
Taille et part du marché de la logistique de cargaison de projet au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
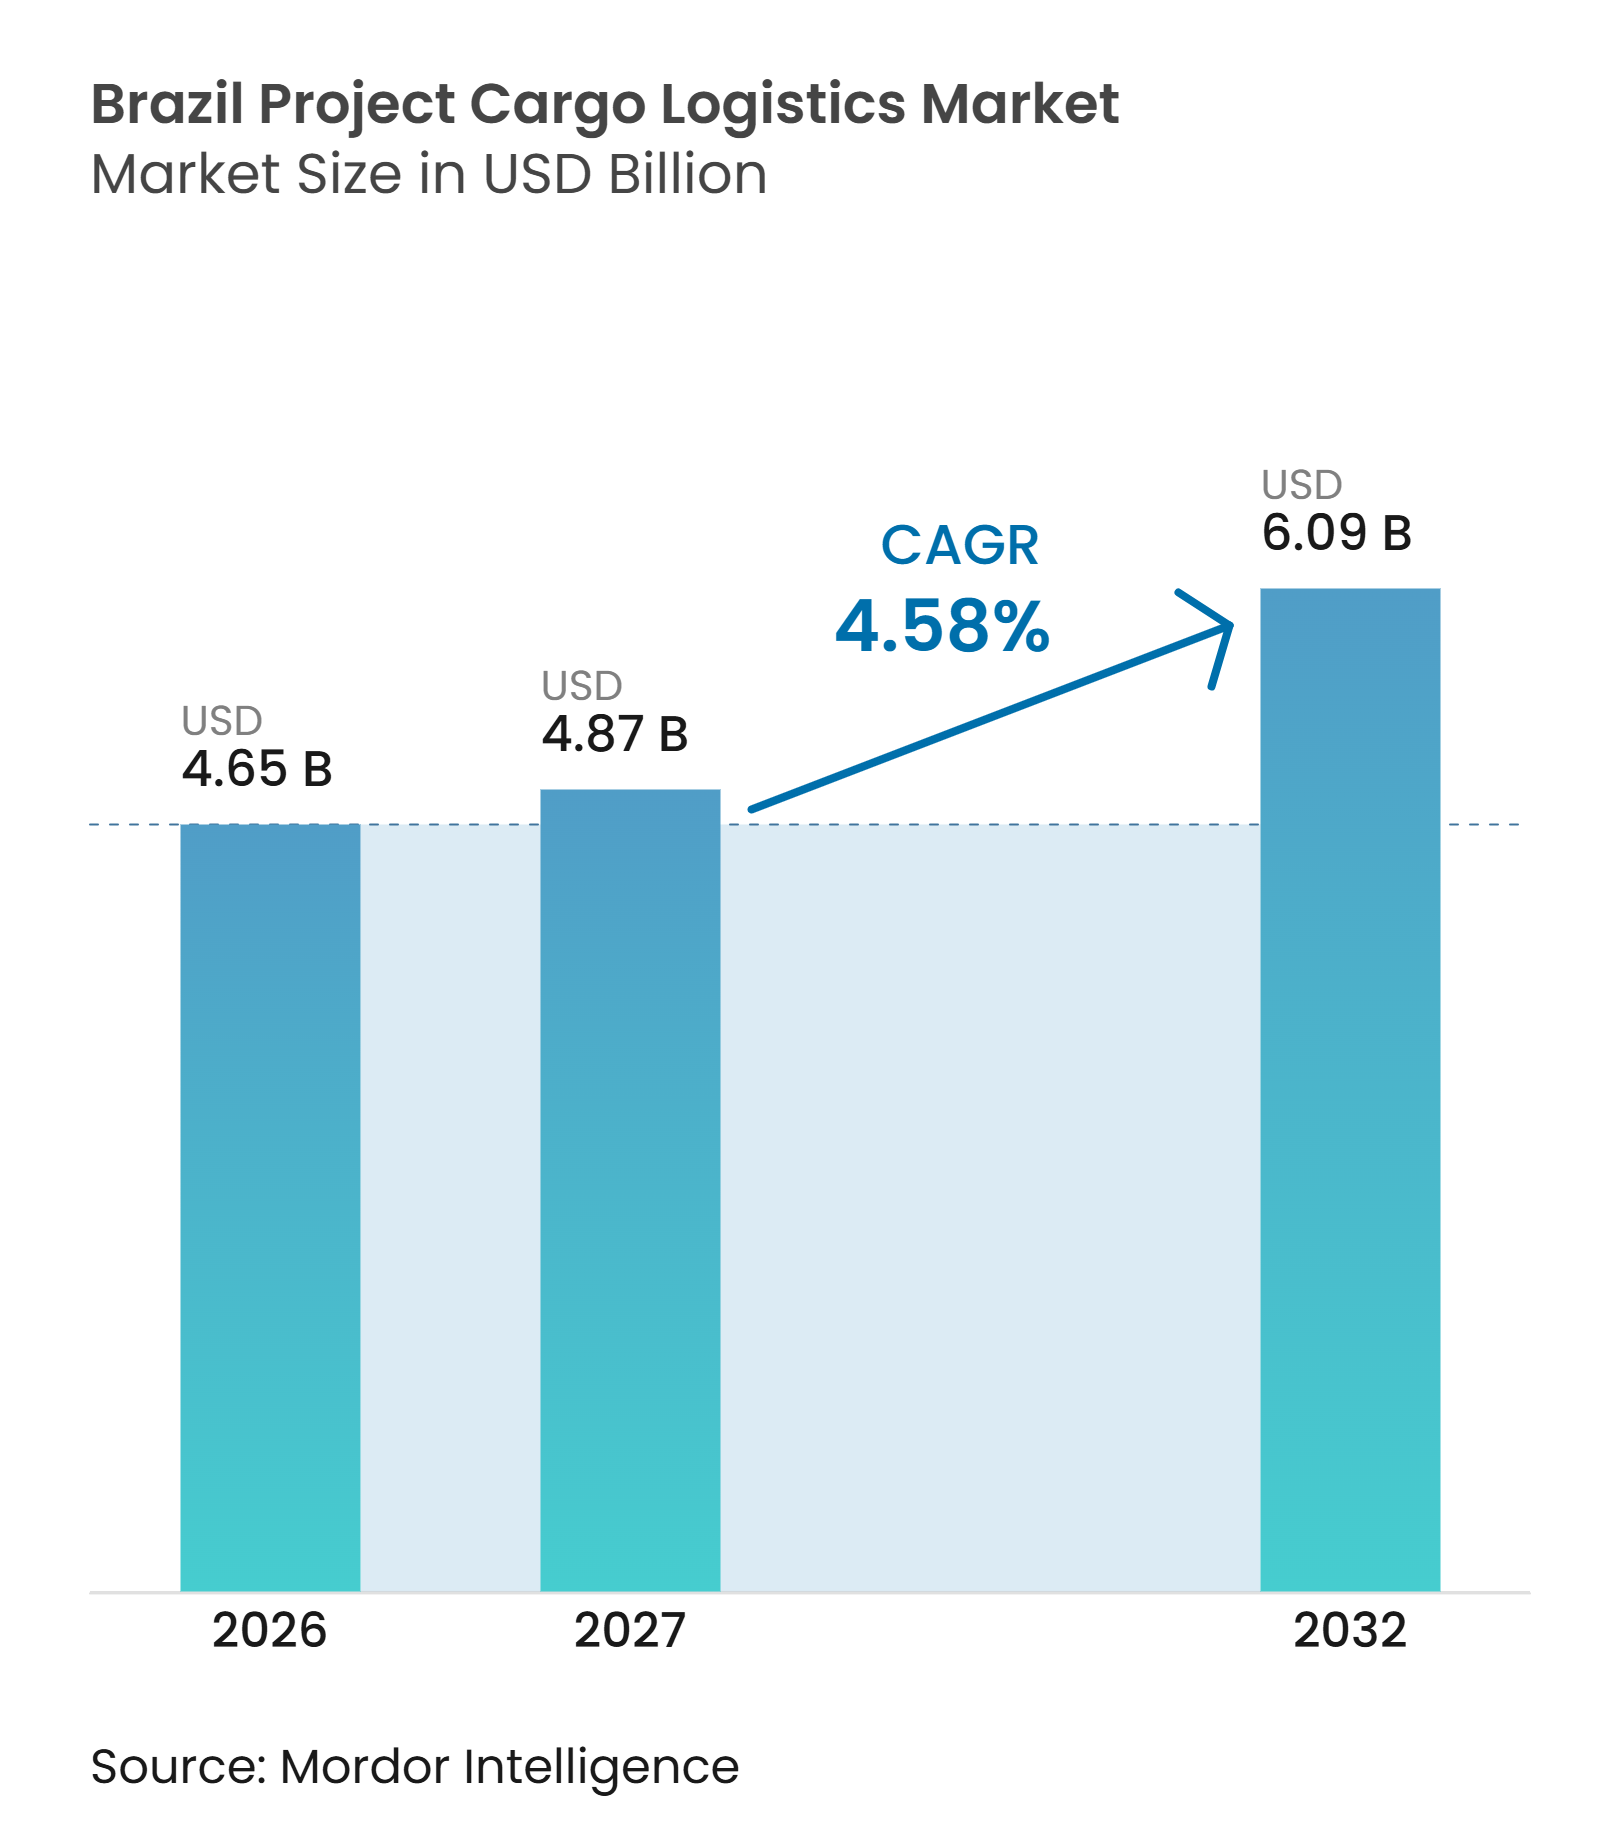
| Taille du marché de l'année de base (2026) | 4.65 Milliards de dollars |
| Taille du Marché (2027) | 4.87 Milliards de dollars |
| Taille du Marché (2032) | 6.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de cargaison de projet au Brésil par Mordor Intelligence
La taille du marché de la logistique de cargaison de projet au Brésil est évaluée à 4,65 milliards USD en 2026. Il est estimé qu'il progressera de 4,87 milliards USD en 2027 pour atteindre 6,09 milliards USD d'ici 2032, à un CAGR de 4,58 % durant la période de prévision de 2027 à 2032.
Le marché de la logistique de cargaison de projet au Brésil est soutenu par la construction d'infrastructures, les projets d'énergie renouvelable, l'expansion minière et les investissements industriels qui nécessitent le déplacement technique d'équipements surdimensionnés. La demande s'oriente vers des services intégrés, car de nombreux projets requièrent le transport routier, ferroviaire, le cabotage, le transport fluvial, le stockage, l'ingénierie des itinéraires et la gestion des permis dans un même plan de livraison. Les prestataires disposant de capacités d'ingénierie, d'une connaissance locale des procédures d'autorisation et de réseaux multimodaux sont mieux positionnés pour gérer des projets exigeants. Parallèlement, les conditions de sécheresse, les restrictions routières, l'incompatibilité ferroviaire et les approbations à plusieurs niveaux peuvent prolonger les délais des projets. Le marché de la logistique de cargaison de projet au Brésil offre donc des opportunités dans la planification et l'exécution spécialisées, notamment lorsque les sites de projet sont éloignés des ports ou situés dans des régions disposant d'alternatives de transport limitées.
Principaux enseignements du rapport
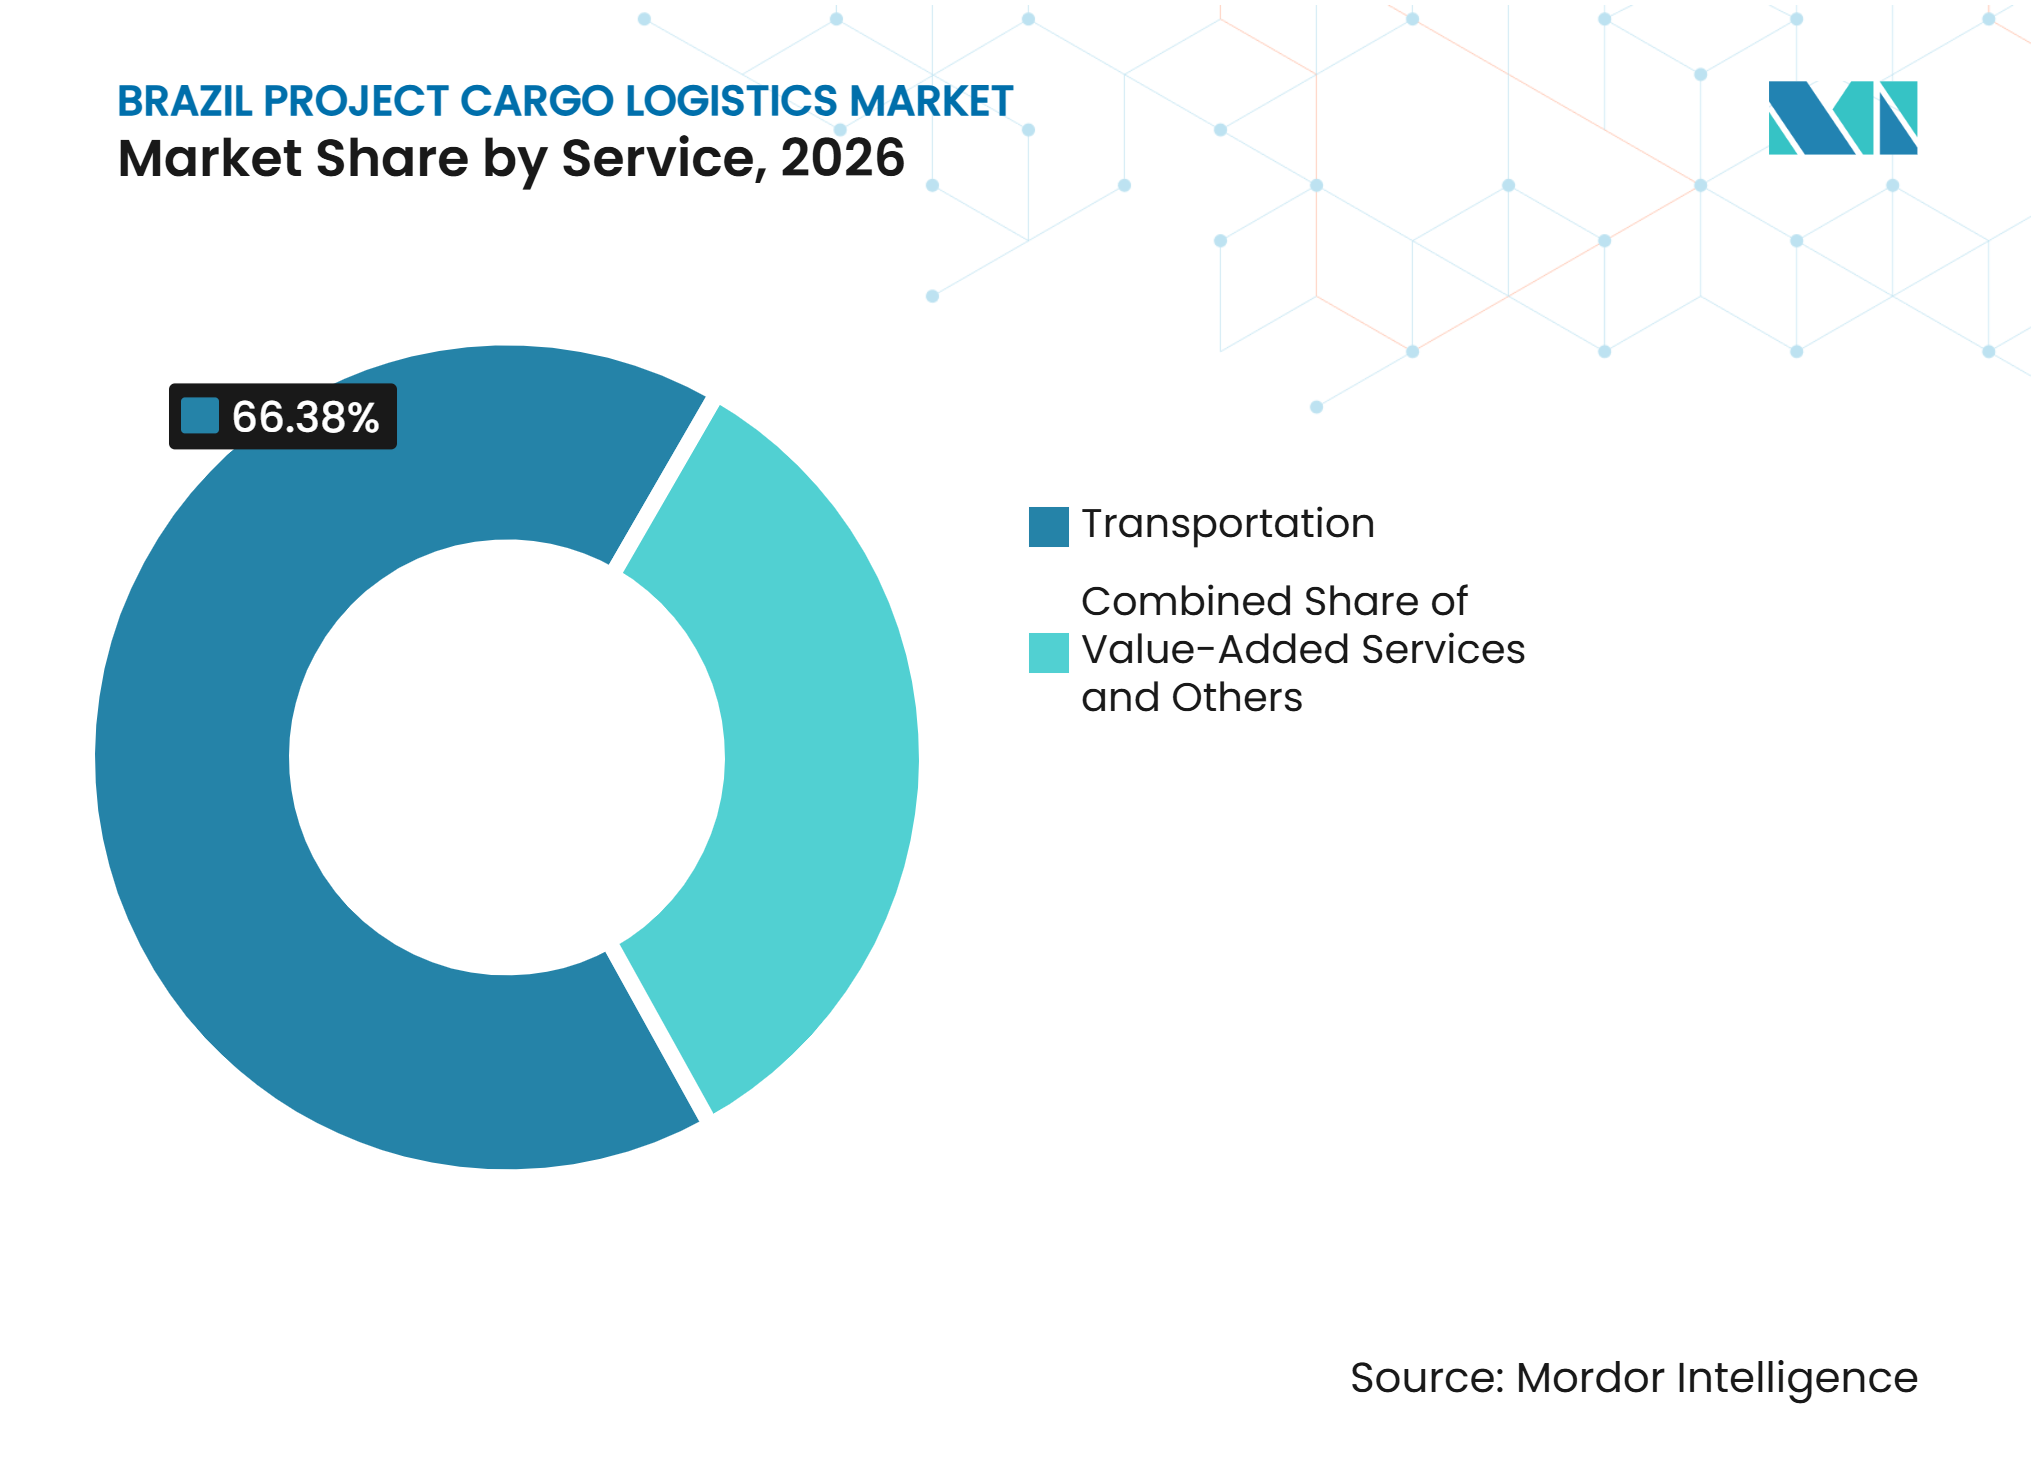
- Par service, le transport représente 66,38 % de la part du marché de la logistique de cargaison de projet au Brésil en 2026, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 7,76 % jusqu'en 2032.
- Par type de cargaison, la cargaison de projet en vrac représente 36,82 % de la taille du marché de la logistique de cargaison de projet au Brésil en 2026, tandis que la cargaison surdimensionnée et hors gabarit devrait enregistrer un CAGR de 6,12 % jusqu'en 2032.
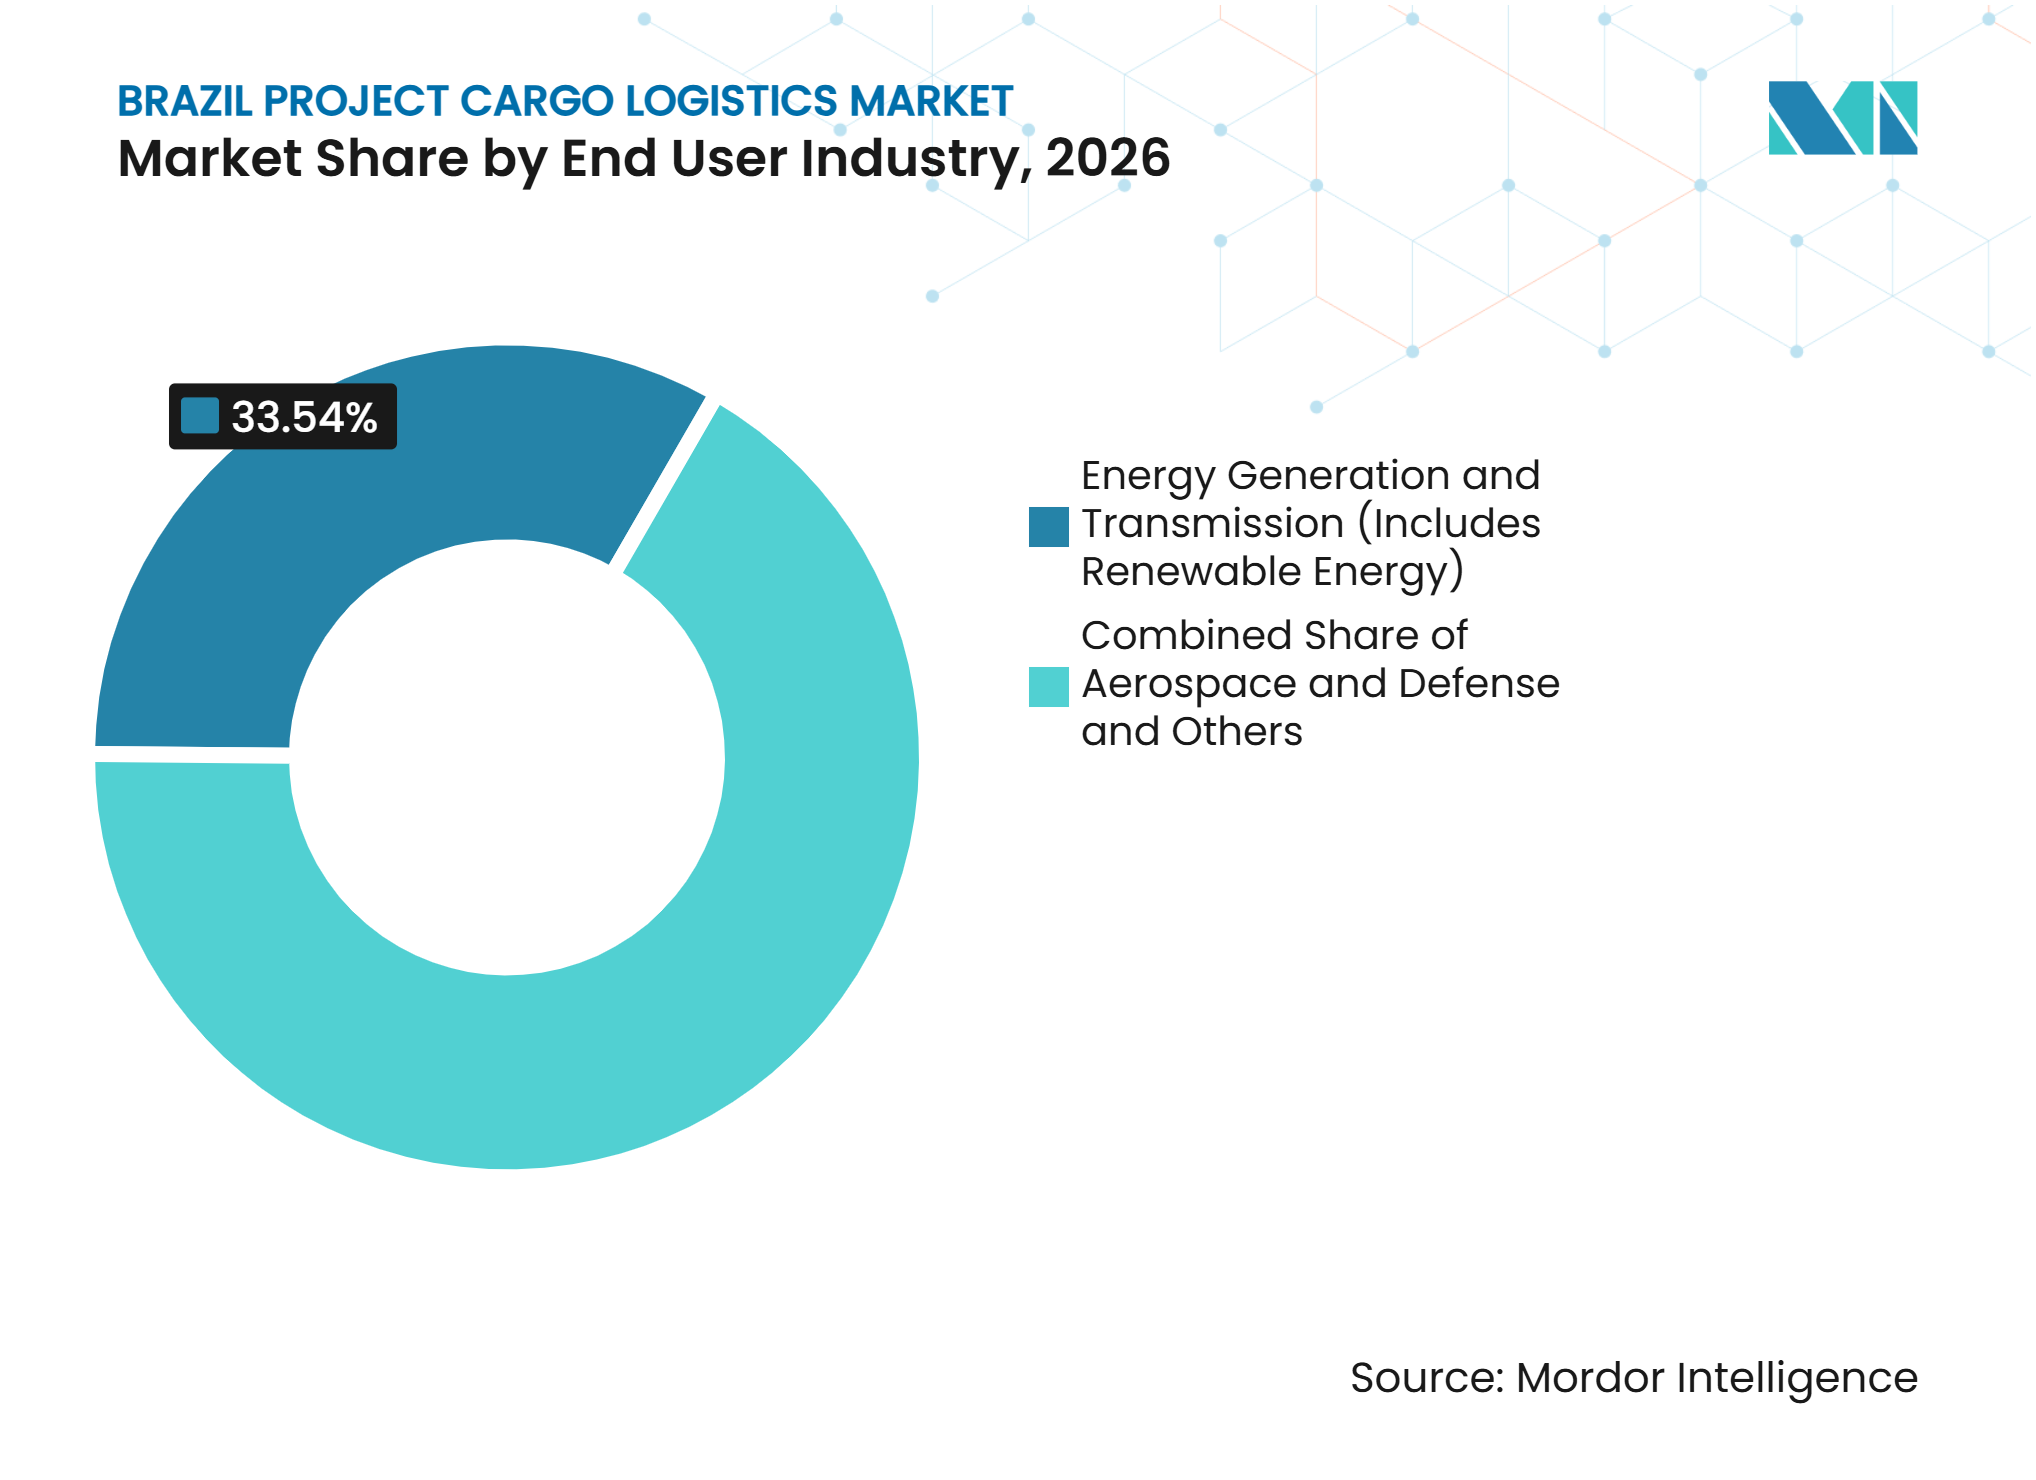
- Par secteur d'utilisateur final, la production et la transmission d'énergie représentent 33,54 % de la part du marché de la logistique de cargaison de projet au Brésil en 2026, tandis que l'aérospatiale et la défense devraient enregistrer un CAGR de 5,98 % jusqu'en 2032.
- Par zone géographique, le Sud-Est du Brésil représente 45,62 % de la taille du marché de la logistique de cargaison de projet au Brésil en 2026, tandis que le Nord-Est du Brésil devrait enregistrer un CAGR de 7,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements du nouveau PAC élargissant la demande en logistique de projet | +1.1% | National, avec des gains prioritaires dans les corridors Nord, Nord-Est et Centre-Ouest | Moyen terme (2 à 4 ans) |
| Expansion énergétique accroissant les mouvements spécialisés de cargaisons lourdes | +1.0% | Nord-Est et Centre-Ouest pour l'éolien et le solaire, Nord pour le gaz et Sud-Est pour l'activité offshore | Long terme (≥ 4 ans) |
| Projets miniers renforçant la demande logistique pour les équipements surdimensionnés | +0.8% | Pará, Minas Gerais et Mato Grosso | Moyen terme (2 à 4 ans) |
| Corridors multimodaux améliorant la connectivité de la cargaison de projet | +0.7% | National, avec des gains précoces dans les corridors Santos–Mato Grosso et rail–port du Nord-Est | Long terme (≥ 4 ans) |
| Planification numérique des itinéraires améliorant la visibilité de l'exécution des projets | +0.5% | National, avec une profondeur opérationnelle dans le Sud-Est et le Sud | Court terme (≤ 2 ans) |
| Localisation industrielle élargissant les exigences logistiques pour les projets complexes | +0.4% | Sud-Est, Sud et pôles émergents du Centre-Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissements du nouveau PAC élargissant la demande en logistique de projet
Le programme fédéral d'infrastructure du Brésil constitue une source importante de demande de cargaison de projet jusqu'en 2026 et au-delà. Le calendrier des concessions 2026 comprend 8 appels d'offres ferroviaires, 13 lots autoroutiers, 18 terminaux portuaires et 1 concession de voie navigable, avec un investissement privé projeté pouvant atteindre 300 milliards BRL (54,19 milliards USD) sur leurs horizons contractuels[1]. Chaque projet nécessite l'acheminement entrant d'équipements de construction, d'acier et de modules électromécaniques avant le début des travaux de génie civil. La livraison simultanée sur plusieurs corridors peut accroître la demande de transporteurs spécialisés pour charges anormales, notamment dans le Nord. Ce pipeline offre au marché de la logistique de cargaison de projet au Brésil une base de demande plus durable que des campagnes de construction isolées.
Expansion énergétique accroissant les mouvements spécialisés de cargaisons lourdes
La construction d'énergies renouvelables accroît le besoin en logistique spécialisée à travers le Brésil. Les nacelles d'éoliennes, les pales de rotor et les sections de mâts nécessitent des équipements dédiés, des escortes routières et des fenêtres de déplacement planifiées. Les transformateurs de puissance destinés au réseau amazonien peuvent dépasser 340 tonnes et nécessitent une évaluation détaillée de l'itinéraire avant l'expédition. Les projets offshore nécessitent également une planification de levage lourd maritime pour les modules et équipements. Ces exigences accroissent la valeur des prestataires qui combinent capacité de transport, ingénierie, permis et planification des charges. L'activité liée à l'énergie continuera de soutenir le marché de la logistique de cargaison de projet au Brésil dans le Nord-Est, le Centre-Ouest, le Nord et le Sud-Est.
Projets miniers renforçant la demande logistique pour les équipements surdimensionnés
Les projets miniers à Pará, Minas Gerais et Mato Grosso nécessitent des équipements que les transporteurs routiers standard ne peuvent pas gérer. L'expansion S11D de Vale à Canaã dos Carajás a utilisé une station de concassage semi-mobile composée de 4 modules, dont un concasseur ABON pesant plus de 270 tonnes. Les itinéraires miniers éloignés peuvent combiner des barges fluviales et de longues étapes routières, créant des plans de cargaison exigeants pour les grands équipements. Les charges aux dimensions larges et hautes peuvent nécessiter des remorques personnalisées, des vérifications de ponts et des modifications d'itinéraires. Le cadre AET du DNIT exige des études de viabilité structurelle pour les charges dépassant 288 tonnes avant la délivrance d'un permis. Ces conditions favorisent les entreprises logistiques capables de planifier l'itinéraire complet plutôt que de simplement fournir un véhicule.
Corridors multimodaux améliorant la connectivité de la cargaison de projet
Les investissements dans le ferroviaire, les voies navigables et les terminaux portuaires créent des alternatives au transport lourd purement routier. La BNDES a approuvé 377,2 millions BRL (68,14 millions USD) pour le corridor rail-port Projeto Carrossel de Brado Logística, qui relie Santos, Sumaré et Rondonópolis[2]. La première phase comprend des investissements dans les terminaux et des mises à niveau technologiques qui soutiennent l'intégration ferroviaire et portuaire. Le Corridor Biocéanique progresse également, reliant Santos aux ports du Pacifique via le Paraguay et l'Argentine. Le Brésil a adhéré à la Convention TIR le 30 juillet 2026, réduisant les inspections douanières répétées pour les expéditions transfrontalières éligibles. Ces développements peuvent améliorer la capacité du marché de la logistique de cargaison de projet au Brésil à desservir les sites de production et de projet intérieurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes géométriques routières limitant les mouvements de charges anormales | -0.6% | National, plus aigu sur les itinéraires du Sud-Est et dans les zones minières intérieures | Long terme (≥ 4 ans) |
| Fragmentation de l'écartement ferroviaire augmentant la complexité du transbordement | -0.5% | National, notamment aux jonctions de Campinas et de la voie ferrée Nord-Sud | Long terme (≥ 4 ans) |
| Conditions fluviales saisonnières perturbant la logistique de projet intérieure | -0.4% | Région Nord, incluant les bassins de l'Amazone, du Madeira et du Tapajós | Court terme (≤ 2 ans) |
| Complexité des procédures d'autorisation retardant l'exécution des projets de cargaison lourde | -0.5% | National, notamment pour les mouvements de charges anormales interétatiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes géométriques routières limitant les mouvements de charges anormales
Le réseau routier brésilien crée des limites physiques pour le transport de charges anormales. La résolution CONTRAN 882/2021 fixe les limites standard des véhicules à 2,60 m de largeur, 4,40 m de hauteur et 19,80 m de longueur. Les cargaisons dépassant ces limites nécessitent une AET délivrée par les autorités fédérales, étatiques ou municipales. Les charges supérieures à 288 tonnes nécessitent également une EVE pour les ponts et structures surélevées dans le cadre du DNIT. Les études d'itinéraires peuvent donc nécessiter le renforcement de ponts, la suppression d'obstacles aériens et la coordination du trafic avant le début du transport. Ces exigences augmentent les délais d'exécution et les coûts pour le marché de la logistique de cargaison de projet au Brésil.
Conditions fluviales saisonnières perturbant la logistique de projet intérieure
La logistique des voies navigables intérieures du Nord reste exposée à des conditions hydrologiques qui ne peuvent pas être entièrement gérées par la planification. Les conditions El Niño en 2026 ont limité le tirant d'eau autorisé aux points de navigation critiques du fleuve Amazone à 8 m. La saison sèche 2025 a contraint à des charges utiles de barges plus légères sur le fleuve Madeira, réduisant le volume pouvant circuler durant les périodes critiques. Les composants lourds destinés aux sites d'énergie et de mines du Nord peuvent devoir être positionnés avant les périodes d'étiage. La substitution routière n'est pas toujours possible car les équipements peuvent dépasser les limites routières disponibles. L'incertitude liée aux voies navigables accroît donc la valeur d'une planification anticipée, d'un acheminement alternatif et d'une livraison de cargaison par étapes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
le transport ancre les revenus tandis que les services à valeur ajoutée progressentLe transport représente 66,38 % de la part du marché de la logistique de cargaison de projet au Brésil en 2026. Les mouvements terrestres, côtiers et fluviaux restent essentiels car de nombreux sites de projet se trouvent à 500 à 2 500 km d'un port en eau profonde. Le transport routier reste la principale option de dernier kilomètre pour les cargaisons surdimensionnées à destination des sites d'énergie, de mines et d'infrastructure. L'accès ferroviaire aux sites de projet est souvent indisponible ou limité par des différences d'écartement. Les mouvements de transformateurs dans le Sud-Est, de Guarulhos et Betim vers Itaguaí, peuvent nécessiter des plannings de plusieurs semaines, des opérations nocturnes et des escortes policières. La planification du transport doit donc tenir compte de l'itinéraire disponible, des restrictions horaires de circulation, des escortes et de la séquence dans laquelle les équipements de chantier sont nécessaires. Le prestataire de transport doit également coordonner avec les ports, les autorités locales, les clients et les équipes d'installation avant la libération de la cargaison. Les retards à n'importe quelle étape peuvent laisser des équipements de grande valeur en attente dans un port ou sur un site de stockage. Ce travail maintient le transport au cœur du mix de services, même si les clients exigent un soutien à la planification plus large.
Les services à valeur ajoutée et autres devraient enregistrer un CAGR de 7,76 % jusqu'en 2032. La taille du marché de la logistique de cargaison de projet au Brésil pour les services à valeur ajoutée est soutenue par l'ingénierie des itinéraires, la surveillance numérique, la coordination douanière et les études de faisabilité que les clients considèrent de plus en plus comme faisant partie de la prestation de transport. Les prestataires disposant d'équipes d'ingénierie internes peuvent utiliser ces activités pour distinguer leur offre des services de transport de base. Cette évolution rend également la performance commerciale plus dépendante de la qualité de la planification et de la fiabilité de l'exécution.



Par type de cargaison :
le breakbulk est en tête tandis que la cargaison surdimensionnée se développeLa cargaison de projet en breakbulk représente 36,82 % de la part du marché de la logistique de cargaison de projet au Brésil en 2026. Elle comprend les récipients sous pression, les sections d'acier structurel, les transformateurs et les ensembles de turbines manutentionnés dans des ports tels que Santos, Sepetiba, Itaguaí et Suape. Ces ports soutiennent des flux récurrents liés à la construction industrielle, aux projets d'énergie et aux importations de grands équipements. Le breakbulk reste pratique pour de nombreuses expéditions de projet car sa cargaison peut être manutentionnée avec des équipements portuaires établis et des méthodes conventionnelles. La cargaison nécessite toujours un levage sécurisé, une coordination portuaire et un itinéraire de transport planifié une fois qu'elle quitte le terminal. Les composants individuels peuvent arriver dans le cadre de campagnes plus importantes qui doivent être coordonnées avec la séquence de construction à destination.
La cargaison surdimensionnée et hors gabarit devrait enregistrer un CAGR de 6,12 % jusqu'en 2032. Les pales d'éoliennes dépassant 70 m et les équipements miniers à grande emprise nécessitent des équipements spécialisés et une ingénierie détaillée des itinéraires. La complexité des équipements, plutôt que le seul nombre d'expéditions, déterminera la contribution du segment aux revenus. Les prestataires ont besoin de remorques sur mesure, de plateformes de chargement, d'études de ponts, d'escortes et de plans de permis avant le début du mouvement. Les virages, les lignes aériennes, la résistance des ponts et l'accès au site du projet peuvent limiter les choix d'itinéraires. Les charges peuvent également devoir se déplacer de nuit pour réduire les perturbations sur les routes publiques. La cargaison à levage lourd bénéficie également de la fabrication active de FPSO et des travaux de chargement dans les chantiers navals brésiliens. D'autres cargaisons spécialisées, notamment les modules industriels, les composants aérospatiaux et les assemblages de tours de télécommunications, nécessitent une exécution personnalisée au-delà des capacités standard des transporteurs.
Par secteur d'utilisateur final :
l'énergie est en tête tandis que l'aérospatiale et la défense développent leur demandeLa production et la transmission d'énergie représentent 33,54 % de la taille du marché de la logistique de cargaison de projet au Brésil en 2026. Les éoliennes, les équipements solaires, les composants hydroélectriques et les transformateurs de réseau nécessitent un déplacement spécialisé depuis les ports ou les usines nationales vers les sites d'installation. Les projets énergétiques impliquent souvent des calendriers d'installation stricts car les retards de projet peuvent affecter la mise en service de la construction et la livraison d'électricité. L'échelle des unités de cargaison individuelles augmente également, accroissant le besoin en ingénierie de transport lourd. L'accès au site peut varier considérablement entre les emplacements côtiers, intérieurs et éloignés, de sorte que les plans de transport doivent être préparés pour chaque itinéraire. Les équipements nécessitent souvent une mise en attente sécurisée à proximité de la date d'installation car un stockage prolongé peut créer des risques de manutention et d'état.
L'aérospatiale et la défense devraient enregistrer un CAGR de 5,98 % jusqu'en 2032, soutenues par les exigences de manutention de précision des composants aérospatiaux de grande valeur. L'expansion de la chaîne d'approvisionnement d'Embraer au Brésil et les programmes de modernisation de la défense soutiennent cette base de demande. L'activité maritime et de télécommunications ajoute également des besoins en cargaisons spécialisées dans le secteur de la logistique de cargaison de projet au Brésil. Les usines de fabrication et les installations industrielles ajoutent de la demande à mesure que les entreprises développent la production nationale et nécessitent des machines et des composants de lignes de production. Chacun de ces utilisateurs a des profils de cargaison, des fenêtres de livraison et des exigences de sécurité différents. Cette diversité limite l'utilité d'un modèle oprationnel standard unique.

Analyse géographique
Le Sud-Est du Brésil représente 45,62 % de la taille du marché de la logistique de cargaison de projet au Brésil en 2026, soutenu par les exigences de manutention de précision des composants aérospatiaux de grande valeur. La région combine une industrie manufacturière lourde, des ports majeurs et d'importantes origines et destinations de cargaison de projet. São Paulo comprend des installations exploitées par Hitachi Energy, WEG et d'autres fabricants d'équipements lourds qui nécessitent des mouvements de charges anormales vers Santos et Itaguaí. Minas Gerais ajoute une activité minière et industrielle qui doit se connecter aux ports atlantiques. La région dispose d'une large base d'infrastructures routières, de prestataires logistiques et de clients industriels, mais les transports lourds individuels nécessitent toujours un examen détaillé des itinéraires. L'accès portuaire ne supprime pas le besoin de coordination entre les installations d'origine, les autorités routières, les opérateurs de terminaux et les utilisateurs finaux.
Le Nord-Est du Brésil devrait enregistrer un CAGR de 7,15 % jusqu'en 2032. Le développement éolien au Ceará, Rio Grande do Norte et Piauí accroît la demande de mouvements d'équipements, tandis que les investissements portuaires améliorent le rôle de porte d'entrée de la région. Le Nord-Est a traité 329,7 millions de tonnes de cargaisons maritimes et de voies navigables intérieures en 2025, reflétant sa large base de transport. Les projets d'énergies renouvelables peuvent nécessiter la livraison de longues pales, de nacelles, de sections de mâts, de transformateurs et d'autres composants sur des sites éloignés de la côte. Ce besoin crée une demande d'études routières, d'escortes et de mouvements de transport lourd soigneusement planifiés. A.P. Moller - Maersk a débuté ses opérations à APM Terminals Suape en septembre 2026, ajoutant un terminal entièrement électrifié avec une capacité initiale de 400 000 EVP par an et une capacité prévue d'un million d'EVP[3].
Le Nord, le Centre-Ouest et le Sud ont chacun des schémas de demande différents. Dans le Nord, l'activité suit la Zone Franche de Manaus ainsi que le développement énergétique et minier à Pará. Les faibles niveaux des fleuves peuvent contraindre les mouvements vers le Nord, de sorte que la planification des cargaisons nécessite souvent des expéditions anticipées et des modes alternatifs. L'éloignement de certaines destinations nordiques nécessite également une étroite coordination entre les horaires fluviaux, l'accès routier et la disponibilité du site. Dans le Centre-Ouest, les infrastructures céréalières, les installations de transformation, les usines d'engrais et les projets autoroutiers élargissent le besoin en logistique d'équipements industriels. Ces projets peuvent nécessiter des liaisons entre les zones agricoles, les sites de transformation, les terminaux ferroviaires et les ports.
Paysage concurrentiel
Concentration du Marché
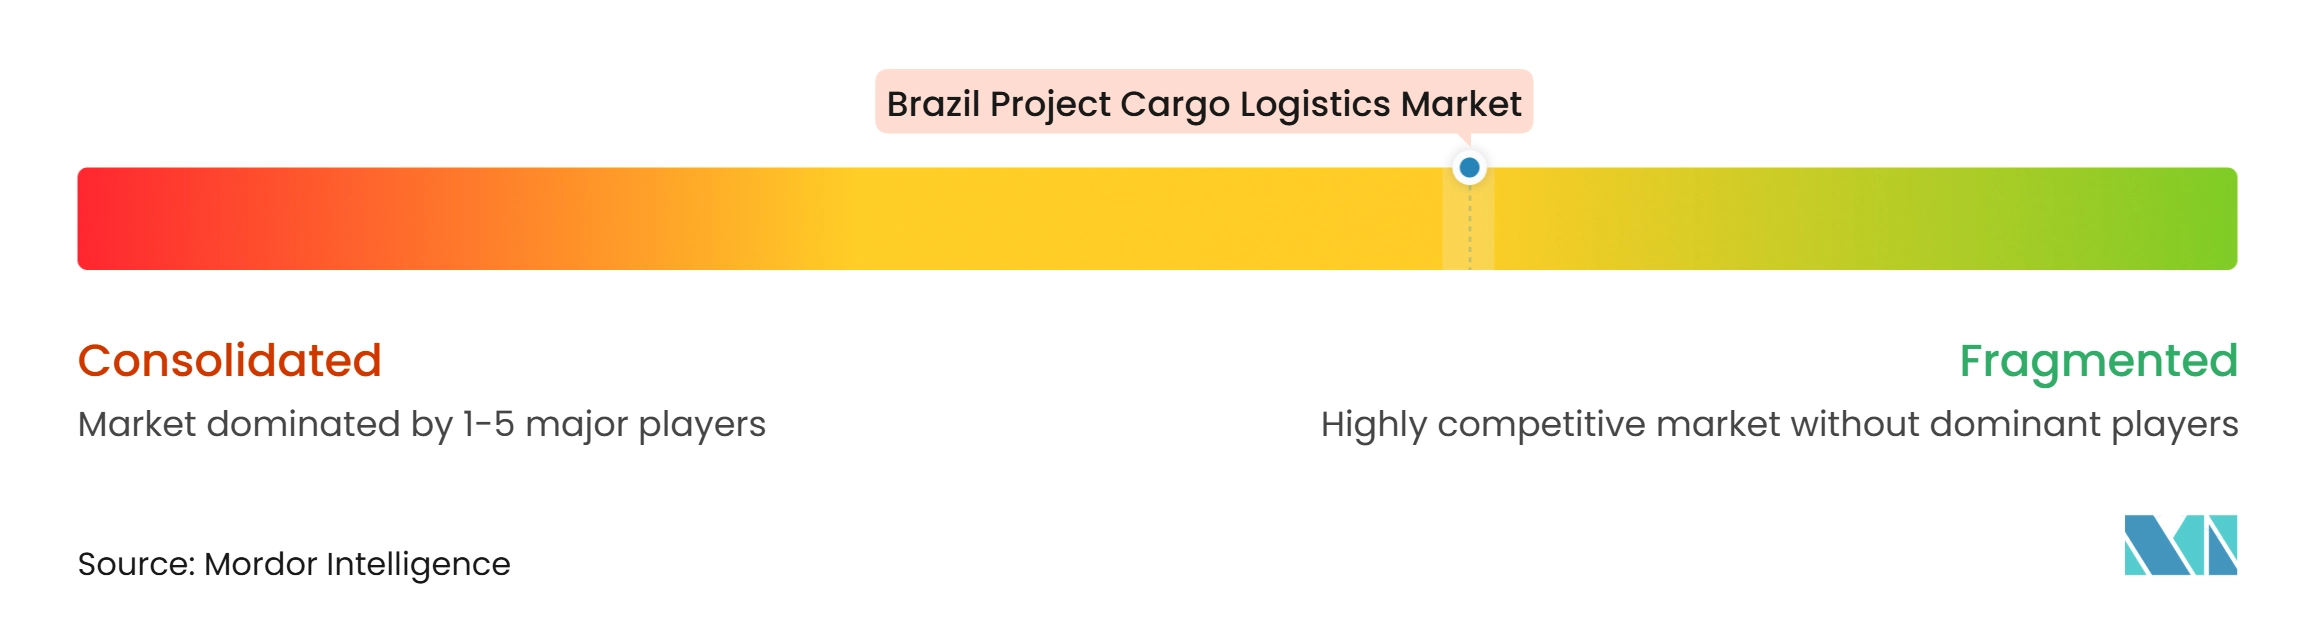
Le marché de la logistique de cargaison de projet au Brésil est fragmenté dans ses domaines de service. A.P. Moller - Maersk, DHL Group, Kuehne+Nagel, DSV, GEODIS et Rhenus se font concurrence grâce à une couverture multimodale, une visibilité numérique et une envergure financière. Des prestataires spécialisés tels que Deugro, Trans Global Projects, Hansa Meyer Global Transport, FOX Brasil et F.H. Bertling Logistics se font concurrence grâce à l'ingénierie des itinéraires, aux permis de charges anormales et aux relations locales. Les prestataires internationaux peuvent apporter une large couverture réseau, tandis que les spécialistes brésiliens peuvent ajouter une connaissance locale de l'exécution. Les projets de levage lourd dépendent également de la disponibilité des grues, des remorques, des plans de levage et des équipes de terrain formées.
La concurrence commence souvent lors des travaux d'ingénierie et de faisabilité, avant qu'un appel d'offres de transport formel ne soit lancé. Le travail de Sarens sur le FPSO P-82 au chantier naval Aracruz de Seatrium a montré l'importance d'une longue préparation technique pour les chargements complexes de modules. Les outils de planification pour la modélisation des itinéraires, le suivi des cargaisons et la simulation de faisabilité peuvent réduire le temps de préparation et améliorer le contrôle des livraisons. Ils peuvent également aider les équipes à identifier les restrictions d'itinéraires avant la mobilisation des équipements. Rhenus s'est vu attribuer le contrat de transport complet pour 24 rames de train pour la rénovation du Metrô BH en mai 2026, en utilisant une étude d'itinéraire intérieur de 4 000 km dans le cadre du plan de livraison[4]. Le contrat montre l'importance de combiner le transport maritime, la planification intérieure et la livraison finale dans un seul plan de projet. Ces capacités font de la profondeur en ingénierie et de la performance en matière de conformité des facteurs concurrentiels importants.
Le marché de la logistique de cargaison de projet au Brésil offre une opportunité claire dans les services de bout en bout pour les sites en profondeur intérieure. Les projets du Nord et du Centre-Ouest peuvent nécessiter des barges fluviales, des liaisons ferroviaires, un transport lourd de dernier kilomètre, des permis et des travaux d'infrastructure temporaire dans un seul plan de mouvement. Peu de prestataires peuvent exécuter toutes ces étapes avec un seul modèle opérationnel. Les clients peuvent à la place avoir besoin de gérer plusieurs fournisseurs séparés et des transferts de responsabilité. Cette position est importante sur le marché de la logistique de cargaison de projet au Brésil car les défaillances de coordination peuvent perturber les calendriers d'installation. Les prestataires qui coordonnent ces étapes peuvent réduire la charge opérationnelle pour les maîtres d'ouvrage.
Leaders du secteur de la logistique de cargaison de projet au Brésil
-
deugro
-
A.P. Moller - Maersk
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de cargaison de projet au Brésil Entreprises couvertes dans ce rapport
- deugro
- A.P. Moller - Maersk
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- GEODIS
- Rhenus Group
- Mammoet Holding BV
- Sarens NV
- Hansa Meyer Global Transport GmbH
- Trans Global Projects Group
- F.H. Bertling Logistics GmbH
- FOX Brasil
- COLI Shipping & Transport do Brasil
- Brasil Projects
- DIRECT Intercontinental
- DC Logistics Brasil
- Logistics Plus Inc.
- Interoceanica
- Locar Guindastes e Transportes Intermodais SA
- Rohlig Logistics
Développements industriels récents dans Marché de la logistique de cargaison de projet au Brésil
- Mai 2026 : Rhenus Project Logistics s'est vu attribuer le contrat de transport complet pour 24 rames de train, 96 wagons, chacun de 54 tonnes et 24 m de long, de Chine au Brésil pour la rénovation du Metrô BH à Belo Horizonte, Minas Gerais, en collaboration avec COSCO Shipping Project Logistics.
- Avril 2026 : Deugro a ouvert son cinquième bureau brésilien à Porto Alegre, Rio Grande do Sul, ajoutant des capacités en logistique de projet pour les énergies renouvelables, le pétrole et le gaz, la pétrochimie et les mines à son empreinte dans le Sud du Brésil.
- Décembre 2025 : GEODIS a signé un accord interline stratégique avec Atlas Air et MAS pour étendre son réseau de fret aérien en Amérique du Sud, renforçant la connectivité du fret au Brésil, en Colombie, au Chili, au Panama et au Costa Rica, et permettant des connexions directes depuis Hong Kong via le Mexique pour les expéditions de cargaison de projet nécessitant des segments de fret aérien.
- Novembre 2025 : Trans Global Projects a ouvert un nouveau bureau à Belo Horizonte, Minas Gerais, son troisième au Brésil, ciblant le corridor industriel et minier le plus important du pays. Le bureau soutient les fonctions commerciales et opérationnelles pour les clients dans les secteurs de l'énergie, des mines, du pétrole et du gaz, de la pâte à papier et du papier, et des infrastructures.
Périmètre du rapport sur le marché de la logistique de cargaison de projet au Brésil
Aperçu de la segmentation
| Transport | Routier |
| Ferroviaire | |
| Aérien | |
| Maritime / Barge | |
| Entreposage, distribution et gestion des stocks | |
| Services à valeur ajoutée et autres |
| Cargaison surdimensionnée / hors gabarit |
| Cargaison à levage lourd |
| Cargaison de projet en breakbulk |
| Autre cargaison de projet spécialisée |
| Pétrole et gaz, mines et carrières |
| Production et transmission d'énergie (inclut les énergies renouvelables) |
| Construction et infrastructure |
| Usines de fabrication et installations industrielles |
| Aérospatiale et défense |
| Autres (maritime et construction navale, télécommunications, etc.) |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par service | Transport | Routier |
| Ferroviaire | ||
| Aérien | ||
| Maritime / Barge | ||
| Entreposage, distribution et gestion des stocks | ||
| Services à valeur ajoutée et autres | ||
| Par type de cargaison | Cargaison surdimensionnée / hors gabarit | |
| Cargaison à levage lourd | ||
| Cargaison de projet en breakbulk | ||
| Autre cargaison de projet spécialisée | ||
| Par secteur d'utilisateur final | Pétrole et gaz, mines et carrières | |
| Production et transmission d'énergie (inclut les énergies renouvelables) | ||
| Construction et infrastructure | ||
| Usines de fabrication et installations industrielles | ||
| Aérospatiale et défense | ||
| Autres (maritime et construction navale, télécommunications, etc.) | ||
| Par région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la logistique de cargaison de projet au Brésil d'ici 2032 ?
Le secteur devrait atteindre 6,09 milliards USD d'ici 2032, progressant à un CAGR de 4,58 % à partir de 2027.
Quel service est en tête de la logistique de cargaison de projet au Brésil ?
Le transport est en tête avec une part de revenus de 66,38 % en 2026, car la livraison sur des sites de projet éloignés repose sur les mouvements routiers, côtiers et fluviaux.
Quel type de cargaison connaît la croissance la plus rapide au Brésil ?
La cargaison surdimensionnée et hors gabarit devrait enregistrer un CAGR de 6,12 % jusqu'en 2032, soutenue par les équipements d'énergies renouvelables et les machines minières.
Quel segment d'utilisateur final présente la plus grande demande en logistique spécialisée ?
La production et la transmission d'énergie sont en tête avec une part de revenus de 33,54 % en 2026, couvrant les équipements éoliens, solaires, hydroélectriques et de réseau.
Quelle région brésilienne connaît la croissance la plus rapide pour la logistique de cargaison de projet ?
Le Nord-Est du Brésil devrait enregistrer un CAGR de 7,15 % jusqu'en 2032 avec le développement des énergies renouvelables et les investissements portuaires.
Qu'est-ce qui limite les mouvements de cargaisons surdimensionnées au Brésil ?
La géométrie routière, les permis AET à plusieurs niveaux, les études de ponts pour les charges très lourdes, les différences d'écartement ferroviaire et les faibles niveaux des fleuves peuvent prolonger les délais de livraison.