
Tamanho e Participação do Mercado de Seguro Pet no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
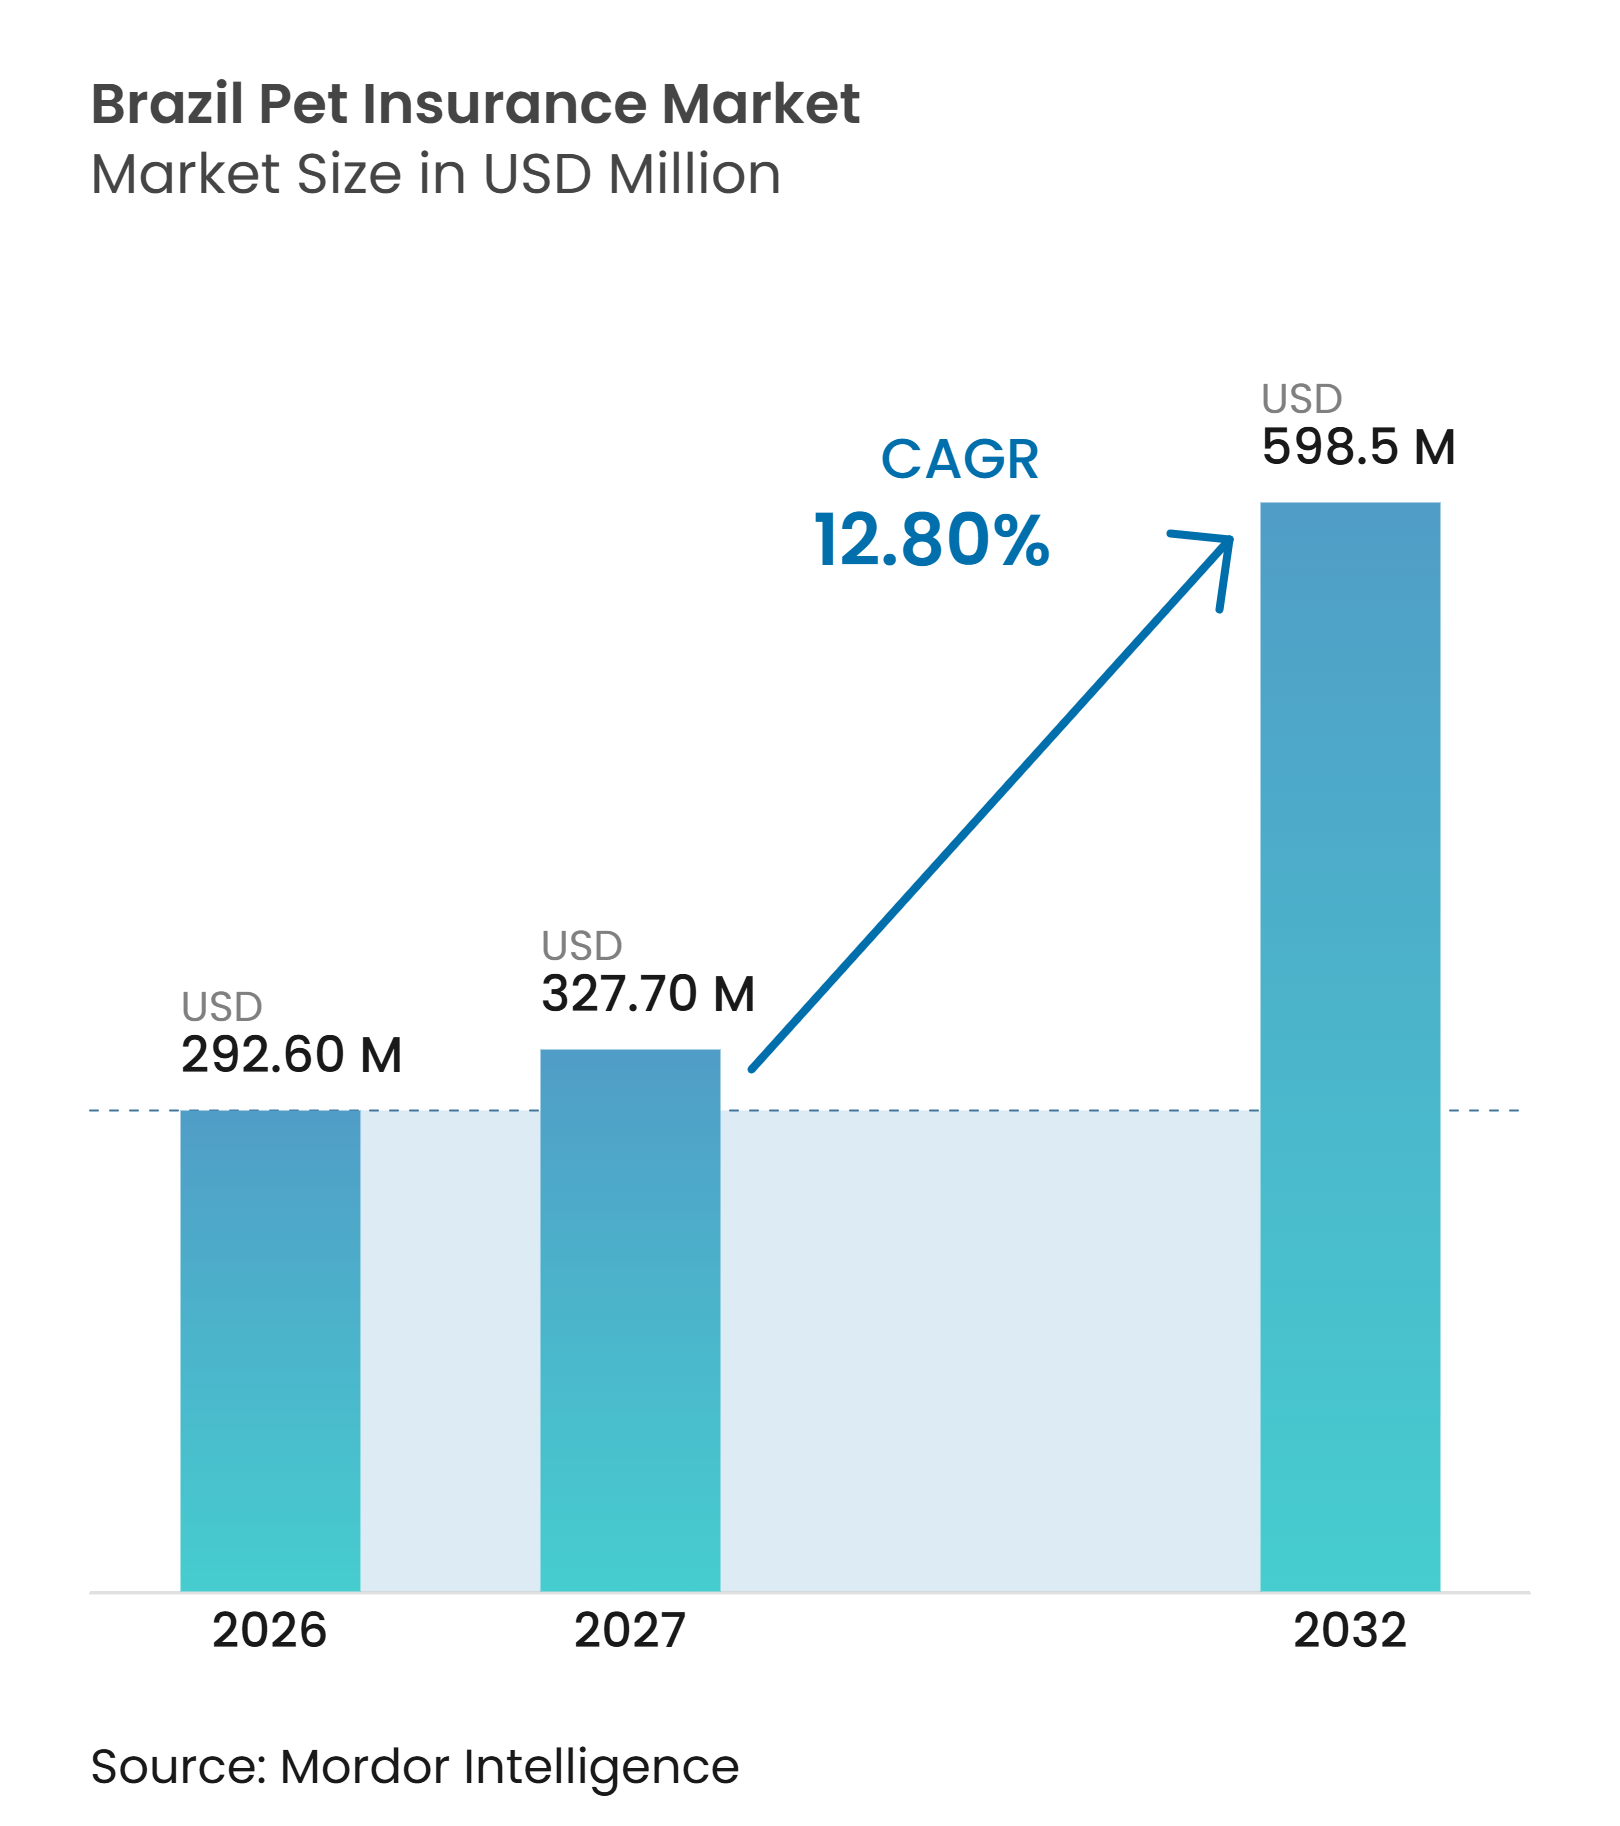
| Tamanho do mercado no ano base (2026) | 292.60 Milhões de dólares |
| Tamanho do Mercado (2027) | 327.70 Milhões de dólares |
| Tamanho do Mercado (2032) | 598.5 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.80 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro Pet no Brasil por Mordor Intelligence
O tamanho do Mercado de Seguro Pet no Brasil deve expandir de 292,60 milhões de USD em 2026 e 327,70 milhões de USD em 2027 para 598,5 milhões de USD até 2032, registrando um CAGR de 12,80% entre 2027 e 2032.
O Brasil tinha 166,8 milhões de pets em 2026, posicionando uma grande base de animais de companhia por trás da adoção ainda limitada de seguros no mercado. O aumento das despesas com tratamentos está tornando a proteção financeira mais relevante para os domicílios que já destinam uma parcela significativa da renda aos pets. A distribuição incorporada por meio de bancos, seguradoras, operadoras de telecomunicações e empregadores pode reduzir os custos de aquisição e diminuir a dependência da compreensão do consumidor sobre os termos de cobertura. O mercado de seguro pet no Brasil também é moldado pela distinção entre seguros regulamentados e planos de assistência veterinária, que continua sendo central para o design de produtos e a proteção do consumidor.
Principais Conclusões do Relatório
-
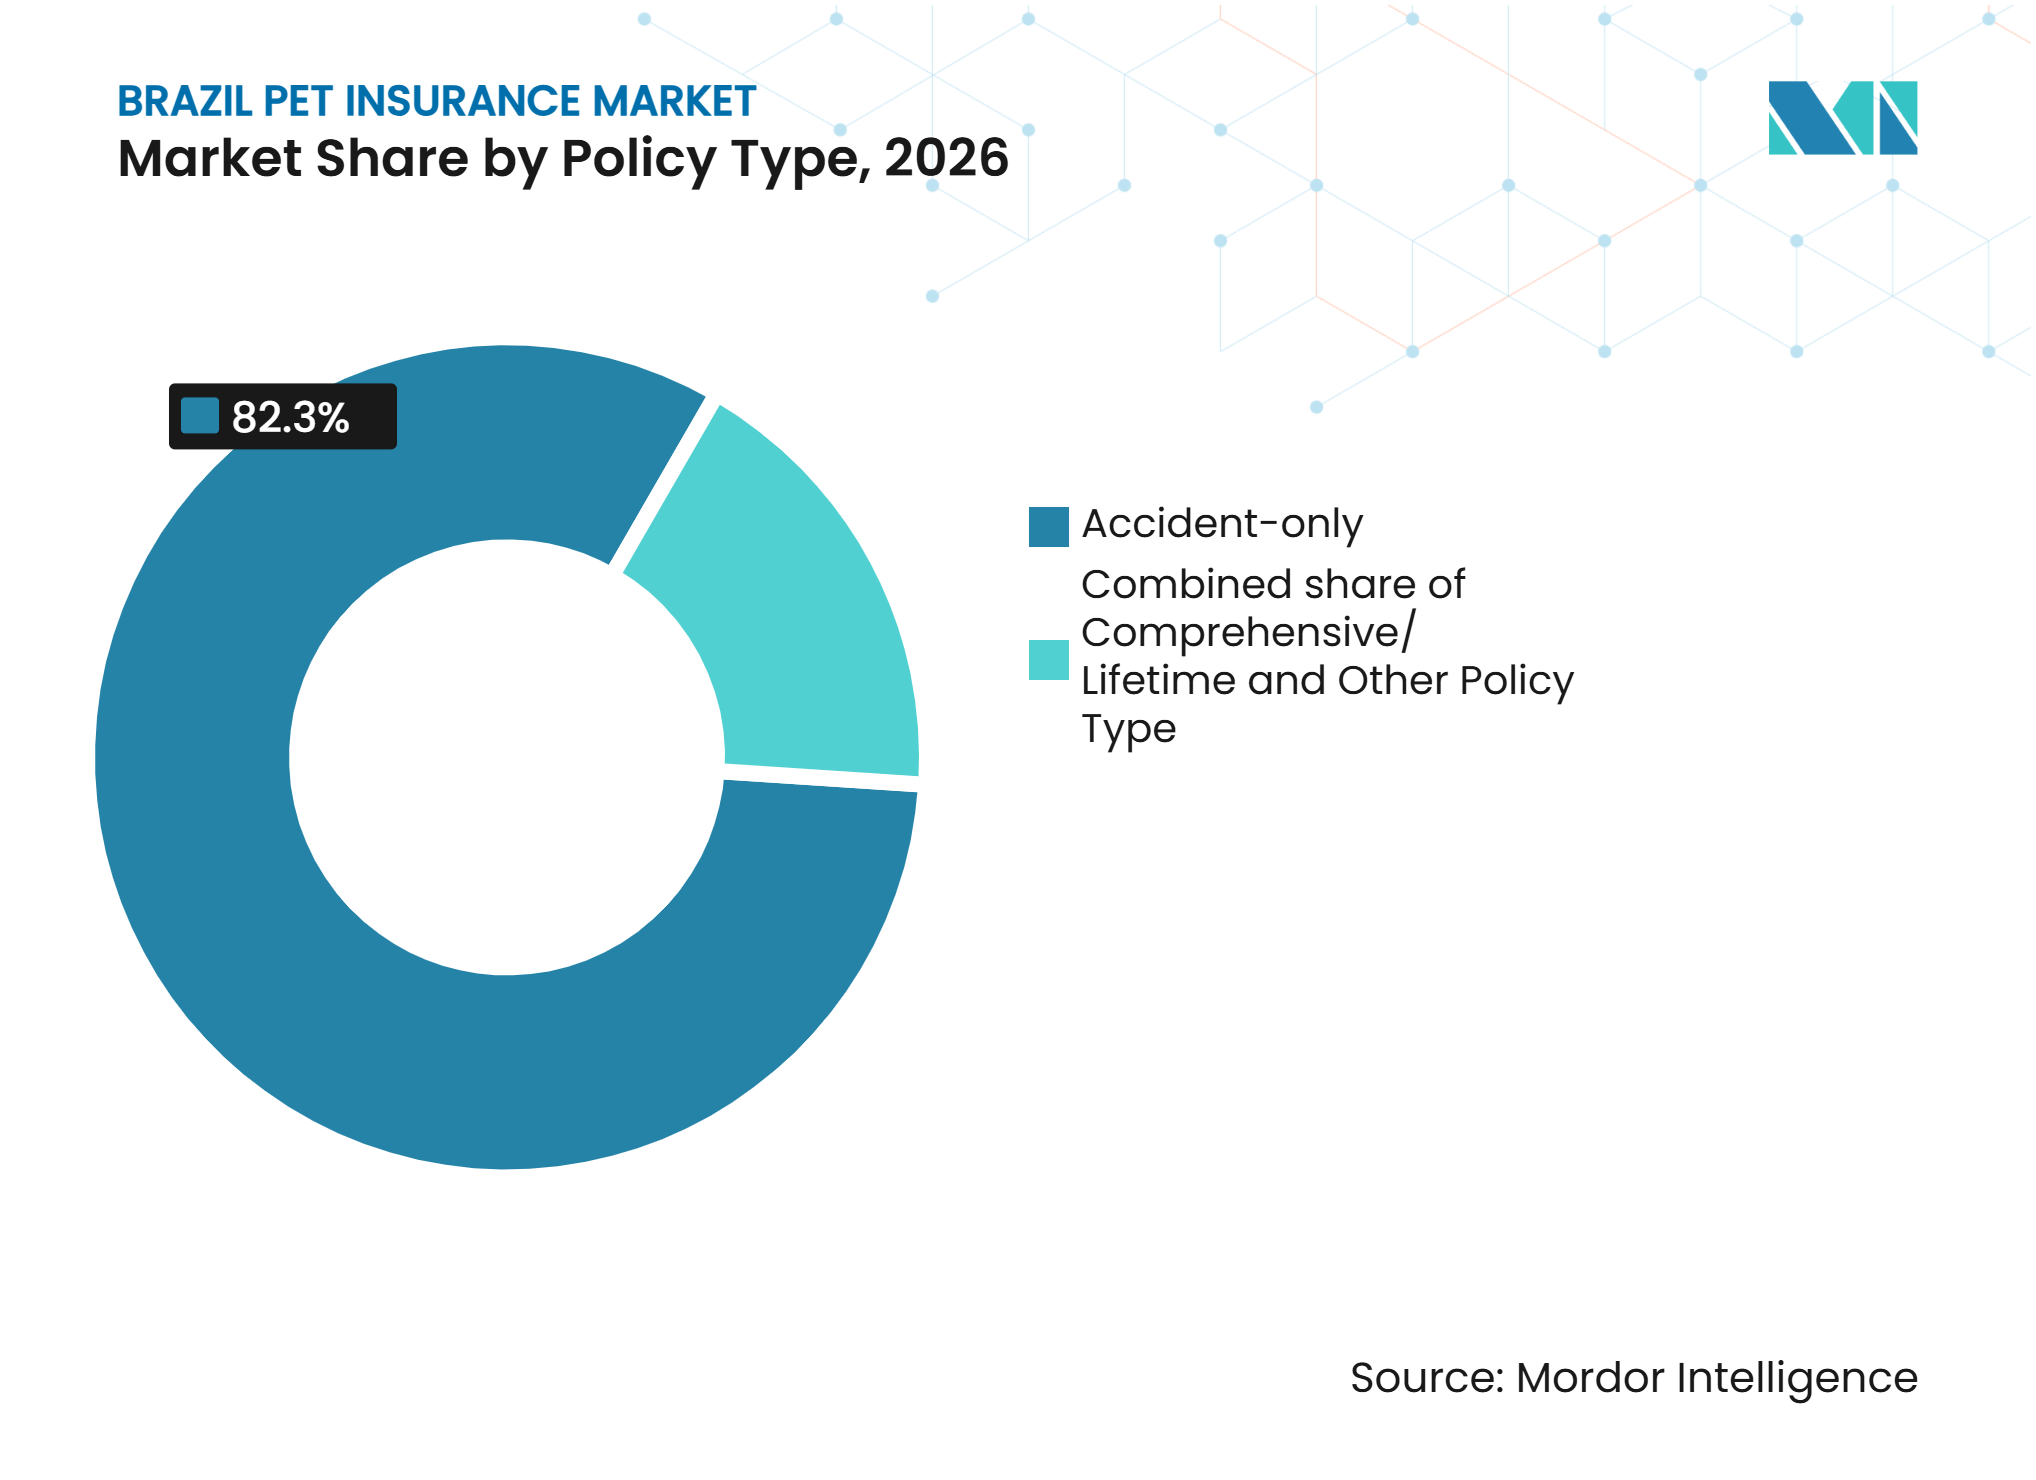
Por tipo de apólice, o segmento de acidentes e doenças capturou 82,3% da participação de mercado de seguros para animais de estimação no Brasil em 2026, enquanto a cobertura de acidentes e doenças está projetada para crescer a um CAGR de 16,8% até 2032.
-
Por arquitetura de cobertura, os níveis básico e inicial capturaram 45,4% da participação de mercado de seguros para animais de estimação no Brasil em 2026, enquanto os limites abrangentes estão projetados para crescer a um CAGR de 15,7% até 2032.
-
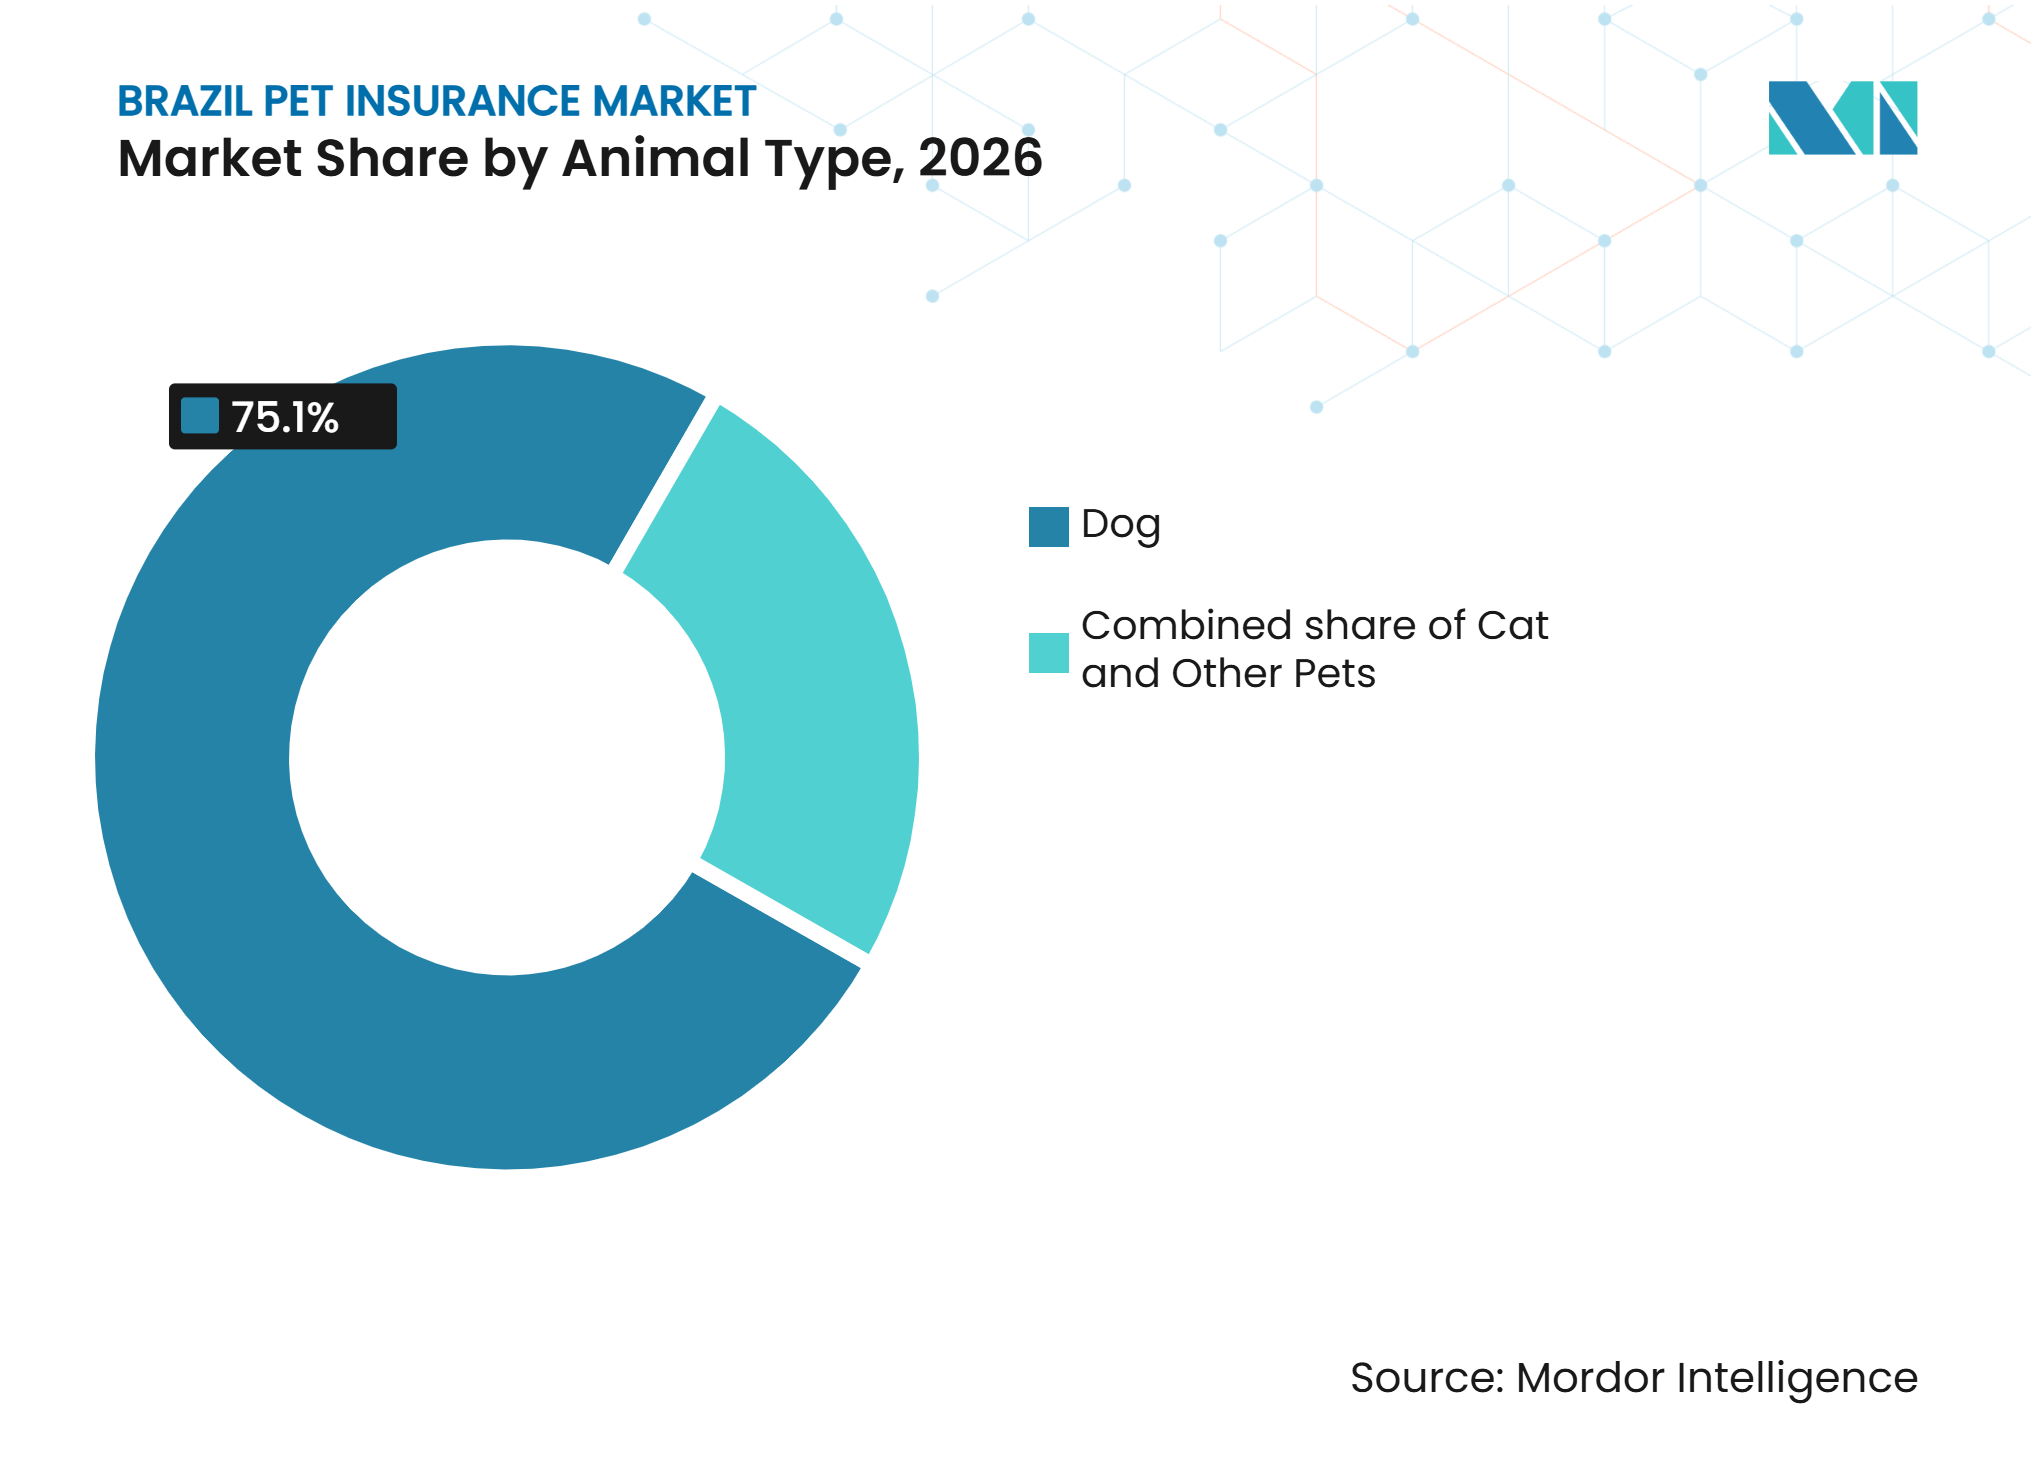
Por tipo de animal, os cães capturaram 75,1% da participação de mercado de seguros para animais de estimação no Brasil em 2026, enquanto os planos para gatos estão projetados para crescer a um CAGR de 15,5% até 2032.
-
Por canal de distribuição, o canal corretor/MGA-seguradora capturou 39,8% da participação de mercado de seguros para animais de estimação no Brasil em 2026, enquanto a distribuição digital direta está projetada para crescer a um CAGR de 14,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Tratamento Veterinário e Demanda por Proteção Financeira | +3.2% | Nacional, mais forte nas áreas metropolitanas de São Paulo, Rio de Janeiro e Belo Horizonte | Curto prazo (≤ 2 anos) |
| Humanização dos Pets e Maior Gasto com Saúde Animal | +2.7% | Nacional, com demanda por produtos premium concentrada ao longo do litoral Sudeste | Médio prazo (2-4 anos) |
| Grande População de Pets Ampliando a Base de Clientes Potenciais | +1.4% | Nacional, com crescimento se estendendo para cidades do Centro-Oeste e Nordeste | Longo prazo (≥ 4 anos) |
| Baixa Penetração de Proteção à Saúde e Potencial de Adoção Inexplorado | +2.0% | Nacional, com potencial de demanda em cidades secundárias e terciárias | Longo prazo (≥ 4 anos) |
| Expansão dos Canais de Distribuição Digital e por Afinidade | +2.3% | Nacional, liderado por São Paulo e áreas metropolitanas com foco digital | Curto prazo (≤ 2 anos) |
| Crescimento do Ecossistema de Serviços Veterinários e Adoção de Cuidados Preventivos | +1.6% | Nacional, especialmente em cidades de médio porte que adicionam clínicas especializadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Tratamento Veterinário e Demanda por Proteção Financeira
O aumento das despesas veterinárias está elevando a necessidade de proteção financeira entre os tutores de pets brasileiros. Uma pesquisa realizada em março de 2026 pelo Procon-JP de João Pessoa em 14 estabelecimentos veterinários constatou que a castração de uma cadela pesando até 5 kg custava entre BRL 370 (USD 67,2) e BRL 1.450 (USD 263,5), enquanto a castração de gatos machos variava de BRL 150 (USD 27,3) a BRL 1.300 (USD 236,3)[1]. Uma pesquisa Quaest de junho de 2024 constatou que 50% dos tutores de pets deixaram de realizar procedimentos veterinários por restrições financeiras, sendo que 64% dos tutores afetados vivenciaram essa situação mais de uma vez. Essas despesas estão aumentando o apelo de pagamentos mensais previsíveis e cobertura para consultas, diagnósticos, cirurgias e internações elegíveis, sustentando a demanda no mercado de seguro pet no Brasil.
Humanização dos Pets e Maior Gasto com Saúde Animal
A crescente integração dos pets nos domicílios brasileiros está incentivando maiores gastos com saúde animal e serviços preventivos. Um estudo da CVA Solutions de maio de 2026, envolvendo 4.000 tutores de pets, constatou que os domicílios destinavam em média 8% de seus orçamentos mensais aos pets, com gasto médio mensal atingindo BRL 690 (USD 125,4) para cães e BRL 574 (USD 104,3) para gatos[2]. Além disso, 33% dos entrevistados consideravam seus pets equivalentes a filhos, refletindo um vínculo emocional mais forte e disposição para gastar com o bem-estar animal. Esse comportamento também está criando oportunidades por meio de benefícios patrocinados por empregadores, com a Petlove reportando que mais de 300 empresas oferecem seu benefício corporativo de saúde pet. Seus planos de saúde de nível básico começam a partir de BRL 14,90 (USD 2,7) por mês. Tais arranjos ampliam a distribuição além da aquisição direta ao consumidor e incentivam a utilização recorrente de serviços de saúde.
Grande População de Pets Ampliando a Base de Clientes Potenciais
A substancial população de animais de companhia do Brasil fornece uma base de clientes potenciais significativa para provedores de saúde e seguro pet. De acordo com estimativas de 2026 divulgadas pela Associação Brasileira das Empresas do Mercado Pet (ABEMPET), o país tinha aproximadamente 166,8 milhões de animais de companhia, incluindo 62,5 milhões de cães e 33,3 milhões de gatos, representando aproximadamente 95,8 milhões de animais nas duas principais categorias de seguro pet[3]. Apesar dessa grande base de clientes potenciais, a proteção organizada à saúde permanece relativamente subpenetrada, especialmente entre domicílios sensíveis ao preço. Os provedores estão cada vez mais aproveitando plataformas digitais e redes veterinárias para ampliar seu alcance. Por exemplo, a Petlove reporta ter mais de 8.000 clínicas, laboratórios e especialistas em sua rede em todo o Brasil. Essa combinação de uma grande população de cães e gatos com uma infraestrutura veterinária em expansão cria oportunidades substanciais de longo prazo para o mercado de seguro pet no Brasil.
Baixa Penetração de Proteção à Saúde e Potencial de Adoção Inexplorado
A relativamente baixa adoção de proteção organizada à saúde pet representa uma oportunidade significativa para seguradoras e provedores de saúde veterinária no Brasil. Um estudo da CVA Solutions de maio de 2026 constatou que apenas 25% dos tutores de pets pesquisados assinavam um plano de saúde pet, em comparação com 21% em 2024, indicando melhora gradual, mas deixando espaço considerável para expansão. O estudo também constatou que 37% dos não assinantes consideravam os altos custos uma barreira, enquanto 67% estavam dispostos a pagar se as assinaturas mensais fossem precificadas a BRL 20 (USD 3,6). Os desenvolvimentos regulatórios também estão apoiando a inovação de produtos, com a segunda edição do Sandbox Regulatório da SUSEP listando Neo e Pet Seguros entre os participantes selecionados para seguro pet. Produtos acessíveis, adesão digital e parcerias veterinárias podem ajudar a converter tutores de pets não segurados em clientes e apoiar uma adoção mais ampla no mercado de seguro pet no Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo Conhecimento e Compreensão do Consumidor sobre Seguro Pet | -2.1% | Nacional, mais agudo no Nordeste e Norte | Médio prazo (2-4 anos) |
| Sensibilidade ao Preço e Restrições de Acessibilidade | -1.9% | Nacional, mais forte entre domicílios de menor renda no Nordeste e Centro-Oeste | Curto prazo (≤ 2 anos) |
| Fragmentação Regulatória e Ambiguidade na Classificação de Produtos | -1.2% | Nacional, com efeitos operacionais em estados com registros ativos de reclamações | Médio prazo (2-4 anos) |
| Disponibilidade Desigual de Rede Veterinária e Economia de Serviços | -0.8% | Cidades do interior, estados do Norte e Nordeste e municípios menores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Conhecimento e Compreensão do Consumidor sobre Seguro Pet
O mercado de saúde pet do Brasil enfrenta desafios de educação do consumidor porque os serviços de assinatura veterinária (planos de saúde pet) e os produtos de seguro pet regulamentados podem ser apresentados com terminologia semelhante, apesar das diferenças em cobertura contratual, reembolso e arranjos de sinistros. Essa distinção está se tornando cada vez mais importante à medida que o PL 631/2026, introduzido em 20 de fevereiro de 2026, propõe um marco regulatório para planos de assistência veterinária, incluindo autorização federal de operação, requisitos mínimos de cobertura e divulgações contratuais mais claras. A proposta original também estabelece um período máximo de espera de 24 horas para atendimento de emergência e restrições ao cancelamento unilateral e à exclusão de condições preexistentes declaradas. O relator da CMADS recomendou aprovação com substitutivo em agosto de 2026, e o período de emendas encerrou em 13 de outubro sem emendas adicionais; no entanto, a proposta foi retirada da pauta do comitê em 11 de novembro e permanece aguardando deliberação. Até que os requisitos regulatórios sejam esclarecidos e implementados, as diferenças nas estruturas de produtos e nos termos contratuais podem complicar a compreensão e a comparação pelo consumidor, limitando a confiança no mercado de seguro pet no Brasil.
Sensibilidade ao Preço e Restrições de Acessibilidade
A acessibilidade continua sendo uma restrição significativa à adoção de saúde pet no Brasil, especialmente entre domicílios de menor renda. Uma pesquisa Quaest de junho de 2024 constatou que 19% dos tutores de pets com renda de até dois salários mínimos nunca haviam levado seus animais a um veterinário, em comparação com apenas 4% entre domicílios com renda superior a cinco salários mínimos. Além disso, 50% dos tutores pesquisados deixaram de realizar procedimentos veterinários por restrições financeiras, evidenciando a lacuna entre as necessidades de saúde e a capacidade de gasto. Assinaturas de saúde veterinária de nível básico, como o plano da Porto Seguro a partir de BRL 19,90 (USD 3,6) por mês, oferecem um ponto de acesso de menor custo, embora os prêmios e a cobertura variem por provedor e região. No entanto, os pagamentos recorrentes podem permanecer difíceis para domicílios com renda irregular, criando desafios para a conversão e retenção de clientes. Essa sensibilidade ao preço exige que os provedores equilibrem prêmios acessíveis, cobertura adequada e gestão sustentável de sinistros, restringindo a expansão do mercado de seguro pet no Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice:
Planos de Acidentes Ancoram o Mercado Enquanto a Cobertura de Acidentes e Doenças se AceleraO segmento de acidentes e doenças representou uma participação de mercado estimada em 82,3% em 2026, sustentado por prêmios relativamente acessíveis, estruturas de cobertura mais simples e menores compromissos financeiros iniciais para os tutores de animais de estimação. Sua posição reflete o apelo da proteção de nível básico entre os consumidores que buscam cobertura contra despesas veterinárias inesperadas. O marco regulatório do Brasil, estabelecido pela Circular SUSEP nº 640/2021, reconhece formalmente o seguro para animais de companhia, incluindo animais mantidos para companhia e vida familiar. Também permite que as seguradoras ofereçam cobertura adicional para despesas veterinárias, exames, hospitalização e serviços relacionados.
A cobertura de acidentes e doenças está projetada para crescer a um CAGR de 16,8% de 2027 a 2032, impulsionada pela demanda por proteção contra doenças, consultas com especialistas, procedimentos diagnósticos e hospitalização. As seguradoras brasileiras já oferecem produtos que combinam benefícios relacionados a acidentes e doenças. O plano Pet Light atual da Porto Seguro cobre consultas, exames laboratoriais, vacinações e procedimentos ambulatoriais, incluindo atendimento de urgência e emergência. O Pet Plus estende a cobertura à hospitalização, com consultas com especialistas, exames de imagem e cirurgias cobertas sob condições específicas de internação. Esses produtos demonstram a disponibilidade de proteção veterinária mais ampla, embora a cobertura permaneça sujeita aos termos e limites do plano. A cobertura abrangente pode atrair domicílios de renda mais elevada que buscam proteção mais ampla, enquanto a acessibilidade e a gestão sustentável de sinistros continuam sendo importantes para a expansão do mercado.


Por Arquitetura de Cobertura:
Níveis de Entrada Retêm a Maior Base Enquanto as Coberturas Abrangentes Expandem Mais RapidamenteOs níveis de cobertura básico e de entrada responderam por uma participação de mercado estimada de 45,4% em 2026, refletindo a demanda por saúde veterinária acessível e despesas previsíveis com cuidados de rotina. Esses planos geralmente incluem consultas gerais, vacinas e exames laboratoriais básicos. O portfólio em níveis atual da Petlove inclui Leve, Tranquilo, Ideal, Essencial e Completo, com benefícios que se expandem em consultas, vacinas, exames laboratoriais, procedimentos clínicos e tratamentos mais avançados dependendo do plano selecionado. Os produtos de nível intermediário estendem os benefícios a consultas de emergência, diagnósticos adicionais e procedimentos clínicos selecionados, enquanto os planos abrangentes oferecem acesso mais amplo a cuidados especializados, cirurgia e internação.
A cobertura abrangente deve registrar o crescimento mais rápido, a um CAGR de 15,7% de 2027 a 2032, sustentada pela demanda por consultas com especialistas, cirurgias, internação e tratamentos veterinários de maior valor. Os planos em níveis da Petlove ilustram essa abordagem, com opções de nível básico focadas em cuidados de rotina e opções de nível superior que se estendem à internação e serviços especializados. A empresa reportou receita total do grupo de BRL 2,4 bilhões (USD 411 milhões) em 2025 e projetou crescimento de receita de 40% em 2026; esses são números consolidados da empresa, não receita gerada exclusivamente por seus planos de saúde pet. As estruturas de cobertura em níveis permitem que os provedores atendam a diferentes orçamentos domiciliares, ao mesmo tempo em que criam oportunidades para migrar clientes para uma proteção veterinária mais abrangente.
Por Tipo de Animal:
Cães Detêm a Maior Base Segurada Enquanto os Gatos Adicionam Impulso de CrescimentoOs cães responderam por uma participação estimada de 75,1% dos animais segurados em 2026, sustentados pela substancial população canina do Brasil. As estimativas de 2026 da ABEMPET situam a população de cães do país em aproximadamente 62,5 milhões, enquanto a população de gatos está em aproximadamente 33,3 milhões. A grande população canina oferece às seguradoras uma base de clientes potenciais substancial e oportunidades para desenvolver cobertura padronizada em diferentes raças e faixas etárias. Os gatos devem crescer a um CAGR de 15,5% de 2027 a 2032, sustentados pelo aumento da posse de felinos e oportunidades para introduzir produtos de saúde específicos para a espécie.
Produtos de saúde específicos para gatos também estão emergindo como uma oferta diferenciada no Brasil. A CatLife comercializa um plano de saúde nacional exclusivo para gatos, oferecendo consultas com especialistas e domiciliares, vacinas, exames laboratoriais, telemedicina e procedimentos cirúrgicos selecionados, sujeitos às condições do plano. Também anuncia descontos de até 40% para domicílios que inscrevem múltiplos gatos. Outros pets incluem aves ornamentais, répteis, equinos e pequenos mamíferos, embora essas categorias exijam redes veterinárias especializadas e cobertura mais personalizada. As estimativas de 2026 da ABEMPET identificam aproximadamente 44,3 milhões de aves ornamentais e 3,1 milhões de répteis e pequenos mamíferos no Brasil, destacando segmentos de clientes potenciais além de cães e gatos. A expansão de redes veterinárias e opções de cobertura específicas por espécie poderia criar oportunidades adicionais de diversificação.

Por Canal de Distribuição:
Corretores Lideram as Vendas Atuais Enquanto as Rotas Digital e por Afinidade Ganham TerrenoO canal corretor/MGA-seguradora respondeu por uma participação estimada de 39,8% em 2026, refletindo o papel dos intermediários na explicação dos termos da apólice, limites de cobertura e procedimentos de sinistros para compradores de primeira viagem. A distribuição digital direta deve crescer a um CAGR de 14,8% até 2032, sustentada pela adesão via aplicativo e parcerias que conectam a proteção pet a serviços de consumo existentes. Essas participações de canal e taxas de crescimento são mantidas como estimativas de mercado fornecidas; as fontes públicas revisadas não estabelecem de forma independente esses números específicos.
As parcerias ilustram a expansão da distribuição por afinidade e bancassurance. Em outubro de 2026, Chubb Brasil, Vivo e Petlove introduziram assistência veterinária como complemento ao seguro residencial distribuído pela Vivo, disponível pelo aplicativo da operadora e em aproximadamente 1.800 lojas. A oferta inclui consultas veterinárias gerais, visitas domiciliares, acompanhamentos clínicos e exames laboratoriais, sujeitos a copagamento. O Banco Inter oferece um plano de saúde pet digital em parceria com a Petlove por meio de seu Super App, enquanto o Itaú oferece planos por meio da Petlove e da APet (Amigoo). Os benefícios para empregadores são outra rota de distribuição em crescimento. A Petlove reportou que mais de 150 empresas ofereciam planos de saúde pet corporativos em 2025, juntamente com um aumento de 160% ano a ano na demanda pela oferta corporativa durante janeiro–maio de 2025. A empresa agora reporta atender mais de 300 clientes corporativos. Pet shops e clínicas veterinárias oferecem oportunidades adicionais de indicação e ponto de venda. No geral, a distribuição provavelmente continuará sendo uma combinação de assessoria liderada por corretores, adesão digital e parcerias incorporadas em ecossistemas de benefícios ao consumidor e ao funcionário.
Análise Geográfica
Sudeste do Brasil
O Sudeste do Brasil respondeu por 48,2% da população de pets do Brasil na distribuição regional reportada pela ABEMPET, tornando-o o maior mercado regional do país. A estimativa é baseada nos dados populacionais reportados em 2026 e não deve ser interpretada como uma participação de pets segurados. São Paulo e Rio de Janeiro se beneficiam de uma infraestrutura de serviços veterinários relativamente concentrada, apoiando o acesso a consultas com especialistas, diagnósticos e atendimento hospitalar. No entanto, os custos de consulta citados de BRL 450 e custos de cirurgia acima de BRL 5.000 não puderam ser verificados em uma fonte regional confiável e, portanto, foram excluídos. A rede da Petlove inclui mais de 7.000 parceiros credenciados em 400 cidades e 25 das 27 capitais estaduais do Brasil, fornecendo uma plataforma substancial de distribuição e serviços.
Os benefícios para empregadores apoiam ainda mais o ambiente de cobertura da região, especialmente dada a concentração de sedes corporativas e instituições financeiras nas principais cidades do Sudeste. A Petlove reportou um aumento de 160% na demanda por planos de saúde pet corporativos durante janeiro–maio de 2025, em comparação com o mesmo período de 2024, com mais de 150 empresas oferecendo o benefício na época. As parcerias com serviços digitais e financeiros oferecem oportunidades adicionais de distribuição, embora as afirmações específicas sobre Banco Inter, Itaú e Bradesco devam ser respaldadas por divulgações atuais de produtos antes de serem usadas como evidência de penetração no mercado regional. A concorrência, portanto, provavelmente se concentrará no design de benefícios, amplitude da rede e experiência do cliente, em vez de acesso geográfico básico.
Nordeste e Centro-Oeste do Brasil
O Nordeste e o Centro-Oeste combinam crescente posse urbana de pets com diferenças na acessibilidade domiciliar e disponibilidade de serviços veterinários. Uma pesquisa Quaest de 2024 constatou que 19% dos tutores de pets com renda de até dois salários mínimos nunca haviam levado seus pets a um veterinário. Esse é um achado nacional baseado em renda, não uma estatística regional específica do Nordeste ou de 2025. A mesma pesquisa constatou que 50% dos entrevistados haviam adiado procedimentos veterinários principalmente por restrições financeiras, destacando a acessibilidade como uma barreira ao acesso mais amplo à saúde pet.
Brasília, Goiânia e Campo Grande oferecem mercados potenciais de expansão à medida que os provedores estendem suas redes veterinárias além das principais cidades costeiras. No entanto, a disponibilidade de instalações especializadas e serviços de emergência varia por localização. A proposta de Agência Nacional de Saúde Veterinária (ANS da Veterinária) foi discutida no PetVet 2025 como um potencial marco para regulamentar planos de saúde animal, melhorar a supervisão sanitária e estabelecer padrões de mercado mais claros. A proposta ainda estava em desenvolvimento técnico e não havia sido estabelecida como autoridade regulatória. A telemedicina e as consultas veterinárias digitais podem apoiar a triagem e o acompanhamento em áreas com disponibilidade limitada de especialistas, embora não possam substituir exames presenciais, tratamento de emergência ou cirurgia. A adoção de seguros nessas regiões dependerá de prêmios acessíveis e da expansão de redes veterinárias confiáveis.
Sul, Norte e Interior do Brasil
Os estados do Sul, incluindo Paraná, Santa Catarina e Rio Grande do Sul, oferecem oportunidades de expansão por meio de redes veterinárias urbanas estabelecidas e demanda por saúde preventiva pet. A expansão da Petlove para Criciúma e Tubarão em agosto de 2026 ilustra a extensão dos serviços de planos de saúde pet além das capitais estaduais. O lançamento incluiu 18 parceiros credenciados, compreendendo duas clínicas 24 horas e três laboratórios, além de serviços veterinários domiciliares e especialistas em áreas como cardiologia, dermatologia, gastroenterologia, oncologia e oftalmologia. Isso demonstra como os provedores podem expandir a cobertura regional construindo parcerias locais em vez de depender exclusivamente dos principais centros metropolitanos.
O Norte e as áreas mais remotas do interior permanecem comparativamente difíceis de atender devido à menor densidade populacional e ao acesso desigual a instalações veterinárias. A Lei nº 15.425, promulgada em 3 de junho de 2026 e publicada em 8 de junho de 2026, alterou o Código Penal brasileiro para tornar o exercício ilegal da medicina veterinária um crime. Ela fortalece as disposições de responsabilidade profissional, mas não aborda diretamente a disponibilidade regional de serviços nem estabelece padrões mínimos de rede veterinária. A triagem digital, a telemedicina e o processamento automatizado de sinistros podem melhorar a acessibilidade dos serviços e a eficiência operacional onde uma rede física completa não é viável, mas não podem substituir o tratamento de emergência e especializado. No geral, a expansão regional dependerá de precificação adaptada localmente, parcerias com provedores veterinários credenciados e investimento em redes de serviços.
Cenário Competitivo
Concentração do Mercado
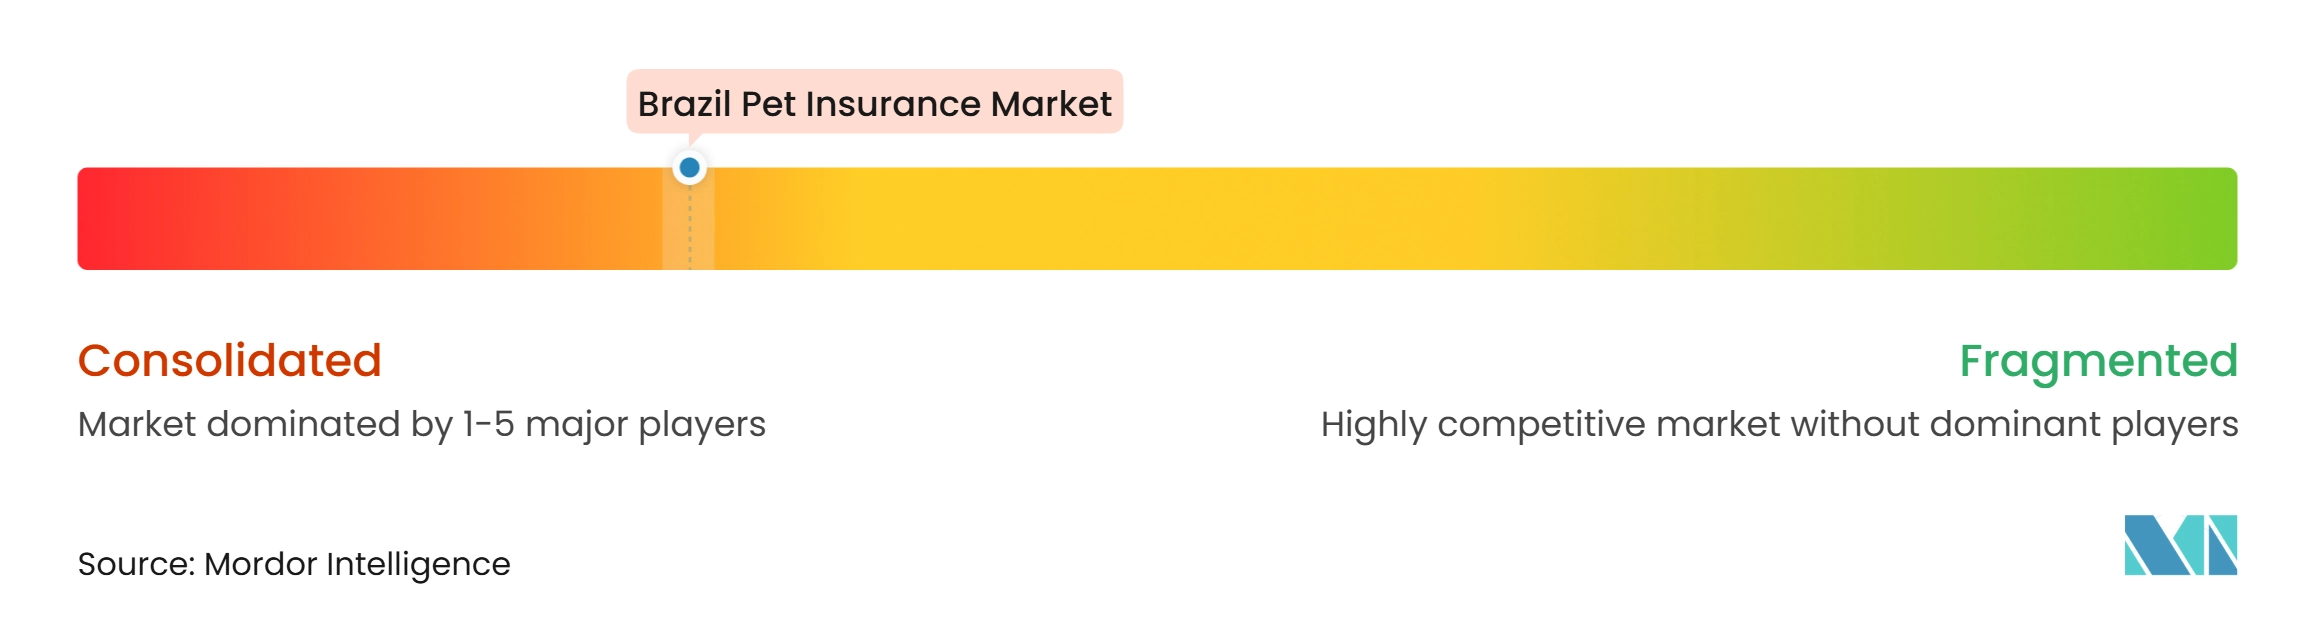
O mercado de seguro pet e planos de saúde veterinária do Brasil é caracterizado por um provedor líder ao lado de um grupo fragmentado de operadores especializados e ofertas de assistência respaldadas por seguradoras. A Petlove é um participante importante do mercado, com mais de 220.000 pets cobertos reportados em janeiro de 2026 e uma rede que se expandiu de mais de 7.000 parceiros em aproximadamente 400 cidades para mais de 8.000 clínicas, laboratórios e especialistas em sua plataforma atual. A empresa reportou receita total do grupo de BRL 2,4 bilhões (USD 411 milhões) em 2025. Outros operadores, incluindo APet Saúde e Meu Pet Club, competem por meio de cobertura em níveis, opções de reembolso, telemedicina e serviços veterinários especializados.
A distribuição digital, as parcerias estratégicas e a assistência incorporada estão moldando cada vez mais o posicionamento competitivo. Em setembro de 2025, APet Saúde, SUTHUB e Seguros SURA apresentaram o ZeroCode Brokers, uma plataforma de distribuição digital que oferece jornadas de vendas totalmente digitais e integração com mais de 50 seguradoras; o número de integração se refere ao ecossistema de seguros mais amplo da plataforma, e não ao portfólio individual de seguros da APet. Em outubro de 2026, Chubb Brasil, Vivo e Petlove introduziram uma parceria integrando a assistência veterinária da Petlove a uma oferta de seguro residencial distribuída pelo aplicativo e pelos canais de varejo da Vivo. A Bradesco Seguros também oferece assistência pet por meio de seu produto Residencial Pet, cobrindo cães e gatos com serviços como consultas veterinárias, teleorientação e assistência especializada. Essas ofertas representam uma combinação de planos de saúde veterinária, assistência vinculada a seguros e distribuição incorporada, em vez de um mercado de seguros único e homogêneo.
Os requisitos regulatórios e as diferenças na classificação de produtos influenciam a entrada no mercado e a concorrência. A Circular SUSEP nº 640/2021 aborda especificamente o seguro rural, incluindo seguro de rebanho e de animais. O marco do sandbox é estabelecido pela Resolução CNSP nº 381/2020 e pela Circular SUSEP nº 598/2020, posteriormente alterada pela Circular nº 636/2021. Os participantes elegíveis podem receber autorização temporária por até 36 meses, sujeita aos requisitos aplicáveis de capital, operacionais e específicos do produto. As seguradoras maiores se beneficiam de redes de distribuição estabelecidas e relacionamentos com clientes, enquanto os provedores especializados competem por meio de cobertura flexível, adesão digital, reembolso e parcerias de serviços veterinários. Existem oportunidades adicionais em planos patrocinados por empregadores, cobertura felina mais ampla e expansão geográfica, especialmente em regiões subatendidas.
Líderes do Setor de Seguro Pet no Brasil
-
Petlove
-
APet Saúde
-
Plamev Pet
-
Dog Life
-
Doutor Pet
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para Animais de Estimação no Brasil Empresas cobertas neste relatório
- Petlove Saúde
- APet Saúde
- Plamev Pet
- Life Pet Hub
- PlanVet
- Pet Health
- Pet Mais Vida
- WeVets
- Meu Pet Club
- Pet Veter
- Apaixonados Saúde Pet
Desenvolvimentos industriais recentes em Mercado de Seguros para Animais de Estimação no Brasil
- Novembro de 2026: A Hero Seguros anunciou uma parceria com o Meu Pet Club para lançar o Seguro Tutor Pet. O produto cobre as obrigações financeiras do tutor após morte, invalidez ou desemprego involuntário. As indenizações variam de BRL 6.000 (USD 1.000) a BRL 24.000 (USD 4.000) em 12 parcelas mensais. A Hero tem como meta 10.000 vidas seguradas em 12 meses, e a Sancor Seguros gerencia a subscrição.
- Agosto de 2026: O PL 631/2026 recebeu uma proposta de substitutivo favorável na CMADS, abordando autorização de operadoras, cobertura mínima, períodos de carência e restrições ao cancelamento. O período de emendas encerrou em 13 de outubro sem emendas adicionais.
- Junho de 2026: A Lei nº 15.425/2026 criminalizou o exercício não autorizado da medicina veterinária, fortalecendo a responsabilidade profissional e os requisitos de licenciamento nas redes de serviços veterinários.
- Dezembro de 2025: A Bradesco Seguros lançou seguro residencial com assistência de saúde pet para cães e gatos, inicialmente voltado para clientes de maior renda, com um plano de lançamento mais amplo no mercado.
Escopo do Relatório do Mercado de Seguro Pet no Brasil
Visão geral da segmentação
| Acidente e Doença |
| Abrangente / Vitalício |
| Outros Tipos de Apólice |
| Níveis básico / de entrada |
| Níveis intermediários |
| Coberturas abrangentes |
| Cão |
| Gato |
| Outros Pets (Aves, Exóticos, Equinos, etc.) |
| Digital direto |
| Corretor / MGA-seguradora |
| Bancassurance / venda cruzada composta |
| Outros canais |
| Por Tipo de Apólice | Acidente e Doença |
| Abrangente / Vitalício | |
| Outros Tipos de Apólice | |
| Por Arquitetura de Cobertura | Níveis básico / de entrada |
| Níveis intermediários | |
| Coberturas abrangentes | |
| Por Tipo de Animal | Cão |
| Gato | |
| Outros Pets (Aves, Exóticos, Equinos, etc.) | |
| Por Canal de Distribuição | Digital direto |
| Corretor / MGA-seguradora | |
| Bancassurance / venda cruzada composta | |
| Outros canais |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o seguro pet no Brasil?
O mercado de seguro pet no Brasil deve crescer a um CAGR de 12,8% de 2027 a 2032, passando de 292,6 milhões de USD em 2026 para 598,5 milhões de USD até 2032.
Qual tipo de apólice tem a maior participação no Brasil?
O segmento de acidentes e doenças liderou com 82,3% de participação em 2026 por oferecer subscrição mais simples e preços mensais mais baixos.
Qual categoria de pet está crescendo mais rapidamente nos planos de seguro brasileiros?
Os planos para gatos devem expandir a um CAGR de 15,5% até 2032, sustentados pelos padrões de posse urbana e pelo comportamento de compra digital.
Como os planos de seguro pet são distribuídos no Brasil?
Os corretores lideram com 39,8% de participação, enquanto a distribuição digital direta deve crescer a um CAGR de 14,8% até 2032.
O que está limitando a adoção de proteção pet no Brasil?
O baixo entendimento do produto, os limites de acessibilidade domiciliar, as redes veterinárias desiguais e as diferentes regras para seguros e planos de serviços limitam a adoção.
Qual região tem a base mais forte para a adoção de seguro pet no Brasil?
O Sudeste do Brasil respondeu por 48,2% da população de pets do país em 2026 e possui a infraestrutura veterinária especializada e de distribuição mais densa.