
Tamaño y Participación del Mercado de Seguros para Mascotas en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
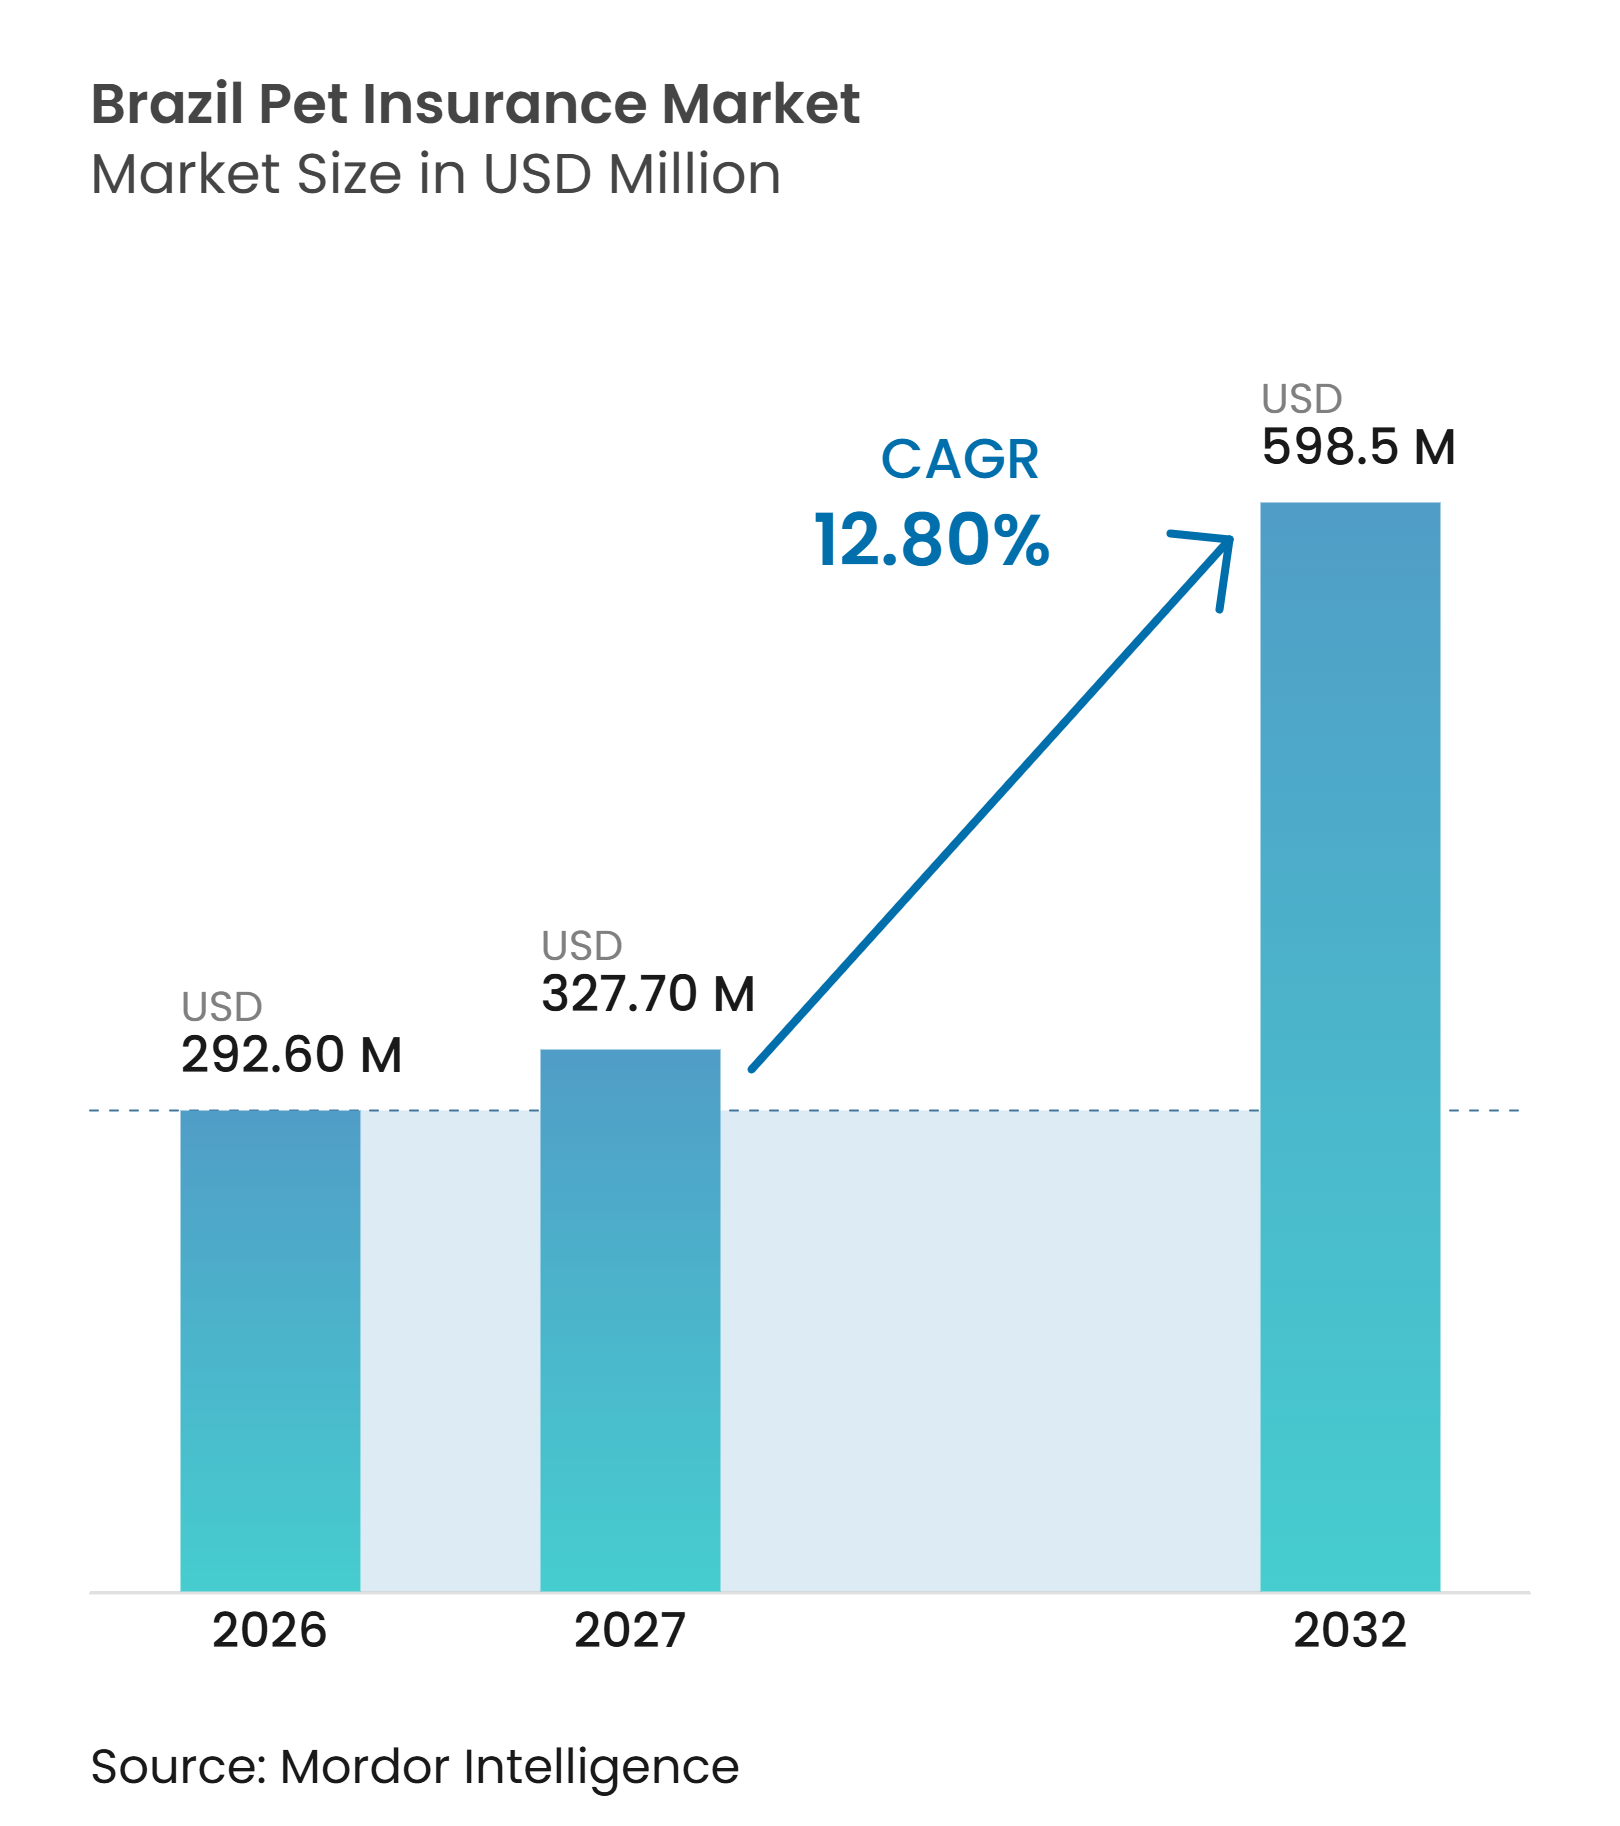
| Tamaño del mercado en el año base (2026) | 292.60 Millones de dólares |
| Tamaño del Mercado (2027) | 327.70 Millones de dólares |
| Tamaño del Mercado (2032) | 598.5 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Mascotas en Brasil por Mordor Intelligence
El tamaño del Mercado de Seguros para Mascotas en Brasil proyecta expandirse desde 292,60 millones de USD en 2026 y 327,70 millones de USD en 2027 hasta 598,5 millones de USD para 2032, registrando una CAGR del 12,80% entre 2027 y 2032.
Brasil contaba con 166,8 millones de mascotas en 2026, lo que sitúa una amplia base de animales de compañía detrás de la todavía limitada adopción de seguros en el mercado. El aumento de los gastos de tratamiento está haciendo que la protección financiera sea más relevante para los hogares que ya destinan una parte significativa de sus ingresos a sus mascotas. La distribución integrada a través de bancos, aseguradoras, operadores de telecomunicaciones y empleadores puede reducir los costos de adquisición y disminuir la dependencia de la comprensión del consumidor sobre los términos de cobertura. El mercado de seguros para mascotas en Brasil también está determinado por la distinción entre los seguros regulados y los planes de asistencia veterinaria, lo que sigue siendo fundamental para el diseño de productos y la protección del consumidor.
Conclusiones Clave del Informe
-
Por tipo de póliza, el segmento de accidente e enfermedad capturó el 82,3% de la cuota del mercado de seguros para mascotas en Brasil en 2026, mientras que se proyecta que la cobertura de accidente e enfermedad crezca a una CAGR del 16,8% hasta 2032.
-
Por arquitectura de cobertura, los niveles básicos y de entrada capturaron el 45,4% de la cuota del mercado de seguros para mascotas en Brasil en 2026, mientras que se proyecta que los límites integrales crezcan a una CAGR del 15,7% hasta 2032.
-
Por tipo de animal, los perros capturaron el 75,1% de la cuota del mercado de seguros para mascotas en Brasil en 2026, mientras que se proyecta que los planes para gatos crezcan a una CAGR del 15,5% hasta 2032.
-
Por canal de distribución, el canal de corredor/MGA-aseguradora capturó el 39,8% de la cuota del mercado de seguros para mascotas en Brasil en 2026, mientras que se proyecta que la distribución digital directa crezca a una CAGR del 14,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Tratamiento Veterinario y Demanda de Protección Financiera | +3.2% | Nacional, más fuerte en las áreas metropolitanas de São Paulo, Río de Janeiro y Belo Horizonte | Corto plazo (≤ 2 años) |
| Humanización de las Mascotas y Mayor Gasto en Atención Médica Animal | +2.7% | Nacional, con demanda premium concentrada a lo largo de la costa sureste | Mediano plazo (2-4 años) |
| Gran Población de Mascotas que Amplía la Base de Clientes Potenciales | +1.4% | Nacional, con crecimiento extendiéndose hacia ciudades del Centro-Oeste y Nordeste | Largo plazo (≥ 4 años) |
| Baja Penetración de la Protección Sanitaria y Potencial de Adopción sin Explotar | +2.0% | Nacional, con potencial de demanda en ciudades secundarias y terciarias | Largo plazo (≥ 4 años) |
| Expansión de los Canales de Distribución Digital y por Afinidad | +2.3% | Nacional, liderado por São Paulo y áreas metropolitanas con enfoque digital | Corto plazo (≤ 2 años) |
| Crecimiento del Ecosistema de Servicios Veterinarios y Adopción de Atención Preventiva | +1.6% | Nacional, especialmente en ciudades de nivel medio que incorporan clínicas especializadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Tratamiento Veterinario y Demanda de Protección Financiera
El aumento de los gastos veterinarios está incrementando la necesidad de protección financiera entre los dueños de mascotas brasileños. Una encuesta realizada en marzo de 2026 por el Procon-JP de João Pessoa en 14 establecimientos veterinarios encontró que la esterilización de una perra de hasta 5 kg costaba entre BRL 370 (USD 67,2) y BRL 1.450 (USD 263,5), mientras que la castración de gatos machos oscilaba entre BRL 150 (USD 27,3) y BRL 1.300 (USD 236,3)[1]. Una encuesta de Quaest de junio de 2024 encontró que el 50% de los dueños de mascotas había renunciado a procedimientos veterinarios por limitaciones financieras, y el 64% de los propietarios afectados experimentó esto más de una vez. Estos gastos están aumentando el atractivo de los pagos mensuales predecibles y la cobertura para consultas, diagnósticos, cirugías y hospitalización elegibles, impulsando la demanda en el mercado de seguros para mascotas en Brasil.
Humanización de las Mascotas y Mayor Gasto en Atención Médica Animal
La creciente integración de las mascotas en los hogares brasileños está fomentando un mayor gasto en atención médica animal y servicios preventivos. Un estudio de CVA Solutions de mayo de 2026 que involucró a 4.000 dueños de mascotas encontró que los hogares destinaban en promedio el 8% de sus presupuestos mensuales a las mascotas, con un gasto mensual promedio de BRL 690 (USD 125,4) para perros y BRL 574 (USD 104,3) para gatos[2]. Además, el 33% de los encuestados consideraba a sus mascotas equivalentes a hijos, lo que refleja un mayor vínculo emocional y disposición a gastar en el bienestar animal. Este comportamiento también está creando oportunidades a través de beneficios patrocinados por empleadores, con Petlove reportando que más de 300 empresas ofrecen su beneficio corporativo de atención médica para mascotas. Sus planes de atención médica de nivel básico comienzan en BRL 14,90 (USD 2,7) por mes. Estos acuerdos amplían la distribución más allá de la adquisición directa de consumidores y fomentan la utilización recurrente de la atención médica.
Gran Población de Mascotas que Amplía la Base de Clientes Potenciales
La sustancial población de animales de compañía de Brasil proporciona una base de clientes potenciales significativa para los proveedores de atención médica y seguros para mascotas. Según estimaciones de 2026 reportadas por la Asociación Brasileña de Empresas del Sector de Mascotas (ABEMPET), el país contaba con aproximadamente 166,8 millones de animales de compañía, incluidos 62,5 millones de perros y 33,3 millones de gatos, lo que representa aproximadamente 95,8 millones de animales en las dos principales categorías de seguros para mascotas[3]. A pesar de esta gran base de clientes potenciales, la protección sanitaria organizada sigue siendo relativamente poco penetrada, especialmente entre los hogares sensibles al precio. Los proveedores están aprovechando cada vez más las plataformas digitales y las redes veterinarias para ampliar su alcance. Por ejemplo, Petlove reporta tener más de 8.000 clínicas, laboratorios y especialistas en su red en todo Brasil. Esta combinación de una gran población de perros y gatos y una infraestructura veterinaria en expansión crea oportunidades sustanciales a largo plazo para el mercado de seguros para mascotas en Brasil.
Baja Penetración de la Protección Sanitaria y Potencial de Adopción sin Explotar
La relativamente baja adopción de la protección sanitaria organizada para mascotas representa una oportunidad significativa para las aseguradoras y los proveedores de atención médica veterinaria en Brasil. Un estudio de CVA Solutions de mayo de 2026 encontró que solo el 25% de los dueños de mascotas encuestados estaba suscrito a un plan de salud para mascotas, en comparación con el 21% en 2024, lo que indica una mejora gradual aunque con un margen considerable para la expansión. El estudio también encontró que el 37% de los no suscriptores consideraba que los altos costos eran una barrera, mientras que el 67% estaba dispuesto a pagar si las suscripciones mensuales tuvieran un precio de BRL 20 (USD 3,6). Los desarrollos regulatorios también están apoyando la innovación de productos, con la segunda edición del Sandbox Regulatorio de SUSEP que incluye a Neo y Pet Seguros entre los participantes seleccionados para seguros de mascotas. Los productos asequibles, la inscripción digital y las alianzas veterinarias pueden ayudar a convertir a los dueños de mascotas no asegurados en clientes y apoyar una adopción más amplia en el mercado de seguros para mascotas en Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Conciencia y Comprensión del Consumidor sobre los Seguros para Mascotas | -2.1% | Nacional, más agudo en el Nordeste y Norte | Mediano plazo (2-4 años) |
| Sensibilidad al Precio y Limitaciones de Asequibilidad | -1.9% | Nacional, más fuerte entre los hogares de menores ingresos en el Nordeste y Centro-Oeste | Corto plazo (≤ 2 años) |
| Fragmentación Regulatoria y Ambigüedad en la Clasificación de Productos | -1.2% | Nacional, con efectos operativos en estados con registros activos de reclamaciones | Mediano plazo (2-4 años) |
| Disponibilidad Desigual de Redes Veterinarias y Economía de Servicios | -0.8% | Ciudades del interior, estados del Norte y Nordeste, y municipios más pequeños | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja Conciencia y Comprensión del Consumidor sobre los Seguros para Mascotas
El mercado de atención médica para mascotas en Brasil enfrenta desafíos de educación al consumidor porque los servicios de suscripción veterinaria (planos de saúde pet) y los productos de seguros para mascotas regulados pueden presentarse utilizando terminología similar, a pesar de las diferencias en cobertura contractual, reembolso y acuerdos de reclamaciones. Esta distinción es cada vez más importante a medida que el PL 631/2026, introducido el 20 de febrero de 2026, propone un marco regulatorio para los planes de asistencia veterinaria, incluida la autorización federal de operación, requisitos mínimos de cobertura y divulgaciones contractuales más claras. La propuesta original también establece un período máximo de espera de 24 horas para la atención de emergencia y restricciones a la cancelación unilateral y exclusión de condiciones preexistentes declaradas. El ponente de la CMADS recomendó la aprobación con un sustituto en agosto de 2026, y el período de enmiendas cerró el 13 de octubre sin enmiendas adicionales; sin embargo, la propuesta fue retirada del orden del día del comité el 11 de noviembre y permanece a la espera de deliberación. Hasta que los requisitos regulatorios sean aclarados e implementados, las diferencias en las estructuras de los productos y los términos contractuales pueden complicar la comprensión y comparación por parte del consumidor, limitando la confianza en el mercado de seguros para mascotas en Brasil.
Sensibilidad al Precio y Limitaciones de Asequibilidad
La asequibilidad sigue siendo una restricción significativa para la adopción de la atención médica para mascotas en Brasil, especialmente entre los hogares de menores ingresos. Una encuesta de Quaest de junio de 2024 encontró que el 19% de los dueños de mascotas que ganaban hasta dos salarios mínimos nunca habían llevado a sus animales al veterinario, en comparación con solo el 4% entre los hogares que ganaban más de cinco salarios mínimos. Además, el 50% de los propietarios encuestados había renunciado a procedimientos veterinarios por limitaciones financieras, lo que pone de relieve la brecha entre las necesidades de atención médica y la capacidad de gasto. Las suscripciones de atención médica veterinaria de nivel básico, como el plan de Porto Seguro que comienza en BRL 19,90 (USD 3,6) por mes, proporcionan un punto de acceso de menor costo, aunque las primas y la cobertura varían según el proveedor y la región. Sin embargo, los pagos recurrentes pueden seguir siendo difíciles para los hogares con ingresos irregulares, lo que crea desafíos para la conversión y retención de clientes. Esta sensibilidad al precio requiere que los proveedores equilibren primas asequibles, cobertura adecuada y una gestión sostenible de reclamaciones, lo que limita la expansión del mercado de seguros para mascotas en Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza:
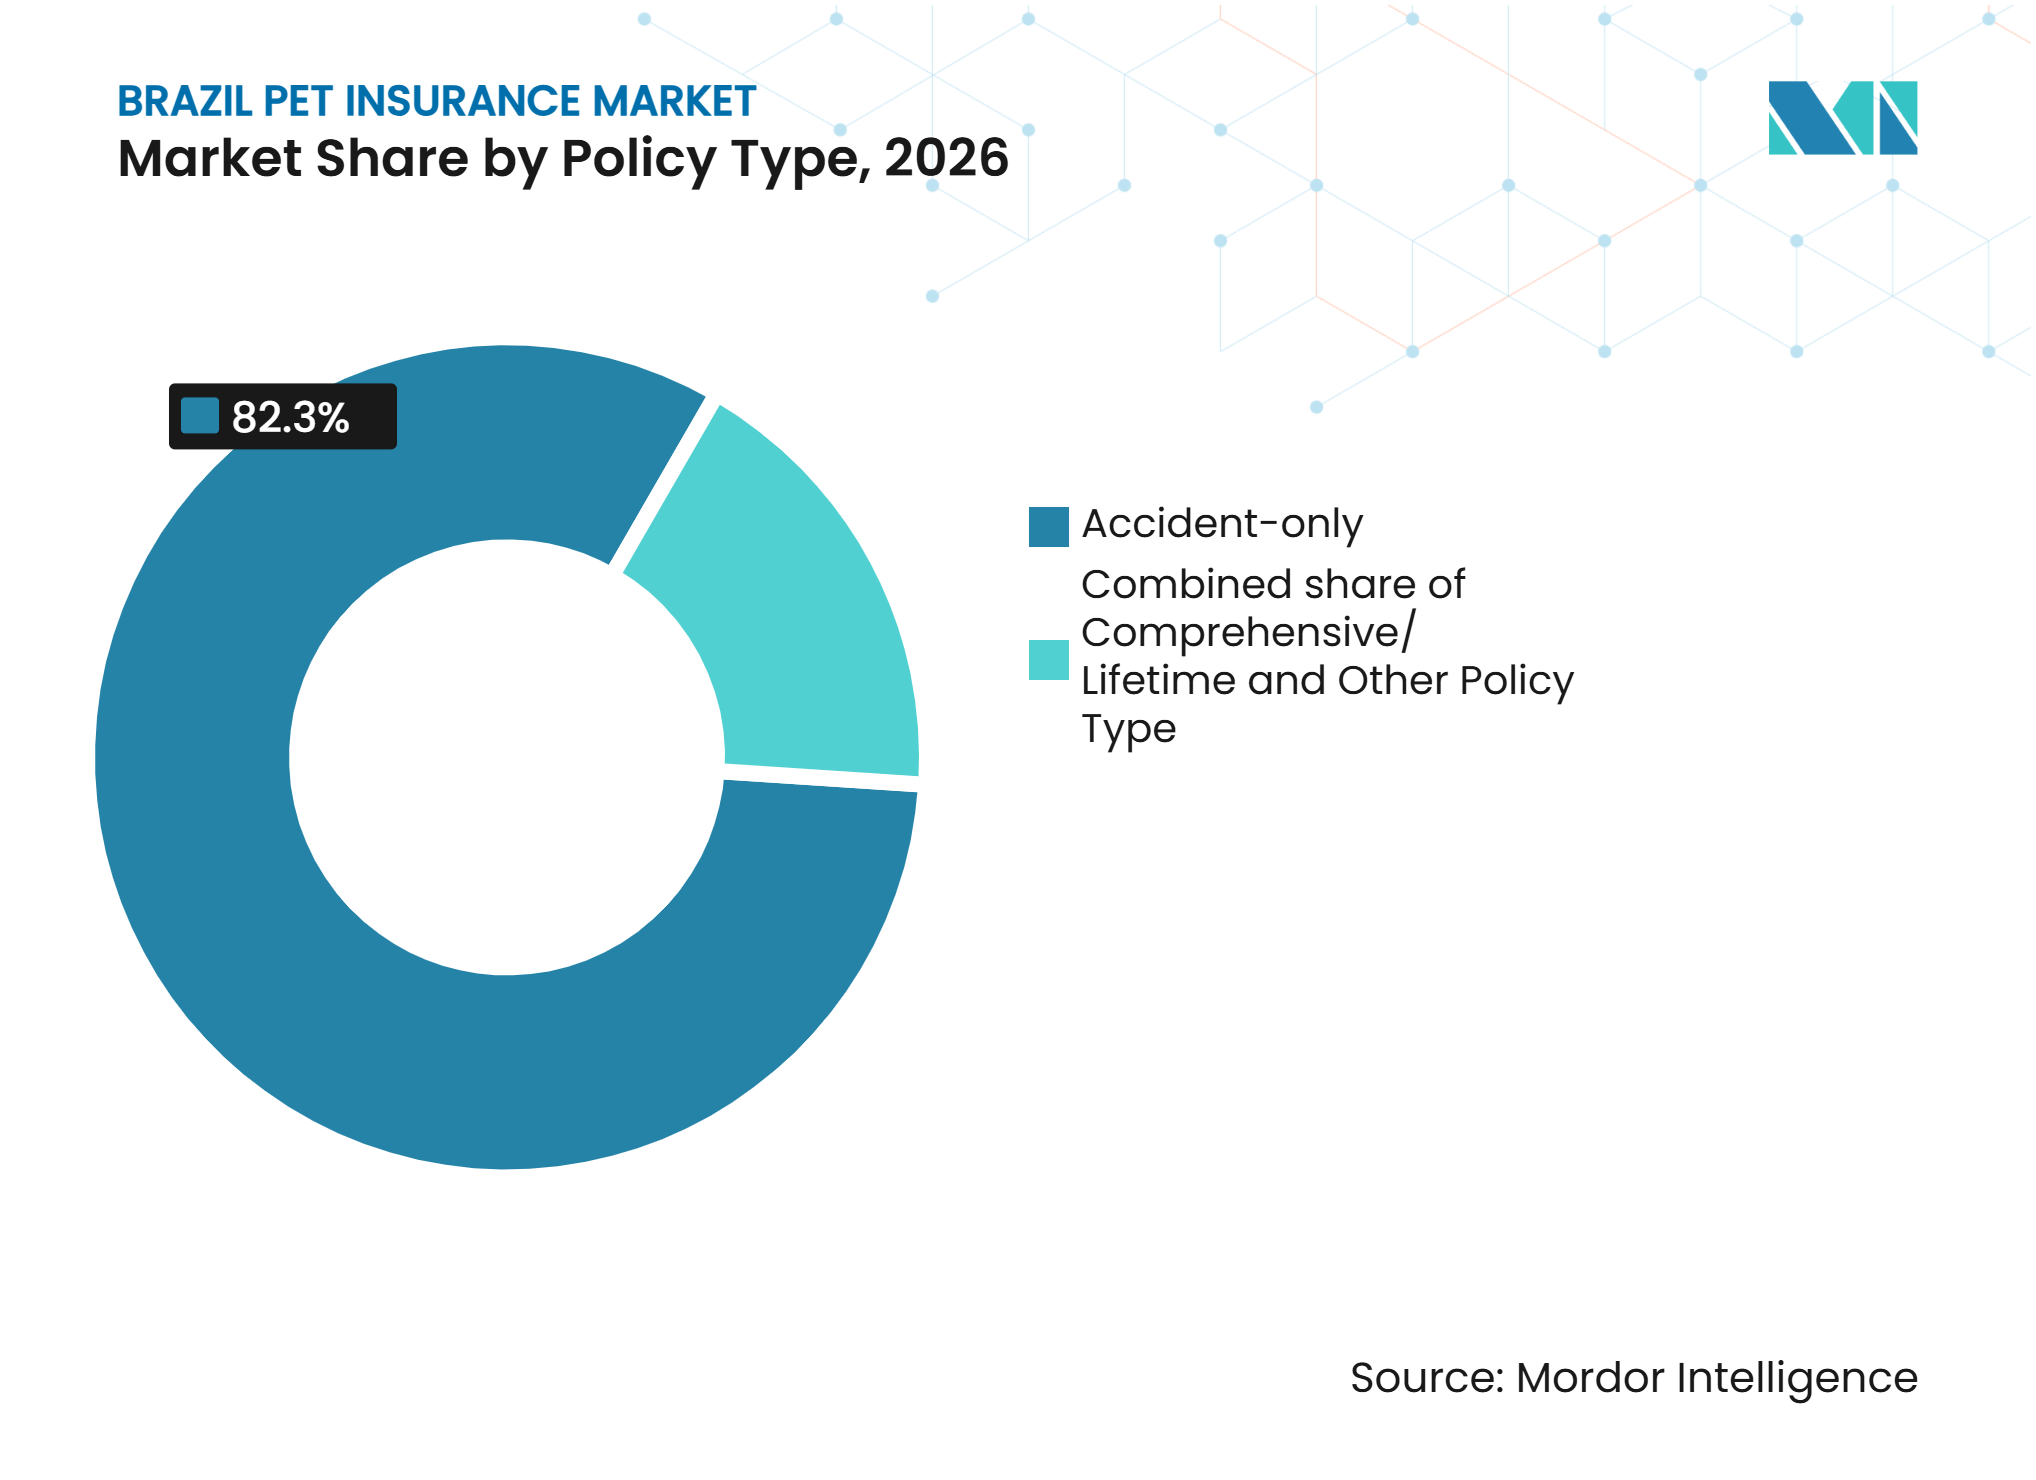
Los Planes de Accidente Anclan el Mercado Mientras la Cobertura de Accidente e Enfermedad se AceleraEl segmento de accidente e enfermedad representó una cuota de mercado estimada del 82,3% en 2026, respaldado por primas relativamente asequibles, estructuras de cobertura más simples y menores compromisos financieros iniciales para los dueños de mascotas. Su posición refleja el atractivo de la protección de nivel básico entre los consumidores que buscan cobertura frente a gastos veterinarios imprevistos. El marco regulatorio de Brasil bajo la Circular SUSEP N.° 640/2021 reconoce formalmente el seguro para animales de compañía, incluidos los animales mantenidos para compañía y vida familiar. También permite a las aseguradoras ofrecer cobertura adicional para gastos veterinarios, exámenes, hospitalización y servicios relacionados.
Se proyecta que la cobertura de accidente e enfermedad crezca a una CAGR del 16,8% de 2027 a 2032, impulsada por la demanda de protección frente a enfermedades, consultas con especialistas, procedimientos diagnósticos y hospitalización. Las aseguradoras brasileñas ya ofrecen productos que combinan beneficios relacionados con accidentes y enfermedades. El plan Pet Light actual de Porto Seguro cubre consultas, exámenes de laboratorio, vacunaciones y procedimientos ambulatorios, incluida la atención urgente y de emergencia. Pet Plus amplía la cobertura a la hospitalización, con consultas con especialistas, imágenes diagnósticas y cirugías cubiertas bajo condiciones de internación especificadas. Estos productos demuestran la disponibilidad de una protección veterinaria más amplia, aunque la cobertura sigue sujeta a los términos y límites del plan. La cobertura integral puede atraer a hogares de mayores ingresos que buscan una protección más amplia, mientras que la asequibilidad y la gestión sostenible de siniestros siguen siendo importantes para la expansión del mercado.


Por Arquitectura de Cobertura:
Los Niveles de Entrada Retienen la Mayor Base Mientras los Topes Integrales se Expanden Más RápidoLos niveles de cobertura básicos y de entrada representaron una participación de mercado estimada del 45,4% en 2026, lo que refleja la demanda de atención médica veterinaria asequible y gastos predecibles de atención rutinaria. Estos planes generalmente incluyen consultas generales, vacunaciones y exámenes de laboratorio básicos. La cartera actual por niveles de Petlove incluye Leve, Tranquilo, Ideal, Essencial y Completo, con beneficios que se amplían en consultas, vacunaciones, pruebas de laboratorio, procedimientos clínicos y tratamientos más avanzados según el plan seleccionado. Los productos de nivel medio extienden los beneficios a consultas de emergencia, diagnósticos adicionales y procedimientos clínicos seleccionados, mientras que los planes integrales ofrecen un acceso más amplio a atención especializada, cirugía y hospitalización.
Se proyecta que la cobertura integral registre el crecimiento más rápido, a una CAGR del 15,7% de 2027 a 2032, respaldada por la demanda de consultas con especialistas, cirugías, hospitalización y tratamientos veterinarios de mayor valor. Los planes por niveles de Petlove ilustran este enfoque, con opciones de nivel básico centradas en la atención rutinaria y opciones de nivel superior que se extienden a la hospitalización y los servicios especializados. La empresa reportó ingresos totales del grupo de BRL 2,4 mil millones en 2025 y proyectó un crecimiento de ingresos del 40% en 2026; estas son cifras de toda la empresa, no ingresos generados únicamente por sus planes de salud para mascotas. Las estructuras de cobertura por niveles permiten a los proveedores atender diferentes presupuestos familiares mientras crean oportunidades para actualizar a los clientes hacia una protección veterinaria más integral.
Por Tipo de Animal:
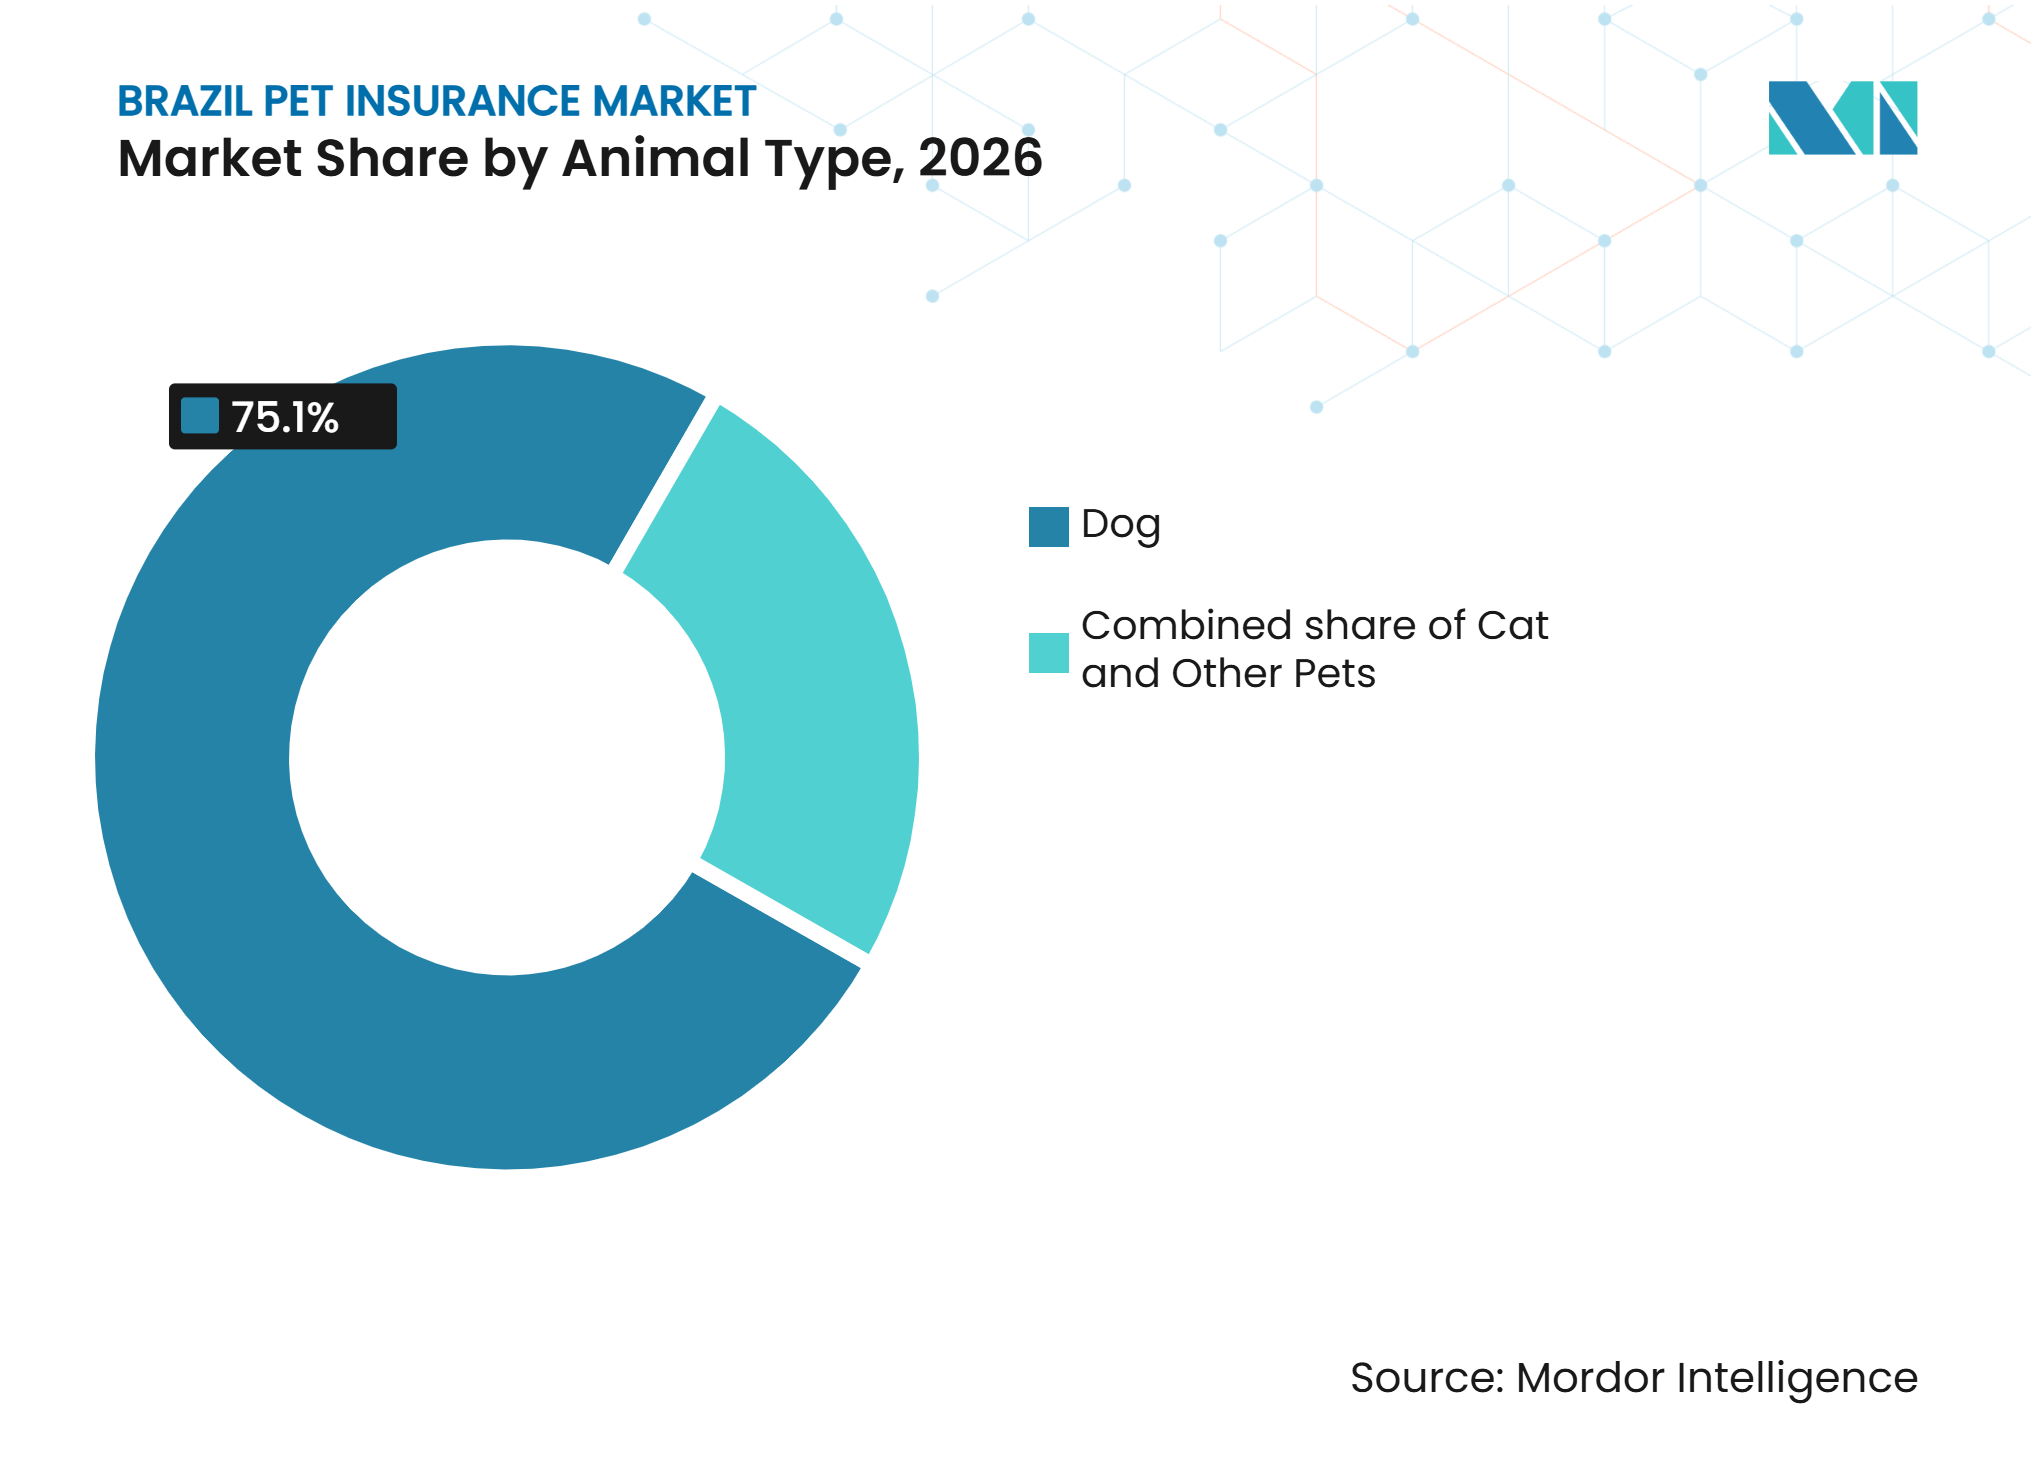
Los Perros Tienen la Mayor Base Asegurada Mientras los Gatos Añaden Impulso de CrecimientoLos perros representaron una participación estimada del 75,1% de los animales asegurados en 2026, respaldados por la sustancial población canina de Brasil. Las estimaciones de ABEMPET para 2026 sitúan la población canina del país en aproximadamente 62,5 millones, mientras que la población felina se sitúa en aproximadamente 33,3 millones. La gran población canina proporciona a las aseguradoras una base de clientes potenciales sustancial y oportunidades para desarrollar cobertura estandarizada en diferentes razas y grupos de edad. Se proyecta que los gatos crezcan a una CAGR del 15,5% de 2027 a 2032, respaldados por el aumento de la tenencia de felinos y las oportunidades de introducir productos de atención médica específicos para la especie.
Los productos de atención médica específicos para gatos también están surgiendo como una oferta diferenciada en Brasil. CatLife comercializa un plan de salud a nivel nacional exclusivamente para gatos, que ofrece consultas con especialistas y a domicilio, vacunaciones, exámenes de laboratorio, telemedicina y procedimientos quirúrgicos seleccionados, sujetos a las condiciones del plan. También anuncia descuentos de hasta el 40% para hogares que inscriban a varios gatos. Otras mascotas incluyen aves ornamentales, reptiles, équidos y pequeños mamíferos, aunque estas categorías requieren redes veterinarias especializadas y una cobertura más personalizada. Las estimaciones de ABEMPET para 2026 identifican aproximadamente 44,3 millones de aves ornamentales y 3,1 millones de reptiles y pequeños mamíferos en Brasil, lo que destaca segmentos de clientes potenciales más allá de los perros y gatos. La expansión de las redes veterinarias y las opciones de cobertura específicas para cada especie podría crear nuevas oportunidades de diversificación.

Por Canal de Distribución:
Los Corredores Lideran las Ventas Actuales Mientras las Rutas Digitales y por Afinidad Ganan TerrenoEl canal corredor/MGA-aseguradora representó una participación estimada del 39,8% en 2026, lo que refleja el papel de los intermediarios en la explicación de los términos de la póliza, los límites de cobertura y los procedimientos de reclamaciones a los compradores por primera vez. Se proyecta que la distribución digital directa crezca a una CAGR del 14,8% hasta 2032, respaldada por la inscripción a través de aplicaciones y las alianzas que conectan la protección de mascotas con los servicios al consumidor existentes. Estas participaciones de canal y tasas de crecimiento se mantienen como estimaciones de mercado suministradas; las fuentes públicas revisadas no establecen de forma independiente estas cifras específicas.
Las alianzas ilustran la expansión de la distribución por afinidad y bancaseguros. En octubre de 2026, Chubb Brasil, Vivo y Petlove introdujeron la asistencia veterinaria como complemento al seguro residencial distribuido por Vivo, disponible a través de la aplicación del operador y aproximadamente 1.800 tiendas. La oferta incluye consultas veterinarias generales, visitas a domicilio, seguimientos clínicos y pruebas de laboratorio, sujetos a copago. Banco Inter ofrece un plan de salud digital para mascotas en alianza con Petlove a través de su Super App, mientras que Itaú ofrece planes a través de Petlove y APet (Amigoo). Los beneficios para empleados son otra ruta de distribución en crecimiento. Petlove reportó que más de 150 empresas ofrecían planes corporativos de salud para mascotas en 2025, junto con un aumento interanual del 160% en la demanda de la oferta corporativa durante enero–mayo de 2025. La empresa ahora reporta atender a más de 300 clientes corporativos. Las tiendas de mascotas y las clínicas veterinarias proporcionan oportunidades adicionales de referencia y punto de venta. En general, la distribución probablemente seguirá siendo una combinación de asesoramiento liderado por corredores, inscripción digital y alianzas integradas en ecosistemas de beneficios para consumidores y empleados.
Análisis Geográfico
Sureste de Brasil
El Sureste de Brasil representó el 48,2% de la población de mascotas de Brasil en la distribución regional reportada por ABEMPET, lo que lo convierte en el mayor mercado regional del país. La estimación se basa en los datos de población reportados en 2026 y no debe interpretarse como una participación de mascotas aseguradas. São Paulo y Río de Janeiro se benefician de una infraestructura de servicios veterinarios relativamente concentrada, que apoya el acceso a consultas con especialistas, diagnósticos y atención hospitalaria. Sin embargo, los costos de consulta citados de BRL 450 y los costos de cirugía superiores a BRL 5.000 no pudieron verificarse con una fuente regional confiable y, por lo tanto, han sido excluidos. La red de Petlove incluye más de 7.000 socios acreditados en 400 ciudades y 25 de las 27 capitales estatales de Brasil, lo que proporciona una plataforma sustancial de distribución y servicios.
Los beneficios para empleadores apoyan aún más el entorno de cobertura de la región, especialmente dada la concentración de sedes corporativas e instituciones financieras en las principales ciudades del Sureste. Petlove reportó un aumento del 160% en la demanda de planes corporativos de salud para mascotas durante enero–mayo de 2025, en comparación con el mismo período de 2024, con más de 150 empresas ofreciendo el beneficio en ese momento. Las alianzas de servicios digitales y financieros proporcionan oportunidades de distribución adicionales, aunque las afirmaciones específicas sobre Banco Inter, Itaú y Bradesco deben estar respaldadas por divulgaciones de productos actuales antes de utilizarse como evidencia de penetración del mercado regional. Por lo tanto, es probable que la competencia se centre en el diseño de beneficios, la amplitud de la red y la experiencia del cliente, en lugar del acceso geográfico básico.
Nordeste y Centro-Oeste de Brasil
El Nordeste y el Centro-Oeste combinan una creciente tenencia urbana de mascotas con diferencias en la asequibilidad de los hogares y la disponibilidad de servicios veterinarios. Una encuesta de Quaest de 2024 encontró que el 19% de los dueños de mascotas que ganaban hasta dos salarios mínimos nunca habían llevado a sus mascotas al veterinario. Este es un hallazgo nacional basado en ingresos, no una estadística regional específica del Nordeste ni de 2025. La misma encuesta encontró que el 50% de los encuestados había pospuesto procedimientos veterinarios principalmente por limitaciones financieras, lo que pone de relieve la asequibilidad como una barrera para un acceso más amplio a la atención médica para mascotas.
Brasilia, Goiânia y Campo Grande ofrecen mercados de expansión potenciales a medida que los proveedores extienden sus redes veterinarias más allá de las principales ciudades costeras. Sin embargo, la disponibilidad de instalaciones especializadas y servicios de emergencia varía según la ubicación. La propuesta de Agencia Nacional de Salud Veterinaria (ANS da Veterinária) fue discutida en PetVet 2025 como un posible marco para regular los planes de salud animal, mejorar la supervisión sanitaria y establecer estándares de mercado más claros. La propuesta aún estaba en desarrollo técnico y no había sido establecida como autoridad regulatoria. La telemedicina y las consultas veterinarias digitales pueden apoyar el triaje y el seguimiento en áreas con disponibilidad limitada de especialistas, aunque no pueden reemplazar los exámenes presenciales, el tratamiento de emergencia o la cirugía. La adopción de seguros en estas regiones dependerá de primas asequibles y de la expansión de redes veterinarias confiables.
Sur, Norte e Interior de Brasil
Los estados del Sur, incluidos Paraná, Santa Catarina y Rio Grande do Sul, ofrecen oportunidades de expansión a través de redes veterinarias urbanas establecidas y demanda de atención preventiva para mascotas. La expansión de Petlove hacia Criciúma y Tubarão en agosto de 2026 ilustra la extensión de los servicios de planes de salud para mascotas más allá de las capitales estatales. El despliegue incluyó 18 socios acreditados, comprendiendo dos clínicas de 24 horas y tres laboratorios, junto con servicios veterinarios a domicilio y especialistas en áreas que incluyen cardiología, dermatología, gastroenterología, oncología y oftalmología. Esto demuestra cómo los proveedores pueden ampliar la cobertura regional construyendo alianzas locales en lugar de depender exclusivamente de los grandes centros metropolitanos.
El Norte y las áreas del interior más remotas siguen siendo comparativamente difíciles de atender debido a la menor densidad de población y el acceso desigual a las instalaciones veterinarias. La Ley N.° 15.425, promulgada el 3 de junio de 2026 y publicada el 8 de junio de 2026, modificó el Código Penal de Brasil para tipificar como delito el ejercicio ilegal de la medicina veterinaria. Fortalece las disposiciones de responsabilidad profesional, pero no aborda directamente la disponibilidad de servicios regionales ni establece estándares mínimos de red veterinaria. El triaje digital, la telemedicina y el procesamiento automatizado de reclamaciones pueden mejorar la accesibilidad del servicio y la eficiencia operativa donde no es viable una red física completa, pero no pueden sustituir el tratamiento de emergencia y especializado. En general, la expansión regional dependerá de precios adaptados localmente, alianzas con proveedores veterinarios acreditados e inversión en redes de servicios.
Panorama Competitivo
Concentración del Mercado
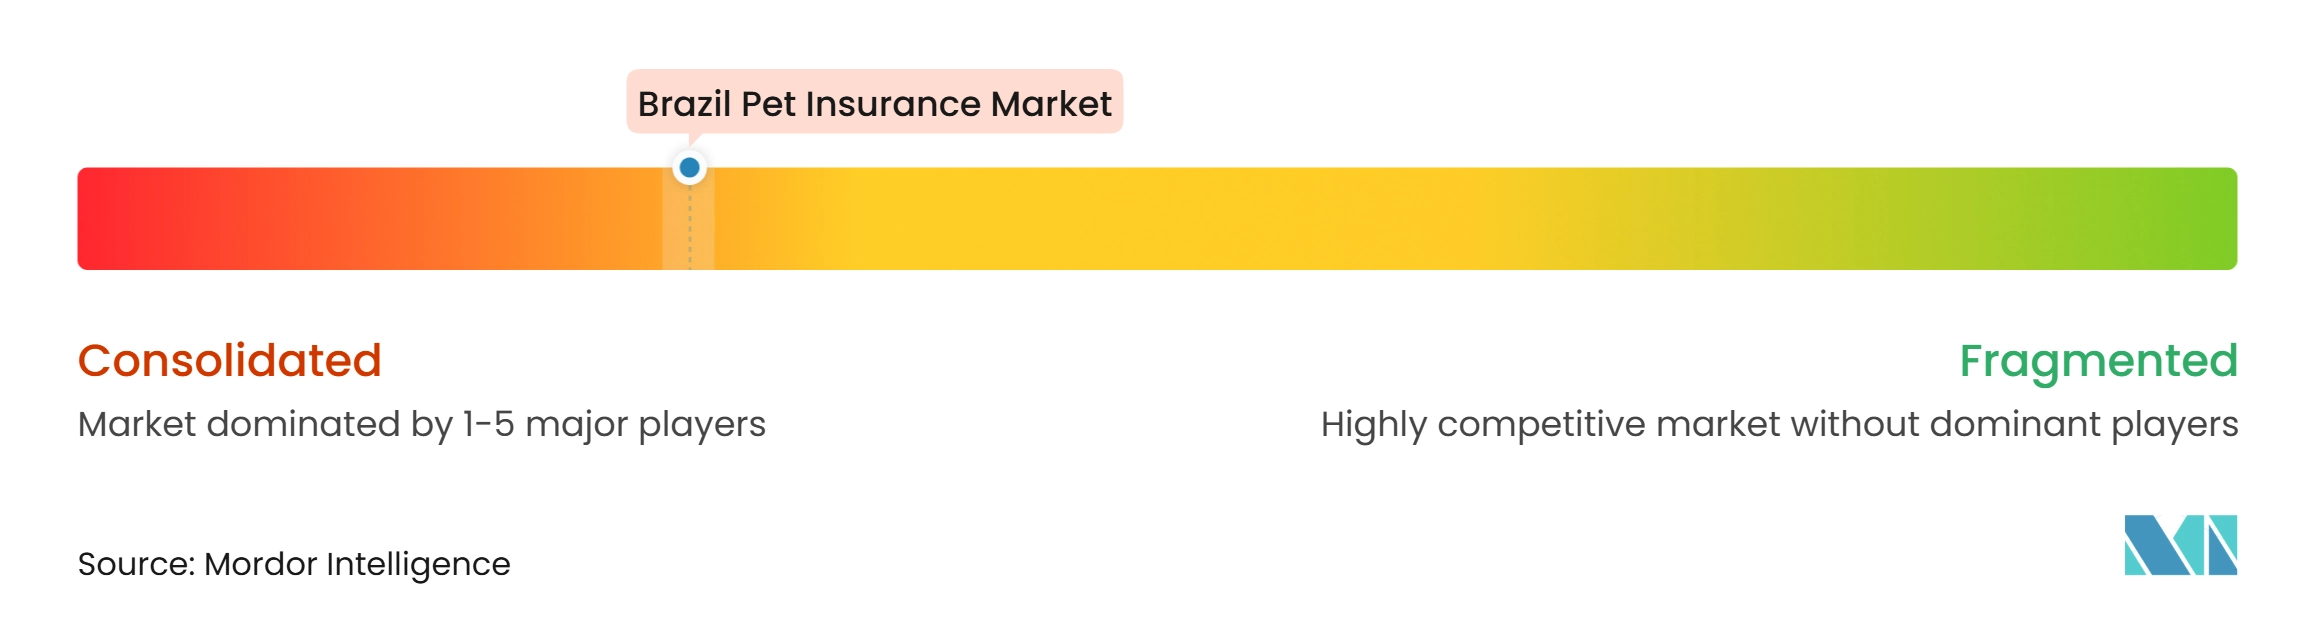
El mercado de seguros para mascotas y planes de salud veterinaria de Brasil se caracteriza por un proveedor líder junto a un grupo fragmentado de operadores especializados y ofertas de asistencia respaldadas por aseguradoras. Petlove es un participante importante del mercado, con más de 220.000 mascotas cubiertas reportadas en enero de 2026 y una red que se ha expandido de más de 7.000 socios en aproximadamente 400 ciudades a más de 8.000 clínicas, laboratorios y especialistas en su plataforma actual. La empresa reportó ingresos totales del grupo de BRL 2,4 mil millones (USD 411 millones) en 2025. Otros operadores, incluidos APet Saúde y Meu Pet Club, compiten a través de cobertura por niveles, opciones de reembolso, telemedicina y servicios veterinarios especializados.
La distribución digital, las alianzas estratégicas y la asistencia integrada están dando forma cada vez más al posicionamiento competitivo. En septiembre de 2025, APet Saúde, SUTHUB y Seguros SURA presentaron ZeroCode Brokers, una plataforma de distribución digital que ofrece procesos de venta totalmente digitales e integración con más de 50 aseguradoras; la cifra de integración se refiere al ecosistema de seguros más amplio de la plataforma y no a la cartera de seguros individual de APet. En octubre de 2026, Chubb Brasil, Vivo y Petlove introdujeron una alianza que integra la asistencia veterinaria de Petlove en una oferta de seguro residencial distribuida a través de la aplicación y los canales minoristas de Vivo. Bradesco Seguros también ofrece asistencia para mascotas a través de su producto Residencial Pet, que cubre perros y gatos con servicios como consultas veterinarias, teleorientación y asistencia especializada. Estas ofertas representan una combinación de planes de salud veterinaria, asistencia vinculada a seguros y distribución integrada, en lugar de un mercado de seguros homogéneo único.
Los requisitos regulatorios y las diferencias en la clasificación de productos influyen en la entrada al mercado y la competencia. La Circular SUSEP N.° 640/2021 aborda específicamente los seguros rurales, incluidos los seguros de ganado y animales. El marco del sandbox está establecido bajo la Resolución CNSP N.° 381/2020 y la Circular SUSEP N.° 598/2020, posteriormente modificada por la Circular N.° 636/2021. Los participantes elegibles pueden recibir autorización temporal por hasta 36 meses, sujeto a los requisitos aplicables de capital, operativos y específicos del producto. Las aseguradoras más grandes se benefician de redes de distribución establecidas y relaciones con clientes, mientras que los proveedores especializados compiten a través de cobertura flexible, inscripción digital, reembolso y alianzas de servicios veterinarios. Existen oportunidades adicionales en planes patrocinados por empleadores, cobertura felina más amplia y expansión geográfica, particularmente en regiones desatendidas.
Líderes de la Industria de Seguros para Mascotas en Brasil
-
Petlove
-
APet Saúde
-
Plamev Pet
-
Dog Life
-
Doutor Pet
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Mascotas en Brasil Empresas cubiertas en este informe
- Petlove Saúde
- APet Saúde
- Plamev Pet
- Life Pet Hub
- PlanVet
- Pet Health
- Pet Mais Vida
- WeVets
- Meu Pet Club
- Pet Veter
- Apaixonados Saúde Pet
Desarrollos recientes de la industria en Mercado de Seguros para Mascotas en Brasil
- Noviembre de 2026: Hero Seguros anunció una alianza con Meu Pet Club para lanzar Seguro Tutor Pet. El producto cubre las obligaciones financieras del tutor tras su fallecimiento, discapacidad o desempleo involuntario. Las indemnizaciones oscilan entre BRL 6.000 (USD 1.000) y BRL 24.000 (USD 4.000) en 12 cuotas mensuales. Hero tiene como objetivo 10.000 vidas aseguradas en 12 meses, y Sancor Seguros gestiona la suscripción.
- Agosto de 2026: El PL 631/2026 recibió una propuesta sustituta favorable en la CMADS, que aborda la autorización de operadores, cobertura mínima, períodos de espera y restricciones de cancelación. El período de enmiendas cerró el 13 de octubre sin enmiendas adicionales.
- Junio de 2026: La Ley N.° 15.425/2026 tipificó como delito el ejercicio no autorizado de la medicina veterinaria, fortaleciendo la responsabilidad profesional y los requisitos de licencia en las redes de servicios veterinarios.
- Diciembre de 2025: Bradesco Seguros lanzó un seguro residencial con asistencia de salud para mascotas para perros y gatos, dirigido inicialmente a clientes de mayores ingresos, con un plan de lanzamiento al mercado más amplio.
Alcance del Informe del Mercado de Seguros para Mascotas en Brasil
Resumen de la segmentación
| Accidente y Enfermedad |
| Integral / De por Vida |
| Otro Tipo de Póliza |
| Niveles básicos / de entrada |
| Niveles medios |
| Topes integrales |
| Perro |
| Gato |
| Otras Mascotas (Aves, Exóticos, Équidos, etc.) |
| Digital directo |
| Corredor / MGA-aseguradora |
| Bancaseguros / venta cruzada compuesta |
| Otros canales |
| Por Tipo de Póliza | Accidente y Enfermedad |
| Integral / De por Vida | |
| Otro Tipo de Póliza | |
| Por Arquitectura de Cobertura | Niveles básicos / de entrada |
| Niveles medios | |
| Topes integrales | |
| Por Tipo de Animal | Perro |
| Gato | |
| Otras Mascotas (Aves, Exóticos, Équidos, etc.) | |
| Por Canal de Distribución | Digital directo |
| Corredor / MGA-aseguradora | |
| Bancaseguros / venta cruzada compuesta | |
| Otros canales |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros de mascotas en Brasil?
Se proyecta que el mercado de seguros para mascotas en Brasil crezca a una CAGR del 12,8% de 2027 a 2032, aumentando de 292,6 millones de USD en 2026 a 598,5 millones de USD para 2032.
¿Qué tipo de póliza tiene la mayor participación en Brasil?
El segmento de accidente e enfermedad lideró con una cuota del 82,3% en 2026 porque ofrece una suscripción más sencilla y precios mensuales más bajos.
¿Qué categoría de mascotas está creciendo más rápido en los planes de seguros brasileños?
Se proyecta que los planes para gatos se expandan a una CAGR del 15,5% hasta 2032, respaldados por los patrones de tenencia urbana y el comportamiento de compra digital.
¿Cómo se distribuyen los planes de seguros para mascotas en Brasil?
Los corredores lideran con una participación del 39,8%, mientras que se proyecta que la distribución digital directa crezca a una CAGR del 14,8% hasta 2032.
¿Qué está limitando la adopción de la protección para mascotas en Brasil?
La baja comprensión del producto, los límites de asequibilidad de los hogares, las redes veterinarias desiguales y las diferentes reglas para los seguros y los planes de servicio limitan la adopción.
¿Qué región tiene la base más sólida para la adopción de seguros para mascotas en Brasil?
El Sureste de Brasil representó el 48,2% de la población de mascotas del país en 2026 y cuenta con la infraestructura veterinaria especializada y de distribución más densa.