
Taille et part du marché brésilien de l'assurance animaux de compagnie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 292.60 Millions de dollars américains |
| Taille du Marché (2027) | 327.70 Millions de dollars américains |
| Taille du Marché (2032) | 598.5 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché brésilien de l'assurance animaux de compagnie par Mordor Intelligence
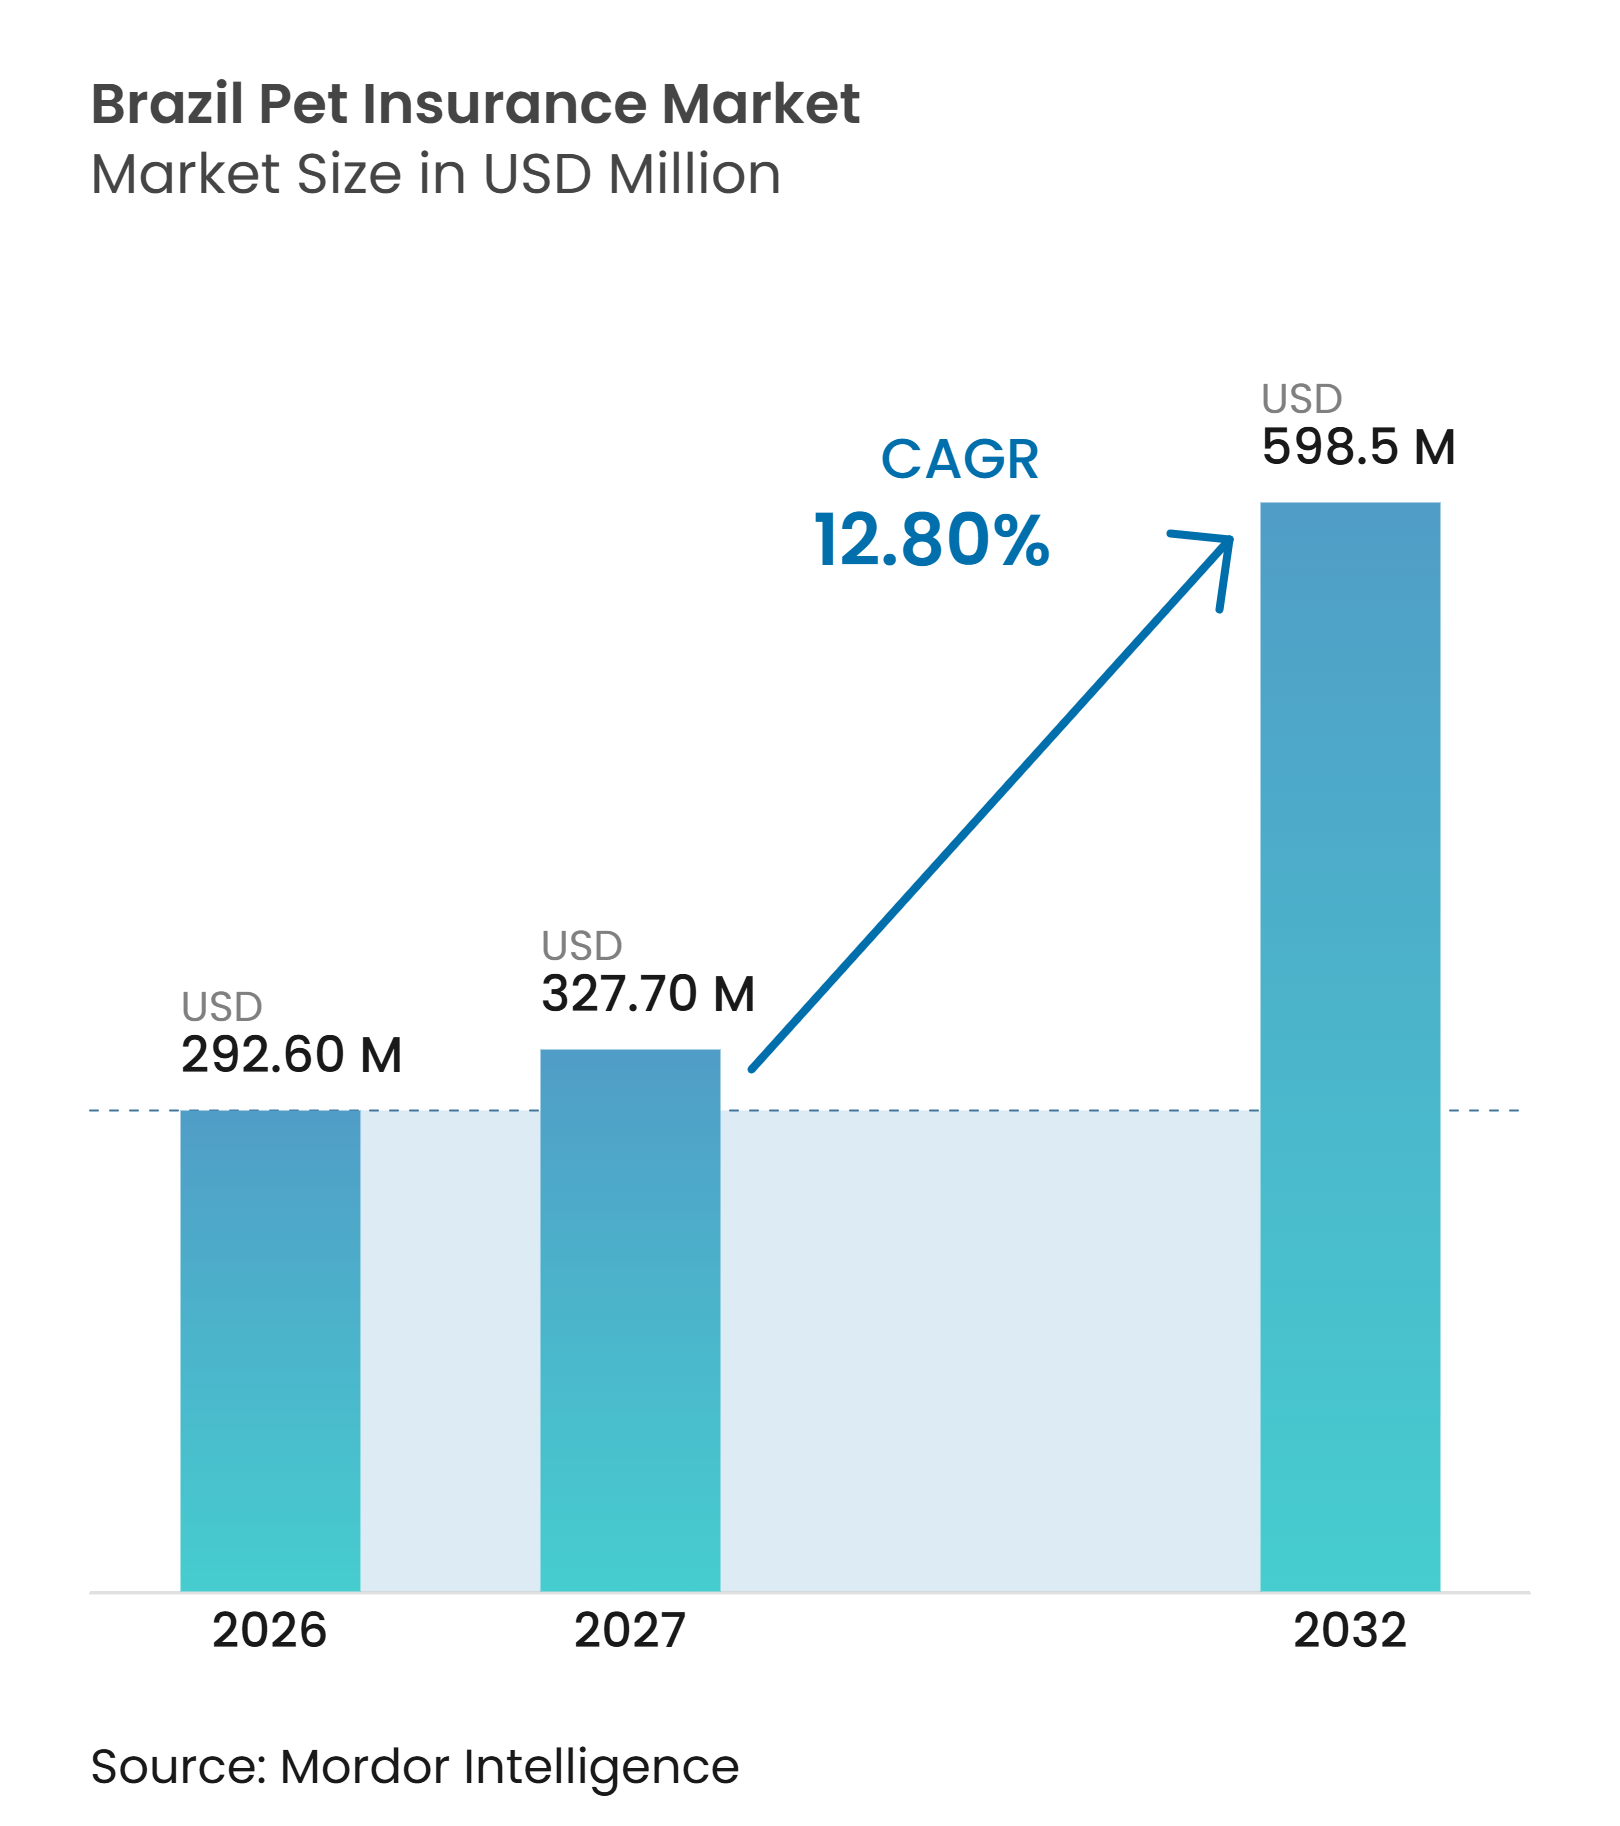
La taille du marché brésilien de l'assurance animaux de compagnie devrait s'étendre de 292,60 millions USD en 2026 et 327,70 millions USD en 2027 à 598,5 millions USD d'ici 2032, enregistrant un CAGR de 12,80% entre 2027 et 2032.
Le Brésil comptait 166,8 millions d'animaux de compagnie en 2026, plaçant une large base d'animaux de compagnie derrière la pénétration encore limitée de l'assurance sur ce marché. La hausse des dépenses de traitement rend la protection financière plus pertinente pour les ménages qui consacrent déjà une part significative de leurs revenus à leurs animaux. La distribution intégrée via les banques, les assureurs, les opérateurs de télécommunications et les employeurs peut réduire les coûts d'acquisition et diminuer la dépendance à la compréhension des conditions de couverture par les consommateurs. Le marché brésilien de l'assurance animaux de compagnie est également façonné par la distinction entre l'assurance réglementée et les plans d'assistance vétérinaire, qui reste centrale dans la conception des produits et la protection des consommateurs.
Principaux enseignements du rapport
-
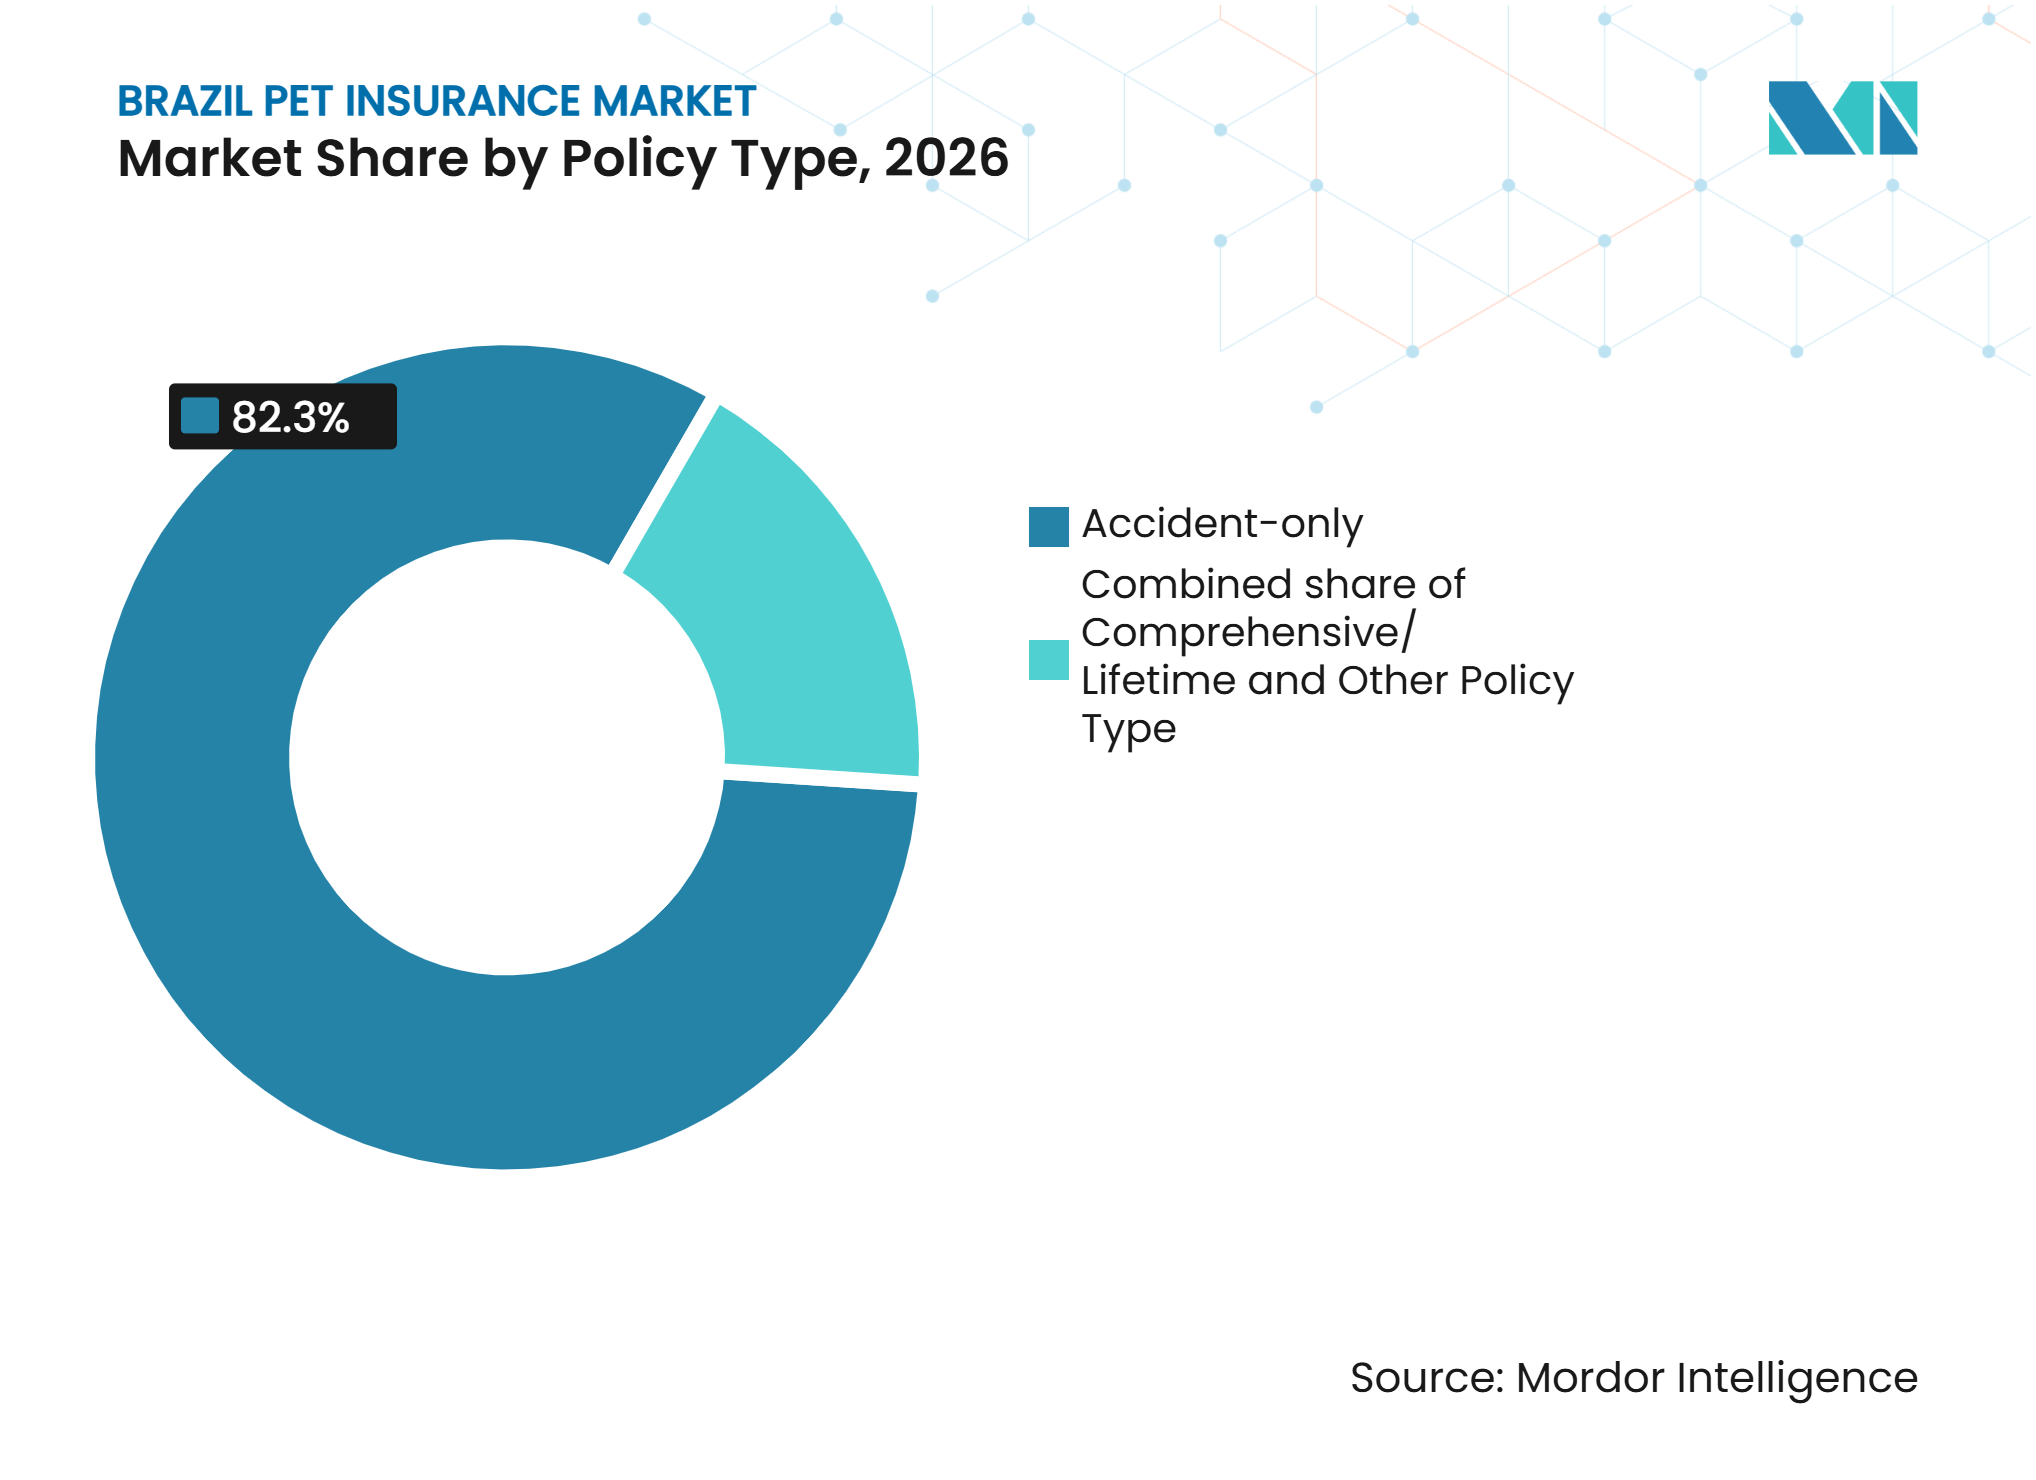
Par type de police, le segment accident et maladie a capté 82,3 % de la part du marché brésilien de l'assurance animaux de compagnie en 2026, tandis que la couverture accident et maladie devrait croître à un CAGR de 16,8 % jusqu'en 2032.
-
Par architecture de couverture, les niveaux de base et d'entrée de gamme ont capté 45,4 % de la part du marché brésilien de l'assurance animaux de compagnie en 2026, tandis que les plafonds complets devraient croître à un CAGR de 15,7 % jusqu'en 2032.
-
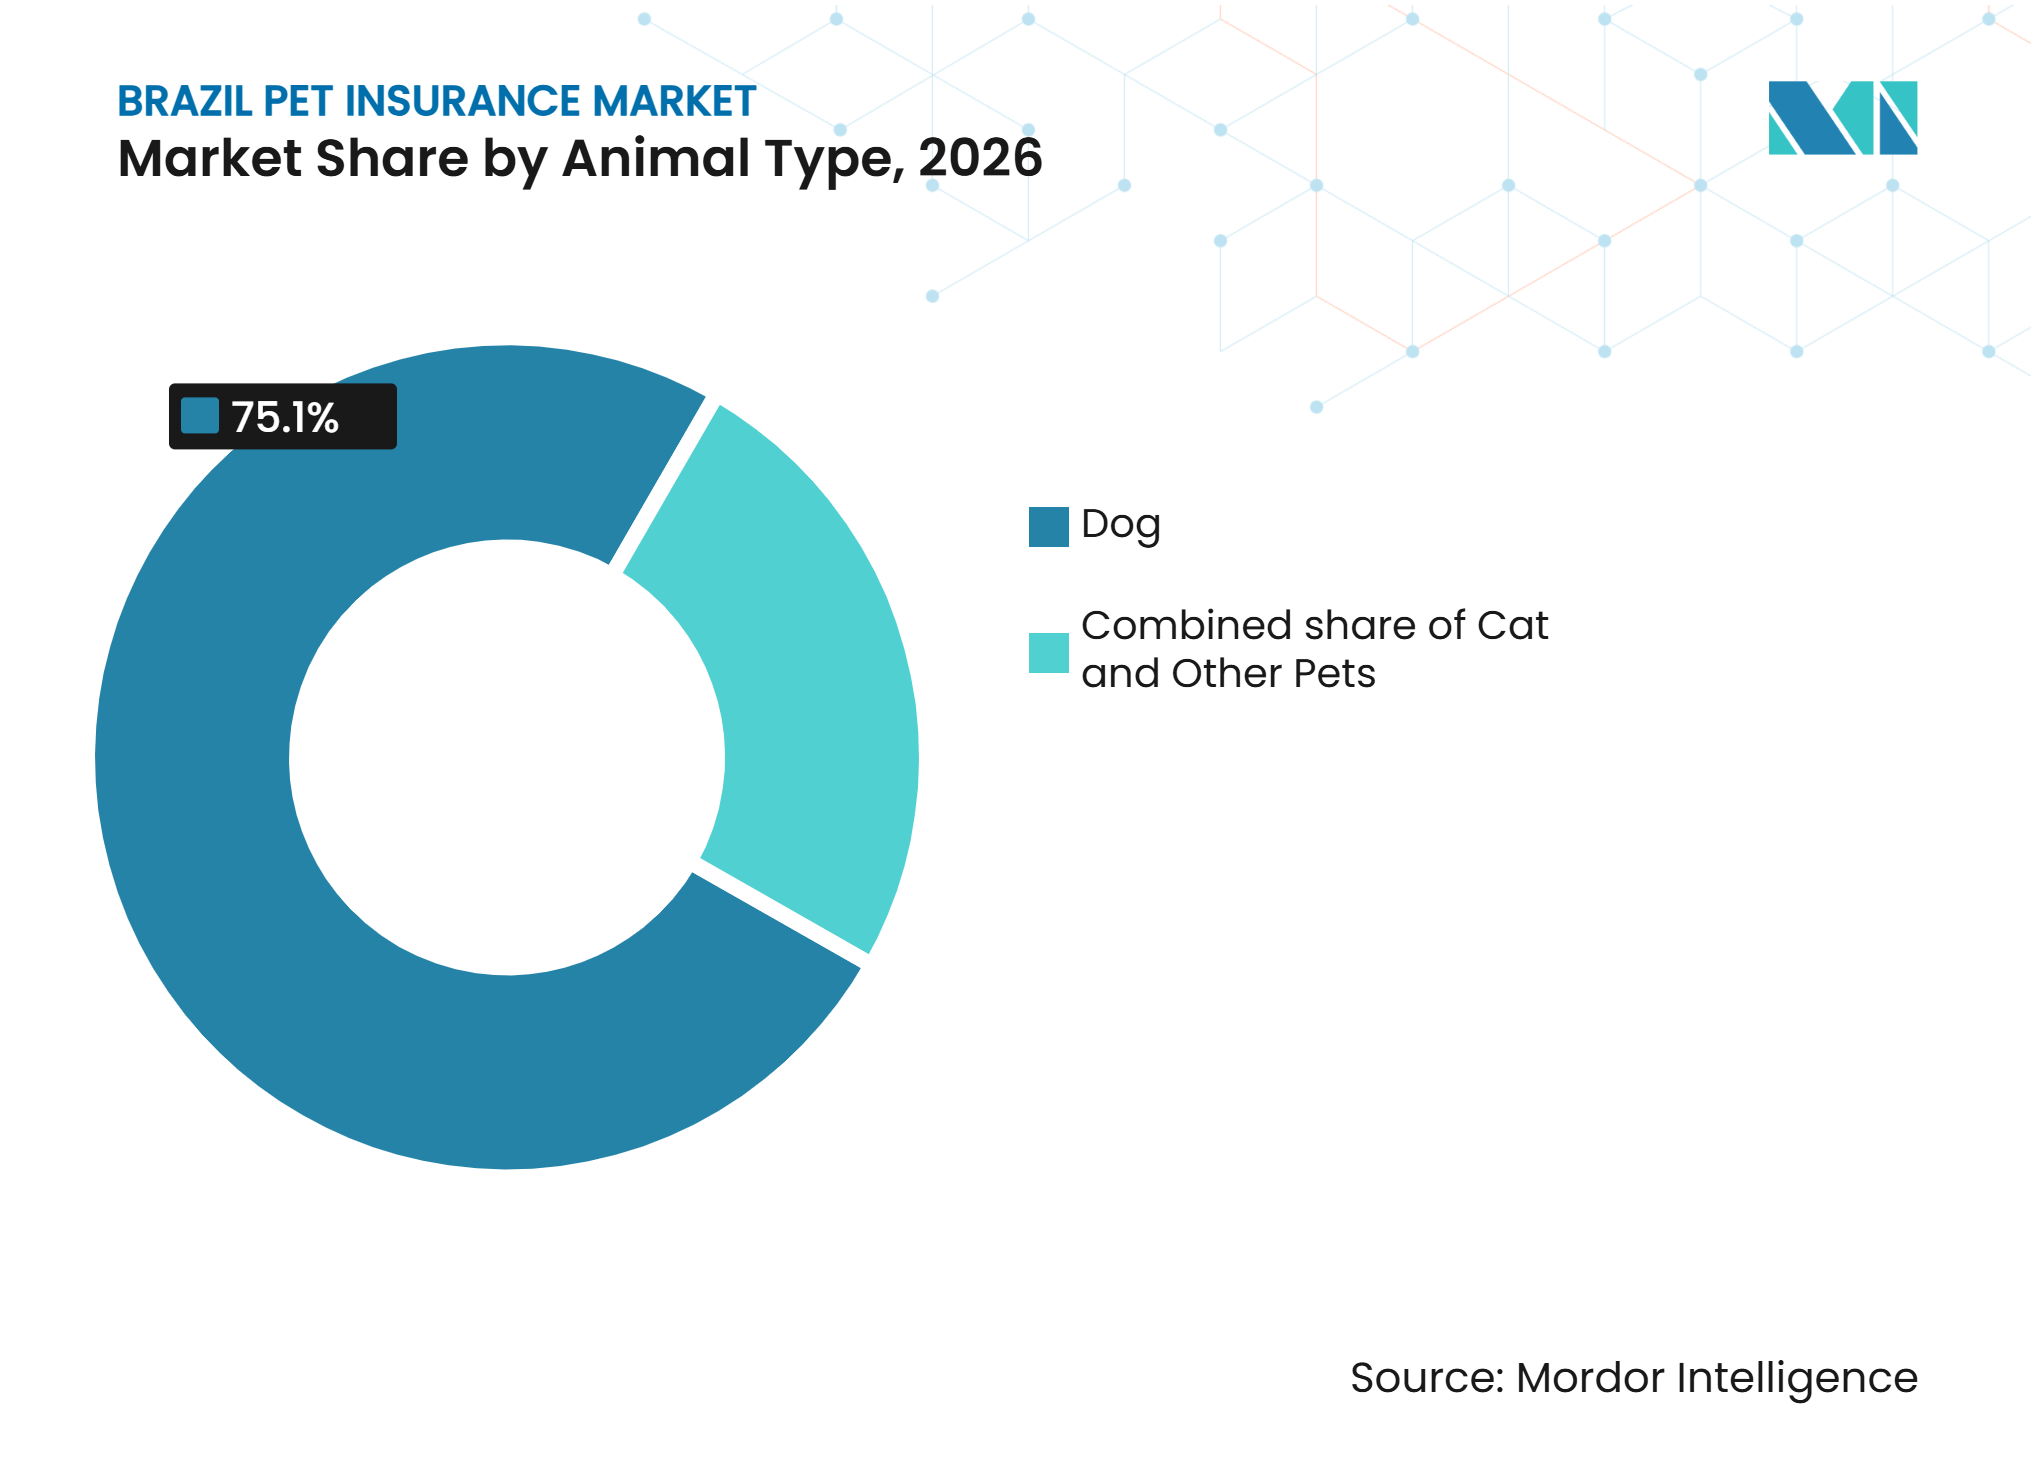
Par type d'animal, les chiens ont capté 75,1 % de la part du marché brésilien de l'assurance animaux de compagnie en 2026, tandis que les formules pour chats devraient croître à un CAGR de 15,5 % jusqu'en 2032.
-
Par canal de distribution, le canal courtier/MGA-assureur a capté 39,8 % de la part du marché brésilien de l'assurance animaux de compagnie en 2026, tandis que la distribution numérique directe devrait croître à un CAGR de 14,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts des soins vétérinaires et demande de protection financière | +3.2% | National, plus fort dans les zones métropolitaines de São Paulo, Rio de Janeiro et Belo Horizonte | Court terme (≤ 2 ans) |
| Humanisation des animaux de compagnie et dépenses accrues en matière de santé animale | +2.7% | National, avec une demande premium concentrée le long de la côte Sud-Est | Moyen terme (2-4 ans) |
| Large population d'animaux de compagnie élargissant la base de clientèle adressable | +1.4% | National, avec une croissance s'étendant aux villes du Centre-Ouest et du Nord-Est | Long terme (≥ 4 ans) |
| Faible pénétration de la protection sanitaire et potentiel d'adoption inexploité | +2.0% | National, avec un potentiel de demande dans les villes secondaires et tertiaires | Long terme (≥ 4 ans) |
| Expansion des canaux de distribution numériques et par affinité | +2.3% | National, porté par São Paulo et les zones métropolitaines axées sur le numérique | Court terme (≤ 2 ans) |
| Développement de l'écosystème des services vétérinaires et adoption des soins préventifs | +1.6% | National, notamment dans les villes de taille intermédiaire ajoutant des cliniques spécialisées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts des soins vétérinaires et demande de protection financière
La hausse des dépenses vétérinaires accroît le besoin de protection financière parmi les propriétaires d'animaux de compagnie brésiliens. Une enquête menée en mars 2026 par le Procon-JP de João Pessoa auprès de 14 établissements vétérinaires a révélé que la stérilisation d'une chienne pesant jusqu'à 5 kg coûtait entre BRL 370 (67,2 USD) et BRL 1 450 (263,5 USD), tandis que la castration d'un chat mâle variait entre BRL 150 (27,3 USD) et BRL 1 300 (236,3 USD)[1]. Une enquête Quaest de juin 2024 a révélé que 50% des propriétaires d'animaux avaient renoncé à des procédures vétérinaires en raison de contraintes financières, 64% des propriétaires concernés ayant vécu cette situation plus d'une fois. Ces dépenses renforcent l'attrait des paiements mensuels prévisibles et de la couverture pour les consultations, diagnostics, chirurgies et hospitalisations éligibles, soutenant la demande sur le marché brésilien de l'assurance animaux de compagnie.
Humanisation des animaux de compagnie et dépenses accrues en matière de santé animale
L'intégration croissante des animaux de compagnie dans les foyers brésiliens encourage des dépenses plus importantes en matière de santé animale et de services préventifs. Une étude CVA Solutions de mai 2026 portant sur 4 000 propriétaires d'animaux a révélé que les ménages consacraient en moyenne 8% de leurs budgets mensuels aux animaux de compagnie, avec des dépenses mensuelles moyennes atteignant BRL 690 (125,4 USD) pour les chiens et BRL 574 (104,3 USD) pour les chats[2]. De plus, 33% des répondants considéraient leurs animaux de compagnie comme équivalents à des enfants, reflétant un attachement émotionnel plus fort et une volonté de dépenser pour le bien-être animal. Ce comportement crée également des opportunités via les avantages sociaux offerts par les employeurs, Petlove Saúde indiquant que plus de 300 entreprises proposent son avantage de santé animale d'entreprise. Ses plans de santé d'entrée de gamme débutent à BRL 14,90 (2,7 USD) par mois. Ces dispositifs élargissent la distribution au-delà de l'acquisition directe des consommateurs et encouragent une utilisation récurrente des soins de santé.
Large population d'animaux de compagnie élargissant la base de clientèle adressable
La population substantielle d'animaux de compagnie au Brésil constitue une base de clientèle adressable significative pour les prestataires de soins de santé animale et d'assurance. Selon les estimations 2026 rapportées par l'Association brésilienne des entreprises du secteur des animaux de compagnie (ABEMPET), le pays comptait environ 166,8 millions d'animaux de compagnie, dont 62,5 millions de chiens et 33,3 millions de chats, représentant environ 95,8 millions d'animaux dans les deux principales catégories d'assurance animaux de compagnie[3]. Malgré cette large base de clientèle potentielle, la protection sanitaire organisée reste relativement peu pénétrée, notamment parmi les ménages sensibles aux prix. Les prestataires exploitent de plus en plus les plateformes numériques et les réseaux vétérinaires pour étendre leur portée. Par exemple, Petlove Saúde indique disposer de plus de 8 000 cliniques, laboratoires et spécialistes dans son réseau à travers le Brésil. Cette combinaison d'une large population de chiens et de chats et d'une infrastructure vétérinaire en expansion crée des opportunités à long terme substantielles pour le marché brésilien de l'assurance animaux de compagnie.
Faible pénétration de la protection sanitaire et potentiel d'adoption inexploité
La faible adoption relative de la protection sanitaire organisée pour les animaux de compagnie représente une opportunité significative pour les assureurs et les prestataires de soins de santé vétérinaire au Brésil. Une étude CVA Solutions de mai 2026 a révélé que seulement 25% des propriétaires d'animaux interrogés souscrivaient à un plan de santé animale, contre 21% en 2024, indiquant une amélioration progressive tout en laissant une marge d'expansion considérable. L'étude a également révélé que 37% des non-souscripteurs considéraient les coûts élevés comme un obstacle, tandis que 67% étaient prêts à payer si les abonnements mensuels étaient tarifés à BRL 20 (3,6 USD). Les évolutions réglementaires soutiennent également l'innovation produit, la deuxième édition du Bac à sable réglementaire de la SUSEP listant Neo et Pet Seguros parmi les participants sélectionnés pour l'assurance animaux de compagnie. Des produits abordables, une souscription numérique et des partenariats vétérinaires peuvent aider à convertir les propriétaires d'animaux non assurés en clients et à soutenir une adoption plus large sur le marché brésilien de l'assurance animaux de compagnie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible sensibilisation et compréhension des consommateurs à l'égard de l'assurance animaux de compagnie | -2.1% | National, plus aigu dans le Nord-Est et le Nord | Moyen terme (2-4 ans) |
| Sensibilité aux prix et contraintes d'accessibilité financière | -1.9% | National, plus fort parmi les ménages à faibles revenus du Nord-Est et du Centre-Ouest | Court terme (≤ 2 ans) |
| Fragmentation réglementaire et ambiguïté dans la classification des produits | -1.2% | National, avec des effets opérationnels dans les États présentant des dossiers de plaintes actifs | Moyen terme (2-4 ans) |
| Disponibilité inégale du réseau vétérinaire et économie des services | -0.8% | Villes de l'intérieur, États du Nord et du Nord-Est, et petites municipalités | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation et compréhension des consommateurs à l'égard de l'assurance animaux de compagnie
Le marché brésilien des soins de santé animale est confronté à des défis en matière d'éducation des consommateurs, car les services d'abonnement vétérinaire (planos de saúde pet) et les produits d'assurance animaux de compagnie réglementés peuvent être présentés avec une terminologie similaire, malgré des différences dans la couverture contractuelle, le remboursement et les modalités de sinistres. Cette distinction devient de plus en plus importante avec la PL 631/2026, introduite le 20 février 2026, qui propose un cadre réglementaire pour les plans d'assistance vétérinaire, incluant une autorisation d'exploitation fédérale, des exigences de couverture minimale et des informations contractuelles plus claires. La proposition initiale établit également un délai d'attente maximum de 24 heures pour les soins d'urgence et des restrictions sur la résiliation unilatérale et l'exclusion des conditions préexistantes déclarées. Le rapporteur de la CMADS a recommandé l'approbation avec un texte de substitution en août 2026, et la période d'amendement s'est clôturée le 13 octobre sans amendements supplémentaires ; cependant, la proposition a été retirée de l'ordre du jour du comité le 11 novembre et reste en attente de dlibération. Jusqu'à ce que les exigences réglementaires soient clarifiées et mises en œuvre, les différences dans les structures de produits et les conditions contractuelles peuvent compliquer la compréhension et la comparaison par les consommateurs, limitant la confiance dans le marché brésilien de l'assurance animaux de compagnie.
Sensibilité aux prix et contraintes d'accessibilité financière
L'accessibilité financière reste une contrainte significative sur l'adoption des soins de santé animale au Brésil, notamment parmi les ménages à faibles revenus. Une enquête Quaest de juin 2024 a révélé que 19% des propriétaires d'animaux gagnant jusqu'à deux salaires minimums n'avaient jamais emmené leurs animaux chez un vétérinaire, contre seulement 4% parmi les ménages gagnant plus de cinq salaires minimums. De plus, 50% des propriétaires interrogés avaient renoncé à des procédures vétérinaires en raison de contraintes financières, soulignant l'écart entre les besoins de soins de santé et la capacité de dépense. Les abonnements de soins de santé vétérinaire d'entrée de gamme, tels que le plan de Porto Seguro débutant à BRL 19,90 (3,6 USD) par mois, offrent un point d'accès à moindre coût, bien que les primes et la couverture varient selon le prestataire et la région. Cependant, les paiements récurrents peuvent rester difficiles pour les ménages à revenus irréguliers, créant des défis pour la conversion et la fidélisation des clients. Cette sensibilité aux prix oblige les prestataires à équilibrer des primes abordables, une couverture appropriée et une gestion durable des sinistres, freinant l'expansion du marché brésilien de l'assurance animaux de compagnie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police :
les formules accident ancrent le marché tandis que la couverture accident et maladie s'accélèreLe segment accident et maladie représentait une part de marché estimée à 82,3 % en 2026, soutenu par des primes relativement abordables, des structures de couverture plus simples et des engagements financiers initiaux moins élevés pour les propriétaires d'animaux de compagnie. Leur position reflète l'attrait d'une protection d'entrée de gamme auprès des consommateurs recherchant une couverture contre les dépenses vétérinaires imprévues. Le cadre réglementaire brésilien, en vertu de la Circulaire SUSEP n° 640/2021, reconnaît formellement l'assurance pour les animaux de compagnie, y compris les animaux détenus à des fins de compagnie et de vie familiale. Il permet également aux assureurs de proposer une couverture complémentaire pour les frais vétérinaires, les examens, l'hospitalisation et les services connexes.
La couverture accident et maladie devrait croître à un CAGR de 16,8 % de 2027 à 2032, portée par la demande de protection contre les maladies, les consultations chez des spécialistes, les procédures diagnostiques et l'hospitalisation. Les assureurs brésiliens proposent déjà des produits combinant des garanties liées aux accidents et aux maladies. La formule Pet Light actuelle de Porto Seguro couvre les consultations, les examens de laboratoire, les vaccinations et les actes ambulatoires, y compris les soins urgents et d'urgence. Pet Plus étend la couverture à l'hospitalisation, avec les consultations chez des spécialistes, l'imagerie médicale et les interventions chirurgicales couvertes dans le cadre de conditions d'hospitalisation spécifiées. Ces produits démontrent la disponibilité d'une protection vétérinaire plus large, bien que la couverture reste soumise aux conditions et aux limites du contrat. Une couverture complète peut attirer les ménages à revenus élevés recherchant une protection plus étendue, tandis que l'accessibilité financière et une gestion durable des sinistres demeurent essentielles à l'expansion du marché.


Par architecture de couverture :
les niveaux d'entrée conservent la plus grande base tandis que les plafonds complets progressent le plus rapidementLes niveaux de couverture de base et d'entrée de gamme représentaient une part de marché estimée à 45,4% en 2026, reflétant la demande de soins de santé vétérinaire abordables et de dépenses prévisibles pour les soins courants. Ces plans comprennent généralement des consultations générales, des vaccinations et des examens de laboratoire de base. Le portefeuille à niveaux actuel de Petlove Saúde comprend Leve, Tranquilo, Ideal, Essencial et Completo, avec des avantages s'étendant aux consultations, vaccinations, analyses de laboratoire, procédures cliniques et traitements plus avancés selon le plan sélectionné. Les produits de niveau intermédiaire étendent les avantages aux consultations d'urgence, aux diagnostics supplémentaires et à certaines procédures cliniques, tandis que les plans complets offrent un accès plus large aux soins spécialisés, à la chirurgie et à l'hospitalisation.
La couverture complète devrait enregistrer la croissance la plus rapide, à un CAGR de 15,7% de 2027 à 2032, soutenue par la demande de consultations spécialisées, de chirurgies, d'hospitalisation et de traitements vétérinaires à plus haute valeur. Les plans à niveaux de Petlove Saúde illustrent cette approche, avec des options d'entrée de gamme axées sur les soins courants et des options de niveau supérieur s'étendant à l'hospitalisation et aux services spécialisés. La société a déclaré un chiffre d'affaires total du groupe de BRL 2,4 milliards (411 millions USD) en 2025 et a prévu une croissance de 40% de son chiffre d'affaires en 2026 ; il s'agit de chiffres à l'échelle du groupe, et non des revenus générés uniquement par ses plans de santé animale. Les structures de couverture à niveaux permettent aux prestataires de servir différents budgets de ménages tout en créant des opportunités de faire évoluer les clients vers une protection vétérinaire plus complète.
Par type d'animal :
les chiens détiennent la plus grande base assurée tandis que les chats ajoutent une dynamique de croissanceLes chiens représentaient une part estimée à 75,1% des animaux assurés en 2026, soutenus par la population canine substantielle du Brésil. Les estimations 2026 de l'ABEMPET placent la population canine du pays à environ 62,5 millions, tandis que la population féline s'élève à environ 33,3 millions. La large population canine offre aux assureurs une base de clientèle adressable substantielle et des opportunités de développer une couverture standardisée pour différentes races et groupes d'âge. Les chats devraient croître à un CAGR de 15,5% de 2027 à 2032, soutenus par la possession croissante de félins et les opportunités d'introduire des produits de soins de santé spécifiques à l'espèce.
Les produits de soins de santé spécifiques aux chats émergent également comme une offre différenciée au Brésil. CatLife commercialise un plan de santé national exclusivement pour les chats, offrant des consultations spécialisées et à domicile, des vaccinations, des examens de laboratoire, la télémédecine et certaines procédures chirurgicales, sous réserve des conditions du plan. Il propose également des remises allant jusqu'à 40% pour les ménages inscrivant plusieurs chats. Les autres animaux de compagnie comprennent les oiseaux ornementaux, les reptiles, les équidés et les petits mammifères, bien que ces catégories nécessitent des réseaux vétérinaires spécialisés et une couverture plus adaptée. Les estimations 2026 de l'ABEMPET identifient environ 44,3 millions d'oiseaux ornementaux et 3,1 millions de reptiles et petits mammifères au Brésil, mettant en évidence des segments de clientèle potentiels au-delà des chiens et des chats. L'expansion des réseaux vétérinaires et des options de couverture spécifiques aux espèces pourrait créer de nouvelles opportunités de diversification.

Par canal de distribution :
les courtiers dominent les ventes actuelles tandis que les canaux numériques et par affinité gagnent du terrainLe canal courtier/MGA-assureur représentait une part estimée à 39,8% en 2026, reflétant le rôle des intermédiaires dans l'explication des conditions de police, des limites de couverture et des procédures de sinistres aux primo-acheteurs. La distribution numérique directe devrait croître à un CAGR de 14,8% jusqu'en 2032, soutenue par la souscription via application et les partenariats qui connectent la protection des animaux de compagnie aux services aux consommateurs existants. Ces parts de canaux et taux de croissance sont conservés tels que fournis en tant qu'estimations de marché ; les sources publiques examinées n'établissent pas indépendamment ces chiffres spécifiques.
Les partenariats illustrent l'expansion de la distribution par affinité et de la bancassurance. En octobre 2026, Chubb Brasil, Vivo et Petlove Saúde ont introduit l'assistance vétérinaire comme complément à l'assurance résidentielle distribuée par Vivo, disponible via l'application de l'opérateur et environ 1 800 magasins. L'offre comprend des consultations vétérinaires générales, des visites à domicile, des suivis cliniques et des analyses de laboratoire, sous réserve de copaiement. Banco Inter propose un plan de santé animale numérique en partenariat avec Petlove Saúde via son Super App, tandis qu'Itaú propose des plans via Petlove Saúde et APet Saúde (Amigoo). Les avantages sociaux offerts par les employeurs constituent un autre canal de distribution en pleine croissance. Petlove Saúde a indiqué que plus de 150 entreprises proposaient des plans de santé animale d'entreprise en 2025, avec une augmentation de 160% en glissement annuel de la demande pour l'offre d'entreprise entre janvier et mai 2025. La société indique désormais servir plus de 300 clients d'entreprise. Les animaleries et les cliniques vétérinaires offrent des opportunités supplémentaires de référencement et de vente au point de vente. Dans l'ensemble, la distribution restera probablement une combinaison de conseils par courtier, de souscription numérique et de partenariats intégrés dans les écosystèmes d'avantages aux consommateurs et aux employés.
Analyse géographique
Sud-Est du Brésil
Le Sud-Est du Brésil représentait 48,2% de la population d'animaux de compagnie du Brésil dans la répartition régionale rapportée par l'ABEMPET, ce qui en fait le plus grand marché régional du pays. L'estimation est basée sur les données de population rapportées en 2026 et ne doit pas être interprétée comme une part des animaux assurés. São Paulo et Rio de Janeiro bénéficient d'une infrastructure de services vétérinaires relativement concentrée, soutenant l'accès aux consultations spécialisées, aux diagnostics et aux soins hospitaliers. Cependant, les coûts de consultation cités de BRL 450 et les coûts de chirurgie supérieurs à BRL 5 000 n'ont pas pu être vérifiés auprès d'une source régionale fiable et ont donc été exclus. Le réseau de Petlove Saúde comprend plus de 7 000 partenaires accrédités dans 400 villes et 25 des 27 capitales d'État du Brésil, offrant une plateforme de distribution et de services substantielle.
Les avantages sociaux offerts par les employeurs soutiennent davantage l'environnement de couverture de la région, notamment compte tenu de la concentration des sièges sociaux d'entreprises et des institutions financières dans les grandes villes du Sud-Est. Petlove Saúde a signalé une augmentation de 160% de la demande de plans de santé animale d'entreprise entre janvier et mai 2025, par rapport à la même période en 2024, avec plus de 150 entreprises proposant l'avantage à ce moment-là. Les partenariats numériques et dans les services financiers offrent des opportunités de distribution supplémentaires, bien que les affirmations spécifiques concernant Banco Inter, Itaú et Bradesco doivent être étayées par les informations actuelles sur les produits avant d'être utilisées comme preuve de pénétration du marché régional. La concurrence se concentrera donc probablement sur la conception des avantages, l'étendue du réseau et l'expérience client plutôt que sur l'accès géographique de base.
Nord-Est et Centre-Ouest du Brésil
Le Nord-Est et le Centre-Ouest combinent une possession croissante d'animaux de compagnie en milieu urbain avec des différences en matière d'accessibilité financière des ménages et de disponibilité des services vétérinaires. Une enquête Quaest de 2024 a révélé que 19% des propriétaires d'animaux gagnant jusqu'à deux salaires minimums n'avaient jamais emmené leurs animaux chez un vétérinaire. Il s'agit d'un constat national basé sur les revenus, et non d'une statistique régionale spécifique au Nord-Est ou de 2025. La même enquête a révélé que 50% des répondants avaient reporté des procédures vétérinaires principalement en raison de contraintes financières, soulignant l'accessibilité financière comme un obstacle à un accès plus large aux soins de santé animale.
Brasília, Goiânia et Campo Grande offrent des marchés d'expansion potentiels à mesure que les prestataires étendent leurs réseaux vétérinaires au-delà des grandes villes côtières. Cependant, la disponibilité des installations spécialisées et des services d'urgence varie selon les localités. L'Agence nationale de santé vétérinaire proposée (ANS da Veterinária) a été discutée lors du PetVet 2025 comme cadre potentiel pour réguler les plans de santé animale, améliorer la surveillance sanitaire et établir des normes de marché plus claires. La proposition était encore en cours de développement technique et n'avait pas été établie en tant qu'autorité réglementaire. La télémédecine et les consultations vétérinaires numériques peuvent soutenir le triage et le suivi dans les zones à disponibilité limitée de spécialistes, bien qu'elles ne puissent pas remplacer les examens en personne, les traitements d'urgence ou la chirurgie. L'adoption de l'assurance dans ces régions dépendra de primes abordables et de l'expansion de réseaux vétérinaires fiables.
Sud, Nord et intérieur du Brésil
Les États du Sud, notamment le Paraná, Santa Catarina et le Rio Grande do Sul, offrent des opportunités d'expansion grâce à des réseaux vétérinaires urbains établis et à la demande de soins préventifs pour les animaux de compagnie. L'expansion de Petlove Saúde à Criciúma et Tubarão en août 2026 illustre l'extension des services de plans de santé animale au-delà des capitales d'État. Le déploiement comprenait 18 partenaires accrédités, dont deux cliniques ouvertes 24 heures sur 24 et trois laboratoires, ainsi que des services vétérinaires à domicile et des spécialistes dans des domaines incluant la cardiologie, la dermatologie, la gastroentérologie, l'oncologie et l'ophtalmologie. Cela démontre comment les prestataires peuvent étendre leur couverture régionale en développant des partenariats locaux plutôt qu'en s'appuyant exclusivement sur les grands centres métropolitains.
Le Nord et les zones intérieures plus reculées restent comparativement difficiles à desservir en raison de la faible densité de population et d'un accès inégal aux installations vétérinaires. La loi n° 15 425, promulguée le 3 juin 2026 et publiée le 8 juin 2026, a modifié le Code pénal brésilien pour faire de l'exercice illégal de la médecine vétérinaire une infraction pénale. Elle renforce les dispositions de responsabilité professionnelle mais ne traite pas directement de la disponibilité des services régionaux ni n'établit de normes minimales pour les réseaux vétérinaires. Le triage numérique, la télémédecine et le traitement automatisé des sinistres peuvent améliorer l'accessibilité des services et l'efficacité opérationnelle là où un réseau physique complet n'est pas viable, mais ne peuvent pas se substituer aux traitements d'urgence et spécialisés. Dans l'ensemble, l'expansion régionale dépendra d'une tarification adaptée localement, de partenariats avec des prestataires vétérinaires accrédités et d'investissements dans les réseaux de services.
Paysage concurrentiel
Concentration du Marché
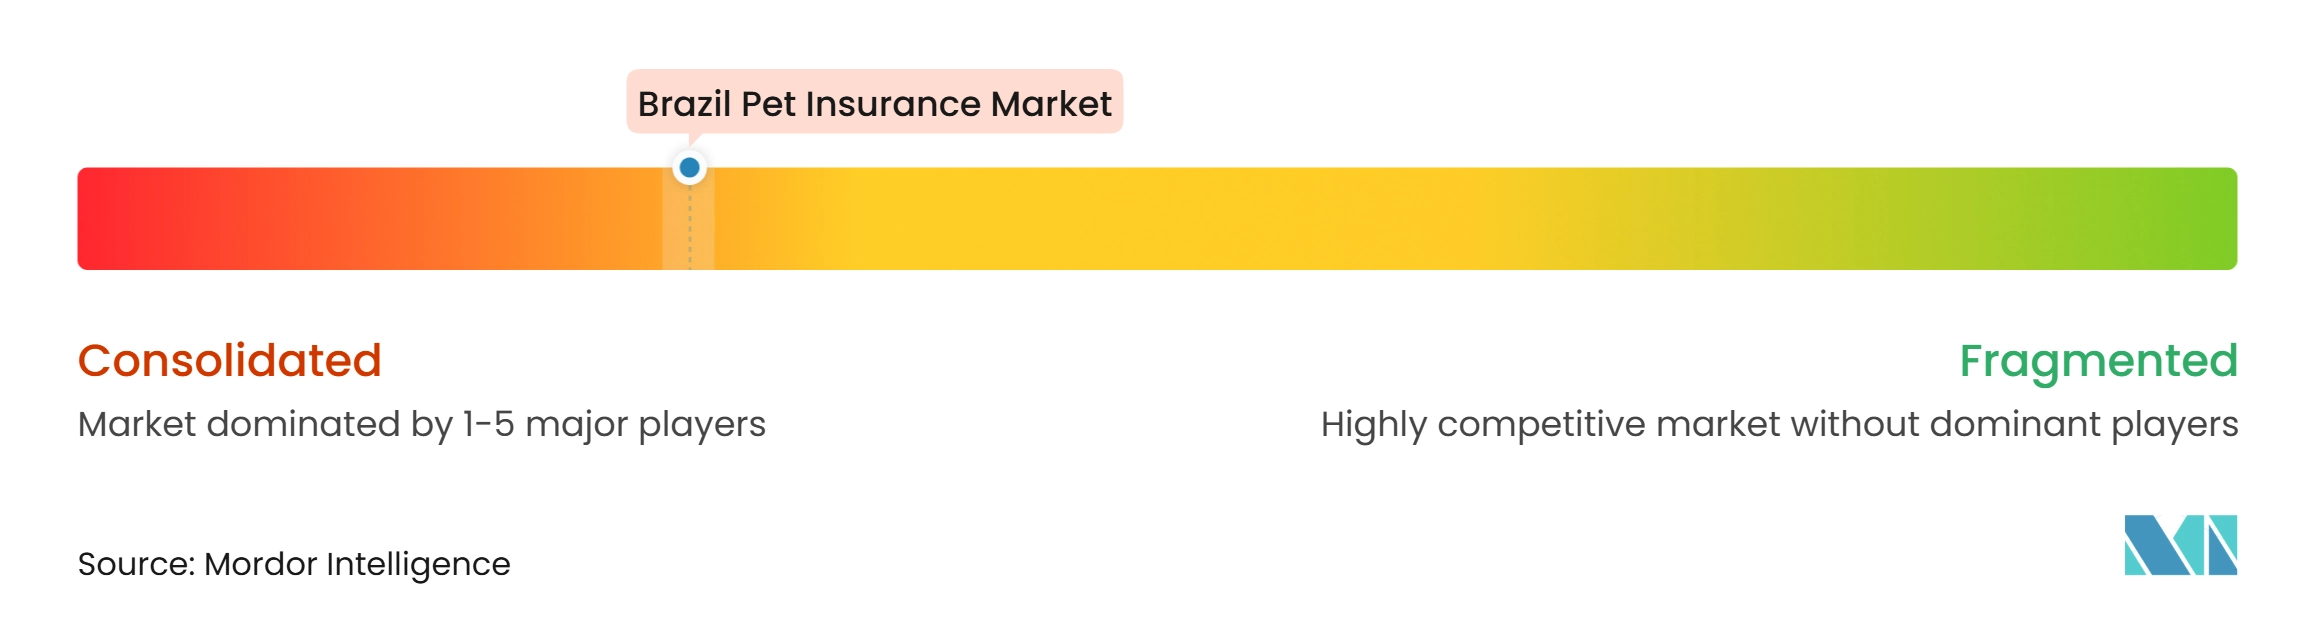
Le marché brésilien de l'assurance animaux de compagnie et des plans de santé vétérinaire se caractérise par un prestataire leader aux côtés d'un groupe fragmenté d'opérateurs spécialisés et d'offres d'assistance adossées à des assureurs. Petlove Saúde est un acteur majeur du marché, avec plus de 220 000 animaux couverts déclarés en janvier 2026 et un réseau qui s'est étendu de plus de 7 000 partenaires dans environ 400 villes à plus de 8 000 cliniques, laboratoires et spécialistes sur sa plateforme actuelle. La société a déclaré un chiffre d'affaires total du groupe de BRL 2,4 milliards (411 millions USD) en 2025. D'autres opérateurs, dont APet Saúde et Meu Pet Club, se démarquent par une couverture à niveaux, des options de remboursement, la télémédecine et des services vétérinaires spécialisés.
La distribution numérique, les partenariats stratégiques et l'assistance intégrée façonnent de plus en plus le positionnement concurrentiel. En septembre 2025, APet Saúde, SUTHUB et Seguros SURA ont présenté ZeroCode Brokers, une plateforme de distribution numérique offrant des parcours de vente entièrement numériques et une intégration avec plus de 50 assureurs ; le chiffre d'intégration concerne l'écosystème d'assurance plus large de la plateforme plutôt que le portefeuille d'assurance individuel d'APet Saúde. En octobre 2026, Chubb Brasil, Vivo et Petlove Saúde ont introduit un partenariat intégrant l'assistance vétérinaire de Petlove Saúde dans une offre d'assurance résidentielle distribuée via l'application et les canaux de vente au détail de Vivo. Bradesco Seguros propose également une assistance animaux de compagnie via son produit Residencial Pet, couvrant les chiens et les chats avec des services tels que des consultations vétérinaires, une téléorientation et une assistance spécialisée. Ces offres représentent une combinaison de plans de santé vétérinaire, d'assistance liée à l'assurance et de distribution intégrée plutôt qu'un marché d'assurance homogène unique.
Les exigences réglementaires et les différences dans la classification des produits influencent l'entrée sur le marché et la concurrence. La Circulaire SUSEP n° 640/2021 traite spécifiquement de l'assurance rurale, y compris l'assurance du bétail et des animaux. Le cadre du bac à sable est établi en vertu de la Résolution CNSP n° 381/2020 et de la Circulaire SUSEP n° 598/2020, modifiées ultérieurement par la Circulaire n° 636/2021. Les participants éligibles peuvent recevoir une autorisation temporaire pour une durée maximale de 36 mois, sous réserve des exigences applicables en matière de capital, d'exploitation et de produits spécifiques. Les grands assureurs bénéficient de réseaux de distribution établis et de relations clients, tandis que les prestataires spécialisés se démarquent par une couverture flexible, une souscription numérique, un remboursement et des partenariats de services vétérinaires. D'autres opportunités existent dans les plans parrainés par les employeurs, une couverture féline plus large et l'expansion géographique, notamment dans les régions mal desservies.
Leaders du secteur brésilien de l'assurance animaux de compagnie
-
Petlove Saúde
-
APet Saúde
-
Plamev Pet
-
Dog Life
-
Doutor Pet
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien de l'assurance animaux de compagnie Entreprises couvertes dans ce rapport
- Petlove Saúde
- APet Saúde
- Plamev Pet
- Life Pet Hub
- PlanVet
- Pet Health
- Pet Mais Vida
- WeVets
- Meu Pet Club
- Pet Veter
- Apaixonados Saúde Pet
Développements industriels récents dans Marché brésilien de l'assurance animaux de compagnie
- Novembre 2026 : Hero Seguros a annoncé un partenariat avec Meu Pet Club pour lancer Seguro Tutor Pet. Le produit couvre les obligations financières d'un tuteur en cas de décès, d'invalidité ou de chômage involontaire. Les indemnités vont de BRL 6 000 (1 000 USD) à BRL 24 000 (4 000 USD) en 12 mensualités. Hero vise 10 000 vies assurées dans les 12 mois, et Sancor Seguros gère la souscription.
- Août 2026 : La PL 631/2026 a reçu une proposition de substitution favorable à la CMADS, portant sur l'autorisation des opérateurs, la couverture minimale, les délais d'attente et les restrictions de résiliation. La période d'amendement s'est clôturée le 13 octobre sans amendements supplémentaires.
- Juin 2026 : La loi n° 15 425/2026 a criminalisé l'exercice non autorisé de la médecine vétérinaire, renforçant la responsabilité professionnelle et les exigences de licence dans les réseaux de services vétérinaires.
- Décembre 2025 : Bradesco Seguros a lancé une assurance résidentielle avec assistance de santé animale pour les chiens et les chats, ciblant initialement les clients à revenus plus élevés, avec un plan de déploiement sur un marché plus large.
Périmètre du rapport sur le marché brésilien de l'assurance animaux de compagnie
Aperçu de la segmentation
| Accident et maladie |
| Complète / à vie |
| Autre type de police |
| Niveaux de base / entrée de gamme |
| Niveaux intermédiaires |
| Plafonds complets |
| Chien |
| Chat |
| Autres animaux de compagnie (oiseaux, espèces exotiques, équidés, etc.) |
| Numérique direct |
| Courtier / MGA-assureur |
| Bancassurance / vente croisée composite |
| Autres canaux |
| Par type de police | Accident et maladie |
| Complète / à vie | |
| Autre type de police | |
| Par architecture de couverture | Niveaux de base / entrée de gamme |
| Niveaux intermédiaires | |
| Plafonds complets | |
| Par type d'animal | Chien |
| Chat | |
| Autres animaux de compagnie (oiseaux, espèces exotiques, équidés, etc.) | |
| Par canal de distribution | Numérique direct |
| Courtier / MGA-assureur | |
| Bancassurance / vente croisée composite | |
| Autres canaux |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance animaux de compagnie au Brésil ?
Le marché brésilien de l'assurance animaux de compagnie devrait croître à un CAGR de 12,8% de 2027 à 2032, passant de 292,6 millions USD en 2026 à 598,5 millions USD d'ici 2032.
Quel type de police détient la plus grande part au Brésil ?
Le segment accident et maladie a dominé avec une part de 82,3 % en 2026, car ces formules offrent une souscription plus simple et des tarifs mensuels moins élevés.
Quelle catégorie d'animaux de compagnie connaît la croissance la plus rapide dans les plans d'assurance brésiliens ?
Les plans pour chats devraient s'étendre à un CAGR de 15,5% jusqu'en 2032, soutenus par les modes de possession urbaine et le comportement d'achat numérique.
Comment les plans d'assurance animaux de compagnie sont-ils distribués au Brésil ?
Les courtiers sont en tête avec une part de 39,8%, tandis que la distribution numérique directe devrait croître à un CAGR de 14,8% jusqu'en 2032.
Qu'est-ce qui limite l'adoption de la protection des animaux de compagnie au Brésil ?
La faible compréhension des produits, les limites d'accessibilité financière des ménages, les réseaux vétérinaires inégaux et les différentes règles applicables aux assurances et aux plans de services limitent l'adoption.
Quelle région présente la base la plus solide pour l'adoption de l'assurance animaux de compagnie au Brésil ?
Le Sud-Est du Brésil représentait 48,2% de la population d'animaux de compagnie du pays en 2026 et dispose de l'infrastructure vétérinaire spécialisée et de distribution la plus dense.