
Größe und Marktanteil des brasilianischen Tierversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 292.60 Millionen US-Dollar |
| Marktgröße (2027) | 327.70 Millionen US-Dollar |
| Marktgröße (2032) | 598.5 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Tierversicherungsmarktes von Mordor Intelligence
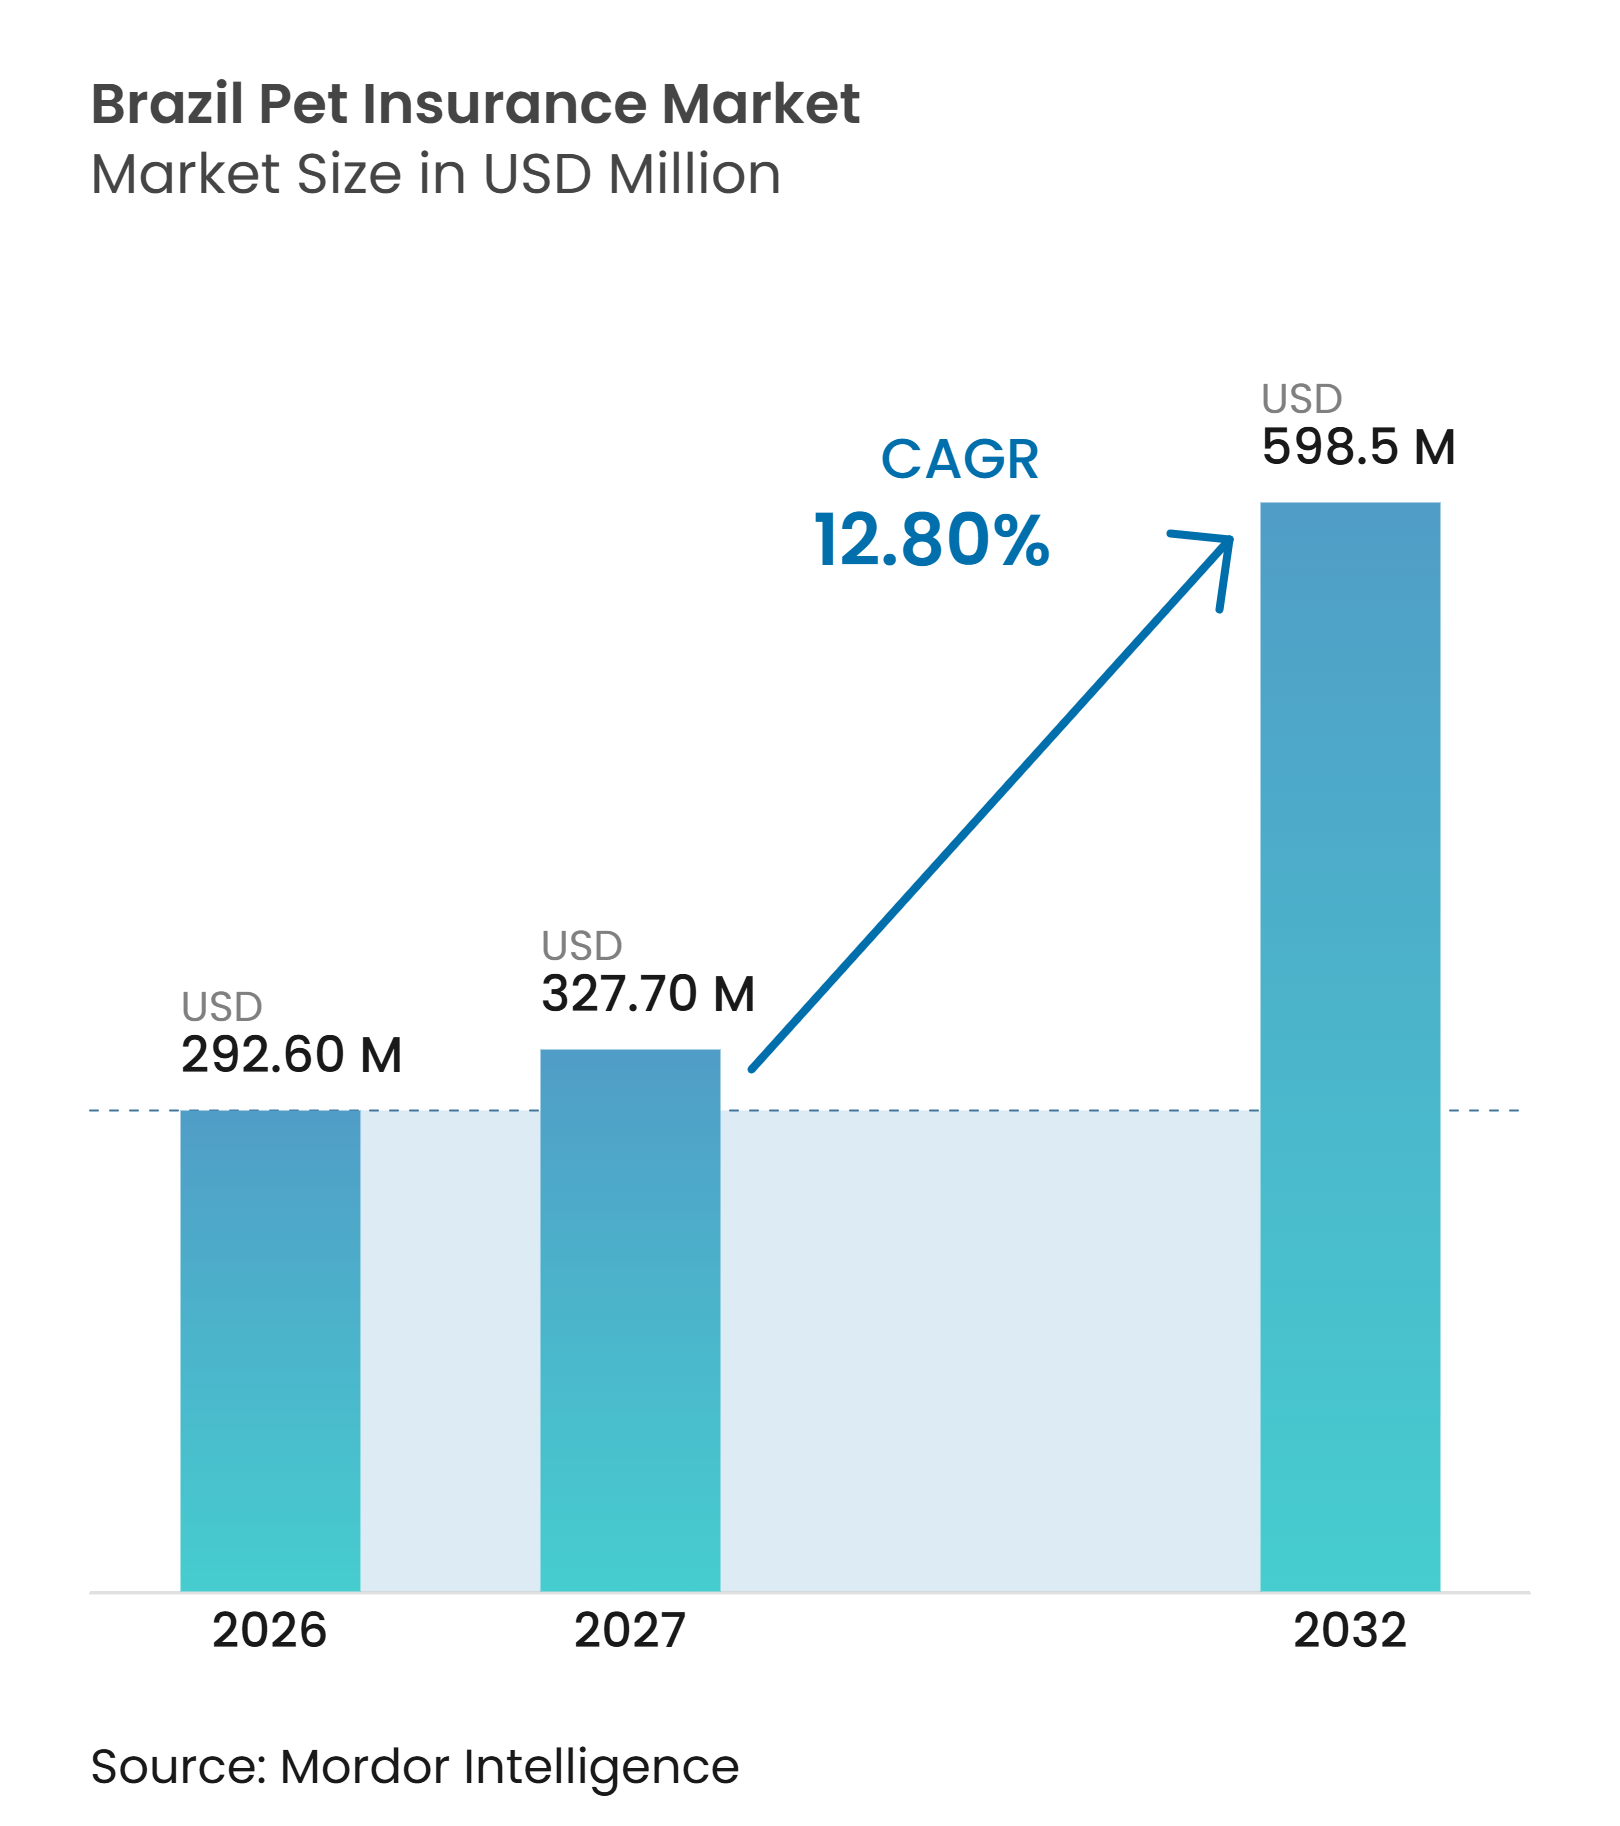
Die Größe des brasilianischen Tierversicherungsmarktes wird voraussichtlich von 292,60 Millionen USD im Jahr 2026 und 327,70 Millionen USD im Jahr 2027 auf 598,5 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 12,80 % verzeichnen.
Brasilien verfügte im Jahr 2026 über 166,8 Millionen Haustiere und weist damit eine große Heimtierbasis auf, hinter der die noch begrenzte Versicherungsabdeckung des Marktes steht. Steigende Behandlungskosten machen den finanziellen Schutz für Haushalte relevanter, die bereits einen wesentlichen Teil ihres Einkommens für Haustiere ausgeben. Der eingebettete Vertrieb über Banken, Versicherer, Telekommunikationsanbieter und Arbeitgeber kann die Akquisitionskosten senken und die Abhängigkeit vom Verständnis der Verbraucher für Versicherungsbedingungen verringern. Der brasilianische Tierversicherungsmarkt wird auch durch die Unterscheidung zwischen regulierten Versicherungen und tierärztlichen Hilfsplänen geprägt, die für das Produktdesign und den Verbraucherschutz von zentraler Bedeutung bleibt.
Wichtigste Erkenntnisse des Berichts
-
Nach Policentyp erfasste das Segment Unfall & Krankheit im Jahr 2026 einen Marktanteil von 82,3 % am brasilianischen Haustierkrankenversicherungsmarkt, während die Unfall- und Krankheitsdeckung bis 2032 voraussichtlich mit einem CAGR von 16,8 % wachsen wird.
-
Nach Deckungsarchitektur erfassten Basis- und Einsteigertarife im Jahr 2026 einen Marktanteil von 45,4 % am brasilianischen Haustierkrankenversicherungsmarkt, während umfassende Obergrenzen bis 2032 voraussichtlich mit einem CAGR von 15,7 % wachsen werden.
-
Nach Tierart erfassten Hunde im Jahr 2026 einen Marktanteil von 75,1 % am brasilianischen Haustierkrankenversicherungsmarkt, während Katzentarife bis 2032 voraussichtlich mit einem CAGR von 15,5 % wachsen werden.
-
Nach Vertriebskanal erfasste der Makler/MGA-Versicherer-Kanal im Jahr 2026 einen Marktanteil von 39,8 % am brasilianischen Haustierkrankenversicherungsmarkt, während der direkte digitale Vertrieb bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Tierarztkosten und Nachfrage nach finanziellem Schutz | +3.2% | National, am stärksten in den Ballungsräumen São Paulo, Rio de Janeiro und Belo Horizonte | Kurzfristig (≤ 2 Jahre) |
| Vermenschlichung von Haustieren und höhere Ausgaben für die Tiergesundheitsversorgung | +2.7% | National, mit konzentrierter Premiumnachfrage entlang der Südostküste | Mittelfristig (2–4 Jahre) |
| Große Haustierpopulation erweitert die adressierbare Kundenbasis | +1.4% | National, mit Wachstum in Städten des Mittelwestens und Nordostens | Langfristig (≥ 4 Jahre) |
| Geringe Durchdringung des Gesundheitsschutzes und ungenutztes Adoptionspotenzial | +2.0% | National, mit Nachfragepotenzial in Städten zweiter und dritter Ordnung | Langfristig (≥ 4 Jahre) |
| Ausbau digitaler und affinitätsbasierter Vertriebskanäle | +2.3% | National, angeführt von São Paulo und digital ausgerichteten Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Ökosystem tierärztlicher Dienstleistungen und Übernahme präventiver Versorgung | +1.6% | National, insbesondere in mittelgroßen Städten mit neuen Fachkliniken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Tierarztkosten und Nachfrage nach finanziellem Schutz
Steigende Tierarztkosten erhöhen den Bedarf an finanziellem Schutz für brasilianische Tierhalter. Eine Umfrage des Procon-JP von João Pessoa aus dem März 2026 in 14 Tierarztpraxen ergab, dass die Kastration einer Hündin mit einem Gewicht von bis zu 5 kg zwischen BRL 370 (USD 67,2) und BRL 1.450 (USD 263,5) kostete, während die Kastration eines männlichen Katers zwischen BRL 150 (USD 27,3) und BRL 1.300 (USD 236,3) lag[1]. Eine Quaest-Umfrage vom Juni 2024 ergab, dass 50 % der Tierhalter auf tierärztliche Eingriffe verzichtet hatten, weil sie sich diese finanziell nicht leisten konnten, wobei 64 % der betroffenen Tierhalter dies mehr als einmal erlebt hatten. Diese Kosten steigern die Attraktivität vorhersehbarer monatlicher Zahlungen und der Deckung für anspruchsberechtigte Konsultationen, Diagnostik, Operationen und Krankenhausaufenthalte und stützen die Nachfrage im brasilianischen Tierversicherungsmarkt.
Vermenschlichung von Haustieren und höhere Ausgaben für die Tiergesundheitsversorgung
Die zunehmende Integration von Haustieren in brasilianische Haushalte fördert höhere Ausgaben für die Tiergesundheitsversorgung und Präventivleistungen. Eine CVA-Solutions-Studie vom Mai 2026 mit 4.000 Tierhaltern ergab, dass Haushalte durchschnittlich 8 % ihres monatlichen Budgets für Haustiere aufwendeten, wobei die durchschnittlichen monatlichen Ausgaben BRL 690 (USD 125,4) für Hunde und BRL 574 (USD 104,3) für Katzen betrugen[2]. Darüber hinaus betrachteten 33 % der Befragten ihre Haustiere als gleichwertig mit Kindern, was eine stärkere emotionale Bindung und die Bereitschaft widerspiegelt, für das Wohlbefinden der Tiere zu zahlen. Dieses Verhalten schafft auch Möglichkeiten über arbeitgeberfinanzierte Leistungen, wobei Petlove berichtet, dass mehr als 300 Unternehmen seinen betrieblichen Tiergesundheitsnutzen anbieten. Die Einstiegs-Gesundheitspläne beginnen bei BRL 14,90 (USD 2,7) pro Monat. Solche Vereinbarungen erweitern den Vertrieb über die direkte Verbraucherakquise hinaus und fördern die wiederkehrende Nutzung von Gesundheitsleistungen.
Große Haustierpopulation erweitert die adressierbare Kundenbasis
Brasiliens beträchtliche Heimtierpopulation bietet Anbietern von Tiergesundheitsversorgung und Versicherungen eine bedeutende adressierbare Kundenbasis. Laut Schätzungen aus dem Jahr 2026, die vom brasilianischen Verband der Heimtierbranchenunternehmen (ABEMPET) gemeldet wurden, verfügte das Land über rund 166,8 Millionen Heimtiere, darunter 62,5 Millionen Hunde und 33,3 Millionen Katzen, was rund 95,8 Millionen Tiere in den beiden primären Tierversicherungskategorien entspricht[3]. Trotz dieser großen potenziellen Kundenbasis ist der organisierte Gesundheitsschutz nach wie vor relativ wenig verbreitet, insbesondere bei preissensiblen Haushalten. Anbieter nutzen zunehmend digitale Plattformen und Tierarztnetze, um ihre Reichweite zu erweitern. Petlove beispielsweise berichtet, über mehr als 8.000 Kliniken, Labore und Spezialisten in seinem Netzwerk in ganz Brasilien zu verfügen. Diese Kombination aus einer großen Hunde- und Katzenpopulation und einer wachsenden tierärztlichen Infrastruktur schafft erhebliche langfristige Chancen für den brasilianischen Tierversicherungsmarkt.
Geringe Durchdringung des Gesundheitsschutzes und ungenutztes Adoptionspotenzial
Die relativ geringe Verbreitung eines organisierten Tiergesundheitsschutzes stellt eine bedeutende Chance für Versicherer und Anbieter tierärztlicher Gesundheitsversorgung in Brasilien dar. Eine CVA-Solutions-Studie vom Mai 2026 ergab, dass nur 25 % der befragten Tierhalter einen Tiergesundheitsplan abonniert hatten, verglichen mit 21 % im Jahr 2024, was auf eine schrittweise Verbesserung hindeutet, während noch erheblicher Spielraum für Wachstum besteht. Die Studie ergab auch, dass 37 % der Nicht-Abonnenten hohe Kosten als Hindernis betrachteten, während 67 % bereit wären zu zahlen, wenn monatliche Abonnements zu einem Preis von BRL 20 (USD 3,6) angeboten würden. Regulatorische Entwicklungen unterstützen ebenfalls Produktinnovationen, wobei die zweite Ausgabe des Regulatorischen Sandkastens von SUSEP Neo und Pet Seguros unter den ausgewählten Teilnehmern für Tierversicherungen aufführt. Erschwingliche Produkte, digitale Anmeldung und tierärztliche Partnerschaften können dazu beitragen, nicht versicherte Tierhalter in Kunden umzuwandeln und eine breitere Akzeptanz im brasilianischen Tierversicherungsmarkt zu fördern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Verbraucherbewusstsein und mangelndes Verständnis für Tierversicherungen | -2.1% | National, am ausgeprägtesten im Nordosten und Norden | Mittelfristig (2–4 Jahre) |
| Preissensibilität und Erschwinglichkeitsbeschränkungen | -1.9% | National, am stärksten bei einkommensschwachen Haushalten im Nordosten und Mittelwesten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung und Unklarheit bei der Produktklassifizierung | -1.2% | National, mit operativen Auswirkungen in Bundesstaaten mit aktiven Beschwerdeaufzeichnungen | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Verfügbarkeit tierärztlicher Netzwerke und Dienstleistungswirtschaft | -0.8% | Städte im Landesinneren, Bundesstaaten im Norden und Nordosten sowie kleinere Gemeinden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Verbraucherbewusstsein und mangelndes Verständnis für Tierversicherungen
Der brasilianische Tiergesundheitsmarkt steht vor Herausforderungen bei der Verbraucheraufklärung, da tierärztliche Abonnementdienste (planos de saúde pet) und regulierte Tierversicherungsprodukte trotz Unterschieden in der vertraglichen Deckung, Erstattung und Schadensabwicklung mit ähnlicher Terminologie präsentiert werden können. Diese Unterscheidung gewinnt zunehmend an Bedeutung, da PL 631/2026, eingeführt am 20. Februar 2026, einen Regulierungsrahmen für tierärztliche Hilfspläne vorschlägt, einschließlich bundesstaatlicher Betriebsgenehmigung, Mindestdeckungsanforderungen und klarerer vertraglicher Offenlegungen. Der ursprüngliche Vorschlag legt auch eine maximale Wartezeit von 24 Stunden für Notfallversorgung sowie Beschränkungen für einseitige Kündigung und den Ausschluss erklärter Vorerkrankungen fest. Der CMADS-Berichterstatter empfahl im August 2026 die Genehmigung mit einem Ersatz, und die Änderungsfrist endete am 13. Oktober ohne weitere Änderungen; der Vorschlag wurde jedoch am 11. November von der Tagesordnung des Ausschusses gestrichen und wartet noch auf Beratung. Bis die regulatorischen Anforderungen geklärt und umgesetzt sind, können Unterschiede in Produktstrukturen und Vertragsbedingungen das Verständnis und den Vergleich durch Verbraucher erschweren und das Vertrauen in den brasilianischen Tierversicherungsmarkt einschränken.
Preissensibilität und Erschwinglichkeitsbeschränkungen
Die Erschwinglichkeit bleibt eine erhebliche Einschränkung für die Akzeptanz von Tiergesundheitsversorgung in Brasilien, insbesondere bei einkommensschwachen Haushalten. Eine Quaest-Umfrage vom Juni 2024 ergab, dass 19 % der Tierhalter mit einem Einkommen von bis zu zwei Mindestlöhnen ihre Tiere noch nie zu einem Tierarzt gebracht hatten, verglichen mit nur 4 % bei Haushalten mit einem Einkommen von mehr als fünf Mindestlöhnen. Darüber hinaus hatten 50 % der befragten Tierhalter auf tierärztliche Eingriffe verzichtet, weil sie sich diese finanziell nicht leisten konnten, was die Lücke zwischen Gesundheitsbedarf und Ausgabenkapazität verdeutlicht. Einstiegs-Tiergesundheitsabonnements, wie der Plan von Porto Seguro ab BRL 19,90 (USD 3,6) pro Monat, bieten einen kostengünstigeren Zugang, obwohl Prämien und Deckung je nach Anbieter und Region variieren. Wiederkehrende Zahlungen können jedoch für Haushalte mit unregelmäßigem Einkommen schwierig bleiben, was Herausforderungen bei der Kundengewinnung und -bindung schafft. Diese Preissensibilität erfordert von den Anbietern eine Balance zwischen erschwinglichen Prämien, angemessener Deckung und nachhaltigem Schadenmanagement, was die Expansion des brasilianischen Tierversicherungsmarktes einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp:
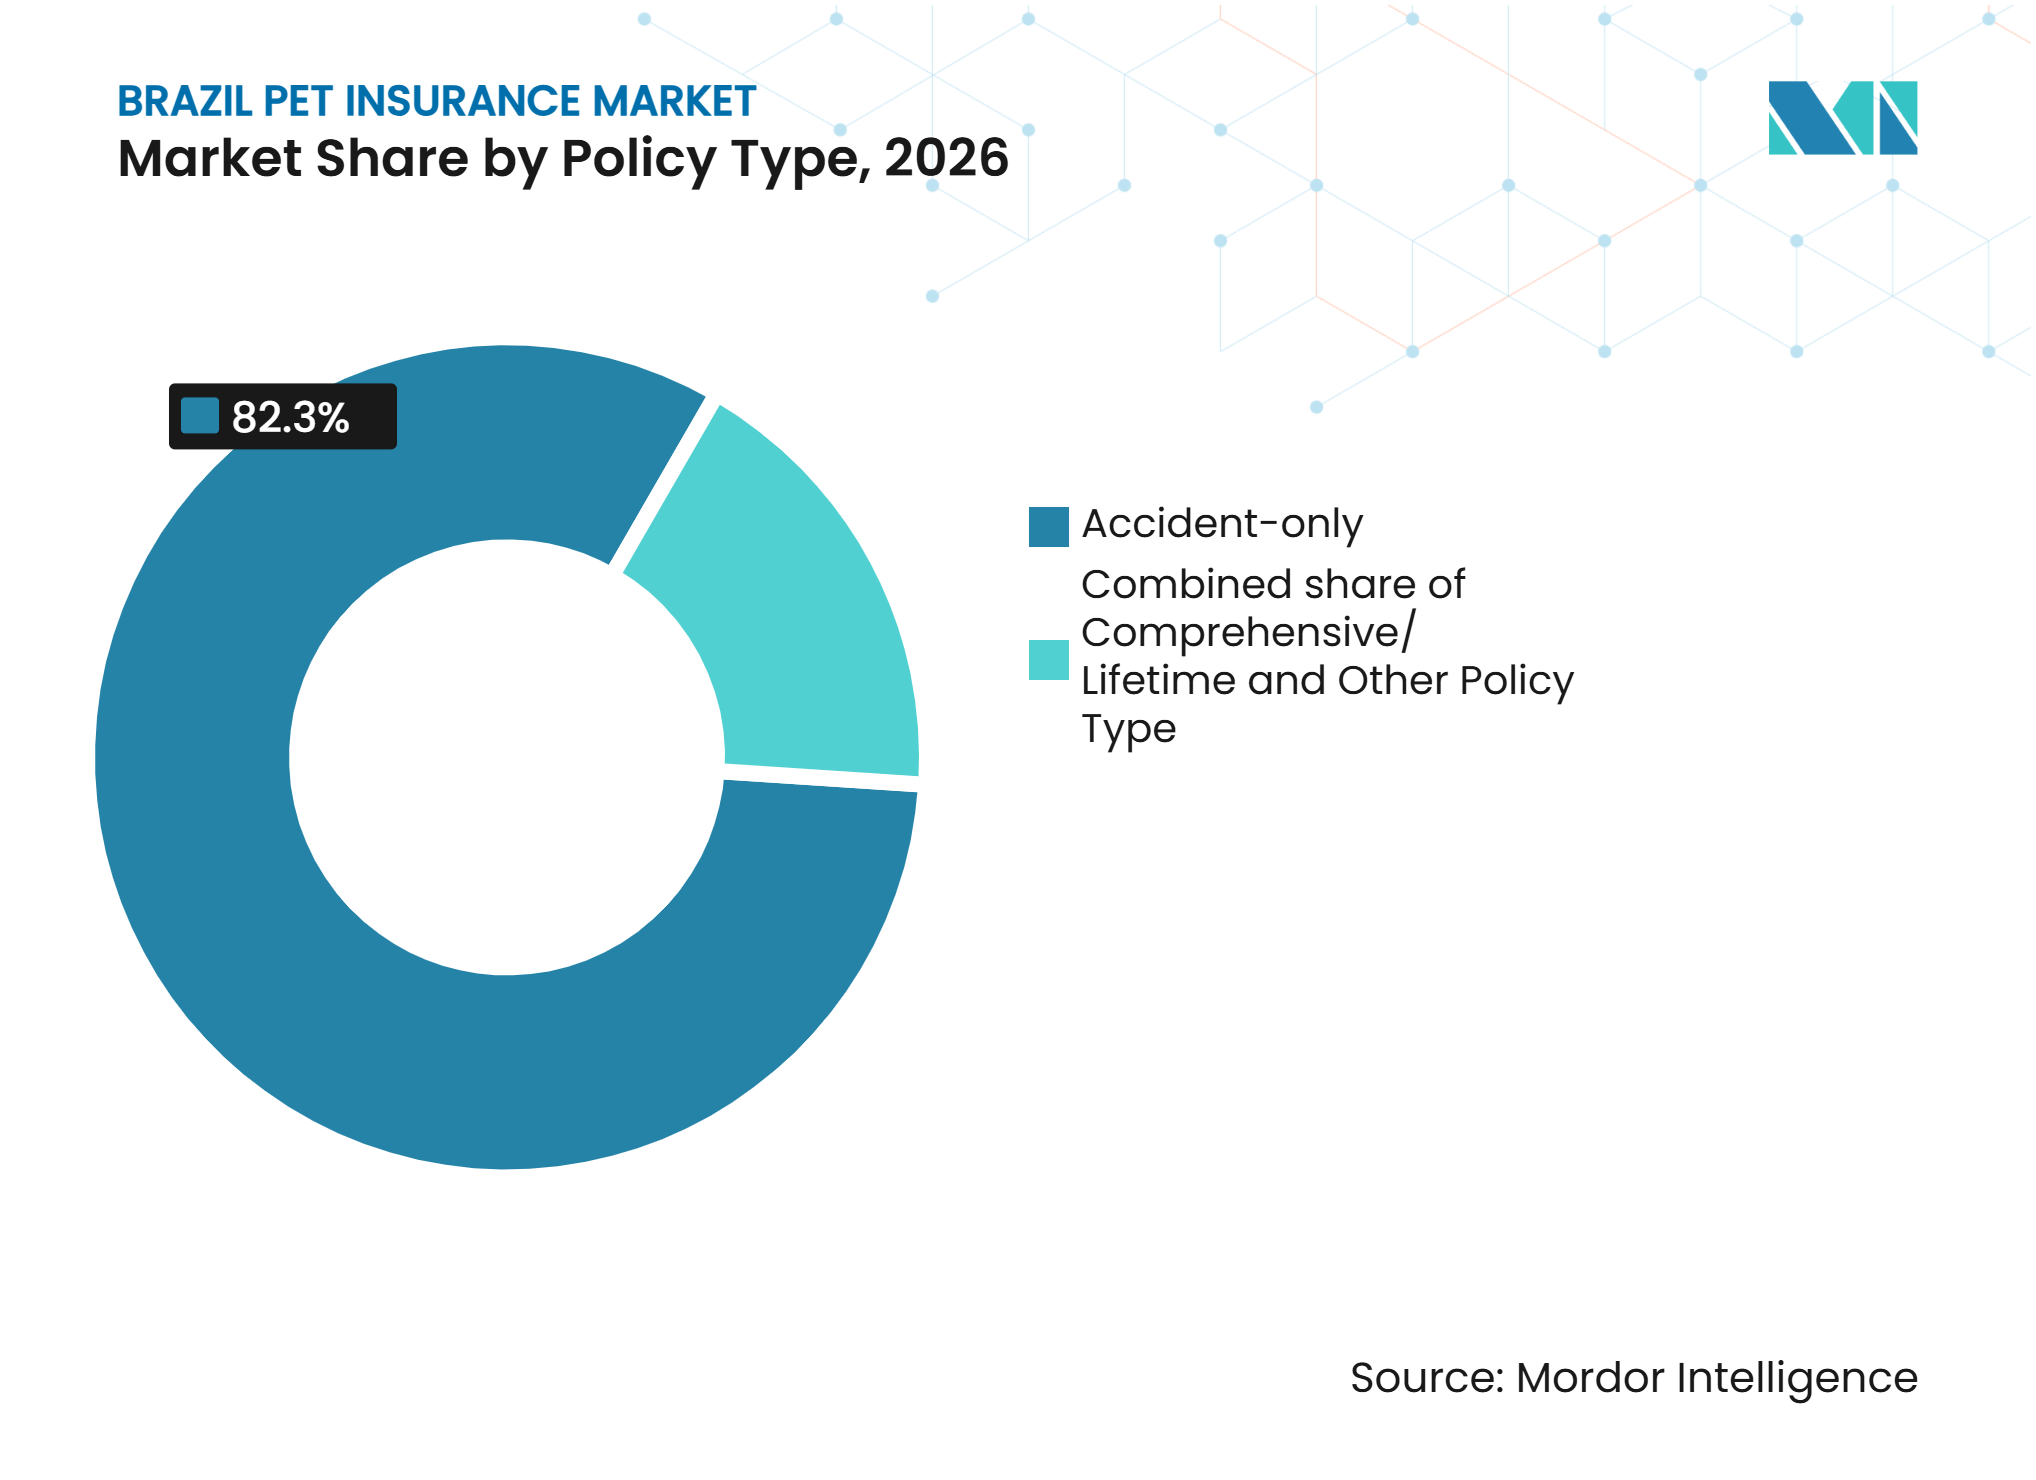
Unfallpläne verankern den Markt, während die Unfall- und Krankheitsdeckung an Dynamik gewinntDas Segment Unfall & Krankheit hatte im Jahr 2026 einen geschätzten Marktanteil von 82,3 %, gestützt durch vergleichsweise erschwingliche Prämien, einfachere Deckungsstrukturen und geringere anfängliche finanzielle Verpflichtungen für Tierhalter. Ihre Position spiegelt die Attraktivität eines Basisschutzes für Verbraucher wider, die eine Absicherung gegen unerwartete Tierarztkosten suchen. Brasiliens regulatorischer Rahmen gemäß SUSEP-Rundschreiben Nr. 640/2021 erkennt Versicherungen für Begleittiere formell an, einschließlich Tieren, die zur Gesellschaft und im Familienleben gehalten werden. Er erlaubt Versicherern zudem, zusätzliche Deckungen für Tierarztkosten, Untersuchungen, Krankenhausaufenthalte und damit verbundene Leistungen anzubieten.
Die Unfall- und Krankheitsdeckung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 16,8 % wachsen, angetrieben durch die Nachfrage nach Schutz vor Krankheiten, Facharztkonsultationen, Diagnoseverfahren und Krankenhausaufenthalten. Brasilianische Versicherer bieten bereits Produkte an, die unfall- und krankheitsbezogene Leistungen kombinieren. Der aktuelle Pet Light-Tarif von Porto Seguro deckt Konsultationen, Laboruntersuchungen, Impfungen und ambulante Eingriffe ab, einschließlich Notfall- und Akutversorgung. Pet Plus erweitert die Deckung auf Krankenhausaufenthalte, wobei Facharztkonsultationen, bildgebende Diagnostik und Operationen unter bestimmten stationären Bedingungen abgedeckt sind. Diese Produkte belegen die Verfügbarkeit eines umfassenderen Tierschutzes, obwohl die Deckung weiterhin den Tarifbedingungen und -grenzen unterliegt. Umfassende Deckungen können einkommensstärkere Haushalte ansprechen, die einen breiteren Schutz suchen, während Erschwinglichkeit und ein nachhaltiges Schadenmanagement für die Marktexpansion weiterhin von Bedeutung sind.


Nach Deckungsarchitektur:
Einstiegstarife behalten die größte Basis, während umfassende Obergrenzen am schnellsten wachsenBasis- und Einstiegsdeckungstarife machten im Jahr 2026 einen geschätzten Marktanteil von 45,4 % aus, was die Nachfrage nach erschwinglicher tierärztlicher Gesundheitsversorgung und vorhersehbaren Routineversorgungskosten widerspiegelt. Diese Pläne umfassen häufig allgemeine Konsultationen, Impfungen und grundlegende Laboruntersuchungen. Das aktuelle gestaffelte Portfolio von Petlove umfasst Leve, Tranquilo, Ideal, Essencial und Completo, mit Leistungen, die je nach gewähltem Plan Konsultationen, Impfungen, Labortests, klinische Eingriffe und fortgeschrittenere Behandlungen abdecken. Mittlere Tarife erweitern die Leistungen um Notfallkonsultationen, zusätzliche Diagnostik und ausgewählte klinische Eingriffe, während umfassende Pläne einen breiteren Zugang zu Fachversorgung, Operationen und Krankenhausaufenthalten bieten.
Umfassende Deckungen werden voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 15,7 % von 2027 bis 2032, unterstützt durch die Nachfrage nach Fachkonsultationen, Operationen, Krankenhausaufenthalten und hochwertigen tierärztlichen Behandlungen. Die gestaffelten Pläne von Petlove veranschaulichen diesen Ansatz, wobei Einstiegsoptionen auf die Routineversorgung ausgerichtet sind und höherwertige Optionen auf Krankenhausaufenthalte und Fachdienstleistungen ausgeweitet werden. Das Unternehmen meldete einen Gesamtgruppenerlös von BRL 2,4 Milliarden (USD 411 Millionen) im Jahr 2025 und prognostizierte ein Umsatzwachstum von 40 % im Jahr 2026; dabei handelt es sich um unternehmensweite Zahlen, nicht um Erlöse, die ausschließlich durch seine Tiergesundheitspläne generiert wurden. Gestaffelte Deckungsstrukturen ermöglichen es Anbietern, verschiedene Haushaltsbudgets zu bedienen und gleichzeitig Möglichkeiten zu schaffen, Kunden zu einem umfassenderen tierärztlichen Schutz zu bewegen.
Nach Tierart:
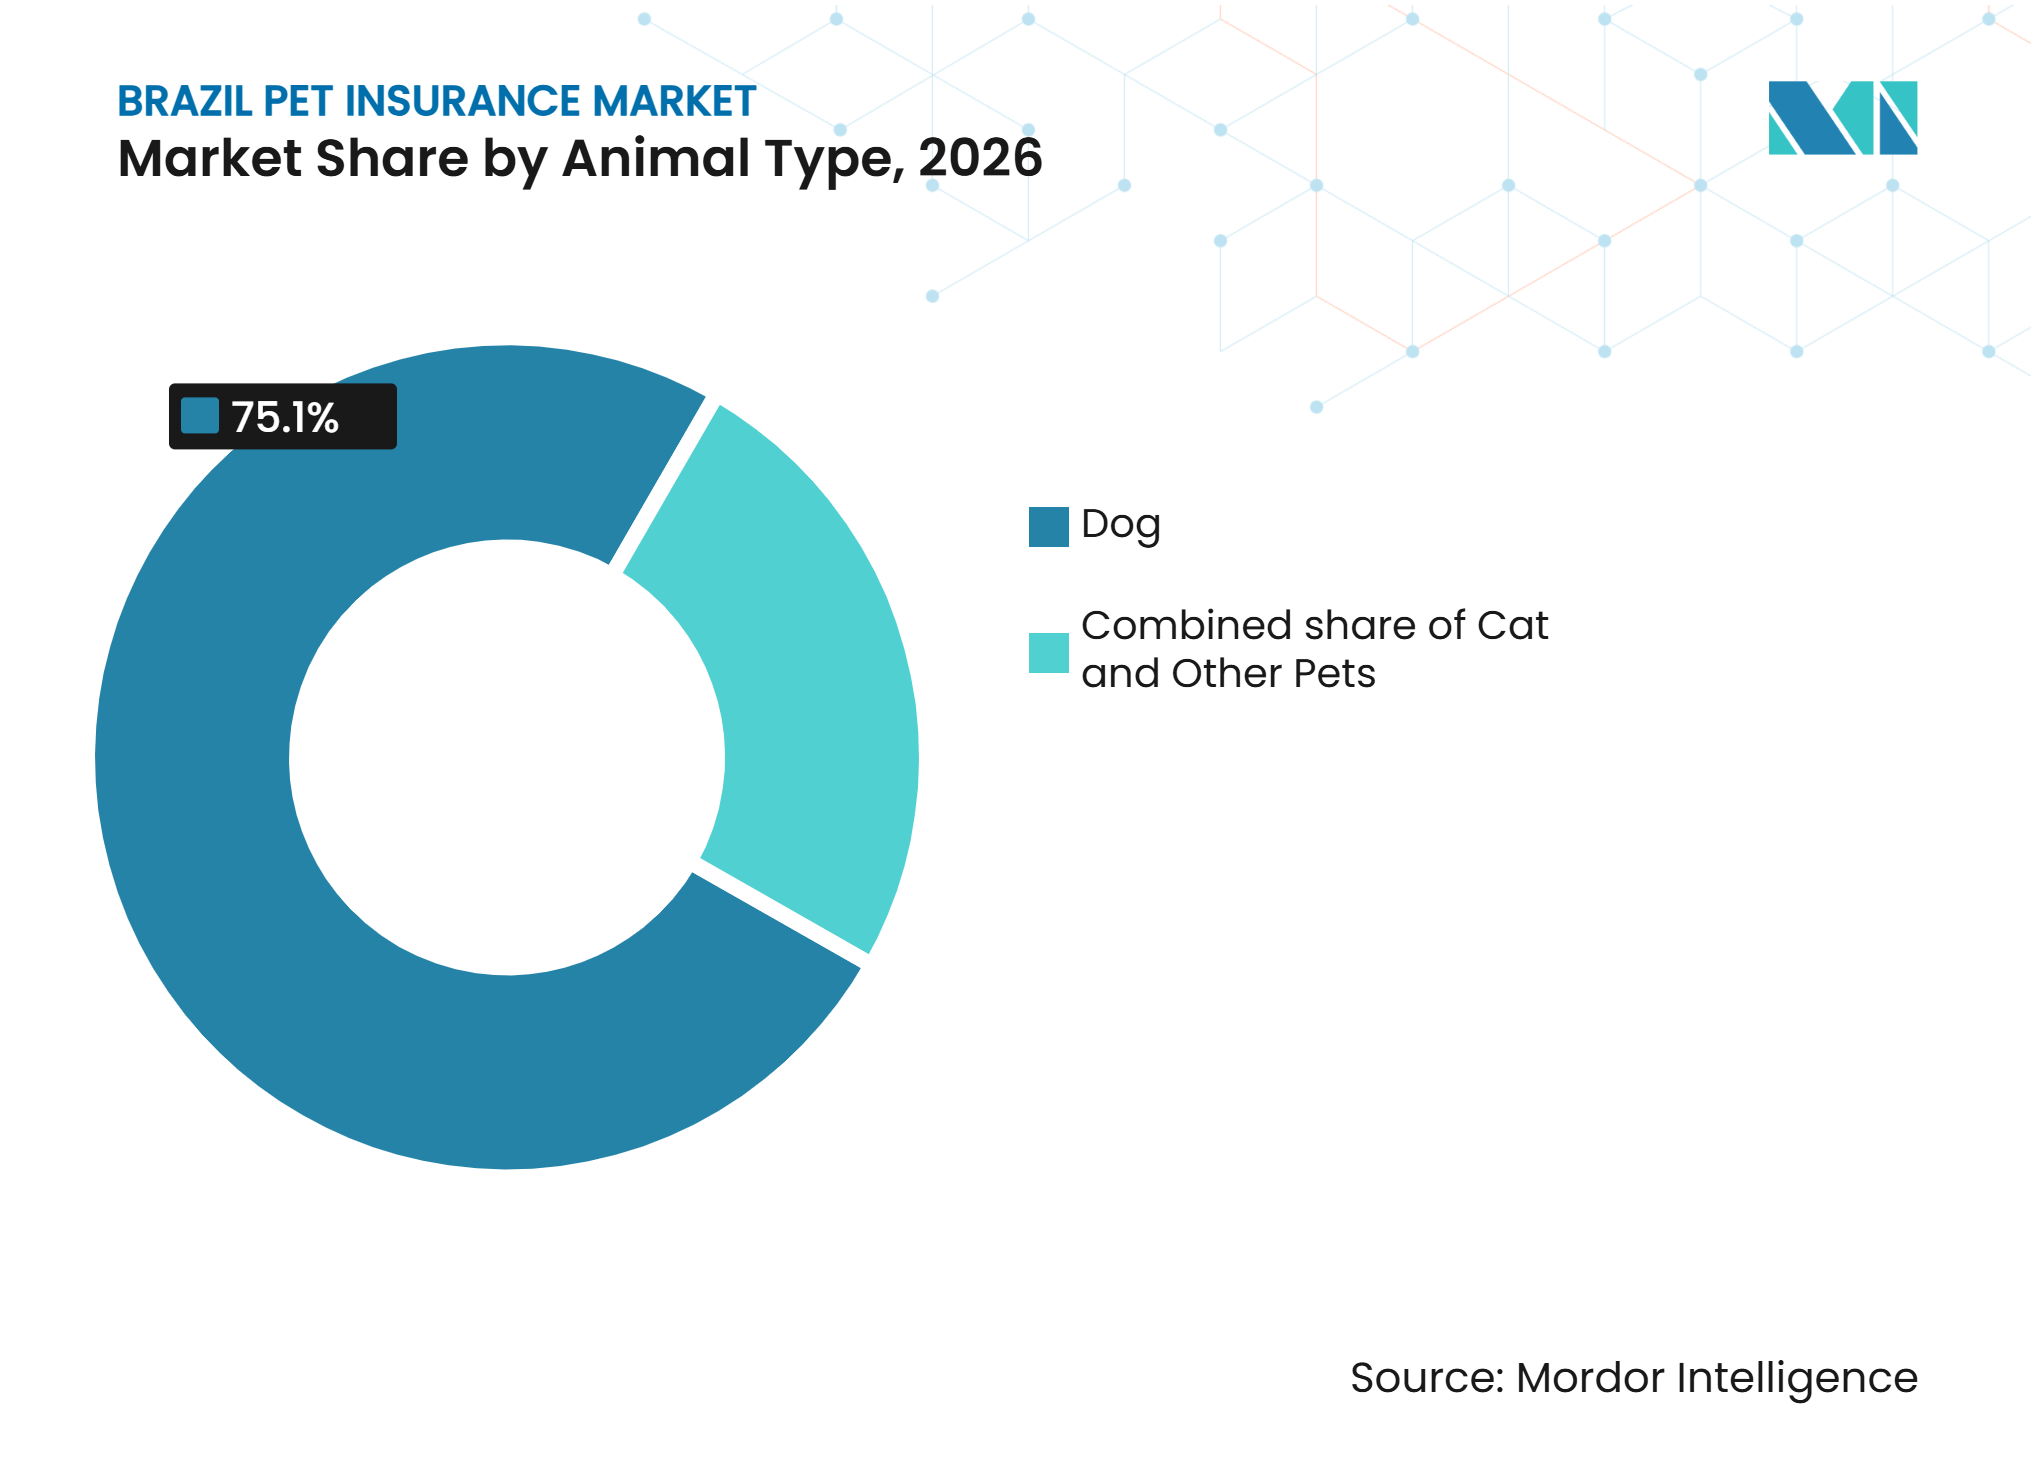
Hunde haben die größte versicherte Basis, während Katzen Wachstumsimpulse liefernHunde machten im Jahr 2026 einen geschätzten Anteil von 75,1 % der versicherten Tiere aus, unterstützt durch Brasiliens beträchtliche Hundepopulation. Die Schätzungen von ABEMPET für 2026 beziffern die Hundepopulation des Landes auf rund 62,5 Millionen, während die Katzenpopulation bei rund 33,3 Millionen liegt. Die große Hundepopulation bietet Versicherern eine beträchtliche adressierbare Kundenbasis und Möglichkeiten zur Entwicklung standardisierter Deckungen für verschiedene Rassen und Altersgruppen. Katzen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,5 % wachsen, unterstützt durch zunehmende Katzenhaltung und Möglichkeiten zur Einführung artspezifischer Gesundheitsprodukte.
Katzenspezifische Gesundheitsprodukte entwickeln sich in Brasilien ebenfalls zu einem differenzierten Angebot. CatLife vermarktet einen landesweiten Gesundheitsplan ausschließlich für Katzen, der Fach- und Hauskonsultationen, Impfungen, Laboruntersuchungen, Telemedizin und ausgewählte chirurgische Eingriffe umfasst, vorbehaltlich der Planbedingungen. Es wirbt auch mit Rabatten von bis zu 40 % für Haushalte, die mehrere Katzen anmelden. Sonstige Haustiere umfassen Ziervögel, Reptilien, Equiden und Kleinsäuger, obwohl diese Kategorien spezialisierte Tierarztnetze und maßgeschneidertere Deckungen erfordern. Die Schätzungen von ABEMPET für 2026 identifizieren rund 44,3 Millionen Ziervögel und 3,1 Millionen Reptilien und Kleinsäuger in Brasilien, was potenzielle Kundensegmente jenseits von Hunden und Katzen hervorhebt. Die Erweiterung artspezifischer Tierarztnetze und Deckungsoptionen könnte weitere Diversifizierungsmöglichkeiten schaffen.

Nach Vertriebskanal:
Makler führen den aktuellen Absatz an, während digitale und Affinitätswege an Bedeutung gewinnenDer Makler/MGA-Träger-Kanal machte im Jahr 2026 einen geschätzten Anteil von 39,8 % aus, was die Rolle von Vermittlern bei der Erläuterung von Policenbedingungen, Deckungsgrenzen und Schadensabwicklungsverfahren für Erstkäufer widerspiegelt. Der direkte digitale Vertrieb wird bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen, unterstützt durch App-basierte Anmeldung und Partnerschaften, die den Tierschutz mit bestehenden Verbraucherdienstleistungen verbinden. Diese Kanalanteile und Wachstumsraten werden als gelieferte Marktschätzungen beibehalten; die überprüften öffentlichen Quellen belegen diese spezifischen Zahlen nicht unabhängig.
Partnerschaften veranschaulichen die Ausweitung des Affinitäts- und Bancassurance-Vertriebs. Im Oktober 2026 führten Chubb Brasil, Vivo und Petlove tierärztliche Unterstützung als Zusatzleistung zur von Vivo vertriebenen Wohngebäudeversicherung ein, die über die App des Betreibers und rund 1.800 Filialen erhältlich ist. Das Angebot umfasst allgemeine tierärztliche Konsultationen, Hausbesuche, klinische Nachsorge und Labortests, vorbehaltlich einer Zuzahlung. Banco Inter bietet über seine Super App in Partnerschaft mit Petlove einen digitalen Tiergesundheitsplan an, während Itaú Pläne über Petlove und APet (Amigoo) anbietet. Arbeitgeberleistungen sind ein weiterer wachsender Vertriebsweg. Petlove berichtete, dass mehr als 150 Unternehmen im Jahr 2025 betriebliche Tiergesundheitspläne anboten, zusammen mit einem Anstieg der Nachfrage nach dem betrieblichen Angebot um 160 % im Jahresvergleich während Januar–Mai 2025. Das Unternehmen berichtet nun, mehr als 300 Unternehmenskunden zu bedienen. Tierhandlungen und Tierarztpraxen bieten zusätzliche Empfehlungs- und Point-of-Sale-Möglichkeiten. Insgesamt wird der Vertrieb voraussichtlich eine Kombination aus maklergeführter Beratung, digitaler Anmeldung und in Verbraucher- und Mitarbeiterleistungs-Ökosystemen eingebetteten Partnerschaften bleiben.
Geografische Analyse
Südostbrasilien
Südostbrasilien machte 48,2 % der brasilianischen Haustierpopulation in der von ABEMPET gemeldeten regionalen Verteilung aus und ist damit der größte regionale Markt des Landes. Die Schätzung basiert auf den im Jahr 2026 gemeldeten Bevölkerungsdaten und sollte nicht als Anteil der versicherten Haustiere interpretiert werden. São Paulo und Rio de Janeiro profitieren von einer relativ konzentrierten tierärztlichen Dienstleistungsinfrastruktur, die den Zugang zu Fachkonsultationen, Diagnostik und Krankenhausversorgung unterstützt. Die genannten Konsultationskosten von BRL 450 und Operationskosten von über BRL 5.000 konnten jedoch nicht anhand einer zuverlässigen regionalen Quelle verifiziert werden und wurden daher ausgeschlossen. Das Netzwerk von Petlove umfasst mehr als 7.000 akkreditierte Partner in 400 Städten und 25 der 27 brasilianischen Landeshauptstädte und bietet damit eine beträchtliche Vertriebs- und Serviceplattform.
Arbeitgeberleistungen unterstützen das Deckungsumfeld der Region weiter, insbesondere angesichts der Konzentration von Unternehmenszentralen und Finanzinstituten in den großen Städten des Südostens. Petlove meldete einen Anstieg der Nachfrage nach betrieblichen Tiergesundheitsplänen um 160 % während Januar–Mai 2025 im Vergleich zum gleichen Zeitraum 2024, wobei zu diesem Zeitpunkt mehr als 150 Unternehmen die Leistung anboten. Digitale und Finanzdienstleistungspartnerschaften bieten zusätzliche Vertriebsmöglichkeiten, obwohl die spezifischen Angaben zu Banco Inter, Itaú und Bradesco durch aktuelle Produktoffenlegungen gestützt werden sollten, bevor sie als Belege für die regionale Marktdurchdringung verwendet werden. Der Wettbewerb wird sich daher wahrscheinlich auf Leistungsdesign, Netzwerkbreite und Kundenerfahrung konzentrieren, anstatt auf den grundlegenden geografischen Zugang.
Nordost- und Mittelwestbrasilien
Der Nordosten und der Mittelwesten verbinden wachsende städtische Haustierhaltung mit Unterschieden in der Haushaltsbezahlbarkeit und der Verfügbarkeit tierärztlicher Dienstleistungen. Eine Quaest-Umfrage aus dem Jahr 2024 ergab, dass 19 % der Tierhalter mit einem Einkommen von bis zu zwei Mindestlöhnen ihre Haustiere noch nie zu einem Tierarzt gebracht hatten. Dies ist ein nationales einkommensbasiertes Ergebnis, keine nordostspezifische oder regionale Statistik für 2025. Dieselbe Umfrage ergab, dass 50 % der Befragten tierärztliche Eingriffe hauptsächlich aufgrund finanzieller Einschränkungen verschoben hatten, was die Erschwinglichkeit als Hindernis für einen breiteren Zugang zur Tiergesundheitsversorgung hervorhebt.
Brasília, Goiânia und Campo Grande bieten potenzielle Expansionsmärkte, da Anbieter ihre Tierarztnetze über die großen Küstenstädte hinaus ausweiten. Die Verfügbarkeit von Facheinrichtungen und Notfalldiensten variiert jedoch je nach Standort. Die vorgeschlagene Nationale Agentur für Tiergesundheit (ANS da Veterinária) wurde auf der PetVet 2025 als potenzieller Rahmen für die Regulierung von Tiergesundheitsplänen, die Verbesserung der sanitären Aufsicht und die Festlegung klarerer Marktstandards diskutiert. Der Vorschlag befand sich noch in der technischen Entwicklung und war noch nicht als Regulierungsbehörde eingerichtet worden. Telemedizin und digitale tierärztliche Konsultationen können Triage und Nachsorge in Gebieten mit begrenzter Fachverfügbarkeit unterstützen, können jedoch persönliche Untersuchungen, Notfallbehandlungen oder Operationen nicht ersetzen. Die Versicherungsaufnahme in diesen Regionen wird von erschwinglichen Prämien und dem Ausbau zuverlässiger Tierarztnetze abhängen.
Süd-, Nord- und Innenbrasilien
Die südlichen Bundesstaaten, darunter Paraná, Santa Catarina und Rio Grande do Sul, bieten Expansionsmöglichkeiten durch etablierte städtische Tierarztnetze und die Nachfrage nach präventiver Tiergesundheitsversorgung. Die Expansion von Petlove nach Criciúma und Tubarão im August 2026 veranschaulicht die Ausweitung von Tiergesundheitsplan-Dienstleistungen über die Landeshauptstädte hinaus. Der Rollout umfasste 18 akkreditierte Partner, darunter zwei 24-Stunden-Kliniken und drei Labore, sowie mobile tierärztliche Dienste und Spezialisten in Bereichen wie Kardiologie, Dermatologie, Gastroenterologie, Onkologie und Ophthalmologie. Dies zeigt, wie Anbieter die regionale Abdeckung durch den Aufbau lokaler Partnerschaften erweitern können, anstatt sich ausschließlich auf große Ballungsräume zu verlassen.
Der Norden und die abgelegeneren Innengebiete sind aufgrund geringerer Bevölkerungsdichte und ungleichmäßigem Zugang zu tierärztlichen Einrichtungen vergleichsweise schwieriger zu versorgen. Gesetz Nr. 15.425, erlassen am 3. Juni 2026 und veröffentlicht am 8. Juni 2026, änderte Brasiliens Strafgesetzbuch, um die illegale Ausübung der Tiermedizin zu einem Straftatbestand zu machen. Es stärkt die Bestimmungen zur beruflichen Rechenschaftspflicht, befasst sich jedoch nicht direkt mit der regionalen Dienstverfügbarkeit oder der Festlegung von Mindeststandards für Tierarztnetze. Digitale Triage, Telemedizin und automatisierte Schadensbearbeitung können die Zugänglichkeit von Dienstleistungen und die betriebliche Effizienz verbessern, wo ein vollständiges physisches Netzwerk nicht realisierbar ist, können jedoch Notfall- und Fachbehandlungen nicht ersetzen. Insgesamt wird die regionale Expansion von lokal angepassten Preisen, Partnerschaften mit akkreditierten Tierarztanbietern und Investitionen in Dienstleistungsnetze abhängen.
Wettbewerbslandschaft
Marktkonzentration
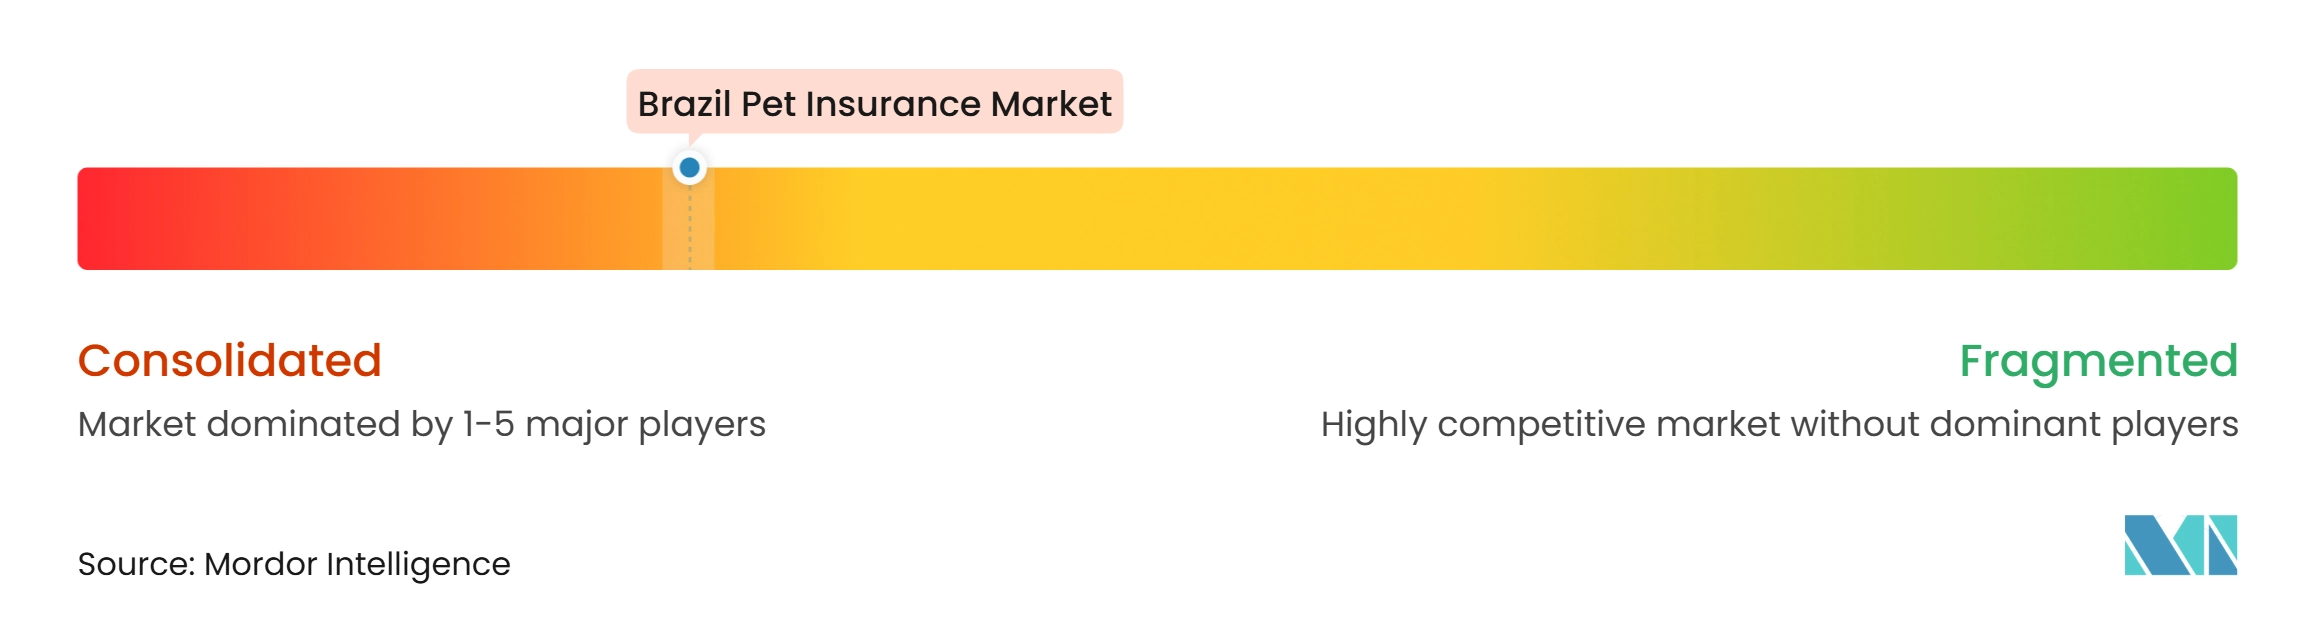
Brasiliens Tierversicherungs- und tierärztlicher Gesundheitsplanmarkt ist durch einen führenden Anbieter neben einer fragmentierten Gruppe von Spezialanbietern und versicherungsgestützten Hilfeleistungsangeboten gekennzeichnet. Petlove ist ein bedeutender Marktteilnehmer mit mehr als 220.000 versicherten Haustieren, die im Januar 2026 gemeldet wurden, und einem Netzwerk, das von über 7.000 Partnern in rund 400 Städten auf mehr als 8.000 Kliniken, Labore und Spezialisten auf seiner aktuellen Plattform ausgeweitet wurde. Das Unternehmen meldete einen Gesamtgruppenerlös von BRL 2,4 Milliarden (USD 411 Millionen) im Jahr 2025. Andere Anbieter, darunter APet Saúde und Meu Pet Club, konkurrieren durch gestaffelte Deckungen, Erstattungsoptionen, Telemedizin und spezialisierte tierärztliche Dienstleistungen.
Digitaler Vertrieb, strategische Partnerschaften und eingebettete Hilfeleistungen prägen zunehmend die Wettbewerbspositionierung. Im September 2025 präsentierten APet Saúde, SUTHUB und Seguros SURA ZeroCode Brokers, eine digitale Vertriebsplattform, die vollständig digitale Verkaufsprozesse und die Integration mit mehr als 50 Versicherern bietet; die Integrationszahl bezieht sich auf das breitere Versicherungsökosystem der Plattform und nicht auf das individuelle Versicherungsportfolio von APet. Im Oktober 2026 führten Chubb Brasil, Vivo und Petlove eine Partnerschaft ein, die die tierärztliche Unterstützung von Petlove in ein Wohngebäudeversicherungsangebot integriert, das über die Anwendung und die Einzelhandelskanäle von Vivo vertrieben wird. Bradesco Seguros bietet auch Tierunterstützung über sein Produkt Residencial Pet an, das Hunde und Katzen mit Dienstleistungen wie tierärztlichen Konsultationen, Teleorientierung und Fachunterstützung abdeckt. Diese Angebote stellen eine Kombination aus tierärztlichen Gesundheitsplänen, versicherungsgebundener Unterstützung und eingebettetem Vertrieb dar und keinen einheitlichen homogenen Versicherungsmarkt.
Regulatorische Anforderungen und Unterschiede in der Produktklassifizierung beeinflussen den Markteintritt und den Wettbewerb. SUSEP-Rundschreiben Nr. 640/2021 befasst sich speziell mit der Landwirtschaftsversicherung, einschließlich Vieh- und Tierversicherung. Der Sandbox-Rahmen ist unter Resolution CNSP Nr. 381/2020 und Rundschreiben SUSEP Nr. 598/2020 etabliert, das anschließend durch Rundschreiben Nr. 636/2021 geändert wurde. Berechtigte Teilnehmer können eine vorübergehende Genehmigung für bis zu 36 Monate erhalten, vorbehaltlich der geltenden Kapital-, Betriebs- und produktspezifischen Anforderungen. Größere Versicherer profitieren von etablierten Vertriebsnetzen und Kundenbeziehungen, während Spezialanbieter durch flexible Deckungen, digitale Anmeldung, Erstattung und tierärztliche Dienstleistungspartnerschaften konkurrieren. Weitere Möglichkeiten bestehen in arbeitgeberfinanzierten Plänen, breiterer Katzendeckung und geografischer Expansion, insbesondere in unterversorgten Regionen.
Marktführer in der brasilianischen Tierversicherungsbranche
-
Petlove
-
APet Saúde
-
Plamev Pet
-
Dog Life
-
Doutor Pet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Haustierkrankenversicherungsmarkt Unternehmen in diesem Bericht
- Petlove Saúde
- APet Saúde
- Plamev Pet
- Life Pet Hub
- PlanVet
- Pet Health
- Pet Mais Vida
- WeVets
- Meu Pet Club
- Pet Veter
- Apaixonados Saúde Pet
Neueste Industrielle Entwicklungen in Brasilianischer Haustierkrankenversicherungsmarkt
- November 2026: Hero Seguros gab eine Partnerschaft mit Meu Pet Club bekannt, um Seguro Tutor Pet einzuführen. Das Produkt deckt die finanziellen Verpflichtungen eines Tierhalters nach Tod, Invalidität oder unfreiwilliger Arbeitslosigkeit ab. Die Entschädigungen reichen von BRL 6.000 (USD 1.000) bis BRL 24.000 (USD 4.000) in 12 monatlichen Raten. Hero strebt innerhalb von 12 Monaten 10.000 versicherte Leben an, und Sancor Seguros verwaltet das Underwriting.
- August 2026: PL 631/2026 erhielt einen befürwortenden Ersatzvorschlag im CMADS, der die Betreibergenehmigung, Mindestdeckung, Wartezeiten und Kündigungsbeschränkungen behandelt. Die Änderungsfrist endete am 13. Oktober ohne weitere Änderungen.
- Juni 2026: Gesetz Nr. 15.425/2026 stellte die unbefugte Ausübung der Tiermedizin unter Strafe und stärkte die berufliche Rechenschaftspflicht sowie die Lizenzierungsanforderungen in tierärztlichen Dienstleistungsnetzen.
- Dezember 2025: Bradesco Seguros führte eine Wohngebäudeversicherung mit Tiergesundheitsunterstützung für Hunde und Katzen ein, die zunächst auf einkommensstärkere Kunden abzielte, mit einem Plan für eine breitere Markteinführung.
Berichtsumfang des brasilianischen Tierversicherungsmarktes
Segmentierungsübersicht
| Unfall & Krankheit |
| Umfassend / Lebenslang |
| Sonstiger Policentyp |
| Basis- / Einstiegstarife |
| Mittlere Tarife |
| Umfassende Obergrenzen |
| Hund |
| Katze |
| Sonstige Haustiere (Vögel, Exoten, Equiden usw.) |
| Direktdigital |
| Makler / MGA-Träger |
| Bancassurance / zusammengesetzter Querverkauf |
| Sonstige Kanäle |
| Nach Policentyp | Unfall & Krankheit |
| Umfassend / Lebenslang | |
| Sonstiger Policentyp | |
| Nach Deckungsarchitektur | Basis- / Einstiegstarife |
| Mittlere Tarife | |
| Umfassende Obergrenzen | |
| Nach Tierart | Hund |
| Katze | |
| Sonstige Haustiere (Vögel, Exoten, Equiden usw.) | |
| Nach Vertriebskanal | Direktdigital |
| Makler / MGA-Träger | |
| Bancassurance / zusammengesetzter Querverkauf | |
| Sonstige Kanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Tierversicherungen in Brasilien?
Der brasilianische Tierversicherungsmarkt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,8 % wachsen und von 292,6 Millionen USD im Jahr 2026 auf 598,5 Millionen USD bis 2032 steigen.
Welcher Policentyp hat den größten Anteil in Brasilien?
Das Segment Unfall & Krankheit führte im Jahr 2026 mit einem Anteil von 82,3 %, da es einfachere Risikoprüfung und niedrigere monatliche Preise bietet.
Welche Haustierkategorie wächst am schnellsten in brasilianischen Versicherungsplänen?
Katzenpläne werden voraussichtlich bis 2032 mit einem CAGR von 15,5 % wachsen, unterstützt durch städtische Haltungsmuster und digitales Kaufverhalten.
Wie werden Tierversicherungspläne in Brasilien vertrieben?
Makler führen mit einem Anteil von 39,8 %, während der direkte digitale Vertrieb bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen wird.
Was schränkt die Akzeptanz von Tierschutz in Brasilien ein?
Geringes Produktverständnis, Haushaltsbezahlbarkeitsgrenzen, ungleichmäßige Tierarztnetze und unterschiedliche Regeln für Versicherungs- und Dienstleistungspläne schränken die Akzeptanz ein.
Welche Region hat die stärkste Basis für die Akzeptanz von Tierversicherungen in Brasilien?
Südostbrasilien machte im Jahr 2026 48,2 % der Haustierpopulation des Landes aus und verfügt über die dichteste spezialisierte tierärztliche und Vertriebsinfrastruktur.