
Tamanho e Participação do Mercado de Imóveis Residenciais de Luxo no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 15.60 Bilhões de dólares |
| Tamanho do Mercado (2027) | 16.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.38 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais de Luxo no Brasil por Mordor Intelligence
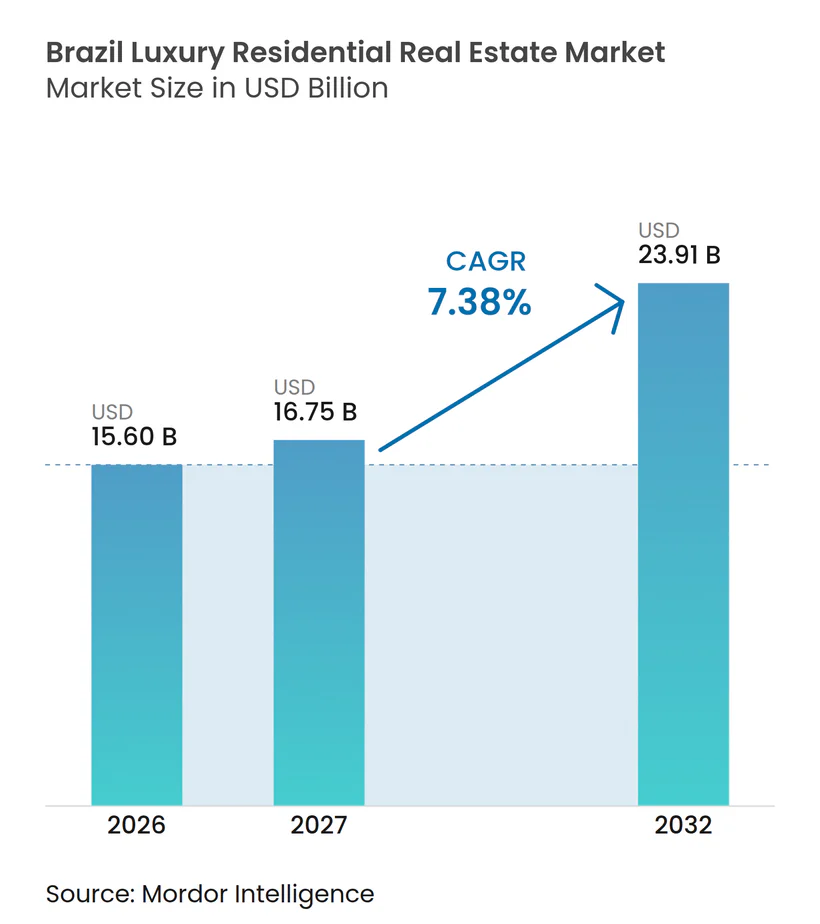
O tamanho do Mercado de Imóveis Residenciais de Luxo no Brasil está projetado em 15,60 bilhões de USD em 2026, 16,75 bilhões de USD em 2027, e deverá atingir 23,91 bilhões de USD até 2032, crescendo a um CAGR de 7,38% de 2027 a 2032.
Os compradores de alto patrimônio líquido permanecem menos expostos aos custos de financiamento imobiliário porque muitas transações são realizadas à vista ou liquidadas rapidamente. A taxa de juros de referência permaneceu em 14,75% em 2025, o que elevou os custos de financiamento para incorporação ao mesmo tempo em que aumentou o apelo dos ativos reais para preservação de patrimônio entre compradores com capital líquido e horizontes de investimento mais longos. A demanda está se direcionando para residências com marca, residências gerenciadas e comunidades de lazer seguras, à medida que os compradores buscam serviços, privacidade e qualidade dos ativos. A escassez de terrenos em bairros consolidados de São Paulo e Rio de Janeiro está impulsionando os incorporadores em direção à requalificação urbana e a bairros adjacentes com projetos de uso misto mais robustos. O mercado de imóveis residenciais de luxo no Brasil oferece, portanto, oportunidades para incorporadores capazes de garantir terrenos, gerenciar custos de construção e sustentar preços premium por meio de projetos diferenciados. O sucesso dependerá de uma seleção disciplinada de projetos, execução confiável e da capacidade de adequar o formato do imóvel às prioridades de cada cidade, bairro e perfil de comprador.
Principais Conclusões do Relatório
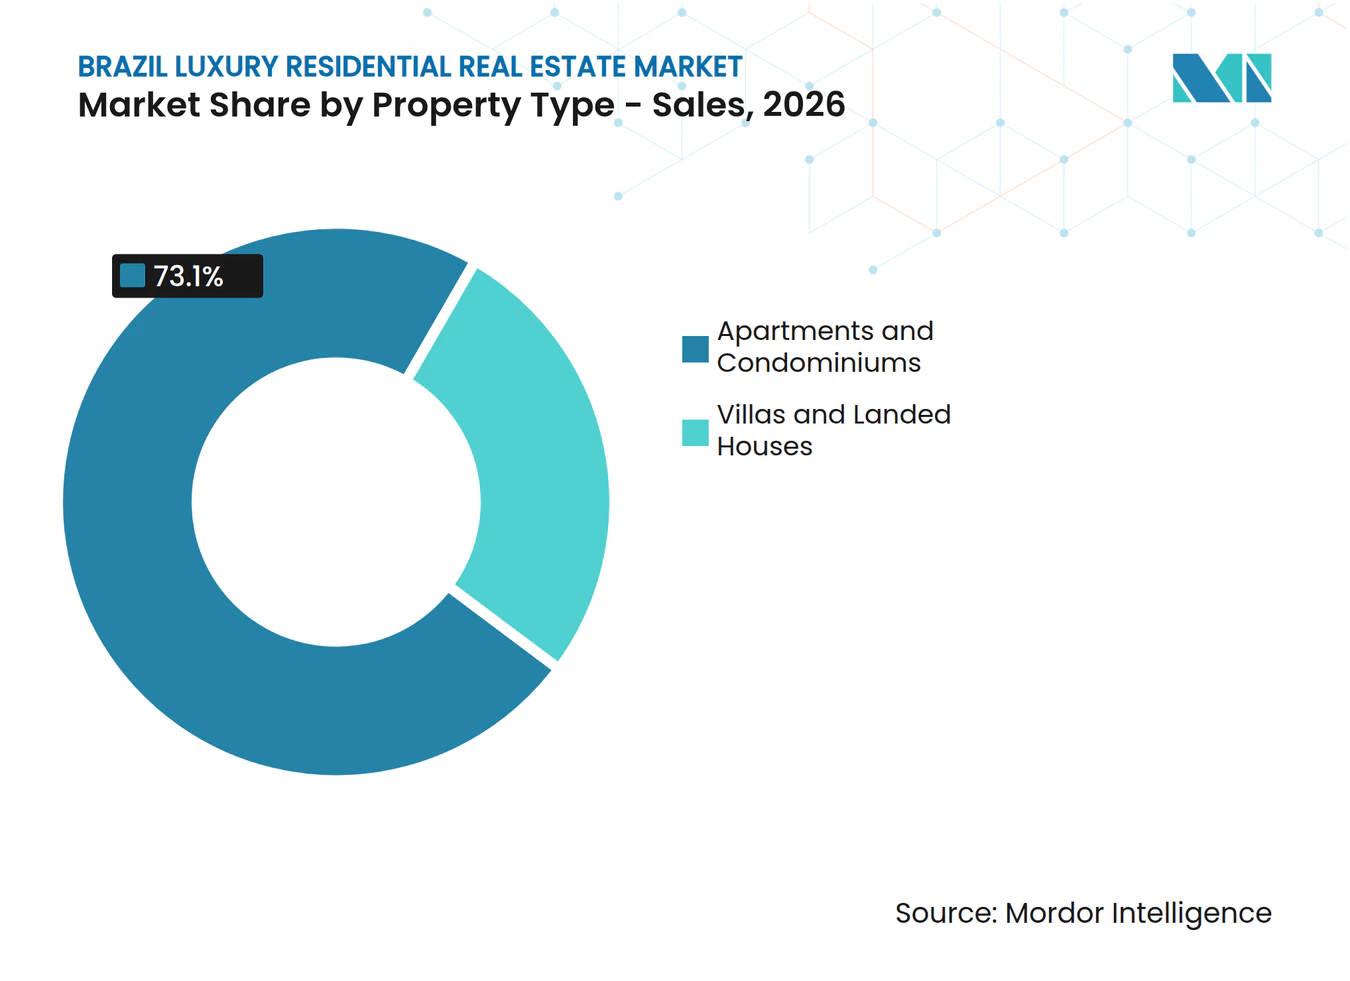
- Por tipo de imóvel em vendas, apartamentos e condomínios detinham 73,1% da participação do mercado de imóveis residenciais de luxo no Brasil em 2026, enquanto vilas e casas em terreno próprio têm previsão de crescimento a um CAGR de 7,96% até 2032.
- Por modalidade de venda em vendas, a revenda de imóvel existente no mercado secundário detinha 66,8% da participação do mercado de imóveis residenciais de luxo no Brasil em 2026, enquanto imóveis novos em construção primária têm previsão de crescimento a um CAGR de 7,85% até 2032.
- Por cidade em vendas, São Paulo detinha uma participação de 49,4% nas vendas residenciais de luxo em 2026, enquanto Salvador tem previsão de crescimento a um CAGR de 8,35% até 2032.
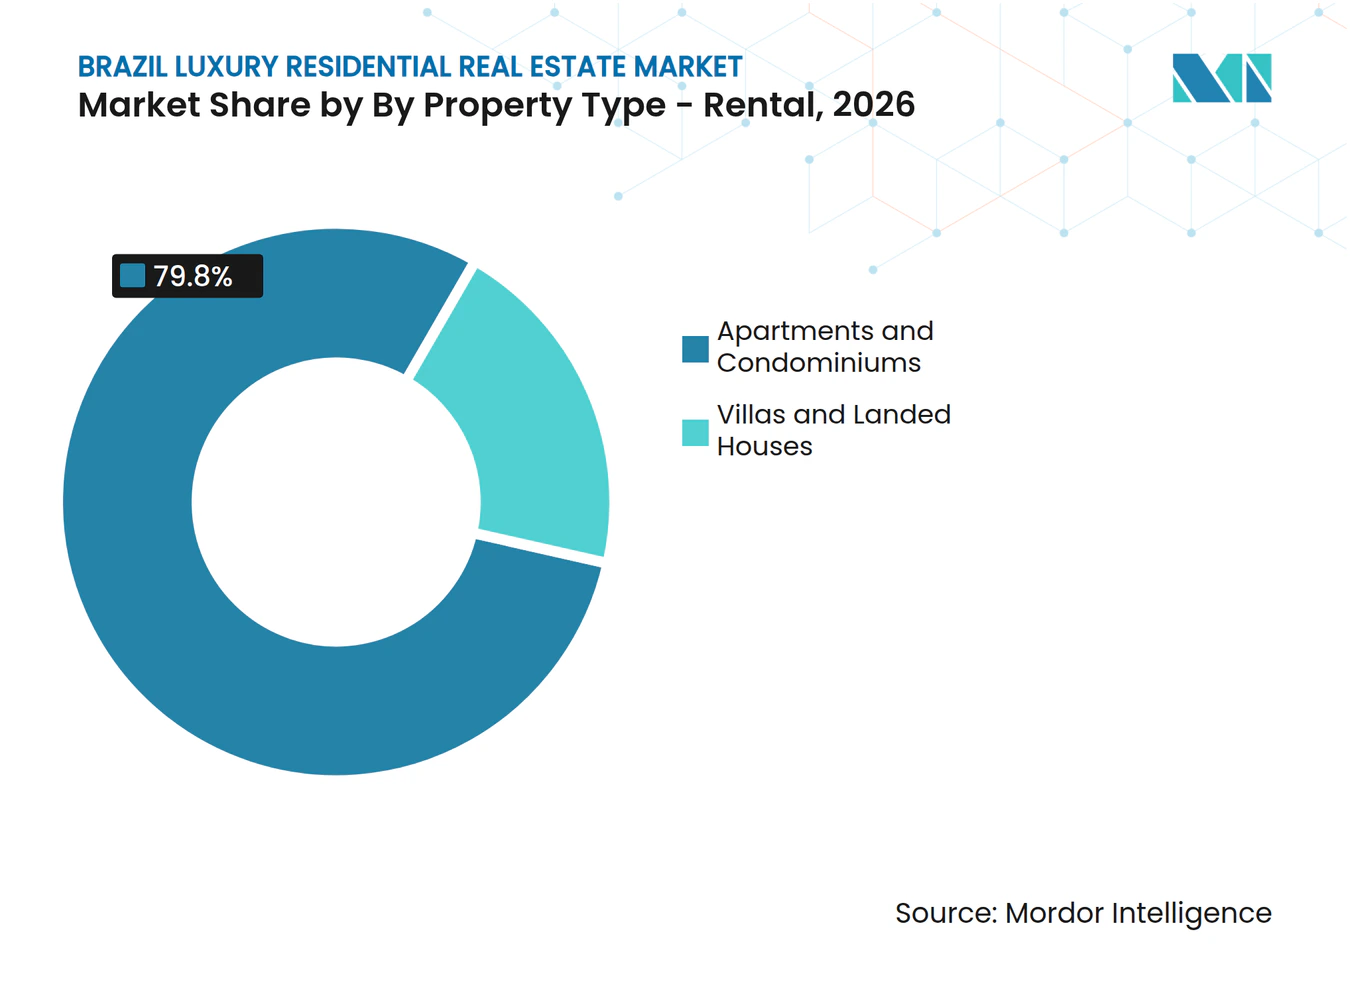
- Por tipo de imóvel em aluguéis, apartamentos e condomínios detinham uma participação de 79,8% na atividade de aluguel de luxo em 2026, enquanto vilas e casas em terreno próprio têm previsão de crescimento a um CAGR de 8,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A riqueza doméstica de alto patrimônio líquido sustenta a demanda residencial premium | +2.0% | Nacional, concentrada em São Paulo e Rio de Janeiro | Médio prazo (2 a 4 anos) |
| A demanda por segunda residência sustenta investimentos costeiros e de lazer | +1.2% | Nacional, incluindo Salvador, Florianópolis e Rio de Janeiro | Longo prazo (≥ 4 anos) |
| A preferência por condomínios fechados sustenta o desenvolvimento de baixa densidade com segurança | +1.0% | Nacional, periferia de São Paulo e capitais do Nordeste | Médio prazo (2 a 4 anos) |
| A requalificação de bairros prime viabiliza apartamentos de luxo e projetos de uso misto | +0.8% | Bairros centrais de São Paulo e Rio de Janeiro | Médio prazo (2 a 4 anos) |
| Residências com marca atraem compradores em busca de serviços e imóveis gerenciados | +0.7% | São Paulo, Rio de Janeiro e Salvador | Curto prazo (≤ 2 anos) |
| Características sustentáveis e de casa inteligente sustentam a demanda por residências eficientes | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Riqueza Doméstica de Alto Patrimônio Líquido Cria um Conjunto de Compradores Autossustentável
A riqueza de alto patrimônio líquido no Brasil aumentou mesmo com uma leve queda no número de indivíduos abastados em 2025. A riqueza dos bilionários brasileiros cresceu mais de 50% durante 2025, impulsionada pela valorização de ativos e pelo surgimento de novos bilionários[1]. Os dados de riqueza disponíveis identificaram 43.000 residentes brasileiros com ativos entre 5 milhões de USD e 100 milhões de USD, e 386.000 indivíduos com patrimônio acima de 1 milhão de USD. Esse conjunto de compradores pode sustentar transações de grande porte com menor dependência de financiamentos de longo prazo, especialmente quando os compradores podem utilizar ativos financeiros diversificados e patrimônio empresarial acumulado como principal fonte de recursos em participações imobiliárias, financeiras e em empresas operacionais. Ele também concentra a demanda em residências que oferecem localização, privacidade e uma reserva de valor confiável no longo prazo. O mercado de imóveis residenciais de luxo no Brasil se beneficia porque os compradores mais qualificados podem continuar adquirindo ativos premium mesmo quando as condições de financiamento se deterioram.
A Demanda por Segunda Residência Sustenta Destinos Costeiros e de Lazer
A demanda por segunda residência está se expandindo para além dos maiores centros urbanos, alcançando destinos de lazer. Comunidades de luxo no interior de São Paulo valorizaram 60% em 5 anos, enquanto a inflação acumulada ao consumidor foi de 33% no mesmo período, com base nas evidências de corretagem fornecidas. Dados setoriais disponíveis mostram que o estoque nacional de lotes em desenvolvimento caiu de 243.800 no terceiro trimestre de 2020 para 157.600 no terceiro trimestre de 2024. Os meses de oferta recuaram de 18 para 12,8 no mesmo período. Essa oferta mais restrita sustenta os preços de projetos costeiros e de resort bem localizados, especialmente quando um projeto combina acesso controlado, acesso rodoviário prático, serviços de hospitalidade e um parceiro de incorporação local reconhecido. O mercado de imóveis residenciais de luxo no Brasil está, portanto, ganhando um conjunto mais amplo de destinos que combinam uso como segunda residência com demanda de investimento.
A Preferência por Condomínios Fechados Remodela a Composição da Oferta
Comunidades seguras e de baixa densidade estão transformando a composição da oferta de habitação premium. Loteamentos fechados representaram 93,5% dos novos lançamentos de lotes no primeiro trimestre de 2025, e as vendas de lotes em condomínios fechados representaram 92,4% das transações naquele trimestre, com base nos dados setoriais disponíveis. Essas comunidades combinam segurança com comodidades como instalações equestres, lagoas de surf, helipórtos e serviços de hospitalidade, permitindo que os proprietários utilizem um único local para estadias em família, recreação e entretenimento de clientes. As casas aumentaram de 20% para 33% do portfólio de transações da Bossa Nova Sotheby's International Realty em 2025. As buscas por casas acima de 0,3 milhão de USD cresceram 19,3% em janeiro de 2025, superando o aumento de 12,4% nas buscas por apartamentos na mesma faixa de preço. O mercado de imóveis residenciais de luxo no Brasil está respondendo com um pipeline maior de vilas e casas em terreno próprio em contextos suburbanos e de lazer.
A Requalificação Urbana Abre Oferta Premium em Áreas Centrais com Restrições
A requalificação urbana é uma das poucas formas de adicionar residências de luxo em bairros urbanos consolidados. A orla do rio Pinheiros, em São Paulo, está sendo reposicionada como uma área de uso misto que combina residências, educação, saúde e escritórios. No Rio de Janeiro, o Porto Maravilha havia recebido mais de 1,5 bilhão de USD em investimentos privados até 2025, e 90% de suas 12.000 unidades residenciais haviam sido vendidas[2]. O marco regulatório ampliado em São Cristóvão permite torres de até 36 andares em áreas selecionadas, em comparação com o limite anterior de 12 andares. A conversão de escritórios também cria uma fonte limitada de residências diferenciadas e de alta especificação, incluindo edifícios com caráter arquitetônico consolidado que não pode ser reproduzido em novos terrenos de incorporação. O mercado de imóveis residenciais de luxo no Brasil pode ampliar sua oferta por meio desses projetos sem depender de terrenos greenfield escassos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altas taxas de juros e custos de financiamento restringem compras alavancadas e o financiamento de incorporações | -1.4% | Nacional, especialmente financiamento de incorporações e compradores de luxo de nível intermediário | Curto prazo (≤ 2 anos) |
| O aumento dos custos de materiais e mão de obra especializada eleva os gastos com incorporação | -1.1% | Nacional | Médio prazo (2 a 4 anos) |
| A complexidade do zoneamento e as aprovações atrasam o lançamento de projetos premium | -0.7% | Regiões metropolitanas de São Paulo e Rio de Janeiro | Médio prazo (2 a 4 anos) |
| A escassez de terrenos prime restringe a nova oferta em bairros consolidados | -0.5% | Zonas Sul e Oeste de São Paulo, além de Leblon e Ipanema | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Altas Taxas de Juros Elevam o Custo do Capital de Incorporação
A taxa de juros de referência de 14,75% aumenta os custos de financiamento para incorporadores e compradores que necessitam de alavancagem[3]. Os custos de captação por meio de certificados de recebíveis imobiliários tendem a seguir benchmarks vinculados à taxa de referência. A Associação Brasileira das Entidades de Crédito Imobiliário e Poupança alertou que as mudanças propostas nos instrumentos de crédito imobiliário poderiam acrescentar 0,7 ponto percentual aos custos de captação dos projetos. A renda mensal necessária para um empréstimo de 0,3 milhão de USD aumentou 15% de 2023 a 2025, conforme as evidências fornecidas. A Caixa também elevou o percentual mínimo de entrada nos contratos de financiamento imobiliário padrão de 20% para 30%. Os compradores à vista permanecem relativamente protegidos, mas o crédito restrito desacelera a demanda entre os compradores no segmento intermediário do mercado de imóveis residenciais de luxo no Brasil e aumenta a importância de um timing cuidadoso de lançamento para os incorporadores.
A Inflação dos Custos de Construção Compromete a Viabilidade dos Projetos
A inflação da construção exerce pressão contínua sobre as margens dos projetos e os cronogramas de lançamento. O índice nacional de custos da construção registrou alta de 5,3% nos 12 meses encerrados em outubro de 2025. Um índice mais amplo de custos da construção subiu 6,78% nos 12 meses encerrados em setembro de 2025, com a mão de obra respondendo por 4,06 pontos percentuais do aumento. Tubos e conexões de PVC estrutural subiram 21,2%, o vidro avançou 13,9% e os custos de vergalhões de aço também aumentaram. Os incorporadores estão recorrendo a contratos de preço fixo antecipados e preços de venda mais elevados para preservar a viabilidade. Essas medidas garantem a entrega dos projetos, mas podem reduzir as margens e elevar o preço de entrada em parte do mercado de imóveis residenciais de luxo no Brasil, especialmente onde os projetos exigem acabamentos importados, vidraçaria especializada ou amplas áreas de uso comum.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel em Vendas:
Apartamentos Permanecem o Formato Principal Enquanto Vilas Ganham DemandaApartamentos e condomínios responderam por 73,1% das vendas residenciais de luxo em 2026. Sua liderança reflete a densidade e a conveniência dos bairros prime em São Paulo e Rio de Janeiro, onde os proprietários de imóveis de luxo podem combinar um endereço central com acesso a áreas comerciais, escolas particulares, serviços de saúde e serviços cotidianos. Endereços no Itaim Bibi, Vila Nova Conceição, Jardins e Leblon colocam os moradores próximos a serviços de alta qualidade, escolas, restaurantes e áreas de negócios. Projetos de alto padrão também podem combinar serviços estilo hotel e segurança premium em localizações urbanas consolidadas, o que é valioso para proprietários que dividem seu tempo entre o Brasil e outros destinos de negócios ou lazer. Compradores que valorizam uma residência principal na cidade frequentemente preferem esse formato porque terrenos bem localizados são escassos. O formato permanecerá central no mercado de imóveis residenciais de luxo no Brasil à medida que os incorporadores constroem ao longo de corredores de transporte e bairros de luxo consolidados, onde os compradores geralmente atribuem um prêmio a um endereço estabelecido e ao fácil acesso às comodidades do dia a dia.
Vilas e casas em terreno próprio têm projeção de expansão a um CAGR de 7,96% até 2032. A demanda está associada a áreas externas privativas, acesso controlado e à capacidade de oferecer comodidades dentro de uma única comunidade, em vez de exigir que os moradores dependam de comodidades localizadas em outras partes da cidade. Em 2025, as casas aumentaram de 20% para 33% do portfólio de transações da Bossa Nova Sotheby's International Realty. As evidências também mostraram um crescimento mais forte nas buscas online por casas de alto valor do que por apartamentos comparáveis. As regras de planejamento em alguns bairros periféricos de São Paulo favorecem o desenvolvimento de menor densidade, o que ajuda a direcionar essa oferta para a periferia e cria uma distinção mais clara entre torres no centro da cidade e residências maiores em comunidades seguras. O setor de imóveis residenciais de luxo no Brasil está, consequentemente, equilibrando o contínuo desenvolvimento vertical urbano com o crescimento nos formatos horizontais de luxo.



Por Modalidade de Venda:
A Liquidez da Revenda Lidera Enquanto Projetos Novos com Marca se ExpandemA revenda de imóvel existente no mercado secundário detinha 66,8% das vendas residenciais de luxo em 2026. Os bairros consolidados possuem amplos estoques de imóveis premium, e os proprietários frequentemente reinvestem o patrimônio em outro imóvel na mesma área. A oferta de revenda proporciona aos compradores um bairro conhecido, infraestrutura concluída e uma visão mais clara das condições do edifício, o que pode reduzir a incerteza para um comprador que compara vários imóveis de alto valor. Os dados de corretagem fornecidos mostraram que 54% das transações de luxo recentes envolveram condomínios com menos de 20 anos. Também mostrou que 61% ocorreram em edifícios com menos de 10 anos. Esse padrão indica que os compradores preferem o estoque de revenda mais recente mesmo quando o canal secundário permanece dominante, porque edifícios recém-concluídos têm maior probabilidade de atender às expectativas atuais em termos de plantas, tecnologia, segurança, áreas comuns, estacionamento e armazenamento prático para famílias e funcionários.
Os imóveis novos em construção primária têm previsão de crescimento a um CAGR de 7,85% até 2032. As residências com marca estão ajudando os incorporadores a atrair compradores para projetos na planta ao combinar uma residência com credenciais de design, hospitalidade e gestão de propriedades que podem sustentar o projeto muito após a conclusão da venda inicial. São Paulo ficou em quinto lugar globalmente entre os principais polos de residências com marca, conforme as evidências setoriais fornecidas. A Cyrela lançou 74 unidades do Capri Lifestyle by Dolce & Gabbana Casa no Pinheiros durante o quarto trimestre de 2025, com um valor potencial de vendas de 116 milhões de USD. Projetos liderados por marcas podem sustentar os preços e as pré-vendas, embora sua execução dependa do controle dos custos de terreno e construção. O mercado de imóveis residenciais de luxo no Brasil continuará a depender da liquidez da revenda enquanto projetos novos renovam a oferta em bairros com restrições.
Por Tipo de Imóvel:
Aluguel. Apartamentos Lideram Enquanto Vilas Atendem a uma Necessidade DistintaApartamentos e condomínios responderam por 79,8% da atividade de aluguel residencial de luxo em 2026. Executivos corporativos, profissionais de finanças e tecnologia e expatriados são os principais usuários de aluguéis de luxo urbanos. Esses locatários frequentemente valorizam mais a localização e a gestão profissional do que o espaço oferecido por uma vila, especialmente quando uma designação de empregador, um padrão de viagens de negócios ou um calendário familiar exige uma residência mobiliada e bem assistida. Apartamentos prime oferecem acesso aos distritos comerciais de São Paulo e Rio de Janeiro. Eles também proporcionam segurança e serviços prediais adequados a domicílios temporários ou móveis. Esse perfil de demanda mantém os aluguéis de apartamentos no centro do mercado de imóveis residenciais de luxo no Brasil, porque uma unidade gerenciada profissionalmente pode oferecer uma solução habitacional rápida, flexível, segura e confiável em uma cidade com padrões de deslocamento exigentes e locais de trabalho variados.
Vilas e casas em terreno próprio têm projeção de expansão a um CAGR de 8,10% até 2032. Famílias de alta renda as utilizam durante relocações, enquanto as residências principais estão em construção, ou quando estadias mais longas exigem mais espaço privativo. Áreas costeiras como Salvador e Florianópolis também sustentam a demanda por estadias curtas premium, onde residências para aluguel podem atender a visitantes que desejam privacidade e espaço sem abrir mão do acesso a praias, clubes e serviços urbanos. A JHSF integrou serviços de imóveis, hospitalidade e clube em seu modelo residencial com a marca Fasano, o que apoia uma gestão mais profissional de residências de alto valor. A certificação de residências do Green Building Council Brasil também está se tornando um diferencial visível nos anúncios premium para locatários que valorizam a eficiência energética. Isso cria uma proposta de serviço mais clara para aluguéis de vilas no setor de imóveis residenciais de luxo no Brasil, ajudando os proprietários a apresentar residências maiores como acomodações gerenciadas, em vez de imóveis de uso ocasional com padrões de serviço irregulares.

Análise Geográfica
São Paulo detinha 49,4% das vendas residenciais de luxo em 2026. A cidade é o principal centro do país para transações de alto valor porque possui a maior concentração de compradores abastados, redes de corretagem consolidadas e um amplo pipeline de incorporações. Projetos com marca da Cyrela, Gafisa e Even sustentaram preços premium por meio de parcerias de design e hospitalidade. As evidências fornecidas situaram os preços de venda dos principais projetos com marca entre 6.838 USD e 17.094 USD por metro quadrado. O Pinheiros respondeu por 26,5% dos lançamentos de luxo e superluxo no segundo trimestre de 2025, evidenciando a expansão geográfica da base de incorporação premium da cidade. A CPP Investments e a Cyrela estabeleceram uma meta de investimento de 291 milhões de USD em condomínios de alto padrão em São Paulo, confirmando o interesse institucional na cidade.
O Rio de Janeiro permanece definido pela escassez, especialmente em Ipanema e Leblon. O tamanho do mercado de imóveis residenciais de luxo no Brasil na cidade é sustentado pela limitada disponibilidade de terrenos à beira-mar e pelas altas barreiras para replicar localizações consolidadas. Os lançamentos de superluxo no Leblon atingiram 10.833 USD por metro quadrado em 2025, conforme as evidências fornecidas. O Porto Maravilha atraiu mais de 1,5 bilhão de USD em investimentos privados, enquanto 90% de suas 12.000 unidades residenciais haviam sido vendidas. O marco regulatório ampliado para São Cristóvão oferece uma fonte adicional de terrenos para incorporação. A requalificação planejada pela Gafisa com Alexandre Allard ilustra a ênfase em transformar ativos prime escassos em vez de construir em terrenos greenfield.
Salvador tem projeção de registrar o crescimento mais rápido, a um CAGR de 8,35% até 2032. A cidade registrou a maior valorização de preços residenciais entre as capitais brasileiras em 2025, de 16,25%, com base nos dados de preços residenciais disponíveis. Sua categoria de luxo e superluxo cresceu 16% durante o ano, enquanto o mercado de vendas registrou um horizonte de absorção de estoque de apenas 6 meses. Essas condições incentivam os incorporadores a avançar em projetos à beira-mar e de regeneração urbana, especialmente onde um conjunto limitado de terrenos bem localizados pode atender à demanda tanto de domicílios locais quanto de compradores das maiores cidades do Brasil. O Restante do Brasil inclui comunidades no interior de São Paulo e localidades costeiras de Santa Catarina, onde o uso para lazer e a migração por estilo de vida sustentam a demanda. O mercado de imóveis residenciais de luxo no Brasil está se tornando geograficamente mais diversificado à medida que os compradores buscam segundas residências seguras e ambientes estilo resort fora dos maiores centros metropolitanos.
Cenário Competitivo
Concentração do Mercado
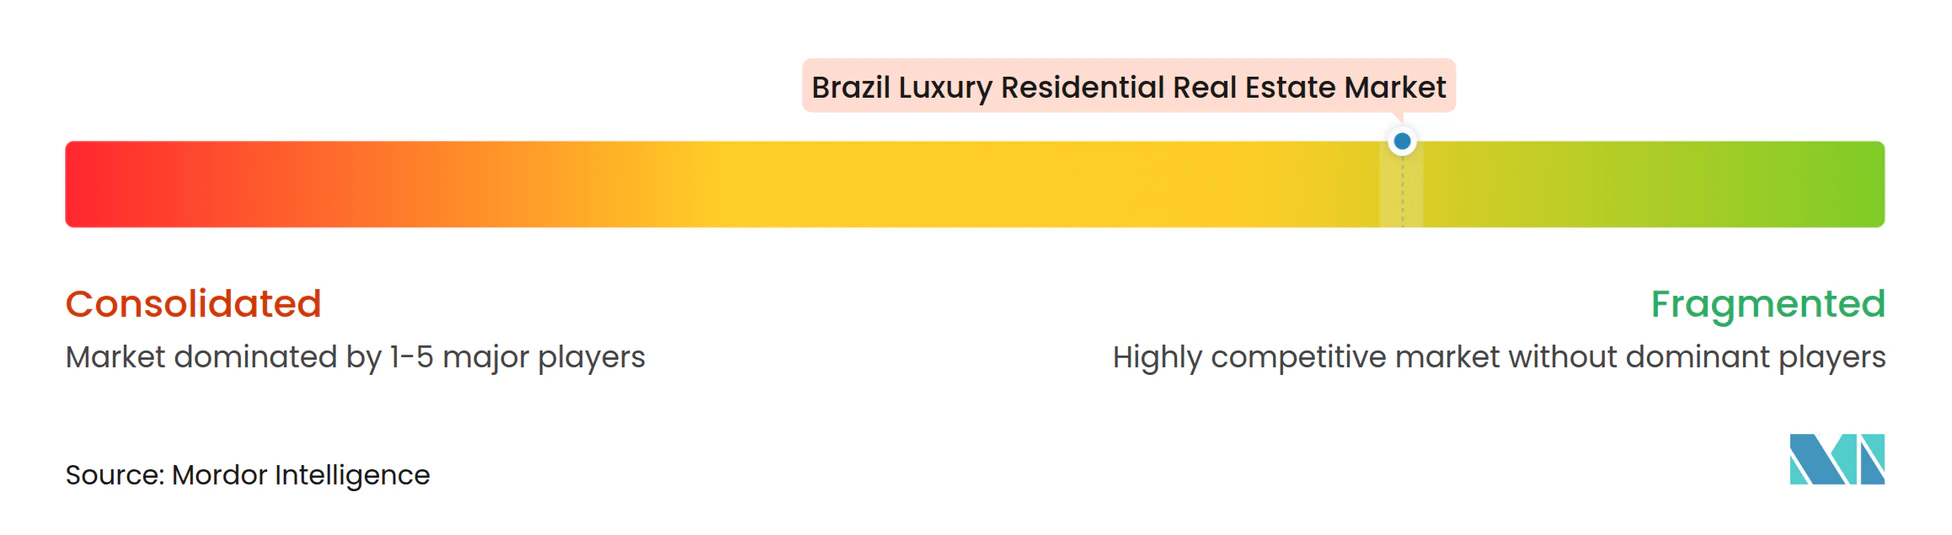
O mercado de imóveis residenciais de luxo no Brasil é moderadamente fragmentado, com Cyrela Brazil Realty, JHSF Participações, Moura Dubeux Engenharia, Even Construtora e Gafisa ocupando posições mais fortes por meio de acesso a capital, reconhecimento de marca e pipelines de projetos. Incorporadores boutique e regionais competem por meio de conhecimento de localização, arquitetura e projetos de menor escala. As parcerias com marcas tornaram-se uma forma importante de se destacar em empreendimentos ultrapremium. Essas parcerias conectam projetos residenciais a nomes como Armani, Dolce & Gabbana, Pininfarina, Faena e Tonino Lamborghini. Elas podem fortalecer as pré-vendas quando os compradores valorizam um conceito de design ou hospitalidade reconhecido. A competição é, portanto, mais intensa na garantia de terrenos para incorporação, na construção de marcas de projeto confiáveis e na entrega do nível de serviço prometido aos compradores ao longo das etapas de vendas, entrega e gestão contínua do imóvel, em vez de simplesmente oferecer unidades maiores ou materiais de marketing mais elaborados.
A JHSF utiliza um modelo integrado que vincula residências de luxo a clubes, hospitalidade e serviços recorrentes. Sua receita líquida de clube e residência para aluguel cresceu 148,7% em relação ao mesmo período do ano anterior no primeiro trimestre de 2025, com base em seus resultados divulgados. A empresa inaugurou o Fasano Tennis Club e o São Paulo Surf Club em maio de 2025 e planejou torres residenciais adjacentes. A Cyrela está expandindo as residências com marca, incluindo o projeto Capri Lifestyle by Dolce & Gabbana Casa no Pinheiros, com valor potencial de vendas de 116 milhões de USD. A Moura Dubeux está desenvolvendo o Nordeste por meio de regeneração urbana e apresentação de vendas orientada por experiências. Essas estratégias mostram que os principais participantes estão competindo por meio de receita recorrente, parcerias e ambientes residenciais mais diferenciados.
Corretoras habilitadas por tecnologia também estão utilizando dados de transações provenientes de registros de imposto de transmissão de imóveis para aprimorar a precificação e a segmentação de compradores, oferecendo aos corretores uma base mais sólida para comparar ativos raros que podem ter poucos imóveis diretamente comparáveis disponíveis. Incorporadores boutique, incluindo a Idea!Zarvos e a Benx Incorporadora, concentram-se em projetos de menor volume, com 20 a 74 unidades, permitindo maior personalização para compradores de patrimônio ultralíquido. O capital internacional está ingressando por meio de parcerias estruturadas em vez de aquisições amplas, o que permite aos investidores utilizar a capacidade de execução local, o conhecimento de terrenos e a rede de vendas de incorporadores brasileiros consolidados. A CPP Investments formou sua joint venture com a Cyrela em janeiro de 2025 com uma meta de 291 milhões de USD e potencial de vendas de projetos acima de 1,0 bilhão de USD. Os incorporadores também estão alinhando projetos com os padrões do Green Building Council Brasil e de Liderança em Energia e Design Ambiental para atender às expectativas institucionais de governança ambiental, social e corporativa. O mercado de imóveis residenciais de luxo no Brasil permanece aberto a empresas especializadas porque nenhum dado divulgado de participação dos principais players estabelece controle dominante. No entanto, a escala e a capacidade de financiamento conferem aos incorporadores líderes uma vantagem quando os projetos exigem um longo período de construção.
Líderes do Setor de Imóveis Residenciais de Luxo no Brasil
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
Moura Dubeux Engenharia S.A.
-
JHSF Participações S.A.
-
Gafisa S.A.
-
Mitre Realty Empreendimentos e Participações S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis Residenciais de Luxo no Brasil Empresas cobertas neste relatório
- Cyrela Brazil Realty S.A. Empreendimentos e Participações
- Moura Dubeux Engenharia S.A.
- JHSF Participações S.A.
- Gafisa S.A.
- Mitre Realty Empreendimentos e Participações S.A.
- Even Construtora e Incorporadora S.A.
- EZTEC Empreendimentos e Participações S.A.
- Lavvi Empreendimentos Imobiliários S.A.
- Helbor Empreendimentos S.A.
- Tegra Incorporadora
- Idea!Zarvos
- Benx Incorporadora
- Patrimar Engenharia S.A.
- Plano and Plano Desenvolvimento Imobiliário S.A.
- Setai Grupo GP
- FG Empreendimentos
- Lopes Consultoria de Imóveis S.A.
- Bossa Nova Sotheby’s International Realty
- Coelho da Fonseca
- MBRAS
Desenvolvimentos industriais recentes em Mercado de Imóveis Residenciais de Luxo no Brasil
- Agosto de 2026: A CPP Investments formou uma joint venture com a HSI e adquiriu uma participação de 49,5% no Hilton Copacabana no Rio de Janeiro e no Hilton Morumbi em São Paulo. Os hotéis, com 545 e 503 quartos, respectivamente, estão em reforma faseada, reforçando o interesse institucional em imóveis adjacentes à hospitalidade premium.
- Agosto de 2026: A Cyrela lançou o Heritage Riviera em Porto Feliz, São Paulo. A Fase 1 inclui 29 lotes, 34 casas concluídas e 185 apartamentos, com valor potencial de vendas de 170,9 milhões de USD. O projeto de 4 fases tem um valor potencial total de vendas entre 512,8 milhões de USD e 683,8 milhões de USD, enquanto a Cyrela planeja autofinanciar pelo menos 256,4 milhões de USD.
- Julho de 2026: A HBR Realty apresentou uma oferta pública de aquisição para adquirir a Helbor e cancelar sua listagem na B3. O preço da oferta é de 0,43 USD por ação, corrigido pela taxa de referência até a liquidação. A transação proposta combina a plataforma de renda recorrente da HBR com o pipeline residencial premium da Helbor.
Escopo do Relatório do Mercado de Imóveis Residenciais de Luxo no Brasil
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio |
| Por Tipo de Imóvel | Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de imóveis residenciais de luxo no Brasil?
O mercado está projetado em 15,6 bilhões de USD em 2026 e 23,91 bilhões de USD até 2032, expandindo-se a um CAGR de 7,38% de 2027 a 2032.
Qual tipo de imóvel lidera as vendas de residências de luxo no Brasil?
Apartamentos e condomínios lideram as vendas com uma participação de 73,1% em 2026, sustentados pela demanda em bairros urbanos prime.
Qual cidade tem o maior crescimento projetado nas vendas residenciais de luxo?
Salvador tem previsão de crescimento a um CAGR de 8,35% até 2032, sustentado pelo estoque restrito e pela demanda por residências premium costeiras.
Por que as residências com marca estão ganhando relevância no Brasil?
Projetos com marca combinam design premium, hospitalidade e gestão de imóveis, sustentando a precificação dos incorporadores e a confiança dos compradores.
Como as altas taxas de juros afetam a incorporação residencial premium?
As altas taxas elevam os custos de financiamento para incorporação e tornam as compras financiadas por hipoteca menos acessíveis, enquanto os compradores à vista permanecem menos expostos.
Quem são os principais incorporadores no mercado imobiliário residencial de luxo brasileiro?
Cyrela, JHSF, Moura Dubeux, Even e Gafisa ocupam posições mais fortes por meio de acesso a capital, pipelines de projetos e parcerias com marcas.