
Tamaño y Participación del Mercado de Bienes Raíces Residenciales de Lujo en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 15.60 Mil millones de dólares |
| Tamaño del Mercado (2027) | 16.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.38 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces Residenciales de Lujo en Brasil por Mordor Intelligence
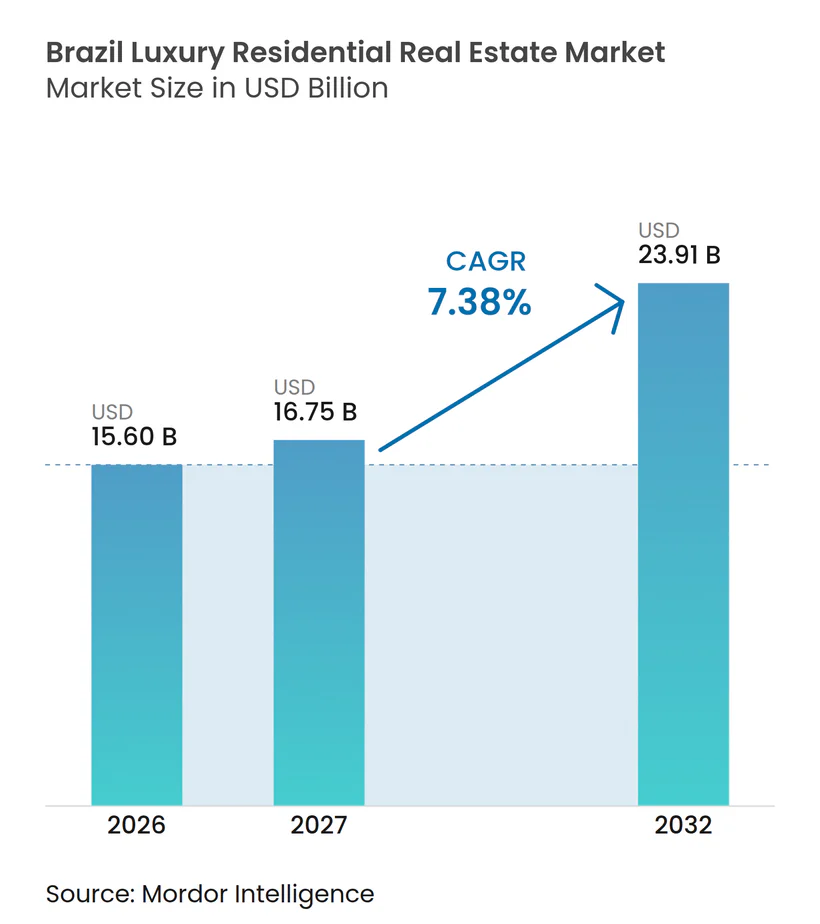
Se proyecta que el tamaño del Mercado de Bienes Raíces Residenciales de Lujo en Brasil sea de 15,60 mil millones de USD en 2026, 16,75 mil millones de USD en 2027, y alcance los 23,91 mil millones de USD para 2032, creciendo a una CAGR del 7,38% de 2027 a 2032.
Los compradores de alto patrimonio neto están menos expuestos a los costos hipotecarios porque muchas transacciones se financian en efectivo o se liquidan rápidamente. La tasa de política monetaria se mantuvo en 14,75% en 2025, lo que elevó los costos de financiamiento para el desarrollo y, al mismo tiempo, aumentó el atractivo de los activos reales para la preservación de la riqueza entre los compradores con capital líquido y períodos de tenencia más prolongados. La demanda se está orientando hacia residencias de marca, residencias gestionadas y comunidades de ocio seguras, ya que los compradores buscan servicio, privacidad y calidad de los activos. La escasez de terrenos en los distritos consolidados de São Paulo y Río de Janeiro está impulsando a los promotores hacia la reurbanización y los distritos cercanos con planes de uso mixto más sólidos. El mercado de bienes raíces residenciales de lujo en Brasil ofrece, por tanto, oportunidades para los promotores que puedan asegurar terrenos, gestionar los costos de construcción y respaldar precios premium mediante proyectos diferenciados. El éxito dependerá de una selección disciplinada de proyectos, una ejecución creíble y la capacidad de adaptar el formato de la propiedad a las prioridades de cada ciudad, barrio y grupo de compradores.
Conclusiones Clave del Informe
- Por tipo de propiedad en ventas, los apartamentos y condominios representaron el 73,1% de la participación del mercado de bienes raíces residenciales de lujo en Brasil en 2026, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 7,96% hasta 2032.
- Por modalidad de venta en ventas, la reventa de vivienda existente secundaria representó el 66,8% de la participación del mercado de bienes raíces residenciales de lujo en Brasil en 2026, mientras que se prevé que las viviendas de nueva construcción primaria crezcan a una CAGR del 7,85% hasta 2032.
- Por ciudad en ventas, São Paulo representó el 49,4% de las ventas residenciales de lujo en 2026, mientras que se prevé que Salvador crezca a una CAGR del 8,35% hasta 2032.
- Por tipo de propiedad en alquileres, los apartamentos y condominios representaron el 79,8% de la actividad de alquiler de lujo en 2026, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 8,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La riqueza doméstica de alto patrimonio neto respalda la demanda residencial premium | +2.0% | Nacional, concentrada en São Paulo y Río de Janeiro | Mediano plazo (2-4 años) |
| La demanda de segunda residencia respalda las inversiones costeras y de ocio | +1.2% | Nacional, incluyendo Salvador, Florianópolis y Río de Janeiro | Largo plazo (≥ 4 años) |
| Las preferencias por comunidades cerradas respaldan el desarrollo seguro de baja densidad | +1.0% | Nacional, periferia de São Paulo y capitales del Nordeste | Mediano plazo (2-4 años) |
| La reurbanización en distritos prime permite apartamentos de lujo y proyectos de uso mixto | +0.8% | Distritos centrales de São Paulo y Río de Janeiro | Mediano plazo (2-4 años) |
| Las residencias de marca atraen a compradores que buscan servicios y propiedades gestionadas | +0.7% | São Paulo, Río de Janeiro y Salvador | Corto plazo (≤ 2 años) |
| Las características sostenibles y de hogar inteligente respaldan la demanda de viviendas eficientes | +0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Riqueza Doméstica de Alto Patrimonio Neto Crea un Grupo de Compradores Autosuficiente
La riqueza de alto patrimonio neto en Brasil aumentó incluso cuando el número de individuos adinerados disminuyó ligeramente en 2025. La riqueza de los multimillonarios brasileños creció más del 50% durante 2025, impulsada por la apreciación de activos y la aparición de nuevos multimillonarios[1]. Los datos de riqueza disponibles identificaron a 43.000 residentes brasileños con activos de entre 5 millones y 100 millones de USD, y a 386.000 individuos con una riqueza superior a 1 millón de USD. Este grupo de compradores puede sostener transacciones de gran valor con menor dependencia de hipotecas a largo plazo, especialmente cuando los compradores pueden utilizar activos financieros diversificados y riqueza empresarial acumulada como su principal fuente de financiamiento en propiedades, activos financieros y participaciones en empresas operativas. También concentra la demanda en residencias que ofrecen ubicación, privacidad y un depósito de valor creíble a largo plazo. El mercado de bienes raíces residenciales de lujo en Brasil se beneficia porque los compradores más solventes pueden continuar adquiriendo activos premium cuando las condiciones de financiamiento se deterioran.
La Demanda de Segunda Residencia Respalda los Destinos Costeros y de Ocio
La demanda de segunda residencia se está extendiendo más allá de los grandes centros urbanos hacia destinos de ocio. Las comunidades de lujo en el interior de São Paulo ganaron un 60% en valor en 5 años, mientras que la inflación acumulada al consumidor fue del 33% en el mismo período, según la evidencia de corretaje suministrada. Los datos sectoriales disponibles muestran que el inventario nacional de lotes de desarrollo cayó de 243.800 en el tercer trimestre de 2020 a 157.600 en el tercer trimestre de 2024. Los meses de oferta cayeron de 18 a 12,8 en el mismo período. Esta oferta más ajustada respalda los precios de los proyectos costeros y de resort bien ubicados, especialmente cuando un proyecto combina acceso controlado, acceso vial práctico, servicios de hospitalidad y un socio de desarrollo local reconocido. El mercado de bienes raíces residenciales de lujo en Brasil está, por tanto, ganando un conjunto más amplio de destinos que combinan el uso como segunda residencia con la demanda de inversión.
Las Preferencias por Comunidades Cerradas Reconfiguran la Composición de la Oferta
Las comunidades seguras de baja densidad están cambiando la composición de la oferta de vivienda premium. Las subdivisiones de lotes cerrados representaron el 93,5% de los nuevos lanzamientos de lotes en el primer trimestre de 2025, y las ventas de lotes en comunidades cerradas representaron el 92,4% de las transacciones en ese trimestre, según los datos sectoriales disponibles. Estas comunidades combinan seguridad con amenidades como instalaciones ecuestres, lagunas de surf, helipuertos y servicios de hospitalidad, lo que permite a los propietarios utilizar una sola ubicación para estancias familiares, recreación y entretenimiento de clientes. Las casas aumentaron del 20% al 33% de la cartera de transacciones de Bossa Nova Sotheby's International Realty en 2025. Las búsquedas de casas por encima de 0,3 millones de USD aumentaron un 19,3% en enero de 2025, superando el incremento del 12,4% en las búsquedas de apartamentos en el mismo rango de precios. El mercado de bienes raíces residenciales de lujo en Brasil está respondiendo con una mayor cartera de villas y casas en terreno en entornos suburbanos y de ocio.
La Reurbanización Urbana Abre Oferta Premium en Núcleos con Restricciones
La reurbanización es una de las pocas formas de añadir viviendas de lujo en los distritos urbanos consolidados. La ribera del río Pinheiros en São Paulo está siendo reposicionada como una zona de uso mixto que combina residencias, educación, atención sanitaria y oficinas. En Río de Janeiro, Porto Maravilha había recibido más de 1.500 millones de USD en inversión privada para 2025, y el 90% de sus 12.000 unidades residenciales habían sido vendidas[2]. El marco de planificación ampliado en São Cristóvão permite torres de hasta 36 pisos en áreas seleccionadas, en comparación con el límite anterior de 12 pisos. Las conversiones de oficinas también crean una fuente limitada de viviendas distintivas de alta especificación, incluidos edificios con carácter arquitectónico consolidado que no puede reproducirse en nuevos terrenos de desarrollo. El mercado de bienes raíces residenciales de lujo en Brasil puede ganar oferta a través de estos proyectos sin depender de escasos terrenos sin urbanizar.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las altas tasas de interés y los costos de financiamiento restringen las compras apalancadas y el financiamiento del desarrollo | -1.4% | Nacional, especialmente el financiamiento del desarrollo y los compradores de lujo de nivel medio | Corto plazo (≤ 2 años) |
| El aumento de los costos de materiales y mano de obra especializada incrementa el gasto en desarrollo | -1.1% | Nacional | Mediano plazo (2-4 años) |
| La complejidad de la zonificación y las aprobaciones retrasan el lanzamiento de proyectos premium | -0.7% | Áreas metropolitanas de São Paulo y Río de Janeiro | Mediano plazo (2-4 años) |
| La escasez de terrenos prime restringe la nueva oferta en los distritos consolidados | -0.5% | Zonas Sur y Oeste de São Paulo, más Leblon e Ipanema | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Altas Tasas de Interés Elevan el Costo del Capital de Desarrollo
La tasa de política monetaria del 14,75% incrementa los costos de financiamiento para los promotores y compradores que necesitan apalancamiento[3]. Los costos de financiamiento de los certificados de crédito inmobiliario tienden a seguir los índices de referencia vinculados a la tasa de política monetaria. La Asociación Brasileña de Entidades de Crédito Inmobiliario y Ahorro advirtió que los cambios propuestos a los instrumentos de crédito inmobiliario podrían añadir 0,7 puntos porcentuales a los costos de endeudamiento de los proyectos. Los ingresos mensuales necesarios para un préstamo de 0,3 millones de USD aumentaron un 15% entre 2023 y 2025 según la evidencia suministrada. Caixa también incrementó el pago inicial mínimo en los contratos hipotecarios estándar del 20% al 30%. Los compradores en efectivo permanecen relativamente protegidos, pero el financiamiento restringido ralentiza la demanda entre los compradores del segmento medio del mercado de bienes raíces residenciales de lujo en Brasil y aumenta la importancia de una cuidadosa planificación del momento de lanzamiento para los promotores.
La Inflación en los Costos de Construcción Erosiona la Viabilidad de los Proyectos
La inflación en la construcción ejerce una presión sostenida sobre los márgenes de los proyectos y los calendarios de lanzamiento. El índice nacional de costos de construcción aumentó un 5,3% en los 12 meses hasta octubre de 2025. Un índice de costos de construcción más amplio aumentó un 6,78% en los 12 meses hasta septiembre de 2025, con la mano de obra representando 4,06 puntos porcentuales del incremento. Los tubos y accesorios de PVC estructural aumentaron un 21,2%, el vidrio aumentó un 13,9%, y los costos del alambrón de acero también se incrementaron. Los promotores están utilizando contratos de precio fijo anticipados y precios de venta más altos para proteger la viabilidad. Estas acciones preservan la entrega de los proyectos, pero pueden reducir los márgenes y elevar el precio de entrada para parte del mercado de bienes raíces residenciales de lujo en Brasil, particularmente cuando los diseños requieren acabados importados, acristalamiento especializado o amplias amenidades compartidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad en Ventas:
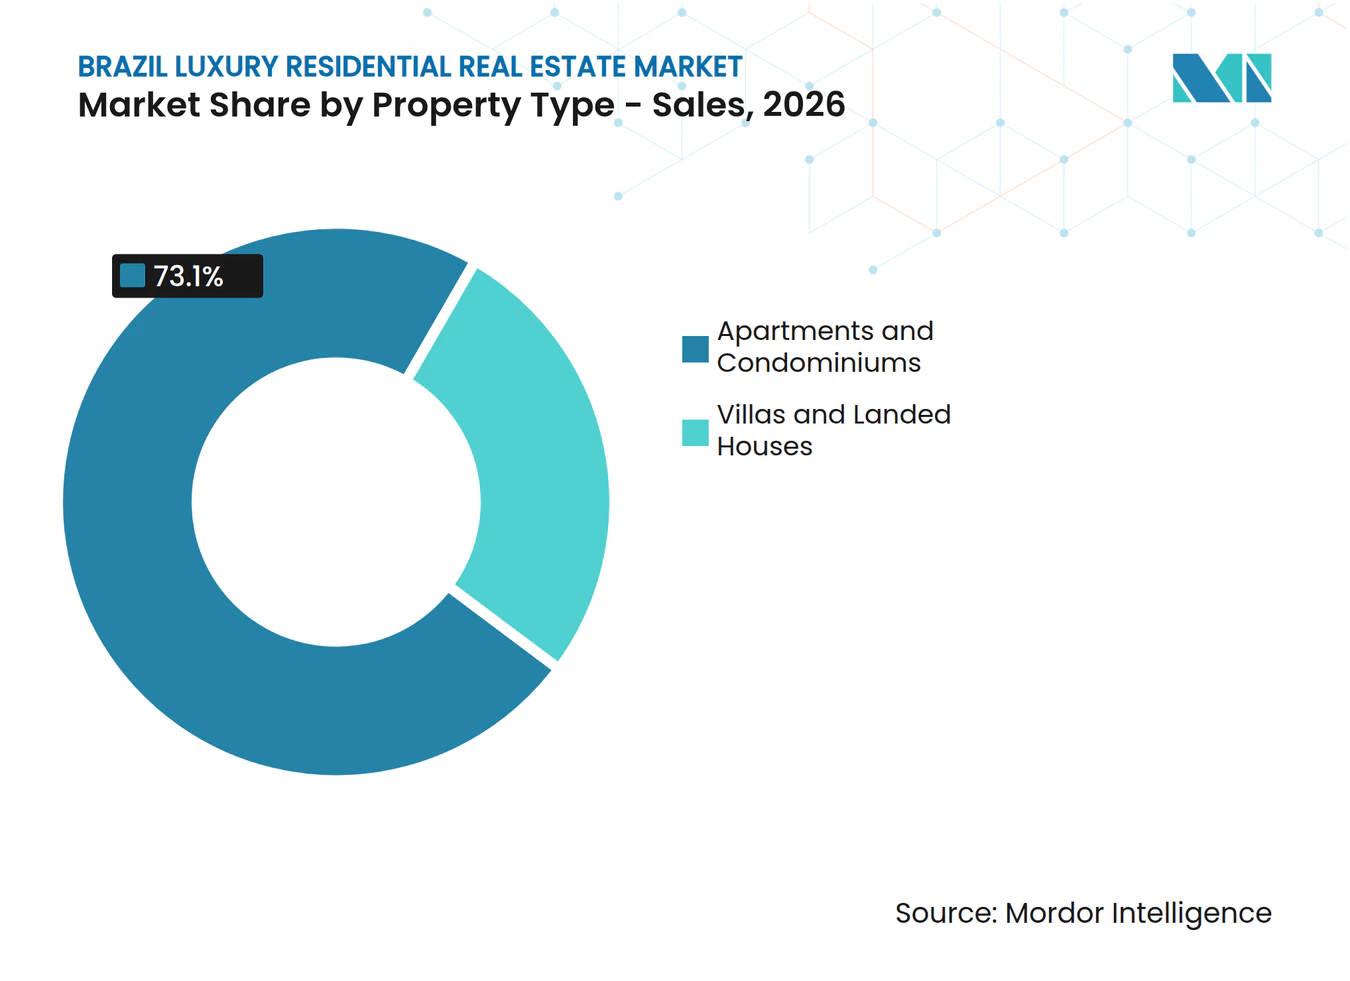
Los Apartamentos Siguen Siendo el Formato Principal Mientras las Villas Ganan DemandaLos apartamentos y condominios representaron el 73,1% de las ventas residenciales de lujo durante 2026. Su liderazgo refleja la densidad y conveniencia de los distritos prime en São Paulo y Río de Janeiro, donde los propietarios de lujo pueden combinar una dirección central con acceso a zonas comerciales, colegios privados, atención sanitaria y servicios cotidianos. Las direcciones en Itaim Bibi, Vila Nova Conceição, Jardins y Leblon sitúan a los residentes cerca de servicios de alta calidad, colegios, restaurantes y zonas de negocios. Los proyectos en altura también pueden combinar servicios de estilo hotelero y seguridad premium en ubicaciones urbanas consolidadas, lo que resulta valioso para los propietarios que dividen su tiempo entre Brasil y otros destinos de negocios o de ocio. Los compradores que valoran una residencia principal en la ciudad a menudo prefieren este formato porque los terrenos bien ubicados son escasos. El formato seguirá siendo central en el mercado de bienes raíces residenciales de lujo en Brasil a medida que los promotores construyan en torno a corredores de transporte y distritos de lujo consolidados, donde los compradores generalmente otorgan una prima a una dirección establecida y un acceso fácil a las comodidades cotidianas.
Se proyecta que las villas y casas en terreno se expandan a una CAGR del 7,96% hasta 2032. La demanda está vinculada a espacios exteriores privados, acceso controlado y la capacidad de ofrecer amenidades dentro de una sola comunidad, en lugar de requerir que los residentes dependan de amenidades ubicadas en otras partes de la ciudad. En 2025, las casas aumentaron del 20% al 33% de la cartera de transacciones de Bossa Nova Sotheby's International Realty. La evidencia también mostró un mayor crecimiento en las búsquedas en línea de casas de alto valor en comparación con apartamentos comparables. Las normas de planificación en algunos distritos exteriores de São Paulo favorecen el desarrollo de baja densidad, lo que ayuda a dirigir esta oferta hacia la periferia y crea una distinción más clara entre las torres del núcleo urbano y las viviendas más amplias en comunidades seguras. La industria de bienes raíces residenciales de lujo en Brasil está, en consecuencia, equilibrando el desarrollo urbano vertical continuo con el crecimiento en formatos de lujo horizontal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Venta:
La Liquidez de la Reventa Lidera Mientras los Nuevos Proyectos de Marca se ExpandenLa reventa de vivienda existente secundaria representó el 66,8% de las ventas residenciales de lujo en 2026. Los distritos consolidados cuentan con amplias existencias de viviendas premium, y los propietarios a menudo reciclan el capital en otra propiedad dentro de la misma zona. La oferta de reventa proporciona a los compradores un barrio conocido, infraestructura completada y una visión más clara del estado del edificio, lo que puede reducir la incertidumbre para un comprador que compara varias propiedades de alto valor. Los datos de corretaje suministrados mostraron que el 54% de las transacciones de lujo recientes involucraron condominios con menos de 20 años de antigüedad. También mostró que el 61% ocurrió en edificios con menos de 10 años de antigüedad. Este patrón indica que los compradores favorecen el inventario de reventa más reciente incluso cuando el canal secundario sigue siendo dominante, porque los edificios recientemente terminados tienen más probabilidades de cumplir con las expectativas actuales en cuanto a distribución, tecnología, seguridad, áreas comunes, estacionamiento y almacenamiento práctico para familias y personal.
Se prevé que las viviendas de nueva construcción primaria crezcan a una CAGR del 7,85% hasta 2032. Las residencias de marca están ayudando a los promotores a atraer compradores hacia proyectos sobre plano al combinar una vivienda con credenciales de diseño, hospitalidad y gestión de propiedades que pueden respaldar el proyecto mucho después de que se complete la venta inicial. São Paulo ocupó el quinto lugar a nivel mundial entre los puntos de mayor concentración de residencias de marca según la evidencia sectorial suministrada. Cyrela lanzó 74 unidades Capri Lifestyle by Dolce & Gabbana Casa en Pinheiros durante el cuarto trimestre de 2025, con un valor de ventas potencial de 116 millones de USD. Los proyectos liderados por marcas pueden respaldar los precios y las preventas, aunque su ejecución depende del control de los costos de terreno y construcción. El mercado de bienes raíces residenciales de lujo en Brasil seguirá dependiendo de la liquidez de la reventa mientras los proyectos de nueva construcción renuevan la oferta en los barrios con restricciones.
Por Tipo de Propiedad:
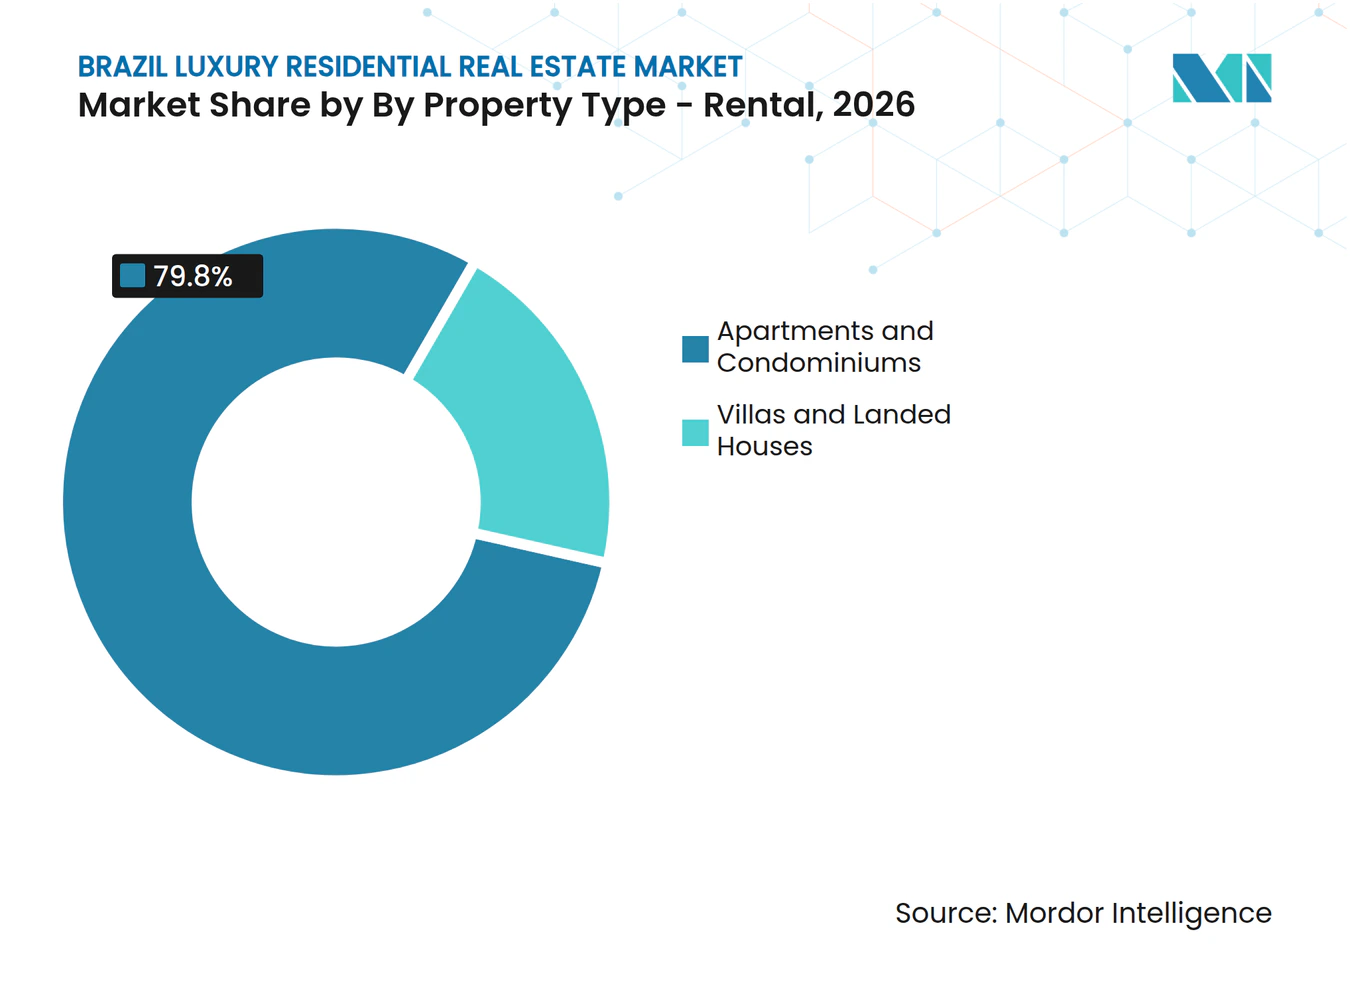
Alquiler. Los Apartamentos Lideran Mientras las Villas Atienden una Necesidad DiferenciadaLos apartamentos y condominios representaron el 79,8% de la actividad de alquiler residencial de lujo durante 2026. Los ejecutivos corporativos, los profesionales de finanzas y tecnología, y los expatriados son los principales usuarios de los alquileres de lujo urbanos. Estos inquilinos a menudo valoran más la ubicación y la gestión profesional que el espacio que ofrece una villa, especialmente cuando una asignación laboral, un patrón de viajes de negocios o un calendario familiar requiere una vivienda amueblada y bien atendida. Los apartamentos prime ofrecen acceso a los distritos comerciales de São Paulo y Río de Janeiro. También proporcionan seguridad y servicios de edificio que se adaptan a los hogares temporales o móviles. Este perfil de demanda mantiene los alquileres de apartamentos en el centro del mercado de bienes raíces residenciales de lujo en Brasil, porque una unidad gestionada profesionalmente puede ofrecer una solución habitacional rápida, flexible, segura y confiable en una ciudad con exigentes patrones de desplazamiento y variadas ubicaciones de trabajo.
Se proyecta que las villas y casas en terreno se expandan a una CAGR del 8,10% hasta 2032. Las familias de altos ingresos las utilizan durante reubicaciones, mientras sus residencias principales están en construcción, o cuando estancias más prolongadas requieren mayor espacio privado. Las zonas costeras como Salvador y Florianópolis también respaldan la demanda de estancias cortas premium, donde las viviendas de alquiler pueden atender a visitantes que desean privacidad y espacio sin sacrificar el acceso a playas, clubes y servicios urbanos. JHSF ha integrado servicios de propiedad, hospitalidad y club en su modelo residencial de la marca Fasano, lo que respalda una gestión más profesional de las viviendas de alto valor. La certificación de viviendas del Green Building Council Brasil también se está convirtiendo en una característica visible en los listados premium para inquilinos que valoran la eficiencia energética. Esto crea una propuesta de servicio más clara para los alquileres de villas en la industria de bienes raíces residenciales de lujo en Brasil, ayudando a los propietarios a presentar viviendas más amplias como alojamiento gestionado en lugar de propiedades de uso ocasional con estándares de servicio irregulares.

Análisis Geográfico
São Paulo representó el 49,4% de las ventas residenciales de lujo durante 2026. La ciudad es el centro más sólido del país para las transacciones de alto valor porque tiene la mayor concentración de compradores adinerados, redes de corredores consolidadas y una amplia cartera de desarrollo. Los proyectos de marca de Cyrela, Gafisa y Even han respaldado los precios premium a través de asociaciones de diseño y hospitalidad. La evidencia suministrada situó los precios de venta de los principales proyectos de marca entre 6.838 y 17.094 USD por metro cuadrado. Pinheiros representó el 26,5% de los lanzamientos de lujo y súper lujo en el segundo trimestre de 2025, mostrando la expansión geográfica de la base de desarrollo premium de la ciudad. CPP Investments y Cyrela establecieron un objetivo de inversión de 291 millones de USD para condominios de alta gama en São Paulo, confirmando el interés institucional en la ciudad.
Río de Janeiro sigue definido por la escasez, especialmente en Ipanema y Leblon. El tamaño del mercado de bienes raíces residenciales de lujo en la ciudad está respaldado por la limitada disponibilidad de terrenos frente al mar y las altas barreras para replicar las ubicaciones consolidadas. Los lanzamientos de súper lujo en Leblon alcanzaron los 10.833 USD por metro cuadrado en 2025 según la evidencia suministrada. Porto Maravilha ha atraído más de 1.500 millones de USD en inversión privada, mientras que el 90% de sus 12.000 unidades residenciales habían sido vendidas. El marco regulatorio ampliado para São Cristóvão proporciona una fuente adicional de terrenos para el desarrollo. La reurbanización planificada por Gafisa con Alexandre Allard ilustra el énfasis en transformar activos prime escasos en lugar de construir en terrenos sin urbanizar.
Se proyecta que Salvador registre el crecimiento más rápido con una CAGR del 8,35% hasta 2032. La ciudad tuvo la mayor apreciación de precios residenciales entre las capitales brasileñas en 2025, con un 16,25%, según los datos de precios residenciales disponibles. Su categoría de lujo y súper lujo aumentó un 16% durante el año, mientras que el mercado de ventas registró un ajustado horizonte de absorción de inventario de 6 meses. Estas condiciones alientan a los promotores a avanzar en proyectos de frente marítimo y regeneración, especialmente donde un conjunto limitado de terrenos bien ubicados puede atender la demanda tanto de hogares locales como de compradores de las ciudades más grandes de Brasil. El Resto de Brasil incluye comunidades del interior de São Paulo y ubicaciones costeras de Santa Catarina, donde el uso recreativo y la migración por estilo de vida respaldan la demanda. El mercado de bienes raíces residenciales de lujo en Brasil se está volviendo más diversificado geográficamente a medida que los compradores buscan segundas residencias seguras y entornos de tipo resort fuera de los grandes centros metropolitanos.
Panorama Competitivo
Concentración del Mercado
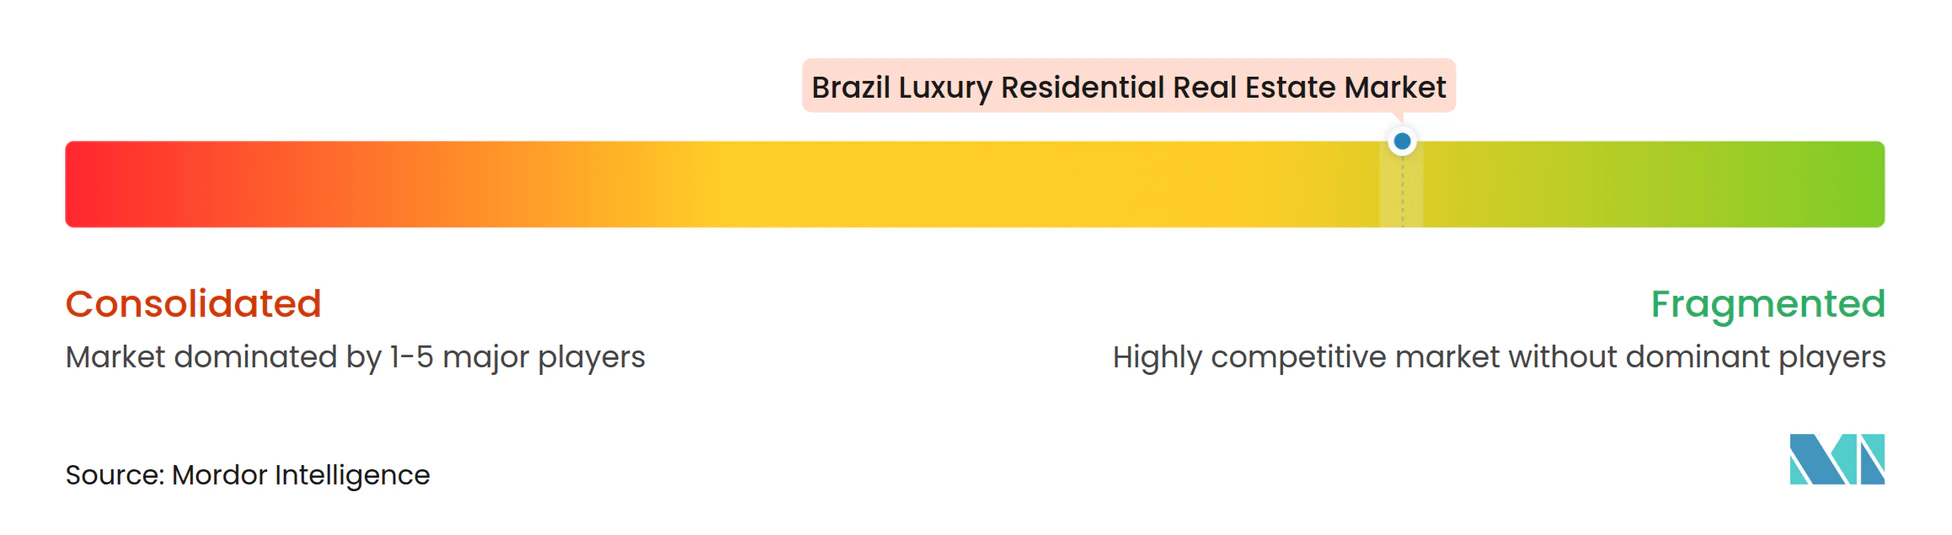
El mercado de bienes raíces residenciales de lujo en Brasil está moderadamente fragmentado, con Cyrela Brazil Realty, JHSF Participações, Moura Dubeux Engenharia, Even Construtora y Gafisa manteniendo posiciones más sólidas gracias al acceso al capital, el reconocimiento de marca y las carteras de proyectos. Los promotores boutique y regionales compiten a través del conocimiento de la ubicación, la arquitectura y proyectos de menor escala. Las asociaciones de marca se han convertido en una forma importante de destacarse en los desarrollos ultra premium. Estas asociaciones conectan proyectos residenciales con nombres como Armani, Dolce & Gabbana, Pininfarina, Faena y Tonino Lamborghini. Pueden fortalecer las preventas cuando los compradores valoran un concepto de diseño u hospitalidad reconocido. La competencia es, por tanto, más intensa en la obtención de terrenos para el desarrollo, la construcción de marcas de proyecto creíbles y la entrega del nivel de servicio prometido a los compradores a lo largo de las ventas, la entrega y la gestión continua de la propiedad, en lugar de simplemente ofrecer unidades de mayor tamaño o materiales de marketing más elaborados.
JHSF utiliza un modelo integrado que vincula las viviendas de lujo con clubes, hospitalidad y servicios recurrentes. Sus ingresos netos por club y residencias de alquiler aumentaron un 148,7% interanual en el primer trimestre de 2025, según sus resultados reportados. La empresa inauguró el Fasano Tennis Club y el São Paulo Surf Club en mayo de 2025 y planificó torres residenciales adyacentes. Cyrela está expandiendo las residencias de marca, incluido el proyecto Capri Lifestyle by Dolce & Gabbana Casa en Pinheiros, que tenía un valor de ventas potencial de 116 millones de USD. Moura Dubeux está desarrollando el Nordeste a través de la regeneración urbana y una presentación de ventas orientada a la experiencia. Estas estrategias muestran que los participantes líderes están compitiendo a través de ingresos recurrentes, asociaciones y entornos residenciales más distintivos.
Las corredurías habilitadas por tecnología también están utilizando datos de transacciones de los registros del impuesto sobre transmisiones inmobiliarias para mejorar la fijación de precios y la segmentación de compradores, lo que proporciona a los corredores una mejor base para comparar activos escasos que pueden tener pocas propiedades directamente comparables en el mercado. Los promotores boutique, incluidos Idea!Zarvos y Benx Incorporadora, se centran en proyectos de menor volumen con 20 a 74 unidades, lo que permite una mayor personalización para los compradores de ultra alto patrimonio neto. El capital internacional está entrando a través de asociaciones estructuradas en lugar de adquisiciones amplias, lo que permite a los inversores aprovechar la capacidad de ejecución local, el conocimiento del terreno y la red de ventas de los promotores brasileños consolidados. CPP Investments formó su empresa conjunta con Cyrela en enero de 2025 con un objetivo de 291 millones de USD y ventas potenciales de proyectos superiores a 1.000 millones de USD. Los promotores también están alineando los proyectos con los estándares del Green Building Council Brasil y del Liderazgo en Energía y Diseño Ambiental para cumplir con las expectativas institucionales en materia de medio ambiente, sociedad y gobernanza. El mercado de bienes raíces residenciales de lujo en Brasil sigue abierto a empresas especializadas porque ningún dato divulgado de participación de los principales actores establece un control dominante. Sin embargo, la escala y la capacidad de financiamiento otorgan a los promotores líderes una ventaja cuando los proyectos requieren un largo período de construcción.
Líderes de la Industria de Bienes Raíces Residenciales de Lujo en Brasil
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
Moura Dubeux Engenharia S.A.
-
JHSF Participações S.A.
-
Gafisa S.A.
-
Mitre Realty Empreendimentos e Participações S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes Raíces Residenciales de Lujo en Brasil Empresas cubiertas en este informe
- Cyrela Brazil Realty S.A. Empreendimentos e Participações
- Moura Dubeux Engenharia S.A.
- JHSF Participações S.A.
- Gafisa S.A.
- Mitre Realty Empreendimentos e Participações S.A.
- Even Construtora e Incorporadora S.A.
- EZTEC Empreendimentos e Participações S.A.
- Lavvi Empreendimentos Imobiliários S.A.
- Helbor Empreendimentos S.A.
- Tegra Incorporadora
- Idea!Zarvos
- Benx Incorporadora
- Patrimar Engenharia S.A.
- Plano and Plano Desenvolvimento Imobiliário S.A.
- Setai Grupo GP
- FG Empreendimentos
- Lopes Consultoria de Imóveis S.A.
- Bossa Nova Sotheby’s International Realty
- Coelho da Fonseca
- MBRAS
Desarrollos recientes de la industria en Mercado de Bienes Raíces Residenciales de Lujo en Brasil
- Agosto de 2026: CPP Investments formó una empresa conjunta con HSI y adquirió una participación del 49,5% en el Hilton Copacabana en Río de Janeiro y el Hilton Morumbi en São Paulo. Los hoteles de 545 y 503 habitaciones, respectivamente, están en proceso de renovación por fases, lo que refuerza el interés institucional en los bienes raíces adyacentes a la hospitalidad premium.
- Agosto de 2026: Cyrela lanzó Heritage Riviera en Porto Feliz, São Paulo. La Fase 1 incluye 29 lotes, 34 viviendas terminadas y 185 apartamentos, con un valor de ventas potencial de 170,9 millones de USD. El proyecto de 4 fases tiene un valor de ventas potencial total de entre 512,8 millones y 683,8 millones de USD, mientras que Cyrela planea autofinanciar al menos 256,4 millones de USD.
- Julio de 2026: HBR Realty presentó una oferta pública de adquisición para adquirir Helbor y cancelar su cotización en B3. El precio de la oferta es de 0,43 USD por acción, ajustado por la tasa de política monetaria hasta la liquidación. La transacción propuesta combina la plataforma de ingresos recurrentes de HBR con la cartera residencial premium de Helbor.
Alcance del Informe del Mercado de Bienes Raíces Residenciales de Lujo en Brasil
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bienes raíces residenciales de lujo en Brasil?
Se proyecta que el mercado alcance los 15.600 millones de USD en 2026 y los 23.910 millones de USD para 2032, expandiéndose a una CAGR del 7,38% de 2027 a 2032.
¿Qué tipo de propiedad lidera las ventas de viviendas de lujo en Brasil?
Los apartamentos y condominios lideran las ventas con una participación del 73,1% en 2026, respaldados por la demanda en los distritos urbanos prime.
¿Qué ciudad tiene el mayor crecimiento proyectado en ventas residenciales de lujo?
Se prevé que Salvador crezca a una CAGR del 8,35% hasta 2032, respaldada por un inventario ajustado y la demanda de viviendas premium costeras.
¿Por qué las residencias de marca están ganando relevancia en Brasil?
Los proyectos de marca combinan diseño premium, hospitalidad y gestión de propiedades, respaldando los precios de los promotores y la confianza de los compradores.
¿Cómo afectan las altas tasas de interés al desarrollo residencial premium?
Las altas tasas incrementan los costos de financiamiento del desarrollo y hacen que las compras financiadas con hipotecas sean menos accesibles, mientras que los compradores en efectivo permanecen menos expuestos.
¿Quiénes son los principales promotores en el sector de bienes raíces residenciales de lujo en Brasil?
Cyrela, JHSF, Moura Dubeux, Even y Gafisa mantienen posiciones más sólidas gracias al acceso al capital, las carteras de proyectos y las asociaciones de marca.