
Marktgröße und Marktanteile des brasilianischen Luxus-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.60 Milliarden US-Dollar |
| Marktgröße (2027) | 16.75 Milliarden US-Dollar |
| Marktgröße (2032) | 23.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.38 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des brasilianischen Luxus-Wohnimmobilienmarkts von Mordor Intelligence
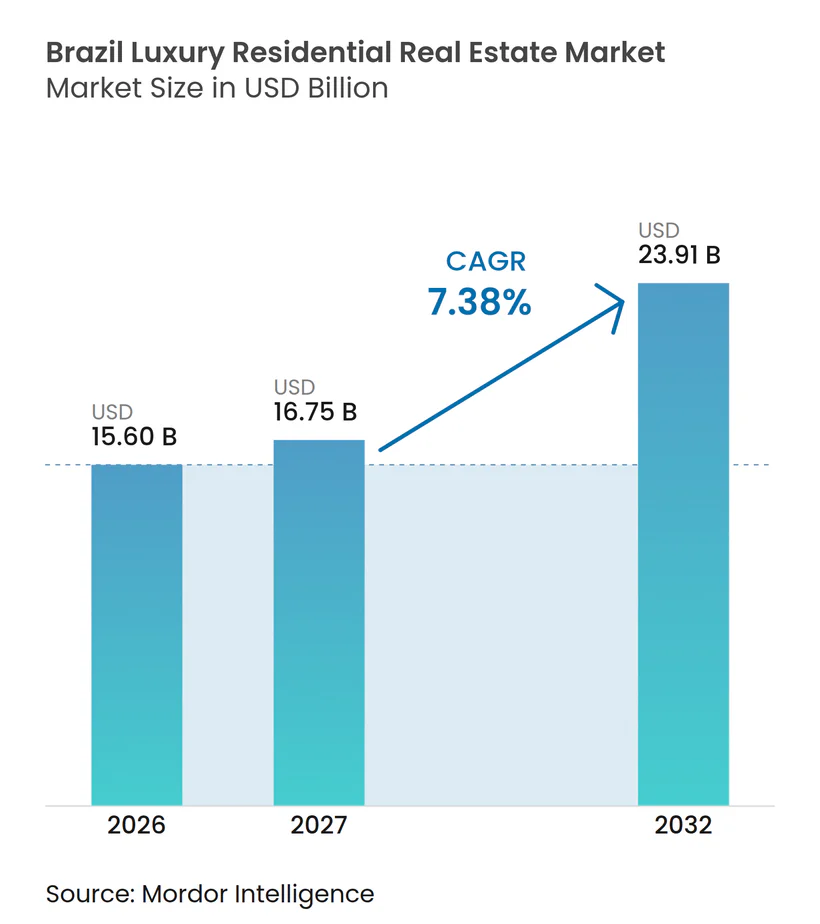
Die Marktgröße des brasilianischen Luxus-Wohnimmobilienmarkts wird für 2026 auf 15,60 Milliarden USD, für 2027 auf 16,75 Milliarden USD und bis 2032 auf 23,91 Milliarden USD prognostiziert, mit einem CAGR von 7,38 % von 2027 bis 2032.
Käufer mit hohem Nettovermögen sind weniger stark von Hypothekenkosten betroffen, da viele Transaktionen bar oder schnell abgewickelt werden. Der Leitzins blieb 2025 bei 14,75 %, was die Entwicklungsfinanzierungskosten erhöhte und gleichzeitig die Attraktivität von Sachwerten zur Vermögenserhaltung für Käufer mit liquiden Mitteln und längeren Haltedauern steigerte. Die Nachfrage verlagert sich hin zu Markenresidenzen, verwalteten Wohnanlagen und gesicherten Freizeitgemeinschaften, da Käufer Service, Privatsphäre und Vermögensqualität suchen. Knappes Bauland in etablierten Stadtvierteln von São Paulo und Rio de Janeiro drängt Entwickler zur Nachverdichtung und in benachbarte Stadtteile mit stärkeren Mischnutzungskonzepten. Der brasilianische Luxus-Wohnimmobilienmarkt bietet daher Chancen für Entwickler, die Grundstücke sichern, Baukosten steuern und durch differenzierte Projekte Premiumpreise erzielen können. Der Erfolg wird von disziplinierter Projektauswahl, glaubwürdiger Umsetzung und der Fähigkeit abhängen, ein Immobilienformat mit den Prioritäten jeder Stadt, jedes Stadtviertels und jeder Käufergruppe in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp im Verkauf hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 73,1 % am brasilianischen Luxus-Wohnimmobilienmarkt, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 7,96 % wachsen werden.
- Nach Verkaufsart im Verkauf hielt der Sekundärmarkt mit Wiederverkauf bestehender Immobilien im Jahr 2026 einen Marktanteil von 66,8 % am brasilianischen Luxus-Wohnimmobilienmarkt, während Primärmarkt-Neubauten bis 2032 voraussichtlich mit einem CAGR von 7,85 % wachsen werden.
- Nach Stadt im Verkauf hielt São Paulo im Jahr 2026 einen Anteil von 49,4 % an den Luxus-Wohnimmobilienverkäufen, während Salvador bis 2032 voraussichtlich mit einem CAGR von 8,35 % wachsen wird.
- Nach Immobilientyp im Mietbereich hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Anteil von 79,8 % an der Luxusmietaktivität, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 8,10 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inländisches Vermögen von Personen mit hohem Nettovermögen stützt die Nachfrage nach Premium-Wohnimmobilien | +2.0% | National, konzentriert in São Paulo und Rio de Janeiro | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Zweitwohnsitzen stützt Küsten- und Freizeitinvestitionen | +1.2% | National, einschließlich Salvador, Florianópolis und Rio de Janeiro | Langfristig (≥ 4 Jahre) |
| Präferenz für geschlossene Wohnanlagen stützt sichere Entwicklungen mit geringer Bebauungsdichte | +1.0% | National, Peripherie von São Paulo und Hauptstädte im Nordosten | Mittelfristig (2–4 Jahre) |
| Nachverdichtung in Premiumlagen ermöglicht Luxusapartments und Mischnutzungsprojekte | +0.8% | Kernbezirke von São Paulo und Rio de Janeiro | Mittelfristig (2–4 Jahre) |
| Markenresidenzen ziehen Käufer an, die Services und verwaltete Immobilien suchen | +0.7% | São Paulo, Rio de Janeiro und Salvador | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige und Smart-Home-Merkmale stützen die Nachfrage nach energieeffizienten Immobilien | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inländisches Vermögen von Personen mit hohem Nettovermögen schafft einen sich selbst tragenden Käuferpool
Das Vermögen brasilianischer Personen mit hohem Nettovermögen stieg, obwohl die Anzahl wohlhabender Personen 2025 leicht zurückging. Das Vermögen brasilianischer Milliardäre stieg im Jahr 2025 um mehr als 50 %, gestützt durch Wertsteigerungen von Vermögenswerten und neue Milliardäre[1]. Die verfügbaren Vermögensdaten identifizierten 43.000 brasilianische Einwohner mit Vermögen zwischen 5 Millionen USD und 100 Millionen USD sowie 386.000 Personen mit einem Vermögen über 1 Million USD. Dieser Käuferpool kann großvolumige Transaktionen mit geringerer Abhängigkeit von langfristigen Hypotheken aufrechterhalten, insbesondere wenn Käufer diversifizierte Finanzanlagen und angesammeltes Unternehmensvermögen als primäre Finanzierungsquelle über Immobilien-, Finanz- und Betriebsgesellschaftsbestände hinweg nutzen können. Er konzentriert die Nachfrage auch auf Wohnanlagen, die Lage, Privatsphäre und einen glaubwürdigen langfristigen Werterhalt bieten. Der brasilianische Luxus-Wohnimmobilienmarkt profitiert davon, weil die stärksten Käufer weiterhin Premiumanlagen erwerben können, wenn sich die Finanzierungsbedingungen verschlechtern.
Nachfrage nach Zweitwohnsitzen stützt Küsten- und Freizeitdestinationen
Die Nachfrage nach Zweitwohnsitzen weitet sich über die größten städtischen Zentren hinaus auf Freizeitlagen aus. Luxusgemeinschaften im Inneren von São Paulo gewannen über 5 Jahre 60 % an Wert, während die kumulierte Verbraucherpreisinflation im gleichen Zeitraum 33 % betrug, basierend auf den bereitgestellten Maklernachweisen. Verfügbare Branchendaten zeigen, dass der nationale Bestand an Erschließungsgrundstücken von 243.800 im dritten Quartal 2020 auf 157.600 im dritten Quartal 2024 zurückging. Die Monate des Angebots sanken im gleichen Zeitraum von 18 auf 12,8. Dieses knappere Angebot stützt die Preisgestaltung für gut gelegene Küsten- und Resortprojekte, insbesondere wenn ein Projekt kontrollierten Zugang, praktische Straßenanbindung, Hospitality-Services und einen anerkannten lokalen Entwicklungspartner kombiniert. Der brasilianische Luxus-Wohnimmobilienmarkt gewinnt daher ein breiteres Spektrum an Destinationen, die Zweitwohnsitznutzung mit Investitionsnachfrage verbinden.
Präferenz für geschlossene Wohnanlagen verändert die Angebotszusammensetzung
Sichere Wohnanlagen mit geringer Bebauungsdichte verändern die Zusammensetzung des Premiumwohnungsangebots. Geschlossene Grundstücksunterteilungen machten im ersten Quartal 2025 93,5 % der neuen Grundstücksstarts aus, und Verkäufe in geschlossenen Wohnanlagen repräsentierten 92,4 % der Transaktionen in diesem Quartal, basierend auf verfügbaren Branchendaten. Diese Gemeinschaften verbinden Sicherheit mit Annehmlichkeiten wie Reitanlagen, Surflagons, Hubschrauberlandeplätzen und Hospitality-Services, die es Eigentümern ermöglichen, einen Standort für Familienaufenthalte, Erholung und Kundenunterhaltung zu nutzen. Häuser stiegen 2025 von 20 % auf 33 % des Transaktionsportfolios von Bossa Nova Sotheby's International Realty. Suchanfragen für Häuser über 0,3 Millionen USD stiegen im Januar 2025 um 19,3 % und übertrafen damit den Anstieg von 12,4 % bei Apartmentsuchen in der gleichen Preisklasse. Der brasilianische Luxus-Wohnimmobilienmarkt reagiert mit einer größeren Pipeline von Villen und Einfamilienhäusern in städtischen Randlagen und Freizeitlagen.
Städtische Nachverdichtung erschließt Premiumangebot in verdichteten Kernlagen
Nachverdichtung ist eine der wenigen Möglichkeiten, Luxuswohnungen in etablierten Stadtvierteln hinzuzufügen. Das Pinheiros-Flussufer in São Paulo wird als Mischnutzungsgebiet neu positioniert, das Wohnungen, Bildung, Gesundheitsversorgung und Büros kombiniert. In Rio de Janeiro hatte Porto Maravilha bis 2025 mehr als 1,5 Milliarden USD an privaten Investitionen erhalten, und 90 % seiner 12.000 Wohneinheiten waren verkauft worden[2]. Der erweiterte Planungsrahmen in São Cristóvão erlaubt Türme mit bis zu 36 Stockwerken in ausgewählten Bereichen, verglichen mit einer früheren Begrenzung von 12 Stockwerken. Büroumwandlungen schaffen auch eine begrenzte Quelle für unverwechselbare hochwertige Wohnungen, einschließlich Gebäude mit etabliertem architektonischem Charakter, der auf neu zusammengestellten Entwicklungsgrundstücken nicht reproduziert werden kann. Der brasilianische Luxus-Wohnimmobilienmarkt kann durch diese Projekte Angebot gewinnen, ohne auf knappe Grünfeldstandorte angewiesen zu sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zinssätze und Finanzierungskosten schränken fremdfinanzierte Käufe und Entwicklungsfinanzierung ein | -1.4% | National, insbesondere Entwicklungsfinanzierung und Käufer im mittleren Luxussegment | Kurzfristig (≤ 2 Jahre) |
| Steigende Material- und Facharbeitskosten erhöhen die Entwicklungsausgaben | -1.1% | National | Mittelfristig (2–4 Jahre) |
| Komplexität der Bebauungsvorschriften und Genehmigungen verzögern den Start von Premiumprojekten | -0.7% | Ballungsräume São Paulo und Rio de Janeiro | Mittelfristig (2–4 Jahre) |
| Knappes Premiumland schränkt das neue Angebot in etablierten Stadtvierteln ein | -0.5% | São Paulo Zonen Sul und Oeste sowie Leblon und Ipanema | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zinssätze erhöhen die Kosten des Entwicklungskapitals
Der Leitzins von 14,75 % erhöht die Finanzierungskosten für Entwickler und Käufer, die Fremdkapital benötigen[3]. Die Finanzierungskosten für Immobilienforderungszertifikate folgen in der Regel Benchmarks, die mit dem Leitzins verbunden sind. Der Brasilianische Verband der Immobilienkreditinstitute und Spareinrichtungen warnte, dass vorgeschlagene Änderungen an Immobilienkreditinstrumenten die Projektfinanzierungskosten um 0,7 Prozentpunkte erhöhen könnten. Das monatlich erforderliche Einkommen für ein Darlehen über 0,3 Millionen USD stieg von 2023 bis 2025 um 15 % gemäß den bereitgestellten Nachweisen. Caixa erhöhte auch die Mindestanzahlung bei Standard-Hypothekenverträgen von 20 % auf 30 %. Barzahler bleiben relativ geschützt, aber eingeschränkte Finanzierung verlangsamt die Nachfrage bei Käufern im mittleren Segment des brasilianischen Luxus-Wohnimmobilienmarkts und erhöht die Bedeutung eines sorgfältigen Startzeitpunkts für Entwickler.
Baukosteninflation beeinträchtigt die Projektrealisierbarkeit
Die Baukosteninflation übt anhaltenden Druck auf Projektmargen und Startzeitplne aus. Der nationale Baukostenindex stieg in den 12 Monaten bis Oktober 2025 um 5,3 %. Ein breiterer Baukostenindex stieg in den 12 Monaten bis September 2025 um 6,78 %, wobei Arbeitskosten 4,06 Prozentpunkte des Anstiegs ausmachten. Strukturelle PVC-Rohre und -Formteile stiegen um 21,2 %, Glas um 13,9 %, und auch die Kosten für Stahlwalzdraht stiegen. Entwickler setzen frühere Festpreisverträge und höhere Verkaufspreise ein, um die Realisierbarkeit zu schützen. Diese Maßnahmen sichern die Projektlieferung, können jedoch die Margen reduzieren und den Einstiegspreis für einen Teil des brasilianischen Luxus-Wohnimmobilienmarkts erhöhen, insbesondere wenn Entwürfe importierte Ausstattungen, spezialisierte Verglasung oder umfangreiche gemeinschaftliche Annehmlichkeiten erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp Verkauf:
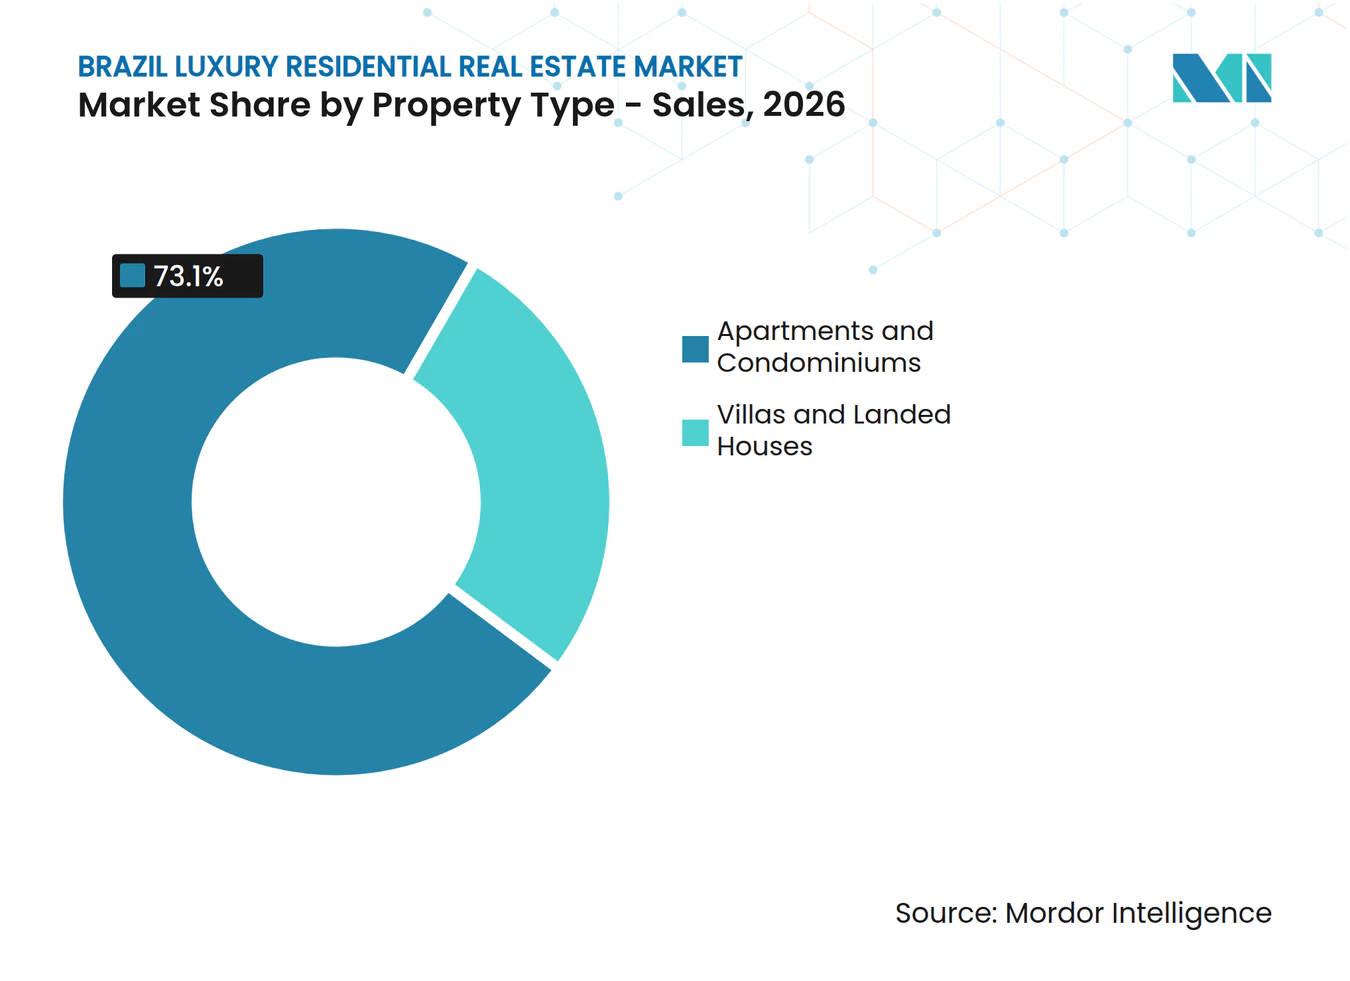
Apartments bleiben das Kernformat, während Villen an Nachfrage gewinnenApartments und Eigentumswohnungen machten 2026 73,1 % der Luxus-Wohnimmobilienverkäufe aus. Ihre führende Position spiegelt die Dichte und den Komfort von Premiumlagen in São Paulo und Rio de Janeiro wider, wo Luxuseigentümer eine zentrale Adresse mit Zugang zu Geschäftsvierteln, Privatschulen, Gesundheitsversorgung und täglichen Dienstleistungen verbinden können. Adressen in Itaim Bibi, Vila Nova Conceição, Jardins und Leblon platzieren Bewohner in der Nähe hochwertiger Dienstleistungen, Schulen, Restaurants und Geschäftsbereiche. Hochhausprojekte können auch Hotelservices und Premium-Sicherheit innerhalb etablierter städtischer Lagen kombinieren, was für Eigentümer wertvoll ist, die ihre Zeit zwischen Brasilien und anderen Geschäfts- oder Freizeitdestinationen aufteilen. Käufer, die einen primären Stadtwohnsitz schätzen, bevorzugen dieses Format oft, weil gut gelegenes Bauland knapp ist. Das Format wird im brasilianischen Luxus-Wohnimmobilienmarkt zentral bleiben, da Entwickler entlang von Verkehrskorridoren und in reifen Luxusvierteln bauen, wo Käufer in der Regel einen Aufpreis für eine etablierte Adresse und einfachen Zugang zu täglichen Annehmlichkeiten zahlen.
Villen und Einfamilienhäuser werden voraussichtlich bis 2032 mit einem CAGR von 7,96 % wachsen. Die Nachfrage ist mit privaten Außenbereichen, kontrolliertem Zugang und der Möglichkeit verbunden, Annehmlichkeiten innerhalb einer einzigen Gemeinschaft anzubieten, anstatt Bewohner auf Annehmlichkeiten an anderer Stelle in der Stadt angewiesen zu sein. Im Jahr 2025 stiegen Häuser von 20 % auf 33 % des Transaktionsportfolios von Bossa Nova Sotheby's International Realty. Die Nachweise zeigten auch ein stärkeres Online-Suchwachstum für hochwertige Häuser als für vergleichbare Apartments. Bebauungsvorschriften in einigen äußeren Stadtvierteln von São Paulo begünstigen Entwicklungen mit geringerer Bebauungsdichte, was dazu beiträgt, dieses Angebot in die Peripherie zu lenken und eine klarere Unterscheidung zwischen Hochhaustürmen im Stadtkern und größeren Häusern in gesicherten Gemeinschaften zu schaffen. Die brasilianische Luxus-Wohnimmobilienbranche balanciert daher die fortgesetzte vertikale städtische Entwicklung mit dem Wachstum horizontaler Luxusformate.



Nach Verkaufsart:
Wiederverkaufsliquidität führt, während Marken-Neubauprojekte expandierenDer Sekundärmarkt mit Wiederverkauf bestehender Immobilien hielt 2026 einen Anteil von 66,8 % an den Luxus-Wohnimmobilienverkäufen. Etablierte Stadtteile verfügen über tiefe Bestände an Premiumimmobilien, und Eigentümer recyceln Eigenkapital oft in eine andere Immobilie im gleichen Gebiet. Das Wiederverkaufsangebot bietet Käufern ein bekanntes Viertel, fertiggestellte Infrastruktur und einen klareren Überblick über den Zustand des Gebäudes, was die Unsicherheit für einen Käufer reduzieren kann, der mehrere hochwertige Immobilien vergleicht. Die bereitgestellten Maklerdaten zeigten, dass 54 % der jüngsten Luxustransaktionen Eigentumswohnungen unter 20 Jahren betrafen. Es zeigte sich auch, dass 61 % in Gebäuden unter 10 Jahren stattfanden. Dieses Muster zeigt, dass Käufer neuere Wiederverkaufsbestände bevorzugen, auch wenn der Sekundärkanal dominant bleibt, da kürzlich fertiggestellte Gebäude eher den aktuellen Erwartungen an Grundrisse, Technologie, Sicherheit, Gemeinschaftsbereiche, Parkplätze und praktische Lagerung für Familien und Personal entsprechen.
Primärmarkt-Neubauten werden voraussichtlich bis 2032 mit einem CAGR von 7,85 % wachsen. Markenresidenzen helfen Entwicklern, Käufer für Vorverkaufsprojekte zu gewinnen, indem sie ein Zuhause mit Design-, Hospitality- und Immobilienverwaltungskompetenzen kombinieren, die das Projekt noch lange nach dem Erstverkauf unterstützen können. São Paulo belegte in den bereitgestellten Branchennachweisen den fünften Platz weltweit bei Markenresidenz-Hotspots. Cyrela Brazil Realty S.A. Empreendimentos e Participações startete im vierten Quartal 2025 74 Capri Lifestyle by Dolce & Gabbana Casa Einheiten in Pinheiros mit einem potenziellen Verkaufswert von 116 Millionen USD. Markengeführte Projekte können Preisgestaltung und Vorverkäufe unterstützen, obwohl ihre Umsetzung von der Kontrolle der Grundstücks- und Baukosten abhängt. Der brasilianische Luxus-Wohnimmobilienmarkt wird weiterhin auf Wiederverkaufsliquidität angewiesen sein, während Neubauprojekte das Angebot in verdichteten Stadtvierteln erneuern.
Nach Immobilientyp:
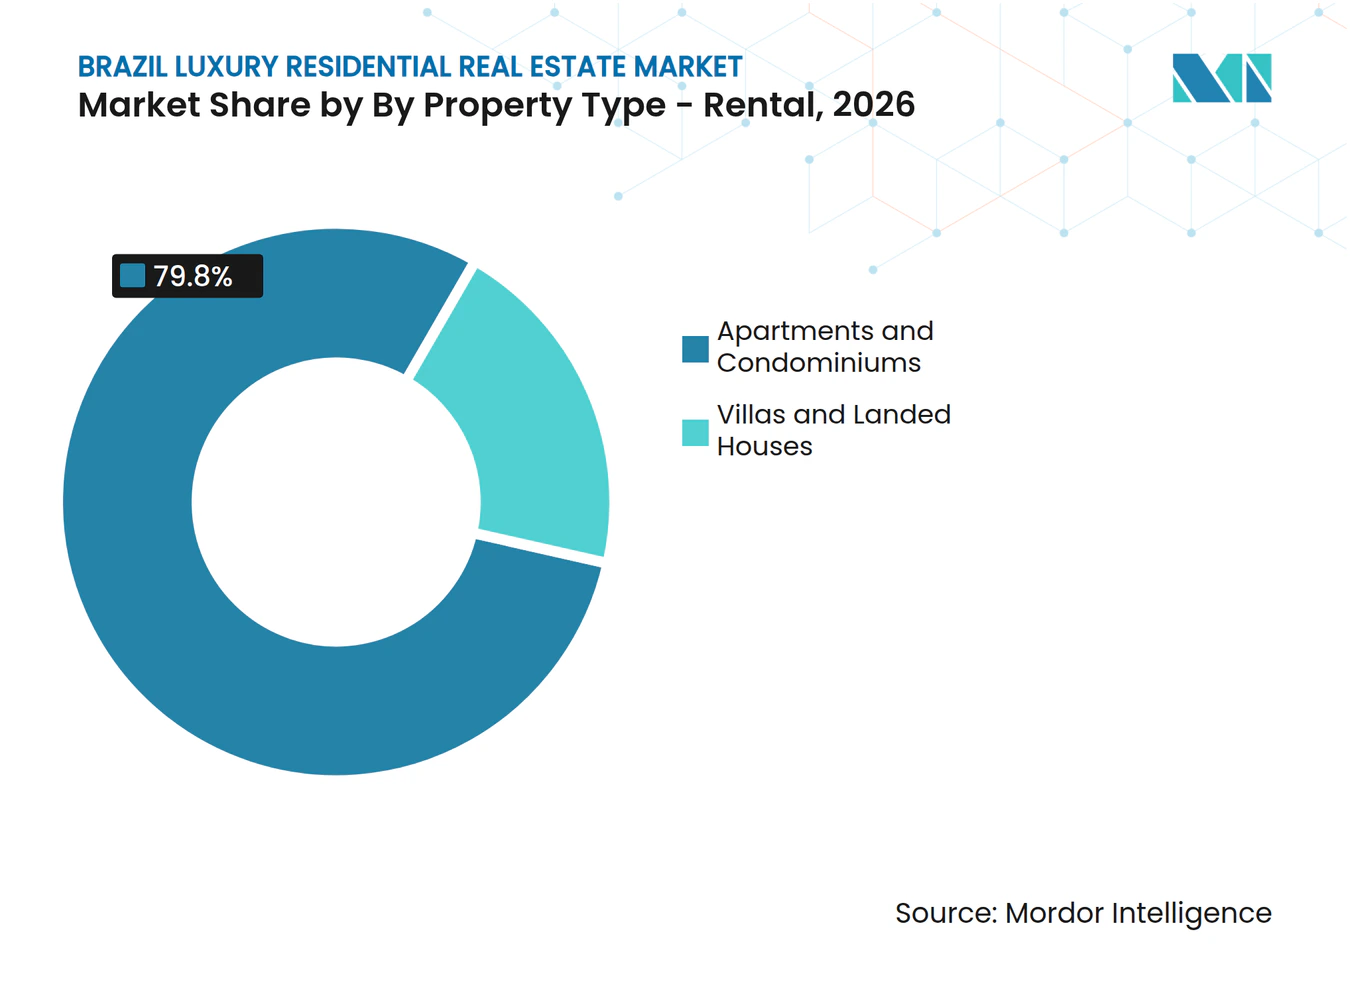
Vermietung. Apartments führen, während Villen einem separaten Bedarf dienenApartments und Eigentumswohnungen machten 2026 79,8 % der Luxus-Wohnimmobilienvermietungsaktivität aus. Führungskräfte aus Unternehmen, Fach- und Technologieprofis sowie Expatriates sind wichtige Nutzer von städtischen Luxusmietobjekten. Diese Mieter legen oft mehr Wert auf Lage und professionelles Management als auf den Raum einer Villa, insbesondere wenn ein Arbeitgeberauftrag, ein Geschäftsreisemuster oder ein Familienkalender eine möblierte und gut betreute Wohnung erfordert. Premiumapartments bieten Zugang zu Geschäftsvierteln in São Paulo und Rio de Janeiro. Sie bieten auch Sicherheit und Gebäudeservices, die für vorübergehende oder mobile Haushalte geeignet sind. Dieses Nachfrageprofil hält Apartmentvermietungen im Mittelpunkt des brasilianischen Luxus-Wohnimmobilienmarkts, da eine professionell verwaltete Einheit eine schnelle, flexible, sichere und zuverlässige Wohnlösung in einer Stadt mit anspruchsvollen Pendelmustern und unterschiedlichen Arbeitsorten bieten kann.
Villen und Einfamilienhäuser werden voraussichtlich bis 2032 mit einem CAGR von 8,10 % wachsen. Einkommenstarke Familien nutzen sie bei Umzügen, während Hauptwohnsitze im Bau sind oder wenn längere Aufenthalte mehr privaten Raum erfordern. Küstengebiete wie Salvador und Florianópolis unterstützen auch die Nachfrage nach Premium-Kurzaufenthalten, wo Mietobjekte Besuchern dienen können, die Privatsphäre und Raum ohne Einschränkung des Zugangs zu Stränden, Clubs und städtischen Dienstleistungen wünschen. JHSF Participações S.A. hat Immobilien-, Hospitality- und Club-Services in sein Fasano-Markenresidenzmodell integriert, was ein professionelleres Management hochwertiger Immobilien unterstützt. Die Hauszertifizierung des Green Building Council Brasil wird auch zu einem sichtbaren Merkmal in Premiumangeboten für Mieter, die Energieeffizienz schätzen. Dies schafft ein klareres Leistungsversprechen für Villavermietungen in der brasilianischen Luxus-Wohnimmobilienbranche und hilft Eigentümern, größere Häuser als verwaltete Unterkunft statt als gelegentlich genutzte Immobilien mit uneinheitlichen Servicestandards zu präsentieren.

Geografische Analyse
São Paulo hielt 2026 einen Anteil von 49,4 % an den Luxus-Wohnimmobilienverkäufen. Die Stadt ist das stärkste Zentrum des Landes für hochwertige Transaktionen, da sie die höchste Konzentration wohlhabender Käufer, etablierte Maklernetzwerke und eine breite Entwicklungspipeline aufweist. Markengeführte Projekte von Cyrela Brazil Realty S.A. Empreendimentos e Participações, Gafisa S.A. und Even Construtora e Incorporadora S.A. haben durch Design- und Hospitality-Partnerschaften Premiumpreise unterstützt. Die bereitgestellten Nachweise platzierten Verkaufspreise für führende Markenprojekte zwischen 6.838 USD und 17.094 USD pro Quadratmeter. Pinheiros machte im zweiten Quartal 2025 26,5 % der Luxus- und Superluxusstarts aus und zeigte die geografische Expansion der Premiumentwicklungsbasis der Stadt. CPP Investments und Cyrela Brazil Realty S.A. Empreendimentos e Participações setzten ein Investitionsziel von 291 Millionen USD für hochwertige Eigentumswohnungen in São Paulo und bestätigten damit das institutionelle Interesse an der Stadt.
Rio de Janeiro bleibt durch Knappheit geprägt, insbesondere in Ipanema und Leblon. Die Marktgröße des brasilianischen Luxus-Wohnimmobilienmarkts in der Stadt wird durch begrenztes Meeresküstenland und hohe Hürden bei der Reproduktion etablierter Lagen gestützt. Superluxusstarts in Leblon erreichten 2025 in den bereitgestellten Nachweisen 10.833 USD pro Quadratmeter. Porto Maravilha hat mehr als 1,5 Milliarden USD an privaten Investitionen angezogen, während 90 % seiner 12.000 Wohneinheiten verkauft worden waren. Der erweiterte Regulierungsrahmen für São Cristóvão bietet eine weitere Quelle für Entwicklungsland. Die geplante Nachverdichtung von Gafisa S.A. mit Alexandre Allard veranschaulicht den Schwerpunkt auf der Umgestaltung knapper Premiumanlagen anstelle des Bauens auf Grünfeldstandorten.
Salvador wird voraussichtlich mit einem CAGR von 8,35 % bis 2032 das schnellste Wachstum verzeichnen. Die Stadt verzeichnete 2025 mit 16,25 % die höchste Wohnimmobilienpreissteigerung unter den brasilianischen Hauptstädten, basierend auf den verfügbaren Wohnimmobilienpreisdaten. Die Luxus- und Superluxuskategorie stieg im Laufe des Jahres um 16 %, während der Verkaufsmarkt einen engen Lagerbestandsabsorptionshorizont von 6 Monaten verzeichnete. Diese Bedingungen ermutigen Entwickler, Wasserfront- und Regenerationsprojekte voranzutreiben, insbesondere wenn eine begrenzte Anzahl gut gelegener Standorte die Nachfrage sowohl lokaler Haushalte als auch Käufer aus Brasiliens größeren Städten bedienen kann. Der Rest von Brasilien umfasst Gemeinschaften im Inneren von São Paulo und Küstenlagen in Santa Catarina, wo Freizeitnutzung und Lifestyle-Migration die Nachfrage stützen. Der brasilianische Luxus-Wohnimmobilienmarkt wird geografisch vielfältiger, da Käufer sichere Zweitwohnsitze und Resortlagen außerhalb der größten Ballungsräume suchen.
Wettbewerbslandschaft
Marktkonzentration
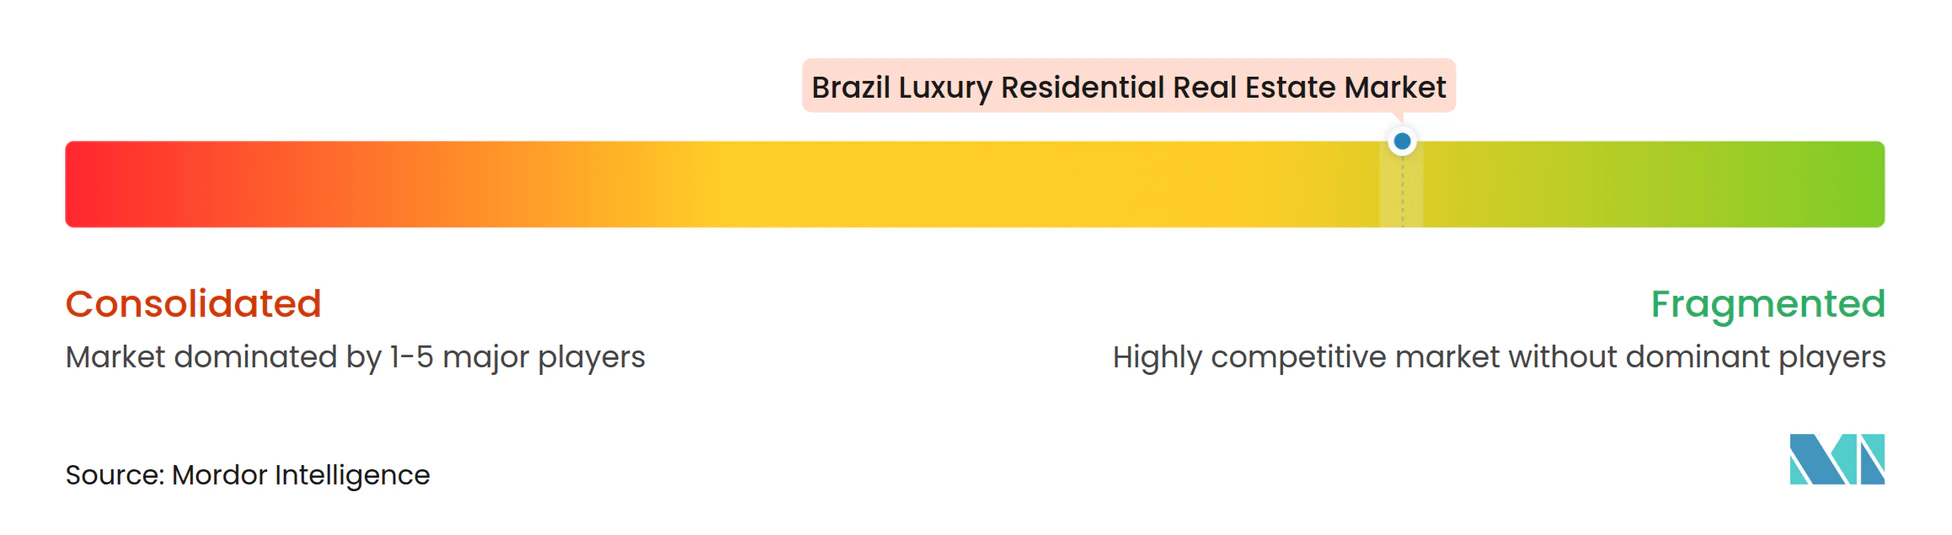
Der brasilianische Luxus-Wohnimmobilienmarkt ist mäßig fragmentiert, wobei Cyrela Brazil Realty S.A. Empreendimentos e Participações, JHSF Participações S.A., Moura Dubeux Engenharia S.A., Even Construtora e Incorporadora S.A. und Gafisa S.A. durch Kapitalzugang, Markenbekanntheit und Projektpipelines stärkere Positionen halten. Boutique- und Regionalentwickler konkurrieren durch Standortkenntnisse, Architektur und kleinere Projekte. Markenpartnerschaften sind zu einem wichtigen Differenzierungsmerkmal bei Ultra-Premium-Entwicklungen geworden. Diese Partnerschaften verbinden Wohnprojekte mit Namen wie Armani, Dolce & Gabbana, Pininfarina, Faena und Tonino Lamborghini. Sie können Vorverkäufe stärken, wenn Käufer ein bekanntes Design- oder Hospitality-Konzept schätzen. Der Wettbewerb ist daher am stärksten bei der Sicherung von Entwicklungsstandorten, dem Aufbau glaubwürdiger Projektmarken und der Erbringung des Serviceniveaus, das Käufern während Verkauf, Übergabe und laufendem Immobilienmanagement versprochen wurde, anstatt einfach größere Einheitengrößen oder aufwändigere Marketingmaterialien anzubieten.
JHSF Participações S.A. verwendet ein integriertes Modell, das Luxuswohnungen mit Clubs, Hospitality und wiederkehrenden Services verbindet. Der Nettoumsatz aus Club- und Mietwohnungen stieg im ersten Quartal 2025 um 148,7 % im Jahresvergleich, basierend auf den gemeldeten Ergebnissen. Das Unternehmen eröffnete im Mai 2025 den Fasano Tennis Club und den São Paulo Surf Club und plante angrenzende Wohntürme. Cyrela Brazil Realty S.A. Empreendimentos e Participações expandiert Markenresidenzen, einschließlich des Capri Lifestyle by Dolce & Gabbana Casa Projekts in Pinheiros, das einen potenziellen Verkaufswert von 116 Millionen USD hatte. Moura Dubeux Engenharia S.A. entwickelt den Nordosten durch städtische Regeneration und erlebnisorientierte Verkaufspräsentation. Diese Strategien zeigen, dass führende Marktteilnehmer durch wiederkehrende Einnahmen, Partnerschaften und unverwechselbarere Wohnumgebungen konkurrieren.
Technologiegestützte Maklerbüros nutzen auch Transaktionsdaten aus Grunderwerbsteuerregistern, um Preisgestaltung und Käufer-Targeting zu verbessern und Maklern eine bessere Grundlage für den Vergleich seltener Vermögenswerte zu bieten, die möglicherweise nur wenige direkt vergleichbare Angebote haben. Boutique-Entwickler wie Idea!Zarvos und Benx Incorporadora konzentrieren sich auf Projekte mit geringerem Volumen von 20 bis 74 Einheiten, was eine stärkere Individualisierung für Käufer mit sehr hohem Nettovermögen ermöglicht. Internationales Kapital fließt durch strukturierte Partnerschaften statt durch breite Akquisitionen ein, was Investoren ermöglicht, die lokale Ausführungskompetenz, das Grundstückswissen und das Vertriebsnetzwerk etablierter brasilianischer Entwickler zu nutzen. CPP Investments gründete im Januar 2025 sein Gemeinschaftsunternehmen mit Cyrela Brazil Realty S.A. Empreendimentos e Participações mit einem Ziel von 291 Millionen USD und potenziellen Projektverkäufen über 1,0 Milliarden USD. Entwickler richten Projekte auch an den Standards des Green Building Council Brasil und des Leadership in Energy and Environmental Design aus, um institutionellen Erwartungen in den Bereichen Umwelt, Soziales und Unternehmensführung zu entsprechen. Der brasilianische Luxus-Wohnimmobilienmarkt bleibt für spezialisierte Unternehmen offen, da keine offengelegten Marktanteilsdaten der führenden Akteure eine dominante Kontrolle belegen. Allerdings verschaffen Größe und Finanzierungskapazität den führenden Entwicklern einen Vorteil, wenn Projekte eine lange Bauzeit erfordern.
Führende Unternehmen der brasilianischen Luxus-Wohnimmobilienbranche
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
Moura Dubeux Engenharia S.A.
-
JHSF Participações S.A.
-
Gafisa S.A.
-
Mitre Realty Empreendimentos e Participações S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Luxus-Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Cyrela Brazil Realty S.A. Empreendimentos e Participações
- Moura Dubeux Engenharia S.A.
- JHSF Participações S.A.
- Gafisa S.A.
- Mitre Realty Empreendimentos e Participações S.A.
- Even Construtora e Incorporadora S.A.
- EZTEC Empreendimentos e Participações S.A.
- Lavvi Empreendimentos Imobiliários S.A.
- Helbor Empreendimentos S.A.
- Tegra Incorporadora
- Idea!Zarvos
- Benx Incorporadora
- Patrimar Engenharia S.A.
- Plano and Plano Desenvolvimento Imobiliário S.A.
- Setai Grupo GP
- FG Empreendimentos
- Lopes Consultoria de Imóveis S.A.
- Bossa Nova Sotheby’s International Realty
- Coelho da Fonseca
- MBRAS
Neueste Industrielle Entwicklungen in Brasilianischer Luxus-Wohnimmobilienmarkt
- August 2026: CPP Investments gründete ein Gemeinschaftsunternehmen mit HSI und erwarb einen Anteil von 49,5 % am Hilton Copacabana in Rio de Janeiro und am Hilton Morumbi in São Paulo. Die Hotels mit 545 bzw. 503 Zimmern werden schrittweise renoviert und unterstreichen das institutionelle Interesse an Immobilien im Premiumhospitality-Umfeld.
- August 2026: Cyrela Brazil Realty S.A. Empreendimentos e Participações startete Heritage Riviera in Porto Feliz, São Paulo. Phase 1 umfasst 29 Grundstücke, 34 fertiggestellte Häuser und 185 Apartments mit einem potenziellen Verkaufswert von 170,9 Millionen USD. Das 4-Phasen-Projekt hat einen gesamten potenziellen Verkaufswert von 512,8 Millionen USD bis 683,8 Millionen USD, während Cyrela Brazil Realty S.A. Empreendimentos e Participações plant, mindestens 256,4 Millionen USD selbst zu finanzieren.
- Juli 2026: HBR Realty reichte ein öffentliches Übernahmeangebot ein, um Helbor Empreendimentos S.A. zu erwerben und seine B3-Notierung aufzuheben. Der Angebotspreis beträgt 0,43 USD pro Aktie, angepasst durch den Leitzins bis zur Abwicklung. Die vorgeschlagene Transaktion kombiniert HBRs Plattform für wiederkehrende Einnahmen mit der Premiumwohnimmobilienpipeline von Helbor Empreendimentos S.A.
Berichtsumfang des brasilianischen Luxus-Wohnimmobilienmarkts
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Nach Immobilientyp | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Luxus-Wohnimmobilienmarkt?
Der Markt wird für 2026 auf 15,6 Milliarden USD und bis 2032 auf 23,91 Milliarden USD prognostiziert, mit einem CAGR von 7,38 % von 2027 bis 2032.
Welcher Immobilientyp führt die Luxuswohnimmobilienverkäufe in Brasilien an?
Apartments und Eigentumswohnungen führen die Verkäufe mit einem Anteil von 73,1 % im Jahr 2026 an, gestützt durch die Nachfrage in Premiumstadtvierteln.
Welche Stadt verzeichnet das höchste prognostizierte Wachstum bei Luxuswohnimmobilienverkäufen?
Salvador wird voraussichtlich bis 2032 mit einem CAGR von 8,35 % wachsen, gestützt durch knappe Lagerbestände und die Nachfrage nach Premiumimmobilien an der Küste.
Warum gewinnen Markenresidenzen in Brasilien an Bedeutung?
Markenprojekte kombinieren Premiumdesign, Hospitality und Immobilienverwaltung und unterstützen die Preisgestaltung der Entwickler sowie das Vertrauen der Käufer.
Wie wirken sich hohe Zinssätze auf die Entwicklung von Premiumwohnimmobilien aus?
Hohe Zinssätze erhöhen die Entwicklungsfinanzierungskosten und machen hypothekenfinanzierte Käufe weniger zugänglich, während Barzahler weniger stark betroffen bleiben.
Wer sind die führenden Entwickler im brasilianischen Luxus-Wohnimmobilienbereich?
Cyrela Brazil Realty S.A. Empreendimentos e Participações, JHSF Participações S.A., Moura Dubeux Engenharia S.A., Even Construtora e Incorporadora S.A. und Gafisa S.A. halten durch Kapitalzugang, Projektpipelines und Markenpartnerschaften stärkere Positionen.