
Taille et Part du Marché de l'Immobilier Résidentiel de Luxe au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
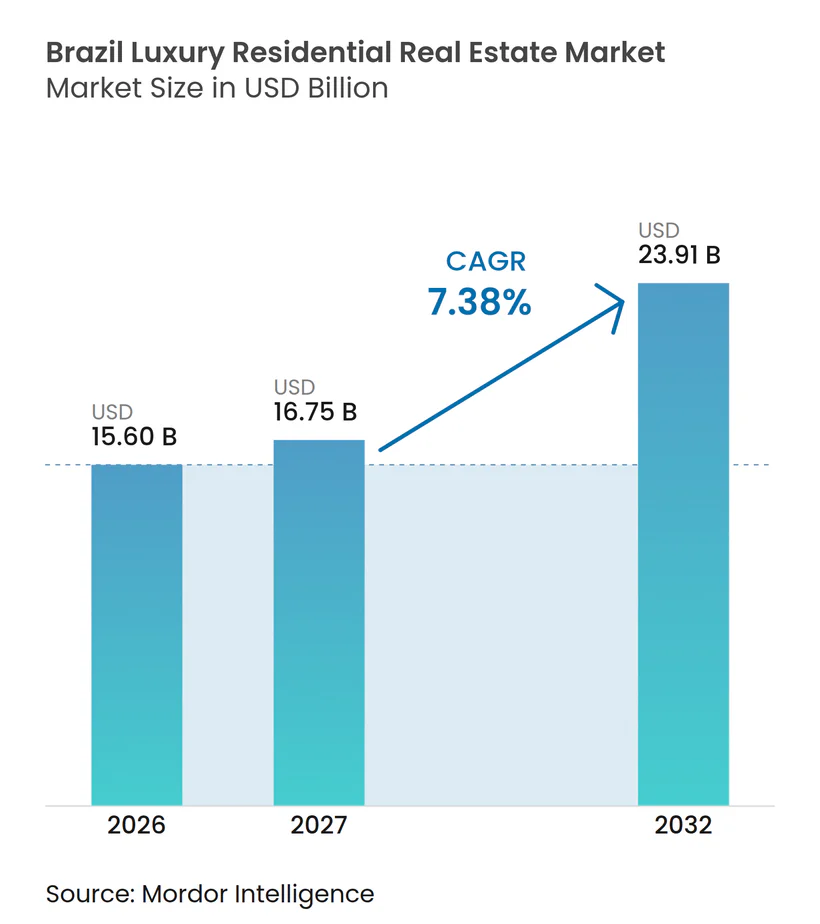
| Taille du marché de l'année de base (2026) | 15.60 Milliards de dollars |
| Taille du Marché (2027) | 16.75 Milliards de dollars |
| Taille du Marché (2032) | 23.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.38 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Immobilier Résidentiel de Luxe au Brésil par Mordor Intelligence
La taille du Marché de l'Immobilier Résidentiel de Luxe au Brésil est projetée à 15,60 milliards USD en 2026, 16,75 milliards USD en 2027, et devrait atteindre 23,91 milliards USD d'ici 2032, avec un CAGR de 7,38 % de 2027 à 2032.
Les acheteurs à haute valeur nette restent moins exposés aux coûts hypothécaires, car de nombreuses transactions sont financées en espèces ou réglées rapidement. Le taux directeur est demeuré à 14,75 % en 2025, ce qui a augmenté les coûts de financement du développement tout en renforçant l'attrait des actifs réels pour la préservation du patrimoine parmi les acheteurs disposant de capitaux liquides et d'horizons de détention plus longs. La demande s'oriente vers les résidences de marque, les résidences gérées et les communautés de loisirs sécurisées, les acheteurs recherchant des services, de la confidentialité et une qualité d'actif. La rareté des terrains dans les quartiers établis de São Paulo et de Rio de Janeiro pousse les promoteurs vers la réhabilitation et les quartiers voisins dotés de plans mixtes plus solides. Le marché de l'immobilier résidentiel de luxe au Brésil offre donc des opportunités aux promoteurs capables de sécuriser des terrains, de maîtriser les coûts de construction et de soutenir des prix premium grâce à des projets différenciés. Le succès dépendra d'une sélection rigoureuse des projets, d'une exécution crédible et de la capacité à adapter le format d'un bien aux priorités de chaque ville, quartier et groupe d'acheteurs.
Principaux Enseignements du Rapport
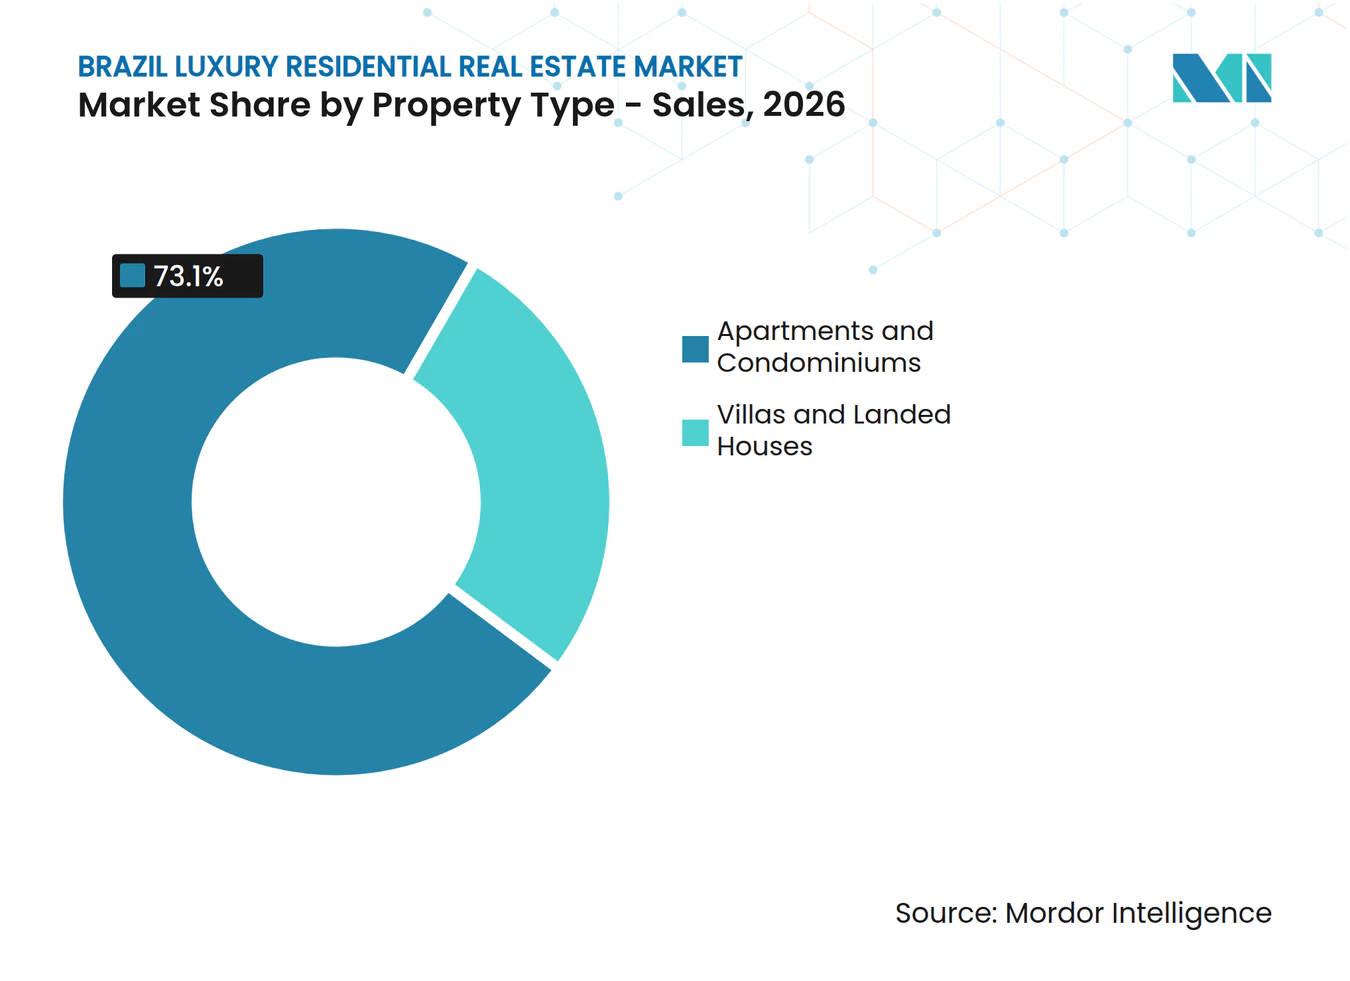
- Par type de bien dans les ventes, les appartements et copropriétés détenaient 73,1 % de la part du marché de l'immobilier résidentiel de luxe au Brésil en 2026, tandis que les villas et maisons avec terrain devraient croître à un CAGR de 7,96 % jusqu'en 2032.
- Par mode de vente dans les ventes, la revente de biens existants sur le marché secondaire détenait 66,8 % de la part du marché de l'immobilier résidentiel de luxe au Brésil en 2026, tandis que les logements neufs en état futur d'achèvement devraient croître à un CAGR de 7,85 % jusqu'en 2032.
- Par ville dans les ventes, São Paulo détenait une part de 49,4 % des ventes résidentielles de luxe en 2026, tandis que Salvador devrait croître à un CAGR de 8,35 % jusqu'en 2032.
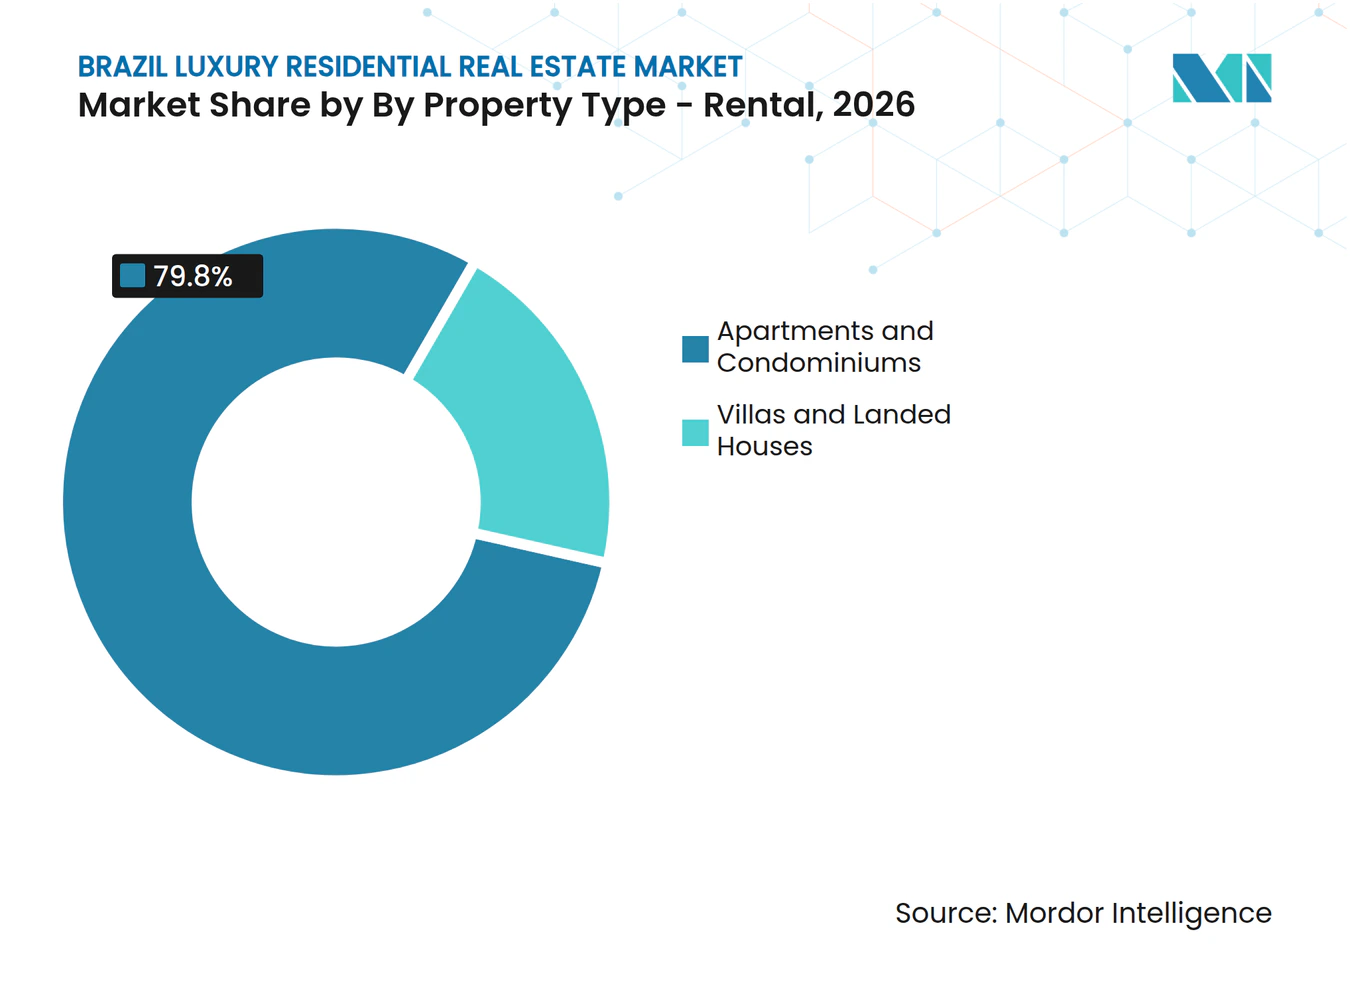
- Par type de bien dans les locations, les appartements et copropriétés détenaient une part de 79,8 % de l'activité locative de luxe en 2026, tandis que les villas et maisons avec terrain devraient croître à un CAGR de 8,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La richesse nationale des particuliers fortunés soutient la demande résidentielle premium | +2.0% | National, concentré à São Paulo et Rio de Janeiro | Moyen terme (2-4 ans) |
| La demande de résidences secondaires soutient les investissements côtiers et de loisirs | +1.2% | National, incluant Salvador, Florianópolis et Rio de Janeiro | Long terme (≥ 4 ans) |
| Les préférences pour les communautés fermées soutiennent le développement sécurisé à faible densité | +1.0% | National, périphérie de São Paulo et capitales du Nordeste | Moyen terme (2-4 ans) |
| La réhabilitation des quartiers prime favorise les appartements de luxe et les projets mixtes | +0.8% | Quartiers centraux de São Paulo et Rio de Janeiro | Moyen terme (2-4 ans) |
| Les résidences de marque attirent les acheteurs en quête de services et de biens gérés | +0.7% | São Paulo, Rio de Janeiro et Salvador | Court terme (≤ 2 ans) |
| Les caractéristiques durables et domotiques soutiennent la demande de logements efficaces | +0.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Richesse Nationale des Particuliers Fortunés Crée un Vivier d'Acheteurs Autonome
La richesse des particuliers fortunés brésiliens a augmenté même si le nombre de personnes aisées a légèrement diminué en 2025. La fortune des milliardaires brésiliens a progressé de plus de 50 % au cours de l'année 2025, soutenue par la valorisation des actifs et l'émergence de nouveaux milliardaires[1]. Les données disponibles sur la richesse ont recensé 43 000 résidents brésiliens disposant d'actifs compris entre 5 millions USD et 100 millions USD, et 386 000 individus dont la fortune dépasse 1 million USD. Ce vivier d'acheteurs peut soutenir des transactions de grande envergure avec une moindre dépendance aux prêts hypothécaires à long terme, notamment lorsque les acheteurs peuvent utiliser des actifs financiers diversifiés et une richesse commerciale accumulée comme principale source de financement pour leurs portefeuilles immobiliers, financiers et d'entreprises opérationnelles. Il concentre également la demande sur des résidences offrant emplacement, confidentialité et une réserve de valeur crédible à long terme. Le marché de l'immobilier résidentiel de luxe au Brésil en bénéficie, car les acheteurs les plus solides peuvent continuer à acquérir des actifs premium lorsque les conditions de financement se dégradent.
La Demande de Résidences Secondaires Soutient les Destinations Côtières et de Loisirs
La demande de résidences secondaires s'étend au-delà des plus grands centres urbains pour gagner les destinations de loisirs. Les communautés de luxe dans l'intérieur de São Paulo ont enregistré une valorisation de 60 % sur 5 ans, tandis que l'inflation cumulée des prix à la consommation était de 33 % sur la même période, selon les données de courtage fournies. Les données sectorielles disponibles montrent que l'inventaire national de lots à développer est passé de 243 800 au T3 2020 à 157 600 au T3 2024. Le délai d'écoulement des stocks est passé de 18 à 12,8 mois sur la même période. Cette offre plus tendue soutient les prix des projets côtiers et de villégiature bien situés, notamment lorsqu'un projet combine accès contrôlé, accès routier pratique, services hôteliers et un partenaire de développement local reconnu. Le marché de l'immobilier résidentiel de luxe au Brésil gagne ainsi un éventail plus large de destinations combinant usage en résidence secondaire et demande d'investissement.
Les Préférences pour les Communautés Fermées Reconfigurent la Composition de l'Offre
Les communautés sécurisées à faible densité modifient la composition de l'offre de logements premium. Les lotissements fermés représentaient 93,5 % des nouveaux lancements de lots au T1 2025, et les ventes de lots en résidences fermées représentaient 92,4 % des transactions ce trimestre, selon les données sectorielles disponibles. Ces communautés associent sécurité et équipements tels que centres équestres, lagons de surf, héliports et services hôteliers, permettant aux propriétaires d'utiliser un même lieu pour les séjours familiaux, les loisirs et les réceptions professionnelles. Les maisons sont passées de 20 % à 33 % du portefeuille de transactions de Bossa Nova Sotheby's International Realty en 2025. Les recherches de maisons au-dessus de 0,3 million USD ont augmenté de 19,3 % en janvier 2025, dépassant la hausse de 12,4 % des recherches d'appartements dans la même tranche de prix. Le marché de l'immobilier résidentiel de luxe au Brésil répond à cette tendance par un pipeline plus important de villas et maisons avec terrain dans des environnements périurbains et de loisirs.
La Réhabilitation Urbaine Ouvre une Offre Premium dans les Cœurs de Ville Contraints
La réhabilitation est l'un des rares moyens d'ajouter des logements de luxe dans les quartiers urbains établis. La rive de la Pinheiros à São Paulo est repositionnée en zone mixte combinant résidences, éducation, soins de santé et bureaux. À Rio de Janeiro, Porto Maravilha avait reçu plus de 1,5 milliard USD d'investissements privés d'ici 2025, et 90 % de ses 12 000 unités résidentielles avaient été vendues[2]. Le cadre de planification étendu à São Cristóvão autorise des tours allant jusqu'à 36 étages dans certaines zones, contre une limite antérieure de 12 étages. Les conversions de bureaux créent également une source limitée de logements distinctifs à haute spécification, notamment des immeubles au caractère architectural établi qui ne peuvent être reproduits sur des sites de développement nouvellement constitués. Le marché de l'immobilier résidentiel de luxe au Brésil peut ainsi accroître son offre grâce à ces projets sans dépendre de sites vierges rares.
Analyse de l'Impact des Freins*
| Freins | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les taux d'intérêt élevés et les coûts de financement restreignent les achats à effet de levier et le financement du développement | -1.4% | National, notamment le financement du développement et les acheteurs de luxe intermédiaire | Court terme (≤ 2 ans) |
| La hausse des coûts des matériaux et de la main-d'œuvre qualifiée augmente les dépenses de développement | -1.1% | National | Moyen terme (2-4 ans) |
| La complexité des règles d'urbanisme et des autorisations retarde le lancement des projets premium | -0.7% | Aires métropolitaines de São Paulo et Rio de Janeiro | Moyen terme (2-4 ans) |
| La rareté des terrains prime contraint la nouvelle offre dans les quartiers établis | -0.5% | Zones Sul et Oeste de São Paulo, ainsi que Leblon et Ipanema | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Taux d'Intérêt Élevés Renchérissent le Coût du Capital de Développement
Le taux directeur à 14,75 % augmente les coûts de financement pour les promoteurs et les acheteurs ayant recours à l'effet de levier[3]. Les coûts de financement des certificats de créances immobilières tendent à suivre les indices de référence liés au taux directeur. L'Association Brésilienne des Entités de Crédit Immobilier et d'Épargne a averti que les modifications proposées aux instruments de crédit immobilier pourraient ajouter 0,7 point de pourcentage aux coûts d'emprunt des projets. Le revenu mensuel nécessaire pour un prêt de 0,3 million USD a augmenté de 15 % entre 2023 et 2025 selon les données fournies. Caixa a également relevé l'apport minimum sur les contrats hypothécaires standard de 20 % à 30 %. Les acheteurs au comptant restent relativement protégés, mais le financement contraint ralentit la demande parmi les acheteurs du segment intermédiaire du marché de l'immobilier résidentiel de luxe au Brésil et renforce l'importance d'un calendrier de lancement soigné pour les promoteurs.
L'Inflation des Coûts de Construction Érode la Faisabilité des Projets
L'inflation des coûts de construction exerce une pression soutenue sur les marges des projets et les calendriers de lancement. L'indice national des coûts de construction a progressé de 5,3 % dans les 12 mois jusqu'en octobre 2025. Un indice plus large des coûts de construction a augmenté de 6,78 % dans les 12 mois jusqu'en septembre 2025, la main-d'œuvre représentant 4,06 points de pourcentage de cette hausse. Les tubes et raccords en PVC structurel ont augmenté de 21,2 %, le verre de 13,9 %, et les coûts du fil machine en acier ont également progressé. Les promoteurs ont recours à des contrats à prix fixe anticipés et à des prix de vente plus élevés pour préserver la faisabilité. Ces mesures garantissent la livraison des projets, mais elles peuvent réduire les marges et relever le prix d'entrée pour une partie du marché de l'immobilier résidentiel de luxe au Brésil, notamment lorsque les conceptions nécessitent des finitions importées, des vitrages spécialisés ou des équipements communs étendus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Bien - Ventes :
Les Appartements Restent le Format Central Tandis que les Villas Gagnent en DemandeLes appartements et copropriétés représentaient 73,1 % des ventes résidentielles de luxe en 2026. Leur prédominance reflète la densité et la commodité des quartiers prime de São Paulo et Rio de Janeiro, où les propriétaires de luxe peuvent combiner une adresse centrale avec l'accès aux zones commerciales, aux écoles privées, aux soins de santé et aux services quotidiens. Les adresses à Itaim Bibi, Vila Nova Conceição, Jardins et Leblon placent les résidents à proximité de services de qualité, d'écoles, de restaurants et de zones d'affaires. Les projets en hauteur peuvent également combiner services hôteliers et sécurité premium dans des emplacements urbains établis, ce qui est précieux pour les propriétaires qui partagent leur temps entre le Brésil et d'autres destinations professionnelles ou de loisirs. Les acheteurs qui valorisent une résidence principale en ville préfèrent souvent ce format, car les terrains bien situés sont rares. Ce format restera central sur le marché de l'immobilier résidentiel de luxe au Brésil, les promoteurs construisant autour des corridors de transport et des quartiers de luxe matures, où les acheteurs accordent généralement une prime à une adresse établie et à un accès facile aux commodités quotidiennes.
Les villas et maisons avec terrain devraient se développer à un CAGR de 7,96 % jusqu'en 2032. La demande est liée aux espaces extérieurs privés, à l'accès contrôlé et à la capacité d'offrir des équipements au sein d'une même communauté, plutôt que d'obliger les résidents à dépendre d'équipements situés ailleurs dans la ville. En 2025, les maisons sont passées de 20 % à 33 % du portefeuille de transactions de Bossa Nova Sotheby's International Realty. Les données ont également montré une croissance plus forte des recherches en ligne pour les maisons de grande valeur que pour les appartements comparables. Les règles d'urbanisme dans certains quartiers périphériques de São Paulo favorisent le développement à faible densité, ce qui contribue à orienter cette offre vers la périphérie et crée une distinction plus nette entre les tours du cœur de ville et les maisons plus grandes dans des communautés sécurisées. Le secteur de l'immobilier résidentiel de luxe au Brésil équilibre ainsi le développement vertical urbain continu avec la croissance des formats de luxe horizontaux.



Par Mode de Vente :
La Liquidité de la Revente Domine Tandis que les Projets Neufs de Marque se DéveloppentLa revente de biens existants sur le marché secondaire représentait 66,8 % des ventes résidentielles de luxe en 2026. Les quartiers établis disposent d'importants stocks de logements premium, et les propriétaires recyclent souvent leurs capitaux propres dans un autre bien de la même zone. L'offre de revente offre aux acheteurs un quartier connu, des infrastructures achevées et une vision plus claire de l'état de l'immeuble, ce qui peut réduire l'incertitude pour un acheteur comparant plusieurs biens de grande valeur. Les données de courtage fournies ont montré que 54 % des transactions de luxe récentes concernaient des copropriétés de moins de 20 ans. Elles ont également montré que 61 % se déroulaient dans des immeubles de moins de 10 ans. Ce schéma indique que les acheteurs privilégient les biens de revente récents même si le canal secondaire reste dominant, car les immeubles récemment achevés sont plus susceptibles de répondre aux attentes actuelles en matière de plans, de technologie, de sécurité, de parties communes, de stationnement et de rangements pratiques pour les familles et le personnel.
Les logements neufs en état futur d'achèvement devraient croître à un CAGR de 7,85 % jusqu'en 2032. Les résidences de marque aident les promoteurs à attirer les acheteurs vers des projets sur plan en associant un logement à des références en matière de design, d'hôtellerie et de gestion immobilière qui peuvent soutenir le projet bien après la vente initiale. São Paulo s'est classée cinquième au niveau mondial parmi les points chauds des résidences de marque selon les données sectorielles fournies. Cyrela a lancé 74 unités Capri Lifestyle by Dolce & Gabbana Casa à Pinheiros au T4 2025, avec une valeur de vente potentielle de 116 millions USD. Les projets portés par une marque peuvent soutenir les prix et les préventes, bien que leur exécution dépende de la maîtrise des coûts fonciers et de construction. Le marché de l'immobilier résidentiel de luxe au Brésil continuera de s'appuyer sur la liquidité de la revente tandis que les projets neufs renouvellent l'offre dans les quartiers contraints.
Par Type de Bien - Location :
Les Appartements Dominent Tandis que les Villas Répondent à un Besoin DistinctLes appartements et copropriétés représentaient 79,8 % de l'activité locative résidentielle de luxe en 2026. Les cadres dirigeants, les professionnels de la finance et de la technologie, ainsi que les expatriés sont les principaux utilisateurs des locations de luxe urbaines. Ces locataires accordent souvent plus de valeur à l'emplacement et à la gestion professionnelle qu'à l'espace offert par une villa, notamment lorsqu'une mission d'employeur, un rythme de déplacements professionnels ou un calendrier familial nécessite un logement meublé et bien entretenu. Les appartements prime offrent un accès aux quartiers d'affaires de São Paulo et Rio de Janeiro. Ils fournissent également une sécurité et des services d'immeuble adaptés aux ménages temporaires ou mobiles. Ce profil de demande maintient les locations d'appartements au cœur du marché de l'immobilier résidentiel de luxe au Brésil, car une unité gérée professionnellement peut offrir une solution de logement rapide, flexible, sécurisée et fiable dans une ville aux trajets exigeants et aux lieux de travail variés.
Les villas et maisons avec terrain devraient se développer à un CAGR de 8,10 % jusqu'en 2032. Les familles à hauts revenus les utilisent lors de déménagements, pendant la construction de leur résidence principale, ou lorsque des séjours prolongés nécessitent plus d'espace privé. Les zones côtières telles que Salvador et Florianópolis soutiennent également une demande de courts séjours premium, où les maisons de location peuvent accueillir des visiteurs souhaitant intimité et espace sans sacrifier l'accès aux plages, clubs et services urbains. JHSF a intégré des services immobiliers, hôteliers et de club dans son modèle résidentiel de marque Fasano, ce qui favorise une gestion plus professionnelle des biens de grande valeur. La certification résidentielle du Conseil Brésilien de la Construction Durable devient également une caractéristique visible dans les annonces premium pour les locataires soucieux de l'efficacité énergétique. Cela crée une proposition de service plus claire pour les locations de villas dans le secteur de l'immobilier résidentiel de luxe au Brésil, aidant les propriétaires à présenter les grandes maisons comme des hébergements gérés plutôt que comme des propriétés à usage occasionnel aux standards de service inégaux.

Analyse Géographique
São Paulo détenait 49,4 % des ventes résidentielles de luxe en 2026. La ville est le principal centre du pays pour les transactions de grande valeur, car elle concentre le plus grand nombre d'acheteurs aisés, de réseaux de courtiers établis et un large pipeline de développement. Les projets de marque de Cyrela, Gafisa et Even ont soutenu les prix premium grâce à des partenariats de design et d'hôtellerie. Les données fournies situaient les prix de vente des principaux projets de marque entre 6 838 USD et 17 094 USD par mètre carré. Pinheiros représentait 26,5 % des lancements de luxe et de super-luxe au T2 2025, illustrant l'expansion géographique de la base de développement premium de la ville. CPP Investments et Cyrela ont fixé un objectif d'investissement de 291 millions USD pour des copropriétés haut de gamme à São Paulo, confirmant l'intérêt institutionnel pour la ville.
Rio de Janeiro reste définie par la rareté, notamment à Ipanema et Leblon. La taille du marché de l'immobilier résidentiel de luxe au Brésil dans la ville est soutenue par la rareté des terrains en bord de mer et les fortes barrières à la reproduction des emplacements établis. Les lancements de super-luxe à Leblon ont atteint 10 833 USD par mètre carré en 2025 selon les données fournies. Porto Maravilha a attiré plus de 1,5 milliard USD d'investissements privés, tandis que 90 % de ses 12 000 unités résidentielles avaient été vendues. Le cadre réglementaire élargi pour São Cristóvão offre une source supplémentaire de terrains à développer. La réhabilitation planifiée par Gafisa avec Alexandre Allard illustre l'accent mis sur la transformation d'actifs prime rares plutôt que sur la construction sur des sites vierges.
Salvador devrait enregistrer la croissance la plus rapide avec un CAGR de 8,35 % jusqu'en 2032. La ville a affiché la plus forte appréciation des prix résidentiels parmi les capitales brésiliennes en 2025, à 16,25 %, selon les données résidentielles disponibles. Sa catégorie luxe et super-luxe a progressé de 16 % au cours de l'année, tandis que le marché des ventes enregistrait un horizon d'absorption des stocks tendu de 6 mois. Ces conditions encouragent les promoteurs à avancer des projets en bord de mer et de réhabilitation, notamment lorsqu'un nombre limité de sites bien situés peut répondre à la demande des ménages locaux et des acheteurs des plus grandes villes brésiliennes. Le Reste du Brésil comprend les communautés de l'intérieur de São Paulo et les sites côtiers de Santa Catarina, où l'usage de loisirs et la migration de style de vie soutiennent la demande. Le marché de l'immobilier résidentiel de luxe au Brésil devient géographiquement plus diversifié, les acheteurs recherchant des résidences secondaires sécurisées et des environnements de type villégiature en dehors des plus grands centres métropolitains.
Paysage Concurrentiel
Concentration du Marché
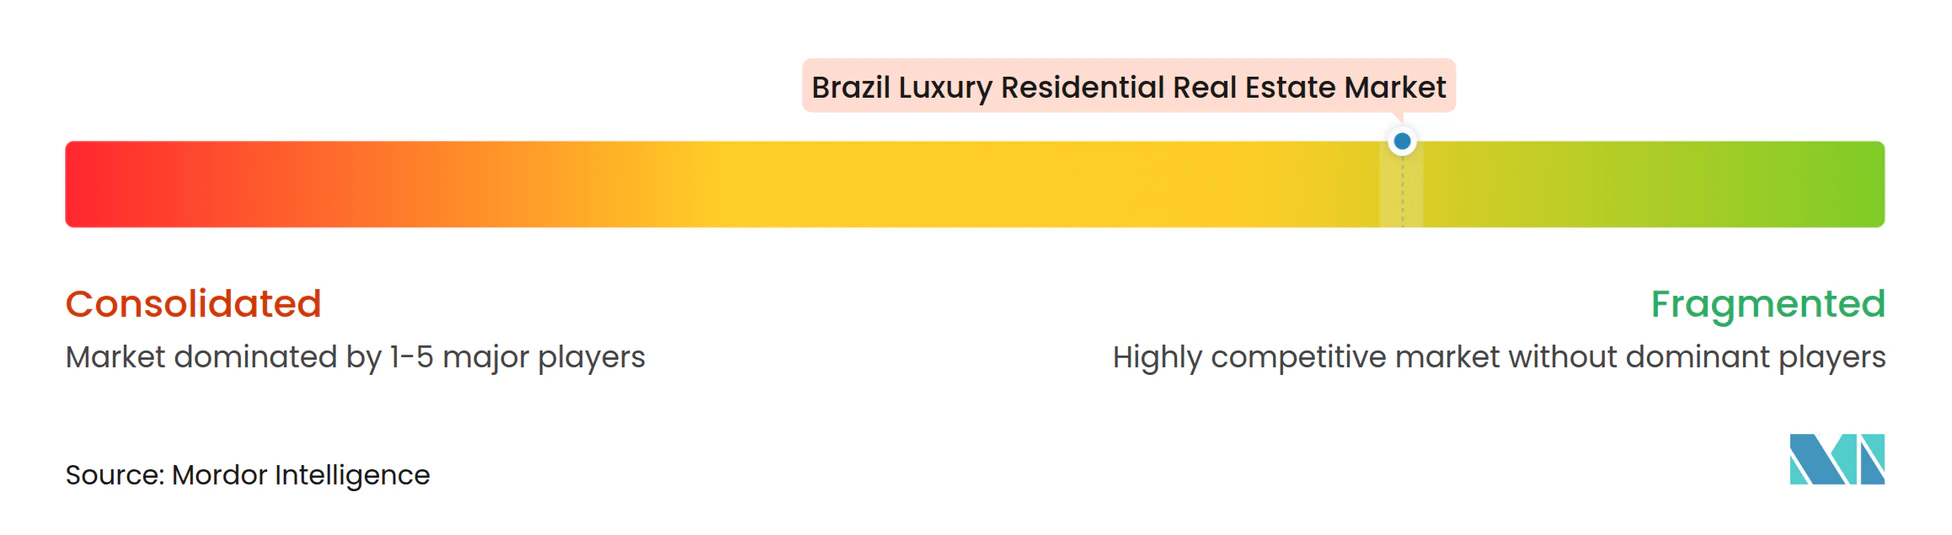
Le marché de l'immobilier résidentiel de luxe au Brésil est modérément fragmenté, Cyrela Brazil Realty, JHSF Participações, Moura Dubeux Engenharia, Even Construtora et Gafisa occupant des positions plus solides grâce à leur accès aux capitaux, leur notoriété de marque et leurs pipelines de projets. Les promoteurs boutique et régionaux se distinguent par leur connaissance des emplacements, leur architecture et leurs projets de plus petite taille. Les partenariats de marque sont devenus un moyen important de se démarquer dans les développements ultra-premium. Ces partenariats associent des projets résidentiels à des noms tels qu'Armani, Dolce & Gabbana, Pininfarina, Faena et Tonino Lamborghini. Ils peuvent renforcer les préventes lorsque les acheteurs accordent de la valeur à un concept de design ou d'hôtellerie reconnu. La concurrence est donc la plus forte dans la sécurisation des sites de développement, la construction de marques de projets crédibles et la livraison du niveau de service promis aux acheteurs tout au long des ventes, de la remise des clés et de la gestion immobilière continue, plutôt que dans la simple offre de surfaces plus grandes ou de supports marketing plus élaborés.
JHSF utilise un modèle intégré qui associe logements de luxe, clubs, hôtellerie et services récurrents. Son chiffre d'affaires net des clubs et résidences locatives a progressé de 148,7 % en glissement annuel au T1 2025, selon ses résultats publiés. La société a ouvert le Fasano Tennis Club et le São Paulo Surf Club en mai 2025 et a planifié des tours résidentielles adjacentes. Cyrela développe des résidences de marque, notamment le projet Capri Lifestyle by Dolce & Gabbana Casa à Pinheiros, dont la valeur de vente potentielle était de 116 millions USD. Moura Dubeux développe le Nordeste par la réhabilitation urbaine et une présentation commerciale axée sur l'expérience. Ces stratégies montrent que les acteurs leaders se distinguent par des revenus récurrents, des partenariats et des environnements résidentiels plus distinctifs.
Les agences immobilières dotées de technologies avancées utilisent également les données de transactions issues des registres de droits de mutation immobilière pour améliorer la tarification et le ciblage des acheteurs, offrant aux courtiers une meilleure base pour comparer des actifs rares qui peuvent avoir peu d'annonces directement comparables. Les promoteurs boutique, dont Idea!Zarvos et Benx Incorporadora, se concentrent sur des projets de faible volume comprenant 20 à 74 unités, permettant une plus grande personnalisation pour les acheteurs ultra-fortunés. Les capitaux internationaux entrent par le biais de partenariats structurés plutôt que d'acquisitions larges, ce qui permet aux investisseurs de tirer parti des capacités d'exécution locales, de la connaissance foncière et du réseau de vente des promoteurs brésiliens établis. CPP Investments a formé sa coentreprise avec Cyrela en janvier 2025 avec un objectif de 291 millions USD et des ventes de projets potentielles supérieures à 1,0 milliard USD. Les promoteurs alignent également leurs projets sur les normes du Conseil Brésilien de la Construction Durable et du Leadership in Energy and Environmental Design pour répondre aux attentes institutionnelles en matière d'environnement, de social et de gouvernance. Le marché de l'immobilier résidentiel de luxe au Brésil reste ouvert aux entreprises spécialisées, car aucune donnée publiée sur la part des principaux acteurs n'établit de contrôle dominant. Cependant, la taille et la capacité de financement donnent aux promoteurs leaders un avantage lorsque les projets nécessitent une longue période de construction.
Leaders du Secteur de l'Immobilier Résidentiel de Luxe au Brésil
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
Moura Dubeux Engenharia S.A.
-
JHSF Participações S.A.
-
Gafisa S.A.
-
Mitre Realty Empreendimentos e Participações S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier Résidentiel de Luxe au Brésil Entreprises couvertes dans ce rapport
- Cyrela Brazil Realty S.A. Empreendimentos e Participações
- Moura Dubeux Engenharia S.A.
- JHSF Participações S.A.
- Gafisa S.A.
- Mitre Realty Empreendimentos e Participações S.A.
- Even Construtora e Incorporadora S.A.
- EZTEC Empreendimentos e Participações S.A.
- Lavvi Empreendimentos Imobiliários S.A.
- Helbor Empreendimentos S.A.
- Tegra Incorporadora
- Idea!Zarvos
- Benx Incorporadora
- Patrimar Engenharia S.A.
- Plano and Plano Desenvolvimento Imobiliário S.A.
- Setai Grupo GP
- FG Empreendimentos
- Lopes Consultoria de Imóveis S.A.
- Bossa Nova Sotheby’s International Realty
- Coelho da Fonseca
- MBRAS
Développements industriels récents dans Marché de l'Immobilier Résidentiel de Luxe au Brésil
- Août 2026 : CPP Investments a formé une coentreprise avec HSI et acquis une participation de 49,5 % dans le Hilton Copacabana à Rio de Janeiro et le Hilton Morumbi à São Paulo. Les hôtels de 545 et 503 chambres respectivement sont en cours de rénovation par phases, renforçant l'intérêt institutionnel pour l'immobilier adjacent à l'hôtellerie premium.
- Août 2026 : Cyrela a lancé Heritage Riviera à Porto Feliz, São Paulo. La phase 1 comprend 29 lots, 34 maisons achevées et 185 appartements, avec une valeur de vente potentielle de 170,9 millions USD. Le projet en 4 phases a une valeur de vente potentielle totale de 512,8 millions USD à 683,8 millions USD, tandis que Cyrela prévoit d'autofinancer au moins 256,4 millions USD.
- Juillet 2026 : HBR Realty a soumis une offre publique d'acquisition pour acquérir Helbor et annuler sa cotation sur B3. Le prix de l'offre est de 0,43 USD par action, ajusté par le taux directeur jusqu'au règlement. La transaction proposée combine la plateforme de revenus récurrents de HBR avec le pipeline résidentiel premium de Helbor Empreendimentos S.A.
Périmètre du Rapport sur le Marché de l'Immobilier Résidentiel de Luxe au Brésil
Aperçu de la segmentation
| Appartements et Copropriétés |
| Villas et Maisons avec Terrain |
| Par Type de Bien | Appartements et Copropriétés |
| Villas et Maisons avec Terrain |
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de l'immobilier résidentiel de luxe au Brésil ?
Le marché est projeté à 15,6 milliards USD en 2026 et à 23,91 milliards USD d'ici 2032, avec un CAGR de 7,38 % de 2027 à 2032.
Quel type de bien domine les ventes de logements de luxe au Brésil ?
Les appartements et copropriétés dominent les ventes avec une part de 73,1 % en 2026, soutenue par la demande dans les quartiers urbains prime.
Quelle ville affiche la croissance projetée la plus élevée dans les ventes résidentielles de luxe ?
Salvador devrait croître à un CAGR de 8,35 % jusqu'en 2032, soutenu par un inventaire tendu et une demande de logements premium en bord de mer.
Pourquoi les résidences de marque gagnent-elles en importance au Brésil ?
Les projets de marque associent design premium, hôtellerie et gestion immobilière, soutenant les prix des promoteurs et la confiance des acheteurs.
Comment les taux d'intérêt élevés affectent-ils le développement résidentiel premium ?
Les taux élevés augmentent les coûts de financement du développement et rendent les achats financés par emprunt hypothécaire moins accessibles, tandis que les acheteurs au comptant restent moins exposés.
Qui sont les principaux promoteurs dans l'immobilier résidentiel de luxe brésilien ?
Cyrela, JHSF, Moura Dubeux, Even et Gafisa occupent des positions plus solides grâce à leur accès aux capitaux, leurs pipelines de projets et leurs partenariats de marque.