
Tamanho e Participação do Mercado de Veículos com Célula de Combustível de Hidrogênio no Brasil
Visão Geral do Mercado
| Período de Estudo | 2019 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.61 Milhões de dólares |
| Tamanho do Mercado (2027) | 4.49 Milhões de dólares |
| Tamanho do Mercado (2032) | 67.41 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 71.91 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos com Célula de Combustível de Hidrogênio no Brasil por Mordor Intelligence
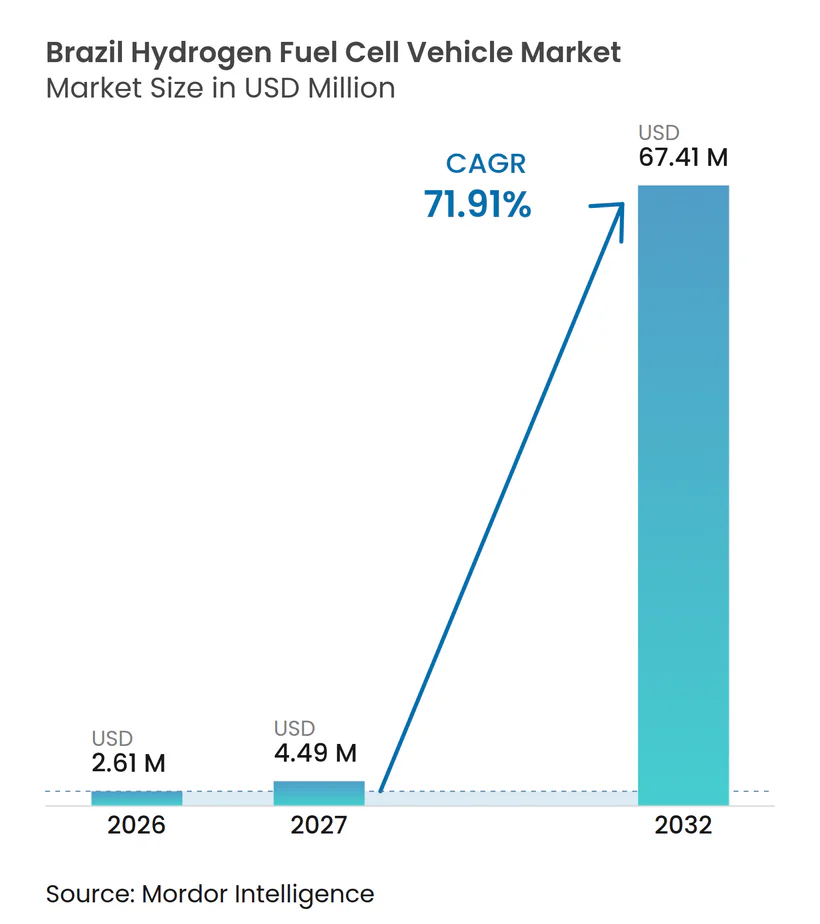
O tamanho do mercado de veículos com célula de combustível de hidrogênio no Brasil foi avaliado em 2,61 milhões de USD em 2026 e deve crescer de 4,49 milhões de USD em 2027 para 67,41 milhões de USD até 2032, a um CAGR de 71,91% durante 2027-2032. O mercado de veículos com célula de combustível de hidrogênio no Brasil permanece pequeno porque as implantações ainda estão centradas em demonstrações e frotas cativas. O apoio político agora fornece uma base mais clara para a produção, certificação e uso industrial de hidrogênio de baixo carbono. O Brasil também possui uma cadeia de suprimentos de etanol que pode apoiar a produção local de hidrogênio para operações de veículos. Frotas comerciais com rotas previsíveis podem construir capacidade de abastecimento em torno de uma demanda conhecida. Fabricantes internacionais de veículos e parceiros locais de pesquisa estão utilizando projetos iniciais para estabelecer dados operacionais e capacidade técnica.
Principais Conclusões do Relatório
- Por tipo de veículo, os ônibus de trânsito detinham uma participação de 44,60% em 2026, enquanto os caminhões pesados têm projeção de crescimento a um CAGR de 76,80% até 2032.
- Por tecnologia, as células de combustível de membrana de troca de prótons detinham uma participação de 96,50% em 2026 e têm projeção de crescimento a um CAGR de 72,00% até 2032.
- Por autonomia de condução, os veículos de médio alcance detinham uma participação de 55,12% em 2026, enquanto os veículos de longo alcance têm projeção de crescimento a um CAGR de 74,78% até 2032.
- Por potência, o segmento de 100-200 kW detinha uma participação de 53,28% em 2026, enquanto o segmento acima de 200 kW tem projeção de crescimento a um CAGR de 74,28% até 2032.
- Por aplicação, o transporte público detinha uma participação de 61,29% em 2026, enquanto o frete comercial e a logística têm projeção de crescimento a um CAGR de 75,19% até 2032.
- Por propriedade do usuário final, as autoridades de trânsito público detinham uma participação de 57,72% em 2026, enquanto os operadores de frota têm projeção de crescimento a um CAGR de 75,87% até 2032.
- Por geografia, o Sudeste do Brasil detinha uma participação de 55,22% em 2026, enquanto o Nordeste do Brasil tem projeção de crescimento a um CAGR de 75,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Política de Hidrogênio de Baixo Carbono e Apoio Fiscal | +12.5% | Nacional, concentrado no Sudeste e Nordeste do Brasil | Médio prazo (2–4 anos) |
| Expansão das Vias de Produção de Hidrogênio a Partir de Etanol | +11.2% | Sudeste do Brasil, com transbordamento para o Sul do Brasil | Curto prazo (≤ 2 anos) |
| Descarbonização de Frotas Pesadas e Requisitos de Mobilidade de Longo Alcance | +10.8% | Nacional, mais forte nos corredores de frete do Sudeste e Sul do Brasil | Longo prazo (≥ 4 anos) |
| Parcerias Internacionais de Transferência de Tecnologia | +7.6% | Nacional, ancorado nas instalações de montadoras do Sudeste do Brasil | Médio prazo (2–4 anos) |
| Disponibilidade Regional de Energia Renovável e Absorção Industrial de Hidrogênio | +7.3% | Nordeste do Brasil, com transbordamento para o Norte e Centro-Oeste | Longo prazo (≥ 4 anos) |
| Logística de Etanol Existente como Rede de Distribuição de Hidrogênio de Transição | +6.9% | Nacional, mais forte em São Paulo, Paraná e Minas Gerais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Política de Hidrogênio de Baixo Carbono e Apoio Fiscal
O Brasil promulgou o Decreto nº 13.096 em agosto de 2026, ativando o Rehidro e o Programa de Desenvolvimento do Hidrogênio de Baixo Carbono, conhecido como PHBC. O Rehidro suspende o PIS/Pasep e a COFINS sobre compras para projetos de hidrogênio aprovados até dezembro de 2026, após o que a suspensão passa para os novos impostos IBS e CBS por cinco anos. O PHBC oferece até BRL 18,3 bilhões (cerca de 3,3 bilhões de USD) em créditos fiscais para produtores e usuários industriais entre 2030 e 2034 [1]. O decreto também criou o Sistema Brasileiro de Certificação de Hidrogênio e regras de elegibilidade vinculadas ao conteúdo local e compromissos de pesquisa. O transporte pesado é um setor prioritário de absorção do PHBC, o que apoia o caso para a aquisição de ônibus e caminhões com célula de combustível. Em março de 2026, a Portaria MDIC nº 68 adicionou tecnologias de hidrogênio ao programa MOVER, conferindo aos veículos elétricos com célula de combustível a maior pontuação de complexidade e tornando as células de combustível e os reformadores de etanol elegíveis para créditos do MOVER.
Expansão das Vias de Produção de Hidrogênio a Partir de Etanol
O Brasil pode produzir hidrogênio de grau para célula de combustível a partir do etanol de cana-de-açúcar, utilizando uma cadeia de suprimentos agrícola estabelecida e tecnologia de reforma a vapor. Em fevereiro de 2025, o Centro de Pesquisa para Inovação em Gases de Efeito Estufa da USP inaugurou uma estação experimental de hidrogênio renovável baseada na reforma de etanol [2]. A estação tem capacidade para produzir 100 kg de hidrogênio por dia. Ela abasteceu três ônibus com célula de combustível da Marcopolo e dois veículos leves, um Toyota Mirai e um Hyundai Nexo, nas rotas do campus da USP. A reforma a vapor de etanol pode oferecer custos nivelados de hidrogênio mais baixos do que a eletrólise da água no curto a médio prazo. No entanto, a eletrólise da água torna-se mais competitiva em regiões com energia renovável de baixo custo. A logística de etanol existente poderia apoiar a reforma local em locais de abastecimento e reduzir a dependência de um sistema dedicado de dutos de hidrogênio.
Descarbonização de Frotas Pesadas e Requisitos de Mobilidade de Longo Alcance
O transporte pesado desempenha um papel crítico no mercado de veículos com célula de combustível de hidrogênio no Brasil, pois as rotas de longa distância podem complicar o carregamento de baterias e as compensações de carga útil. Os principais corredores de frete do Brasil suportam um extenso transporte rodoviário de longa distância. O transporte rodoviário representa uma parcela significativa das emissões de dióxido de carbono do setor de transportes, enquanto as operações de frete consomem volumes substanciais de diesel anualmente. Espera-se que o programa MOVER estabeleça metas de dióxido de carbono para caminhões comerciais em uma fase de conformidade posterior [3]. Frotas cativas em mineração, agronegócio e logística portuária podem alinhar o fornecimento de hidrogênio com rotas previsíveis e padrões de utilização de veículos. Essa estrutura operacional oferece aos operadores de frota uma oportunidade prática inicial para testar caminhões com célula de combustível antes que uma infraestrutura mais ampla de abastecimento de hidrogênio esteja disponível.
Parcerias Internacionais de Transferência de Tecnologia
Fabricantes internacionais estão trazendo plataformas de caminhões com célula de combustível e experiência operacional para o Brasil por meio de testes locais e parcerias de engenharia. A unidade FTXT da GWM Hydrogen escolheu o Brasil como seu hub de implantação internacional e está testando um caminhão com célula de combustível de 49 toneladas em condições brasileiras. A Hyundai comprometeu 1,1 bilhão de USD ao Brasil até 2032, incluindo tecnologias de hidrogênio, e em março de 2026 anunciou oito caminhões XCIENT Fuel Cell para logística de madeira no Uruguai, sua primeira operação de caminhão com célula de combustível na América do Sul. As parcerias com universidades e centros de pesquisa também podem construir conhecimento local sobre integração de veículos, qualidade do combustível e condições operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Limitada de Abastecimento de Hidrogênio e Densidade de Frota | -8.4% | Nacional, mais agudo fora do Sudeste do Brasil | Curto prazo (≤ 2 anos) |
| Alto Custo Total de Propriedade de Veículos, Hidrogênio e Infraestrutura | -7.9% | Nacional | Médio prazo (2–4 anos) |
| Dependência de Importações para Componentes de Célula de Combustível de Grau Automotivo | -5.1% | Nacional | Médio prazo (2–4 anos) |
| Requisitos de Validação Específicos para o Brasil para Hidrogênio Derivado de Etanol em Ciclos de Serviço Pesado | -2.8% | Sudeste do Brasil e Sul do Brasil | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Limitada de Abastecimento de Hidrogênio e Densidade de Frota
A infraestrutura de abastecimento de hidrogênio permanece a principal restrição de curto prazo no mercado de veículos com célula de combustível de hidrogênio no Brasil. O Brasil possui apenas alguns pontos de abastecimento de hidrogênio, a maioria deles em instituições de pesquisa, e não em locais comerciais públicos. Isso limita o uso de veículos fora de ambientes de campus, depósito ou frota dedicada. A GWM concentrou-se em corredores de frota cativa e arranjos de fornecimento proprietários, em vez de aguardar uma rede pública. Essa abordagem pode apoiar projetos selecionados, mas exclui operadores incapazes de financiar equipamentos no local. A instalação da Neoenergia em Taguatinga criou um ponto de abastecimento comercial de hidrogênio verde em Brasília, mas uma rede nacional de abastecimento exigirá projetos adicionais.
Alto Custo Total de Propriedade de Veículos, Hidrogênio e Infraestrutura
Os custos de propriedade de veículos com célula de combustível no Brasil permanecem significativamente mais altos do que os de veículos a diesel comparáveis. Componentes importados, volumes de produção limitados e preços do hidrogênio que superam os preços do diesel em base de equivalência energética impulsionam essa diferença de custo. Os custos de produção de hidrogênio variam consideravelmente por localização, com áreas conectadas à rede elétrica favoráveis oferecendo custos mais baixos do que locais remotos. A dependência de componentes automotivos de célula de combustível importados aumenta ainda mais os custos dos veículos e limita o desenvolvimento industrial local. Além disso, sistemas pesados que utilizam hidrogênio derivado de etanol requerem validação específica para o Brasil antes de uma implantação mais ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
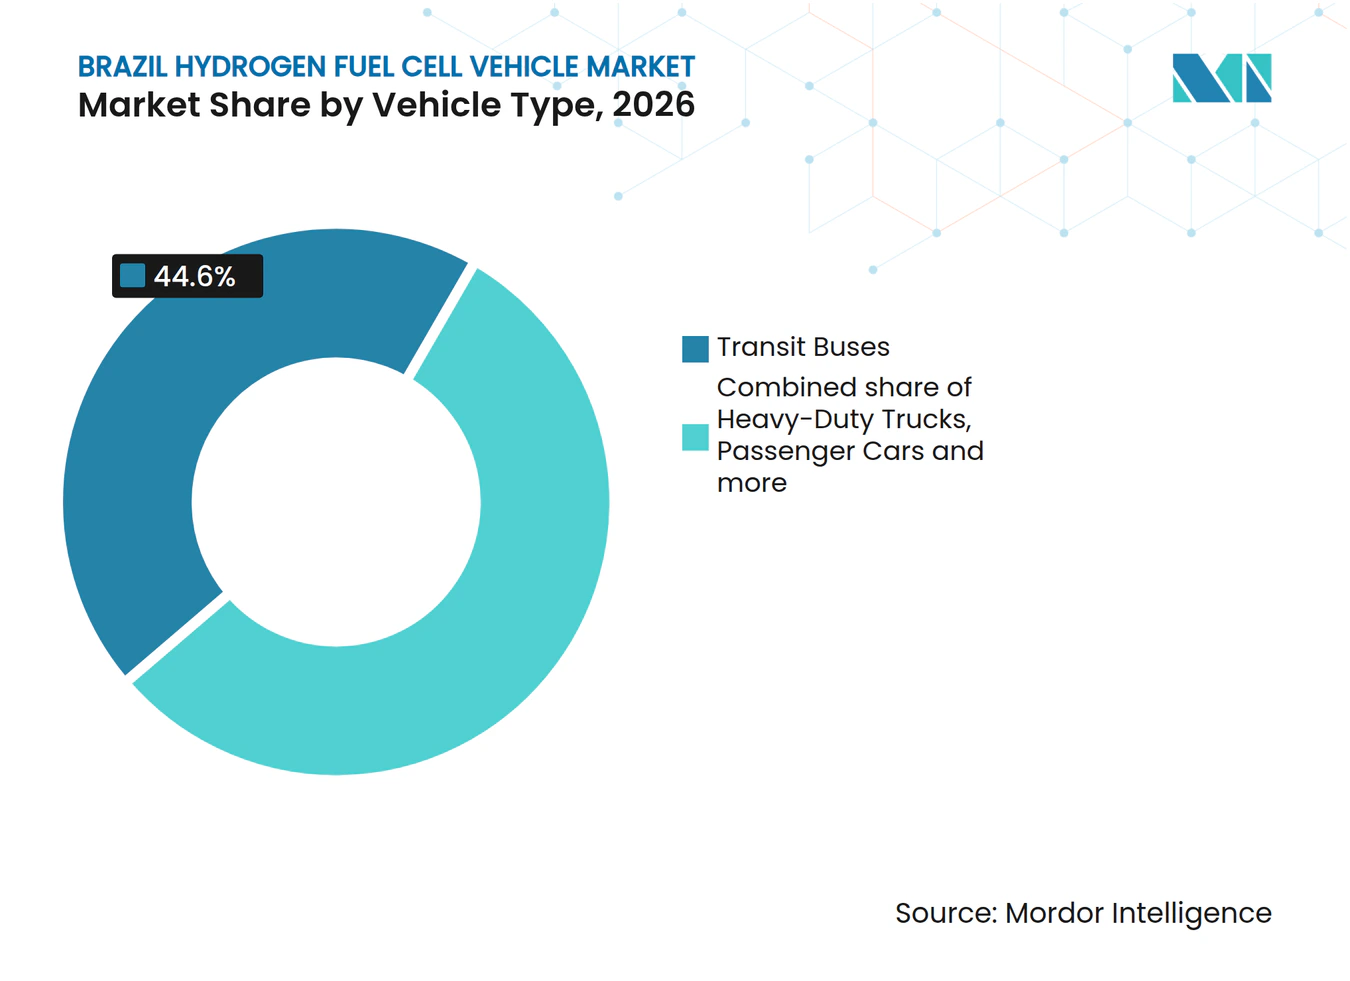
Ônibus de Trânsito Ancoram a Comercialização Inicial Enquanto Caminhões Pesados AceleramOs ônibus de trânsito detinham 44,60% da participação do mercado de veículos com célula de combustível de hidrogênio no Brasil em 2026. Programas de ônibus apoiados pelo governo e operações baseadas em depósito forneceram a primeira base de aquisição para veículos com célula de combustível no Brasil. A Marcopolo operou três ônibus com célula de combustível nas rotas da USP como parte do consórcio etanol-hidrogênio, e o ônibus Rota Monumental de Brasília funciona com hidrogênio da estação Taguatinga da Neoenergia. Seu padrão operacional permite que o abastecimento e a manutenção permaneçam concentrados em um único local. Ônibus de turismo e intermunicipais adicionam demanda em rotas fixas onde o abastecimento pode ser planejado em torno de horários conhecidos.
Os caminhões pesados têm previsão de crescimento a um CAGR de 76,80% até 2032, a maior taxa entre os tipos de veículos. O sistema de frete do Brasil depende fortemente do transporte rodoviário, especialmente para operações de alta carga e alta quilometragem, o que torna o segmento relevante para sistemas de hidrogênio que podem abastecer rapidamente e manter uma autonomia útil. O caminhão de 49 toneladas da GWM iniciou testes rodoviários no centro de hidrogênio SENAI CIMATEC em Camaçari, Bahia, em julho de 2026, após testes anteriores com a USP em São Paulo. O veículo entrega até 400 kW e tem uma autonomia de até 500 km. Caminhões de médio porte podem seguir em frotas de entrega urbana que utilizam veículos baseados em depósito em rotas diárias repetíveis. Automóveis de passeio e veículos comerciais leves permanecem confinados principalmente a atividades de pesquisa e projetos piloto. Unidades Toyota Mirai e Hyundai Nexo foram utilizadas nos programas da USP e da Neoenergia, em vez de vendas convencionais no varejo. Veículos de propósito especial podem atender à coleta de resíduos, aeroportos, portos e serviços municipais, onde operações controladas reduzem a dependência de uma rede pública de hidrogênio. O mercado de veículos com célula de combustível de hidrogênio no Brasil pode, portanto, se desenvolver primeiro por meio de classes de veículos com um ciclo de uso claro e abastecimento centralizado.



Por Tecnologia:
Células de Combustível PEM Estabelecem o Padrão para Aplicações VeicularesAs células de combustível de membrana de troca de prótons detinham 96,50% da participação do mercado de veículos com célula de combustível de hidrogênio no Brasil em 2026 e têm previsão de expansão a um CAGR de 72,00% até 2032. As células de combustível PEM operam em temperaturas relativamente baixas e oferecem design compacto, partida rápida e alta densidade de potência, tornando-as bem adequadas para integração em veículos. Elas entregam maior eficiência de conversão de energia do que os motores a diesel convencionais. Essas características apoiam seu papel de liderança em ônibus de trânsito e veículos comerciais. As células de combustível PEM também devem ser o segmento de tecnologia de crescimento mais rápido durante o período de previsão. O fornecimento global de módulos para ônibus está concentrado em torno de sistemas PEM. As plataformas FCmove-HD+ e FCmove-SC da Ballard são exemplos de produtos utilizados nessa parte da cadeia de suprimentos. A GWM FTXT também fornece pilhas PEM projetadas para operações pesadas prolongadas.
As escolhas tecnológicas iniciais do Brasil refletem de perto os requisitos operacionais dos veículos rodoviários. Os sistemas PEM suportam partidas repetidas, demanda de tração sustentada e embalagem compacta em ônibus e caminhões. As células de combustível de óxido sólido têm relevância de nicho como extensores de autonomia para veículos pesados, enquanto os sistemas de células de combustível alcalinas e de ácido fosfórico têm presença limitada na base de veículos. O Sistema Brasileiro de Certificação de Hidrogênio estabelecerá critérios de pureza e emissões para qualificação do hidrogênio. Esses requisitos serão importantes para os integradores de células de combustível PEM que utilizam hidrogênio derivado de etanol e buscam elegibilidade para incentivos.
Por Autonomia de Condução:
Veículos de Médio Alcance Refletem os Limites Atuais de InfraestruturaOs veículos de médio alcance com 400-800 km de autonomia detinham 55,12% da demanda em 2026. As implantações atuais atendem principalmente ao trânsito urbano e à logística periurbana. Esses usos se encaixam na autonomia disponível nos pontos de abastecimento existentes em campus e depósitos. O caminhão de 49 toneladas da GWM tem uma autonomia declarada de até 500 km. A base de veículos atual, portanto, reflete rotas operacionais em vez de cobertura nacional em estradas abertas. As operações de médio alcance podem retornar a um local de abastecimento conhecido ao final de um turno. Isso reduz o risco imediato criado pela escassa infraestrutura pública.
Os veículos de longo alcance acima de 800 km têm previsão de crescimento a um CAGR de 74,78% até 2032. Suas perspectivas dependem de capacidade de produção adicional e estações de abastecimento em corredores. Os veículos de curto alcance atendem ao suporte terrestre em aeroportos, frotas municipais, operações portuárias e outras aplicações baseadas em depósito. Essas aplicações podem evitar a necessidade de acesso público ao hidrogênio. O pipeline de estações da GWM e o hub SENAI Cimatec na Bahia indicam a formação inicial de capacidade em corredores. A esperada mudança em direção a veículos de longo alcance depende de essa capacidade passar de projetos para operações comerciais confiáveis. O mercado de veículos com célula de combustível de hidrogênio no Brasil não atingirá o potencial desse segmento sem abastecimento confiável ao longo das rotas de frete.
Por Potência:
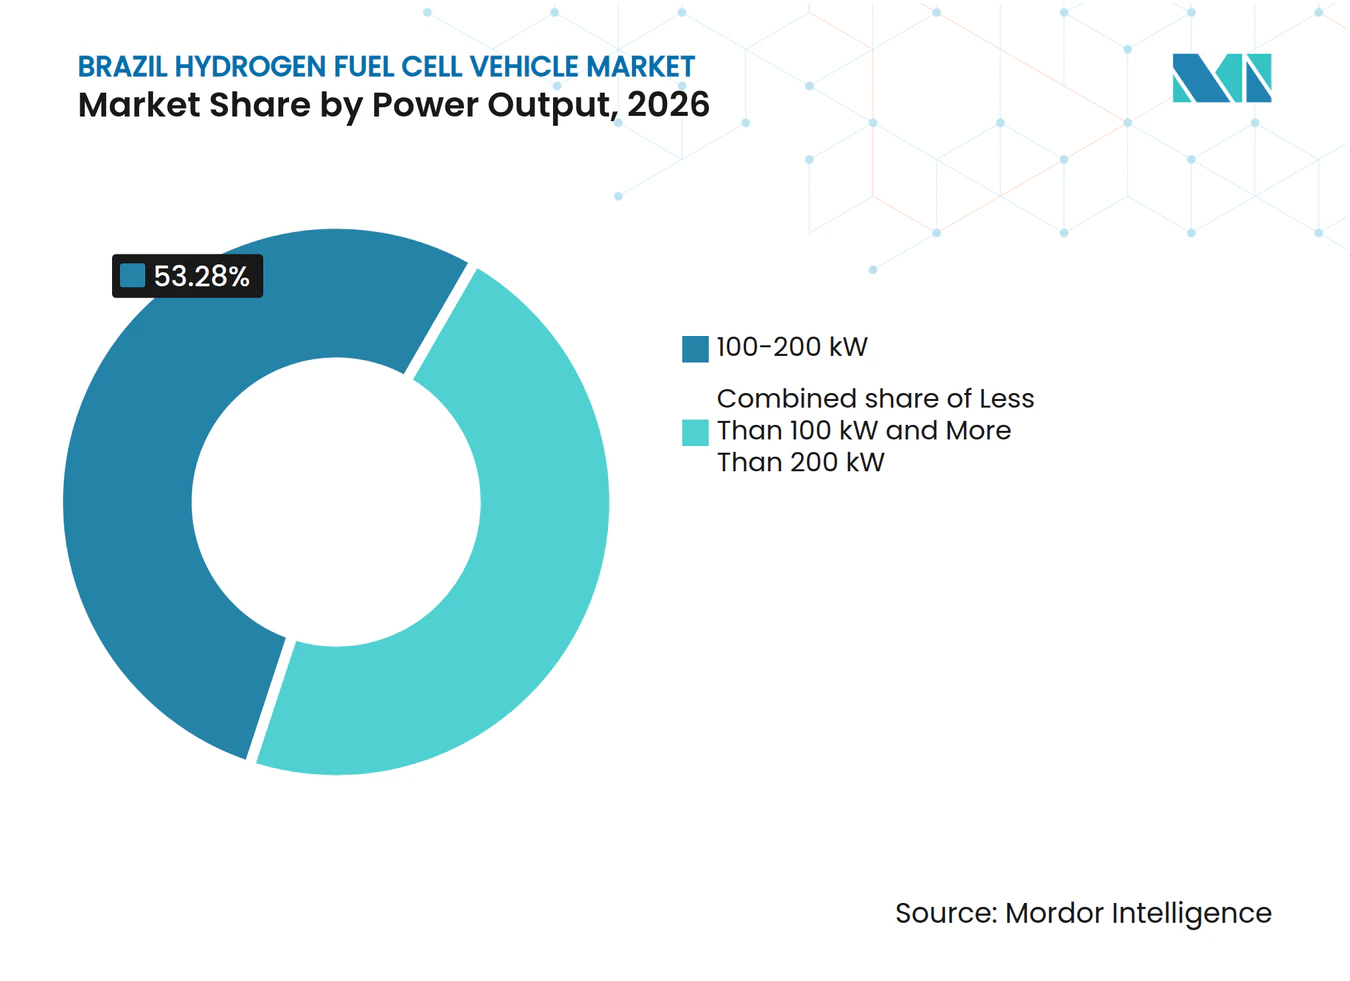
Necessidades de Tração de Alta Potência Apoiam a Faixa de 100-200 kWO segmento de 100-200 kW detinha 53,28% da participação do mercado de veículos com célula de combustível de hidrogênio no Brasil em 2026. Os ônibus de trânsito e os caminhões de médio porte são as principais categorias de veículos iniciais nessa faixa de potência. Sua demanda de tração se encaixa em módulos de célula de combustível que podem ser combinados em configurações de múltiplas pilhas. O FCmove-HD+ da Ballard pode ser escalado para 200 kW em configurações de pilha dupla. Essa faixa de potência é relevante para as operações de ônibus brasileiras porque as rotas e os depósitos podem ser planejados em torno de necessidades de desempenho conhecidas. Também oferece aos operadores de frota um ponto de partida técnico padronizado. A posição de liderança do segmento é consistente com o papel do transporte público na implantação inicial.
O segmento acima de 200 kW tem previsão de crescimento a um CAGR de 74,28% até 2032. Sua expansão está ligada a veículos de frete pesado de 49 toneladas que necessitam de mais potência de tração. O caminhão testado pela GWM FTXT entrega 400 kW, o que estabelece um nível de potência mais alto para a base de veículos local. A categoria abaixo de 100 kW atende a veículos de passeio e aplicações comerciais leves. O Toyota Mirai e o Hyundai Nexo, utilizados no programa piloto da USP, ilustram esse caso de uso de menor potência. O Brasil ainda precisa de validação formal para sistemas de alta potência operando em ciclos de serviço pesado. Essa necessidade é particularmente relevante onde os sistemas utilizam hidrogênio derivado de etanol. A validação formal no âmbito do programa MOVER removeria uma barreira técnica para as implantações de caminhões.

Por Aplicação:
Transporte Público Lidera Enquanto Frete e Logística AceleramO transporte público detinha 61,29% da demanda em 2026. Programas de ônibus apoiados pelo governo forneceram a base inicial de aquisição para projetos de mobilidade a hidrogênio. O ônibus de hidrogênio Rota Monumental de Brasília utilizou combustível fornecido pela estação Taguatinga da Neoenergia. O projeto combinou participação do setor público, financiamento de pesquisa e uma fonte dedicada de hidrogênio. Esse modelo reduz o custo e a incerteza operacional enfrentados por um comprador de frota. Também torna possível testar um ônibus, uma estação, um processo de manutenção e uma rota como um único sistema. O transporte público pode, portanto, demonstrar uso em condições operacionais visíveis. Sua liderança atual reflete capacidade de aquisição, e não a ampla disponibilidade de veículos com célula de combustível.
O frete comercial e a logística têm previsão de crescimento a um CAGR de 75,19% até 2032. Frotas de agronegócio, mineração e logística portuária podem utilizar veículos em rotas fixas de alta quilometragem. A GWM conduziu discussões com operadores privados e centros de tecnologia para aplicações que possam justificar infraestrutura de hidrogênio colocalizada. O transporte privado, o manuseio de materiais e o uso agrícola permanecem em estágios mais iniciais de oportunidade. Ferrovias, operações marítimas e suporte terrestre em aeroportos também têm uma vantagem estrutural porque os veículos podem retornar a instalações centralizadas. Ainda não existe um amplo marco regulatório brasileiro cobrindo o uso de hidrogênio em todos esses subsetores. O ritmo de adoção do frete comercial dependerá do custo do combustível, do fornecimento de veículos e do desenvolvimento de estações. O mercado de veículos com célula de combustível de hidrogênio no Brasil tem sua abertura mais clara para o setor privado onde os operadores podem controlar tanto o movimento da frota quanto o fornecimento de combustível.
Por Propriedade do Usuário Final:
Autoridades Públicas Ancoram a Demanda Enquanto Operadores de Frota AceleramAs autoridades de trânsito público detinham 57,72% da demanda em 2026. Entidades estaduais e municipais podem usar aquisições piloto para apoiar objetivos de mobilidade verde. O trabalho do Distrito Federal com a Neoenergia e a TEVX em um ônibus comercial a hidrogênio ilustra seu papel como comprador inicial. As autoridades públicas também podem vincular a implantação de veículos a aprovações de rotas e planejamento de infraestrutura pública. Seu envolvimento apoiou a transição de um ambiente laboratorial para operações em rotas públicas. Organizações governamentais e de defesa permanecem fontes menores e estáveis de demanda. Seus processos estruturados de aquisição podem apoiar contratos piloto. Os consumidores individuais têm pouco papel no mercado de veículos com célula de combustível de hidrogênio no Brasil até 2032.
Os operadores de frota têm previsão de crescimento a um CAGR de 75,87% até 2032. Empresas de logística com requisitos de relatórios e metas de emissões estão avaliando o hidrogênio em rotas cativas de alto uso. Suas decisões serão baseadas nos custos operacionais e na confiabilidade de um sistema de fornecimento dedicado. Veículos de teste importados e a falta de abastecimento público tornam a propriedade privada convencional impraticável. O custo total de propriedade também permanece bem acima das alternativas a diesel em 2026. Operadores de mineração e industriais são uma parte emergente desse grupo. A GWM relatou em julho de 2026 que estava negociando o fornecimento de caminhões a hidrogênio com sete empresas privadas e centros de tecnologia no Brasil. Esses clientes podem se mover primeiro onde a utilização de veículos é alta o suficiente para justificar um investimento em hidrogênio específico para o local.
Análise Geográfica
O Sudeste do Brasil respondeu por 55,22% da demanda em 2026. São Paulo tem uma concentração de fabricação de veículos, instituições de pesquisa e ativos de demonstração de hidrogênio. A estação de etanol-hidrogênio da USP está localizada em São Paulo e inclui parceiros como Raízen, Hytron, Toyota, Hyundai, Marcopolo e outros. A instalação de Iracemápolis da GWM e a estação de abastecimento de hidrogênio na USP acrescentam à base regional. Esses ativos conectam testes de veículos, produção de combustível e atividade de engenharia. O Sudeste do Brasil é, portanto, o principal local do país para validação comercial inicial. Sua vantagem reside em uma concentração de capacidades existentes, e não em uma rede de hidrogênio varejista totalmente desenvolvida.
O Sul do Brasil oferece oportunidades em soja, agronegócio e logística industrial. Rio Grande do Sul, Santa Catarina e Paraná têm atividade de frete em rotas fixas que pode se adequar a frotas cativas de caminhões. A produção e distribuição de etanol também são relevantes em partes desse corredor mais amplo. A Plug Power e a GH2 Global fizeram parceria em setembro de 2025 para fornecer equipamentos de manuseio de materiais movidos a hidrogênio para hubs de logística e industriais. A região pode apoiar o uso de hidrogênio em armazéns, portos, locais de fabricação e operações de frete. Sua implantação inicial provavelmente permanecerá concentrada em instalações com equipamentos dedicados e uso previsível. A expansão além dessas localizações dependerá da disponibilidade de suporte de abastecimento e manutenção.
O Nordeste do Brasil tem previsão de crescimento a um CAGR de 75,33% até 2032. O investimento em hidrogênio verde em torno do Pecém, no Ceará, fornece a base regional para a disponibilidade futura de combustível. O Rio Grande do Norte estabeleceu um marco estadual de hidrogênio verde sob a Lei nº 12.336/2025. Os projetos de produção no Nordeste podem reduzir a barreira de custo do combustível para as frotas à medida que o desenvolvimento da infraestrutura avança. O Norte e o Centro-Oeste do Brasil permanecem incipientes até 2032. O Norte do Brasil tem potencial hidrelétrico, mas carece de capacidade de abastecimento e enfrenta demanda industrial dispersa. O Centro-Oeste do Brasil tem relevância de longo prazo para o transporte de grãos e soja. A demanda do interior dependerá de os créditos do PHBC a partir de 2030 direcionarem apoio para usuários industriais fora dos hubs costeiros.
Cenário Competitivo
Concentração do Mercado
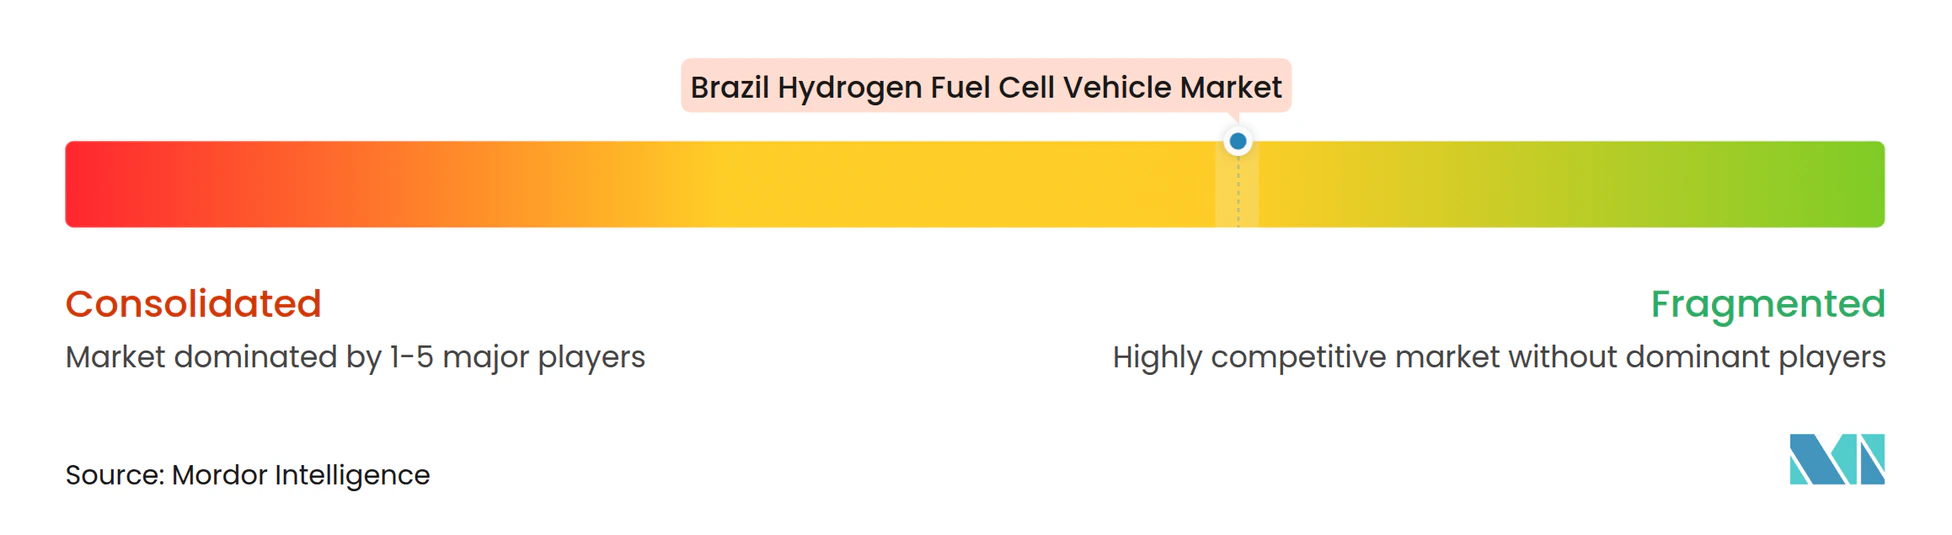
O mercado de veículos com célula de combustível de hidrogênio no Brasil é moderadamente concentrado, com um número limitado de empresas realizando testes ou buscando oportunidades comerciais. A GWM Hydrogen e a FTXT ocupam posições iniciais na comercialização de caminhões a hidrogênio. Seus programas de testes em São Paulo e Bahia devem gerar dados operacionais sob condições locais de estrada e abastecimento. A GWM espera receita com vendas de veículos, componentes e programas de retrofit. A Hyundai comprometeu 1,1 bilhão de USD ao Brasil até 2032, incluindo tecnologias de hidrogênio. Em março de 2026, anunciou oito caminhões XCIENT Fuel Cell para logística de madeira no Uruguai, sua primeira operação de caminhão com célula de combustível na América do Sul.
A Ballard fornece módulos de célula de combustível para ônibus de trânsito, enquanto seu acordo com a New Flyer cobre motores de célula de combustível FCmove-HD+. A Marcopolo apoia a integração local de veículos fabricando carrocerias de ônibus. A Neoenergia fornece hidrogênio e demonstrações de mobilidade por meio de seu projeto de hidrogênio em Brasília. A Plug Power e a GH2 Global focam em aplicações de manuseio de materiais em instalações de logística, fabricação e distribuição. Nenhuma empresa anunciou uma base completa de fabricação local de pilhas de célula de combustível no Brasil. Pilhas importadas e componentes relacionados continuam a restringir custos e fornecimento dentro da cadeia de valor local.
A concorrência também depende da capacidade das empresas de gerar dados operacionais e atender aos requisitos emergentes de certificação. A GWM fez parceria com o IPT para testes de caminhões a hidrogênio no mundo real, enquanto a Hyundai está construindo experiência operacional com caminhões com célula de combustível no Uruguai. As empresas que atenderem aos requisitos de pureza do hidrogênio para combustível derivado de etanol estarão melhor posicionadas para se qualificar para projetos. O desenvolvimento do marco de certificação favorece empresas que já trabalham com pesquisadores locais, operadores de frota e fornecedores de combustível. Embora moderadamente concentrado, o mercado de veículos com célula de combustível de hidrogênio no Brasil inclui participantes posicionados ao longo de uma cadeia de suprimentos em desenvolvimento.
Líderes da Indústria de Veículos com Célula de Combustível de Hidrogênio no Brasil
-
Great Wall Motor Company Limited
-
Toyota Motor Corporation
-
Hyundai Motor Company
-
Ballard Power Systems Inc.
-
Marcopolo S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos com Célula de Combustível de Hidrogênio no Brasil Empresas cobertas neste relatório
- Great Wall Motor Company Limited
- FTXT Energy Technology Co., Ltd.
- Toyota Motor Corporation
- Hyundai Motor Company
- Ballard Power Systems Inc.
- Marcopolo S.A.
- Mercedes-Benz do Brasil Ltda.
- AB Volvo
- Scania Latin America Ltda.
- Volkswagen Truck & Bus Indústria e Comércio de Veículos Ltda.
- Cummins Inc.
- Plug Power Inc.
- PowerCell Sweden AB
- Eletra Industrial Ltda.
Desenvolvimentos industriais recentes em Mercado de Veículos com Célula de Combustível de Hidrogênio no Brasil
- Agosto de 2026: O Brasil emitiu o Decreto nº 13.096 para regulamentar o marco de hidrogênio de baixo carbono, incluindo o Rehidro, os créditos fiscais do PHBC e o Sistema Brasileiro de Certificação de Hidrogênio.
- Julho de 2026: O caminhão com célula de combustível de 49 toneladas da GWM concluiu seu primeiro abastecimento de hidrogênio verde no centro de hidrogênio SENAI CIMATEC em Camaçari, Bahia, e iniciou testes rodoviários.
- Março de 2026: A Neoenergia, o governo do Distrito Federal e a TEVX lançaram o primeiro ônibus comercial de hidrogênio verde do Brasil na Rota Monumental de Brasília, abastecido na estação Taguatinga da Neoenergia.
- Março de 2026: O Ministério do Desenvolvimento, Indústria, Comércio e Serviços do Brasil adicionou veículos elétricos com célula de combustível de hidrogênio e células de combustível às tecnologias elegíveis do programa MOVER.
Escopo do Relatório do Mercado de Veículos com Célula de Combustível de Hidrogênio no Brasil
O relatório do mercado de veículos com célula de combustível de hidrogênio no Brasil é segmentado por tipo de veículo (automóveis de passeio, veículos comerciais leves, caminhões de médio porte, caminhões pesados, ônibus de trânsito, ônibus de turismo e intermunicipais, e veículos de propósito especial e municipais), tecnologia (célula de combustível de membrana de troca de prótons, extensor de autonomia de célula de combustível de óxido sólido, célula de combustível alcalina, célula de combustível de ácido fosfórico e outras tecnologias de célula de combustível), autonomia de condução (curto alcance (até 400 km), médio alcance (400-800 km) e longo alcance (acima de 800 km)), potência (menos de 100 kW, 100-200 kW e mais de 200 kW), aplicação (transporte privado; transporte público; frete comercial e logística; manuseio de materiais; suporte terrestre ferroviário, marítimo e aeroportuário; militar e defesa; e agricultura e operações fora de estrada), propriedade do usuário final (consumidores individuais, operadores de frota, autoridades de trânsito público, organizações governamentais e de defesa, e operadores de mineração e industriais) e geografia (Sudeste do Brasil, Sul do Brasil, Nordeste do Brasil, Norte do Brasil e Centro-Oeste do Brasil). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
Visão geral da segmentação
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Caminhões de Médio Porte |
| Caminhões Pesados |
| Ônibus de Trânsito |
| Ônibus de Turismo e Intermunicipais |
| Veículos de Propósito Especial e Municipais |
| Célula de Combustível de Membrana de Troca de Prótons |
| Extensor de Autonomia de Célula de Combustível de Óxido Sólido |
| Célula de Combustível Alcalina |
| Célula de Combustível de Ácido Fosfórico |
| Outras Tecnologias de Célula de Combustível |
| Curto Alcance (Até 400 km) |
| Médio Alcance (400-800 km) |
| Longo Alcance (Acima de 800 km) |
| Menos de 100 kW |
| 100-200 kW |
| Mais de 200 kW |
| Transporte Privado |
| Transporte Público |
| Frete Comercial e Logística |
| Manuseio de Materiais |
| Suporte Terrestre Ferroviário, Marítimo e Aeroportuário |
| Militar e Defesa |
| Agricultura e Operações Fora de Estrada |
| Consumidores Individuais |
| Operadores de Frota |
| Autoridades de Trânsito Público |
| Organizações Governamentais e de Defesa |
| Operadores de Mineração e Industriais |
| Sudeste do Brasil |
| Sul do Brasil |
| Nordeste do Brasil |
| Norte do Brasil |
| Centro-Oeste do Brasil |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Caminhões de Médio Porte | |
| Caminhões Pesados | |
| Ônibus de Trânsito | |
| Ônibus de Turismo e Intermunicipais | |
| Veículos de Propósito Especial e Municipais | |
| Por Tecnologia | Célula de Combustível de Membrana de Troca de Prótons |
| Extensor de Autonomia de Célula de Combustível de Óxido Sólido | |
| Célula de Combustível Alcalina | |
| Célula de Combustível de Ácido Fosfórico | |
| Outras Tecnologias de Célula de Combustível | |
| Por Autonomia de Condução | Curto Alcance (Até 400 km) |
| Médio Alcance (400-800 km) | |
| Longo Alcance (Acima de 800 km) | |
| Por Potência | Menos de 100 kW |
| 100-200 kW | |
| Mais de 200 kW | |
| Por Aplicação | Transporte Privado |
| Transporte Público | |
| Frete Comercial e Logística | |
| Manuseio de Materiais | |
| Suporte Terrestre Ferroviário, Marítimo e Aeroportuário | |
| Militar e Defesa | |
| Agricultura e Operações Fora de Estrada | |
| Por Propriedade do Usuário Final | Consumidores Individuais |
| Operadores de Frota | |
| Autoridades de Trânsito Público | |
| Organizações Governamentais e de Defesa | |
| Operadores de Mineração e Industriais | |
| Por Geografia | Sudeste do Brasil |
| Sul do Brasil | |
| Nordeste do Brasil | |
| Norte do Brasil | |
| Centro-Oeste do Brasil |
Principais Questões Respondidas no Relatório
Qual é a previsão para veículos com célula de combustível no Brasil?
O tamanho do mercado de veículos com célula de combustível de hidrogênio no Brasil tem previsão de atingir 67,41 milhões de USD até 2032, a partir de 4,49 milhões de USD em 2027, a um CAGR de 71,91%.
Qual tipo de veículo tem a posição atual mais forte no Brasil?
Os ônibus de trânsito detinham 44,60% da participação de mercado em 2026, refletindo o papel da aquisição de transporte público na implantação inicial.
Por que o etanol é relevante para a mobilidade a hidrogênio no Brasil?
O etanol pode ser reformado em hidrogênio renovável por meio de uma cadeia de suprimentos doméstica estabelecida, e o projeto piloto da USP demonstrou essa via.
Qual tecnologia de célula de combustível lidera a implantação em veículos?
As células de combustível de membrana de troca de prótons detinham 96,50% da participação de mercado em 2026 porque seu design e características operacionais se adequam aos veículos.
Quais usuários provavelmente adotarão veículos com célula de combustível primeiro?
As autoridades de trânsito público lideraram a demanda em 2026, enquanto os operadores de frota em rotas previsíveis de alto uso têm previsão de crescimento mais rápido.