
Marktgröße und Marktanteil des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
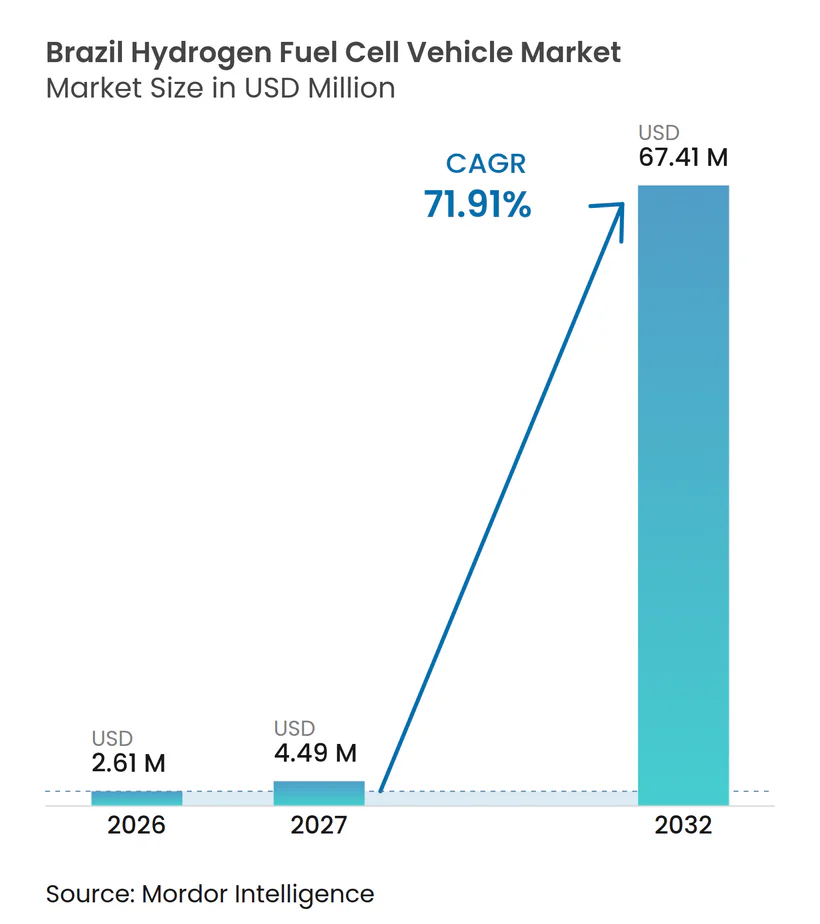
| Marktgröße im Basisjahr (2026) | 2.61 Millionen US-Dollar |
| Marktgröße (2027) | 4.49 Millionen US-Dollar |
| Marktgröße (2032) | 67.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 71.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts wurde 2026 auf 2,61 Millionen USD geschätzt und soll von 4,49 Millionen USD im Jahr 2027 auf 67,41 Millionen USD bis 2032 wachsen, bei einem CAGR von 71,91 % im Zeitraum 2027–2032. Der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt bleibt klein, da die Einsätze noch auf Demonstrationen und Captive-Flotten konzentriert sind. Die politische Unterstützung bietet nun eine klarere Grundlage für die kohlenstoffarme Wasserstoffproduktion, -zertifizierung und industrielle Nutzung. Brasilien verfügt zudem über eine Ethanollieferkette, die die Vor-Ort-Wasserstoffproduktion für den Fahrzeugbetrieb unterstützen kann. Gewerbliche Flotten mit vorhersehbaren Routen können Betankungskapazitäten auf Basis bekannter Nachfrage aufbauen. Internationale Fahrzeughersteller und lokale Forschungspartner nutzen frühe Projekte, um Betriebsdaten und technische Kompetenz aufzubauen.
Wichtigste Erkenntnisse des Berichts
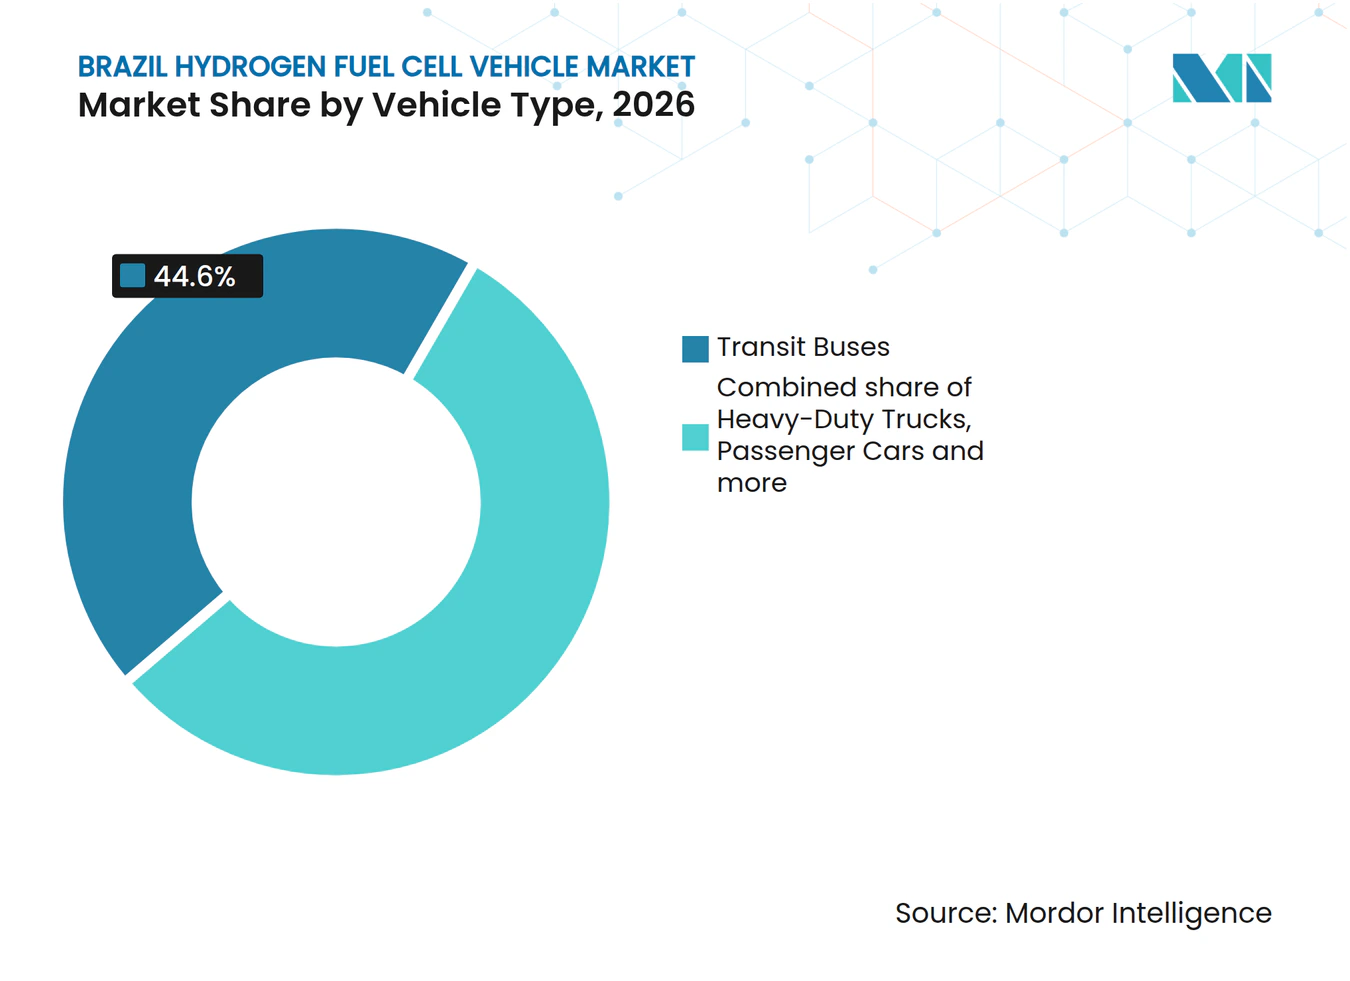
- Nach Fahrzeugtyp hielten Linienbusse 2026 einen Marktanteil von 44,60 %, während schwere Lkw bis 2032 voraussichtlich mit einem CAGR von 76,80 % wachsen werden.
- Nach Technologie hielten Protonenaustauschmembran-Brennstoffzellen 2026 einen Marktanteil von 96,50 % und sollen bis 2032 mit einem CAGR von 72,00 % wachsen.
- Nach Reichweite hielten Fahrzeuge mit mittlerer Reichweite 2026 einen Marktanteil von 55,12 %, während Fahrzeuge mit langer Reichweite bis 2032 voraussichtlich mit einem CAGR von 74,78 % wachsen werden.
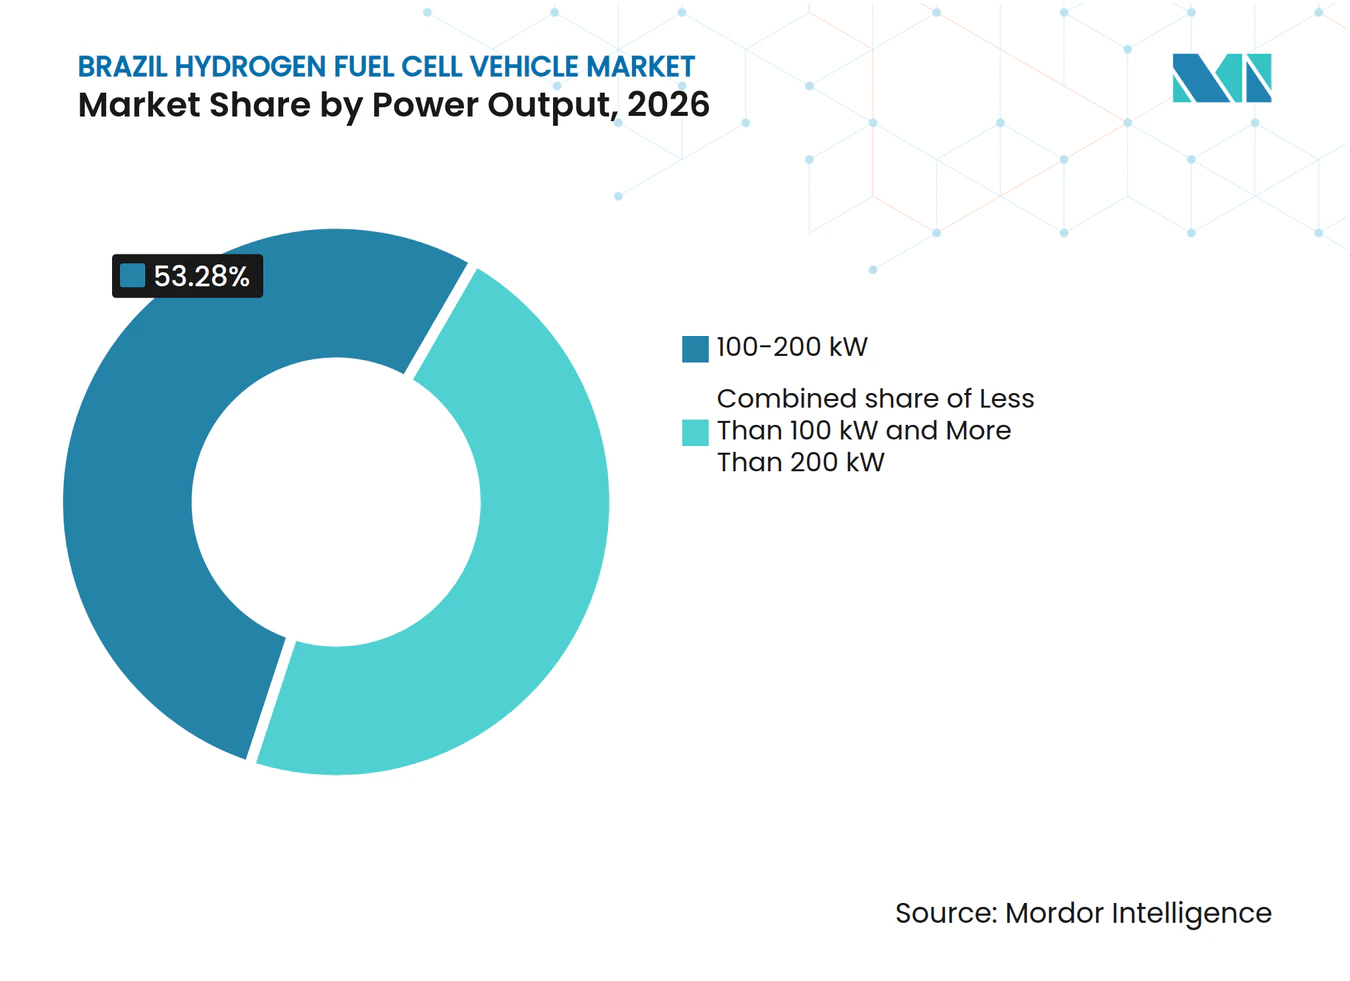
- Nach Leistungsabgabe hielt das Segment 100–200 kW 2026 einen Marktanteil von 53,28 %, während das Segment über 200 kW bis 2032 voraussichtlich mit einem CAGR von 74,28 % wachsen wird.
- Nach Anwendung hielt der öffentliche Nahverkehr 2026 einen Marktanteil von 61,29 %, während gewerblicher Güterverkehr und Logistik bis 2032 voraussichtlich mit einem CAGR von 75,19 % wachsen werden.
- Nach Endnutzer-Eigentümerschaft hielten öffentliche Nahverkehrsbehörden 2026 einen Marktanteil von 57,72 %, während Flottenoperatoren bis 2032 voraussichtlich mit einem CAGR von 75,87 % wachsen werden.
- Nach Geografie hielt Südostbrasilien 2026 einen Marktanteil von 55,22 %, während Nordostbrasilien bis 2032 voraussichtlich mit einem CAGR von 75,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der kohlenstoffarmen Wasserstoffpolitik und steuerlichen Förderung | +12.5% | National, konzentriert in Südost- und Nordostbrasilien | Mittelfristig (2–4 Jahre) |
| Ausbau ethanolbasierter Wasserstoffproduktionswege | +11.2% | Südostbrasilien, mit Ausstrahlungseffekten auf Südbrasilien | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung von Schwerlastflotten und Anforderungen an Langstreckenmobilität | +10.8% | National, am stärksten auf den Güterverkehrskorridoren in Südost- und Südbrasilien | Langfristig (≥ 4 Jahre) |
| Internationale Technologietransferpartnerschaften | +7.6% | National, verankert in den OEM-Einrichtungen in Südostbrasilien | Mittelfristig (2–4 Jahre) |
| Regionale Verfügbarkeit erneuerbarer Energie und industrielle Wasserstoffabnahme | +7.3% | Nordostbrasilien, mit Ausstrahlungseffekten auf Nord- und Zentralwestbrasilien | Langfristig (≥ 4 Jahre) |
| Bestehende Ethanollogistik als Übergangsnetz für die Wasserstoffverteilung | +6.9% | National, am stärksten in São Paulo, Paraná und Minas Gerais | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der kohlenstoffarmen Wasserstoffpolitik und steuerlichen Förderung
Brasilien erließ im August 2026 das Dekret Nr. 13.096, das Rehidro und das Entwicklungsprogramm für kohlenstoffarmen Wasserstoff, bekannt als PHBC, in Kraft setzte. Rehidro setzt PIS/Pasep und COFINS auf Käufe für genehmigte Wasserstoffprojekte bis Dezember 2026 aus, wonach die Aussetzung für fünf Jahre auf die neuen IBS- und CBS-Steuern übergeht. PHBC stellt zwischen 2030 und 2034 Steuergutschriften von bis zu 18,3 Milliarden BRL (etwa 3,3 Milliarden USD) für Produzenten und Industrienutzer bereit [1]. Das Dekret schuf außerdem das Brasilianische Wasserstoffzertifizierungssystem sowie Förderkriterien, die an lokale Inhalts- und Forschungsverpflichtungen geknüpft sind. Schwertransport ist ein vorrangiger PHBC-Abnahmesektor, was den Fall für die Beschaffung von Brennstoffzellenbussen und -lkw stärkt. Im März 2026 fügte die MDIC-Verordnung Nr. 68 Wasserstofftechnologien zum MOVER-Programm hinzu, wodurch Brennstoffzellenelektrofahrzeuge den höchsten Komplexitätswert erhielten und Brennstoffzellen sowie Ethanolreformer für MOVER-Gutschriften förderfähig wurden.
Ausbau ethanolbasierter Wasserstoffproduktionswege
Brasilien kann Brennstoffzellen-Wasserstoff aus Zuckerrohrethanol mithilfe einer etablierten landwirtschaftlichen Lieferkette und Dampfreformierungstechnologie produzieren. Im Februar 2025 eröffnete das Forschungszentrum für Treibhausgasinnovation der USP eine experimentelle erneuerbare Wasserstoffstation auf Basis der Ethanolreformierung [2]. Die Station hat eine Kapazität zur Produktion von 100 kg Wasserstoff pro Tag. Sie hat drei Brennstoffzellenbusse von Marcopolo sowie zwei Leichtfahrzeuge, einen Toyota Mirai und einen Hyundai Nexo, auf USP-Campusrouten betankt. Die Ethanoldampfreformierung kann kurzfristig bis mittelfristig niedrigere Wasserstoffgestehungskosten als die Wasserelektrolyse bieten. In Regionen mit kostengünstiger erneuerbarer Energie wird die Wasserelektrolyse jedoch wettbewerbsfähiger. Die bestehende Ethanollogistik könnte die lokale Reformierung an Betankungsstandorten unterstützen und die Abhängigkeit von einem dedizierten Wasserstoffleitungssystem verringern.
Dekarbonisierung von Schwerlastflotten und Anforderungen an Langstreckenmobilität
Der Schwerlasttransport spielt eine entscheidende Rolle im brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt, da Langstreckenrouten die Batterieladung und Nutzlastkompromisse erschweren können. Brasiliens wichtigste Güterverkehrskorridore unterstützen einen umfangreichen Fernstraßentransport. Der Straßentransport macht einen erheblichen Anteil der Kohlendioxidemissionen des Verkehrssektors aus, während der Güterverkehr jährlich erhebliche Mengen Diesel verbraucht. Das MOVER-Programm soll in einer späteren Compliance-Phase Kohlendioxidziele für Nutzfahrzeuge festlegen [3]. Captive-Flotten im Bergbau, in der Agrarindustrie und in der Hafenlogistik können die Wasserstoffversorgung auf vorhersehbare Routen und Fahrzeugnutzungsmuster abstimmen. Diese Betriebsstruktur bietet Flottenoperatoren eine praktische frühe Möglichkeit, Brennstoffzellen-Lkw zu testen, bevor eine breitere Wasserstoffbetankungsinfrastruktur verfügbar wird.
Internationale Technologietransferpartnerschaften
Internationale Hersteller bringen Brennstoffzellen-Lkw-Plattformen und Betriebserfahrungen durch lokale Versuche und Ingenieurpartnerschaften nach Brasilien. Die FTXT-Einheit von GWM Hydrogen hat Brasilien als internationalen Einsatzhub gewählt und testet einen 49-Tonnen-Brennstoffzellen-Lkw unter brasilianischen Bedingungen. Hyundai hat bis 2032 1,1 Milliarden USD in Brasilien zugesagt, einschließlich Wasserstofftechnologien, und kündigte im März 2026 acht XCIENT Fuel Cell-Lkw für die Holzlogistik in Uruguay an – seinen ersten Brennstoffzellen-Lkw-Betrieb in Südamerika. Partnerschaften mit Universitäten und Forschungszentren können auch lokales Wissen über Fahrzeugintegration, Kraftstoffqualität und Betriebsbedingungen aufbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Wasserstoffbetankungsinfrastruktur und Flottendichte | -8.4% | National, am akutesten außerhalb Südostbrasiliens | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtbetriebskosten für Fahrzeuge, Wasserstoff und Infrastruktur | -7.9% | National | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit bei Brennstoffzellenkomponenten in Automobilqualität | -5.1% | National | Mittelfristig (2–4 Jahre) |
| Brasilien-spezifische Validierungsanforderungen für ethanolabgeleiteten Wasserstoff in Schwerlast-Betriebszyklen | -2.8% | Südostbrasilien und Südbrasilien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Wasserstoffbetankungsinfrastruktur und Flottendichte
Die Wasserstoffbetankungsinfrastruktur bleibt die zentrale kurzfristige Einschränkung des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts. Brasilien verfügt nur über wenige Wasserstoffbetankungspunkte, die meisten davon an Forschungseinrichtungen und nicht an öffentlichen kommerziellen Standorten. Dies schränkt die Fahrzeugnutzung außerhalb von Campus-, Depot- oder dedizierten Flottenumgebungen ein. GWM hat sich auf Captive-Flottenkorridore und proprietäre Versorgungsvereinbarungen konzentriert, anstatt auf ein öffentliches Netz zu warten. Dieser Ansatz kann ausgewählte Projekte unterstützen, schließt jedoch Betreiber aus, die keine Vor-Ort-Ausrüstung finanzieren können. Die Taguatinga-Anlage von Neoenergia schuf einen kommerziellen Grünwasserstoff-Tankpunkt in Brasília, doch ein nationales Betankungsnetz erfordert weitere Projekte.
Hohe Gesamtbetriebskosten für Fahrzeuge, Wasserstoff und Infrastruktur
Die Betriebskosten für Brennstoffzellenfahrzeuge in Brasilien liegen nach wie vor deutlich höher als bei vergleichbaren Dieselfahrzeugen. Importierte Komponenten, begrenzte Produktionsvolumina und Wasserstoffpreise, die den Dieselpreis auf Energieäquivalenzbasis übersteigen, treiben diese Kostenlücke an. Die Wasserstoffproduktionskosten variieren je nach Standort erheblich, wobei netzgekoppelte Standorte mit günstigen Bedingungen niedrigere Kosten bieten als abgelegene Standorte. Die Abhängigkeit von importierten Brennstoffzellenkomponenten für Kraftfahrzeuge erhöht die Fahrzeugkosten weiter und begrenzt die lokale industrielle Entwicklung. Darüber hinaus erfordern Schwerlastsysteme, die ethanolabgeleiteten Wasserstoff verwenden, eine Brasilien-spezifische Validierung vor einem breiteren Einsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Linienbusse verankern die frühe Kommerzialisierung, während schwere Lkw beschleunigenLinienbusse hielten 2026 einen Marktanteil von 44,60 % am brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt. Staatlich geförderte Busprogramme und depotbasierte Betriebe haben die erste Beschaffungsbasis für Brennstoffzellenfahrzeuge in Brasilien geschaffen. Marcopolo hat drei Brennstoffzellenbusse auf USP-Routen als Teil des Ethanol-Wasserstoff-Konsortiums betrieben, und Brasílias Rota Monumental-Bus fährt mit Wasserstoff aus der Taguatinga-Station von Neoenergia. Ihr Betriebsmuster ermöglicht es, Betankung und Wartung an einem Standort zu konzentrieren. Reisebusse und Überlandbusse erhöhen die Nachfrage auf festen Routen, bei denen die Betankung um bekannte Fahrpläne herum geplant werden kann.
Schwere Lkw sollen bis 2032 mit einem CAGR von 76,80 % wachsen – der höchsten Rate unter den Fahrzeugtypen. Brasiliens Güterverkehrssystem ist stark auf den Straßentransport angewiesen, insbesondere für Hochlast- und Hochkilometerleistungsbetriebe, was das Segment für Wasserstoffsysteme relevant macht, die schnell betankt werden können und eine nutzbare Reichweite behalten. GWMs 49-Tonnen-Lkw begann im Juli 2026 Straßentests am SENAI CIMATEC-Wasserstoffzentrum in Camaçari, Bahia, nach früheren Versuchen mit der USP in São Paulo. Das Fahrzeug liefert bis zu 400 kW und hat eine Reichweite von bis zu 500 km. Mittelschwere Lkw können in städtischen Lieferflotten folgen, die depotbasierte Fahrzeuge auf wiederholbaren Tagesrouten einsetzen. Personenkraftwagen und leichte Nutzfahrzeuge bleiben hauptsächlich auf Forschungs- und Pilotaktivitäten beschränkt. Toyota Mirai- und Hyundai Nexo-Einheiten wurden in den USP- und Neoenergia-Programmen eingesetzt und nicht im konventionellen Einzelhandelsverkauf. Spezialfahrzeuge können der Müllabfuhr, Flughäfen, Häfen und kommunalen Diensten dienen, wo kontrollierte Betriebe die Abhängigkeit von einem öffentlichen Wasserstoffnetz verringern. Der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt kann sich daher zunächst durch Fahrzeugklassen mit einem klaren Betriebszyklus und zentralisierter Betankung entwickeln.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
PEM-Brennstoffzellen setzen den Maßstab für FahrzeuganwendungenProtonenaustauschmembran-Brennstoffzellen hielten 2026 einen Marktanteil von 96,50 % am brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt und sollen bis 2032 mit einem CAGR von 72,00 % wachsen. PEM-Brennstoffzellen arbeiten bei relativ niedrigen Temperaturen und bieten ein kompaktes Design, schnellen Start und hohe Leistungsdichte, was sie gut für die Fahrzeugintegration geeignet macht. Sie liefern einen höheren Energieumwandlungswirkungsgrad als herkömmliche Dieselmotoren. Diese Eigenschaften unterstützen ihre führende Rolle in Linienbussen und Nutzfahrzeugen. PEM-Brennstoffzellen werden auch als das am schnellsten wachsende Technologiesegment im Prognosezeitraum erwartet. Das globale Busmodulversorgungsangebot konzentriert sich auf PEM-Systeme. Ballards FCmove-HD+ und FCmove-SC-Plattformen sind Beispiele für Produkte, die in diesem Teil der Lieferkette eingesetzt werden. GWM FTXT liefert ebenfalls PEM-Stacks, die für erweiterte Schwerlastbetriebe ausgelegt sind.
Brasiliens frühe Technologieentscheidungen spiegeln die betrieblichen Anforderungen von Straßenfahrzeugen genau wider. PEM-Systeme unterstützen wiederholte Starts, anhaltende Traktionsanforderungen und kompakte Verpackung in Bussen und Lkw. Festoxid-Brennstoffzellen haben eine Nischenrelevanz als Reichweitenverlängerer für schwere Fahrzeuge, während alkalische und Phosphorsäure-Brennstoffzellensysteme eine begrenzte Präsenz in der Fahrzeugbasis haben. Das Brasilianische Wasserstoffzertifizierungssystem wird Reinheits- und Emissionskriterien für die Qualifizierung von Wasserstoff festlegen. Diese Anforderungen werden für PEM-Brennstoffzellenintegratoren wichtig sein, die ethanolabgeleiteten Wasserstoff verwenden und eine Förderfähigkeit für Anreize anstreben.
Nach Reichweite:
Fahrzeuge mit mittlerer Reichweite spiegeln aktuelle Infrastrukturgrenzen widerFahrzeuge mit mittlerer Reichweite von 400–800 km hielten 2026 einen Nachfrageanteil von 55,12 %. Aktuelle Einsätze dienen hauptsächlich dem städtischen Nahverkehr und der stadtnahen Logistik. Diese Nutzungen passen zur Reichweite, die von bestehenden Campus- und Depotbetankungspunkten verfügbar ist. GWMs 49-Tonnen-Lkw hat eine angegebene Reichweite von bis zu 500 km. Die aktuelle Fahrzeugbasis spiegelt daher Betriebsrouten und keine offene nationale Abdeckung wider. Betriebe mit mittlerer Reichweite können am Ende einer Schicht zu einem bekannten Betankungsstandort zurückkehren. Dies senkt das unmittelbare Risiko, das durch eine spärliche öffentliche Infrastruktur entsteht.
Fahrzeuge mit langer Reichweite über 800 km sollen bis 2032 mit einem CAGR von 74,78 % wachsen. Ihre Aussichten hängen von zusätzlicher Produktionskapazität und Korridor-Betankungsstationen ab. Kurzstreckenfahrzeuge dienen der Flughafenbodenunterstützung, kommunalen Flotten, Hafenbetrieben und anderen depotbasierten Anwendungen. Diese Anwendungen können den Bedarf an öffentlichem Wasserstoffzugang vermeiden. GWMs Stationspipeline und der SENAI Cimatec-Hub in Bahia deuten auf die frühe Bildung von Korridorkapazität hin. Die erwartete Verschiebung hin zu Langstreckenfahrzeugen hängt davon ab, dass diese Kapazität von Projekten in zuverlässige kommerzielle Betriebe übergeht. Der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt wird das Potenzial dieses Segments nicht ausschöpfen, ohne zuverlässige Betankung entlang der Güterverkehrsrouten.
Nach Leistungsabgabe:
Hoher Traktionsbedarf unterstützt das 100–200-kW-BandDas Segment 100–200 kW hielt 2026 einen Marktanteil von 53,28 % am brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt. Linienbusse und mittelschwere Lkw sind die wichtigsten frühen Fahrzeugkategorien in diesem Leistungsbereich. Ihr Traktionsbedarf passt zu Brennstoffzellenmodulen, die in Multi-Stack-Konfigurationen kombiniert werden können. Ballards FCmove-HD+ kann in Dual-Stack-Konfigurationen auf 200 kW skaliert werden. Dieser Leistungsbereich ist für brasilianische Busbetriebe relevant, da Routen und Depots auf bekannte Leistungsanforderungen ausgerichtet werden können. Er gibt Flottenoperatoren auch einen standardisierten technischen Ausgangspunkt. Die führende Position des Segments ist konsistent mit der Rolle des öffentlichen Nahverkehrs bei der frühen Einführung.
Das Segment über 200 kW soll bis 2032 mit einem CAGR von 74,28 % wachsen. Seine Expansion ist mit 49-Tonnen-Schwerlastfahrzeugen verbunden, die mehr Traktionsleistung benötigen. GWM FTXTs getesteter Lkw liefert 400 kW, was eine höhere Leistungsstufe für die lokale Fahrzeugbasis etabliert. Die Kategorie unter 100 kW dient Personenkraftwagen und leichten Nutzfahrzeuganwendungen. Der Toyota Mirai und der Hyundai Nexo, die im USP-Pilotprogramm eingesetzt wurden, veranschaulichen diesen Anwendungsfall mit niedrigerer Leistung. Brasilien benötigt noch eine formale Validierung für Hochleistungssysteme, die unter Schwerlast-Betriebszyklen betrieben werden. Dieser Bedarf ist besonders relevant, wenn die Systeme ethanolabgeleiteten Wasserstoff verwenden. Eine formale Validierung im Rahmen des MOVER-Programms würde eine technische Hürde für Lkw-Einsätze beseitigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Öffentlicher Nahverkehr führt, während Güterverkehr und Logistik beschleunigenDer öffentliche Nahverkehr hielt 2026 einen Nachfrageanteil von 61,29 %. Staatlich geförderte Busprogramme haben die anfängliche Beschaffungsbasis für Wasserstoffmobilitätsprojekte geschaffen. Brasílias Rota Monumental-Wasserstoffbus verwendete Kraftstoff aus der Taguatinga-Station von Neoenergia. Das Projekt kombinierte die Beteiligung des öffentlichen Sektors, Forschungsfinanzierung und eine dedizierte Wasserstoffquelle. Dieses Modell reduziert die Kosten und betriebliche Unsicherheit für einen Flottenkäufer. Es ermöglicht auch, einen Bus, eine Station, einen Wartungsprozess und eine Route als ein einziges System zu testen. Der öffentliche Nahverkehr kann daher die Nutzung unter sichtbaren Betriebsbedingungen demonstrieren. Seine aktuelle Führungsposition spiegelt die Beschaffungskapazität und nicht die breite Verfügbarkeit von Brennstoffzellenfahrzeugen wider.
Gewerblicher Güterverkehr und Logistik sollen bis 2032 mit einem CAGR von 75,19 % wachsen. Flotten in der Agrarindustrie, im Bergbau und in der Hafenlogistik können Fahrzeuge auf festen, hochkilometerleistungsstarken Routen einsetzen. GWM hat Gespräche mit privaten Betreibern und Technologiezentren für Anwendungen geführt, die eine kollokierte Wasserstoffinfrastruktur rechtfertigen können. Privater Transport, Materialhandhabung und landwirtschaftliche Nutzung bleiben frühere Möglichkeiten. Schiene, Seefahrt und Flughafenbodenunterstützung haben ebenfalls einen strukturellen Vorteil, da Fahrzeuge zu zentralisierten Einrichtungen zurückkehren können. Es gibt noch keinen umfassenden brasilianischen Regulierungsrahmen für den Wasserstoffeinsatz in all diesen Teilsektoren. Das Tempo der Einführung im gewerblichen Güterverkehr wird von den Kraftstoffkosten, dem Fahrzeugangebot und der Stationsentwicklung abhängen. Der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt hat seine klarste privatwirtschaftliche Öffnung dort, wo Betreiber sowohl die Flottenbewegung als auch die Kraftstoffversorgung kontrollieren können.
Nach Endnutzer-Eigentümerschaft:
Öffentliche Behörden verankern die Nachfrage, während Flottenoperatoren beschleunigenÖffentliche Nahverkehrsbehörden hielten 2026 einen Nachfrageanteil von 57,72 %. Staatliche und kommunale Einrichtungen können Pilotbeschaffungen nutzen, um grüne Mobilitätsziele zu unterstützen. Die Arbeit des Bundesdistrikts mit Neoenergia und TEVX an einem kommerziellen Wasserstoffbus veranschaulicht seine Rolle als früher Käufer. Öffentliche Behörden können die Fahrzeugeinführung auch mit Routengenehmigungen und öffentlicher Infrastrukturplanung verknüpfen. Ihre Beteiligung hat den Übergang von einem Laborumfeld zu öffentlichen Routenbetrieben unterstützt. Regierungs- und Verteidigungsorganisationen bleiben kleinere, stabile Nachfragequellen. Ihre strukturierten Beschaffungsprozesse können Pilotverträge unterstützen. Einzelne Verbraucher spielen bis 2032 kaum eine Rolle im brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt.
Flottenoperatoren sollen bis 2032 mit einem CAGR von 75,87 % wachsen. Logistikunternehmen mit Berichtspflichten und Emissionszielen bewerten Wasserstoff auf hochfrequentierten Captive-Routen. Ihre Entscheidungen werden auf Betriebskosten und der Zuverlässigkeit eines dedizierten Versorgungssystems basieren. Importierte Versuchsfahrzeuge und das Fehlen öffentlicher Betankung machen konventionelles privates Eigentum unpraktisch. Die Gesamtbetriebskosten liegen 2026 auch deutlich über den Dieselalternativen. Bergbau- und Industriebetreiber sind ein aufkommender Teil dieser Gruppe. GWM berichtete im Juli 2026, dass es Verhandlungen über die Lieferung von Wasserstoff-Lkw mit sieben privaten Unternehmen und Technologiezentren in Brasilien führte. Diese Kunden können zuerst handeln, wo die Fahrzeugauslastung hoch genug ist, um eine standortspezifische Wasserstoffinvestition zu unterstützen.
Geografische Analyse
Südostbrasilien machte 2026 einen Nachfrageanteil von 55,22 % aus. São Paulo weist eine Konzentration von Fahrzeugherstellung, Forschungseinrichtungen und Wasserstoff-Demonstrationsanlagen auf. Die Ethanol-Wasserstoff-Station der USP befindet sich in São Paulo und umfasst Partner wie Raízen, Hytron, Toyota, Hyundai, Marcopolo und andere. GWMs Iracemápolis-Anlage und die Wasserstoffbetankungsstation an der USP ergänzen die regionale Basis. Diese Anlagen verbinden Fahrzeugtests, Kraftstoffproduktion und Ingenieuraktivitäten. Südostbrasilien ist daher der wichtigste Standort des Landes für die erste kommerzielle Validierung. Sein Vorteil liegt in einer Konzentration bestehender Fähigkeiten und nicht in einem vollständig entwickelten Wasserstoff-Einzelhandelsnetz.
Südbrasilien bietet Möglichkeiten in der Sojabohnen-, Agrarindustrie- und Industrielogistik. Rio Grande do Sul, Santa Catarina und Paraná haben Güterverkehrsaktivitäten auf festen Routen, die für Captive-Lkw-Flotten geeignet sein können. Ethanolproduktion und -verteilung sind ebenfalls in Teilen dieses weiteren Korridors relevant. Plug Power und GH2 Global haben im September 2025 eine Partnerschaft geschlossen, um wasserstoffbetriebene Materialhandhabungsgeräte an Logistik- und Industriehubs zu liefern. Die Region kann den Einsatz von Wasserstoff in Lagerhäusern, Häfen, Produktionsstätten und Güterverkehrsbetrieben unterstützen. Die anfängliche Einführung wird wahrscheinlich auf Einrichtungen mit dedizierter Ausrüstung und vorhersehbarer Nutzung konzentriert bleiben. Eine Expansion über diese Standorte hinaus wird von der Verfügbarkeit von Betankungs- und Wartungsunterstützung abhängen.
Nordostbrasilien soll bis 2032 mit einem CAGR von 75,33 % wachsen. Grüne Wasserstoffinvestitionen rund um Pecém in Ceará bilden die regionale Grundlage für die künftige Kraftstoffverfügbarkeit. Rio Grande do Norte hat einen staatlichen Grünwasserstoffrahmen unter dem Gesetz Nr. 12.336/2025 eingeführt. Nordostliche Produktionsprojekte können die Kraftstoffkostenhürde für Flotten senken, wenn die Infrastrukturentwicklung voranschreitet. Nord- und Zentralwestbrasilien bleiben bis 2032 im Entstehungsstadium. Nordbrasilien hat hydroelektrisches Potenzial, aber es fehlt an Betankungskapazität und es gibt eine verstreute industrielle Nachfrage. Zentralwestbrasilien hat eine längerfristige Relevanz für den Getreide- und Sojaverkehr. Die Binnennachfrage wird davon abhängen, ob PHBC-Gutschriften ab 2030 die Unterstützung auf Industrienutzer außerhalb der Küstenhubs lenken.
Wettbewerbslandschaft
Marktkonzentration
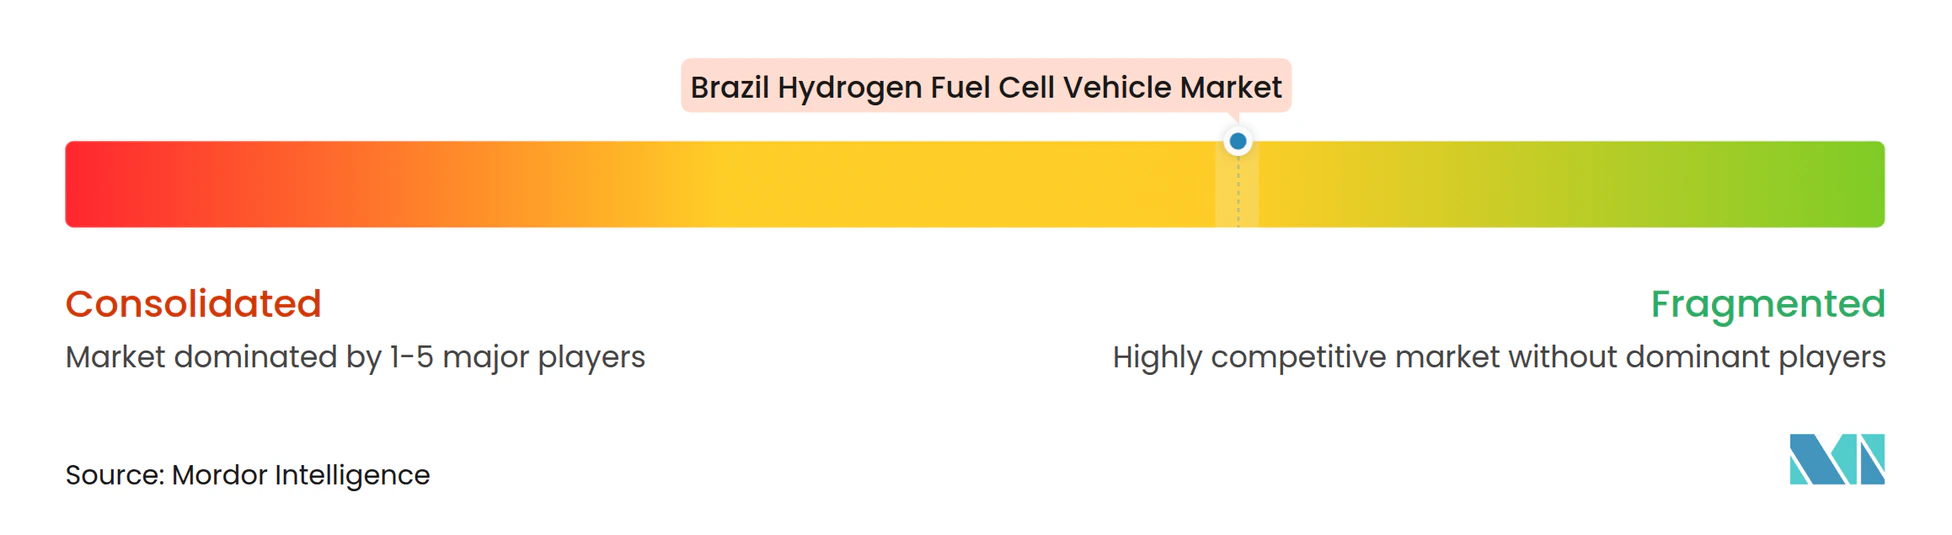
Der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt ist mäßig konzentriert, mit einer begrenzten Anzahl von Unternehmen, die Versuche durchführen oder kommerzielle Möglichkeiten verfolgen. GWM Hydrogen und FTXT halten frühe Positionen bei der Kommerzialisierung von Wasserstoff-Lkw. Ihre Testprogramme in São Paulo und Bahia sollen Betriebsdaten unter lokalen Straßen- und Betankungsbedingungen generieren. GWM erwartet Einnahmen aus Fahrzeugverkäufen, Komponenten und Nachrüstprogrammen. Hyundai hat bis 2032 1,1 Milliarden USD in Brasilien zugesagt, einschließlich Wasserstofftechnologien. Im März 2026 kündigte es acht XCIENT Fuel Cell-Lkw für die Holzlogistik in Uruguay an – seinen ersten Brennstoffzellen-Lkw-Betrieb in Südamerika.
Ballard liefert Brennstoffzellenmodule für Linienbusse, während seine Vereinbarung mit New Flyer FCmove-HD+-Brennstoffzellenmotoren abdeckt. Marcopolo unterstützt die lokale Fahrzeugintegration durch die Herstellung von Buskarosserien. Neoenergia stellt Wasserstoffversorgung und Mobilitätsdemonstrationen durch sein Brasília-Wasserstoffprojekt bereit. Plug Power und GH2 Global konzentrieren sich auf Materialhandhabungsanwendungen in Logistik-, Produktions- und Vertriebseinrichtungen. Kein Unternehmen hat eine vollständige lokale Brennstoffzellen-Stack-Fertigungsbasis in Brasilien angekündigt. Importierte Stacks und zugehörige Komponenten schränken weiterhin Kosten und Versorgung innerhalb der lokalen Wertschöpfungskette ein.
Der Wettbewerb hängt auch von der Fähigkeit der Unternehmen ab, Betriebsdaten zu generieren und aufkommende Zertifizierungsanforderungen zu erfüllen. GWM hat mit dem IPT für reale Wasserstoff-Lkw-Tests zusammengearbeitet, während Hyundai Betriebserfahrungen mit Brennstoffzellen-Lkw in Uruguay aufbaut. Unternehmen, die die Wasserstoffreinheitsanforderungen für ethanolabgeleiteten Kraftstoff erfüllen, werden besser positioniert sein, um sich für Projekte zu qualifizieren. Der sich entwickelnde Zertifizierungsrahmen begünstigt Unternehmen, die bereits mit lokalen Forschern, Flottenoperatoren und Kraftstoffanbietern zusammenarbeiten. Obwohl mäßig konzentriert, umfasst der brasilianische Wasserstoff-Brennstoffzellenfahrzeugmarkt Teilnehmer, die entlang einer sich entwickelnden Lieferkette positioniert sind.
Branchenführer im brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt
-
Great Wall Motor Company Limited
-
Toyota Motor Corporation
-
Hyundai Motor Company
-
Ballard Power Systems Inc.
-
Marcopolo S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Wasserstoff-Brennstoffzellenfahrzeugmarkt Unternehmen in diesem Bericht
- Great Wall Motor Company Limited
- FTXT Energy Technology Co., Ltd.
- Toyota Motor Corporation
- Hyundai Motor Company
- Ballard Power Systems Inc.
- Marcopolo S.A.
- Mercedes-Benz do Brasil Ltda.
- AB Volvo
- Scania Latin America Ltda.
- Volkswagen Truck & Bus Indústria e Comércio de Veículos Ltda.
- Cummins Inc.
- Plug Power Inc.
- PowerCell Sweden AB
- Eletra Industrial Ltda.
Neueste Industrielle Entwicklungen in Brasilianischer Wasserstoff-Brennstoffzellenfahrzeugmarkt
- August 2026: Brasilien erließ das Dekret Nr. 13.096 zur Regulierung des kohlenstoffarmen Wasserstoffrahmens, einschließlich Rehidro, der PHBC-Steuergutschriften und des Brasilianischen Wasserstoffzertifizierungssystems.
- Juli 2026: GWMs 49-Tonnen-Brennstoffzellen-Lkw absolvierte seine erste Grünwasserstoffbetankung am SENAI CIMATEC-Wasserstoffzentrum in Camaçari, Bahia, und begann Straßentests.
- März 2026: Neoenergia, die Regierung des Bundesdistrikts und TEVX starteten Brasiliens ersten kommerziellen Grünwasserstoffbus auf Brasílias Rota Monumental, betankt an der Taguatinga-Station von Neoenergia.
- März 2026: Brasiliens Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen fügte Wasserstoff-Brennstoffzellenfahrzeuge und Brennstoffzellen zu den förderfähigen Technologien des MOVER-Programms hinzu.
Berichtsumfang des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts
Der Bericht über den brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere Lkw, schwere Lkw, Linienbusse, Reise- und Überlandbusse sowie Spezial- und Kommunalfahrzeuge), Technologie (Protonenaustauschmembran-Brennstoffzelle, Festoxid-Brennstoffzellen-Reichweitenverlängerer, alkalische Brennstoffzelle, Phosphorsäure-Brennstoffzelle und andere Brennstoffzellentechnologien), Reichweite (Kurzstrecke (bis 400 km), mittlere Reichweite (400–800 km) und lange Reichweite (über 800 km)), Leistungsabgabe (weniger als 100 kW, 100–200 kW und mehr als 200 kW), Anwendung (privater Transport; öffentlicher Nahverkehr; gewerblicher Güterverkehr und Logistik; Materialhandhabung; Schiene, Seefahrt und Flughafenbodenunterstützung; Militär und Verteidigung; sowie Landwirtschaft und Geländebetrieb), Endnutzer-Eigentümerschaft (Einzelverbraucher, Flottenoperatoren, öffentliche Nahverkehrsbehörden, Regierungs- und Verteidigungsorganisationen sowie Bergbau- und Industriebetreiber) und Geografie (Südostbrasilien, Südbrasilien, Nordostbrasilien, Nordbrasilien und Zentralwestbrasilien). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere Lkw |
| Schwere Lkw |
| Linienbusse |
| Reise- und Überlandbusse |
| Spezial- und Kommunalfahrzeuge |
| Protonenaustauschmembran-Brennstoffzelle |
| Festoxid-Brennstoffzellen-Reichweitenverlängerer |
| Alkalische Brennstoffzelle |
| Phosphorsäure-Brennstoffzelle |
| Andere Brennstoffzellentechnologien |
| Kurzstrecke (bis 400 km) |
| Mittlere Reichweite (400–800 km) |
| Lange Reichweite (über 800 km) |
| Weniger als 100 kW |
| 100–200 kW |
| Mehr als 200 kW |
| Privater Transport |
| Öffentlicher Nahverkehr |
| Gewerblicher Güterverkehr und Logistik |
| Materialhandhabung |
| Schiene, Seefahrt und Flughafenbodenunterstützung |
| Militär und Verteidigung |
| Landwirtschaft und Geländebetrieb |
| Einzelverbraucher |
| Flottenoperatoren |
| Öffentliche Nahverkehrsbehörden |
| Regierungs- und Verteidigungsorganisationen |
| Bergbau- und Industriebetreiber |
| Südostbrasilien |
| Südbrasilien |
| Nordostbrasilien |
| Nordbrasilien |
| Zentralwestbrasilien |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere Lkw | |
| Schwere Lkw | |
| Linienbusse | |
| Reise- und Überlandbusse | |
| Spezial- und Kommunalfahrzeuge | |
| Nach Technologie | Protonenaustauschmembran-Brennstoffzelle |
| Festoxid-Brennstoffzellen-Reichweitenverlängerer | |
| Alkalische Brennstoffzelle | |
| Phosphorsäure-Brennstoffzelle | |
| Andere Brennstoffzellentechnologien | |
| Nach Reichweite | Kurzstrecke (bis 400 km) |
| Mittlere Reichweite (400–800 km) | |
| Lange Reichweite (über 800 km) | |
| Nach Leistungsabgabe | Weniger als 100 kW |
| 100–200 kW | |
| Mehr als 200 kW | |
| Nach Anwendung | Privater Transport |
| Öffentlicher Nahverkehr | |
| Gewerblicher Güterverkehr und Logistik | |
| Materialhandhabung | |
| Schiene, Seefahrt und Flughafenbodenunterstützung | |
| Militär und Verteidigung | |
| Landwirtschaft und Geländebetrieb | |
| Nach Endnutzer-Eigentümerschaft | Einzelverbraucher |
| Flottenoperatoren | |
| Öffentliche Nahverkehrsbehörden | |
| Regierungs- und Verteidigungsorganisationen | |
| Bergbau- und Industriebetreiber | |
| Nach Geografie | Südostbrasilien |
| Südbrasilien | |
| Nordostbrasilien | |
| Nordbrasilien | |
| Zentralwestbrasilien |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Brennstoffzellenfahrzeuge in Brasilien?
Die Marktgröße des brasilianischen Wasserstoff-Brennstoffzellenfahrzeugmarkts soll bis 2032 67,41 Millionen USD erreichen, ausgehend von 4,49 Millionen USD im Jahr 2027, bei einem CAGR von 71,91 %.
Welcher Fahrzeugtyp hat die stärkste aktuelle Position in Brasilien?
Linienbusse hielten 2026 einen Marktanteil von 44,60 %, was die Rolle der öffentlichen Nahverkehrsbeschaffung bei der frühen Einführung widerspiegelt.
Warum ist Ethanol für die Wasserstoffmobilität in Brasilien relevant?
Ethanol kann über eine etablierte inländische Lieferkette zu erneuerbarem Wasserstoff reformiert werden, und der Pilotversuch der USP hat diesen Weg demonstriert.
Welche Brennstoffzellentechnologie führt bei der Fahrzeugeinführung?
Protonenaustauschmembran-Brennstoffzellen hielten 2026 einen Marktanteil von 96,50 %, da ihr Design und ihre Betriebseigenschaften für Fahrzeuge geeignet sind.
Welche Nutzer werden Brennstoffzellenfahrzeuge voraussichtlich zuerst einführen?
Öffentliche Nahverkehrsbehörden führten die Nachfrage 2026 an, während Flottenoperatoren auf vorhersehbaren, hochfrequentierten Routen voraussichtlich am schnellsten wachsen werden.