
Taille et Part du Marché des Véhicules à Pile à Combustible à Hydrogène au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.61 Millions de dollars américains |
| Taille du Marché (2027) | 4.49 Millions de dollars américains |
| Taille du Marché (2032) | 67.41 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 71.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules à Pile à Combustible à Hydrogène au Brésil par Mordor Intelligence
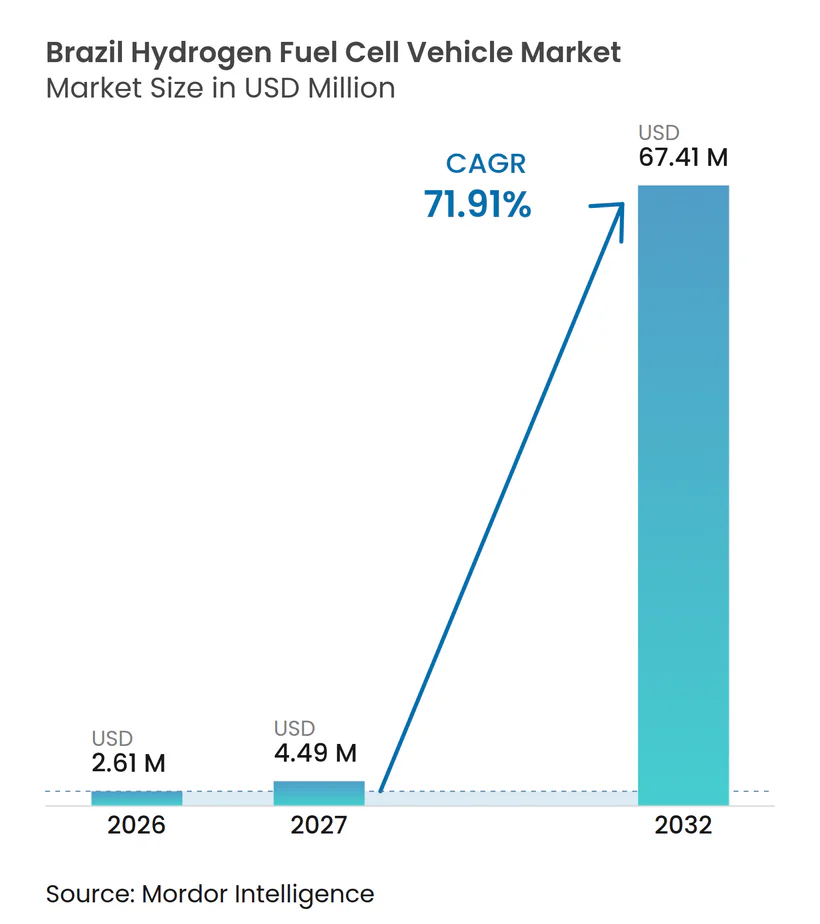
La taille du marché des véhicules à pile à combustible à hydrogène au Brésil était évaluée à 2,61 millions USD en 2026 et devrait croître de 4,49 millions USD en 2027 à 67,41 millions USD d'ici 2032, à un CAGR de 71,91 % durant la période 2027-2032. Le marché des véhicules à pile à combustible à hydrogène au Brésil reste modeste, car les déploiements sont encore centrés sur des démonstrations et des flottes captives. Le soutien politique offre désormais une base plus claire pour la production d'hydrogène bas carbone, la certification et l'usage industriel. Le Brésil dispose également d'une chaîne d'approvisionnement en éthanol pouvant soutenir la production d'hydrogène sur site pour les opérations de véhicules. Les flottes commerciales avec des itinéraires prévisibles peuvent développer une capacité de ravitaillement autour d'une demande connue. Les constructeurs de véhicules internationaux et les partenaires de recherche locaux utilisent les premiers projets pour établir des données opérationnelles et des capacités techniques.
Principaux Enseignements du Rapport
- Par type de véhicule, les bus de transit détenaient une part de 44,60 % en 2026, tandis que les camions lourds devraient croître à un CAGR de 76,80 % jusqu'en 2032.
- Par technologie, les piles à combustible à membrane échangeuse de protons détenaient une part de 96,50 % en 2026 et devraient croître à un CAGR de 72,00 % jusqu'en 2032.
- Par autonomie de conduite, les véhicules à moyenne portée détenaient une part de 55,12 % en 2026, tandis que les véhicules à longue portée devraient croître à un CAGR de 74,78 % jusqu'en 2032.
- Par puissance de sortie, le segment 100-200 kW détenait une part de 53,28 % en 2026, tandis que le segment supérieur à 200 kW devrait croître à un CAGR de 74,28 % jusqu'en 2032.
- Par application, le transport public détenait une part de 61,29 % en 2026, tandis que le fret commercial et la logistique devraient croître à un CAGR de 75,19 % jusqu'en 2032.
- Par propriété des utilisateurs finaux, les autorités de transport public détenaient une part de 57,72 % en 2026, tandis que les opérateurs de flottes devraient croître à un CAGR de 75,87 % jusqu'en 2032.
- Par géographie, le Brésil du Sud-Est détenait une part de 55,22 % en 2026, tandis que le Brésil du Nord-Est devrait croître à un CAGR de 75,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de la Politique d'Hydrogène Bas Carbone et du Soutien Fiscal | +12.5% | National, concentré dans le Brésil du Sud-Est et du Nord-Est | Moyen terme (2 à 4 ans) |
| Expansion des Filières de Production d'Hydrogène à Base d'Éthanol | +11.2% | Brésil du Sud-Est, avec des retombées sur le Brésil du Sud | Court terme (≤ 2 ans) |
| Décarbonation des Flottes de Poids Lourds et Exigences de Mobilité Longue Distance | +10.8% | National, plus fort sur les corridors de fret du Brésil du Sud-Est et du Sud | Long terme (≥ 4 ans) |
| Partenariats Internationaux de Transfert de Technologie | +7.6% | National, ancré dans les installations des équipementiers du Brésil du Sud-Est | Moyen terme (2 à 4 ans) |
| Disponibilité Régionale d'Énergie Renouvelable et Débouchés Industriels en Hydrogène | +7.3% | Brésil du Nord-Est, avec des retombées sur le Nord et le Centre-Ouest | Long terme (≥ 4 ans) |
| Logistique Éthanol Existante comme Réseau de Distribution d'Hydrogène de Transition | +6.9% | National, plus fort à São Paulo, Paraná et Minas Gerais | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Politique d'Hydrogène Bas Carbone et du Soutien Fiscal
Le Brésil a promulgué le Décret n° 13 096 en août 2026, activant Rehidro et le Programme de Développement de l'Hydrogène Bas Carbone, connu sous le nom de PHBC. Rehidro suspend les taxes PIS/Pasep et COFINS sur les achats pour les projets d'hydrogène approuvés jusqu'en décembre 2026, après quoi la suspension passe aux nouvelles taxes IBS et CBS pour cinq ans. Le PHBC prévoit jusqu'à 18,3 milliards BRL (environ 3,3 milliards USD) de crédits d'impôt pour les producteurs et les utilisateurs industriels entre 2030 et 2034 [1]. Le décret a également créé le Système Brésilien de Certification de l'Hydrogène et des règles d'éligibilité liées au contenu local et aux engagements de recherche. Le transport lourd est un secteur prioritaire de débouchés du PHBC, ce qui soutient l'argument en faveur de l'acquisition de bus et de camions à pile à combustible. En mars 2026, l'Ordonnance MDIC n° 68 a ajouté les technologies hydrogène au programme MOVER, accordant aux véhicules électriques à pile à combustible le score de complexité le plus élevé et rendant les piles à combustible et les reformeurs à éthanol éligibles aux crédits MOVER.
Expansion des Filières de Production d'Hydrogène à Base d'Éthanol
Le Brésil peut produire de l'hydrogène de qualité pile à combustible à partir d'éthanol de canne à sucre en utilisant une chaîne d'approvisionnement agricole établie et la technologie de reformage à la vapeur. En février 2025, le Centre de Recherche sur l'Innovation dans les Gaz à Effet de Serre de l'USP a lancé une station expérimentale d'hydrogène renouvelable basée sur le reformage de l'éthanol [2]. La station a la capacité de produire 100 kg d'hydrogène par jour. Elle a alimenté trois bus à pile à combustible Marcopolo et deux véhicules légers, une Toyota Mirai et une Hyundai Nexo, sur les itinéraires du campus de l'USP. Le reformage à la vapeur de l'éthanol peut offrir des coûts d'hydrogène nivelés inférieurs à ceux de l'électrolyse de l'eau à court et moyen terme. Cependant, l'électrolyse de l'eau devient plus compétitive dans les régions disposant d'énergie renouvelable à faible coût. La logistique éthanol existante pourrait soutenir le reformage local sur les sites de ravitaillement et réduire la dépendance à un système de pipeline dédié à l'hydrogène.
Décarbonation des Flottes de Poids Lourds et Exigences de Mobilité Longue Distance
Le transport de poids lourds joue un rôle essentiel dans le marché des véhicules à pile à combustible à hydrogène au Brésil, car les itinéraires longue distance peuvent compliquer la recharge des batteries et les compromis de charge utile. Les principaux corridors de fret du Brésil soutiennent un transport routier longue distance étendu. Le transport routier représente une part significative des émissions de dioxyde de carbone du secteur des transports, tandis que les opérations de fret consomment des volumes substantiels de diesel annuellement. Le programme MOVER devrait fixer des objectifs de dioxyde de carbone pour les camions commerciaux dans une phase de conformité ultérieure [3]. Les flottes captives dans les secteurs minier, agroalimentaire et de la logistique portuaire peuvent aligner l'approvisionnement en hydrogène sur des itinéraires prévisibles et des schémas d'utilisation des véhicules. Cette structure opérationnelle offre aux opérateurs de flottes une opportunité pratique précoce de tester des camions à pile à combustible avant que l'infrastructure de ravitaillement en hydrogène ne soit plus largement disponible.
Partenariats Internationaux de Transfert de Technologie
Les constructeurs internationaux apportent des plateformes de camions à pile à combustible et une expérience opérationnelle au Brésil par le biais d'essais locaux et de partenariats d'ingénierie. L'unité FTXT de GWM Hydrogen a choisi le Brésil comme hub de déploiement international et teste un camion à pile à combustible de 49 tonnes dans des conditions brésiliennes. Hyundai s'est engagé à investir 1,1 milliard USD au Brésil jusqu'en 2032, incluant les technologies hydrogène, et en mars 2026 a annoncé huit camions XCIENT Fuel Cell pour la logistique du bois en Uruguay, sa première opération de camions à pile à combustible en Amérique du Sud. Les partenariats avec les universités et les centres de recherche peuvent également développer les connaissances locales sur l'intégration des véhicules, la qualité du carburant et les conditions d'exploitation.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Infrastructure de Ravitaillement en Hydrogène Limitée et Faible Densité de Flottes | -8.4% | National, plus aigu en dehors du Brésil du Sud-Est | Court terme (≤ 2 ans) |
| Coût Total de Possession Élevé des Véhicules, de l'Hydrogène et des Infrastructures | -7.9% | National | Moyen terme (2 à 4 ans) |
| Dépendance aux Importations pour les Composants de Pile à Combustible de Qualité Automobile | -5.1% | National | Moyen terme (2 à 4 ans) |
| Exigences de Validation Spécifiques au Brésil pour l'Hydrogène Dérivé de l'Éthanol dans les Cycles d'Utilisation Poids Lourds | -2.8% | Brésil du Sud-Est et Brésil du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infrastructure de Ravitaillement en Hydrogène Limitée et Faible Densité de Flottes
L'infrastructure de ravitaillement en hydrogène reste la principale contrainte à court terme sur le marché des véhicules à pile à combustible à hydrogène au Brésil. Le Brésil ne dispose que de quelques points de ravitaillement en hydrogène, la plupart dans des institutions de recherche plutôt que sur des sites commerciaux publics. Cela limite l'utilisation des véhicules en dehors des campus, des dépôts ou des flottes dédiées. GWM s'est concentré sur les corridors de flottes captives et les arrangements d'approvisionnement propriétaires plutôt que d'attendre un réseau public. Cette approche peut soutenir des projets sélectionnés, mais elle exclut les opérateurs incapables de financer des équipements sur site. L'installation de Taguatinga de Neoenergia a créé un point de remplissage commercial d'hydrogène vert à Brasília, mais un réseau national de ravitaillement nécessitera des projets supplémentaires.
Coût Total de Possession Élevé des Véhicules, de l'Hydrogène et des Infrastructures
Les coûts de possession des véhicules à pile à combustible au Brésil restent significativement plus élevés que ceux des véhicules diesel comparables. Les composants importés, les volumes de production limités et les prix de l'hydrogène qui dépassent les prix du diesel sur une base d'équivalence énergétique creusent cet écart de coût. Les coûts de production d'hydrogène varient considérablement selon les sites, les zones connectées au réseau offrant des coûts plus bas que les sites éloignés. La dépendance aux composants de pile à combustible automobile importés augmente encore les coûts des véhicules et limite le développement industriel local. De plus, les systèmes lourds utilisant de l'hydrogène dérivé de l'éthanol nécessitent une validation spécifique au Brésil avant un déploiement plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule :
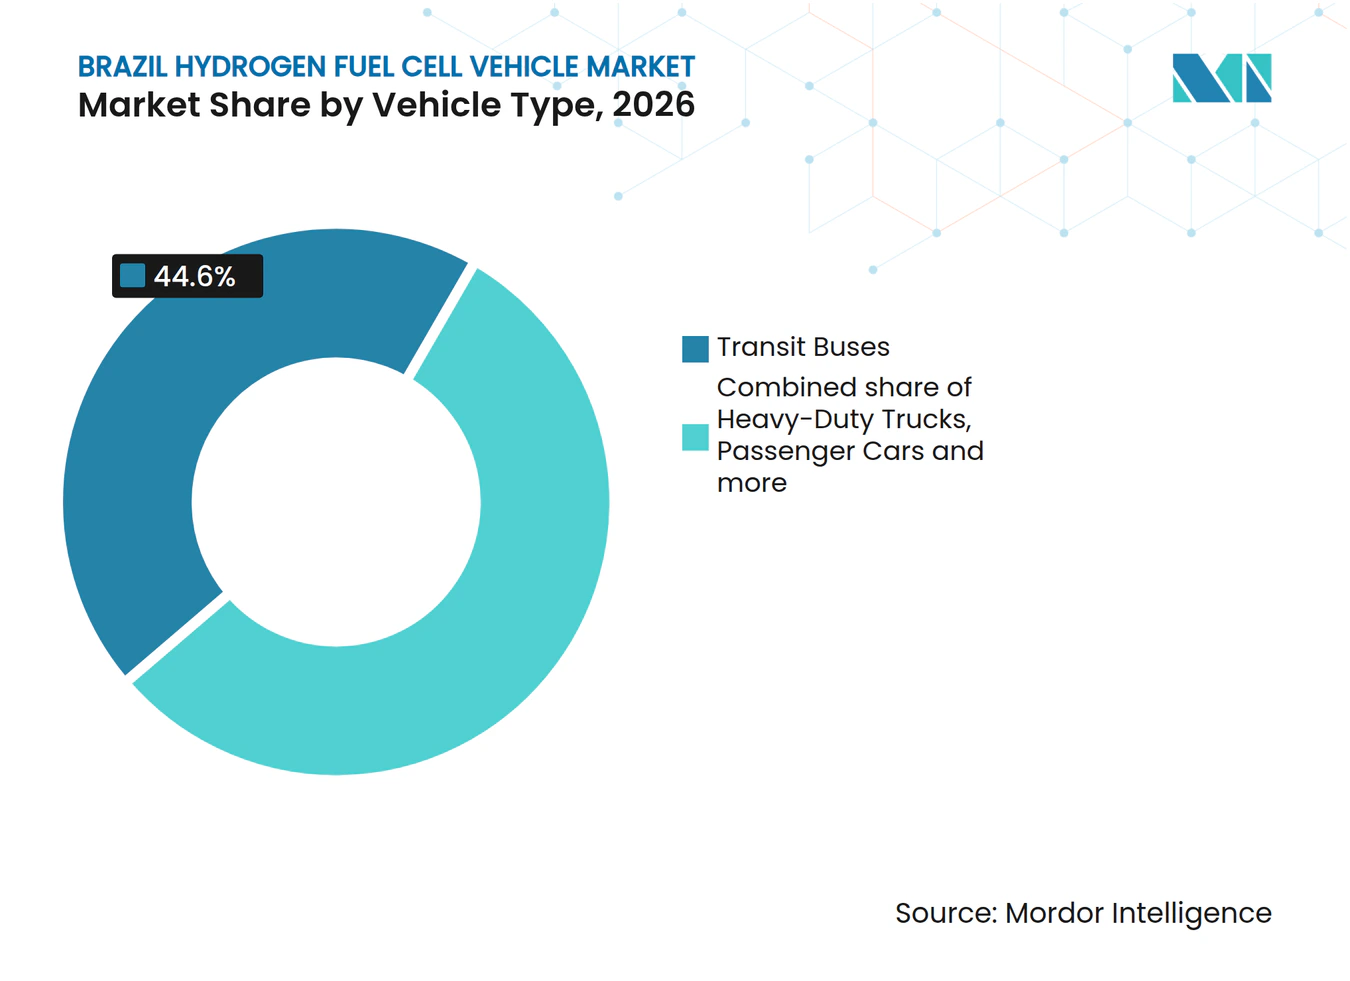
Les Bus de Transit Ancrent la Commercialisation Précoce Tandis que les Camions Lourds AccélèrentLes bus de transit détenaient 44,60 % de la part du marché des véhicules à pile à combustible à hydrogène au Brésil en 2026. Les programmes de bus soutenus par le gouvernement et les opérations basées en dépôt ont fourni la première base d'approvisionnement pour les véhicules à pile à combustible au Brésil. Marcopolo a exploité trois bus à pile à combustible sur les itinéraires de l'USP dans le cadre du consortium éthanol-hydrogène, et le bus Rota Monumental de Brasília fonctionne à l'hydrogène provenant de la station de Taguatinga de Neoenergia. Leur mode de fonctionnement permet de concentrer le ravitaillement et la maintenance en un seul endroit. Les autocars et les bus interurbains ajoutent de la demande sur des itinéraires fixes où le ravitaillement peut être planifié selon des horaires connus.
Les camions lourds devraient croître à un CAGR de 76,80 % jusqu'en 2032, le taux le plus élevé parmi les types de véhicules. Le système de fret brésilien dépend fortement du transport routier, notamment pour les opérations à forte charge utile et à kilométrage élevé, ce qui rend le segment pertinent pour les systèmes hydrogène pouvant se ravitailler rapidement et conserver une autonomie utile. Le camion de 49 tonnes de GWM a commencé ses essais routiers au centre hydrogène SENAI CIMATEC de Camaçari, Bahia, en juillet 2026, après des essais antérieurs avec l'USP à São Paulo. Le véhicule délivre jusqu'à 400 kW et a une autonomie allant jusqu'à 500 km. Les camions de tonnage moyen peuvent suivre dans les flottes de livraison urbaine qui utilisent des véhicules basés en dépôt sur des itinéraires quotidiens répétables. Les voitures particulières et les véhicules utilitaires légers restent principalement confinés à la recherche et aux activités pilotes. Les unités Toyota Mirai et Hyundai Nexo ont été utilisées dans les programmes de l'USP et de Neoenergia plutôt que dans des ventes au détail conventionnelles. Les véhicules à usage spécial peuvent servir à la collecte des ordures, aux aéroports, aux ports et aux services municipaux, où les opérations contrôlées réduisent la dépendance à un réseau public d'hydrogène. Le marché des véhicules à pile à combustible à hydrogène au Brésil peut donc se développer en premier à travers les catégories de véhicules ayant un cycle d'utilisation clair et un ravitaillement centralisé.



Par Technologie :
Les Piles à Combustible PEM Établissent la Référence pour les Applications VéhiculairesLes piles à combustible à membrane échangeuse de protons détenaient 96,50 % de la part du marché des véhicules à pile à combustible à hydrogène au Brésil en 2026 et devraient se développer à un CAGR de 72,00 % jusqu'en 2032. Les piles à combustible à membrane échangeuse de protons fonctionnent à des températures relativement basses et offrent une conception compacte, un démarrage rapide et une haute densité de puissance, ce qui les rend bien adaptées à l'intégration dans les véhicules. Elles offrent une efficacité de conversion d'énergie supérieure à celle des moteurs diesel conventionnels. Ces caractéristiques soutiennent leur rôle de premier plan dans les bus de transit et les véhicules commerciaux. Les piles à combustible à membrane échangeuse de protons devraient également être le segment technologique à la croissance la plus rapide au cours de la période de prévision. L'approvisionnement mondial en modules de bus est concentré autour des systèmes à membrane échangeuse de protons. Les plateformes FCmove-HD+ et FCmove-SC de Ballard sont des exemples de produits utilisés dans cette partie de la chaîne d'approvisionnement. GWM FTXT fournit également des empilements à membrane échangeuse de protons conçus pour des opérations lourdes prolongées.
Les premiers choix technologiques du Brésil reflètent étroitement les exigences opérationnelles des véhicules routiers. Les systèmes à membrane échangeuse de protons supportent les démarrages répétés, la demande de traction soutenue et l'emballage compact dans les bus et les camions. Les piles à combustible à oxyde solide ont une pertinence de niche en tant que prolongateurs d'autonomie pour les véhicules lourds, tandis que les systèmes de piles à combustible alcalines et à acide phosphorique ont une présence limitée dans le parc de véhicules. Le Système Brésilien de Certification de l'Hydrogène établira des critères de pureté et d'émissions pour qualifier l'hydrogène. Ces exigences seront importantes pour les intégrateurs de piles à combustible à membrane échangeuse de protons utilisant de l'hydrogène dérivé de l'éthanol et cherchant à être éligibles aux incitations.
Par Autonomie de Conduite :
Les Véhicules à Moyenne Portée Reflètent les Limites Actuelles de l'InfrastructureLes véhicules à moyenne portée avec 400 à 800 km d'autonomie détenaient 55,12 % de la demande en 2026. Les déploiements actuels servent principalement le transit urbain et la logistique périurbaine. Ces usages correspondent à l'autonomie disponible à partir des points de ravitaillement existants sur les campus et dans les dépôts. Le camion de 49 tonnes de GWM a une autonomie déclarée allant jusqu'à 500 km. Le parc de véhicules actuel reflète donc les itinéraires opérationnels plutôt qu'une couverture nationale en route ouverte. Les opérations à moyenne portée peuvent retourner à un site de ravitaillement connu à la fin d'un quart de travail. Cela réduit le risque immédiat créé par la rareté de l'infrastructure publique.
Les véhicules à longue portée de plus de 800 km devraient croître à un CAGR de 74,78 % jusqu'en 2032. Leurs perspectives dépendent d'une capacité de production supplémentaire et de stations de ravitaillement sur les corridors. Les véhicules à courte portée servent le soutien au sol des aéroports, les flottes municipales, les opérations portuaires et d'autres applications basées en dépôt. Ces applications peuvent éviter la nécessité d'un accès public à l'hydrogène. Le pipeline de stations de GWM et le hub SENAI Cimatec à Bahia indiquent la formation précoce d'une capacité de corridor. Le changement attendu vers les véhicules à longue portée dépend de cette capacité passant des projets aux opérations commerciales fiables. Le marché des véhicules à pile à combustible à hydrogène au Brésil n'atteindra pas le potentiel de ce segment sans un ravitaillement fiable le long des itinéraires de fret.
Par Puissance de Sortie :
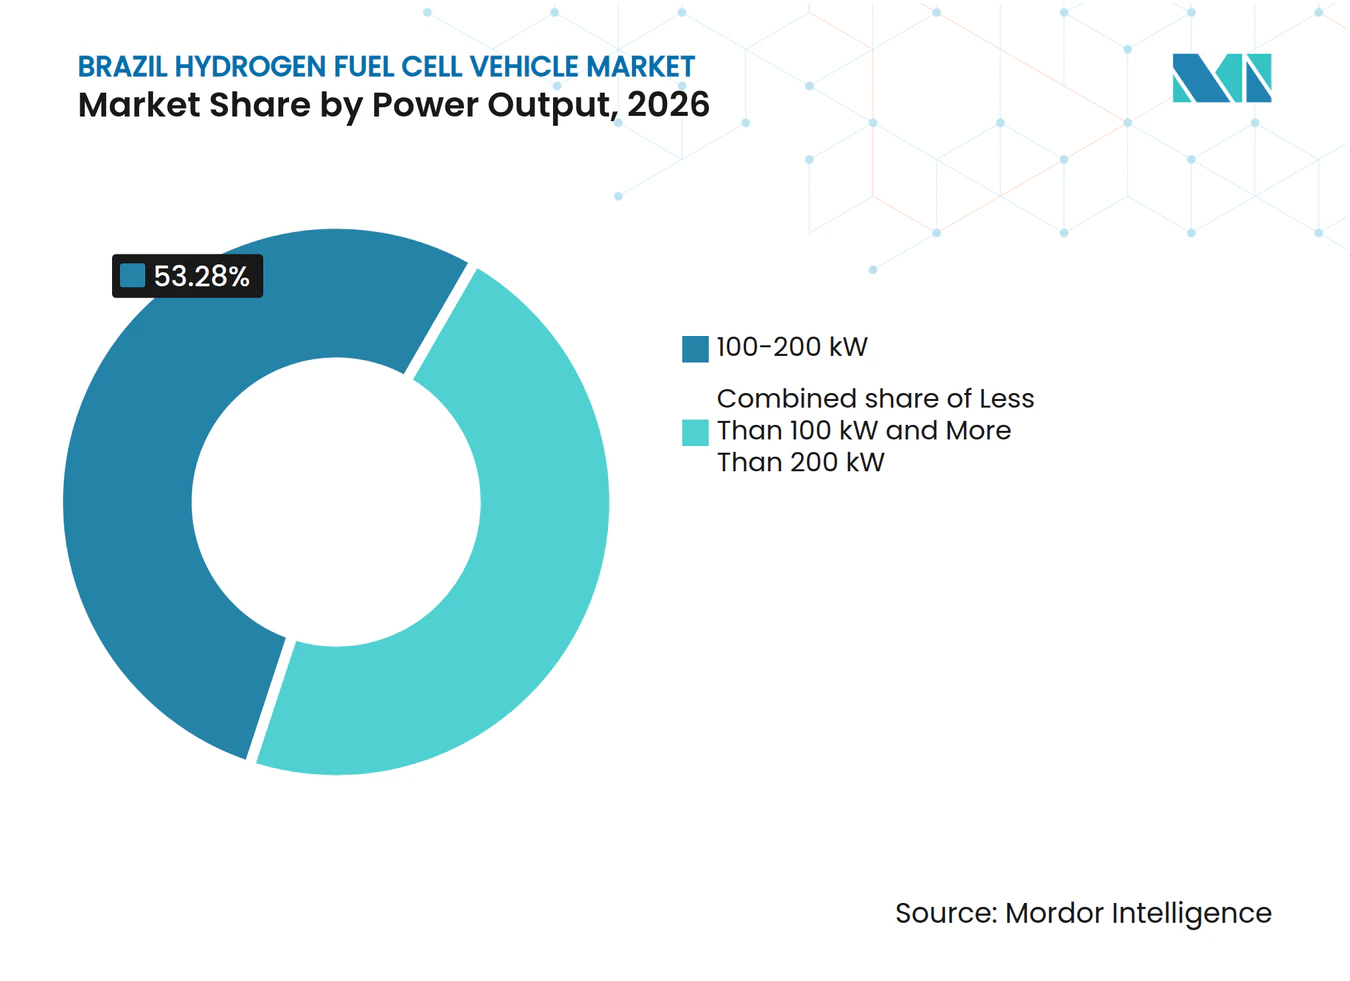
Les Besoins de Traction à Haute Puissance Soutiennent la Bande 100-200 kWLe segment 100-200 kW détenait 53,28 % de la part du marché des véhicules à pile à combustible à hydrogène au Brésil en 2026. Les bus de transit et les camions de tonnage moyen sont les principales catégories de véhicules précoces dans cette plage de puissance. Leur demande de traction correspond aux modules de pile à combustible pouvant être combinés dans des configurations multi-empilements. Le FCmove-HD+ de Ballard peut être mis à l'échelle jusqu'à 200 kW dans des configurations à double empilement. Cette plage de puissance est pertinente pour les opérations de bus brésiliennes car les itinéraires et les dépôts peuvent être planifiés autour de besoins de performance connus. Elle donne également aux opérateurs de flottes un point de départ technique standardisé. La position dominante du segment est cohérente avec le rôle du transport public dans le déploiement précoce.
Le segment supérieur à 200 kW devrait croître à un CAGR de 74,28 % jusqu'en 2032. Son expansion est liée aux véhicules de fret lourd de 49 tonnes qui nécessitent plus de puissance de traction. Le camion testé de GWM FTXT délivre 400 kW, ce qui établit un niveau de puissance supérieur pour le parc de véhicules local. La catégorie inférieure à 100 kW sert les véhicules particuliers et les applications utilitaires légères. La Toyota Mirai et la Hyundai Nexo, utilisées dans le programme pilote de l'USP, illustrent ce cas d'utilisation à faible puissance. Le Brésil a encore besoin d'une validation formelle pour les systèmes à haute puissance fonctionnant dans des cycles d'utilisation lourds. Ce besoin est particulièrement pertinent lorsque les systèmes utilisent de l'hydrogène dérivé de l'éthanol. Une validation formelle dans le cadre du programme MOVER supprimerait un obstacle technique pour les déploiements de camions.

Par Application :
Le Transport Public Mène Tandis que le Fret et la Logistique AccélèrentLe transport public détenait 61,29 % de la demande en 2026. Les programmes de bus soutenus par le gouvernement ont fourni la base d'approvisionnement initiale pour les projets de mobilité à l'hydrogène. Le bus à hydrogène Rota Monumental de Brasília utilisait du carburant fourni par la station de Taguatinga de Neoenergia. Le projet combinait la participation du secteur public, le financement de la recherche et une source d'hydrogène dédiée. Ce modèle réduit le coût et l'incertitude opérationnelle auxquels fait face un acheteur de flotte. Il permet également de tester un bus, une station, un processus de maintenance et un itinéraire comme un système unique. Le transport public peut donc démontrer son utilisation dans des conditions d'exploitation visibles. Son leadership actuel reflète la capacité d'approvisionnement plutôt que la large disponibilité des véhicules à pile à combustible.
Le fret commercial et la logistique devraient croître à un CAGR de 75,19 % jusqu'en 2032. Les flottes agroalimentaires, minières et de logistique portuaire peuvent utiliser des véhicules sur des itinéraires fixes à kilométrage élevé. GWM a engagé des discussions avec des opérateurs privés et des centres technologiques pour des applications pouvant justifier une infrastructure hydrogène colocalisée. Le transport privé, la manutention et l'usage agricole restent des opportunités à un stade plus précoce. Le rail, le maritime et le soutien au sol des aéroports ont également un avantage structurel car les véhicules peuvent retourner à des installations centralisées. Aucun cadre réglementaire brésilien général ne couvre encore l'utilisation de l'hydrogène dans tous ces sous-secteurs. Le rythme d'adoption du fret commercial dépendra du coût du carburant, de l'offre de véhicules et du développement des stations. Le marché des véhicules à pile à combustible à hydrogène au Brésil a son ouverture la plus claire dans le secteur privé là où les opérateurs peuvent contrôler à la fois les mouvements de flotte et l'approvisionnement en carburant.
Par Propriété des Utilisateurs Finaux :
Les Autorités Publiques Ancrent la Demande Tandis que les Opérateurs de Flottes AccélèrentLes autorités de transport public détenaient 57,72 % de la demande en 2026. Les entités étatiques et municipales peuvent utiliser les achats pilotes pour soutenir les objectifs de mobilité verte. Le travail du District Fédéral avec Neoenergia et TEVX sur un bus à hydrogène commercial illustre son rôle d'acheteur précoce. Les autorités publiques peuvent également lier le déploiement des véhicules aux approbations d'itinéraires et à la planification des infrastructures publiques. Leur implication a soutenu la transition d'un cadre de laboratoire vers des opérations sur itinéraires publics. Les organisations gouvernementales et de défense restent des sources de demande plus modestes et stables. Leurs processus d'approvisionnement structurés peuvent soutenir des contrats pilotes. Les consommateurs individuels jouent peu de rôle dans le marché des véhicules à pile à combustible à hydrogène au Brésil jusqu'en 2032.
Les opérateurs de flottes devraient croître à un CAGR de 75,87 % jusqu'en 2032. Les entreprises de logistique ayant des exigences de reporting et des objectifs d'émissions évaluent l'hydrogène sur des itinéraires captifs à forte utilisation. Leurs décisions seront basées sur les coûts opérationnels et la fiabilité d'un système d'approvisionnement dédié. Les véhicules d'essai importés et l'absence de ravitaillement public rendent la propriété privée conventionnelle peu pratique. Le coût total de possession reste également bien au-dessus des alternatives diesel en 2026. Les opérateurs miniers et industriels constituent une partie émergente de ce groupe. GWM a rapporté en juillet 2026 qu'il négociait la fourniture de camions à hydrogène avec sept entreprises privées et centres technologiques au Brésil. Ces clients peuvent agir en premier là où l'utilisation des véhicules est suffisamment élevée pour justifier un investissement en hydrogène spécifique au site.
Analyse Géographique
Le Brésil du Sud-Est représentait 55,22 % de la demande en 2026. São Paulo concentre la fabrication de véhicules, les institutions de recherche et les actifs de démonstration de l'hydrogène. La station éthanol-hydrogène de l'USP est située à São Paulo et comprend des partenaires tels que Raízen, Hytron, Toyota, Hyundai, Marcopolo et d'autres. L'installation d'Iracemápolis de GWM et la station de ravitaillement en hydrogène de l'USP s'ajoutent à la base régionale. Ces actifs relient les essais de véhicules, la production de carburant et l'activité d'ingénierie. Le Brésil du Sud-Est est donc le principal site du pays pour la validation commerciale initiale. Son avantage réside dans une concentration de capacités existantes plutôt que dans un réseau de distribution d'hydrogène au détail pleinement développé.
Le Brésil du Sud offre des opportunités dans le soja, l'agroalimentaire et la logistique industrielle. Le Rio Grande do Sul, Santa Catarina et le Paraná ont une activité de fret sur itinéraires fixes pouvant convenir aux flottes de camions captifs. La production et la distribution d'éthanol sont également pertinentes dans certaines parties de ce corridor plus large. Plug Power et GH2 Global se sont associés en septembre 2025 pour fournir des équipements de manutention alimentés à l'hydrogène aux hubs logistiques et industriels. La région peut soutenir l'utilisation de l'hydrogène dans les entrepôts, les ports, les sites de fabrication et les opérations de fret. Son déploiement initial devrait rester concentré dans les installations disposant d'équipements dédiés et d'une utilisation prévisible. L'expansion au-delà de ces sites dépendra de la disponibilité du ravitaillement et du soutien à la maintenance.
Le Brésil du Nord-Est devrait croître à un CAGR de 75,33 % jusqu'en 2032. Les investissements en hydrogène vert autour de Pecém au Ceará fournissent la base régionale pour la disponibilité future du carburant. Le Rio Grande do Norte a établi un cadre régional d'hydrogène vert en vertu de la Loi n° 12 336/2025. Les projets de production du Nord-Est peuvent réduire la barrière des coûts de carburant pour les flottes à mesure que le développement des infrastructures progresse. Le Nord et le Centre-Ouest du Brésil restent naissants jusqu'en 2032. Le Nord du Brésil dispose d'un potentiel hydroélectrique mais manque de capacité de ravitaillement et fait face à une demande industrielle dispersée. Le Centre-Ouest du Brésil a une pertinence à plus long terme pour le transport de céréales et de soja. La demande intérieure dépendra de la question de savoir si les crédits PHBC à partir de 2030 orientent le soutien vers les utilisateurs industriels en dehors des hubs côtiers.
Paysage Concurrentiel
Concentration du Marché
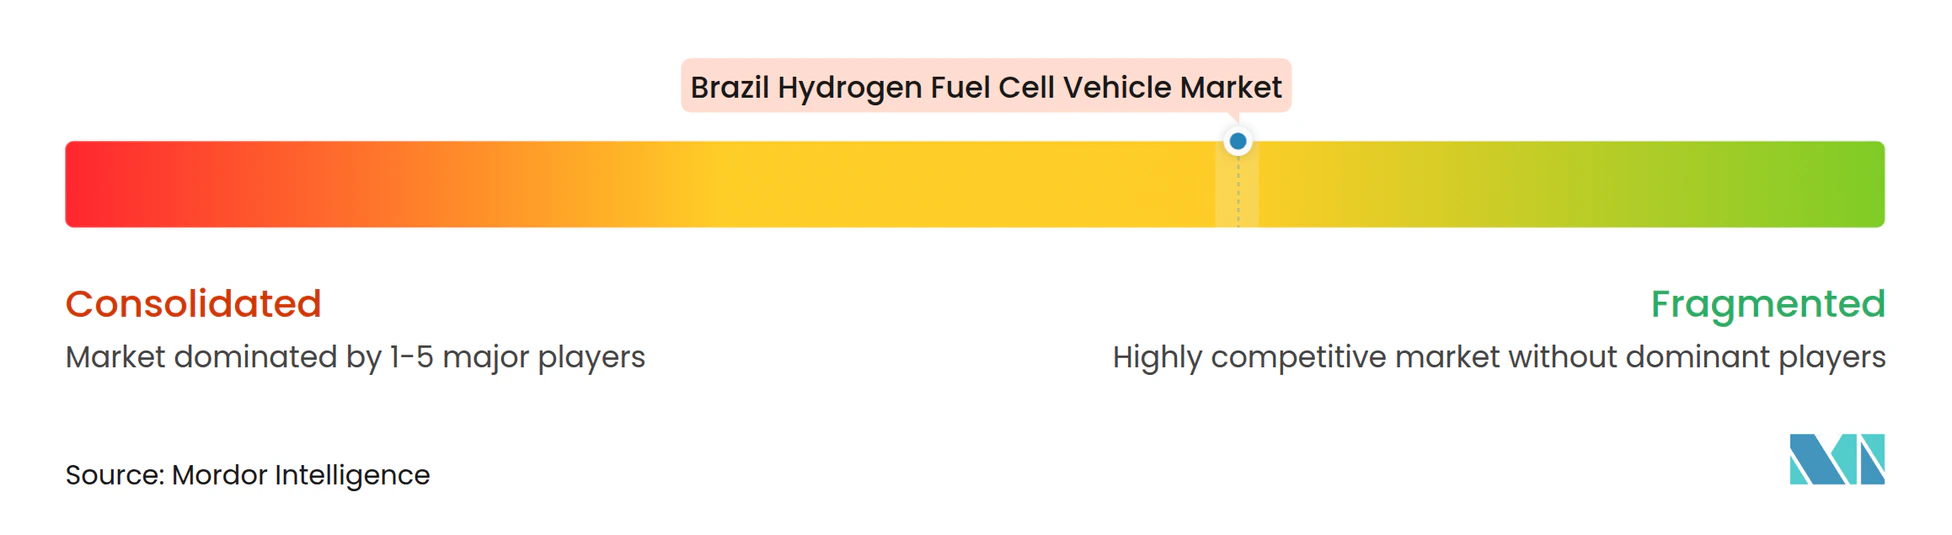
Le marché des véhicules à pile à combustible à hydrogène au Brésil est modérément concentré, avec un nombre limité d'entreprises menant des essais ou poursuivant des opportunités commerciales. GWM Hydrogen et FTXT occupent des positions précoces dans la commercialisation des camions à hydrogène. Leurs programmes de test à São Paulo et à Bahia devraient générer des données opérationnelles dans les conditions locales de route et de ravitaillement. GWM prévoit des revenus provenant des ventes de véhicules, des composants et des programmes de rétrofit. Hyundai s'est engagé à investir 1,1 milliard USD au Brésil jusqu'en 2032, incluant les technologies hydrogène. En mars 2026, il a annoncé huit camions XCIENT Fuel Cell pour la logistique du bois en Uruguay, sa première opération de camions à pile à combustible en Amérique du Sud.
Ballard fournit des modules de pile à combustible pour les bus de transit, tandis que son accord avec New Flyer couvre les moteurs à pile à combustible FCmove-HD+. Marcopolo soutient l'intégration locale des véhicules en fabriquant des carrosseries de bus. Neoenergia fournit de l'hydrogène et des démonstrations de mobilité à travers son projet hydrogène de Brasília. Plug Power et GH2 Global se concentrent sur les applications de manutention dans les installations logistiques, de fabrication et de distribution. Aucune entreprise n'a annoncé une base de fabrication locale complète d'empilements de piles à combustible au Brésil. Les empilements importés et les composants associés continuent de contraindre les coûts et l'approvisionnement au sein de la chaîne de valeur locale.
La concurrence dépend également de la capacité des entreprises à générer des données opérationnelles et à satisfaire aux exigences de certification émergentes. GWM s'est associé à l'IPT pour des tests de camions à hydrogène en conditions réelles, tandis que Hyundai développe son expérience opérationnelle des camions à pile à combustible en Uruguay. Les entreprises qui satisfont aux exigences de pureté de l'hydrogène pour le carburant dérivé de l'éthanol seront mieux positionnées pour se qualifier pour des projets. Le cadre de certification en développement favorise les entreprises travaillant déjà avec des chercheurs locaux, des opérateurs de flottes et des fournisseurs de carburant. Bien que modérément concentré, le marché des véhicules à pile à combustible à hydrogène au Brésil comprend des participants positionnés tout au long d'une chaîne d'approvisionnement en développement.
Leaders de l'Industrie des Véhicules à Pile à Combustible à Hydrogène au Brésil
-
Great Wall Motor Company Limited
-
Toyota Motor Corporation
-
Hyundai Motor Company
-
Ballard Power Systems Inc.
-
Marcopolo S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules à Pile à Combustible à Hydrogène au Brésil Entreprises couvertes dans ce rapport
- Great Wall Motor Company Limited
- FTXT Energy Technology Co., Ltd.
- Toyota Motor Corporation
- Hyundai Motor Company
- Ballard Power Systems Inc.
- Marcopolo S.A.
- Mercedes-Benz do Brasil Ltda.
- AB Volvo
- Scania Latin America Ltda.
- Volkswagen Truck & Bus Indústria e Comércio de Veículos Ltda.
- Cummins Inc.
- Plug Power Inc.
- PowerCell Sweden AB
- Eletra Industrial Ltda.
Développements industriels récents dans Marché des Véhicules à Pile à Combustible à Hydrogène au Brésil
- Août 2026 : Le Brésil a publié le Décret n° 13 096 pour réglementer le cadre de l'hydrogène bas carbone, incluant Rehidro, les crédits d'impôt PHBC et le Système Brésilien de Certification de l'Hydrogène.
- Juillet 2026 : Le camion à pile à combustible de 49 tonnes de GWM a effectué son premier ravitaillement en hydrogène vert au centre hydrogène SENAI CIMATEC de Camaçari, Bahia, et a commencé ses essais routiers.
- Mars 2026 : Neoenergia, le gouvernement du District Fédéral et TEVX ont lancé le premier bus à hydrogène vert commercial du Brésil sur le Rota Monumental de Brasília, ravitaillé à la station de Taguatinga de Neoenergia.
- Mars 2026 : Le Ministère du Développement, de l'Industrie, du Commerce et des Services du Brésil a ajouté les véhicules à pile à combustible à hydrogène et les piles à combustible aux technologies éligibles du programme MOVER.
Périmètre du Rapport sur le Marché des Véhicules à Pile à Combustible à Hydrogène au Brésil
Le rapport sur le marché des véhicules à pile à combustible à hydrogène au Brésil est segmenté par type de véhicule (voitures particulières, véhicules utilitaires légers, camions de tonnage moyen, camions lourds, bus de transit, autocars et bus interurbains, et véhicules à usage spécial et municipaux), technologie (pile à combustible à membrane échangeuse de protons, prolongateur d'autonomie à pile à combustible à oxyde solide, pile à combustible alcaline, pile à combustible à acide phosphorique et autres technologies de pile à combustible), autonomie de conduite (courte portée (jusqu'à 400 km), moyenne portée (400-800 km) et longue portée (au-delà de 800 km)), puissance de sortie (moins de 100 kW, 100-200 kW et plus de 200 kW), application (transport privé ; transport public ; fret commercial et logistique ; manutention ; soutien au sol ferroviaire, maritime et aéroportuaire ; militaire et défense ; et agriculture et opérations hors route), propriété des utilisateurs finaux (consommateurs individuels, opérateurs de flottes, autorités de transport public, organisations gouvernementales et de défense, et opérateurs miniers et industriels) et géographie (Brésil du Sud-Est, Brésil du Sud, Brésil du Nord-Est, Brésil du Nord et Brésil du Centre-Ouest). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Camions de Tonnage Moyen |
| Camions Lourds |
| Bus de Transit |
| Autocars et Bus Interurbains |
| Véhicules à Usage Spécial et Municipaux |
| Pile à Combustible à Membrane Échangeuse de Protons |
| Prolongateur d'Autonomie à Pile à Combustible à Oxyde Solide |
| Pile à Combustible Alcaline |
| Pile à Combustible à Acide Phosphorique |
| Autres Technologies de Pile à Combustible |
| Courte Portée (Jusqu'à 400 km) |
| Moyenne Portée (400-800 km) |
| Longue Portée (Au-delà de 800 km) |
| Moins de 100 kW |
| 100-200 kW |
| Plus de 200 kW |
| Transport Privé |
| Transport Public |
| Fret Commercial et Logistique |
| Manutention |
| Soutien au Sol Ferroviaire, Maritime et Aéroportuaire |
| Militaire et Défense |
| Agriculture et Opérations Hors Route |
| Consommateurs Individuels |
| Opérateurs de Flottes |
| Autorités de Transport Public |
| Organisations Gouvernementales et de Défense |
| Opérateurs Miniers et Industriels |
| Brésil du Sud-Est |
| Brésil du Sud |
| Brésil du Nord-Est |
| Brésil du Nord |
| Brésil du Centre-Ouest |
| Par Type de Véhicule | Voitures Particulières |
| Véhicules Utilitaires Légers | |
| Camions de Tonnage Moyen | |
| Camions Lourds | |
| Bus de Transit | |
| Autocars et Bus Interurbains | |
| Véhicules à Usage Spécial et Municipaux | |
| Par Technologie | Pile à Combustible à Membrane Échangeuse de Protons |
| Prolongateur d'Autonomie à Pile à Combustible à Oxyde Solide | |
| Pile à Combustible Alcaline | |
| Pile à Combustible à Acide Phosphorique | |
| Autres Technologies de Pile à Combustible | |
| Par Autonomie de Conduite | Courte Portée (Jusqu'à 400 km) |
| Moyenne Portée (400-800 km) | |
| Longue Portée (Au-delà de 800 km) | |
| Par Puissance de Sortie | Moins de 100 kW |
| 100-200 kW | |
| Plus de 200 kW | |
| Par Application | Transport Privé |
| Transport Public | |
| Fret Commercial et Logistique | |
| Manutention | |
| Soutien au Sol Ferroviaire, Maritime et Aéroportuaire | |
| Militaire et Défense | |
| Agriculture et Opérations Hors Route | |
| Par Propriété des Utilisateurs Finaux | Consommateurs Individuels |
| Opérateurs de Flottes | |
| Autorités de Transport Public | |
| Organisations Gouvernementales et de Défense | |
| Opérateurs Miniers et Industriels | |
| Par Géographie | Brésil du Sud-Est |
| Brésil du Sud | |
| Brésil du Nord-Est | |
| Brésil du Nord | |
| Brésil du Centre-Ouest |
Questions Clés Répondues dans le Rapport
Quelle est la prévision pour les véhicules à pile à combustible au Brésil ?
La taille du marché des véhicules à pile à combustible à hydrogène au Brésil devrait atteindre 67,41 millions USD d'ici 2032 contre 4,49 millions USD en 2027, à un CAGR de 71,91 %.
Quel type de véhicule occupe la position actuelle la plus solide au Brésil ?
Les bus de transit détenaient 44,60 % de la part de marché en 2026, reflétant le rôle des achats de transport public dans le déploiement précoce.
Pourquoi l'éthanol est-il pertinent pour la mobilité à l'hydrogène au Brésil ?
L'éthanol peut être reformé en hydrogène renouvelable grâce à une chaîne d'approvisionnement domestique établie, et le projet pilote de l'USP a démontré cette filière.
Quelle technologie de pile à combustible mène le déploiement des véhicules ?
Les piles à combustible à membrane échangeuse de protons détenaient 96,50 % de la part de marché en 2026 en raison de leurs caractéristiques de conception et de fonctionnement adaptées aux véhicules.
Quels utilisateurs sont susceptibles d'adopter les véhicules à pile à combustible en premier ?
Les autorités de transport public ont mené la demande en 2026, tandis que les opérateurs de flottes sur des itinéraires prévisibles à forte utilisation devraient connaître la croissance la plus rapide.