
ブラジル水素燃料電池車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.61 百万米ドル |
| 市場規模 (2027) | 4.49 百万米ドル |
| 市場規模 (2032) | 67.41 百万米ドル |
| 成長率 (2027 - 2032) | 71.91 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル水素燃料電池車市場分析
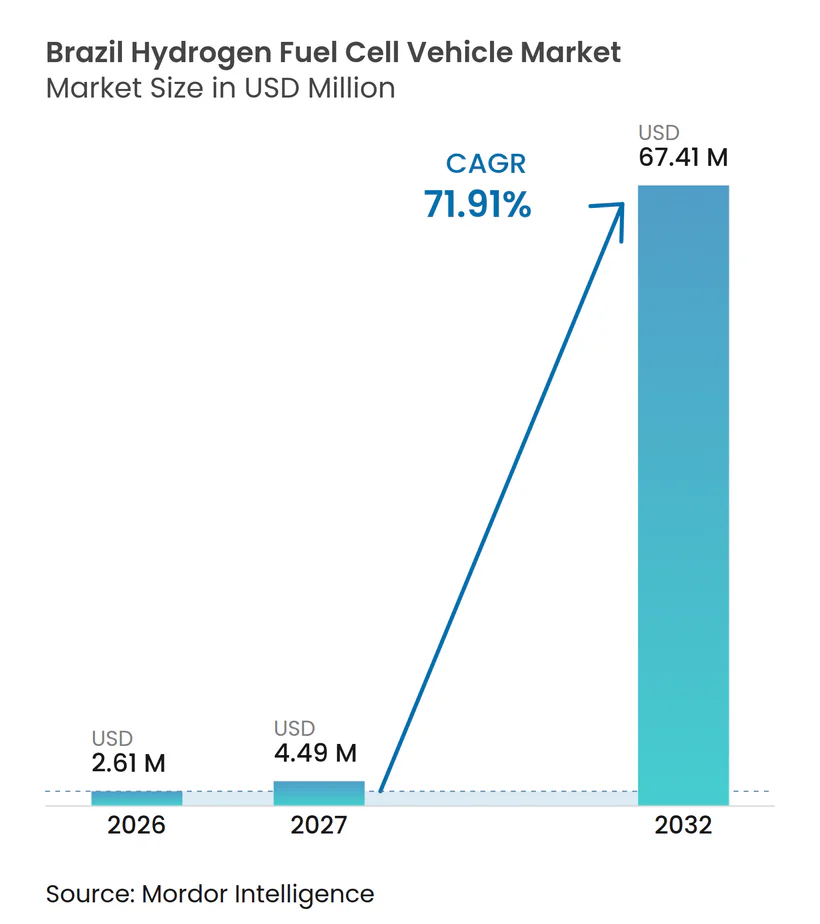
ブラジル水素燃料電池車市場規模は2026年に2.61 ミリオン 米ドルと評価され、2027年の4.49 ミリオン 米ドルから2032年には67.41 ミリオン 米ドルへと、2027年から2032年の期間にCAGR 71.91%で成長する見込みです。ブラジル水素燃料電池車市場は、展開がデモンストレーションおよびキャプティブフリートに集中しているため、依然として小規模にとどまっています。政策支援により、低炭素水素の製造、認証、および産業利用に向けたより明確な基盤が整いつつあります。ブラジルはまた、車両運用向けの現地水素製造を支援できるエタノールサプライチェーンを有しています。予測可能なルートを持つ商業フリートは、既知の需要を基に給油能力を構築できます。国際的な車両メーカーおよび国内研究パートナーは、初期プロジェクトを通じて運用データと技術能力の確立を進めています。
主要レポートのポイント
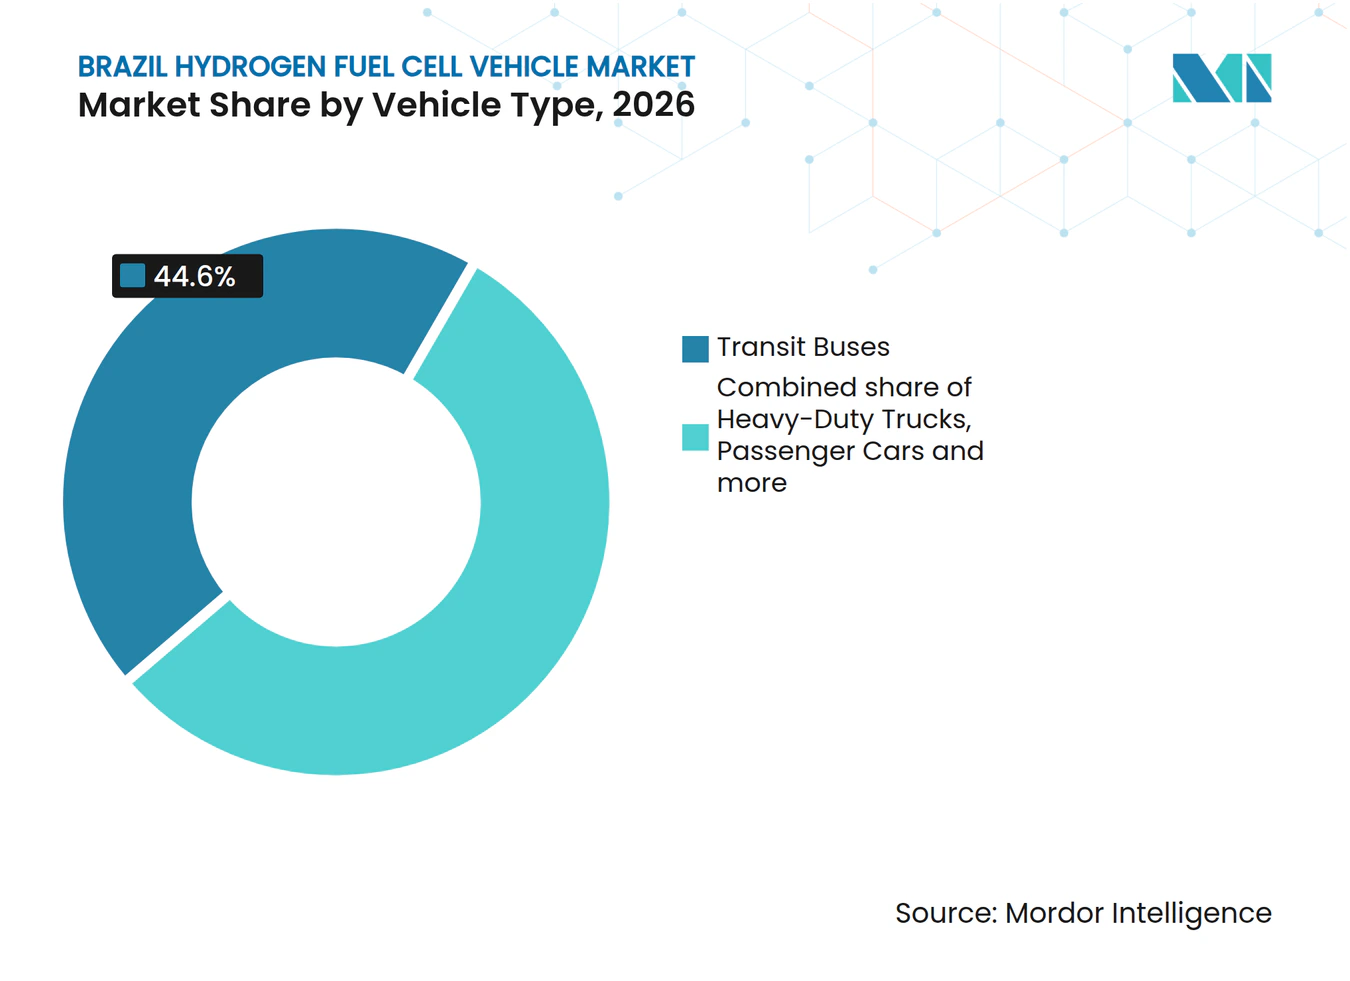
- 車両タイプ別では、路線バスが2026年に44.60%のシェアを占め、大型トラックは2032年にかけてCAGR 76.80%で成長すると予測されています。
- 技術別では、プロトン交換膜型燃料電池が2026年に96.50%のシェアを占め、2032年にかけてCAGR 72.00%で成長すると予測されています。
- 走行距離別では、中距離車両が2026年に55.12%のシェアを占め、長距離車両は2032年にかけてCAGR 74.78%で成長すると予測されています。
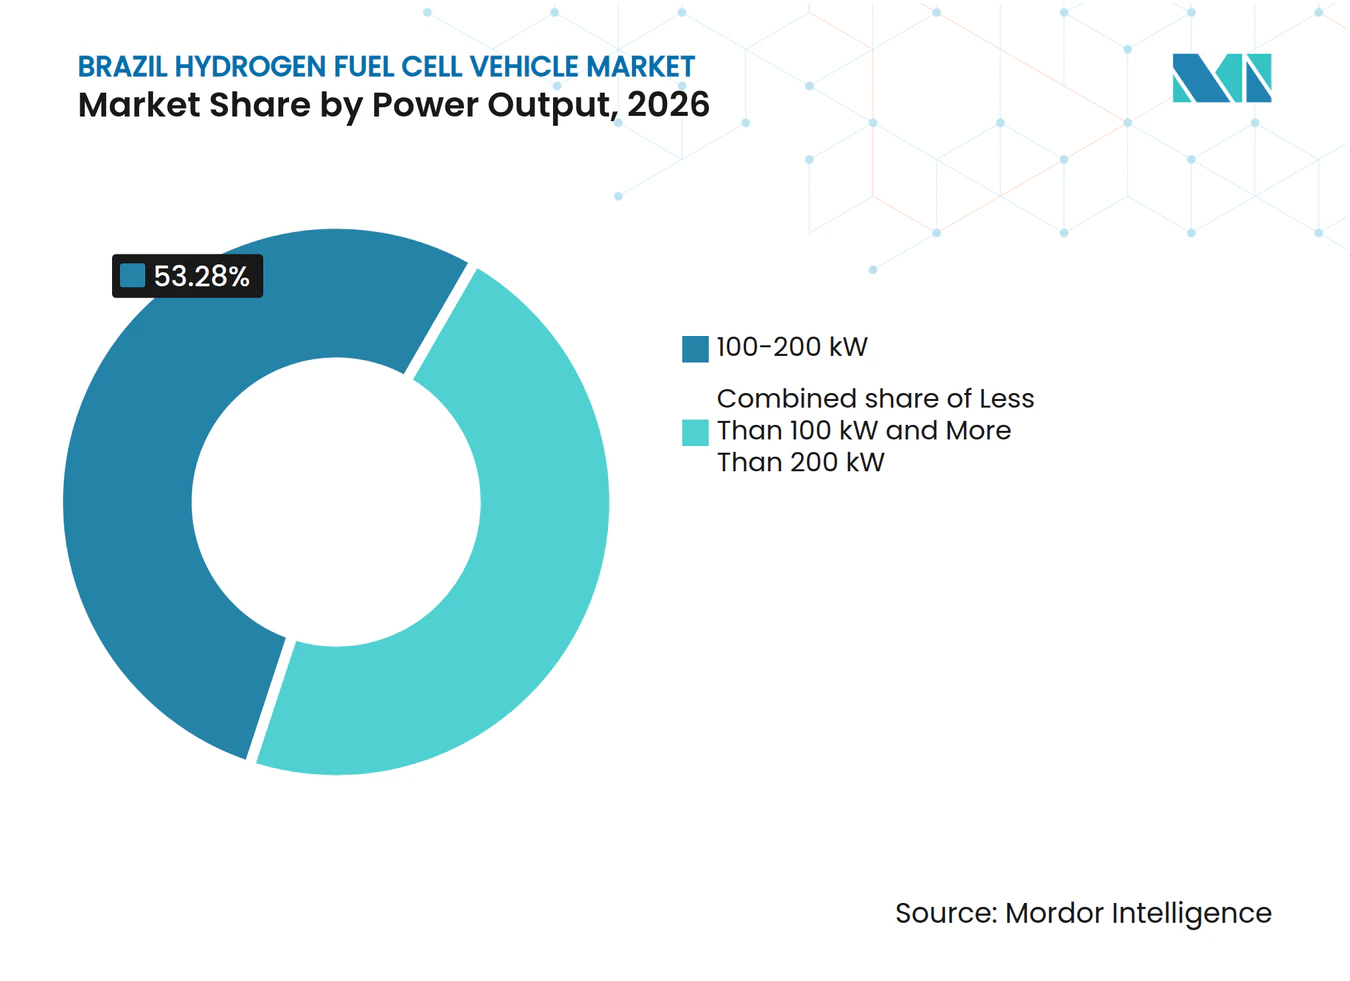
- 出力別では、100〜200 kWセグメントが2026年に53.28%のシェアを占め、200 kW超セグメントは2032年にかけてCAGR 74.28%で成長すると予測されています。
- 用途別では、公共交通が2026年に61.29%のシェアを占め、商業貨物・物流は2032年にかけてCAGR 75.19%で成長すると予測されています。
- エンドユーザー所有形態別では、公共交通機関が2026年に57.72%のシェアを占め、フリートオペレーターは2032年にかけてCAGR 75.87%で成長すると予測されています。
- 地域別では、ブラジル南東部が2026年に55.22%のシェアを占め、ブラジル北東部は2032年にかけてCAGR 75.33%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素水素政策および財政支援の拡大 | +12.5% | 全国規模、ブラジル南東部および北東部に集中 | 中期(2〜4年) |
| エタノールベースの水素製造経路の拡大 | +11.2% | ブラジル南東部、ブラジル南部への波及あり | 短期(2年以内) |
| 大型フリートの脱炭素化および長距離モビリティ要件 | +10.8% | 全国規模、ブラジル南東部および南部の貨物廊で最も顕著 | 長期(4年以上) |
| 国際技術移転パートナーシップ | +7.6% | 全国規模、ブラジル南東部のOEM施設を中心に展開 | 中期(2〜4年) |
| 再生可能エネルギーおよび産業用水素引取の地域的利用可能性 | +7.3% | ブラジル北東部、北部および中西部への波及あり | 長期(4年以上) |
| 移行期の水素流通ネットワークとしての既存エタノール物流 | +6.9% | 全国規模、サンパウロ州、パラナ州、ミナスジェライス州で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低炭素水素政策および財政支援の拡大
ブラジルは2026年8月に政令第13,096号を制定し、Rehidroおよび低炭素水素開発プログラム(PHBC)を発動しました。Rehidroは、2026年12月まで承認された水素プロジェクト向け購入に対するPIS/PasepおよびCOFINSを停止し、その後5年間は新たなIBSおよびCBS税への停止措置に移行します。PHBCは2030年から2034年の間に製造業者および産業ユーザーに対して最大183億レアル(約3.3 ビリオン 米ドル)の税額控除を提供します [1]。同政令はまた、ブラジル水素認証システムおよびローカルコンテンツと研究コミットメントに連動した適格性規則を創設しました。重輸送はPHBCの優先引取セクターであり、燃料電池バスおよびトラックの調達事例を支持するものです。2026年3月、MDIC省令第68号により水素技術がMOVERプログラムに追加され、燃料電池電気自動車に最高の複雑性スコアが付与され、燃料電池およびエタノール改質器がMOVERクレジットの対象となりました。
エタノールベースの水素製造経路の拡大
ブラジルは、確立された農業サプライチェーンと水蒸気改質技術を用いて、サトウキビエタノールから燃料電池グレードの水素を製造することができます。2025年2月、サンパウロ大学(USP)の温室効果ガスイノベーション研究センターは、エタノール改質に基づく実験的な再生可能水素ステーションを立ち上げました [2]。同ステーションは1日あたり100 kgの水素を製造する能力を有しています。USPキャンパスのルートで、Marcopolo製燃料電池バス3台および軽自動車2台(Toyota MiraiおよびHyundai Nexo)に給油しています。エタノール水蒸気改質は、短〜中期的に水電解よりも低い均等化水素コストを提供できる可能性があります。ただし、低コストの再生可能エネルギーが利用可能な地域では、水電解の競争力が高まります。既存のエタノール物流は、給油サイトでの現地改質を支援し、専用水素パイプラインシステムへの依存を低減できる可能性があります。
大型フリートの脱炭素化および長距離モビリティ要件
大型輸送はブラジル水素燃料電池車市場において重要な役割を果たしており、長距離ルートはバッテリー充電とペイロードのトレードオフを複雑にする可能性があります。ブラジルの主要貨物回廊は広範な長距離道路輸送を支えています。道路輸送は輸送部門の二酸化炭素排出量において相当なシェアを占め、貨物輸送は年間相量のディーゼルを消費しています。MOVERプログラムは、後の遵守フェーズで商業トラックに対する二酸化炭素目標を設定する見込みです [3]。鉱業、農業、港湾物流のキャプティブフリートは、予測可能なルートと車両稼働パターンに合わせて水素供給を調整できます。この運用構造により、フリートオペレーターは広範な水素給油インフラが整備される前に、燃料電池トラックを試験する実践的な初期機会を得ることができます。
国際技術移転パートナーシップ
国際メーカーは、現地試験およびエンジニアリングパートナーシップを通じて、燃料電池トラックプラットフォームと運用経験をブラジルに持ち込んでいます。GWM HydrogenのFTXTユニットはブラジルを国際展開拠点として選定し、ブラジルの条件下で49トン燃料電池トラックの試験を実施しています。Hyundaiは水素技術を含む11億米ドルを2032年までにブラジルに投資することを約束しており、2026年3月にはウルグアイの木材物流向けに8台のXCIENT燃料電池トラックを発表しました。これは南米初の燃料電池トラック運用となります。大学および研究センターとのパートナーシップは、車両統合、燃料品質、および運用条件に関する現地知識の構築にも貢献できます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水素給油インフラの不足とフリート密度の低さ | -8.4% | 全国規模、ブラジル南東部以外で最も深刻 | 短期(2年以内) |
| 車両・水素・インフラの総保有コストの高さ | -7.9% | 全国規模 | 中期(2〜4年) |
| 自動車グレード燃料電池部品の輸入依存 | -5.1% | 全国規模 | 中期(2〜4年) |
| 大型デューティサイクルにおけるエタノール由来水素に関するブラジル固有の検証要件 | -2.8% | ブラジル南東部および南部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水素給油インフラの不足とフリート密度の低さ
水素給油インフラは、ブラジル水素燃料電池車市場における近期の中心的な制約要因であり続けています。ブラジルには水素給油ポイントがわずかしかなく、その大部分は公共商業サイトではなく研究機関に設置されています。これにより、キャンパス、デポ、または専用フリート環境以外での車両使用が制限されています。GWMは公共ネットワークの整備を待つのではなく、キャプティブフリート回廊と独自の供給体制に注力しています。このアプローチは特定のプロジェクトを支援できますが、現地設備への資金調達が困難なオペレーターを除外することになります。NeoenergiaのタグアティンガA施設はブラジリアに商業用グリーン水素充填ポイントを設けましたが、全国的な給油ネットワークの構築にはさらなるプロジェクトが必要です。
車両・水素・インフラの総保有コストの高さ
ブラジルにおける燃料電池車の保有コストは、同等のディーゼル車と比較して依然として大幅に高い水準にあります。輸入部品、限られた生産量、およびエネルギー等価ベースでディーゼル価格を上回る水素価格がこのコスト格差を生み出しています。水素製造コストは立地にって大きく異なり、系統連系が有利な地域では遠隔地よりも低コストとなります。自動車用燃料電池部品の輸入依存は車両コストをさらに押し上げ、現地産業の発展を制限しています。加えて、エタノール由来水素を使用する大型システムは、より広範な展開前にブラジル固有の検証が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
路線バスが初期商業化を牽引し、大型トラックが加速路線バスは2026年にブラジル水素燃料電池車市場シェアの44.60%を占めました。政府支援のバスプログラムおよびデポベースの運用が、ブラジルにおける燃料電池車の最初の調達基盤を提供しています。Marcopoloはエタノール水素コンソーシアムの一環としてUSPルートで3台の燃料電池バスを運行しており、ブラジリアのロタ・モニュメンタルバスはNeoenergiaのタグアティンガステーションからの水素で運行しています。その運用パターンにより、給油とメンテナンスを1か所に集中させることができます。コーチおよび都市間バスは、給油を既知のスケジュールに合わせて計画できる固定ルートでの需要を追加します。
大型トラックは2032年にかけてCAGR 76.80%で成長すると予測されており、車両タイプの中で最高の成長率となっています。ブラジルの貨物システムは道路輸送に大きく依存しており、特に高積載・高走行距離の運用において、迅速な給油と有効な航続距離を維持できる水素システムとの関連性が高いセグメントとなっています。GWMの49トントラックは、2026年7月にサンパウロでのUSPとの初期試験に続き、バイーア州カマサリのSENAI CIMATECハイドロジェンセンターで路上試験を開始しました。同車両は最大400 kWを出力し、最大500 kmの航続距離を有しています。中型トラックは、デポベースの車両を反復的な日常ルートで使用する都市配送フリートに続いて展開できます。乗用車および小型商用車は主に研究およびパイロット活動に限定されています。Toyota MiraiおよびHyundai Nexoの車両は、通常の小売販売ではなくUSPおよびNeoenergiaプログラムで使用されています。特殊目的車両は、廃棄物収集、空港、港湾、および地方自治体サービスに対応でき、管理された運用により公共水素ネットワークへの依存を低減します。したがって、ブラジル水素燃料電池車市場は、明確なデューティサイクルと集中型給油を持つ車両クラスから先に発展することができます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
技術別:
PEM燃料電池が車両用途のベンチマークを確立プロトン交換膜型燃料電池は2026年にブラジル水素燃料電池車市場シェアの96.50%を占め、2032年にかけてCAGR 72.00%で拡大すると予測されています。PEM燃料電池は比較的低温で動作し、コンパクトな設計、迅速な起動、および高出力密度を提供するため、車両統合に適しています。従来のディーゼルエンジンよりも高いエネルギー変換効率を実現します。これらの特性が路線バスおよび商業車両における主導的な役割を支えています。PEM燃料電池は予測期間中にも急成長する技術セグメントとなることも期待されています。グローバルなバスモジュール供給はPEMシステムを中心に集中しています。BallardのFCmove-HD+およびFCmove-SCプラットフォームは、このサプライチェーンの一部で使用される製品の例です。GWM FTXTも長時間の大型運用向けに設計されたPEMスタックを供給しています。
ブラジルの初期技術選択は、道路車両の運用要件を密接に反映しています。PEMシステムは、バスおよびトラックにおける繰り返しの起動、持続的な牽引需要、およびコンパクトなパッケージングをサポートします。固体酸化物型燃料電池は大型車両のレンジエクステンダーとしてニッチな関連性を持ち、アルカリ型および燐酸型燃料電池システムは車両ベースでの存在感が限られています。ブラジル水素認証システムは、適格水素の純度および排出基準を確立します。これらの要件は、エタノール由来水素を使用し、インセンティブの適格性を求めるPEM燃料電池インテグレーターにとって重要となります。
走行距離別:
中距離車両が現在のインフラ制限を反映航続距離400〜800 kmの中距離車両が2026年の需要の55.12%を占めました。現在の展開は主に都市交通および近郊物流に対応しています。これらの用途は、既存のキャンパスおよびデポ給油ポイントから得られる航続距離に適合しています。GWMの49トントラックの公称航続距離は最大500 kmです。したがって、現在の車両ベースは、オープンロードの全国カバレッジではなく運用ルートを反映しています。中距離運用はシフト終了時に既知の給油サイトに戻ることができます。これにより、疎な公共インフラによって生じる即時リスクが低減されます。
航続距離800 km超の長距離車両は2032年にかけてCAGR 74.78%で成長すると予測されています。その見通しは、追加の生産能力と回廊給油ステーションに依存しています。短距離車両は空港地上支援、地方自治体フリート、港湾運用、およびその他のデポベースの用途に対応します。これらの用途は公共水素アクセスの必要性を回避できます。GWMのステーションパイプラインおよびバイーア州のSENAI Cimatecハブは、回廊能力の初期形成を示しています。長距離車両へのシフトが期待されるのは、その能力がプロジェクトから信頼性の高い商業運用へと移行することに依存しています。ブラジル水素燃料電池車市場は、貨物ルートに沿った信頼性の高い給油なしにはこのセグメントの潜在力に到達できません。
出力別:
高出力牽引需要が100〜200 kWバンドを支持100〜200 kWセグメントは2026年にブラジル水素燃料電池車市場シェアの53.28%を占めました。路線バスおよび中型トラックがこの出力帯における初期の主要車両カテゴリーです。それらの牽引需要は、マルチスタック構成で組み合わせることができる燃料電池モジュールに適合しています。BallardのFCmove-HD+はデュアルスタック構成で200 kWにスケールアップできます。この出力範囲は、ルートとデポを既知の性能要件に合わせて計画できるため、ブラジルのバス運用に関連しています。また、フリートオペレーターに標準化された技術的出発点を提供します。セグメントの主導的な地位は、初期展開における公共交通の役割と一致しています。
200 kW超セグメントは2032年にかけてCAGR 74.28%で成長すると予測されています。その拡大は、より大きな牽引力を必要とする49トン大型貨物車両と連動しています。GWM FTXTの試験済みトラックは400 kWを出力し、現地車両ベースにより高い出力層を確立しています。100 kW未満のカテゴリーは乗用車および小型商用用途に対応します。USPパイロットプログラムで使用されたToyota MiraiおよびHyundai Nexoは、この低出力ユースケースを示しています。ブラジルは依然として大型デューティサイクルで動作する高出力システムの正式な検証を必要としています。この必要性は、システムがエタノール由来水素を使用する場合に特に関連します。MOVERフレームワーク下での正式な検証は、トラック展開の技術的障壁を取り除くことになります。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
公共交通が主導し、貨物・物流が加速公共交通は2026年の需要の61.29%を占めました。政府支援のバスプログラムが水素モビリティプロジェクトの初期調達基盤を提供しています。ブラジリアのロタ・モニュメンタル水素バスはNeoenergiaのタグアティンガステーションから供給された燃料を使用しました。このプロジェクトは公共部門の参加、研究資金、および専用水素源を組み合わせたものです。このモデルはフリート購入者が直面するコストと運用上の不確実性を低減します。また、バス、ステーション、メンテナンスプロセス、およびルートを単一のシステムとして試験することを可能にします。したがって、公共交通は目に見える運用条件での使用を実証できます。その現在の主導的地位は、燃料電池車の広範な利用可能性ではなく調達能力を反映しています。
商業貨物・物流は2032年にかけてCAGR 75.19%で成長すると予測されています。農業、鉱業、および港湾物流フリートは、固定された高走行距離ルートで車両を使用できます。GWMは、コロケーション型水素インフラを正当化できる用途向けに、民間オペレーターおよびテクノロジーセンターとの協議を進めています。民間輸送、マテリアルハンドリング、および農業用途は依然として初期段階の機会にとどまっています。鉄道、海運、および空港地上支援も、車両が集中施設に戻ることができるという構造的な優位性を持っています。これらのサブセクター全体での水素使用をカバーする広範なブラジルの規制フレームワークはまだ存在しません。商業貨物の採用ペースは燃料コスト、車両供給、およびステーション開発に依存します。ブラジル水素燃料電池車市場は、オペレーターがフリートの移動と燃料供給の両方を管理できる場合に、最も明確な民間セクターの機会を持っています。
エンドユーザー所有形態別:
公共機関が需要を牽引し、フリートオペレーターが加速公共交通機関は2026年の需要の57.72%を占めました。州および地方自治体はパイロット調達を通じてグリーンモビリティ目標を支援できます。NeoenergiaおよびTEVXとの連邦直轄区の取り組みは、商業用水素バスにおける初期購入者としての役割を示しています。公共機関はまた、車両展開をルート承認および公共インフラ計画と連携させることができます。その関与は、実験室環境から公共ルート運用への移行を援しています。政府および防衛組織は、より小規模で安定した需要源にとどまっています。その構造化された調達プロセスはパイロット契約を支援できます。個人消費者は2032年までのブラジル水素燃料電池車市場においてほとんど役割を持ちません。
フリートオペレーターは2032年にかけてCAGR 75.87%で成長すると予測されています。報告要件と排出目標を持つ物流企業は、高稼働率のキャプティブルートで水素を評価しています。その決定は運用コストと専用供給システムの信頼性に基づくものとなります。輸入試験車両と公共給油の欠如により、従来の民間所有は実用的ではありません。総保有コストも2026年においてディーゼル代替手段を大幅に上回っています。鉱業および産業オペレーターはこのグループの新興部分です。GWMは2026年7月に、ブラジルの7社の民間企業およびテクノロジーセンターと水素トラック供給の交渉を行っていると報告しました。これらの顧客は、車両稼働率がサイト固有の水素投資を支えるのに十分な高さである場合に先行して動くことができます。
地域分析
ブラジル南東部は2026年の需要の55.22%を占めました。サンパウロには車両製造、研究機関、および水素デモンストレーション資産が集中しています。USPのエタノール水素ステーションはサンパウロに位置し、Raízen、Hytron、Toyota、Hyundai、Marcopoloなどのパートナーが参加しています。GWMのイラセマポリス施設およびUSPの水素給油ステーションが地域基盤に加わっています。これらの資産は車両試験、燃料製造、およびエンジニアリング活動を結びつけています。したがって、ブラジル南東部は初期商業検証の国内主要拠点となっています。その優位性は、完全に発展した小売水素ネットワークではなく、既存能力の集中にあります。
ブラジル南部は大豆、農業、および産業物流において機会を提供しています。リオグランデドスル州、サンタカタリーナ州、およびパラナ州には、キャプティブトラックフリートに適した固定ルートの貨物活動があります。エタノールの製造と流通もこの広い回廊の一部にわたって関連しています。Plug PowerとGH2 Globalは2025年9月に、物流および産業ハブへの水素動力マテリアルハンドリング機器の供給でパートナーシップを締結しました。この地域は倉庫、港湾、製造サイト、および貨物運用での水素使用を支援できます。初期展開は専用機器と予測可能な使用量を持つ施設に集中したままとなる可能性が高いです。それらの場所を超えた拡大は、給油とメンテナンスサポートの利用可能性に依存します。
ブラジル北東部は2032年にかけてCAGR 75.33%で成長すると予測されています。セアラ州ペセンを中心としたグリーン水素投資が、将来の燃料利用可能性の地域的基盤を提供しています。リオグランデドノルテ州は法律第12,336/2025号に基づく州レベルのグリーン水素フレームワークを確立しました。北東部の生産プロジェクトは、インフラ開発が進むにつれてフリートの燃料コスト障壁を低減できます。ブラジル北部および中西部は2032年まで初期段階にとどまります。ブラジル北部は水力発電の潜在力を持つものの、給油能力が不足しており、分散した産業需要に直面しています。ブラジル中西部は穀物および大豆輸送において長期的な関連性を持ちます。内陸部の需要は、2030年からのPHBCクレジットが沿岸ハブ以外の産業ユーザーへの支援を誘導するかどうかに依存します。
競合境
市場集中度
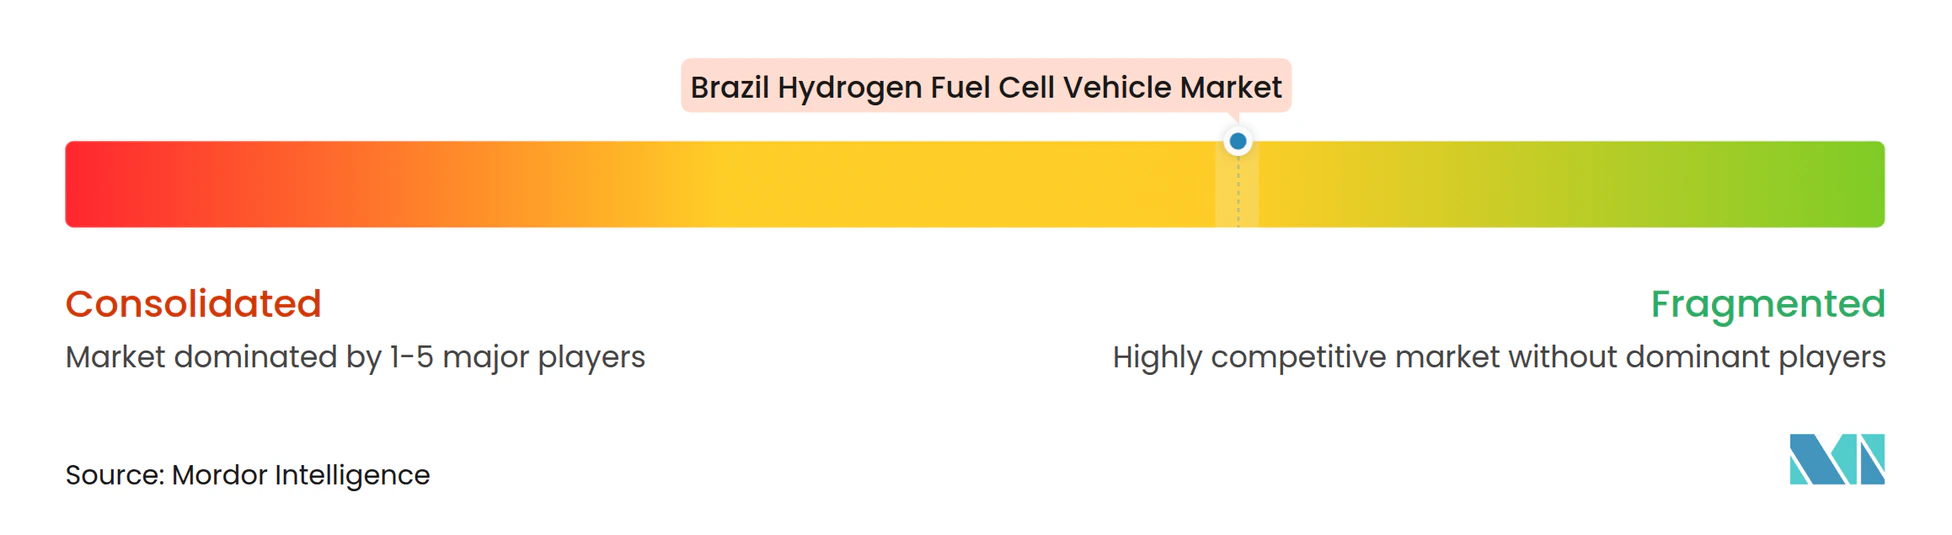
ブラジル水素燃料電池車市場は中程度に集中しており、試験を実施または商業機会を追求している企業の数は限られています。GWM HydrogenおよびFTXTは水素トラックの商業化において初期ポジションを確立しています。サンパウロおよびバイーア州でのテストプログラムは、現地の道路および給油条件下での運用データを生成することが期待されています。GWMは車両販売、部品、およびレトロフィットプログラムからの収益を見込んでいます。Hyundaiは水素技術を含む11億米ドルを2032年までにブラジルに投資することを約束しています。2026年3月には、ウルグアイの木材物流向けに8台のXCIENT燃料電池トラックを発表しました。これは南米初の燃料電池トラック運用となります。
Ballardは路線バス向けに燃料電池モジュールを供給しており、New Flyerとの契約はFCmove-HD+燃料電池エンジンをカバーしています。Marcopoloはバス車体を製造することで現地車両統合を支援しています。Neoenergiaはブラジリア水素プロジェクトを通じて水素供給とモビリティデモンストレーションを提供しています。Plug PowerとGH2 Globalは物流、製造、および流通施設でのマテリアルハンドリング用途に注力しています。ブラジルで完全な現地燃料電池スタック製造基盤の設立を発表した企業はありません。輸入スタックおよび関連部品は、現地バリューチェーン内のコストと供給を引き続き制約しています。
競争はまた、企業が運用データを生成し、新たな認証要件を満たす能力にも依存しています。GWMはIPTと実世界での水素トラック試験のためにパートナーシップを締結し、HyundaiはウルグアイでFCトラックの運用経験を積んでいます。エタノール由来燃料の水素純度要件を満たす企業は、プロジェクトの適格性においてより有利な立場に立てます。発展中の認証フレームワークは、現地の研究者、フリートオペレーター、および燃料プロバイダーとすでに協力している企業を優遇します。中程度に集中しているものの、ブラジル水素燃料電池車市場には発展中のサプライチェーン全体にわたって参加者が存在しています。
ブラジル水素燃料電池車産業のリーダー企業
-
Great Wall Motor Company Limited
-
Toyota Motor Corporation
-
Hyundai Motor Company
-
Ballard Power Systems Inc.
-
Marcopolo S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジル水素燃料電池車市場 このレポートでカバーされる企業
- Great Wall Motor Company Limited
- FTXT Energy Technology Co., Ltd.
- Toyota Motor Corporation
- Hyundai Motor Company
- Ballard Power Systems Inc.
- Marcopolo S.A.
- Mercedes-Benz do Brasil Ltda.
- AB Volvo
- Scania Latin America Ltda.
- Volkswagen Truck & Bus Indústria e Comércio de Veículos Ltda.
- Cummins Inc.
- Plug Power Inc.
- PowerCell Sweden AB
- Eletra Industrial Ltda.
最近の産業開発事情 ブラジル水素燃料電池車市場
- 2026年8月:ブラジルは政令第13,096号を発令し、Rehidro、PHBCの税額控除、およびブラジル水素認証システムを含む低炭素水素フレームワークを規制しました。
- 2026年7月:GWMの49トン燃料電池トラックがバイーア州カマサリのSENAI CIMATECハイドロジェンセンターで初のグリーン水素給油を完了し、路上試験を開始しました。
- 2026年3月:Neoenergia、連邦直轄区政府、およびTEVXがブラジル初の商業用グリーン水素バスをブラジリアのロタ・モニュメンタルで運行開始し、Neoenergiaのタグアティンガステーションで給油しました。
- 2026年3月:ブラジル開発・産業・貿易・サービス省が水素燃料電池車および燃料電池をMOVERプログラムの適格技術に追加しました。
ブラジル水素燃料電池車市場レポートの範囲
ブラジル水素燃料電池車市場レポートは、車両タイプ(乗用車、小型商用車、中型トラック、大型トラック、路線バス、コーチおよび都市間バス、特殊目的・地方自治体車両)、技術(プロトン交換膜型燃料電池、固体酸化物型燃料電池レンジエクステンダー、アルカリ型燃料電池、燐酸型燃料電池、その他の燃料電池技術)、走行距離(短距離(400 km以下)、中距離(400〜800 km)、長距離(800 km超))、出力(100 kW未満、100〜200 kW、200 kW超)、用途(民間輸送、公共交通、商業貨物・物流、マテリアルハンドリング、鉄道・海運・空港地上支援、軍事・防衛、農業・オフロード運用)、エンドユーザー所有形態(個人消費者、フリートオペレーター、公共交通機関、政府・防衛組織、鉱業・産業オペレーター)、地域(ブラジル南東部、ブラジル南部、ブラジル北東部、ブラジル北部、ブラジル中西部)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 乗用車 |
| 小型商用車 |
| 中型トラック |
| 大型トラック |
| 路線バス |
| コーチおよび都市間バス |
| 特殊目的・地方自治体車両 |
| プロトン交換膜型燃料電池 |
| 固体酸化物型燃料電池レンジエクステンダー |
| アルカリ型燃料電池 |
| 燐酸型燃料電池 |
| その他の燃料電池技術 |
| 短距離(400 km以下) |
| 中距離(400〜800 km) |
| 長距離(800 km超) |
| 100 kW未満 |
| 100〜200 kW |
| 200 kW超 |
| 民間輸送 |
| 公共交通 |
| 商業貨物・物流 |
| マテリアルハンドリング |
| 鉄道・海運・空港地上支援 |
| 軍事・防衛 |
| 農業・オフロード運用 |
| 個人消費者 |
| フリートオペレーター |
| 公共交通機関 |
| 政府・防衛組織 |
| 鉱業・産業オペレーター |
| ブラジル南東部 |
| ブラジル南部 |
| ブラジル北東部 |
| ブラジル北部 |
| ブラジル中西部 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型トラック | |
| 大型トラック | |
| 路線バス | |
| コーチおよび都市間バス | |
| 特殊目的・地方自治体車両 | |
| 技術別 | プロトン交換膜型燃料電池 |
| 固体酸化物型燃料電池レンジエクステンダー | |
| アルカリ型燃料電池 | |
| 燐酸型燃料電池 | |
| その他の燃料電池技術 | |
| 走行距離別 | 短距離(400 km以下) |
| 中距離(400〜800 km) | |
| 長距離(800 km超) | |
| 出力別 | 100 kW未満 |
| 100〜200 kW | |
| 200 kW超 | |
| 用途別 | 民間輸送 |
| 公共交通 | |
| 商業貨物・物流 | |
| マテリアルハンドリング | |
| 鉄道・海運・空港地上支援 | |
| 軍事・防衛 | |
| 農業・オフロード運用 | |
| エンドユーザー所有形態別 | 個人消費者 |
| フリートオペレーター | |
| 公共交通機関 | |
| 政府・防衛組織 | |
| 鉱業・産業オペレーター | |
| 地域別 | ブラジル南東部 |
| ブラジル南部 | |
| ブラジル北東部 | |
| ブラジル北部 | |
| ブラジル中西部 |
レポートで回答される主要な質問
ブラジルにおける燃料電池車の予測はどのようなものですか?
ブラジル水素燃料電池車市場規模は、2027年の4.49 ミリオン 米ドルから2032年には67.41 ミリオン 米ドルに達すると予測されており、CAGR 71.91%で成長します。
ブラジルで最も強い現在のポジションを持つ車両タイプはどれですか?
路線バスは2026年に市場シェアの44.60%を占めており、初期展開における公共交通調達の役割を反映しています。
なぜエタノールはブラジルの水素モビリティに関連しているのですか?
エタノールは確立された国内サプライチェーンを通じて再生可能水素に改質でき、USPのパイロットがこの経路を実証しています。
どの燃料電池技術が車両展開をリードしていますか?
プロトン交換膜型燃料電池は2026年に市場シェアの96.50%を占めており、その設計と動作特性が車両に適しているためです。
燃料電池車を最初に採用する可能性が高いユーザーはどこですか?
公共交通機関が2026年の需要をリードし、予測可能な高稼働率ルートのフリートオペレーターが最も急速に成長すると予測されています。