
Tamanho e Participação do Mercado de Logística de Saúde no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
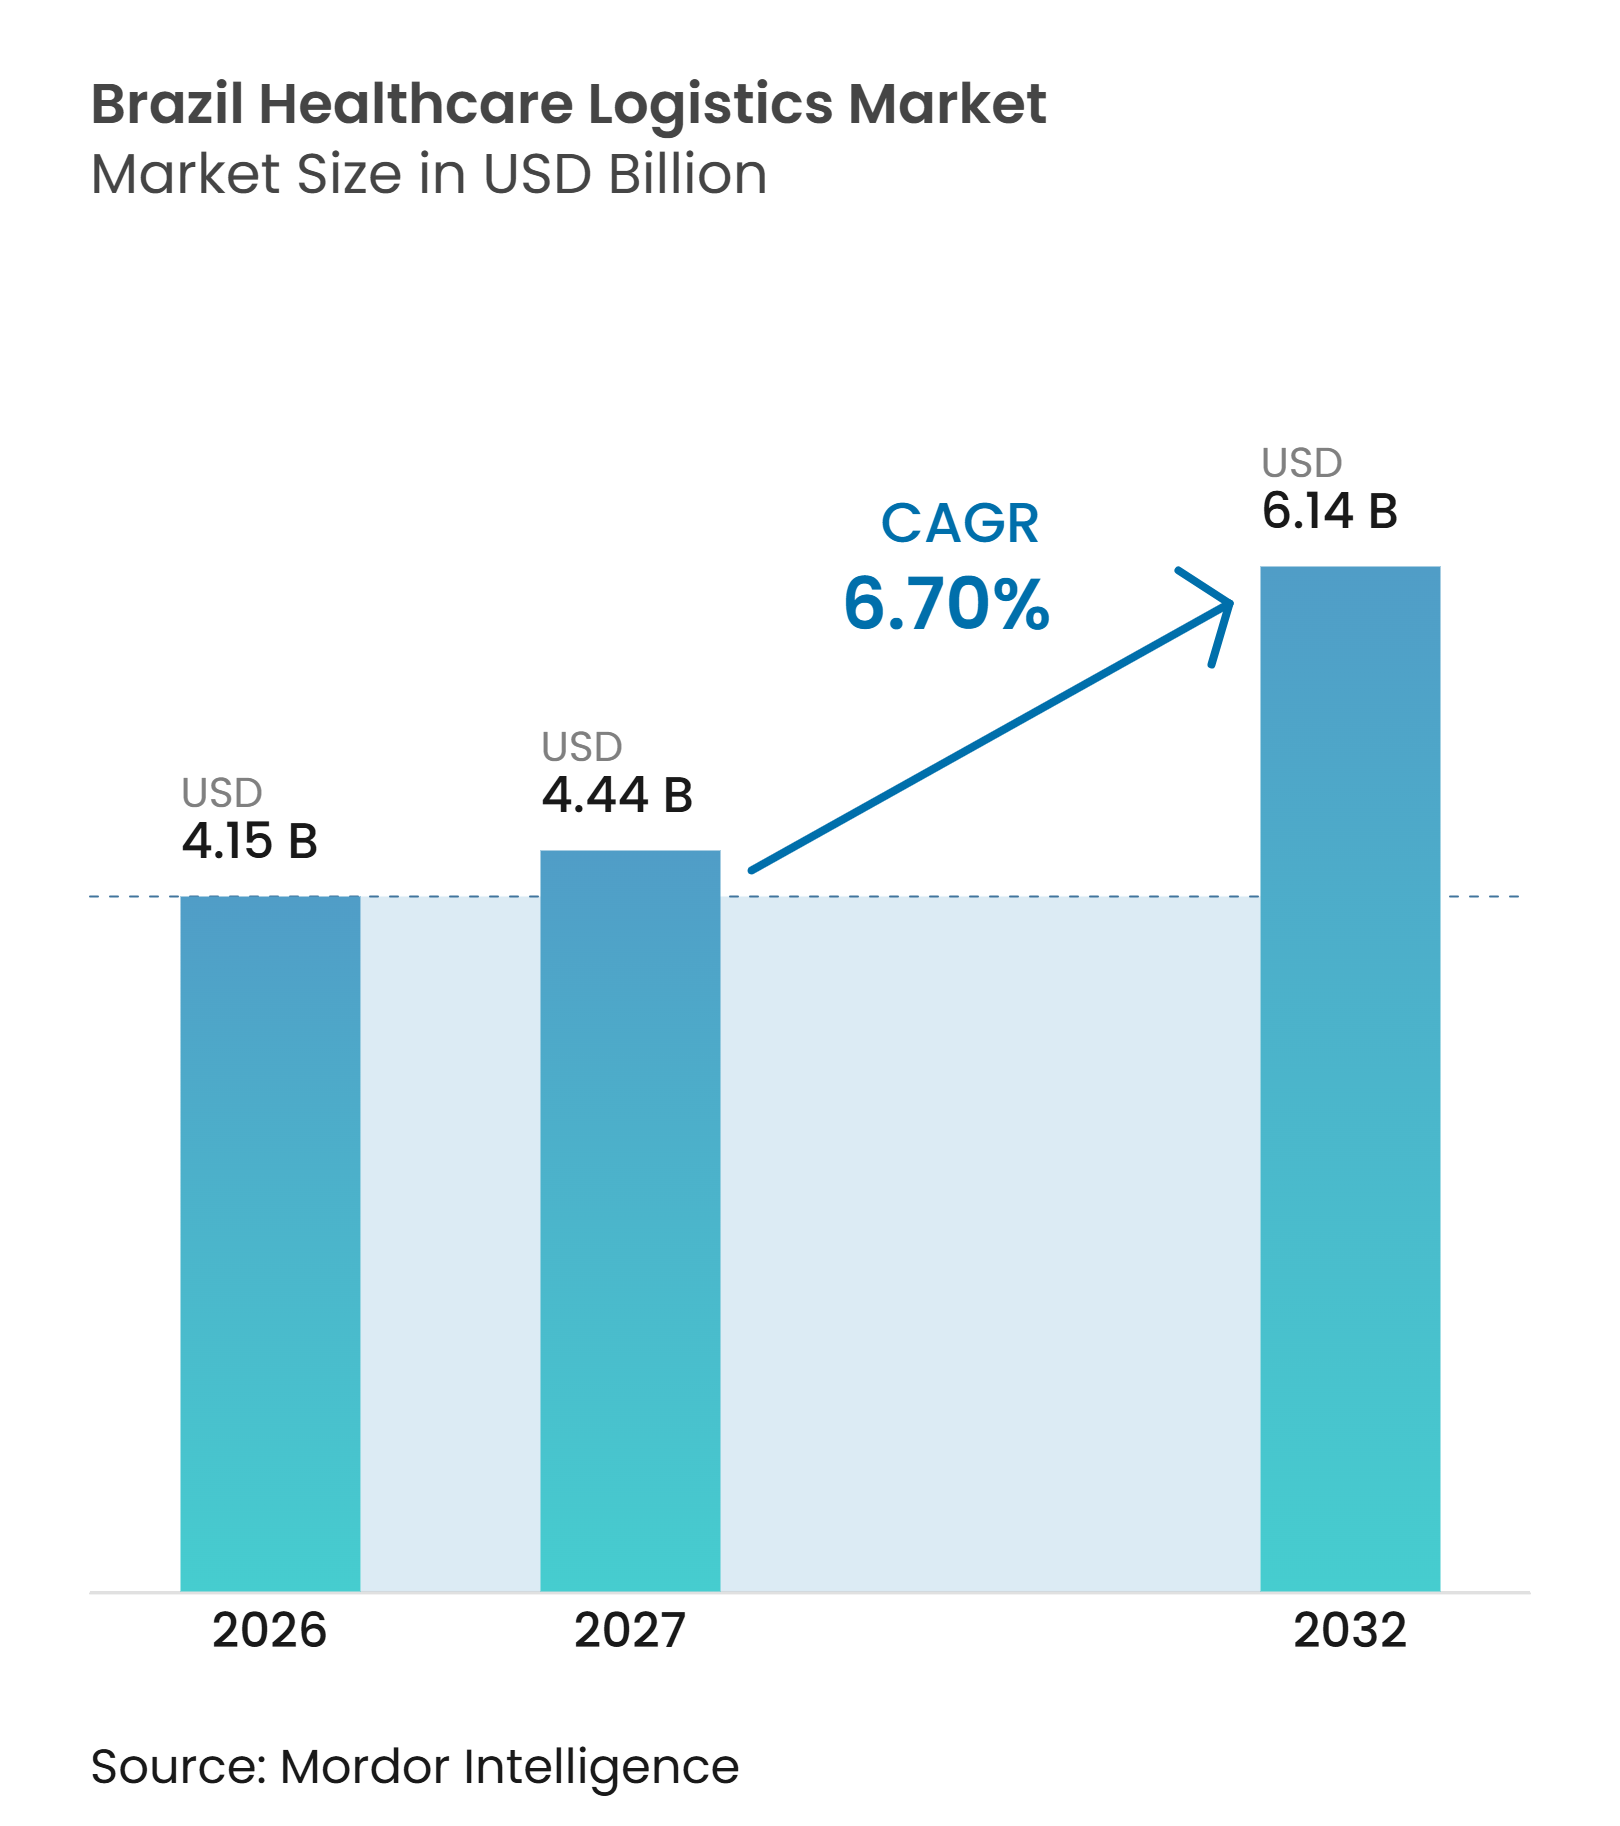
| Tamanho do mercado no ano base (2026) | 4.15 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.70 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Saúde no Brasil por Mordor Intelligence
O tamanho do mercado de logística de saúde no Brasil é avaliado em 4,15 bilhões de USD em 2026. Estima-se que cresça de 4,44 bilhões de USD em 2027 para atingir 6,14 bilhões de USD até 2032, a um CAGR de 6,70% durante o período de previsão de 2027 a 2032.
O mercado de logística de saúde no Brasil é sustentado por um sistema de saúde que necessita de distribuição confiável em um país extenso e com conectividade irregular. A maior demanda por biológicos, biossimilares, medicamentos oncológicos, vacinas e tratamentos especializados está direcionando investimentos para transporte validado, armazenagem em múltiplas temperaturas e manuseio rastreável. As Boas Práticas de Distribuição, Armazenagem e Transporte da ANVISA elevam a importância do controle de temperatura documentado e de rotas logísticas qualificadas, o que favorece prestadores com capacidades específicas para a área da saúde. O mercado de logística de saúde no Brasil também enfrenta uma base de custos desafiadora, pois as redes rodoviárias transportam a maior parte dos fluxos domésticos, as necessidades de segurança permanecem elevadas e as rotas remotas exigem múltiplos modos de transporte. Essas condições criam oportunidades para operadores capazes de integrar armazenagem em conformidade, transporte, monitoramento e entrega em um único modelo de serviço.
Principais Conclusões do Relatório
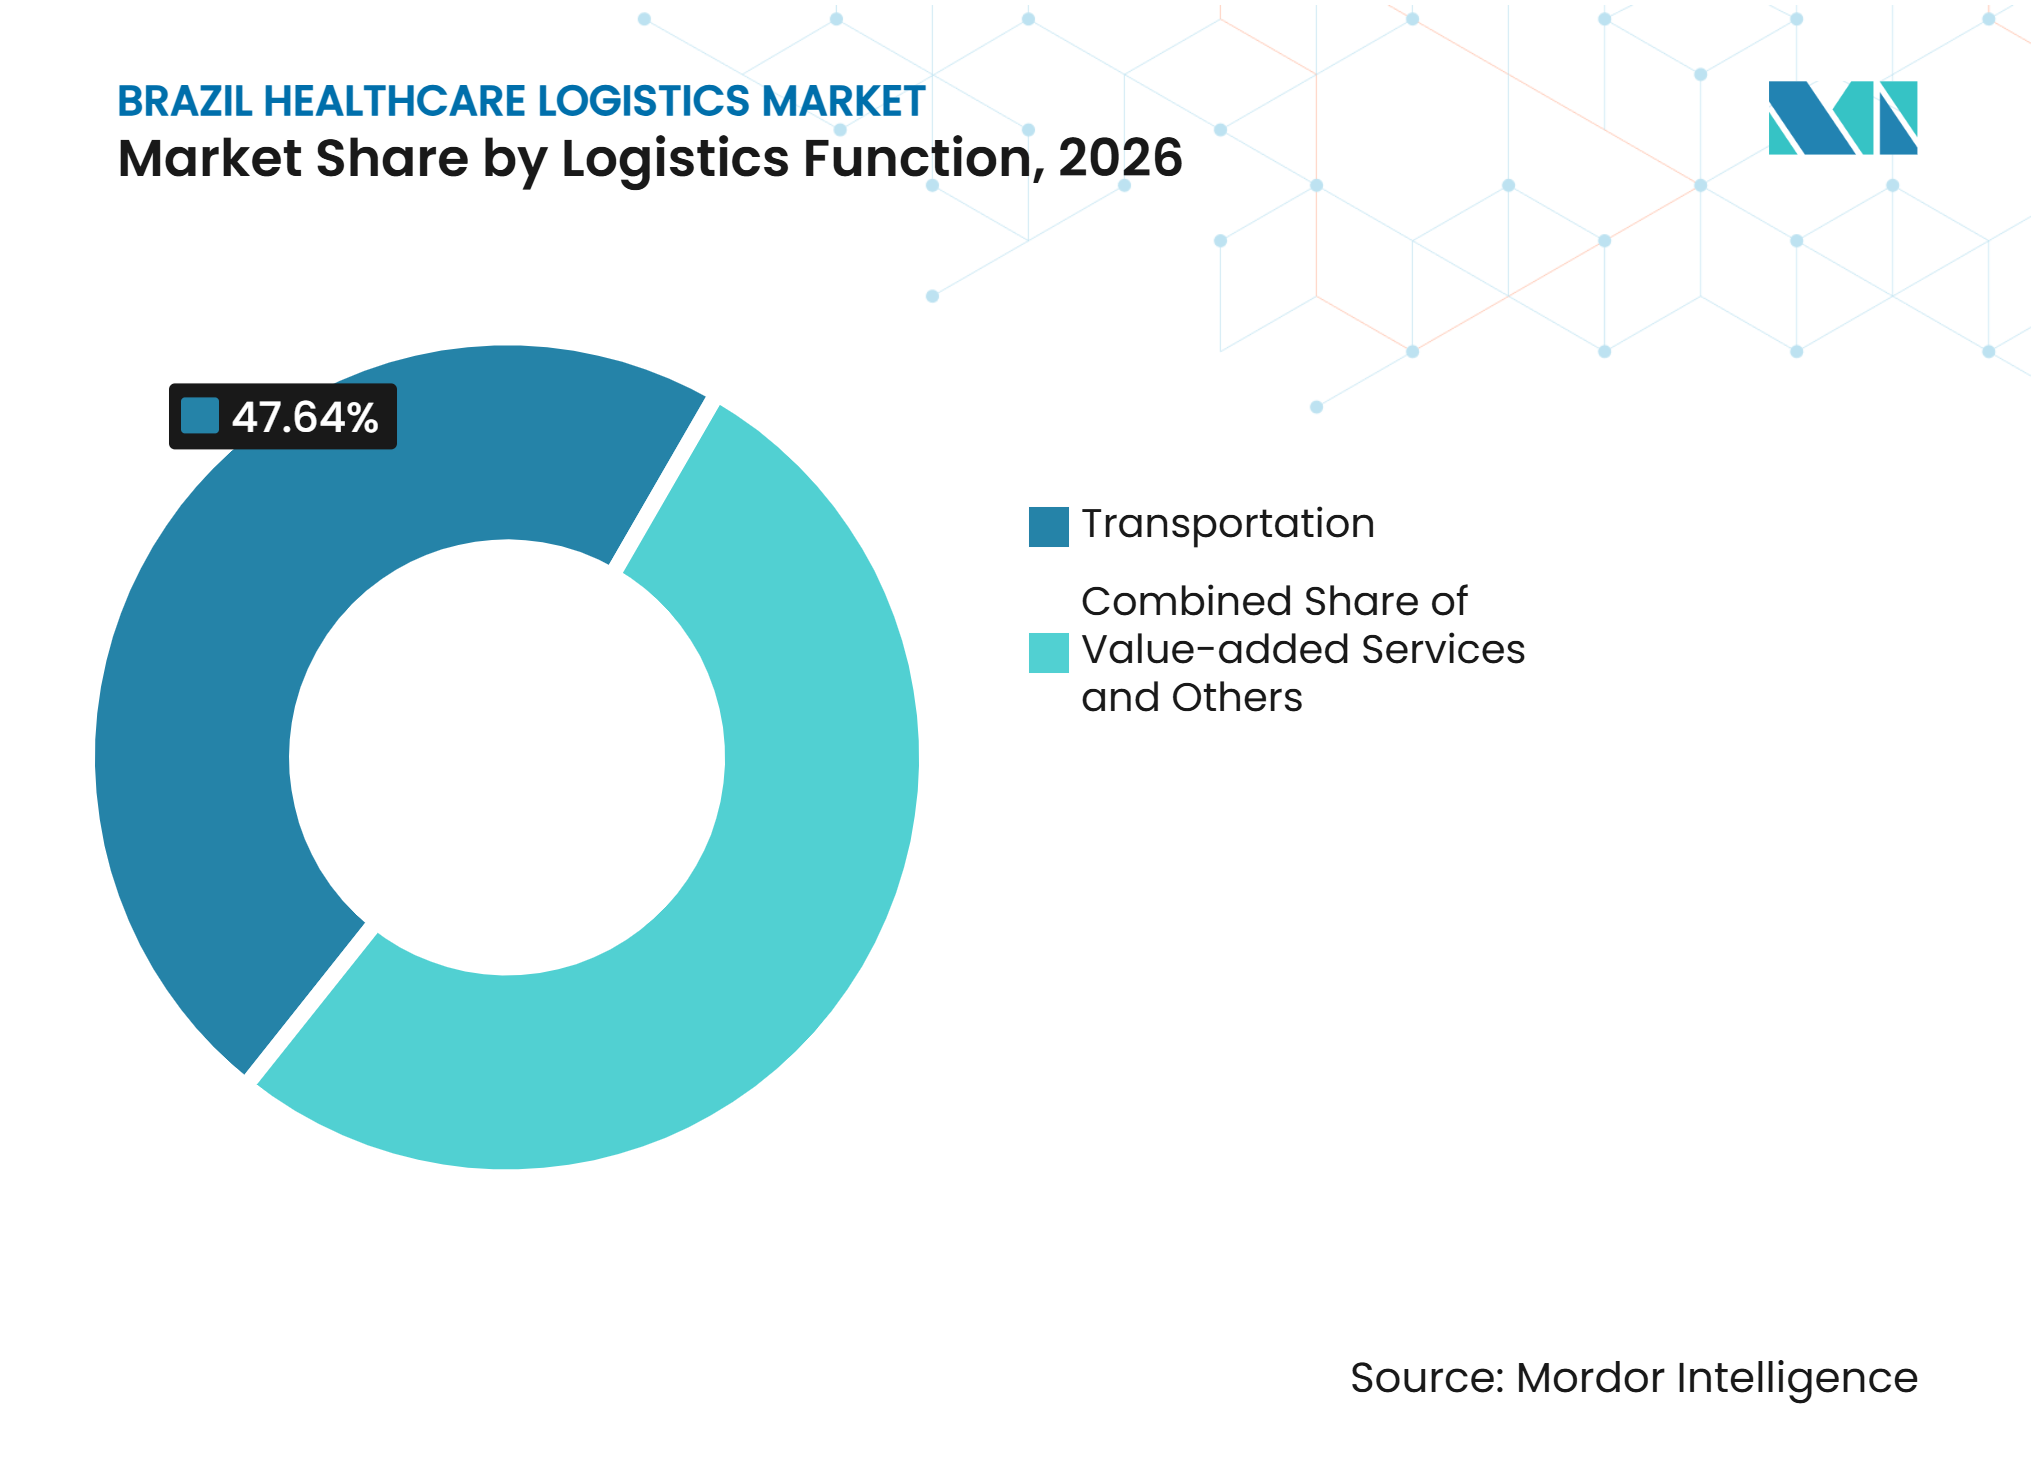
- Por função logística, o transporte representa 47,64% da participação do mercado de logística de saúde no Brasil em 2026, enquanto os serviços de valor agregado e outros têm previsão de expansão a um CAGR de 7,42% até 2032.
- Por tipo de temperatura, a logística não controlada por temperatura representa 65,83% do tamanho do mercado de logística de saúde no Brasil em 2026, enquanto a logística controlada por temperatura tem previsão de expansão a um CAGR de 8,12% até 2032.
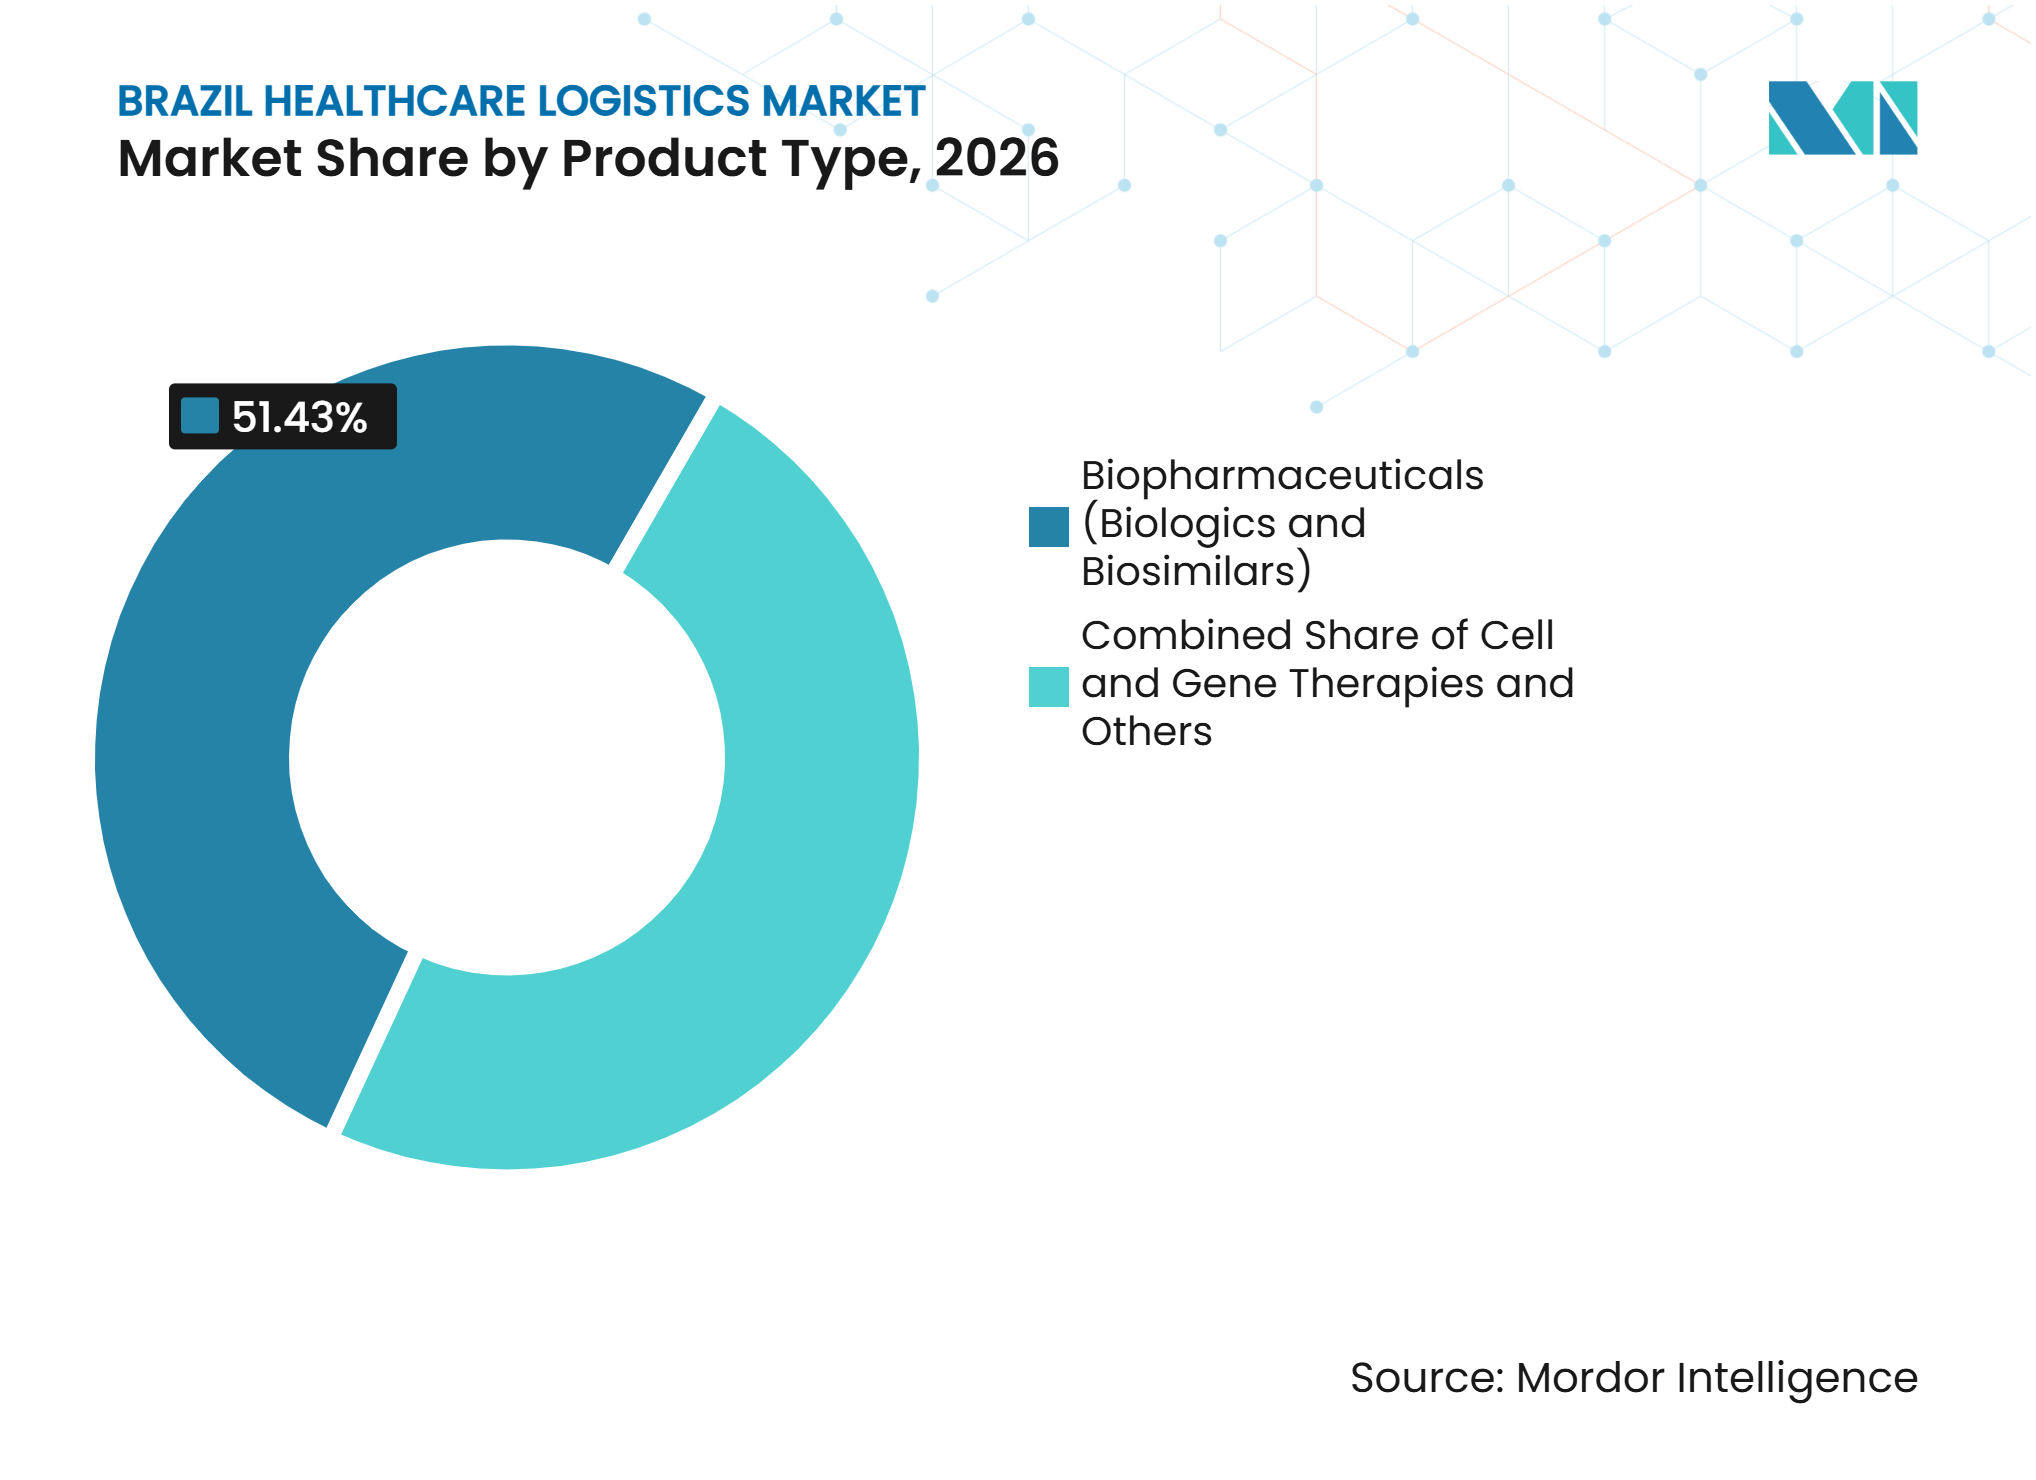
- Por tipo de produto, os biofarmacêuticos representam 51,43% da participação do mercado de logística de saúde no Brasil em 2026, enquanto as terapias celulares e gênicas têm previsão de expansão a um CAGR de 7,64% até 2032.
- Por destino, a logística doméstica representa 72,34% do tamanho do mercado de logística de saúde no Brasil em 2026, enquanto a logística internacional tem previsão de expansão a um CAGR de 7,12% até 2032.
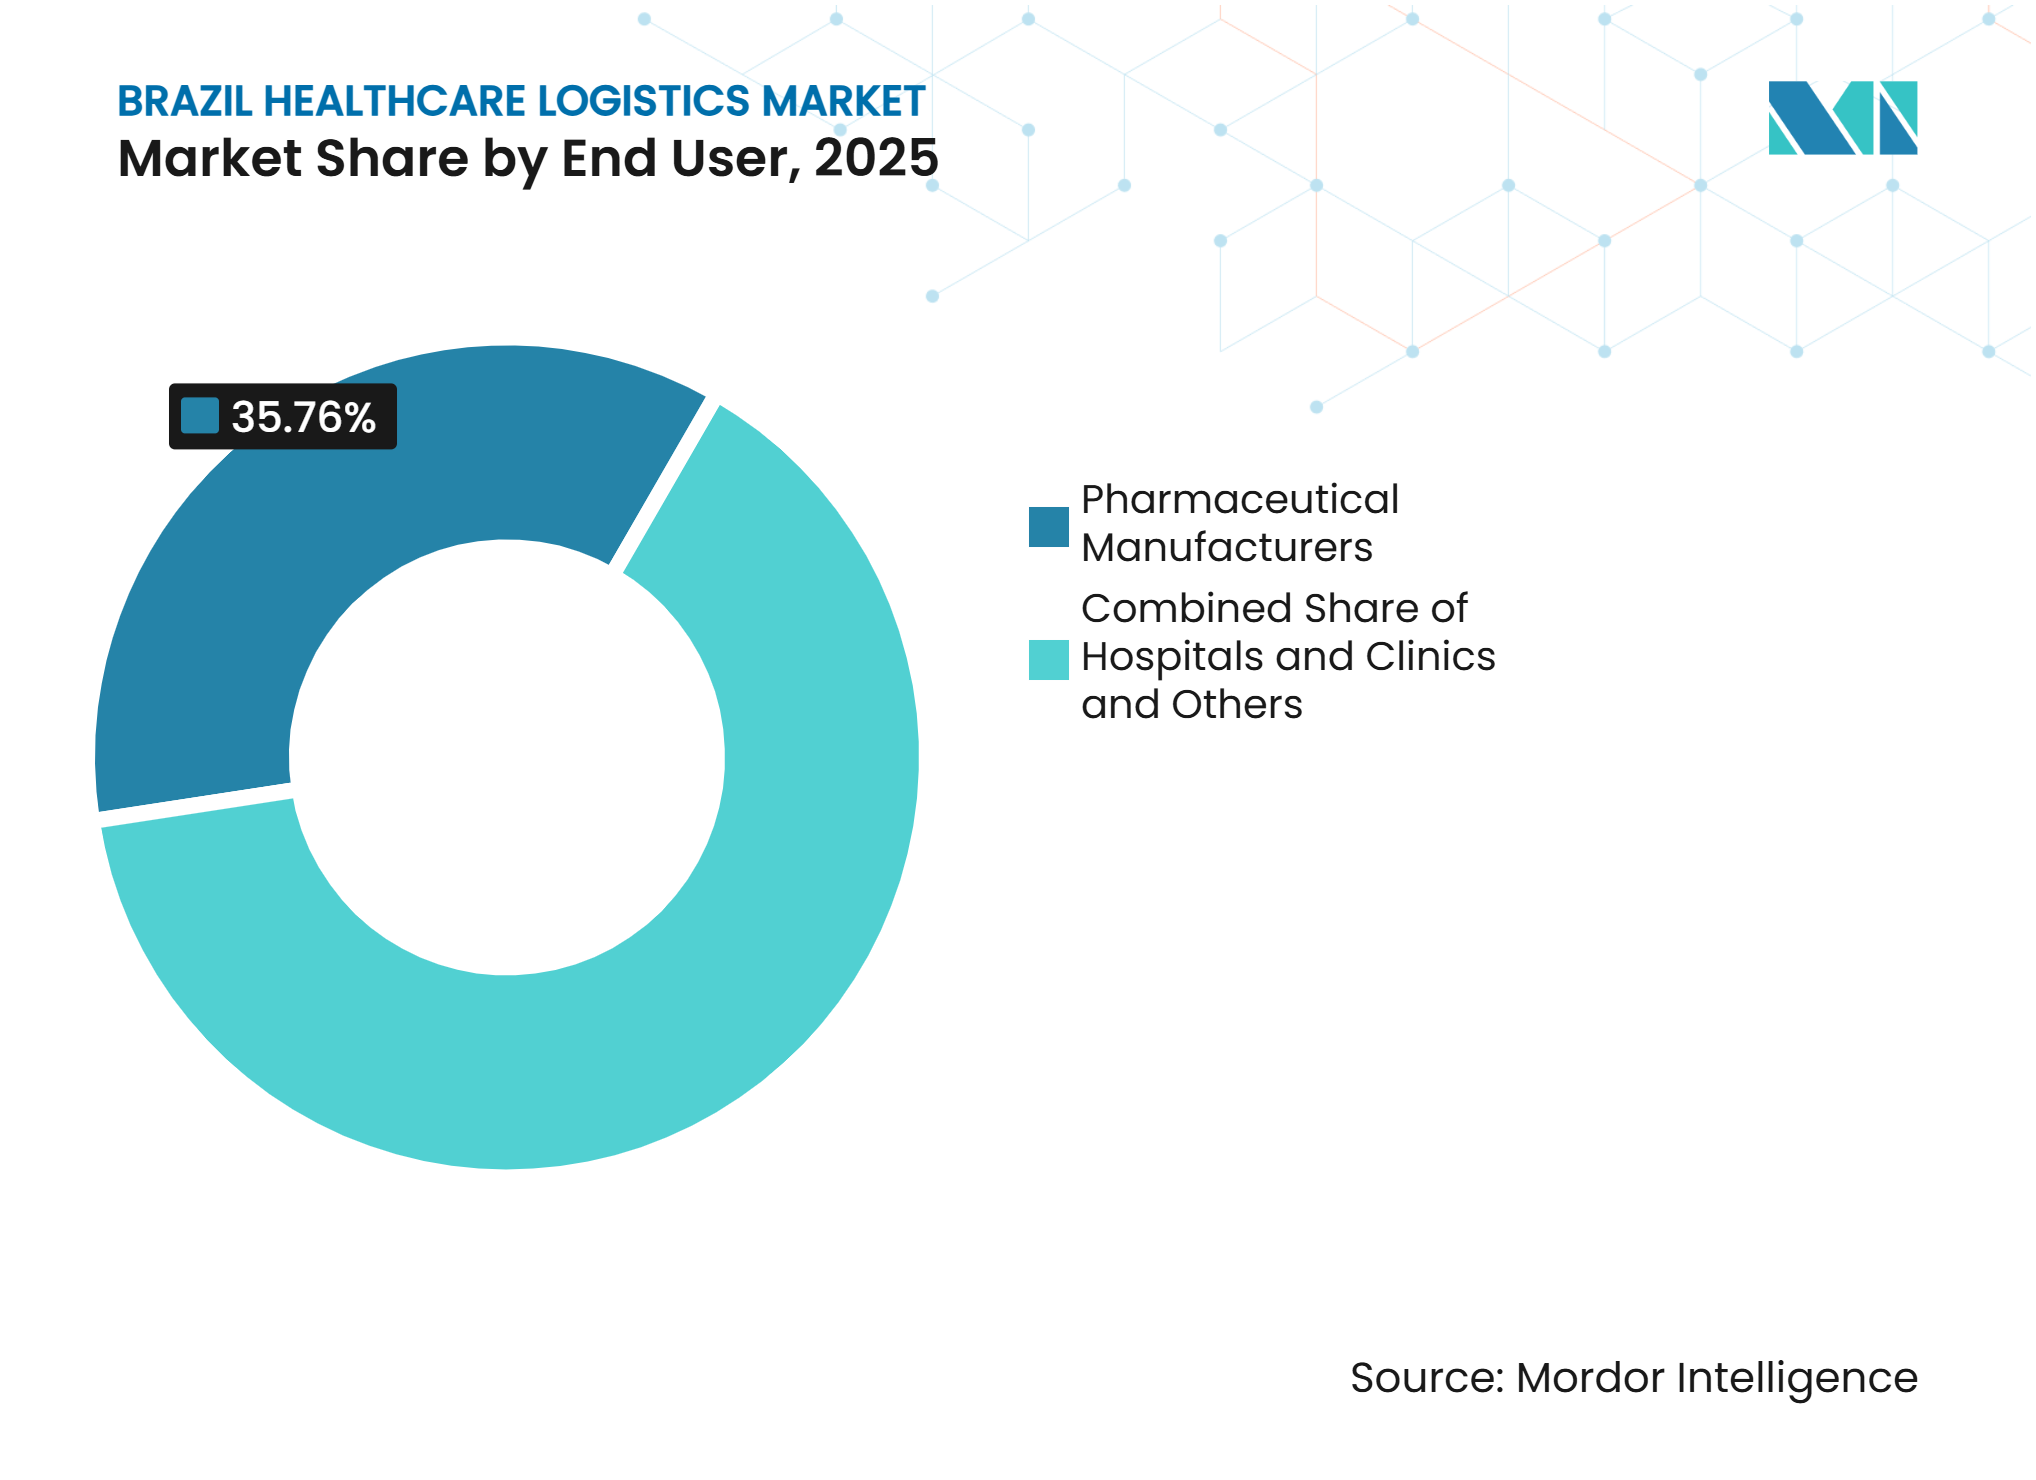
- Por usuário final, os fabricantes farmacêuticos representam 35,76% da participação do mercado de logística de saúde no Brasil em 2026, enquanto hospitais e clínicas têm previsão de expansão a um CAGR de 7,23% até 2032.
- Por geografia, o Sudeste representa 55,63% da participação do mercado de logística de saúde no Brasil em 2026, enquanto o Norte tem previsão de expansão a um CAGR de 7,92% até 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Biofarmacêutica Ampliando a Demanda por Logística de Saúde Especializada | +1.8% | Sudeste e Centro-Oeste, com expansão para o Sul | Médio prazo (2 a 4 anos) |
| Terapias Termossensíveis Aumentando os Requisitos de Distribuição em Cadeia de Frio | +1.4% | Nacional, com maior intensidade nos polos do Sudeste e Sul | Curto prazo (≤ 2 anos) |
| Terceirização Logística Aumentando a Adoção de Prestadores Especializados | +0.9% | Nacional, com ganhos iniciais na região metropolitana de São Paulo | Médio prazo (2 a 4 anos) |
| Crescimento de Dispositivos Médicos Ampliando os Volumes de Distribuição em Saúde | +0.7% | Sudeste e Sul, com demanda crescente das compras públicas do Nordeste | Curto prazo (≤ 2 anos) |
| Atendimento Regional Melhorando a Cobertura de Entrega de Saúde no Interior | +0.5% | Norte e Nordeste, com o Centro-Oeste como área secundária | Longo prazo (≥ 4 anos) |
| Terapias Avançadas Aumentando os Requisitos de Logística Ultrespecializada | +0.6% | Sudeste, particularmente São Paulo, com demanda emergente no Rio de Janeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Biofarmacêutica Ampliando a Demanda por Logística de Saúde Especializada
O crescimento biofarmacêutico está direcionando o mercado de logística de saúde no Brasil para instalações e sistemas de transporte construídos para condições controladas. Biológicos, biossimilares, anticorpos monoclonais e produtos derivados do sangue necessitam de condições de manuseio estáveis para preservar sua qualidade durante o armazenamento e a movimentação. A dependência de insumos farmacêuticos ativos importados também pode aumentar as necessidades de estoque regulador e apoiar o uso de armazenagem em múltiplas temperaturas por fabricantes e seus parceiros logísticos. O arcabouço político do CEIS incentiva a produção doméstica, o que pode aprofundar a necessidade de distribuição em conformidade dentro do Brasil, em vez de simplesmente deslocar a atividade para o manuseio de importações.
Terapias Termossensíveis Aumentando os Requisitos de Distribuição em Cadeia de Frio
As terapias termossensíveis estão aumentando a necessidade de precisão em todo o mercado de logística de saúde no Brasil. A demanda está crescendo para o manuseio refrigerado de medicamentos GLP-1, tratamentos oncológicos, vacinas e outros produtos termolábeis. O maior risco frequentemente ocorre durante as transferências entre armazéns, pátios de aeroportos, docas de carregamento e veículos, onde um processo documentado é tão importante quanto o equipamento de refrigeração. Os requisitos da ANVISA para medicamentos regulamentados significam que cada rota deve ser qualificada antes que os operadores possam utilizá-la para produtos termossensíveis. Esse processo retarda a liberação de novas rotas, mas confere vantagem aos operadores de saúde estabelecidos, pois eles já possuem redes validadas. O resultado é um maior foco em registros específicos por rota, monitoramento e procedimentos de resposta em todo o mercado de logística de saúde no Brasil.
Terceirização Logística Aumentando a Adoção de Prestadores Especializados
A terceirização está aumentando a demanda por prestadores especializados no mercado de logística de saúde no Brasil. Os fabricantes estão migrando de frotas próprias para parceiros logísticos capazes de operar instalações e redes de transporte alinhadas às Boas Práticas de Distribuição. O arranjo da Sanofi Medley envolvendo dois centros de distribuição em Extrema e Guarulhos processa 49 milhões de unidades de medicamentos por mês, demonstrando a escala das operações terceirizadas de longo prazo no país. As estruturas tributárias podem influenciar as decisões de localização de armazéns mesmo quando uma localização aumenta a distância de transporte, o que torna a cobertura multiestadual valiosa. Prestadores que compreendem tanto os requisitos da ANVISA quanto as regras fiscais estaduais podem lidar com essas compensações operacionais de forma mais eficaz. Isso favorece contratos que combinam gestão de armazéns, transporte, documentação de conformidade e distribuição nacional.
Crescimento de Dispositivos Médicos Ampliando os Volumes de Distribuição em Saúde
A demanda por dispositivos médicos está adicionando volume e complexidade de serviços ao mercado de logística de saúde no Brasil. A ABIIS informou que o consumo de dispositivos médicos atingiu 15,5 bilhões de USD em 2025 e cresceu 7% em relação ao ano anterior[1]. Esses produtos frequentemente exigem reposição rápida de peças de assistência técnica em campo para hospitais e clínicas. A DHL Supply Chain começou a gerenciar o transporte nacional e o inventário de componentes críticos da GE HealthCare no Brasil em fevereiro de 2026, com operações baseadas em Barueri e Extrema. A atividade processa 5.000 notas fiscais por mês e apoia entregas a hospitais e clínicas, principalmente em até 24 horas no Sudeste e Sul. Esse tipo de contrato exige confiabilidade no transporte, visibilidade do inventário e processos de entrega alinhados às operações hospitalares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Conformidade Aumentando os Custos de Qualificação e Validação | -0.6% | Nacional, com maior carga na distribuição multiestadual | Curto prazo (≤ 2 anos) |
| Operações de Cadeia de Frio Aumentando os Custos de Logística de Saúde | -0.7% | Nacional, com maior pressão nos corredores Norte e Nordeste | Médio prazo (2 a 4 anos) |
| Variabilidade Rodoviária Reduzindo a Confiabilidade dos Prazos de Entrega | -0.5% | Municípios remotos do Norte, Nordeste e Centro-Oeste | Longo prazo (≥ 4 anos) |
| Escassez de Capacidade em Temperatura Ultrabaixa Limitando a Distribuição Especializada | -0.4% | Fora do Sudeste, incluindo cidades secundárias com centros de tratamento emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Conformidade Aumentando os Custos de Qualificação e Validação
Os requisitos de conformidade elevam o custo fixo de participação no mercado de logística de saúde no Brasil. Os operadores devem qualificar centros de distribuição, veículos e rotas de transporte antes de transportar produtos farmacêuticos regulamentados. Esse trabalho inclui mapeamento de temperatura, estudos de estabilidade, controles de risco e registros que os reguladores podem revisar. O custo é especialmente difícil para rotas de menor volume, pois as despesas de qualificação não diminuem proporcionalmente ao volume de remessas. A expansão para o Norte e Nordeste pode, portanto, pressionar as margens mesmo quando essas regiões oferecem demanda de longo prazo. O Sindusfarma discutiu possíveis ajustes de conformidade com a ANVISA mantendo os padrões técnicos, embora o prazo de qualquer mudança permaneça incerto.
Operações de Cadeia de Frio Aumentando os Custos de Logística de Saúde
As operações de cadeia de frio têm um custo mais elevado do que a distribuição em temperatura ambiente no mercado de logística de saúde no Brasil. Rotas longas, climas variáveis, carga de alto valor e controles de segurança somam-se aos requisitos operacionais. Os gastos com segurança aumentaram entre 20% e 60% para a maioria dos distribuidores farmacêuticos em 2025[2]. Os prestadores podem dividir cargas valiosas entre vários veículos para limitar a perda em cada caminhão, o que eleva as despesas de transporte. Rotas refrigeradas remotas também podem exigir embalagens passivas e transporte aéreo quando a economia rodoviária regular não é viável. Esses fatores limitam a flexibilidade de preços, especialmente em rotas onde a demanda ainda está em desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
O Transporte Lidera Enquanto os Serviços de Valor Agregado Crescem Mais RapidamenteO transporte representa 47,64% da participação do mercado de logística de saúde no Brasil em 2026, refletindo o papel central da movimentação de frete na distribuição farmacêutica. Caminhões transportam medicamentos em temperatura ambiente e produtos refrigerados para os principais centros populacionais, enquanto o frete aéreo é mais importante para produtos com prazo crítico que se deslocam para regiões distantes. Isso torna o transporte o maior componente operacional do setor de logística de saúde no Brasil. Os prestadores devem gerenciar segurança, qualificação de rotas, comprovante de entrega e registros de temperatura como parte de seu serviço principal. A mesma rota pode exigir controles diferentes dependendo do produto, nível de serviço e destino.
Os serviços de valor agregado e outros têm previsão de registrar um CAGR de 7,42% até 2032, a taxa mais rápida entre as funções logísticas. A serialização, a reembalagem regulatória, a logística reversa e o suporte ao fornecimento de ensaios clínicos impulsionam essa expansão. O requisito de serialização do Brasil torna a embalagem e a rotulagem um serviço regulamentado, e não uma tarefa básica de armazém. A operação da DHL Supply Chain para a Bristol Myers Squibb em Extrema inclui carimbage regulamentado, recepção de medicamentos importados, armazenagem entre 2 °C e 25 °C, e distribuição para hospitais e distribuidores especializados.



Por Tipo de Temperatura:
A Logística Controlada Ganha Valor Apesar do Volume AmbienteA logística não controlada por temperatura representa 65,83% do tamanho do mercado de logística de saúde no Brasil em 2026, sustentada por medicamentos convencionais de pequenas moléculas, produtos de venda livre e dispositivos médicos em temperatura ambiente. Essa participação mostra que a distribuição em temperatura ambiente permanece a maior base de volume no mercado de logística de saúde no Brasil. Sua receita por remessa é geralmente inferior à dos serviços controlados, e as transportadoras regionais competem fortemente pelas entregas padrão. O segmento permanece necessário para a ampla cobertura de farmácias, distribuidores e instituições. Também apoia o reabastecimento rotineiro onde os produtos não requerem refrigeração. Os operadores que atendem a este segmento ainda precisam de manuseio confiável, transporte seguro e registros de entrega precisos.
A logística controlada por temperatura tem previsão de registrar um CAGR de 8,12% até 2032, a taxa mais alta entre os segmentos reportados. O manuseio refrigerado é a principal categoria de volume, enquanto o manuseio em temperatura profundamente congelada e ultrabaixa cresce à medida que terapias celulares e gênicas e produtos de mRNA entram no país. O tamanho do mercado de logística de saúde no Brasil para este segmento é moldado por uma concentração de capacidade no Sul e Sudeste, o que deixa lacunas em outras regiões. Soluções de contêineres ativos e monitoramento de rotas estão se tornando mais importantes para transferências internacionais e domésticas.
Por Tipo de Produto:
Os Biofarmacêuticos Estabelecem a Base Atual e as Terapias Avançadas Adicionam ComplexidadeOs biofarmacêuticos representam 51,43% do tamanho do mercado de logística de saúde no Brasil em 2026, tornando-os o maior grupo de produtos no mercado de logística de saúde no Brasil. As compras públicas por meio do SUS e o uso crescente de biossimilares em oncologia e cuidados autoimunes sustentam essa posição. O manuseio de biofarmacêuticos requer armazenagem e transporte controlados, o que incentivou o uso mais amplo de projetos de armazéns com múltiplas temperaturas. As instalações que atendem a biossimilares frequentemente precisam de zonas refrigeradas e de temperatura ambiente controlada no mesmo local. A combinação desses requisitos torna a logística biofarmacêutica menos intercambiável com o frete geral. Também eleva o valor de processos validados que preservam a qualidade do produto em cada transferência.
As terapias celulares e gênicas têm previsão de registrar um CAGR de 7,64% até 2032, a taxa mais rápida por tipo de produto. Esses tratamentos requerem controles de cadeia de identidade específicos para o paciente, transporte em temperatura profundamente congelada ou criogênica e janelas de entrega estreitas. Vacinas, materiais de ensaios clínicos, dispositivos médicos, produtos veterinários, sangue e plasma, e diagnósticos adicionam requisitos de manuseio separados. O Programa Nacional de Imunizações requer cobertura contínua da cadeia de frio nos municípios, enquanto as redes de dispositivos hospitalares precisam de disponibilidade rápida de peças. Esses grupos de produtos ampliam a gama de serviços esperados do setor de logística de saúde no Brasil.

Por Destino:
A Cobertura Doméstica Permanece Maior Enquanto as Rotas Internacionais se ExpandemA logística doméstica representa 72,34% do tamanho do mercado de logística de saúde no Brasil em 2026, pois a cadeia de suprimentos de saúde do Brasil depende da movimentação de produtos em uma grande geografia interna. Este é o maior segmento de destino no mercado de logística de saúde no Brasil. A Abradimex reportou cobertura de distribuição farmacêutica em todos os municípios do Sul, 99% no Sudeste, 93% no Centro-Oeste, 67% no Nordeste e 63% no Norte[3]. As diferenças na cobertura mostram onde a capacidade de distribuição ainda é limitada. Também mostram por que as redes domésticas precisam de mais do que um único plano de rota nacional. Os operadores devem se adaptar às condições locais de transporte, à densidade de demanda e à disponibilidade de pontos de transferência em conformidade.
A logística internacional tem previsão de expansão a um CAGR de 7,12% até 2032. Biológicos e dispositivos médicos importados requerem frete internacional qualificado, enquanto as exportações farmacêuticas necessitam de capacidade credível de cadeia de frio nos portões aeroportuários. O mercado de logística de saúde no Brasil tem uma necessidade crescente de rotas que preservem as condições das remessas entre os pontos de origem no exterior e os locais de tratamento locais. A UPS inaugurou um centro de processamento automatizado no Aeroporto de Viracopos em novembro de 2025, com áreas regulamentadas dedicadas e capacidade expandida de controle de temperatura para o manuseio de produtos farmacêuticos e vacinas. O manuseio internacional deve conectar os procedimentos aeroportuários, a documentação aduaneira, o armazenamento e a distribuição doméstica sem perder os registros de temperatura. Esses requisitos aumentam a importância da infraestrutura aeroportuária certificada e de operadores de frete de saúde experientes.
Por Usuário Final:
Os Fabricantes Lideram Enquanto Hospitais e Clínicas Ganham ImpulsoOs fabricantes farmacêuticos representam 35,76% do tamanho do mercado de logística de saúde no Brasil em 2026, a maior participação por usuário final. Isso reflete o papel a montante da logística contratada no mercado de logística de saúde no Brasil. Os fabricantes gerenciam a distribuição primária para atacadistas, instituições, farmácias e outros canais. Também requerem armazenagem, transporte, documentação de qualidade e, às vezes, rotulagem ou gestão de devoluções. Essas atividades criam uma ampla oportunidade de terceirização para prestadores capazes de atender aos requisitos de qualidade farmacêutica. Os polos industriais em São Paulo, Minas Gerais e Goiás sustentam ainda mais a demanda por capacidade logística especializada.
Hospitais e clínicas têm previsão de registrar um CAGR de 7,23% até 2032, a taxa mais rápida por usuário final. Os grupos hospitalares estão aumentando os volumes de compras e utilizando mais terapias especializadas que necessitam de entrega direta em cadeia de frio. Isso muda o modelo de entrega, pois os hospitais precisam de áreas de recebimento com monitoramento de temperatura, protocolos alinhados às Boas Práticas de Distribuição e janelas de entrega que apoiem o uso clínico. O mercado de logística de saúde no Brasil deve, portanto, atender às operações de recebimento hospitalar, e não apenas aos depósitos centrais de farmácia. As farmácias de varejo e os distribuidores permanecem usuários importantes, enquanto os prestadores de saúde esperam cada vez mais reposição mais rápida e melhor visibilidade dos produtos.
Análise Geográfica
O Sudeste representa 55,63% do tamanho do mercado de logística de saúde no Brasil em 2026, conferindo-lhe a maior participação regional. São Paulo concentra a fabricação farmacêutica, os campi de logística terceirizada alinhados às Boas Práticas de Distribuição e os principais portões aéreos para importações de alto valor. Viracopos renovou sua certificação CEIV Pharma até dezembro de 2028, enquanto Guarulhos permanece o principal ponto de entrada aérea para biológicos importados. Extrema se beneficia de sua localização entre São Paulo e Belo Horizonte e atraiu operações integradas para a Bristol Myers Squibb e a GE HealthCare. A conformidade com a ANVISA e as práticas IATA CEIV Pharma reforçam o valor de instalações validadas e transferências documentadas em uma rede conectada de fabricação, armazenagem, aeroporto e atendimento clínico.
O Norte tem previsão de registrar um CAGR de 7,92% até 2032, a taxa regional mais rápida. A região historicamente enfrentou longos prazos de entrega porque as rotas frequentemente combinam transporte rodoviário, fluvial e aéreo para produtos termossensíveis. O serviço de carga aérea da Braspress de Campinas a Manaus reduziu os prazos de entrega de remessas elegíveis de até 15 dias para entre 36 horas e 4 dias. Cada transferência cria um possível ponto de falha no controle de temperatura, enquanto a demanda dos programas do SUS e o uso regional de biológicos estão aumentando a necessidade de capacidade validada de cadeia de frio. A oportunidade depende de capacidade aérea, serviços fluviais, armazenagem segura e procedimentos projetados para as condições locais, e não de uma simples extensão das redes do Sudeste.
O Centro-Oeste é um importante nó emergente porque Goiás abriga o polo farmacêutico de Anápolis e sua atividade de distribuição relacionada. O terminal refrigerado da Motiva Aeroportos em Goiânia oferece capacidade de frete aéreo farmacêutico que conecta uma área de fabricação no interior com manuseio qualificado. O Nordeste tem distribuição farmacêutica alcançando 67% dos municípios, enquanto o Sul tem cobertura total reportada e está expandindo sua base de armazenagem a frio.
Cenário Competitivo
Concentração do Mercado
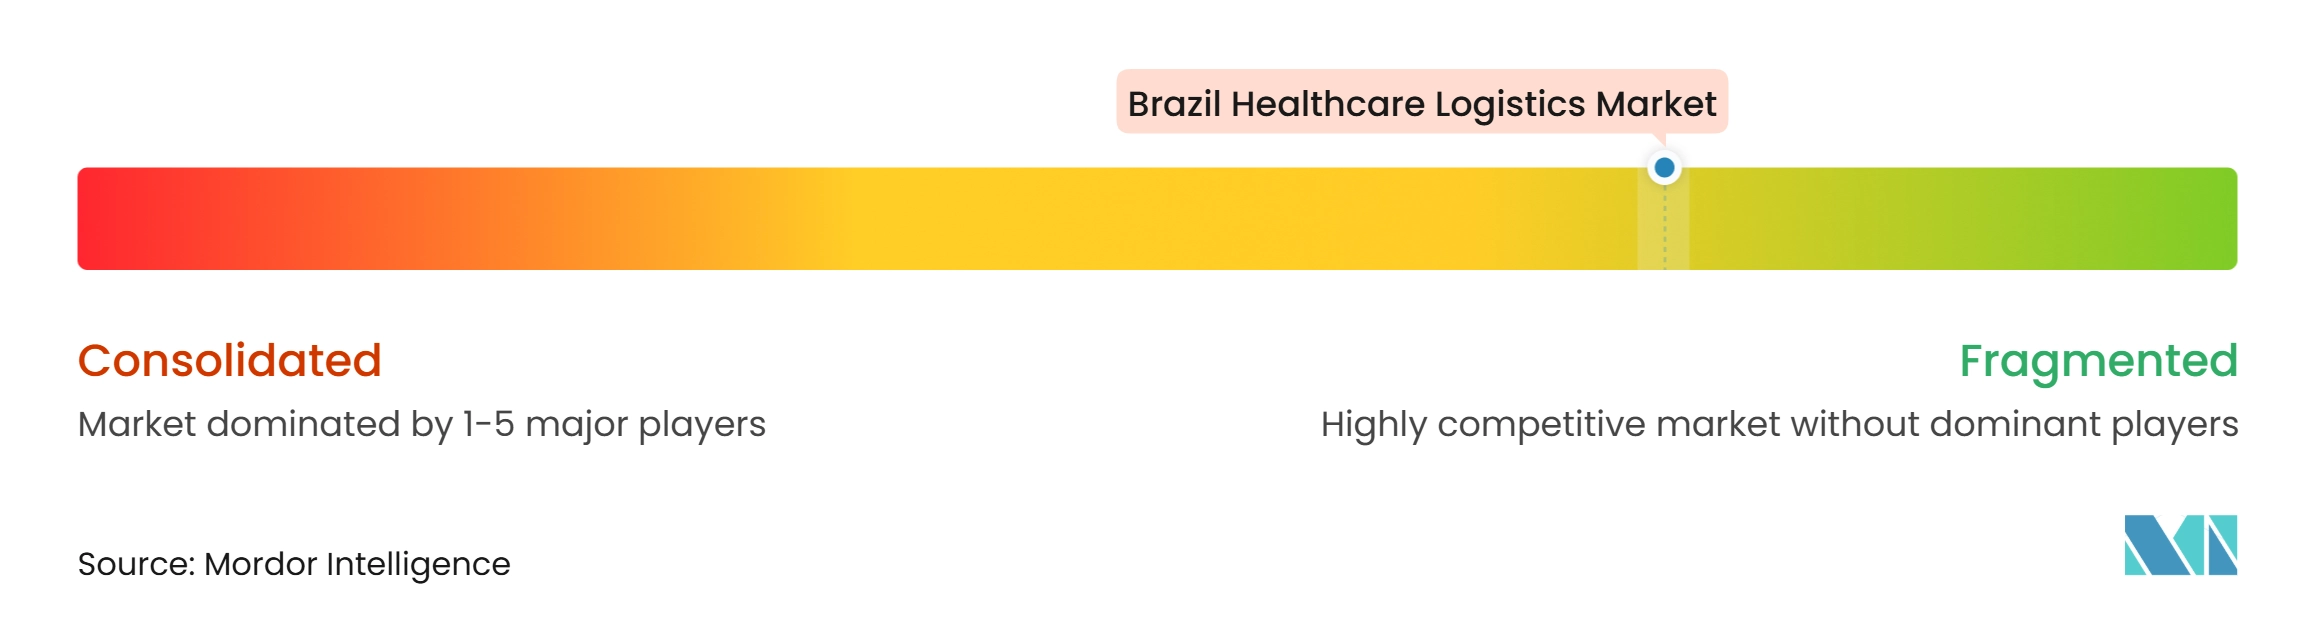
O mercado de logística de saúde no Brasil é fragmentado. Prestadores globais, incluindo DHL Group, Kuehne+Nagel, UPS Healthcare, DSV, CEVA Logistics e FedEx, competem ao lado de especialistas domésticos como Luft Logistics, Andreani Logística e F&F Logística de Medicamentos. A concorrência é mais intensa na distribuição farmacêutica, no frete de saúde e na armazenagem controlada por temperatura. A concentração de mercado é maior no frete aéreo controlado e na armazenagem em conformidade com as Boas Práticas de Distribuição, pois rotas qualificadas e infraestrutura específica para saúde requerem investimento. O mercado de logística de saúde no Brasil favorece operadores com sistemas de qualidade estabelecidos, expertise em temperatura e acesso aos principais polos aeroportuários e de armazenagem.
A DHL Supply Chain expandiu sua operação para a Bristol Myers Squibb em Extrema para incluir recepção de medicamentos importados, armazenagem controlada, carimbage e distribuição nacional[4]. A UPS Healthcare adicionou seu serviço Premier Gold no Brasil com manuseio prioritário e monitoramento contínuo para remessas críticas. Esses movimentos mostram que as empresas líderes estão fortalecendo capacidades especializadas em vez de competir apenas na capacidade de transporte padrão. A visibilidade habilitada por tecnologia, a cobertura nacional e os serviços integrados podem ajudar os prestadores a atender às necessidades dos clientes farmacêuticos em um único contrato.
Uma lacuna significativa permanece na distribuição em temperatura ultrabaixa fora de São Paulo e Rio de Janeiro. A lacuna é relevante para terapias celulares e gênicas, onde o manuseio deve proteger a identidade do paciente e a viabilidade clínica. O mercado de logística de saúde no Brasil também necessita de processos validados que conectem materiais de ensaios clínicos e produtos comerciais. A atividade competitiva provavelmente continuará focada em armazenagem controlada, registros digitais, capacidade de entrega hospitalar e acesso qualificado a regiões fora do Sudeste.
Líderes do Setor de Logística de Saúde no Brasil
-
Luft Logistics
-
Ativa Logística
-
RV Ímola Transportes e Logística
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Saúde no Brasil Empresas cobertas neste relatório
- DHL Group
- Luft Logistics
- Ativa Logística
- CEVA Logistics (CMA CGM Group)
- DSV AS
- Kuehne+Nagel International AG
- United Parcel Service Inc. (UPS Healthcare)
- Cencora Inc. (World Courier)
- JSL SA
- Penske Logistics LLC
- ID Logistics Group
- Andreani Logística
- Rhenus Logistics
- FedEx Corp.
- Mundial Logistics Group
- RV Ímola Transportes e Logística
- BBM Logística SA
- FM Logistic
- Braspress Transportes Urgentes
- F&F Logística de Medicamentos
- Buick Logística
- SIGA Logística Integrada
Desenvolvimentos industriais recentes em Mercado de Logística de Saúde no Brasil
- Outubro de 2026: Andreani Logística e Sandoz expandiram sua parceria de cadeia de frio, adicionando 1.000 posições de paletes de armazenagem refrigerada à operação multicliente da Andreani no Brasil.
- Setembro de 2026: A FedEx anunciou planos de investir mais de 15 milhões de USD no Brasil por meio de um programa abrangendo 34 instalações, expandindo sua infraestrutura de transporte internacional e cadeia de suprimentos.
- Julho de 2026: A FedEx lançou a FedEx Life Sciences, uma organização global focada em logística especializada para produtos farmacêuticos, biológicos, dispositivos médicos e materiais de ensaios clínicos.
- Março de 2026: A Peli BioThermal firmou parceria com a Polar Group para expandir a disponibilidade de soluções de embalagens reutilizáveis e de uso único controladas por temperatura para os setores farmacêutico e de saúde do Brasil.
Escopo do Relatório do Mercado de Logística de Saúde no Brasil
Visão geral da segmentação
| Transporte | Rodoviário |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Ferroviário | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado e Outros |
| Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | |
| Temperatura Ambiente | |
| Profundamente Congelado / Temperatura Ultrabaixa (abaixo de -20 °C) | |
| Não Controlado por Temperatura |
| Produtos Farmacêuticos | Medicamentos de Prescrição e Especializados |
| Medicamentos de Venda Livre | |
| Biofarmacêuticos (Biológicos e Biossimilares) | |
| Vacinas | |
| Materiais de Ensaios Clínicos | |
| Terapias Celulares e Gênicas | |
| Dispositivos Médicos | |
| Medicina Veterinária | |
| Sangue, Plasma e Componentes Sanguíneos | |
| Produtos de Diagnóstico e Laboratório | |
| Órgãos e Tecidos Humanos | |
| Outros |
| Doméstico |
| Internacional |
| Fabricantes Farmacêuticos |
| Fabricantes Biofarmacêuticos |
| Hospitais e Clínicas |
| Farmácias (Hospitalar/Institucional e Varejo) |
| Distribuidores e Atacadistas de Saúde |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Função Logística | Transporte | Rodoviário |
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Ferroviário | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado e Outros | ||
| Por Tipo de Temperatura | Controlado por Temperatura | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | ||
| Temperatura Ambiente | ||
| Profundamente Congelado / Temperatura Ultrabaixa (abaixo de -20 °C) | ||
| Não Controlado por Temperatura | ||
| Por Tipo de Produto | Produtos Farmacêuticos | Medicamentos de Prescrição e Especializados |
| Medicamentos de Venda Livre | ||
| Biofarmacêuticos (Biológicos e Biossimilares) | ||
| Vacinas | ||
| Materiais de Ensaios Clínicos | ||
| Terapias Celulares e Gênicas | ||
| Dispositivos Médicos | ||
| Medicina Veterinária | ||
| Sangue, Plasma e Componentes Sanguíneos | ||
| Produtos de Diagnóstico e Laboratório | ||
| Órgãos e Tecidos Humanos | ||
| Outros | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Usuário Final | Fabricantes Farmacêuticos | |
| Fabricantes Biofarmacêuticos | ||
| Hospitais e Clínicas | ||
| Farmácias (Hospitalar/Institucional e Varejo) | ||
| Distribuidores e Atacadistas de Saúde | ||
| Outros | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da logística de saúde no Brasil até 2032?
O setor tem projeção de atingir 6,14 bilhões de USD até 2032, crescendo a partir de 4,44 bilhões de USD em 2027 a um CAGR de 6,70%. A previsão reflete maior demanda por transporte em conformidade, armazenagem em múltiplas temperaturas e serviços de entrega monitorados.
Qual função logística tem a maior participação no Brasil?
O transporte lidera com uma participação de 47,64% em 2026, pois o frete rodoviário permanece central para a distribuição de medicamentos.
Por que a capacidade de cadeia de frio é importante para a distribuição de saúde no Brasil?
Biológicos, vacinas, medicamentos oncológicos e terapias avançadas requerem condições validadas durante o armazenamento e o transporte.
Qual categoria de produto lidera a demanda por logística de saúde no Brasil?
Os biofarmacêuticos lideram com uma participação de 51,43% em 2026, sustentados por biológicos e biossimilares.
Qual região está crescendo mais rapidamente para serviços de logística de saúde?
A região Norte tem projeção de registrar um CAGR de 7,92% até 2032, à medida que as redes aéreas e multimodais melhoram o acesso. Seu progresso depende de transferências confiáveis entre operações rodoviárias, fluviais, aéreas, de armazenagem e de entrega final.
Quais são os principais desafios operacionais para os prestadores de logística de saúde?
A qualificação de conformidade, os custos de cadeia de frio, as necessidades de segurança e a infraestrutura de transporte irregular permanecem os principais desafios. Esses fatores são mais difíceis em rotas de menor volume e em localidades fora do Sudeste.