
Tamaño y Participación del Mercado de Logística Sanitaria en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
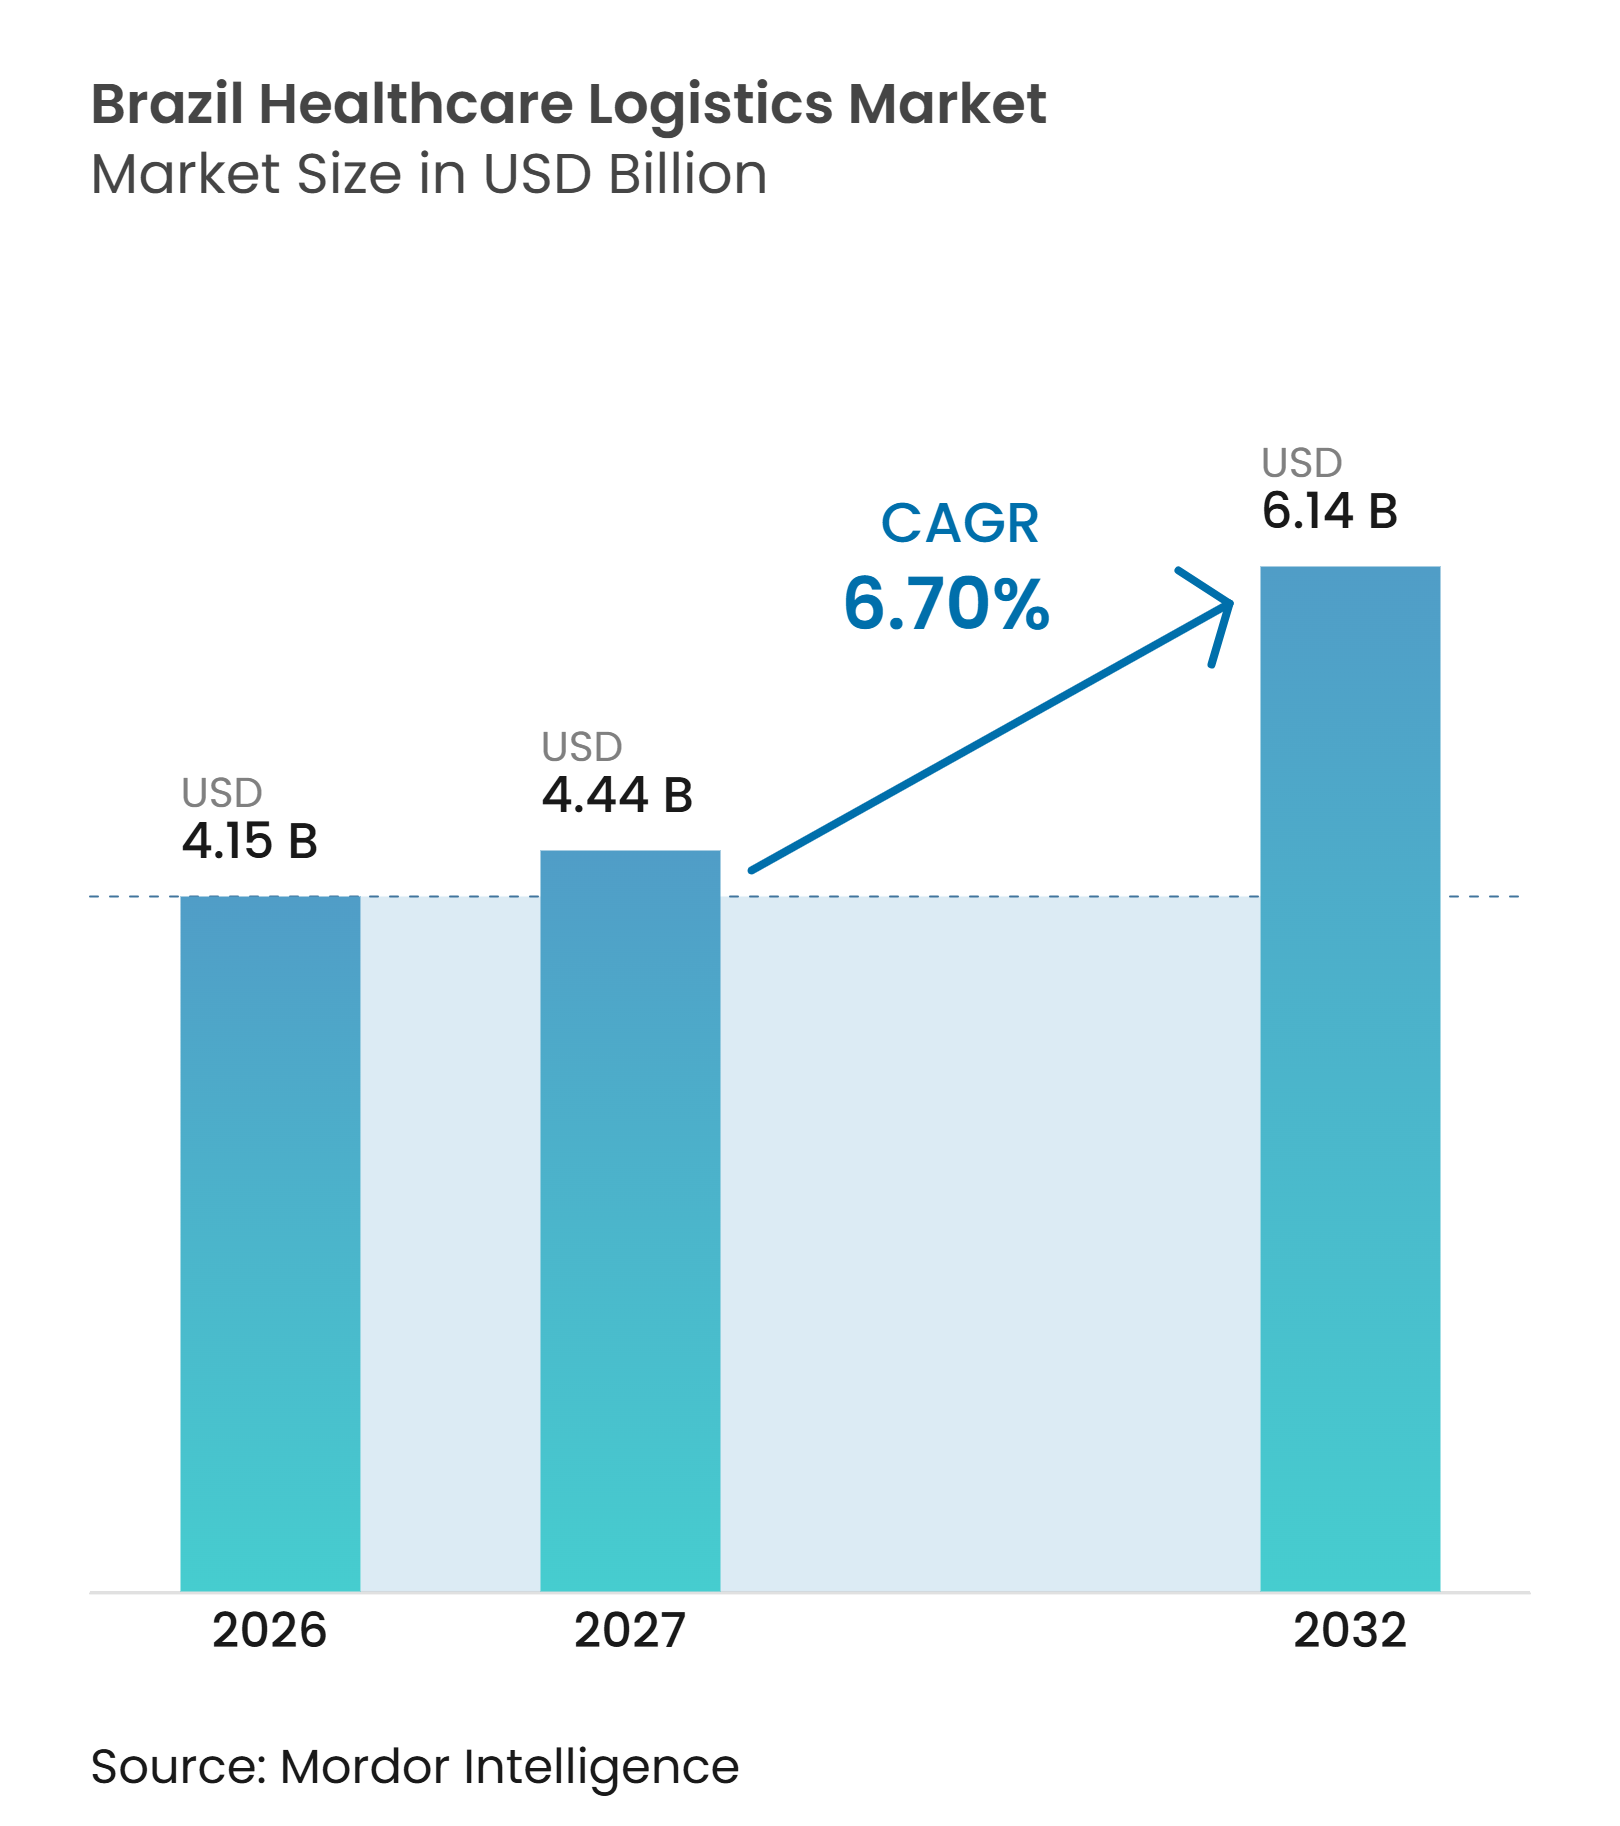
| Tamaño del mercado en el año base (2026) | 4.15 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.70 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Sanitaria en Brasil por Mordor Intelligence
El tamaño del mercado de logística sanitaria en Brasil se valora en 4,15 mil millones de USD en 2026. Se estima que crecerá desde 4,44 mil millones de USD en 2027 hasta alcanzar 6,14 mil millones de USD en 2032, a una CAGR del 6,70% durante el período de pronóstico de 2027 a 2032.
El mercado de logística sanitaria en Brasil está respaldado por un sistema de salud que necesita una distribución confiable a través de un país grande y con conectividad desigual. La mayor demanda de biológicos, biosimilares, medicamentos oncológicos, vacunas y tratamientos especializados está desplazando la inversión hacia el transporte validado, el almacenamiento a múltiples temperaturas y la manipulación trazable. Las Buenas Prácticas de Distribución, Almacenamiento y Transporte de ANVISA aumentan la importancia del control de temperatura documentado y de los corredores logísticos calificados, lo que favorece a los proveedores con capacidades específicas para el sector sanitario. El mercado de logística sanitaria en Brasil también enfrenta una base de costos difícil porque las redes viales transportan la mayor parte de los flujos nacionales, las necesidades de seguridad siguen siendo elevadas y las rutas remotas requieren múltiples modos de transporte. Estas condiciones crean oportunidades para los operadores que pueden vincular el almacenamiento conforme, el transporte, el monitoreo y la entrega bajo un único modelo de servicio.
Conclusiones Clave del Informe
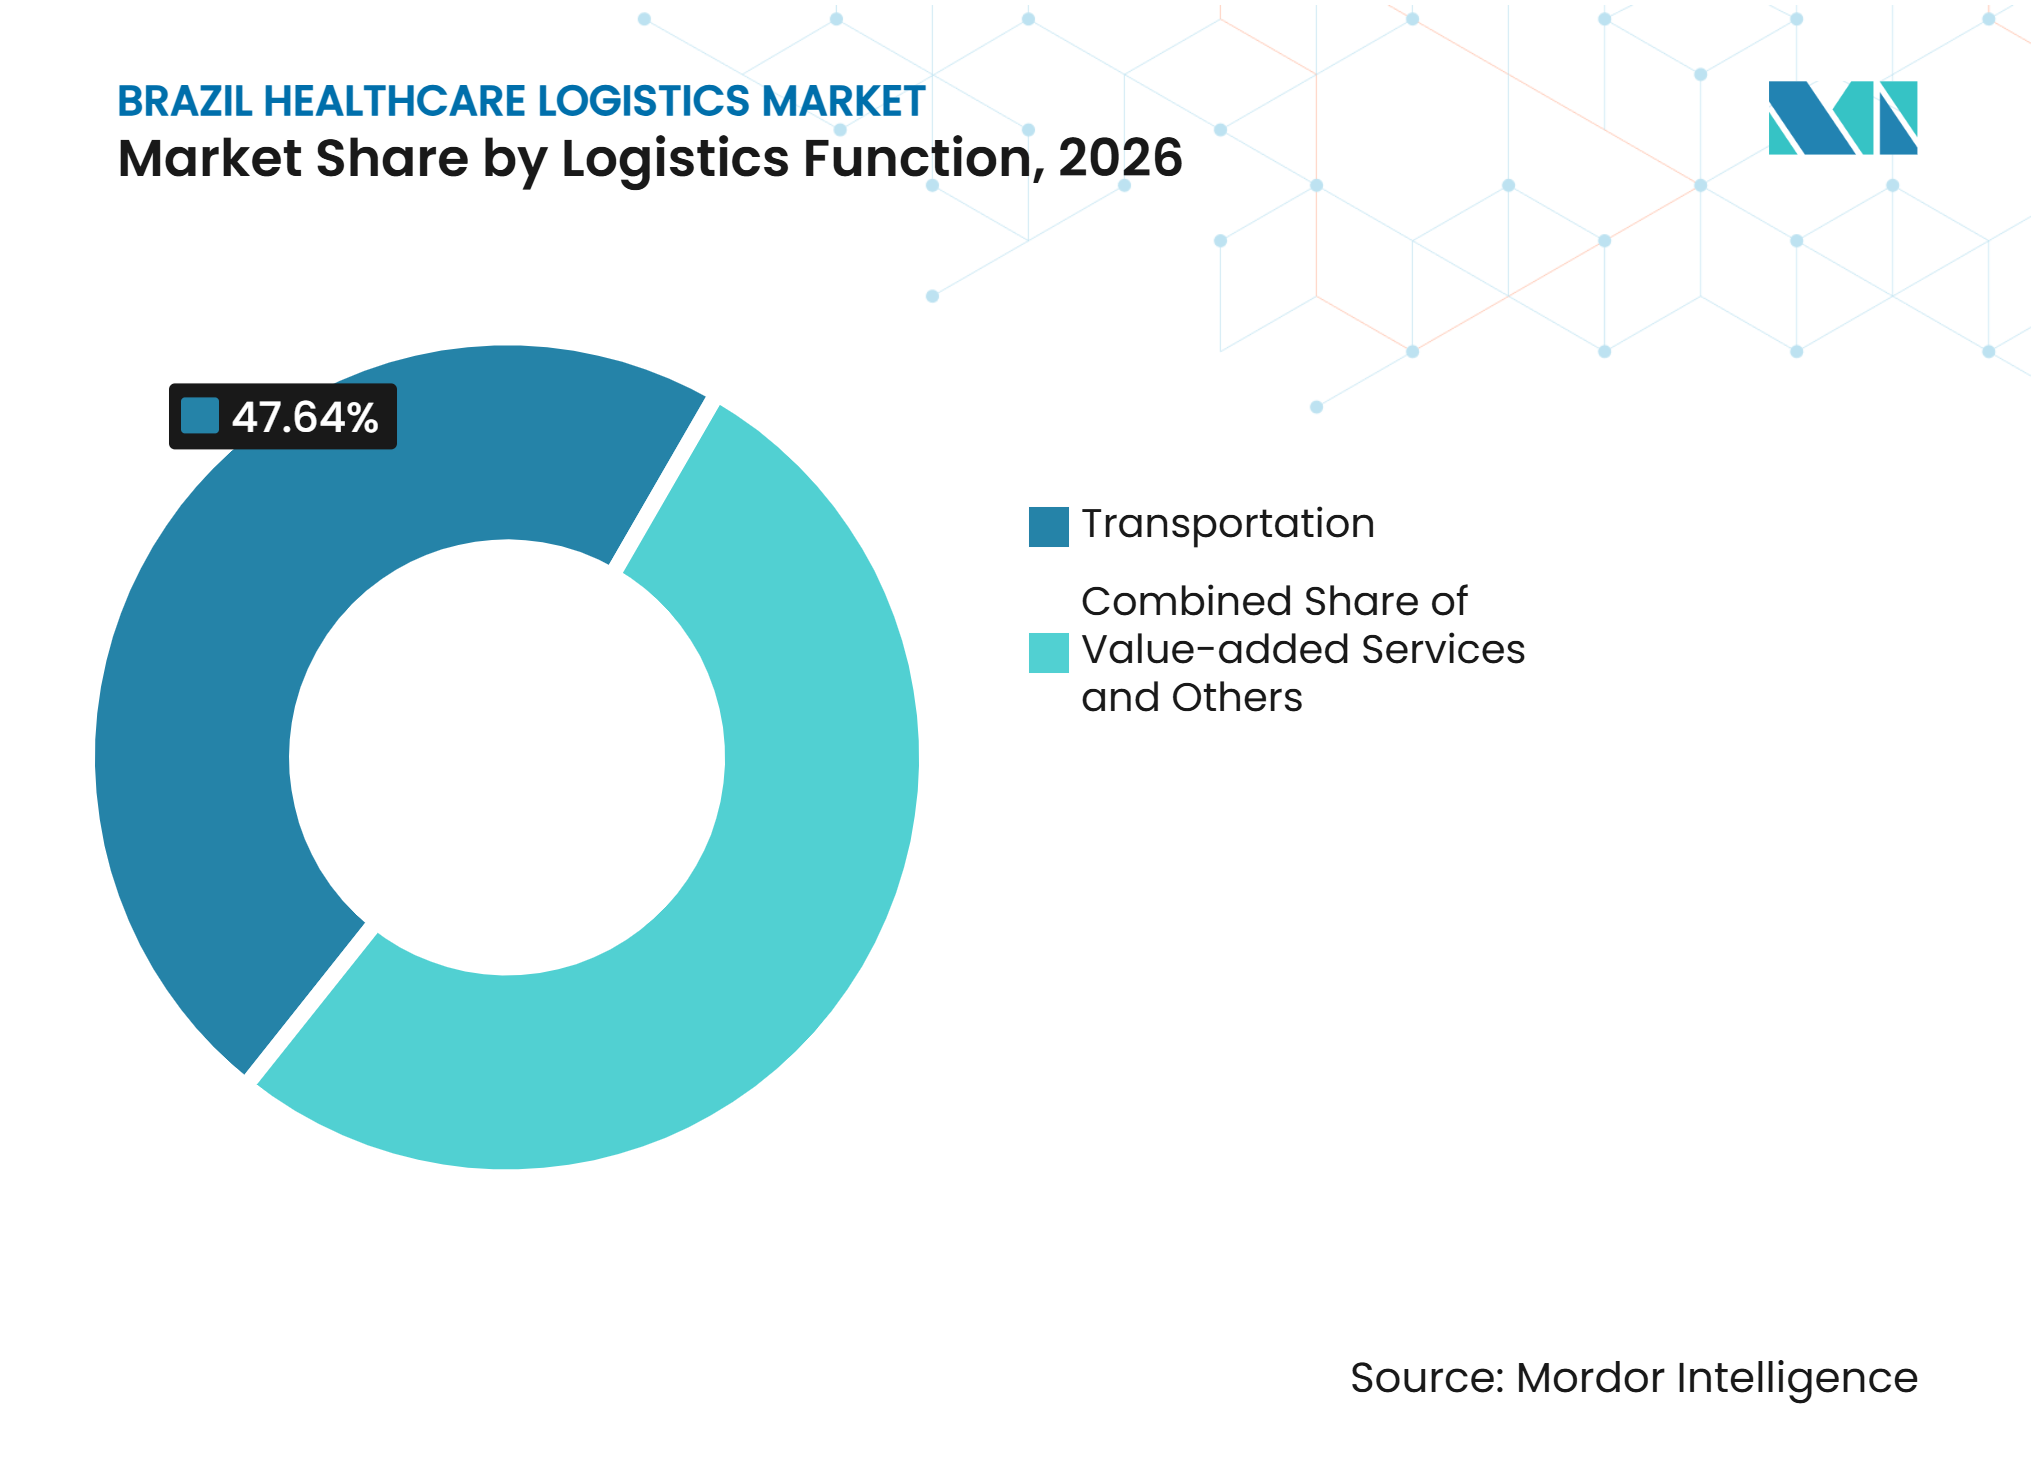
- Por función logística, el transporte representa el 47,64% de la participación del mercado de logística sanitaria en Brasil en 2026, mientras que los servicios de valor agregado y otros tienen un pronóstico de expansión a una CAGR del 7,42% hasta 2032.
- Por tipo de temperatura, la logística no controlada por temperatura representa el 65,83% del tamaño del mercado de logística sanitaria en Brasil en 2026, mientras que la logística controlada por temperatura tiene un pronóstico de expansión a una CAGR del 8,12% hasta 2032.
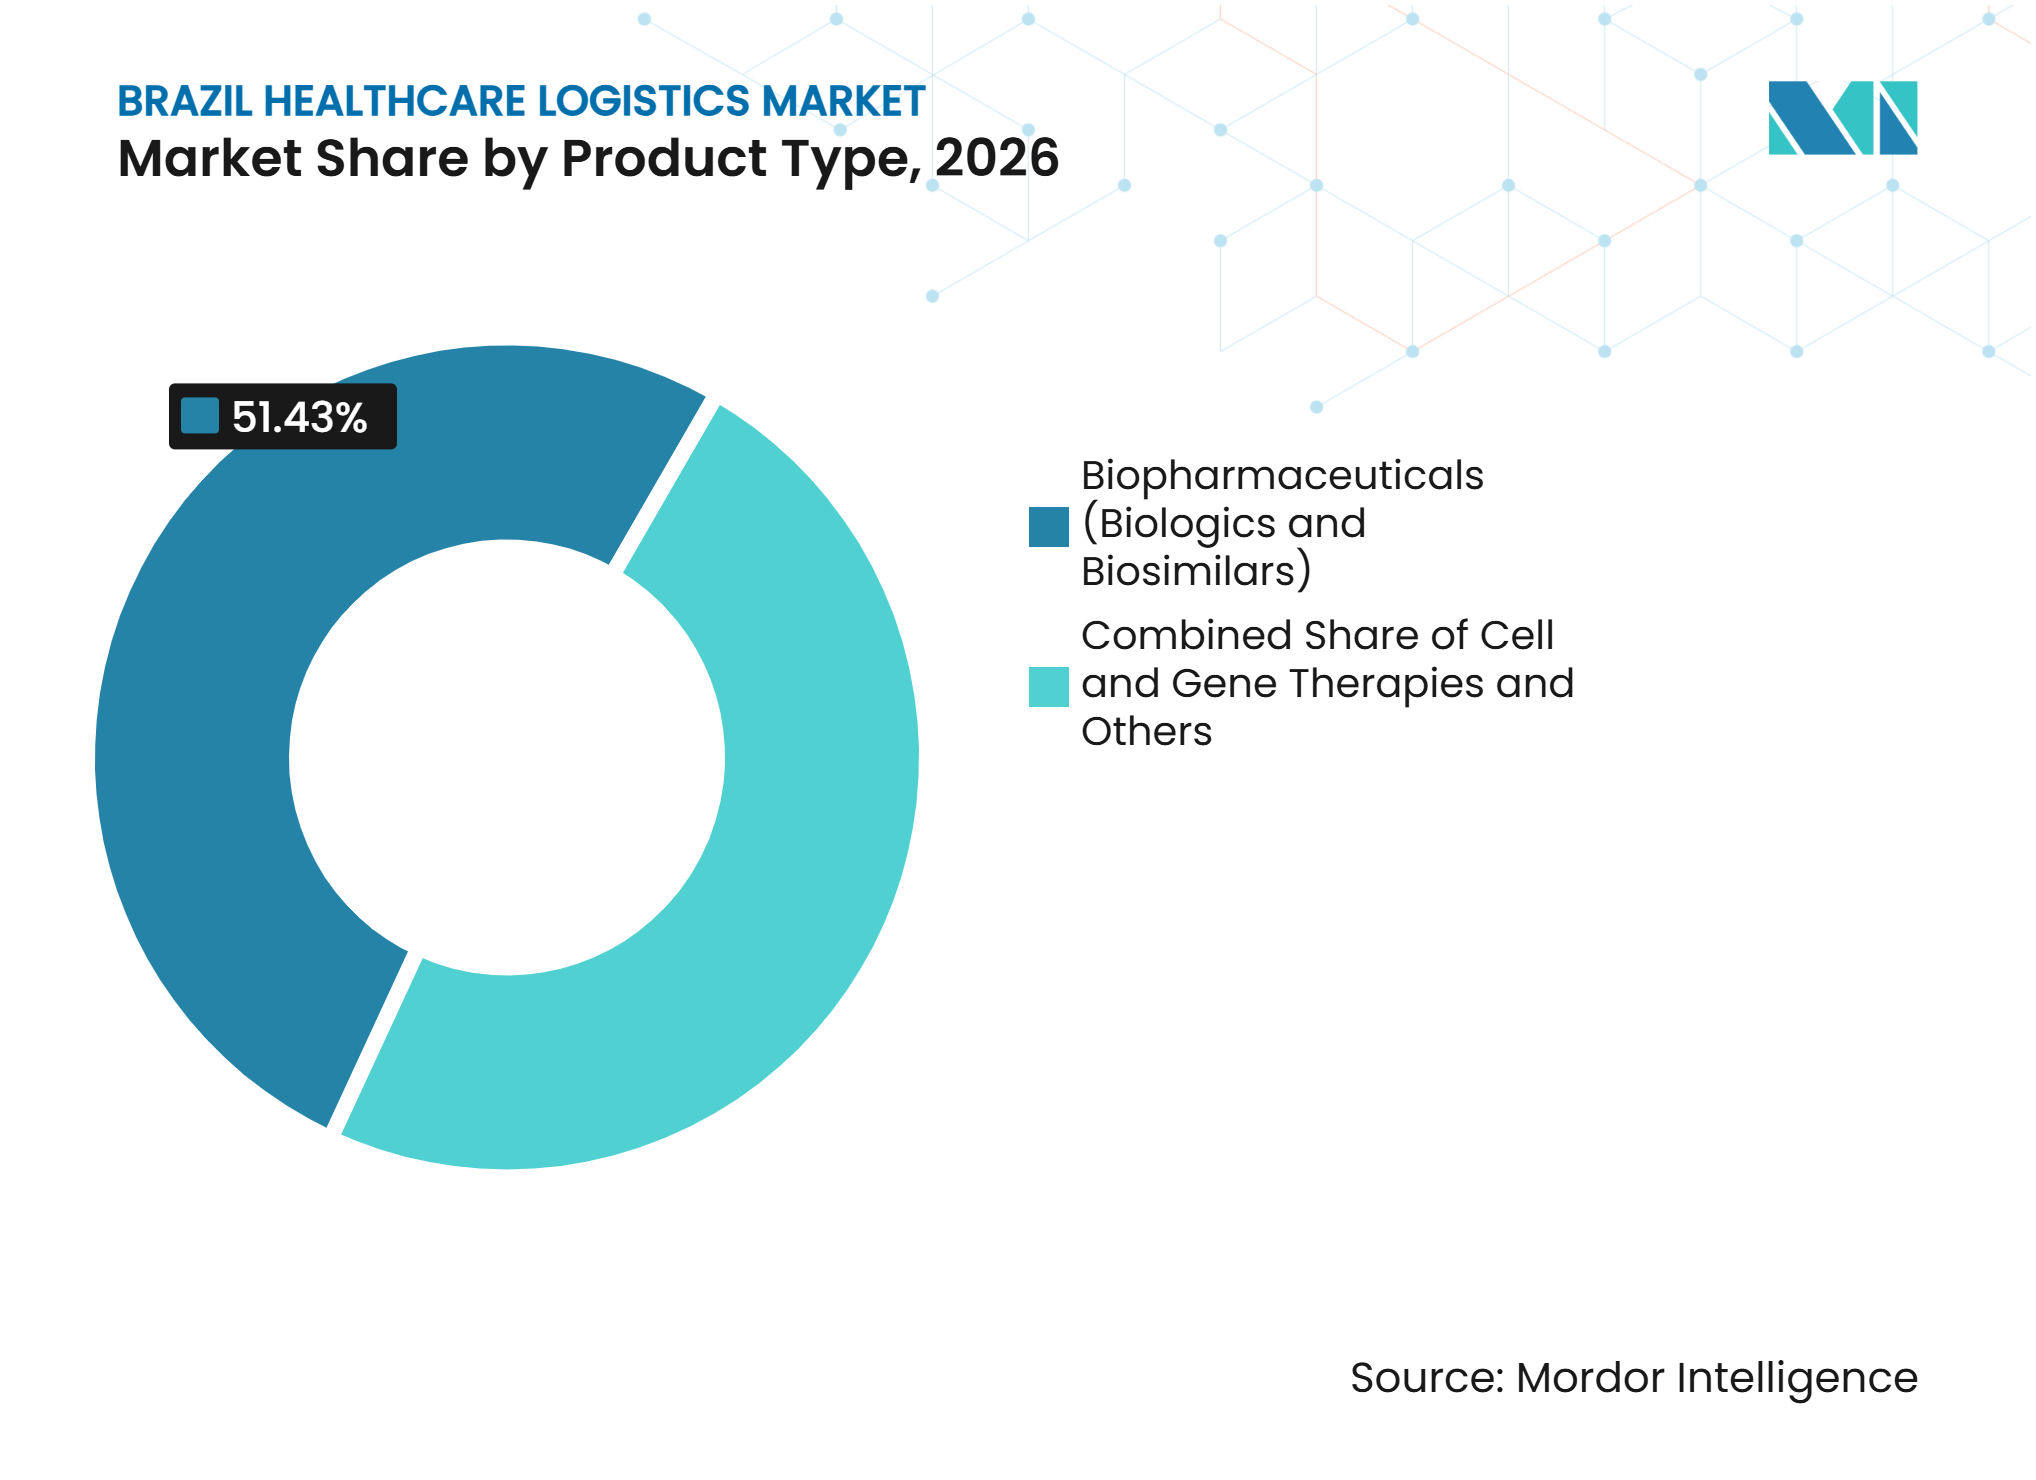
- Por tipo de producto, los biofarmacéuticos representan el 51,43% de la participación del mercado de logística sanitaria en Brasil en 2026, mientras que las terapias celulares y génicas tienen un pronóstico de expansión a una CAGR del 7,64% hasta 2032.
- Por destino, la logística nacional representa el 72,34% del tamaño del mercado de logística sanitaria en Brasil en 2026, mientras que la logística internacional tiene un pronóstico de expansión a una CAGR del 7,12% hasta 2032.
- Por usuario final, los fabricantes farmacéuticos representan el 35,76% de la participación del mercado de logística sanitaria en Brasil en 2026, mientras que los hospitales y clínicas tienen un pronóstico de expansión a una CAGR del 7,23% hasta 2032.
- Por geografía, el Sureste representa el 55,63% de la participación del mercado de logística sanitaria en Brasil en 2026, mientras que el Norte tiene un pronóstico de expansión a una CAGR del 7,92% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento Biofarmacéutico que Amplía la Demanda Especializada de Logística Sanitaria | +1.8% | Sureste y Centro-Oeste, con extensión al Sur | Mediano plazo (2-4 años) |
| Terapias Sensibles a la Temperatura que Aumentan los Requisitos de Distribución en Cadena de Frío | +1.4% | Nacional, con mayor intensidad en los centros del Sureste y el Sur | Corto plazo (≤ 2 años) |
| Externalización Logística que Aumenta la Adopción de Proveedores Especializados | +0.9% | Nacional, con ganancias tempranas en la región metropolitana de São Paulo | Mediano plazo (2-4 años) |
| Crecimiento de Dispositivos Médicos que Amplía los Volúmenes de Distribución Sanitaria | +0.7% | Sureste y Sur, con demanda creciente de la contratación pública del Noreste | Corto plazo (≤ 2 años) |
| Cumplimiento Regional que Mejora la Cobertura de Entrega Sanitaria en el Interior | +0.5% | Norte y Noreste, con el Centro-Oeste como área secundaria | Largo plazo (≥ 4 años) |
| Terapias Avanzadas que Aumentan los Requisitos Logísticos Ultrespecializados | +0.6% | Sureste, particularmente São Paulo, con demanda emergente en Río de Janeiro | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Biofarmacéutico que Amplía la Demanda Especializada de Logística Sanitaria
El crecimiento biofarmacéutico está orientando el mercado de logística sanitaria en Brasil hacia instalaciones y sistemas de transporte diseñados para condiciones controladas. Los biológicos, biosimilares, anticuerpos monoclonales y productos derivados de la sangre necesitan condiciones de manipulación estables para proteger su calidad durante el almacenamiento y el movimiento. La dependencia de ingredientes activos importados también puede aumentar las necesidades de existencias de reserva y respaldar el uso de almacenamiento a múltiples temperaturas por parte de los fabricantes y sus socios logísticos. El marco de política CEIS fomenta la producción nacional, lo que puede profundizar la necesidad de distribución conforme dentro de Brasil en lugar de simplemente desplazar la actividad hacia el manejo de importaciones.
Terapias Sensibles a la Temperatura que Aumentan los Requisitos de Distribución en Cadena de Frío
Las terapias sensibles a la temperatura están aumentando la necesidad de precisión en todo el mercado de logística sanitaria en Brasil. La demanda está creciendo para el manejo refrigerado de medicamentos GLP-1, tratamientos oncológicos, vacunas y otros productos termolábiles. El mayor riesgo suele producirse durante los traspasos entre almacenes, rampas de aeropuerto, muelles de carga y vehículos, donde un proceso documentado es tan importante como el equipo de refrigeración. Los requisitos de ANVISA para los medicamentos regulados implican que cada ruta debe ser calificada antes de que los operadores puedan utilizarla para productos sensibles a la temperatura. Este proceso ralentiza la habilitación de nuevas rutas, pero otorga ventaja a los operadores sanitarios establecidos porque ya cuentan con redes validadas. El resultado es un mayor enfoque en los registros específicos de cada corredor, el monitoreo y los procedimientos de respuesta en todo el mercado de logística sanitaria en Brasil.
Externalización Logística que Aumenta la Adopción de Proveedores Especializados
La externalización está aumentando la demanda de proveedores especializados en el mercado de logística sanitaria en Brasil. Los fabricantes están pasando de flotas propias a socios logísticos que pueden operar instalaciones y redes de transporte alineadas con las Buenas Prácticas de Distribución. El acuerdo de Sanofi Medley que involucra dos centros de distribución en Extrema y Guarulhos procesa 49 millones de unidades de medicamentos cada mes, lo que muestra la escala de las operaciones externalizadas a largo plazo en el país. Las estructuras fiscales pueden afectar las decisiones de ubicación de almacenes incluso cuando una ubicación añade distancia de transporte, lo que hace valiosa la cobertura en múltiples estados. Los proveedores que comprenden tanto los requisitos de ANVISA como las normas fiscales estatales pueden abordar estas compensaciones operativas de manera más eficaz. Esto respalda contratos que combinan gestión de almacenes, transporte, documentación de cumplimiento y distribución nacional.
Crecimiento de Dispositivos Médicos que Amplía los Volúmenes de Distribución Sanitaria
La demanda de dispositivos médicos está añadiendo volumen y complejidad de servicio al mercado de logística sanitaria en Brasil. ABIIS informó que el consumo de dispositivos médicos alcanzó 15,5 mil millones de USD en 2025 y creció un 7% respecto al año anterior[1]. Estos productos a menudo requieren una reposición rápida de piezas de servicio de campo para hospitales y clínicas. DHL Supply Chain comenzó a gestionar el transporte nacional y el inventario de los componentes críticos de GE HealthCare en Brasil en febrero de 2026, con operaciones basadas en Barueri y Extrema. La actividad procesa 5.000 facturas cada mes y respalda las entregas a hospitales y clínicas, principalmente en un plazo de 24 horas en el Sureste y el Sur. Este tipo de contrato requiere fiabilidad en el transporte, visibilidad del inventario y procesos de entrega alineados con las operaciones hospitalarias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Cumplimiento que Aumentan los Costos de Calificación y Validación | -0.6% | Nacional, con mayor carga en la distribución multiestatal | Corto plazo (≤ 2 años) |
| Operaciones de Cadena de Frío que Aumentan los Costos de Logística Sanitaria | -0.7% | Nacional, con mayor presión en los corredores del Norte y el Noreste | Mediano plazo (2-4 años) |
| Variabilidad Vial que Reduce la Fiabilidad de los Tiempos de Entrega | -0.5% | Municipios remotos del Norte, Noreste y Centro-Oeste | Largo plazo (≥ 4 años) |
| Escasez de Capacidad a Temperatura Ultrabajas que Limita la Distribución Especializada | -0.4% | Fuera del Sureste, incluidas ciudades secundarias con centros de tratamiento emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Cumplimiento que Aumentan los Costos de Calificación y Validación
Los requisitos de cumplimiento elevan el costo fijo de participación en el mercado de logística sanitaria en Brasil. Los operadores deben calificar los centros de distribución, los vehículos y los corredores de transporte antes de transportar productos farmacéuticos regulados. Ese trabajo incluye mapeo de temperatura, estudios de estabilidad, controles de riesgo y registros que los reguladores pueden revisar. El costo es especialmente difícil para las rutas de menor volumen porque los gastos de calificación no disminuyen en proporción al volumen de envíos. La expansión hacia el Norte y el Noreste puede, por tanto, presionar los márgenes incluso cuando esas regiones ofrecen demanda a largo plazo. Sindusfarma ha debatido posibles ajustes de cumplimiento con ANVISA manteniendo los estándares técnicos, aunque el momento de cualquier cambio sigue siendo incierto.
Operaciones de Cadena de Frío que Aumentan los Costos de Logística Sanitaria
Las operaciones de cadena de frío tienen un costo más elevado que la distribución a temperatura ambiente en el mercado de logística sanitaria en Brasil. Las rutas largas, los climas variables, la carga de alto valor y los controles de seguridad añaden requisitos operativos. El gasto en seguridad aumentó entre un 20% y un 60% para la mayoría de los distribuidores farmacéuticos en 2025[2]. Los proveedores pueden dividir las cargas de alto valor entre varios vehículos para limitar la pérdida en cualquier camión, lo que eleva el gasto de transporte. Las rutas refrigeradas remotas también pueden requerir embalaje pasivo y transporte aéreo cuando la economía habitual por carretera no es viable. Estos factores limitan la flexibilidad de precios, especialmente en rutas donde la demanda aún se está desarrollando.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
El Transporte Lidera Mientras los Servicios de Valor Agregado Crecen Más RápidoEl transporte representa el 47,64% de la participación del mercado de logística sanitaria en Brasil en 2026, lo que refleja el papel central del movimiento de flete en la distribución farmacéutica. Los camiones transportan medicamentos a temperatura ambiente y productos refrigerados a los principales centros de población, mientras que el carga aérea es más importante para los productos urgentes que se trasladan a regiones distantes. Esto convierte al transporte en el mayor componente operativo de la industria de logística sanitaria en Brasil. Los proveedores deben gestionar la seguridad, la calificación de rutas, la prueba de entrega y los registros de temperatura como parte de su servicio principal. La misma ruta puede requerir controles diferentes según el producto, el nivel de servicio y el destino.
Los servicios de valor agregado y otros tienen un pronóstico de registrar una CAGR del 7,42% hasta 2032, la tasa más rápida dentro de las funciones logísticas. La serialización, el reetiquetado regulatorio, la logística inversa y el suministro para ensayos clínicos respaldan esta expansión. El requisito de serialización de Brasil convierte el empaque y el etiquetado en un servicio regulado en lugar de una tarea básica de almacén. La operación de DHL Supply Chain para Bristol Myers Squibb en Extrema incluye carimbage regulado, recepción de medicamentos importados, almacenamiento entre 2 °C y 25 °C, y distribución a hospitales y distribuidores especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Temperatura:
La Logística Controlada Gana Valor a Pesar del Volumen AmbienteLa logística no controlada por temperatura representa el 65,83% del tamaño del mercado de logística sanitaria en Brasil en 2026, respaldada por medicamentos convencionales de moléculas pequeñas, productos de venta libre y dispositivos médicos a temperatura ambiente. Esta participación muestra que la distribución a temperatura ambiente sigue siendo la mayor base de volumen en el mercado de logística sanitaria en Brasil. Sus ingresos por envío son generalmente más bajos que los de los servicios controlados, y los transportistas regionales compiten fuertemente por las entregas estándar. El segmento sigue siendo necesario para una amplia cobertura de farmacias, distribuidores e instituciones. También respalda la reposición rutinaria donde los productos no requieren refrigeración. Los operadores que atienden este segmento aún necesitan una manipulación confiable, transporte seguro y registros de entrega precisos.
La logística controlada por temperatura tiene un pronóstico de registrar una CAGR del 8,12% hasta 2032, la tasa más alta entre los segmentos reportados. El manejo refrigerado es la categoría de volumen principal, mientras que el manejo ultracongelado y a temperatura ultrabajas crece a medida que las terapias celulares y génicas y los productos de ARNm ingresan al país. El tamaño del mercado de logística sanitaria en Brasil para este segmento está determinado por una concentración de capacidad en el Sur y el Sureste, lo que deja brechas en otras regiones. Las soluciones de contenedores activos y el monitoreo de rutas se están volviendo más importantes para las transferencias internacionales y nacionales.
Por Tipo de Producto:
Los Biofarmacéuticos Establecen la Base Actual y las Terapias Avanzadas Añaden ComplejidadLos biofarmacéuticos representan el 51,43% del tamaño del mercado de logística sanitaria en Brasil en 2026, convirtiéndolos en el grupo de productos más grande del mercado de logística sanitaria en Brasil. La contratación pública a través del SUS y el uso creciente de biosimilares en oncología y atención autoinmune respaldan esta posición. El manejo de biofarmacéuticos requiere almacenamiento y transporte controlados, lo que ha fomentado un uso más amplio de diseños de almacenes a múltiples temperaturas. Las instalaciones que atienden biosimilares a menudo necesitan zonas refrigeradas y de ambiente controlado en el mismo lugar. La combinación de estos requisitos hace que la logística biofarmacéutica sea menos intercambiable con el flete general. También aumenta el valor de los procesos validados que preservan la calidad del producto en cada traspaso.
Las terapias celulares y génicas tienen un pronóstico de registrar una CAGR del 7,64% hasta 2032, la tasa más rápida por tipo de producto. Estos tratamientos requieren controles de cadena de identidad específicos del paciente, transporte ultracongelado o criogénico y ventanas de entrega estrechas. Las vacunas, los materiales para ensayos clínicos, los dispositivos médicos, los productos veterinarios, la sangre y el plasma, y los diagnósticos añaden cada uno requisitos de manejo separados. El Programa Nacional de Inmunización requiere cobertura continua de cadena de frío en todos los municipios, mientras que las redes de dispositivos hospitalarios necesitan disponibilidad rápida de piezas. Estos grupos de productos amplían el rango de servicios esperado de la industria de logística sanitaria en Brasil.

Por Destino:
La Cobertura Nacional Sigue Siendo Mayor Mientras los Corredores Internacionales se ExpandenLa logística nacional representa el 72,34% del tamaño del mercado de logística sanitaria en Brasil en 2026 porque la cadena de suministro sanitaria de Brasil depende del movimiento de productos a través de una gran geografía interna. Este es el segmento de destino más grande del mercado de logística sanitaria en Brasil. Abradimex informó cobertura de distribución farmacéutica en todos los municipios del Sur, el 99% en el Sureste, el 93% en el Centro-Oeste, el 67% en el Noreste y el 63% en el Norte[3]. Las diferencias en la cobertura muestran dónde la capacidad de distribución sigue siendo limitada. También muestran por qué las redes nacionales necesitan más que un único plan de ruta nacional. Los operadores deben adaptarse a las condiciones de transporte locales, la densidad de demanda y la disponibilidad de puntos de traspaso conformes.
La logística internacional tiene un pronóstico de expansión a una CAGR del 7,12% hasta 2032. Los biológicos importados y los dispositivos médicos requieren flete internacional calificado, mientras que las exportaciones farmacéuticas necesitan capacidad de cadena de frío creíble en los aeropuertos de entrada. El mercado de logística sanitaria en Brasil tiene una necesidad creciente de corredores que preserven las condiciones de los envíos entre los puntos de origen en el extranjero y los centros de tratamiento locales. UPS abrió un centro de procesamiento automatizado en el Aeropuerto de Viracopos en noviembre de 2025 con áreas reguladas dedicadas y capacidad ampliada de control de temperatura para el manejo de productos farmacéuticos y vacunas. El manejo internacional debe vincular los procedimientos aeroportuarios, la documentación aduanera, el almacenamiento y la distribución nacional sin perder los registros de temperatura. Estos requisitos aumentan la importancia de la infraestructura aeroportuaria certificada y de los operadores de flete sanitario con experiencia.
Por Usuario Final:
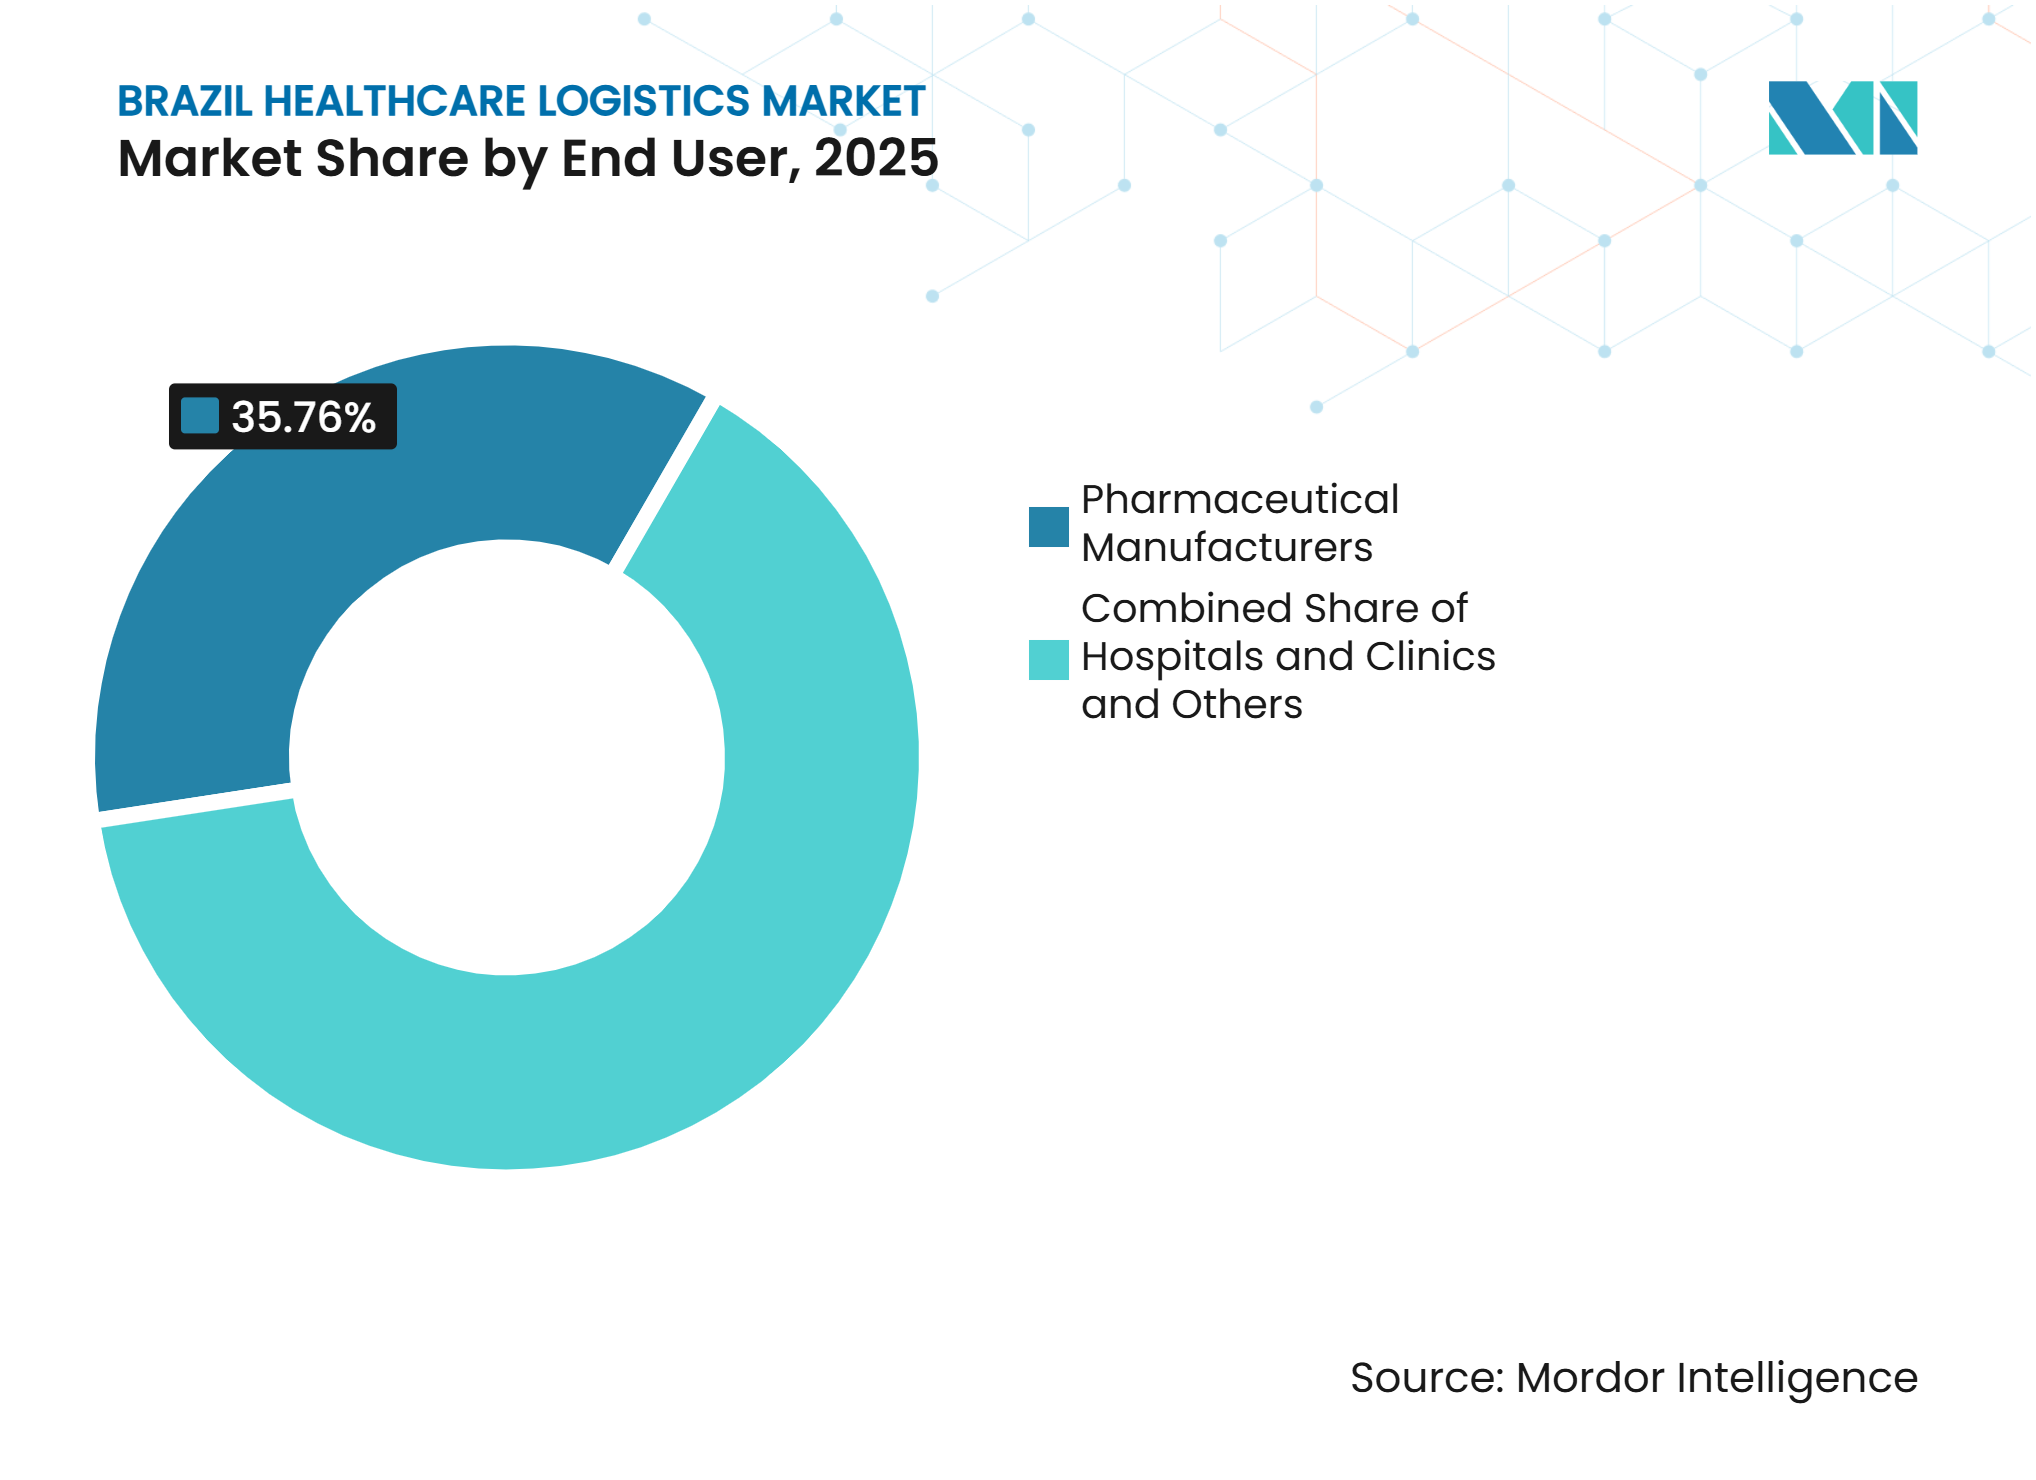
Los Fabricantes Lideran Mientras los Hospitales y Clínicas Ganan ImpulsoLos fabricantes farmacéuticos representan el 35,76% del tamaño del mercado de logística sanitaria en Brasil en 2026, la mayor participación por usuario final. Esto refleja el papel ascendente de la logística por contrato en el mercado de logística sanitaria en Brasil. Los fabricantes gestionan la distribución primaria a mayoristas, instituciones, farmacias y otros canales. También requieren almacenamiento, transporte, documentación de calidad y, en ocasiones, etiquetado o gestión de devoluciones. Estas actividades crean una amplia oportunidad de externalización para los proveedores que pueden cumplir los requisitos de calidad farmacéutica. Los clústeres de fabricación en São Paulo, Minas Gerais y Goiás respaldan aún más la demanda de capacidad logística especializada.
Los hospitales y clínicas tienen un pronóstico de registrar una CAGR del 7,23% hasta 2032, la tasa más rápida por usuario final. Los grupos hospitalarios están aumentando los volúmenes de adquisición y utilizando más terapias especializadas que necesitan entrega directa en cadena de frío. Esto cambia el modelo de entrega porque los hospitales necesitan áreas de recepción con monitoreo de temperatura, protocolos alineados con las Buenas Prácticas de Distribución y ventanas de entrega que respalden el uso clínico. El mercado de logística sanitaria en Brasil debe, por tanto, atender las operaciones de recepción hospitalaria y no solo los depósitos centrales de farmacia. Las farmacias minoristas y los distribuidores siguen siendo usuarios importantes, mientras que los proveedores de atención médica esperan cada vez más una reposición más rápida y una mejor visibilidad del producto.
Análisis Geográfico
El Sureste representa el 55,63% del tamaño del mercado de logística sanitaria en Brasil en 2026, lo que le otorga la mayor participación regional. São Paulo concentra la fabricación farmacéutica, los campus de logística de terceros alineados con las Buenas Prácticas de Distribución y los principales aeropuertos de entrada para importaciones de alto valor. Viracopos renovó su certificación CEIV Pharma hasta diciembre de 2028, mientras que Guarulhos sigue siendo el principal punto de entrada aérea para biológicos importados. Extrema se beneficia de su ubicación entre São Paulo y Belo Horizonte y ha atraído operaciones integradas para Bristol Myers Squibb y GE HealthCare. El cumplimiento de ANVISA y las prácticas IATA CEIV Pharma refuerzan el valor de las instalaciones validadas y los traspasos documentados en una red conectada de fabricación, almacenamiento, aeropuerto y atención clínica.
El Norte tiene un pronóstico de registrar una CAGR del 7,92% hasta 2032, la tasa regional más rápida. La región ha enfrentado históricamente largos tiempos de entrega porque las rutas a menudo combinan transporte por carretera, fluvial y aéreo para productos sensibles a la temperatura. El servicio de carga aérea de Braspress de Campinas a Manaos redujo los plazos de entrega de los envíos elegibles de hasta 15 días a entre 36 horas y 4 días. Cada transferencia crea un posible punto de fallo en el control de temperatura, mientras que la demanda de los programas del SUS y el uso regional de biológicos está aumentando la necesidad de capacidad de cadena de frío validada. La oportunidad depende de la capacidad aérea, los servicios fluviales, el almacenamiento seguro y los procedimientos diseñados para las condiciones locales en lugar de una simple extensión de las redes del Sureste.
El Centro-Oeste es un nodo emergente importante porque Goiás alberga el clúster farmacéutico de Anápolis y su actividad de distribución relacionada. La terminal refrigerada de Motiva Aeroportos en Goiânia proporciona capacidad de carga aérea farmacéutica que vincula una zona de fabricación interior con el manejo calificado. El Noreste tiene distribución farmacéutica que alcanza el 67% de los municipios, mientras que el Sur tiene cobertura total reportada y está ampliando su base de almacenamiento en frío.
Panorama Competitivo
Concentración del Mercado
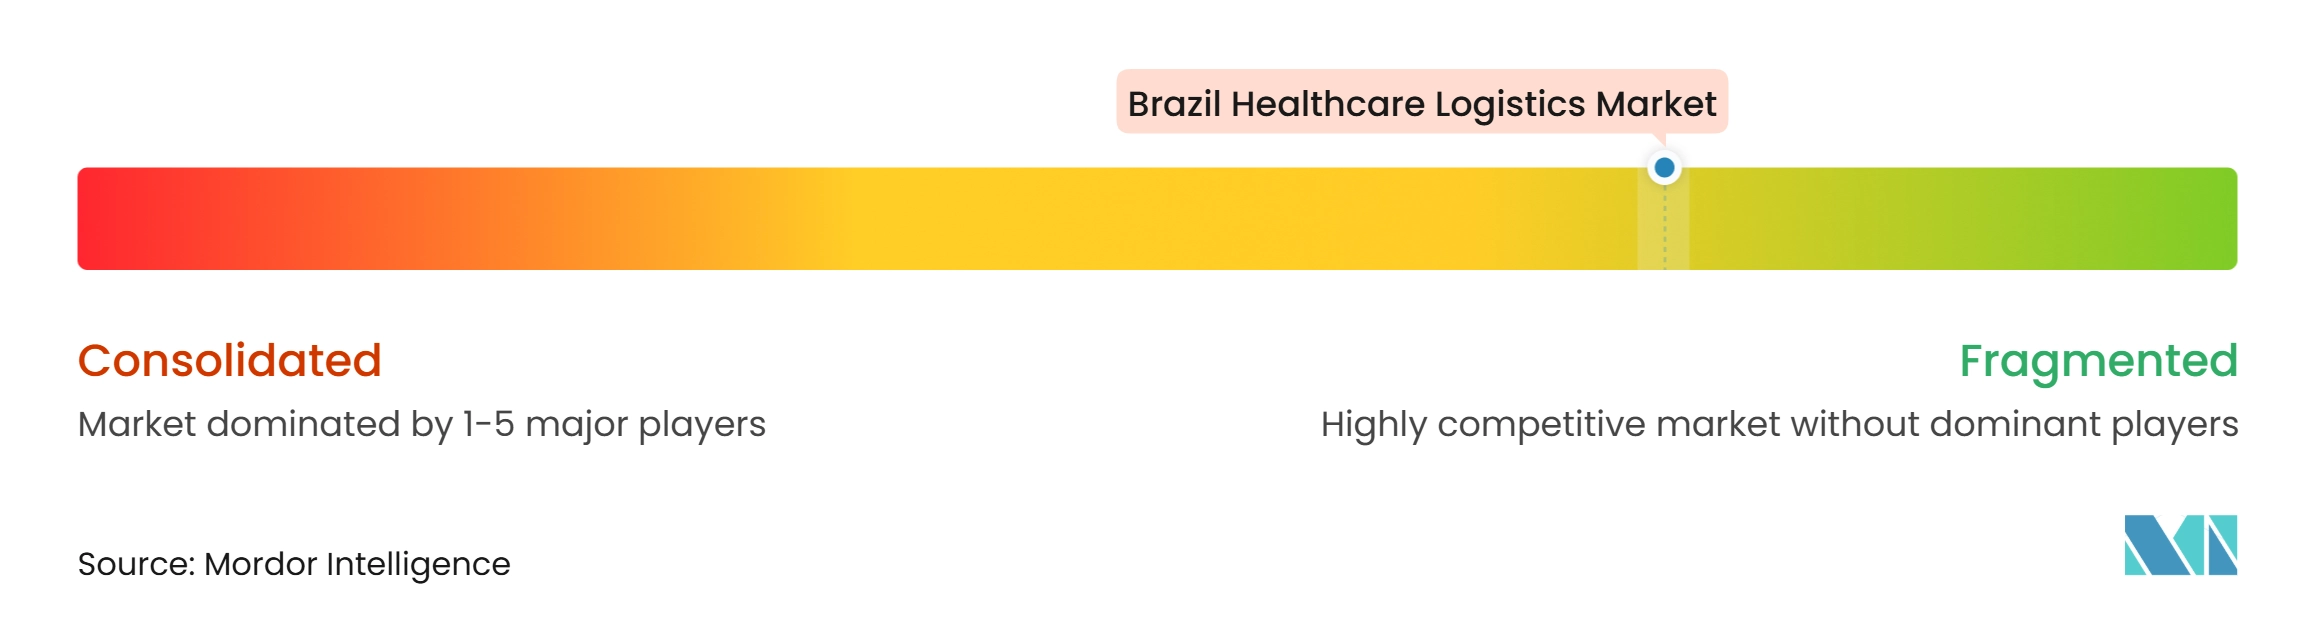
El mercado de logística sanitaria en Brasil está fragmentado. Los proveedores globales, incluidos DHL Group, Kuehne+Nagel, UPS Healthcare, DSV, CEVA Logistics y FedEx, compiten junto a especialistas nacionales como Luft Logistics, Andreani Logística y F&F Logística de Medicamentos. La competencia es más intensa en la distribución farmacéutica, el transporte de carga sanitaria y el almacenamiento controlado por temperatura. La concentración del mercado es mayor en el flete aéreo controlado y el almacenamiento conforme con las Buenas Prácticas de Distribución porque los corredores calificados y la infraestructura específica para el sector sanitario requieren inversión. El mercado de logística sanitaria en Brasil favorece a los operadores con sistemas de calidad establecidos, experiencia en control de temperatura y acceso a los principales aeropuertos y centros de almacenamiento.
DHL Supply Chain amplió su operación para Bristol Myers Squibb en Extrema para incluir la recepción de medicamentos importados, almacenamiento controlado, carimbage y distribución nacional[4]. UPS Healthcare añadió su servicio Premier Gold en Brasil con manejo prioritario y monitoreo continuo para envíos críticos. Estos movimientos muestran que las empresas líderes están fortaleciendo las capacidades especializadas en lugar de competir únicamente en capacidad de transporte estándar. La visibilidad habilitada por tecnología, la cobertura nacional y los servicios integrados pueden ayudar a los proveedores a satisfacer las necesidades de los clientes farmacéuticos bajo un único contrato.
Sigue existiendo una brecha importante en la distribución a temperatura ultrabajas fuera de São Paulo y Río de Janeiro. La brecha es relevante para las terapias celulares y génicas, donde el manejo debe proteger la identidad del paciente y la viabilidad clínica. El mercado de logística sanitaria en Brasil también necesita procesos validados que vinculen los materiales para ensayos clínicos y los productos comerciales. Es probable que la actividad competitiva siga centrada en el almacenamiento controlado, los registros digitales, la capacidad de entrega hospitalaria y el acceso calificado a regiones fuera del Sureste.
Líderes de la Industria de Logística Sanitaria en Brasil
-
Luft Logistics
-
Ativa Logística
-
RV Ímola Transportes e Logística
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Sanitaria en Brasil Empresas cubiertas en este informe
- DHL Group
- Luft Logistics
- Ativa Logística
- CEVA Logistics (CMA CGM Group)
- DSV AS
- Kuehne+Nagel International AG
- United Parcel Service Inc. (UPS Healthcare)
- Cencora Inc. (World Courier)
- JSL SA
- Penske Logistics LLC
- ID Logistics Group
- Andreani Logística
- Rhenus Logistics
- FedEx Corp.
- Mundial Logistics Group
- RV Ímola Transportes e Logística
- BBM Logística SA
- FM Logistic
- Braspress Transportes Urgentes
- F&F Logística de Medicamentos
- Buick Logística
- SIGA Logística Integrada
Desarrollos recientes de la industria en Mercado de Logística Sanitaria en Brasil
- Octubre de 2026: Andreani Logística y Sandoz ampliaron su asociación de cadena de frío, añadiendo 1.000 posiciones de palés de almacenamiento refrigerado a la operación multicliente de Andreani en Brasil.
- Septiembre de 2026: FedEx anunció planes para invertir más de 15 millones de USD en Brasil a través de un programa que abarca 34 instalaciones, ampliando su infraestructura de transporte internacional y cadena de suministro.
- Julio de 2026: FedEx lanzó FedEx Life Sciences, una organización global enfocada en logística especializada para productos farmacéuticos, biológicos, dispositivos médicos y materiales para ensayos clínicos.
- Marzo de 2026: Peli BioThermal se asoció con Polar Group para ampliar la disponibilidad de soluciones de embalaje reutilizable y de un solo uso controladas por temperatura para los sectores farmacéutico y sanitario de Brasil.
Alcance del Informe del Mercado de Logística Sanitaria en Brasil
Resumen de la segmentación
| Transporte | Por Carretera |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Ferroviario | |
| Almacenamiento y Distribución | |
| Servicios de Valor Agregado y Otros |
| Temperatura Controlada | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Temperatura Ultrabajas (menos de -20 °C) | |
| No Controlado por Temperatura |
| Productos Farmacéuticos | Medicamentos de Prescripción y Especializados |
| Medicamentos de Venta Libre | |
| Biofarmacéuticos (Biológicos y Biosimilares) | |
| Vacunas | |
| Materiales para Ensayos Clínicos | |
| Terapias Celulares y Génicas | |
| Dispositivos Médicos | |
| Medicina Veterinaria | |
| Sangre, Plasma y Componentes Sanguíneos | |
| Productos de Diagnóstico y Laboratorio | |
| Órganos y Tejidos Humanos | |
| Otros |
| Nacional |
| Internacional |
| Fabricantes Farmacéuticos |
| Fabricantes Biofarmacéuticos |
| Hospitales y Clínicas |
| Farmacias (Hospitalarias/Institucionales y Minoristas) |
| Distribuidores y Mayoristas Sanitarios |
| Otros |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Función Logística | Transporte | Por Carretera |
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Ferroviario | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Agregado y Otros | ||
| Por Tipo de Temperatura | Temperatura Controlada | Refrigerado (0-5 °C) |
| Congelado (-20-0 °C) | ||
| Temperatura Ambiente | ||
| Ultracongelado / Temperatura Ultrabajas (menos de -20 °C) | ||
| No Controlado por Temperatura | ||
| Por Tipo de Producto | Productos Farmacéuticos | Medicamentos de Prescripción y Especializados |
| Medicamentos de Venta Libre | ||
| Biofarmacéuticos (Biológicos y Biosimilares) | ||
| Vacunas | ||
| Materiales para Ensayos Clínicos | ||
| Terapias Celulares y Génicas | ||
| Dispositivos Médicos | ||
| Medicina Veterinaria | ||
| Sangre, Plasma y Componentes Sanguíneos | ||
| Productos de Diagnóstico y Laboratorio | ||
| Órganos y Tejidos Humanos | ||
| Otros | ||
| Por Destino | Nacional | |
| Internacional | ||
| Por Usuario Final | Fabricantes Farmacéuticos | |
| Fabricantes Biofarmacéuticos | ||
| Hospitales y Clínicas | ||
| Farmacias (Hospitalarias/Institucionales y Minoristas) | ||
| Distribuidores y Mayoristas Sanitarios | ||
| Otros | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sureste | ||
| Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística sanitaria en Brasil para 2032?
Se proyecta que el sector alcanzará 6,14 mil millones de USD en 2032, aumentando desde 4,44 mil millones de USD en 2027 a una CAGR del 6,70%. El pronóstico refleja una mayor demanda de transporte conforme, almacenamiento a múltiples temperaturas y servicios de entrega monitoreados.
¿Qué función logística tiene la mayor participación en Brasil?
El transporte lidera con una participación del 47,64% en 2026 porque el flete por carretera sigue siendo central para la distribución de medicamentos.
¿Por qué es importante la capacidad de cadena de frío para la distribución sanitaria en Brasil?
Los biológicos, las vacunas, los medicamentos oncológicos y las terapias avanzadas requieren condiciones validadas durante el almacenamiento y el transporte.
¿Qué categoría de producto lidera la demanda de logística sanitaria en Brasil?
Los biofarmacéuticos lideran con una participación del 51,43% en 2026, respaldados por biológicos y biosimilares.
¿Qué región está creciendo más rápido en servicios de logística sanitaria?
Se proyecta que la región Norte registre una CAGR del 7,92% hasta 2032 a medida que las redes aéreas y multimodales mejoran el acceso. Su progreso depende de traspasos confiables a través de operaciones por carretera, fluviales, aéreas, de almacenamiento y de entrega final.
¿Cuáles son los principales desafíos operativos para los proveedores de logística sanitaria?
La calificación de cumplimiento, los costos de cadena de frío, las necesidades de seguridad y la infraestructura de transporte desigual siguen siendo los principales desafíos. Estos factores son más difíciles en rutas de menor volumen y en ubicaciones fuera del Sureste.