
Taille et part du marché de la logistique de santé au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
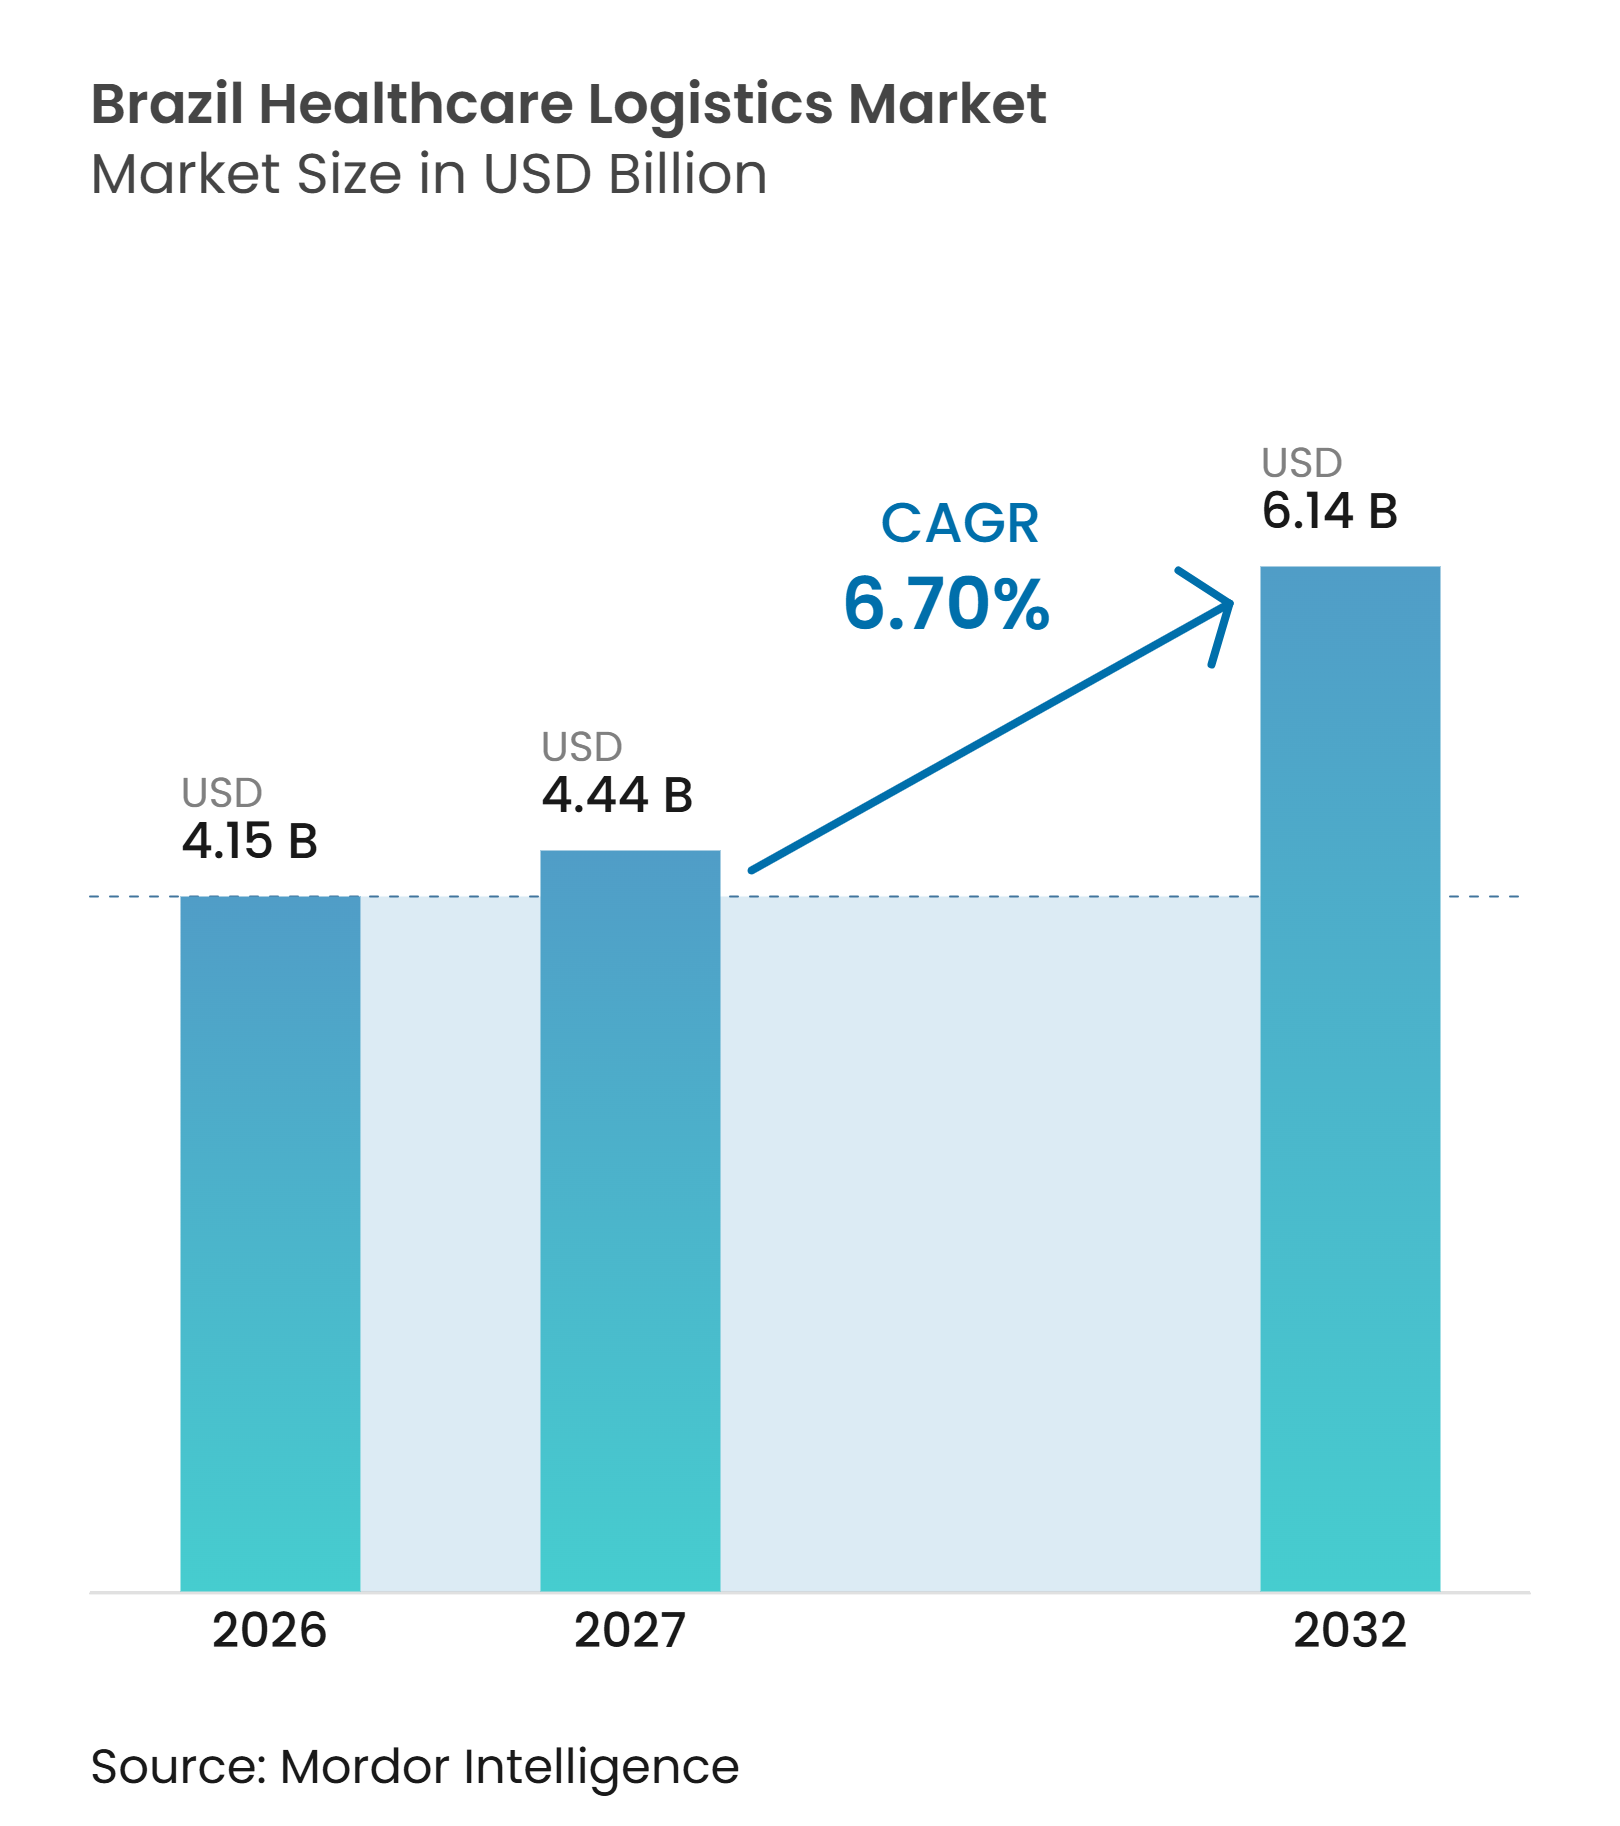
| Taille du marché de l'année de base (2026) | 4.15 Milliards de dollars |
| Taille du Marché (2027) | 4.44 Milliards de dollars |
| Taille du Marché (2032) | 6.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.70 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de santé au Brésil par Mordor Intelligence
La taille du marché de la logistique de santé au Brésil est évaluée à 4,15 milliards USD en 2026. Il est estimé qu'il progressera de 4,44 milliards USD en 2027 pour atteindre 6,14 milliards USD d'ici 2032, à un CAGR de 6,70 % durant la période de prévision de 2027 à 2032.
Le marché de la logistique de santé au Brésil est soutenu par un système de santé qui nécessite une distribution fiable à travers un pays vaste et inégalement connecté. La demande accrue de biologiques, de biosimilaires, de médicaments oncologiques, de vaccins et de traitements spécialisés oriente les investissements vers le transport validé, le stockage multi-températures et la manutention traçable. Les Bonnes Pratiques de Distribution, de Stockage et de Transport de l'ANVISA renforcent l'importance du contrôle documenté de la température et des couloirs logistiques qualifiés, ce qui favorise les prestataires dotés de capacités spécifiques au secteur de la santé. Le marché de la logistique de santé au Brésil est également confronté à une base de coûts difficile, car les réseaux routiers supportent la majeure partie des flux nationaux, les besoins en sécurité restent élevés et les itinéraires éloignés nécessitent plusieurs modes de transport. Ces conditions créent des opportunités pour les opérateurs capables de relier l'entreposage conforme, le transport, la surveillance et la livraison sous un seul modèle de service.
Principaux enseignements du rapport
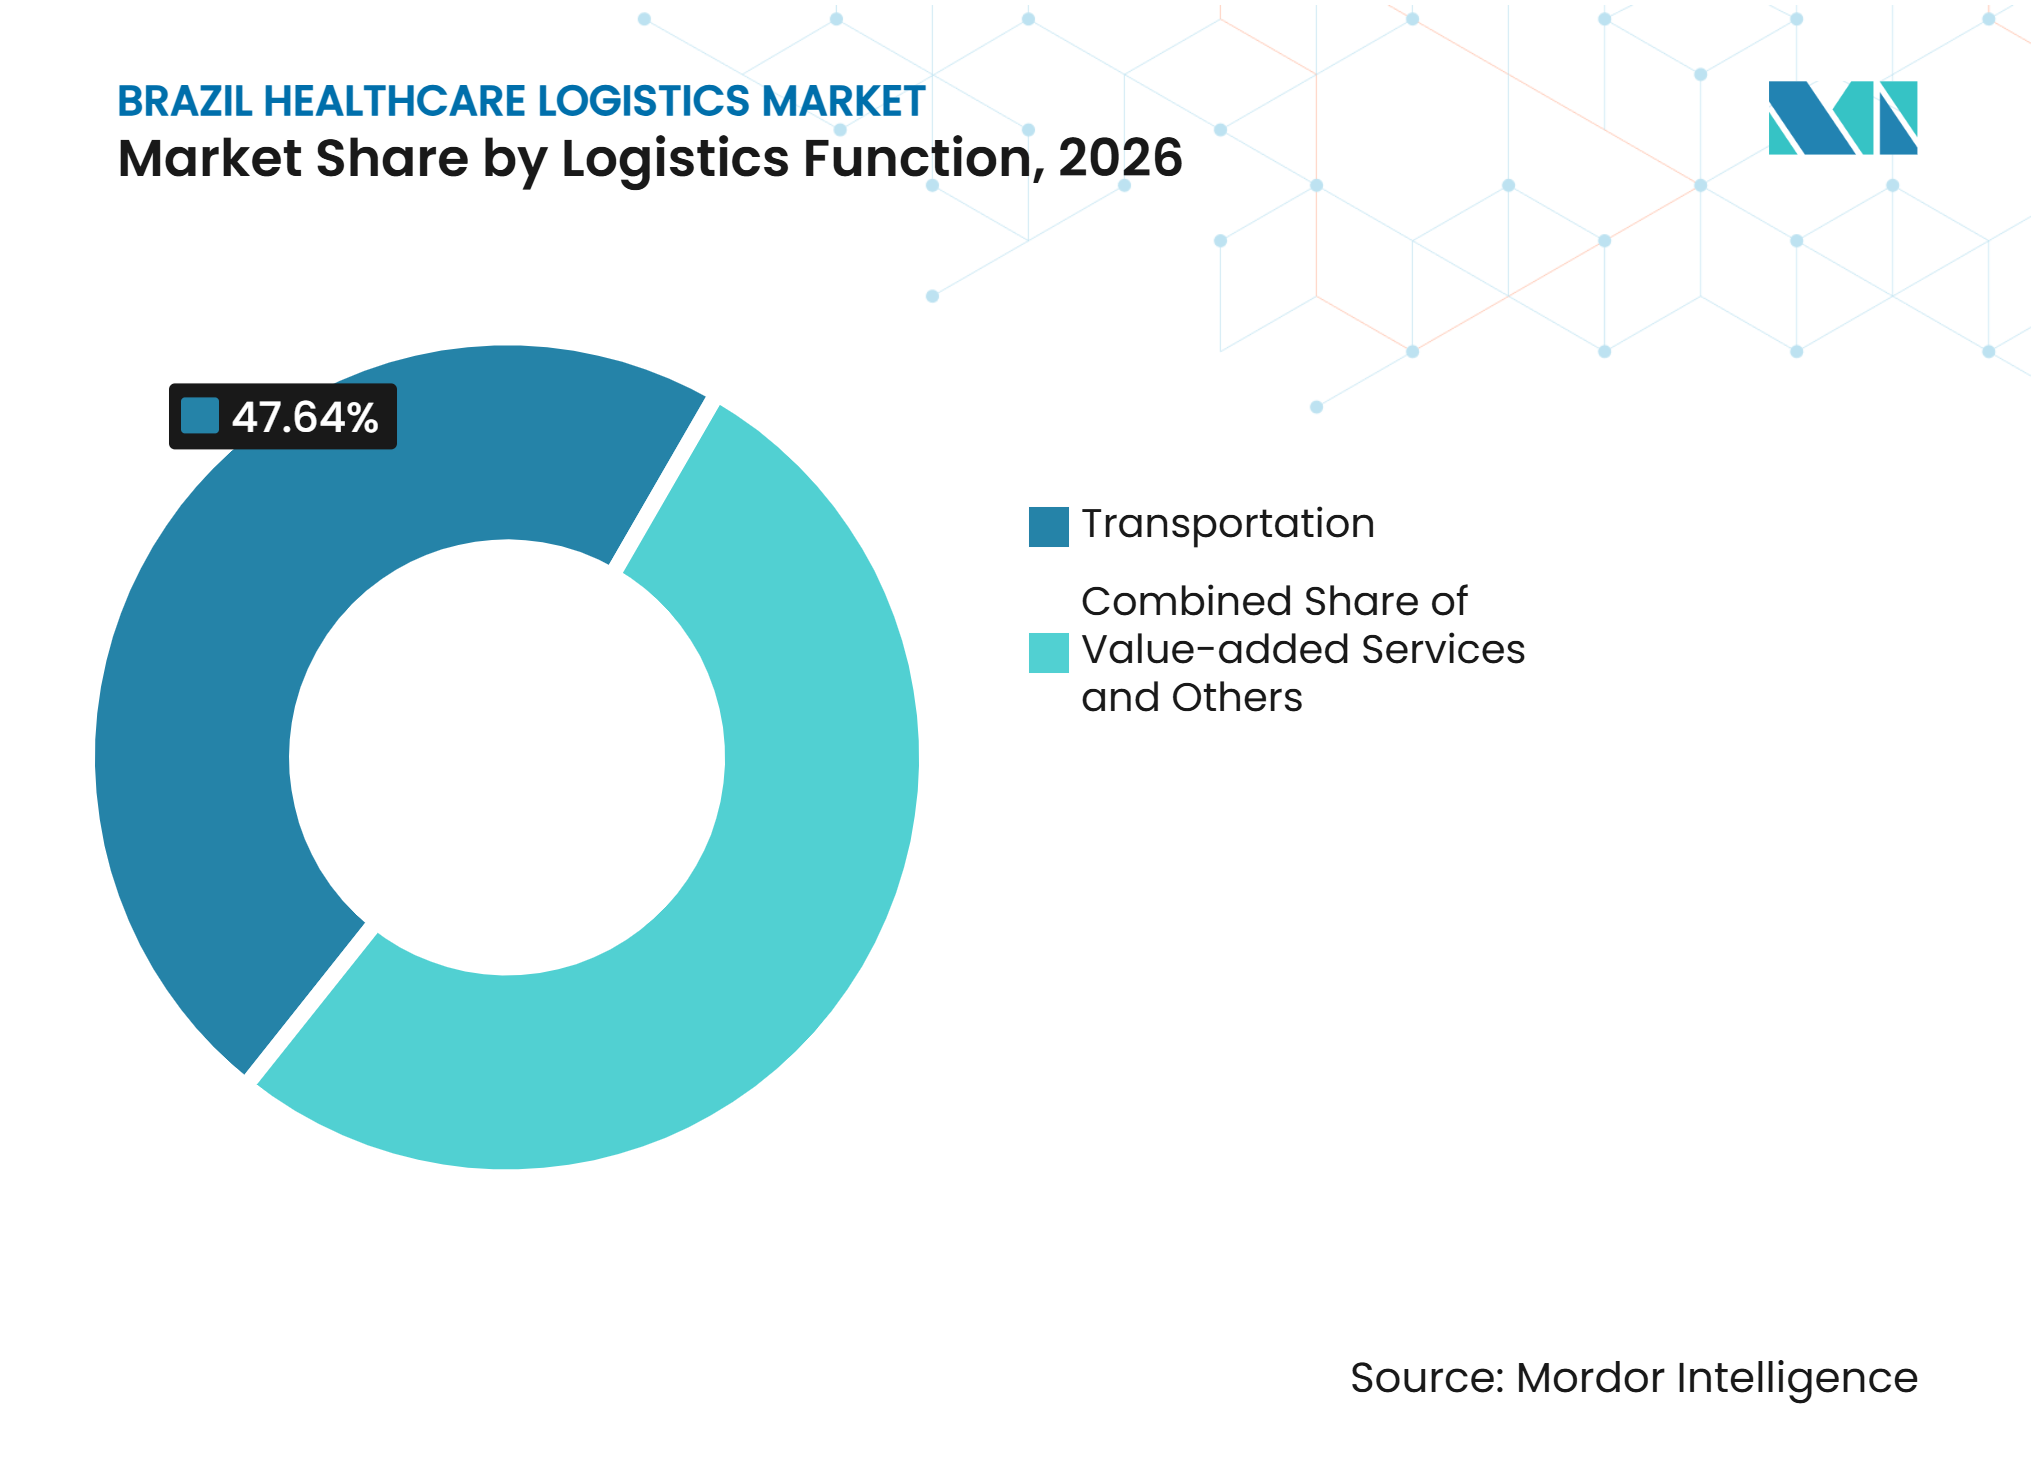
- Par fonction logistique, le transport représente 47,64 % de la part du marché de la logistique de santé au Brésil en 2026, tandis que les services à valeur ajoutée et autres devraient se développer à un CAGR de 7,42 % jusqu'en 2032.
- Par type de température, la logistique non contrôlée en température représente 65,83 % de la taille du marché de la logistique de santé au Brésil en 2026, tandis que la logistique contrôlée en température devrait se développer à un CAGR de 8,12 % jusqu'en 2032.
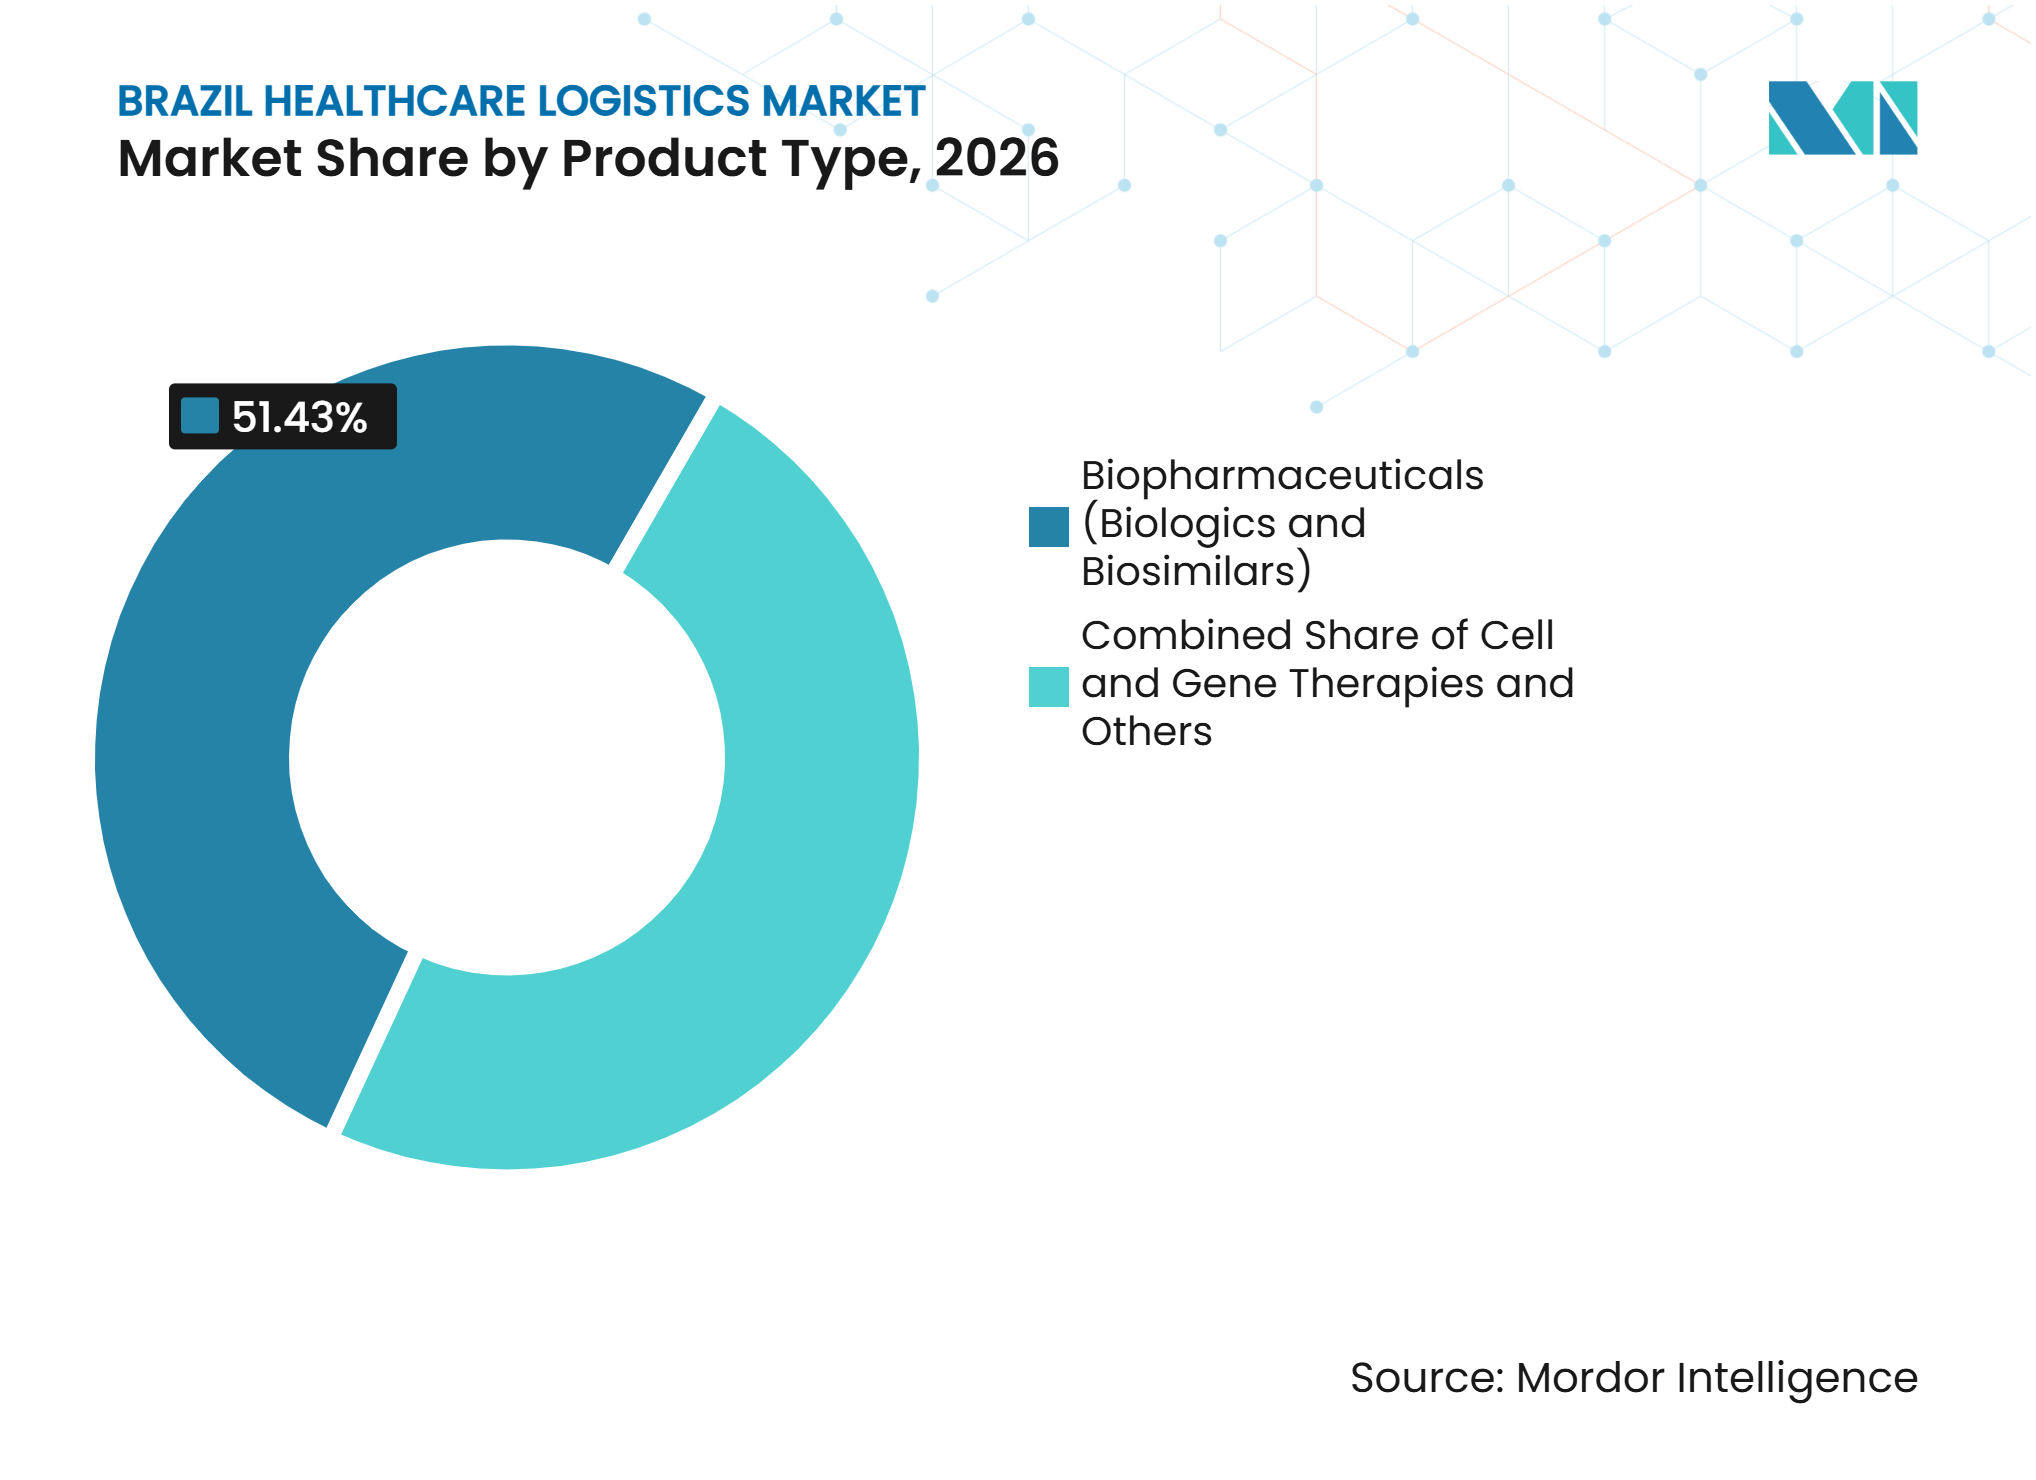
- Par type de produit, les biopharmaceutiques représentent 51,43 % de la part du marché de la logistique de santé au Brésil en 2026, tandis que les thérapies cellulaires et géniques devraient se développer à un CAGR de 7,64 % jusqu'en 2032.
- Par destination, la logistique nationale représente 72,34 % de la taille du marché de la logistique de santé au Brésil en 2026, tandis que la logistique internationale devrait se développer à un CAGR de 7,12 % jusqu'en 2032.
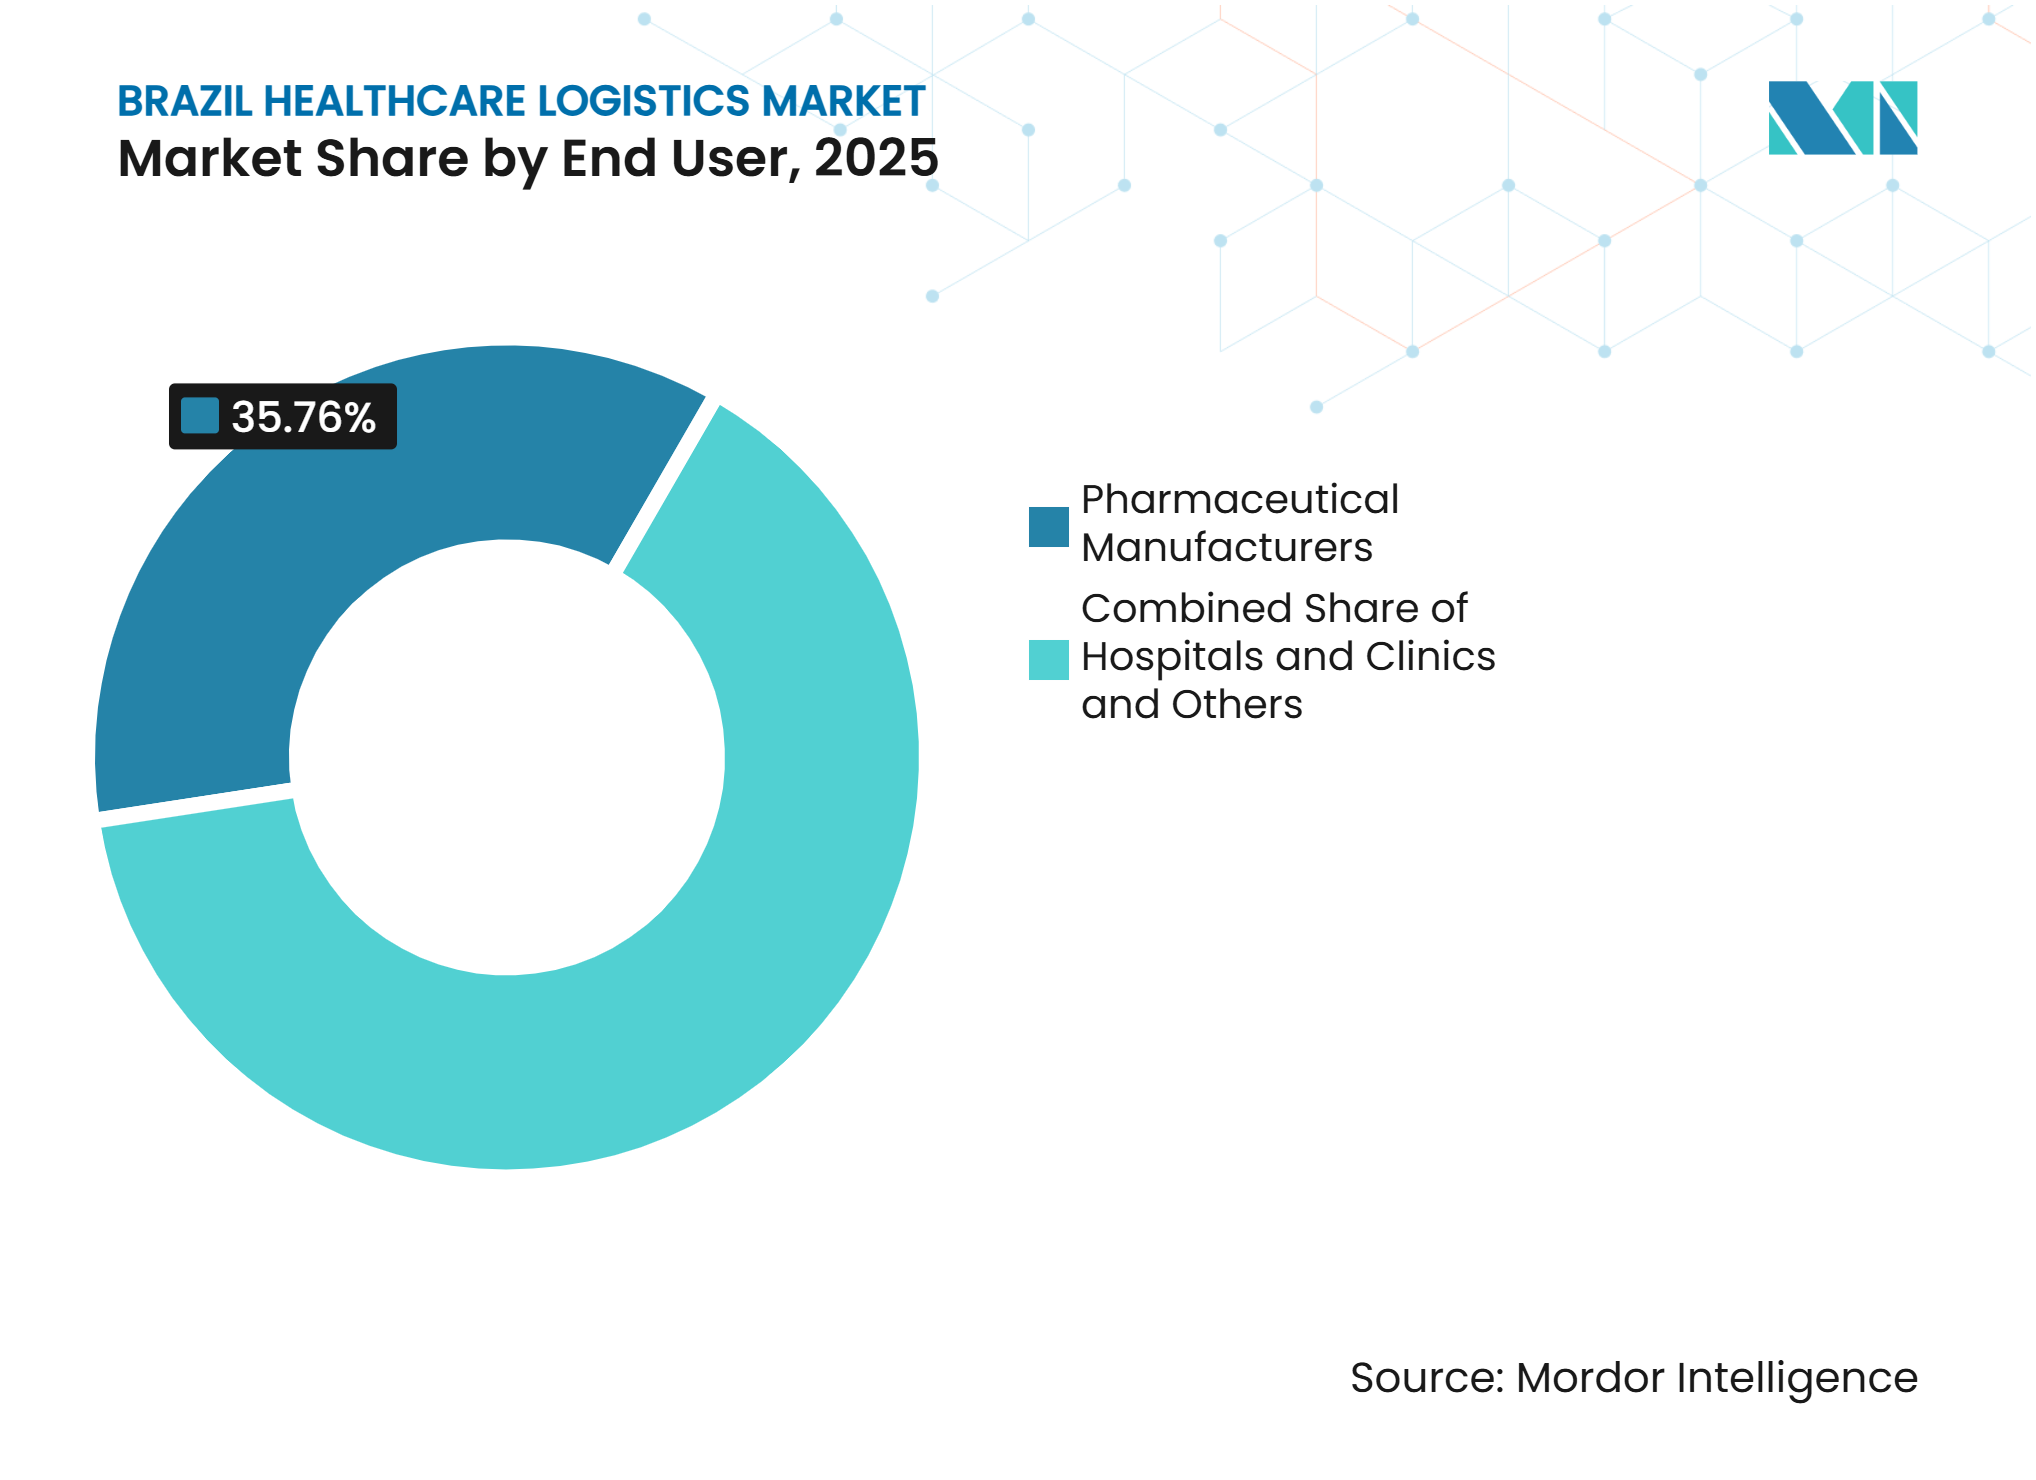
- Par utilisateur final, les fabricants pharmaceutiques représentent 35,76 % de la part du marché de la logistique de santé au Brésil en 2026, tandis que les hôpitaux et cliniques devraient se développer à un CAGR de 7,23 % jusqu'en 2032.
- Par géographie, le Sud-Est représente 55,63 % de la part du marché de la logistique de santé au Brésil en 2026, tandis que le Nord devrait se développer à un CAGR de 7,92 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la biopharmacie élargissant la demande de logistique de santé spécialisée | +1.8% | Sud-Est et Centre-Ouest, avec des retombées vers le Sud | Moyen terme (2 à 4 ans) |
| Thérapies thermosensibles augmentant les exigences de distribution en chaîne du froid | +1.4% | National, avec la plus forte intensité dans les pôles du Sud-Est et du Sud | Court terme (≤ 2 ans) |
| Externalisation logistique augmentant l'adoption de prestataires spécialisés | +0.9% | National, avec des gains précoces dans la région métropolitaine de São Paulo | Moyen terme (2 à 4 ans) |
| Croissance des dispositifs médicaux élargissant les volumes de distribution de santé | +0.7% | Sud-Est et Sud, avec une demande croissante des marchés publics du Nord-Est | Court terme (≤ 2 ans) |
| Exécution régionale améliorant la couverture de livraison de santé dans les zones intérieures | +0.5% | Nord et Nord-Est, avec le Centre-Ouest comme zone secondaire | Long terme (≥ 4 ans) |
| Thérapies avancées augmentant les exigences logistiques ultra-spécialisées | +0.6% | Sud-Est, en particulier São Paulo, avec une demande émergente à Rio de Janeiro | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la biopharmacie élargissant la demande de logistique de santé spécialisée
La croissance biopharmaceutique oriente le marché de la logistique de santé au Brésil vers des installations et des systèmes de transport conçus pour des conditions contrôlées. Les biologiques, les biosimilaires, les anticorps monoclonaux et les produits dérivés du sang nécessitent des conditions de manutention stables pour préserver leur qualité durant le stockage et le transport. La dépendance aux principes actifs importés peut également accroître les besoins en stocks tampons et soutenir l'utilisation du stockage multi-températures par les fabricants et leurs partenaires logistiques. Le cadre politique CEIS encourage la production nationale, ce qui peut approfondir le besoin d'une distribution conforme au sein du Brésil plutôt que de simplement déplacer l'activité vers la gestion des importations.
Thérapies thermosensibles augmentant les exigences de distribution en chaîne du froid
Les thérapies thermosensibles accroissent le besoin de précision sur l'ensemble du marché de la logistique de santé au Brésil. La demande augmente pour la manutention réfrigérée des médicaments GLP-1, des traitements oncologiques, des vaccins et d'autres produits thermolabiles. Le risque le plus élevé survient souvent lors des transferts entre entrepôts, rampes aéroportuaires, quais de chargement et véhicules, où un processus documenté est aussi important que l'équipement de réfrigération. Les exigences de l'ANVISA pour les médicaments réglementés impliquent que chaque itinéraire doit être qualifié avant que les opérateurs puissent l'utiliser pour des produits thermosensibles. Ce processus ralentit la mise en service de nouveaux itinéraires, mais confère un avantage aux opérateurs de santé établis, car ils disposent déjà de réseaux validés. Il en résulte une plus grande attention portée aux enregistrements spécifiques aux couloirs, à la surveillance et aux procédures d'intervention sur l'ensemble du marché de la logistique de santé au Brésil.
Externalisation logistique augmentant l'adoption de prestataires spécialisés
L'externalisation accroît la demande de prestataires spécialisés sur le marché de la logistique de santé au Brésil. Les fabricants passent de flottes propres à des partenaires logistiques capables d'exploiter des installations et des réseaux de transport conformes aux Bonnes Pratiques de Distribution. L'accord de Sanofi Medley impliquant deux centres de distribution à Extrema et Guarulhos traite 49 millions d'unités de médicaments chaque mois, illustrant l'ampleur des opérations externalisées à long terme dans le pays. Les structures fiscales peuvent influencer les décisions d'implantation des entrepôts même lorsqu'un emplacement allonge la distance de transport, ce qui rend la couverture multi-États précieuse. Les prestataires qui maîtrisent à la fois les exigences de l'ANVISA et les règles fiscales au niveau des États peuvent gérer ces compromis opérationnels plus efficacement. Cela favorise des contrats combinant la gestion d'entrepôts, le transport, la documentation de conformité et la distribution nationale.
Croissance des dispositifs médicaux élargissant les volumes de distribution de santé
La demande de dispositifs médicaux ajoute du volume et de la complexité de service au marché de la logistique de santé au Brésil. L'ABIIS a rapporté que la consommation de dispositifs médicaux a atteint 15,5 milliards USD en 2025 et a progressé de 7 % par rapport à l'année précédente[1]. Ces produits nécessitent souvent un réapprovisionnement rapide des pièces de service sur le terrain pour les hôpitaux et les cliniques. DHL Supply Chain a commencé à gérer le transport national et les stocks des composants critiques de GE HealthCare au Brésil en février 2026, avec des opérations basées à Barueri et Extrema. L'activité traite 5 000 factures chaque mois et assure des livraisons aux hôpitaux et cliniques, principalement dans un délai de 24 heures dans le Sud-Est et le Sud. Ce type de contrat exige une fiabilité du transport, une visibilité des stocks et des processus de livraison alignés sur les opérations hospitalières.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de conformité augmentant les coûts de qualification et de validation | -0.6% | National, avec la charge la plus élevée dans la distribution multi-États | Court terme (≤ 2 ans) |
| Opérations de chaîne du froid augmentant les coûts de logistique de santé | -0.7% | National, avec la plus forte pression sur les corridors du Nord et du Nord-Est | Moyen terme (2 à 4 ans) |
| Variabilité routière réduisant la fiabilité des délais de livraison | -0.5% | Municipalités éloignées du Nord, du Nord-Est et du Centre-Ouest | Long terme (≥ 4 ans) |
| Pénuries de capacité ultra-basse température limitant la distribution spécialisée | -0.4% | En dehors du Sud-Est, y compris les villes secondaires avec des centres de traitement émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de conformité augmentant les coûts de qualification et de validation
Les exigences de conformité augmentent le coût fixe de participation au marché de la logistique de santé au Brésil. Les opérateurs doivent qualifier les centres de distribution, les véhicules et les couloirs de transport avant de transporter des produits pharmaceutiques réglementés. Ce travail comprend la cartographie des températures, les études de stabilité, les contrôles des risques et les enregistrements que les régulateurs peuvent examiner. Le coût est particulièrement difficile à supporter pour les itinéraires à faible volume, car les dépenses de qualification ne diminuent pas proportionnellement au volume d'expédition. L'expansion vers le Nord et le Nord-Est peut donc peser sur les marges même lorsque ces régions offrent une demande à long terme. Le Sindusfarma a discuté d'éventuels ajustements de conformité avec l'ANVISA tout en maintenant les normes techniques, bien que le calendrier de tout changement reste incertain.
Opérations de chaîne du froid augmentant les coûts de logistique de santé
Les opérations de chaîne du froid engendrent des coûts plus élevés que la distribution ambiante sur le marché de la logistique de santé au Brésil. Les longs itinéraires, les climats variables, les cargaisons de grande valeur et les contrôles de sécurité s'ajoutent tous aux exigences opérationnelles. Les dépenses de sécurité ont augmenté de 20 % à 60 % pour la plupart des distributeurs pharmaceutiques en 2025[2]. Les prestataires peuvent répartir les chargements de valeur sur plusieurs véhicules pour limiter la perte sur chaque camion, ce qui augmente les frais de transport. Les itinéraires réfrigérés éloignés peuvent également nécessiter un emballage passif et le transport aérien lorsque les conditions économiques routières habituelles ne sont pas viables. Ces facteurs limitent la flexibilité des prix, en particulier sur les itinéraires où la demande est encore en développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
le transport est en tête tandis que les services à valeur ajoutée progressent plus rapidementLe transport représente 47,64 % de la part du marché de la logistique de santé au Brésil en 2026, reflétant le rôle central du mouvement de fret dans la distribution pharmaceutique. Les camions transportent des médicaments ambiants et des produits réfrigérés vers les principaux centres de population, tandis que le fret aérien est plus important pour les produits urgents acheminés vers des régions éloignées. Cela fait du transport la plus grande composante opérationnelle du secteur de la logistique de santé au Brésil. Les prestataires doivent gérer la sécurité, la qualification des itinéraires, la preuve de livraison et les enregistrements de température dans le cadre de leur service de base. Le même itinéraire peut nécessiter des contrôles différents selon le produit, le niveau de service et la destination.
Les services à valeur ajoutée et autres devraient enregistrer un CAGR de 7,42 % jusqu'en 2032, le taux le plus rapide parmi les fonctions logistiques. La sérialisation, le réétiquetage réglementaire, la logistique inverse et le soutien à l'approvisionnement des essais cliniques soutiennent cette expansion. L'exigence de sérialisation du Brésil fait de l'emballage et de l'étiquetage un service réglementé plutôt qu'une tâche d'entrepôt de base. L'opération DHL Supply Chain pour Bristol Myers Squibb à Extrema comprend le carimbage réglementé, la réception des médicaments importés, le stockage entre 2 °C et 25 °C, et la distribution aux hôpitaux et aux distributeurs spécialisés.



Par type de température :
la logistique contrôlée gagne en valeur malgré le volume ambiantLa logistique non contrôlée en température représente 65,83 % de la taille du marché de la logistique de santé au Brésil en 2026, soutenue par les médicaments conventionnels à petites molécules, les produits en vente libre et les dispositifs médicaux ambiants. Cette part montre que la distribution ambiante reste la plus grande base de volume sur le marché de la logistique de santé au Brésil. Son chiffre d'affaires par expédition est généralement inférieur à celui des services contrôlés, et les transporteurs régionaux se font fortement concurrence pour les livraisons standard. Le segment reste indispensable pour une couverture large des pharmacies, des distributeurs et des institutions. Il soutient également le réapprovisionnement de routine pour les produits ne nécessitant pas de réfrigération. Les opérateurs desservant ce segment ont toujours besoin d'une manutention fiable, d'un transport sécurisé et d'enregistrements de livraison précis.
La logistique contrôlée en température devrait enregistrer un CAGR de 8,12 % jusqu'en 2032, le taux le plus élevé parmi les segments rapportés. La manutention réfrigérée est la principale catégorie de volume, tandis que la manutention en surgélation et à ultra-basse température progresse à mesure que les thérapies cellulaires et géniques et les produits à ARNm entrent dans le pays. La taille du marché de la logistique de santé au Brésil pour ce segment est façonnée par une concentration des capacités dans le Sud et le Sud-Est, ce qui laisse des lacunes ailleurs. Les solutions de conteneurs actifs et la surveillance des itinéraires deviennent de plus en plus importantes pour les transferts internationaux et nationaux.
Par type de produit :
les biopharmaceutiques constituent la base actuelle et les thérapies avancées ajoutent de la complexitéLes biopharmaceutiques représentent 51,43 % de la taille du marché de la logistique de santé au Brésil en 2026, ce qui en fait le plus grand groupe de produits sur le marché de la logistique de santé au Brésil. Les marchés publics via le SUS et l'utilisation croissante des biosimilaires en oncologie et dans les soins auto-immuns soutiennent cette position. La manutention des biopharmaceutiques nécessite un stockage et un transport contrôlés, ce qui a encouragé une utilisation plus large des conceptions d'entrepôts multi-températures. Les installations desservant les biosimilaires ont souvent besoin de zones réfrigérées et à température ambiante contrôlée au même endroit. La combinaison de ces exigences rend la logistique biopharmaceutique moins interchangeable avec le fret général. Elle augmente également la valeur des processus validés qui préservent la qualité des produits à chaque transfert.
Les thérapies cellulaires et géniques devraient enregistrer un CAGR de 7,64 % jusqu'en 2032, le taux le plus rapide par type de produit. Ces traitements nécessitent des contrôles de chaîne d'identité spécifiques au patient, un transport en surgélation ou cryogénique, et des fenêtres de livraison étroites. Les vaccins, les matériaux d'essais cliniques, les dispositifs médicaux, les produits vétérinaires, le sang et le plasma, ainsi que les produits de diagnostic ajoutent chacun des exigences de manutention distinctes. Le Programme national d'immunisation nécessite une couverture continue de la chaîne du froid dans toutes les municipalités, tandis que les réseaux de dispositifs hospitaliers ont besoin d'une disponibilité rapide des pièces. Ces groupes de produits élargissent la gamme de services attendus du secteur de la logistique de santé au Brésil.

Par destination :
la couverture nationale reste plus importante tandis que les couloirs internationaux se développentLa logistique nationale représente 72,34 % de la taille du marché de la logistique de santé au Brésil en 2026, car la chaîne d'approvisionnement de santé du Brésil dépend du déplacement des produits à travers une vaste géographie interne. Il s'agit du plus grand segment de destination sur le marché de la logistique de santé au Brésil. L'Abradimex a rapporté une couverture de distribution pharmaceutique dans toutes les municipalités du Sud, 99 % dans le Sud-Est, 93 % dans le Centre-Ouest, 67 % dans le Nord-Est et 63 % dans le Nord[3]. Les différences de couverture montrent où la capacité de distribution reste limitée. Elles montrent également pourquoi les réseaux nationaux ont besoin de plus qu'un seul plan d'itinéraire national. Les opérateurs doivent s'adapter aux conditions de transport locales, à la densité de la demande et à la disponibilité de points de transfert conformes.
La logistique internationale devrait se développer à un CAGR de 7,12 % jusqu'en 2032. Les biologiques et dispositifs médicaux importés nécessitent un fret international qualifié, tandis que les exportations pharmaceutiques ont besoin d'une capacité de chaîne du froid crédible aux portes aéroportuaires. Le marché de la logistique de santé au Brésil a un besoin croissant de couloirs qui préservent les conditions d'expédition entre les points d'origine à l'étranger et les sites de traitement locaux. UPS a ouvert un centre de traitement automatisé à l'aéroport de Viracopos en novembre 2025 avec des zones réglementées dédiées et une capacité de contrôle de température élargie pour la manutention des produits pharmaceutiques et des vaccins. La manutention internationale doit relier les procédures aéroportuaires, la documentation douanière, le stockage et la distribution nationale sans perdre les enregistrements de température. Ces exigences renforcent l'importance d'une infrastructure aéroportuaire certifiée et d'opérateurs de fret de santé expérimentés.
Par utilisateur final :
les fabricants sont en tête tandis que les hôpitaux et cliniques prennent de l'élanLes fabricants pharmaceutiques représentent 35,76 % de la taille du marché de la logistique de santé au Brésil en 2026, la plus grande part par utilisateur final. Cela reflète le rôle en amont de la logistique contractuelle sur le marché de la logistique de santé au Brésil. Les fabricants gèrent la distribution primaire vers les grossistes, les institutions, les pharmacies et d'autres canaux. Ils nécessitent également le stockage, le transport, la documentation qualité et parfois l'étiquetage ou la gestion des retours. Ces activités créent une large opportunité d'externalisation pour les prestataires capables de répondre aux exigences de qualité pharmaceutique. Les pôles de fabrication à São Paulo, Minas Gerais et Goiás soutiennent davantage la demande de capacités logistiques spécialisées.
Les hôpitaux et cliniques devraient enregistrer un CAGR de 7,23 % jusqu'en 2032, le taux le plus rapide par utilisateur final. Les groupes hospitaliers augmentent leurs volumes d'approvisionnement et utilisent davantage de thérapies spécialisées nécessitant une livraison directe en chaîne du froid. Cela modifie le modèle de livraison, car les hôpitaux ont besoin de zones de réception surveillées en température, de protocoles conformes aux Bonnes Pratiques de Distribution et de fenêtres de livraison adaptées à l'usage clinique. Le marché de la logistique de santé au Brésil doit donc desservir les opérations de réception hospitalières plutôt que seulement les dépôts centraux de pharmacie. Les pharmacies de détail et les distributeurs restent des utilisateurs importants, tandis que les prestataires de soins de santé attendent de plus en plus un réapprovisionnement plus rapide et une meilleure visibilité des produits.
Analyse géographique
Le Sud-Est représente 55,63 % de la taille du marché de la logistique de santé au Brésil en 2026, lui conférant la plus grande part régionale. São Paulo concentre la fabrication pharmaceutique, les campus de logistique tierce partie conformes aux Bonnes Pratiques de Distribution et les principales portes aériennes pour les importations de grande valeur. Viracopos a renouvelé sa certification CEIV Pharma jusqu'en décembre 2028, tandis que Guarulhos reste le principal point d'entrée aérien pour les biologiques importés. Extrema bénéficie de sa situation entre São Paulo et Belo Horizonte et a attiré des opérations intégrées pour Bristol Myers Squibb et GE HealthCare. La conformité à l'ANVISA et les pratiques IATA CEIV Pharma renforcent la valeur des installations validées et des transferts documentés au sein d'un réseau connecté de fabrication, de stockage, d'aéroport et de soins cliniques.
Le Nord devrait enregistrer un CAGR de 7,92 % jusqu'en 2032, le taux régional le plus rapide. La région a historiquement connu de longs délais de livraison, car les itinéraires combinent souvent le transport routier, fluvial et aérien pour les produits thermosensibles. Le service de fret aérien Braspress entre Campinas et Manaus a réduit les délais d'expédition éligibles de jusqu'à 15 jours à entre 36 heures et 4 jours. Chaque transfert crée un point de défaillance potentiel du contrôle de température, tandis que la demande des programmes SUS et l'utilisation régionale des biologiques augmentent le besoin de capacité de chaîne du froid validée. L'opportunité dépend de la capacité aérienne, des services fluviaux, du stockage sécurisé et des procédures conçues pour les conditions locales plutôt qu'une simple extension des réseaux du Sud-Est.
Le Centre-Ouest est un nœud émergent important car Goiás abrite le pôle pharmaceutique d'Anápolis et son activité de distribution associée. Le terminal réfrigéré de Motiva Aeroportos à Goiânia fournit une capacité de fret aérien pharmaceutique qui relie une zone de fabrication intérieure à une manutention qualifiée. Le Nord-Est a une distribution pharmaceutique atteignant 67 % des municipalités, tandis que le Sud dispose d'une couverture complète rapportée et étend sa base de stockage frigorifique.
Paysage concurrentiel
Concentration du Marché
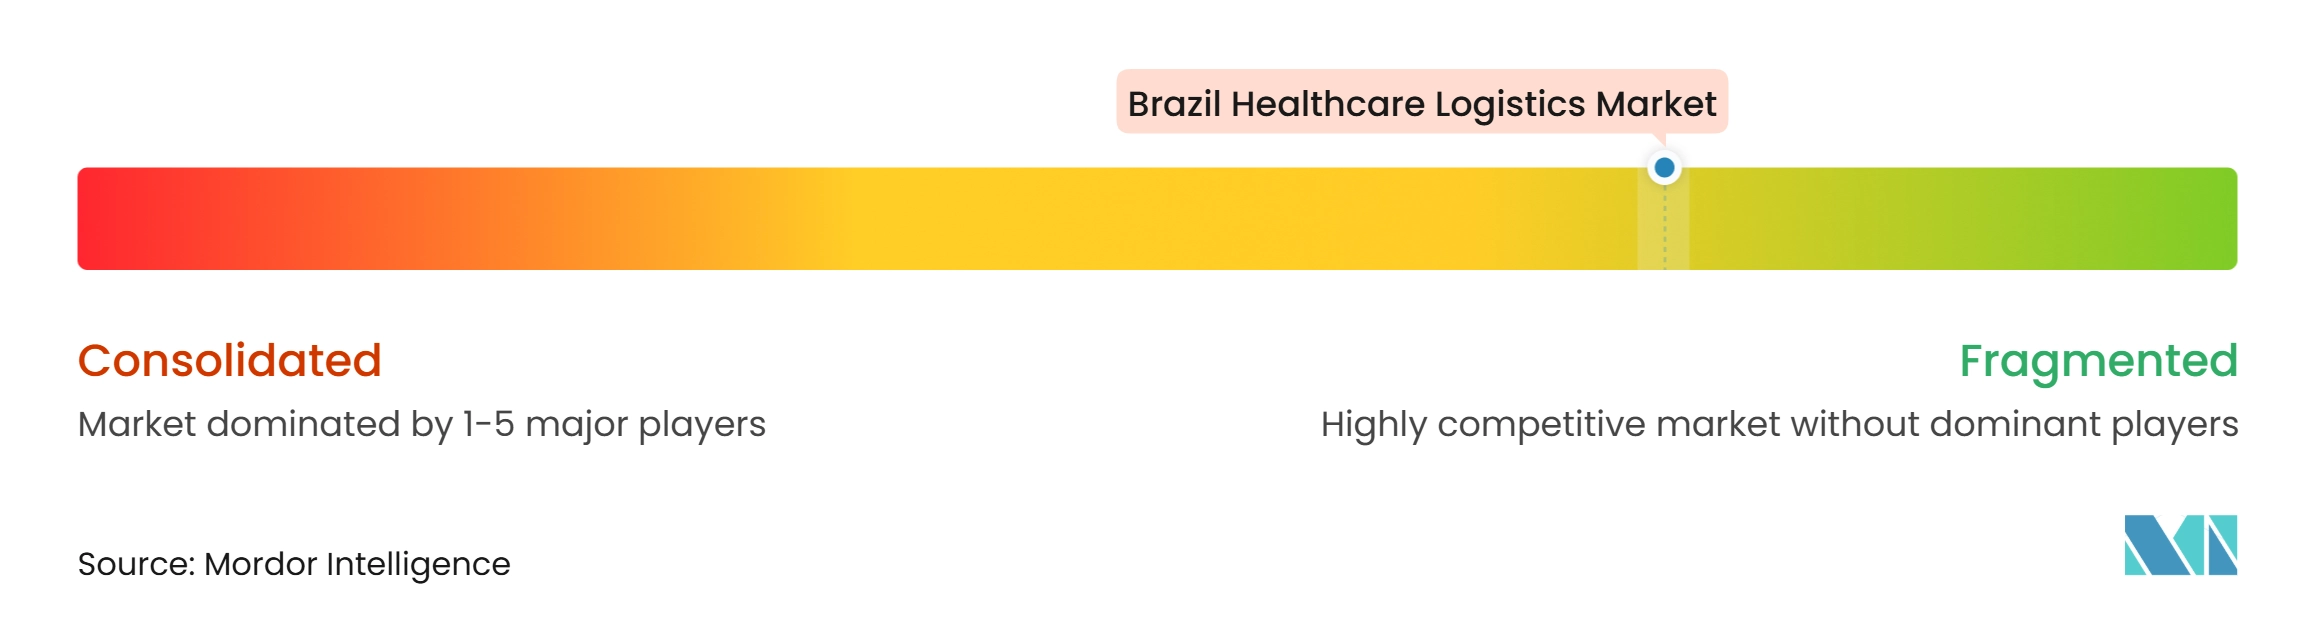
Le marché de la logistique de santé au Brésil est fragmenté. Les prestataires mondiaux, notamment DHL Group, Kuehne+Nagel, UPS Healthcare, DSV, CEVA Logistics et FedEx, sont en concurrence avec des spécialistes nationaux tels que Luft Logistics, Andreani Logística et F&F Logística de Medicamentos. La concurrence est la plus forte dans la distribution pharmaceutique, l'expédition de fret de santé et le stockage contrôlé en température. La concentration du marché est plus élevée dans le fret aérien contrôlé et l'entreposage conforme aux Bonnes Pratiques de Distribution, car les couloirs qualifiés et les infrastructures spécifiques à la santé nécessitent des investissements. Le marché de la logistique de santé au Brésil favorise les opérateurs dotés de systèmes qualité établis, d'une expertise en température et d'un accès aux principaux pôles aéroportuaires et d'entreposage.
DHL Supply Chain a élargi son opération Bristol Myers Squibb à Extrema pour inclure la réception de médicaments importés, le stockage contrôlé, le carimbage et la distribution nationale[4]. UPS Healthcare a ajouté son service Premier Gold au Brésil avec une manutention prioritaire et une surveillance continue pour les expéditions critiques. Ces initiatives montrent que les entreprises leaders renforcent leurs capacités spécialisées plutôt que de se concurrencer uniquement sur la capacité de transport standard. La visibilité activée par la technologie, la couverture nationale et les services intégrés peuvent aider les prestataires à répondre aux besoins des clients pharmaceutiques dans le cadre d'un contrat unique.
Un écart majeur subsiste dans la distribution à ultra-basse température en dehors de São Paulo et Rio de Janeiro. Cet écart est pertinent pour les thérapies cellulaires et géniques, où la manutention doit protéger l'identité du patient et la viabilité clinique. Le marché de la logistique de santé au Brésil a également besoin de processus validés reliant les matériaux d'essais cliniques et les produits commerciaux. L'activité concurrentielle devrait rester axée sur le stockage contrôlé, les enregistrements numériques, la capacité de livraison hospitalière et l'accès qualifié aux régions en dehors du Sud-Est.
Leaders du secteur de la logistique de santé au Brésil
-
Luft Logistics
-
Ativa Logística
-
RV Ímola Transportes e Logística
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de santé au Brésil Entreprises couvertes dans ce rapport
- DHL Group
- Luft Logistics
- Ativa Logística
- CEVA Logistics (CMA CGM Group)
- DSV AS
- Kuehne+Nagel International AG
- United Parcel Service Inc. (UPS Healthcare)
- Cencora Inc. (World Courier)
- JSL SA
- Penske Logistics LLC
- ID Logistics Group
- Andreani Logística
- Rhenus Logistics
- FedEx Corp.
- Mundial Logistics Group
- RV Ímola Transportes e Logística
- BBM Logística SA
- FM Logistic
- Braspress Transportes Urgentes
- F&F Logística de Medicamentos
- Buick Logística
- SIGA Logística Integrada
Développements industriels récents dans Marché de la logistique de santé au Brésil
- Octobre 2026 : Andreani Logística et Sandoz ont élargi leur partenariat de chaîne du froid, ajoutant 1 000 positions de palettes de stockage réfrigéré à l'opération multi-clients d'Andreani au Brésil.
- Septembre 2026 : FedEx a annoncé des plans d'investissement de plus de 15 millions USD au Brésil dans le cadre d'un programme couvrant 34 installations, élargissant son infrastructure de transport international et de chaîne d'approvisionnement.
- Juillet 2026 : FedEx a lancé FedEx Life Sciences, une organisation mondiale axée sur la logistique spécialisée pour les produits pharmaceutiques, les biologiques, les dispositifs médicaux et les matériaux d'essais cliniques.
- Mars 2026 : Peli BioThermal s'est associé à Polar Group pour étendre la disponibilité de solutions d'emballage à température contrôlée réutilisables et à usage unique pour les secteurs pharmaceutique et de la santé au Brésil.
Périmètre du rapport sur le marché de la logistique de santé au Brésil
Aperçu de la segmentation
| Transport | Routier |
| Aérien | |
| Maritime et voies navigables intérieures | |
| Ferroviaire | |
| Entreposage et distribution | |
| Services à valeur ajoutée et autres |
| Contrôlé en température | Réfrigéré (0-5 °C) |
| Surgelé (-20-0 °C) | |
| Ambiant | |
| Surgélation profonde / Ultra-basse température (inférieure à -20 °C) | |
| Non contrôlé en température |
| Produits pharmaceutiques | Médicaments sur ordonnance et médicaments spécialisés |
| Médicaments en vente libre | |
| Biopharmaceutiques (biologiques et biosimilaires) | |
| Vaccins | |
| Matériaux d'essais cliniques | |
| Thérapies cellulaires et géniques | |
| Dispositifs médicaux | |
| Médecine vétérinaire | |
| Sang, plasma et composants sanguins | |
| Produits de diagnostic et de laboratoire | |
| Organes et tissus humains | |
| Autres |
| National |
| International |
| Fabricants pharmaceutiques |
| Fabricants biopharmaceutiques |
| Hôpitaux et cliniques |
| Pharmacies (hospitalières/institutionnelles et de détail) |
| Distributeurs et grossistes de santé |
| Autres |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par fonction logistique | Transport | Routier |
| Aérien | ||
| Maritime et voies navigables intérieures | ||
| Ferroviaire | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée et autres | ||
| Par type de température | Contrôlé en température | Réfrigéré (0-5 °C) |
| Surgelé (-20-0 °C) | ||
| Ambiant | ||
| Surgélation profonde / Ultra-basse température (inférieure à -20 °C) | ||
| Non contrôlé en température | ||
| Par type de produit | Produits pharmaceutiques | Médicaments sur ordonnance et médicaments spécialisés |
| Médicaments en vente libre | ||
| Biopharmaceutiques (biologiques et biosimilaires) | ||
| Vaccins | ||
| Matériaux d'essais cliniques | ||
| Thérapies cellulaires et géniques | ||
| Dispositifs médicaux | ||
| Médecine vétérinaire | ||
| Sang, plasma et composants sanguins | ||
| Produits de diagnostic et de laboratoire | ||
| Organes et tissus humains | ||
| Autres | ||
| Par destination | National | |
| International | ||
| Par utilisateur final | Fabricants pharmaceutiques | |
| Fabricants biopharmaceutiques | ||
| Hôpitaux et cliniques | ||
| Pharmacies (hospitalières/institutionnelles et de détail) | ||
| Distributeurs et grossistes de santé | ||
| Autres | ||
| Par région | Nord | |
| Nord-Est | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la logistique de santé au Brésil d'ici 2032 ?
Le secteur devrait atteindre 6,14 milliards USD d'ici 2032, en hausse par rapport à 4,44 milliards USD en 2027, à un CAGR de 6,70 %. Les prévisions reflètent une demande accrue de transport conforme, de stockage multi-températures et de services de livraison surveillés.
Quelle fonction logistique détient la plus grande part au Brésil ?
Le transport est en tête avec une part de 47,64 % en 2026, car le fret routier reste central dans la distribution des médicaments.
Pourquoi la capacité de chaîne du froid est-elle importante pour la distribution de santé au Brésil ?
Les biologiques, les vaccins, les médicaments oncologiques et les thérapies avancées nécessitent des conditions validées durant le stockage et le transport.
Quelle catégorie de produits est en tête de la demande de logistique de santé au Brésil ?
Les biopharmaceutiques sont en tête avec une part de 51,43 % en 2026, soutenus par les biologiques et les biosimilaires.
Quelle région connaît la croissance la plus rapide pour les services de logistique de santé ?
La région Nord devrait enregistrer un CAGR de 7,92 % jusqu'en 2032, à mesure que les réseaux aériens et multimodaux améliorent l'accès. Sa progression dépend de transferts fiables entre les opérations routières, fluviales, aériennes, de stockage et de livraison finale.
Quels sont les principaux défis opérationnels pour les prestataires de logistique de santé ?
La qualification de conformité, les coûts de chaîne du froid, les besoins en sécurité et l'inégalité des infrastructures de transport restent les principaux défis. Ces facteurs sont plus difficiles à gérer sur les itinéraires à faible volume et dans les zones en dehors du Sud-Est.