
Marktgröße und Marktanteile der Gesundheitslogistik in Brasilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
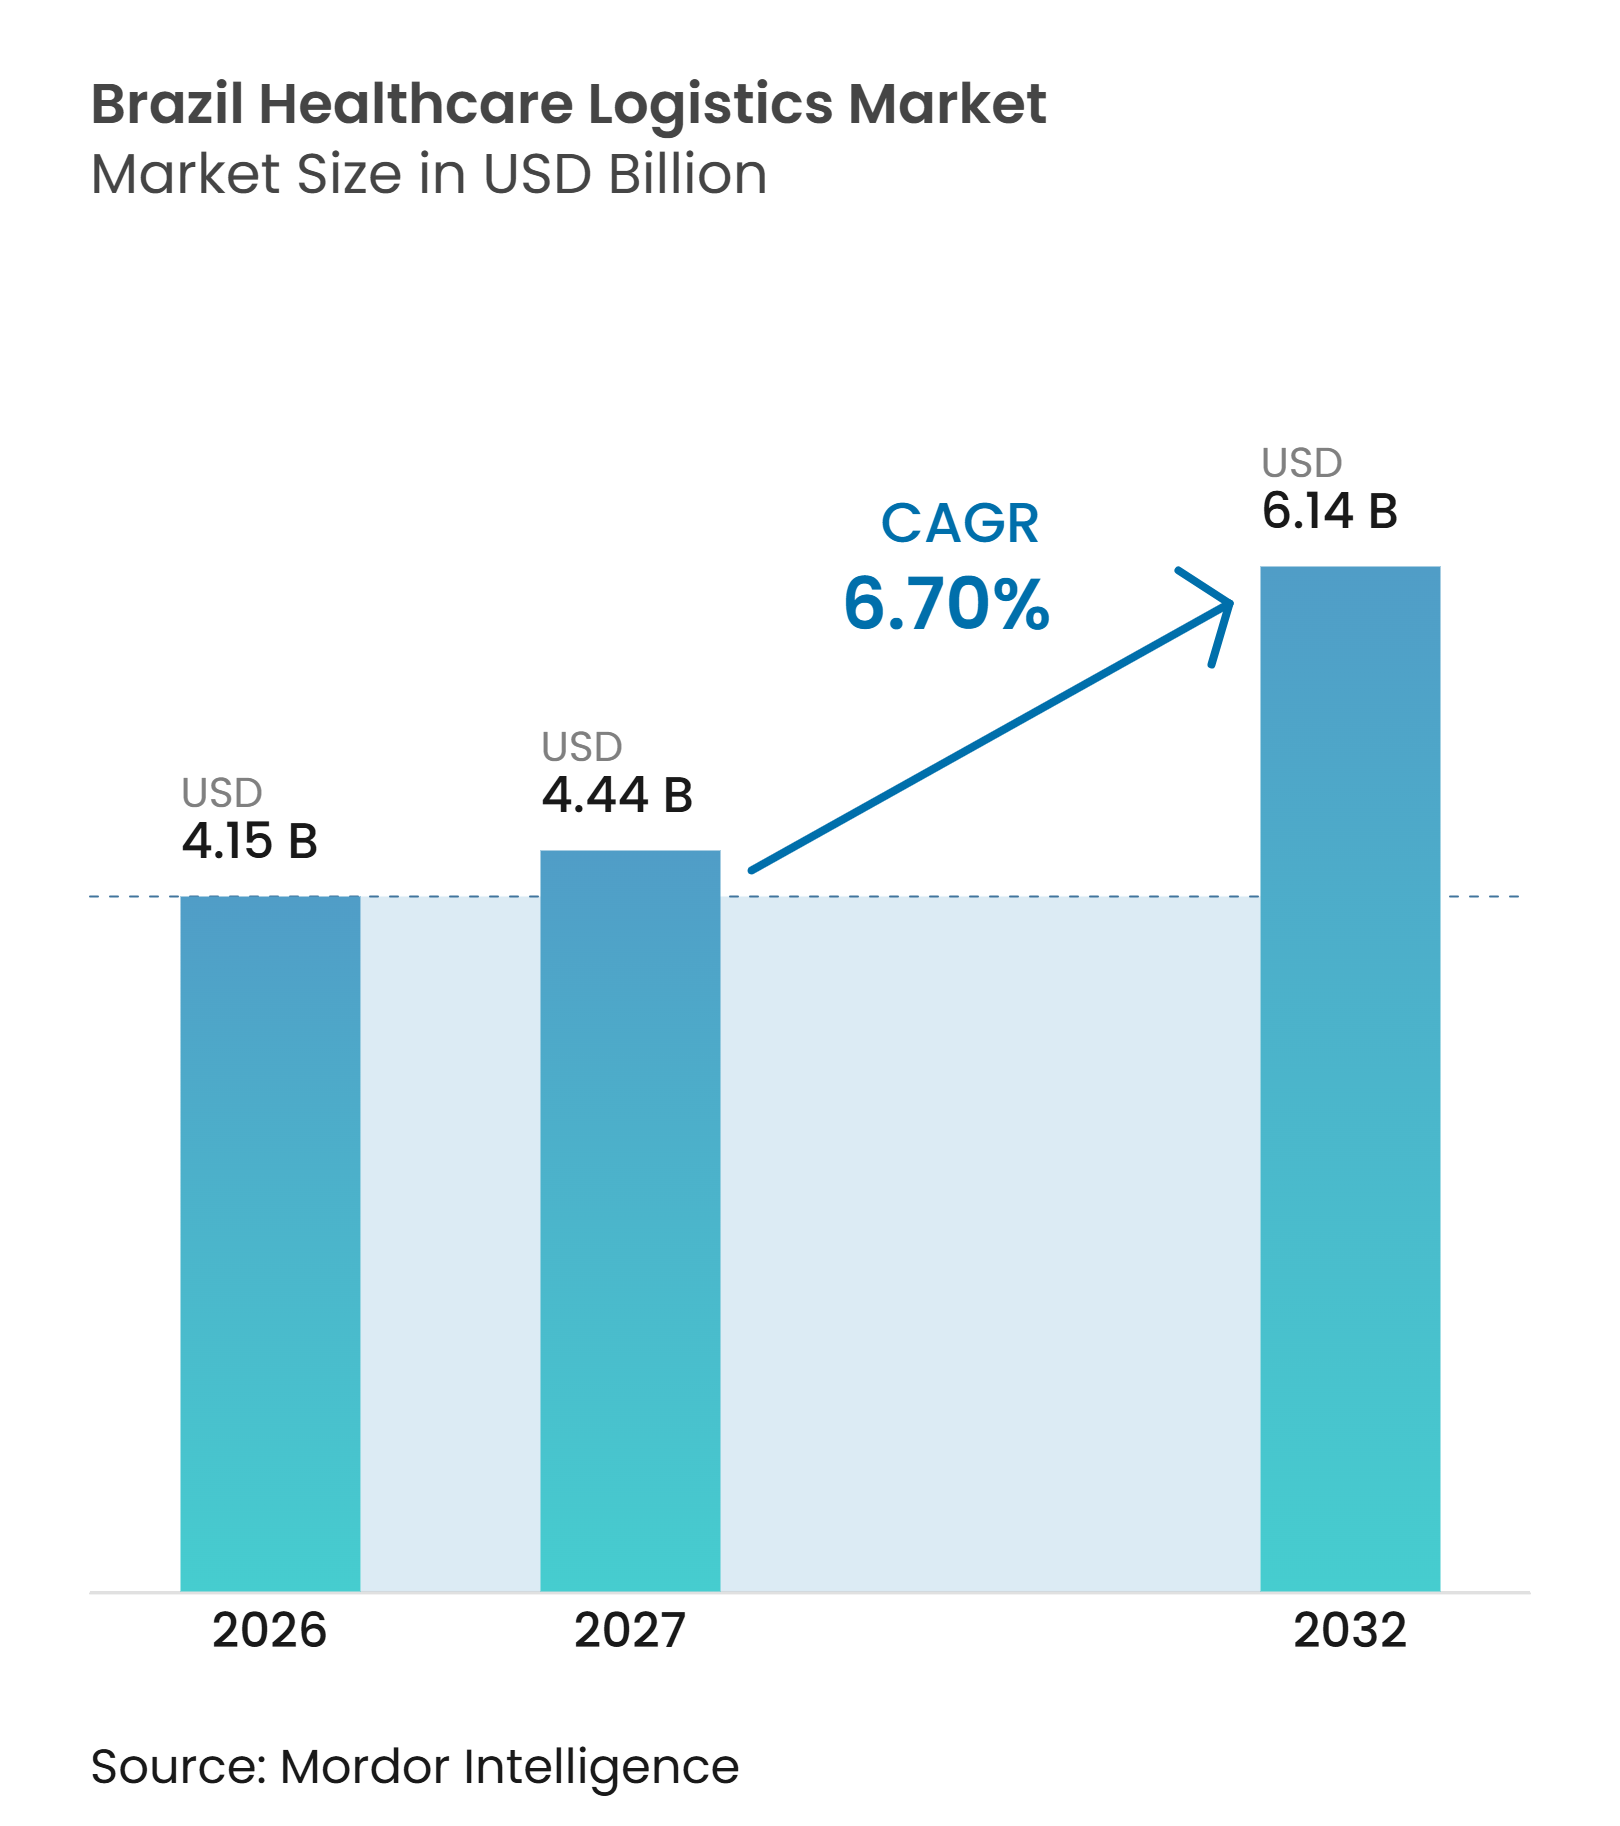
| Marktgröße im Basisjahr (2026) | 4.15 Milliarden US-Dollar |
| Marktgröße (2027) | 4.44 Milliarden US-Dollar |
| Marktgröße (2032) | 6.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.70 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gesundheitslogistik in Brasilien von Mordor Intelligence
Die Marktgröße der Gesundheitslogistik in Brasilien wird im Jahr 2026 auf 4,15 Milliarden USD geschätzt. Es wird erwartet, dass sie von 4,44 Milliarden USD im Jahr 2027 auf 6,14 Milliarden USD bis 2032 anwächst, bei einer CAGR von 6,70 % während des Prognosezeitraums von 2027 bis 2032.
Der Markt für Gesundheitslogistik in Brasilien wird von einem Gesundheitssystem getragen, das eine zuverlässige Distribution in einem großen und ungleichmäßig vernetzten Land erfordert. Die steigende Nachfrage nach Biologika, Biosimilars, Onkologiepräparaten, Impfstoffen und Spezialtherapien verlagert Investitionen in Richtung validierter Transporte, Mehrtemperaturspeicherung und rückverfolgbarer Handhabung. Die Guten Distributions-, Lagerungs- und Transportpraktiken der ANVISA erhöhen die Bedeutung der dokumentierten Temperaturkontrolle und qualifizierter Logistikrouten, was Anbieter mit gesundheitsspezifischen Kompetenzen begünstigt. Der Markt für Gesundheitslogistik in Brasilien sieht sich auch einer schwierigen Kostenbasis gegenüber, da Straßennetze den Großteil der inländischen Warenströme tragen, der Sicherheitsbedarf hoch bleibt und abgelegene Routen mehrere Transportmodi erfordern. Diese Bedingungen schaffen Chancen für Betreiber, die konforme Lagerung, Transport, Überwachung und Lieferung unter einem einzigen Servicemodell verbinden können.
Wichtigste Erkenntnisse des Berichts
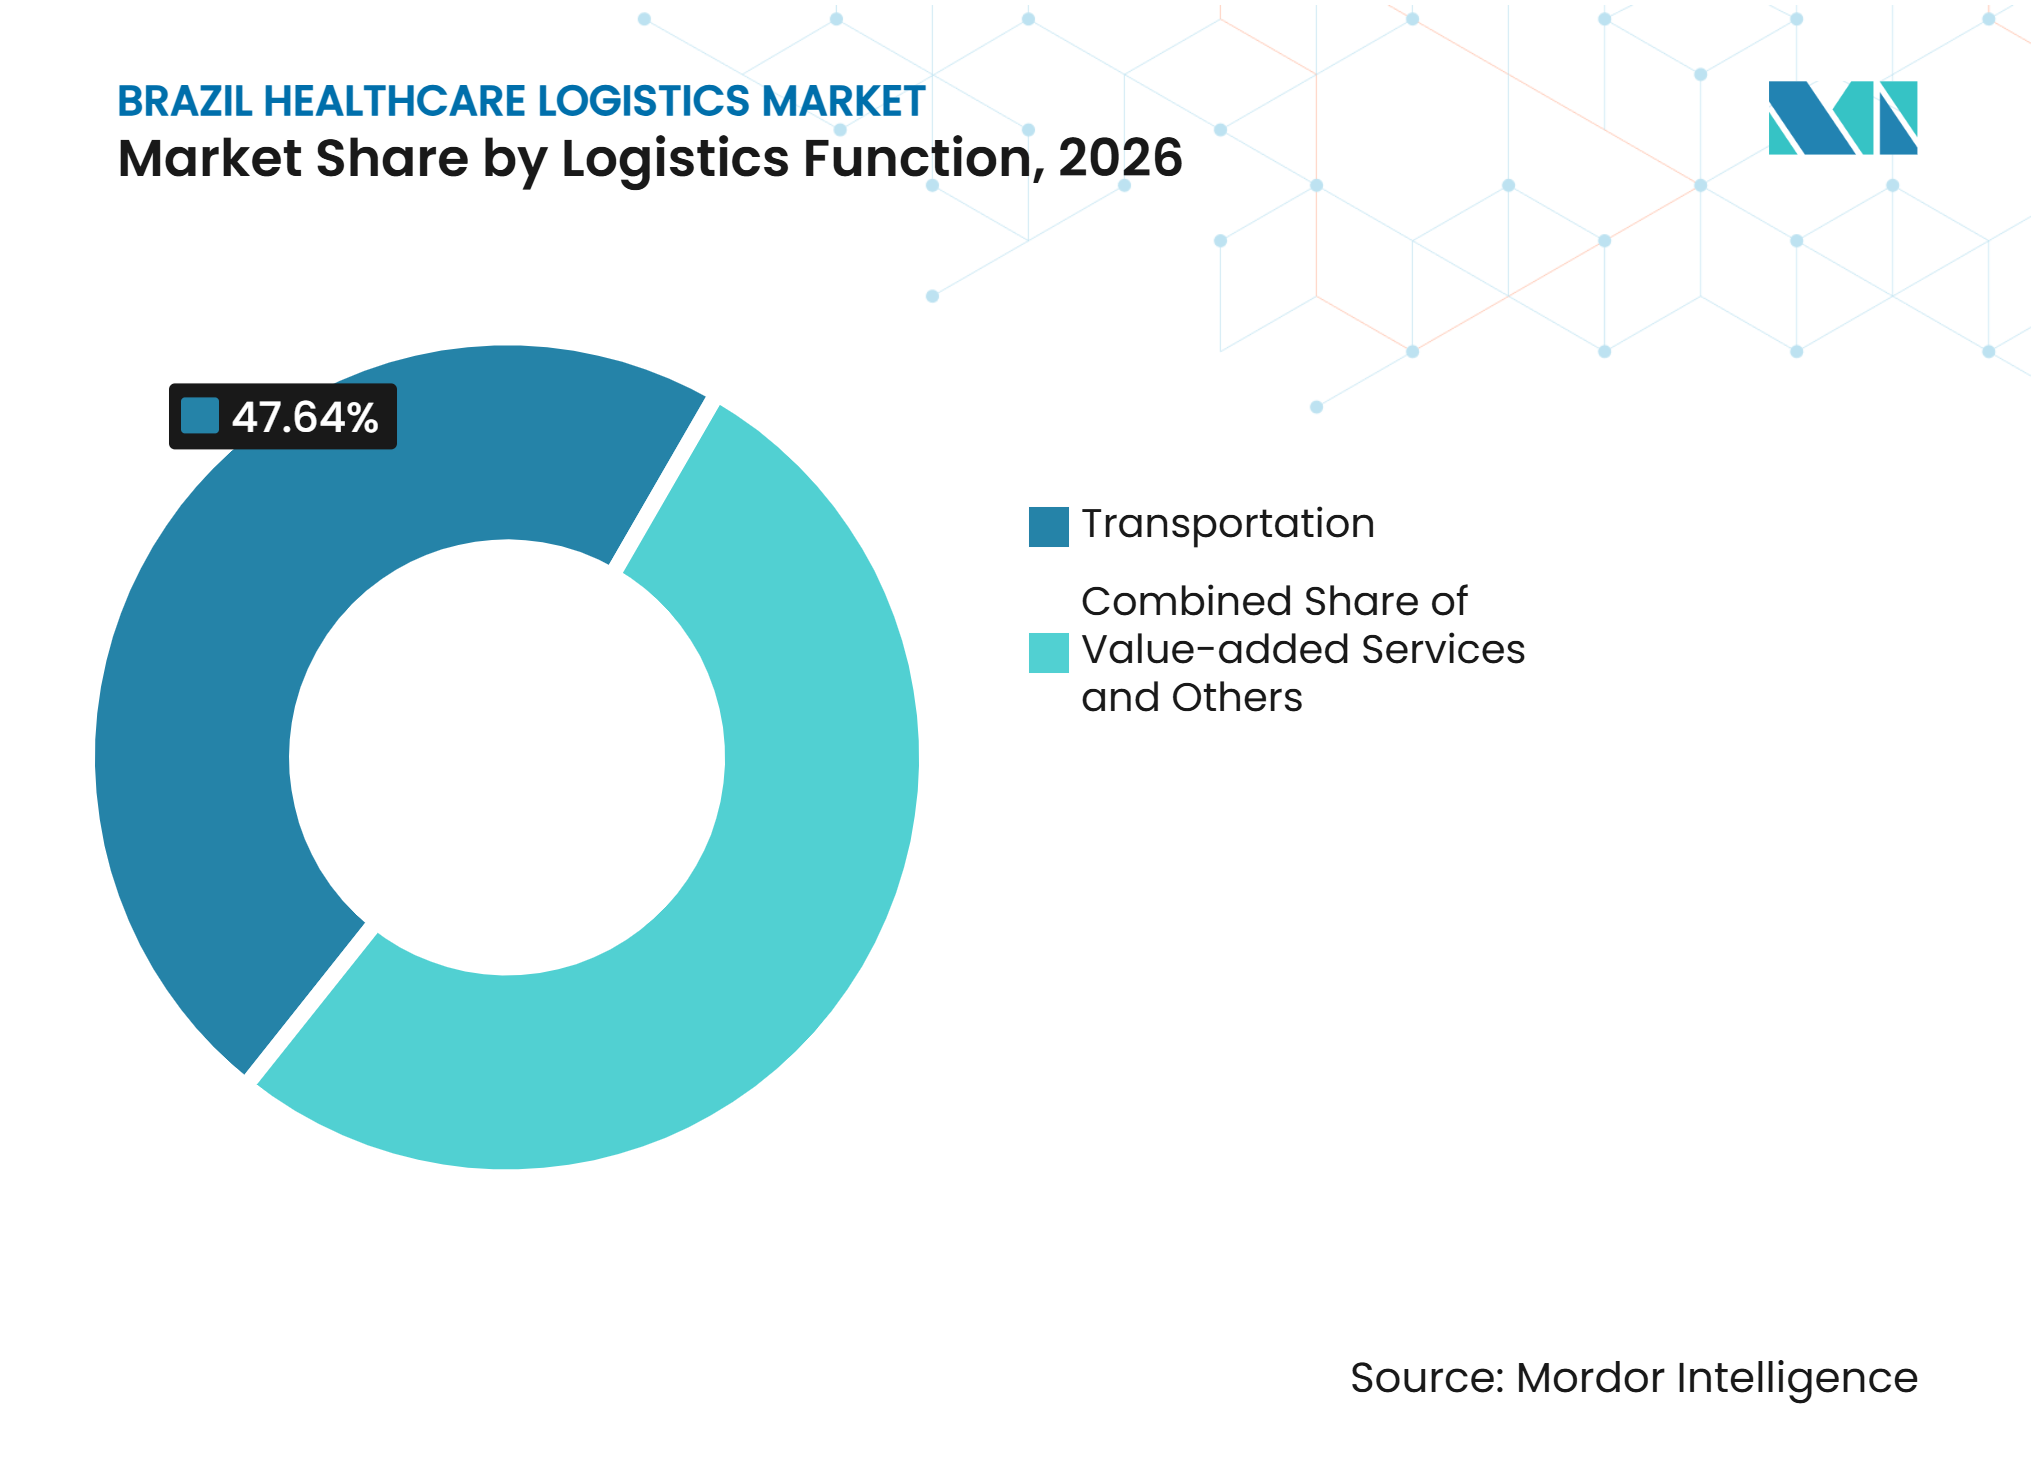
- Nach Logistikfunktion entfallen im Jahr 2026 47,64 % des Marktanteils der Gesundheitslogistik in Brasilien auf den Transport, während Mehrwertdienste und sonstige Bereiche bis 2032 voraussichtlich mit einer CAGR von 7,42 % wachsen werden.
- Nach Temperaturtyp entfallen im Jahr 2026 65,83 % der Marktgröße der Gesundheitslogistik in Brasilien auf die nicht temperaturgeführte Logistik, während die temperaturgeführte Logistik bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen wird.
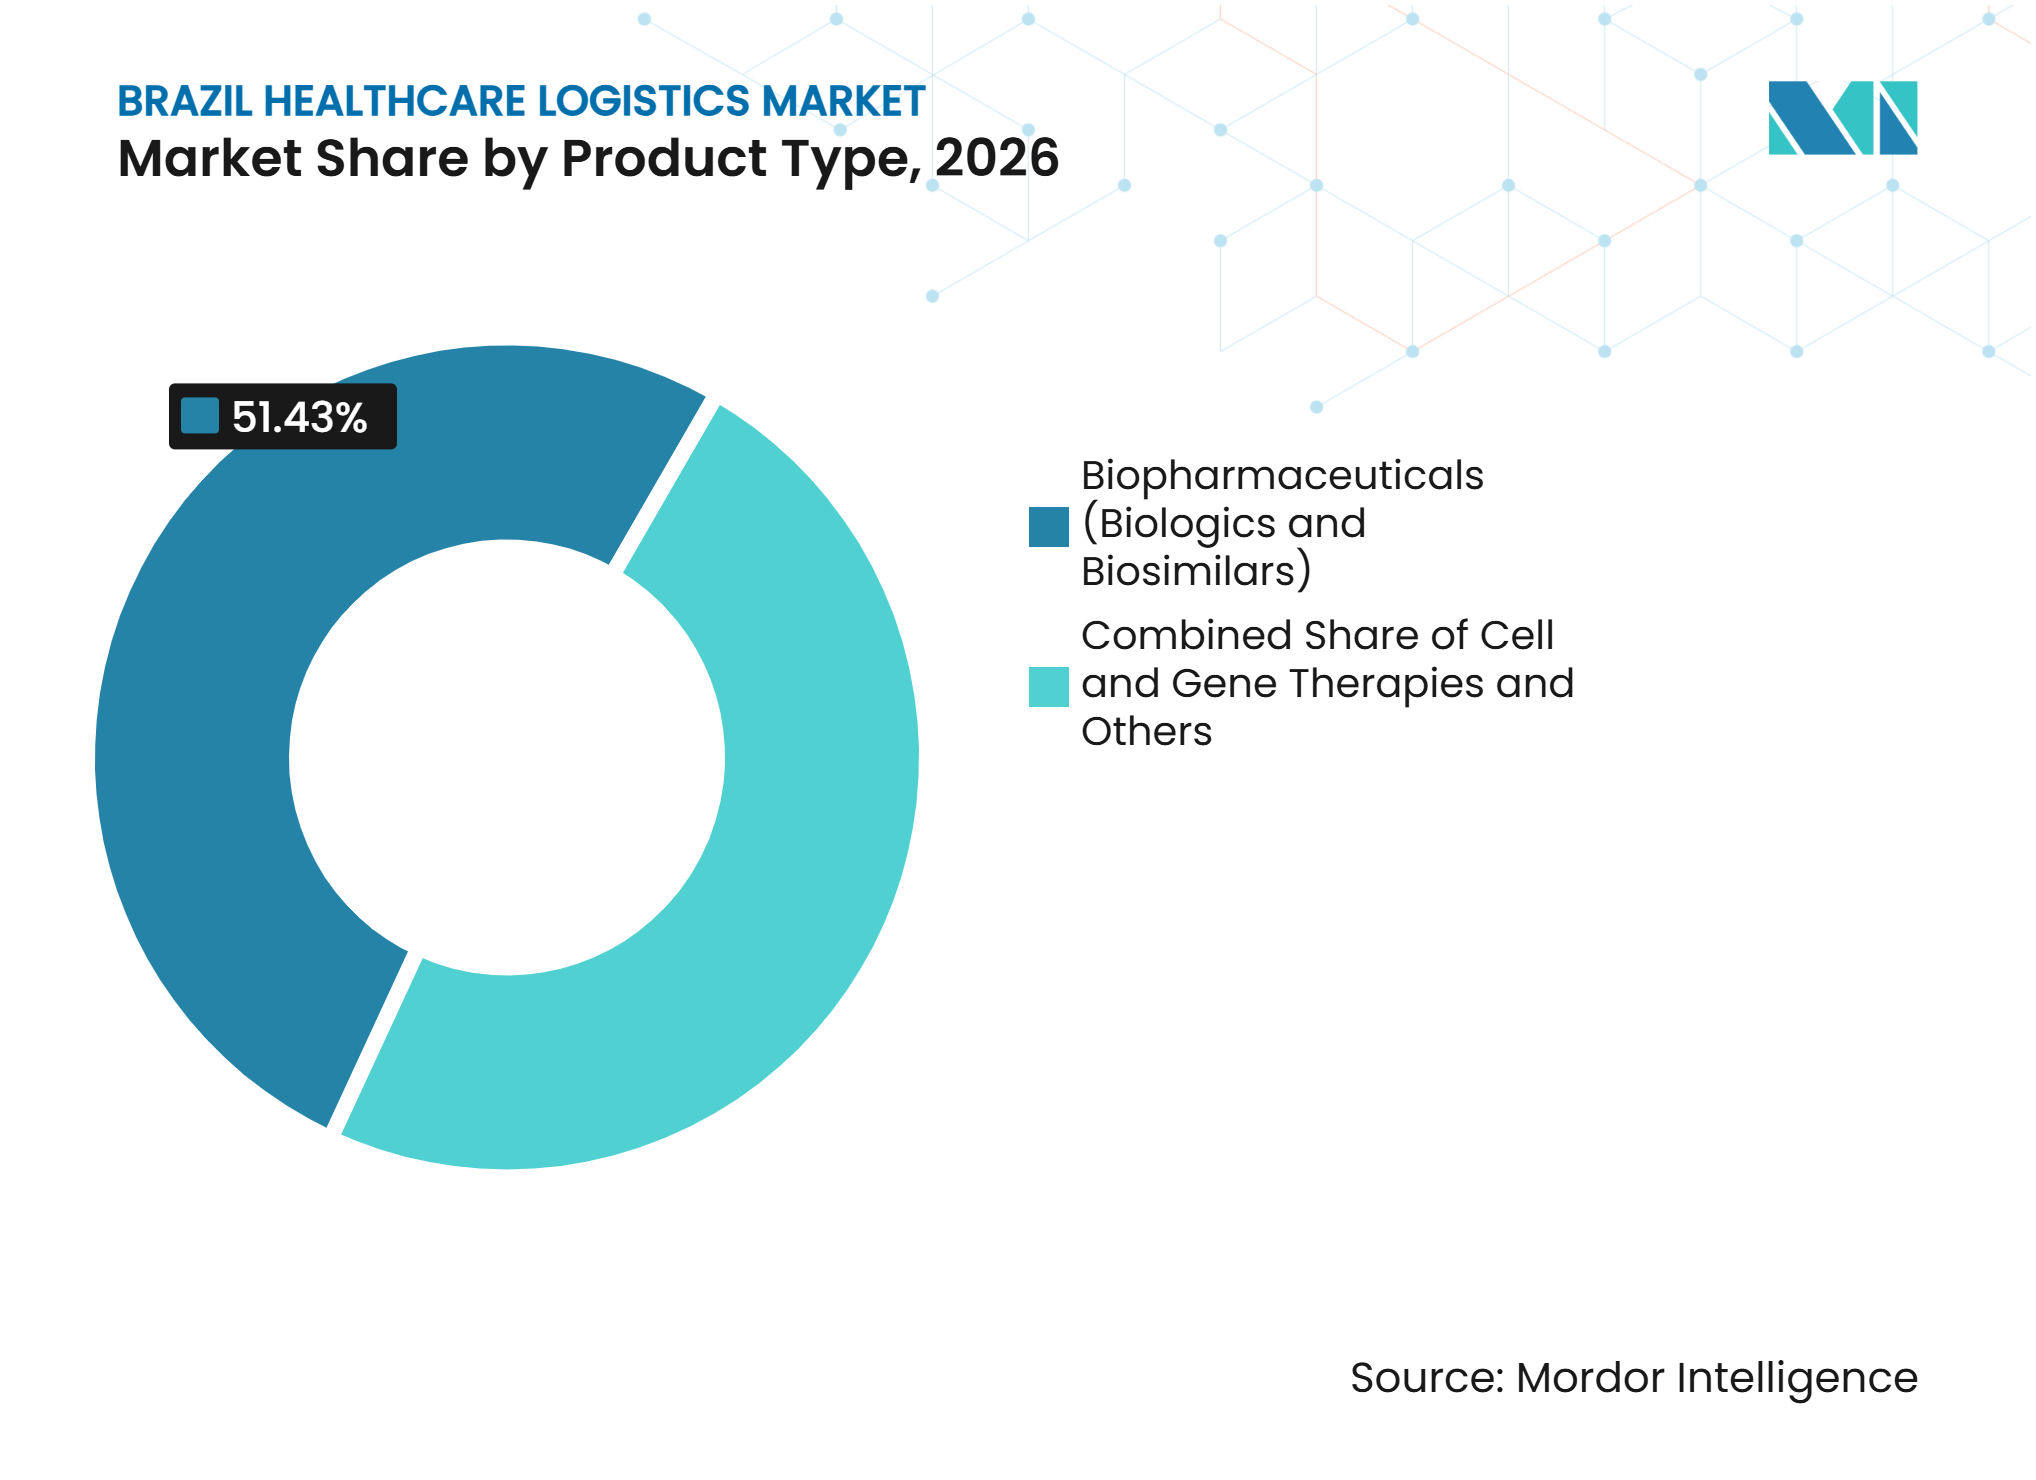
- Nach Produkttyp entfallen im Jahr 2026 51,43 % des Marktanteils der Gesundheitslogistik in Brasilien auf Biopharmazeutika, während Zell- und Gentherapien bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Bestimmungsort entfallen im Jahr 2026 72,34 % der Marktgröße der Gesundheitslogistik in Brasilien auf die Inlandslogistik, während die internationale Logistik bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
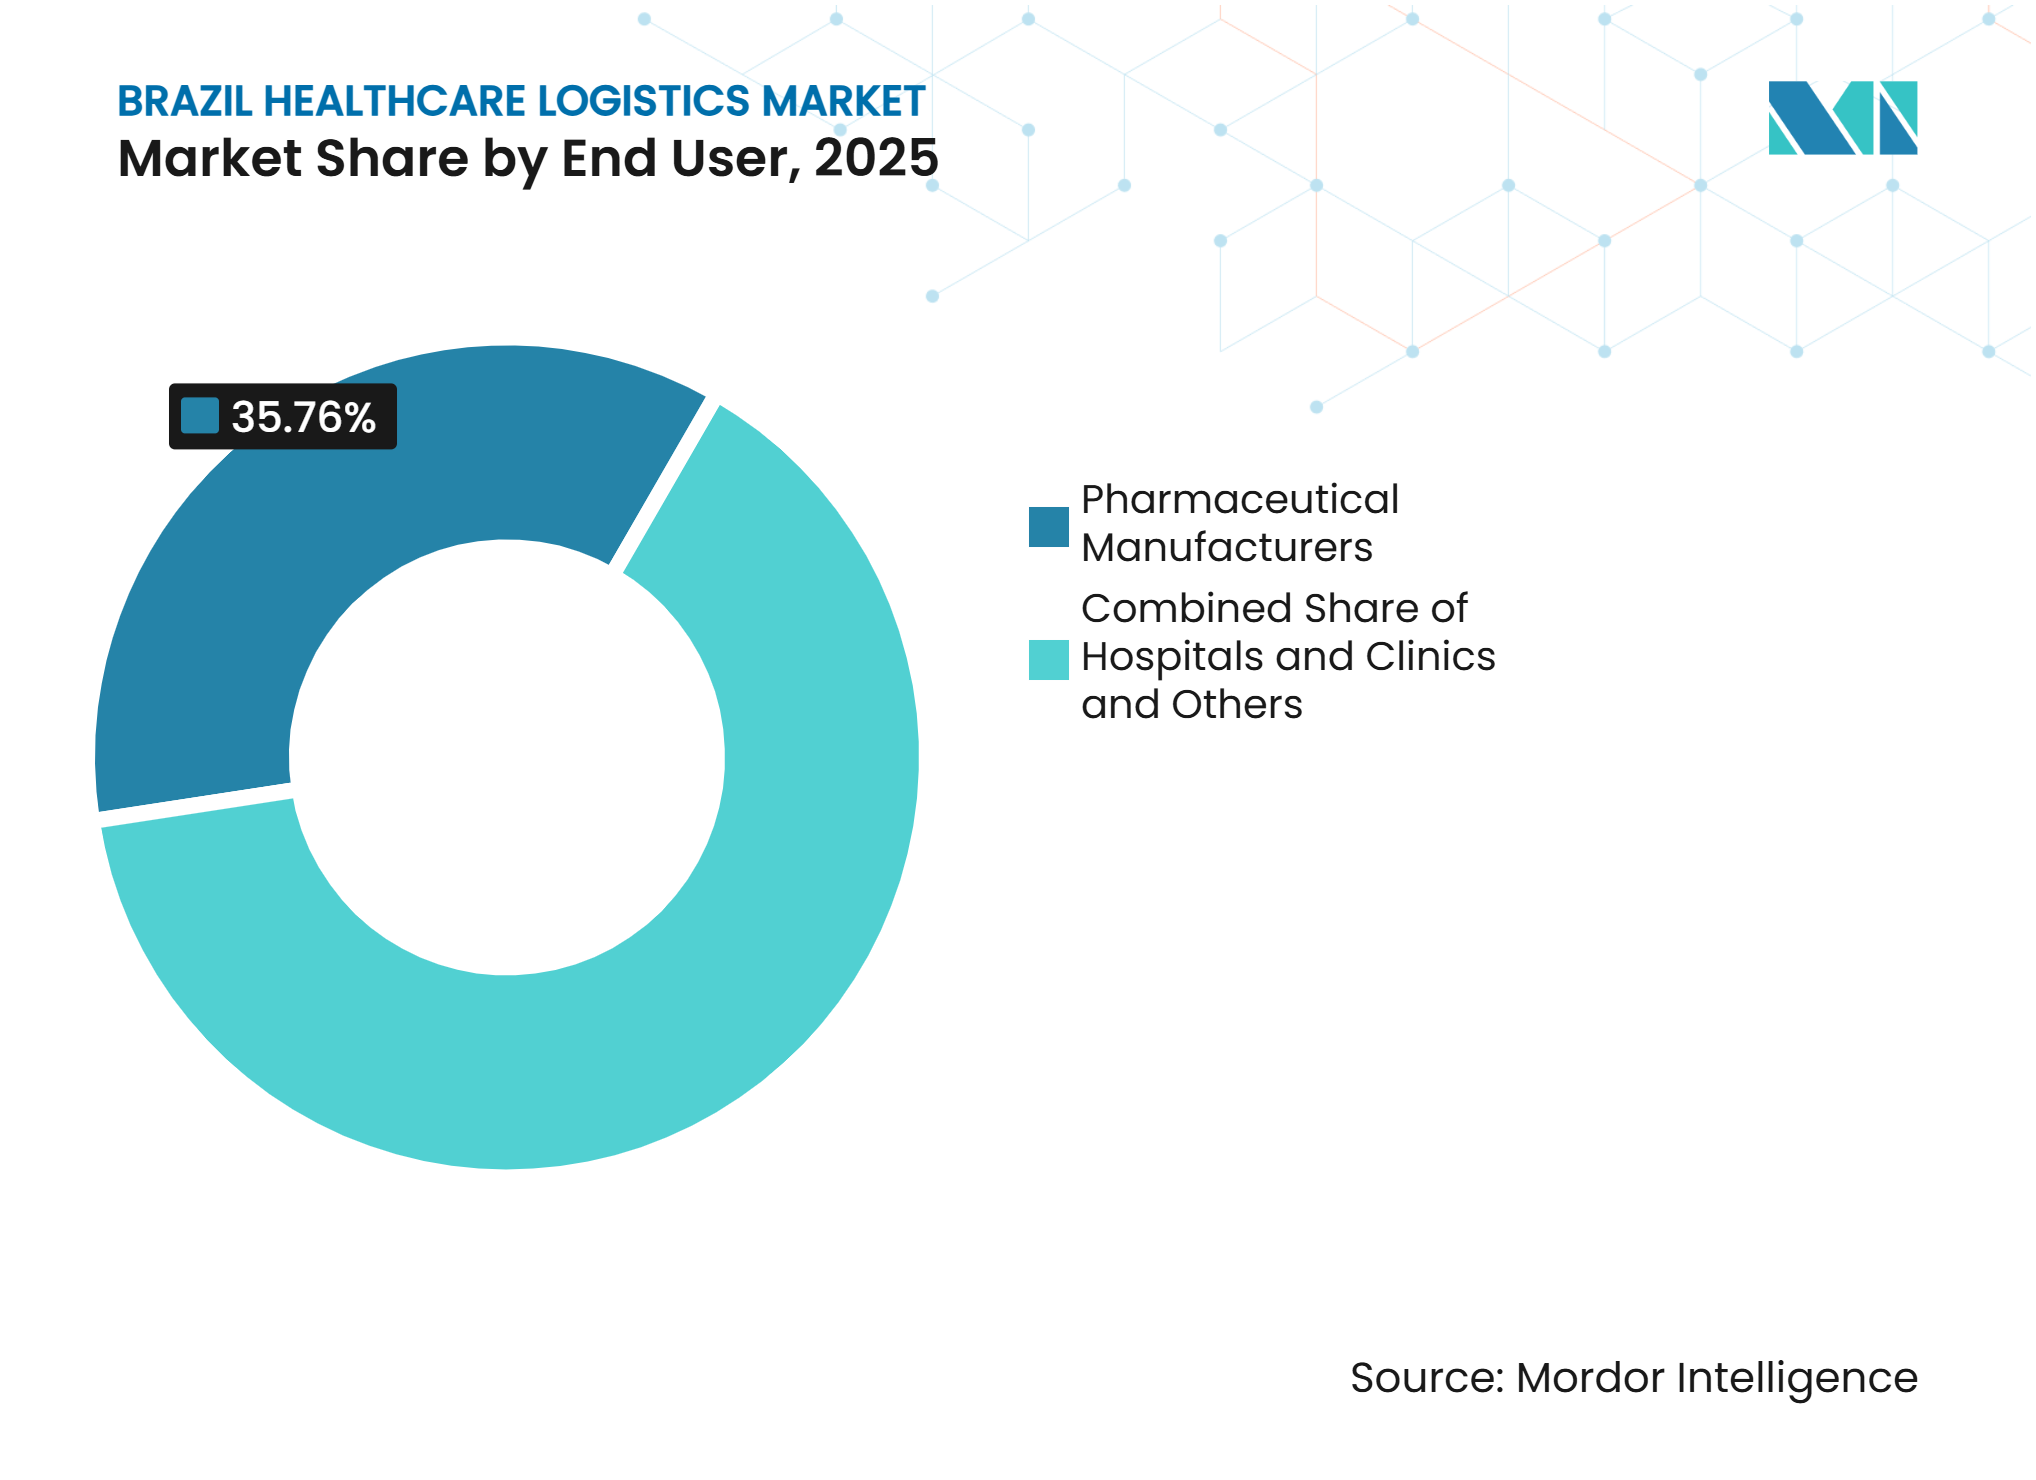
- Nach Endnutzer entfallen im Jahr 2026 35,76 % des Marktanteils der Gesundheitslogistik in Brasilien auf Pharmahersteller, während Krankenhäuser und Kliniken bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
- Nach Geografie entfallen im Jahr 2026 55,63 % des Marktanteils der Gesundheitslogistik in Brasilien auf den Südosten, während der Norden bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Biopharma-Wachstum erweitert die Nachfrage nach spezialisierter Gesundheitslogistik | +1.8% | Südosten und Mittlerer Westen, mit Ausstrahlungseffekten auf den Süden | Mittelfristig (2–4 Jahre) |
| Temperatursensible Therapien erhöhen den Bedarf an Kühlkettendistribution | +1.4% | National, mit höchster Intensität in den Knotenpunkten Südosten und Süden | Kurzfristig (≤ 2 Jahre) |
| Logistik-Outsourcing erhöht die Akzeptanz von Spezialanbietern | +0.9% | National, mit frühen Gewinnen in der Metropolregion São Paulo | Mittelfristig (2–4 Jahre) |
| Wachstum bei Medizinprodukten erweitert die Distributionsvolumina im Gesundheitswesen | +0.7% | Südosten und Süden, mit wachsender Nachfrage aus der öffentlichen Beschaffung im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Regionale Auftragsabwicklung verbessert die Versorgungsabdeckung im Landesinneren | +0.5% | Norden und Nordosten, mit dem Mittleren Westen als sekundärem Gebiet | Langfristig (≥ 4 Jahre) |
| Fortschrittliche Therapien erhöhen den Bedarf an hochspezialisierten Logistikanforderungen | +0.6% | Südosten, insbesondere São Paulo, mit aufkommender Nachfrage in Rio de Janeiro | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Biopharma-Wachstum erweitert die Nachfrage nach spezialisierter Gesundheitslogistik
Das Wachstum der Biopharmazeutika verlagert den Markt für Gesundheitslogistik in Brasilien hin zu Einrichtungen und Transportsystemen, die für kontrollierte Bedingungen ausgelegt sind. Biologika, Biosimilars, monoklonale Antikörper und blutgewonnene Produkte benötigen stabile Handhabungsbedingungen, um ihre Qualität während Lagerung und Transport zu schützen. Die Abhängigkeit von importierten Wirkstoffen kann auch den Bedarf an Pufferbeständen erhöhen und die Nutzung von Mehrtemperaturspeicherung durch Hersteller und ihre Logistikpartner unterstützen. Der politische Rahmen des CEIS fördert die inländische Produktion, was den Bedarf an konformer Distribution innerhalb Brasiliens vertiefen kann, anstatt die Aktivität lediglich in Richtung Importabwicklung zu verlagern.
Temperatursensible Therapien erhöhen den Bedarf an Kühlkettendistribution
Temperatursensible Therapien erhöhen den Bedarf an Präzision im gesamten Markt für Gesundheitslogistik in Brasilien. Die Nachfrage nach gekühlter Handhabung von GLP-1-Medikamenten, Onkologiebehandlungen, Impfstoffen und anderen thermolabilen Produkten steigt. Das höchste Risiko tritt häufig bei Übergaben zwischen Lagern, Flughafenvorfeldern, Laderampen und Fahrzeugen auf, wo ein dokumentierter Prozess ebenso wichtig ist wie Kühlgeräte. Die Anforderungen der ANVISA für regulierte Arzneimittel bedeuten, dass jede Route qualifiziert werden muss, bevor Betreiber sie fr temperatursensible Produkte nutzen können. Dieser Prozess verlangsamt die Freigabe neuer Routen, verschafft aber etablierten Gesundheitslogistikbetreibern einen Vorteil, da sie bereits über validierte Netzwerke verfügen. Das Ergebnis ist eine stärkere Fokussierung auf routenspezifische Aufzeichnungen, Überwachung und Reaktionsverfahren im gesamten Markt für Gesundheitslogistik in Brasilien.
Logistik-Outsourcing erhöht die Akzeptanz von Spezialanbietern
Outsourcing erhöht die Nachfrage nach Spezialanbietern im Markt für Gesundheitslogistik in Brasilien. Hersteller wechseln von eigenen Fuhrparks zu Logistikpartnern, die GDP-konforme Einrichtungen und Transportnetzwerke betreiben können. Die Vereinbarung von Sanofi Medley mit zwei Distributionszentren in Extrema und Guarulhos verarbeitet monatlich 49 Millionen Arzneimitteleinheiten und zeigt den Umfang langfristiger ausgelagerter Betriebe im Land. Steuerstrukturen können Entscheidungen über Lagerstandorte beeinflussen, selbst wenn ein Standort zusätzliche Transportwege erfordert, was eine bundesstaatenübergreifende Abdeckung wertvoll macht. Anbieter, die sowohl die ANVISA-Anforderungen als auch die steuerlichen Regelungen auf Bundesstaatsebene verstehen, können diese betrieblichen Zielkonflikte effektiver angehen. Dies unterstützt Verträge, die Lagerverwaltung, Transport, Compliance-Dokumentation und nationale Distribution kombinieren.
Wachstum bei Medizinprodukten erweitert die Distributionsvolumina im Gesundheitswesen
Die Nachfrage nach Medizinprodukten fügt dem Markt für Gesundheitslogistik in Brasilien Volumen und Servicekomplexität hinzu. ABIIS berichtete, dass der Verbrauch von Medizinprodukten im Jahr 2025 15,5 Milliarden USD erreichte und gegenüber dem Vorjahr um 7 % wuchs[1]. Diese Produkte erfordern häufig eine schnelle Nachlieferung von Außendienstteilen für Krankenhäuser und Kliniken. DHL Supply Chain begann im Februar 2026 mit der Verwaltung des landesweiten Transports und der Bestandsführung für kritische Komponenten von GE HealthCare in Brasilien, mit Betrieb in Barueri und Extrema. Die Aktivität verarbeitet monatlich 5.000 Rechnungen und unterstützt Lieferungen an Krankenhäuser und Kliniken, hauptsächlich innerhalb von 24 Stunden im Südosten und Süden. Diese Art von Vertrag erfordert Transportzuverlässigkeit, Bestandstransparenz und Lieferprozesse, die auf den Krankenhausbetrieb abgestimmt sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance-Anforderungen erhöhen Qualifizierungs- und Validierungskosten | -0.6% | National, mit der höchsten Belastung bei der bundesstaatenübergreifenden Distribution | Kurzfristig (≤ 2 Jahre) |
| Kühlkettenbetrieb erhöht die Kosten der Gesundheitslogistik | -0.7% | National, mit dem größten Druck auf die Korridore im Norden und Nordosten | Mittelfristig (2–4 Jahre) |
| Straßenvariabilität verringert die Zuverlässigkeit der Lieferzeiten | -0.5% | Abgelegene Gemeinden im Norden, Nordosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe bei Ultraniedrigtemperaturen begrenzen die spezialisierte Distribution | -0.4% | Außerhalb des Südostens, einschließlich Sekundärstädte mit aufkommenden Behandlungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Anforderungen erhöhen Qualifizierungs- und Validierungskosten
Compliance-Anforderungen erhöhen die Fixkosten der Teilnahme am Markt für Gesundheitslogistik in Brasilien. Betreiber müssen Distributionszentren, Fahrzeuge und Transportrouten qualifizieren, bevor sie regulierte Pharmazeutika transportieren können. Diese Arbeit umfasst Temperaturkartierung, Stabilitätsarbeiten, Risikokontrollen und Aufzeichnungen, die Regulierungsbehörden prüfen können. Die Kosten sind besonders schwierig für Routen mit geringerem Volumen, da Qualifizierungskosten nicht proportional zum Sendungsvolumen sinken. Eine Expansion in den Norden und Nordosten kann daher die Margen belasten, selbst wenn diese Regionen langfristige Nachfrage bieten. Sindusfarma hat mögliche Compliance-Anpassungen mit der ANVISA unter Beibehaltung technischer Standards erörtert, obwohl der Zeitpunkt einer etwaigen Änderung ungewiss bleibt.
Kühlkettenbetrieb erhöht die Kosten der Gesundheitslogistik
Der Kühlkettenbetrieb verursacht höhere Kosten als die Umgebungsverteilung im Markt für Gesundheitslogistik in Brasilien. Lange Routen, wechselnde Klimabedingungen, hochwertige Ladung und Sicherheitskontrollen erhöhen allesamt die Betriebsanforderungen. Die Sicherheitsausgaben stiegen für die meisten Pharmadistributoren im Jahr 2025 um 20 % bis 60 %[2]. Anbieter können wertvolle Ladungen auf mehrere Fahrzeuge aufteilen, um den Verlust bei einem einzelnen Lkw zu begrenzen, was die Transportkosten erhöht. Abgelegene Kühlrouten können auch passive Verpackung und Lufttransport erfordern, wenn reguläre Straßenwirtschaftlichkeit nicht funktioniert. Diese Faktoren begrenzen die Preisflexibilität, insbesondere auf Routen, auf denen sich die Nachfrage noch entwickelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Transport führt, während Mehrwertdienste schneller wachsenDer Transport entfällt auf 47,64 % des Marktanteils der Gesundheitslogistik in Brasilien im Jahr 2026 und spiegelt die zentrale Rolle der Frachtbewegung in der Pharmadistribution wider. Lkw transportieren Umgebungsarzneimittel und gekühlte Produkte zu großen Bevölkerungszentren, während Luftfracht für zeitkritische Produkte, die in entfernte Regionen transportiert werden, wichtiger ist. Dies macht den Transport zur größten Betriebskomponente der Gesundheitslogistikbranche in Brasilien. Anbieter müssen Sicherheit, Routenqualifizierung, Liefernachweise und Temperaturaufzeichnungen als Teil ihres Kerndienstleistungsangebots verwalten. Dieselbe Route kann je nach Produkt, Serviceniveau und Bestimmungsort unterschiedliche Kontrollen erfordern.
Mehrwertdienste und sonstige Bereiche werden bis 2032 voraussichtlich eine CAGR von 7,42 % verzeichnen, die schnellste Rate innerhalb der Logistikfunktionen. Serialisierung, regulatorische Umetikettierung, Rückwärtslogistik und die Versorgung klinischer Studien unterstützen diese Expansion. Brasiliens Serialisierungsanforderung macht Verpackung und Etikettierung zu einem regulierten Dienst und nicht zu einer einfachen Lageraufgabe. Der Bristol Myers Squibb-Betrieb von DHL Supply Chain in Extrema umfasst reguliertes Carimbage, Empfang importierter Arzneimittel, Lagerung zwischen 2 °C und 25 °C sowie Distribution an Krankenhäuser und Spezialdistributoren.



Nach Temperaturtyp:
Temperaturgeführte Logistik gewinnt an Wert trotz UmgebungsvolumenDie nicht temperaturgeführte Logistik entfällt auf 65,83 % der Marktgröße der Gesundheitslogistik in Brasilien im Jahr 2026, unterstützt durch konventionelle niedermolekulare Arzneimittel, rezeptfreie Produkte und Medizinprodukte für Umgebungstemperatur. Dieser Anteil zeigt, dass die Umgebungsverteilung die größte Volumenbasis im Markt für Gesundheitslogistik in Brasilien bleibt. Der Umsatz pro Sendung ist im Allgemeinen niedriger als bei kontrollierten Diensten, und regionale Spediteure konkurrieren stark um Standardlieferungen. Das Segment bleibt notwendig für eine breite Abdeckung von Apotheken, Distributoren und Institutionen. Es unterstützt auch die routinemäßige Nachlieferung, bei der Produkte keine Kühlung benötigen. Betreiber in diesem Segment benötigen dennoch zuverlässige Handhabung, sicheren Transport und genaue Lieferaufzeichnungen.
Die temperaturgeführte Logistik wird bis 2032 voraussichtlich eine CAGR von 8,12 % verzeichnen, die höchste Rate unter den berichteten Segmenten. Die gekühlte Handhabung ist die primäre Volumenkategorie, während die tiefgefrorene und ultratieftemperierte Handhabung zunimmt, da Zell- und Gentherapien sowie mRNA-Produkte in das Land eingeführt werden. Die Marktgröße der Gesundheitslogistik in Brasilien für dieses Segment wird durch eine Konzentration der Kapazitäten im Süden und Südosten geprägt, was anderswo Lücken hinterlässt. Aktiv-Container-Lösungen und Routenüberwachung werden für internationale und inländische Transfers immer wichtiger.
Nach Produkttyp:
Biopharmazeutika bilden die aktuelle Basis und fortschrittliche Therapien erhöhen die KomplexitätBiopharmazeutika entfallen auf 51,43 % der Marktgröße der Gesundheitslogistik in Brasilien im Jahr 2026 und sind damit die größte Produktgruppe im Markt für Gesundheitslogistik in Brasilien. Die öffentliche Beschaffung über das SUS und der zunehmende Einsatz von Biosimilars in der Onkologie und Autoimmunversorgung unterstützen diese Position. Die Handhabung von Biopharmazeutika erfordert kontrollierte Lagerung und Transport, was die breitere Nutzung von Mehrtemperatur-Lagerdesigns gefördert hat. Einrichtungen, die Biosimilars bedienen, benötigen häufig gekühlte und kontrolliert-temperierte Zonen am selben Standort. Die Kombination dieser Anforderungen macht die Biopharmazeutika-Logistik weniger austauschbar mit allgemeiner Frachtlogistik. Sie erhöht auch den Wert validierter Prozesse, die die Produktqualität bei jeder Übergabe erhalten.
Zell- und Gentherapien werden bis 2032 voraussichtlich eine CAGR von 7,64 % verzeichnen, die schnellste Rate nach Produkttyp. Diese Behandlungen erfordern patientenspezifische Identitätskontrolle in der Lieferkette, tiefgefrorenen oder kryogenen Transport und enge Lieferfenster. Impfstoffe, klinische Studienmaterialien, Medizinprodukte, Tierarzneimittel, Blut und Plasma sowie Diagnostika fügen jeweils separate Handhabungsanforderungen hinzu. Das Nationale Impfprogramm erfordert eine kontinuierliche Kühlkettenabdeckung in allen Gemeinden, während Krankenhausgerätenetzwerke eine schnelle Teilverfügbarkeit benötigen. Diese Produktgruppen erweitern das erwartete Leistungsspektrum der Gesundheitslogistikbranche in Brasilien.

Nach Bestimmungsort:
Inlandsabdeckung bleibt größer, während internationale Routen expandierenDie Inlandslogistik entfällt auf 72,34 % der Marktgröße der Gesundheitslogistik in Brasilien im Jahr 2026, da die Gesundheitsversorgungskette Brasiliens davon abhängt, Produkte über eine große interne Geografie zu bewegen. Dies ist das größte Bestimmungssegment im Markt für Gesundheitslogistik in Brasilien. Abradimex berichtete über eine Pharmadistributionsabdeckung in allen Gemeinden im Süden, 99 % im Südosten, 93 % im Mittleren Westen, 67 % im Nordosten und 63 % im Norden[3]. Die Unterschiede in der Abdeckung zeigen, wo die Distributionskapazität begrenzt bleibt. Sie zeigen auch, warum inländische Netzwerke mehr als einen einzigen nationalen Routenplan benötigen. Betreiber müssen sich an lokale Transportbedingungen, Nachfragedichte und die Verfügbarkeit konformer Übergabepunkte anpassen.
Die internationale Logistik wird bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen. Importierte Biologika und Medizinprodukte erfordern qualifizierte internationale Fracht, während pharmazeutische Exporte eine glaubwürdige Kühlkettenkapazität an Flughafengatways benötigen. Der Markt für Gesundheitslogistik in Brasilien hat einen wachsenden Bedarf an Routen, die Sendungsbedingungen zwischen überseeischen Ursprungsorten und lokalen Behandlungsstandorten erhalten. UPS eröffnete im November 2025 ein automatisiertes Verarbeitungszentrum am Flughafen Viracopos mit dedizierten regulierten Bereichen und erweiterter Temperaturkontrollkapazität für die Handhabung von Pharmazeutika und Impfstoffen. Die internationale Abwicklung muss Flughafenverfahren, Zolldokumentation, Lagerung und inländische Distribution verbinden, ohne Temperaturaufzeichnungen zu verlieren. Diese Anforderungen erhöhen die Bedeutung zertifizierter Flughafeninfrastruktur und erfahrener Gesundheitsfrachtbetreiber.
Nach Endnutzer:
Hersteller führen, während Krankenhäuser und Kliniken an Dynamik gewinnenPharmahersteller entfallen auf 35,76 % der Marktgröße der Gesundheitslogistik in Brasilien im Jahr 2026, dem größten Endnutzeranteil. Dies spiegelt die vorgelagerte Rolle der Kontraktlogistik im Markt für Gesundheitslogistik in Brasilien wider. Hersteller verwalten die primäre Distribution an Großhändler, Institutionen, Apotheken und andere Kanäle. Sie benötigen auch Lagerung, Transport, Qualitätsdokumentation und manchmal Etikettierung oder Retourenmanagement. Diese Aktivitäten schaffen eine breite Outsourcing-Möglichkeit für Anbieter, die pharmazeutische Qualitätsanforderungen erfüllen können. Fertigungscluster in São Paulo, Minas Gerais und Goiás unterstützen die Nachfrage nach spezialisierter Logistikkapazität weiter.
Krankenhäuser und Kliniken werden bis 2032 voraussichtlich eine CAGR von 7,23 % verzeichnen, die schnellste Endnutzerrate. Krankenhausgruppen erhöhen ihre Beschaffungsvolumina und nutzen mehr Spezialtherapien, die eine direkte Kühlkettenlieferung erfordern. Dies verändert das Liefermodell, da Krankenhäuser temperaturüberwachte Empfangsbereiche, GDP-konforme Protokolle und Lieferfenster benötigen, die den klinischen Einsatz unterstützen. Der Markt für Gesundheitslogistik in Brasilien muss daher den Krankenhausempfangsbetrieb bedienen und nicht nur zentrale Apothekendepots. Einzelhandelsapotheken und Distributoren bleiben wichtige Nutzer, während Gesundheitsdienstleister zunehmend schnellere Nachlieferung und bessere Produkttransparenz erwarten.
Geografische Analyse
Der Südosten entfällt auf 55,63 % der Marktgröße der Gesundheitslogistik in Brasilien im Jahr 2026 und hat damit den größten regionalen Anteil. São Paulo konzentriert die Pharmafertigung, GDP-konforme Drittlogistik-Campusse und wichtige Luftgateways für hochwertige Importe. Viracopos erneuerte seine CEIV Pharma-Zertifizierung bis Dezember 2028, während Guarulhos der wichtigste Lufteintrittspunkt für importierte Biologika bleibt. Extrema profitiert von seiner Lage zwischen São Paulo und Belo Horizonte und hat integrierte Betriebe für Bristol Myers Squibb und GE HealthCare angezogen. Die ANVISA-Compliance und die IATA CEIV Pharma-Praktiken stärken den Wert validierter Einrichtungen und dokumentierter Übergaben in einem vernetzten Fertigungs-, Lager-, Flughafen- und klinischen Netzwerk.
Der Norden wird bis 2032 voraussichtlich eine CAGR von 7,92 % verzeichnen, die schnellste regionale Rate. Die Region hatte historisch gesehen lange Lieferzeiten, da Routen für temperatursensible Produkte häufig Straßen-, Fluss- und Lufttransport kombinieren. Der Campinas-Manaus-Dienst von Braspress Air Cargo reduzierte die Vorlaufzeiten für berechtigte Sendungen von bis zu 15 Tagen auf zwischen 36 Stunden und 4 Tagen. Jeder Transfer schafft einen möglichen Temperaturkontrollausfallpunkt, während die Nachfrage aus SUS-Programmen und dem regionalen Einsatz von Biologika den Bedarf an validierter Kühlkettenkapazität erhöht. Die Chance hängt von Luftkapazität, Flussdiensten, sicherer Lagerung und Verfahren ab, die für lokale Bedingungen konzipiert sind, anstatt eine einfache Erweiterung der Südostnetzwerke darzustellen.
Der Mittlere Westen ist ein wichtiger aufkommender Knotenpunkt, da Goiás den Anápolis-Pharmacluster und seine damit verbundene Distributionsaktivität beherbergt. Das Kühllagerterminal von Motiva Aeroportos in Goiânia bietet pharmazeutische Luftfrachtkapazität, die ein Fertigungsgebiet im Landesinneren mit qualifizierter Handhabung verbindet. Der Nordosten hat eine Pharmadistribution, die 67 % der Gemeinden erreicht, während der Süden eine vollständige gemeldete Abdeckung aufweist und seine Kühllagerbasis erweitert.
Wettbewerbslandschaft
Marktkonzentration
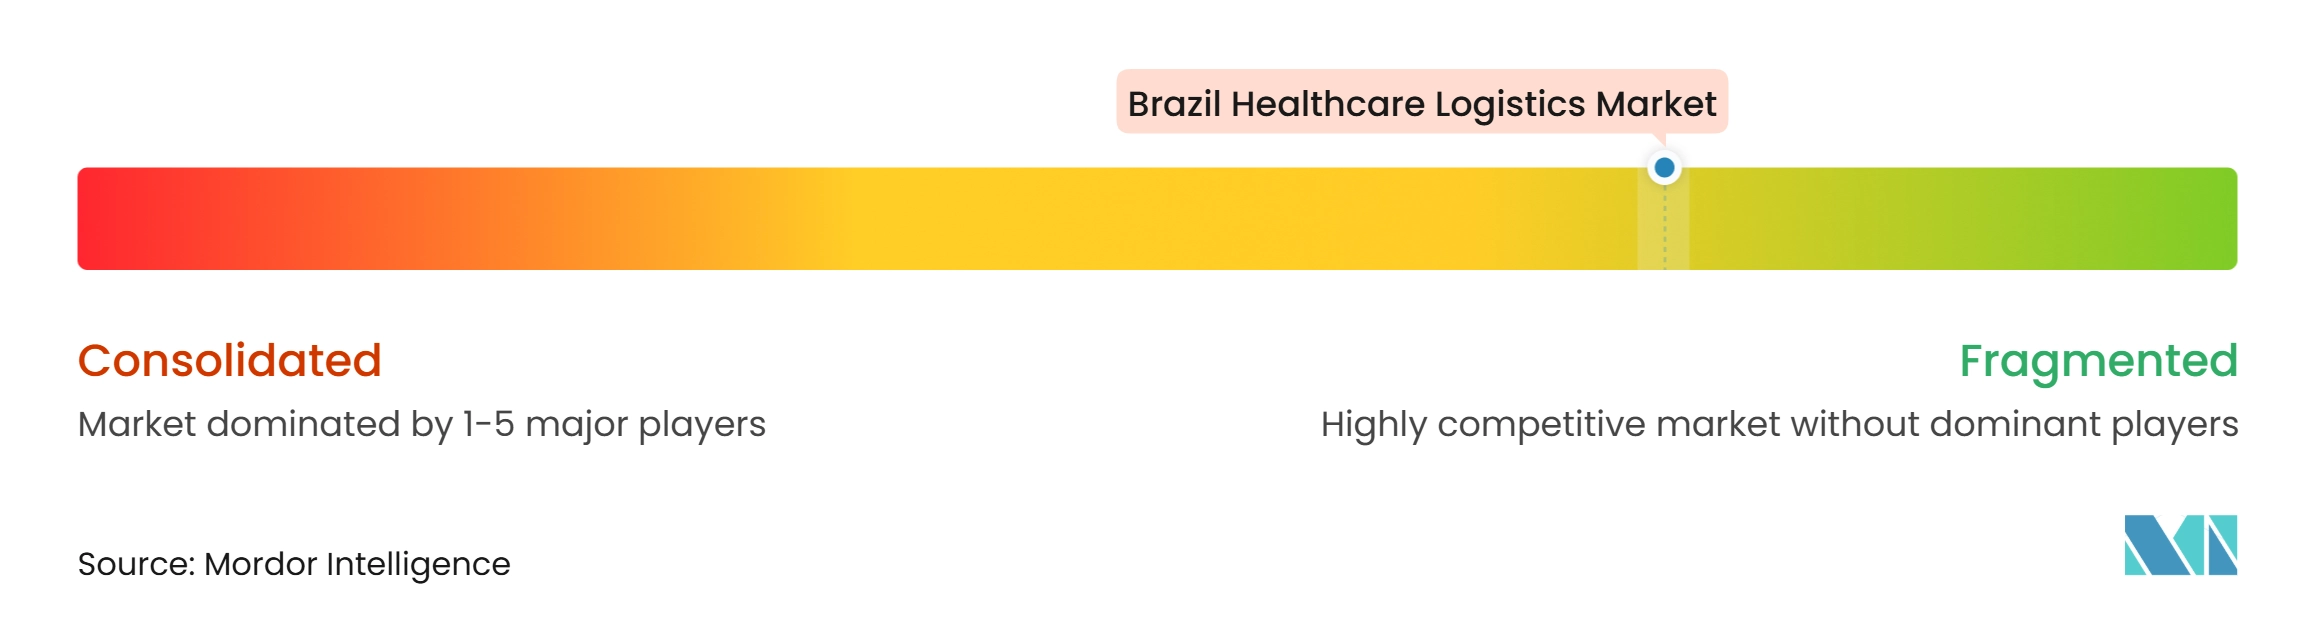
Der Markt für Gesundheitslogistik in Brasilien ist fragmentiert. Globale Anbieter, darunter DHL Group, Kuehne+Nagel, UPS Healthcare, DSV, CEVA Logistics und FedEx, konkurrieren neben inländischen Spezialisten wie Luft Logistics, Andreani Logística und F&F Logística de Medicamentos. Der Wettbewerb ist am stärksten in der Pharmadistribution, der Gesundheitsfrachtspedition und der temperaturgeführten Lagerung. Die Marktkonzentration ist bei kontrollierter Luftfracht und GDP-konformer Lagerung höher, da qualifizierte Routen und gesundheitsspezifische Infrastruktur Investitionen erfordern. Der Markt für Gesundheitslogistik in Brasilien bevorzugt Betreiber mit etablierten Qualitätssystemen, Temperaturkompetenz und Zugang zu wichtigen Flughafen- und Lagerknotenpunkten.
DHL Supply Chain erweiterte seinen Bristol Myers Squibb-Betrieb in Extrema um den Empfang importierter Arzneimittel, kontrollierte Lagerung, Carimbage und nationale Distribution[4]. UPS Healthcare fügte seinen Premier Gold-Dienst in Brasilien mit Prioritätsabwicklung und kontinuierlicher Überwachung für kritische Sendungen hinzu. Diese Schritte zeigen, dass führende Unternehmen spezialisierte Fähigkeiten stärken, anstatt nur auf der Basis von Standardtransportkapazität zu konkurrieren. Technologiegestützte Transparenz, landesweite Abdeckung und integrierte Dienste können Anbietern helfen, die Bedürfnisse pharmazeutischer Kunden unter einem einzigen Vertrag zu erfüllen.
Eine erhebliche Lücke besteht weiterhin bei der Ultraniedrigtemperatur-Distribution außerhalb von São Paulo und Rio de Janeiro. Die Lücke ist relevant für Zell- und Gentherapien, bei denen die Handhabung die Patientenidentität und klinische Lebensfähigkeit schützen muss. Der Markt für Gesundheitslogistik in Brasilien benötigt auch validierte Prozesse, die klinische Studienmaterialien und kommerzielle Produkte verbinden. Die Wettbewerbsaktivität wird sich voraussichtlich weiterhin auf kontrollierte Lagerung, digitale Aufzeichnungen, Krankenhauslieferfähigkeit und qualifizierten Zugang zu Regionen außerhalb des Südostens konzentrieren.
Branchenführer der Gesundheitslogistik in Brasilien
-
Luft Logistics
-
Ativa Logística
-
RV Ímola Transportes e Logística
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesundheitslogistik in Brasilien Unternehmen in diesem Bericht
- DHL Group
- Luft Logistics
- Ativa Logística
- CEVA Logistics (CMA CGM Group)
- DSV AS
- Kuehne+Nagel International AG
- United Parcel Service Inc. (UPS Healthcare)
- Cencora Inc. (World Courier)
- JSL SA
- Penske Logistics LLC
- ID Logistics Group
- Andreani Logística
- Rhenus Logistics
- FedEx Corp.
- Mundial Logistics Group
- RV Ímola Transportes e Logística
- BBM Logística SA
- FM Logistic
- Braspress Transportes Urgentes
- F&F Logística de Medicamentos
- Buick Logística
- SIGA Logística Integrada
Neueste Industrielle Entwicklungen in Markt für Gesundheitslogistik in Brasilien
- Oktober 2026: Andreani Logística und Sandoz erweiterten ihre Kühlkettenpartnerschaft und fügten dem Mehrkundenbetrieb von Andreani in Brasilien 1.000 Palettenstellplätze für Kühllagerfläche hinzu.
- September 2026: FedEx kündigte Pläne an, mehr als 15 Millionen USD in Brasilien im Rahmen eines Programms zu investieren, das 34 Einrichtungen umfasst und die internationale Transport- und Lieferketteninfrastruktur ausbaut.
- Juli 2026: FedEx startete FedEx Life Sciences, eine globale Organisation, die sich auf spezialisierte Logistik für Pharmazeutika, Biologika, Medizinprodukte und klinische Studienmaterialien konzentriert.
- März 2026: Peli BioThermal ging eine Partnerschaft mit Polar Group ein, um die Verfügbarkeit von wiederverwendbaren und Einweg-Temperaturkontrollverpackungslösungen für den Pharma- und Gesundheitssektor Brasiliens zu erweitern.
Berichtsumfang des Markts für Gesundheitslogistik in Brasilien
Segmentierungsübersicht
| Transport | Straße |
| Luft | |
| See- und Binnenwasserstraßen | |
| Schiene | |
| Lagerung und Distribution | |
| Mehrwertdienste und sonstige Bereiche |
| Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgefroren (−20–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultraniedrigtemperatur (unter −20 °C) | |
| Nicht temperaturgeführt |
| Pharmazeutika | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | |
| Biopharmazeutika (Biologika und Biosimilars) | |
| Impfstoffe | |
| Klinische Studienmaterialien | |
| Zell- und Gentherapien | |
| Medizinprodukte | |
| Tierarzneimittel | |
| Blut, Plasma und Blutbestandteile | |
| Diagnostische und Laborprodukte | |
| Organe und menschliche Gewebe | |
| Sonstige |
| Inland |
| International |
| Pharmahersteller |
| Biopharmazeutische Hersteller |
| Krankenhäuser und Kliniken |
| Apotheken (Krankenhaus/Institutionell und Einzelhandel) |
| Gesundheitsdistributoren und Großhändler |
| Sonstige |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Logistikfunktion | Transport | Straße |
| Luft | ||
| See- und Binnenwasserstraßen | ||
| Schiene | ||
| Lagerung und Distribution | ||
| Mehrwertdienste und sonstige Bereiche | ||
| Nach Temperaturtyp | Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgefroren (−20–0 °C) | ||
| Umgebungstemperatur | ||
| Tiefgefroren / Ultraniedrigtemperatur (unter −20 °C) | ||
| Nicht temperaturgeführt | ||
| Nach Produkttyp | Pharmazeutika | Verschreibungspflichtige und Spezialarzneimittel |
| Rezeptfreie Arzneimittel | ||
| Biopharmazeutika (Biologika und Biosimilars) | ||
| Impfstoffe | ||
| Klinische Studienmaterialien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte | ||
| Tierarzneimittel | ||
| Blut, Plasma und Blutbestandteile | ||
| Diagnostische und Laborprodukte | ||
| Organe und menschliche Gewebe | ||
| Sonstige | ||
| Nach Bestimmungsort | Inland | |
| International | ||
| Nach Endnutzer | Pharmahersteller | |
| Biopharmazeutische Hersteller | ||
| Krankenhäuser und Kliniken | ||
| Apotheken (Krankenhaus/Institutionell und Einzelhandel) | ||
| Gesundheitsdistributoren und Großhändler | ||
| Sonstige | ||
| Nach Region | Norden | |
| Nordosten | ||
| Mittlerer Westen | ||
| Südosten | ||
| Süden | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Gesundheitslogistik in Brasilien bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 6,14 Milliarden USD erreichen, ausgehend von 4,44 Milliarden USD im Jahr 2027 bei einer CAGR von 6,70 %. Die Prognose spiegelt eine höhere Nachfrage nach konformem Transport, Mehrtemperaturspeicherung und überwachten Lieferdiensten wider.
Welche Logistikfunktion hat den größten Anteil in Brasilien?
Der Transport führt mit einem Anteil von 47,64 % im Jahr 2026, da Straßenfracht weiterhin zentral für die Arzneimittelverteilung ist.
Warum ist die Kühlkettenkapazität für die Gesundheitsverteilung in Brasilien wichtig?
Biologika, Impfstoffe, Onkologiepräparate und fortschrittliche Therapien erfordern validierte Bedingungen während Lagerung und Transport.
Welche Produktkategorie führt die Nachfrage nach Gesundheitslogistik in Brasilien an?
Biopharmazeutika führen mit einem Anteil von 51,43 % im Jahr 2026, unterstützt durch Biologika und Biosimilars.
Welche Region wächst am schnellsten bei Gesundheitslogistikdiensten?
Die Nordregion wird bis 2032 voraussichtlich eine CAGR von 7,92 % verzeichnen, da Luft- und multimodale Netzwerke den Zugang verbessern. Ihr Fortschritt hängt von zuverlässigen Übergaben über Straßen-, Fluss-, Luft-, Lager- und Endlieferoperationen ab.
Was sind die wichtigsten betrieblichen Herausforderungen für Anbieter von Gesundheitslogistik?
Compliance-Qualifizierung, Kühlkettenkosten, Sicherheitsbedarf und ungleichmäßige Transportinfrastruktur bleiben die primären Herausforderungen. Diese Faktoren sind auf Routen mit geringerem Volumen und an Standorten außerhalb des Südostens schwieriger zu bewältigen.