
Tamanho e Participação do Mercado de Full Truckload (FTL) no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
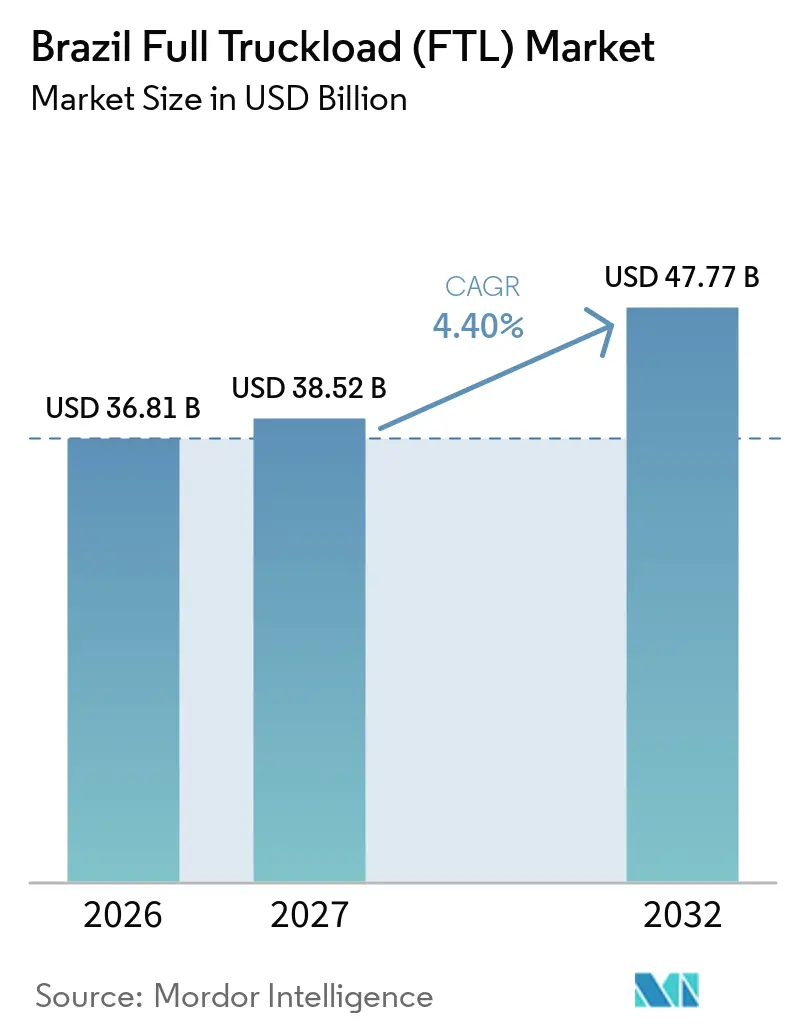
| Tamanho do mercado no ano base (2026) | 36.81 Bilhões de dólares |
| Tamanho do Mercado (2027) | 38.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 47.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.40 % |
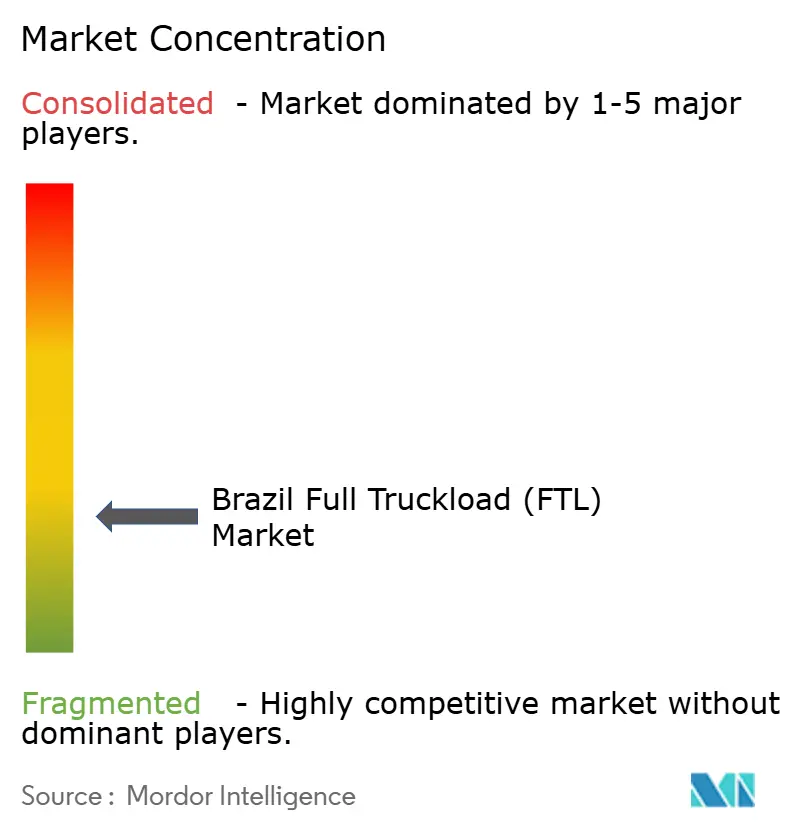
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Full Truckload (FTL) no Brasil por Mordor Intelligence
O tamanho do mercado de Full Truckload (FTL) no Brasil é avaliado em 36,81 bilhões de USD em 2026 e estima-se que cresça de 38,52 bilhões de USD em 2027 para atingir 47,77 bilhões de USD até 2032, a um CAGR de 4,40% durante o período de previsão de 2027 a 2032.
O mercado de Full Truckload (FTL) no Brasil depende do transporte rodoviário como principal elo entre centros de produção, clusters industriais, mercados consumidores e portos. Embarques agrícolas, produção manufatureira e reabastecimento do varejo são as principais fontes de demanda por capacidade dedicada de caminhões. O comércio digital está aumentando a frequência de embarques paletizados para centros de distribuição, enquanto as exportações agrícolas continuam a criar grandes demandas sazonais em corredores de longa distância. Grandes operadores buscam contratos dedicados e ferramentas integradas de visibilidade, enquanto plataformas ajudam transportadoras menores a encontrar cargas de retorno. Custos de combustível, qualidade limitada das estradas e disponibilidade de motoristas continuam sendo restrições relevantes no mercado de Full Truckload (FTL) no Brasil.
Principais Conclusões do Relatório
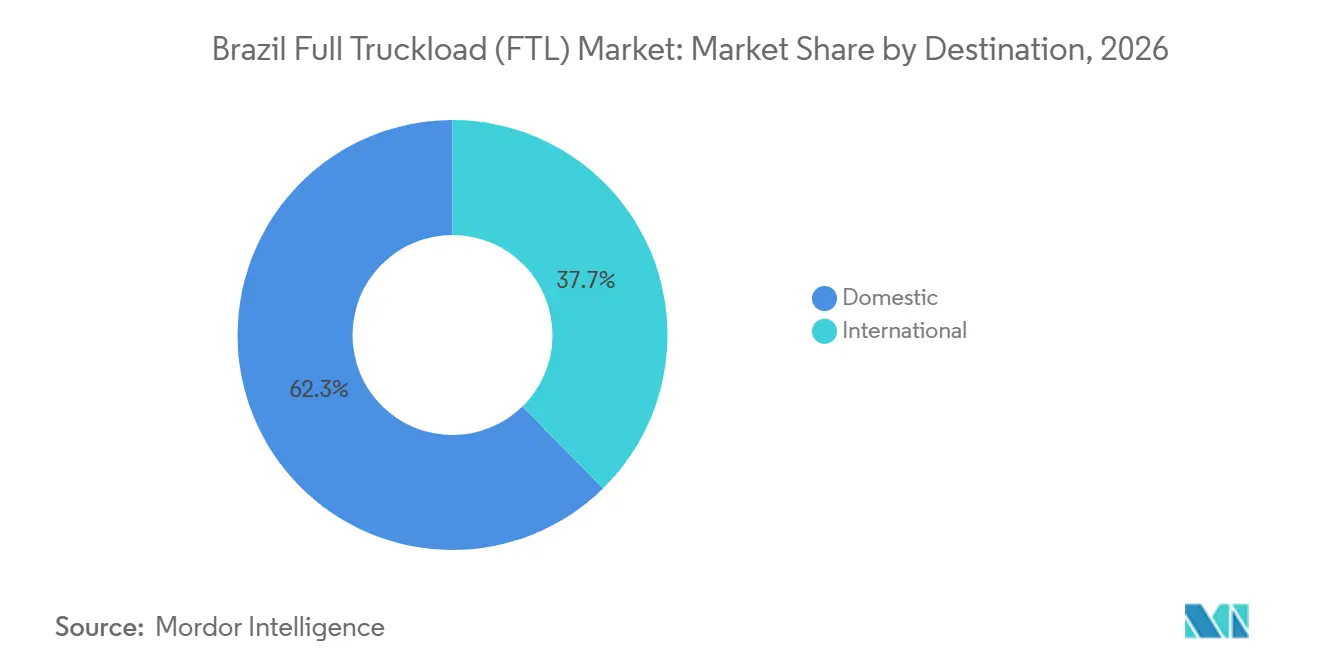
- Por destino, o frete doméstico representa 62,34% da participação do mercado de Full Truckload (FTL) no Brasil em 2026, enquanto o frete internacional tem previsão de expansão a um CAGR de 6,36% até 2032.
- Por controle de temperatura, o baú seco representa 86,71% do tamanho do mercado de Full Truckload (FTL) no Brasil em 2026, enquanto o frete refrigerado tem previsão de expansão a um CAGR de 7,83% até 2032.
- Por extensão do percurso, a longa distância representa 55,63% da participação do mercado de Full Truckload (FTL) no Brasil em 2026, enquanto o percurso local tem previsão de expansão a um CAGR de 6,97% até 2032.
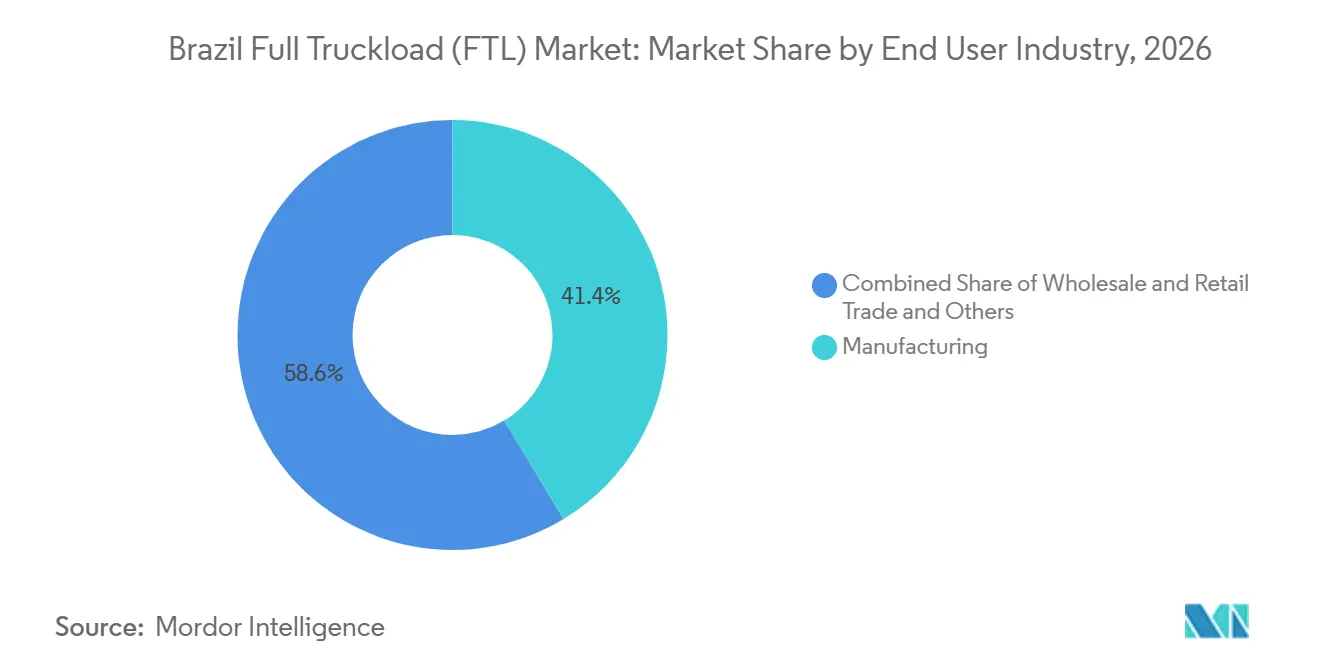
- Por setor de usuário final, a manufatura representa 41,36% do tamanho do mercado de Full Truckload (FTL) no Brasil em 2026, enquanto o comércio atacadista e varejista tem previsão de expansão a um CAGR de 5,23% até 2032.
- Por geografia, o Sudeste representa 48,16% da participação do mercado de Full Truckload (FTL) no Brasil em 2026, enquanto o Nordeste tem previsão de expansão a um CAGR de 5,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exportações Agrícolas Ampliando a Demanda de Longa Distância | +1.1% | Centro-Oeste, Sul, Sudeste, Norte | Curto prazo (≤ 2 anos) |
| Crescimento Industrial Aumentando os Volumes de Frete | +0.9% | Sudeste, Sul | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico Fortalecendo a Densidade da Rede de Distribuição | +0.8% | Sudeste, Nordeste, Centro-Oeste | Curto prazo (≤ 2 anos) |
| Concessões Rodoviárias Melhorando a Confiabilidade dos Corredores | +0.5% | Nacional, especialmente Sul e Nordeste | Longo prazo (≥ 4 anos) |
| Plataformas Digitais Reduzindo Operações com Quilômetros Vazios | +0.3% | Nacional | Médio prazo (2-4 anos) |
| Conformidade com a Cadeia de Frio Aumentando a Demanda Especializada | +0.2% | Sudeste, Sul, Nordeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Exportações Agrícolas Ampliando a Demanda de FTL de Longa Distância
O Brasil produziu 171,5 milhões de toneladas métricas de soja em 2025, enquanto as exportações atingiram 108,2 milhões de toneladas métricas, aumentando a pressão sobre a capacidade de caminhões no interior do país. O mercado de Full Truckload (FTL) no Brasil movimenta grandes volumes do Centro-Oeste em direção aos terminais de exportação costeiros, especialmente durante os períodos de colheita. O USDA informou que o transporte rodoviário transportou 60% da produção de soja e 58% da produção de milho em 2025, equivalendo a 98 milhões de toneladas e 82 milhões de toneladas, respectivamente[1]. A rota de Mato Grosso a Santos pode se estender de 1.500 km a 2.000 km, tornando a capacidade confiável de caminhões essencial para a cadeia de exportação. Os altos volumes sazonais conferem às transportadoras nessas rotas maior poder de negociação quando a demanda de colheita atinge o pico. O crescimento agrícola também aumenta a necessidade de correspondência de cargas de retorno, pois os corredores de exportação frequentemente apresentam fluxos de frete desequilibrados.
Crescimento Industrial Aumentando os Volumes de Frete de Carga Completa
A manufatura representa 41,36% da demanda de usuários finais de FTL em 2026, tornando-a o maior grupo de usuários no mercado de Full Truckload (FTL) no Brasil. A produção automotiva, bens de consumo e componentes industriais criam fluxos recorrentes entre fábricas, fornecedores, portos e centros de distribuição. A ANTT registrou um pico mensal de 8,35 milhões de viagens de frete rodoviário em setembro de 2025, com a manufatura ficando atrás do agronegócio entre as principais categorias de frete. A operação da BYD em Camaçari, na Bahia, adicionou requisitos de logística de entrada e saída que a Tegma passou a gerenciar como uma atividade logística separada em 2026. Contratos mais longos favorecem fornecedores que podem comprometer equipamentos, motoristas, controles de serviço e janelas de chegada previsíveis. A JSL reportou um prazo médio de contrato de 70 meses em 2025, o que ilustra o caráter de longo ciclo do trabalho industrial dedicado.
Expansão do Comércio Eletrônico Fortalecendo a Densidade da Rede de Distribuição
O varejo digital está aumentando as cargas de reabastecimento a montante, dos parques de fornecedores para os centros de distribuição, em todo o mercado de Full Truckload (FTL) no Brasil. O Mercado Libre espera operar 72 centros logísticos no Brasil até o final de 2026, ampliando sua rede em 39% em relação a 2025. As instalações adicionais requerem movimentações programadas de cargas paletizadas, que diferem da entrega de encomendas na última milha. A Amazon e a Shopee também estão aumentando a capacidade de distribuição, ampliando o número de origens e destinos que requerem reabastecimento regular. Esse padrão de distribuição sustenta a demanda por caminhões locais e regionais, pois os varejistas precisam de estoque próximo aos consumidores urbanos. Também eleva o valor das transportadoras que conseguem coordenar horários de agendamento, requisitos de manuseio em armazém e capacidade com curto prazo de aviso.
Concessões Rodoviárias Melhorando a Confiabilidade dos Corredores de Longa Distância
As concessões rodoviárias podem melhorar as condições operacionais que sustentam o mercado de Full Truckload (FTL) no Brasil, embora seus efeitos plenos se manifestem ao longo de um período mais longo. Entre 2022 e 2026, o governo federal concedeu 24 concessões cobrindo 11.815 km de rodovias federais, com investimento privado contratado de BRL 268,7 bilhões (USD 48,54 bilhões). Melhor pavimentação, projetos de estradas mais seguros e tempos de viagem mais previsíveis podem reduzir o desgaste dos veículos e o risco de perda de carga. A cobrança de pedágio em fluxo livre, prevista na Lei 14.157/2021, também pode reduzir os atrasos causados por praças de pedágio físicas. Essas mudanças são mais relevantes nas rotas de longa distância, onde pequenos atrasos podem comprometer compromissos com fábricas e janelas de entrega em portos. O ciclo de investimentos é, portanto, mais relevante para a confiabilidade da rede do que para o crescimento imediato do volume de frete.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Diesel Aumentando a Pressão sobre os Custos Operacionais | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Deficiências na Qualidade das Estradas Reduzindo a Confiabilidade de Longa Distância | -0.5% | Norte, Nordeste, Centro-Oeste | Longo prazo (≥ 4 anos) |
| Escassez de Motoristas Restringindo a Capacidade de Longa Distância | -0.4% | Nacional, especialmente Sul e Sudeste | Médio prazo (2-4 anos) |
| Desequilíbrios de Carga de Retorno Reduzindo a Utilização nos Corredores de Exportação | -0.3% | Norte, Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Diesel Aumentando a Pressão sobre os Custos Operacionais de FTL
O diesel continua sendo um risco central de custo, pois o transporte rodoviário limita as alternativas de combustível nas rotas de longa distância. Os preços médios do diesel S-10 atingiram BRL 7,01 (USD 1,27) por litro no terceiro trimestre de 2026, 15,1% acima do ano anterior, e as tarifas de frete spot aumentaram 13,1% no mesmo período. Os motoristas autônomos estão mais expostos porque podem não ter cláusulas contratuais que repassem os aumentos de combustível. A ANTT revisou os pisos mínimos de frete em maio de 2025 após uma variação de 5,28% no preço do diesel, oferecendo alguma proteção, mas limitando a flexibilidade de preços durante períodos de demanda mais fraca. A Petrobras reduziu os preços do diesel na refinaria em 4,6% em abril de 2025, mas mudanças posteriores nos custos e na taxa de câmbio reverteram o alívio de curto prazo. Essa volatilidade pode atrasar investimentos na renovação da frota e em equipamentos especializados.
Deficiências na Qualidade das Estradas Reduzindo a Confiabilidade da Rede de Longa Distância
As deficiências na qualidade das estradas continuam a afetar a certeza de entrega em todo o mercado de Full Truckload (FTL) no Brasil, especialmente fora dos principais corredores do sul e sudeste. A CNT informou que apenas 12% da rede rodoviária brasileira de 1,7 milhão de km é pavimentada, enquanto mais de 60% apresenta deficiências nas condições de superfície[2]. O USDA estimou que as deficiências na infraestrutura logística agrícola geraram USD 14 bilhões em custos econômicos em 2025, por meio de despesas adicionais de frete, consumo de combustível e perda de carga. Estradas de acesso precárias podem causar filas de veículos nos terminais durante as safras e reduzir o número de viagens produtivas que um caminhão realiza. O financiamento público permanece abaixo da necessidade anual de manutenção identificada para a rede. O problema é mais agudo onde a crescente demanda de frete agrícola encontra as estradas mais precárias no Norte e no Centro-Oeste.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino:
O Frete Doméstico Ancora a Oferta, os Corredores Internacionais Ganham RitmoO frete doméstico representa 62,34% da participação do mercado de Full Truckload (FTL) no Brasil em 2026. Sua posição reflete a distância entre as zonas de produção no Centro-Oeste e no Sul e os grandes centros consumidores e portuários no Sudeste. Commodities a granel, produtos manufaturados e bens de varejo requerem movimentação direta ponto a ponto em um grande território doméstico. Os percursos longos comumente excedem 1.000 km, o que favorece a capacidade dedicada em detrimento do manuseio repetido. A demanda doméstica continua sustentada pelas safras agrícolas e pelas cadeias de suprimentos industriais. Ela continuará a absorver a maior parte da capacidade disponível de caminhões durante o período de previsão.
O frete internacional é menor, mas seu tamanho no mercado de Full Truckload (FTL) no Brasil tem projeção de crescimento a um CAGR de 6,36% até 2032. O crescimento está vinculado às ligações rodoviárias com Argentina, Chile, Paraguai, Uruguai e Bolívia. Essas rotas exigem que os operadores gerenciem documentação de fronteira, regras de peso por eixo, horas de motorista e procedimentos fitossanitários. A DSV oferece serviços dedicados de FTL e serviços semanais de LTL entre São Paulo, Buenos Aires e Santiago, demonstrando a demanda por capacidade transfronteiriça recorrente. Os requisitos de conformidade favorecem transportadoras que combinam gestão de transporte com capacidades aduaneiras e documentais. Isso deixa espaço para fornecedores integrados à medida que as rotas comerciais ganham densidade.

Por Controle de Temperatura:
O Baú Seco Domina, a Demanda por Refrigerado CresceOs baús secos representam 86,71% da participação do mercado de Full Truckload (FTL) no Brasil em 2026. Grãos, materiais de construção, produtos manufaturados e mercadorias em geral criam a maior parte da demanda por esse equipamento. Os baús secos continuam essenciais para o sistema de frete rodoviário do Brasil porque acomodam uma ampla variedade de commodities agrícolas e outros bens não perecíveis. O mix de frete orientado a commodities do país sustenta a demanda contínua por equipamentos secos padrão nas rotas domésticas e transfronteiriças. As operações de longa distância, no entanto, aumentam o desgaste dos veículos e os requisitos de manutenção, tornando a confiabilidade dos equipamentos importante para a prestação consistente de serviços.
O frete refrigerado apresenta o crescimento projetado mais rápido no mercado de Full Truckload (FTL) no Brasil, com um CAGR de 7,83% até 2032. O transporte farmacêutico deve atender aos requisitos de qualificação térmica, monitoramento ativo de temperatura e validação da cadeia de frio sob a RDC 430/2020 da ANVISA. As exportações de alimentos e de origem animal também requerem transporte controlado e rastreabilidade sob as regras do RIISPOA. A DHL Supply Chain está investindo BRL 100 milhões (USD 18,07 milhões) em ativos especializados de cadeia de frio e farmacêuticos blindados[3]. Frotas especializadas podem fornecer o monitoramento, os sistemas de backup e o treinamento de pessoal que as frotas de baú seco padrão não conseguem oferecer. Isso torna a capacidade refrigerada uma área atraente para operadores com capital para atender a requisitos de serviço mais elevados.
Por Extensão do Percurso:
A Longa Distância Lidera, as Operações Locais Expandem Mais RapidamenteO frete de longa distância representa 55,63% do tamanho do mercado de Full Truckload (FTL) no Brasil em 2026. Os corredores de grãos do Centro-Oeste aos portos podem cobrir de 1.500 km a 2.000 km. As ligações interregionais de manufatura também conectam São Paulo a Minas Gerais, Rio Grande do Sul e ao Nordeste. O transporte rodoviário transportou 69% da movimentação de grãos brasileiros, em comparação com 22% por ferrovia e 9% por hidrovias, mantendo a capacidade de caminhões central para os fluxos agrícolas. As transportadoras de longa distância se beneficiam dos altos volumes de saída durante os períodos de colheita. No entanto, devem gerenciar maior exposição ao combustível e menor disponibilidade de cargas de retorno.
O percurso local tem previsão de avançar a um CAGR de 6,97% até 2032 no mercado de Full Truckload (FTL) no Brasil. Os centros de distribuição urbanos precisam de reabastecimento frequente a partir de centros regionais de consolidação para evitar rupturas de estoque. Isso sustenta cargas dedicadas mais curtas para o comércio eletrônico e bens de consumo de giro rápido. Os percursos regionais também conectam instalações industriais secundárias e pontos de coleta agrícola com os corredores principais. As operações de exportação de longa distância podem enfrentar taxas de retorno vazio acima de 40%, enquanto as redes urbanas mais densas frequentemente oferecem melhores opções de carga de retorno. As plataformas digitais de correspondência de cargas podem ajudar as frotas de longa distância a reduzir os quilômetros vazios e a competir de forma mais eficaz com as redes de percurso mais curto.
Por Setor de Usuário Final:
A Manufatura Lidera, o Comércio Atacadista e Varejista AceleraA manufatura representa 41,36% do tamanho do mercado de Full Truckload (FTL) no Brasil em 2026. Os clusters automotivos em São Paulo e no Rio Grande do Sul continuam sendo centros de demanda centrais. A nova atividade produtiva em Camaçari e Manaus está adicionando fluxos de componentes de entrada e produtos acabados de saída. Os contratos dedicados são úteis para os fabricantes porque proporcionam maior controle sobre os horários de chegada e o manuseio de frete. O setor de Full Truckload no Brasil também atende às cadeias de suprimentos de petróleo e gás, mineração e construção com requisitos de equipamentos especializados. Essa base diversificada limita a dependência exclusiva de embarques agrícolas.
O comércio atacadista e varejista tem projeção de registrar um CAGR de 5,23% até 2032. Mais instalações de distribuição urbana e compromissos de entrega mais rigorosos estão transferindo parte do trabalho de reabastecimento de embarques consolidados para cargas dedicadas. A atividade agrícola, pesqueira e florestal permanece sazonalmente importante, especialmente durante as janelas de colheita de soja e milho. O frete de mineração está concentrado em Minas Gerais, Pará e Mato Grosso do Sul, enquanto a atividade de petróleo e gás está vinculada à Bacia de Santos e às operações do pré-sal. Os embarques de materiais de construção acompanham os gastos em infraestrutura e a construção de concessões. O mix resultante de usuários finais combina volumes orientados à exportação com fluxos de demanda do consumidor, o que exige que as transportadoras equilibrem diferentes padrões sazonais.
Análise Geográfica
O Sudeste representa 48,16% da demanda nacional de FTL em 2026. Ele conecta a produção automotiva, a distribuição varejista e o Porto de Santos na maior concentração de frete do país. São Paulo sustenta movimentações frequentes de componentes, produtos acabados e bens de consumo. A Volkswagen, a General Motors e a BYD contribuem para a demanda de logística dedicada nessa área. O Porto de Santos movimentou 142,8 milhões de toneladas em 2025, reforçando seu papel na conexão do frete do interior com a carga de exportação. A expansão da presença de centros de distribuição do Mercado Libre eleva os requisitos de reabastecimento programado ao redor de São Paulo. A região, portanto, permanece o principal centro de demanda para operadores integrados e transportadoras locais.
A demanda do Nordeste registra a maior taxa de crescimento regional projetada, de 5,36% até 2032. A Bahia e o Maranhão estão ganhando relevância nos fluxos agrícolas, enquanto Camaçari adiciona logística automotiva. O governo federal anunciou BRL 3,7 bilhões (USD 668,41 milhões) em investimentos portuários para a região em fevereiro de 2026. Os portos do Arco Norte movimentaram 37,5% das exportações nacionais de soja em 2025, redirecionando parte do frete para os corredores do norte. Novos centros de distribuição e de cross-docking também ampliam a base de logística varejista.
Centro-Oeste, Sul e Norte mantêm papéis distintos no mercado de Full Truckload (FTL) no Brasil. O Centro-Oeste gera densos volumes de grãos de longa distância, enquanto o Sul combina grãos, carne, peças automotivas, papel e celulose. A rota de Rondonópolis a Santos pode cobrir 1.800 km e pode representar 70% do custo de exportação de soja. O Norte está crescendo a partir de uma base menor à medida que o cluster portuário do Arco Norte se desenvolve.
Cenário Competitivo
O mercado de Full Truckload (FTL) no Brasil permanece fragmentado, com transportadores autônomos e pequenas transportadoras regionais formando grande parte da frota ativa. Os dados de registro da ANTT mostram que os transportadores autônomos de carga representam o maior grupo de transportadoras registradas. Suas frotas são geralmente mais antigas do que as frotas corporativas, o que cria diferenças na confiabilidade do serviço e no custo. A JSL, a CEVA Logistics, a DHL Supply Chain e a DSV competem por trabalho dedicado de longo prazo por meio de visibilidade de rede e serviços logísticos mais amplos. A JSL garantiu BRL 4,9 bilhões (USD 885,19 milhões) em novos contratos com 32 clientes em 2025, com 71% da nova receita proveniente da expansão de clientes existentes[4].
Os intermediários digitais influenciam a concorrência ao combinar a demanda de frete com os caminhões disponíveis. A Frete.com, o TNS Match da nstech e a Fortio podem reduzir as viagens vazias sem que as transportadoras aumentem a capacidade da frota. Isso é mais relevante nas rotas agrícolas com forte demanda de saída e fracos volumes de retorno. A Frete.com criou um veículo de crédito de BRL 150 milhões (USD 27,10 milhões) em janeiro de 2026 para apoiar o capital de giro das transportadoras. Os arranjos aumentam a capacidade das transportadoras menores de obter cargas, financiamento e documentação verificada.
O transporte refrigerado especializado, as rotas agrícolas do Arco Norte e os serviços transfronteiriços do Mercosul oferecem oportunidades focadas. A frota farmacêutica e de cadeia de frio monitorada da DHL mostra como os fornecedores especializados podem competir além do preço. A Tegma concordou em adquirir 70% da TSS Holding em agosto de 2026, enquanto a DSV está integrando as operações brasileiras da DB Schenker e expandindo em Minas Gerais. O ambiente competitivo combina uma ampla base de transportadoras com um grupo menor de fornecedores integrados e especializados.
Líderes do Setor de Full Truckload (FTL) no Brasil
-
JSL SA
-
BBM Logística SA
-
Grupo Tora
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Full Truckload (FTL) no Brasil Empresas cobertas neste relatório
- JSL SA
- VIX Logística
- BBM Logística SA
- Tegma Gestão Logística SA
- Expresso Nepomuceno SA
- Grupo Tora
- Transpanorama Transportes SA
- SADA Transportes e Armazenagens SA
- CEVA Logistics (CMA CGM Group)
- Gafor SA
- DHL Group
- DSV
- A.P. Moller - Maersk
- Veloce Logística
- Ghelere Transportes
- Sotran Logística
- Transportes Bertolini
- Transvale
- Transportadora Veronese
- Transportes Cordenonsi
- DP World
- Luft Logistics
Desenvolvimentos industriais recentes em Mercado de Full Truckload (FTL) no Brasil
- Setembro de 2026: A DHL Supply Chain e a Amazon inauguraram um centro de distribuição conjunto em Cariacica, Espírito Santo, com 31.000 m² e processando mais de 420.000 pacotes por semana. A instalação apoia a entrega no mesmo dia no Espírito Santo e amplia a cobertura logística nacional da Amazon.
- Agosto de 2026: A Tegma Gestão Logística, por meio da subsidiária Tegma Cargas Especiais, assinou um contrato de compra para adquirir 70% da TSS Holding (grupo Transcopa) por BRL 99,4 milhões (USD 17,95 milhões), obtendo acesso à logística portuária de produtos químicos e grãos, operações de terminal a granel no Porto de São Sebastião e um corredor químico conectando o Vale do Paraíba aos embarcadores costeiros. A aprovação do CADE está pendente. O negócio expande a Divisão de Logística Integrada da Tegma além do transporte automotivo.
- Março de 2026: A DHL Supply Chain inaugurou centros de distribuição multiclientes em Cajamar, São Paulo, e em Brasília, como parte da expansão da Rede de Distribuição DHL para pequenos e médios varejistas de comércio eletrônico.
- Janeiro de 2026: A Frete.com, controladora da Fretebras e da CargoX, finalizou um Fundo de Investimento em Direitos Creditórios de BRL 150 milhões (USD 27,10 milhões) com XP, BTG Pactual e Polígono Capital para fornecer crédito de capital de giro às transportadoras em sua plataforma.
Escopo do Relatório do Mercado de Full Truckload (FTL) no Brasil
Visão geral da segmentação
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Longa Distância (Mais de 500 milhas) |
| Regional (100-500 milhas) |
| Local (Menos de 100 milhas) |
| Agricultura |
| Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás |
| Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Extensão do Percurso | Longa Distância (Mais de 500 milhas) |
| Regional (100-500 milhas) | |
| Local (Menos de 100 milhas) | |
| Por Setor de Usuário Final | Agricultura |
| Pesca e Silvicultura | |
| Construção | |
| Manufatura | |
| Petróleo e Gás | |
| Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de carga completa no Brasil?
O mercado de Full Truckload (FTL) no Brasil tem projeção de registrar um CAGR de 4,40% de 2027 a 2032, atingindo 47,77 bilhões de USD até 2032.
Qual segmento de destino de frete está crescendo mais rapidamente no Brasil?
O frete internacional é o segmento de destino de crescimento mais rápido, com um CAGR projetado de 6,36% até 2032.
Por que o transporte rodoviário de longa distância continua importante no Brasil?
Os serviços de longa distância representam 55,63% da demanda em 2026 porque as rotas agrícolas e industriais frequentemente se estendem por mais de 1.000 km.
O que está impulsionando a demanda por caminhões refrigerados no Brasil?
Os requisitos de conformidade farmacêutica, alimentar e de exportação sustentam o frete refrigerado, que tem projeção de registrar um CAGR de 7,83% até 2032.
Qual região brasileira registra a maior demanda por serviços de carga completa?
O Sudeste lidera a demanda com uma participação de 48,16% em 2026, pois combina produção industrial, mercados consumidores e o Porto de Santos.
Quais são os principais riscos operacionais para as transportadoras rodoviárias no Brasil?
As variações no preço do diesel, as más condições das estradas e a disponibilidade limitada de motoristas podem elevar os custos e reduzir a confiabilidade do serviço.