
Marktgröße und Marktanteil des brasilianischen Full Truckload (FTL) Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 36.81 Milliarden US-Dollar |
| Marktgröße (2027) | 38.52 Milliarden US-Dollar |
| Marktgröße (2032) | 47.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.40 % |
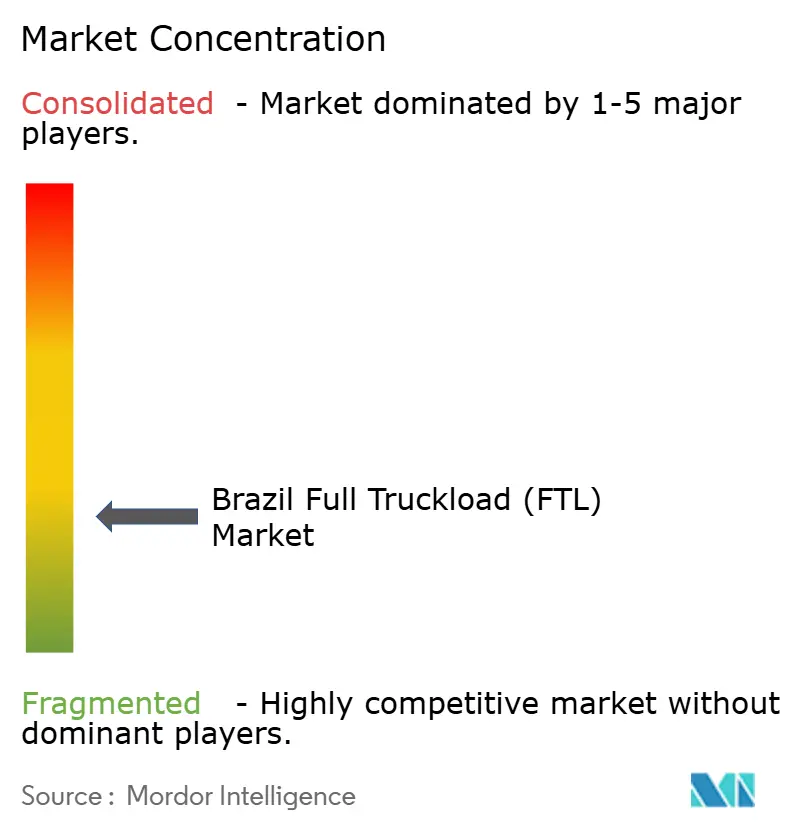
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Full Truckload (FTL) Marktes von Mordor Intelligence
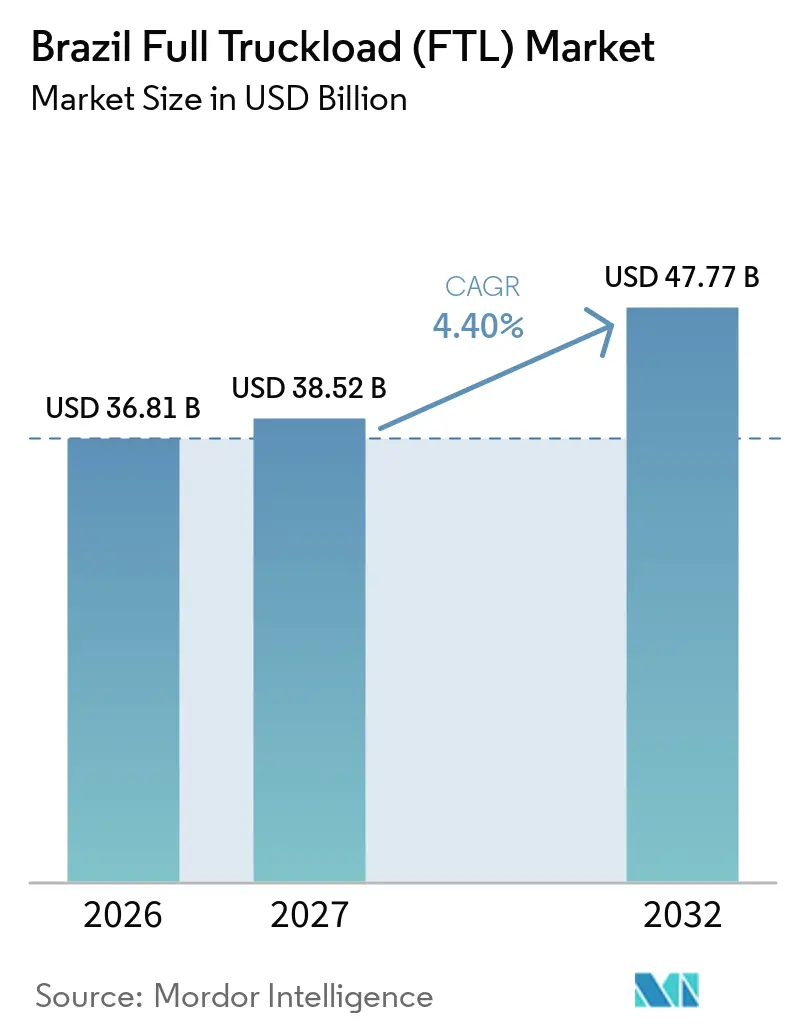
Die Marktgröße des brasilianischen Full Truckload (FTL) Marktes wird für 2026 auf 36,81 Milliarden USD geschätzt und soll von 38,52 Milliarden USD im Jahr 2027 auf 47,77 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,40 % während des Prognosezeitraums von 2027 bis 2032.
Der brasilianische Full Truckload (FTL) Markt stützt sich auf den Straßentransport als Hauptverbindung zwischen Produktionszentren, Industrieclustern, Verbrauchermärkten und Häfen. Agrartransporte, Fertigungsleistungen und die Auffüllung des Einzelhandels sind die Hauptnachfragequellen für dedizierte Lkw-Kapazitäten. Der digitale Handel erhöht die Häufigkeit palettierter Sendungen an Fulfillment-Center, während Agrarexporte weiterhin große saisonale Anforderungen auf Langstreckenkorrektoren erzeugen. Große Betreiber suchen nach dedizierten Verträgen und integrierten Transparenztools, während Plattformen kleineren Transportunternehmen helfen, Rückfrachten zu finden. Kraftstoffkosten, begrenzte Straßenqualität und die Verfügbarkeit von Fahrern bleiben wesentliche Einschränkungen für den brasilianischen Full Truckload (FTL) Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort entfallen 62,34 % des Marktanteils des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 auf den Inlandsfracht, während die internationale Fracht bis 2032 voraussichtlich mit einem CAGR von 6,36 % wachsen wird.
- Nach Temperaturkontrolle entfallen 86,71 % der Marktgröße des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 auf Trockenfahrzeuge, während die Kühlfahrzeugfracht bis 2032 voraussichtlich mit einem CAGR von 7,83 % wachsen wird.
- Nach Transportstrecke entfallen 55,63 % des Marktanteils des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 auf den Fernverkehr, während der Nahverkehr bis 2032 voraussichtlich mit einem CAGR von 6,97 % wachsen wird.
- Nach Endnutzerbranche entfallen 41,36 % der Marktgröße des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 auf die Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 5,23 % wachsen wird.
- Nach Geografie entfallen 48,16 % des Marktanteils des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 auf den Südosten, während der Nordosten bis 2032 voraussichtlich mit einem CAGR von 5,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Agrarexporte weiten die Fernverkehrsnachfrage aus | +1.1% | Mittlerer Westen, Süden, Südosten, Norden | Kurzfristig (≤ 2 Jahre) |
| Industriewachstum steigert Frachtvolumina | +0.9% | Südosten, Süden | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce stärkt die Verteilungsdichte | +0.8% | Südosten, Nordosten, Mittlerer Westen | Kurzfristig (≤ 2 Jahre) |
| Autobahnkonzessionen verbessern die Zuverlässigkeit der Korridore | +0.5% | National, insbesondere Süden und Nordosten | Langfristig (≥ 4 Jahre) |
| Digitale Plattformen reduzieren Leerkilometer | +0.3% | National | Mittelfristig (2–4 Jahre) |
| Kühlkettenkonformität steigert die spezialisierte Nachfrage | +0.2% | Südosten, Süden, Nordosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Agrarexporte weiten die Fernverkehrs-FTL-Nachfrage aus
Brasilien produzierte 2025 171,5 Millionen Tonnen Sojabohnen, während die Exporte 108,2 Millionen Tonnen erreichten, was den Druck auf die Lkw-Kapazitäten im Inland erhöhte. Der brasilianische Full Truckload (FTL) Markt bewegt große Mengen vom Mittleren Westen zu den Küstenexportterminals, insbesondere während der Erntezeiten. Das USDA berichtete, dass der Straßentransport 2025 60 % der Sojaproduktion und 58 % der Maisproduktion beförderte, was 98 Millionen Tonnen bzw. 82 Millionen Tonnen entspricht[1]. Die Route von Mato Grosso nach Santos kann sich über 1.500 km bis 2.000 km erstrecken, was eine zuverlässige Lkw-Kapazität für die Exportkette unerlässlich macht. Hohe saisonale Volumina geben Transportunternehmen auf diesen Routen eine größere Verhandlungsmacht, wenn die Erntesaison ihren Höhepunkt erreicht. Das Agrarkwachstum erhöht auch den Bedarf an Rückfrachtabgleich, da Exportkorridore häufig unausgeglichene Frachtströme aufweisen.
Industriewachstum steigert Full Truckload-Frachtvolumina
Die Fertigung macht 41,36 % der FTL-Endnutzernachfrage im Jahr 2026 aus und ist damit die größte Nutzergruppe im brasilianischen Full Truckload (FTL) Markt. Automobilproduktion, Konsumgüter und Industriekomponenten erzeugen wiederkehrende Ströme zwischen Fabriken, Lieferanten, Häfen und Vertriebsstandorten. Die ANTT verzeichnete im September 2025 einen monatlichen Höchststand von 8,35 Millionen Straßenfrachtfahrten, wobei die Fertigung hinter der Agrarwirtschaft zu den wichtigsten Frachtgruppen zählt. BYDs Camaçari-Betrieb in Bahia fügte eingehende und ausgehende Logistikanforderungen hinzu, die Tegma 2026 als separate Logistikaktivität übernahm. Längere Verträge begünstigen Anbieter, die Ausrüstung, Fahrer, Servicekontrollen und vorhersehbare Ankunftsfenster bereitstellen können. JSL berichtete 2025 von einer durchschnittlichen Vertragslaufzeit von 70 Monaten, was den langzyklischen Charakter dedizierter Industriearbeit verdeutlicht.
Expansion des E-Commerce stärkt die Dichte des Vertriebsnetzes
Der digitale Einzelhandel erhöht die vorgelagerten Auffüllungsladungen von Lieferantenparks zu Fulfillment-Centern im gesamten brasilianischen Full Truckload (FTL) Markt. Mercado Libre erwartet, bis Ende 2026 72 Logistikzentren in Brasilien zu betreiben, was sein Netzwerk gegenüber 2025 um 39 % erweitert. Die zusätzlichen Einrichtungen erfordern geplante Palettentransporte, die sich von der Paketzustellung auf der letzten Meile unterscheiden. Amazon und Shopee erhöhen ebenfalls ihre Vertriebskapazitäten und erweitern die Anzahl der Ursprungs- und Zielorte, die regelmäßige Auffüllung benötigen. Dieses Vertriebsmuster unterstützt die lokale und regionale Lkw-Nachfrage, da Einzelhändler Lagerbestände in der Nähe städtischer Verbraucher benötigen. Es erhöht auch den Wert von Transportunternehmen, die Terminabsprachen, Lagerhandhabungsanforderungen und kurzfristige Kapazitäten koordinieren können.
Autobahnkonzessionen verbessern die Zuverlässigkeit von Fernverkehrskorridoren
Autobahnkonzessionen können die Betriebsbedingungen verbessern, die den brasilianischen Full Truckload (FTL) Markt unterstützen, obwohl ihre vollen Auswirkungen über einen längeren Zeitraum eintreten werden. Zwischen 2022 und 2026 vergab die Bundesregierung 24 Konzessionen für 11.815 km Bundesautobahnen mit vertraglich vereinbarten privaten Investitionen von 268,7 Milliarden BRL (48,54 Milliarden USD). Besserer Fahrbahnbelag, sicherere Straßengestaltung und vorhersehbarere Fahrzeiten können den Fahrzeugverschleiß und das Risiko von Frachtverlusten verringern. Die freie Mauterhebung gemäß Gesetz 14.157/2021 kann auch Verzögerungen durch physische Mautstationen reduzieren. Diese Veränderungen sind am wichtigsten auf Fernverkehrsrouten, wo kleine Verzögerungen Fabriktermine und Hafenlieferslots stören können. Der Investitionszyklus ist daher für die Netzzuverlässigkeit relevanter als für das unmittelbare Frachtvolumenwachstum.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dieselpreisschwankungen erhöhen den Betriebskostendruck | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Straßenqualitätslücken verringern die Zuverlässigkeit im Fernverkehr | -0.5% | Norden, Nordosten, Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Fahrermangel schränkt die Kapazität im Fernverkehr ein | -0.4% | National, insbesondere Süden und Südosten | Mittelfristig (2–4 Jahre) |
| Rückfrachtungleichgewichte verringern die Auslastung auf Exportkorridoren | -0.3% | Norden, Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dieselpreisschwankungen erhöhen den FTL-Betriebskostendruck
Diesel bleibt ein zentrales Kostenrisiko, da der Lkw-Verkehr auf Langstreckenrouten die Kraftstoffalternativen einschränkt. Die durchschnittlichen Dieselpreise S-10 erreichten im dritten Quartal 2026 7,01 BRL (1,27 USD) pro Liter, 15,1 % höher als ein Jahr zuvor, und die Spotfrachtpreise stiegen im gleichen Zeitraum um 13,1 %. Selbstständige Fahrer sind stärker exponiert, da sie möglicherweise keine Vertragsklauseln haben, die Kraftstoffkostensteigerungen weitergeben. Die ANTT überarbeitete im Mai 2025 die Mindestfrachtpreise nach einer Dieselpreisbewegung von 5,28 %, was einen gewissen Schutz bietet, aber die Preisflexibilität in schwächeren Nachfrageperioden einschränkt. Petrobras senkte die Raffinerieabgabepreise für Diesel im April 2025 um 4,6 %, aber spätere Kosten- und Wechselkursänderungen machten die kurzfristige Entlastung rückgängig. Diese Volatilität kann Investitionen in die Flottenerneuerung und spezialisierte Ausrüstung verzögern.
Straßenqualitätslücken verringern die Zuverlässigkeit des Fernverkehrsnetzes
Straßenqualitätslücken beeinträchtigen weiterhin die Liefersicherheit im gesamten brasilianischen Full Truckload (FTL) Markt, insbesondere außerhalb der wichtigsten südlichen und südöstlichen Korridore. Die CNT berichtete, dass nur 12 % des 1,7 Millionen km umfassenden brasilianischen Straßennetzes asphaltiert sind, während mehr als 60 % Oberflächenmängel aufweisen[2]. Das USDA schätzte, dass Infrastrukturlücken in der Agrarlogistik 2025 wirtschaftliche Kosten von 14 Milliarden USD durch zusätzliche Frachtkosten, Kraftstoffverbrauch und Frachtverlusten verursachten. Schlechte Zufahrtsstraßen können während der Erntezeiten zu Fahrzeugstaus an Terminals führen und die Anzahl der produktiven Fahrten eines Lkw verringern. Die öffentliche Finanzierung bleibt unter dem für das Netz ermittelten jährlichen Wartungsbedarf. Das Problem ist am akutesten dort, wo wachsende landwirtschaftliche Frachtanforderungen auf die schwächsten Straßen im Norden und Mittleren Westen treffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort:
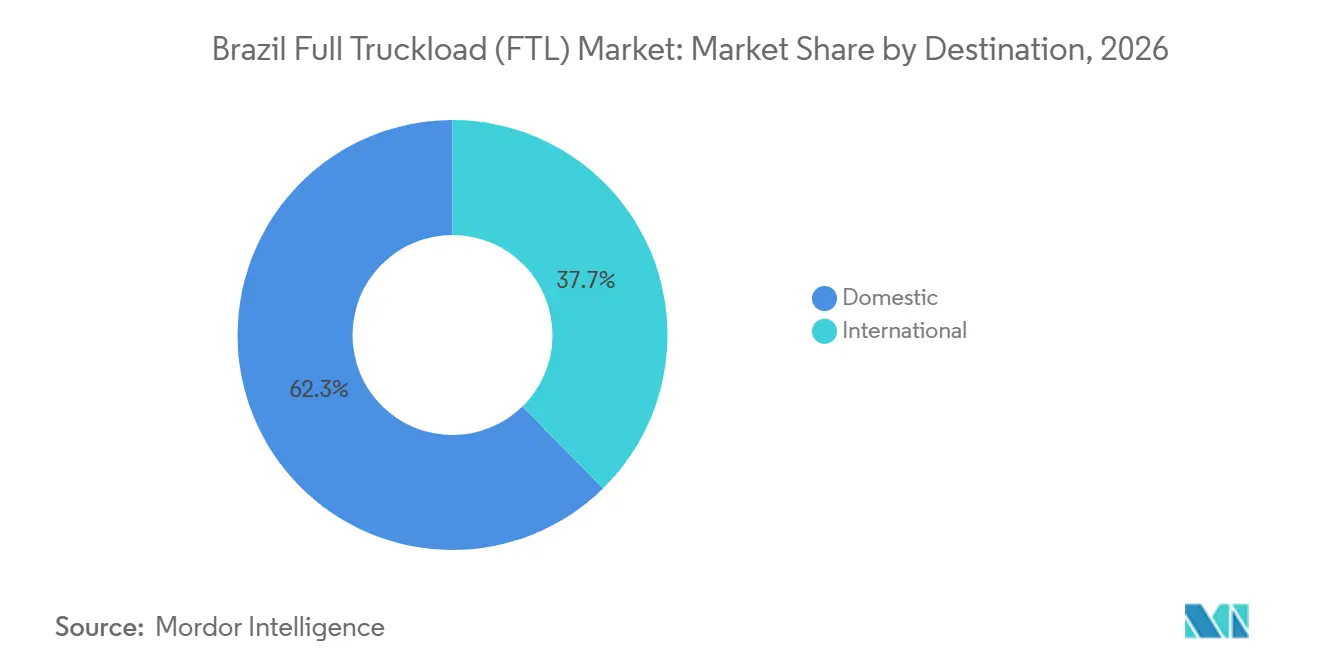
Inlandsfracht sichert das Angebot, internationale Korridore gewinnen an FahrtInlandsfracht macht 62,34 % des Marktanteils des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 aus. Ihre Position spiegelt die Entfernung zwischen den Produktionszonen im Mittleren Westen und Süden und den großen Verbraucher- und Hafenzentren im Südosten wider. Massengüter, Fertigprodukte und Einzelhandelswaren erfordern alle direkte Punkt-zu-Punkt-Bewegungen über ein großes Inlandsgebiet. Langstrecken überschreiten häufig 1.000 km, was dedizierte Kapazitäten gegenüber wiederholtem Umschlag begünstigt. Die Inlandsnachfrage wird weiterhin durch Ernten und industrielle Lieferketten gestützt. Sie wird während des Prognosezeitraums weiterhin den größten Teil der verfügbaren Lkw-Kapazitäten absorbieren.
Die internationale Fracht ist kleiner, aber ihre Marktgröße im brasilianischen Full Truckload (FTL) Markt soll bis 2032 mit einem CAGR von 6,36 % steigen. Das Wachstum ist mit Straßenverbindungen nach Argentinien, Chile, Paraguay, Uruguay und Bolivien verknüpft. Diese Routen erfordern von den Betreibern die Verwaltung von Grenzdokumenten, Achslastvorschriften, Fahrerstunden und phytosanitären Verfahren. DSV bietet dedizierte FTL- und wöchentliche LTL-Dienste zwischen São Paulo, Buenos Aires und Santiago an, was die Nachfrage nach wiederholbarer grenzüberschreitender Kapazität zeigt. Compliance-Anforderungen begünstigen Transportunternehmen, die Transportmanagement mit Zoll- und Dokumentationsfähigkeiten kombinieren. Dies lässt Raum für integrierte Anbieter, wenn die Handelsrouten dichter werden.

Nach Temperaturkontrolle:
Trockenfahrzeuge dominieren, Kühlfahrzeugnachfrage steigtTrockenfahrzeuge machen 86,71 % des Marktanteils des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 aus. Getreide, Baumaterialien, Fertigprodukte und Allgemeinwaren erzeugen den größten Teil der Nachfrage nach dieser Ausrüstung. Trockenfahrzeuge bleiben für Brasiliens Straßenfrachtverkehr unverzichtbar, da sie eine breite Palette landwirtschaftlicher Güter und anderer nicht verderblicher Waren aufnehmen können. Der rohstoffgetriebene Frachtmix des Landes unterstützt eine anhaltende Nachfrage nach Standardtrockenausrüstung auf Inlands- und grenzüberschreitenden Routen. Langstreckenbetrieb erhöht jedoch den Fahrzeugverschleiß und die Wartungsanforderungen, was die Zuverlässigkeit der Ausrüstung für eine konsistente Serviceerbringung wichtig macht.
Kühlfahrzeugfracht verzeichnet das schnellste prognostizierte Wachstum im brasilianischen Full Truckload (FTL) Markt mit einem CAGR von 7,83 % bis 2032. Der Pharmakransport muss die Anforderungen an thermische Qualifizierung, aktive Temperaturüberwachung und Kühlkettenvalidierung gemäß ANVISA RDC 430/2020 erfüllen. Lebensmittel- und tierische Exportprodukte erfordern ebenfalls kontrollierten Transport und Rückverfolgbarkeit gemäß den RIISPOA-Vorschriften. DHL Supply Chain investiert 100 Millionen BRL (18,07 Millionen USD) in spezialisierte Kühlketten- und gepanzerte Pharmaanlagen[3]. Zweckgebundene Flotten können die Überwachung, Backup-Systeme und Mitarbeiterschulungen bieten, die Standardtrockenflotten nicht anbieten können. Dies macht Kühlfahrzeugkapazitäten zu einem attraktiven Bereich für Betreiber mit dem Kapital, höhere Serviceanforderungen zu erfüllen.
Nach Transportstrecke:
Fernverkehr führt, lokaler Betrieb wächst schnellerFernverkehrsfracht macht 55,63 % der Marktgröße des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 aus. Getreidekorridore vom Mittleren Westen zu den Häfen können 1.500 km bis 2.000 km umfassen. Interregionale Fertigungsverbindungen verbinden auch São Paulo mit Minas Gerais, Rio Grande do Sul und dem Nordosten. Der Straßentransport beförderte 69 % der brasilianischen Getreidebewegungen, verglichen mit 22 % per Bahn und 9 % auf dem Wasserweg, was die Lkw-Kapazität für landwirtschaftliche Ströme zentral hält. Fernverkehrsunternehmen profitieren von hohen Ausgangsvolumina während der Erntezeiten. Sie müssen jedoch eine höhere Kraftstoffexposition und eine schwächere Rückfrachtverfügbarkeit bewältigen.
Der Nahverkehr soll im brasilianischen Full Truckload (FTL) Markt bis 2032 mit einem CAGR von 6,97 % wachsen. Städtische Fulfillment-Center benötigen häufige Auffüllung von regionalen Konsolidierungsstandorten, um Lagerengpässe zu vermeiden. Dies unterstützt kürzere dedizierte Ladungen für E-Commerce und schnelldrehende Konsumgüter. Regionale Transporte verbinden auch sekundäre Industriestandorte und landwirtschaftliche Sammelstellen mit Hauptkorridoren. Fernverkehrs-Exportoperationen können Leerrückfahrquoten von über 40 % aufweisen, während dichtere Stadtnetzwerke oft bessere Rückfrachtoptionen bieten. Digitale Frachtabgleichplattformen können Langstreckenflotten helfen, Leerkilometer zu reduzieren und effektiver mit Kurzstreckennetzwerken zu konkurrieren.
Nach Endnutzerbranche:
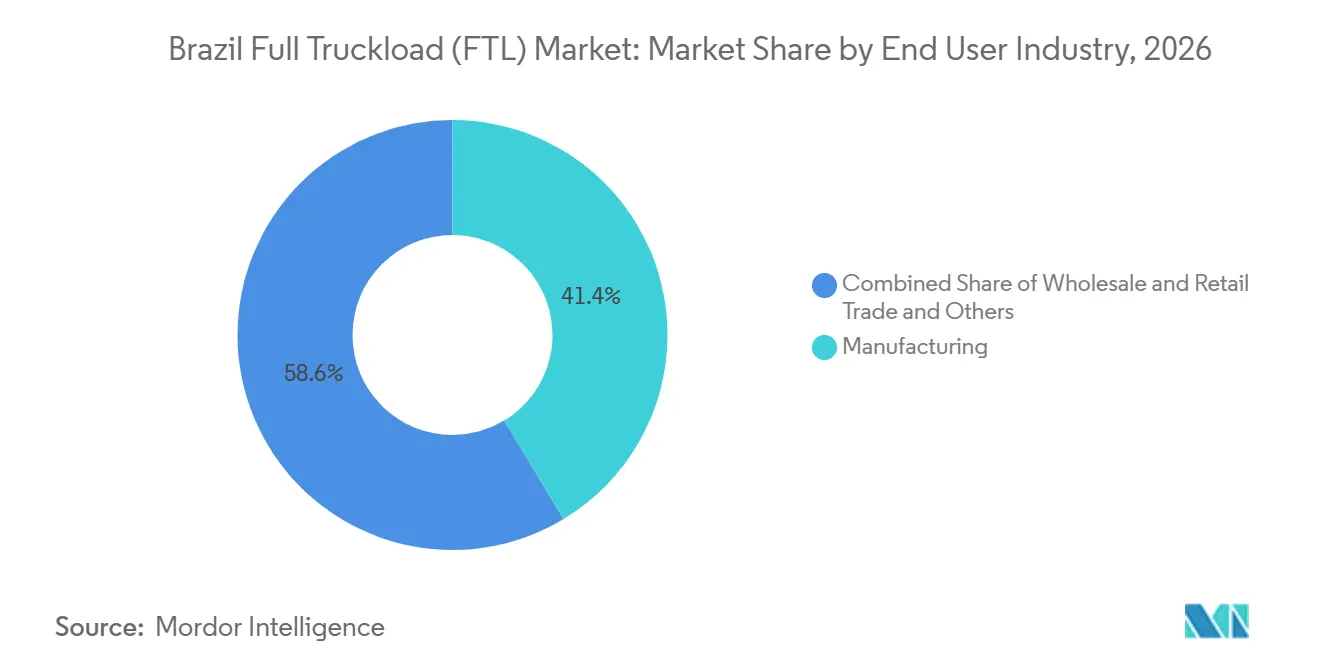
Fertigung führt, Groß- und Einzelhandel beschleunigt sichDie Fertigung macht 41,36 % der Marktgröße des brasilianischen Full Truckload (FTL) Marktes im Jahr 2026 aus. Automobilcluster in São Paulo und Rio Grande do Sul bleiben Kernbedarfszentren. Neue Produktionsaktivitäten in Camaçari und Manaus fügen eingehende Komponenten- und ausgehende Fertigproduktströme hinzu. Dedizierte Verträge sind für Hersteller nützlich, da sie eine größere Kontrolle über Ankunftszeiten und Frachthandhabung bieten. Die brasilianische Full Truckload-Branche bedient auch Öl- und Gas-, Bergbau- und Baulieferketten mit spezialisierten Ausrüstungsanforderungen. Diese vielfältige Basis begrenzt die Abhängigkeit von Agrartransporten allein.
Der Groß- und Einzelhandel soll bis 2032 einen CAGR von 5,23 % verzeichnen. Mehr städtische Fulfillment-Einrichtungen und engere Lieferverpflichtungen verlagern einige Auffüllungsarbeiten von konsolidierten Sendungen auf dedizierte Ladungen. Landwirtschaftliche, Fischerei- und Forstwirtschaftsaktivitäten bleiben saisonal wichtig, insbesondere während der Sojabohnen- und Maiserntezeiträume. Bergbaufracht konzentriert sich auf Minas Gerais, Pará und Mato Grosso do Sul, während Öl- und Gasaktivitäten mit dem Santos-Becken und Vor-Salz-Operationen verbunden sind. Baumaterialtransporte folgen den Infrastrukturausgaben und dem Konzessionsbau. Der resultierende Endnutzermix kombiniert exportgetriebene Volumina mit verbrauchergetriebenen Strömen, was von Transportunternehmen verlangt, unterschiedliche saisonale Muster auszubalancieren.
Geografische Analyse
Der Südosten macht 48,16 % der nationalen FTL-Nachfrage im Jahr 2026 aus. Er verbindet Automobilproduktion, Einzelhandelsverteilung und den Hafen von Santos in der größten Frachtkonzentration des Landes. São Paulo unterstützt häufige Komponenten-, Fertigprodukt- und Konsumgüterbewegungen. Volkswagen, General Motors und BYD tragen zur dedizierten Logistiknachfrage in diesem Bereich bei. Der Hafen von Santos verarbeitete 2025 142,8 Millionen Tonnen und festigte damit seine Rolle bei der Verbindung von Inlandsfracht mit Exportgütern. Der wachsende Fulfillment-Fußabdruck von Mercado Libre erhöht die geplanten Auffüllungsanforderungen rund um São Paulo. Die Region bleibt daher das wichtigste Bedarfszentrum für integrierte Betreiber und lokale Transportunternehmen.
Die Nachfrage im Nordosten verzeichnet mit 5,36 % bis 2032 die höchste regionale prognostizierte Wachstumsrate. Bahia und Maranhão gewinnen an Bedeutung in landwirtschaftlichen Strömen, während Camaçari Automobillogistik hinzufügt. Die Bundesregierung kündigte im Februar 2026 Hafeninvestitionen von 3,7 Milliarden BRL (668,41 Millionen USD) für die Region an. Die Arco Norte-Häfen verarbeiteten 2025 37,5 % der nationalen Sojaexporte und lenkten einen Teil der Fracht in Richtung nördlicher Korridore um. Neue Verteilungs- und Cross-Docking-Standorte erweitern auch die Einzelhandelslogistikbasis.
Mittlerer Westen, Süden und Norden behalten jeweils separate Rollen im brasilianischen Full Truckload (FTL) Markt. Der Mittlere Westen erzeugt dichte Fernverkehrs-Getreidevolumina, während der Süden Getreide, Fleisch, Automobilteile, Papier und Zellulose kombiniert. Die Route von Rondonópolis nach Santos kann 1.800 km umfassen und 70 % der Sojaexportkosten ausmachen. Der Norden wächst von einer niedrigeren Basis aus, da sich der Arco Norte-Hafencluster entwickelt.
Wettbewerbslandschaft
Der brasilianische Full Truckload (FTL) Markt bleibt fragmentiert, wobei selbstständige Eigentümer-Betreiber und kleine regionale Transportunternehmen einen Großteil der aktiven Flotte ausmachen. Die ANTT-Registrierungsdaten zeigen, dass selbstständige Gütertransporteure die größte Gruppe registrierter Transportunternehmen darstellen. Ihre Flotten sind im Allgemeinen älter als Unternehmensflotten, was Unterschiede in der Servicezuverlässigkeit und den Kosten schafft. JSL, CEVA Logistics, DHL Supply Chain und DSV konkurrieren um langfristige dedizierte Aufträge durch Netzwerktransparenz und umfassendere Logistikdienstleistungen. JSL sicherte sich 2025 neue Verträge im Wert von 4,9 Milliarden BRL (885,19 Millionen USD) bei 32 Kunden, wobei 71 % des neuen Umsatzes aus der Erweiterung bestehender Kunden stammten[4].
Digitale Vermittler beeinflussen den Wettbewerb, indem sie Frachtanfragen mit verfügbaren Lkw abgleichen. Frete.com, nstechs TNS Match und Fortio können Leerfahrten reduzieren, ohne dass Transportunternehmen Flottenkapazitäten hinzufügen müssen. Dies ist am relevantesten auf landwirtschaftlichen Routen mit starker Ausgangsnachfrage und schwachen Rückfrachtvolumina. Frete.com schuf im Januar 2026 ein Kreditvehikel von 150 Millionen BRL (27,10 Millionen USD), um das Betriebskapital der Transportunternehmen zu unterstützen. Die Vereinbarungen erhöhen die Fähigkeit kleinerer Transportunternehmen, Ladungen, Finanzierungen und verifizierte Dokumentation zu erhalten.
Spezialisierter Kühlfahrzeugtransport, Arco Norte-Agrarrouten und grenzüberschreitende Mercosur-Dienste bieten fokussierte Möglichkeiten. DHLs überwachte Pharma- und Kühlkettenflotte zeigt, wie spezialisierte Anbieter über den Preis hinaus konkurrieren können. Tegma vereinbarte im August 2026 den Erwerb von 70 % von TSS Holding, während DSV die brasilianischen Operationen von DB Schenker integriert und in Minas Gerais expandiert. Das Wettbewerbsumfeld kombiniert eine breite Transportunternehmensbasis mit einer kleineren Gruppe integrierter und spezialisierter Anbieter.
Marktführer der brasilianischen Full Truckload (FTL) Branche
-
JSL SA
-
BBM Logística SA
-
Grupo Tora
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Full Truckload (FTL) Markt Unternehmen in diesem Bericht
- JSL SA
- VIX Logística
- BBM Logística SA
- Tegma Gestão Logística SA
- Expresso Nepomuceno SA
- Grupo Tora
- Transpanorama Transportes SA
- SADA Transportes e Armazenagens SA
- CEVA Logistics (CMA CGM Group)
- Gafor SA
- DHL Group
- DSV
- A.P. Moller - Maersk
- Veloce Logística
- Ghelere Transportes
- Sotran Logística
- Transportes Bertolini
- Transvale
- Transportadora Veronese
- Transportes Cordenonsi
- DP World
- Luft Logistics
Neueste Industrielle Entwicklungen in Brasilianischer Full Truckload (FTL) Markt
- September 2026: DHL Supply Chain und Amazon eröffneten ein gemeinsames Verteilzentrum in Cariacica, Espírito Santo, mit einer Fläche von 31.000 m² und einer Verarbeitungskapazität von mehr als 420.000 Paketen pro Woche. Die Einrichtung unterstützt die Same-Day-Lieferung in Espírito Santo und erweitert Amazons nationale Logistikabdeckung.
- August 2026: Tegma Gestão Logística unterzeichnete über die Tochtergesellschaft Tegma Cargas Especiais einen Kaufvertrag zum Erwerb von 70 % von TSS Holding (Transcopa-Gruppe) für 99,4 Millionen BRL (17,95 Millionen USD) und erhält damit Zugang zur Chemikalien- und Getreidehafen-Logistik, zum Schüttgutterminal-Betrieb im Hafen von São Sebastião und zu einem Chemikalienkorridor, der das Vale do Paraíba mit Küstenverladern verbindet. Die CADE-Genehmigung steht noch aus. Das Geschäft erweitert Tegmas Integrierte Logistiksparte über den Automobilbereich hinaus.
- März 2026: DHL Supply Chain eröffnete Multi-Client-Fulfillment-Center in Cajamar, São Paulo und Brasília im Rahmen der Erweiterung des DHL Fulfillment Network für kleine und mittlere E-Commerce-Händler.
- Januar 2026: Frete.com, Muttergesellschaft von Fretebras und CargoX, schloss einen Kreditrechtsinvestmentfonds in Höhe von 150 Millionen BRL (27,10 Millionen USD) mit XP, BTG Pactual und Polígono Capital ab, um Transportunternehmen auf seiner Plattform Betriebskapitalkredit bereitzustellen.
Berichtsumfang des brasilianischen Full Truckload (FTL) Marktes
Segmentierungsübersicht
| Inland |
| International |
| Trocken |
| Kühlfahrzeug |
| Fernverkehr (mehr als 800 km) |
| Regional (160–800 km) |
| Nahverkehr (weniger als 160 km) |
| Landwirtschaft |
| Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlfahrzeug | |
| Nach Transportstrecke | Fernverkehr (mehr als 800 km) |
| Regional (160–800 km) | |
| Nahverkehr (weniger als 160 km) | |
| Nach Endnutzerbranche | Landwirtschaft |
| Fischerei und Forstwirtschaft | |
| Bauwesen | |
| Fertigung | |
| Öl und Gas | |
| Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Norden |
| Nordosten | |
| Mittlerer Westen | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Full Truckload-Dienste in Brasilien?
Der brasilianische Full Truckload (FTL) Markt soll von 2027 bis 2032 einen CAGR von 4,40 % verzeichnen und bis 2032 47,77 Milliarden USD erreichen.
Welches Frachtzielsegment wächst in Brasilien am schnellsten?
Die internationale Fracht ist das am schnellsten wachsende Zielsegment mit einem prognostizierten CAGR von 6,36 % bis 2032.
Warum bleibt der Fernverkehr in Brasilien wichtig?
Fernverkehrsdienste machen 2026 55,63 % der Nachfrage aus, da landwirtschaftliche und industrielle Routen häufig mehr als 1.000 km umfassen.
Was treibt die Nachfrage nach Kühlfahrzeugen in Brasilien an?
Pharmazeutische, Lebensmittel- und Exportkonformitätsanforderungen unterstützen die Kühlfahrzeugfracht, die bis 2032 voraussichtlich einen CAGR von 7,83 % verzeichnen wird.
Welche brasilianische Region verzeichnet die größte Nachfrage nach Full Truckload-Diensten?
Der Südosten führt die Nachfrage mit einem Anteil von 48,16 % im Jahr 2026 an, da er Industrieproduktion, Verbrauchermärkte und den Hafen von Santos kombiniert.
Was sind die wichtigsten Betriebsrisiken für Lkw-Transportunternehmen in Brasilien?
Dieselpreisschwankungen, schlechte Straßenbedingungen und begrenzte Fahrerverfügbarkeit können die Kosten erhöhen und die Servicezuverlässigkeit verringern.