
Tamaño y Participación del Mercado de Carga Completa (FTL) de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 36.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 38.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 47.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.40 % |
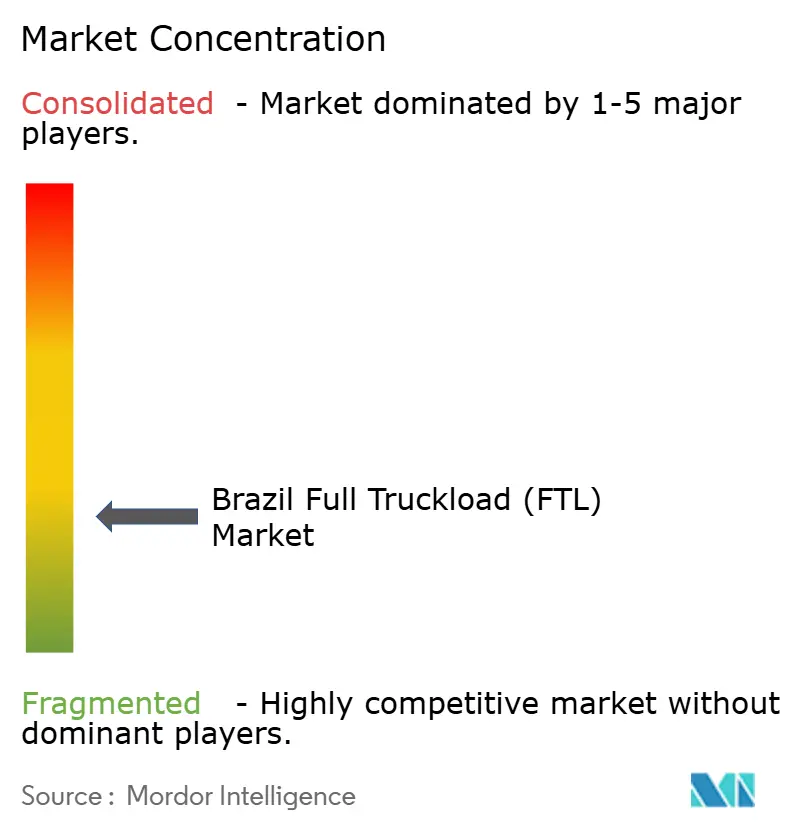
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Completa (FTL) de Brasil por Mordor Intelligence
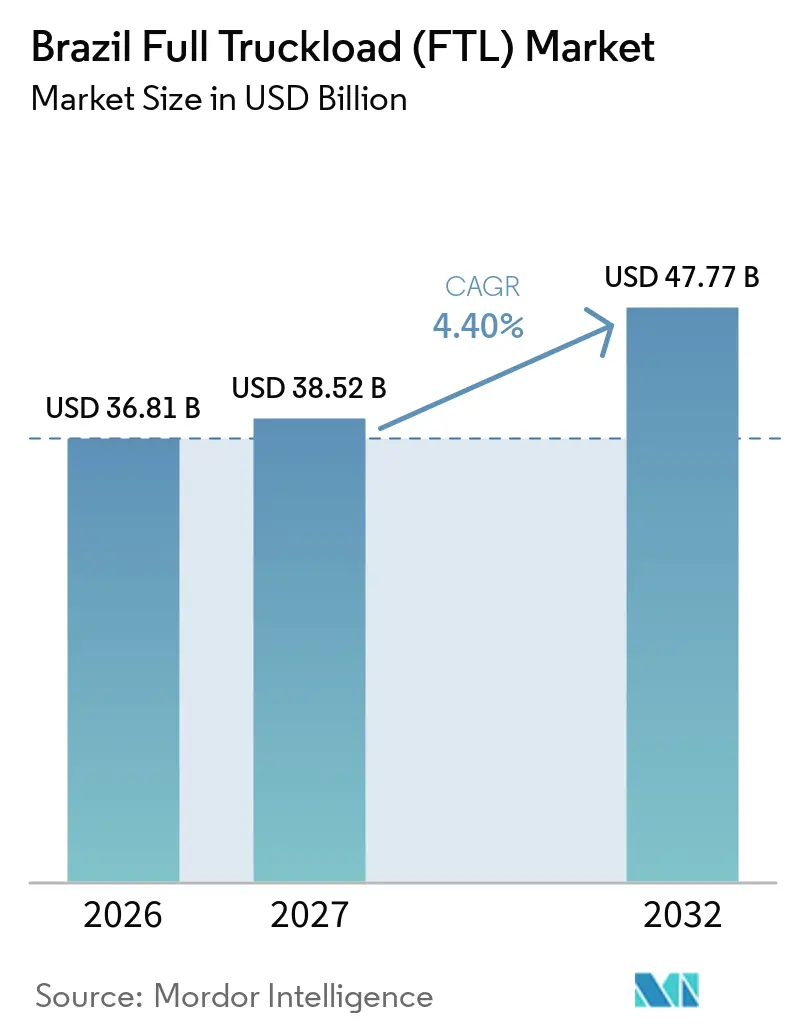
El tamaño del mercado de carga completa (FTL) de Brasil se valúa en 36,81 mil millones de USD en 2026 y se estima que crecerá desde 38,52 mil millones de USD en 2027 hasta alcanzar 47,77 mil millones de USD para 2032, a un CAGR del 4,40% durante el período de pronóstico de 2027 a 2032.
El mercado de carga completa (FTL) de Brasil depende del transporte por carretera como el principal vínculo entre los centros de producción, los clústeres industriales, los mercados de consumo y los puertos. Los envíos agrícolas, la producción manufacturera y el reabastecimiento minorista son las principales fuentes de demanda de capacidad de camión dedicada. El comercio digital está aumentando la frecuencia de los envíos paletizados hacia los centros de distribución, mientras que las exportaciones agrícolas continúan generando grandes requerimientos estacionales en los corredores de larga distancia. Los grandes operadores buscan contratos dedicados y herramientas de visibilidad integradas, mientras que las plataformas ayudan a los transportistas más pequeños a encontrar cargas de retorno. Los costos de combustible, la calidad limitada de las carreteras y la disponibilidad de conductores siguen siendo restricciones materiales en el mercado de carga completa (FTL) de Brasil.
Conclusiones Clave del Informe
- Por destino, el flete nacional representa el 62,34% de la participación del mercado de carga completa (FTL) de Brasil en 2026, mientras que se pronostica que el flete internacional se expandirá a un CAGR del 6,36% hasta 2032.
- Por control de temperatura, el furgón seco representa el 86,71% del tamaño del mercado de carga completa (FTL) de Brasil en 2026, mientras que se pronostica que el flete refrigerado se expandirá a un CAGR del 7,83% hasta 2032.
- Por distancia de transporte, la larga distancia representa el 55,63% de la participación del mercado de carga completa (FTL) de Brasil en 2026, mientras que se pronostica que el transporte local se expandirá a un CAGR del 6,97% hasta 2032.
- Por industria de usuario final, la manufactura representa el 41,36% del tamaño del mercado de carga completa (FTL) de Brasil en 2026, mientras que se pronostica que el comercio mayorista y minorista se expandirá a un CAGR del 5,23% hasta 2032.
- Por geografía, el Sureste representa el 48,16% de la participación del mercado de carga completa (FTL) de Brasil en 2026, mientras que se pronostica que el Noreste se expandirá a un CAGR del 5,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exportaciones Agrícolas que Amplían la Demanda de Larga Distancia | +1.1% | Centro-Oeste, Sur, Sureste, Norte | Corto plazo (≤ 2 años) |
| Crecimiento Industrial que Incrementa los Volúmenes de Flete | +0.9% | Sureste, Sur | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico que Fortalece la Densidad de Distribución | +0.8% | Sureste, Noreste, Centro-Oeste | Corto plazo (≤ 2 años) |
| Concesiones de Autopistas que Mejoran la Confiabilidad de los Corredores | +0.5% | Nacional, especialmente Sur y Noreste | Largo plazo (≥ 4 años) |
| Plataformas Digitales que Reducen las Operaciones con Kilómetros Vacíos | +0.3% | Nacional | Mediano plazo (2-4 años) |
| Cumplimiento de la Cadena de Frío que Incrementa la Demanda Especializada | +0.2% | Sureste, Sur, Noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exportaciones Agrícolas que Amplían la Demanda de FTL de Larga Distancia
Brasil produjo 171,5 millones de toneladas métricas de soja en 2025, mientras que las exportaciones alcanzaron 108,2 millones de toneladas métricas, aumentando la presión sobre la capacidad de camiones en el interior del país. El mercado de carga completa (FTL) de Brasil mueve grandes volúmenes desde el Centro-Oeste hacia las terminales de exportación costeras, particularmente durante los períodos de cosecha. El Departamento de Agricultura de los Estados Unidos (USDA) informó que el transporte por carretera transportó el 60% de la producción de soja y el 58% de la producción de maíz en 2025, equivalente a 98 millones de toneladas y 82 millones de toneladas, respectivamente[1]. La ruta de Mato Grosso a Santos puede extenderse de 1.500 km a 2.000 km, lo que hace que la capacidad de camiones confiable sea esencial para la cadena de exportación. Los altos volúmenes estacionales otorgan a los transportistas en estas rutas mayor poder de negociación cuando la demanda de cosecha alcanza su punto máximo. El crecimiento agrícola también aumenta la necesidad de emparejamiento de cargas de retorno porque los corredores de exportación a menudo tienen flujos de flete desequilibrados.
Crecimiento Industrial que Incrementa los Volúmenes de Flete de Carga Completa
La manufactura representa el 41,36% de la demanda de usuarios finales de FTL en 2026, lo que la convierte en el grupo de usuarios más grande en el mercado de carga completa (FTL) de Brasil. La producción automotriz, los bienes de consumo y los componentes industriales crean flujos recurrentes entre fábricas, proveedores, puertos y sitios de distribución. La ANTT registró un pico mensual de 8,35 millones de viajes de flete por carretera en septiembre de 2025, con la manufactura ubicándose detrás del agronegocio entre las principales categorías de flete. La operación de BYD en Camaçari, Bahía, añadió requerimientos logísticos de entrada y salida que Tegma comenzó a gestionar como una actividad logística separada en 2026. Los contratos más largos favorecen a los proveedores que pueden comprometer equipos, conductores, controles de servicio y ventanas de llegada predecibles. JSL reportó un plazo contractual promedio de 70 meses en 2025, lo que ilustra el carácter de ciclo largo del trabajo industrial dedicado.
Expansión del Comercio Electrónico que Fortalece la Densidad de la Red de Distribución
El comercio minorista digital está incrementando las cargas de reabastecimiento ascendente desde los parques de proveedores hacia los centros de distribución en todo el mercado de carga completa (FTL) de Brasil. Mercado Libre espera operar 72 centros logísticos en Brasil para finales de 2026, aumentando su red en un 39% respecto a 2025. Las instalaciones adicionales requieren movimientos programados de cargas paletizadas que son diferentes a la entrega de paquetes de última milla. Amazon y Shopee también están incrementando la capacidad de distribución, ampliando el número de orígenes y destinos que requieren reabastecimiento regular. Este patrón de distribución apoya la demanda de camiones locales y regionales porque los minoristas necesitan inventario cerca de los consumidores urbanos. También aumenta el valor de los transportistas que pueden coordinar horarios de citas, requisitos de manejo en almacén y capacidad con poco tiempo de aviso.
Concesiones de Autopistas que Mejoran la Confiabilidad de los Corredores de Larga Distancia
Las concesiones de autopistas pueden mejorar las condiciones operativas que respaldan el mercado de carga completa (FTL) de Brasil, aunque sus efectos completos se manifestarán a lo largo de un período más prolongado. Entre 2022 y 2026, el gobierno federal otorgó 24 concesiones que cubren 11.815 km de autopistas federales, con inversión privada contratada de 268,7 mil millones de BRL (48,54 mil millones de USD). Un mejor pavimento, diseños viales más seguros y tiempos de viaje más predecibles pueden reducir el desgaste de los vehículos y el riesgo de pérdida de carga. El cobro de peaje de flujo libre bajo la Ley 14.157/2021 también puede reducir los retrasos causados por las plazas de peaje físicas. Estos cambios son más relevantes en las rutas de larga distancia donde pequeños retrasos pueden interrumpir las citas en fábricas y los turnos de entrega en puertos. El ciclo de inversión es, por tanto, más relevante para la confiabilidad de la red que para el crecimiento inmediato del volumen de flete.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Diésel que Incrementa la Presión sobre los Costos Operativos | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Brechas en la Calidad de las Carreteras que Reducen la Confiabilidad de Larga Distancia | -0.5% | Norte, Noreste, Centro-Oeste | Largo plazo (≥ 4 años) |
| Escasez de Conductores que Limita la Capacidad de Larga Distancia | -0.4% | Nacional, especialmente Sur y Sureste | Mediano plazo (2-4 años) |
| Desequilibrios de Carga de Retorno que Reducen la Utilización en Corredores de Exportación | -0.3% | Norte, Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Diésel que Incrementa la Presión sobre los Costos Operativos de FTL
El diésel sigue siendo un riesgo de costo central porque el transporte por camión limita las alternativas de combustible en las rutas de larga distancia. Los precios promedio del diésel S-10 alcanzaron 7,01 BRL (1,27 USD) por litro en el tercer trimestre de 2026, un 15,1% más alto que un año antes, y las tarifas de flete spot aumentaron un 13,1% en el mismo período. Los conductores autónomos están más expuestos porque es posible que no tengan disposiciones contractuales que trasladen los aumentos de combustible. La ANTT revisó los pisos mínimos de flete en mayo de 2025 tras un movimiento del precio del diésel del 5,28%, lo que brinda cierta protección pero limita la flexibilidad de precios durante los períodos de demanda más débil. Petrobras redujo los precios del diésel en refinería en un 4,6% en abril de 2025, pero los cambios posteriores en costos y tipos de cambio revirtieron el alivio a corto plazo. Esta volatilidad puede retrasar la inversión en renovación de flota y equipos especializados.
Brechas en la Calidad de las Carreteras que Reducen la Confiabilidad de la Red de Larga Distancia
Las brechas en la calidad de las carreteras continúan afectando la certeza de entrega en todo el mercado de carga completa (FTL) de Brasil, especialmente fuera de los principales corredores del sur y sureste. La CNT informó que solo el 12% de la red vial de 1,7 millones de km de Brasil está pavimentada, mientras que más del 60% presenta deficiencias en las condiciones de la superficie[2]. El USDA estimó que las brechas en la infraestructura logística agrícola generaron 14 mil millones de USD en costos económicos en 2025 a través de gastos adicionales de flete, consumo de combustible y pérdida de carga. Las carreteras de acceso deficientes pueden causar colas de vehículos en las terminales durante las temporadas de cosecha y pueden reducir el número de viajes productivos que completa un camión. El financiamiento público sigue siendo inferior a la necesidad de mantenimiento anual identificada para la red. El problema es más agudo donde la creciente demanda de flete agrícola se encuentra con las carreteras más débiles en el Norte y el Centro-Oeste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino:
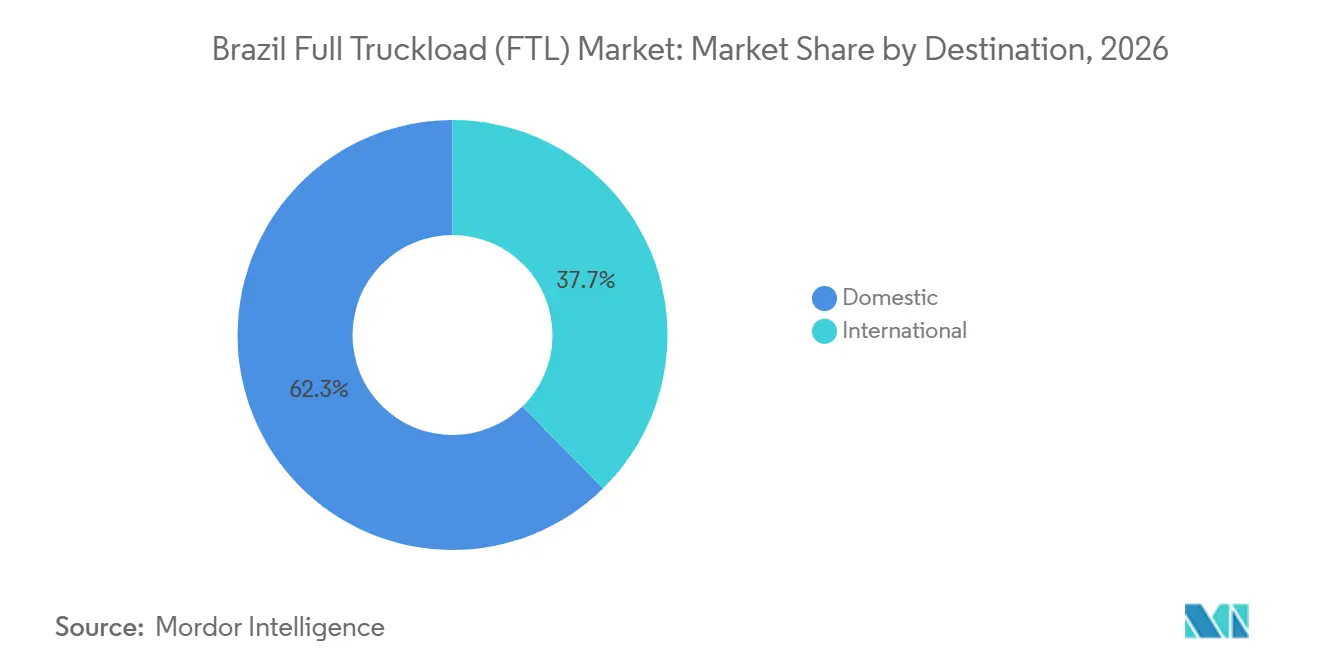
El Flete Nacional Ancla la Oferta, los Corredores Internacionales Ganan RitmoEl flete nacional representa el 62,34% de la participación del mercado de carga completa (FTL) de Brasil en 2026. Su posición refleja la distancia entre las zonas de producción en el Centro-Oeste y el Sur y los grandes centros de consumo y puertos en el Sureste. Los productos a granel, los productos manufacturados y los bienes minoristas requieren movimiento directo de punto a punto a través de un gran territorio nacional. Los transportes de larga distancia comúnmente superan los 1.000 km, lo que favorece la capacidad dedicada sobre el manejo repetido. La demanda nacional sigue respaldada por las cosechas agrícolas y las cadenas de suministro industriales. Continuará absorbiendo la mayor parte de la capacidad de camiones disponible durante el período de pronóstico.
El flete internacional es menor, pero se proyecta que su tamaño en el mercado de carga completa (FTL) de Brasil crecerá a un CAGR del 6,36% hasta 2032. El crecimiento está vinculado a los enlaces viales con Argentina, Chile, Paraguay, Uruguay y Bolivia. Estas rutas requieren que los operadores gestionen documentación fronteriza, normas de peso por eje, horas de conducción y procedimientos fitosanitarios. DSV ofrece servicios dedicados de FTL y servicios semanales de LTL entre São Paulo, Buenos Aires y Santiago, lo que demuestra la demanda de capacidad transfronteriza repetible. Los requisitos de cumplimiento favorecen a los transportistas que combinan la gestión del transporte con capacidades aduaneras y de documentación. Esto deja espacio para proveedores integrados a medida que las rutas comerciales ganan densidad.

Por Control de Temperatura:
El Furgón Seco Domina, la Demanda de Refrigerado AumentaLos furgones secos representan el 86,71% de la participación del mercado de carga completa (FTL) de Brasil en 2026. Los granos, los materiales de construcción, los productos manufacturados y la mercancía general crean la mayor parte de la demanda de este equipo. Los furgones secos siguen siendo esenciales para el sistema de flete por carretera de Brasil porque acomodan una amplia gama de productos agrícolas y otros bienes no perecederos. La combinación de flete impulsada por materias primas del país respalda una demanda sostenida de equipos secos estándar en rutas nacionales y transfronterizas. Las operaciones de larga distancia, sin embargo, aumentan el desgaste y los requisitos de mantenimiento de los vehículos, lo que hace que la confiabilidad del equipo sea importante para una prestación de servicio consistente.
El flete refrigerado enfrenta el crecimiento proyectado más rápido en el mercado de carga completa (FTL) de Brasil con un CAGR del 7,83% hasta 2032. El transporte farmacéutico debe cumplir con los requisitos de calificación térmica, monitoreo activo de temperatura y validación de la cadena de frío bajo la RDC 430/2020 de ANVISA. Las exportaciones de alimentos y de origen animal también requieren transporte controlado y trazabilidad bajo las normas de RIISPOA. DHL Supply Chain está invirtiendo 100 millones de BRL (18,07 millones de USD) en activos especializados de cadena de frío y farmacéuticos blindados[3]. Las flotas de propósito específico pueden proporcionar el monitoreo, los sistemas de respaldo y la capacitación del personal que las flotas secas estándar no pueden ofrecer. Esto hace que la capacidad refrigerada sea un área atractiva para los operadores con el capital necesario para cumplir con requisitos de servicio más exigentes.
Por Distancia de Transporte:
La Larga Distancia Lidera, las Operaciones Locales se Expanden Más RápidoEl flete de larga distancia representa el 55,63% del tamaño del mercado de carga completa (FTL) de Brasil en 2026. Los corredores de granos desde el Centro-Oeste hasta los puertos pueden cubrir de 1.500 km a 2.000 km. Los vínculos manufactureros interregionales también conectan São Paulo con Minas Gerais, Rio Grande do Sul y el Noreste. El transporte por carretera transportó el 69% del movimiento de granos brasileño, en comparación con el 22% por ferrocarril y el 9% por vías fluviales, manteniendo la capacidad de camiones como elemento central de los flujos agrícolas. Los transportistas de larga distancia se benefician de los altos volúmenes de salida durante los períodos de cosecha. Sin embargo, deben gestionar una mayor exposición al combustible y una menor disponibilidad de cargas de retorno.
Se pronostica que el transporte local avanzará a un CAGR del 6,97% hasta 2032 en el mercado de carga completa (FTL) de Brasil. Los centros de distribución urbanos necesitan reabastecimiento frecuente desde los sitios de consolidación regional para evitar escasez de inventario. Esto respalda cargas dedicadas más cortas para el comercio electrónico y los bienes de consumo de alta rotación. Los transportes regionales también conectan los sitios industriales secundarios y los puntos de recolección agrícola con los corredores principales. Las operaciones de exportación de larga distancia pueden enfrentar tasas de retorno vacío superiores al 40%, mientras que las redes urbanas más densas a menudo ofrecen mejores opciones de carga de retorno. Las plataformas digitales de emparejamiento de cargas pueden ayudar a las flotas de larga distancia a reducir los kilómetros vacíos y competir de manera más efectiva con las redes de transporte de menor distancia.
Por Industria de Usuario Final:
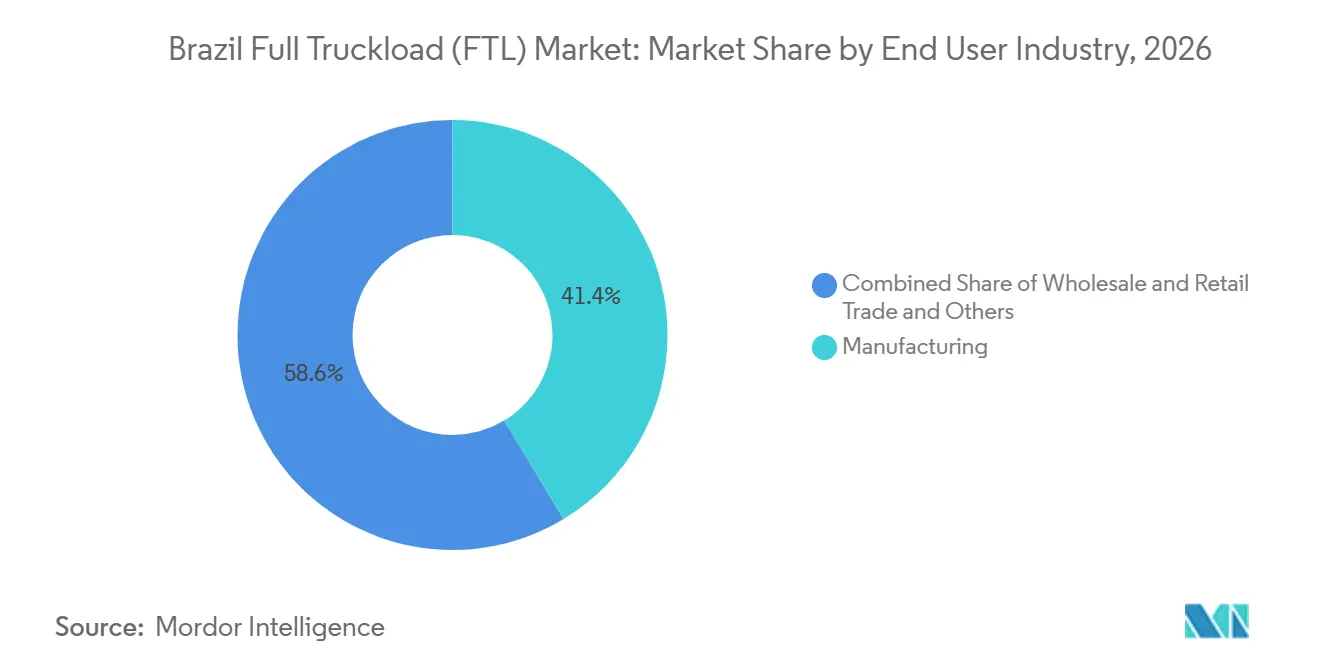
La Manufactura Lidera, el Comercio Mayorista y Minorista se AceleraLa manufactura representa el 41,36% del tamaño del mercado de carga completa (FTL) de Brasil en 2026. Los clústeres automotrices en São Paulo y Rio Grande do Sul siguen siendo centros de demanda principales. La nueva actividad productiva en Camaçari y Manaus está añadiendo flujos de componentes entrantes y productos terminados salientes. Los contratos dedicados son útiles para los fabricantes porque proporcionan mayor control sobre los tiempos de llegada y el manejo de flete. La industria de carga completa de Brasil también sirve a las cadenas de suministro de petróleo y gas, minería y construcción con requisitos de equipos especializados. Esta base diversa limita la dependencia exclusiva de los envíos agrícolas.
Se proyecta que el comercio mayorista y minorista registrará un CAGR del 5,23% hasta 2032. Más instalaciones de distribución urbana y compromisos de entrega más estrictos están trasladando parte del trabajo de reabastecimiento de los envíos consolidados a las cargas dedicadas. La actividad agrícola, pesquera y forestal sigue siendo estacionalmente importante, especialmente durante las ventanas de cosecha de soja y maíz. El flete minero está concentrado en Minas Gerais, Pará y Mato Grosso do Sul, mientras que la actividad de petróleo y gas está vinculada a la Cuenca de Santos y las operaciones de presal. Los envíos de materiales de construcción siguen el gasto en infraestructura y la construcción de concesiones. La combinación resultante de usuarios finales combina volúmenes impulsados por exportaciones con flujos de demanda del consumidor, lo que requiere que los transportistas equilibren diferentes patrones estacionales.
Análisis Geográfico
El Sureste representa el 48,16% de la demanda nacional de FTL en 2026. Conecta la producción automotriz, la distribución minorista y el Puerto de Santos en la mayor concentración de flete del país. São Paulo respalda movimientos frecuentes de componentes, productos terminados y bienes de consumo. Volkswagen, General Motors y BYD contribuyen a la demanda logística dedicada en esta área. El Puerto de Santos manejó 142,8 millones de toneladas en 2025, reforzando su papel en la conexión del flete interior con la carga de exportación. La creciente huella de distribución de Mercado Libre eleva los requisitos de reabastecimiento programado alrededor de São Paulo. La región sigue siendo, por tanto, el principal centro de demanda para los operadores integrados y los transportistas locales.
La demanda del Noreste registra la tasa de crecimiento regional proyectada más alta con un 5,36% hasta 2032. Bahía y Maranhão están ganando relevancia en los flujos agrícolas, mientras que Camaçari añade logística automotriz. El gobierno federal anunció 3,7 mil millones de BRL (668,41 millones de USD) en inversiones portuarias para la región en febrero de 2026. Los puertos del Arco Norte manejaron el 37,5% de las exportaciones nacionales de soja en 2025, redirigiendo parte del flete hacia los corredores del norte. Los nuevos sitios de distribución y cross-docking también amplían la base logística minorista.
El Centro-Oeste, el Sur y el Norte conservan roles separados en el mercado de carga completa (FTL) de Brasil. El Centro-Oeste genera densos volúmenes de granos de larga distancia, mientras que el Sur combina granos, carne, piezas automotrices, papel y celulosa. La ruta de Rondonópolis a Santos puede cubrir 1.800 km y puede representar el 70% del costo de exportación de soja. El Norte está creciendo desde una base más baja a medida que se desarrolla el clúster portuario del Arco Norte.
Panorama Competitivo
El mercado de carga completa (FTL) de Brasil sigue siendo fragmentado, con propietarios-operadores autónomos y pequeños transportistas regionales que conforman gran parte de la flota activa. Los datos de registro de la ANTT muestran que los transportistas de carga autónomos representan el grupo más grande de transportistas registrados. Sus flotas son generalmente más antiguas que las flotas corporativas, lo que crea diferencias en la confiabilidad del servicio y el costo. JSL, CEVA Logistics, DHL Supply Chain y DSV compiten por el trabajo dedicado a largo plazo a través de la visibilidad de la red y servicios logísticos más amplios. JSL aseguró 4,9 mil millones de BRL (885,19 millones de USD) en nuevos contratos con 32 clientes en 2025, con el 71% de los nuevos ingresos provenientes de la expansión de clientes existentes[4].
Los intermediarios digitales influyen en la competencia al emparejar la demanda de flete con los camiones disponibles. Frete.com, TNS Match de nstech y Fortio pueden reducir los viajes vacíos sin que los transportistas añadan capacidad de flota. Esto es más relevante en las rutas agrícolas con fuerte demanda de salida y débiles volúmenes de retorno. Frete.com creó un vehículo de crédito de 150 millones de BRL (27,10 millones de USD) en enero de 2026 para apoyar el capital de trabajo de los transportistas. Los acuerdos aumentan la capacidad de los transportistas más pequeños para obtener cargas, financiamiento y documentación verificada.
El transporte refrigerado especializado, las rutas agrícolas del Arco Norte y los servicios transfronterizos del Mercosur ofrecen oportunidades enfocadas. La flota farmacéutica y de cadena de frío monitoreada de DHL muestra cómo los proveedores especializados pueden competir más allá del precio. Tegma acordó adquirir el 70% de TSS Holding en agosto de 2026, mientras que DSV está integrando las operaciones brasileñas de DB Schenker y expandiéndose en Minas Gerais. El entorno competitivo combina una amplia base de transportistas con un grupo más pequeño de proveedores integrados y especializados.
Líderes de la Industria de Carga Completa (FTL) de Brasil
-
JSL SA
-
BBM Logística SA
-
Grupo Tora
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Completa (FTL) de Brasil Empresas cubiertas en este informe
- JSL SA
- VIX Logística
- BBM Logística SA
- Tegma Gestão Logística SA
- Expresso Nepomuceno SA
- Grupo Tora
- Transpanorama Transportes SA
- SADA Transportes e Armazenagens SA
- CEVA Logistics (CMA CGM Group)
- Gafor SA
- DHL Group
- DSV
- A.P. Moller - Maersk
- Veloce Logística
- Ghelere Transportes
- Sotran Logística
- Transportes Bertolini
- Transvale
- Transportadora Veronese
- Transportes Cordenonsi
- DP World
- Luft Logistics
Desarrollos recientes de la industria en Mercado de Carga Completa (FTL) de Brasil
- Septiembre de 2026: DHL Supply Chain y Amazon inauguraron un centro de distribución conjunto en Cariacica, Espírito Santo, con una superficie de 31.000 m² y procesando más de 420.000 paquetes por semana. La instalación respalda la entrega en el mismo día en Espírito Santo y amplía la cobertura logística nacional de Amazon.
- Agosto de 2026: Tegma Gestão Logística, a través de su subsidiaria Tegma Cargas Especiais, firmó un acuerdo de compra para adquirir el 70% de TSS Holding (grupo Transcopa) por 99,4 millones de BRL (17,95 millones de USD), obteniendo acceso a la logística portuaria de productos químicos y granos, operaciones de terminal a granel en el Puerto de São Sebastião y un corredor químico que conecta el Vale do Paraíba con los embarcadores costeros. La aprobación de CADE está pendiente. El acuerdo amplía la División de Logística Integrada de Tegma más allá del transporte automotriz.
- Marzo de 2026: DHL Supply Chain abrió centros de distribución multicliente en Cajamar, São Paulo y Brasília como parte de la expansión de la Red de Distribución DHL para minoristas de comercio electrónico pequeños y medianos.
- Enero de 2026: Frete.com, empresa matriz de Fretebras y CargoX, finalizó un Fondo de Inversión en Derechos de Crédito de 150 millones de BRL (27,10 millones de USD) con XP, BTG Pactual y Polígono Capital para proporcionar crédito de capital de trabajo a los transportistas en su plataforma.
Alcance del Informe del Mercado de Carga Completa (FTL) de Brasil
Resumen de la segmentación
| Nacional |
| Internacional |
| Seco |
| Refrigerado |
| Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) |
| Local (Menos de 100 millas) |
| Agricultura |
| Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas |
| Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Destino | Nacional |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Distancia de Transporte | Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) | |
| Local (Menos de 100 millas) | |
| Por Industria de Usuario Final | Agricultura |
| Pesca y Silvicultura | |
| Construcción | |
| Manufactura | |
| Petróleo y Gas | |
| Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de carga completa en Brasil?
Se proyecta que el mercado de carga completa (FTL) de Brasil registrará un CAGR del 4,40% de 2027 a 2032, alcanzando 47,77 mil millones de USD para 2032.
¿Qué segmento de destino de flete está creciendo más rápido en Brasil?
El flete internacional es el segmento de destino de más rápido crecimiento, con un CAGR proyectado del 6,36% hasta 2032.
¿Por qué el transporte de larga distancia sigue siendo importante en Brasil?
Los servicios de larga distancia representan el 55,63% de la demanda en 2026 porque las rutas agrícolas e industriales a menudo se extienden más de 1.000 km.
¿Qué está impulsando la demanda de camiones refrigerados en Brasil?
Los requisitos de cumplimiento farmacéutico, alimentario y de exportación respaldan el flete refrigerado, que se proyecta que registrará un CAGR del 7,83% hasta 2032.
¿Qué región brasileña registra la mayor demanda de servicios de carga completa?
El Sureste lidera la demanda con una participación del 48,16% en 2026 porque combina producción industrial, mercados de consumo y el Puerto de Santos.
¿Cuáles son los principales riesgos operativos para los transportistas de camiones en Brasil?
Los movimientos en el precio del diésel, las malas condiciones de las carreteras y la disponibilidad limitada de conductores pueden aumentar los costos y reducir la confiabilidad del servicio.