
Taille et part du marché du Full Truckload (FTL) au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
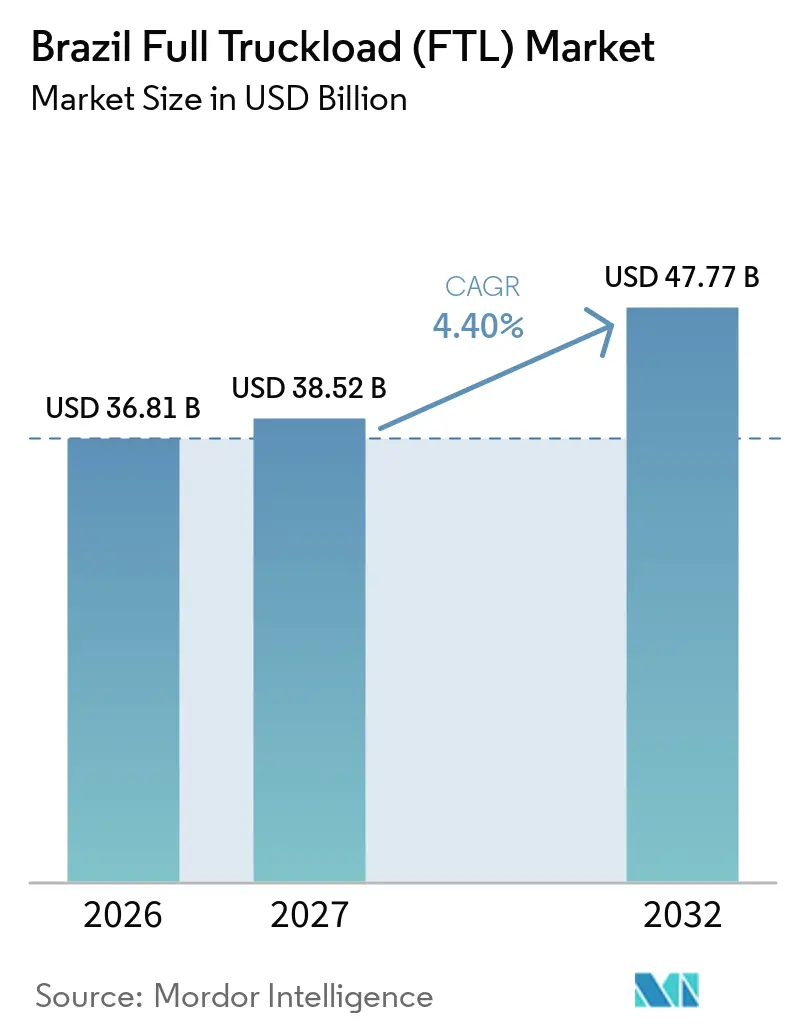
| Taille du marché de l'année de base (2026) | 36.81 Milliards de dollars |
| Taille du Marché (2027) | 38.52 Milliards de dollars |
| Taille du Marché (2032) | 47.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.40 % |
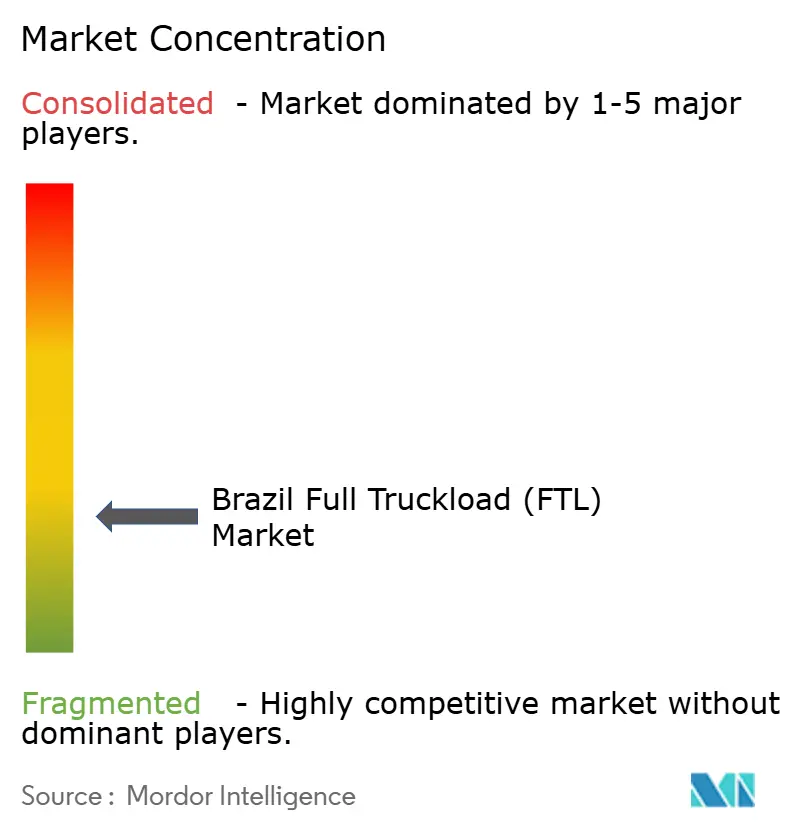
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Full Truckload (FTL) au Brésil par Mordor Intelligence
La taille du marché du Full Truckload (FTL) au Brésil est évaluée à 36,81 milliards USD en 2026 et devrait croître de 38,52 milliards USD en 2027 pour atteindre 47,77 milliards USD d'ici 2032, à un CAGR de 4,40 % durant la période de prévision de 2027 à 2032.
Le marché du Full Truckload (FTL) au Brésil repose sur le transport routier comme principal lien entre les centres de production, les pôles industriels, les marchés de consommation et les ports. Les expéditions agricoles, la production manufacturière et le réapprovisionnement du commerce de détail constituent les principales sources de demande pour la capacité de camionnage dédiée. Le commerce numérique augmente la fréquence des expéditions palettisées vers les centres de traitement des commandes, tandis que les exportations agricoles continuent de créer d'importants besoins saisonniers sur les corridors longue distance. Les grands opérateurs recherchent des contrats dédiés et des outils de visibilité intégrés, tandis que les plateformes aident les transporteurs plus petits à trouver des chargements de retour. Les coûts de carburant, la qualité limitée des routes et la disponibilité des chauffeurs restent des contraintes importantes sur le marché du Full Truckload (FTL) au Brésil.
Principaux enseignements du rapport
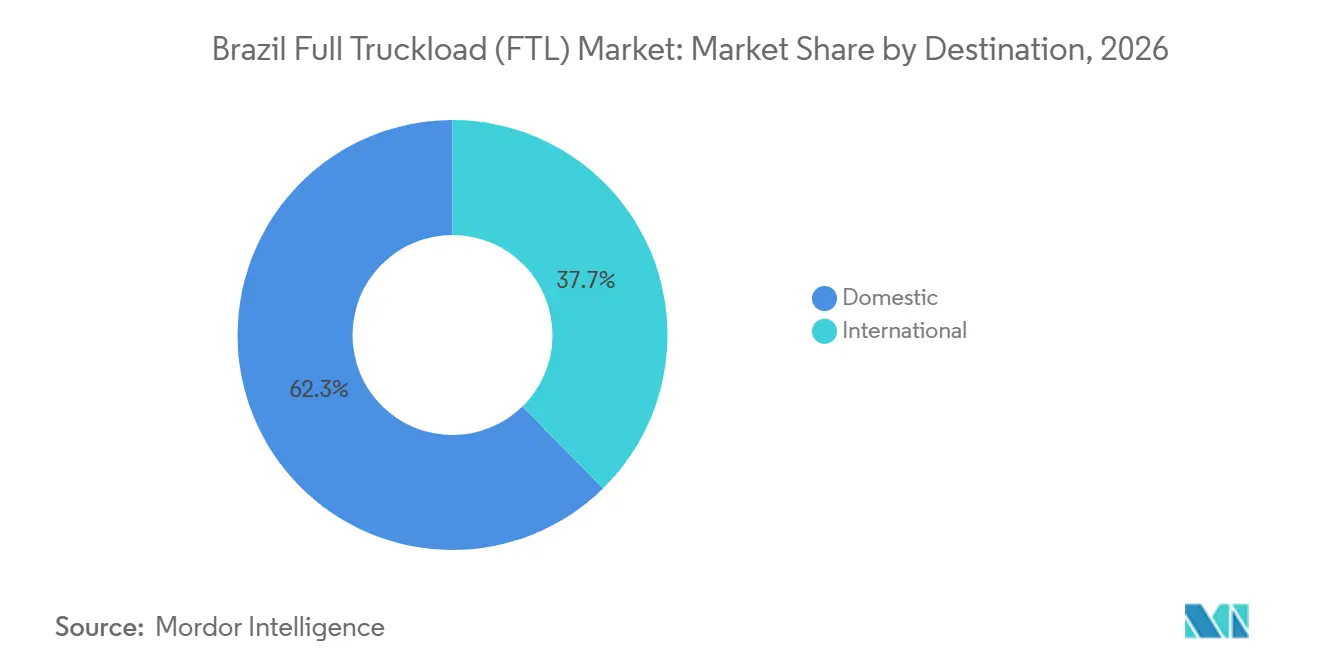
- Par destination, le fret national représente 62,34 % de la part du marché du Full Truckload (FTL) au Brésil en 2026, tandis que le fret international devrait se développer à un CAGR de 6,36 % jusqu'en 2032.
- Par contrôle de température, la remorque sèche représente 86,71 % de la taille du marché du Full Truckload (FTL) au Brésil en 2026, tandis que le fret frigorifique devrait se développer à un CAGR de 7,83 % jusqu'en 2032.
- Par longueur de trajet, la longue distance représente 55,63 % de la part du marché du Full Truckload (FTL) au Brésil en 2026, tandis que le transport local devrait se développer à un CAGR de 6,97 % jusqu'en 2032.
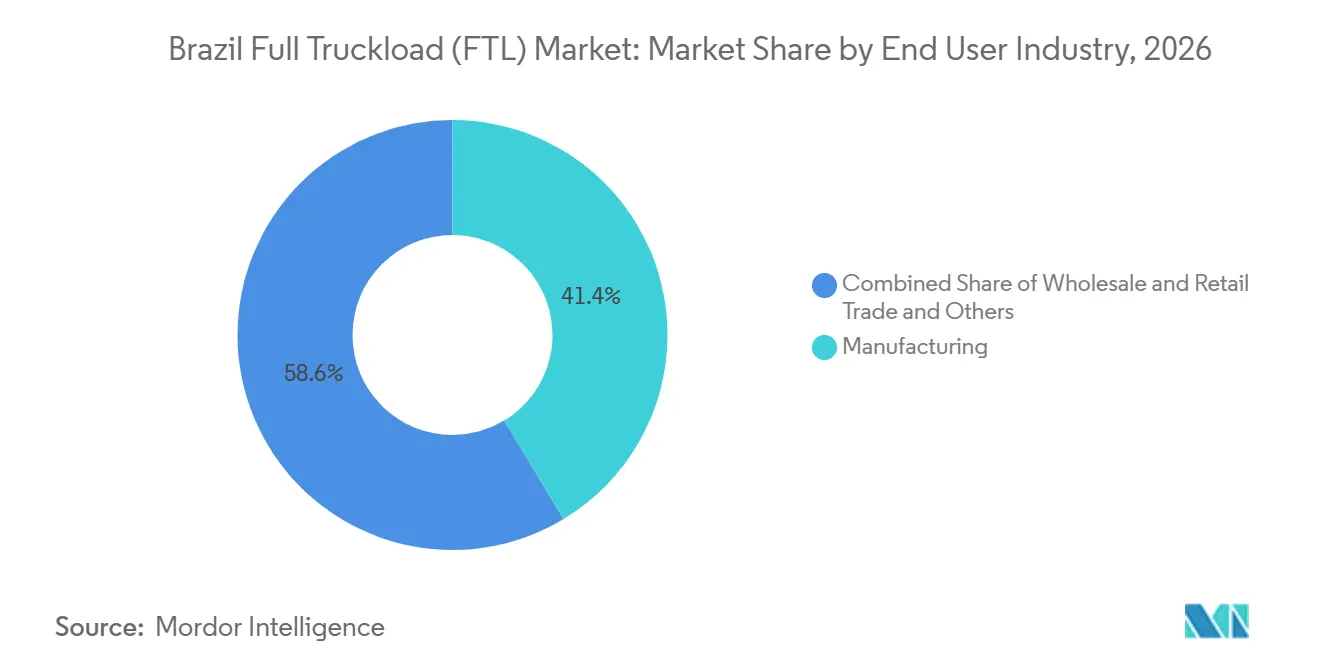
- Par secteur d'utilisateur final, la fabrication représente 41,36 % de la taille du marché du Full Truckload (FTL) au Brésil en 2026, tandis que le commerce de gros et de détail devrait se développer à un CAGR de 5,23 % jusqu'en 2032.
- Par géographie, le Sud-Est représente 48,16 % de la part du marché du Full Truckload (FTL) au Brésil en 2026, tandis que le Nordeste devrait se développer à un CAGR de 5,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exportations agricoles stimulant la demande longue distance | +1.1% | Centre-Ouest, Sud, Sud-Est, Nord | Court terme (≤ 2 ans) |
| Croissance industrielle augmentant les volumes de fret | +0.9% | Sud-Est, Sud | Moyen terme (2-4 ans) |
| Expansion du commerce électronique renforçant la densité de distribution | +0.8% | Sud-Est, Nordeste, Centre-Ouest | Court terme (≤ 2 ans) |
| Concessions autoroutières améliorant la fiabilité des corridors | +0.5% | National, notamment Sud et Nordeste | Long terme (≥ 4 ans) |
| Plateformes numériques réduisant les opérations à vide | +0.3% | National | Moyen terme (2-4 ans) |
| Conformité de la chaîne du froid augmentant la demande spécialisée | +0.2% | Sud-Est, Sud, Nordeste | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exportations agricoles stimulent la demande de FTL longue distance
Le Brésil a produit 171,5 millions de tonnes métriques de soja en 2025, tandis que les exportations ont atteint 108,2 millions de tonnes métriques, augmentant la pression sur la capacité de camionnage intérieur. Le marché du Full Truckload (FTL) au Brésil achemine de grands volumes depuis le Centre-Ouest vers les terminaux d'exportation côtiers, notamment pendant les périodes de récolte. L'USDA a rapporté que le transport routier a assuré 60 % de la production de soja et 58 % de la production de maïs en 2025, soit respectivement 98 millions de tonnes et 82 millions de tonnes[1]. La route de Mato Grosso à Santos peut s'étendre de 1 500 km à 2 000 km, rendant une capacité de camionnage fiable essentielle à la chaîne d'exportation. Les volumes saisonniers élevés donnent aux transporteurs sur ces routes un plus grand levier lorsque la demande de récolte atteint son pic. La croissance agricole augmente également le besoin de mise en correspondance des chargements de retour, car les corridors d'exportation présentent souvent des flux de fret déséquilibrés.
La croissance industrielle augmente les volumes de fret en camion complet
La fabrication représente 41,36 % de la demande d'utilisateurs finaux de FTL en 2026, ce qui en fait le plus grand groupe d'utilisateurs du marché du Full Truckload (FTL) au Brésil. La production automobile, les biens de consommation et les composants industriels créent des flux récurrents entre les usines, les fournisseurs, les ports et les sites de distribution. L'ANTT a enregistré un pic mensuel de 8,35 millions de trajets de fret routier en septembre 2025, la fabrication se classant derrière l'agro-industrie parmi les principales catégories de fret. L'opération BYD à Camaçari, dans l'État de Bahia, a ajouté des exigences logistiques entrantes et sortantes que Tegma a commencé à gérer comme une activité logistique distincte en 2026. Les contrats plus longs favorisent les prestataires capables de s'engager sur les équipements, les chauffeurs, les contrôles de service et des fenêtres d'arrivée prévisibles. JSL a rapporté une durée moyenne de contrat de 70 mois en 2025, ce qui illustre le caractère à long cycle du travail industriel dédié.
L'expansion du commerce électronique renforce la densité du réseau de distribution
Le commerce de détail numérique augmente les charges de réapprovisionnement en amont depuis les parcs fournisseurs vers les centres de traitement des commandes sur l'ensemble du marché du Full Truckload (FTL) au Brésil. Mercado Libre prévoit d'exploiter 72 centres logistiques au Brésil d'ici fin 2026, augmentant son réseau de 39 % par rapport à 2025. Les installations supplémentaires nécessitent des mouvements de chargements palettisés planifiés qui diffèrent de la livraison de colis au dernier kilomètre. Amazon et Shopee augmentent également leur capacité de distribution, élargissant le nombre d'origines et de destinations nécessitant un réapprovisionnement régulier. Ce schéma de distribution soutient la demande de camions locaux et régionaux, car les détaillants ont besoin de stocks proches des consommateurs urbains. Il augmente également la valeur des transporteurs capables de coordonner les horaires de rendez-vous, les exigences de manutention en entrepôt et la capacité à court préavis.
Les concessions autoroutières améliorent la fiabilité des corridors longue distance
Les concessions autoroutières peuvent améliorer les conditions d'exploitation qui soutiennent le marché du Full Truckload (FTL) au Brésil, bien que leurs effets complets se manifesteront sur une période plus longue. Entre 2022 et 2026, le gouvernement fédéral a attribué 24 concessions couvrant 11 815 km d'autoroutes fédérales, avec un investissement privé contracté de 268,7 milliards BRL (48,54 milliards USD). Un meilleur revêtement, des conceptions routières plus sûres et des temps de trajet plus prévisibles peuvent réduire l'usure des véhicules et le risque de perte de marchandises. Le péage en flux libre en vertu de la loi 14.157/2021 peut également réduire les retards causés par les péages physiques. Ces changements sont les plus importants sur les routes longue distance où de petits retards peuvent perturber les rendez-vous en usine et les créneaux de livraison portuaire. Le cycle d'investissement est donc plus pertinent pour la fiabilité du réseau que pour la croissance immédiate des volumes de fret.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du diesel augmentant la pression sur les coûts d'exploitation | -0.8% | National | Court terme (≤ 2 ans) |
| Lacunes de qualité routière réduisant la fiabilité longue distance | -0.5% | Nord, Nordeste, Centre-Ouest | Long terme (≥ 4 ans) |
| Pénuries de chauffeurs limitant la capacité longue distance | -0.4% | National, notamment Sud et Sud-Est | Moyen terme (2-4 ans) |
| Déséquilibres de fret retour réduisant l'utilisation des corridors d'exportation | -0.3% | Nord, Nordeste | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité du diesel augmente la pression sur les coûts d'exploitation du FTL
Le diesel reste un risque de coût central car le camionnage limite les alternatives de carburant sur les routes longue distance. Les prix moyens du diesel S-10 ont atteint 7,01 BRL (1,27 USD) par litre au troisième trimestre 2026, soit 15,1 % de plus qu'un an auparavant, et les tarifs de fret au comptant ont augmenté de 13,1 % sur la même période. Les chauffeurs autonomes sont plus exposés car ils peuvent ne pas disposer de clauses contractuelles permettant de répercuter les hausses de carburant. L'ANTT a révisé les planchers minimaux de fret en mai 2025 après un mouvement de prix du diesel de 5,28 %, offrant une certaine protection mais limitant la flexibilité des prix pendant les périodes de demande plus faible. Petrobras a réduit les prix du diesel à la sortie de la raffinerie de 4,6 % en avril 2025, mais les changements ultérieurs de coûts et de taux de change ont annulé le soulagement à court terme. Cette volatilité peut retarder les investissements dans le renouvellement de la flotte et les équipements spécialisés.
Les lacunes de qualité routière réduisent la fiabilité du réseau longue distance
Les lacunes de qualité routière continuent d'affecter la certitude de livraison sur l'ensemble du marché du Full Truckload (FTL) au Brésil, notamment en dehors des principaux corridors du Sud et du Sud-Est. La CNT a rapporté que seulement 12 % du réseau routier brésilien de 1,7 million de km est pavé, tandis que plus de 60 % présente des déficiences d'état de surface[2]. L'USDA a estimé que les lacunes des infrastructures logistiques agricoles ont créé 14 milliards USD de coûts économiques en 2025 par le biais de dépenses de fret supplémentaires, de consommation de carburant et de pertes de marchandises. Les mauvaises routes d'accès peuvent provoquer des files d'attente de véhicules aux terminaux pendant les saisons de récolte et peuvent réduire le nombre de trajets productifs effectués par un camion. Le financement public reste inférieur au besoin annuel d'entretien identifié pour le réseau. Le problème est le plus aigu là où la demande croissante de fret agricole rencontre les routes les plus faibles dans le Nord et le Centre-Ouest.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par destination :
le fret national ancre l'offre, les corridors internationaux gagnent en rythmeLe fret national représente 62,34 % de la part du marché du Full Truckload (FTL) au Brésil en 2026. Sa position reflète la distance entre les zones de production du Centre-Ouest et du Sud et les grands centres de consommation et portuaires du Sud-Est. Les produits en vrac, les produits manufacturés et les biens de détail nécessitent tous un mouvement direct de point à point sur un vaste territoire national. Les longs trajets dépassent couramment 1 000 km, ce qui favorise la capacité dédiée par rapport à la manutention répétée. La demande nationale reste soutenue par les récoltes agricoles et les chaînes d'approvisionnement industrielles. Elle continuera d'absorber la majeure partie de la capacité de camionnage disponible pendant la période de prévision.
Le fret international est plus modeste, mais sa taille sur le marché du Full Truckload (FTL) au Brésil devrait augmenter à un CAGR de 6,36 % jusqu'en 2032. La croissance est liée aux liaisons routières avec l'Argentine, le Chili, le Paraguay, l'Uruguay et la Bolivie. Ces routes exigent des opérateurs qu'ils gèrent la documentation frontalière, les règles de charge à l'essieu, les heures de conduite et les procédures phytosanitaires. DSV propose des services FTL dédiés et des services LTL hebdomadaires entre São Paulo, Buenos Aires et Santiago, illustrant la demande de capacité transfrontalière répétable. Les exigences de conformité favorisent les transporteurs qui combinent la gestion du transport avec les capacités douanières et documentaires. Cela laisse de la place aux prestataires intégrés à mesure que les couloirs commerciaux gagnent en densité.

Par contrôle de température :
la remorque sèche domine, la demande frigorifique augmenteLes remorques sèches représentent 86,71 % de la part du marché du Full Truckload (FTL) au Brésil en 2026. Les céréales, les matériaux de construction, les produits manufacturés et les marchandises générales créent la majeure partie de la demande pour cet équipement. Les remorques sèches restent essentielles au système de fret routier brésilien car elles s'adaptent à une large gamme de produits agricoles et d'autres marchandises non périssables. Le mix de fret axé sur les matières premières du pays soutient une demande soutenue pour les équipements secs standard sur les routes nationales et transfrontalières. Les opérations longue distance augmentent cependant l'usure des véhicules et les besoins de maintenance, rendant la fiabilité des équipements importante pour une prestation de service cohérente.
Le fret frigorifique connaît la croissance projetée la plus rapide du marché du Full Truckload (FTL) au Brésil, à un CAGR de 7,83 % jusqu'en 2032. Le transport pharmaceutique doit satisfaire aux exigences de qualification thermique, de surveillance active de la température et de validation de la chaîne du froid en vertu de la réglementation ANVISA RDC 430/2020. Les exportations alimentaires et d'origine animale nécessitent également un transport contrôlé et une traçabilité en vertu des règles RIISPOA. DHL Supply Chain investit 100 millions BRL (18,07 millions USD) dans des actifs spécialisés de chaîne du froid et de transport pharmaceutique blindé[3]. Les flottes dédiées peuvent fournir la surveillance, les systèmes de secours et la formation du personnel que les flottes sèches standard ne peuvent pas offrir. Cela fait de la capacité frigorifique un domaine attractif pour les opérateurs disposant du capital nécessaire pour répondre à des exigences de service plus élevées.
Par longueur de trajet :
la longue distance mène, les opérations locales se développent plus viteLe fret longue distance représente 55,63 % de la taille du marché du Full Truckload (FTL) au Brésil en 2026. Les corridors céréaliers du Centre-Ouest vers les ports peuvent couvrir 1 500 km à 2 000 km. Les liaisons manufacturières interrégionales relient également São Paulo avec le Minas Gerais, le Rio Grande do Sul et le Nordeste. Le transport routier a assuré 69 % du mouvement des céréales brésiliennes, contre 22 % par voie ferrée et 9 % par voies navigables, maintenant la capacité de camionnage au cœur des flux agricoles. Les transporteurs longue distance bénéficient de volumes sortants élevés pendant les périodes de récolte. Cependant, ils doivent gérer une exposition plus élevée au carburant et une disponibilité plus faible des chargements de retour.
Le transport local devrait progresser à un CAGR de 6,97 % jusqu'en 2032 sur le marché du Full Truckload (FTL) au Brésil. Les centres de traitement des commandes urbains ont besoin d'un réapprovisionnement fréquent depuis les sites de consolidation régionaux pour éviter les ruptures de stock. Cela soutient des chargements dédiés plus courts pour le commerce électronique et les biens de consommation à rotation rapide. Les trajets régionaux relient également les sites industriels secondaires et les points de collecte agricoles avec les corridors principaux. Les opérations d'exportation longue distance peuvent faire face à des taux de retour à vide supérieurs à 40 %, tandis que les réseaux urbains plus denses offrent souvent de meilleures options de fret retour. Les plateformes numériques de mise en correspondance des chargements peuvent aider les flottes longue distance à réduire les kilomètres à vide et à concurrencer plus efficacement les réseaux de transport plus court.
Par secteur d'utilisateur final :
la fabrication mène, le commerce de gros et de détail accélèreLa fabrication représente 41,36 % de la taille du marché du Full Truckload (FTL) au Brésil en 2026. Les pôles automobiles de São Paulo et du Rio Grande do Sul restent des centres de demande essentiels. La nouvelle activité de production à Camaçari et Manaus ajoute des flux de composants entrants et de produits finis sortants. Les contrats dédiés sont utiles pour les fabricants car ils offrent un meilleur contrôle sur les horaires d'arrivée et la manutention du fret. Le secteur du Full Truckload au Brésil dessert également les chaînes d'approvisionnement du pétrole et du gaz, des mines et de la construction avec des exigences d'équipements spécialisés. Cette base diversifiée limite la dépendance aux seules expéditions agricoles.
Le commerce de gros et de détail devrait enregistrer un CAGR de 5,23 % jusqu'en 2032. Un plus grand nombre d'installations de traitement des commandes urbaines et des engagements de livraison plus stricts déplacent une partie du travail de réapprovisionnement des expéditions consolidées vers des chargements dédiés. L'activité agricole, de pêche et de foresterie reste saisonnièrement importante, notamment pendant les fenêtres de récolte du soja et du maïs. Le fret minier est concentré dans le Minas Gerais, le Pará et le Mato Grosso do Sul, tandis que l'activité pétrolière et gazière est liée au bassin de Santos et aux opérations en eaux profondes. Les expéditions de matériaux de construction suivent les dépenses d'infrastructure et la construction de concessions. Le mix d'utilisateurs finaux qui en résulte combine des volumes tirés par les exportations avec des flux de demande des consommateurs, ce qui oblige les transporteurs à équilibrer différents schémas saisonniers.
Analyse géographique
Le Sud-Est représente 48,16 % de la demande nationale de FTL en 2026. Il relie la production automobile, la distribution de détail et le port de Santos dans la plus grande concentration de fret du pays. São Paulo soutient des mouvements fréquents de composants, de produits finis et de biens de consommation. Volkswagen, General Motors et BYD contribuent à la demande logistique dédiée dans cette zone. Le port de Santos a traité 142,8 millions de tonnes en 2025, renforçant son rôle dans la connexion du fret intérieur avec le fret d'exportation. L'empreinte croissante des centres de traitement des commandes de Mercado Libre augmente les besoins de réapprovisionnement planifiés autour de São Paulo. La région reste donc le principal centre de demande pour les opérateurs intégrés et les transporteurs locaux.
La demande du Nordeste enregistre le taux de croissance régional projeté le plus élevé à 5,36 % jusqu'en 2032. Bahia et Maranhão gagnent en pertinence dans les flux agricoles, tandis que Camaçari ajoute la logistique automobile. Le gouvernement fédéral a annoncé 3,7 milliards BRL (668,41 millions USD) d'investissements portuaires pour la région en février 2026. Les ports de l'Arco Norte ont traité 37,5 % des exportations nationales de soja en 2025, réorientant une partie du fret vers les corridors du Nord. De nouveaux sites de distribution et de transbordement élargissent également la base logistique du commerce de détail.
Le Centre-Ouest, le Sud et le Nord conservent chacun des rôles distincts sur le marché du Full Truckload (FTL) au Brésil. Le Centre-Ouest génère des volumes denses de céréales longue distance, tandis que le Sud combine céréales, viande, pièces automobiles, papier et cellulose. La route de Rondonópolis à Santos peut couvrir 1 800 km et peut représenter 70 % du coût d'exportation du soja. Le Nord se développe à partir d'une base plus faible à mesure que le cluster portuaire de l'Arco Norte se développe.
Paysage concurrentiel
Le marché du Full Truckload (FTL) au Brésil reste fragmenté, les transporteurs indépendants et les petits transporteurs régionaux formant une grande partie de la flotte active. Les données d'enregistrement de l'ANTT montrent que les transporteurs de marchandises autonomes représentent le plus grand groupe de transporteurs enregistrés. Leurs flottes sont généralement plus anciennes que les flottes d'entreprise, ce qui crée des différences en matière de fiabilité du service et de coût. JSL, CEVA Logistics, DHL Supply Chain et DSV se disputent les contrats dédiés à long terme grâce à la visibilité du réseau et à des services logistiques plus larges. JSL a sécurisé 4,9 milliards BRL (885,19 millions USD) de nouveaux contrats auprès de 32 clients en 2025, avec 71 % des nouveaux revenus provenant de l'expansion des clients existants[4].
Les intermédiaires numériques influencent la concurrence en mettant en correspondance la demande de fret avec les camions disponibles. Frete.com, TNS Match de nstech et Fortio peuvent réduire les trajets à vide sans que les transporteurs n'augmentent leur capacité de flotte. Cela est le plus pertinent sur les routes agricoles avec une forte demande sortante et de faibles volumes de retour. Frete.com a créé un véhicule de crédit de 150 millions BRL (27,10 millions USD) en janvier 2026 pour soutenir le fonds de roulement des transporteurs. Ces arrangements augmentent la capacité des petits transporteurs à obtenir des chargements, des financements et une documentation vérifiée.
Le transport frigorifique spécialisé, les routes agricoles de l'Arco Norte et les services transfrontaliers du Mercosur offrent des opportunités ciblées. La flotte pharmaceutique et de chaîne du froid surveillée de DHL montre comment les prestataires spécialisés peuvent concurrencer au-delà du prix. Tegma a accepté d'acquérir 70 % de TSS Holding en août 2026, tandis que DSV intègre les opérations brésiliennes de DB Schenker et se développe dans le Minas Gerais. L'environnement concurrentiel combine une large base de transporteurs avec un groupe plus restreint de prestataires intégrés et spécialisés.
Leaders du secteur du Full Truckload (FTL) au Brésil
-
JSL SA
-
BBM Logística SA
-
Grupo Tora
-
DHL Group
-
CEVA Logistics (CMA CGM Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Full Truckload (FTL) au Brésil Entreprises couvertes dans ce rapport
- JSL SA
- VIX Logística
- BBM Logística SA
- Tegma Gestão Logística SA
- Expresso Nepomuceno SA
- Grupo Tora
- Transpanorama Transportes SA
- SADA Transportes e Armazenagens SA
- CEVA Logistics (CMA CGM Group)
- Gafor SA
- DHL Group
- DSV
- A.P. Moller - Maersk
- Veloce Logística
- Ghelere Transportes
- Sotran Logística
- Transportes Bertolini
- Transvale
- Transportadora Veronese
- Transportes Cordenonsi
- DP World
- Luft Logistics
Développements industriels récents dans Marché du Full Truckload (FTL) au Brésil
- Septembre 2026 : DHL Supply Chain et Amazon ont inauguré un centre de distribution conjoint à Cariacica, dans l'État d'Espírito Santo, d'une superficie de 31 000 m² et traitant plus de 420 000 colis par semaine. L'installation soutient la livraison le jour même dans l'État d'Espírito Santo et étend la couverture logistique nationale d'Amazon.
- Août 2026 : Tegma Gestão Logística, par l'intermédiaire de sa filiale Tegma Cargas Especiais, a signé un accord d'achat pour acquérir 70 % de TSS Holding (groupe Transcopa) pour 99,4 millions BRL (17,95 millions USD), obtenant ainsi l'accès à la logistique portuaire de produits chimiques et de céréales, aux opérations de terminal en vrac au port de São Sebastião, et à un corridor chimique reliant le Vale do Paraíba aux expéditeurs côtiers. L'approbation du CADE est en attente. L'opération étend la Division de logistique intégrée de Tegma au-delà du transport automobile.
- Mars 2026 : DHL Supply Chain a ouvert des centres de traitement des commandes multi-clients à Cajamar, São Paulo, et Brasília dans le cadre de l'expansion du réseau DHL Fulfillment pour les petits et moyens détaillants de commerce électronique.
- Janvier 2026 : Frete.com, société mère de Fretebras et CargoX, a finalisé un Fonds d'investissement en droits de crédit de 150 millions BRL (27,10 millions USD) avec XP, BTG Pactual et Polígono Capital pour fournir un crédit de fonds de roulement aux transporteurs sur sa plateforme.
Périmètre du rapport sur le marché du Full Truckload (FTL) au Brésil
Aperçu de la segmentation
| National |
| International |
| Sec |
| Frigorifique |
| Longue distance (plus de 500 miles) |
| Régional (100-500 miles) |
| Local (moins de 100 miles) |
| Agriculture |
| Pêche et foresterie |
| Construction |
| Fabrication |
| Pétrole et gaz |
| Extraction minière et carrières |
| Commerce de gros et de détail |
| Autres |
| Nord |
| Nordeste |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par destination | National |
| International | |
| Par contrôle de température | Sec |
| Frigorifique | |
| Par longueur de trajet | Longue distance (plus de 500 miles) |
| Régional (100-500 miles) | |
| Local (moins de 100 miles) | |
| Par secteur d'utilisateur final | Agriculture |
| Pêche et foresterie | |
| Construction | |
| Fabrication | |
| Pétrole et gaz | |
| Extraction minière et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Par région | Nord |
| Nordeste | |
| Centre-Ouest | |
| Sud-Est | |
| Sud |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services de camion complet au Brésil ?
Le marché du Full Truckload (FTL) au Brésil devrait enregistrer un CAGR de 4,40 % de 2027 à 2032, atteignant 47,77 milliards USD d'ici 2032.
Quel segment de destination de fret connaît la croissance la plus rapide au Brésil ?
Le fret international est le segment de destination à la croissance la plus rapide, avec un CAGR projeté de 6,36 % jusqu'en 2032.
Pourquoi le camionnage longue distance reste-t-il important au Brésil ?
Les services longue distance représentent 55,63 % de la demande en 2026 car les routes agricoles et industrielles dépassent souvent 1 000 km.
Qu'est-ce qui stimule la demande de camions frigorifiques au Brésil ?
Les exigences de conformité pharmaceutiques, alimentaires et à l'exportation soutiennent le fret frigorifique, qui devrait enregistrer un CAGR de 7,83 % jusqu'en 2032.
Quelle région brésilienne enregistre la plus grande demande de services de camion complet ?
Le Sud-Est mène la demande avec une part de 48,16 % en 2026 car il combine production industrielle, marchés de consommation et port de Santos.
Quels sont les principaux risques opérationnels pour les transporteurs routiers au Brésil ?
Les fluctuations du prix du diesel, le mauvais état des routes et la disponibilité limitée des chauffeurs peuvent augmenter les coûts et réduire la fiabilité du service.