
Tamanho e Participação do Mercado de Transporte Rodoviário Internacional de Cargas do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 17.62 Bilhões de dólares |
| Tamanho do Mercado (2027) | 18.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.34 % |
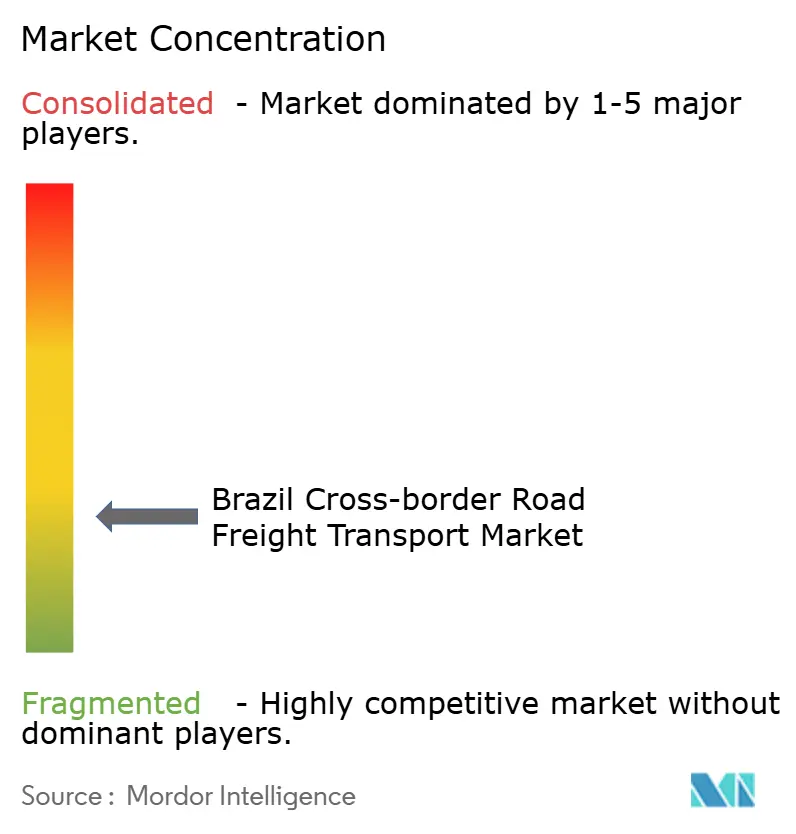
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Rodoviário Internacional de Cargas do Brasil pela Mordor Intelligence
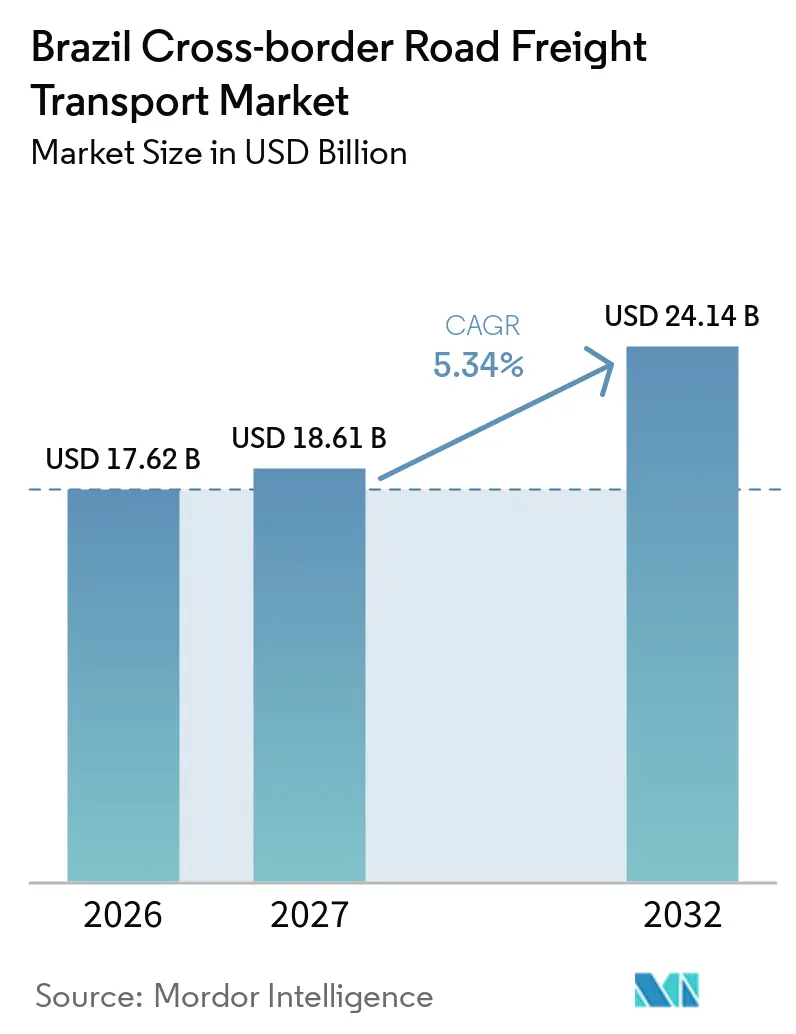
O tamanho do mercado de transporte rodoviário internacional de cargas do Brasil é avaliado em 17,62 bilhões de USD em 2026 e estima-se que cresça de 18,61 bilhões de USD em 2027 para atingir 24,14 bilhões de USD até 2032, a um CAGR de 5,34% durante o período de previsão (2027-2032).
O mercado de transporte rodoviário internacional de cargas do Brasil é sustentado pelo comércio regional de bens manufaturados, no qual o transporte rodoviário pode oferecer maior flexibilidade de agendamento e tempos de trânsito mais curtos do que os serviços marítimos. As exportações rodoviárias do Brasil para a América do Sul atingiram 22,6 bilhões de USD em 2025, seu nível mais alto em 10 anos, com Argentina, Chile, Paraguai e Uruguai respondendo por grande parte dessa atividade. A integração industrial no âmbito do Mercosul está aumentando a necessidade de transporte programado confiável, melhor documentação e consolidação de frete próximo aos pontos de passagem de fronteira. O mercado de transporte rodoviário internacional de cargas do Brasil também enfrenta pressões decorrentes dos custos do diesel, das condições irregulares das estradas, das viagens de retorno vazias e dos procedimentos aduaneiros. Sistemas aduaneiros digitais e melhorias nos corredores podem aprimorar as condições operacionais, mas seus benefícios dependerão da implementação prática nas principais travessias.
Principais Conclusões do Relatório
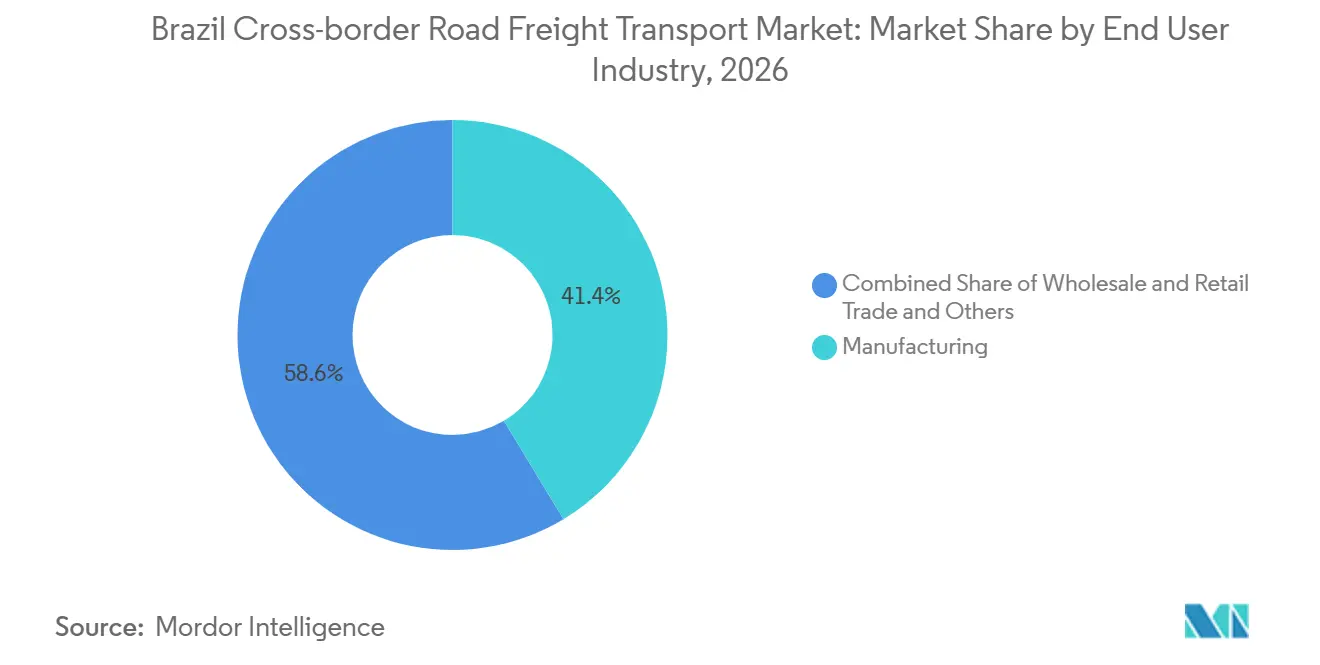
- Por setor de usuário final, a manufatura representa 41,37% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto o comércio atacadista e varejista tem previsão de expandir a um CAGR de 7,46% até 2032.
- Por especificação de carga, a carga completa representa 79,41% do tamanho do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto a carga fracionada tem previsão de expandir a um CAGR de 6,34% até 2032.
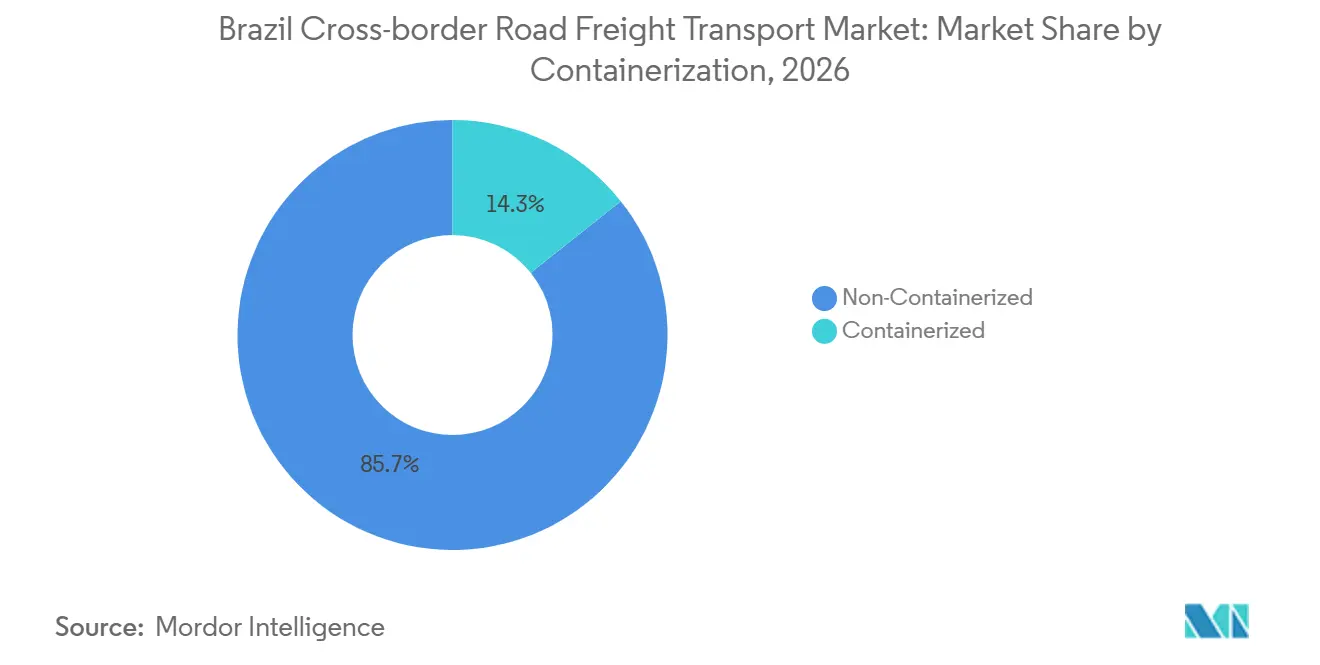
- Por conteinerização, o frete não conteinerizado representa 85,69% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto o frete conteinerizado tem previsão de expandir a um CAGR de 7,24% até 2032.
- Por distância, a longa distância representa 72,17% do tamanho do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto a curta distância tem previsão de expandir a um CAGR de 7,29% até 2032.
- Por configuração de mercadorias, as mercadorias sólidas representam 70,63% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto as mercadorias fluidas têm previsão de expandir a um CAGR de 8,36% até 2032.
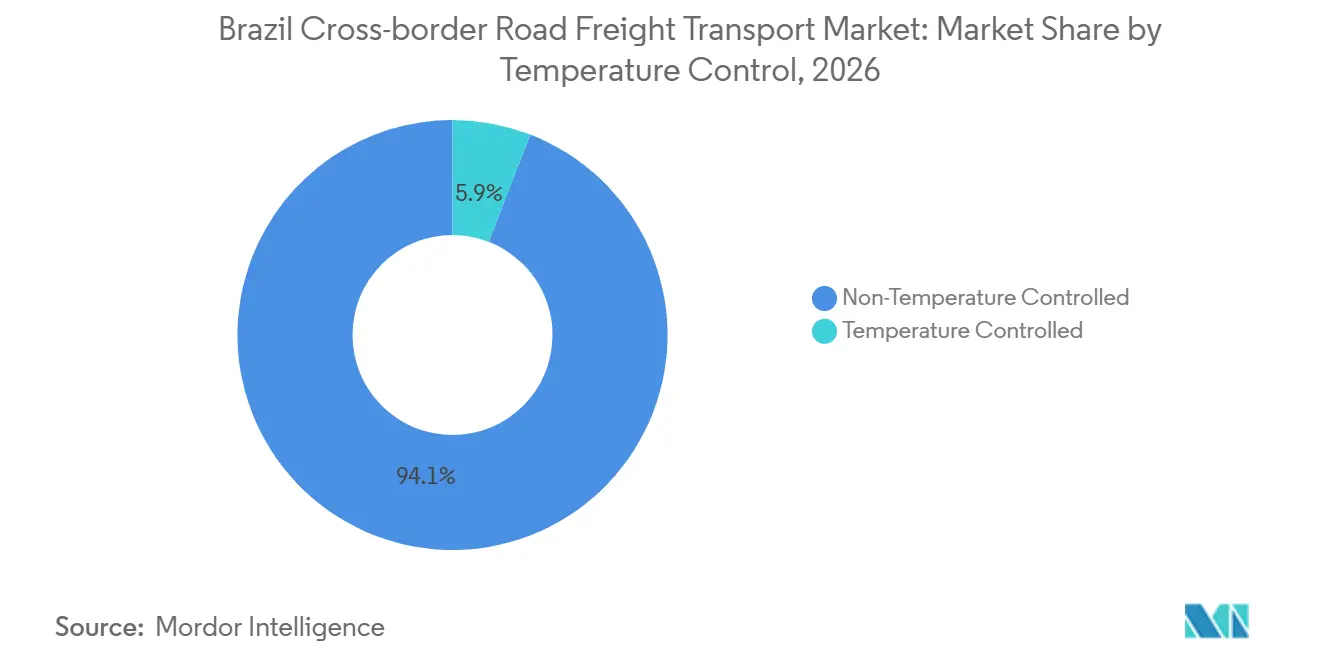
- Por controle de temperatura, o frete não controlado por temperatura representa 94,11% do tamanho do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto o frete controlado por temperatura tem previsão de expandir a um CAGR de 7,39% até 2032.
- Por corredor internacional, Brasil-Argentina representa 46,57% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026, enquanto Brasil-Paraguai tem previsão de expandir a um CAGR de 7,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Intra-Mercosul Ampliando a Demanda por Frete Internacional | +1.2% | Todos os corredores, com impacto central nos corredores Brasil-Argentina e Brasil-Paraguai | Médio prazo (2 a 4 anos) |
| Modernização de Rodovias Melhorando a Eficiência dos Corredores Rodoviários Internacionais | +1.0% | Rede doméstica do Brasil e pontos de passagem internacionais, incluindo o Corredor Bioceânico Brasil-Chile | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico Aumentando os Volumes de Embarques LTL Internacionais | +0.8% | Brasil-Argentina e Brasil-Paraguai, com extensão ao Brasil-Uruguai | Médio prazo (2 a 4 anos) |
| Integração Industrial Fortalecendo os Fluxos Regionais da Cadeia de Suprimentos | +0.7% | Brasil-Argentina, operações de maquila Brasil-Paraguai e Brasil-Uruguai | Médio prazo (2 a 4 anos) |
| Alfândega Digital Melhorando o Desembaraço Aduaneiro e a Visibilidade da Carga | +0.5% | Todos os corredores, com ganhos concentrados em Uruguaiana, Foz do Iguaçu e Jaguarão. | Curto prazo (≤ 2 anos) |
| Hubs de Consolidação de Fronteira Melhorando a Eficiência de Utilização do Retorno | +0.3% | Hubs de fronteira Brasil-Argentina e Brasil-Paraguai | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Intra-Mercosul Ampliando a Demanda por Frete Internacional
As exportações rodoviárias brasileiras para a América do Sul atingiram 22,6 bilhões de USD em 2025, com a Argentina recebendo 10,6 bilhões de USD, o Chile 3,6 bilhões de USD, o Paraguai 3,8 bilhões de USD e o Uruguai 2,3 bilhões de USD[1]. O mercado de transporte rodoviário internacional de cargas do Brasil se beneficia quando o comércio inclui bens manufaturados de média e alta tecnologia que necessitam de entregas frequentes e roteamento flexível. O comércio de bens entre Brasil e Argentina superou 31 bilhões de USD em 2025, e esse intercâmbio sustenta movimentações recorrentes de caminhões nas cadeias de suprimentos automotiva, química e alimentícia. Uma maior complexidade produtiva pode aumentar a frequência de embarques mais rapidamente do que o peso do frete, o que favorece transportadoras capazes de combinar consignações menores. A ANTT conduziu trabalhos sobre pesos de veículos, certificados de inspeção técnica e intercâmbio digital de dados de frete por meio das discussões de transporte do Mercosul. Regras operacionais mais consistentes podem reduzir o atrito administrativo para operadores que atendem a múltiplos países.
Modernização de Rodovias Melhorando a Eficiência dos Corredores Rodoviários Internacionais
Os projetos de concessão de rodovias brasileiras podem melhorar o acesso aos pontos de passagem internacionais e reduzir atrasos nos trechos domésticos de viagens internacionais de longa distância. O Corredor Bioceânico do Capricórnio está planejado para ligar o Mato Grosso do Sul ao Paraguai e à Argentina até os portos do Pacífico no Chile, com reduções projetadas nos custos de frete de 30% a 40% e economia de até 15 dias no tempo de transporte quando a rota estiver operacional. A ponte Porto Murtinho-Carmelo Peralta é a principal conexão Brasil-Paraguai neste corredor, e sua conclusão é central para o uso comercial da rota. O mercado de transporte rodoviário internacional de cargas do Brasil pode se beneficiar de rotas de longa distância mais previsíveis para os portos chilenos e mercados do interior.
Crescimento do Comércio Eletrônico Aumentando os Volumes de Embarques LTL Internacionais
O setor de comércio eletrônico em expansão no Brasil está reformulando os requisitos de frete internacional ao aumentar a demanda por embarques menores e mais frequentes, paralelamente às movimentações convencionais de carga completa. Essa mudança está aumentando a importância dos centros de consolidação que podem combinar encomendas e carga de reabastecimento varejista antes do desembaraço aduaneiro. As melhorias no sistema Portal Único do Brasil, incluindo APIs de integração e suporte ao transporte terrestre, facilitam o envio antecipado de documentos e a coordenação entre os agentes logísticos. A documentação eficiente é particularmente importante para embarques frequentes, pois atrasos na fronteira podem prejudicar o reabastecimento de estoques e os cronogramas de entrega. Transportadoras com redes extensas de terminais, sistemas de rastreamento confiáveis e forte capacidade de documentação aduaneira estão melhor posicionadas para atender a essas necessidades logísticas internacionais em evolução.
Integração Industrial Fortalecendo os Fluxos Regionais da Cadeia de Suprimentos
O regime de maquila do Paraguai criou uma fonte crescente de carga com destino ao Brasil, especialmente em autopeças, têxteis, bebidas e produtos de alumínio. A atividade de manufatura maquila fortalece a demanda por frete internacional ao vincular os cronogramas de produção aos mercados de exportação regionais, particularmente o Brasil. Esse padrão comercial aumenta a importância dos serviços de transporte programado, das coletas internacionais frequentes e da coordenação confiável de entregas. Transportadoras que alinham os cronogramas de coleta com a produção industrial podem ajudar os exportadores a manter os fluxos de produção e cumprir os compromissos de entrega. O mercado de transporte rodoviário internacional de cargas do Brasil é cada vez mais moldado pela transição do corredor Brasil-Paraguai de reexportações de bens de consumo para um comércio vinculado à manufatura. A Argentina também continua sendo importante porque recebe 56% das exportações de manufaturas de média e alta tecnologia do Brasil, sustentando o tráfego bilateral regular de caminhões. Operadores capazes de gerenciar a visibilidade da carga e a qualidade da documentação podem se beneficiar à medida que as janelas de entrega se tornam mais exigentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Combustível Aumentando os Custos Operacionais do Transporte Internacional | -1.1% | Todos os corredores, com o efeito mais forte nas rotas de longa distância Brasil-Chile e Brasil-Argentina | Curto prazo (≤ 2 anos) |
| Burocracia Aduaneira Aumentando a Complexidade da Documentação e do Desembaraço | -0.9% | Travessias Brasil-Argentina, Brasil-Paraguai e Brasil-Uruguai | Médio prazo (2 a 4 anos) |
| Qualidade Irregular das Estradas Prejudicando a Confiabilidade do Trânsito Internacional | -0.6% | Norte e nordeste do Brasil e partes dos corredores paraguaio e argentino | Longo prazo (≥ 4 anos) |
| Desequilíbrios Comerciais Aumentando o Risco de Retorno Vazio e de Viagem de Retorno | -0.4% | Brasil-Argentina, Brasil-Uruguai e, secundariamente, Brasil-Chile | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Combustível Aumentando os Custos Operacionais do Transporte Internacional
Os preços do Diesel S-10 no Brasil aumentaram 15,26% até setembro de 2026. O combustível representa um custo operacional relevante para o frete rodoviário e afeta as movimentações internacionais de longa distância[2]. A ANTT ajustou seu coeficiente de frete mínimo para BRL 7,33 (USD 1,33) por litro em março de 2026 após o limite do diesel ser atingido. Pisos tarifários mais elevados podem refletir os custos operacionais, mas não eliminam a pressão quando os preços contratuais ficam defasados em relação às variações do combustível. O mercado de transporte rodoviário internacional de cargas do Brasil está particularmente exposto nas rotas Brasil-Argentina quando viagens carregadas no sentido sul são seguidas por uma demanda de retorno mais fraca no sentido norte. Transportadoras de médio porte têm menor capacidade de gerenciar essa exposição por meio de hedge de combustível ou acordos de fornecimento de longo prazo.
Burocracia Aduaneira Aumentando a Complexidade da Documentação e do Desembaraço
Os avanços na alfândega digital ainda não resolveram completamente as complexidades operacionais associadas aos procedimentos aduaneiros, sanitários e de transporte separados. Mesmo cargas no canal verde podem enfrentar tempos de espera de até 72 horas nos portos secos de Uruguaiana. Em abril de 2025, ações de operação-padrão por parte de funcionários aduaneiros resultaram em filas no porto seco de Uruguaiana, evidenciando o potencial dos procedimentos de fronteira para prejudicar os cronogramas de frete rodoviário. A IRU identifica procedimentos aduaneiros harmonizados e inspeções integradas como fatores críticos para desbloquear o potencial comercial dos corredores terrestres do Mercosul. O mercado de transporte rodoviário internacional de cargas do Brasil depende de prazos de liberação previsíveis, pois caminhões, motoristas e equipamentos podem permanecer indisponíveis durante o processo de desembaraço. O processamento digital do CRT e do MIC/DTA pelo Portal Único pode aumentar a visibilidade; a coordenação interagências consistente permanece essencial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final:
A Manufatura Detém a Maior Participação, o Comércio Atacadista e Varejista AceleraA manufatura representa 41,37% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. As cadeias de suprimentos automotiva, química e agroindustrial sustentam a posição de liderança da manufatura porque exigem movimentação recorrente de peças, insumos e produtos acabados. Os fluxos de veículos e peças entre Brasil e Argentina demonstram o papel das ligações industriais na geração de cargas frequentes e de valor relativamente elevado. A agricultura, a pesca e a silvicultura continuam a criar grandes volumes de frete entre Brasil, Argentina e Paraguai. Seu crescimento é mais limitado onde as commodities a granel podem migrar para ferrovias ou hidrovias. A carga de construção está vinculada aos ciclos de investimento no Paraguai e no Uruguai, enquanto petróleo, gás, mineração e extração mineral exigem veículos especializados no eixo Brasil-Chile-Argentina.
O comércio atacadista e varejista tem previsão de registrar um CAGR de 7,46% até 2032. Esse segmento cresce mais rapidamente porque os varejistas exigem reabastecimento mais frequente de bens de consumo de marca provenientes de fornecedores brasileiros. O comércio eletrônico internacional acrescenta a essa demanda ao criar pedidos menores que precisam de consolidação nos pontos de passagem. O setor de transporte rodoviário internacional de cargas do Brasil está, portanto, recompensando operadores que combinam redes locais de coleta com processamento confiável na fronteira. A densidade de terminais apoia a formação eficiente de cargas e a entrega mais rápida de frete varejista. A capacidade de rastreamento também se torna mais importante quando um único embarque contém múltiplos destinatários. Essas condições favorecem empresas que conseguem operar tanto capacidade de linha principal quanto movimentações de distribuição menores sem perder o controle de documentos ou do status de entrega.

Por Especificação de Carga:
Carga Completa Domina, LTL Supera em CrescimentoA carga completa representa 79,41% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. A carga completa é adequada para máquinas agrícolas, conjuntos automotivos, produtos químicos e outros fretes que podem preencher um semirreboque inteiro. Os corredores Brasil-Argentina e Brasil-Paraguai contêm fluxos comerciais verticalmente integrados que naturalmente suportam cargas completas diretas. A carga completa também permite que os operadores limitem o manuseio intermediário e mantenham cronogramas de trânsito mais previsíveis. Sua escala lhe confere um papel estável em todo o mercado de transporte rodoviário internacional de cargas do Brasil. As rotas de longa distância e o frete industrial de maior valor reforçam ainda mais sua posição.
A carga fracionada tem previsão de registrar um CAGR de 6,34% até 2032. A carga fracionada está se expandindo porque os pedidos varejistas e as movimentações de encomendas estão se tornando mais frequentes e menores. Essa categoria exige que as transportadoras combinem múltiplas cargas, coordenem vários pontos de entrega e concluam a documentação com precisão para cada embarque. A Braspress Transportes Internacional é um exemplo de serviço dedicado a cargas internacionais fragmentadas no Mercosul. A Interlink Cargo é uma operadora que utiliza as certificações OEA e SASSMAQ juntamente com serviços de carga completa e carga fracionada. Essas capacidades são importantes porque o custo de um atraso na fronteira é maior quando as consignações de vários clientes são transportadas juntas. O setor de transporte rodoviário internacional de cargas do Brasil pode, portanto, ver mais investimentos em terminais, planejamento de linha principal e sistemas de conformidade para frete fracionado.
Por Conteinerização:
Frete Não Conteinerizado Permanece Dominante, Conteinerizado Cresce Mais RapidamenteO frete não conteinerizado representa 85,69% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. Produtos agrícolas a granel, embarques em tanques de líquidos, máquinas e bens de consumo soltos são frequentemente movimentados de forma mais eficiente em semirreboques abertos ou cobertos. Essas cargas não requerem contêineres ISO e se encaixam nas práticas estabelecidas de frete rodoviário no Mercosul. O mercado de transporte rodoviário internacional de cargas do Brasil mantém uma ampla base de frete não conteinerizado porque os fluxos de commodities e industriais da região têm necessidades variadas de carregamento. O frete baseado em semirreboque também permanece adequado para movimentações diretas de fábrica ao cliente ou de fazenda à fronteira. Essa estrutura mantém os serviços não conteinerizados como centrais para as operações dos corredores.
O frete rodoviário conteinerizado tem previsão de registrar um CAGR de 7,24% até 2032. O frete rodoviário conteinerizado está crescendo a partir de uma base menor à medida que os importadores buscam continuidade entre as operações rodoviárias, portuárias e intermodais. Os embarcadores de produtos automotivos e eletrônicos de consumo podem usar o carregamento compatível com contêineres para reduzir o manuseio entre os modos de transporte. A Tegma Gestão Logística iniciou uma parceria de logística de contêineres e gestão de pátio com a BYD em agosto de 2026 para movimentações entre o Porto de Salvador e a unidade de Camaçari[3]. As regras TRIC revisadas da ANTT podem reduzir o ônus de conformidade para operadores em rotas de múltiplos países. O mercado de transporte rodoviário internacional de cargas do Brasil pode, portanto, registrar um aumento gradual no tráfego conteinerizado onde as cadeias de suprimentos conectadas a portos necessitam de movimentação terrestre confiável. O crescimento continuará dependente de equipamentos adequados, pátios seguros e licenciamento internacional claro.
Por Distância:
Longa Distância Lidera em Volume, Curta Distância Registra o Crescimento Mais RápidoA longa distância representa 72,17% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. As principais rotas comerciais exigem viagens de vários dias porque São Paulo a Buenos Aires está próximo de 2.500 km e São Paulo a Santiago ultrapassa 3.000 km. Os serviços de longa distância conectam os maiores centros industriais e agrícolas do Brasil com os principais centros de demanda do Mercosul. Essa geografia explica por que a longa distância permanece a categoria de volume central no mercado de transporte rodoviário internacional de cargas do Brasil. As movimentações de longa distância também apresentam a maior exposição aos preços do combustível, à disponibilidade de motoristas e à qualidade das estradas. As transportadoras que atendem a essas rotas precisam de programação robusta de frota e suporte de manutenção confiável.
A curta distância tem previsão de registrar um CAGR de 7,29% até 2032. O crescimento da curta distância está ligado às cidades gêmeas de fronteira e aos parques de maquila situados a menos de 300 km das fronteiras nacionais. Essas movimentações mais curtas podem transportar componentes e produtos acabados entre fábricas, hubs de consolidação e instalações aduaneiras. Foz do Iguaçu e Uruguaiana são importantes porque o frete pode ser consolidado, desembaraçado e redistribuído na região da fronteira. Esse modelo reduz o custo de atender cargas menores e apoia entregas frequentes. As regras de tarifa mínima da ANTT utilizam coeficientes de distância que podem favorecer viagens mais longas com alta utilização de veículos. O mercado de transporte rodoviário internacional de cargas do Brasil precisará de estruturas de preços que mantenham retornos viáveis de curta distância se a fiscalização se intensificar sem ajustes para as rotas de zona de fronteira.
Por Configuração de Mercadorias:
Mercadorias Sólidas Dominantes, Mercadorias Fluidas com Crescimento Mais RápidoAs mercadorias sólidas representam 70,63% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. Máquinas agrícolas, autopeças, alimentos processados, eletrônicos e bens de consumo embalados criam a base de volume estrutural para o frete de mercadorias sólidas. Esses produtos se movimentam regularmente nos corredores Brasil-Argentina e Brasil-Paraguai. Sua variedade exige diferentes configurações de semirreboque, mas o modelo de serviço subjacente permanece familiar para as transportadoras regionais. O mercado de transporte rodoviário internacional de cargas do Brasil continua a depender dessa ampla base de movimentações de mercadorias sólidas. Fabricantes e varejistas também se beneficiam das práticas estabelecidas de carregamento, armazenagem e distribuição para essas cargas.
As mercadorias fluidas têm previsão de registrar um CAGR de 8,36% até 2032. O comércio no setor de energia e os acordos de troca de biodiesel são outro fator que sustenta o frete líquido especializado. Os equipamentos de tanque e flexi-bag exigem mais atenção operacional do que os equipamentos de frete seco. Os procedimentos de roteamento e inspeção de mercadorias perigosas acrescentam maior complexidade nas travessias de fronteira. O setor de transporte rodoviário internacional de cargas do Brasil pode oferecer margens mais elevadas aos operadores estabelecidos de frete líquido porque as necessidades de certificação e equipamentos limitam a entrada de novos concorrentes. Essa especialização torna os controles de segurança, o treinamento de motoristas e a documentação essenciais para manter a qualidade do serviço.
Por Controle de Temperatura:
Cargas Ambiente Dominam, Cadeia de Frio Registra a Expansão Mais RápidaO frete não controlado por temperatura representa 94,11% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. Bens manufaturados, commodities agrícolas e materiais de construção geralmente não necessitam de gestão térmica ativa. Essa ampla gama de frete ambiente explica o papel dominante da categoria no mercado de transporte rodoviário internacional de cargas do Brasil. Os semirreboques secos padrão também apresentam menores requisitos de equipamento e operação do que as unidades refrigeradas. A maioria das movimentações industriais internacionais pode, portanto, continuar a utilizar serviços ambiente. A categoria permanece importante mesmo com a expansão dos serviços de cadeia de frio de maior valor.
O frete controlado por temperatura tem previsão de registrar um CAGR de 7,39% até 2032. O frete controlado por temperatura atende a produtos farmacêuticos, proteínas congeladas e produtos frescos que se movimentam entre os países do Mercosul. Esses embarques exigem maior conformidade com os padrões alimentares, sanitários e de saúde nas fronteiras nacionais. A Abralog destacou a necessidade de alinhamento regulatório preciso nas operações de cadeia de frio do Mercosul. A tabela de tarifas mínimas da ANTT utiliza coeficientes mais elevados para carga refrigerada do que para carga geral seca. Isso pode apoiar o investimento em capacidade de refrigeração certificada onde os embarcadores necessitam de controle de temperatura confiável. O mercado de transporte rodoviário internacional de cargas do Brasil oferece uma oportunidade clara para operadores que conseguem manter a qualidade dos equipamentos, a rastreabilidade e o manuseio em conformidade ao longo de toda a viagem.
Análise Geográfica
Brasil-Argentina representa 46,57% da participação do mercado de transporte rodoviário internacional de cargas do Brasil em 2026. Brasil-Argentina é o corredor líder porque décadas de integração industrial vinculam as cadeias de suprimentos de veículos, produtos químicos e processamento de alimentos. O comércio bilateral de bens superou 31 bilhões de USD em 2025, o que fornece uma grande base de demanda recorrente de frete. O mercado de transporte rodoviário internacional de cargas do Brasil está mais exposto às condições deste corredor devido ao seu peso nos volumes regionais. Mudanças comerciais de curto prazo podem afetar a utilização de caminhões, pois as exportações brasileiras para a Argentina caíram 18,1% em junho de 2026 em comparação com junho de 2025. O relacionamento industrial estabelecido, no entanto, continua a sustentar o papel central do corredor.
Brasil-Paraguai tem previsão de registrar um CAGR de 7,36% até 2032. Brasil-Paraguai se beneficia da produção maquila, do investimento brasileiro e da conexão planejada com o Corredor Bioceânico. Brasil-Uruguai permanece menor, mas o tráfego rodoviário em Chuy se beneficia da integração aduaneira bilateral e de um papel no comércio de bens de consumo. Brasil-Chile gera alta receita por caminhão devido à distância, às necessidades de combustível e às travessias de montanha. Seus volumes de frete são limitados pela infraestrutura atual até que o Corredor Bioceânico entre em operação. O mercado de transporte rodoviário internacional de cargas do Brasil também inclui Brasil-Bolívia e outras rotas emergentes que podem ganhar relevância à medida que as ligações dos corredores melhoram. Cada corredor necessita de um equilíbrio diferente de equipamentos, conhecimento de fronteira, especialização em carga e planejamento de retorno.
Brasil-Uruguai registra uma base de volume menor, mas a travessia de Chuy movimenta cerca de 40.000 caminhões anualmente[4]. O corredor se beneficia da coordenação aduaneira e do papel do Uruguai na reexportação de bens de consumo brasileiros. Brasil-Chile gera maior receita por caminhão devido à rota mais longa e aos requisitos de travessia andina. A OCDE estima que o Corredor Bioceânico completo poderia reduzir os custos de frete em 30% a 40% e economizar até 15 dias de transporte. Essas mudanças poderiam fortalecer a posição do Chile no mercado de transporte rodoviário internacional de cargas do Brasil. Brasil-Bolívia e outras rotas permanecem menores, embora a rede mais ampla do Capricórnio crie opções futuras para novas conexões rodoviárias regionais.
Cenário Competitivo
O mercado de transporte rodoviário internacional de cargas do Brasil é fragmentado. Os integradores globais competem por meio de redes mais amplas, sistemas de tecnologia e capacidade de conectar o frete terrestre ao transporte internacional. Os especialistas em corredores competem por meio de conhecimento local, instalações alfandegadas e credenciais de conformidade em travessias específicas. Sua confiabilidade de serviço pode ser importante onde os atrasos aduaneiros ameaçam os cronogramas de entrega. Os operadores certificados OEA têm vantagem quando a qualidade da documentação e o processamento prioritário afetam os tempos de trânsito. O mercado de transporte rodoviário internacional de cargas do Brasil, portanto, não depende apenas da escala da frota, pois a execução no corredor e a capacidade na fronteira podem ser igualmente importantes.
A DSV concluiu a aquisição da DB Schenker em abril de 2025, criando uma plataforma logística maior com cobertura internacional mais ampla. A operação combinada conta com mais de 40 centros de serviço nas Américas e opera cerca de 1.700 caminhões diariamente na região. Essa transação amplia a capacidade da DSV de conectar as operações brasileiras de carga completa e carga fracionada com as redes globais de frete marítimo e aéreo. A CEVA Logistics assinou um acordo com o Grupo Iveco para um centro de distribuição de peças de 20.000 m² em Pouso Alegre, Minas Gerais, o que sustenta sua posição mais ampla de logística contratual no Brasil. A Tegma também ingressou na logística de contêineres e gestão de pátio por meio de sua parceria com a BYD, adicionando uma nova área de serviço à sua base de logística automotiva. Esses movimentos mostram como os grandes provedores estão adicionando capacidades de armazenagem, manuseio de contêineres e transporte internacional em torno do frete rodoviário.
A capacidade de cadeia de frio permanece limitada em locais intermediários dos corredores, apesar do CAGR projetado de 7,39% para o frete controlado por temperatura. As plataformas digitais capazes de gerenciar documentos de conformidade internacional também são menos desenvolvidas do que os sistemas domésticos padrão de frete. A consolidação de pequenos lotes no eixo do Paraguai está concentrada em um grupo limitado de operadores especializados. Empresas que combinam certificação de conformidade com terminais locais podem reduzir a incerteza na fronteira para embarcadores varejistas e industriais. O mercado de transporte rodoviário internacional de cargas do Brasil pode permanecer competitivo porque o conhecimento local dos corredores continua valioso mesmo com a expansão dos provedores internacionais.
Líderes do Setor de Transporte Rodoviário Internacional de Cargas do Brasil
-
JSL SA (including Marvel)
-
Gafor SA
-
Veloce Logística
-
DSV A/S (including DB Schenker)
-
CEVA Logistics (CMA CGM Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Rodoviário Internacional de Cargas do Brasil Empresas cobertas neste relatório
- BBM Logística
- Braspress Transportes Urgentes (including Braspress Transportes Internacional)
- CEVA Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Gafor SA
- Interlink Cargo
- JSL SA (including Marvel)
- Logística Ruver
- Mercosullog
- Paranálog
- Polivias
- SIF Group
- Tegma Gestão Logística
- Tora Transportes
- TransBroker
- Transmaas
- Transpanorama Transportes
- Transportes Cordenonsi
- TW Transportes
- Veloce Logística
- VIP Logistics Brazil
Desenvolvimentos industriais recentes em Mercado de Transporte Rodoviário Internacional de Cargas do Brasil
- Julho de 2026: A CEVA Logistics recebeu autorização regulatória brasileira para que sua operação de logística de veículos acabados na Argentina prestasse serviços de frete rodoviário internacional entre Argentina e Brasil, apoiando o transporte automotivo internacional por meio das travessias de fronteira autorizadas.
- Março de 2026: A BBM Logística apresentou seu plano estratégico de crescimento 2026-2028, iniciando uma fase de expansão estruturada com foco em escala, eficiência operacional e tecnologia após encerrar 2025 com um SLA recorde de aproximadamente 98%, acima da média nacional do setor de 95%.
- Fevereiro de 2026: A DHL Global Forwarding reposicionou o Brasil como hub de sua rede logística na América Latina, centralizando as operações nos aeroportos de Guarulhos e Viracopos em São Paulo, com meta de crescimento de 30% nos volumes de carga internacional consolidada até o final de 2026.
- Janeiro de 2026: A Braspress Transportes Internacionais recebeu autorização da Agência Nacional de Transportes Terrestres (ANTT) para operar serviços de frete rodoviário internacional entre Brasil e Argentina e entre Brasil e Paraguai, com um período de licenciamento de dez anos.
Escopo do Relatório do Mercado de Transporte Rodoviário Internacional de Cargas do Brasil
Visão geral da segmentação
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração Mineral |
| Comércio Atacadista e Varejista |
| Outros |
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Mercadorias Fluidas |
| Mercadorias Sólidas |
| Não Controlado por Temperatura |
| Controlado por Temperatura |
| Brasil-Argentina |
| Brasil-Paraguai |
| Brasil-Uruguai |
| Brasil-Chile |
| Outros Corredores Rodoviários Internacionais |
| Por Setor de Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração Mineral | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Por Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Por Distância | Longa Distância |
| Curta Distância | |
| Por Configuração de Mercadorias | Mercadorias Fluidas |
| Mercadorias Sólidas | |
| Por Controle de Temperatura | Não Controlado por Temperatura |
| Controlado por Temperatura | |
| Por Corredor Internacional | Brasil-Argentina |
| Brasil-Paraguai | |
| Brasil-Uruguai | |
| Brasil-Chile | |
| Outros Corredores Rodoviários Internacionais |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do transporte rodoviário internacional de cargas do Brasil até 2032?
O setor tem previsão de atingir 24,14 bilhões de USD até 2032, crescendo a partir de 18,61 bilhões de USD em 2027 a um CAGR de 5,34%.
Qual usuário final gera a maior demanda por frete rodoviário internacional no Brasil?
A manufatura representa uma participação de 41,37% em 2026, sustentada pelas cadeias de suprimentos automotiva, química e agroindustrial.
Por que Brasil-Paraguai está se expandindo mais rapidamente do que outros corredores de frete?
O corredor tem previsão de registrar um CAGR de 7,36% até 2032, sustentado pela produção maquila e pelo desenvolvimento do Corredor Bioceânico.
O que está impulsionando os serviços de carga fracionada nas fronteiras do Mercosul?
Pedidos varejistas menores e embarques de comércio eletrônico internacional estão aumentando a demanda por consolidação, rastreamento e serviços de entrega frequente.
Quais são os principais riscos operacionais para os operadores de transporte rodoviário internacional?
Aumentos nos preços do diesel, complexidade da documentação aduaneira, qualidade irregular das estradas e viagens de retorno vazias podem pressionar os custos e os cronogramas das transportadoras.
Qual categoria de frete está crescendo mais rapidamente?
As mercadorias fluidas apresentam a maior taxa de crescimento listada, com um CAGR de 8,36% até 2032, sustentado por movimentações especializadas de carga líquida.