
Taille et Part du Marché du Transport Routier de Fret Transfrontalier au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
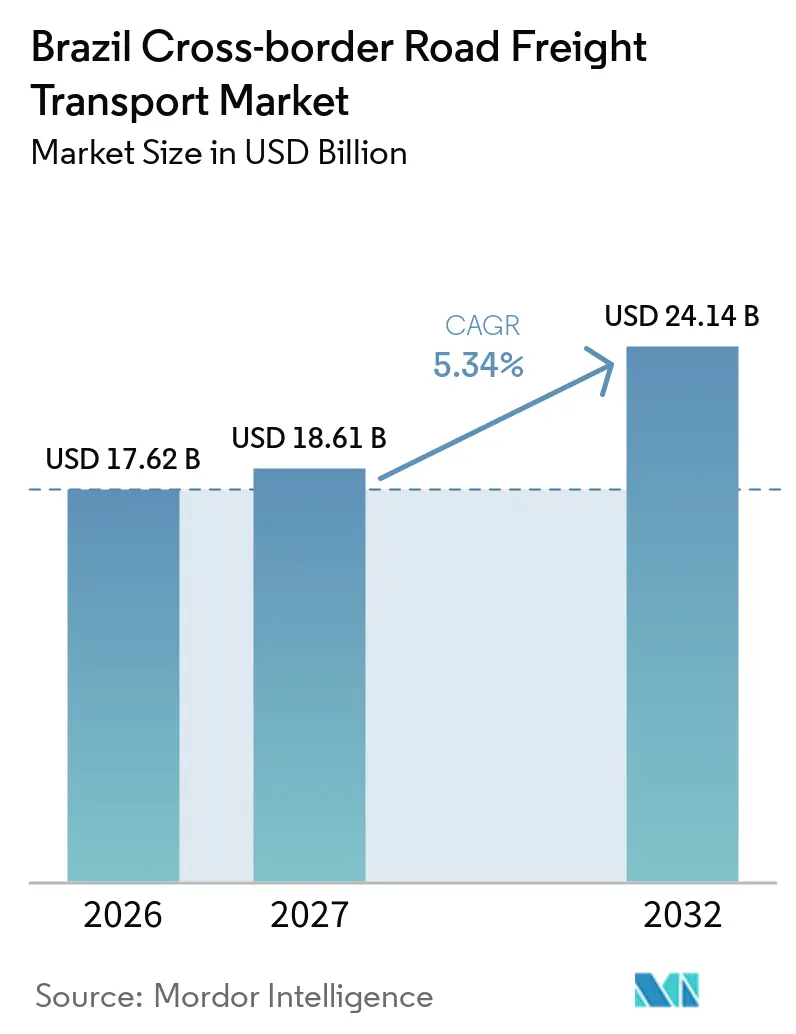
| Taille du marché de l'année de base (2026) | 17.62 Milliards de dollars |
| Taille du Marché (2027) | 18.61 Milliards de dollars |
| Taille du Marché (2032) | 24.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.34 % |
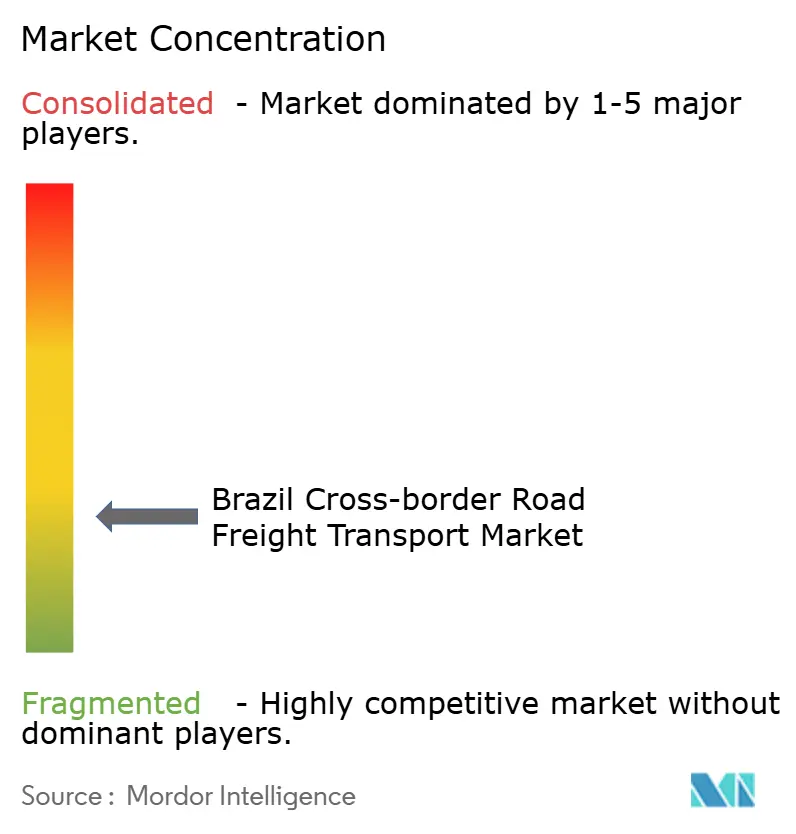
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport Routier de Fret Transfrontalier au Brésil par Mordor Intelligence
La taille du marché du transport routier de fret transfrontalier au Brésil est évaluée à 17,62 milliards USD en 2026 et devrait croître de 18,61 milliards USD en 2027 pour atteindre 24,14 milliards USD d'ici 2032, à un CAGR de 5,34% pendant la période de prévision (2027-2032).
Le marché du transport routier de fret transfrontalier au Brésil est soutenu par le commerce régional de biens manufacturés, où le transport routier peut offrir une planification plus flexible et des délais de transit plus courts que les services maritimes. Les exportations routières du Brésil vers l'Amérique du Sud ont atteint 22,6 milliards USD en 2025, leur niveau le plus élevé en 10 ans, l'Argentine, le Chili, le Paraguay et l'Uruguay représentant une grande partie de cette activité. L'intégration industrielle au sein du Mercosur accroît le besoin d'un transport planifié fiable, d'une meilleure documentation et d'une consolidation du fret près des points de passage frontaliers. Le marché du transport routier de fret transfrontalier au Brésil est également soumis à des pressions liées aux coûts du diesel, à l'inégalité des conditions routières, aux trajets de retour à vide et aux procédures frontalières. Les systèmes douaniers numériques et les améliorations des corridors peuvent améliorer les conditions d'exploitation, mais leurs bénéfices dépendront de la mise en œuvre pratique aux principaux points de passage.
Principaux Enseignements du Rapport
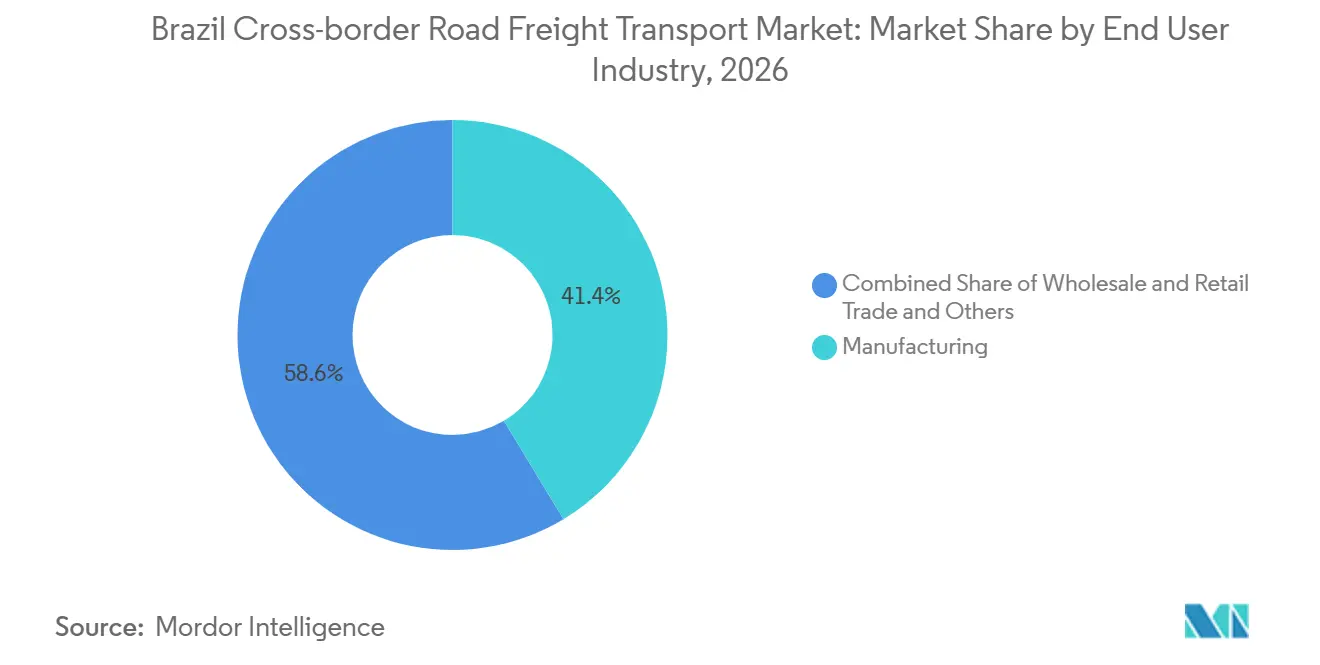
- Par secteur d'utilisateur final, la fabrication représente 41,37% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que le commerce de gros et de détail devrait se développer à un CAGR de 7,46% jusqu'en 2032.
- Par spécification de chargement, le chargement complet représente 79,41% de la taille du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que le chargement partiel devrait se développer à un CAGR de 6,34% jusqu'en 2032.
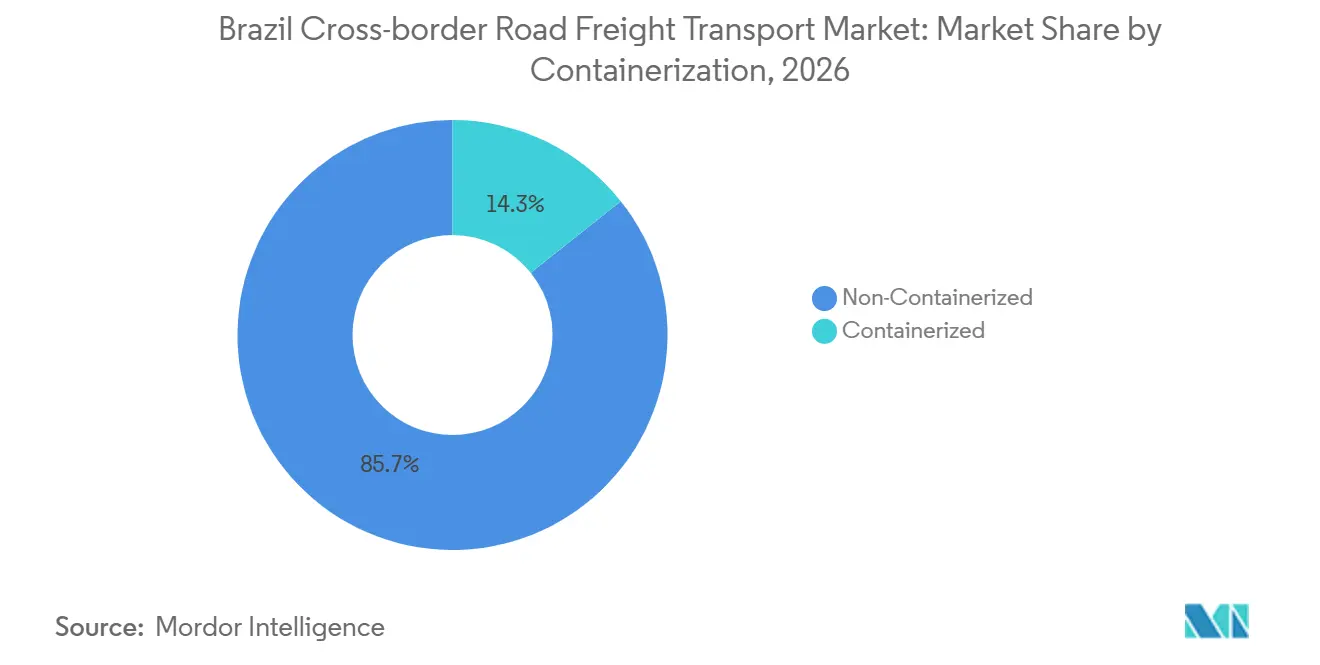
- Par conteneurisation, le fret non conteneurisé représente 85,69% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que le fret conteneurisé devrait se développer à un CAGR de 7,24% jusqu'en 2032.
- Par distance, la longue distance représente 72,17% de la taille du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que la courte distance devrait se développer à un CAGR de 7,29% jusqu'en 2032.
- Par configuration des marchandises, les marchandises solides représentent 70,63% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que les marchandises fluides devraient se développer à un CAGR de 8,36% jusqu'en 2032.
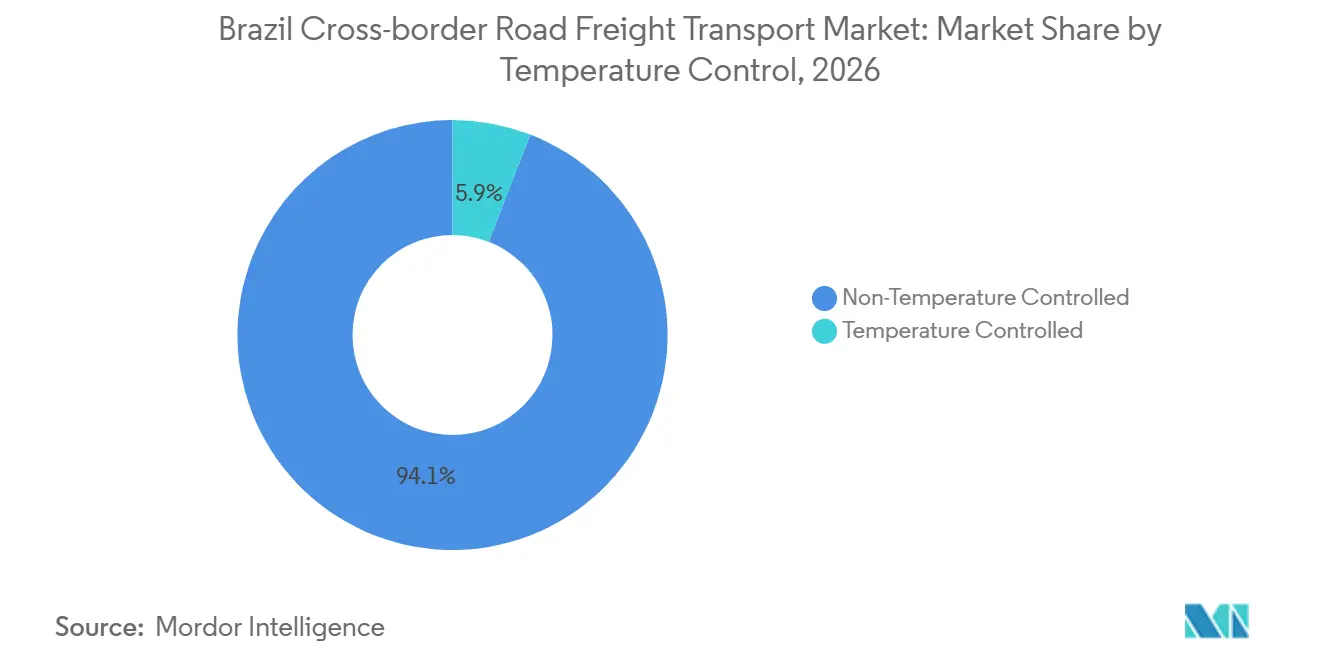
- Par contrôle de la température, le fret non contrôlé en température représente 94,11% de la taille du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que le fret contrôlé en température devrait se développer à un CAGR de 7,39% jusqu'en 2032.
- Par corridor transfrontalier, le corridor Brésil-Argentine représente 46,57% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026, tandis que le corridor Brésil-Paraguay devrait se développer à un CAGR de 7,36% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion du Commerce Intra-Mercosur Stimulant la Demande de Fret Transfrontalier | +1.2% | Tous les corridors, avec un impact principal sur les corridors Brésil-Argentine et Brésil-Paraguay | Moyen terme (2 à 4 ans) |
| Modernisation des Routes Améliorant l'Efficacité des Corridors Routiers Internationaux | +1.0% | Le réseau intérieur brésilien et les points de passage frontaliers, y compris le Corridor Biocéanique Brésil-Chili | Long terme (≥ 4 ans) |
| Croissance du Commerce Électronique Augmentant les Volumes d'Expéditions LTL Transfrontalières | +0.8% | Brésil-Argentine et Brésil-Paraguay, avec des retombées sur le Brésil-Uruguay | Moyen terme (2 à 4 ans) |
| Intégration Industrielle Renforçant les Flux de la Chaîne d'Approvisionnement Régionale | +0.7% | Brésil-Argentine, opérations maquila Brésil-Paraguay, et Brésil-Uruguay | Moyen terme (2 à 4 ans) |
| Douane Numérique Améliorant le Dédouanement et la Visibilité du Cargo | +0.5% | Tous les corridors, avec des gains concentrés à Uruguaiana, Foz do Iguaçu et Jaguarão. | Court terme (≤ 2 ans) |
| Plateformes de Consolidation Frontalières Améliorant l'Efficacité de l'Utilisation du Fret de Retour | +0.3% | Plateformes frontalières Brésil-Argentine et Brésil-Paraguay | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Commerce Intra-Mercosur Stimulant la Demande de Fret Transfrontalier
Les exportations routières brésiliennes vers l'Amérique du Sud ont atteint 22,6 milliards USD en 2025, l'Argentine recevant 10,6 milliards USD, le Chili 3,6 milliards USD, le Paraguay 3,8 milliards USD et l'Uruguay 2,3 milliards USD[1]. Le marché du transport routier de fret transfrontalier au Brésil bénéficie lorsque les échanges comprennent des biens manufacturés de moyenne et haute technologie nécessitant des livraisons fréquentes et un acheminement flexible. Le commerce de marchandises entre le Brésil et l'Argentine a dépassé 31 milliards USD en 2025, et cet échange soutient des mouvements de camions récurrents dans les chaînes d'approvisionnement automobile, chimique et alimentaire. Une plus grande complexité de production peut augmenter la fréquence des expéditions plus rapidement que le poids du fret, ce qui favorise les transporteurs capables de combiner des envois plus petits. L'ANTT a poursuivi ses travaux sur les poids des véhicules, les certificats d'inspection technique et l'échange numérique de données de fret dans le cadre des discussions sur le transport au sein du Mercosur. Des règles d'exploitation plus cohérentes peuvent réduire les frictions administratives pour les opérateurs desservant plusieurs pays.
Modernisation des Routes Améliorant l'Efficacité des Corridors Routiers Internationaux
Les projets de concession d'autoroutes brésiliens peuvent améliorer l'accès aux points de passage internationaux et réduire les retards sur les tronçons intérieurs des longs trajets transfrontaliers. Le Corridor Biocéanique du Capricorne est prévu pour relier le Mato Grosso do Sul, via le Paraguay et l'Argentine, aux ports du Pacifique au Chili, avec des réductions projetées des coûts de fret de 30% à 40% et des économies de temps d'expédition allant jusqu'à 15 jours une fois la route opérationnelle. Le pont Porto Murtinho-Carmelo Peralta est la connexion clé Brésil-Paraguay dans ce corridor, et son achèvement est central pour l'utilisation commerciale de la route. Le marché du transport routier de fret transfrontalier au Brésil peut bénéficier de routes longue distance plus prévisibles vers les ports chiliens et les marchés intérieurs.
Croissance du Commerce Électronique Augmentant les Volumes d'Expéditions LTL Transfrontalières
L'expansion du secteur du commerce électronique au Brésil remodèle les exigences en matière de fret transfrontalier en augmentant la demande d'expéditions plus petites et plus fréquentes parallèlement aux mouvements conventionnels en chargement complet. Ce changement accroît l'importance des centres de consolidation capables de combiner des colis et des marchandises de réapprovisionnement au détail avant le dédouanement. Les améliorations apportées au système Portal Único du Brésil, notamment les API d'intégration et le support pour le transport terrestre, facilitent la soumission anticipée de documents et la coordination entre les parties prenantes de la logistique. Une documentation efficace est particulièrement importante pour les expéditions fréquentes, car les retards aux frontières peuvent perturber le réapprovisionnement des stocks et les calendriers de livraison. Les transporteurs disposant de vastes réseaux de terminaux, de systèmes de suivi fiables et de solides capacités de documentation douanière sont mieux positionnés pour répondre à ces besoins logistiques transfrontaliers en évolution.
Intégration Industrielle Renforçant les Flux de la Chaîne d'Approvisionnement Régionale
Le régime maquila du Paraguay a créé une source croissante de cargo à destination du Brésil, notamment dans les pièces automobiles, les textiles, les boissons et les produits en aluminium. L'activité manufacturière maquila renforce la demande de fret transfrontalier en liant les calendriers de production aux marchés d'exportation régionaux, notamment le Brésil. Ce schéma commercial accroît l'importance des services de transport planifiés, des collectes transfrontalières fréquentes et d'une coordination de livraison fiable. Les transporteurs qui alignent leurs calendriers de collecte sur la production manufacturière peuvent aider les exportateurs à maintenir leurs flux de production et à respecter leurs engagements de livraison. Le marché du transport routier de fret transfrontalier au Brésil est de plus en plus façonné par la transition du corridor Brésil-Paraguay, qui passe des réexportations de biens de consommation vers un commerce lié à la fabrication. L'Argentine reste également importante car elle reçoit 56% des exportations manufacturières de moyenne et haute technologie du Brésil, soutenant un trafic de camions bilatéral régulier. Les opérateurs capables de gérer la visibilité des chargements et la qualité de la documentation peuvent en bénéficier à mesure que les délais de livraison deviennent plus exigeants.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Carburant Augmentant les Coûts d'Exploitation du Transport Transfrontalier | -1.1% | Tous les corridors, avec l'effet le plus fort sur les routes longue distance Brésil-Chili et Brésil-Argentine | Court terme (≤ 2 ans) |
| Bureaucratie Frontalière Augmentant la Complexité de la Documentation et du Dédouanement | -0.9% | Points de passage Brésil-Argentine, Brésil-Paraguay et Brésil-Uruguay | Moyen terme (2 à 4 ans) |
| Qualité Inégale des Routes Perturbant la Fiabilité du Transit Transfrontalier | -0.6% | Nord et nord-est du Brésil et parties des corridors paraguayens et argentins | Long terme (≥ 4 ans) |
| Déséquilibres Commerciaux Augmentant le Risque de Retours à Vide et de Fret de Retour | -0.4% | Brésil-Argentine, Brésil-Uruguay, et secondairement Brésil-Chili | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Carburant Augmentant les Coûts d'Exploitation du Transport Transfrontalier
Les prix du Diesel S-10 au Brésil ont augmenté de 15,26% jusqu'en septembre 2026. Le carburant représente un coût d'exploitation significatif pour le fret routier et affecte les longs trajets transfrontaliers[2]. L'ANTT a ajusté son coefficient de taux de fret minimum à BRL 7,33 (USD 1,33) par litre en mars 2026 après que le seuil du diesel a été atteint. Des taux planchers plus élevés peuvent refléter les coûts d'exploitation, mais ils ne suppriment pas la pression lorsque les prix contractuels sont en retard sur les variations du carburant. Le marché du transport routier de fret transfrontalier au Brésil est particulièrement exposé sur les routes Brésil-Argentine lorsque les trajets chargés vers le sud sont suivis d'une demande de retour vers le nord plus faible. Les transporteurs de taille moyenne ont moins de capacité à gérer cette exposition par le biais de couvertures sur le carburant ou d'accords d'approvisionnement à long terme.
Bureaucratie Frontalière Augmentant la Complexité de la Documentation et du Dédouanement
Les avancées douanières numériques n'ont pas encore pleinement résolu les complexités opérationnelles associées aux procédures douanières, sanitaires et de transport distinctes. Même les marchandises en voie verte peuvent connaître des temps d'attente allant jusqu'à 72 heures dans les ports secs d'Uruguaiana. En avril 2025, des actions de grève du zèle menées par des agents des douanes ont entraîné des files d'attente au port sec d'Uruguaiana, mettant en évidence le potentiel des procédures frontalières à perturber les calendriers de fret routier. L'IRU identifie les procédures douanières harmonisées et les inspections intégrées comme essentielles pour libérer le potentiel commercial des corridors terrestres du Mercosur. Le marché du transport routier de fret transfrontalier au Brésil dépend de délais de mainlevée prévisibles, car les camions, les chauffeurs et les équipements peuvent rester indisponibles pendant le processus de dédouanement. Le traitement numérique du CRT et du MIC/DTA via le Portal Único peut améliorer la visibilité ; une coordination interagences cohérente reste essentielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur d'Utilisateur Final :
La Fabrication Détient la Plus Grande Part, le Commerce de Gros et de Détail s'AccélèreLa fabrication représente 41,37% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Les chaînes d'approvisionnement automobile, chimique et agro-industrielle soutiennent la position dominante de la fabrication car elles nécessitent des mouvements récurrents de pièces, d'intrants et de produits finis. Les flux de véhicules et de pièces entre le Brésil et l'Argentine illustrent le rôle des liens industriels dans la génération de chargements fréquents et de valeur relativement élevée. L'agriculture, la pêche et la sylviculture continuent de créer d'importants volumes de fret entre le Brésil, l'Argentine et le Paraguay. Leur croissance est plus limitée là où les produits en vrac peuvent se déplacer par voie ferrée ou fluviale. Le cargo de construction est lié aux cycles d'investissement au Paraguay et en Uruguay, tandis que le pétrole, le gaz, les mines et les carrières nécessitent des véhicules spécialisés sur l'axe Brésil-Chili-Argentine.
Le commerce de gros et de détail devrait enregistrer un CAGR de 7,46% jusqu'en 2032. Ce segment croît plus rapidement car les détaillants ont besoin d'un réapprovisionnement plus fréquent en biens de consommation de marque auprès des fournisseurs brésiliens. Le commerce électronique transfrontalier s'ajoute à cette demande en créant des commandes plus petites qui nécessitent une consolidation aux points de passage. Le secteur du transport routier de fret transfrontalier au Brésil récompense donc les opérateurs qui combinent des réseaux de collecte locaux avec un traitement frontalier fiable. La densité des terminaux soutient une construction efficace des chargements et une livraison plus rapide du fret de détail. La capacité de suivi devient également plus importante lorsqu'une seule expédition contient plusieurs destinataires. Ces conditions favorisent les entreprises capables d'exploiter à la fois une capacité de transport longue distance et des mouvements de distribution plus petits sans perdre le contrôle des documents ou du statut de livraison.

Par Spécification de Chargement :
Le Chargement Complet Domine, le LTL Surpasse en CroissanceLe chargement complet représente 79,41% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Le chargement complet convient aux machines agricoles, aux assemblages automobiles, aux produits chimiques et aux autres frets pouvant remplir une remorque entière. Les corridors Brésil-Argentine et Brésil-Paraguay contiennent des flux commerciaux verticalement intégrés qui soutiennent naturellement les chargements complets directs. Le chargement complet permet également aux opérateurs de limiter la manutention intermédiaire et de maintenir des calendriers de transit plus prévisibles. Son envergure lui confère un rôle stable sur l'ensemble du marché du transport routier de fret transfrontalier au Brésil. Les routes longue distance et le fret industriel à plus haute valeur renforcent encore davantage sa position.
Le chargement partiel devrait enregistrer un CAGR de 6,34% jusqu'en 2032. Le chargement partiel se développe parce que les commandes au détail et les mouvements de colis deviennent plus fréquents et plus petits. Cette catégorie exige des transporteurs qu'ils combinent plusieurs chargements, coordonnent plusieurs points de livraison et complètent avec précision la documentation pour chaque expédition. Braspress Transportes Internacional est un exemple de service dédié aux chargements internationaux fragmentés au sein du Mercosur. Interlink Cargo est un opérateur qui utilise les certifications OEA et SASSMAQ aux côtés de services de chargement complet et partiel. Ces capacités sont importantes car le coût d'un retard à la frontière est plus élevé lorsque les envois de plusieurs clients sont transportés ensemble. Le secteur du transport routier de fret transfrontalier au Brésil peut donc voir davantage d'investissements dans les terminaux, la planification du transport longue distance et les systèmes de conformité pour le fret en chargement partiel.
Par Conteneurisation :
Le Fret Non Conteneurisé Reste Dominant, le Conteneurisé Croît le Plus RapidementLe fret non conteneurisé représente 85,69% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Les produits agricoles en vrac, les expéditions par citerne liquide, les machines et les biens de consommation en vrac sont souvent transportés plus efficacement dans des remorques ouvertes ou couvertes. Ces cargaisons ne nécessitent pas de conteneurs ISO et s'inscrivent dans les pratiques établies du fret routier au sein du Mercosur. Le marché du transport routier de fret transfrontalier au Brésil conserve une large base de fret non conteneurisé car les flux de produits de base et industriels de la région ont des besoins de chargement variés. Le fret sur remorque reste également adapté aux mouvements directs d'usine à client ou de ferme à frontière. Cette structure maintient les services non conteneurisés au cœur des opérations des corridors.
Le fret routier conteneurisé devrait enregistrer un CAGR de 7,24% jusqu'en 2032. Le fret routier conteneurisé croît à partir d'une base plus petite à mesure que les importateurs recherchent une continuité entre les opérations routières, portuaires et intermodales. Les expéditeurs de produits automobiles et d'électronique grand public peuvent utiliser le chargement compatible avec les conteneurs pour réduire la manutention entre les modes de transport. Tegma Gestão Logística a lancé un partenariat de logistique de conteneurs et de gestion de parc avec BYD en août 2026 pour les mouvements entre le Port de Salvador et l'installation de Camaçari[3]. Les règles TRIC révisées de l'ANTT peuvent réduire la charge de conformité pour les opérateurs sur les routes multi-pays. Le marché du transport routier de fret transfrontalier au Brésil pourrait donc connaître une augmentation progressive du trafic conteneurisé là où les chaînes d'approvisionnement connectées aux ports ont besoin d'un mouvement intérieur fiable. La croissance restera tributaire d'équipements adaptés, de parcs sécurisés et d'une autorisation transfrontalière claire.
Par Distance :
La Longue Distance Domine en Volume, la Courte Distance Enregistre la Croissance la Plus RapideLa longue distance représente 72,17% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Les principales routes commerciales nécessitent des trajets de plusieurs jours car São Paulo à Buenos Aires représente près de 2 500 km et São Paulo à Santiago dépasse 3 000 km. Les services longue distance relient les plus grands centres manufacturiers et agricoles du Brésil aux principaux centres de demande du Mercosur. Cette géographie explique pourquoi la longue distance reste la catégorie de volume principale sur le marché du transport routier de fret transfrontalier au Brésil. Les longs trajets sont également les plus exposés aux prix du carburant, à la disponibilité des chauffeurs et à la qualité des routes. Les transporteurs desservant ces routes ont besoin d'une planification de flotte robuste et d'un soutien à la maintenance fiable.
La courte distance devrait enregistrer un CAGR de 7,29% jusqu'en 2032. La croissance de la courte distance est liée aux villes jumelles frontalières et aux parcs maquila situés à moins de 300 km des frontières nationales. Ces mouvements plus courts peuvent transporter des composants et des produits finis entre les usines, les plateformes de consolidation et les installations douanières. Foz do Iguaçu et Uruguaiana sont importantes car le fret peut y être consolidé, dédouané et redistribué autour de la frontière. Ce modèle réduit le coût de service des chargements plus petits et soutient les livraisons fréquentes. Les règles de taux minimum de l'ANTT utilisent des coefficients de distance qui peuvent favoriser les longs trajets avec une utilisation élevée des véhicules. Le marché du transport routier de fret transfrontalier au Brésil aura besoin de structures tarifaires qui maintiennent des rendements viables pour la courte distance si l'application se renforce sans ajustements pour les routes en zone frontalière.
Par Configuration des Marchandises :
Les Marchandises Solides Dominent, les Marchandises Fluides Croissent le Plus RapidementLes marchandises solides représentent 70,63% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Les machines agricoles, les pièces automobiles, les aliments transformés, l'électronique et les biens de consommation emballés constituent la base de volume structurelle du fret de marchandises solides. Ces produits circulent régulièrement sur les corridors Brésil-Argentine et Brésil-Paraguay. Leur variété nécessite différentes configurations de remorques, mais le modèle de service sous-jacent reste familier aux transporteurs régionaux. Le marché du transport routier de fret transfrontalier au Brésil continue de s'appuyer sur cette large base de mouvements de marchandises solides. Les fabricants et les détaillants bénéficient également de pratiques établies de chargement, d'entreposage et de distribution pour ces cargaisons.
Les marchandises fluides devraient enregistrer un CAGR de 8,36% jusqu'en 2032. Le commerce dans le secteur de l'énergie et les accords d'échange de biodiesel constituent un autre facteur soutenant le fret liquide spécialisé. Les équipements de type citerne et flexi-bag nécessitent plus d'attention opérationnelle que les équipements de fret sec. Les procédures d'acheminement et d'inspection des marchandises dangereuses ajoutent une complexité supplémentaire aux points de passage frontaliers. Le secteur du transport routier de fret transfrontalier au Brésil peut offrir des marges plus élevées aux opérateurs de fret liquide établis car les besoins en certification et en équipement limitent les nouvelles entrées. Cette spécialisation rend les contrôles de sécurité, la formation des chauffeurs et la documentation essentiels au maintien de la qualité de service.
Par Contrôle de la Température :
Les Chargements Ambiants Dominent, la Chaîne du Froid Enregistre l'Expansion la Plus RapideLe fret non contrôlé en température représente 94,11% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Les biens manufacturés, les produits agricoles et les matériaux de construction ne nécessitent généralement pas de gestion thermique active. Cette large gamme de fret ambiant explique le rôle dominant de la catégorie sur le marché du transport routier de fret transfrontalier au Brésil. Les remorques sèches standard ont également des exigences d'équipement et d'exploitation inférieures à celles des unités réfrigérées. La plupart des mouvements industriels transfrontaliers peuvent donc continuer à utiliser des services ambiants. La catégorie reste importante même si les services de chaîne du froid à plus haute valeur se développent.
Le fret contrôlé en température devrait enregistrer un CAGR de 7,39% jusqu'en 2032. Le fret contrôlé en température dessert les produits pharmaceutiques, les protéines congelées et les produits frais circulant entre les pays du Mercosur. Ces expéditions nécessitent une conformité plus stricte aux normes alimentaires, sanitaires et phytosanitaires à travers les frontières nationales. Abralog a souligné la nécessité d'un alignement réglementaire précis dans les opérations de chaîne du froid au sein du Mercosur. Le tableau des taux minimum de l'ANTT utilise des coefficients plus élevés pour le cargo réfrigéré que pour le cargo général sec. Cela peut soutenir l'investissement dans des capacités de réfrigération certifiées là où les expéditeurs ont besoin d'un contrôle de température fiable. Le marché du transport routier de fret transfrontalier au Brésil offre une opportunité claire aux opérateurs capables de maintenir la qualité des équipements, la traçabilité et une manutention conforme tout au long du trajet.
Analyse Géographique
Le corridor Brésil-Argentine représente 46,57% de la part du marché du transport routier de fret transfrontalier au Brésil en 2026. Le corridor Brésil-Argentine est le corridor dominant car des décennies d'intégration industrielle relient les chaînes d'approvisionnement des secteurs automobile, chimique et de la transformation alimentaire. Le commerce bilatéral de marchandises a dépassé 31 milliards USD en 2025, ce qui fournit une large base de demande de fret récurrente. Le marché du transport routier de fret transfrontalier au Brésil est le plus exposé aux conditions de ce corridor en raison de son poids dans les volumes régionaux. Les variations commerciales à court terme peuvent affecter l'utilisation des camions, les exportations brésiliennes vers l'Argentine ayant diminué de 18,1% en juin 2026 par rapport à juin 2025. La relation industrielle établie continue néanmoins de soutenir le rôle central du corridor.
Le corridor Brésil-Paraguay devrait enregistrer un CAGR de 7,36% jusqu'en 2032. Le corridor Brésil-Paraguay bénéficie de la production maquila, des investissements brésiliens et de la connexion prévue au Corridor Biocéanique. Le corridor Brésil-Uruguay reste plus modeste, mais le trafic routier à Chuy bénéficie de l'intégration douanière bilatérale et d'un rôle dans le commerce de biens de consommation. Le corridor Brésil-Chili génère des recettes élevées par camion en raison de la distance, des besoins en carburant et des traversées de montagne. Ses volumes de fret sont limités par les infrastructures actuelles jusqu'à ce que le Corridor Biocéanique devienne opérationnel. Le marché du transport routier de fret transfrontalier au Brésil comprend également les corridors Brésil-Bolivie et d'autres routes émergentes qui peuvent gagner en pertinence à mesure que les liaisons de corridor s'améliorent. Chaque corridor nécessite un équilibre différent d'équipements, de connaissance des frontières, de spécialisation du cargo et de planification du fret de retour.
Le corridor Brésil-Uruguay enregistre une base de volume plus modeste, mais le point de passage de Chuy traite près de 40 000 camions par an[4]. Le corridor bénéficie de la coordination douanière et du rôle de l'Uruguay dans la réexportation de biens de consommation brésiliens. Le corridor Brésil-Chili génère des recettes plus élevées par camion en raison de la route plus longue et des exigences de traversée des Andes. L'OCDE estime que le Corridor Biocéanique complet pourrait réduire les coûts de fret de 30% à 40% et économiser jusqu'à 15 jours d'expédition. Ces changements pourraient renforcer la place du Chili sur le marché du transport routier de fret transfrontalier au Brésil. Les corridors Brésil-Bolivie et autres routes restent plus modestes, bien que le réseau Capricorne plus large crée des options futures pour de nouvelles connexions routières régionales.
Paysage Concurrentiel
Le marché du transport routier de fret transfrontalier au Brésil est fragmenté. Les intégrateurs mondiaux se font concurrence grâce à des réseaux plus larges, des systèmes technologiques et la capacité à connecter le fret terrestre avec la commission de transport internationale. Les spécialistes des corridors se font concurrence grâce à leur connaissance locale, leurs installations sous douane et leurs accréditations de conformité à des points de passage spécifiques. Leur fiabilité de service peut être importante là où les retards douaniers menacent les calendriers de livraison. Les opérateurs certifiés OEA ont un avantage lorsque la qualité de la documentation et le traitement prioritaire affectent les délais de transit. Le marché du transport routier de fret transfrontalier au Brésil ne dépend donc pas uniquement de l'envergure de la flotte, car l'exécution sur les corridors et la capacité frontalière peuvent être tout aussi importantes.
DSV a finalisé l'acquisition de DB Schenker en avril 2025, créant une plateforme logistique plus grande avec une couverture internationale plus large. L'opération combinée gère plus de 40 centres de services dans les Amériques et exploite près de 1 700 camions par jour dans la région. Cette transaction renforce la capacité de DSV à connecter les opérations brésiliennes de chargement complet et partiel avec les réseaux mondiaux de fret maritime et aérien. CEVA Logistics a signé un accord avec Iveco Group pour un centre de distribution de pièces de 20 000 m² à Pouso Alegre, dans le Minas Gerais, ce qui soutient sa position plus large dans la logistique contractuelle au Brésil. Tegma s'est également lancée dans la logistique de conteneurs et la gestion de parc grâce à son partenariat avec BYD, ajoutant un nouveau domaine de service à sa base de logistique automobile. Ces mouvements montrent comment les grands prestataires ajoutent des capacités d'entreposage, de manutention de conteneurs et de transport international autour du fret routier.
La capacité de chaîne du froid reste limitée dans les emplacements intermédiaires des corridors malgré un CAGR projeté de 7,39% pour le fret contrôlé en température. Les plateformes numériques capables de gérer les documents de conformité transfrontaliers sont également moins développées que les systèmes de fret intérieur standard. La consolidation de petits lots sur l'axe Paraguay est concentrée parmi un groupe limité d'opérateurs spécialisés. Les entreprises qui combinent la certification de conformité avec des terminaux locaux peuvent réduire l'incertitude frontalière pour les expéditeurs du commerce de détail et de la fabrication. Le marché du transport routier de fret transfrontalier au Brésil peut rester compétitif car la connaissance locale des corridors reste précieuse même si les prestataires internationaux se développent.
Leaders du Secteur du Transport Routier de Fret Transfrontalier au Brésil
-
JSL SA (including Marvel)
-
Gafor SA
-
Veloce Logística
-
DSV A/S (including DB Schenker)
-
CEVA Logistics (CMA CGM Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport Routier de Fret Transfrontalier au Brésil Entreprises couvertes dans ce rapport
- BBM Logística
- Braspress Transportes Urgentes (including Braspress Transportes Internacional)
- CEVA Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Gafor SA
- Interlink Cargo
- JSL SA (including Marvel)
- Logística Ruver
- Mercosullog
- Paranálog
- Polivias
- SIF Group
- Tegma Gestão Logística
- Tora Transportes
- TransBroker
- Transmaas
- Transpanorama Transportes
- Transportes Cordenonsi
- TW Transportes
- Veloce Logística
- VIP Logistics Brazil
Développements industriels récents dans Marché du Transport Routier de Fret Transfrontalier au Brésil
- Juillet 2026 : CEVA Logistics a reçu l'autorisation réglementaire brésilienne pour son opération de logistique de véhicules finis en Argentine afin de fournir des services de fret routier international entre l'Argentine et le Brésil, soutenant le transport automobile transfrontalier via les points de passage frontaliers autorisés.
- Mars 2026 : BBM Logística a dévoilé son plan de croissance stratégique 2026-2028, entrant dans une phase d'expansion structurée axée sur l'échelle, l'efficacité opérationnelle et la technologie après avoir clôturé 2025 avec un SLA record d'environ 98%, supérieur à la moyenne nationale du secteur de 95%.
- Février 2026 : DHL Global Forwarding a repositionné le Brésil comme hub de son réseau logistique en Amérique latine, centrant les opérations sur les aéroports de Guarulhos et Viracopos à São Paulo, visant une croissance de 30% des volumes de cargo transfrontalier consolidé d'ici fin 2026.
- Janvier 2026 : Braspress Transportes Internacionais a reçu l'autorisation de l'Agence Nationale des Transports Terrestres du Brésil (ANTT) pour exploiter des services de fret routier international entre le Brésil et l'Argentine et entre le Brésil et le Paraguay, avec une période de licence de dix ans.
Périmètre du Rapport sur le Marché du Transport Routier de Fret Transfrontalier au Brésil
Aperçu de la segmentation
| Agriculture, Pêche et Sylviculture |
| Construction |
| Fabrication |
| Pétrole et Gaz, Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Chargement Complet (FTL) |
| Chargement Partiel (LTL) |
| Conteneurisé |
| Non Conteneurisé |
| Longue Distance |
| Courte Distance |
| Marchandises Fluides |
| Marchandises Solides |
| Non Contrôlé en Température |
| Contrôlé en Température |
| Brésil-Argentine |
| Brésil-Paraguay |
| Brésil-Uruguay |
| Brésil-Chili |
| Autres Corridors de Fret Routier Transfrontalier |
| Par Secteur d'Utilisateur Final | Agriculture, Pêche et Sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et Gaz, Mines et Carrières | |
| Commerce de Gros et de Détail | |
| Autres | |
| Par Spécification de Chargement | Chargement Complet (FTL) |
| Chargement Partiel (LTL) | |
| Par Conteneurisation | Conteneurisé |
| Non Conteneurisé | |
| Par Distance | Longue Distance |
| Courte Distance | |
| Par Configuration des Marchandises | Marchandises Fluides |
| Marchandises Solides | |
| Par Contrôle de la Température | Non Contrôlé en Température |
| Contrôlé en Température | |
| Par Corridor Transfrontalier | Brésil-Argentine |
| Brésil-Paraguay | |
| Brésil-Uruguay | |
| Brésil-Chili | |
| Autres Corridors de Fret Routier Transfrontalier |
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du transport routier de fret transfrontalier au Brésil d'ici 2032 ?
Le secteur devrait atteindre 24,14 milliards USD d'ici 2032, en hausse par rapport à 18,61 milliards USD en 2027, à un CAGR de 5,34%.
Quel utilisateur final génère la plus grande demande de fret routier transfrontalier au Brésil ?
La fabrication représente une part de 41,37% en 2026, soutenue par les chaînes d'approvisionnement automobile, chimique et agro-industrielle.
Pourquoi le corridor Brésil-Paraguay se développe-t-il plus rapidement que les autres corridors de fret ?
Le corridor devrait enregistrer un CAGR de 7,36% jusqu'en 2032, soutenu par la production maquila et le développement du Corridor Biocéanique.
Qu'est-ce qui stimule les services de chargement partiel à travers les frontières du Mercosur ?
Les commandes au détail plus petites et les expéditions du commerce électronique transfrontalier augmentent la demande de services de consolidation, de suivi et de livraison fréquente.
Quels sont les principaux risques opérationnels pour les opérateurs de transport routier transfrontalier ?
Les hausses des prix du diesel, la complexité de la documentation frontalière, la qualité inégale des routes et les trajets de retour à vide peuvent peser sur les coûts et les calendriers des transporteurs.
Quelle catégorie de fret connaît la croissance la plus rapide ?
Les marchandises fluides affichent le taux de croissance le plus élevé répertorié, avec un CAGR de 8,36% jusqu'en 2032, soutenu par des mouvements de cargo liquide spécialisé.