
Marktgröße und Marktanteil des grenzüberschreitenden Straßengüterverkehrs in Brasilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 17.62 Milliarden US-Dollar |
| Marktgröße (2027) | 18.61 Milliarden US-Dollar |
| Marktgröße (2032) | 24.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.34 % |
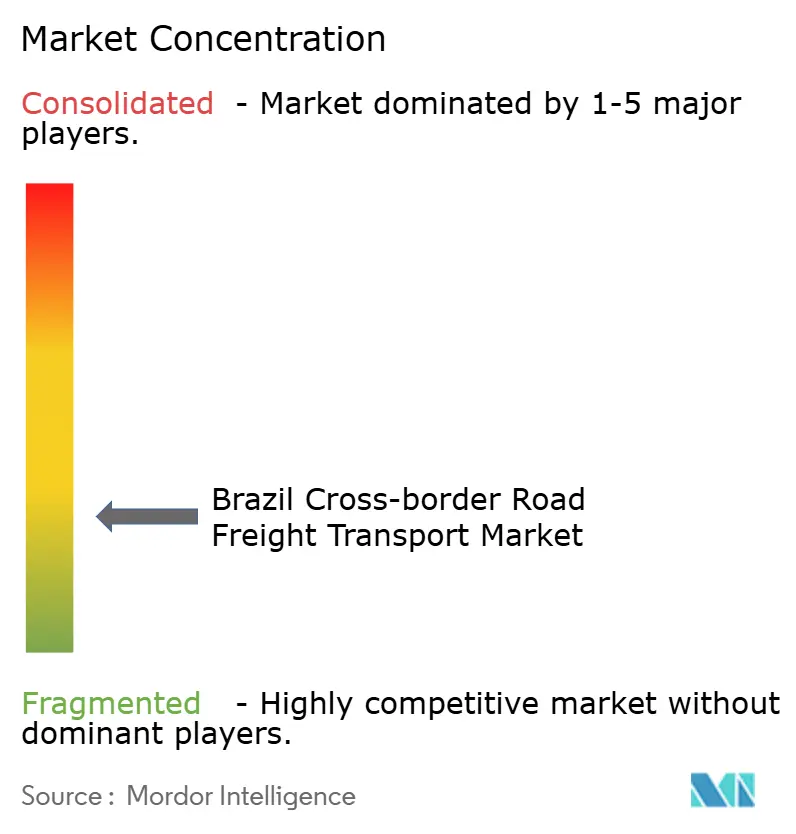
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des grenzüberschreitenden Straßengüterverkehrs in Brasilien von Mordor Intelligence
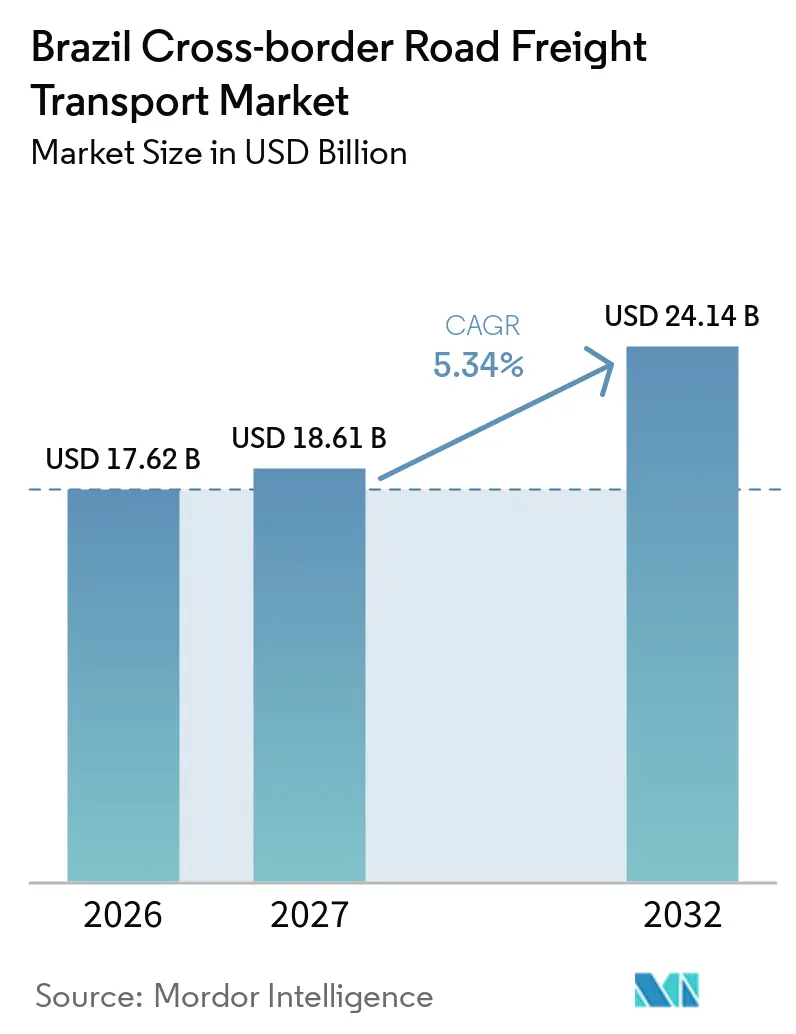
Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien wird im Jahr 2026 auf 17,62 Milliarden USD geschätzt und soll von 18,61 Milliarden USD im Jahr 2027 auf 24,14 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,34% während des Prognosezeitraums (2027–2032).
Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien wird durch den regionalen Handel mit Industriegütern gestützt, bei dem der Lkw-Transport im Vergleich zu Seeverkehrsdiensten flexiblere Zeitplanung und kürzere Transitzeiten bieten kann. Die Straßenexporte Brasiliens nach Südamerika erreichten im Jahr 2025 mit 22,6 Milliarden USD ihren höchsten Stand seit 10 Jahren, wobei Argentinien, Chile, Paraguay und Uruguay einen Großteil dieser Aktivität ausmachten. Die industrielle Integration innerhalb des Mercosur erhöht den Bedarf an zuverlässigem Linientransport, besserer Dokumentation und Frachtkonsolidierung in der Nähe von Grenzübergängen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien steht auch unter Druck durch Dieselkosten, ungleichmäßige Straßenverhältnisse, Leerfahrten auf dem Rückweg und Grenzverfahren. Digitale Zollsysteme und Korridorausbauten können die Betriebsbedingungen verbessern, doch ihr Nutzen wird von der praktischen Umsetzung an den wichtigsten Grenzübergängen abhängen.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzerbranche entfallen im Jahr 2026 41,37% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf die Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 7,46% wachsen wird.
- Nach Ladekapazität entfallen im Jahr 2026 79,41% der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf Komplettladungen, während Teilladungen bis 2032 voraussichtlich mit einem CAGR von 6,34% wachsen werden.
- Nach Containerisierung entfallen im Jahr 2026 85,69% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf nicht containerisierte Fracht, während containerisierte Fracht bis 2032 voraussichtlich mit einem CAGR von 7,24% wachsen wird.
- Nach Entfernung entfallen im Jahr 2026 72,17% der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf den Fernverkehr, während der Nahverkehr bis 2032 voraussichtlich mit einem CAGR von 7,29% wachsen wird.
- Nach Güterkonfiguration entfallen im Jahr 2026 70,63% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf Festgüter, während Flüssiggüter bis 2032 voraussichtlich mit einem CAGR von 8,36% wachsen werden.
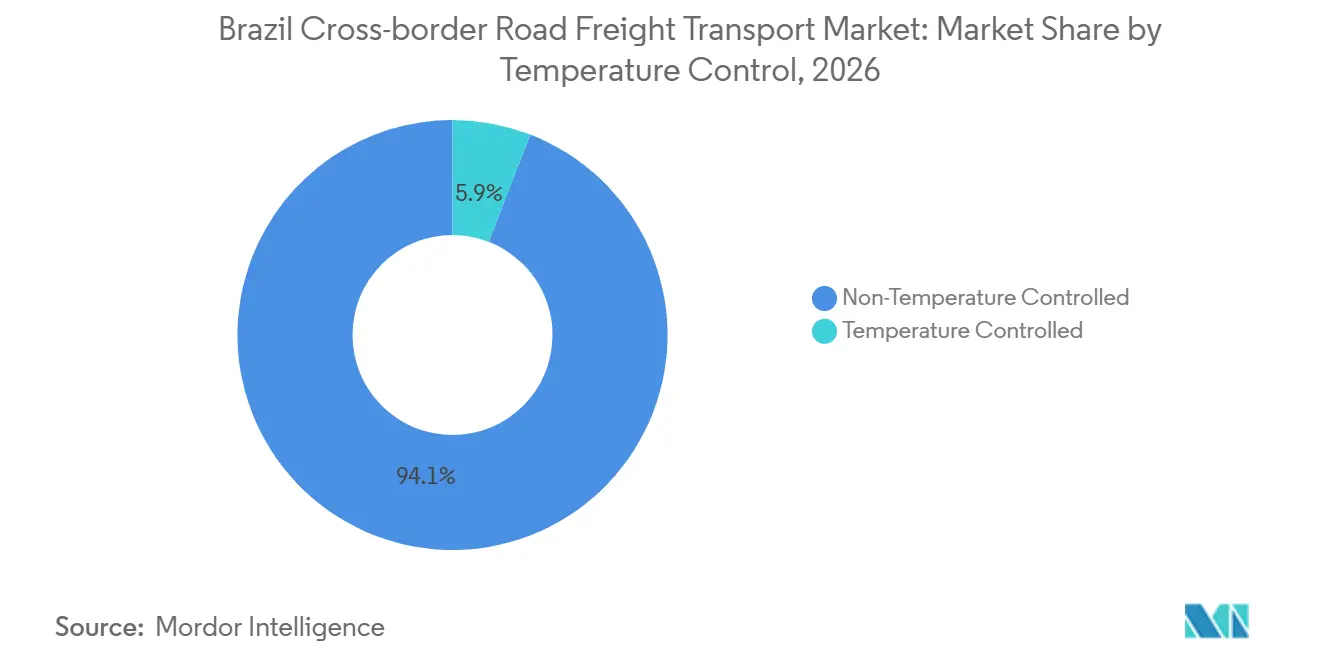
- Nach Temperaturkontrolle entfallen im Jahr 2026 94,11% der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf nicht temperaturgeführte Fracht, während temperaturgeführte Fracht bis 2032 voraussichtlich mit einem CAGR von 7,39% wachsen wird.
- Nach grenzüberschreitender Route entfallen im Jahr 2026 46,57% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien auf die Route Brasilien–Argentinien, während die Route Brasilien–Paraguay bis 2032 voraussichtlich mit einem CAGR von 7,36% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des innerhalb des Mercosur stattfindenden Handels steigert grenzüberschreitende Frachtnachfrage | +1.2% | Alle Routen, mit Schwerpunkt auf den Korridoren Brasilien–Argentinien und Brasilien–Paraguay | Mittelfristig (2–4 Jahre) |
| Modernisierung des Fernstraßennetzes verbessert die Effizienz internationaler Straßenkorridore | +1.0% | Brasiliens inländisches Straßennetz und grenzüberschreitende Übergänge, einschließlich des bioozeanischen Korridors Brasilien–Chile | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce erhöht grenzüberschreitende LTL-Sendungsvolumina | +0.8% | Brasilien–Argentinien und Brasilien–Paraguay, mit Ausstrahlungseffekten auf Brasilien–Uruguay | Mittelfristig (2–4 Jahre) |
| Fertigungsintegration stärkt regionale Lieferkettenflüsse | +0.7% | Brasilien–Argentinien, Maquila-Betriebe Brasilien–Paraguay und Brasilien–Uruguay | Mittelfristig (2–4 Jahre) |
| Digitaler Zoll verbessert Grenzabfertigung und Frachtvisibilität | +0.5% | Alle Routen, mit Gewinnen konzentriert in Uruguaiana, Foz do Iguaçu und Jaguarão. | Kurzfristig (≤ 2 Jahre) |
| Grenzkonsolidierungshubs verbessern die Effizienz der Rückfrachtverwertung | +0.3% | Grenz-Hubs Brasilien–Argentinien und Brasilien–Paraguay | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des innerhalb des Mercosur stattfindenden Handels steigert grenzüberschreitende Frachtnachfrage
Die brasilianischen Straßenexporte nach Südamerika erreichten im Jahr 2025 22,6 Milliarden USD, wobei Argentinien 10,6 Milliarden USD, Chile 3,6 Milliarden USD, Paraguay 3,8 Milliarden USD und Uruguay 2,3 Milliarden USD erhielt[1]. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien profitiert, wenn der Handel mittel- und hochtechnologische Industriegüter umfasst, die häufige Lieferungen und flexible Routenführung erfordern. Der Güterhandel zwischen Brasilien und Argentinien überstieg im Jahr 2025 31 Milliarden USD, und dieser Austausch unterstützt wiederkehrende Lkw-Bewegungen in den Lieferketten der Automobil-, Chemie- und Lebensmittelbranche. Höhere Produktionskomplexität kann die Lieferhäufigkeit schneller steigern als das Frachtgewicht, was Spediteure begünstigt, die kleinere Sendungen zusammenfassen können. Die ANTT verfolgte Arbeiten zu Fahrzeuggewichten, technischen Inspektionszertifikaten und digitalem Frachtdatenaustausch im Rahmen der Mercosur-Transportgespräche. Einheitlichere Betriebsregeln können den Verwaltungsaufwand für Betreiber, die mehrere Länder bedienen, reduzieren.
Modernisierung des Fernstraßennetzes verbessert die Effizienz internationaler Straßenkorridore
Brasilianische Autobahnkonzessionsprojekte können den Zugang zu internationalen Grenzübergängen verbessern und Verzögerungen auf den inländischen Abschnitten langer grenzüberschreitender Fahrten reduzieren. Der bioozeanische Korridor Capricorn ist geplant, um Mato Grosso do Sul durch Paraguay und Argentinien mit Pazifikhäfen in Chile zu verbinden, mit prognostizierten Frachtkostensenkungen von 30% bis 40% und Zeiteinsparungen von bis zu 15 Tagen, sobald die Route in Betrieb ist. Die Brücke Porto Murtinho–Carmelo Peralta ist die wichtigste Brasilien–Paraguay-Verbindung in diesem Korridor, und ihre Fertigstellung ist zentral für die kommerzielle Nutzung der Route. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien kann von besser planbaren Fernverkehrsrouten zu chilenischen Häfen und Binnenmärkten profitieren.
Wachstum des E-Commerce erhöht grenzüberschreitende LTL-Sendungsvolumina
Brasiliens wachsender E-Commerce-Sektor verändert die grenzüberschreitenden Frachtanforderungen, indem er die Nachfrage nach kleineren, häufigeren Sendungen neben konventionellen Komplettladungsbewegungen steigert. Diese Verschiebung erhöht die Bedeutung von Konsolidierungszentren, die Pakete und Einzelhandels-Nachschubfracht vor der Grenzabfertigung zusammenfassen können. Verbesserungen am brasilianischen Portal Único-System, einschließlich Integrations-APIs und Unterstützung für den Landtransport, erleichtern die vorherige Dokumenteneinreichung und die Koordination zwischen Logistikbeteiligten. Eine effiziente Dokumentation ist besonders wichtig bei häufigen Sendungen, da Grenzverzögerungen die Bestandsauffüllung und Lieferpläne stören können. Spediteure mit umfangreichen Terminalnetzen, zuverlässigen Tracking-Systemen und starken Zolldokumentationsfähigkeiten sind besser positioniert, um diese sich entwickelnden grenzüberschreitenden Logistikbedürfnisse zu bedienen.
Fertigungsintegration stärkt regionale Lieferkettenflüsse
Das Maquila-Regime Paraguays schuf eine wachsende Quelle für nach Brasilien gerichtete Ladung, insbesondere in den Bereichen Autoteile, Textilien, Getränke und Aluminiumprodukte. Die Maquila-Fertigungsaktivität stärkt die grenzüberschreitende Frachtnachfrage, indem sie Produktionspläne mit regionalen Exportmärkten, insbesondere Brasilien, verknüpft. Dieses Handelsmuster erhöht die Bedeutung von Linientransportdiensten, häufigen grenzüberschreitenden Abholungen und zuverlässiger Lieferkoordination. Spediteure, die Abholpläne mit dem Fertigungsausstoß abstimmen, können Exporteuren helfen, Produktionsabläufe aufrechtzuerhalten und Lieferverpflichtungen einzuhalten. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien wird zunehmend durch den Übergang der Route Brasilien–Paraguay von Konsumgüter-Reexporten hin zu fertigungsgebundenem Handel geprägt. Argentinien bleibt ebenfalls wichtig, da es 56% der mittel- und hochtechnologischen Fertigungsexporte Brasiliens erhält und damit regelmäßigen bilateralen Lkw-Verkehr unterstützt. Betreiber, die Ladungsvisibilität und Dokumentationsqualität verwalten können, profitieren, wenn Lieferfenster anspruchsvoller werden.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffvolatilität erhöht die Betriebskosten des grenzüberschreitenden Transports | -1.1% | Alle Routen, mit dem stärksten Effekt auf die Fernverkehrsrouten Brasilien–Chile und Brasilien–Argentinien | Kurzfristig (≤ 2 Jahre) |
| Bürokratie an den Grenzen erhöht die Komplexität der Dokumentation und Abfertigung | -0.9% | Grenzübergänge Brasilien–Argentinien, Brasilien–Paraguay und Brasilien–Uruguay | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Straßenqualität beeinträchtigt die Zuverlässigkeit des grenzüberschreitenden Transits | -0.6% | Nördliches und nordöstliches Brasilien sowie Teile der paraguayischen und argentinischen Korridore | Langfristig (≥ 4 Jahre) |
| Handelsungleichgewichte erhöhen das Risiko von Leerfahrten und Rückfracht | -0.4% | Brasilien–Argentinien, Brasilien–Uruguay und nachrangig Brasilien–Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffvolatilität erhöht die Betriebskosten des grenzüberschreitenden Transports
Die Preise für Diesel S-10 in Brasilien stiegen bis September 2026 um 15,26%. Kraftstoff stellt einen wesentlichen Betriebskostenfaktor für den Straßengüterverkehr dar und wirkt sich auf lange grenzüberschreitende Fahrten aus[2]. Die ANTT passte ihren Mindestfrachtratenkoffizienten im März 2026 auf 7,33 BRL (1,33 USD) pro Liter an, nachdem der Dieselschwellenwert erreicht wurde. Höhere Mindestsätze können Betriebskosten widerspiegeln, beseitigen jedoch nicht den Druck, wenn Vertragspreise hinter Kraftstoffbewegungen zurückbleiben. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien ist auf den Routen Brasilien–Argentinien besonders exponiert, wenn auf beladene Südfahrten eine schwächere Rückladekapazität in nördlicher Richtung folgt. Mittelgroße Spediteure haben weniger Kapazität, dieses Risiko durch Kraftstoffabsicherung oder langfristige Lieferverträge zu managen.
Bürokratie an den Grenzen erhöht die Komplexität der Dokumentation und Abfertigung
Digitale Zollfortschritte haben die mit separaten Zoll-, Sanitär- und Transportverfahren verbundenen operativen Komplexitäten noch nicht vollständig gelöst. Selbst Grüne-Kanal-Ladung kann an Trockenhäfen in Uruguaiana Wartezeiten von bis zu 72 Stunden erfahren. Im April 2025 führten Dienst-nach-Vorschrift-Aktionen von Zollbeamten zu Warteschlangen am Trockenhafen Uruguaiana, was das Potenzial von Grenzverfahren zur Störung von Straßengüterverkehrsplänen verdeutlichte. Die IRU identifiziert harmonisierte Zollverfahren und integrierte Inspektionen als entscheidend für die Erschließung des kommerziellen Potenzials der Mercosur-Landkorridore. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien ist auf vorhersehbare Freigabezeiten angewiesen, da Lkw, Fahrer und Ausrüstung während des Abfertigungsprozesses möglicherweise nicht verfügbar sind. Die digitale CRT- und MIC/DTA-Verarbeitung über Portal Único kann die Transparenz verbessern; eine konsistente behördenübergreifende Koordination bleibt unerlässlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzerbranche:
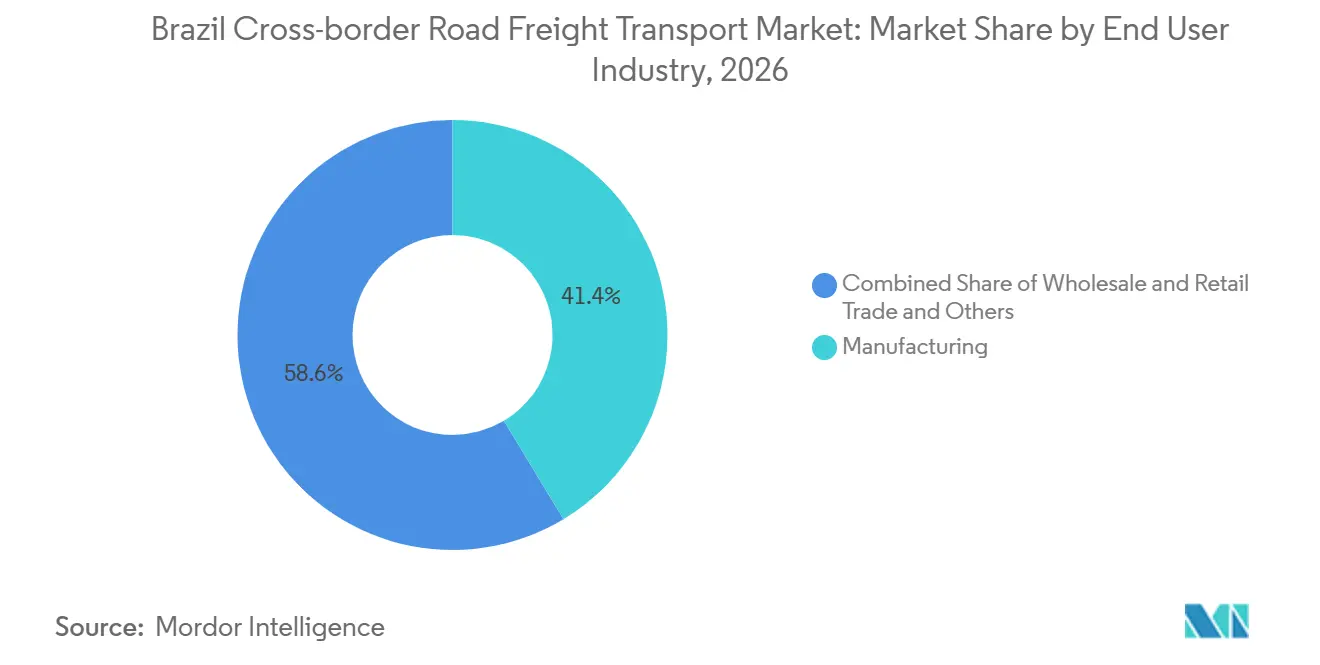
Fertigung hat den größten Anteil, Groß- und Einzelhandel beschleunigt sichDie Fertigung entfällt im Jahr 2026 auf 41,37% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Automobil-, Chemie- und agroindustrielle Lieferketten stützen die führende Position der Fertigung, da sie wiederkehrende Bewegungen von Teilen, Vorleistungen und Fertigwaren erfordern. Die Fahrzeug- und Teileflüsse zwischen Brasilien und Argentinien zeigen die Rolle industrieller Verflechtungen bei der Generierung häufiger und relativ hochwertiger Komplettladungen. Landwirtschaft, Fischerei und Forstwirtschaft erzeugen weiterhin große Frachtvolumina zwischen Brasilien, Argentinien und Paraguay. Ihr Wachstum ist dort begrenzter, wo Massengüter auf Schiene oder Wasserstraßen verlagert werden können. Bauladung ist an Investitionszyklen in Paraguay und Uruguay gebunden, während Öl, Gas, Bergbau und Steinbruch spezialisierte Fahrzeuge auf der Achse Brasilien–Chile–Argentinien erfordern.
Der Groß- und Einzelhandel soll bis 2032 einen CAGR von 7,46% verzeichnen. Dieses Segment wächst schneller, weil Einzelhändler häufigere Nachschublieferungen von Markenartikeln brasilianischer Lieferanten benötigen. Grenzüberschreitender E-Commerce trägt zu dieser Nachfrage bei, indem er kleinere Bestellungen schafft, die an Grenzübergängen konsolidiert werden müssen. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Brasilien belohnt daher Betreiber, die lokale Abholnetze mit zuverlässiger Grenzabwicklung kombinieren. Terminaldichte unterstützt effizientes Ladungsaufbau und schnellere Lieferung von Einzelhandelsfracht. Tracking-Fähigkeit wird auch wichtiger, wenn eine einzelne Sendung mehrere Empfänger enthält. Diese Bedingungen begünstigen Unternehmen, die sowohl Fernverkehrskapazität als auch kleinere Verteilungsbewegungen betreiben können, ohne die Kontrolle über Dokumente oder den Lieferstatus zu verlieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ladekapazität:
Komplettladung dominiert, LTL übertrifft beim WachstumKomplettladungen entfallen im Jahr 2026 auf 79,41% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Komplettladungen eignen sich für Landmaschinen, Automobilbaugruppen, Chemikalien und andere Fracht, die einen gesamten Auflieger füllen kann. Die Routen Brasilien–Argentinien und Brasilien–Paraguay enthalten vertikal integrierte Handelsflüsse, die natürlich direkte Vollladungen unterstützen. Komplettladungen ermöglichen es Betreibern auch, Zwischenumschlag zu begrenzen und besser planbare Transitpläne einzuhalten. Ihre Größe verleiht ihr eine stabile Rolle im gesamten Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien. Fernverkehrsrouten und höherwertige Industriefracht stärken ihre Position weiter.
Teilladungen sollen bis 2032 einen CAGR von 6,34% verzeichnen. Teilladungen expandieren, weil Einzelhandelsbestellungen und Paketsendungen häufiger und kleiner werden. Diese Kategorie erfordert von Spediteuren, mehrere Ladungen zu kombinieren, mehrere Lieferpunkte zu koordinieren und die Dokumentation für jede Sendung korrekt abzuschließen. Braspress Transportes Internacional ist ein Beispiel für einen dedizierten Dienst für fragmentierte internationale Ladungen im Mercosur. Interlink Cargo ist ein Betreiber, der OEA- und SASSMAQ-Zertifizierungen neben Komplett- und Teilladungsdiensten einsetzt. Diese Fähigkeiten sind wichtig, weil die Kosten einer Grenzverzögerung höher sind, wenn Sendungen mehrerer Kunden gemeinsam transportiert werden. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Brasilien kann daher mehr Investitionen in Terminals, Fernverkehrsplanung und Compliance-Systeme für Teilladungsfracht sehen.
Nach Containerisierung:
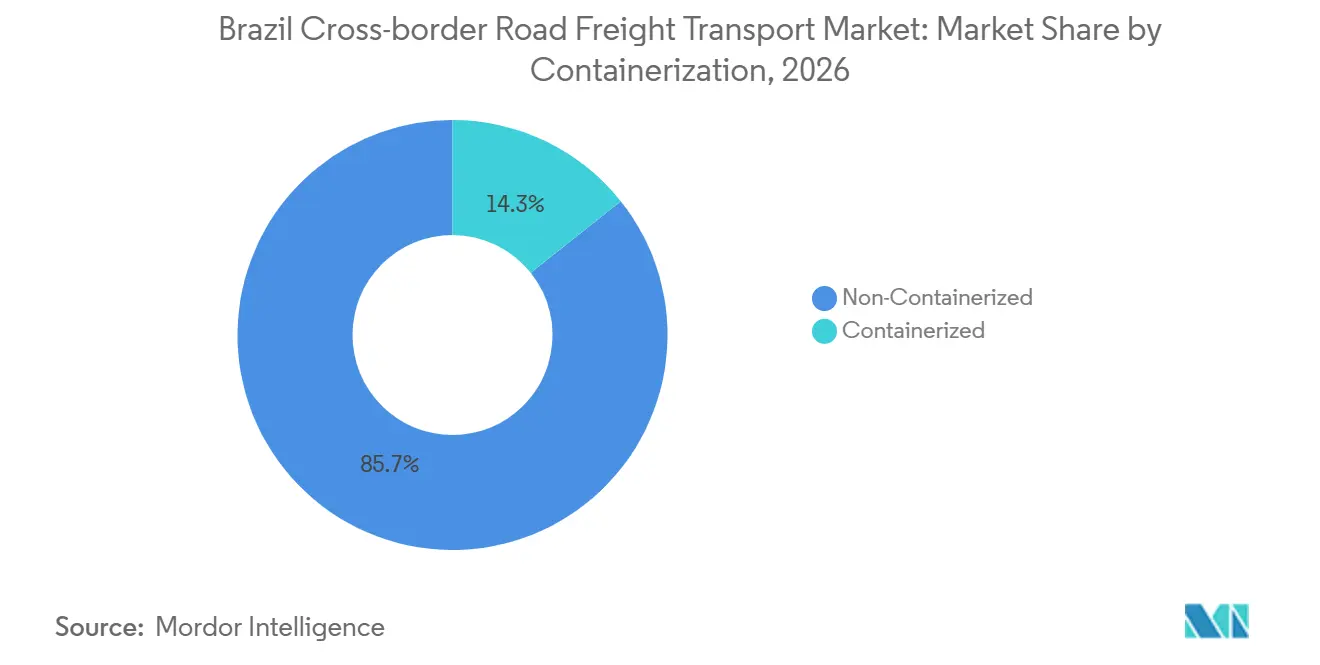
Nicht containerisierte Fracht bleibt dominant, containerisierte Fracht wächst am schnellstenNicht containerisierte Fracht entfällt im Jahr 2026 auf 85,69% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Landwirtschaftliche Massengüter, Flüssigtankersendungen, Maschinen und lose Konsumgüter werden oft effizienter in offenen oder gedeckten Aufliegern transportiert. Diese Ladungen benötigen keine ISO-Container und passen zu etablierten Straßengüterverkehrspraktiken im gesamten Mercosur. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien behält eine breite Basis nicht containerisierter Fracht, da die Rohstoff- und Industrieflüsse der Region unterschiedliche Ladebedürfnisse haben. Auflieger-basierte Fracht bleibt auch für direkte Fabrik-zu-Kunde- oder Hof-zu-Grenze-Bewegungen geeignet. Diese Struktur hält nicht containerisierte Dienste zentral für den Korridor-Betrieb.
Containerisierter Straßengüterverkehr soll bis 2032 einen CAGR von 7,24% verzeichnen. Containerisierter Straßengüterverkehr wächst von einer kleineren Basis, da Importeure Kontinuität zwischen Straßen-, Hafen- und intermodalen Operationen anstreben. Versender von Automobilen und Unterhaltungselektronik können containerkompatibles Laden nutzen, um den Umschlag zwischen Transportmodi zu reduzieren. Tegma Gestão Logística begann im August 2026 eine Container-Logistik- und Hof-Management-Partnerschaft mit BYD für Bewegungen zwischen dem Hafen von Salvador und der Anlage in Camaçari[3]. Die überarbeiteten TRIC-Regeln der ANTT können die Compliance-Last für Betreiber auf Mehrländer-Routen reduzieren. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien könnte daher einen schrittweisen Anstieg des containerisierten Verkehrs verzeichnen, wo hafenverbundene Lieferketten zuverlässige Inlandsbewegungen benötigen. Das Wachstum wird weiterhin von geeigneter Ausrüstung, sicheren Höfen und klaren grenzüberschreitenden Lizenzen abhängen.
Nach Entfernung:
Fernverkehr führt beim Volumen, Nahverkehr verzeichnet das schnellste WachstumFernverkehr entfällt im Jahr 2026 auf 72,17% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Wichtige Handelsrouten erfordern mehrtägige Fahrten, da São Paulo nach Buenos Aires knapp 2.500 km und São Paulo nach Santiago über 3.000 km beträgt. Fernverkehrsdienste verbinden die größten Fertigungs- und Agrarzentren Brasiliens mit den wichtigsten Mercosur-Nachfragezentren. Diese Geografie erklärt, warum der Fernverkehr die Kernvolumenkategorie im Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien bleibt. Lange Fahrten sind auch am stärksten Kraftstoffpreisen, Fahrerverfügbarkeit und Straßenqualität ausgesetzt. Spediteure, die diese Routen bedienen, benötigen robuste Flottenplanung und zuverlässige Wartungsunterstützung.
Nahverkehr soll bis 2032 einen CAGR von 7,29% verzeichnen. Das Nahverkehrswachstum ist mit Grenzstädten und Maquila-Parks verbunden, die innerhalb von 300 km von nationalen Grenzen liegen. Diese kürzeren Bewegungen können Komponenten und Fertigwaren zwischen Fabriken, Konsolidierungshubs und Zollanlagen transportieren. Foz do Iguaçu und Uruguaiana sind wichtig, weil Fracht an der Grenze konsolidiert, abgefertigt und umverteilt werden kann. Dieses Modell reduziert die Kosten für die Bedienung kleinerer Ladungen und unterstützt häufige Lieferungen. Die Mindestpreisregeln der ANTT verwenden Entfernungskoeffizienten, die längere Fahrten mit hoher Fahrzeugauslastung begünstigen können. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien wird Preisstrukturen benötigen, die rentable Nahverkehrsrenditen aufrechterhalten, wenn die Durchsetzung ohne Anpassungen für Grenzzonenrouten verschärft wird.
Nach Güterkonfiguration:
Festgüter dominant, Flüssiggüter wachsen am schnellstenFestgüter entfallen im Jahr 2026 auf 70,63% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Landmaschinen, Autoteile, verarbeitete Lebensmittel, Elektronik und verpackte Konsumgüter bilden die strukturelle Volumenbasis für Festgüterfracht. Diese Produkte bewegen sich regelmäßig auf den Korridoren Brasilien–Argentinien und Brasilien–Paraguay. Ihre Vielfalt erfordert unterschiedliche Auflieger-Konfigurationen, aber das zugrunde liegende Servicemodell ist regionalen Spediteuren vertraut. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien stützt sich weiterhin auf diese breite Basis von Festgüterbewegungen. Hersteller und Einzelhändler profitieren auch von etablierten Lade-, Lager- und Vertriebspraktiken für diese Ladungen.
Flüssiggüter sollen bis 2032 einen CAGR von 8,36% verzeichnen. Energiesektorhandel und Biodiesel-Tauschvereinbarungen sind ein weiterer Faktor, der spezialisierte Flüssigfracht unterstützt. Tanker- und Flexibag-Ausrüstung erfordert mehr betriebliche Aufmerksamkeit als Trockenfracht-Ausrüstung. Gefahrgut-Routing und Inspektionsverfahren fügen an Grenzübergängen weitere Komplexität hinzu. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Brasilien kann etablierten Flüssigfracht-Betreibern höhere Margen bieten, da Zertifizierungs- und Ausrüstungsanforderungen den Neueintritt begrenzen. Diese Spezialisierung macht Sicherheitskontrollen, Fahrerschulung und Dokumentation wesentlich für die Aufrechterhaltung der Servicequalität.
Nach Temperaturkontrolle:
Umgebungsladungen dominieren, Kühlkette verzeichnet die schnellste ExpansionNicht temperaturgeführte Fracht entfällt im Jahr 2026 auf 94,11% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Industriegüter, landwirtschaftliche Rohstoffe und Baumaterialien benötigen in der Regel kein aktives Wärmemanagement. Diese breite Palette von Umgebungsfracht erklärt die dominante Rolle der Kategorie im Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien. Standard-Trockenauflieger haben auch geringere Ausrüstungs- und Betriebsanforderungen als Kühleinheiten. Die meisten grenzüberschreitenden Industriebewegungen können daher weiterhin Umgebungsdienste nutzen. Die Kategorie bleibt wichtig, auch wenn höherwertige Kühlkettendienste expandieren.
Temperaturgeführte Fracht soll bis 2032 einen CAGR von 7,39% verzeichnen. Temperaturgeführte Fracht bedient Pharmazeutika, gefrorene Proteine und frische Produkte, die zwischen Mercosur-Ländern bewegt werden. Diese Sendungen erfordern eine engere Einhaltung von Lebensmittel-, Gesundheits- und Hygienestandards über nationale Grenzen hinweg. Abralog hob die Notwendigkeit einer präzisen regulatorischen Abstimmung im Mercosur-Kühlkettenbetrieb hervor. Die Mindestpreistabelle der ANTT verwendet höhere Koeffizienten für Kühlfracht als für trockene Allgemeinfracht. Dies kann Investitionen in zertifizierte Kühlkapazität unterstützen, wo Versender zuverlässige Temperaturkontrolle benötigen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien bietet eine klare Chance für Betreiber, die Ausrüstungsqualität, Rückverfolgbarkeit und konforme Handhabung während der gesamten Fahrt aufrechterhalten können.
Geografische Analyse
Brasilien–Argentinien entfällt im Jahr 2026 auf 46,57% des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Brasilien. Brasilien–Argentinien ist die führende Route, weil jahrzehntelange industrielle Integration Fahrzeug-, Chemie- und Lebensmittelverarbeitungs-Lieferketten verbindet. Der bilaterale Güterhandel überstieg im Jahr 2025 31 Milliarden USD, was eine große Basis wiederkehrender Frachtnachfrage bietet. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien ist aufgrund des Gewichts dieses Korridors in den regionalen Volumina am stärksten den Bedingungen dieses Korridors ausgesetzt. Kurzfristige Handelsveränderungen können die Lkw-Auslastung beeinflussen, da die brasilianischen Exporte nach Argentinien im Juni 2026 im Vergleich zum Juni 2025 um 18,1% zurückgingen. Die etablierte industrielle Beziehung unterstützt dennoch weiterhin die zentrale Rolle der Route.
Brasilien–Paraguay soll bis 2032 einen CAGR von 7,36% verzeichnen. Brasilien–Paraguay profitiert von Maquila-Produktion, brasilianischen Investitionen und der geplanten Verbindung des bioozeanischen Korridors. Brasilien–Uruguay bleibt kleiner, aber der Straßenverkehr in Chuy profitiert von bilateraler Zollintegration und einer Rolle im Konsumgüterhandel. Brasilien–Chile erzeugt hohe Einnahmen pro Lkw aufgrund von Entfernung, Kraftstoffbedarf und Gebirgsüberquerungen. Seine Frachtvolumina sind durch die aktuelle Infrastruktur begrenzt, bis der bioozeanische Korridor in Betrieb geht. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien umfasst auch Brasilien–Bolivien und andere aufkommende Routen, die an Relevanz gewinnen können, wenn sich die Korridorverbindungen verbessern. Jede Route benötigt eine andere Balance aus Ausrüstung, Grenzwissen, Frachtspezialisierung und Rückfrachtplanung.
Brasilien–Uruguay verzeichnet eine kleinere Volumenbasis, aber der Chuy-Übergang bewältigt jährlich knapp 40.000 Lkw[4]. Die Route profitiert von Zollkoordination und Uruguays Rolle bei der Wiederausfuhr brasilianischer Konsumgüter. Brasilien–Chile generiert höhere Einnahmen pro Lkw aufgrund der längeren Route und der Anforderungen der Andenüberquerung. Die OECD schätzt, dass der vollständige bioozeanische Korridor die Frachtkosten um 30% bis 40% senken und bis zu 15 Versandtage einsparen könnte. Diese Veränderungen könnten Chiles Stellung im Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien stärken. Brasilien–Bolivien und andere Routen bleiben kleiner, obwohl das breitere Capricorn-Netzwerk zukünftige Optionen für neue regionale Straßenverbindungen schafft.
Wettbewerbslandschaft
Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien ist fragmentiert. Globale Integratoren konkurrieren durch breitere Netzwerke, Technologiesysteme und die Fähigkeit, Straßenfracht mit internationaler Spedition zu verbinden. Korridorspezialisten konkurrieren durch lokales Wissen, Zolllager und Compliance-Zertifikate an bestimmten Grenzübergängen. Ihre Servicezuverlässigkeit kann wichtig sein, wo Zollverzögerungen Lieferpläne gefährden. OEA-zertifizierte Betreiber haben einen Vorteil, wenn Dokumentationsqualität und vorrangige Abfertigung die Transitzeiten beeinflussen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien hängt daher nicht nur von der Flottenkapazität ab, da Korridorausführung und Grenzfähigkeit gleichermaßen wichtig sein können.
DSV schloss seine Übernahme von DB Schenker im April 2025 ab und schuf damit eine größere Logistikplattform mit breiterer internationaler Abdeckung. Der kombinierte Betrieb führt mehr als 40 Servicezentren in Nord- und Südamerika und betreibt täglich knapp 1.700 Lkw in der Region. Diese Transaktion erweitert DSVs Fähigkeit, brasilianische Komplett- und Teilladungsoperationen mit globalen See- und Luftfrachtnetzen zu verbinden. CEVA Logistics unterzeichnete eine Vereinbarung mit der Iveco Group für ein 20.000 m² großes Teileverteilungszentrum in Pouso Alegre, Minas Gerais, das seine breitere Vertragslogistikposition in Brasilien unterstützt. Tegma trat auch durch seine BYD-Partnerschaft in die Container-Logistik und das Hof-Management ein und fügte seiner Automobillogistikbasis einen neuen Servicebereich hinzu. Diese Schritte zeigen, wie größere Anbieter Lager-, Container-Handling- und internationale Transportkapazitäten rund um den Straßengüterverkehr aufbauen.
Die Kühlkettenkapazität bleibt an mittleren Korridorstandorten begrenzt, trotz des prognostizierten CAGR von 7,39% für temperaturgeführte Fracht. Digitale Plattformen, die grenzüberschreitende Compliance-Dokumente verwalten können, sind ebenfalls weniger entwickelt als Standard-Inlandsfrachtssysteme. Die Kleinsendungskonsolidierung auf der Paraguay-Achse ist auf eine begrenzte Gruppe spezialisierter Betreiber konzentriert. Unternehmen, die Compliance-Zertifizierung mit lokalen Terminals kombinieren, können die Grenzsicherheit für Einzel- und Fertigungsversender reduzieren. Der Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien kann wettbewerbsfähig bleiben, weil lokales Korridorwissen wertvoll bleibt, auch wenn internationale Anbieter expandieren.
Branchenführer im grenzüberschreitenden Straßengüterverkehr in Brasilien
-
JSL SA (including Marvel)
-
Gafor SA
-
Veloce Logística
-
DSV A/S (including DB Schenker)
-
CEVA Logistics (CMA CGM Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien Unternehmen in diesem Bericht
- BBM Logística
- Braspress Transportes Urgentes (including Braspress Transportes Internacional)
- CEVA Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Gafor SA
- Interlink Cargo
- JSL SA (including Marvel)
- Logística Ruver
- Mercosullog
- Paranálog
- Polivias
- SIF Group
- Tegma Gestão Logística
- Tora Transportes
- TransBroker
- Transmaas
- Transpanorama Transportes
- Transportes Cordenonsi
- TW Transportes
- Veloce Logística
- VIP Logistics Brazil
Neueste Industrielle Entwicklungen in Markt für grenzüberschreitenden Straßengüterverkehr in Brasilien
- Juli 2026: CEVA Logistics erhielt die brasilianische Regulierungsgenehmigung für seinen argentinischen Fertigfahrzeug-Logistikbetrieb zur Erbringung internationaler Straßengüterverkehrsdienste zwischen Argentinien und Brasilien, was den grenzüberschreitenden Automobiltransport über zugelassene Grenzübergänge unterstützt.
- März 2026: BBM Logística stellte seinen strategischen Wachstumsplan 2026–2028 vor und trat in eine strukturierte Expansionsphase ein, die sich auf Skalierung, betriebliche Effizienz und Technologie konzentriert, nachdem das Jahr 2025 mit einem Rekord-SLA von rund 98% abgeschlossen wurde, was über dem nationalen Branchendurchschnitt von 95% liegt.
- Februar 2026: DHL Global Forwarding positionierte Brasilien als Drehscheibe seines lateinamerikanischen Logistiknetzwerks neu, zentrierte den Betrieb auf die Flughäfen Guarulhos und Viracopos in São Paulo und strebte bis Ende 2026 ein Wachstum von 30% bei konsolidierten grenzüberschreitenden Frachtvolumina an.
- Januar 2026: Braspress Transportes Internacionais erhielt die Genehmigung der brasilianischen Nationalen Landtransportbehörde (ANTT) zum Betrieb internationaler Straßengüterverkehrsdienste zwischen Brasilien und Argentinien sowie zwischen Brasilien und Paraguay mit einer Lizenzdauer von zehn Jahren.
Berichtsumfang des Markts für grenzüberschreitenden Straßengüterverkehr in Brasilien
Segmentierungsübersicht
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Komplettladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernverkehr |
| Nahverkehr |
| Flüssiggüter |
| Festgüter |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Brasilien–Argentinien |
| Brasilien–Paraguay |
| Brasilien–Uruguay |
| Brasilien–Chile |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |
| Nach Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Ladekapazität | Komplettladung (FTL) |
| Teilladung (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Nach Entfernung | Fernverkehr |
| Nahverkehr | |
| Nach Güterkonfiguration | Flüssiggüter |
| Festgüter | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach grenzüberschreitender Route | Brasilien–Argentinien |
| Brasilien–Paraguay | |
| Brasilien–Uruguay | |
| Brasilien–Chile | |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der grenzüberschreitende Straßengüterverkehr in Brasilien bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 24,14 Milliarden USD erreichen, ausgehend von 18,61 Milliarden USD im Jahr 2027 bei einem CAGR von 5,34%.
Welcher Endnutzer erzeugt die größte grenzüberschreitende Straßengüterverkehrsnachfrage in Brasilien?
Die Fertigung entfällt im Jahr 2026 auf einen Anteil von 41,37%, gestützt durch Automobil-, Chemie- und agroindustrielle Lieferketten.
Warum expandiert Brasilien–Paraguay schneller als andere Frachtkorridore?
Die Route soll bis 2032 einen CAGR von 7,36% verzeichnen, gestützt durch Maquila-Produktion und die Entwicklung des bioozeanischen Korridors.
Was treibt Teilladungsdienste über Mercosur-Grenzen hinweg an?
Kleinere Einzelhandelsbestellungen und grenzüberschreitende E-Commerce-Sendungen steigern die Nachfrage nach Konsolidierung, Tracking und häufigen Lieferdiensten.
Was sind die wichtigsten Betriebsrisiken für grenzüberschreitende Lkw-Betreiber?
Dieselpreiserhöhungen, Komplexität der Grenzdokumentation, ungleichmäßige Straßenqualität und Leerfahrten auf dem Rückweg können Spediteurkosten und -pläne belasten.
Welche Frachtkategorie wächst am schnellsten?
Flüssiggüter haben die höchste aufgeführte Wachstumsrate mit einem CAGR von 8,36% bis 2032, gestützt durch spezialisierte Flüssigfracht-Bewegungen.