
Tamaño y Participación del Mercado de Transporte de Carga por Carretera Transfronterizo de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 17.62 Mil millones de dólares |
| Tamaño del Mercado (2027) | 18.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.34 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga por Carretera Transfronterizo de Brasil por Mordor Intelligence
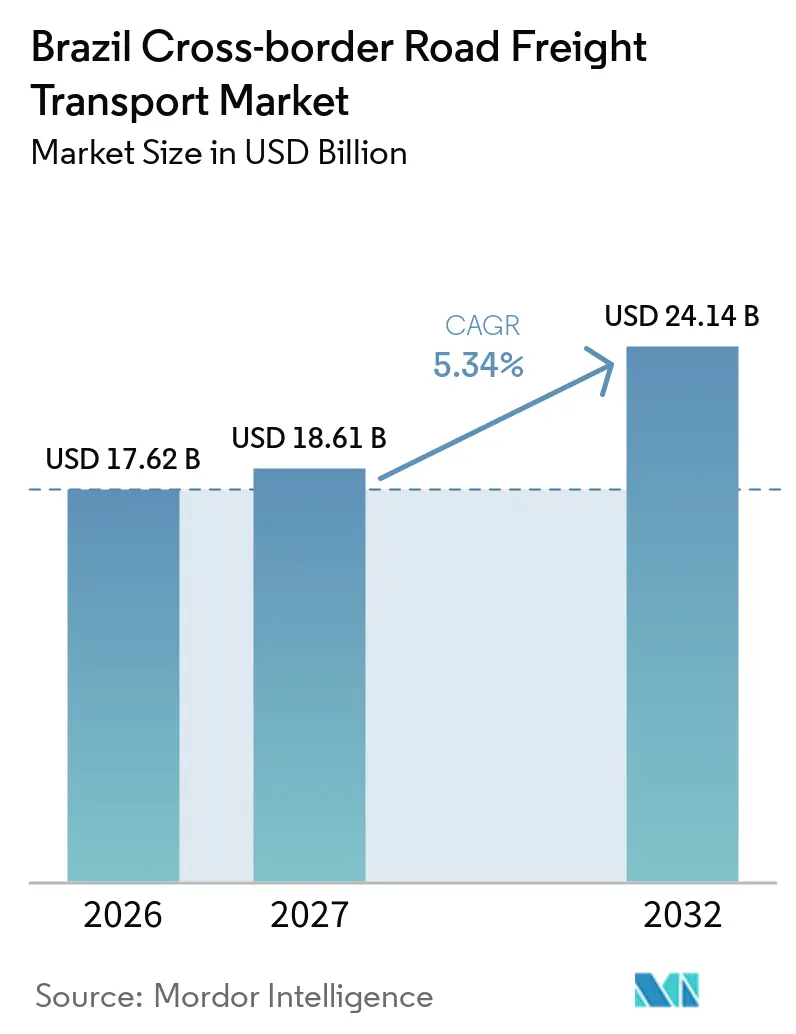
El tamaño del mercado de transporte de carga por carretera transfronterizo de Brasil está valorado en 17,62 mil millones de USD en 2026 y se estima que crecerá desde 18,61 mil millones de USD en 2027 hasta alcanzar los 24,14 mil millones de USD para 2032, a un CAGR del 5,34% durante el período de pronóstico (2027-2032).
El mercado de transporte de carga por carretera transfronterizo de Brasil está respaldado por el comercio regional de bienes manufacturados, donde el transporte por camión puede ofrecer una programación más flexible y tiempos de tránsito más cortos que los servicios marítimos. Las exportaciones por carretera de Brasil hacia América del Sur alcanzaron los 22,6 mil millones de USD en 2025, su nivel más alto en 10 años, con Argentina, Chile, Paraguay y Uruguay representando gran parte de esta actividad. La integración industrial en el Mercosur está aumentando la necesidad de transporte programado confiable, mejor documentación y consolidación de flete cerca de los puntos de paso fronterizos. El mercado de transporte de carga por carretera transfronterizo de Brasil también enfrenta presión por los costos del diésel, las condiciones desiguales de las carreteras, los viajes de retorno vacíos y los procedimientos fronterizos. Los sistemas aduaneros digitales y las mejoras en los corredores pueden mejorar las condiciones operativas, pero sus beneficios dependerán de la implementación práctica en los principales cruces fronterizos.
Conclusiones Clave del Informe
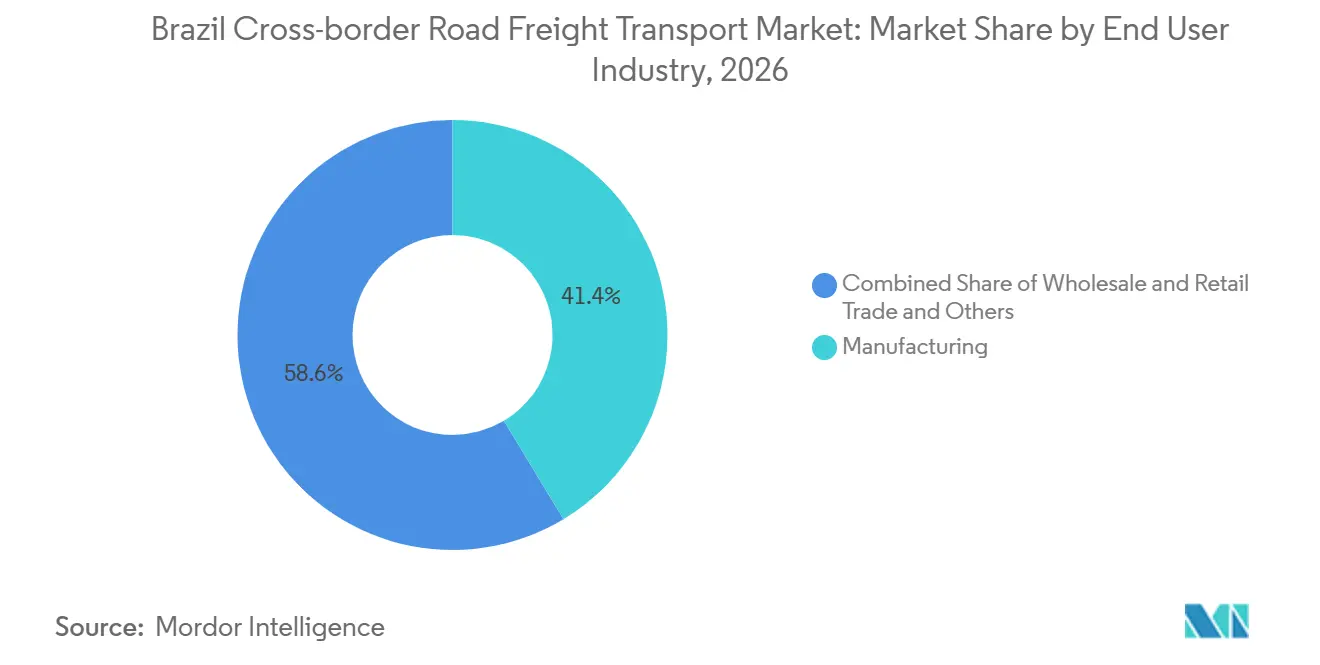
- Por industria de usuario final, la manufactura representa el 41,37% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que el comercio mayorista y minorista se expanda a un CAGR del 7,46% hasta 2032.
- Por especificación de carga, la carga completa representa el 79,41% del tamaño del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que la carga parcial se expanda a un CAGR del 6,34% hasta 2032.
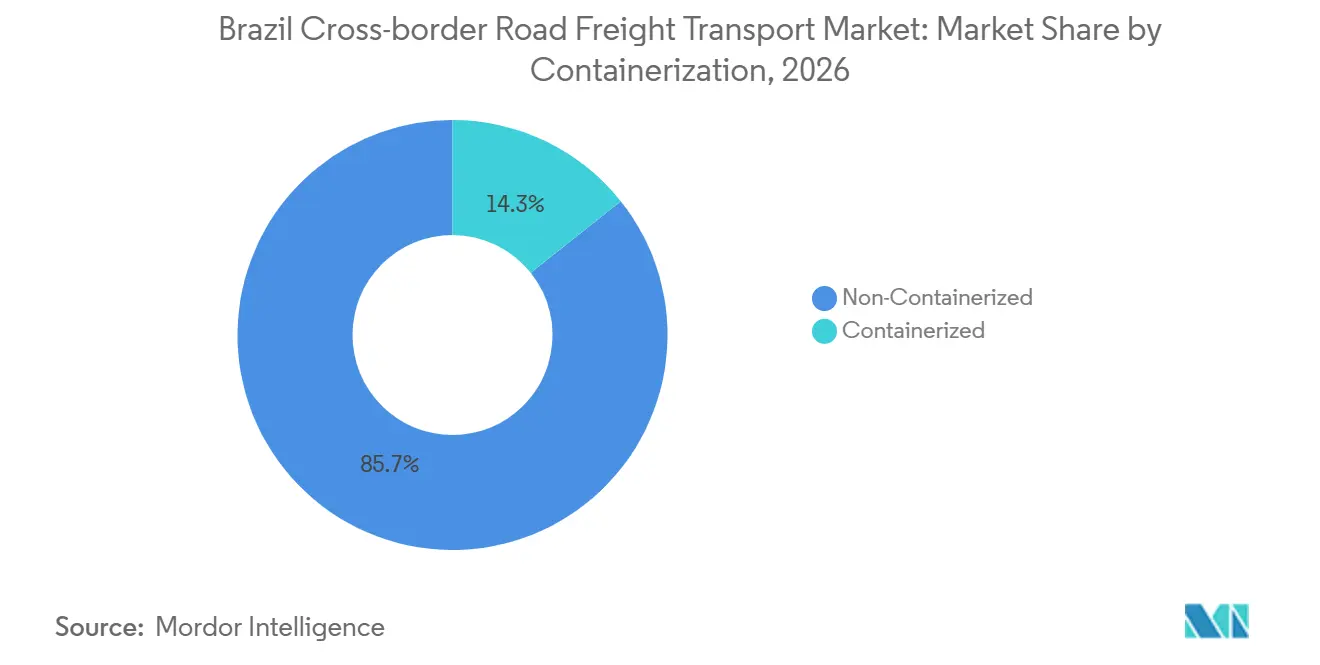
- Por contenedorización, el flete no contenedorizado representa el 85,69% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que el flete contenedorizado se expanda a un CAGR del 7,24% hasta 2032.
- Por distancia, la larga distancia representa el 72,17% del tamaño del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que la corta distancia se expanda a un CAGR del 7,29% hasta 2032.
- Por configuración de mercancías, las mercancías sólidas representan el 70,63% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que las mercancías fluidas se expandan a un CAGR del 8,36% hasta 2032.
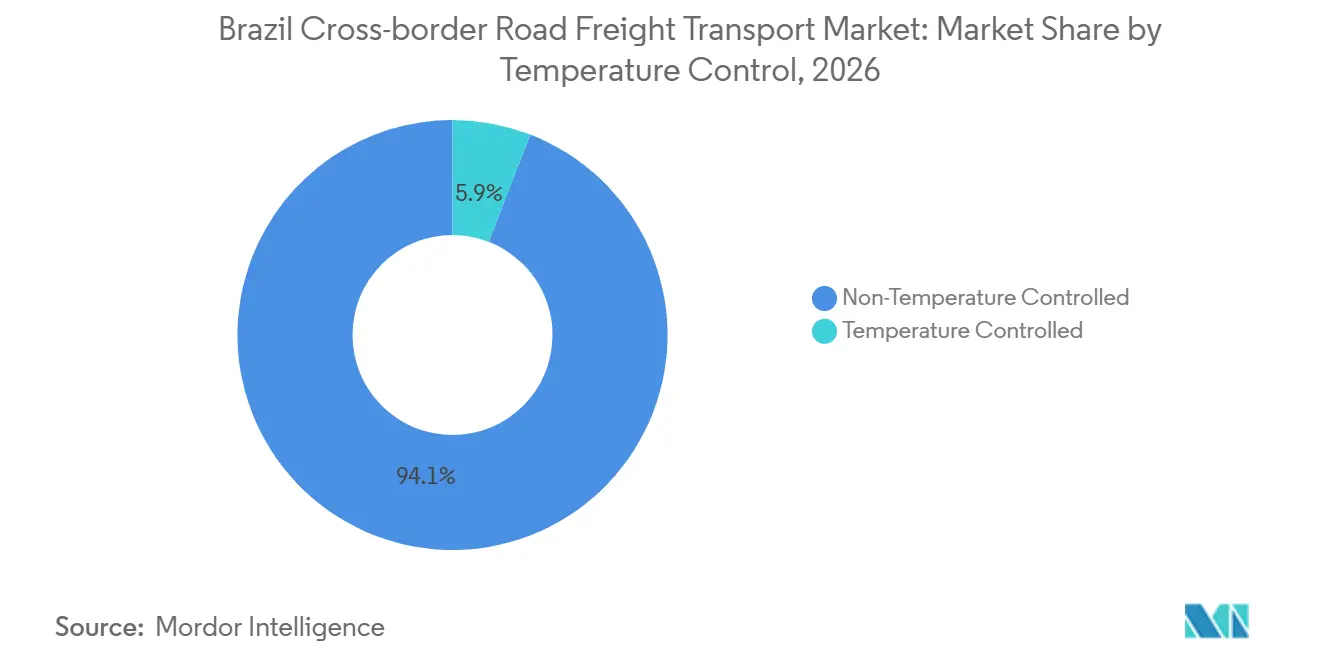
- Por control de temperatura, el flete sin control de temperatura representa el 94,11% del tamaño del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que el flete con control de temperatura se expanda a un CAGR del 7,39% hasta 2032.
- Por corredor transfronterizo, Brasil-Argentina representa el 46,57% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026, mientras que se prevé que Brasil-Paraguay se expanda a un CAGR del 7,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Intra-Mercosur que Amplía la Demanda de Flete Transfronterizo | +1.2% | Todos los corredores, con impacto principal en los corredores Brasil-Argentina y Brasil-Paraguay | Mediano plazo (2-4 años) |
| Modernización de Carreteras que Mejora la Eficiencia de los Corredores Viales Internacionales | +1.0% | Red doméstica de Brasil y puntos de paso fronterizos, incluido el Corredor Bioceánico Brasil-Chile | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico que Aumenta los Volúmenes de Envíos LTL Transfronterizos | +0.8% | Brasil-Argentina y Brasil-Paraguay, con extensión a Brasil-Uruguay | Mediano plazo (2-4 años) |
| Integración Manufacturera que Fortalece los Flujos Regionales de la Cadena de Suministro | +0.7% | Brasil-Argentina, operaciones maquila Brasil-Paraguay y Brasil-Uruguay | Mediano plazo (2-4 años) |
| Aduanas Digitales que Mejoran el Despacho Fronterizo y la Visibilidad de la Carga | +0.5% | Todos los corredores, con ganancias concentradas en Uruguaiana, Foz do Iguaçu y Jaguarão. | Corto plazo (≤ 2 años) |
| Centros de Consolidación Fronteriza que Mejoran la Eficiencia de Utilización del Viaje de Retorno | +0.3% | Centros fronterizos de Brasil-Argentina y Brasil-Paraguay | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Intra-Mercosur que Amplía la Demanda de Flete Transfronterizo
Las exportaciones por carretera de Brasil hacia América del Sur alcanzaron los 22,6 mil millones de USD en 2025, con Argentina recibiendo 10,6 mil millones de USD, Chile 3,6 mil millones de USD, Paraguay 3,8 mil millones de USD y Uruguay 2,3 mil millones de USD[1]. El mercado de transporte de carga por carretera transfronterizo de Brasil se beneficia cuando el comercio incluye bienes manufacturados de mediana y alta tecnología que requieren entregas frecuentes y rutas flexibles. El comercio de bienes entre Brasil y Argentina superó los 31 mil millones de USD en 2025, y este intercambio respalda movimientos recurrentes de camiones en las cadenas de suministro automotriz, química y alimentaria. Una mayor complejidad productiva puede aumentar la frecuencia de los envíos más rápido que el peso del flete, lo que favorece a los transportistas que pueden combinar consignaciones más pequeñas. La ANTT avanzó en el trabajo sobre pesos de vehículos, certificados de inspección técnica e intercambio digital de datos de flete a través de las discusiones de transporte del Mercosur. Reglas operativas más consistentes pueden reducir la fricción administrativa para los operadores que sirven a múltiples países.
Modernización de Carreteras que Mejora la Eficiencia de los Corredores Viales Internacionales
Los proyectos de concesión de autopistas brasileñas pueden mejorar el acceso a los puntos de paso internacionales y reducir los retrasos en los tramos domésticos de los viajes transfronterizos de larga distancia. El Corredor Bioceánico del Capricornio está planificado para conectar Mato Grosso do Sul a través de Paraguay y Argentina con los puertos del Pacífico en Chile, con reducciones proyectadas en los costos de flete del 30% al 40% y ahorros en el tiempo de envío de hasta 15 días una vez que la ruta esté operativa. El puente Porto Murtinho-Carmelo Peralta es la conexión clave Brasil-Paraguay en este corredor, y su finalización es central para el uso comercial de la ruta. El mercado de transporte de carga por carretera transfronterizo de Brasil puede beneficiarse de rutas de larga distancia más predecibles hacia los puertos chilenos y los mercados del interior.
Crecimiento del Comercio Electrónico que Aumenta los Volúmenes de Envíos LTL Transfronterizos
El sector de comercio electrónico en expansión de Brasil está reformando los requisitos de flete transfronterizo al aumentar la demanda de envíos más pequeños y frecuentes junto con los movimientos convencionales de carga completa. Este cambio está aumentando la importancia de los centros de consolidación que pueden combinar paquetes y carga de reabastecimiento minorista antes del despacho aduanero. Las mejoras al sistema Portal Único de Brasil, incluidas las API de integración y el soporte para el transporte terrestre, facilitan la presentación anticipada de documentos y la coordinación entre los actores logísticos. La documentación eficiente es particularmente importante para los envíos frecuentes, ya que los retrasos en la frontera pueden interrumpir el reabastecimiento de inventario y los calendarios de entrega. Los transportistas con redes de terminales extensas, sistemas de seguimiento confiables y sólidas capacidades de documentación aduanera están mejor posicionados para atender estas necesidades logísticas transfronterizas en evolución.
Integración Manufacturera que Fortalece los Flujos Regionales de la Cadena de Suministro
El régimen maquila de Paraguay creó una fuente creciente de carga con destino a Brasil, particularmente en autopartes, textiles, bebidas y productos de aluminio. La actividad manufacturera maquila fortalece la demanda de flete transfronterizo al vincular los calendarios de producción con los mercados de exportación regionales, particularmente Brasil. Este patrón comercial aumenta la importancia de los servicios de transporte programado, las recolecciones transfronterizas frecuentes y la coordinación de entregas confiable. Los transportistas que alinean los calendarios de recogida con la producción manufacturera pueden ayudar a los exportadores a mantener los flujos de producción y cumplir con los compromisos de entrega. El mercado de transporte de carga por carretera transfronterizo de Brasil está siendo moldeado cada vez más por la transición del corredor Brasil-Paraguay desde las reexportaciones de bienes de consumo hacia el comercio vinculado a la manufactura. Argentina también sigue siendo importante porque recibe el 56% de las exportaciones manufactureras de mediana y alta tecnología de Brasil, lo que respalda el tráfico bilateral regular de camiones. Los operadores que pueden gestionar la visibilidad de la carga y la calidad de la documentación pueden beneficiarse a medida que las ventanas de entrega se vuelven más exigentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Combustible que Aumenta los Costos Operativos del Transporte Transfronterizo | -1.1% | Todos los corredores, con el mayor efecto en las rutas de larga distancia Brasil-Chile y Brasil-Argentina | Corto plazo (≤ 2 años) |
| Burocracia Fronteriza que Aumenta la Complejidad de la Documentación y el Despacho | -0.9% | Cruces de Brasil-Argentina, Brasil-Paraguay y Brasil-Uruguay | Mediano plazo (2-4 años) |
| Calidad Desigual de las Carreteras que Interrumpe la Confiabilidad del Tránsito Transfronterizo | -0.6% | Norte y noreste de Brasil y partes de los corredores paraguayos y argentinos | Largo plazo (≥ 4 años) |
| Desequilibrios Comerciales que Aumentan el Riesgo de Viajes de Retorno Vacíos y Carga de Retorno | -0.4% | Brasil-Argentina, Brasil-Uruguay y secundariamente Brasil-Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Combustible que Aumenta los Costos Operativos del Transporte Transfronterizo
Los precios del Diésel S-10 en Brasil aumentaron un 15,26% hasta septiembre de 2026. El combustible representa un costo operativo significativo para el flete por carretera y afecta los movimientos transfronterizos de larga distancia[2]. La ANTT ajustó su coeficiente de tarifa mínima de flete a BRL 7,33 (USD 1,33) por litro en marzo de 2026 tras alcanzarse el umbral del diésel. Las tarifas mínimas más altas pueden reflejar los costos operativos, pero no eliminan la presión cuando los precios contractuales se retrasan respecto a los movimientos del combustible. El mercado de transporte de carga por carretera transfronterizo de Brasil está particularmente expuesto en las rutas Brasil-Argentina cuando los viajes cargados hacia el sur son seguidos por una demanda de retorno hacia el norte más débil. Los transportistas medianos tienen menos capacidad para gestionar esta exposición mediante coberturas de combustible o acuerdos de suministro a largo plazo.
Burocracia Fronteriza que Aumenta la Complejidad de la Documentación y el Despacho
Los avances en aduanas digitales aún no han resuelto completamente las complejidades operativas asociadas con los procedimientos aduaneros, sanitarios y de transporte por separado. Incluso la carga de canal verde puede experimentar tiempos de espera de hasta 72 horas en los puertos secos de Uruguaiana. En abril de 2025, las acciones de trabajo a reglamento por parte de los trabajadores aduaneros resultaron en colas en el puerto seco de Uruguaiana, destacando el potencial de los procedimientos fronterizos para interrumpir los calendarios de flete por carretera. La IRU identifica los procedimientos aduaneros armonizados y las inspecciones integradas como elementos críticos para desbloquear el potencial comercial de los corredores terrestres del Mercosur. El mercado de transporte de carga por carretera transfronterizo de Brasil depende de tiempos de despacho predecibles, ya que los camiones, conductores y equipos pueden permanecer no disponibles durante el proceso de despacho. El procesamiento digital de CRT y MIC/DTA a través del Portal Único puede mejorar la visibilidad; la coordinación interinstitucional consistente sigue siendo esencial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
La Manufactura Lidera con la Mayor Participación, el Comercio Mayorista y Minorista se AceleraLa manufactura representa el 41,37% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. Las cadenas de suministro automotriz, química y agroindustrial respaldan la posición líder de la manufactura porque requieren movimientos recurrentes de piezas, insumos y productos terminados. Los flujos de vehículos y piezas entre Brasil y Argentina muestran el papel de los vínculos industriales en la generación de cargas frecuentes y de relativamente alto valor. La agricultura, la pesca y la silvicultura continúan creando grandes volúmenes de flete entre Brasil, Argentina y Paraguay. Su crecimiento es más limitado donde las materias primas a granel pueden trasladarse al ferrocarril o a las vías fluviales. La carga de construcción está vinculada a los ciclos de inversión en Paraguay y Uruguay, mientras que el petróleo, el gas, la minería y la extracción requieren vehículos especializados en el eje Brasil-Chile-Argentina.
Se prevé que el comercio mayorista y minorista registre un CAGR del 7,46% hasta 2032. Este segmento crece más rápido porque los minoristas requieren un reabastecimiento más frecuente de bienes de consumo de marca de proveedores brasileños. El comercio electrónico transfronterizo se suma a esta demanda al crear pedidos más pequeños que necesitan consolidación en los puntos de paso. La industria de transporte de carga por carretera transfronterizo de Brasil está, por tanto, recompensando a los operadores que combinan redes de recolección local con un procesamiento fronterizo confiable. La densidad de terminales respalda la construcción eficiente de cargas y una entrega más rápida del flete minorista. La capacidad de seguimiento también se vuelve más importante cuando un solo envío contiene múltiples destinatarios. Estas condiciones favorecen a las empresas que pueden operar tanto capacidad de transporte de línea como movimientos de distribución más pequeños sin perder el control de los documentos o el estado de la entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Especificación de Carga:
La Carga Completa Domina, la Carga Parcial Supera en CrecimientoLa carga completa representa el 79,41% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. La carga completa es adecuada para maquinaria agrícola, ensamblajes automotrices, productos químicos y otros fletes que pueden llenar un remolque completo. Los corredores Brasil-Argentina y Brasil-Paraguay contienen flujos comerciales verticalmente integrados que naturalmente respaldan cargas completas directas. La carga completa también permite a los operadores limitar el manejo intermedio y mantener calendarios de tránsito más predecibles. Su escala le otorga un papel estable en todo el mercado de transporte de carga por carretera transfronterizo de Brasil. Las rutas de larga distancia y el flete industrial de mayor valor refuerzan aún más su posición.
Se prevé que la carga parcial registre un CAGR del 6,34% hasta 2032. La carga parcial se está expandiendo porque los pedidos minoristas y los movimientos de paquetes se están volviendo más frecuentes y más pequeños. Esta categoría requiere que los transportistas combinen múltiples cargas, coordinen varios puntos de entrega y completen la documentación con precisión para cada envío. Braspress Transportes Internacional es un ejemplo de servicio dedicado para cargas internacionales fragmentadas en el Mercosur. Interlink Cargo es un operador que utiliza certificaciones OEA y SASSMAQ junto con servicios de carga completa y carga parcial. Estas capacidades son importantes porque el costo de un retraso en la frontera es mayor cuando se transportan consignaciones de varios clientes juntas. La industria de transporte de carga por carretera transfronterizo de Brasil puede, por tanto, ver más inversión en terminales, planificación de transporte de línea y sistemas de cumplimiento para el flete de carga parcial.
Por Contenedorización:
El Flete No Contenedorizado Sigue Siendo Dominante, el Contenedorizado Crece Más RápidoEl flete no contenedorizado representa el 85,69% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. Los productos agrícolas a granel, los envíos en cisterna de líquidos, la maquinaria y los bienes de consumo sueltos a menudo se mueven de manera más eficiente en remolques abiertos o cubiertos. Estas cargas no requieren contenedores ISO y se adaptan a las prácticas establecidas de flete por carretera en el Mercosur. El mercado de transporte de carga por carretera transfronterizo de Brasil mantiene una amplia base de flete no contenedorizado porque los flujos de materias primas e industriales de la región tienen diversas necesidades de carga. El flete basado en remolques también sigue siendo adecuado para los movimientos directos de fábrica a cliente o de campo a frontera. Esta estructura mantiene los servicios no contenedorizados como centrales para las operaciones del corredor.
Se prevé que el flete por carretera contenedorizado registre un CAGR del 7,24% hasta 2032. El flete por carretera contenedorizado está creciendo desde una base más pequeña a medida que los importadores buscan continuidad entre las operaciones por carretera, portuarias e intermodales. Los expedidores de automoción y electrónica de consumo pueden utilizar la carga compatible con contenedores para reducir el manejo entre modos de transporte. Tegma Gestão Logística inició una asociación de logística de contenedores y gestión de patios con BYD en agosto de 2026 para los movimientos entre el Puerto de Salvador y la instalación de Camaçari[3]. Las reglas TRIC revisadas de la ANTT pueden reducir la carga de cumplimiento para los operadores en rutas de múltiples países. El mercado de transporte de carga por carretera transfronterizo de Brasil puede, por tanto, ver un aumento gradual en el tráfico contenedorizado donde las cadenas de suministro conectadas a puertos necesitan movimiento interior confiable. El crecimiento seguirá dependiendo de equipos adecuados, patios seguros y licencias transfronterizas claras.
Por Distancia:
La Larga Distancia Lidera en Volumen, la Corta Distancia Registra el Crecimiento Más RápidoLa larga distancia representa el 72,17% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. Las principales rutas comerciales requieren viajes de varios días porque São Paulo a Buenos Aires está cerca de los 2.500 km y São Paulo a Santiago supera los 3.000 km. Los servicios de larga distancia conectan los mayores centros manufactureros y agrícolas de Brasil con los principales centros de demanda del Mercosur. Esta geografía explica por qué la larga distancia sigue siendo la categoría de volumen principal en el mercado de transporte de carga por carretera transfronterizo de Brasil. Los movimientos de larga distancia también tienen la mayor exposición a los precios del combustible, la disponibilidad de conductores y la calidad de las carreteras. Los transportistas que sirven estas rutas necesitan una programación de flota robusta y un soporte de mantenimiento confiable.
Se prevé que la corta distancia registre un CAGR del 7,29% hasta 2032. El crecimiento de la corta distancia está vinculado a las ciudades gemelas fronterizas y los parques maquila que se encuentran dentro de los 300 km de las fronteras nacionales. Estos movimientos más cortos pueden transportar componentes y productos terminados entre fábricas, centros de consolidación e instalaciones aduaneras. Foz do Iguaçu y Uruguaiana son importantes porque el flete puede consolidarse, despacharse y redistribuirse alrededor de la frontera. Este modelo reduce el costo de atender cargas más pequeñas y respalda las entregas frecuentes. Las reglas de tarifa mínima de la ANTT utilizan coeficientes de distancia que pueden favorecer los viajes más largos con alta utilización del vehículo. El mercado de transporte de carga por carretera transfronterizo de Brasil necesitará estructuras de precios que mantengan retornos viables de corta distancia si la aplicación se intensifica sin ajustes para las rutas de zona fronteriza.
Por Configuración de Mercancías:
Las Mercancías Sólidas Dominan, las Mercancías Fluidas son las de Mayor CrecimientoLas mercancías sólidas representan el 70,63% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. La maquinaria agrícola, las autopartes, los alimentos procesados, la electrónica y los bienes de consumo envasados crean la base de volumen estructural para el flete de mercancías sólidas. Estos productos se mueven regularmente en los corredores Brasil-Argentina y Brasil-Paraguay. Su variedad requiere diferentes configuraciones de remolque, pero el modelo de servicio subyacente sigue siendo familiar para los transportistas regionales. El mercado de transporte de carga por carretera transfronterizo de Brasil continúa dependiendo de esta amplia base de movimientos de mercancías sólidas. Los fabricantes y minoristas también se benefician de las prácticas establecidas de carga, almacenamiento y distribución para estas cargas.
Se prevé que las mercancías fluidas registren un CAGR del 8,36% hasta 2032. El comercio del sector energético y los acuerdos de intercambio de biodiésel son otro factor que respalda el flete líquido especializado. El equipo de cisterna y flexi-bag requiere más atención operativa que el equipo de flete seco. Los procedimientos de enrutamiento e inspección de mercancías peligrosas añaden mayor complejidad en los cruces fronterizos. La industria de transporte de carga por carretera transfronterizo de Brasil puede ofrecer márgenes más altos a los operadores de flete líquido establecidos porque las necesidades de certificación y equipos limitan la entrada de nuevos participantes. Esta especialización hace que los controles de seguridad, la capacitación de conductores y la documentación sean esenciales para mantener la calidad del servicio.
Por Control de Temperatura:
Las Cargas Ambientales Dominan, la Cadena de Frío Registra la Expansión Más RápidaEl flete sin control de temperatura representa el 94,11% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. Los bienes manufacturados, las materias primas agrícolas y los materiales de construcción generalmente no necesitan gestión térmica activa. Esta amplia gama de flete ambiental explica el papel dominante de la categoría en el mercado de transporte de carga por carretera transfronterizo de Brasil. Los remolques secos estándar también tienen menores requisitos de equipo y operación que las unidades refrigeradas. La mayoría de los movimientos industriales transfronterizos pueden, por tanto, continuar utilizando servicios ambientales. La categoría sigue siendo importante incluso a medida que se expanden los servicios de cadena de frío de mayor valor.
Se prevé que el flete con control de temperatura registre un CAGR del 7,39% hasta 2032. El flete con control de temperatura sirve a productos farmacéuticos, proteínas congeladas y productos frescos que se mueven entre los países del Mercosur. Estos envíos requieren un cumplimiento más estricto de las normas alimentarias, sanitarias y de salud a través de las fronteras nacionales. Abralog destacó la necesidad de una alineación regulatoria precisa en las operaciones de cadena de frío del Mercosur. La tabla de tarifas mínimas de la ANTT utiliza coeficientes más altos para la carga refrigerada que para la carga general seca. Esto puede respaldar la inversión en capacidad de refrigeración certificada donde los expedidores necesitan un control de temperatura confiable. El mercado de transporte de carga por carretera transfronterizo de Brasil ofrece una oportunidad clara para los operadores que pueden mantener la calidad del equipo, la trazabilidad y el manejo conforme durante todo el viaje.
Análisis Geográfico
Brasil-Argentina representa el 46,57% de la participación del mercado de transporte de carga por carretera transfronterizo de Brasil en 2026. Brasil-Argentina es el corredor líder porque décadas de integración industrial vinculan las cadenas de suministro de vehículos, productos químicos y procesamiento de alimentos. El comercio bilateral de bienes superó los 31 mil millones de USD en 2025, lo que proporciona una gran base de demanda de flete recurrente. El mercado de transporte de carga por carretera transfronterizo de Brasil está más expuesto a las condiciones de este corredor debido a su peso en los volúmenes regionales. Los cambios comerciales a corto plazo pueden afectar la utilización de los camiones, ya que las exportaciones brasileñas a Argentina cayeron un 18,1% en junio de 2026 en comparación con junio de 2025. La relación industrial establecida, no obstante, continúa respaldando el papel central del corredor.
Se prevé que Brasil-Paraguay registre un CAGR del 7,36% hasta 2032. Brasil-Paraguay se beneficia de la producción maquila, la inversión brasileña y la conexión planificada del Corredor Bioceánico. Brasil-Uruguay sigue siendo más pequeño, pero el tráfico por carretera en Chuy se beneficia de la integración aduanera bilateral y un papel en el comercio de bienes de consumo. Brasil-Chile genera altos ingresos por camión debido a la distancia, las necesidades de combustible y los cruces de montaña. Sus volúmenes de flete están limitados por la infraestructura actual hasta que el Corredor Bioceánico entre en operación. El mercado de transporte de carga por carretera transfronterizo de Brasil también incluye Brasil-Bolivia y otras rutas emergentes que pueden ganar relevancia a medida que mejoren los enlaces del corredor. Cada corredor necesita un equilibrio diferente de equipos, conocimiento fronterizo, especialización en carga y planificación del viaje de retorno.
Brasil-Uruguay registra una base de volumen más pequeña, pero el cruce de Chuy maneja cerca de 40.000 camiones anuales[4]. El corredor se beneficia de la coordinación aduanera y el papel de Uruguay en la reexportación de bienes de consumo brasileños. Brasil-Chile genera mayores ingresos por camión debido a la ruta más larga y los requisitos de cruce andino. La OCDE estima que el Corredor Bioceánico completo podría reducir los costos de flete entre un 30% y un 40% y ahorrar hasta 15 días de envío. Estos cambios podrían fortalecer el lugar de Chile en el mercado de transporte de carga por carretera transfronterizo de Brasil. Brasil-Bolivia y otras rutas siguen siendo más pequeñas, aunque la red más amplia del Capricornio crea opciones futuras para nuevas conexiones viales regionales.
Panorama Competitivo
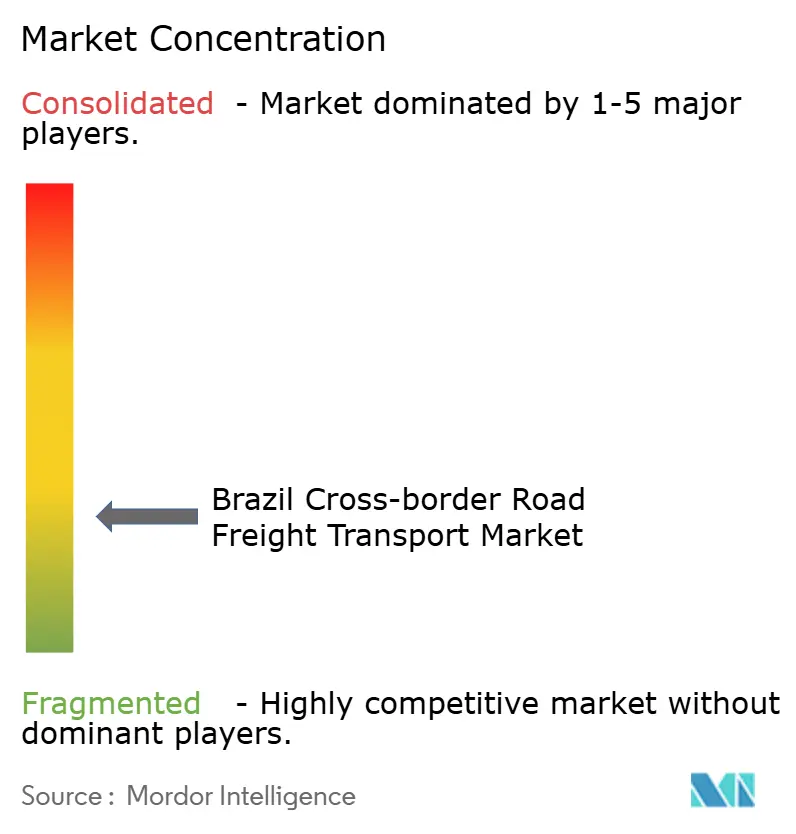
El mercado de transporte de carga por carretera transfronterizo de Brasil está fragmentado. Los integradores globales compiten a través de redes más amplias, sistemas tecnológicos y la capacidad de conectar el flete terrestre con el transporte internacional. Los especialistas en corredores compiten a través del conocimiento local, las instalaciones aduaneras y las credenciales de cumplimiento en cruces específicos. Su confiabilidad de servicio puede ser importante donde los retrasos aduaneros amenazan los calendarios de entrega. Los operadores certificados OEA tienen una ventaja cuando la calidad de la documentación y el procesamiento prioritario afectan los tiempos de tránsito. El mercado de transporte de carga por carretera transfronterizo de Brasil, por tanto, no depende únicamente de la escala de la flota, ya que la ejecución en el corredor y la capacidad fronteriza pueden ser igualmente importantes.
DSV completó su adquisición de DB Schenker en abril de 2025, creando una plataforma logística más grande con una cobertura internacional más amplia. La operación combinada gestiona más de 40 centros de servicio en las Américas y opera cerca de 1.700 camiones diariamente en la región. Esta transacción amplía la capacidad de DSV para conectar las operaciones de carga completa y carga parcial de Brasil con las redes globales de flete marítimo y aéreo. CEVA Logistics firmó un acuerdo con Iveco Group para un centro de distribución de piezas de 20.000 m² en Pouso Alegre, Minas Gerais, lo que respalda su posición más amplia de logística contractual en Brasil. Tegma también ingresó a la logística de contenedores y la gestión de patios a través de su asociación con BYD, añadiendo una nueva área de servicio a su base de logística automotriz. Estos movimientos muestran cómo los proveedores más grandes están añadiendo capacidades de almacenamiento, manejo de contenedores y transporte internacional en torno al flete por carretera.
La capacidad de cadena de frío sigue siendo limitada en ubicaciones intermedias del corredor a pesar del CAGR proyectado del 7,39% del flete con control de temperatura. Las plataformas digitales que pueden gestionar documentos de cumplimiento transfronterizo también están menos desarrolladas que los sistemas de flete doméstico estándar. La consolidación de lotes pequeños en el eje Paraguay está concentrada entre un grupo limitado de operadores especializados. Las empresas que combinan la certificación de cumplimiento con terminales locales pueden reducir la incertidumbre fronteriza para los expedidores minoristas y manufactureros. El mercado de transporte de carga por carretera transfronterizo de Brasil puede seguir siendo competitivo porque el conocimiento local del corredor sigue siendo valioso incluso a medida que los proveedores internacionales se expanden.
Líderes de la Industria de Transporte de Carga por Carretera Transfronterizo de Brasil
-
JSL SA (including Marvel)
-
Gafor SA
-
Veloce Logística
-
DSV A/S (including DB Schenker)
-
CEVA Logistics (CMA CGM Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Carga por Carretera Transfronterizo de Brasil Empresas cubiertas en este informe
- BBM Logística
- Braspress Transportes Urgentes (including Braspress Transportes Internacional)
- CEVA Logistics (CMA CGM Group)
- DHL Group
- DSV A/S (including DB Schenker)
- Gafor SA
- Interlink Cargo
- JSL SA (including Marvel)
- Logística Ruver
- Mercosullog
- Paranálog
- Polivias
- SIF Group
- Tegma Gestão Logística
- Tora Transportes
- TransBroker
- Transmaas
- Transpanorama Transportes
- Transportes Cordenonsi
- TW Transportes
- Veloce Logística
- VIP Logistics Brazil
Desarrollos recientes de la industria en Mercado de Transporte de Carga por Carretera Transfronterizo de Brasil
- Julio de 2026: CEVA Logistics recibió autorización regulatoria brasileña para que su operación de logística de vehículos terminados en Argentina prestara servicios de transporte de carga por carretera internacional entre Argentina y Brasil, apoyando el transporte automotriz transfronterizo a través de los cruces fronterizos autorizados.
- Marzo de 2026: BBM Logística presentó su plan estratégico de crecimiento 2026-2028, entrando en una fase de expansión estructurada centrada en la escala, la eficiencia operativa y la tecnología tras cerrar 2025 con un SLA récord de aproximadamente el 98%, por encima del promedio nacional del sector del 95%.
- Febrero de 2026: DHL Global Forwarding reposicionó a Brasil como el centro de su red logística latinoamericana, centrando las operaciones en los aeropuertos de Guarulhos y Viracopos en São Paulo, con el objetivo de lograr un crecimiento del 30% en los volúmenes de carga transfronteriza consolidada para finales de 2026.
- Enero de 2026: Braspress Transportes Internacionais recibió autorización de la Agencia Nacional de Transporte Terrestre de Brasil (ANTT) para operar servicios de transporte de carga por carretera internacional entre Brasil y Argentina y entre Brasil y Paraguay, con un período de licencia de diez años.
Alcance del Informe del Mercado de Transporte de Carga por Carretera Transfronterizo de Brasil
Resumen de la segmentación
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Extracción |
| Comercio Mayorista y Minorista |
| Otros |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Mercancías Fluidas |
| Mercancías Sólidas |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| Brasil-Argentina |
| Brasil-Paraguay |
| Brasil-Uruguay |
| Brasil-Chile |
| Otros Corredores de Flete por Carretera Transfronterizo |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Extracción | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Parcial (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Configuración de Mercancías | Mercancías Fluidas |
| Mercancías Sólidas | |
| Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | |
| Por Corredor Transfronterizo | Brasil-Argentina |
| Brasil-Paraguay | |
| Brasil-Uruguay | |
| Brasil-Chile | |
| Otros Corredores de Flete por Carretera Transfronterizo |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del transporte de carga por carretera transfronterizo de Brasil para 2032?
Se prevé que el sector alcance los 24,14 mil millones de USD para 2032, aumentando desde los 18,61 mil millones de USD en 2027 a un CAGR del 5,34%.
¿Qué usuario final genera la mayor demanda de flete por carretera transfronterizo en Brasil?
La manufactura representa una participación del 41,37% en 2026, respaldada por las cadenas de suministro automotriz, química y agroindustrial.
¿Por qué Brasil-Paraguay se está expandiendo más rápido que otros corredores de flete?
Se prevé que el corredor registre un CAGR del 7,36% hasta 2032, respaldado por la producción maquila y el desarrollo del Corredor Bioceánico.
¿Qué está impulsando los servicios de carga parcial a través de las fronteras del Mercosur?
Los pedidos minoristas más pequeños y los envíos de comercio electrónico transfronterizo están aumentando la demanda de servicios de consolidación, seguimiento y entrega frecuente.
¿Cuáles son los principales riesgos operativos para los operadores de transporte por camión transfronterizo?
Los aumentos en el precio del diésel, la complejidad de la documentación fronteriza, la calidad desigual de las carreteras y los viajes de retorno vacíos pueden presionar los costos y los calendarios de los transportistas.
¿Qué categoría de flete está creciendo más rápido?
Las mercancías fluidas tienen la tasa de crecimiento más alta registrada, con un CAGR del 8,36% hasta 2032, respaldada por movimientos de carga líquida especializada.