
Tamanho e Participação do Mercado de Logística Agrícola do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
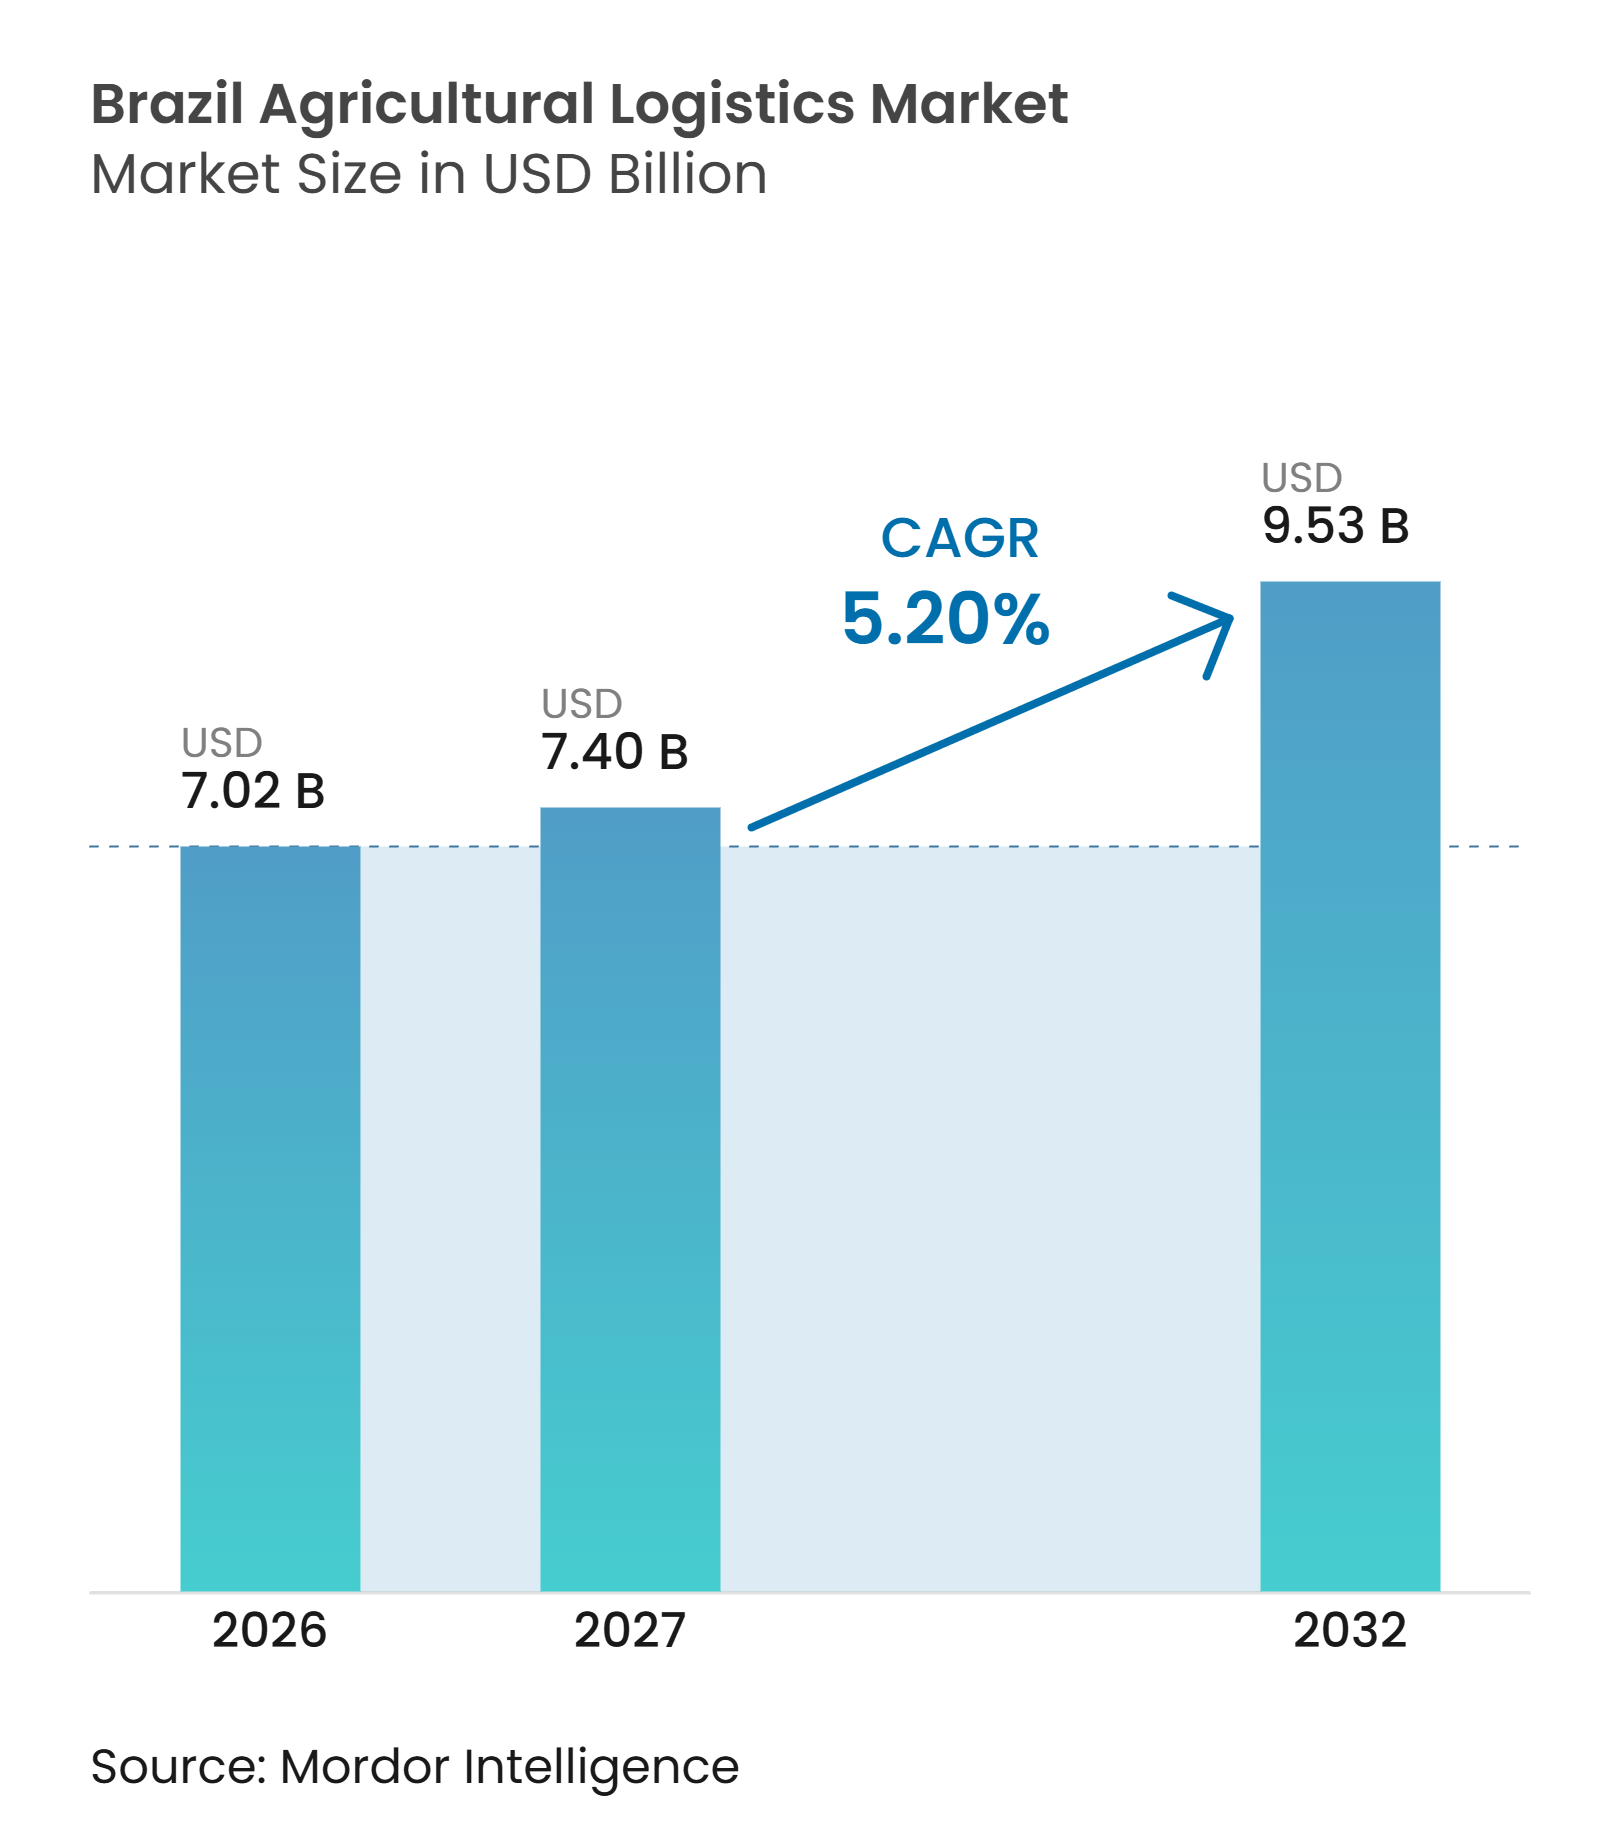
| Tamanho do mercado no ano base (2026) | 7.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Agrícola do Brasil por Mordor Intelligence
O tamanho do mercado de logística agrícola do Brasil é avaliado em 7,02 bilhões de USD em 2026 e estima-se que cresça de 7,40 bilhões de USD em 2027 para 9,53 bilhões de USD até 2032, a um CAGR de 5,20% no período de 2027 a 2032.
O papel do Brasil como grande exportador de soja sustenta a necessidade de capacidade de transporte, terminais e armazenagem ao longo dos corredores de exportação. A CONAB estimou a safra de grãos de 2025/26 em 353,4 milhões de toneladas métricas, mantendo as redes logísticas sob pressão durante os períodos de colheita concentrada. O mercado de logística agrícola do Brasil está se orientando para ferrovias, hidrovias e serviços integrados, à medida que os operadores buscam um escoamento mais previsível das áreas de produção até os portos. As restrições de capacidade nos locais de armazenagem e nos pontos de escoamento para exportação continuam a gerar demanda por infraestrutura privada e serviços de valor agregado. O setor de logística agrícola do Brasil também se beneficia quando os operadores combinam cargas de exportação com importações de fertilizantes, o que melhora a utilização das viagens de retorno pelos principais corredores portuários.
Principais Conclusões do Relatório
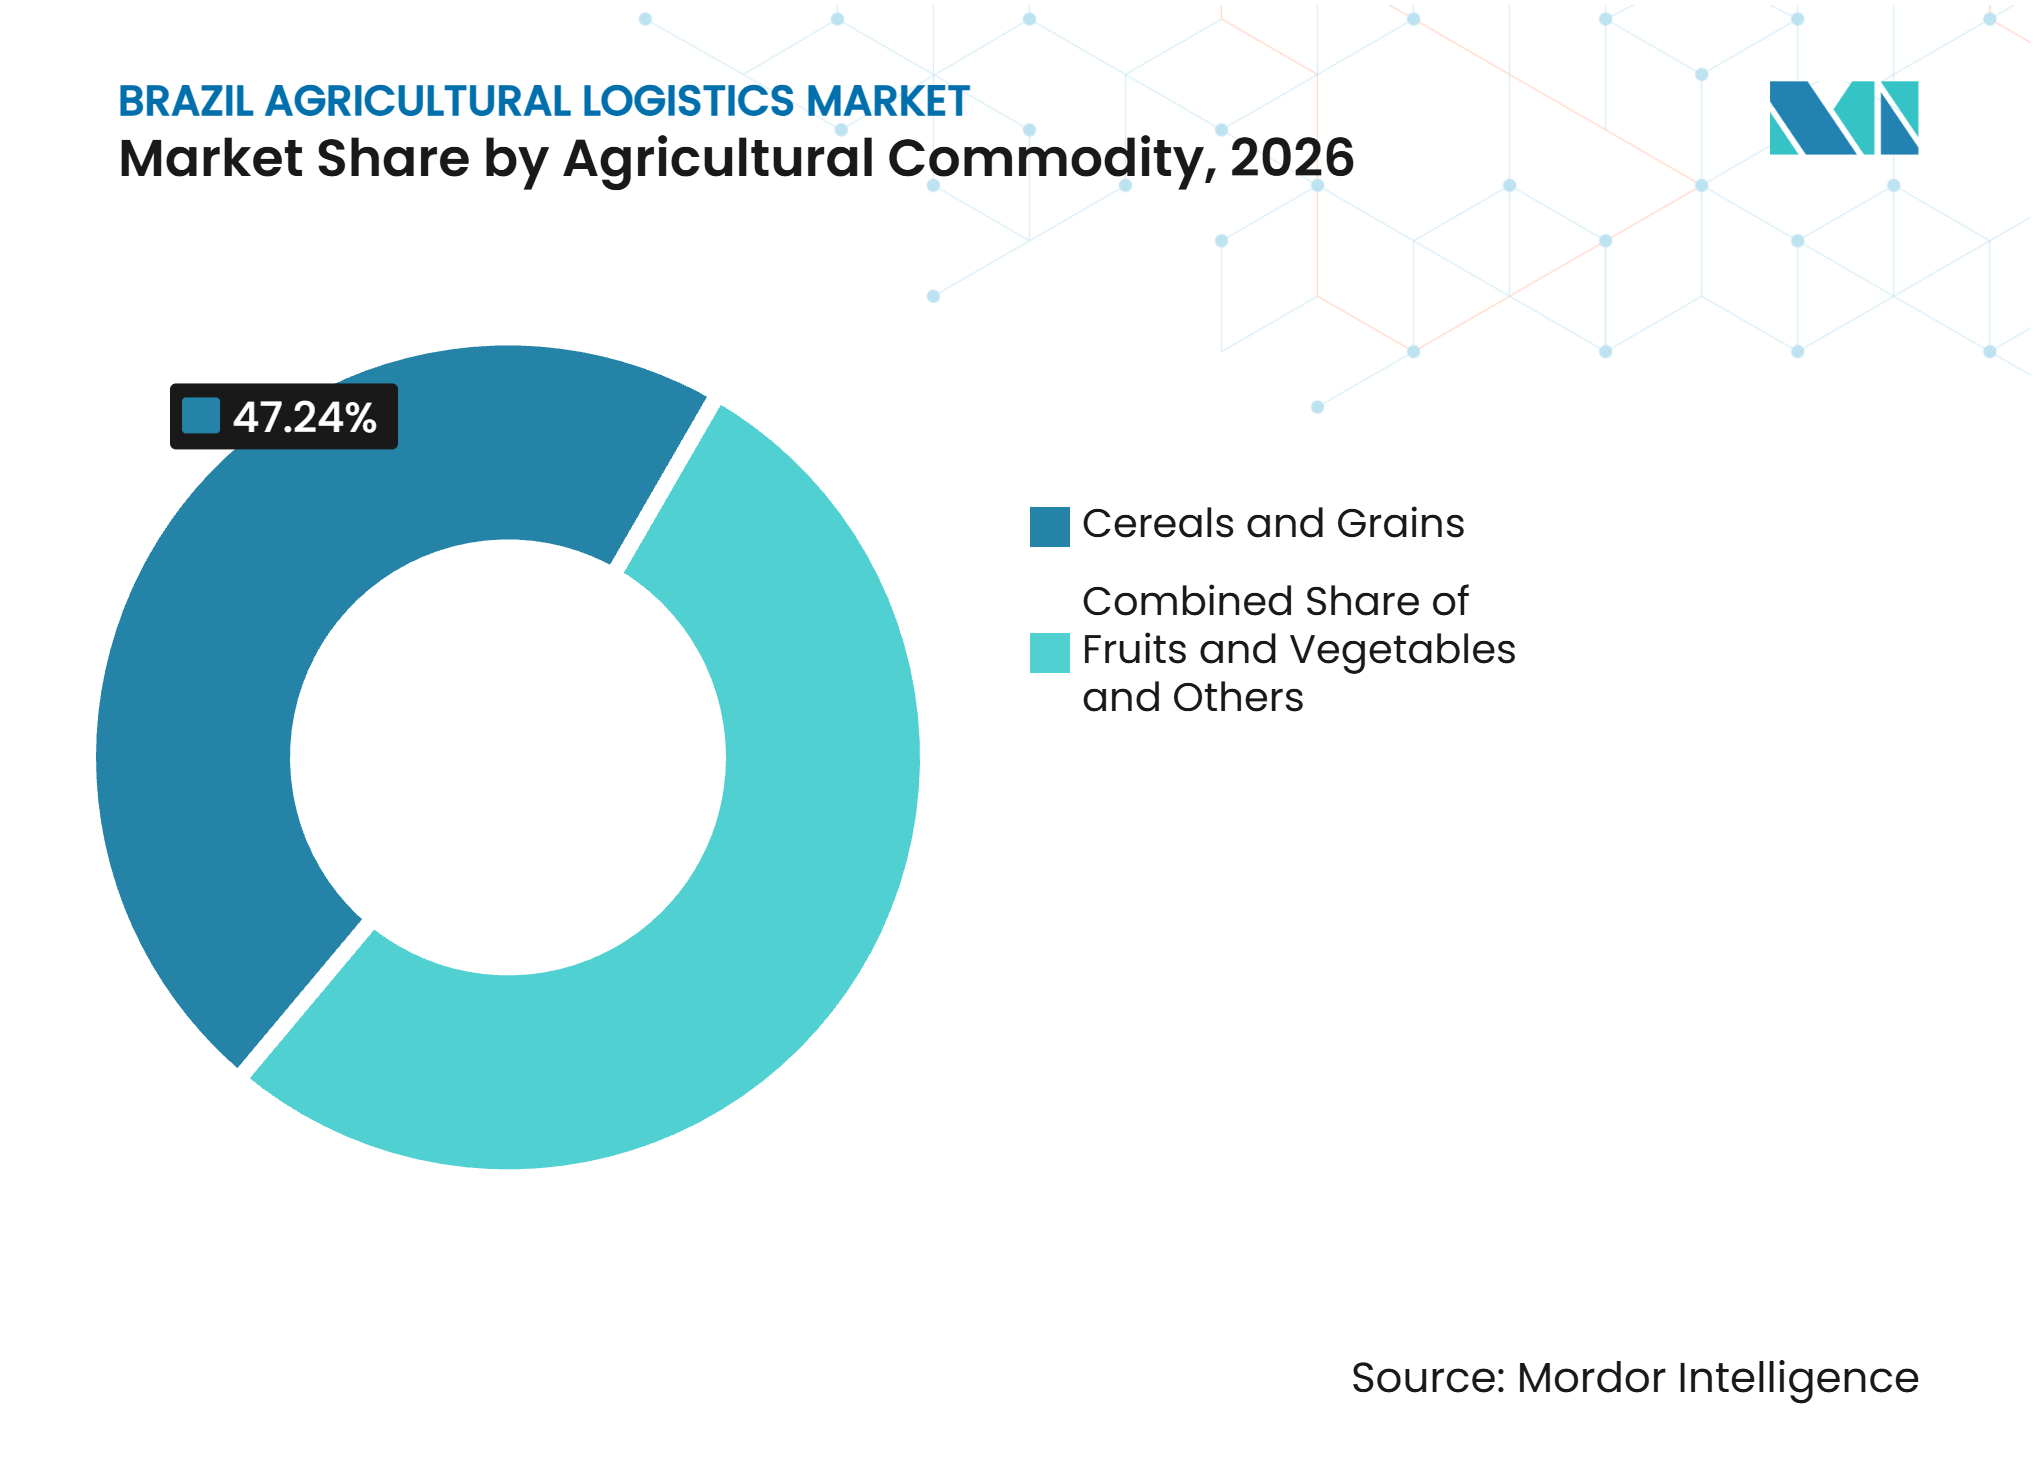
- Por tipo de commodity agrícola, cereais e grãos respondem por 47,24% da participação do mercado de logística agrícola do Brasil em 2026, enquanto frutas e hortaliças têm previsão de registrar um CAGR de 6,98% até 2032.
- Por função logística, os serviços de frete respondem por 60,16% do tamanho do mercado de logística agrícola do Brasil em 2026, enquanto os serviços de logística de valor agregado têm previsão de registrar um CAGR de 7,76% até 2032.
- Por destino, a logística internacional responde por 59,63% do tamanho do setor de logística agrícola do Brasil em 2026 e tem previsão de registrar um CAGR de 8,65% até 2032.
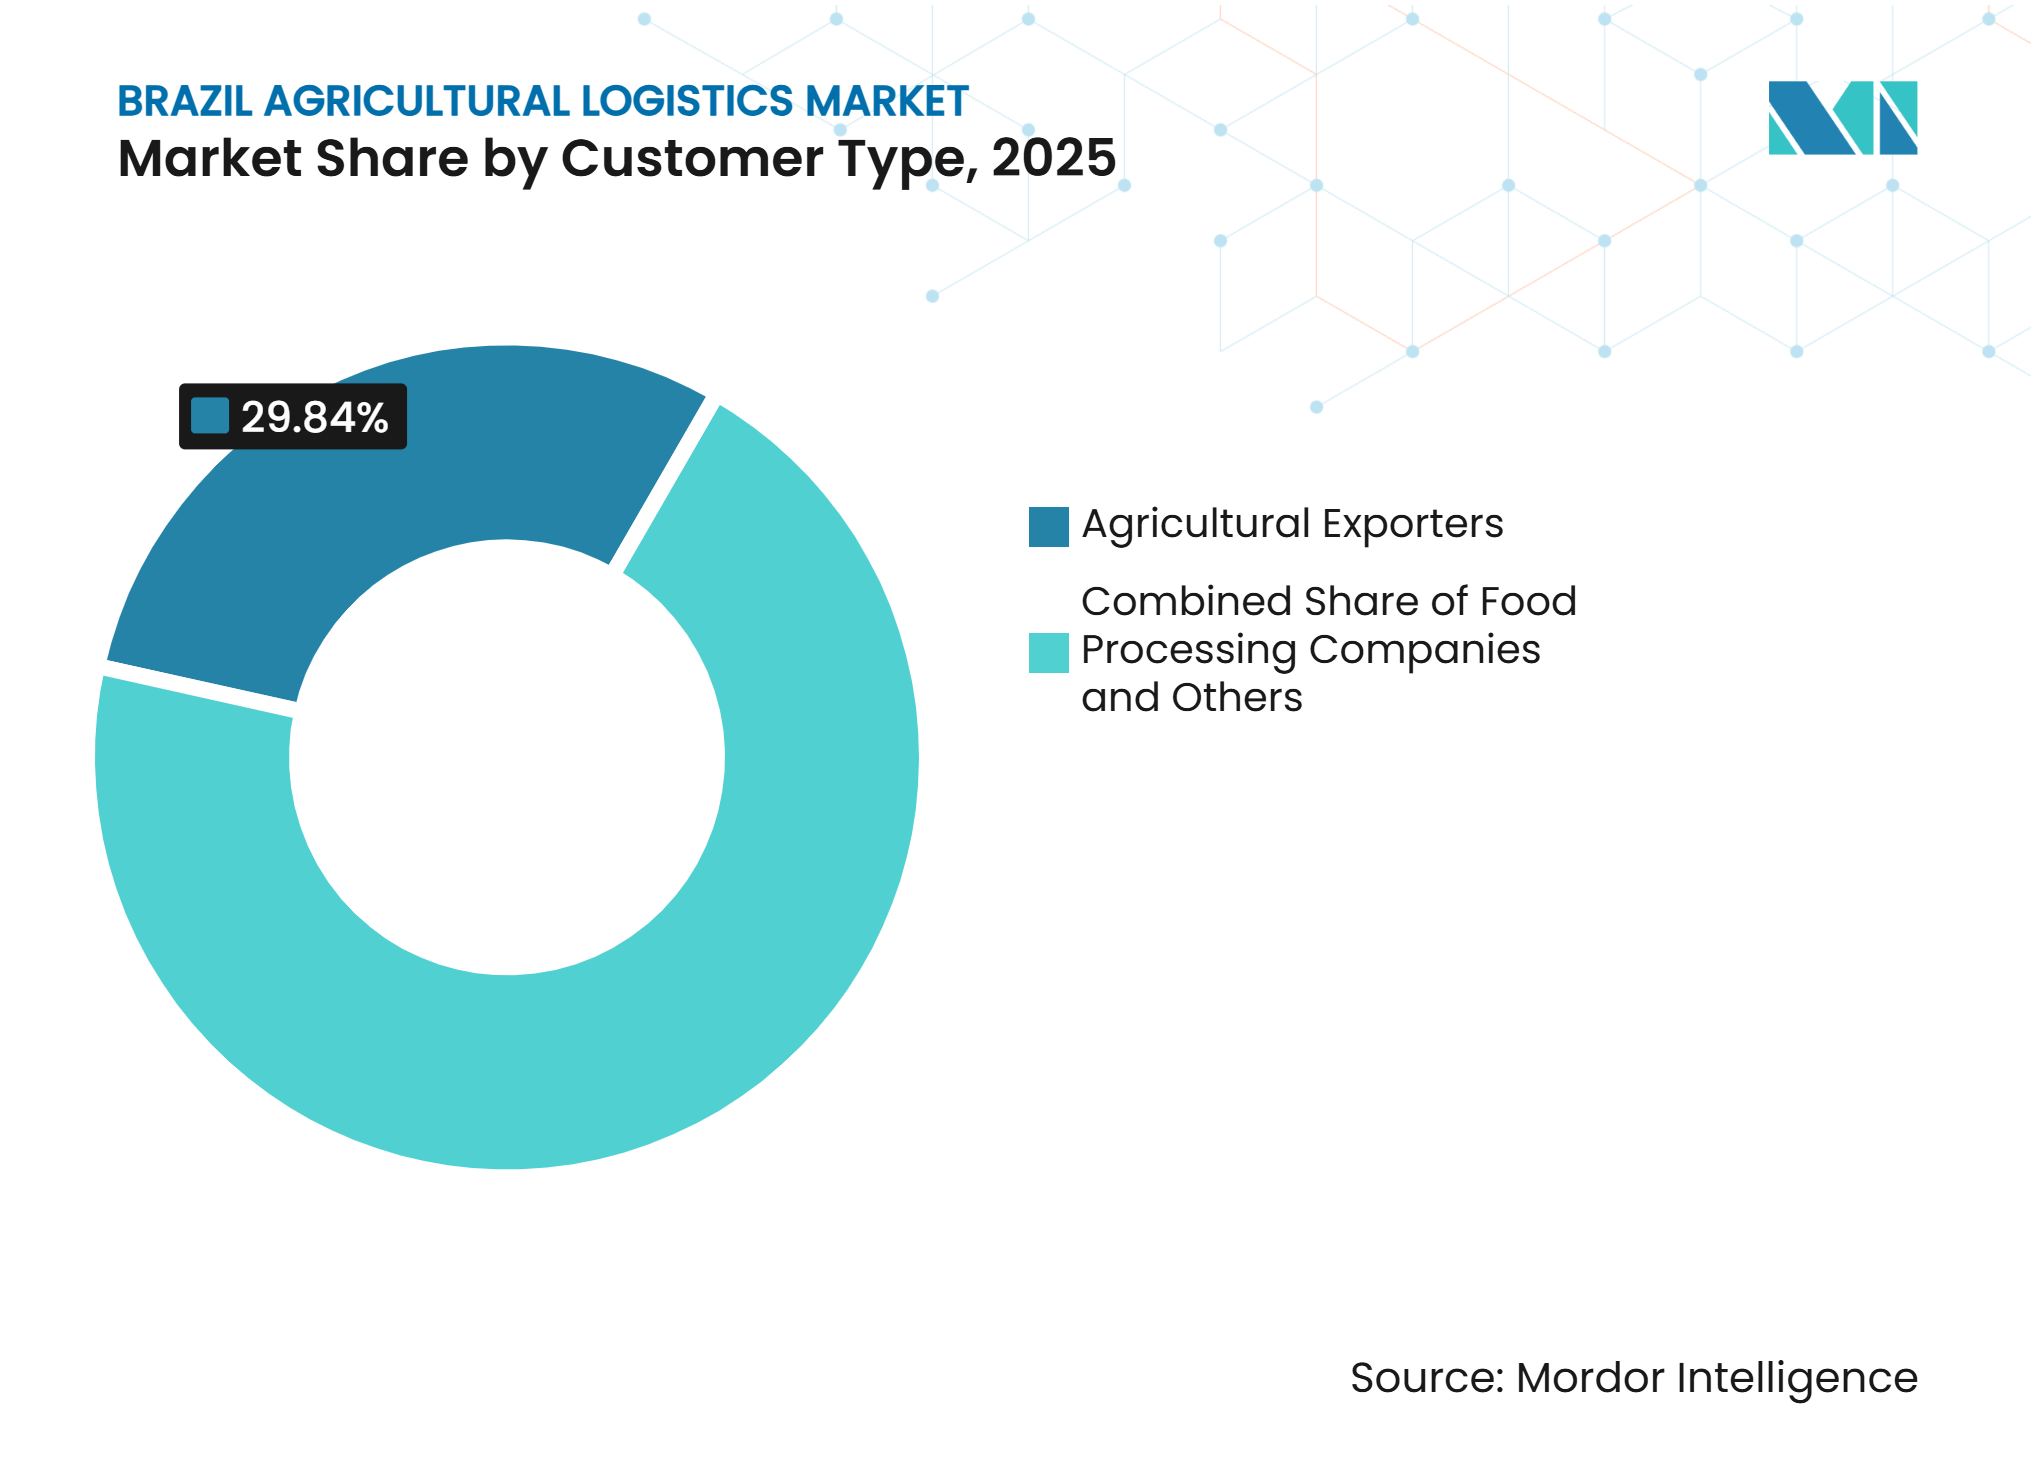
- Por tipo de cliente, os exportadores agrícolas respondem por 29,84% da participação do mercado de logística agrícola do Brasil em 2026, enquanto as empresas de processamento de alimentos têm previsão de registrar um CAGR de 6,84% até 2032.
- Por geografia, o Sudeste responde por 43,63% da participação do setor de logística agrícola do Brasil em 2026, enquanto o Norte tem previsão de registrar um CAGR de 7,65% até 2032.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Produção Agrícola Aumentando a Demanda por Logística de Exportação | +1.8% | Nacional, concentrado em Mato Grosso, Goiás, Mato Grosso do Sul | Médio prazo (2 a 4 anos) |
| Expansão do Arco Norte Fortalecendo os Corredores de Exportação do Norte | +0.9% | Norte, Pará, Maranhão, Amazonas, Roraima e MATOPIBA | Médio prazo (2 a 4 anos) |
| Investimento Multimodal Melhorando a Conectividade do Frete Agrícola | +0.8% | Nacional, com ganhos iniciais nos corredores do Centro-Oeste e Norte | Longo prazo (≥ 4 anos) |
| Adoção de Logística Integrada Expandindo a Demanda por Serviços de Ponta a Ponta | +0.6% | Nacional, liderado pelo Sudeste e Centro-Oeste | Médio prazo (2 a 4 anos) |
| Digitalização do Frete Melhorando a Visibilidade e a Eficiência das Rotas | +0.5% | Nacional, liderado por São Paulo, Mato Grosso e Paraná | Curto prazo (≤ 2 anos) |
| Retornos de Fertilizantes Melhorando a Utilização da Rede de Logística Agrícola | +0.4% | Portos do Arco Norte, Santos e Paranaguá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção Agrícola Aumentando a Demanda por Logística de Exportação
A safra de grãos do Brasil em 2025 atingiu 345,4 milhões de toneladas métricas, com produção recorde de soja de 165,3 milhões de toneladas métricas e produção de milho de 141,2 milhões de toneladas métricas. A escala dessa produção cria demanda recorrente por transporte rodoviário de primeira milha, movimentação ferroviária, capacidade de barcaças, armazenagem e manuseio portuário. A área plantada do Brasil aumentou para 101,3 milhões de hectares em 2025, estendendo os requisitos de frete para fronteiras agrícolas que ainda estão distantes dos terminais ferroviários estabelecidos[1]. O mercado de logística agrícola do Brasil se beneficia quando volumes recorrentes de carga justificam investimentos em corredores e equipamentos que podem atender a mais de um ciclo de colheita.
Expansão do Arco Norte Fortalecendo os Corredores de Exportação do Norte
Os portos do Arco Norte movimentaram 163,3 milhões de toneladas métricas em 2025, um aumento anual de 10,33%. Os embarques de soja e milho pelo corredor aumentaram à medida que os produtores buscaram alternativas aos gateways de exportação do sul. O papel crescente do corredor apoia o mercado de logística agrícola do Brasil porque aproxima os portos do norte das áreas de produção no Centro-Oeste e no MATOPIBA. A AMPORT espera que o Arco Norte responda por 50% das exportações nacionais de soja e milho até 2030, à medida que a capacidade dos terminais se expande. Os fluxos de fertilizantes por esses portos também podem fornecer carga de entrada que melhora o uso dos ativos nas viagens de retorno.
Investimento Multimodal Melhorando a Conectividade do Frete Agrícola
Investimentos federais e privados estão expandindo o conjunto de opções disponíveis para movimentar carga agrícola pelo Brasil. A COFCO International comprometeu BRL 1,2 bilhão (USD 240 milhões) para 979 vagões ferroviários e 23 locomotivas operadas pela rede da Rumo[2]. Esse investimento dá à empresa maior acesso à capacidade de transporte que atende ao seu terminal de exportação em Santos. A Rumo também está expandindo o acesso ferroviário no Mato Grosso, conectando as áreas produtoras de grãos de forma mais direta às redes maiores. Melhores conexões entre rodovias, ferrovias, hidrovias e terminais podem reduzir a dependência de corredores únicos. O mercado de logística agrícola do Brasil se beneficia desse investimento porque conexões multimodais confiáveis permitem que os operadores ofereçam serviços mais consistentes durante os picos de colheita.
Adoção de Logística Integrada Expandindo a Demanda por Serviços de Ponta a Ponta
Exportadores, processadores e cooperativas exigem cada vez mais que os prestadores coordenem transporte, armazenagem, processos aduaneiros e manuseio portuário. A DP World e a MRS Logística lançaram um corredor integrado em julho de 2026 que combina movimentação rodoviária, desembaraço aduaneiro REDEX, ferrovia conteinerizada e serviços portuários entre o Centro-Oeste do Brasil e Santos. Os parceiros declararam que cada trem de contêineres pode substituir 40 caminhões e reduzir as emissões de gases de efeito estufa em até 80% em comparação com o transporte totalmente rodoviário. Esses arranjos criam um papel maior para os operadores que podem gerenciar a carga em várias etapas, em vez de fornecer apenas um único modo de transporte. Ferramentas de monitoramento digital, planejamento de rotas e documentação apoiam esse modelo ao melhorar a visibilidade da carga e o controle operacional. O mercado de logística agrícola do Brasil, portanto, cria espaço para prestadores que combinam capacidade física com serviços coordenados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na Infraestrutura Rodoviária Aumentando a Ineficiência do Transporte | -1.2% | Nacional, mais agudo em Mato Grosso, Pará e estados de fronteira | Longo prazo (≥ 4 anos) |
| Déficits de Armazenagem Intensificando o Congestionamento Logístico na Época da Colheita | -0.9% | Nacional, mais agudo nas regiões Centro-Oeste e Norte | Curto prazo (≤ 2 anos) |
| Gargalos Portuários Perturbando o Agendamento de Carga de Exportação | -0.8% | Santos, Paranaguá e Itaqui | Médio prazo (2 a 4 anos) |
| Perturbações Climáticas Aumentando os Riscos de Confiabilidade das Hidrovias do Norte | -0.6% | Rios Tapajós, Madeira e Amazonas, Norte e Centro-Oeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Infraestrutura Rodoviária Aumentando a Ineficiência do Transporte
O transporte rodoviário continua sendo central para a logística de grãos porque muitas fazendas, armazéns e terminais dependem do acesso por caminhão. Estradas rurais inadequadas e conexões intermodais frágeis elevam os custos de transporte e aumentam a exposição a escassez de capacidade no período de colheita. As tarifas de frete recordes na rota de Sorriso a Santos durante a colheita de 2025 ilustraram o efeito da capacidade rodoviária restrita quando a demanda aumenta. O mercado de logística agrícola do Brasil permanece exposto onde a produção se expande mais rapidamente do que as conexões duráveis com ferrovias, hidrovias e terminais de exportação. Essa pressão é especialmente relevante nas áreas de fronteira, onde longos deslocamentos de primeira milha ainda são inevitáveis.
Déficits de Armazenagem Intensificando o Congestionamento Logístico na Época da Colheita
A armazenagem limitada força os produtores a movimentar commodities durante janelas estreitas de colheita, criando demanda simultânea por caminhões, terminais ferroviários, barcaças e portos. Esse padrão enfraquece a disciplina de agendamento e aumenta a volatilidade de preços dos serviços de transporte. A escassez é mais grave quando as zonas de produção carecem de armazenagem comercial próxima ou de acesso a múltiplos modos de transporte. O mercado de logística agrícola do Brasil enfrenta pressão adicional onde a capacidade refrigerada não está alinhada com as áreas de produção de produtos frescos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Commodity Agrícola:
Volumes de Grãos Sustentam a Demanda Central Enquanto Perecíveis Necessitam de Serviços EspecializadosCereais e grãos respondem por 47,24% da participação do mercado de logística agrícola do Brasil em 2026, refletindo o volume de soja e milho que passa pela cadeia de exportação do Brasil. O Brasil embarcou grandes quantidades dessas culturas em 2025, e a produção permaneceu elevada entrando na safra 2025/26. As movimentações de grãos requerem coleta rodoviária confiável, carregamento ferroviário, operações de barcaças, armazenagem e capacidade de terminais a granel. Grandes volumes de safra proporcionam aos transportadores e operadores de terminais carga recorrente, mas o calendário sazonal da colheita pode concentrar a demanda em curtos períodos. Essa estrutura favorece redes que podem redirecionar volumes entre corredores quando um porto ou rodovia enfrenta congestionamento, e o mercado de logística agrícola do Brasil permanece estreitamente ligado aos grãos porque os embarques de soja e milho sustentam o maior fluxo de carga destinada à exportação.
Frutas e hortaliças têm previsão de registrar um CAGR de 6,98% até 2032, apoiado pela demanda por logística de temperatura controlada e manuseio de contêineres. A logística de produtos frescos requer trânsito mais rápido, refrigeração confiável, monitoramento das condições da carga e processamento coordenado em portos ou aeroportos. Ao mesmo tempo, um estudo do ENEGEP de 2025 identificou quebras de temperatura em rotas longas como causa de perdas de qualidade em produtos hortícolas. A logística do açúcar está migrando para terminais conectados por ferrovia, enquanto frutos do mar, especiarias e animais vivos requerem manuseio especializado, e essas diferenças entre commodities ampliam o setor de logística agrícola do Brasil além do frete a granel e favorecem prestadores com capacidades de temperatura controlada e orientadas à conformidade.



Por Função Logística:
O Transporte de Frete Fornece a Base Enquanto os Serviços Integrados se ExpandemOs serviços de transporte de frete respondem por 60,16% do tamanho do mercado de logística agrícola do Brasil em 2026, tornando-os o maior segmento do mercado de logística agrícola do Brasil. A movimentação da fazenda ao terminal e do terminal ao porto continua sendo o requisito básico para a maioria das cadeias de suprimentos agrícolas. O frete rodoviário continua a lidar com grande parte da primeira milha, enquanto ferrovias e hidrovias oferecem escala para rotas mais longas. Operadores com acesso a vagões, capacidade de barcaças e vagas em terminais podem reduzir a exposição às tarifas de transporte spot. Os prestadores de transporte também se beneficiam quando podem coordenar exportações de saída com movimentos de entrada de fertilizantes, tornando a capacidade de frete central uma base necessária para o sistema de logística agrícola mais amplo.
Os serviços logísticos de valor agregado têm previsão de registrar um CAGR de 7,76% até 2032, à medida que os clientes buscam armazenagem, embalagem, suporte de qualidade, documentação e coordenação aduaneira em um único arranjo de serviço. O investimento da COFCO International em material rodante ilustra como os ativos logísticos podem apoiar a atividade em vários pontos da cadeia de exportação. A armazenagem permanece estrategicamente importante porque a escassez de armazenagem limita a flexibilidade durante os períodos de colheita. Os prestadores integrados podem usar a armazenagem para suavizar os fluxos de carga antes de organizar a movimentação ferroviária, hidroviária ou portuária. Os modelos de serviço também precisam de intercâmbio de dados mais robusto porque os exportadores exigem cada vez mais visibilidade dos embarques, e o mercado de logística agrícola do Brasil está, portanto, se tornando mais atraente para operadores que combinam propriedade de ativos com serviços de planejamento e conformidade.
Por Destino:
A Carga Internacional Combina Escala com o Crescimento Mais RápidoA logística internacional responde por 59,63% da participação do mercado de logística agrícola do Brasil em 2026 e tem previsão de registrar um CAGR de 8,65% até 2032. A posição exportadora do Brasil torna os portos, a documentação transfronteiriça, o agendamento de navios e o acesso a terminais centrais para a demanda logística. Um pequeno número de portos lida com uma parcela substancial desse comércio, aumentando a importância do acesso confiável a Santos, Paranaguá, São Luís, Rio Grande e Barcarena. Essa concentração incentiva os exportadores a manter opções em várias rotas, e o mercado de logística agrícola do Brasil se beneficia da carga internacional porque os embarques de exportação geralmente requerem mais coordenação do que as movimentações domésticas ponto a ponto.
Os exportadores exigem cada vez mais serviços que conectem a coleta no interior às operações de terminal e aos cronogramas de partida de navios. O AD Ports Group concluiu a aquisição da CLI em outubro de 2026, obtendo a CLI Sul em Santos e a CLI Norte em Itaqui após aprovações regulatórias[3]. A empresa declarou que os ativos poderiam apoiar rotas diretas do Brasil para Abu Dhabi pelo Porto de Khalifa. Tal investimento mostra por que o acesso a terminais e a diversificação de rotas são importantes para os prestadores de serviços internacionais. Os proprietários de carga também precisam de trabalho aduaneiro oportuno, documentos precisos e alternativas práticas quando um gateway fica congestionado, portanto, a logística internacional sustenta a demanda por prestadores multimodais que possam gerenciar tanto as atividades no interior quanto no lado portuário.
Por Tipo de Cliente:
Os Exportadores Permanecem os Maiores Compradores Enquanto os Processadores Necessitam de Cadeias de Suprimentos ControladasOs exportadores agrícolas respondem por 29,84% do tamanho do mercado de logística agrícola do Brasil em 2026 porque o modelo de produção do Brasil depende fortemente do comércio de commodities por via marítima. Os grandes traders frequentemente adquirem capacidade logística diretamente, e alguns também possuem terminais, equipamentos ferroviários ou ativos hidroviários. Suas decisões de compra influenciam a demanda por frete, armazenagem, serviços portuários e documentação de exportação. Os exportadores valorizam muito a segurança de capacidade durante a colheita e as alternativas quando os gateways primários ficam congestionados. Isso torna os acordos operacionais de longo prazo importantes nos principais corredores, e o mercado de logística agrícola do Brasil permanece moldado pelas estratégias de aquisição desses grandes clientes exportadores.
As empresas de processamento de alimentos têm previsão de registrar um CAGR de 6,84% até 2032. Esses clientes precisam de suprimentos de entrada confiáveis de áreas de produção dispersas e frequentemente requerem rastreabilidade, controle de temperatura e entrega programada. Seus requisitos criam oportunidades para operadores que fornecem mais do que capacidade de caminhão spot. Agricultores e cooperativas também estão aproximando algumas atividades logísticas da cadeia de produção para reter mais valor e melhorar o controle de entrega. Clientes de varejo, serviços de alimentação e supermercados podem adicionar demanda por distribuição especializada em cadeia de frio, especialmente para produtos frescos, e o mercado de logística agrícola do Brasil pode se expandir com a demanda dos processadores onde os prestadores atendem a requisitos mais rigorosos de serviço e manuseio de produtos.

Análise Geográfica
O Sudeste responde por 43,63% da participação do mercado de logística agrícola do Brasil em 2026. A região é ancorada por Santos, que movimentou importantes fluxos de commodities agrícolas e contêineres em 2025. A expansão do terminal da DP World deve aumentar sua capacidade em Santos em 25%, para 2,1 milhões de TEUs até 2028. Esse investimento mostra que os operadores ainda veem um forte argumento para o corredor, apesar da maior utilização. A Louis Dreyfus Company inaugurou um terminal intermodal de açúcar em Pederneiras em agosto de 2025, com 90.000 toneladas de capacidade estática e 1 milhão de toneladas de movimentação anual. O local apoia a movimentação ferroviária para Santos e aumentou a participação do açúcar transportado por ferrovia da empresa para 50%. A conformidade com os procedimentos portuários e aduaneiros permanece importante porque a carga que passa por Santos frequentemente requer coordenação precisa entre os locais no interior, os terminais e os exportadores.
O Norte tem projeção de registrar um CAGR de 7,65% até 2032. O Arco Norte movimentou 163,3 milhões de toneladas métricas por seus portos em 2025. A rota norte oferece aos embarcadores de grãos opções mais curtas a partir de algumas áreas de produção do Centro-Oeste e do norte. A operação hidroviária da AMAGGI em Roraima fornece um exemplo da infraestrutura sendo adicionada para conectar a produção com a rede hidroviária amazônica. Ela utiliza comboios de barcaças com capacidade de 2.000 toneladas. No entanto, os baixos níveis de água reduziram os fluxos nos rios do norte, o que significa que os planos de serviço devem levar em conta a confiabilidade das hidrovias. O papel regulatório da ANTAQ permanece relevante à medida que os terminais privados e os serviços hidroviários se expandem. O tamanho do mercado de logística agrícola do Brasil no Norte dependerá de se o crescimento da infraestrutura for acompanhado de resiliência contra perturbações relacionadas ao clima.
O Centro-Oeste produz grandes volumes de grãos e depende do crescente acesso ferroviário para reduzir os longos deslocamentos rodoviários. A Rumo adicionou 162 km de ferrovia no Mato Grosso durante 2025 e planeja uma extensão de 740 km em direção a Lucas do Rio Verde. O Nordeste está ganhando importância por meio da produção do MATOPIBA e do desenvolvimento de Itaqui, Pecém e Suape como gateways. Uma melhor integração com a Ferrovia Norte-Sul fortaleceria as conexões entre a produção no interior e a infraestrutura portuária do Maranhão. Os Portos do Paraná estão investindo em capacidade de recebimento ferroviário em Paranaguá, apoiando seu papel à medida que a pressão em Santos cresce. Essas regiões oferecem aos proprietários de carga múltiplas opções de roteamento e reduzem a dependência de qualquer gateway único.
Cenário Competitivo
Concentração do Mercado
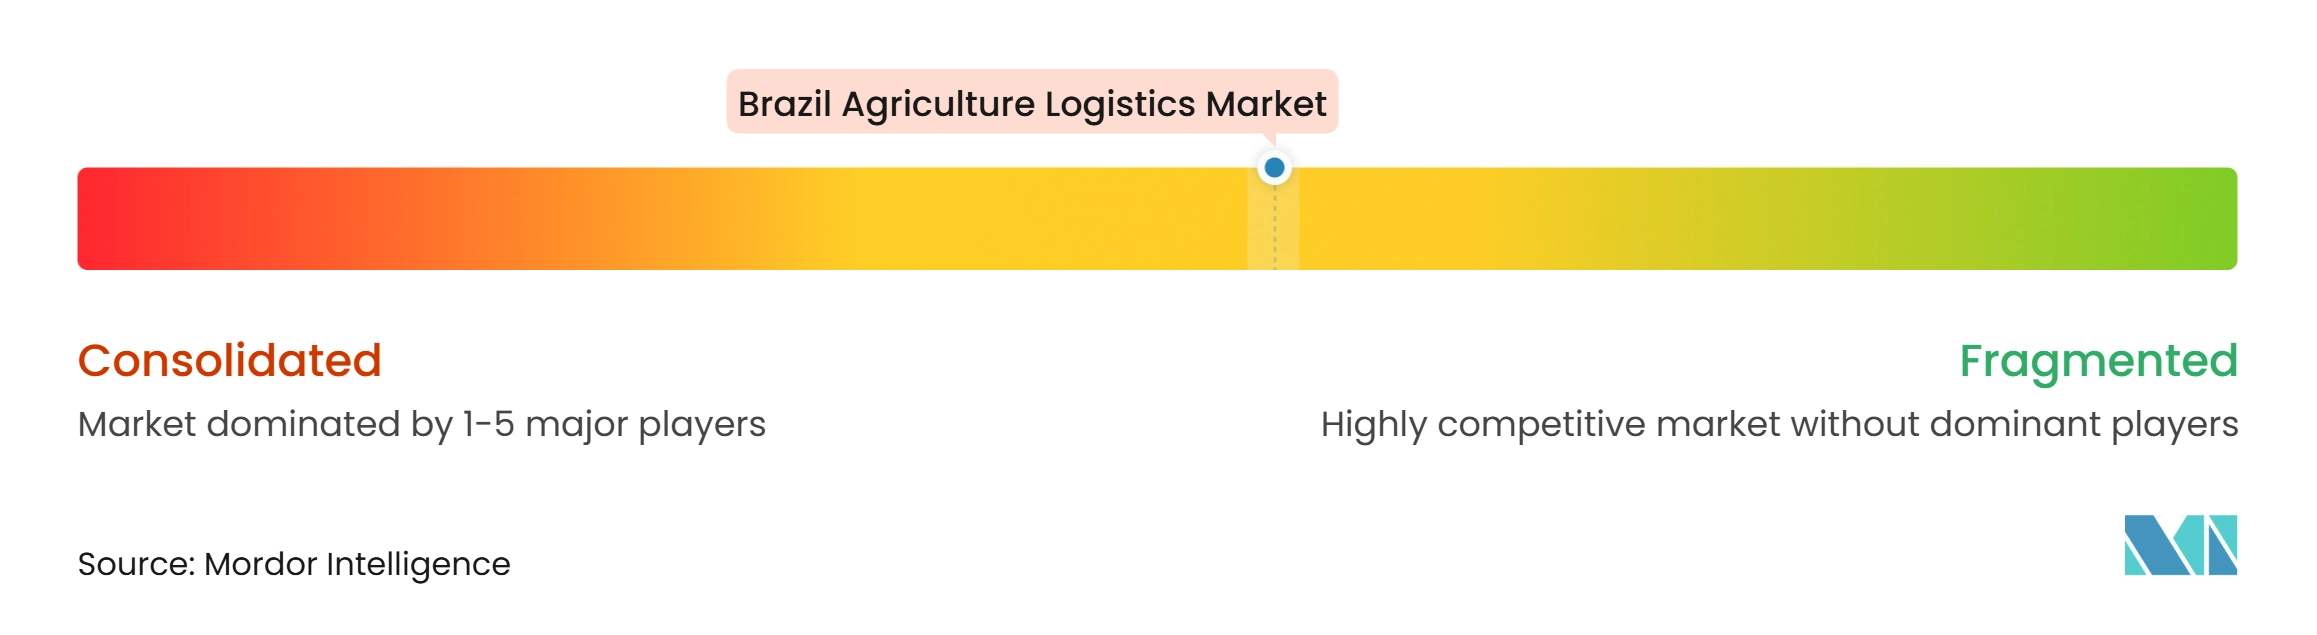
O mercado de logística agrícola do Brasil tem uma estrutura fragmentada. Os traders de commodities verticalmente integrados incluem Bunge, Cargill, AMAGGI, Louis Dreyfus Company e COFCO International. Essas empresas operam ao lado de concessionárias ferroviárias como Rumo, VLI e MRS Logística. Operadores hidroviários, empresas portuárias e prestadores de logística terceirizados também competem por contratos de frete e serviços. Essa combinação divide a concorrência entre empresas com ativos de exportação próprios e prestadores que vendem capacidade logística a vários clientes. O mercado de logística agrícola do Brasil favorece empresas que podem garantir acesso a equipamentos de transporte, armazenagem e manuseio em terminais durante os períodos de pico.
O investimento da COFCO International em janeiro de 2025 em 979 vagões ferroviários e 23 locomotivas, operados pela Rumo, é um exemplo claro dessa estratégia focada em ativos. O equipamento apoia o transporte de até 4 milhões de toneladas métricas de grãos e açúcar anualmente para o terminal STS-11 da COFCO em Santos. A tecnologia também faz parte da concorrência, pois os operadores utilizam sistemas de monitoramento, integração de dados e economia de combustível para melhorar a confiabilidade do serviço. A JSL reportou uma redução de 20% nos acidentes rodoviários entre 2021 e 2025 após implantar monitoramento de segurança com suporte tecnológico.
A cobertura da cadeia de frio permanece uma área onde os prestadores podem se diferenciar, especialmente no segmento de frutas e hortaliças, que cresce mais rapidamente. A GCCA Brasil reportou 18,3 milhões de m³ de capacidade refrigerada em 2025, com 48% no Sudeste e 3% no Norte[4]. Essa distribuição desigual cria uma lacuna de serviço próxima a algumas áreas de produção e corredores de exportação do norte. A aquisição da CLI pelo AD Ports Group adiciona um proprietário internacional a ativos estratégicos de granéis agrícolas em Santos e Itaqui. A transação também aumenta a atenção competitiva nas rotas que conectam o Brasil ao Oriente Médio. O mercado de logística agrícola do Brasil permanece aberto a vários tipos de concorrentes, mas o acesso de um prestador aos ativos do corredor é mais importante do que uma oferta ampla de transporte isoladamente.
Líderes do Setor de Logística Agrícola do Brasil
-
Rumo SA
-
VLI SA
-
Hidrovias do Brasil SA
-
Bunge Global SA
-
Cargill Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Agrícola do Brasil Empresas cobertas neste relatório
- Rumo SA
- VLI SA
- Bunge Global SA
- Cargill Inc.
- Hidrovias do Brasil SA
- AMAGGI
- Louis Dreyfus Company BV
- COFCO International
- AD Ports Group (CLI)
- Copersucar SA
- MRS Logistica SA
- Caramuru Alimentos SA
- DP World
- JSL SA
- Coamo Agroindustrial Cooperativa
- BBM Logistica SA
- Wilson Sons SA
- Andali SA
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- DSV AS
Desenvolvimentos industriais recentes em Mercado de Logística Agrícola do Brasil
- Outubro de 2026: O AD Ports Group concluiu a aquisição do Corredor Logística e Infraestrutura, CLI, que opera terminais de exportação agrícola em Santos e Itaqui, por USD 835 milhões.
- Julho de 2026: A DP World e a MRS Logística lançaram um corredor multimodal integrado de exportação agrícola conectando o Centro-Oeste do Brasil ao Porto de Santos. O corredor combina transporte rodoviário, desembaraço aduaneiro REDEX, ferrovia conteinerizada e manuseio portuário em um único fluxo.
- Abril de 2026: A MRS Logística firmou parceria com a DP World para estabelecer uma solução integrada de exportação rodoviária, ferroviária e portuária para commodities agrícolas.
- Fevereiro de 2026: A Louis Dreyfus Company inaugurou um hub logístico em Rondonópolis, Mato Grosso, integrando suas operações de insumos agrícolas e algodão.
Escopo do Relatório do Mercado de Logística Agrícola do Brasil
Visão geral da segmentação
| Cereais e Grãos |
| Café |
| Frutas e Hortaliças |
| Especiarias e Culturas Especiais |
| Frutos do Mar e Produtos de Aquicultura |
| Açúcar e Outras Culturas de Plantação |
| Pecuária, Carnes e Produtos de Origem Animal |
| Outros Produtos Agrícolas |
| Serviços de Transporte de Frete | Rodoviário |
| Ferroviário | |
| Marítimo e Hidrovias Interiores | |
| Aéreo | |
| Serviços de Armazenagem e Estocagem | |
| Serviços Logísticos de Valor Agregado |
| Logística de Distribuição Doméstica |
| Logística Internacional |
| Agricultores e Cooperativas |
| Exportadores Agrícolas |
| Empresas de Processamento de Alimentos |
| Traders de Commodities |
| Redes de Varejo e Supermercados |
| Serviços de Alimentação e Hotelaria |
| Outros Clientes Agrícolas |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Tipo de Commodity Agrícola | Cereais e Grãos | |
| Café | ||
| Frutas e Hortaliças | ||
| Especiarias e Culturas Especiais | ||
| Frutos do Mar e Produtos de Aquicultura | ||
| Açúcar e Outras Culturas de Plantação | ||
| Pecuária, Carnes e Produtos de Origem Animal | ||
| Outros Produtos Agrícolas | ||
| Por Função Logística | Serviços de Transporte de Frete | Rodoviário |
| Ferroviário | ||
| Marítimo e Hidrovias Interiores | ||
| Aéreo | ||
| Serviços de Armazenagem e Estocagem | ||
| Serviços Logísticos de Valor Agregado | ||
| Por Destino | Logística de Distribuição Doméstica | |
| Logística Internacional | ||
| Por Tipo de Cliente | Agricultores e Cooperativas | |
| Exportadores Agrícolas | ||
| Empresas de Processamento de Alimentos | ||
| Traders de Commodities | ||
| Redes de Varejo e Supermercados | ||
| Serviços de Alimentação e Hotelaria | ||
| Outros Clientes Agrícolas | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística agrícola do Brasil até 2032?
O setor tem previsão de crescer de 7,40 bilhões de USD em 2027 para 9,53 bilhões de USD até 2032, a um CAGR de 5,20%.
Qual categoria de carga lidera a logística agrícola no Brasil?
Cereais e grãos respondem por uma participação de 47,24% em 2026 porque as exportações de soja e milho criam os maiores volumes recorrentes.
Por que o Arco Norte é importante para as exportações agrícolas brasileiras?
O Arco Norte movimentou 163,3 milhões de toneladas métricas em 2025 e oferece roteamento adicional de exportação para as áreas de produção do norte e do Centro-Oeste.
Qual serviço logístico está crescendo mais rapidamente no Brasil?
Os serviços logísticos de valor agregado têm previsão de registrar um CAGR de 7,76% até 2032, à medida que os clientes buscam transporte, armazenagem, documentação e suporte aduaneiro integrados.
Quais são as principais restrições à movimentação de carga agrícola no Brasil?
Lacunas rodoviárias, um déficit de armazenagem de 15,9 milhões de toneladas métricas, congestionamento portuário e perturbações nas hidrovias do norte permanecem restrições relevantes.
Por que as empresas de processamento de alimentos precisam de prestadores de logística especializados?
As empresas de processamento de alimentos têm previsão de registrar um CAGR de 6,84% até 2032 porque precisam de suprimento confiável, rastreabilidade, controle de temperatura e entrega programada.