
Tamaño y Participación del Mercado de Logística Agrícola de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
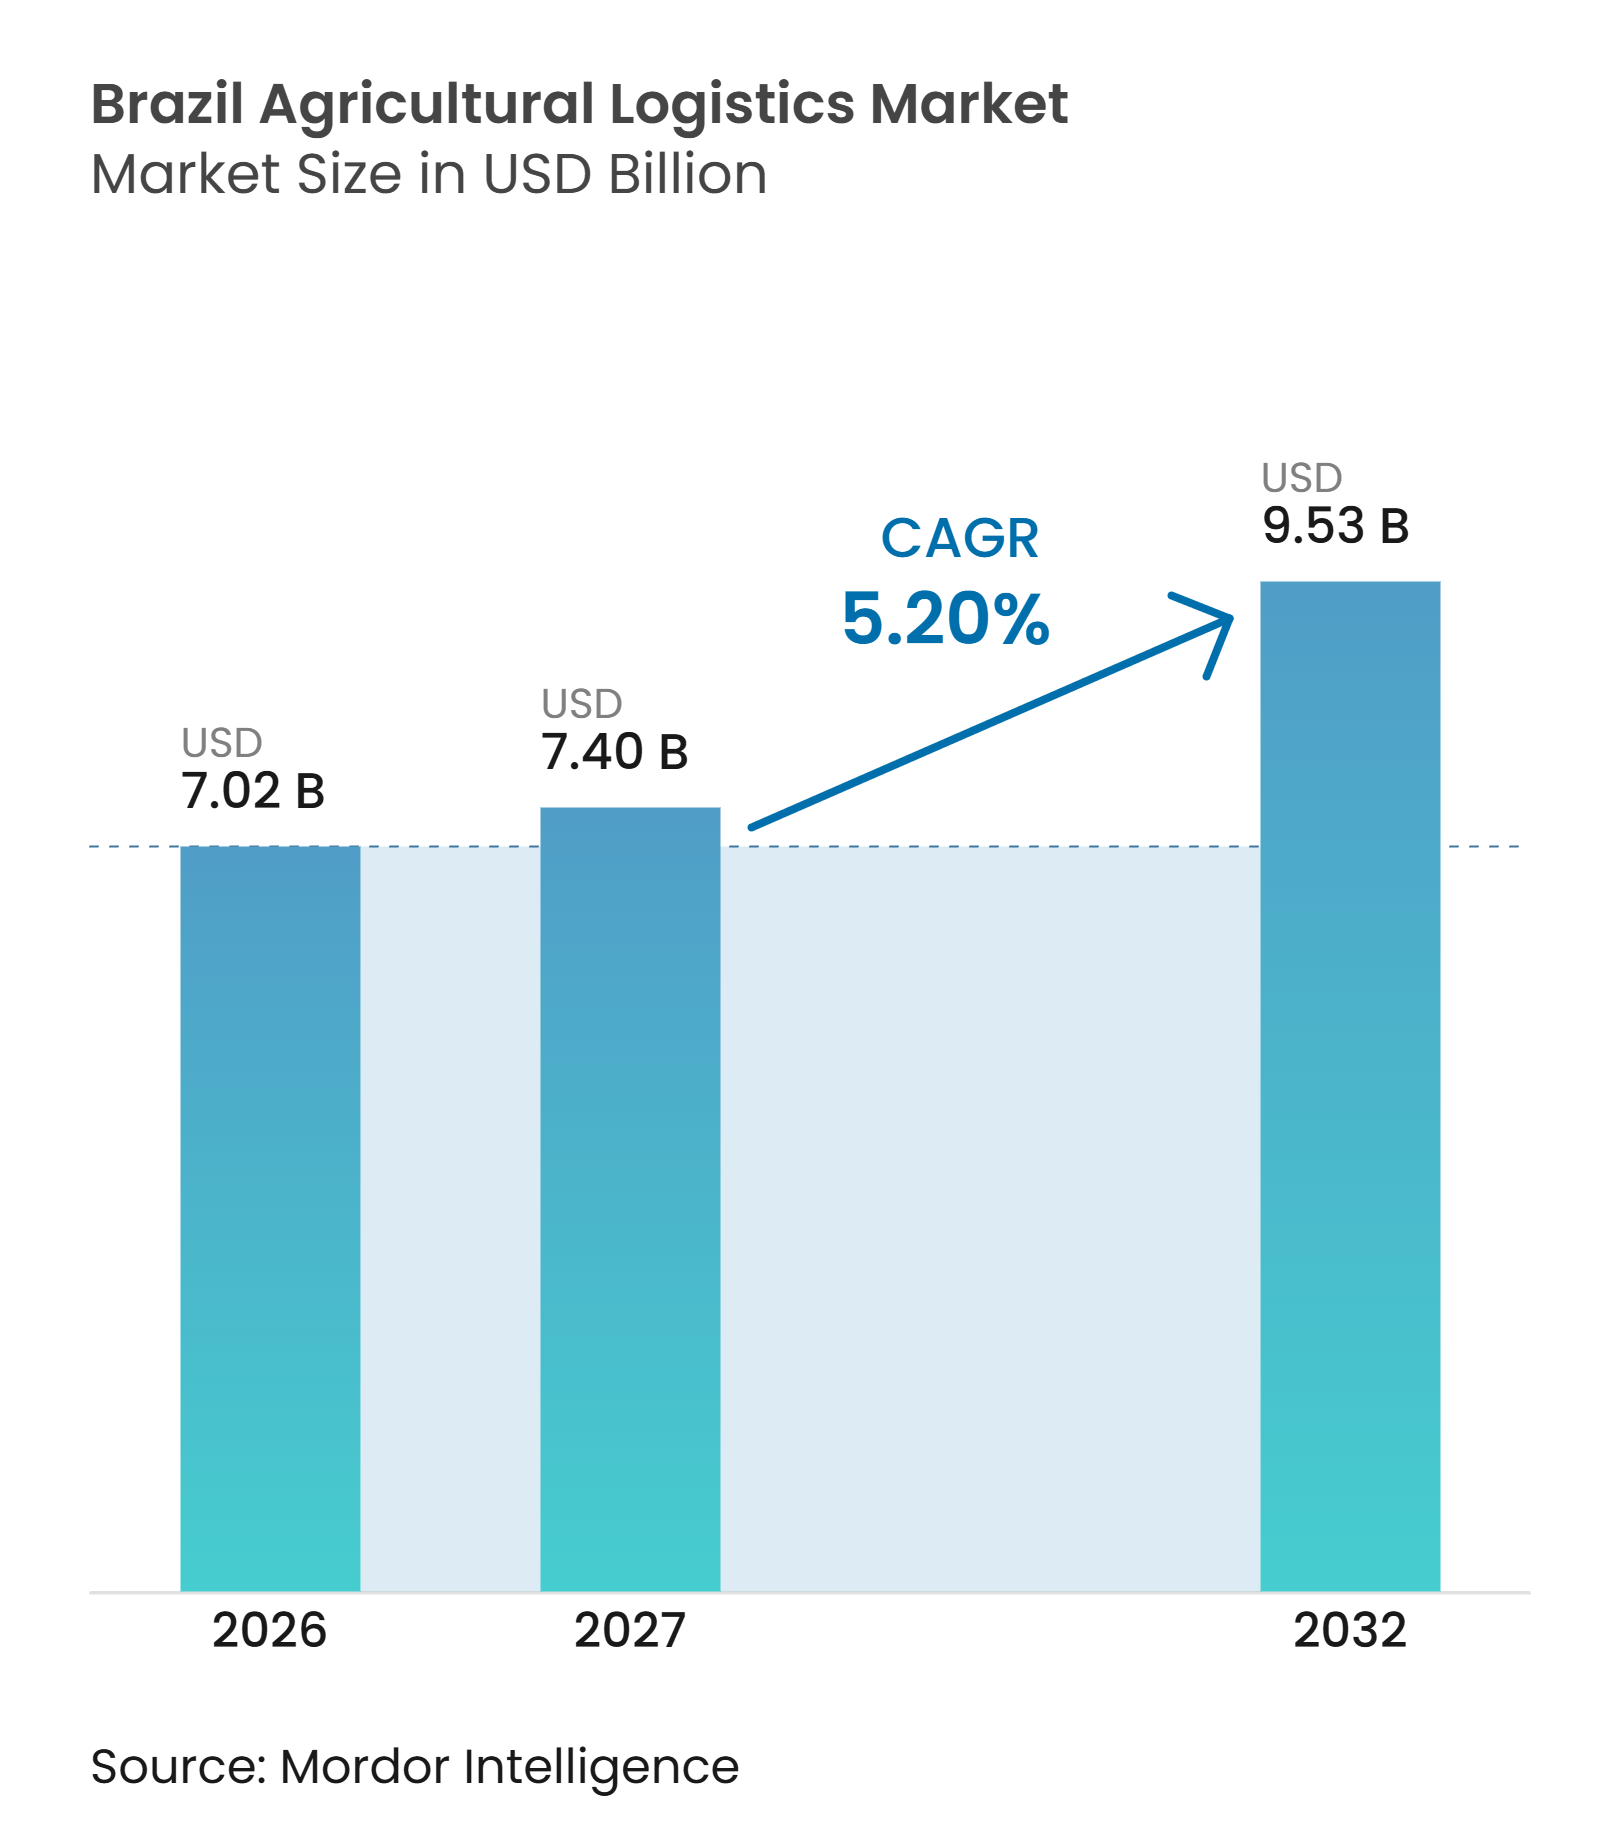
| Tamaño del mercado en el año base (2026) | 7.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Agrícola de Brasil por Mordor Intelligence
El tamaño del mercado de logística agrícola de Brasil se valora en 7,02 mil millones de USD en 2026 y se estima que crecerá desde 7,40 mil millones de USD en 2027 hasta 9,53 mil millones de USD en 2032, a una CAGR del 5,20% durante el período 2027-2032.
El papel de Brasil como importante exportador de soja sostiene la necesidad de capacidad de transporte, terminales y almacenamiento a lo largo de los corredores de exportación. La CONAB estimó la cosecha de granos 2025/26 en 353,4 millones de toneladas métricas, manteniendo las redes logísticas bajo presión durante los períodos de cosecha concentrada. El mercado de logística agrícola de Brasil avanza hacia el ferrocarril, las vías fluviales y los servicios integrados, a medida que los operadores buscan un movimiento más predecible desde las zonas de producción hasta los puertos. Las restricciones de capacidad en los sitios de almacenamiento y las puertas de entrada de exportación continúan generando demanda de infraestructura privada y servicios de valor agregado. La industria de logística agrícola de Brasil también se beneficia cuando los operadores combinan cargas de exportación con importaciones de fertilizantes, lo que mejora la utilización en el viaje de regreso a través de los principales corredores portuarios.
Conclusiones Clave del Informe
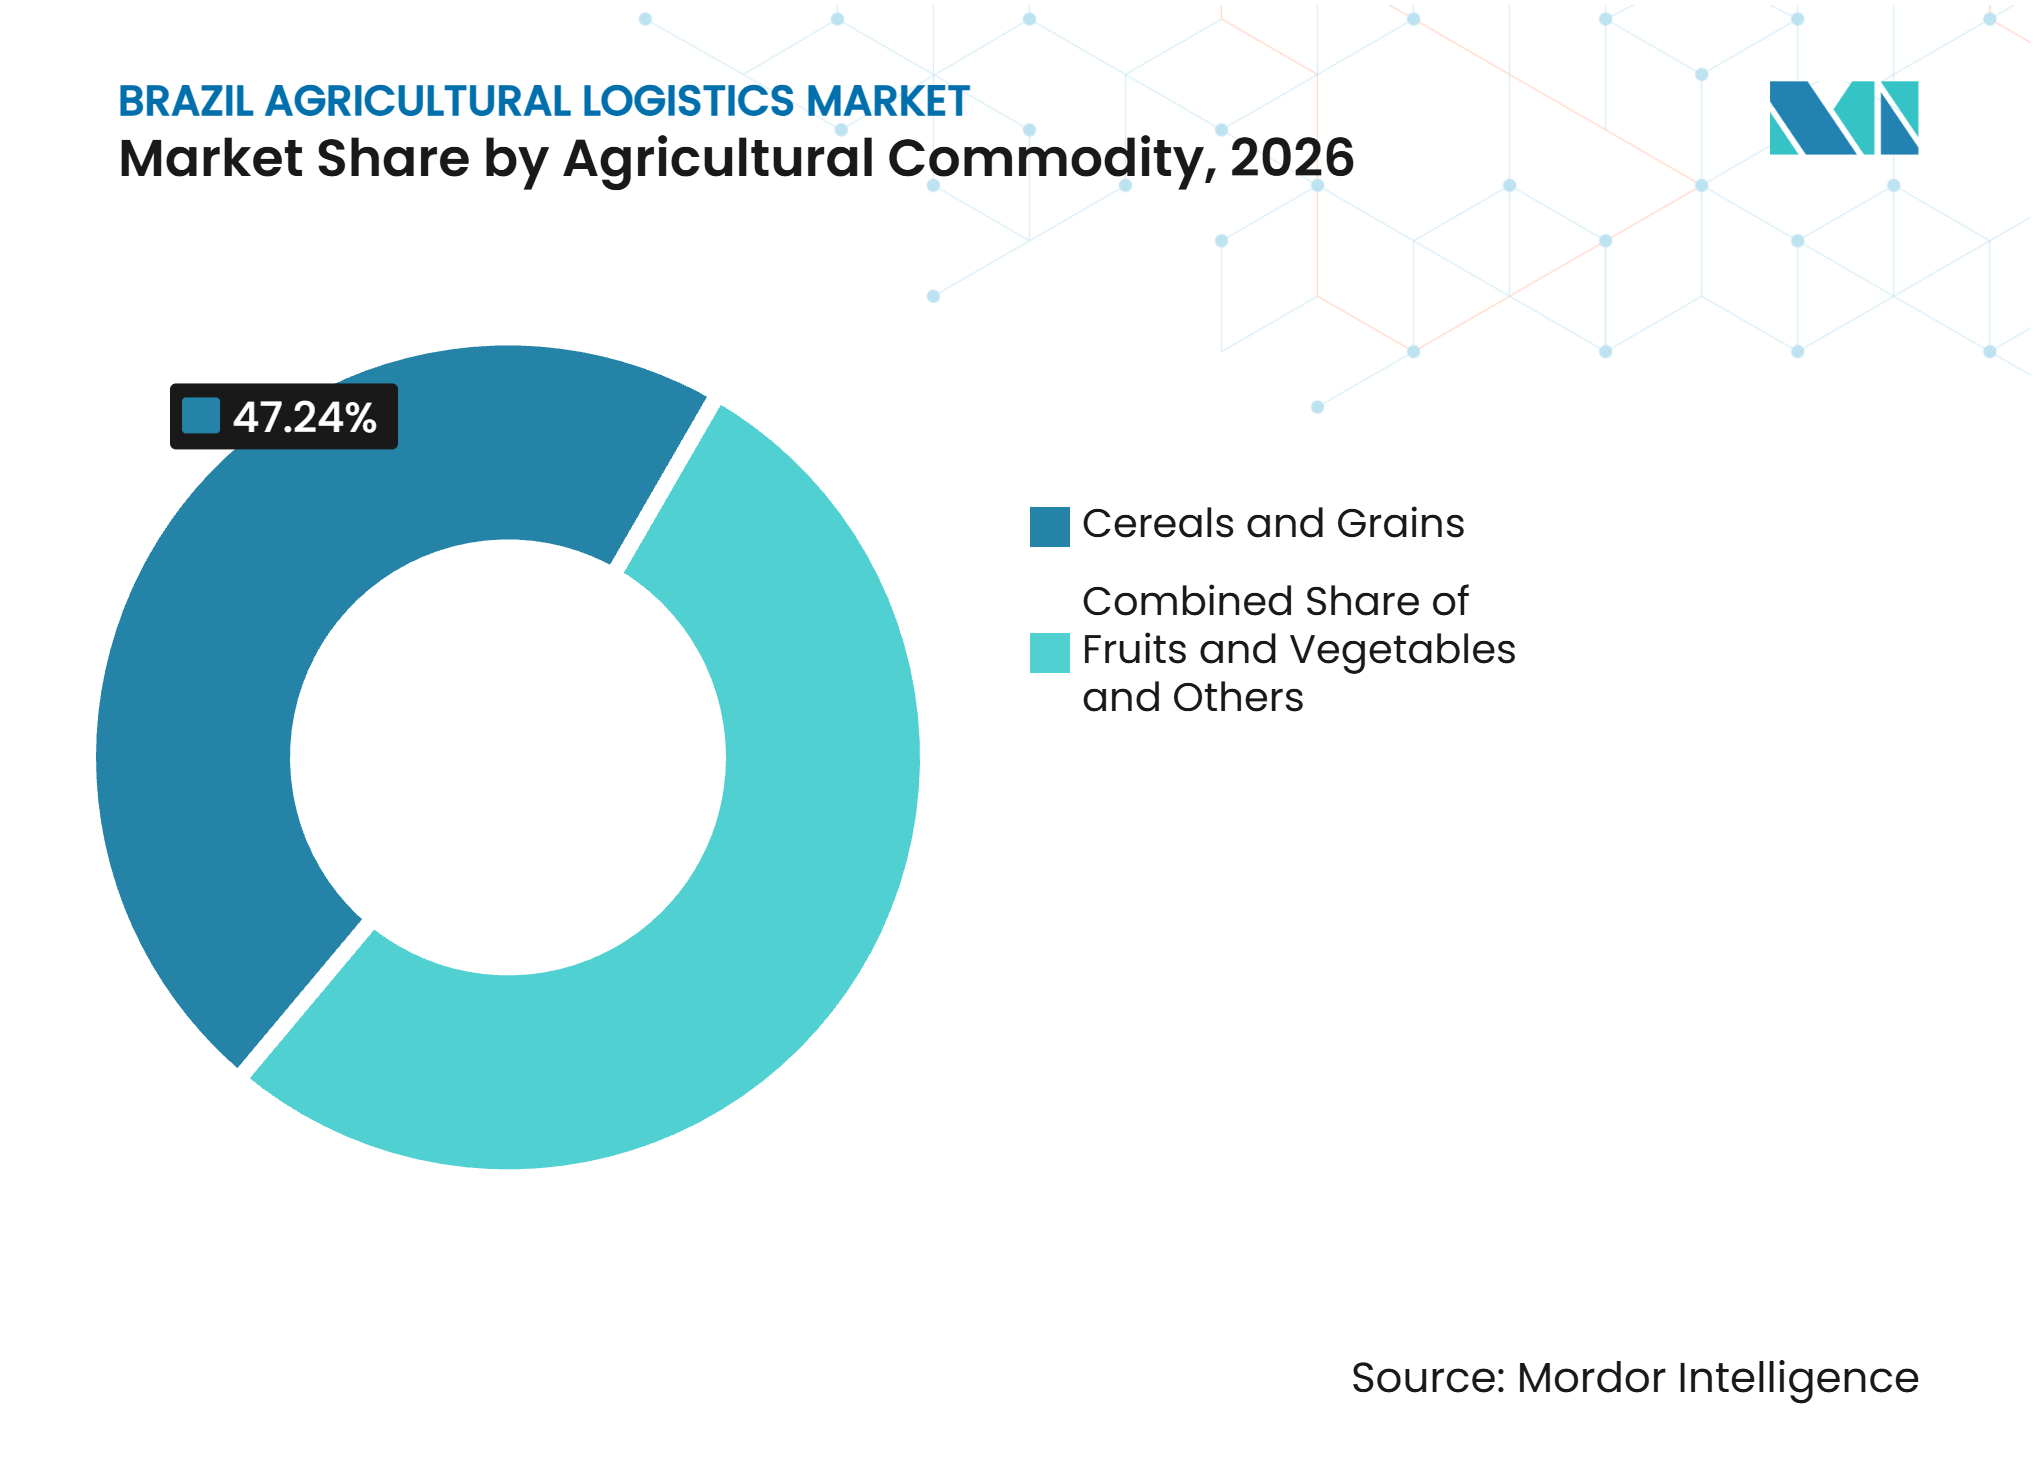
- Por tipo de producto agrícola, los cereales y granos representan el 47,24% de la participación del mercado de logística agrícola de Brasil en 2026, mientras que se prevé que las frutas y verduras registren una CAGR del 6,98% hasta 2032.
- Por función logística, los servicios de transporte de flete representan el 60,16% del tamaño del mercado de logística agrícola de Brasil en 2026, mientras que se prevé que los servicios logísticos de valor agregado registren una CAGR del 7,76% hasta 2032.
- Por destino, la logística internacional representa el 59,63% del tamaño de la industria de logística agrícola de Brasil en 2026 y se prevé que registre una CAGR del 8,65% hasta 2032.
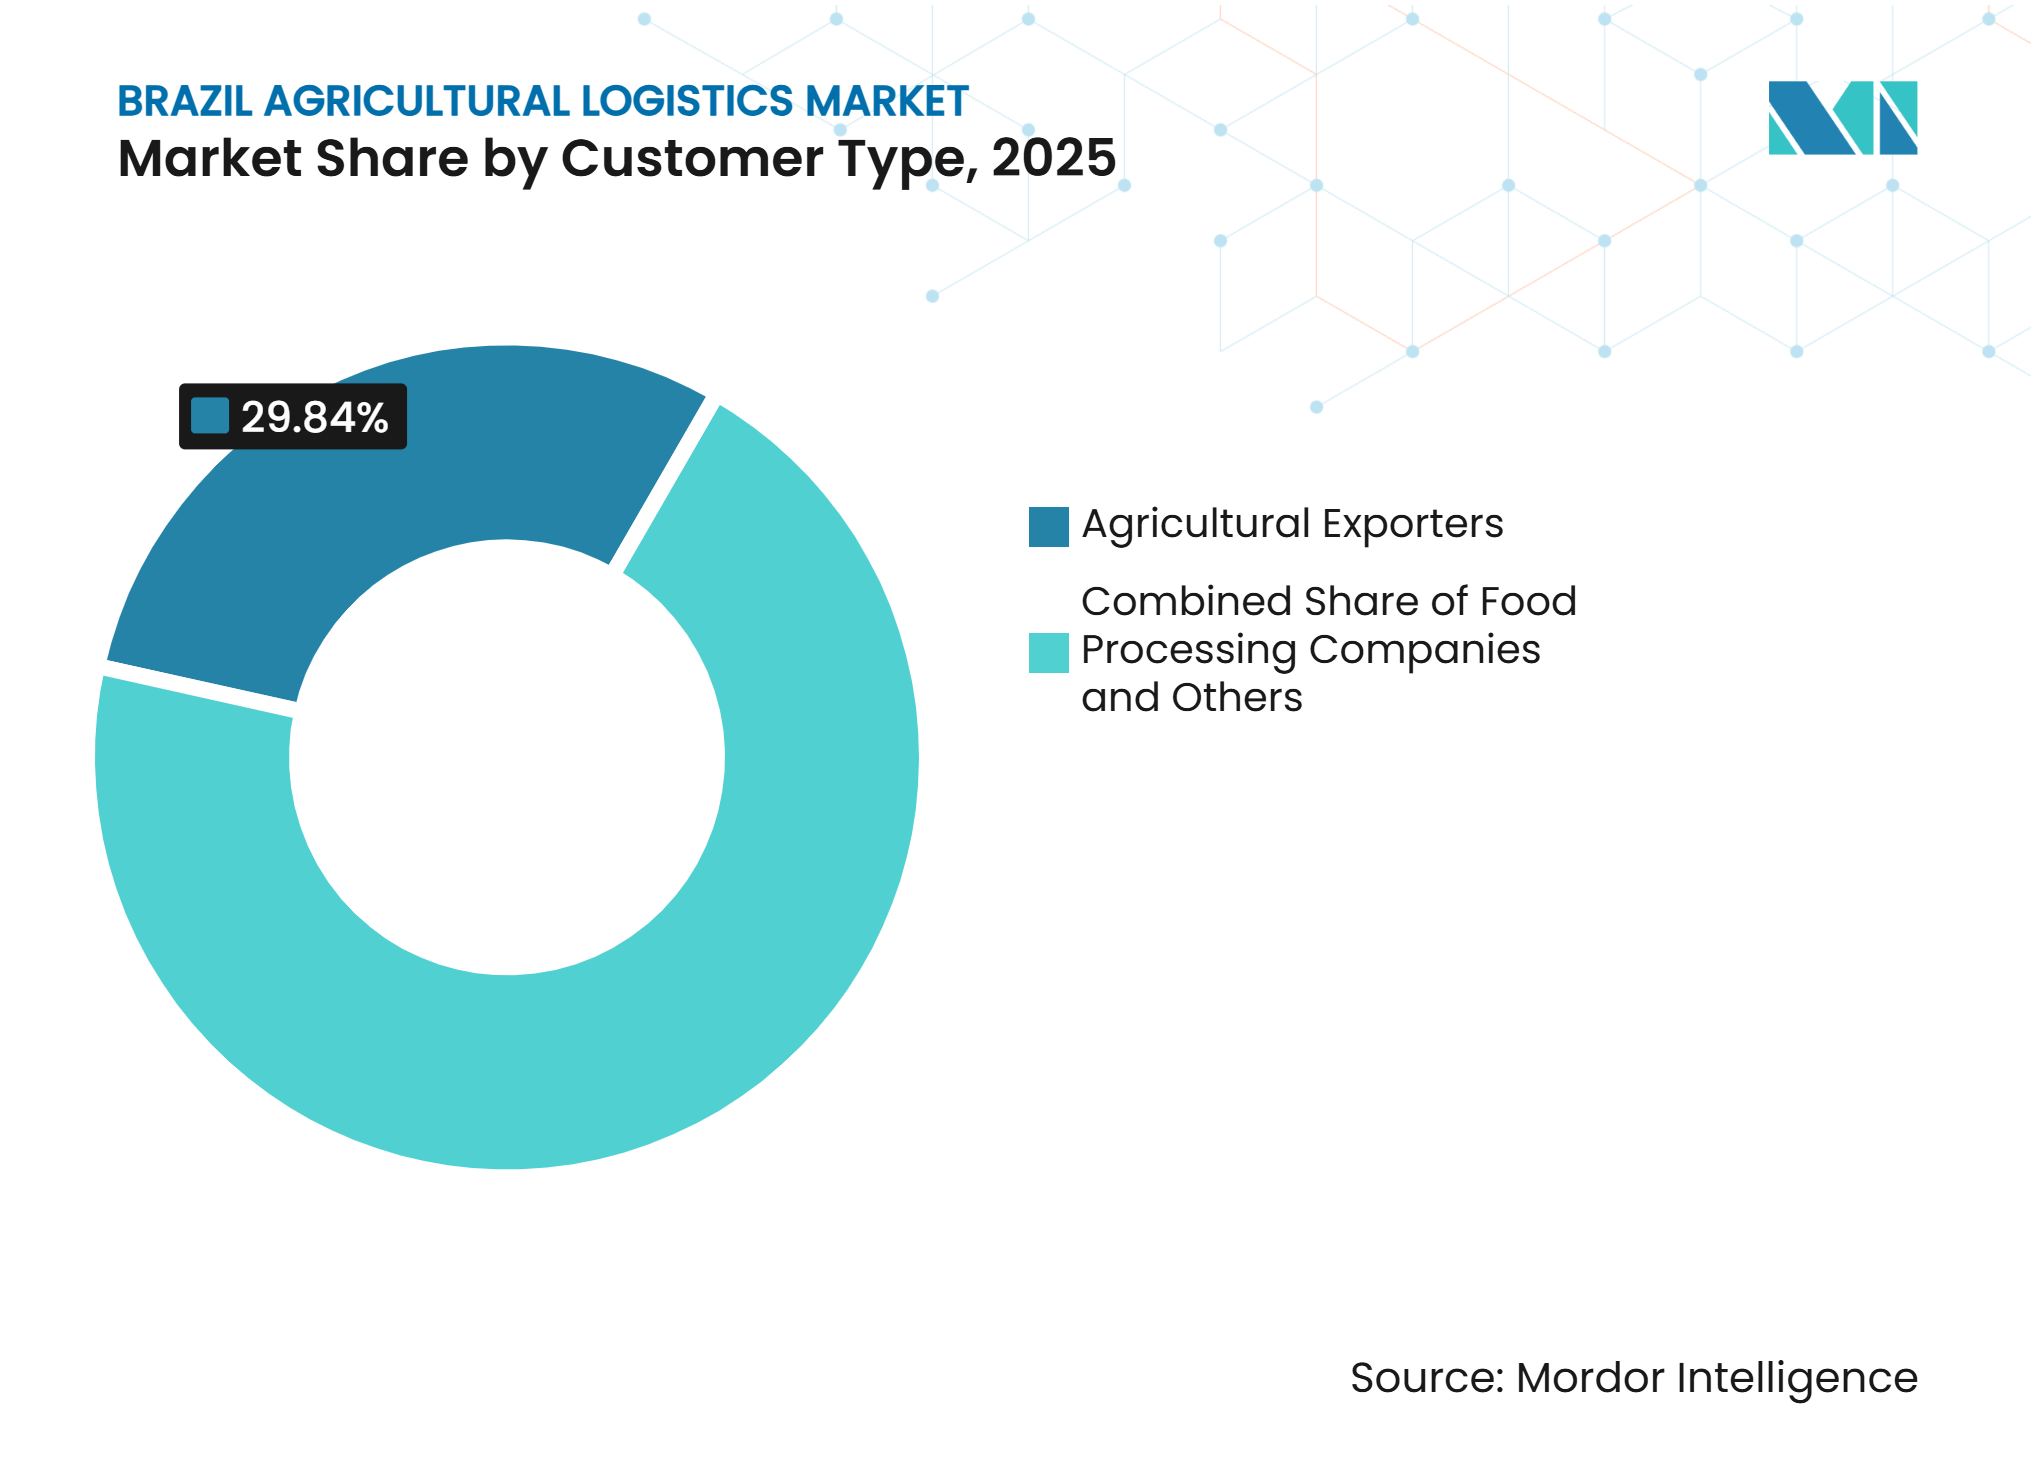
- Por tipo de cliente, los exportadores agrícolas representan el 29,84% de la participación del mercado de logística agrícola de Brasil en 2026, mientras que se prevé que las empresas de procesamiento de alimentos registren una CAGR del 6,84% hasta 2032.
- Por geografía, el Sudeste representa el 43,63% de la participación de la industria de logística agrícola de Brasil en 2026, mientras que se prevé que el Norte registre una CAGR del 7,65% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Producción Agrícola que Incrementa la Demanda de Logística de Exportación | +1.8% | Nacional, concentrado en Mato Grosso, Goiás, Mato Grosso do Sul | Mediano plazo (2-4 años) |
| Expansión del Arco Norte que Fortalece los Corredores de Exportación del Norte | +0.9% | Norte, Pará, Maranhão, Amazonas, Roraima y MATOPIBA | Mediano plazo (2-4 años) |
| Inversión Multimodal que Mejora la Conectividad del Flete Agrícola | +0.8% | Nacional, con ganancias tempranas en los corredores del Centro-Oeste y Norte | Largo plazo (≥ 4 años) |
| Adopción de Logística Integrada que Amplía la Demanda de Servicios de Extremo a Extremo | +0.6% | Nacional, liderado por el Sudeste y el Centro-Oeste | Mediano plazo (2-4 años) |
| Digitalización del Flete que Mejora la Visibilidad y la Eficiencia de Rutas | +0.5% | Nacional, liderado por São Paulo, Mato Grosso y Paraná | Corto plazo (≤ 2 años) |
| Retornos de Fertilizantes que Mejoran la Utilización de la Red de Logística Agrícola | +0.4% | Puertos del Arco Norte, Santos y Paranaguá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Producción Agrícola que Incrementa la Demanda de Logística de Exportación
La cosecha de granos de Brasil en 2025 alcanzó 345,4 millones de toneladas métricas, con una producción récord de soja de 165,3 millones de toneladas métricas y una producción de maíz de 141,2 millones de toneladas métricas. La escala de esta producción genera una demanda recurrente de transporte de primera milla en camión, movimiento ferroviario, capacidad de barcazas, almacenamiento y manejo portuario. El área sembrada de Brasil aumentó a 101,3 millones de hectáreas en 2025, extendiendo los requisitos de flete hacia las fronteras agrícolas que aún se encuentran lejos de las terminales ferroviarias establecidas[1]. El mercado de logística agrícola de Brasil se beneficia cuando los volúmenes de carga recurrentes justifican la inversión en corredores y equipos que pueden servir a más de un ciclo de cosecha.
Expansión del Arco Norte que Fortalece los Corredores de Exportación del Norte
Los puertos del Arco Norte manejaron 163,3 millones de toneladas métricas en 2025, un aumento anual del 10,33%. Los envíos de soja y maíz a través del corredor aumentaron a medida que los productores buscaban alternativas a las puertas de exportación del sur. El papel en expansión del corredor apoya el mercado de logística agrícola de Brasil porque acerca los puertos del norte a las zonas de producción del Centro-Oeste y MATOPIBA. AMPORT espera que el Arco Norte maneje el 50% de las exportaciones nacionales de soja y maíz para 2030 a medida que se amplíe la capacidad de las terminales. Los flujos de fertilizantes a través de estos puertos también pueden proporcionar carga entrante que mejora el uso de activos en los viajes de regreso.
Inversión Multimodal que Mejora la Conectividad del Flete Agrícola
Las inversiones federales y privadas están ampliando el conjunto de opciones disponibles para mover carga agrícola por todo Brasil. COFCO International comprometió BRL 1,2 mil millones (USD 240 millones) para 979 vagones de ferrocarril y 23 locomotoras operadas a través de la red de Rumo[2]. Esta inversión le otorga a la empresa mayor acceso a la capacidad de transporte que sirve a su terminal de exportación en Santos. Rumo también está extendiendo el acceso ferroviario en Mato Grosso, conectando las zonas productoras de granos más directamente con redes más grandes. Mejores conexiones entre carreteras, ferrocarriles, vías fluviales y terminales pueden reducir la dependencia de corredores únicos. El mercado de logística agrícola de Brasil se beneficia de esta inversión porque los enlaces multimodales confiables permiten a los operadores ofrecer un servicio más consistente durante los picos de cosecha.
Adopción de Logística Integrada que Amplía la Demanda de Servicios de Extremo a Extremo
Los exportadores, procesadores y cooperativas requieren cada vez más que los proveedores coordinen el transporte, el almacenamiento, los procesos aduaneros y el manejo portuario. DP World y MRS Logística lanzaron un corredor integrado en julio de 2026 que combina el movimiento por carretera, el despacho aduanero REDEX, el ferrocarril en contenedores y los servicios portuarios entre el Centro-Oeste de Brasil y Santos. Los socios declararon que cada tren de contenedores puede reemplazar 40 camiones y reducir las emisiones de gases de efecto invernadero hasta en un 80% en comparación con el movimiento exclusivamente por carretera. Estos acuerdos crean un papel más amplio para los operadores que pueden gestionar la carga en varias etapas en lugar de proporcionar solo un modo de transporte. Las herramientas de monitoreo digital, planificación de rutas y documentación apoyan este modelo al mejorar la visibilidad de la carga y el control operativo. El mercado de logística agrícola de Brasil crea, por tanto, un espacio para los proveedores que combinan capacidad física con servicios coordinados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la Infraestructura Vial que Incrementan la Ineficiencia del Transporte | -1.2% | Nacional, más agudo en Mato Grosso, Pará y estados fronterizos | Largo plazo (≥ 4 años) |
| Déficits de Almacenamiento que Intensifican la Congestión Logística en Temporada de Cosecha | -0.9% | Nacional, más agudo en las regiones del Centro-Oeste y Norte | Corto plazo (≤ 2 años) |
| Cuellos de Botella Portuarios que Interrumpen la Programación de Carga de Exportación | -0.8% | Santos, Paranaguá e Itaqui | Mediano plazo (2-4 años) |
| Perturbaciones Climáticas que Incrementan los Riesgos de Confiabilidad de las Vías Fluviales del Norte | -0.6% | Ríos Tapajós, Madeira y Amazonas, Norte y Centro-Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas en la Infraestructura Vial que Incrementan la Ineficiencia del Transporte
El transporte por carretera sigue siendo central para la logística de granos porque muchas granjas, almacenes y terminales dependen del acceso por camión. Las carreteras rurales inadecuadas y las débiles conexiones intermodales elevan los costos de transporte y aumentan la exposición a escaseces de capacidad durante el período de cosecha. Las tarifas de flete récord en la ruta de Sorriso a Santos durante la cosecha de 2025 ilustraron el efecto de la capacidad vial limitada cuando la demanda aumenta. El mercado de logística agrícola de Brasil permanece expuesto donde la producción se expande más rápido que los vínculos duraderos con el ferrocarril, las vías fluviales y las terminales de exportación. Esta presión es especialmente relevante en las zonas fronterizas donde los largos movimientos de primera milla siguen siendo inevitables.
Déficits de Almacenamiento que Intensifican la Congestión Logística en Temporada de Cosecha
El almacenamiento limitado obliga a los productores a mover los productos básicos durante ventanas de cosecha estrechas, creando demanda simultánea de camiones, terminales ferroviarias, barcazas y puertos. Este patrón debilita la disciplina de programación y aumenta la volatilidad de precios de los servicios de transporte. La escasez es más grave cuando las zonas de producción carecen de almacenamiento comercial cercano o acceso a múltiples modos de transporte. El mercado de logística agrícola de Brasil enfrenta mayor presión donde la capacidad refrigerada no está alineada con las zonas de producción de productos frescos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto Agrícola:
Los Volúmenes de Granos Sostienen la Demanda Central Mientras los Perecederos Requieren Servicios EspecializadosLos cereales y granos representan el 47,24% de la participación del mercado de logística agrícola de Brasil en 2026, lo que refleja el volumen de soja y maíz que se mueve a través de la cadena de exportación de Brasil. Brasil envió grandes cantidades de estos cultivos en 2025, y la producción se mantuvo alta al inicio de la temporada 2025/26. Los movimientos de granos requieren una recolección confiable por carretera, carga ferroviaria, operaciones de barcazas, almacenamiento y capacidad de terminales a granel. Los grandes volúmenes de cosecha proporcionan a los transportistas y operadores de terminales carga recurrente, pero el calendario estacional de cosecha puede concentrar la demanda en períodos cortos. Esta estructura favorece las redes que pueden cambiar volúmenes entre corredores cuando un puerto o carretera enfrenta congestión, y el mercado de logística agrícola de Brasil sigue estrechamente vinculado a los granos porque los envíos de soja y maíz sostienen el mayor flujo de carga destinada a la exportación.
Se prevé que las frutas y verduras registren una CAGR del 6,98% hasta 2032, respaldadas por la demanda de logística a temperatura controlada y manejo de contenedores. La logística de productos frescos requiere tránsitos más rápidos, refrigeración confiable, monitoreo de las condiciones de la carga y procesamiento coordinado en puertos o aeropuertos. Al mismo tiempo, un estudio ENEGEP de 2025 identificó las interrupciones de temperatura en rutas largas como una causa de pérdidas de calidad en productos hortícolas. La logística del azúcar está migrando hacia terminales vinculadas al ferrocarril, mientras que los mariscos, las especias y el ganado requieren manejo especializado, y estas diferencias entre productos básicos amplían la industria de logística agrícola de Brasil más allá del flete a granel y favorecen a los proveedores con capacidades de temperatura controlada y orientadas al cumplimiento normativo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función Logística:
El Transporte de Flete Proporciona la Base Mientras los Servicios Integrados se ExpandenLos servicios de transporte de flete representan el 60,16% del tamaño del mercado de logística agrícola de Brasil en 2026, convirtiéndolos en el segmento más grande del mercado de logística agrícola de Brasil. El movimiento de la granja a la terminal y de la terminal al puerto sigue siendo el requisito básico para la mayoría de las cadenas de suministro agrícolas. El flete por carretera continúa manejando gran parte de la primera milla, mientras que el ferrocarril y las vías fluviales ofrecen escala para rutas más largas. Los operadores con acceso a vagones, capacidad de barcazas y espacios en terminales pueden reducir la exposición a las tarifas de transporte al contado. Los proveedores de transporte también se benefician cuando pueden coordinar las exportaciones salientes con los movimientos entrantes de fertilizantes, haciendo de la capacidad de flete central una base necesaria para el sistema de logística agrícola más amplio.
Se prevé que los servicios logísticos de valor agregado registren una CAGR del 7,76% hasta 2032, a medida que los clientes buscan almacenamiento, embalaje, soporte de calidad, documentación y coordinación aduanera en un solo acuerdo de servicio. La inversión de COFCO International en material rodante ilustra cómo los activos logísticos pueden apoyar la actividad en varios puntos de la cadena de exportación. El almacenamiento sigue siendo estratégicamente importante porque las escaseces de almacenamiento limitan la flexibilidad durante los períodos de cosecha. Los proveedores integrados pueden usar el almacenamiento para suavizar los flujos de carga antes de organizar el movimiento ferroviario, fluvial o portuario. Los modelos de servicio también necesitan un intercambio de datos más sólido porque los exportadores requieren cada vez más visibilidad de los envíos, y el mercado de logística agrícola de Brasil se vuelve, por tanto, más atractivo para los operadores que combinan la propiedad de activos con servicios de planificación y cumplimiento normativo.
Por Destino:
La Carga Internacional Combina Escala con el Crecimiento Más RápidoLa logística internacional representa el 59,63% de la participación del mercado de logística agrícola de Brasil en 2026 y se prevé que registre una CAGR del 8,65% hasta 2032. La posición exportadora de Brasil hace que los puertos, la documentación transfronteriza, la programación de buques y el acceso a terminales sean centrales para la demanda logística. Un pequeño número de puertos maneja una parte sustancial de este comercio, lo que aumenta la importancia del acceso confiable a Santos, Paranaguá, São Luís, Rio Grande y Barcarena. Esta concentración alienta a los exportadores a mantener opciones a través de varias rutas, y el mercado de logística agrícola de Brasil se beneficia de la carga internacional porque los envíos de exportación generalmente requieren más coordinación que los movimientos domésticos de punto a punto.
Los exportadores requieren cada vez más servicios que vinculen la recolección interior con las operaciones de terminales y los calendarios de salida de buques. AD Ports Group completó su adquisición de CLI en octubre de 2026, obteniendo CLI Sul en Santos y CLI Norte en Itaqui tras las aprobaciones regulatorias[3]. La empresa declaró que los activos podrían apoyar rutas directas de Brasil a Abu Dabi a través del Puerto Khalifa. Dicha inversión muestra por qué el acceso a terminales y la diversificación de rutas son importantes para los proveedores de servicios internacionales. Los propietarios de carga también necesitan trabajo aduanero oportuno, documentos precisos y alternativas prácticas cuando una puerta de entrada se congestiona, por lo que la logística internacional apoya la demanda de proveedores multimodales que puedan gestionar tanto la actividad interior como la portuaria.
Por Tipo de Cliente:
Los Exportadores Siguen Siendo los Mayores Compradores Mientras los Procesadores Necesitan Cadenas de Suministro ControladasLos exportadores agrícolas representan el 29,84% del tamaño del mercado de logística agrícola de Brasil en 2026 porque el modelo de producción de Brasil depende en gran medida del comercio de productos básicos por vía marítima. Los grandes comerciantes a menudo adquieren capacidad logística directamente, y algunos también poseen terminales, equipos ferroviarios o activos de vías fluviales. Sus decisiones de compra influyen en la demanda de flete, almacenamiento, servicios portuarios y documentación de exportación. Los exportadores otorgan gran valor a la seguridad de capacidad durante la cosecha y a las alternativas cuando las puertas de entrada principales se congestionan. Esto hace que los acuerdos operativos a largo plazo sean importantes en los principales corredores, y el mercado de logística agrícola de Brasil sigue siendo moldeado por las estrategias de adquisición de estos grandes clientes exportadores.
Se prevé que las empresas de procesamiento de alimentos registren una CAGR del 6,84% hasta 2032. Estos clientes necesitan suministros entrantes confiables de zonas de producción dispersas y a menudo requieren trazabilidad, control de temperatura y entrega programada. Sus requisitos crean oportunidades para los operadores que ofrecen más que capacidad de camión al contado. Los agricultores y las cooperativas también están acercando algunas actividades logísticas a la cadena de producción para retener más valor y mejorar el control de la entrega. Los clientes de comercio minorista, servicios de alimentación y supermercados pueden agregar demanda de distribución especializada en cadena de frío, especialmente para productos frescos, y el mercado de logística agrícola de Brasil puede expandirse con la demanda de los procesadores donde los proveedores cumplan con requisitos más estrictos de servicio y manejo de productos.

Análisis Geográfico
El Sudeste representa el 43,63% de la participación del mercado de logística agrícola de Brasil en 2026. La región está anclada por Santos, que manejó importantes flujos de productos agrícolas básicos y contenedores en 2025. Se espera que la expansión de la terminal de DP World aumente su capacidad en Santos en un 25%, hasta 2,1 millones de TEU para 2028. Esta inversión muestra que los operadores aún ven un caso sólido para el corredor a pesar de la mayor utilización. Louis Dreyfus Company inauguró una terminal intermodal de azúcar en Pederneiras en agosto de 2025 con 90.000 toneladas de capacidad estática y 1 millón de toneladas de rendimiento anual. El sitio apoya el movimiento ferroviario hacia Santos y aumentó la participación de azúcar transportado por ferrocarril de la empresa al 50%. El cumplimiento de los procedimientos portuarios y aduaneros sigue siendo importante porque la carga que se mueve a través de Santos a menudo requiere una coordinación precisa entre los sitios interiores, las terminales y los exportadores.
Se proyecta que el Norte registre una CAGR del 7,65% hasta 2032. El Arco Norte manejó 163,3 millones de toneladas métricas a través de sus puertos en 2025. La ruta del norte ofrece a los expedidores de granos opciones más cortas desde algunas zonas de producción del Centro-Oeste y del norte. La operación fluvial de AMAGGI en Roraima proporciona un ejemplo de la infraestructura que se está añadiendo para conectar la producción con la red de vías fluviales del Amazonas. Utiliza convoyes de barcazas con capacidad de 2.000 toneladas. Sin embargo, los niveles bajos de agua han reducido los flujos en los ríos del norte, lo que significa que los planes de servicio deben tener en cuenta la confiabilidad de las vías fluviales. El papel regulatorio de ANTAQ sigue siendo relevante a medida que se expanden las terminales privadas y los servicios de vías fluviales. El tamaño del mercado de logística agrícola de Brasil en el Norte dependerá de si el crecimiento de la infraestructura va acompañado de resiliencia frente a las perturbaciones relacionadas con el clima.
El Centro-Oeste produce grandes volúmenes de granos y depende del creciente acceso ferroviario para reducir los largos movimientos por carretera. Rumo añadió 162 km de vía férrea en Mato Grosso durante 2025 y planea una extensión de 740 km hacia Lucas do Rio Verde. El Noreste está ganando importancia a través de la producción de MATOPIBA y el desarrollo de Itaqui, Pecém y Suape como puertas de entrada. Una mejor integración con el Ferrocarril Norte-Sur fortalecería las conexiones entre la producción interior y la infraestructura portuaria de Maranhão. Portos do Paraná está invirtiendo en capacidad de recepción ferroviaria en Paranaguá, apoyando su papel a medida que crece la presión en Santos. Estas regiones ofrecen a los propietarios de carga múltiples opciones de enrutamiento y reducen la dependencia de cualquier puerta de entrada única.
Panorama Competitivo
Concentración del Mercado
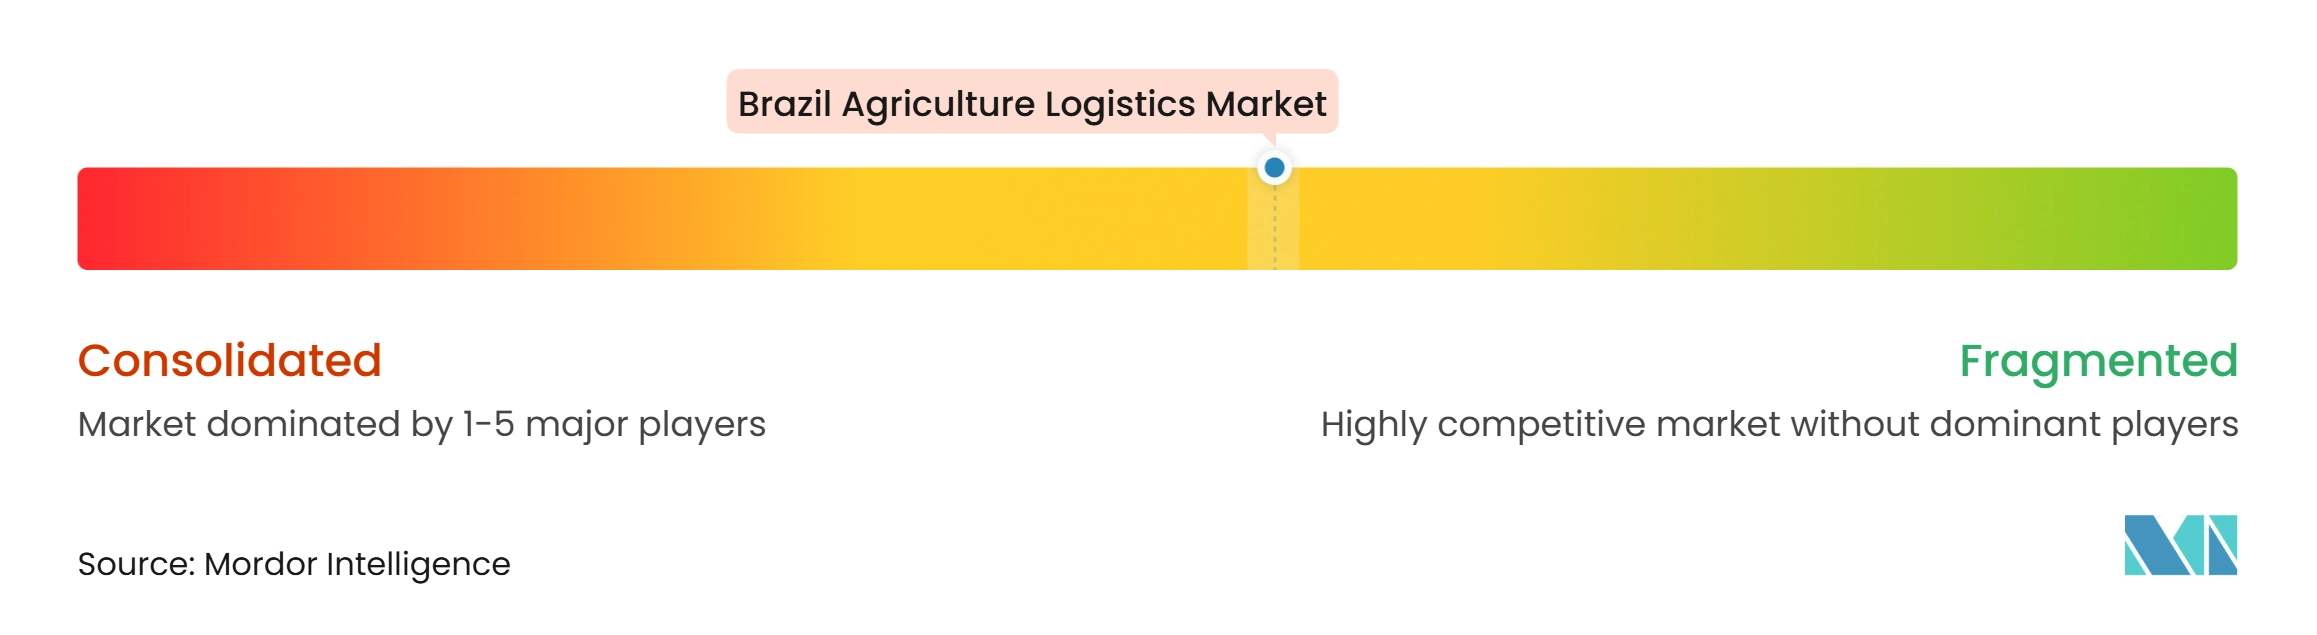
El mercado de logística agrícola de Brasil tiene una estructura fragmentada. Los comerciantes de productos básicos verticalmente integrados incluyen a Bunge, Cargill, AMAGGI, Louis Dreyfus Company y COFCO International. Estas empresas operan junto a concesionarios ferroviarios como Rumo, VLI y MRS Logística. Los operadores de vías fluviales, empresas portuarias y proveedores de logística de terceros también compiten por contratos de flete y servicios. Esta combinación divide la competencia entre empresas con activos de exportación propios y proveedores que venden capacidad logística a varios clientes. El mercado de logística agrícola de Brasil favorece a las empresas que pueden asegurar acceso a equipos de transporte, almacenamiento y manejo en terminales durante los períodos pico.
La inversión de COFCO International en enero de 2025 en 979 vagones de ferrocarril y 23 locomotoras, operadas a través de Rumo, es un claro ejemplo de esta estrategia centrada en activos. El equipo apoya el transporte de hasta 4 millones de toneladas métricas de granos y azúcar anuales hacia la terminal STS-11 de COFCO en Santos. La tecnología también forma parte de la competencia, ya que los operadores utilizan sistemas de monitoreo, integración de datos y ahorro de combustible para mejorar la confiabilidad del servicio. JSL reportó una reducción del 20% en accidentes de tráfico entre 2021 y 2025 tras implementar monitoreo de seguridad con soporte tecnológico.
La cobertura de cadena de frío sigue siendo un área donde los proveedores pueden diferenciarse, especialmente en el segmento de frutas y verduras de más rápido crecimiento. GCCA Brasil reportó 18,3 millones de m³ de capacidad refrigerada en 2025, con el 48% en el Sudeste y el 3% en el Norte[4]. Esta distribución desigual crea una brecha de servicio cerca de algunas zonas de producción y corredores de exportación del norte. La adquisición de CLI por parte de AD Ports Group añade un propietario internacional a activos estratégicos de carga agrícola a granel en Santos e Itaqui. La transacción también aumenta la atención competitiva en las rutas que conectan Brasil con el Medio Oriente. El mercado de logística agrícola de Brasil sigue abierto a varios tipos de competidores, pero el acceso de un proveedor a los activos del corredor es más importante que una oferta de transporte amplia por sí sola.
Líderes de la Industria de Logística Agrícola de Brasil
-
Rumo SA
-
VLI SA
-
Hidrovias do Brasil SA
-
Bunge Global SA
-
Cargill Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Agrícola de Brasil Empresas cubiertas en este informe
- Rumo SA
- VLI SA
- Bunge Global SA
- Cargill Inc.
- Hidrovias do Brasil SA
- AMAGGI
- Louis Dreyfus Company BV
- COFCO International
- AD Ports Group (CLI)
- Copersucar SA
- MRS Logistica SA
- Caramuru Alimentos SA
- DP World
- JSL SA
- Coamo Agroindustrial Cooperativa
- BBM Logistica SA
- Wilson Sons SA
- Andali SA
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- DSV AS
Desarrollos recientes de la industria en Mercado de Logística Agrícola de Brasil
- Octubre de 2026: AD Ports Group completó la adquisición de Corredor Logística e Infraestrutura, CLI, que opera terminales de exportación agrícola en Santos e Itaqui, por 835 millones de USD.
- Julio de 2026: DP World y MRS Logística lanzaron un corredor multimodal integrado de exportación agrícola que conecta el Centro-Oeste de Brasil con el Puerto de Santos. El corredor combina transporte por carretera, despacho aduanero REDEX, ferrocarril en contenedores y manejo portuario en un solo flujo.
- Abril de 2026: MRS Logística se asoció con DP World para establecer una solución integrada de exportación por carretera, ferrocarril y puerto para productos agrícolas básicos.
- Febrero de 2026: Louis Dreyfus Company inauguró un centro logístico en Rondonópolis, Mato Grosso, integrando sus operaciones de insumos agrícolas y algodón.
Alcance del Informe del Mercado de Logística Agrícola de Brasil
Resumen de la segmentación
| Cereales y Granos |
| Café |
| Frutas y Verduras |
| Especias y Cultivos Especiales |
| Mariscos y Productos de Acuicultura |
| Azúcar y Otros Cultivos de Plantación |
| Ganado, Carne y Productos de Origen Animal |
| Otros Productos Agrícolas |
| Servicios de Transporte de Flete | Carretera |
| Ferrocarril | |
| Vías Marítimas y Fluviales Interiores | |
| Aéreo | |
| Servicios de Almacenamiento y Depósito | |
| Servicios Logísticos de Valor Agregado |
| Logística de Distribución Doméstica |
| Logística Internacional |
| Agricultores y Cooperativas |
| Exportadores Agrícolas |
| Empresas de Procesamiento de Alimentos |
| Comerciantes de Productos Básicos |
| Cadenas de Comercio Minorista y Supermercados |
| Servicios de Alimentación y Hostelería |
| Otros Clientes Agrícolas |
| Norte |
| Noreste |
| Centro-Oeste |
| Sudeste |
| Sur |
| Por Tipo de Producto Agrícola | Cereales y Granos | |
| Café | ||
| Frutas y Verduras | ||
| Especias y Cultivos Especiales | ||
| Mariscos y Productos de Acuicultura | ||
| Azúcar y Otros Cultivos de Plantación | ||
| Ganado, Carne y Productos de Origen Animal | ||
| Otros Productos Agrícolas | ||
| Por Función Logística | Servicios de Transporte de Flete | Carretera |
| Ferrocarril | ||
| Vías Marítimas y Fluviales Interiores | ||
| Aéreo | ||
| Servicios de Almacenamiento y Depósito | ||
| Servicios Logísticos de Valor Agregado | ||
| Por Destino | Logística de Distribución Doméstica | |
| Logística Internacional | ||
| Por Tipo de Cliente | Agricultores y Cooperativas | |
| Exportadores Agrícolas | ||
| Empresas de Procesamiento de Alimentos | ||
| Comerciantes de Productos Básicos | ||
| Cadenas de Comercio Minorista y Supermercados | ||
| Servicios de Alimentación y Hostelería | ||
| Otros Clientes Agrícolas | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística agrícola de Brasil hasta 2032?
Se prevé que el sector aumente de 7,40 mil millones de USD en 2027 a 9,53 mil millones de USD en 2032, a una CAGR del 5,20%.
¿Qué categoría de carga lidera la logística agrícola en Brasil?
Los cereales y granos representan una participación del 47,24% en 2026 porque las exportaciones de soja y maíz generan los mayores volúmenes recurrentes.
¿Por qué es importante el Arco Norte para las exportaciones agrícolas brasileñas?
El Arco Norte manejó 163,3 millones de toneladas métricas en 2025 y ofrece enrutamiento de exportación adicional para las zonas de producción del norte y del Centro-Oeste.
¿Qué servicio logístico crece más rápido en Brasil?
Se prevé que los servicios logísticos de valor agregado registren una CAGR del 7,76% hasta 2032, a medida que los clientes buscan transporte, almacenamiento, documentación y soporte aduanero integrados.
¿Cuáles son las principales restricciones al movimiento de carga agrícola en Brasil?
Las brechas viales, un déficit de almacenamiento de 15,9 millones de toneladas métricas, la congestión portuaria y las perturbaciones en las vías fluviales del norte siguen siendo restricciones relevantes.
¿Por qué los procesadores de alimentos necesitan proveedores logísticos especializados?
Se prevé que las empresas de procesamiento de alimentos registren una CAGR del 6,84% hasta 2032 porque necesitan suministro confiable, trazabilidad, control de temperatura y entrega programada.