
Marktgröße und Marktanteil der brasilianischen Agrarlogistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
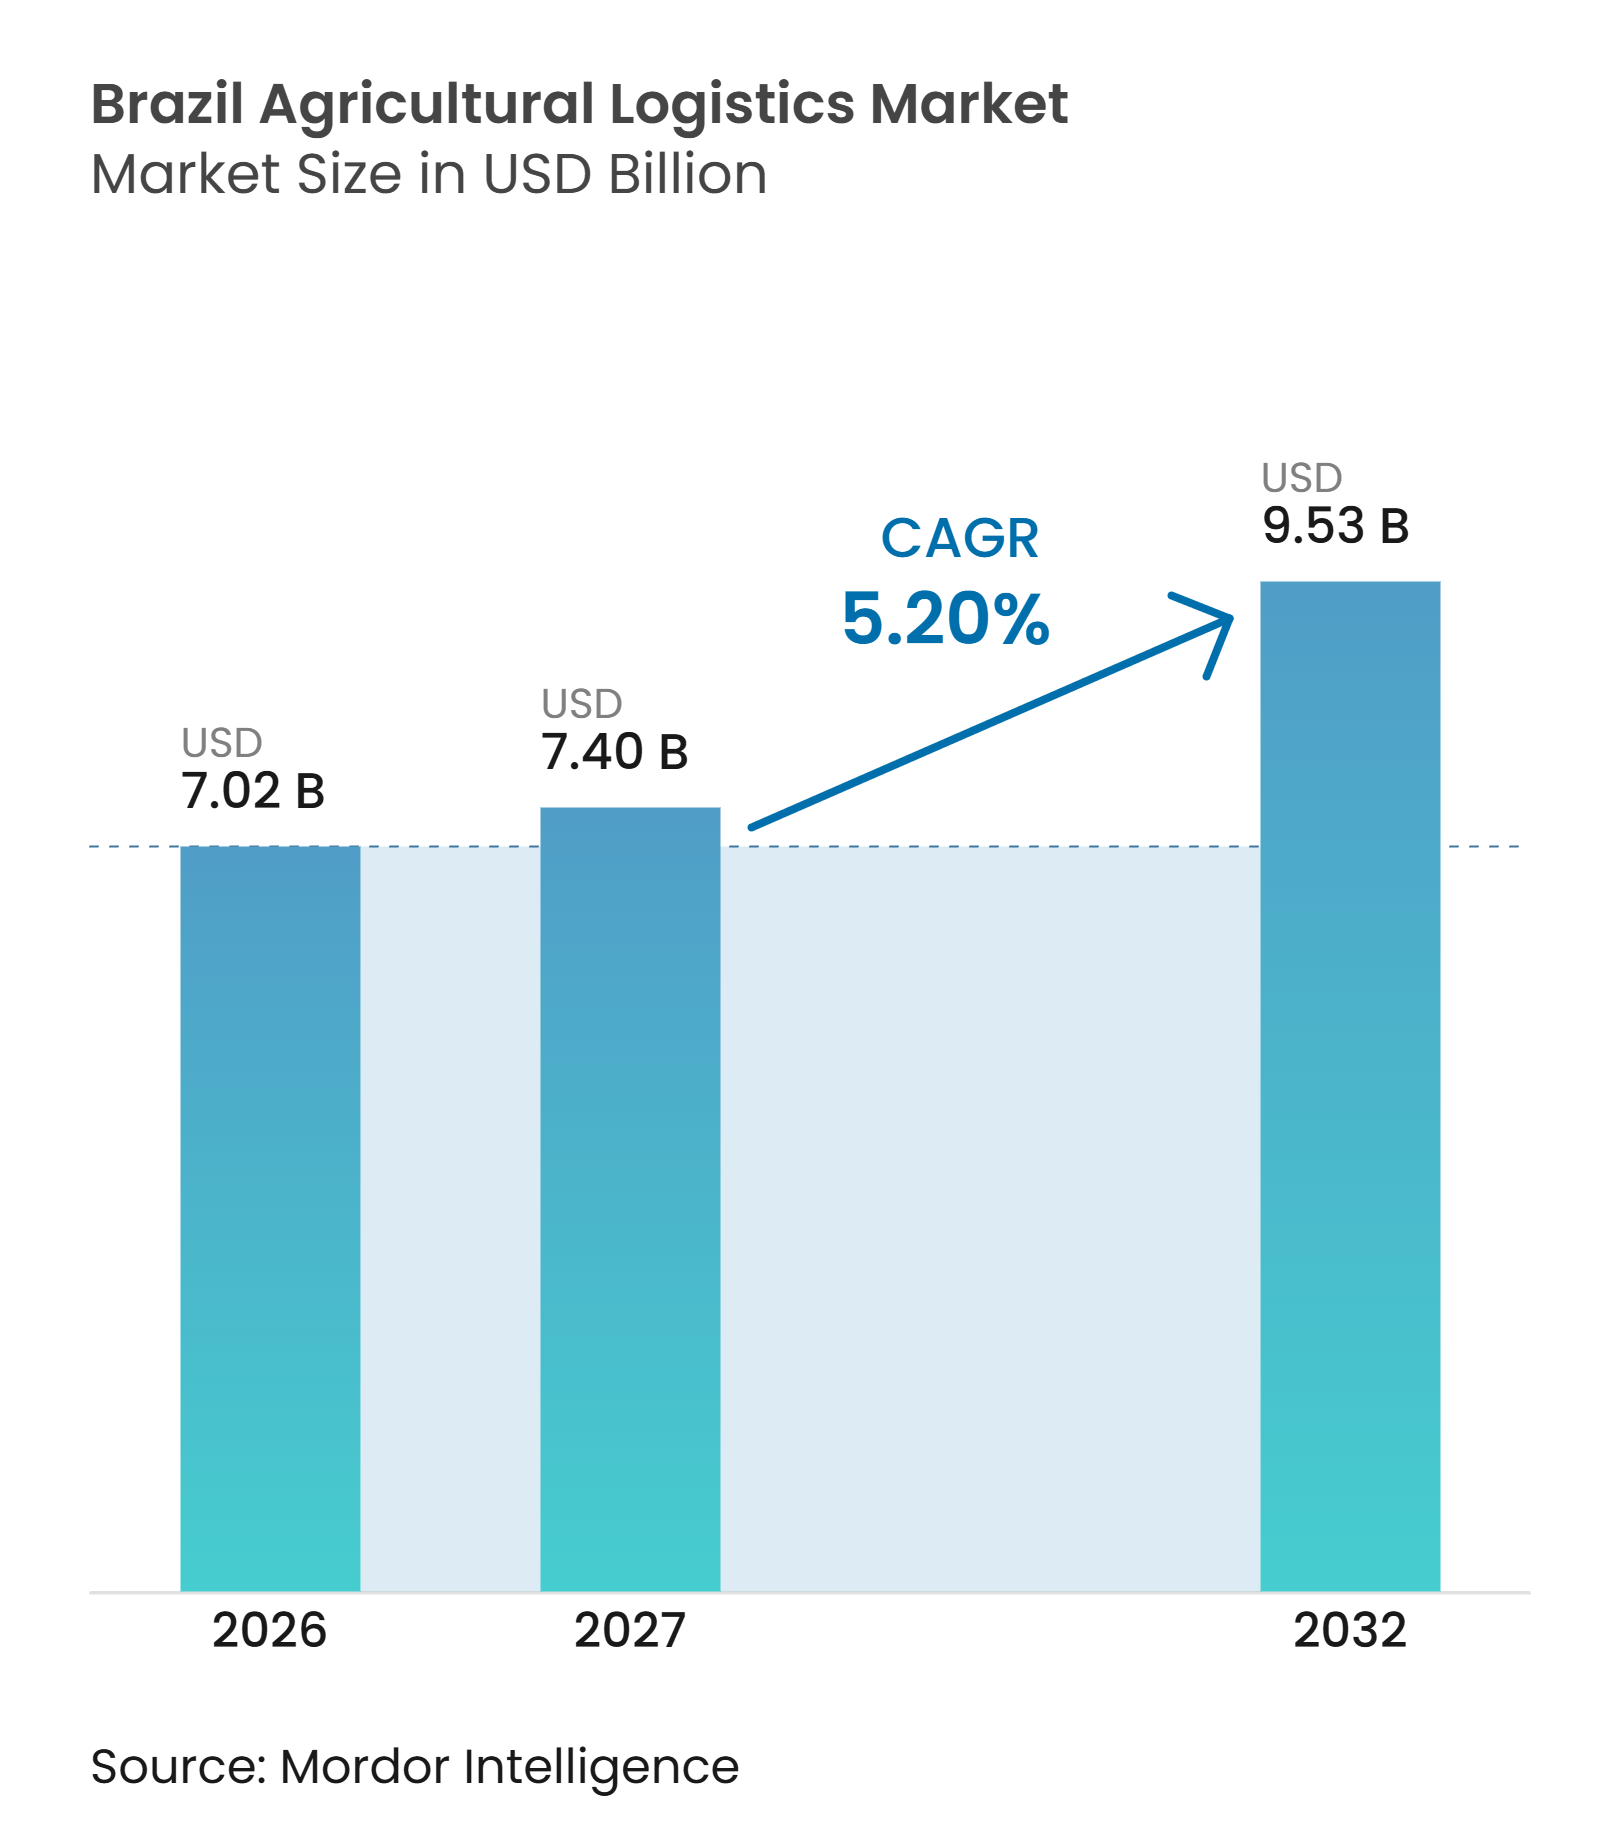
| Marktgröße im Basisjahr (2026) | 7.02 Milliarden US-Dollar |
| Marktgröße (2027) | 7.40 Milliarden US-Dollar |
| Marktgröße (2032) | 9.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Agrarlogistikmarkts durch Mordor Intelligence
Die Größe des brasilianischen Marktes für Agrarlogistik wird im Jahr 2026 auf 7,02 Milliarden USD geschätzt und soll von 7,40 Milliarden USD im Jahr 2027 auf 9,53 Milliarden USD bis 2032 bei einer CAGR von 5,20 % über den Zeitraum 2027–2032 wachsen.
Brasiliens Rolle als bedeutender Sojaexporteur hält den Bedarf an Transport-, Terminal- und Lagerkapazitäten entlang der Exportkorridore aufrecht. CONAB schätzte die Getreideernte 2025/26 auf 353,4 Millionen Tonnen, was die Logistiknetzwerke während konzentrierter Ernteperioden unter Druck hält. Der brasilianische Markt für Agrarlogistik entwickelt sich in Richtung Schiene, Wasserwege und integrierte Dienstleistungen, da Betreiber eine besser planbare Bewegung von den Produktionsgebieten zu den Häfen anstreben. Kapazitätsengpässe an Lagerstandorten und Exportdrehkreuzen erzeugen weiterhin Nachfrage nach privater Infrastruktur und Mehrwertdienstleistungen. Die brasilianische Agrarlogistikbranche profitiert auch, wenn Betreiber Exportladungen mit Düngemittelimporten kombinieren, was die Auslastung auf Rückfahrten durch die wichtigsten Hafenkorridore verbessert.
Wichtigste Erkenntnisse des Berichts
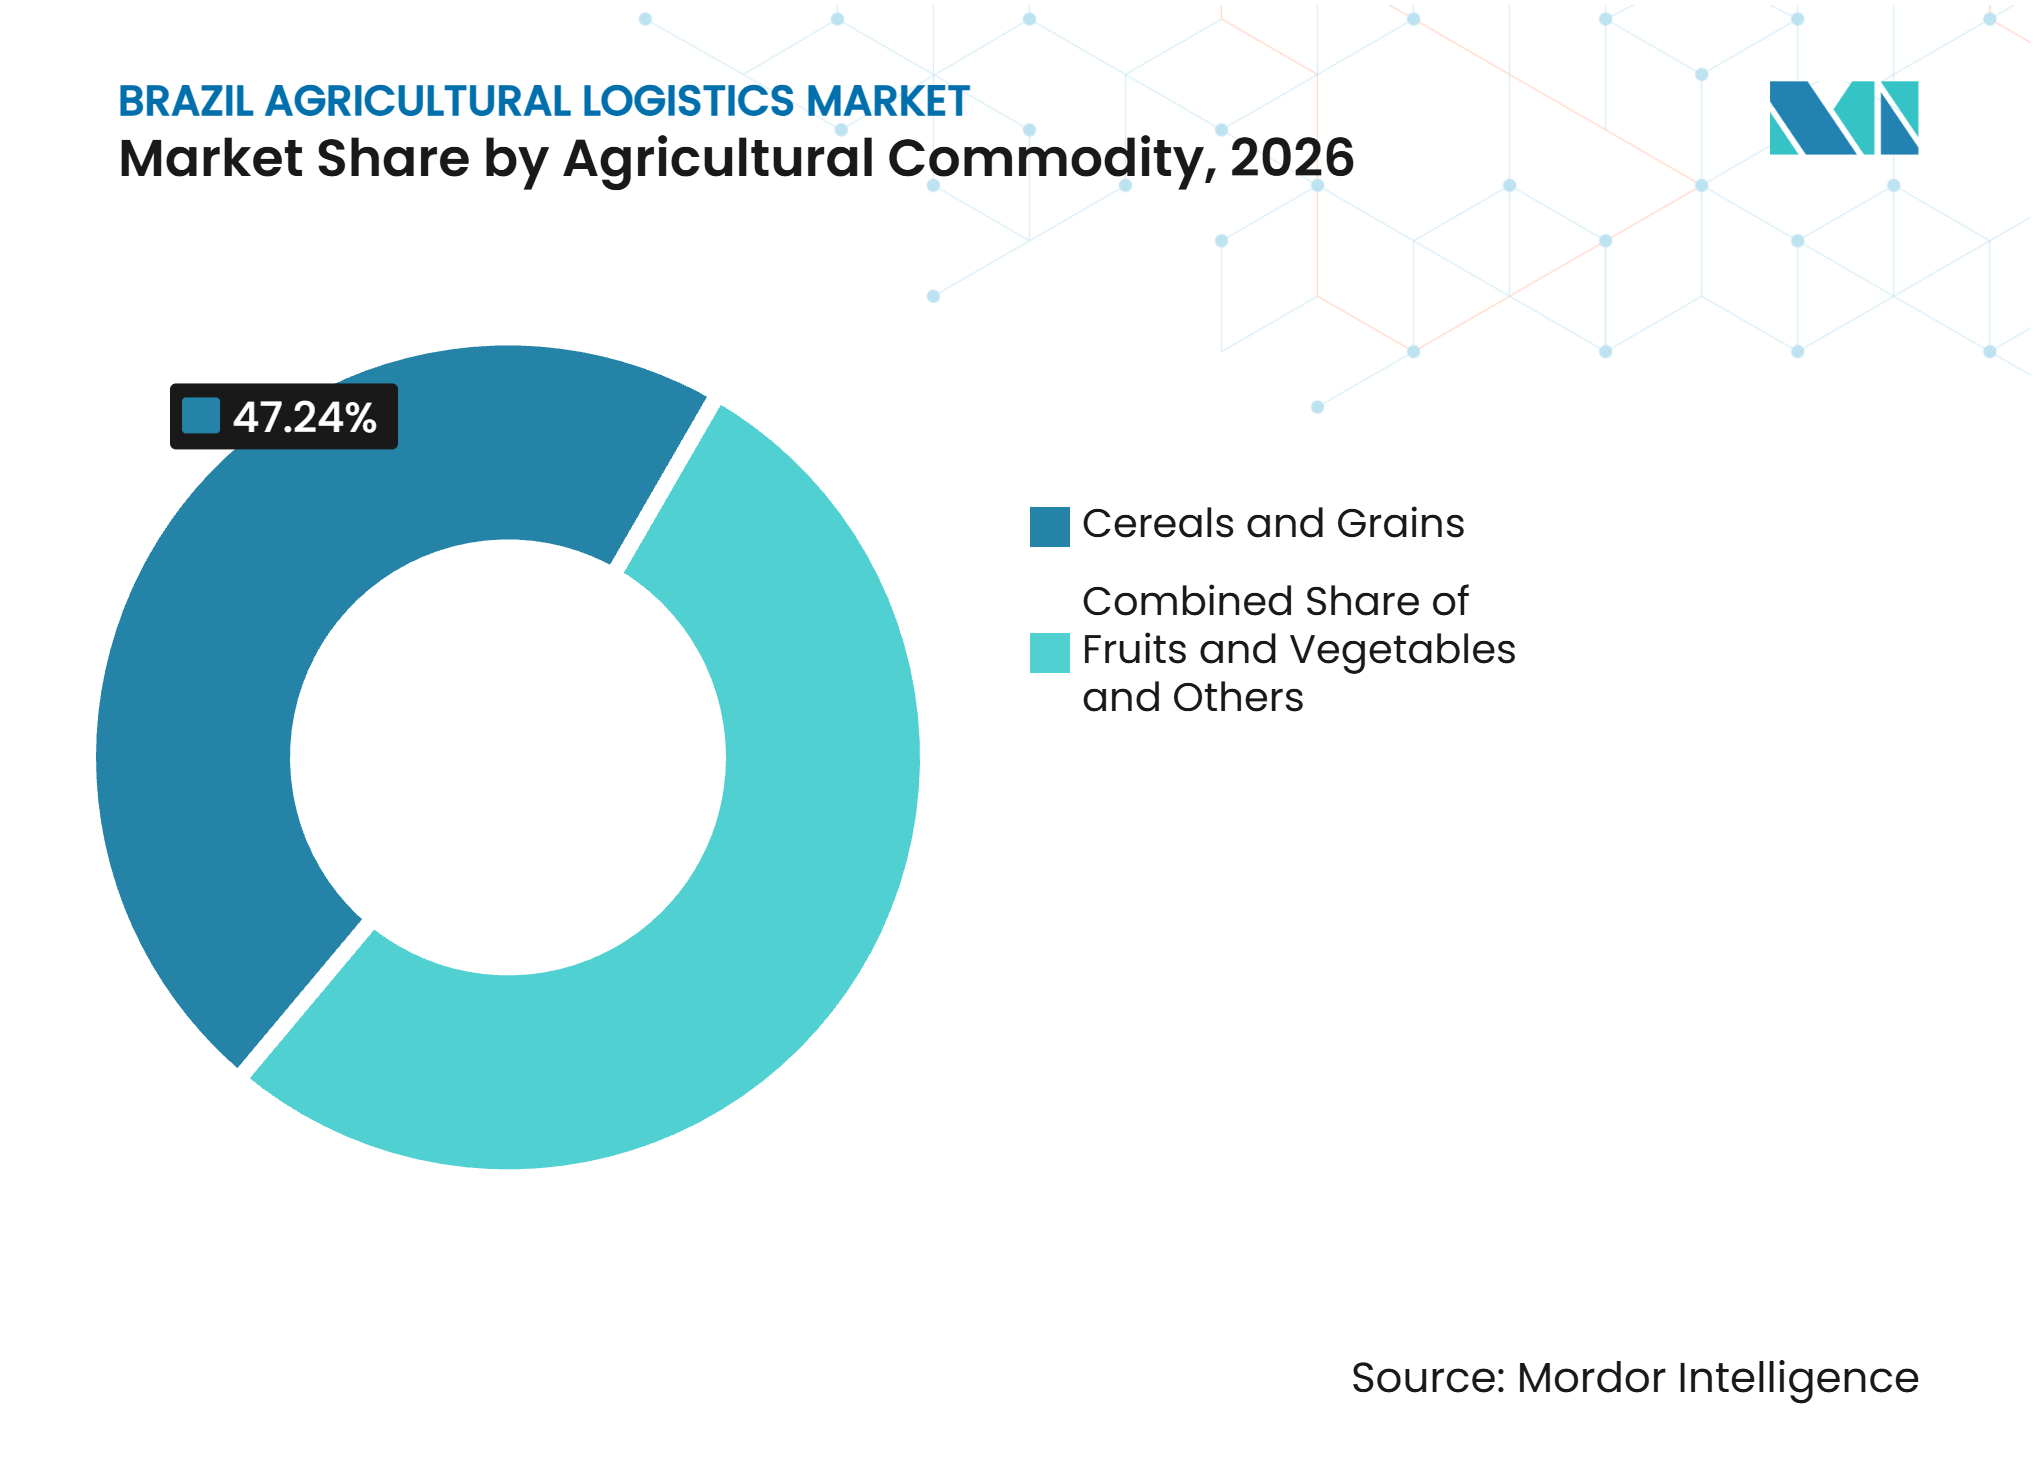
- Nach landwirtschaftlichem Rohstofftyp entfallen im Jahr 2026 47,24 % des Marktanteils der brasilianischen Agrarlogistik auf Getreide und Körnerfrüchte, während für Obst und Gemüse bis 2032 eine CAGR von 6,98 % prognostiziert wird.
- Nach Logistikfunktion entfallen im Jahr 2026 60,16 % der Marktgröße der brasilianischen Agrarlogistik auf Frachttransportdienstleistungen, während für Mehrwert-Logistikdienstleistungen bis 2032 eine CAGR von 7,76 % prognostiziert wird.
- Nach Zielgebiet entfallen im Jahr 2026 59,63 % der Branchengröße der brasilianischen Agrarlogistik auf die internationale Logistik, für die bis 2032 eine CAGR von 8,65 % prognostiziert wird.
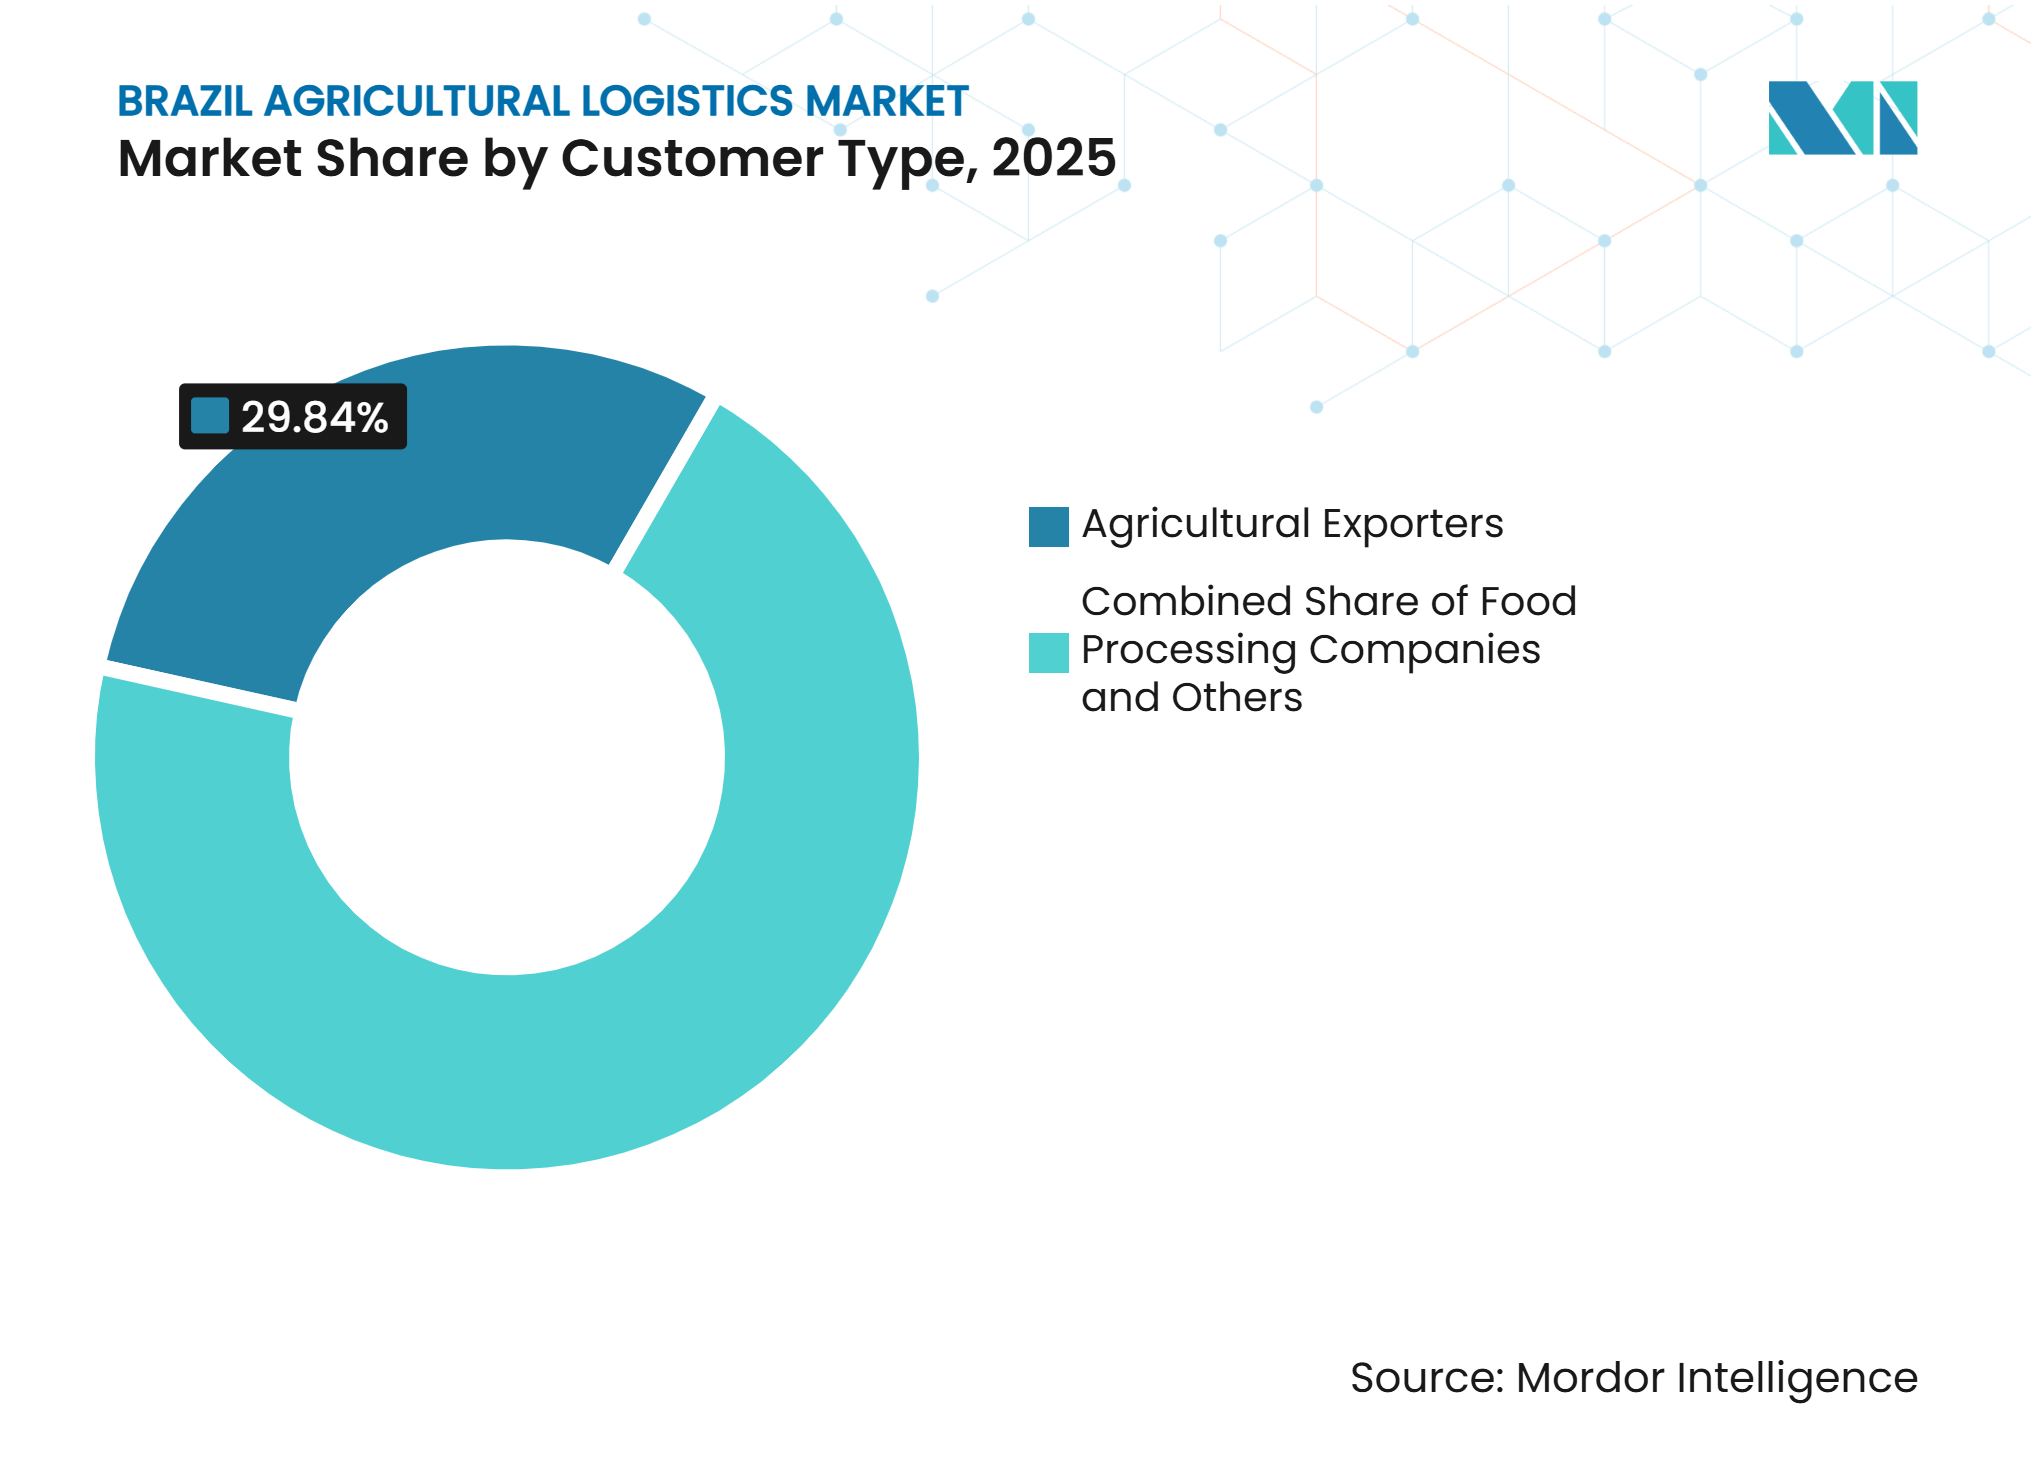
- Nach Kundentyp entfallen im Jahr 2026 29,84 % des Marktanteils der brasilianischen Agrarlogistik auf Agrarexporteure, während für Lebensmittelverarbeitungsunternehmen bis 2032 eine CAGR von 6,84 % prognostiziert wird.
- Nach Geografie entfällt im Jahr 2026 ein Anteil von 43,63 % an der brasilianischen Agrarlogistikbranche auf den Südosten, während für den Norden bis 2032 eine CAGR von 7,65 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum der landwirtschaftlichen Produktion steigert die Nachfrage nach Exportlogistik | +1.8% | National, konzentriert in Mato Grosso, Goiás, Mato Grosso do Sul | Mittelfristig (2–4 Jahre) |
| Ausbau des Arco Norte stärkt nördliche Exportkorridore | +0.9% | Norden, Pará, Maranhão, Amazonas, Roraima und MATOPIBA | Mittelfristig (2–4 Jahre) |
| Multimodale Investitionen verbessern die Konnektivität im Agrarfrachtverkehr | +0.8% | National, mit frühen Gewinnen in den Korridoren Zentral-West und Norden | Langfristig (≥ 4 Jahre) |
| Einführung integrierter Logistik erweitert die Nachfrage nach End-to-End-Dienstleistungen | +0.6% | National, angeführt von Südosten und Zentral-West | Mittelfristig (2–4 Jahre) |
| Digitalisierung des Frachtverkehrs verbessert Transparenz und Routeneffizienz | +0.5% | National, angeführt von São Paulo, Mato Grosso und Paraná | Kurzfristig (≤ 2 Jahre) |
| Düngemittel-Rückfrachten verbessern die Netzwerkauslastung der Agrarlogistik | +0.4% | Arco-Norte-Häfen, Santos und Paranaguá | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der landwirtschaftlichen Produktion steigert die Nachfrage nach Exportlogistik
Brasiliens Getreideernte 2025 erreichte 345,4 Millionen Tonnen, mit einer Rekord-Sojaproduktion von 165,3 Millionen Tonnen und einer Maisproduktion von 141,2 Millionen Tonnen. Das Ausmaß dieser Produktion schafft wiederkehrende Nachfrage nach Erstmeilen-Lkw-Transport, Schienenbewegungen, Schiffskapazität, Lagerung und Hafenumschlag. Brasiliens Anbaufläche stieg 2025 auf 101,3 Millionen Hektar und erweitert die Frachtanforderungen in landwirtschaftliche Grenzbereiche, die noch weit von etablierten Schienenterminals entfernt sind[1]. Der brasilianische Agrarlogistikmarkt profitiert, wenn wiederkehrende Frachtmengen Investitionen in Korridore und Ausrüstung rechtfertigen, die mehr als einen Erntezyklus bedienen können.
Ausbau des Arco Norte stärkt nördliche Exportkorridore
Die Häfen des Arco Norte haben im Jahr 2025 163,3 Millionen Tonnen umgeschlagen, ein jährlicher Anstieg von 10,33 %. Soja- und Maislieferungen durch den Korridor stiegen, da Produzenten Alternativen zu südlichen Exportgateways suchten. Die wachsende Rolle des Korridors stützt den brasilianischen Agrarlogistikmarkt, da er nördliche Häfen näher an Produktionsgebiete im Zentral-West und MATOPIBA bringt. AMPORT erwartet, dass der Arco Norte bis 2030 50 % der nationalen Soja- und Maisexporte abwickeln wird, wenn die Terminalkapazität ausgebaut wird. Düngemittelströme durch diese Häfen können auch eingehende Ladung bereitstellen, die die Anlagennutzung auf Rückfahrten verbessert.
Multimodale Investitionen verbessern die Konnektivität im Agrarfrachtverkehr
Staatliche und private Investitionen erweitern die verfügbaren Optionen für den Transport von Agrarladung quer durch Brasilien. COFCO International verpflichtete sich zu 1,2 Milliarden BRL (240 Millionen USD) für 979 Schienenwagen und 23 Lokomotiven, die über das Netz von Rumo betrieben werden[2]. Diese Investition verschafft dem Unternehmen einen besseren Zugang zu Transportkapazitäten, die sein Santos-Exportterminal bedienen. Rumo erweitert auch den Schienenzugang in Mato Grosso und verbindet getreideproduzierenden Gebiete direkter mit größeren Netzen. Bessere Verbindungen zwischen Straßen, Schienen, Wasserstraßen und Terminals können die Abhängigkeit von einzelnen Korridoren verringern. Der brasilianische Agrarlogistikmarkt profitiert von dieser Investition, da zuverlässige multimodale Verbindungen es Betreibern ermöglichen, während Erntespitzen einen konsistenteren Service anzubieten.
Einführung integrierter Logistik erweitert die Nachfrage nach End-to-End-Dienstleistungen
Exporteure, Verarbeiter und Genossenschaften verlangen zunehmend von Anbietern, Transport, Lagerung, Zollprozesse und Hafenumschlag zu koordinieren. DP World und MRS Logística lancierten im Juli 2026 einen integrierten Korridor, der Straßentransport, REDEX-Zollabfertigung, containerisierten Schienentransport und Hafendienstleistungen zwischen dem brasilianischen Zentral-West und Santos kombiniert. Die Partner erklärten, dass jeder Containerzug 40 Lkw ersetzen und die Treibhausgasemissionen im Vergleich zum reinen Straßentransport um bis zu 80 % reduzieren kann. Diese Vereinbarungen schaffen eine größere Rolle für Betreiber, die Ladung über mehrere Stufen hinweg verwalten können, anstatt nur eine einzige Transportart anzubieten. Digitale Überwachung, Routenplanung und Dokumentationstools unterstützen dieses Modell, indem sie die Ladungstransparenz und die betriebliche Kontrolle verbessern. Der brasilianische Agrarlogistikmarkt schafft daher Spielraum für Anbieter, die physische Kapazität mit koordinierten Dienstleistungen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Lücken in der Straßeninfrastruktur erhöhen die Transportineffizienz | -1.2% | National, am stärksten ausgeprägt in Mato Grosso, Pará und Grenzstaaten | Langfristig (≥ 4 Jahre) |
| Lagerdefizite verschärfen die Logistiküberlastung in der Erntezeit | -0.9% | National, am stärksten ausgeprägt in den Regionen Zentral-West und Norden | Kurzfristig (≤ 2 Jahre) |
| Hafenengpässe stören die Planung von Exportladungen | -0.8% | Santos, Paranaguá und Itaqui | Mittelfristig (2–4 Jahre) |
| Klimastörungen erhöhen die Zuverlässigkeitsrisiken nördlicher Wasserstraßen | -0.6% | Tapajós, Madeira und Amazonas, Norden und Zentral-West | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Straßeninfrastruktur erhöhen die Transportineffizienz
Der Straßentransport bleibt zentral für die Getreidelogistik, da viele Farmen, Lagerhäuser und Terminals auf den Lkw-Zugang angewiesen sind. Unzureichende Landstraßen und schwache intermodale Verbindungen erhöhen die Transportkosten und erhöhen die Anfälligkeit für Kapazitätsengpässe in der Erntezeit. Rekordfrachtpreise auf der Strecke Sorriso–Santos während der Ernte 2025 verdeutlichten die Auswirkungen eingeschränkter Straßenkapazität bei steigender Nachfrage. Der brasilianische Agrarlogistikmarkt bleibt gefährdet, wo die Produktion schneller wächst als dauerhafte Verbindungen zu Schiene, Wasserstraßen und Exportterminals. Dieser Druck ist besonders relevant in Grenzbereichen, wo lange Erstmeilen-Transporte noch unvermeidlich sind.
Lagerdefizite verschärfen die Logistiküberlastung in der Erntezeit
Begrenzte Lagerkapazitäten zwingen Produzenten dazu, Rohstoffe in engen Erntezeitfenstern zu bewegen, was gleichzeitig Nachfrage nach Lkw, Schienenterminals, Lastkähnen und Häfen erzeugt. Dieses Muster schwächt die Planungsdisziplin und erhöht die Preisvolatilität für Transportdienstleistungen. Der Mangel ist ausgeprägter, wenn Produktionszonen keine nahegelegenen kommerziellen Lager oder keinen Zugang zu mehreren Transportmitteln haben. Der brasilianische Agrarlogistikmarkt steht vor weiteren Belastungen, wo Kühlkapazitäten nicht mit Frischprodukt-Produktionsgebieten abgestimmt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach landwirtschaftlichem Rohstofftyp:
Getreidemengen stützen die Kernnachfrage, während Frischprodukte spezialisierte Dienstleistungen benötigenGetreide und Körner entfallen im Jahr 2026 auf 47,24 % des Marktanteils des brasilianischen Agrarlogistikmarkts, was das Volumen von Soja und Mais widerspiegelt, das durch Brasiliens Exportkette bewegt wird. Brasilien verschiffte 2025 große Mengen dieser Kulturen, und die Produktion blieb zu Beginn der Saison 2025/26 hoch. Getreidebewegungen erfordern zuverlässige Straßensammlung, Schienenverlad, Schiffsoperationen, Lagerung und Massengutterminalkapazität. Große Erntemengen geben Transportunternehmen und Terminalbetreibern wiederkehrende Ladung, aber saisonales Erntezeitmanagement kann die Nachfrage in kurzen Zeiträumen konzentrieren. Diese Struktur begünstigt Netzwerke, die Mengen zwischen Korridoren umleiten können, wenn ein Hafen oder eine Straße überlastet ist, und der brasilianische Agrarlogistikmarkt bleibt eng mit Getreide verbunden, da Soja- und Maislieferungen den größten Strom exportgebundener Ladung aufrechterhalten.
Für Obst und Gemüse wird eine CAGR von 6,98 % bis 2032 prognostiziert, gestützt durch die Nachfrage nach temperaturkontrollierter Logistik und Containerumschlag. Die Frischproduktlogistik erfordert schnellere Transitzeiten, zuverlässige Kühlung, Überwachung des Ladungszustands sowie koordinierte Hafen- oder Flughafenabwicklung. Gleichzeitig identifizierte eine ENEGEP-Studie aus dem Jahr 2025 Temperaturunterbrechungen auf langen Routen als Ursache für Qualitätsverluste bei Gartenbauerzeugnissen. Die Zuckerlogistik verlagert sich in Richtung schienengebundener Terminals, während Meeresfrüchte, Gewürze und Vieh eine spezialisierte Handhabung erfordern, und diese Rohstoffunterschiede erweitern die brasilianische Agrarlogistikbranche über den Massengutfrachtverkehr hinaus und begünstigen Anbieter mit temperaturkontrollierten und compliance-orientierten Fähigkeiten.



Nach Logistikfunktion:
Frachtransport bildet die Basis, während integrierte Dienstleistungen expandierenFrachtransportdienstleistungen entfallen im Jahr 2026 auf 60,16 % der Marktgröße des brasilianischen Agrarlogistikmarkts und sind damit das größte Segment im brasilianischen Agrarlogistikmarkt. Die Bewegung von der Farm zum Terminal und vom Terminal zum Hafen bleibt die grundlegende Anforderung für die meisten landwirtschaftlichen Lieferketten. Der Straßengüterverkehr übernimmt weiterhin einen großen Teil der ersten Meile, während Schiene und Wasserstraßen Skaleneffekte für längere Strecken bieten. Betreiber mit Zugang zu Waggons, Schiffskapazität und Terminalplätzen können die Abhängigkeit von Spotfrachtpreisen verringern. Transportunternehmen profitieren auch, wenn sie ausgehende Exporte mit eingehenden Düngemittelbewegungen koordinieren können, was die Kernfrachtkapazität zu einem notwendigen Fundament für das gesamte Agrarlogistiksystem macht.
Für Mehrwertlogistikdienstleistungen wird eine CAGR von 7,76 % bis 2032 prognostiziert, da Kunden Lagerung, Verpackung, Qualitätsunterstützung, Dokumentation und Zollkoordination in einer Servicevereinbarung suchen. COFCO Internationals Investition in rollendes Material veranschaulicht, wie Logistikanlagen Aktivitäten an mehreren Punkten in der Exportkette unterstützen können. Lagerhaltung bleibt strategisch wichtig, da Lagerengpässe die Flexibilität während der Ernteperioden einschränken. Integrierte Anbieter können Lagerung nutzen, um Ladungsströme zu glätten, bevor sie Schienen-, Wasserstraßen- oder Hafenbewegungen arrangieren. Servicemodelle benötigen auch einen stärkeren Datenaustausch, da Exporteure zunehmend Sendungstransparenz verlangen, und der brasilianische Agrarlogistikmarkt wird daher für Betreiber attraktiver, die Anlagenbesitz mit Planungs- und Compliance-Dienstleistungen kombinieren.
Nach Bestimmungsort:
Internationale Ladung verbindet Skaleneffekte mit dem schnellsten WachstumDie internationale Logistik entfällt im Jahr 2026 auf 59,63 % des Marktanteils des brasilianischen Agrarlogistikmarkts und soll bis 2032 eine CAGR von 8,65 % verzeichnen. Brasiliens Exportposition macht Häfen, grenzüberschreitende Dokumentation, Schiffsplanung und Terminalzugang zu zentralen Elementen der Logistiknachfrage. Eine kleine Anzahl von Häfen wickelt einen erheblichen Teil dieses Handels ab, was die Bedeutung eines zuverlässigen Zugangs zu Santos, Paranaguá, São Luís, Rio Grande und Barcarena erhöht. Diese Konzentration veranlasst Exporteure, Optionen über mehrere Routen hinweg aufrechtzuerhalten, und der brasilianische Agrarlogistikmarkt profitiert von internationaler Ladung, da Exportsendungen in der Regel mehr Koordination erfordern als inländische Punkt-zu-Punkt-Bewegungen.
Exporteure verlangen zunehmend Dienstleistungen, die die Inlandssammlung mit Terminalbetrieb und Schiffsabfahrtsplänen verknüpfen. AD Ports Group schloss im Oktober 2026 die Übernahme von CLI ab und erwarb nach behördlichen Genehmigungen CLI Sul in Santos und CLI Norte in Itaqui[3]. Das Unternehmen erklärte, dass die Anlagen direkte Routen von Brasilien nach Abu Dhabi über den Khalifa-Hafen unterstützen könnten. Eine solche Investition zeigt, warum Terminalzugang und Routendiversifizierung für internationale Dienstleister wichtig sind. Ladungsinhaber benötigen auch zeitnahe Zollabwicklung, genaue Dokumente und praktische Alternativen, wenn ein Gateway überlastet wird, sodass die internationale Logistik die Nachfrage nach multimodalen Anbietern unterstützt, die sowohl Inland- als auch Hafenaktivitäten verwalten können.
Nach Kundentyp:
Exporteure bleiben die größten Käufer, während Verarbeiter kontrollierte Lieferketten benötigenAgrarexporteure entfallen im Jahr 2026 auf 29,84 % der Marktgröße des brasilianischen Agrarlogistikmarkts, da Brasiliens Produktionsmodell stark auf den seegestützten Rohstoffhandel angewiesen ist. Große Händler beschaffen Logistikkapazitäten häufig direkt, und einige besitzen auch Terminals, Schienenausrüstung oder Wasserstraßenanlagen. Ihre Kaufentscheidungen beeinflussen die Nachfrage nach Fracht, Lagerung, Hafendienstleistungen und Exportdokumentation. Exporteure legen großen Wert auf Kapazitätssicherheit während der Ernte und auf Alternativen, wenn primäre Gateways überlastet werden. Dies macht langfristige Betriebsvereinbarungen über wichtige Korridore hinweg wichtig, und der brasilianische Agrarlogistikmarkt bleibt durch die Beschaffungsstrategien dieser großen Exportkunden geprägt.
Für Lebensmittelverarbeitungsunternehmen wird eine CAGR von 6,84 % bis 2032 prognostiziert. Diese Kunden benötigen zuverlässige Eingangszulieferungen aus verteilten Produktionsgebieten und erfordern häufig Rückverfolgbarkeit, Temperaturkontrolle und termingerechte Lieferung. Ihre Anforderungen schaffen Chancen für Betreiber, die mehr als Spot-Lkw-Kapazität anbieten. Landwirte und Genossenschaften bringen auch einige Logistikaktivitäten näher an die Produktionskette heran, um mehr Wert zu erhalten und die Lieferkontrolle zu verbessern. Einzelhandels-, Gastronomie- und Supermarktkunden können die Nachfrage nach spezialisierter Kühlkettendistribution steigern, insbesondere für Frischprodukte, und der brasilianische Agrarlogistikmarkt kann mit der Verarbeiternachfrage wachsen, wo Anbieter strengere Service- und Produkthandhabungsanforderungen erfüllen.

Geografische Analyse
Der Südosten entfällt im Jahr 2026 auf 43,63 % des Marktanteils des brasilianischen Agrarlogistikmarkts. Die Region wird von Santos verankert, das 2025 bedeutende Agrarladungs- und Containerströme abwickelte. Der Terminalausbau von DP World soll die Santos-Kapazität bis 2028 um 25 % auf 2,1 Millionen TEU erhöhen. Diese Investition zeigt, dass Betreiber trotz höherer Auslastung weiterhin einen starken Fall für den Korridor sehen. Louis Dreyfus Company eröffnete im August 2025 ein intermodales Zuckerterminal in Pederneiras mit einer statischen Kapazität von 90.000 Tonnen und einem jährlichen Durchsatz von 1 Million Tonnen. Der Standort unterstützt den Schienentransport nach Santos und erhöhte den per Schiene transportierten Zuckeranteil des Unternehmens auf 50 %. Die Einhaltung von Hafen- und Zollverfahren bleibt wichtig, da Ladung, die durch Santos bewegt wird, häufig eine präzise Koordination zwischen Inlandsstandorten, Terminals und Exporteuren erfordert.
Für den Norden wird eine CAGR von 7,65 % bis 2032 prognostiziert. Der Arco Norte wickelte 2025 163,3 Millionen Tonnen durch seine Häfen ab. Die nördliche Route bietet Getreideversendern kürzere Optionen aus einigen Produktionsgebieten im Zentral-West und Norden. AAMAGGIs Wasserstraßenbetrieb in Roraima ist ein Beispiel für die Infrastruktur, die hinzugefügt wird, um die Produktion mit dem Amazonas-Wasserstraßennetz zu verbinden. Es werden Lastkahn-Konvois mit 2.000-Tonnen-Kapazität eingesetzt. Niedrige Wasserstände haben jedoch die Ströme auf nördlichen Flüssen reduziert, was bedeutet, dass Servicepläne die Zuverlässigkeit der Wasserstraßen berücksichtigen müssen. Die Regulierungsrolle von ANTAQ bleibt wesentlich, da private Terminals und Wasserstraßendienste expandieren. Die Marktgröße des brasilianischen Agrarlogistikmarkts im Norden wird davon abhängen, ob das Infrastrukturwachstum durch Widerstandsfähigkeit gegen klimabedingte Störungen ergänzt wird.
Der Zentral-West produziert große Getreidemengen und ist auf wachsenden Schienenzugang angewiesen, um lange Straßentransporte zu reduzieren. Rumo fügte 2025 162 km Schiene in Mato Grosso hinzu und plant eine 740-km-Erweiterung in Richtung Lucas do Rio Verde. Der Nordosten gewinnt durch die MATOPIBA-Produktion und die Entwicklung von Itaqui, Pecém und Suape als Gateways an Bedeutung. Eine bessere Integration mit der Norte-Sul-Eisenbahn würde die Verbindungen zwischen der Inlandsproduktion und der Hafeninfrastruktur in Maranhão stärken. Portos do Paraná investiert in Schienenempfangskapazitäten in Paranaguá und stärkt damit seine Rolle, da der Druck auf Santos wächst. Diese Regionen geben Ladungsinhabern mehrere Routenoptionen und verringern die Abhängigkeit von einem einzigen Gateway.
Wettbewerbslandschaft
Marktkonzentration
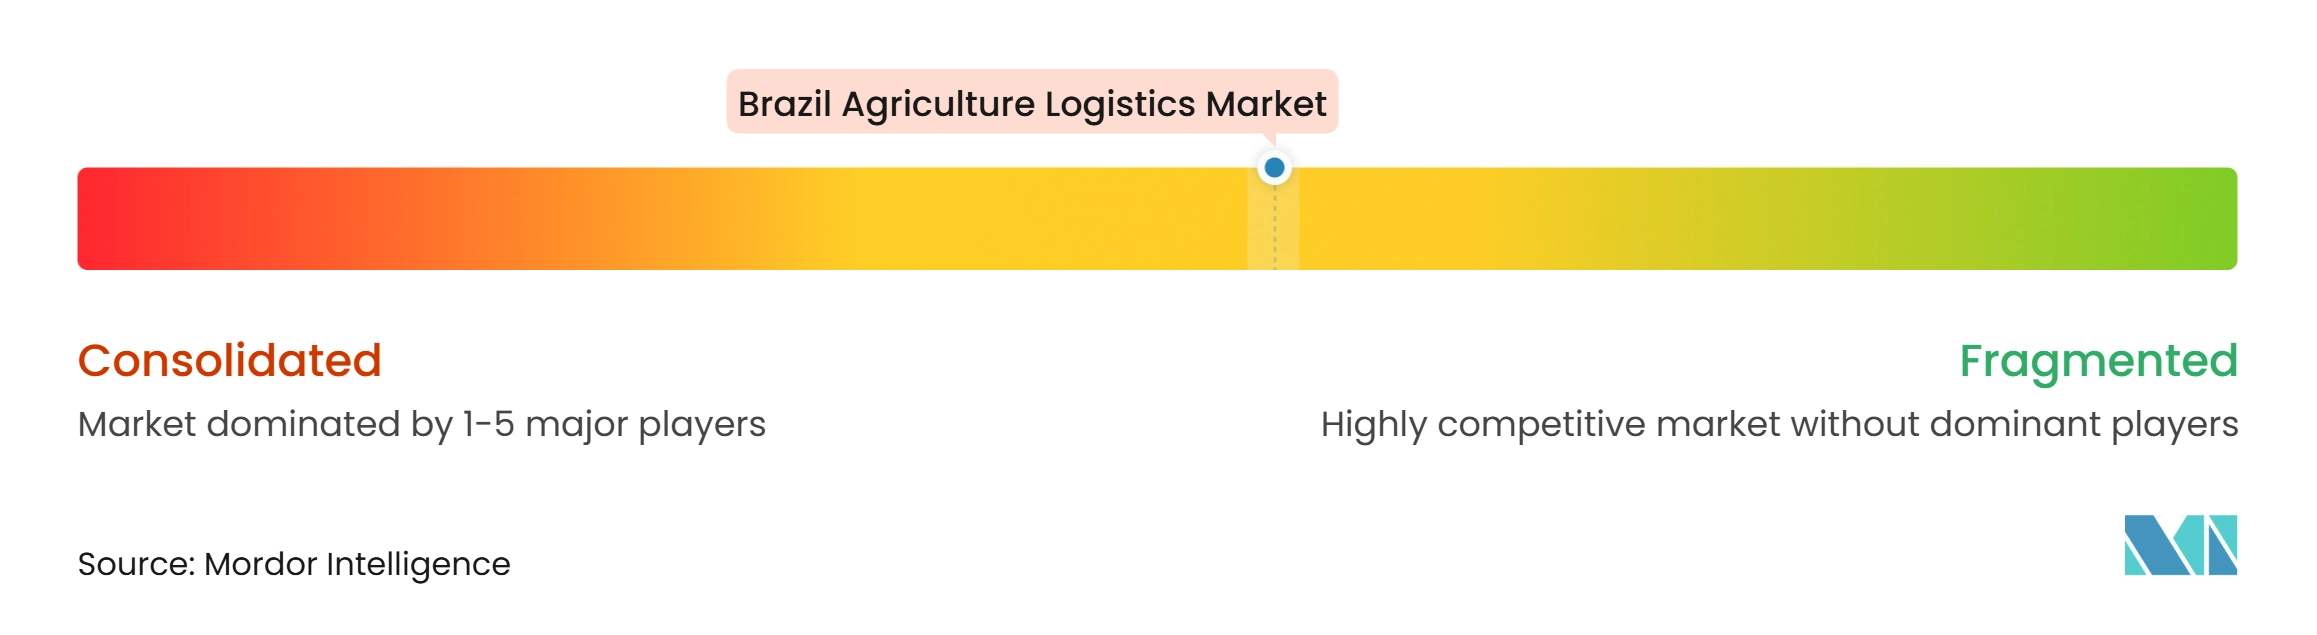
Der brasilianische Agrarlogistikmarkt hat eine fragmentierte Struktur. Vertikal integrierte Rohstoffhändler umfassen Bunge, Cargill, AMAGGI, Louis Dreyfus Company und COFCO International. Diese Unternehmen agieren neben Schienenkonzessionären wie Rumo, VLI und MRS Logística. Wasserstraßenbetreiber, Hafenunternehmen und Drittlogistikanbieter konkurrieren ebenfalls um Fracht- und Serviceverträge. Diese Mischung teilt den Wettbewerb zwischen Unternehmen mit eigenen Exportanlagen und Anbietern, die Logistikkapazitäten an mehrere Kunden verkaufen. Der brasilianische Agrarlogistikmarkt begünstigt Unternehmen, die sich während der Spitzenzeiten Zugang zu Transportausrüstung, Lagerung und Terminalumschlag sichern können.
COFCO Internationals Investition vom Januar 2025 in 979 Schienenwagen und 23 Lokomotiven, die über Rumo betrieben werden, ist ein klares Beispiel für diese anlagenorientierte Strategie. Die Ausrüstung unterstützt den Transport von bis zu 4 Millionen Tonnen Getreide und Zucker jährlich zu COFCOs STS-11-Terminal in Santos. Technologie ist ebenfalls Teil des Wettbewerbs, da Betreiber Überwachungs-, Datenintegrations- und Kraftstoffeinsparungssysteme einsetzen, um die Servicezuverlässigkeit zu verbessern. JSL berichtete von einer 20-prozentigen Reduzierung von Straßenverkehrsunfällen zwischen 2021 und 2025 nach dem Einsatz technologiegestützter Sicherheitsüberwachung.
Die Kühlkettenabdeckung bleibt ein Bereich, in dem sich Anbieter differenzieren können, insbesondere im schneller wachsenden Segment Obst und Gemüse. GCCA Brasilien meldete 2025 18,3 Millionen m³ Kühlkapazität, davon 48 % im Südosten und 3 % im Norden[4]. Diese ungleiche Verteilung schafft eine Servicelücke in der Nähe einiger Produktionsgebiete und nördlicher Exportkorridore. Die Übernahme von CLI durch AD Ports Group fügt den strategischen Agrar-Massengutanlagen in Santos und Itaqui einen internationalen Eigentümer hinzu. Die Transaktion erhöht auch die Wettbewerbsaufmerksamkeit auf Routen, die Brasilien mit dem Nahen Osten verbinden. Der brasilianische Agrarlogistikmarkt bleibt für verschiedene Arten von Wettbewerbern offen, aber der Zugang eines Anbieters zu Korridoranlagen ist wichtiger als ein breites Transportangebot allein.
Marktführer der brasilianischen Agrarlogistikbranche
-
Rumo SA
-
VLI SA
-
Hidrovias do Brasil SA
-
Bunge Global SA
-
Cargill Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Markt für Agrarlogistik Unternehmen in diesem Bericht
- Rumo SA
- VLI SA
- Bunge Global SA
- Cargill Inc.
- Hidrovias do Brasil SA
- AMAGGI
- Louis Dreyfus Company BV
- COFCO International
- AD Ports Group (CLI)
- Copersucar SA
- MRS Logistica SA
- Caramuru Alimentos SA
- DP World
- JSL SA
- Coamo Agroindustrial Cooperativa
- BBM Logistica SA
- Wilson Sons SA
- Andali SA
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- DSV AS
Neueste Industrielle Entwicklungen in Brasilianischer Markt für Agrarlogistik
- Oktober 2026: AD Ports Group schloss die Übernahme von Corredor Logística e Infraestrutura, CLI, ab, das landwirtschaftliche Exportterminals in Santos und Itaqui betreibt, für 835 Millionen USD.
- Juli 2026: DP World und MRS Logística lancierten einen integrierten multimodalen Agrarexportkorridor, der den brasilianischen Zentral-West mit dem Hafen von Santos verbindet. Der Korridor kombiniert Straßentransport, REDEX-Zollabfertigung, containerisierten Schienentransport und Hafenumschlag in einem Ablauf.
- April 2026: MRS Logística ging eine Partnerschaft mit DP World ein, um eine integrierte Straßen-, Schienen- und Hafenexportlösung für Agrarerzeugnisse zu etablieren.
- Februar 2026: Louis Dreyfus Company eröffnete einen Logistik-Hub in Rondonópolis, Mato Grosso, der seine Agrarinput- und Baumwolloperationen integriert.
Berichtsumfang des brasilianischen Agrarlogistikmarkts
Segmentierungsübersicht
| Getreide und Körner |
| Kaffee |
| Obst und Gemüse |
| Gewürze und Spezialkulturen |
| Meeresfrüchte und Aquakulturerzeugnisse |
| Zucker und andere Plantagenkulturen |
| Vieh, Fleisch und tierische Erzeugnisse |
| Sonstige landwirtschaftliche Erzeugnisse |
| Frachtransportdienstleistungen | Straße |
| Schiene | |
| See- und Binnenwasserstraßen | |
| Luft | |
| Lager- und Lagerhaltungsdienstleistungen | |
| Mehrwertlogistikdienstleistungen |
| Inlandsverteilungslogistik |
| Internationale Logistik |
| Landwirte und Genossenschaften |
| Agrarexporteure |
| Lebensmittelverarbeitungsunternehmen |
| Rohstoffhändler |
| Einzelhandels- und Supermarktketten |
| Gastronomie und Hotellerie |
| Sonstige Agrarkunden |
| Norden |
| Nordosten |
| Zentral-West |
| Südosten |
| Süden |
| Nach landwirtschaftlichem Rohstofftyp | Getreide und Körner | |
| Kaffee | ||
| Obst und Gemüse | ||
| Gewürze und Spezialkulturen | ||
| Meeresfrüchte und Aquakulturerzeugnisse | ||
| Zucker und andere Plantagenkulturen | ||
| Vieh, Fleisch und tierische Erzeugnisse | ||
| Sonstige landwirtschaftliche Erzeugnisse | ||
| Nach Logistikfunktion | Frachtransportdienstleistungen | Straße |
| Schiene | ||
| See- und Binnenwasserstraßen | ||
| Luft | ||
| Lager- und Lagerhaltungsdienstleistungen | ||
| Mehrwertlogistikdienstleistungen | ||
| Nach Bestimmungsort | Inlandsverteilungslogistik | |
| Internationale Logistik | ||
| Nach Kundentyp | Landwirte und Genossenschaften | |
| Agrarexporteure | ||
| Lebensmittelverarbeitungsunternehmen | ||
| Rohstoffhändler | ||
| Einzelhandels- und Supermarktketten | ||
| Gastronomie und Hotellerie | ||
| Sonstige Agrarkunden | ||
| Nach Region | Norden | |
| Nordosten | ||
| Zentral-West | ||
| Südosten | ||
| Süden | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die brasilianische Agrarlogistik bis 2032?
Der Sektor soll von 7,40 Milliarden USD im Jahr 2027 auf 9,53 Milliarden USD bis 2032 steigen, bei einer CAGR von 5,20 %.
Welche Ladungskategorie führt die Agrarlogistik in Brasilien an?
Getreide und Körner entfallen im Jahr 2026 auf einen Anteil von 47,24 %, da Soja- und Maisexporte die größten wiederkehrenden Mengen erzeugen.
Warum ist der Arco Norte für brasilianische Agrarexporte wichtig?
Der Arco Norte wickelte 2025 163,3 Millionen Tonnen ab und bietet zusätzliche Exportrouten für Produktionsgebiete im Norden und Zentral-West.
Welche Logistikdienstleistung wächst in Brasilien am schnellsten?
Für Mehrwertlogistikdienstleistungen wird eine CAGR von 7,76 % bis 2032 prognostiziert, da Kunden gebündelte Transport-, Lager-, Dokumentations- und Zollunterstützung suchen.
Was sind die wesentlichen Einschränkungen für die Agrarladungsbewegung in Brasilien?
Straßenlücken, ein Lagerengpass von 15,9 Millionen Tonnen, Hafenüberlastung und Störungen nördlicher Wasserstraßen bleiben wesentliche Einschränkungen.
Warum benötigen Lebensmittelverarbeiter spezialisierte Logistikanbieter?
Für Lebensmittelverarbeitungsunternehmen wird eine CAGR von 6,84 % bis 2032 prognostiziert, da sie zuverlässige Versorgung, Rückverfolgbarkeit, Temperaturkontrolle und termingerechte Lieferung benötigen.