
Taille et part du marché de la logistique agricole au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
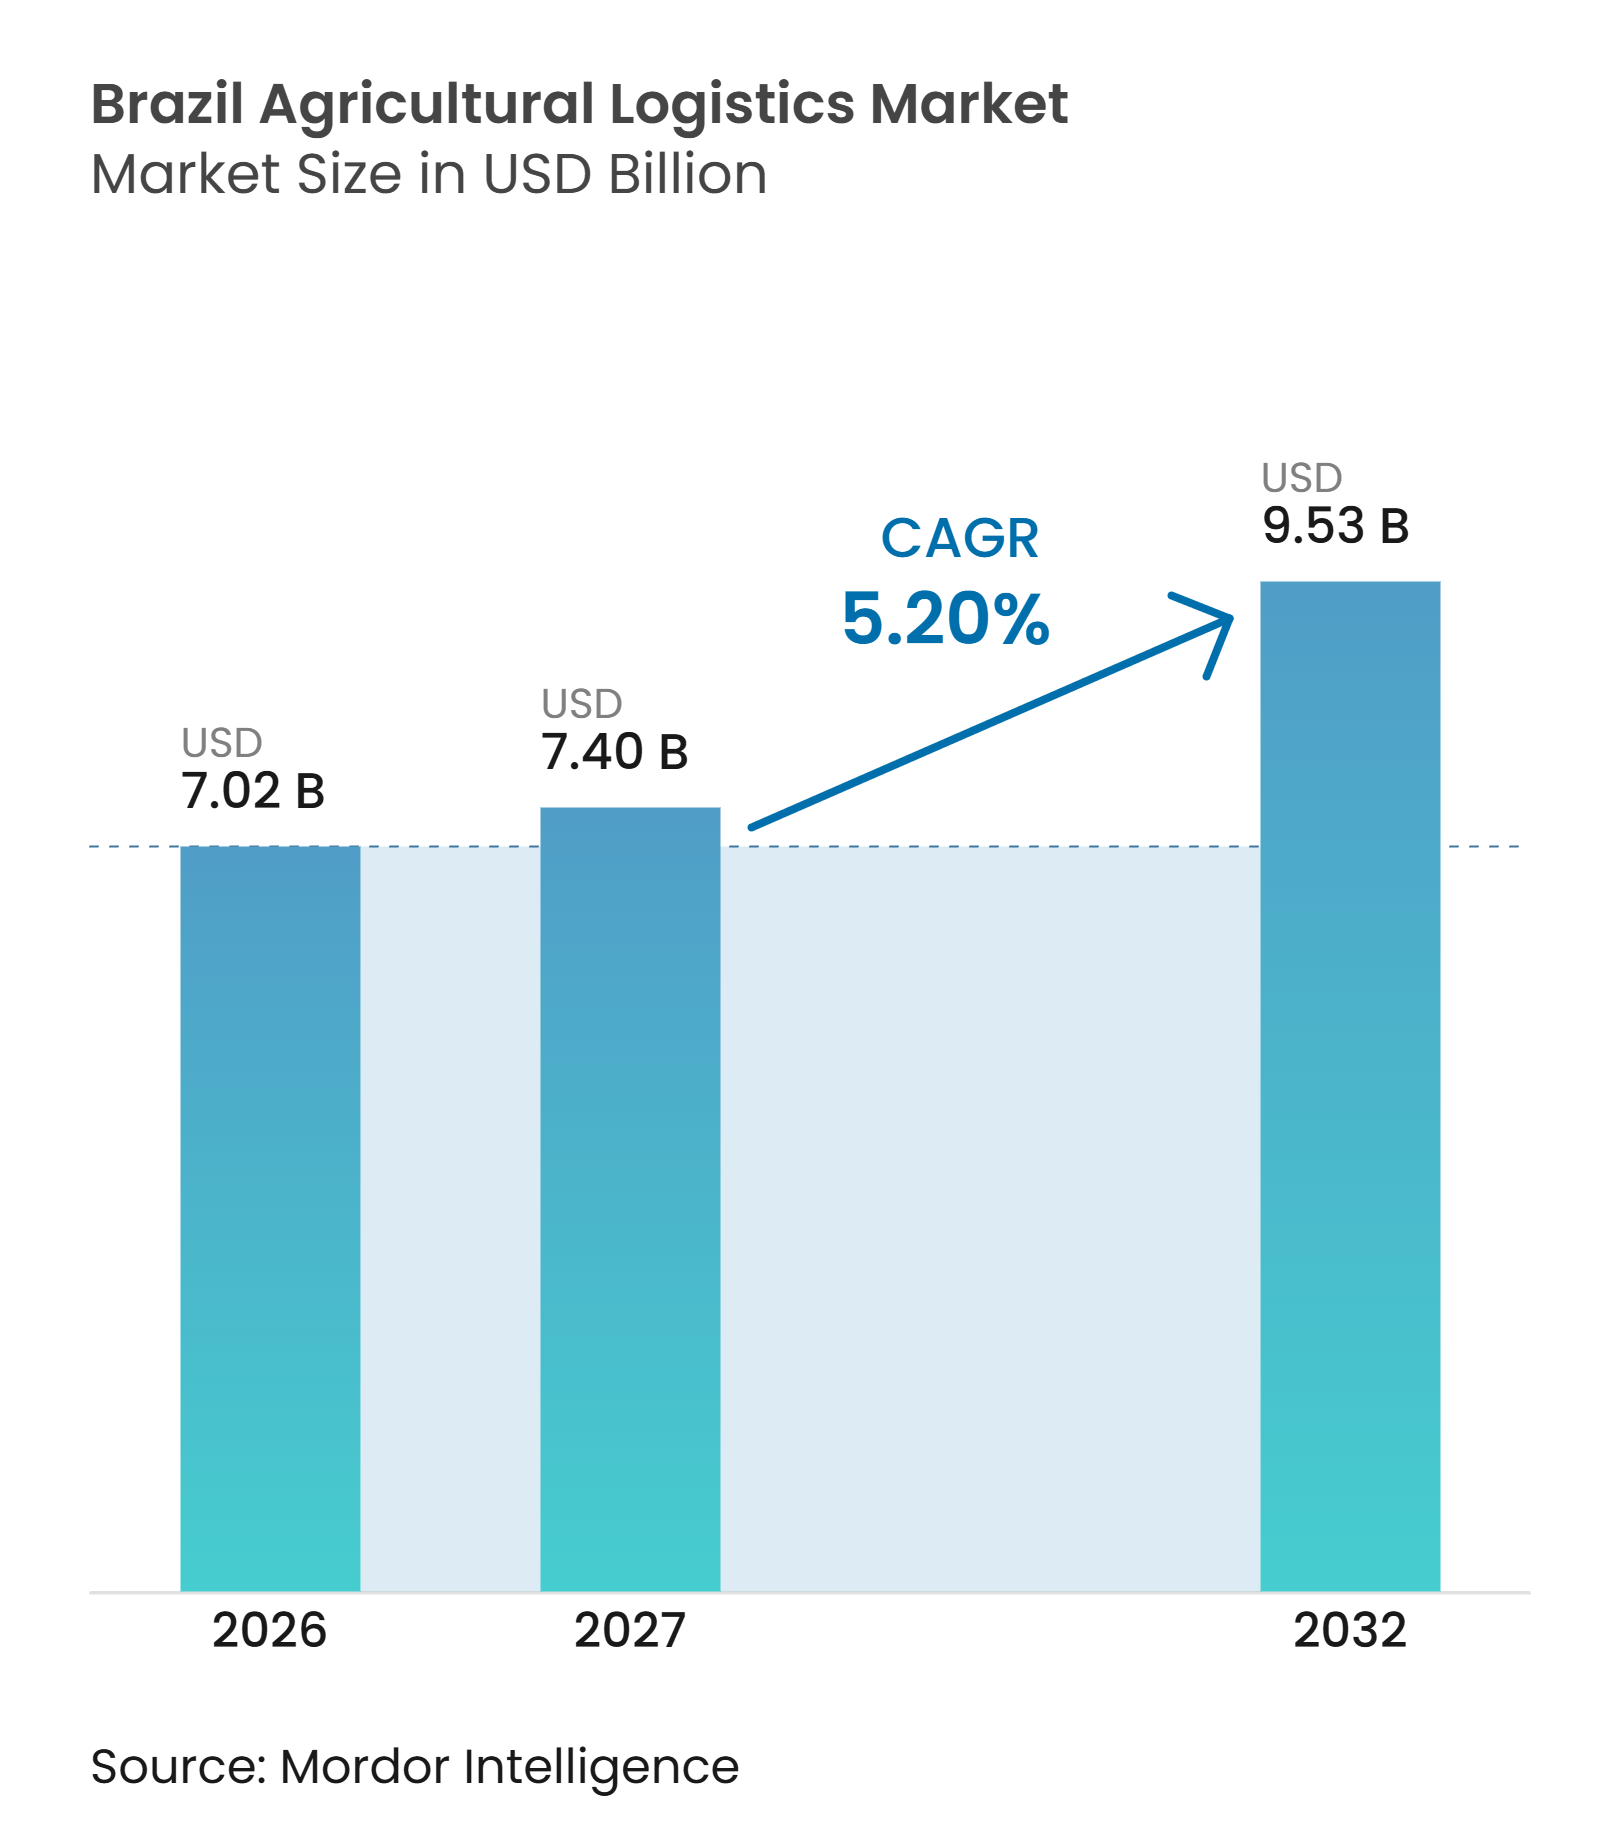
| Taille du marché de l'année de base (2026) | 7.02 Milliards de dollars |
| Taille du Marché (2027) | 7.40 Milliards de dollars |
| Taille du Marché (2032) | 9.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique agricole au Brésil par Mordor Intelligence
La taille du marché de la logistique agricole au Brésil est évaluée à 7,02 milliards USD en 2026 et devrait croître de 7,40 milliards USD en 2027 à 9,53 milliards USD d'ici 2032, à un TCAC de 5,20 % sur la période 2027-2032.
Le rôle du Brésil en tant que grand exportateur de soja soutient le besoin en capacités de transport, de terminaux et de stockage le long des corridors d'exportation. La CONAB a estimé la récolte céréalière 2025/26 à 353,4 millions de tonnes métriques, maintenant les réseaux logistiques sous pression durant les périodes de récolte concentrées. Le marché de la logistique agricole au Brésil évolue vers le rail, les voies navigables et les services intégrés, les opérateurs cherchant à assurer des flux plus prévisibles depuis les zones de production jusqu'aux ports. Les contraintes de capacité dans les sites de stockage et les points d'accès aux exportations continuent de générer une demande en infrastructures privées et en services à valeur ajoutée. Le secteur de la logistique agricole au Brésil bénéficie également de la combinaison par les opérateurs des chargements à l'exportation avec les importations d'engrais, ce qui améliore le taux d'utilisation des trajets de retour via les principaux corridors portuaires.
Principaux enseignements du rapport
- Par type de produit agricole, les céréales et les grains représentent 47,24 % de la part du marché de la logistique agricole au Brésil en 2026, tandis que les fruits et légumes devraient enregistrer un TCAC de 6,98 % jusqu'en 2032.
- Par fonction logistique, les services de fret représentent 60,16 % de la taille du marché de la logistique agricole au Brésil en 2026, tandis que les services logistiques à valeur ajoutée devraient enregistrer un TCAC de 7,76 % jusqu'en 2032.
- Par destination, la logistique internationale représente 59,63 % de la taille du secteur de la logistique agricole au Brésil en 2026 et devrait enregistrer un TCAC de 8,65 % jusqu'en 2032.
- Par type de client, les exportateurs agricoles représentent 29,84 % de la part du marché de la logistique agricole au Brésil en 2026, tandis que les entreprises de transformation alimentaire devraient enregistrer un TCAC de 6,84 % jusqu'en 2032.
- Par zone géographique, le Sud-Est représente 43,63 % de la part du secteur de la logistique agricole au Brésil en 2026, tandis que le Nord devrait enregistrer un TCAC de 7,65 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production agricole stimulant la demande en logistique d'exportation | +1.8% | National, concentré dans le Mato Grosso, le Goiás et le Mato Grosso do Sul | Moyen terme (2-4 ans) |
| Expansion de l'Arco Norte renforçant les corridors d'exportation du Nord | +0.9% | Nord, Pará, Maranhão, Amazonas, Roraima et MATOPIBA | Moyen terme (2-4 ans) |
| Investissement multimodal améliorant la connectivité du fret agricole | +0.8% | National, avec des gains précoces dans les corridors Centre-Ouest et Nord | Long terme (≥ 4 ans) |
| Adoption de la logistique intégrée élargissant la demande de services de bout en bout | +0.6% | National, porté par le Sud-Est et le Centre-Ouest | Moyen terme (2-4 ans) |
| Numérisation du fret améliorant la visibilité et l'efficacité des itinéraires | +0.5% | National, porté par São Paulo, le Mato Grosso et le Paraná | Court terme (≤ 2 ans) |
| Frets de retour d'engrais améliorant l'utilisation du réseau logistique agricole | +0.4% | Ports de l'Arco Norte, Santos et Paranaguá | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production agricole stimulant la demande en logistique d'exportation
La récolte céréalière brésilienne de 2025 a atteint 345,4 millions de tonnes métriques, avec une production record de soja de 165,3 millions de tonnes métriques et une production de maïs de 141,2 millions de tonnes métriques. L'ampleur de cette production crée une demande récurrente pour le transport routier de premier kilomètre, le transport ferroviaire, la capacité de barges, le stockage et la manutention portuaire. La superficie cultivée au Brésil a augmenté à 101,3 millions d'hectares en 2025, étendant les besoins en fret vers des frontières agricoles encore éloignées des terminaux ferroviaires établis[1]. Le marché de la logistique agricole au Brésil progresse lorsque des volumes de cargaison récurrents justifient des investissements dans des corridors et des équipements pouvant servir plusieurs cycles de récolte.
Expansion de l'Arco Norte renforçant les corridors d'exportation du Nord
Les ports de l'Arco Norte ont traité 163,3 millions de tonnes métriques en 2025, soit une augmentation annuelle de 10,33 %. Les expéditions de soja et de maïs via le corridor ont augmenté, les producteurs cherchant des alternatives aux points d'accès à l'exportation du Sud. Le rôle croissant du corridor soutient le marché de la logistique agricole au Brésil en rapprochant les ports du Nord des zones de production du Centre-Ouest et du MATOPIBA. L'AMPORT prévoit que l'Arco Norte traitera 50 % des exportations nationales de soja et de maïs d'ici 2030, à mesure que la capacité des terminaux s'étend. Les flux d'engrais via ces ports peuvent également fournir des cargaisons entrantes qui améliorent l'utilisation des actifs lors des trajets de retour.
Investissement multimodal améliorant la connectivité du fret agricole
Les investissements fédéraux et privés élargissent l'éventail des options disponibles pour le transport de cargaisons agricoles à travers le Brésil. COFCO International s'est engagé à investir 1,2 milliard BRL (240 millions USD) dans 979 wagons ferroviaires et 23 locomotives exploités via le réseau de Rumo[2]. Cet investissement donne à l'entreprise un meilleur accès à la capacité de transport desservant son terminal d'exportation de Santos. Rumo étend également l'accès ferroviaire dans le Mato Grosso, reliant plus directement les zones de production céréalière aux réseaux plus importants. De meilleures connexions entre les routes, les voies ferrées, les voies navigables et les terminaux peuvent réduire la dépendance à l'égard de corridors uniques. Le marché de la logistique agricole au Brésil bénéficie de cet investissement car des liaisons multimodales fiables permettent aux opérateurs d'offrir un service plus cohérent lors des pics de récolte.
Adoption de la logistique intégrée élargissant la demande de services de bout en bout
Les exportateurs, les transformateurs et les coopératives exigent de plus en plus que les prestataires coordonnent le transport, le stockage, les procédures douanières et la manutention portuaire. DP World et MRS Logística ont lancé un corridor intégré en juillet 2026 combinant le transport routier, le dédouanement REDEX, le transport ferroviaire conteneurisé et les services portuaires entre le Centre-Ouest du Brésil et Santos. Les partenaires ont déclaré que chaque train porte-conteneurs peut remplacer 40 camions et réduire les émissions de gaz à effet de serre jusqu'à 80 % par rapport à un transport entièrement routier. Ces arrangements créent un rôle plus important pour les opérateurs capables de gérer les cargaisons à plusieurs étapes plutôt que de fournir un seul mode de transport. Les outils de surveillance numérique, de planification des itinéraires et de gestion documentaire soutiennent ce modèle en améliorant la visibilité des cargaisons et le contrôle opérationnel. Le marché de la logistique agricole au Brésil offre donc des perspectives aux prestataires qui combinent capacité physique et services coordonnés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes des infrastructures routières augmentant l'inefficacité du transport | -1.2% | National, plus aigu dans le Mato Grosso, le Pará et les États frontaliers | Long terme (≥ 4 ans) |
| Déficits de stockage intensifiant la congestion logistique en période de récolte | -0.9% | National, plus aigu dans les régions Centre-Ouest et Nord | Court terme (≤ 2 ans) |
| Goulots d'étranglement portuaires perturbant la planification des cargaisons d'exportation | -0.8% | Santos, Paranaguá et Itaqui | Moyen terme (2-4 ans) |
| Perturbations climatiques augmentant les risques de fiabilité des voies navigables du Nord | -0.6% | Fleuves Tapajós, Madeira et Amazone, Nord et Centre-Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes des infrastructures routières augmentant l'inefficacité du transport
Le transport routier reste central à la logistique céréalière car de nombreuses exploitations, entrepôts et terminaux dépendent de l'accès par camion. Des routes rurales inadéquates et de faibles connexions intermodales augmentent les coûts de transport et accroissent l'exposition aux pénuries de capacité en période de récolte. Les taux de fret records sur l'itinéraire Sorriso-Santos lors de la récolte 2025 ont illustré l'effet d'une capacité routière contrainte lorsque la demande augmente. Le marché de la logistique agricole au Brésil reste exposé là où la production s'étend plus vite que les liaisons durables vers le rail, les voies navigables et les terminaux d'exportation. Cette pression est particulièrement pertinente dans les zones frontalières où de longs transports de premier kilomètre restent inévitables.
Déficits de stockage intensifiant la congestion logistique en période de récolte
Un stockage limité contraint les producteurs à déplacer les marchandises durant des fenêtres de récolte étroites, créant une demande simultanée pour les camions, les terminaux ferroviaires, les barges et les ports. Ce schéma affaiblit la discipline de planification et accroît la volatilité des prix des services de transport. La pénurie est plus sévère lorsque les zones de production manquent de stockage commercial à proximité ou d'accès à plusieurs modes de transport. Le marché de la logistique agricole au Brésil subit des tensions supplémentaires là où la capacité réfrigérée n'est pas alignée avec les zones de production de produits frais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit agricole :
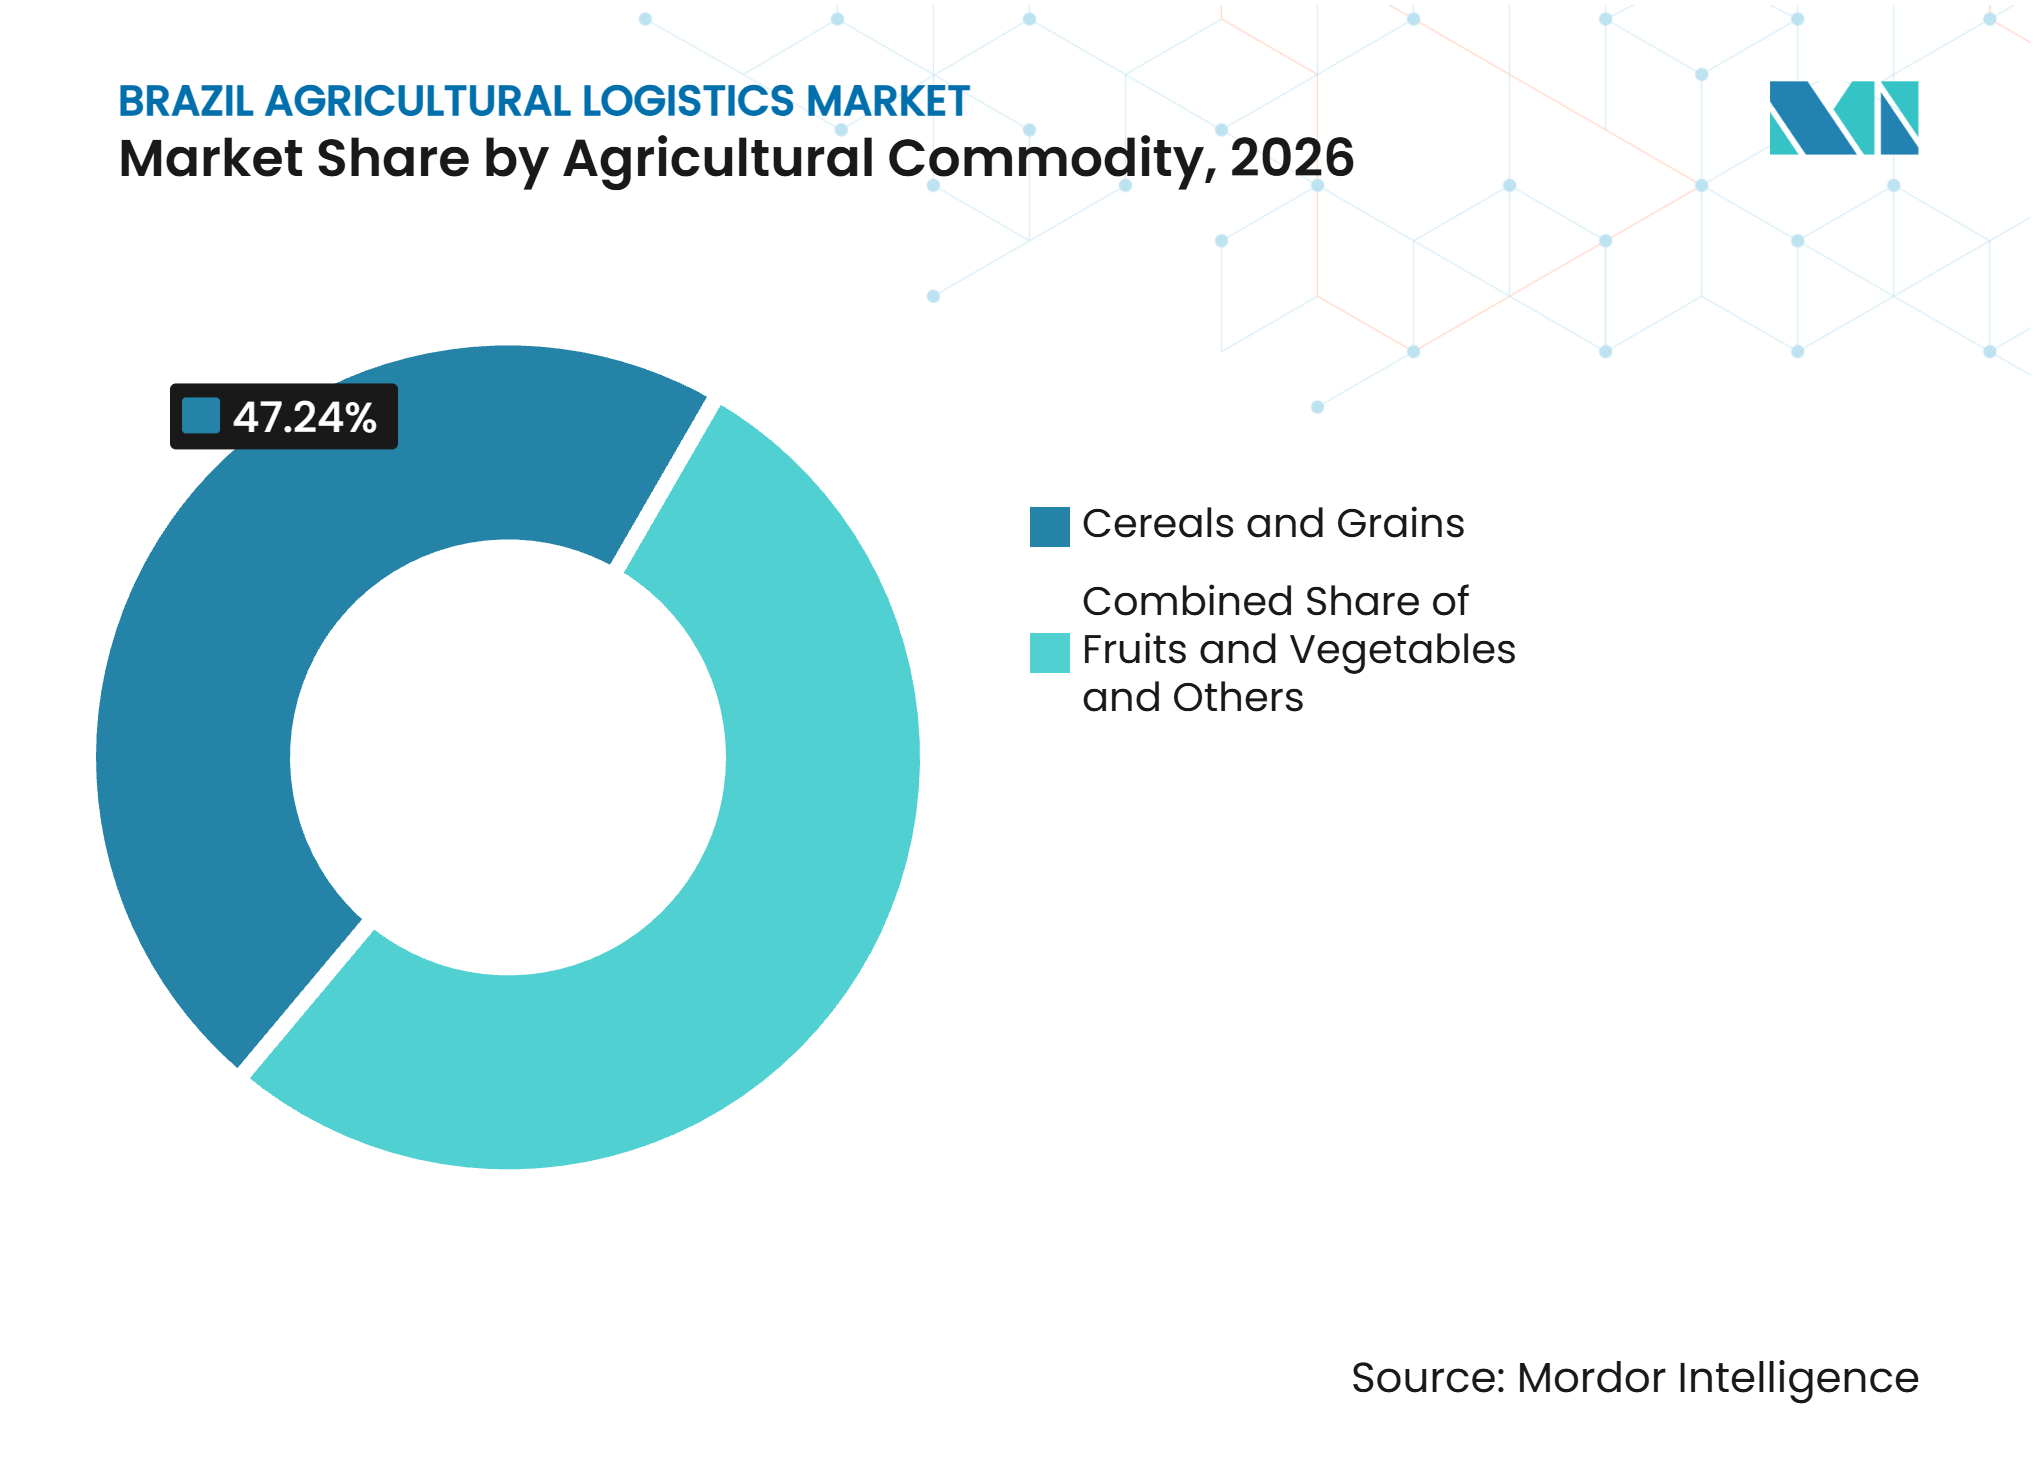
les volumes céréaliers soutiennent la demande de base tandis que les denrées périssables nécessitent des services spécialisésLes céréales et grains représentent 47,24 % de la part du marché de la logistique agricole au Brésil en 2026, reflétant le volume de soja et de maïs qui transite par la chaîne d'exportation brésilienne. Le Brésil a expédié des quantités importantes de ces cultures en 2025, et la production est restée élevée à l'entrée de la campagne 2025/26. Les mouvements céréaliers nécessitent une collecte routière fiable, un chargement ferroviaire, des opérations de barges, du stockage et une capacité de terminaux en vrac. Les grands volumes de récolte offrent aux transporteurs et aux opérateurs de terminaux des cargaisons récurrentes, mais le calendrier saisonnier des récoltes peut concentrer la demande sur de courtes périodes. Cette structure favorise les réseaux capables de basculer les volumes entre corridors lorsqu'un port ou une route est congestionné, et le marché de la logistique agricole au Brésil reste étroitement lié aux céréales car les expéditions de soja et de maïs soutiennent le plus grand flux de cargaisons destinées à l'exportation.
Les fruits et légumes devraient enregistrer un CAGR de 6,98 % jusqu'en 2032, soutenus par la demande de logistique à température contrôlée et de manutention de conteneurs. La logistique des produits frais nécessite des délais de transit plus courts, une réfrigération fiable, une surveillance de l'état des cargaisons et un traitement coordonné en port ou en aéroport. Dans le même temps, une étude ENEGEP de 2025 a identifié les ruptures de la chaîne du froid sur les longs itinéraires comme une cause de pertes de qualité pour les produits horticoles. La logistique du sucre évolue vers des terminaux reliés au rail, tandis que les fruits de mer, les épices et le bétail nécessitent une manutention spécialisée ; ces différences entre produits élargissent le secteur de la logistique agricole au Brésil au-delà du fret en vrac et favorisent les prestataires disposant de capacités à température contrôlée et orientées conformité.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par fonction logistique :
le fret constitue la base tandis que les services intégrés se développentLes services de fret représentent 60,16 % de la taille du marché de la logistique agricole au Brésil en 2026, ce qui en fait le segment le plus important du marché de la logistique agricole au Brésil. Le transport de l'exploitation au terminal et du terminal au port reste l'exigence de base pour la plupart des chaînes d'approvisionnement agricoles. Le fret routier continue de prendre en charge une grande partie du premier kilomètre, tandis que le rail et les voies navigables offrent des économies d'échelle pour les itinéraires plus longs. Les opérateurs ayant accès à des wagons, à une capacité de barges et à des créneaux de terminaux peuvent réduire leur exposition aux tarifs de transport au comptant. Les prestataires de transport bénéficient également lorsqu'ils peuvent coordonner les exportations sortantes avec les mouvements entrants d'engrais, faisant de la capacité de fret de base un fondement nécessaire du système logistique agricole plus large.
Les services logistiques à valeur ajoutée devraient enregistrer un CAGR de 7,76 % jusqu'en 2032, les clients recherchant le stockage, l'emballage, le soutien qualité, la documentation et la coordination douanière dans un seul arrangement de service. L'investissement de COFCO International dans du matériel roulant illustre comment les actifs logistiques peuvent soutenir l'activité à plusieurs points de la chaîne d'exportation. L'entreposage reste stratégiquement important car les pénuries de stockage limitent la flexibilité pendant les périodes de récolte. Les prestataires intégrés peuvent utiliser le stockage pour lisser les flux de cargaisons avant d'organiser le transport ferroviaire, fluvial ou portuaire. Les modèles de service nécessitent également un échange de données plus solide car les exportateurs exigent de plus en plus une visibilité sur les expéditions, et le marché de la logistique agricole au Brésil devient donc plus attractif pour les opérateurs qui combinent la possession d'actifs avec des services de planification et de conformité.
Par destination :
la cargaison internationale combine volume et croissance la plus rapideLa logistique internationale représente 59,63 % de la part du marché de la logistique agricole au Brésil en 2026 et devrait enregistrer un CAGR de 8,65 % jusqu'en 2032. La position exportatrice du Brésil place les ports, la documentation transfrontalière, la planification des navires et l'accès aux terminaux au cœur de la demande logistique. Un petit nombre de ports traite une part substantielle de ce commerce, renforçant l'importance d'un accès fiable à Santos, Paranaguá, São Luís, Rio Grande et Barcarena. Cette concentration encourage les exportateurs à maintenir des options sur plusieurs itinéraires, et le marché de la logistique agricole au Brésil bénéficie des cargaisons internationales car les expéditions à l'exportation nécessitent généralement plus de coordination que les mouvements intérieurs de point à point.
Les exportateurs exigent de plus en plus des services reliant la collecte intérieure aux opérations de terminaux et aux calendriers de départ des navires. AD Ports Group a finalisé l'acquisition de CLI en octobre 2026, obtenant CLI Sul à Santos et CLI Norte à Itaqui après les approbations réglementaires[3]. L'entreprise a déclaré que les actifs pourraient soutenir des routes directes Brésil-Abou Dhabi via le port de Khalifa. Un tel investissement montre pourquoi l'accès aux terminaux et la diversification des itinéraires sont importants pour les prestataires de services internationaux. Les propriétaires de cargaisons ont également besoin d'un traitement douanier rapide, de documents précis et d'alternatives pratiques lorsqu'un point d'accès est congestionné ; la logistique internationale soutient donc la demande pour des prestataires multimodaux capables de gérer à la fois les activités intérieures et portuaires.
Par type de client :
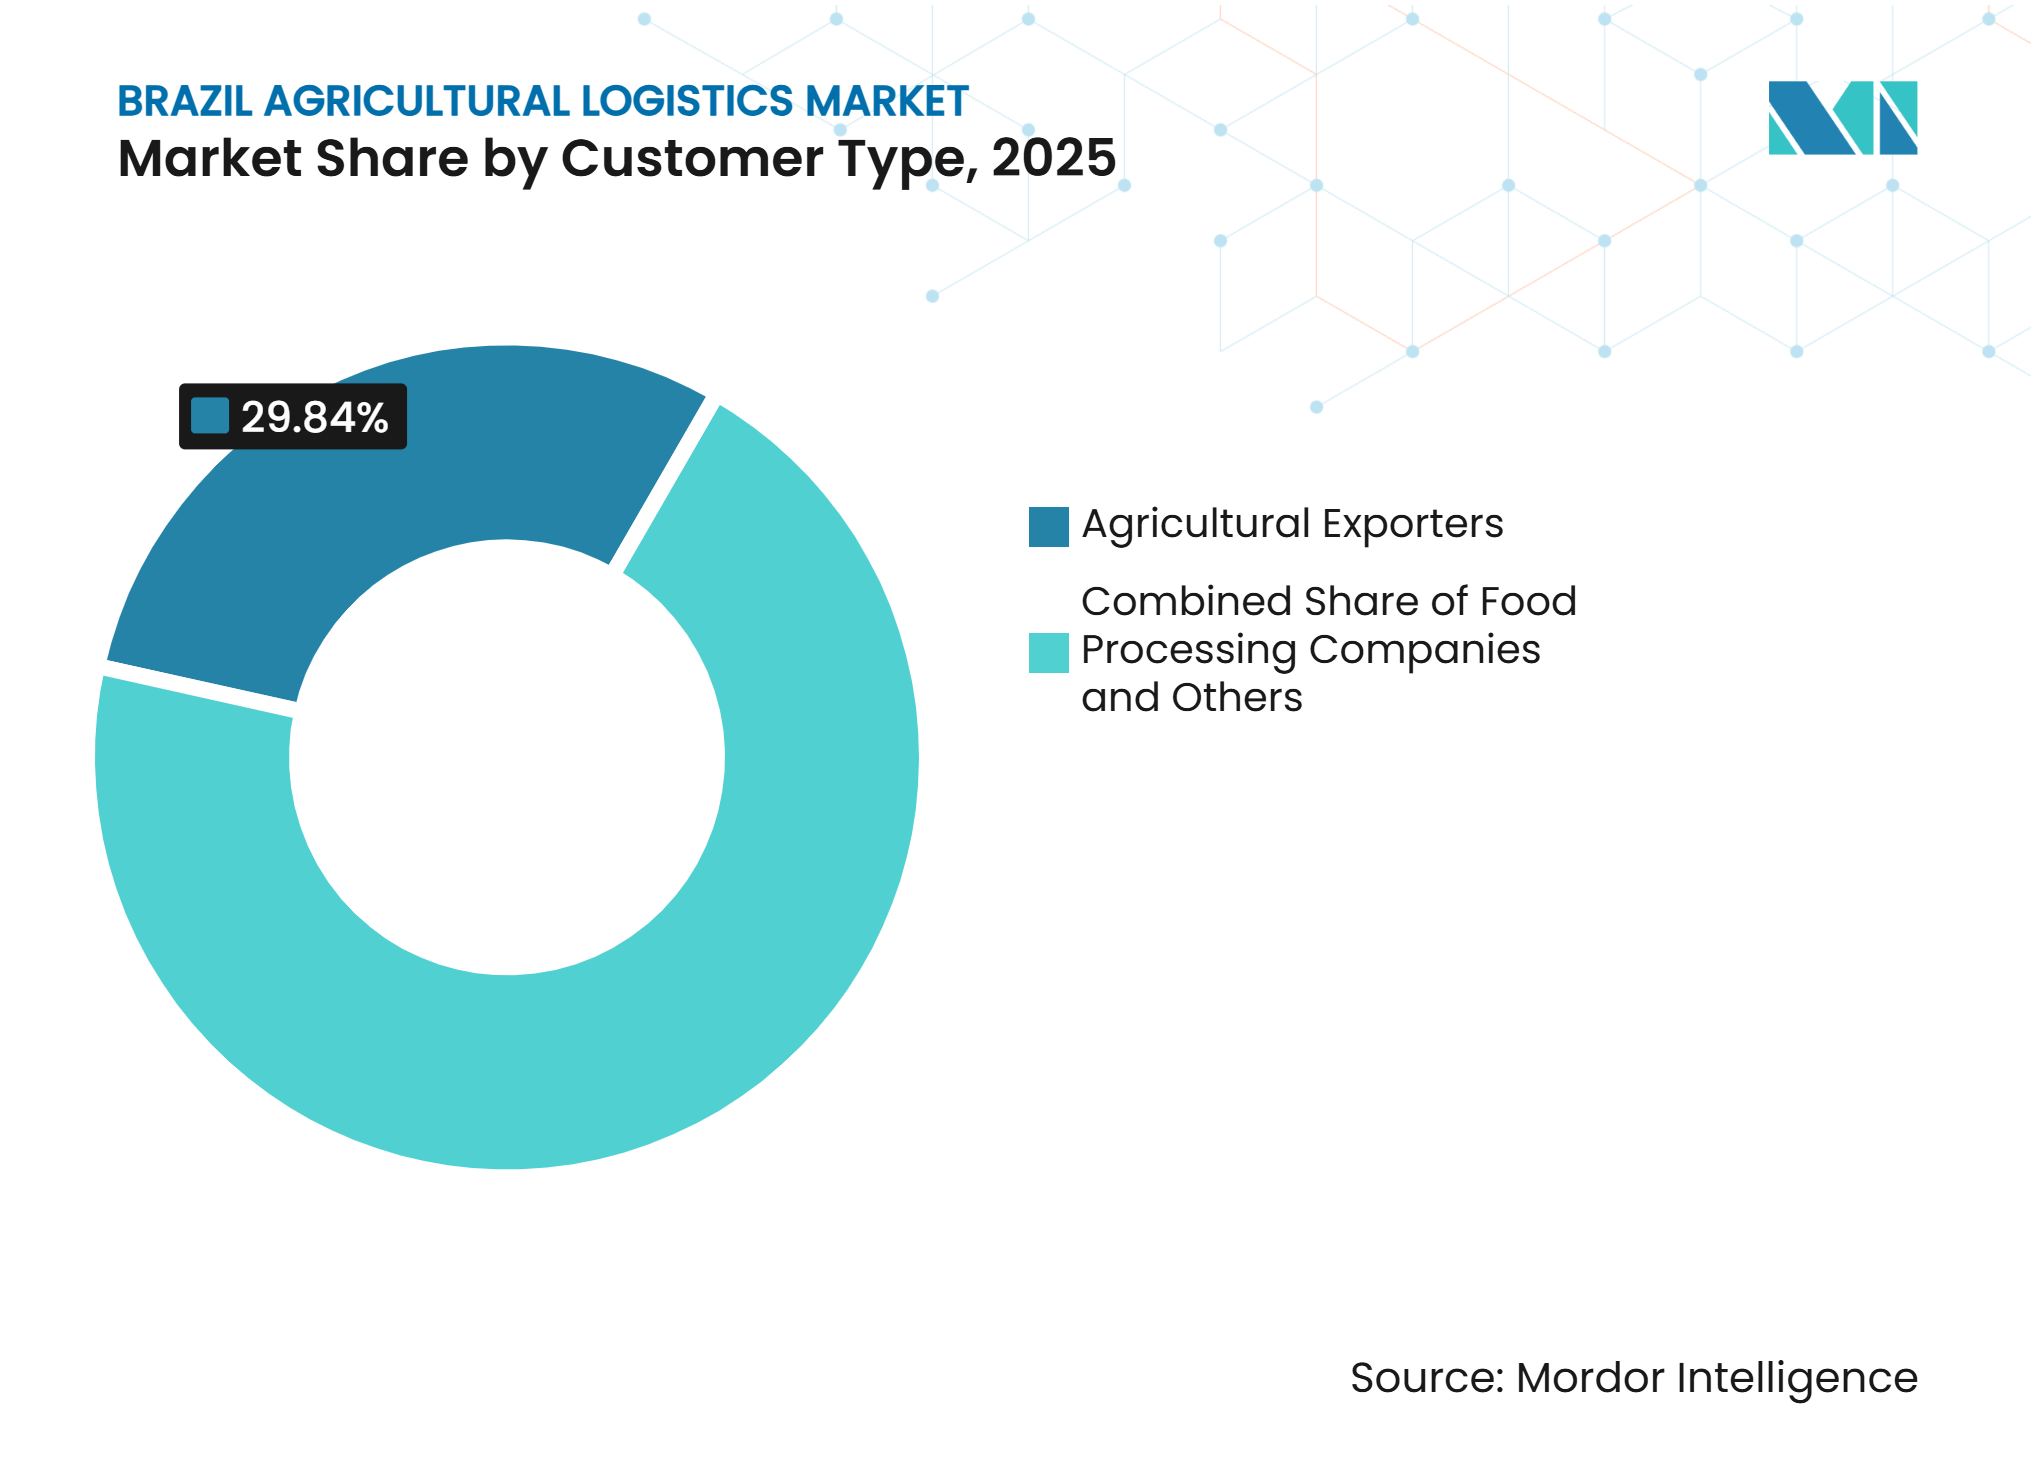
les exportateurs restent les plus grands acheteurs tandis que les transformateurs ont besoin de chaînes d'approvisionnement contrôléesLes exportateurs agricoles représentent 29,84 % de la taille du marché de la logistique agricole au Brésil en 2026, car le modèle de production brésilien repose fortement sur le commerce maritime de matières premières. Les grands négociants procurent souvent directement des capacités logistiques, et certains possèdent également des terminaux, du matériel ferroviaire ou des actifs de voies navigables. Leurs décisions d'achat influencent la demande de fret, de stockage, de services portuaires et de documentation à l'exportation. Les exportateurs accordent une grande importance à la sécurité des capacités pendant la récolte et aux alternatives lorsque les principaux points d'accès sont congestionnés. Cela rend les accords d'exploitation à long terme importants sur les principaux corridors, et le marché de la logistique agricole au Brésil reste façonné par les stratégies d'approvisionnement de ces grands clients exportateurs.
Les entreprises de transformation alimentaire devraient enregistrer un CAGR de 6,84 % jusqu'en 2032. Ces clients ont besoin d'approvisionnements entrants fiables provenant de zones de production dispersées et nécessitent souvent la traçabilité, le contrôle de la température et la livraison planifiée. Leurs exigences créent des opportunités pour les opérateurs qui fournissent plus qu'une simple capacité de camionnage au comptant. Les agriculteurs et les coopératives rapprochent également certaines activités logistiques de la chaîne de production pour conserver plus de valeur et améliorer le contrôle des livraisons. Les clients de la distribution, de la restauration et des supermarchés peuvent accroître la demande de distribution en chaîne du froid spécialisée, notamment pour les produits frais, et le marché de la logistique agricole au Brésil peut se développer avec la demande des transformateurs lorsque les prestataires répondent à des exigences de service et de manutention des produits plus strictes.

Analyse géographique
Le Sud-Est représente 43,63 % de la part du marché de la logistique agricole au Brésil en 2026. La région est ancrée par Santos, qui a traité d'importants flux de produits agricoles et de conteneurs en 2025. L'expansion du terminal de DP World devrait augmenter sa capacité à Santos de 25 % pour atteindre 2,1 millions d'EVP d'ici 2028. Cet investissement montre que les opérateurs voient encore un fort potentiel pour le corridor malgré une utilisation plus élevée. Louis Dreyfus Company a ouvert un terminal sucrier intermodal à Pederneiras en août 2025 avec une capacité statique de 90 000 tonnes et un débit annuel de 1 million de tonnes. Le site soutient le transport ferroviaire vers Santos et a porté la part du sucre transporté par rail de l'entreprise à 50 %. Le respect des procédures portuaires et douanières reste important car les cargaisons transitant par Santos nécessitent souvent une coordination précise entre les sites intérieurs, les terminaux et les exportateurs.
Le Nord devrait enregistrer un CAGR de 7,65 % jusqu'en 2032. L'Arco Norte a traité 163,3 millions de tonnes métriques via ses ports en 2025. L'itinéraire nord offre aux expéditeurs de céréales des options plus courtes depuis certaines zones de production du Centre-Ouest et du Nord. L'opération fluviale d'AMAGGI au Roraima illustre les infrastructures ajoutées pour relier la production au réseau de voies navigables de l'Amazone. Elle utilise des convois de barges d'une capacité de 2 000 tonnes. Cependant, les faibles niveaux d'eau ont réduit les flux sur les rivières du Nord, ce qui signifie que les plans de service doivent tenir compte de la fiabilité des voies navigables. Le rôle réglementaire de l'ANTAQ reste important à mesure que les terminaux privés et les services de voies navigables se développent. La taille du marché de la logistique agricole au Brésil dans le Nord dépendra de la capacité de la croissance des infrastructures à être accompagnée d'une résilience face aux perturbations liées au climat.
Le Centre-Ouest produit de grands volumes céréaliers et dépend d'un accès ferroviaire croissant pour réduire les longs transports routiers. Rumo a ajouté 162 km de voie ferrée dans le Mato Grosso en 2025 et prévoit une extension de 740 km vers Lucas do Rio Verde. Le Nordeste gagne en importance grâce à la production du MATOPIBA et au développement d'Itaqui, Pecém et Suape comme points d'accès. Une meilleure intégration avec la voie ferrée Norte-Sul renforcerait les connexions entre la production intérieure et les infrastructures portuaires du Maranhão. Portos do Paraná investit dans la capacité de réception ferroviaire à Paranaguá, soutenant son rôle à mesure que la pression sur Santos augmente. Ces régions offrent aux propriétaires de cargaisons plusieurs options d'acheminement et réduisent la dépendance à l'égard d'un seul point d'accès.
Paysage concurrentiel
Concentration du Marché
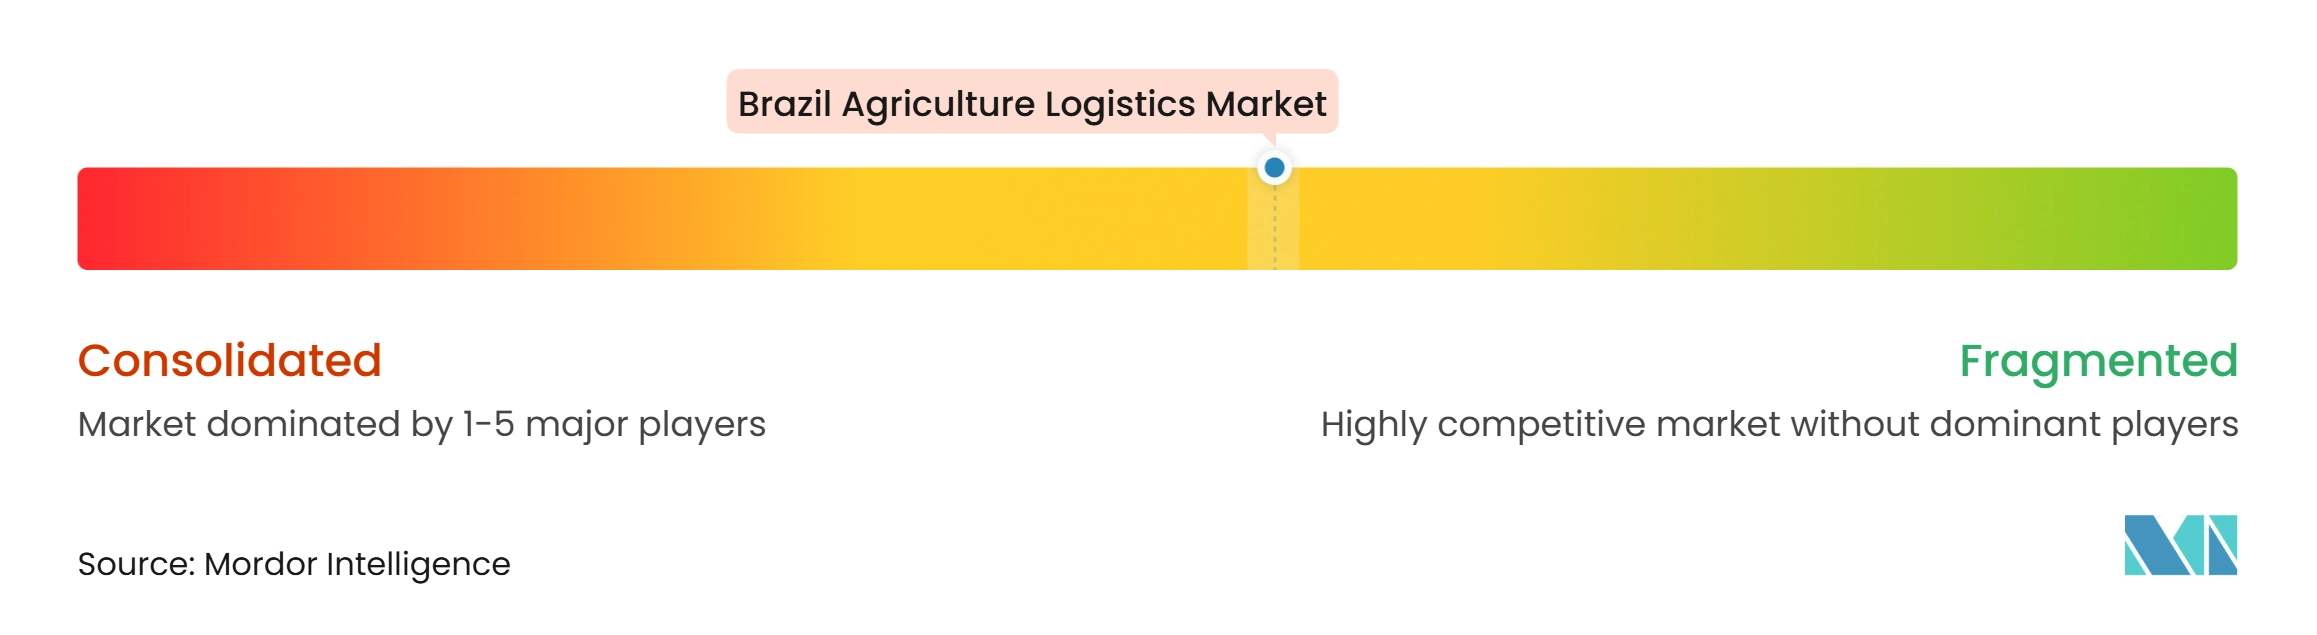
Le marché de la logistique agricole au Brésil présente une structure fragmentée. Les négociants en matières premières intégrés verticalement comprennent Bunge, Cargill, AMAGGI, Louis Dreyfus Company et COFCO International. Ces entreprises opèrent aux côtés de concessionnaires ferroviaires tels que Rumo, VLI et MRS Logística. Les opérateurs de voies navigables, les entreprises portuaires et les prestataires logistiques tiers se disputent également les contrats de fret et de services. Cette combinaison divise la concurrence entre les entreprises disposant d'actifs d'exportation propriétaires et les prestataires qui vendent des capacités logistiques à plusieurs clients. Le marché de la logistique agricole au Brésil favorise les entreprises capables de sécuriser l'accès aux équipements de transport, au stockage et à la manutention de terminaux pendant les périodes de pointe.
L'investissement de COFCO International en janvier 2025 dans 979 wagons ferroviaires et 23 locomotives, exploités via Rumo, est un exemple clair de cette stratégie axée sur les actifs. L'équipement soutient le transport jusqu'à 4 millions de tonnes métriques de céréales et de sucre par an vers le terminal STS-11 de COFCO à Santos. La technologie fait également partie de la concurrence, les opérateurs utilisant des systèmes de surveillance, d'intégration de données et d'économie de carburant pour améliorer la fiabilité du service. JSL a signalé une réduction de 20 % des accidents de la route entre 2021 et 2025 après le déploiement d'une surveillance de sécurité assistée par la technologie.
La couverture de la chaîne du froid reste un domaine où les prestataires peuvent se différencier, notamment dans le segment des fruits et légumes à croissance plus rapide. La GCCA Brésil a signalé 18,3 millions de m³ de capacité réfrigérée en 2025, avec 48 % dans le Sud-Est et 3 % dans le Nord[4]. Cette distribution inégale crée un manque de service près de certaines zones de production et des corridors d'exportation du Nord. L'acquisition de CLI par AD Ports Group ajoute un propriétaire international à des actifs agri-vrac stratégiques à Santos et Itaqui. La transaction accroît également l'attention concurrentielle sur les routes reliant le Brésil au Moyen-Orient. Le marché de la logistique agricole au Brésil reste ouvert à plusieurs types de concurrents, mais l'accès d'un prestataire aux actifs de corridor est plus important qu'une offre de transport étendue seule.
Leaders du secteur de la logistique agricole au Brésil
-
Rumo SA
-
VLI SA
-
Hidrovias do Brasil SA
-
Bunge Global SA
-
Cargill Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique agricole au Brésil Entreprises couvertes dans ce rapport
- Rumo SA
- VLI SA
- Bunge Global SA
- Cargill Inc.
- Hidrovias do Brasil SA
- AMAGGI
- Louis Dreyfus Company BV
- COFCO International
- AD Ports Group (CLI)
- Copersucar SA
- MRS Logistica SA
- Caramuru Alimentos SA
- DP World
- JSL SA
- Coamo Agroindustrial Cooperativa
- BBM Logistica SA
- Wilson Sons SA
- Andali SA
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- DSV AS
Développements industriels récents dans Marché de la logistique agricole au Brésil
- Octobre 2026 : AD Ports Group a finalisé l'acquisition de Corredor Logística e Infraestrutura, CLI, qui exploite des terminaux d'exportation agricole à Santos et Itaqui, pour 835 millions USD.
- Juillet 2026 : DP World et MRS Logística ont lancé un corridor agri-export multimodal intégré reliant le Centre-Ouest du Brésil au port de Santos. Le corridor combine le transport routier, le dédouanement REDEX, le transport ferroviaire conteneurisé et la manutention portuaire en un seul flux.
- Avril 2026 : MRS Logística s'est associée à DP World pour établir une solution d'exportation intégrée par route, rail et port pour les produits agricoles.
- Février 2026 : Louis Dreyfus Company a inauguré un hub logistique à Rondonópolis, Mato Grosso, intégrant ses opérations d'intrants agricoles et de coton.
Périmètre du rapport sur le marché de la logistique agricole au Brésil
Aperçu de la segmentation
| Céréales et grains |
| Café |
| Fruits et légumes |
| Épices et cultures spécialisées |
| Produits de la mer et de l'aquaculture |
| Sucre et autres cultures de plantation |
| Bétail, viande et produits animaux |
| Autres produits agricoles |
| Services de fret | Route |
| Rail | |
| Voies maritimes et navigables intérieures | |
| Aérien | |
| Services d'entreposage et de stockage | |
| Services logistiques à valeur ajoutée |
| Logistique de distribution nationale |
| Logistique internationale |
| Agriculteurs et coopératives |
| Exportateurs agricoles |
| Entreprises de transformation alimentaire |
| Négociants en matières premières |
| Chaînes de distribution et de supermarchés |
| Restauration et hôtellerie |
| Autres clients agricoles |
| Nord |
| Nordeste |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par type de produit agricole | Céréales et grains | |
| Café | ||
| Fruits et légumes | ||
| Épices et cultures spécialisées | ||
| Produits de la mer et de l'aquaculture | ||
| Sucre et autres cultures de plantation | ||
| Bétail, viande et produits animaux | ||
| Autres produits agricoles | ||
| Par fonction logistique | Services de fret | Route |
| Rail | ||
| Voies maritimes et navigables intérieures | ||
| Aérien | ||
| Services d'entreposage et de stockage | ||
| Services logistiques à valeur ajoutée | ||
| Par destination | Logistique de distribution nationale | |
| Logistique internationale | ||
| Par type de client | Agriculteurs et coopératives | |
| Exportateurs agricoles | ||
| Entreprises de transformation alimentaire | ||
| Négociants en matières premières | ||
| Chaînes de distribution et de supermarchés | ||
| Restauration et hôtellerie | ||
| Autres clients agricoles | ||
| Par région | Nord | |
| Nordeste | ||
| Centre-Ouest | ||
| Sud-Est | ||
| Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la logistique agricole au Brésil jusqu'en 2032 ?
Le secteur devrait progresser de 7,40 milliards USD en 2027 à 9,53 milliards USD d'ici 2032, à un CAGR de 5,20 %.
Quelle catégorie de cargaison est en tête de la logistique agricole au Brésil ?
Les céréales et grains représentent une part de 47,24 % en 2026, car les exportations de soja et de maïs créent les volumes récurrents les plus importants.
Pourquoi l'Arco Norte est-il important pour les exportations agricoles brésiliennes ?
L'Arco Norte a traité 163,3 millions de tonnes métriques en 2025 et offre des itinéraires d'exportation supplémentaires pour les zones de production du Nord et du Centre-Ouest.
Quel service logistique connaît la croissance la plus rapide au Brésil ?
Les services logistiques à valeur ajoutée devraient enregistrer un CAGR de 7,76 % jusqu'en 2032, les clients recherchant des offres groupées de transport, de stockage, de documentation et de soutien douanier.
Quelles sont les principales contraintes pesant sur le mouvement des cargaisons agricoles au Brésil ?
Les lacunes routières, un déficit de stockage de 15,9 millions de tonnes métriques, la congestion portuaire et les perturbations des voies navigables du Nord restent des contraintes importantes.
Pourquoi les entreprises de transformation alimentaire ont-elles besoin de prestataires logistiques spécialisés ?
Les entreprises de transformation alimentaire devraient enregistrer un CAGR de 6,84 % jusqu'en 2032, car elles ont besoin d'un approvisionnement fiable, de la traçabilité, du contrôle de la température et de la livraison planifiée.