
Tamanho e Participação do Mercado de Armazenagem 3PL no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.44 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.18 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenagem 3PL no Brasil por Mordor Intelligence
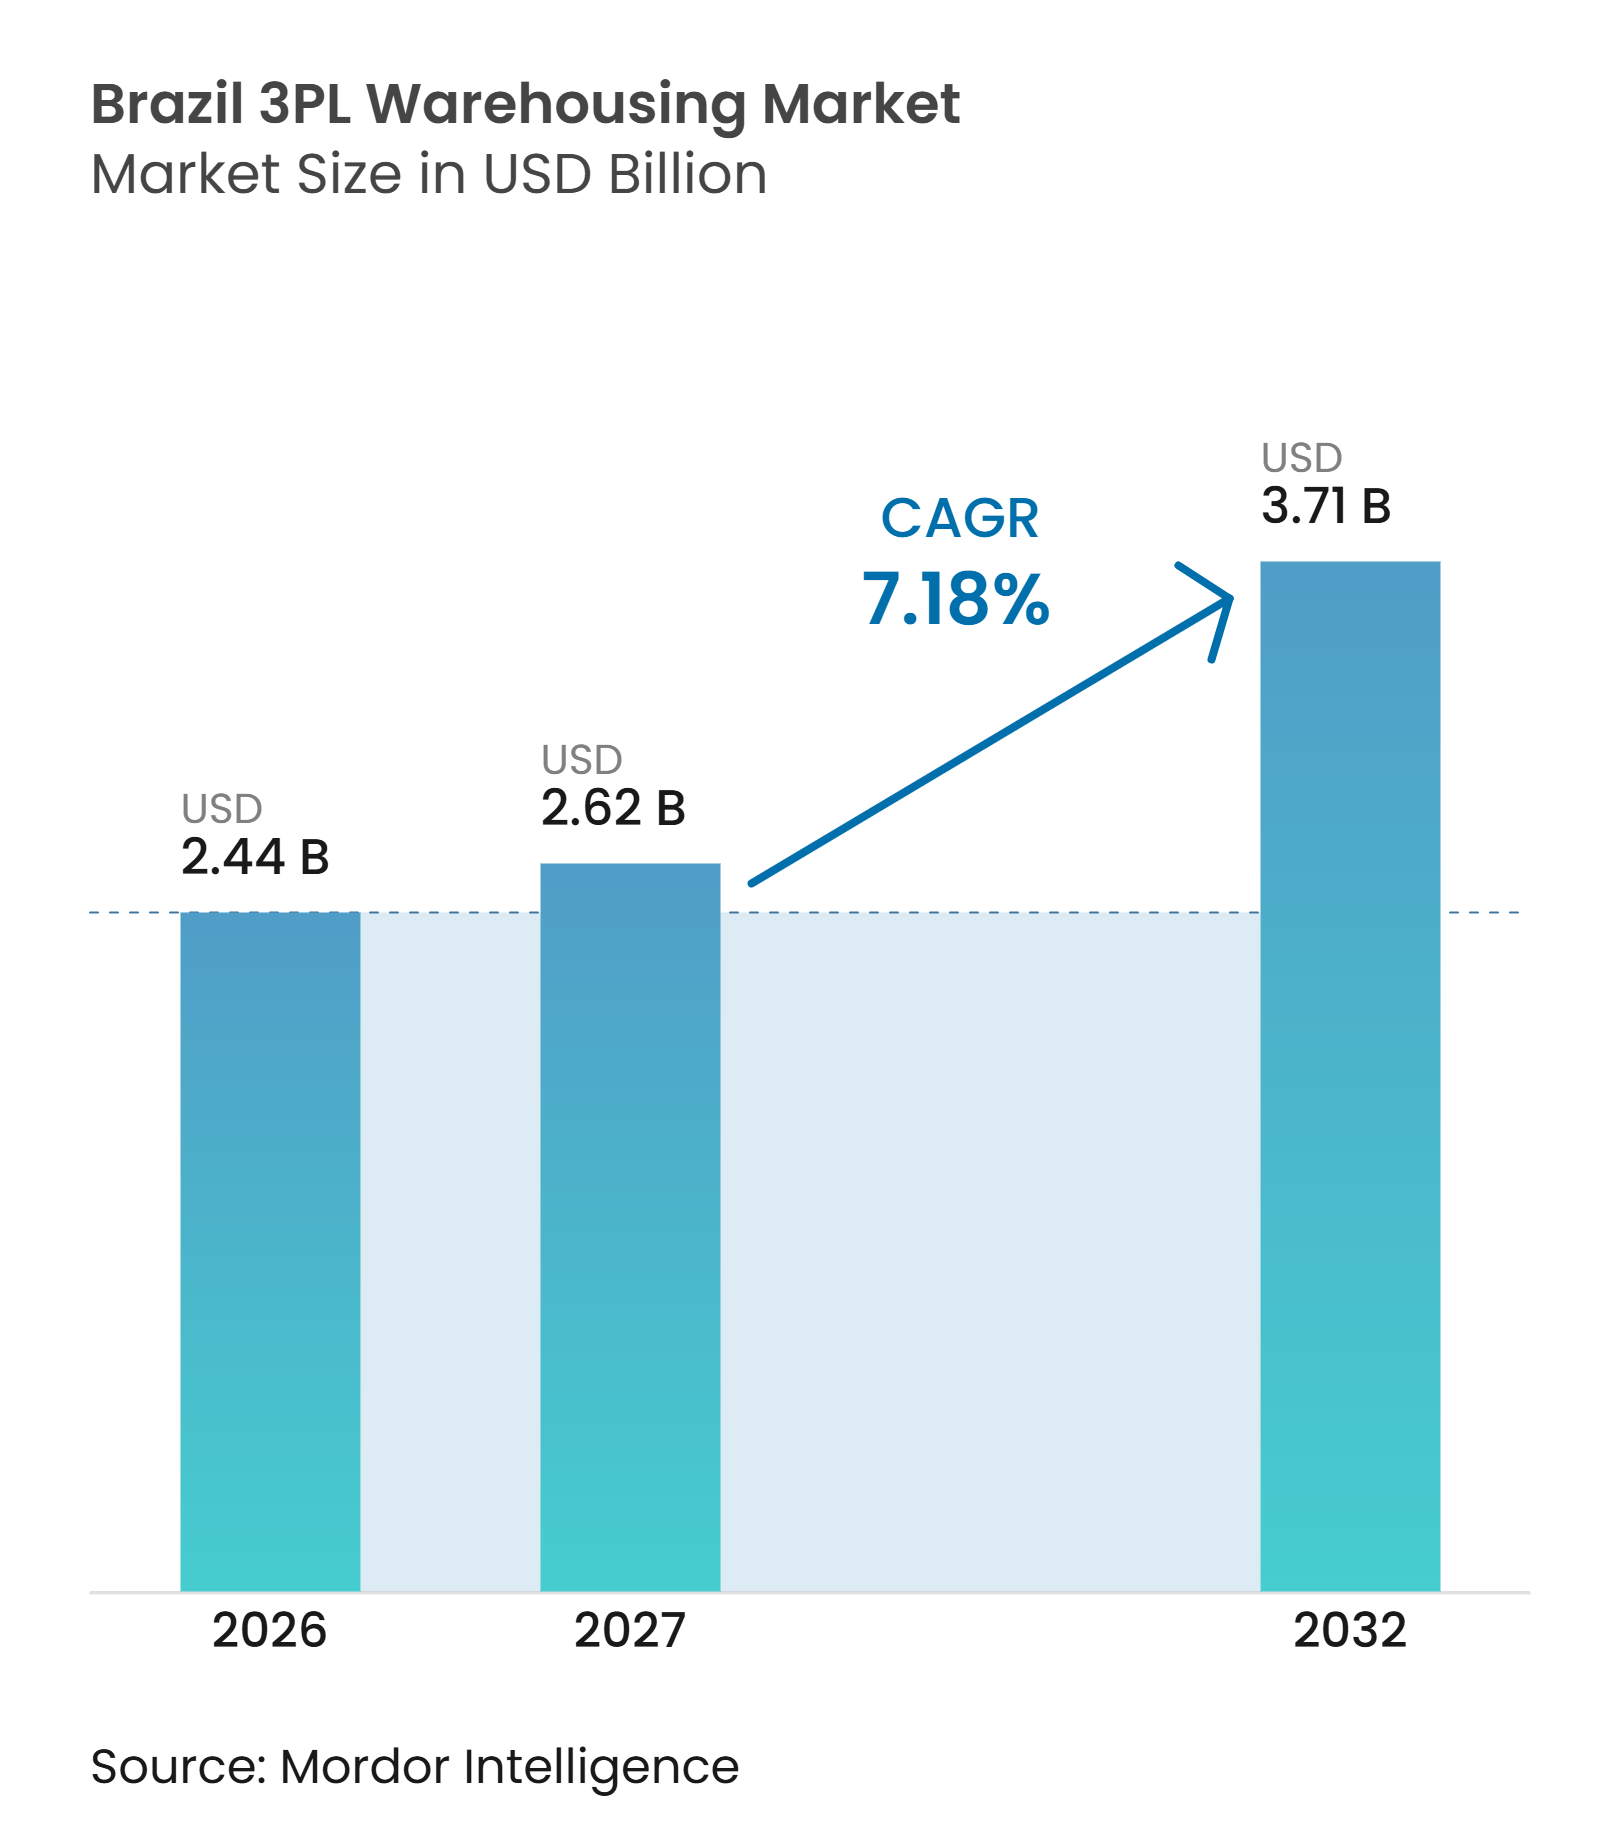
O tamanho do mercado de armazenagem 3PL no Brasil é avaliado em 2,44 bilhões de USD em 2026. Estima-se que cresça de 2,62 bilhões de USD em 2027 para atingir 3,71 bilhões de USD até 2032, a um CAGR de 7,18% durante o período de previsão (2027-2032).
Plataformas de comércio eletrônico como Mercado Libre, Shopee e Amazon estão impulsionando a demanda por espaço de armazém no Brasil, tanto diretamente quanto por meio de seus parceiros de logística terceirizada (3PL). O mercado de armazenagem 3PL no Brasil também se beneficia da demanda gerada por operadores logísticos independentes que atendem empresas nos setores de varejo, manufatura e outros, apoiando a necessidade de capacidade terceirizada de armazenagem e atendimento de pedidos além do varejo online. A reforma tributária está alterando as decisões de localização porque a transição do ICMS baseado na origem para o IBS baseado no destino reduz o benefício de instalar centros de distribuição em estados com incentivos fiscais. O mercado de armazenagem 3PL no Brasil, portanto, favorece contratos de serviço flexíveis, à medida que as empresas reconsideram investimentos de longo prazo em armazéns privados durante o período de transição.
Principais Conclusões do Relatório
- Por tipo de serviço, a armazenagem representa 49,16% da participação do mercado de armazenagem 3PL no Brasil em 2026, enquanto os serviços de valor agregado e outros têm previsão de expansão a um CAGR de 8,19% até 2032.
- Por tipo de armazém, o armazém compartilhado geral/multicliente representa 49,37% do tamanho do mercado de armazenagem 3PL no Brasil em 2026, enquanto o armazém alfandegado tem previsão de expansão a um CAGR de 9,27% até 2032.
- Por controle de temperatura, a armazenagem sem controle de temperatura representa 79,63% da participação do mercado de armazenagem 3PL no Brasil em 2026, enquanto a armazenagem com controle de temperatura tem previsão de expansão a um CAGR de 8,37% até 2032.
- Por adoção de tecnologia, as operações manuais representam 62,18% do tamanho do mercado de armazenagem 3PL no Brasil em 2026, enquanto as operações totalmente automatizadas têm previsão de expansão a um CAGR de 8,02% até 2032.
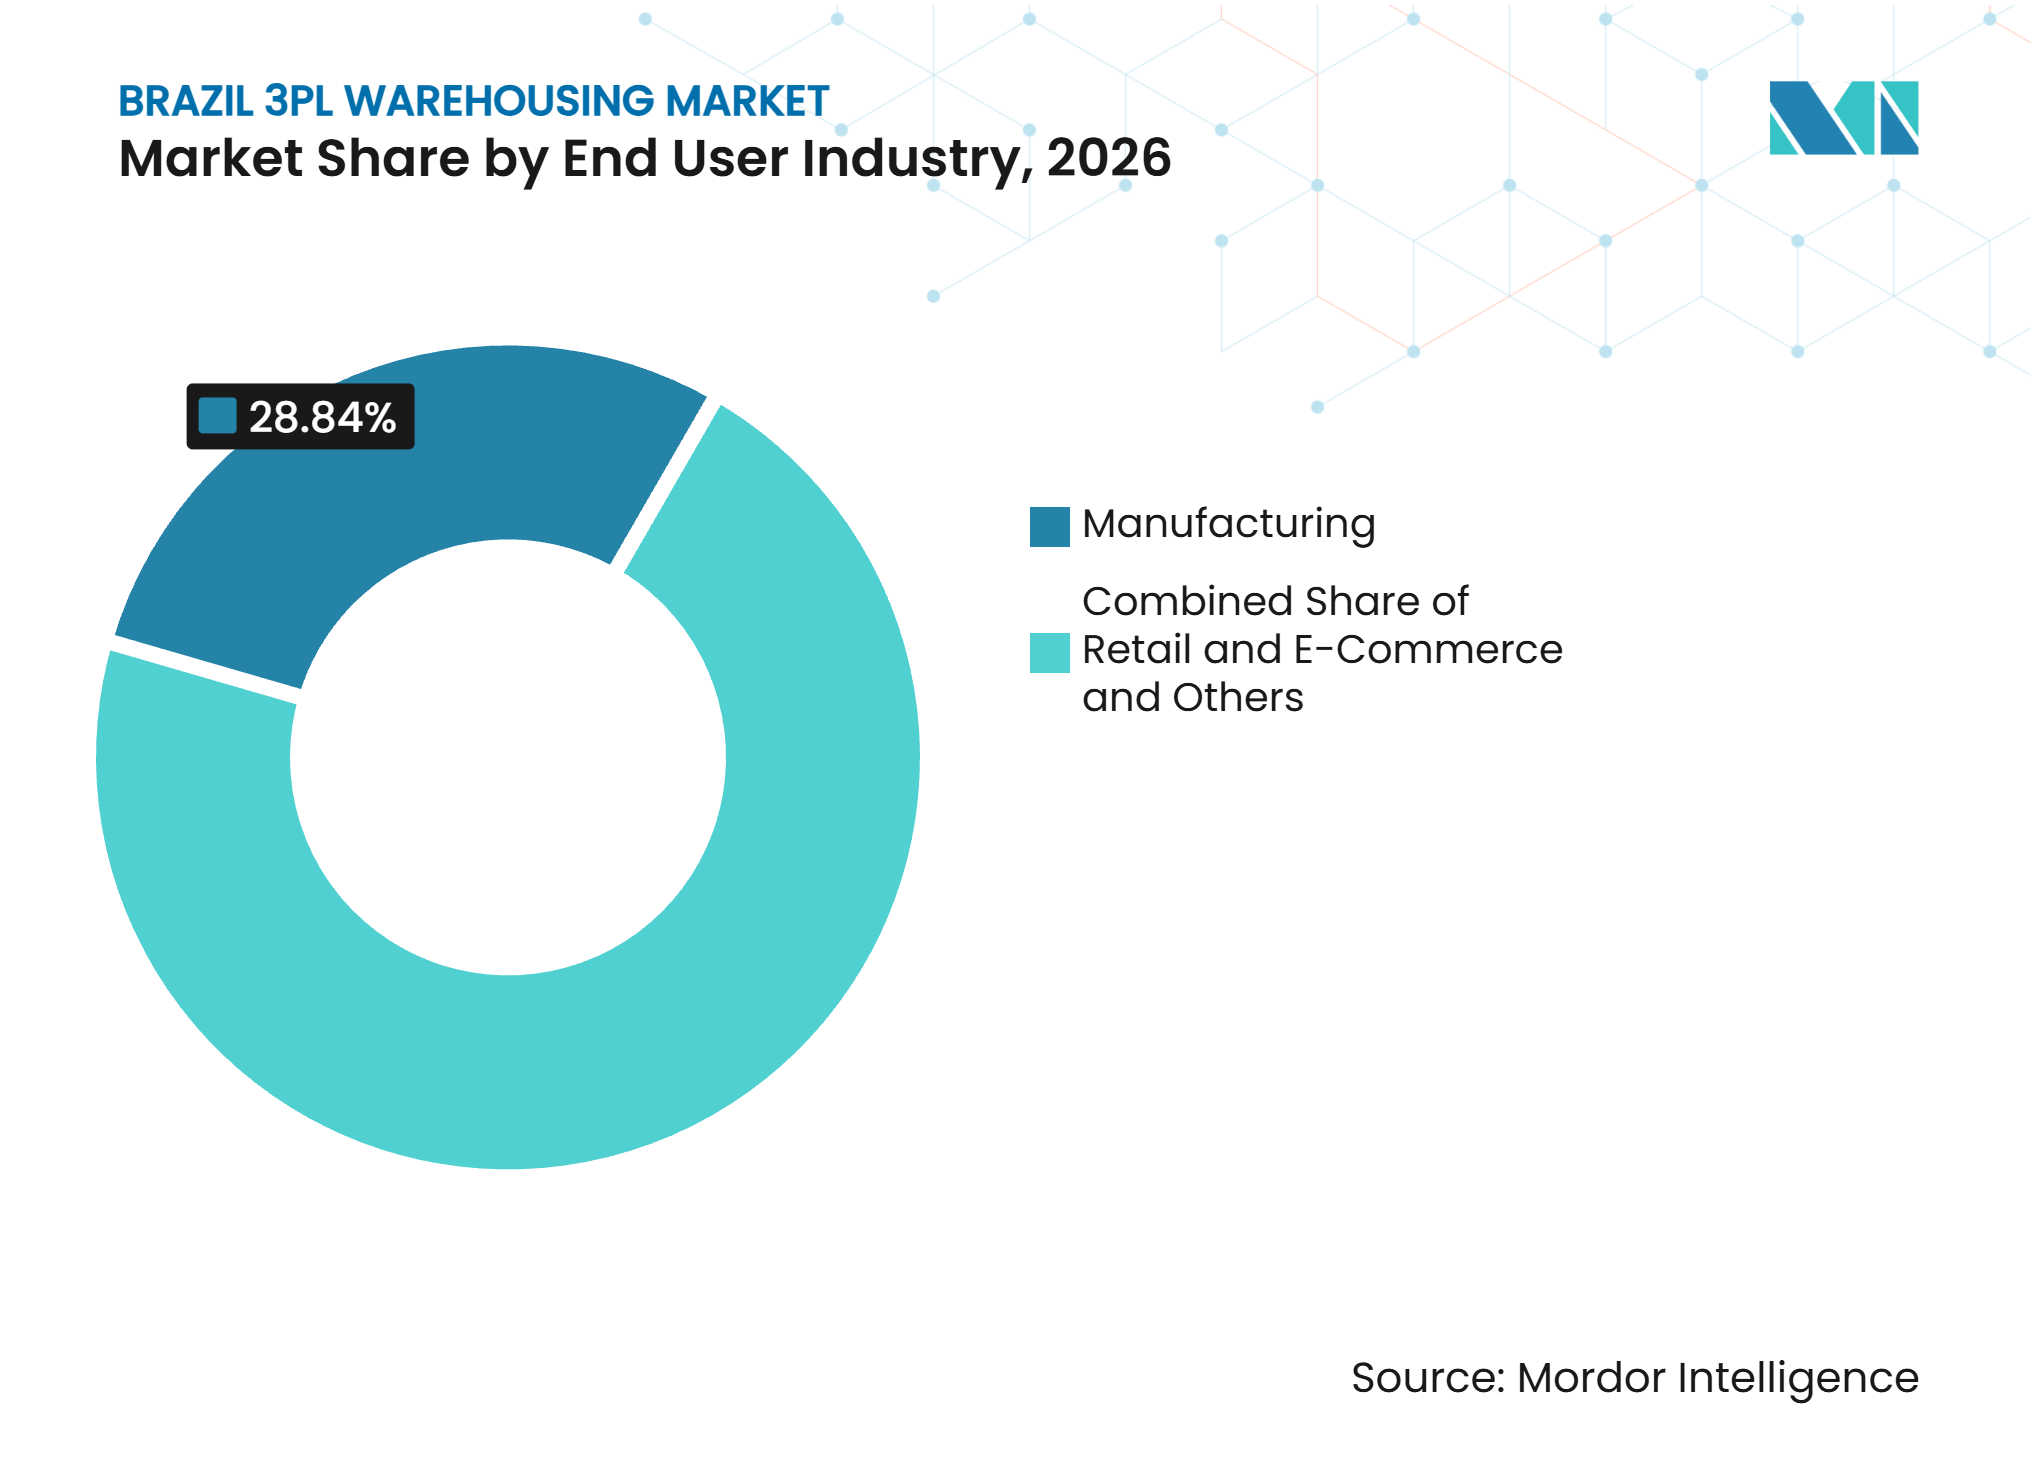
- Por setor de usuário final, a manufatura representa 28,84% da participação do mercado de armazenagem 3PL no Brasil em 2026, enquanto o varejo e o comércio eletrônico têm previsão de expansão a um CAGR de 9,91% até 2032.
- Por região, o Sudeste representa 41,37% do tamanho do mercado de armazenagem 3PL no Brasil em 2026, enquanto o Nordeste tem previsão de expansão a um CAGR de 8,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Ampliando a Demanda por Armazenagem Terceirizada | +2.1% | Nacional, com maior concentração no Sudeste e Nordeste | Médio prazo (2-4 anos) |
| Terceirização Logística Aumentando os Requisitos de Distribuição por Terceiros | +1.3% | Nacional, com ganhos iniciais em São Paulo, Rio de Janeiro e Minas Gerais | Curto prazo (≤ 2 anos) |
| Expansão de Armazéns Classe A Próximos aos Principais Centros de Consumo | +0.9% | Principalmente Sudeste, com expansão para Nordeste e Centro-Oeste | Médio prazo (2-4 anos) |
| Crescimento Farmacêutico Aumentando a Demanda por Armazenagem Especializada em Cadeia Fria | +0.8% | Sudeste e Sul, com expansão para o Nordeste | Médio prazo (2-4 anos) |
| Crescimento do Agronegócio Fortalecendo os Requisitos de Distribuição no Interior | +0.5% | Centro-Oeste, Sul e Norte | Longo prazo (≥ 4 anos) |
| Reforma Tributária Reposicionando Armazéns em Direção aos Centros de Demanda | +0.6% | Nacional, com ganhos iniciais nas principais cidades consumidoras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Ampliando a Demanda por Armazenagem Terceirizada
A atividade de varejo online no Brasil está convertendo volumes maiores de encomendas em demanda por operações de armazém terceirizadas. De janeiro a março de 2025, a Loggi reportou que uma nova encomenda de comércio eletrônico era despachada a cada 7 segundos e 55% chegavam ao cliente em até 3 dias. As empresas de comércio eletrônico absorveram diretamente mais de 34% do total de locações de armazéns logísticos no primeiro trimestre de 2026[1]. O mercado de armazenagem 3PL no Brasil se beneficia quando os varejistas precisam de estoque mais próximo dos clientes e requerem processamento de pedidos mais rápido. Contratos de longo prazo assinados antes dos recentes aumentos de aluguel também podem sustentar as margens dos operadores 3PL quando estes fornecem capacidade a clientes sob contratos integrados. Esse padrão confere ao mercado de armazenagem 3PL no Brasil um papel duradouro no atendimento de pedidos, à medida que os níveis de serviço se tornam centrais na seleção de varejistas. Expectativas mais elevadas de entrega também incentivam os varejistas a utilizar redes multicliente em vez de operar estoque a partir de um único local distante.
Terceirização Logística Aumentando os Requisitos de Distribuição por Terceiros
Os operadores 3PL do Brasil faturaram BRL 247 bilhões (USD 42,6 bilhões) em 2025. O setor contava com cerca de 1.500 operadores ativos, número 15% superior à contagem da pesquisa anterior. A terceirização oferece às empresas acesso a armazenagem, distribuição, gestão de estoque e serviços de valor agregado sem o compromisso de um armazém privado completo. Isso é particularmente relevante enquanto as empresas revisam suas redes de distribuição sob novas regras tributárias e localizações de instalações incertas. O mercado de armazenagem 3PL no Brasil se beneficia quando os clientes buscam flexibilidade operacional e evitam comprometer capital em instalações que podem não permanecer otimamente localizadas. O modelo também permite que os clientes ajustem a capacidade e o escopo dos serviços conforme os requisitos de distribuição mudam.
Expansão de Armazéns Classe A Próximos aos Principais Centros de Consumo
O Brasil entregou 3 milhões de m² de novo estoque logístico Classe A durante 2025 em 19 estados. As novas instalações podem suportar automação porque incluem cargas de piso mais elevadas, pé-direito livre de 12 m e infraestrutura elétrica reforçada. A LOG Commercial Properties alocou 43% de seu pipeline de 2 milhões de m² para o Nordeste. Havia entregado 434.000 m² até o segundo trimestre de 2026, com a área entregue totalmente pré-locada. O mercado de armazenagem 3PL no Brasil se beneficia porque os locais modernos podem atender aos requisitos atuais dos clientes e preservar a opção de adicionar robótica à medida que o volume cresce. A pré-locação no Nordeste também indica que os usuários estão buscando essa qualidade de espaço antes que toda a oferta planejada seja entregue.
Crescimento Farmacêutico Aumentando a Demanda por Armazenagem Especializada em Cadeia Fria
As operações de armazém farmacêutico são regidas pela RDC 430 e RDC 653 da ANVISA, que exigem monitoramento contínuo de temperatura, gestão qualificada de instalações e rastreabilidade de lotes. A DHL Supply Chain transferiu as operações farmacêuticas da Bristol Myers Squibb para seu campus multicliente em Extrema, Minas Gerais, onde as zonas com controle de temperatura operam entre 2 °C e 25 °C. A capacidade de logística de cadeia fria deve expandir 4,5% em 2026 para 25,8 milhões de m³ em 408 unidades[2]. A refrigeração pode representar até 70% dos custos operacionais de armazenagem a frio, portanto os operadores de maior porte têm razão clara para desenvolver instalações multitemperatura eficientes. O mercado de armazenagem 3PL no Brasil pode capturar contratos de maior valor onde a conformidade e a integridade da temperatura são tão importantes quanto o espaço. Esses requisitos operacionais favorecem fornecedores capazes de manter procedimentos documentados ao longo de toda a armazenagem e manuseio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas na Infraestrutura Rodoviária Aumentando as Ineficiências de Distribuição | -1.7% | Nacional, mais grave no Norte, Centro-Oeste e Nordeste rural | Longo prazo (≥ 4 anos) |
| Complexidade de Conformidade Tributária Aumentando o Ônus Operacional Multiestaduais | -0.9% | Nacional, com ônus desproporcional sobre operadores 3PL multiestaduais | Médio prazo (2-4 anos) |
| Roubo de Carga Aumentando os Custos de Segurança e Seguros | -0.6% | Concentrado no Sudeste, com BR-101 e BR-116 como corredores de maior incidência | Curto prazo (≤ 2 anos) |
| Custos de Energia para Refrigeração Pressionando a Economia da Armazenagem a Frio | -0.5% | Sudeste e Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na Infraestrutura Rodoviária Aumentando as Ineficiências de Distribuição
As rodovias transportam 63,4% do volume nacional de frete no Brasil, mas apenas 12,6% dos 1,7 milhão de km de rodovias do país eram pavimentados em 2025. A pesquisa da CNT constatou que 72,8% das rodovias administradas pelo poder público eram inadequadas. Os custos logísticos totais atingiram 15,5% do PIB em 2025, em comparação com uma média de 8,4% da OCDE, enquanto o frete rodoviário isoladamente representou 8,5% do PIB[3]. As más condições das rodovias exigiram 1,2 bilhão de litros adicionais de diesel em 2025 e causaram BRL 7,2 bilhões (USD 1,23 bilhão) em perdas. Essas condições prolongam os tempos de trânsito, enfraquecem o controle de temperatura na última milha e limitam a eficiência operacional do mercado de armazenagem 3PL no Brasil. A restrição é mais severa onde o frete precisa percorrer áreas rurais e rotas de longa distância no interior.
Complexidade de Conformidade Tributária Aumentando o Ônus Operacional Multiestaduais
As redes de armazéns multiestaduais precisam gerenciar estruturas tributárias legadas enquanto a transição para o IBS avança. Empresas com instalações em vários estados enfrentam um ônus administrativo maior enquanto os incentivos permanecem vigentes e depois expiram. Isso pode tornar o planejamento de rede mais lento e atrasar decisões sobre novos centros de distribuição. A transição tributária favorece a flexibilidade de longo prazo, mas sua complexidade transitória pode restringir o mercado de armazenagem 3PL no Brasil para fornecedores que gerenciam redes de clientes multiestaduais. Os fornecedores precisam continuar coordenando fluxos sensíveis a questões tributárias enquanto os clientes avaliam onde a capacidade de distribuição futura deve estar localizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
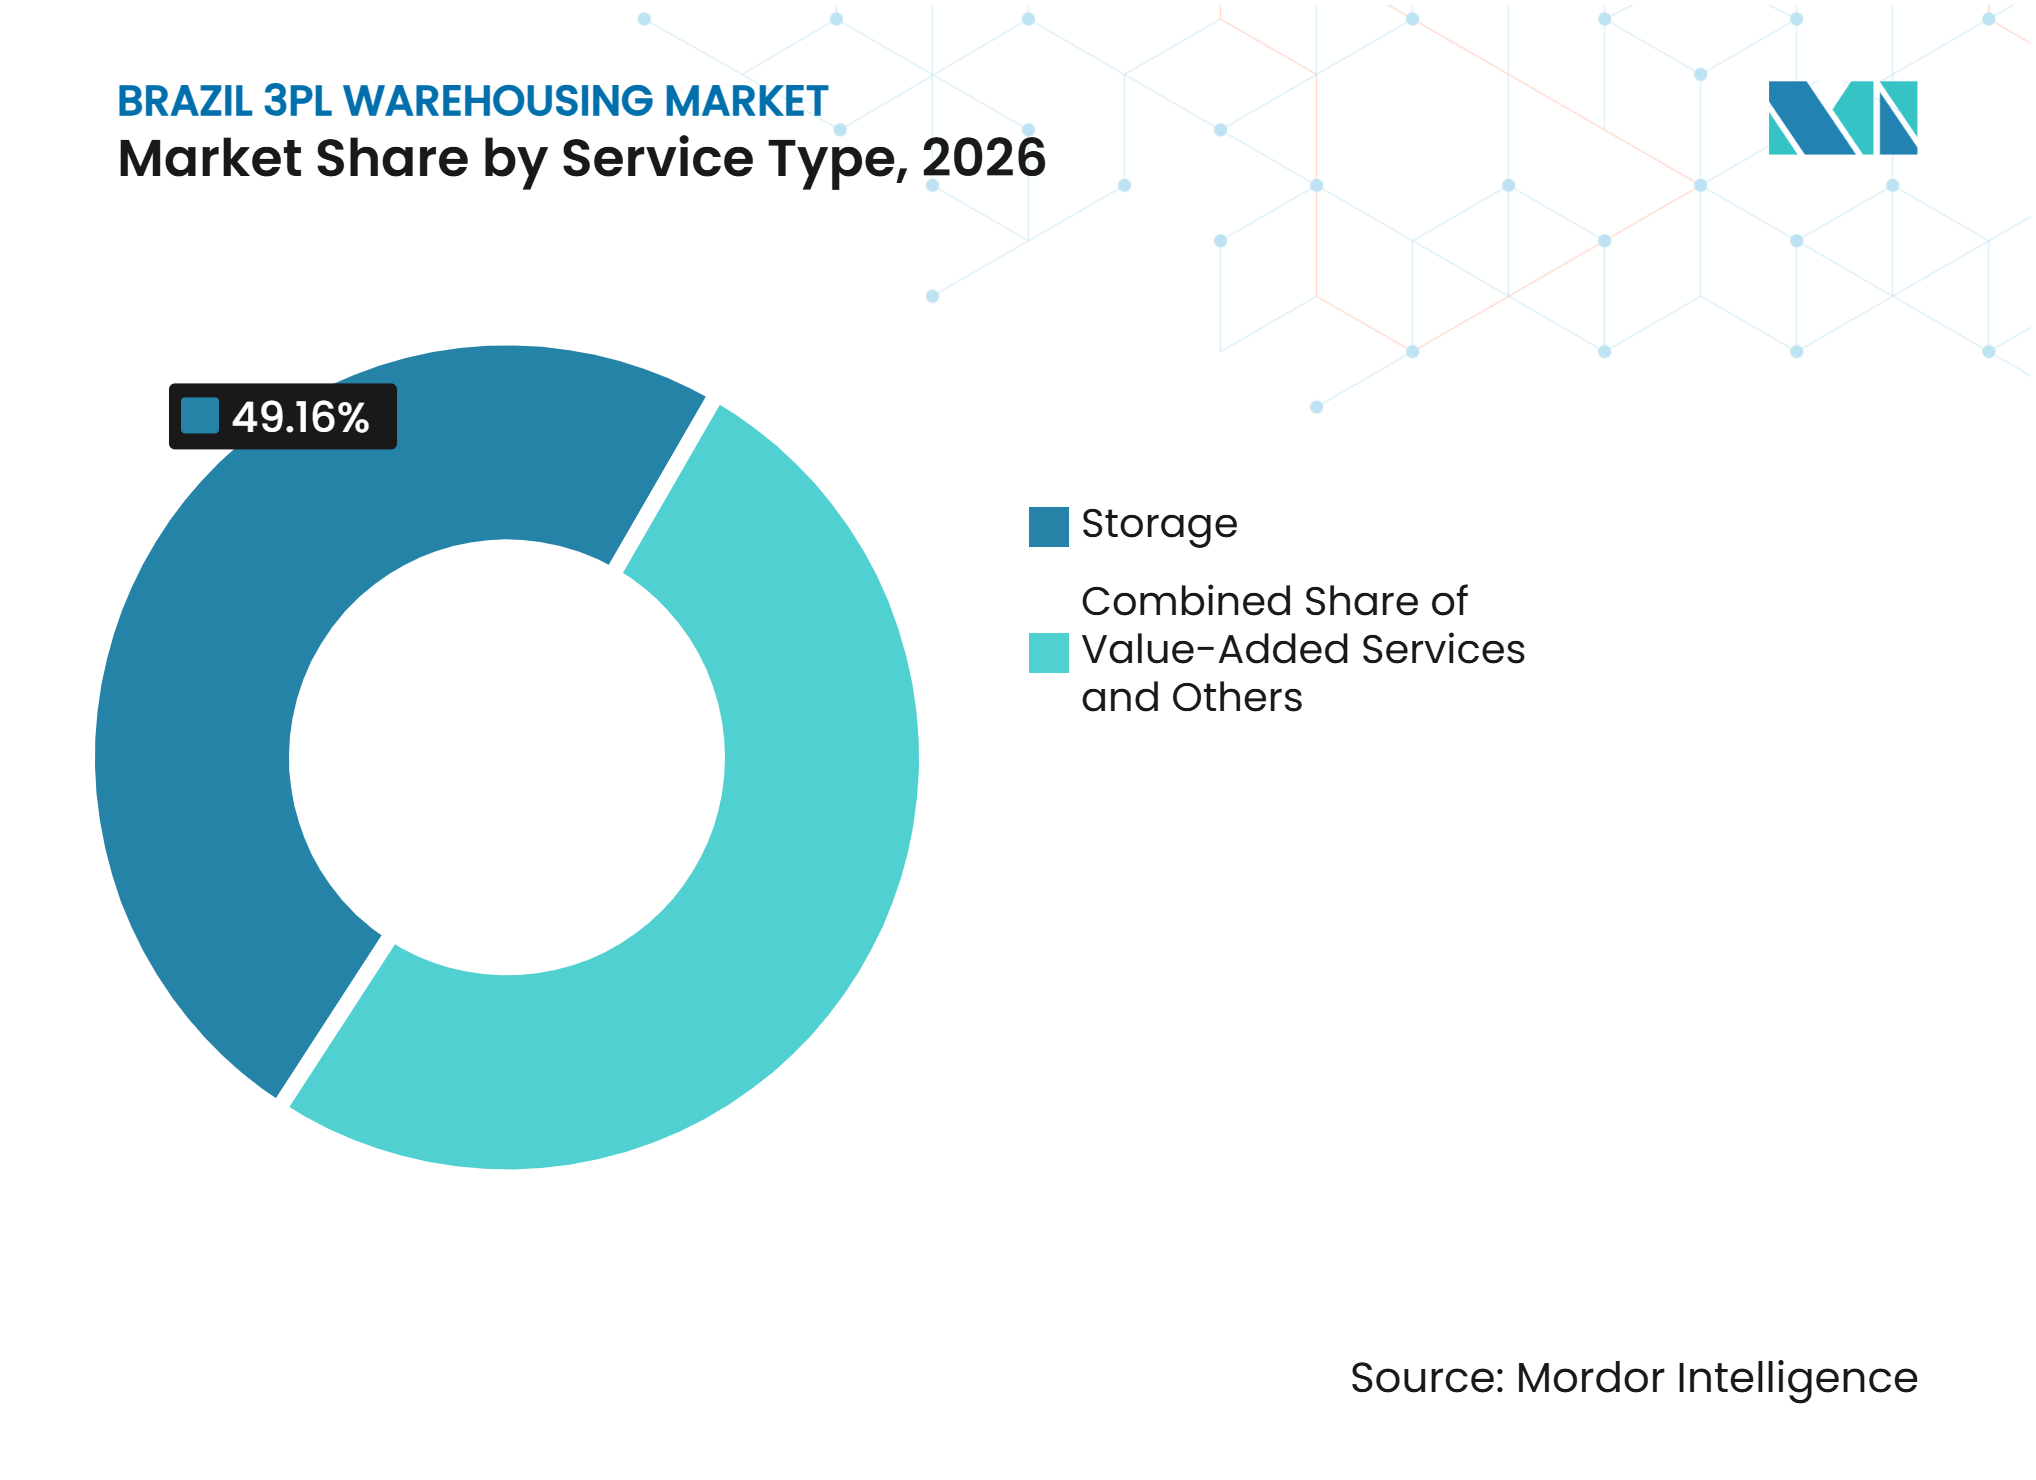
Serviços de Valor Agregado Ganhando EspaçoA armazenagem representa 49,16% da participação do mercado de armazenagem 3PL no Brasil em 2026, permanecendo como a base dos contratos de armazém terceirizados. A distribuição e a gestão de estoque representam a segunda maior área de serviço, apoiadas por clientes omnicanal que exigem visibilidade de estoque e reabastecimento em múltiplos locais. Os serviços de valor agregado, incluindo kitting, etiquetagem, embalagem e manuseio de produtos, complementam as operações de armazenagem e ajudam os fornecedores a atender requisitos de manufatura de marca própria, comércio eletrônico transfronteiriço e farmacêuticos.
Os serviços de valor agregado e outros têm previsão de registrar um CAGR de 8,19% até 2032. O crescimento é sustentado pelo aumento da demanda por atividades especializadas de armazém e oportunidades de expandir serviços além da armazenagem básica. A JSL/Intralog assinou BRL 2,8 bilhões (USD 505,82 milhões) em novos contratos durante os 12 meses até o início de 2026, com a venda cruzada de serviços de valor agregado a clientes de armazenagem existentes representando 56% dos novos contratos[4]. Isso destaca a crescente importância da expansão de serviços no aumento da receita por m². A integração digital também está ganhando importância nos contratos 3PL, à medida que os clientes buscam gestão de estoque conectada e capacidades de planejamento, conferindo vantagem aos fornecedores com sistemas de gestão de armazém na obtenção de contratos integrados.



Por Tipo de Armazém:
Instalações Alfandegadas se Reposicionam como Ativos Estratégicos de ComércioO armazém compartilhado geral/multicliente representa 49,37% do tamanho do mercado de armazenagem 3PL no Brasil em 2026. O formato é adequado para empresas que desejam capacidade sem comprometer capital em uma instalação dedicada durante um período de taxas de juros elevadas e transição tributária. O armazém de contrato dedicado atende clientes dos setores automotivo, farmacêutico e de eletrônicos de consumo de alto valor que exigem infraestrutura personalizada.
O armazém alfandegado tem previsão de registrar um CAGR de 9,27% até 2032. O tamanho do mercado de armazenagem 3PL no Brasil para instalações alfandegadas é sustentado pela atividade de importação e pela modernização aduaneira digital associada à plataforma de declaração única de importação DUIMP. A capacidade alfandegada permanece concentrada próxima a Santos, Paranaguá e Suape, o que deixa uma lacuna de oferta no interior. A CLIA Pouso Alegre se transferiu para um local alfandegado de 49.800 m² em Minas Gerais em setembro de 2025. Instalações certificadas no interior podem ajudar os importadores a reduzir a exposição ao congestionamento portuário, mantendo a conformidade aduaneira. Os requisitos da Receita Federal criam barreiras de entrada que podem favorecer operadores estabelecidos com infraestrutura alfandegada aprovada.
Por Controle de Temperatura:
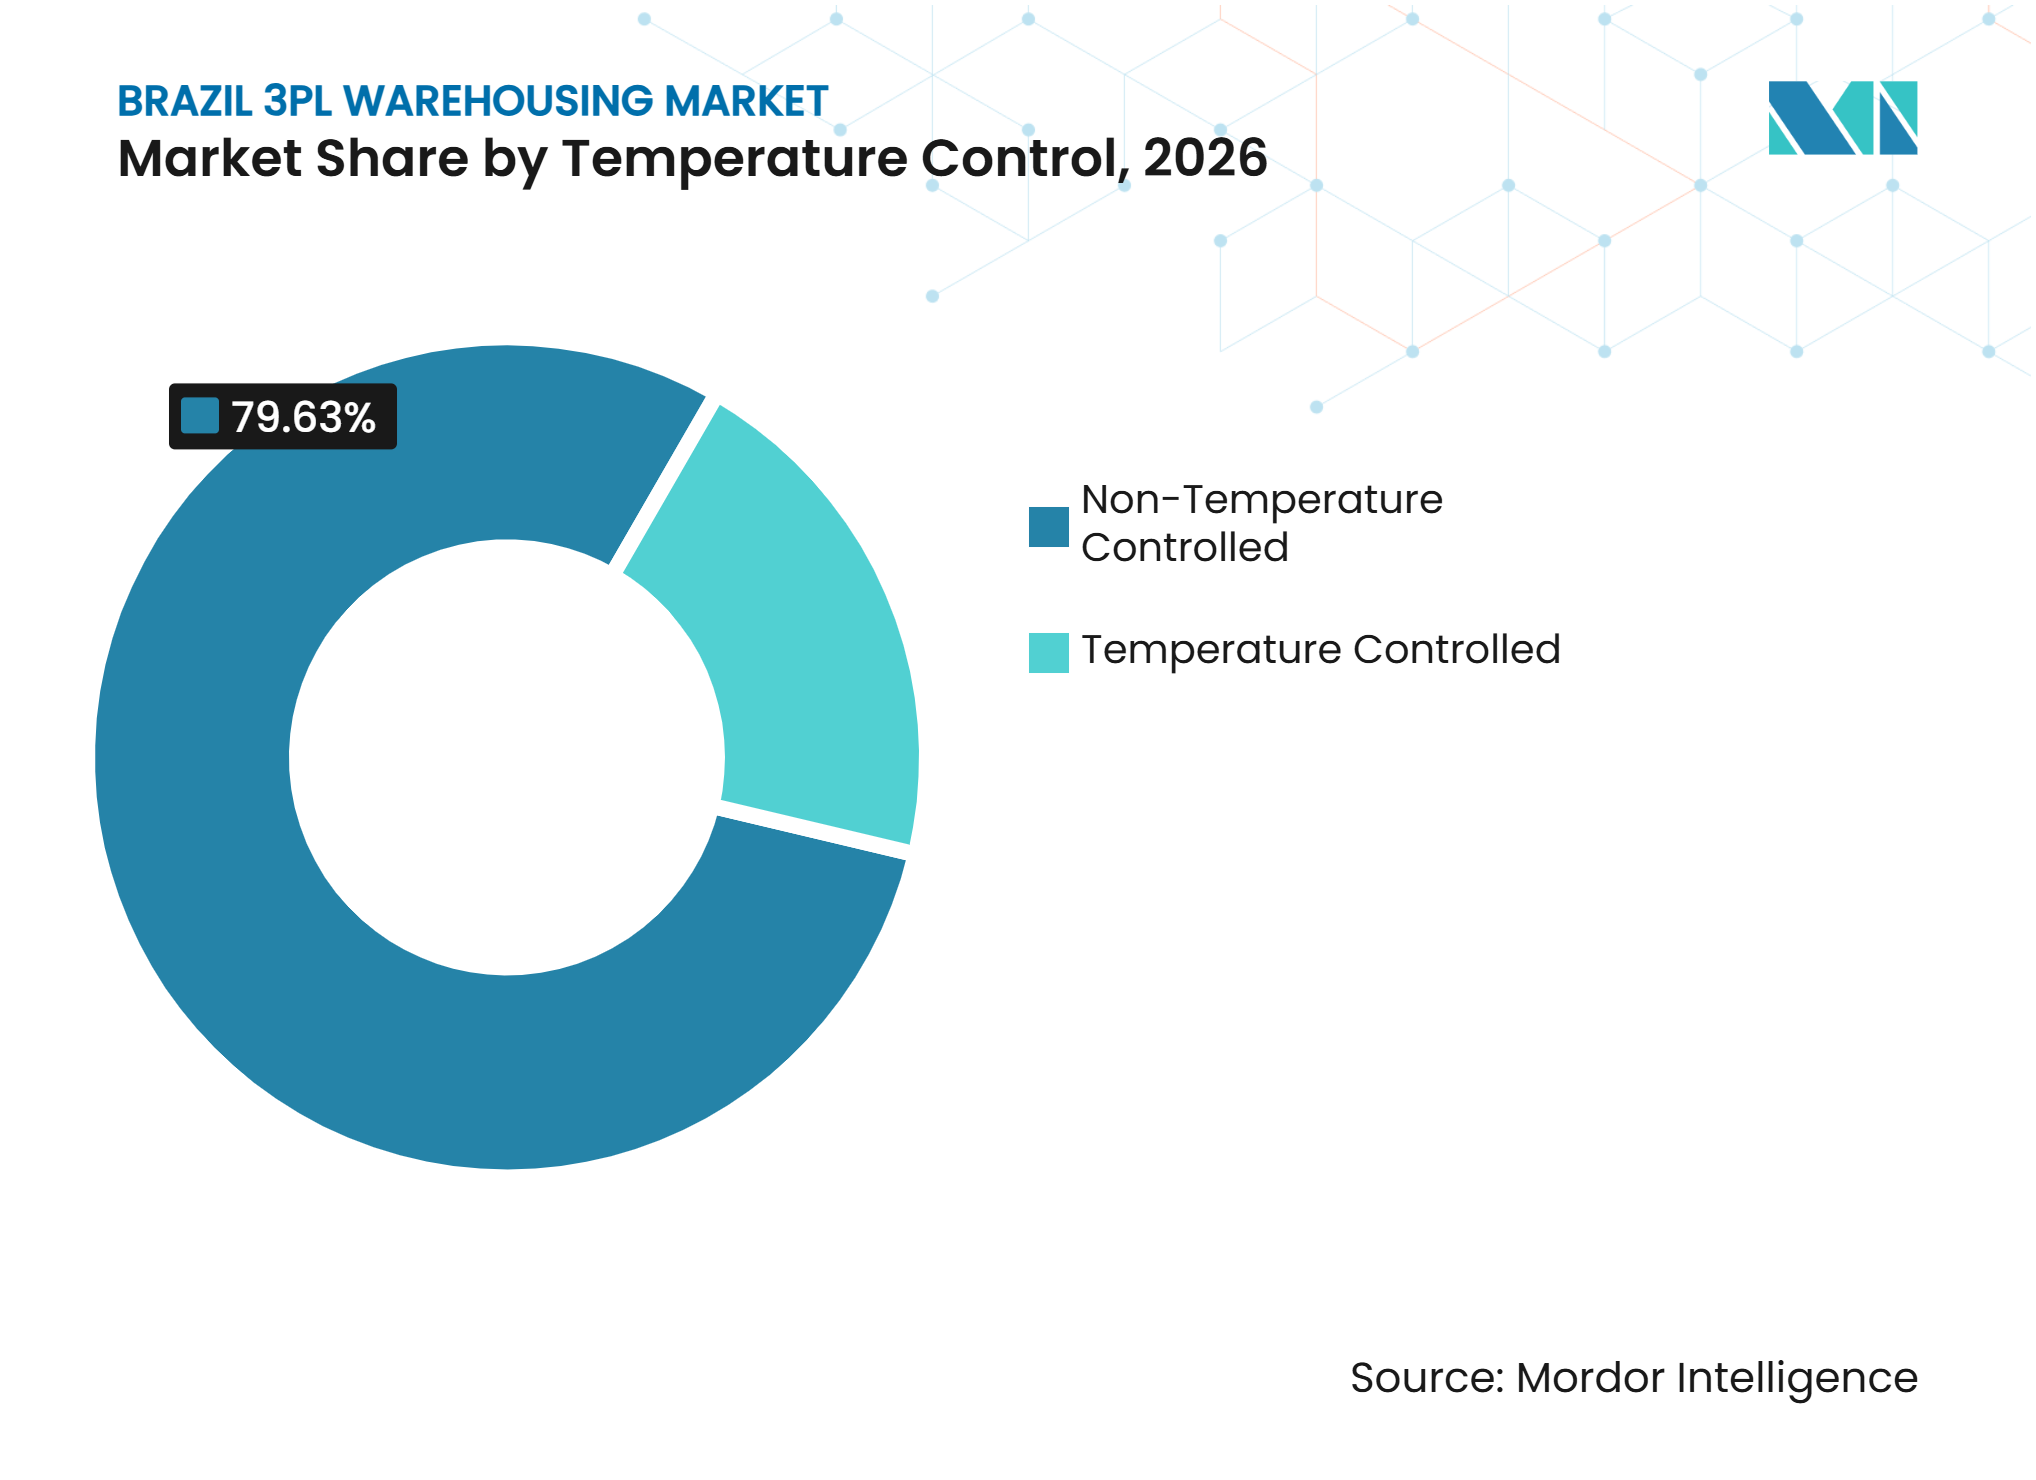
Cadeia Fria se Expande sob Demanda Farmacêutica e de ProteínasA armazenagem sem controle de temperatura representa 79,63% da participação do mercado de armazenagem 3PL no Brasil em 2026, sustentada pela demanda dos setores industrial e de bens de consumo. Esses produtos representam uma parcela substancial dos volumes armazenados e dependem de instalações de armazém convencionais. A armazenagem com controle de temperatura atende a requisitos mais especializados, particularmente em produtos farmacêuticos, processamento de alimentos e exportações de proteína agrícola. A infraestrutura de cadeia fria do Brasil deve atingir 25,8 milhões de m³ em 408 instalações em 2026, destacando a importância do monitoramento de temperatura, da integridade do produto e da gestão qualificada de instalações.
A armazenagem com controle de temperatura tem previsão de registrar um CAGR de 8,37% até 2032. Os requisitos de conformidade farmacêutica e o aumento da demanda por armazenagem especializada para exportações de alimentos e produtos agrícolas sustentam o crescimento. Em setembro de 2025, a Emergent Cold Latin America concluiu a aquisição da Comfrio, criando uma rede de 37 instalações em 12 estados brasileiros, com 4 milhões de m³ de capacidade e 610.000 posições de paletes. A aquisição fortaleceu sua presença em armazenagem a frio e ampliou sua capacidade de atender clientes que necessitam de instalações especializadas com controle de temperatura. Redes maiores também permitem que os operadores distribuam os custos de energia, monitoramento e conformidade por uma base de ativos mais ampla.

Por Adoção de Tecnologia:
O Prêmio pela Automação Amplia a Diferença CompetitivaAs operações manuais representam 62,18% da participação do mercado de armazenagem 3PL no Brasil em 2026, sustentadas pelo uso contínuo de modelos de armazém intensivos em mão de obra entre fornecedores regionais menores, particularmente aqueles que atendem clientes dos setores de alimentos, bebidas e bens de consumo de giro rápido. As instalações semiautomatizadas combinam sistemas de esteiras, leitura de código de barras e sistemas de gestão de armazém com processos manuais para melhorar a eficiência operacional. As instalações totalmente automatizadas permanecem menos difundidas, mas estão ganhando relevância à medida que os requisitos de comércio eletrônico e atendimento de pedidos se tornam mais exigentes.
As operações totalmente automatizadas têm previsão de registrar um CAGR de 8,02% até 2032. O crescimento é sustentado pelo aumento da demanda por precisão na separação de pedidos, maior throughput e conformidade com acordos de nível de serviço. Plataformas de comércio eletrônico como Amazon, Shopee e Mercado Libre estão elevando os requisitos tecnológicos para operadores de armazém por meio de suas solicitações de proposta. Isso está incentivando os fornecedores a adotar robótica de mercadoria até a pessoa e otimização de estoque baseada em inteligência artificial. As novas instalações logísticas Classe A também estão incorporando infraestrutura preparada para automação, incluindo pisos de alta resistência, pé-direito livre maior e sistemas elétricos reforçados, permitindo que os operadores instalem sistemas automatizados conforme os requisitos evoluem. Essas capacidades estão se tornando cada vez mais importantes para a obtenção de contratos e retenção de clientes.
Por Setor de Usuário Final:
Manufatura Ancora o Volume, Comércio Eletrônico Impulsiona o CrescimentoA manufatura representa 28,84% da participação do mercado de armazenagem 3PL no Brasil em 2026, permanecendo como a maior categoria de usuário final. A demanda é sustentada por empresas dos setores automotivo, químico e de papel e celulose que exigem serviços consistentes de armazenagem e distribuição. Os bens de consumo e alimentos e bebidas representam os próximos maiores segmentos de usuário final, à medida que as empresas expandem suas redes de distribuição para o interior do Brasil. Os clientes dos setores de saúde e farmacêutico também exigem fornecedores de armazenagem especializados que possam atender aos requisitos da ANVISA.
O varejo e o comércio eletrônico têm previsão de registrar um CAGR de 9,91% até 2032, sustentados pela demanda por capacidade de atendimento de pedidos, automação e redes de distribuição mais amplas. Os grandes marketplaces online priorizam operações de alto throughput e ampla cobertura de rede, enquanto as empresas de venda direta ao consumidor e de comércio social dão maior ênfase a embalagens personalizadas e processamento de devoluções. No primeiro trimestre de 2026, a JSL/Intralog reportou ter conquistado um contrato com um fabricante de equipamentos originais automotivos chinês, destacando oportunidades para fornecedores 3PL atenderem novos entrantes no setor manufatureiro que terceirizam a armazenagem em vez de desenvolver suas próprias redes. Isso cria oportunidades para fornecedores estabelecidos expandirem sua base de clientes industriais junto com clientes de varejo online.
Análise Geográfica
A região Sudeste representa 41,37% da participação do mercado de armazenagem 3PL no Brasil em 2026. A região combina produção industrial, densidade populacional e ativos logísticos consolidados, tornando-a o principal centro nacional de demanda. São Paulo gerou 32% do PIB nacional e permaneceu central para a base de propriedades logísticas mais líquida do Brasil. A DHL Supply Chain confirmou um campus de 137.000 m² em Jundiaí, enquanto a ID Logistics gerenciou mais de 1 milhão de m² em 72 locais nacionais. A concentração de fornecedores globais favorece redes multicliente maiores e prazos de entrega mais curtos. O Sudeste também enfrenta a maior exposição ao roubo de carga, portanto o planejamento de segurança permanece uma questão material de conformidade e custo para os contratos de armazém.
A região Nordeste tem previsão de registrar um CAGR de 8,14% até 2032, a taxa regional mais rápida no mercado de armazenagem 3PL no Brasil. A oferta moderna de armazéns, a melhoria da conectividade portuária e o aumento do consumo intrarregional estão sustentando uma base logística institucional mais ampla. A LOG Commercial Properties alocou 43% de seu programa de expansão de 2 milhões de m² para a região, incluindo atividades em Fortaleza, Recife, Natal e Maceió. A Maersk inaugurou um centro de distribuição de 11.920 m² em Cabo de Santo Agostinho em julho de 2026, localizado a 20 km do Porto de Suape. A instalação oferece 11.297 posições de paletes e 36 docas de carregamento para logística integrada de oceano a armazém. O APM Terminals Suape iniciou operações comerciais em setembro de 2026 com USD 350 milhões em investimento e capacidade inicial de 400.000 TEUs.
O Sul está vinculado às exportações de proteína e aos corredores de grãos por meio de Paranaguá, enquanto o Centro-Oeste necessita de maior capacidade de armazenagem e distribuição próxima à produção agrícola. A Maersk expandiu sua área de serviços de carga em Paranaguá para 6.000 m² em abril de 2026. O Centro-Oeste tem um déficit de armazéns de 132 milhões de toneladas, o que direciona o interesse 3PL para a distribuição no interior e a armazenagem alfandegada. A DP World e a MRS Logística lançaram um corredor multimodal em julho de 2026 que liga o Centro-Oeste a Santos por ferrovia. O Norte permanece menor, mas está desenvolvendo demanda inicial por 3PL por meio de corredores do agronegócio.
Cenário Competitivo
Concentração do Mercado
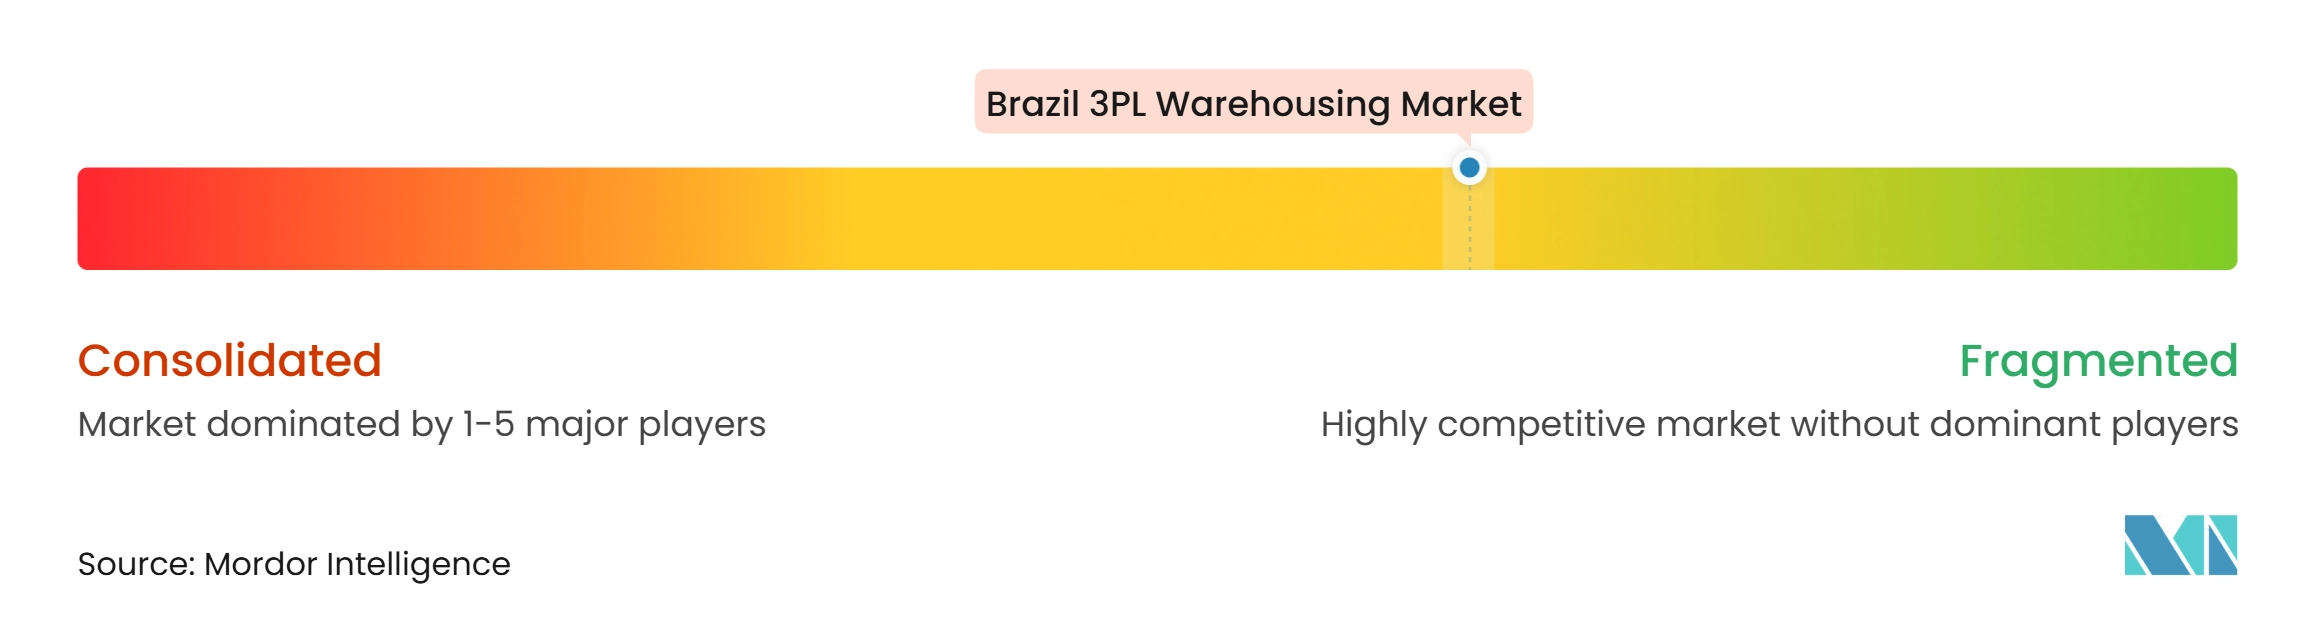
O mercado de armazenagem 3PL no Brasil é moderadamente fragmentado, sem nenhum operador detendo uma participação nacional dominante. DHL Group, ID Logistics, CEVA Logistics, A.P. Moller-Maersk, Kuehne+Nagel, DSV e GEODIS competem ao lado de JSL/Intralog, BBM Logística, Multilog, Tegma e Sequoia Logística. Os fornecedores globais oferecem serviços integrados de oceano, interior, armazém e última milha sob um único contrato. Os fornecedores domésticos competem por meio de proximidade regional, conhecimento setorial e modelos operacionais flexíveis. O mercado de armazenagem 3PL no Brasil apresenta concentração regional e especialização setorial em vez de um único líder nacional.
A CEVA Logistics expandiu sua presença no Brasil em 150.000 m² em 12 meses, chegando a quase 300.000 m² em âmbito nacional. A ID Logistics dobrou sua operação brasileira para 72 locais em 3 anos, buscando contratos de atendimento de pedidos de comércio eletrônico que podem se estender para atividades de rede mais amplas. A JSL criou a INTRALOG como uma unidade independente de armazenagem e intralogística em novembro de 2025. A subsidiária consolidou 65 centros de distribuição, mais de 2 milhões de m² de área operacional e cerca de 15.000 funcionários diretos em 14 estados. O movimento demonstra como um fornecedor doméstico pode organizar ativos especializados de armazenagem para competir com integradores globais.
Sistemas de gestão de armazém, previsão baseada em inteligência artificial e painéis de estoque em tempo real são fatores centrais na renovação de contratos. A automação da cadeia fria e a armazenagem alfandegada no interior permanecem áreas com capacidade limitada, particularmente onde os ativos adjacentes a portos estão saturados. A Kuehne+Nagel movimentou 45.220 TEUs de exportações conteinerizadas de janeiro a outubro de 2025, ilustrando como a atividade de agenciamento pode apoiar a venda cruzada de logística contratual.
Líderes do Setor de Armazenagem 3PL no Brasil
-
DHL Group
-
JSL SA
-
ID Logistics
-
Emergent Cold Latin America
-
Penske Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenagem 3PL no Brasil Empresas cobertas neste relatório
- DHL Group
- JSL SA
- ID Logistics
- Emergent Cold Latin America
- Penske Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- FedEx Corp.
- BBM Logística SA
- GEODIS
- Multilog SA
- Tegma Gestão Logística SA
- FM Logistic
- Nippon Express Co. Ltd
- Yusen Logistics Co. Ltd
- Sequoia Logística e Transporte SA
- Friozem Armazéns Frigoríficos
- Luft Logistics
- TPC Logística Inteligente
- Andreani Logística
Desenvolvimentos industriais recentes em Mercado de Armazenagem 3PL no Brasil
- Setembro de 2026: DHL Supply Chain e Amazon inauguraram um centro de distribuição de 31.000 m² em Cariacica, Espírito Santo, com capacidade inicial de processamento superior a 420.000 pacotes por semana. Operada pela DHL Supply Chain, a instalação suporta armazenagem de estoque, atendimento de pedidos e entrega no mesmo dia, fortalecendo a infraestrutura de armazenagem terceirizada de comércio eletrônico no Brasil.
- Julho de 2026: DP World e MRS Logística lançaram um corredor multimodal de exportação agrícola do Centro-Oeste ao Porto de Santos. Cada trem de contêineres substitui 40 caminhões e pode reduzir as emissões de gases de efeito estufa em até 80% em comparação com o transporte rodoviário.
- Abril de 2026: A.P. Moller-Maersk inaugurou novos depósitos em Rio Grande e Paranaguá, adicionando capacidade de carga seca e refrigerada ao longo dos corredores de exportação agrícola do Sul. A expansão fortalece a rede do operador no Rio Grande do Sul e no Paraná.
- Novembro de 2025: CEVA Logistics assinou um contrato com o Grupo Iveco para operar um centro de distribuição de 20.000 m² em Pouso Alegre, Minas Gerais. A instalação suporta a distribuição de peças de reposição para a América Latina e conta com BRL 93 milhões (USD 16 milhões) em investimento da Iveco.
Escopo do Relatório do Mercado de Armazenagem 3PL no Brasil
Visão geral da segmentação
| Armazenagem |
| Distribuição e Gestão de Estoque |
| Serviços de Valor Agregado e Outros (Kitting, Etiquetagem) |
| Armazém Compartilhado Geral / Multicliente |
| Armazém de Contrato Dedicado |
| Armazém Alfandegado |
| Sem Controle de Temperatura |
| Com Controle de Temperatura |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Manufatura |
| Bens de Consumo |
| Alimentos e Bebidas |
| Varejo e Comércio Eletrônico |
| Saúde e Farmacêutico |
| Outros Setores de Usuário Final |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Tipo de Serviço | Armazenagem |
| Distribuição e Gestão de Estoque | |
| Serviços de Valor Agregado e Outros (Kitting, Etiquetagem) | |
| Por Tipo de Armazém | Armazém Compartilhado Geral / Multicliente |
| Armazém de Contrato Dedicado | |
| Armazém Alfandegado | |
| Por Controle de Temperatura | Sem Controle de Temperatura |
| Com Controle de Temperatura | |
| Por Adoção de Tecnologia | Manual |
| Semiautomatizado | |
| Totalmente Automatizado | |
| Por Setor de Usuário Final | Manufatura |
| Bens de Consumo | |
| Alimentos e Bebidas | |
| Varejo e Comércio Eletrônico | |
| Saúde e Farmacêutico | |
| Outros Setores de Usuário Final | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de armazenagem 3PL do Brasil até 2032?
O setor de armazenagem 3PL do Brasil tem projeção de atingir 3,71 bilhões de USD até 2032, crescendo a um CAGR de 7,18% a partir de 2027. As perspectivas refletem a demanda por capacidade terceirizada, atendimento de pedidos de comércio eletrônico e redes de distribuição mais flexíveis.
Qual serviço está se expandindo mais rapidamente no setor de armazenagem 3PL do Brasil?
Os serviços de valor agregado e outros constituem a categoria de serviço de crescimento mais rápido, com um CAGR de 8,19% projetado até 2032. Kitting, etiquetagem e embalagem ajudam os fornecedores a construir contratos mais integrados com clientes de armazenagem existentes.
Por que o comércio eletrônico é importante para a armazenagem terceirizada no Brasil?
O comércio eletrônico exige atendimento de pedidos mais rápido, posicionamento de estoque e processamento confiável de pedidos. Absorveu diretamente mais de 34% das locações de armazéns logísticos no primeiro trimestre de 2026, aumentando o valor dos locais próximos aos centros de consumo.
Qual formato de armazém tem as melhores perspectivas de crescimento no Brasil?
O armazém alfandegado tem o maior crescimento projetado entre os tipos de armazém, com um CAGR de 9,27% até 2032. O crescimento está vinculado à atividade de importação, à modernização aduaneira e à necessidade de aliviar as restrições de capacidade adjacentes a portos.
Qual é o principal desafio para os operadores de armazém de cadeia fria no Brasil?
A refrigeração pode representar até 70% dos custos operacionais de armazenagem a frio, tornando a volatilidade dos preços de energia uma grande restrição de margem. Redes maiores podem ter vantagem onde conseguem melhorar a aquisição de energia e distribuir os custos fixos de conformidade.
Qual região brasileira tem as perspectivas de crescimento mais fortes para a armazenagem 3PL?
O Nordeste tem a expansão regional prevista mais forte, com um CAGR de 8,14% até 2032, sustentado por nova infraestrutura de armazéns e portos. A área de Suape está se tornando mais relevante para serviços logísticos alfandegados, de cadeia fria e gerais.