
Taille et Part du Marché Brésilien de l'Entreposage 3PL
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
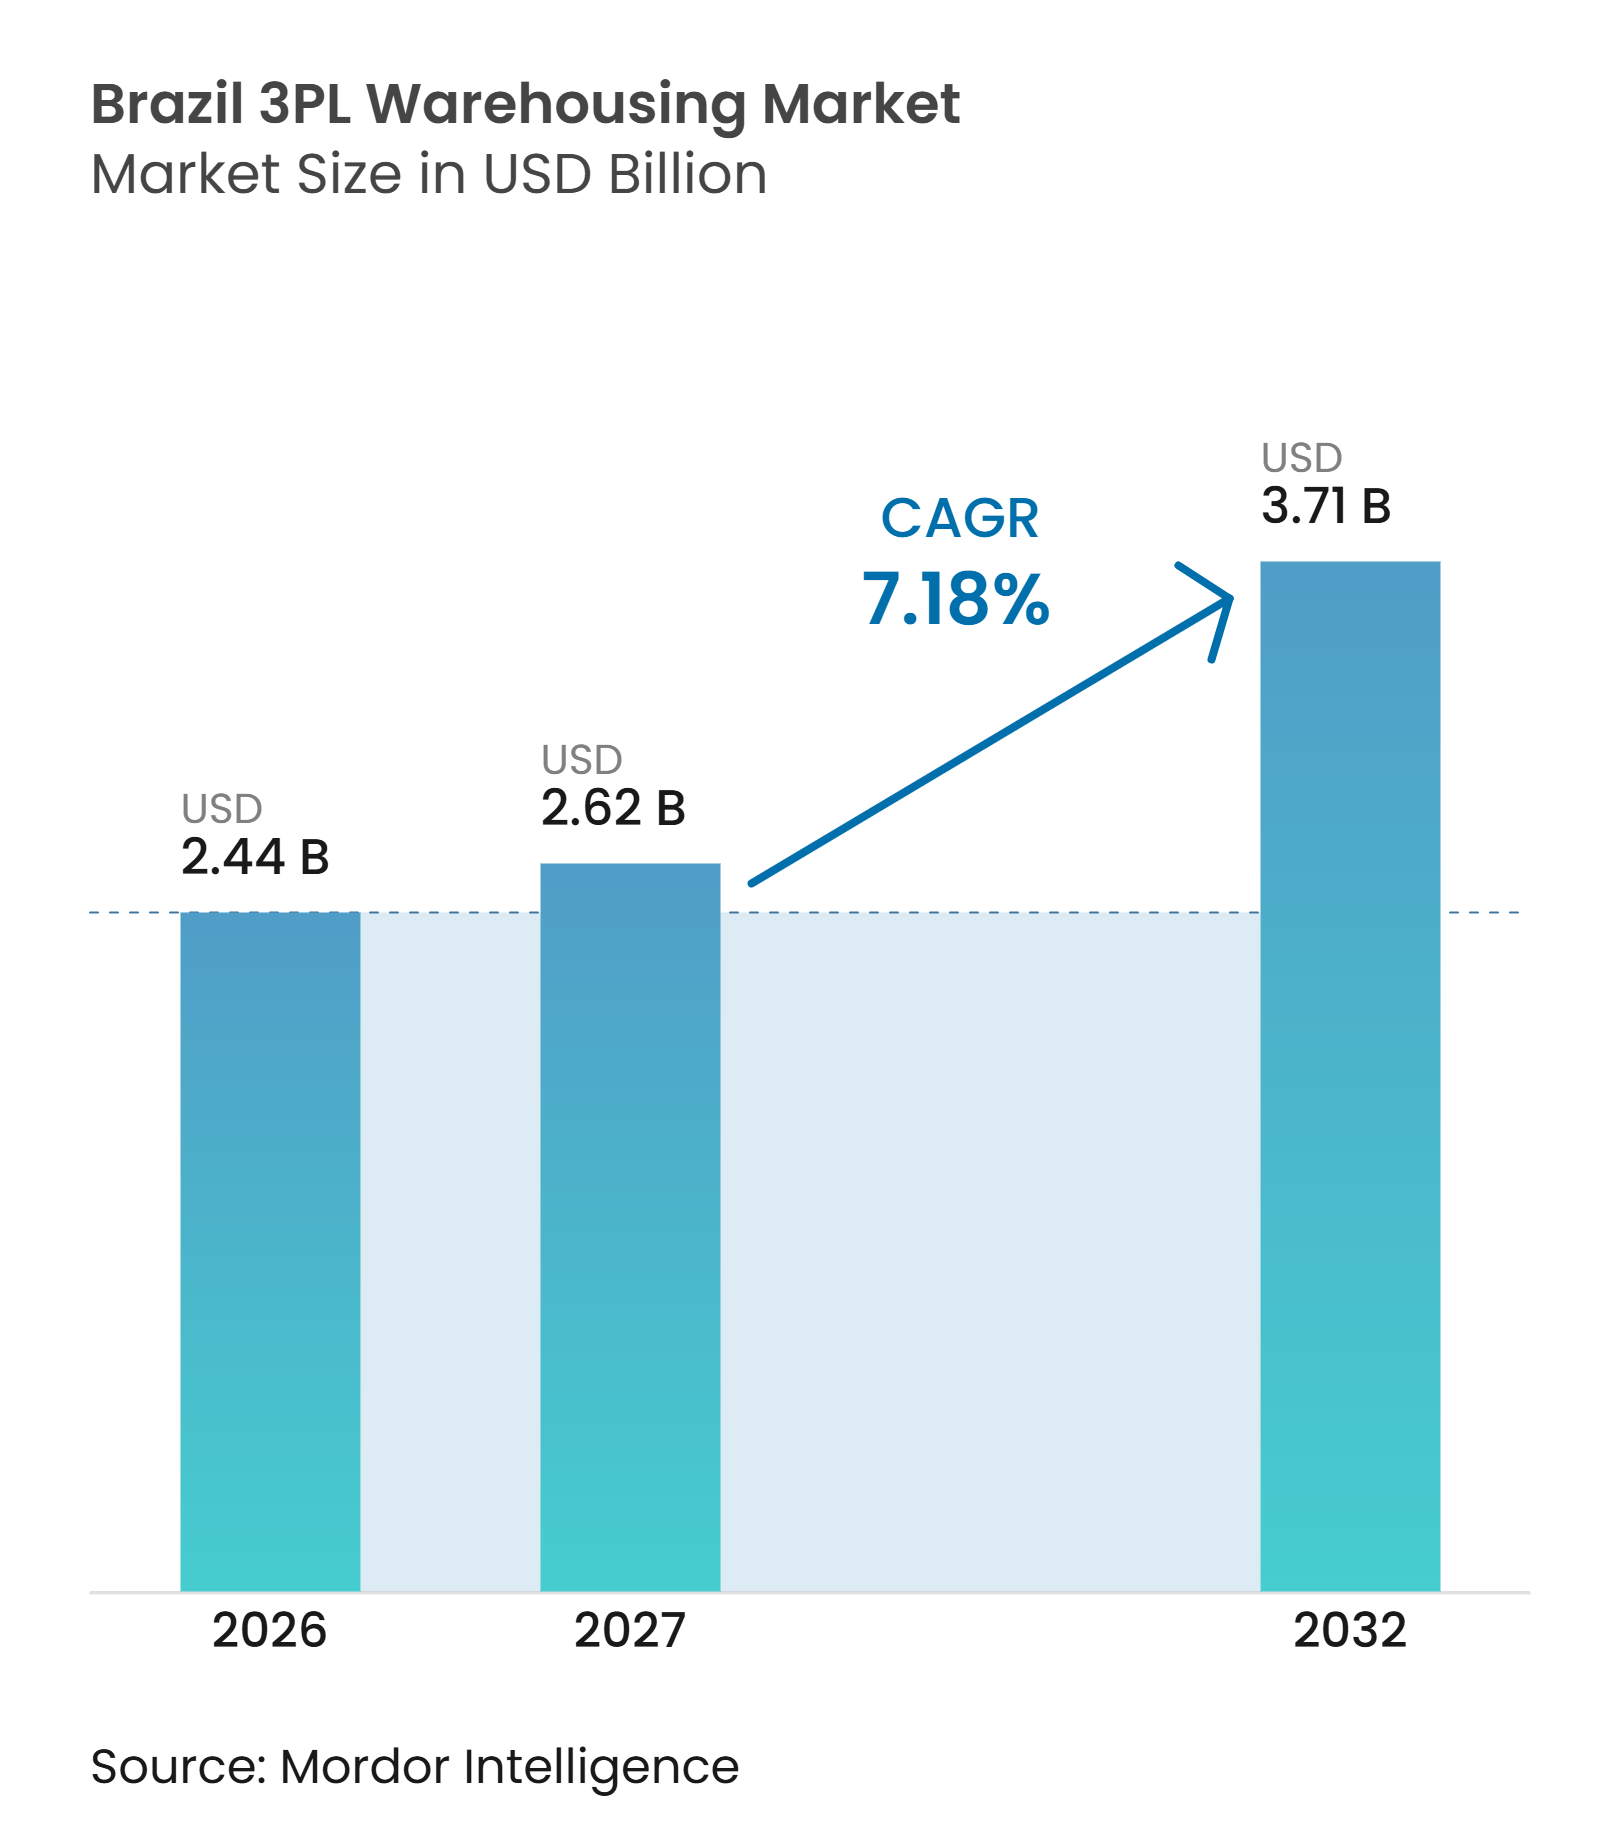
| Taille du marché de l'année de base (2026) | 2.44 Milliards de dollars |
| Taille du Marché (2027) | 2.62 Milliards de dollars |
| Taille du Marché (2032) | 3.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Brésilien de l'Entreposage 3PL par Mordor Intelligence
La taille du marché brésilien de l'entreposage 3PL est évaluée à 2,44 milliards USD en 2026. Il est estimé qu'il progressera de 2,62 milliards USD en 2027 pour atteindre 3,71 milliards USD d'ici 2032, à un CAGR de 7,18% durant la période de prévision (2027-2032).
Les plateformes de commerce électronique telles que Mercado Libre, Shopee et Amazon stimulent la demande d'espaces d'entreposage au Brésil, directement et par l'intermédiaire de leurs partenaires logistiques tiers (3PL). Le marché brésilien de l'entreposage 3PL bénéficie également de la demande générée par les opérateurs logistiques indépendants au service des entreprises du commerce de détail, de la fabrication et d'autres secteurs, soutenant le besoin de capacités de stockage et d'exécution externalisées au-delà du commerce en ligne. La réforme fiscale modifie les décisions d'implantation, car la transition de l'ICMS basé sur l'origine vers l'IBS basé sur la destination réduit l'avantage de placer des centres de distribution dans des États offrant des incitations fiscales. Le marché brésilien de l'entreposage 3PL favorise donc les contrats de service flexibles, les entreprises reconsidérant leurs investissements dans des entrepôts privés à long terme durant la période de transition.
Principaux Enseignements du Rapport
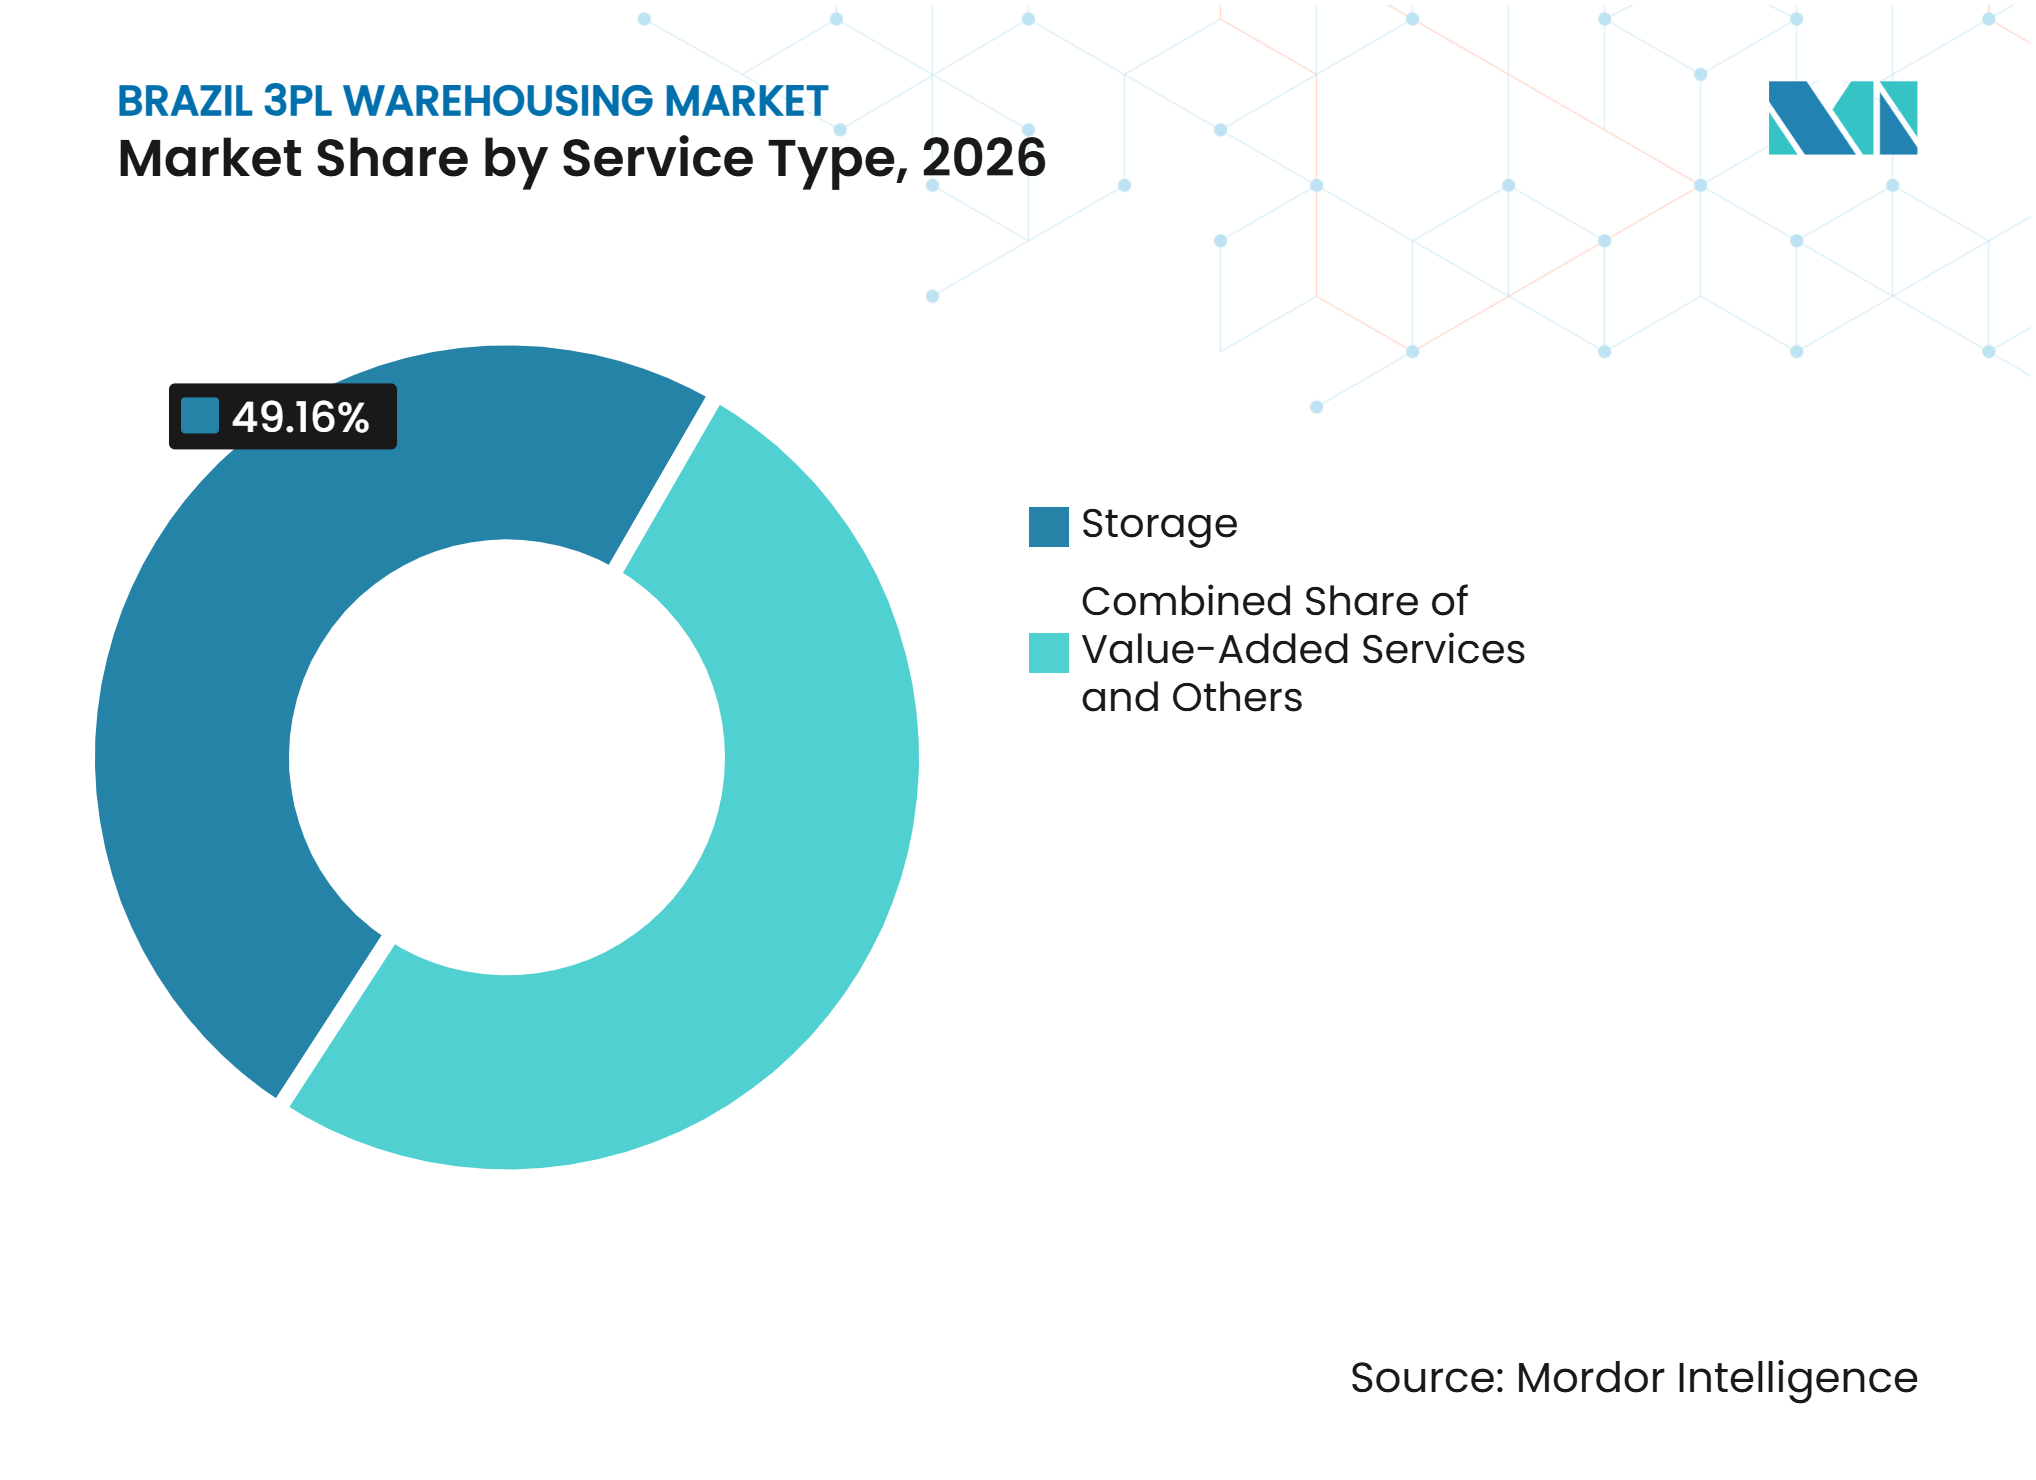
- Par type de service, le stockage représente 49,16% de la part du marché brésilien de l'entreposage 3PL en 2026, tandis que les services à valeur ajoutée et autres devraient se développer à un CAGR de 8,19% jusqu'en 2032.
- Par type d'entrepôt, l'entreposage partagé général/multi-clients représente 49,37% de la taille du marché brésilien de l'entreposage 3PL en 2026, tandis que l'entreposage sous douane devrait se développer à un CAGR de 9,27% jusqu'en 2032.
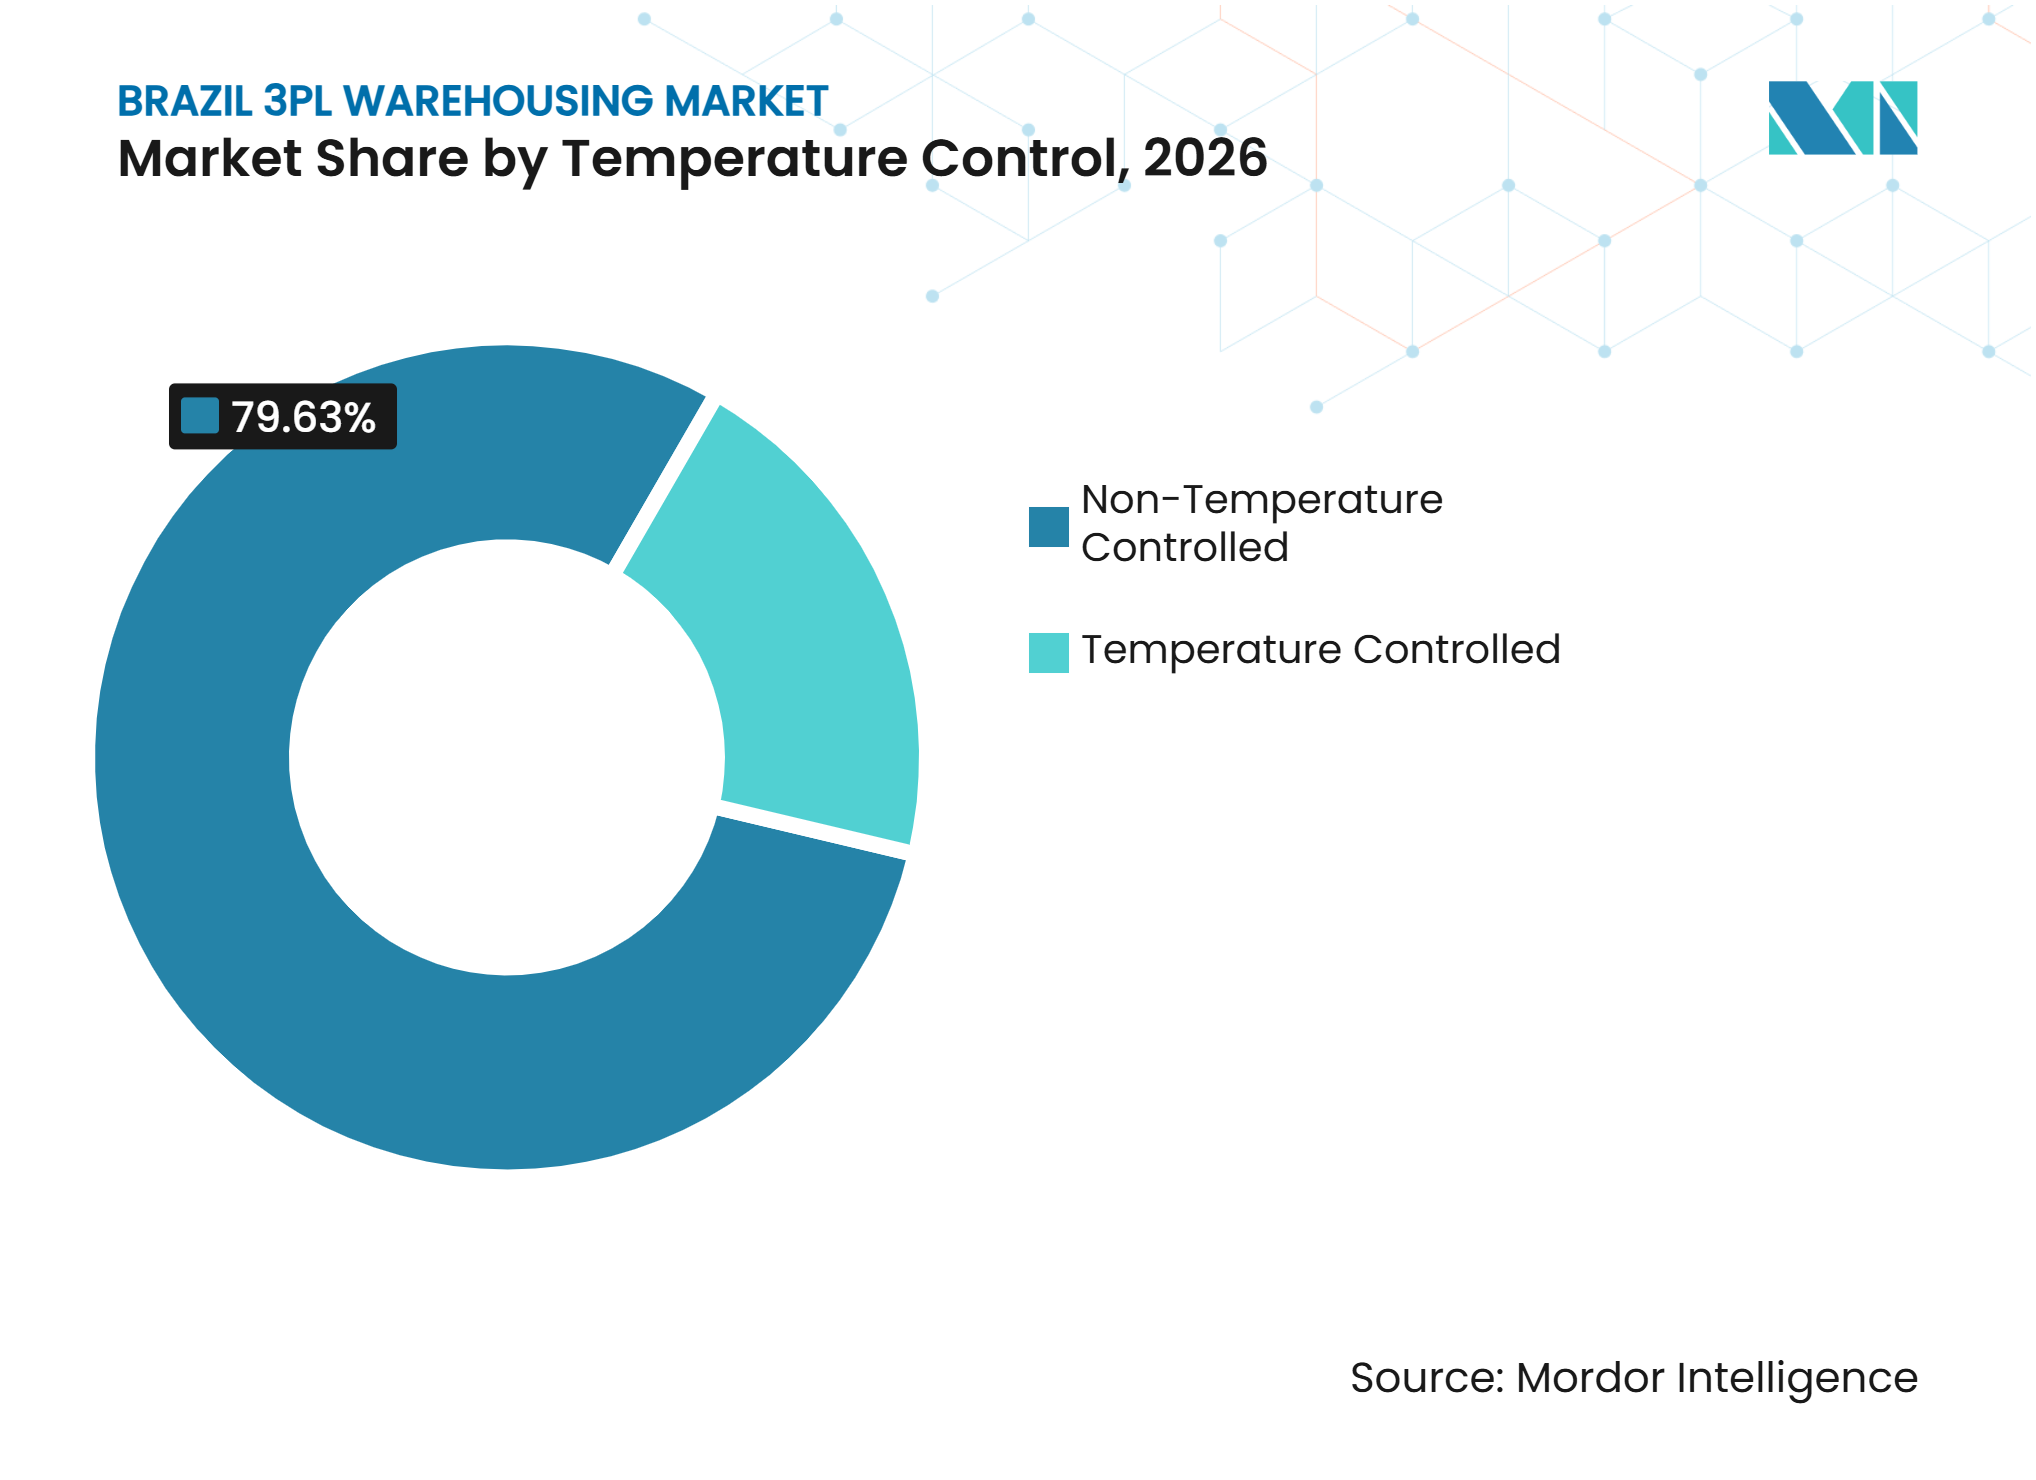
- Par contrôle de température, l'entreposage non contrôlé en température représente 79,63% de la part du marché brésilien de l'entreposage 3PL en 2026, tandis que l'entreposage contrôlé en température devrait se développer à un CAGR de 8,37% jusqu'en 2032.
- Par adoption technologique, les opérations manuelles représentent 62,18% de la taille du marché brésilien de l'entreposage 3PL en 2026, tandis que les opérations entièrement automatisées devraient se développer à un CAGR de 8,02% jusqu'en 2032.
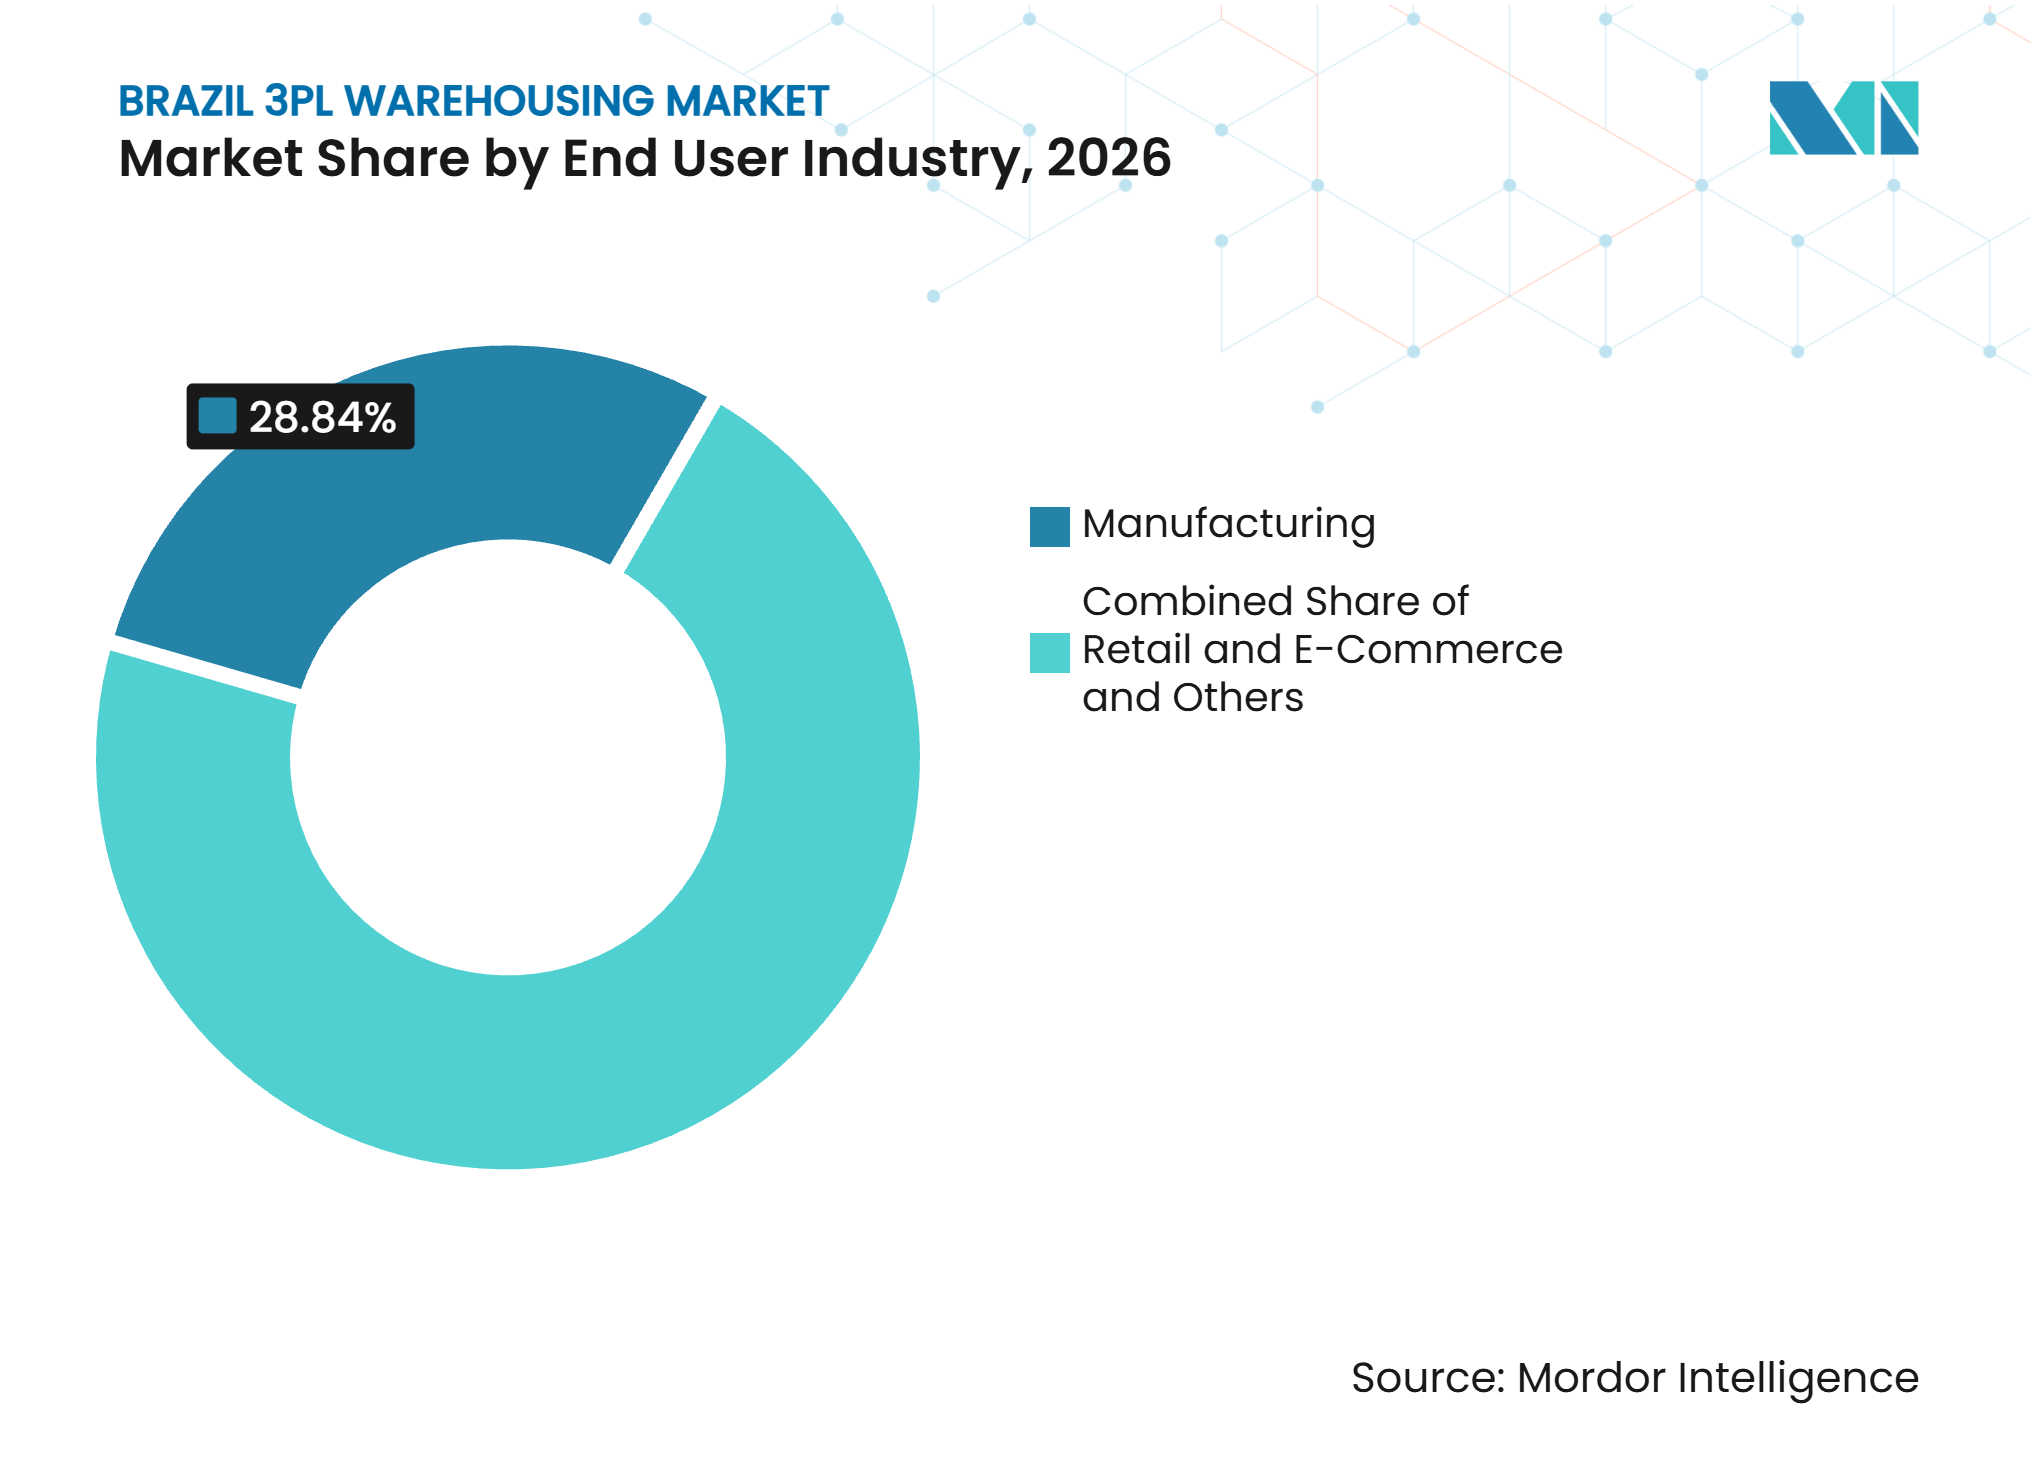
- Par secteur d'utilisateur final, la fabrication représente 28,84% de la part du marché brésilien de l'entreposage 3PL en 2026, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 9,91% jusqu'en 2032.
- Par région, le Sud-Est représente 41,37% de la taille du marché brésilien de l'entreposage 3PL en 2026, tandis que le Nord-Est devrait se développer à un CAGR de 8,14% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Électronique Accroissant la Demande d'Entreposage Externalisé | +2.1% | National, avec la plus forte concentration dans le Sud-Est et le Nord-Est | Moyen terme (2-4 ans) |
| Externalisation Logistique Augmentant les Besoins en Distribution par des Tiers | +1.3% | National, avec des gains précoces à São Paulo, Rio de Janeiro et Minas Gerais | Court terme (≤ 2 ans) |
| Développement des Entrepôts de Classe A à Proximité des Principaux Pôles de Consommation | +0.9% | Sud-Est principalement, avec des retombées vers le Nord-Est et le Centre-Ouest | Moyen terme (2-4 ans) |
| Croissance Pharmaceutique Augmentant la Demande d'Entreposage Spécialisé en Chaîne du Froid | +0.8% | Sud-Est et Sud, en expansion vers le Nord-Est | Moyen terme (2-4 ans) |
| Croissance de l'Agrobusiness Renforçant les Besoins de Distribution dans l'Arrière-Pays | +0.5% | Centre-Ouest, Sud et Nord | Long terme (≥ 4 ans) |
| Réforme Fiscale Repositionnant les Entrepôts vers les Centres de Demande | +0.6% | National, avec des gains précoces dans les grandes villes de consommation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique Accroissant la Demande d'Entreposage Externalisé
L'activité de vente au détail en ligne au Brésil convertit des volumes de colis plus élevés en demande d'opérations d'entreposage externalisées. De janvier à mars 2025, Loggi a signalé qu'un nouveau colis de commerce électronique était expédié toutes les 7 secondes et que 55% parvenaient au client dans les 3 jours. Les entreprises de commerce électronique ont directement absorbé plus de 34% de la location totale d'entrepôts logistiques au premier trimestre 2026[1]. Le marché brésilien de l'entreposage 3PL bénéficie lorsque les détaillants ont besoin de stocks plus proches des clients et nécessitent un traitement des commandes plus rapide. Les baux à long terme signés avant les récentes hausses de loyers peuvent également soutenir les marges des 3PL lorsque les opérateurs fournissent de la capacité aux clients dans le cadre de contrats intégrés. Ce schéma confère au marché brésilien de l'entreposage 3PL un rôle durable dans l'exécution des commandes, les niveaux de service devenant centraux dans la sélection des détaillants. Des attentes de livraison plus élevées encouragent également les détaillants à utiliser des réseaux multi-clients plutôt que de gérer les stocks depuis un seul site distant.
Externalisation Logistique Augmentant les Besoins en Distribution par des Tiers
Les opérateurs 3PL brésiliens ont facturé 247 milliards BRL (42,6 milliards USD) en 2025. Le secteur comptait environ 1 500 opérateurs actifs, soit 15% de plus que lors du précédent recensement. L'externalisation donne aux entreprises accès au stockage, à la distribution, à la gestion des stocks et aux services à valeur ajoutée sans engagement total dans un entrepôt privé. Cela est particulièrement pertinent pendant que les entreprises réexaminent leurs réseaux de distribution dans le contexte de l'évolution des règles fiscales et de l'incertitude quant aux emplacements des installations. Le marché brésilien de l'entreposage 3PL progresse lorsque les clients recherchent une flexibilité opérationnelle et évitent d'immobiliser des capitaux dans des installations qui pourraient ne pas rester situées de manière optimale. Le modèle permet également aux clients d'ajuster la capacité et la portée des services à mesure que les besoins de distribution évoluent.
Développement des Entrepôts de Classe A à Proximité des Principaux Pôles de Consommation
Le Brésil a livré 3 millions de m² de nouveaux stocks logistiques de Classe A en 2025 dans 19 États. Les nouvelles installations peuvent prendre en charge l'automatisation grâce à des charges au sol plus élevées, des hauteurs libres de 12 m et une infrastructure électrique renforcée. LOG Commercial Properties a alloué 43% de son pipeline de 2 millions de m² au Nord-Est. Elle avait livré 434 000 m² au deuxième trimestre 2026, la surface livrée étant entièrement pré-louée. Le marché brésilien de l'entreposage 3PL en bénéficie car les sites modernes peuvent répondre aux exigences actuelles des clients et préserver la possibilité d'ajouter de la robotique à mesure que les volumes augmentent. La pré-location dans le Nord-Est indique également que les utilisateurs recherchent cette qualité d'espace avant que toute l'offre planifiée ne soit livrée.
Croissance Pharmaceutique Augmentant la Demande d'Entreposage Spécialisé en Chaîne du Froid
Les opérations d'entreposage pharmaceutique sont régies par les RDC 430 et RDC 653 de l'ANVISA, qui exigent une surveillance continue de la température, une gestion qualifiée des installations et une traçabilité des lots. DHL Supply Chain a transféré les opérations pharmaceutiques de Bristol Myers Squibb vers son campus multi-clients à Extrema, Minas Gerais, où des zones à température contrôlée fonctionnent entre 2 °C et 25 °C. La capacité logistique de la chaîne du froid devrait s'étendre de 4,5% en 2026 pour atteindre 25,8 millions de m³ dans 408 unités[2]. La réfrigération peut représenter jusqu'à 70% des coûts d'exploitation du stockage frigorifique, ce qui incite fortement les grands opérateurs à développer des sites multi-températures efficaces. Le marché brésilien de l'entreposage 3PL peut décrocher des contrats à plus haute valeur ajoutée où la conformité et l'intégrité de la température comptent autant que l'espace. Ces exigences opérationnelles favorisent les prestataires capables de maintenir des procédures documentées tout au long du stockage et de la manutention.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Lacunes des Infrastructures Routières Augmentant les Inefficacités de Distribution | -1.7% | National, plus sévère dans le Nord, le Centre-Ouest et le Nord-Est rural | Long terme (≥ 4 ans) |
| Complexité de la Conformité Fiscale Augmentant la Charge Opérationnelle Multi-États | -0.9% | National, avec une charge disproportionnée sur les opérateurs 3PL multi-États | Moyen terme (2-4 ans) |
| Vol de Cargaison Augmentant les Coûts de Sécurité et d'Assurance | -0.6% | Concentré dans le Sud-Est, avec les corridors BR-101 et BR-116 comme points névralgiques | Court terme (≤ 2 ans) |
| Coûts Énergétiques de Réfrigération Pesant sur l'Économie du Stockage Frigorifique | -0.5% | Sud-Est et Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes des Infrastructures Routières Augmentant les Inefficacités de Distribution
Les routes supportent 63,4% du volume national de fret au Brésil, mais seulement 12,6% des 1,7 million de km de routes du pays étaient pavés en 2025. L'enquête CNT a révélé que 72,8% des routes gérées par le secteur public étaient inadéquates. Les coûts logistiques totaux ont atteint 15,5% du PIB en 2025, contre une moyenne OCDE de 8,4%, tandis que le fret routier seul représentait 8,5% du PIB[3]. Le mauvais état des routes a nécessité 1,2 milliard de litres supplémentaires de diesel en 2025 et a causé 7,2 milliards BRL (1,23 milliard USD) de pertes. Ces conditions allongent les délais de transit, affaiblissent le contrôle de la température sur le dernier kilomètre et limitent l'efficacité opérationnelle du marché brésilien de l'entreposage 3PL. La contrainte est plus sévère là où le fret doit transiter par des zones rurales et des itinéraires intérieurs longue distance.
Complexité de la Conformité Fiscale Augmentant la Charge Opérationnelle Multi-États
Les réseaux d'entrepôts multi-États doivent gérer les structures fiscales héritées au fur et à mesure que la transition vers l'IBS progresse. Les entreprises disposant de sites dans plusieurs États font face à une charge administrative plus importante pendant que les incitations restent en place puis expirent. Cela peut ralentir la planification des réseaux et retarder les décisions concernant les nouveaux centres de distribution. La transition fiscale soutient la flexibilité à long terme, mais sa complexité transitoire peut freiner le marché brésilien de l'entreposage 3PL pour les prestataires gérant des réseaux de clients multi-États. Les prestataires doivent continuer à coordonner les flux sensibles aux taxes pendant que les clients évaluent où devrait se situer la future capacité de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Services à Valeur Ajoutée Gagnent du TerrainLe stockage représente 49,16% de la part du marché brésilien de l'entreposage 3PL en 2026, demeurant le fondement des contrats d'entreposage externalisé. La distribution et la gestion des stocks représentent le deuxième domaine de service en importance, soutenu par les clients omnicanaux nécessitant une visibilité des stocks et un réapprovisionnement sur plusieurs sites. Les services à valeur ajoutée, notamment le kitting, l'étiquetage, l'emballage et la manutention des produits, complètent les opérations de stockage et aident les prestataires à servir la fabrication sous marque propre, le commerce électronique transfrontalier et les exigences pharmaceutiques.
Les services à valeur ajoutée et autres devraient enregistrer un CAGR de 8,19% jusqu'en 2032. La croissance est soutenue par une demande croissante d'activités d'entreposage spécialisées et des opportunités d'élargir les services au-delà du stockage de base. JSL/Intralog a signé 2,8 milliards BRL (505,82 millions USD) de nouveaux contrats au cours des 12 mois jusqu'au début 2026, la vente croisée de services à valeur ajoutée aux clients de stockage existants représentant 56% des nouveaux contrats[4]. Cela souligne l'importance croissante de l'expansion des services pour augmenter le chiffre d'affaires par m². L'intégration numérique gagne également en importance dans les contrats 3PL, les clients recherchant des capacités de gestion des stocks et de planification connectées, donnant aux prestataires dotés de systèmes de gestion d'entrepôt un avantage pour décrocher des contrats intégrés.



Par Type d'Entrepôt :
Les Entrepôts sous Douane se Repositionnent comme Actifs Stratégiques du CommerceL'entreposage partagé général/multi-clients représente 49,37% de la taille du marché brésilien de l'entreposage 3PL en 2026. Ce format convient aux entreprises qui souhaitent de la capacité sans immobiliser de capital dans une installation dédiée dans un contexte de taux d'intérêt élevés et de transition fiscale. L'entreposage sous contrat dédié sert les clients de l'automobile, du pharmaceutique et de l'électronique grand public haut de gamme qui nécessitent une infrastructure sur mesure.
L'entreposage sous douane devrait enregistrer un CAGR de 9,27% jusqu'en 2032. La taille du marché brésilien de l'entreposage 3PL pour les installations sous douane est soutenue par l'activité d'importation et la modernisation douanière numérique associée à la plateforme de déclaration unique d'importation DUIMP. La capacité sous douane reste concentrée près de Santos, Paranaguá et Suape, ce qui laisse un déficit d'offre à l'intérieur des terres. CLIA Pouso Alegre a déménagé vers un site sous douane de 49 800 m² à Minas Gerais en septembre 2025. Les sites certifiés à l'intérieur des terres peuvent aider les importateurs à réduire leur exposition aux congestions portuaires tout en maintenant la conformité douanière. Les exigences de la Receita Federal créent des barrières à l'entrée qui peuvent avantager les opérateurs établis disposant d'une infrastructure sous douane approuvée.
Par Contrôle de Température :
La Chaîne du Froid se Développe sous l'Effet de la Demande Pharmaceutique et ProtéiqueL'entreposage non contrôlé en température représente 79,63% de la part du marché brésilien de l'entreposage 3PL en 2026, soutenu par la demande des secteurs industriels et des biens de consommation. Ces produits représentent une part substantielle des volumes stockés et s'appuient sur des installations d'entreposage conventionnelles. L'entreposage contrôlé en température répond à des exigences plus spécialisées, notamment dans les secteurs pharmaceutique, de la transformation alimentaire et des exportations agro-protéiques. L'infrastructure de chaîne du froid au Brésil devrait atteindre 25,8 millions de m³ dans 408 installations en 2026, soulignant l'importance de la surveillance de la température, de l'intégrité des produits et de la gestion qualifiée des installations.
L'entreposage contrôlé en température devrait enregistrer un CAGR de 8,37% jusqu'en 2032. Les exigences de conformité pharmaceutique et la demande croissante de stockage spécialisé pour les exportations alimentaires et agricoles soutiennent la croissance. En septembre 2025, Emergent Cold Latin America a finalisé l'acquisition de Comfrio, créant un réseau de 37 installations dans 12 États brésiliens, avec 4 millions de m³ de capacité et 610 000 positions de palettes. L'acquisition a renforcé son empreinte de stockage frigorifique et élargi sa capacité à servir les clients nécessitant des installations spécialisées à température contrôlée. Les réseaux plus importants permettent également aux opérateurs de répartir les coûts d'énergie, de surveillance et de conformité sur une base d'actifs plus large.

Par Adoption Technologique :
La Prime à l'Automatisation Creuse l'Écart ConcurrentielLes opérations manuelles représentent 62,18% de la part du marché brésilien de l'entreposage 3PL en 2026, soutenues par le recours continu à des modèles d'entreposage à forte intensité de main-d'œuvre chez les petits prestataires régionaux, notamment ceux servant les clients de l'alimentation, des boissons et des biens de grande consommation. Les installations semi-automatisées combinent des systèmes de convoyeurs, la lecture de codes-barres et des systèmes de gestion d'entrepôt avec des processus manuels pour améliorer l'efficacité opérationnelle. Les installations entièrement automatisées restent moins répandues mais gagnent en pertinence à mesure que les exigences du commerce électronique et de l'exécution des commandes deviennent plus contraignantes.
Les opérations entièrement automatisées devraient enregistrer un CAGR de 8,02% jusqu'en 2032. La croissance est soutenue par une demande croissante de précision dans le prélèvement, un débit plus élevé et la conformité aux accords de niveau de service. Les plateformes de commerce électronique telles qu'Amazon, Shopee et Mercado Libre élèvent les exigences technologiques pour les opérateurs d'entrepôts à travers leurs appels d'offres. Cela encourage les prestataires à adopter la robotique de type marchandise-à-la-personne et l'optimisation des stocks pilotée par l'IA. Les nouvelles installations logistiques de Classe A intègrent également une infrastructure prête pour l'automatisation, notamment des planchers à forte résistance, des hauteurs libres plus importantes et des systèmes électriques renforcés, permettant aux opérateurs d'installer des systèmes automatisés à mesure que les exigences évoluent. Ces capacités deviennent de plus en plus importantes pour décrocher des contrats et fidéliser les clients.
Par Secteur d'Utilisateur Final :
La Fabrication Ancre les Volumes, le Commerce Électronique Stimule la CroissanceLa fabrication représente 28,84% de la part du marché brésilien de l'entreposage 3PL en 2026, demeurant la plus grande catégorie d'utilisateurs finaux. La demande est soutenue par les entreprises de l'automobile, de la chimie et du papier-cellulose qui nécessitent des services d'entreposage et de distribution réguliers. Les biens de consommation et l'alimentation et les boissons représentent les prochains segments d'utilisateurs finaux en importance, les entreprises élargissant leurs réseaux de distribution vers l'intérieur du Brésil. Les clients des secteurs de la santé et du pharmaceutique nécessitent également des prestataires d'entreposage spécialisés capables de satisfaire aux exigences de l'ANVISA.
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 9,91% jusqu'en 2032, soutenus par la demande de capacités d'exécution, d'automatisation et de réseaux de distribution plus larges. Les grandes places de marché en ligne privilégient les opérations à haut débit et une large couverture réseau, tandis que les entreprises de commerce direct aux consommateurs et de commerce social accordent une plus grande importance à l'emballage personnalisé et au traitement des retours. Au premier trimestre 2026, JSL/Intralog a annoncé avoir remporté un contrat avec un fabricant automobile d'équipement d'origine chinois, soulignant les opportunités pour les prestataires 3PL de servir de nouveaux entrants dans la fabrication qui externalisent l'entreposage plutôt que de développer leurs propres réseaux. Cela crée des opportunités pour les prestataires établis d'élargir leur base de clients industriels parallèlement aux clients du commerce en ligne.
Analyse Géographique
La région Sud-Est représente 41,37% de la part du marché brésilien de l'entreposage 3PL en 2026. La région combine production industrielle, densité de population et actifs logistiques établis, ce qui en fait le principal centre de demande national. São Paulo a généré 32% du PIB national et est restée au cœur de la base immobilière logistique la plus liquide du Brésil. DHL Supply Chain a confirmé un campus de 137 000 m² à Jundiaí, tandis qu'ID Logistics gérait plus de 1 million de m² sur 72 sites nationaux. La concentration de prestataires mondiaux soutient des réseaux multi-clients plus importants et des délais de livraison plus courts. Le Sud-Est est également confronté à la plus forte exposition au vol de cargaison, de sorte que la planification de la sécurité reste une question de conformité et de coût importante pour les contrats d'entreposage.
La région Nord-Est devrait enregistrer un CAGR de 8,14% jusqu'en 2032, le taux régional le plus rapide du marché brésilien de l'entreposage 3PL. L'offre moderne d'entrepôts, l'amélioration de la connectivité portuaire et la hausse de la consommation intra-régionale soutiennent une base logistique institutionnelle plus large. LOG Commercial Properties a alloué 43% de son programme d'expansion de 2 millions de m² à la région, incluant des activités à Fortaleza, Recife, Natal et Maceió. Maersk a ouvert un centre de distribution de 11 920 m² à Cabo de Santo Agostinho en juillet 2026, situé à 20 km du Port de Suape. L'installation offre 11 297 positions de palettes et 36 quais de chargement pour une logistique intégrée mer-entrepôt. APM Terminals Suape a démarré ses opérations commerciales en septembre 2026 avec 350 millions USD d'investissement et une capacité initiale de 400 000 EVP.
Le Sud est lié aux exportations de protéines et aux corridors céréaliers via Paranaguá, tandis que le Centre-Ouest a besoin de davantage de capacités de stockage et de distribution à proximité de la production agricole. Maersk a étendu sa zone de services de cargaison à Paranaguá à 6 000 m² en avril 2026. Le Centre-Ouest accuse un déficit d'entreposage de 132 millions de tonnes, ce qui oriente l'intérêt des 3PL vers la distribution intérieure et le stockage sous douane. DP World et MRS Logística ont lancé un corridor multimodal en juillet 2026 reliant le Centre-Ouest à Santos par voie ferrée. Le Nord reste plus modeste mais développe une demande 3PL précoce à travers les corridors agro-industriels.
Paysage Concurrentiel
Concentration du Marché
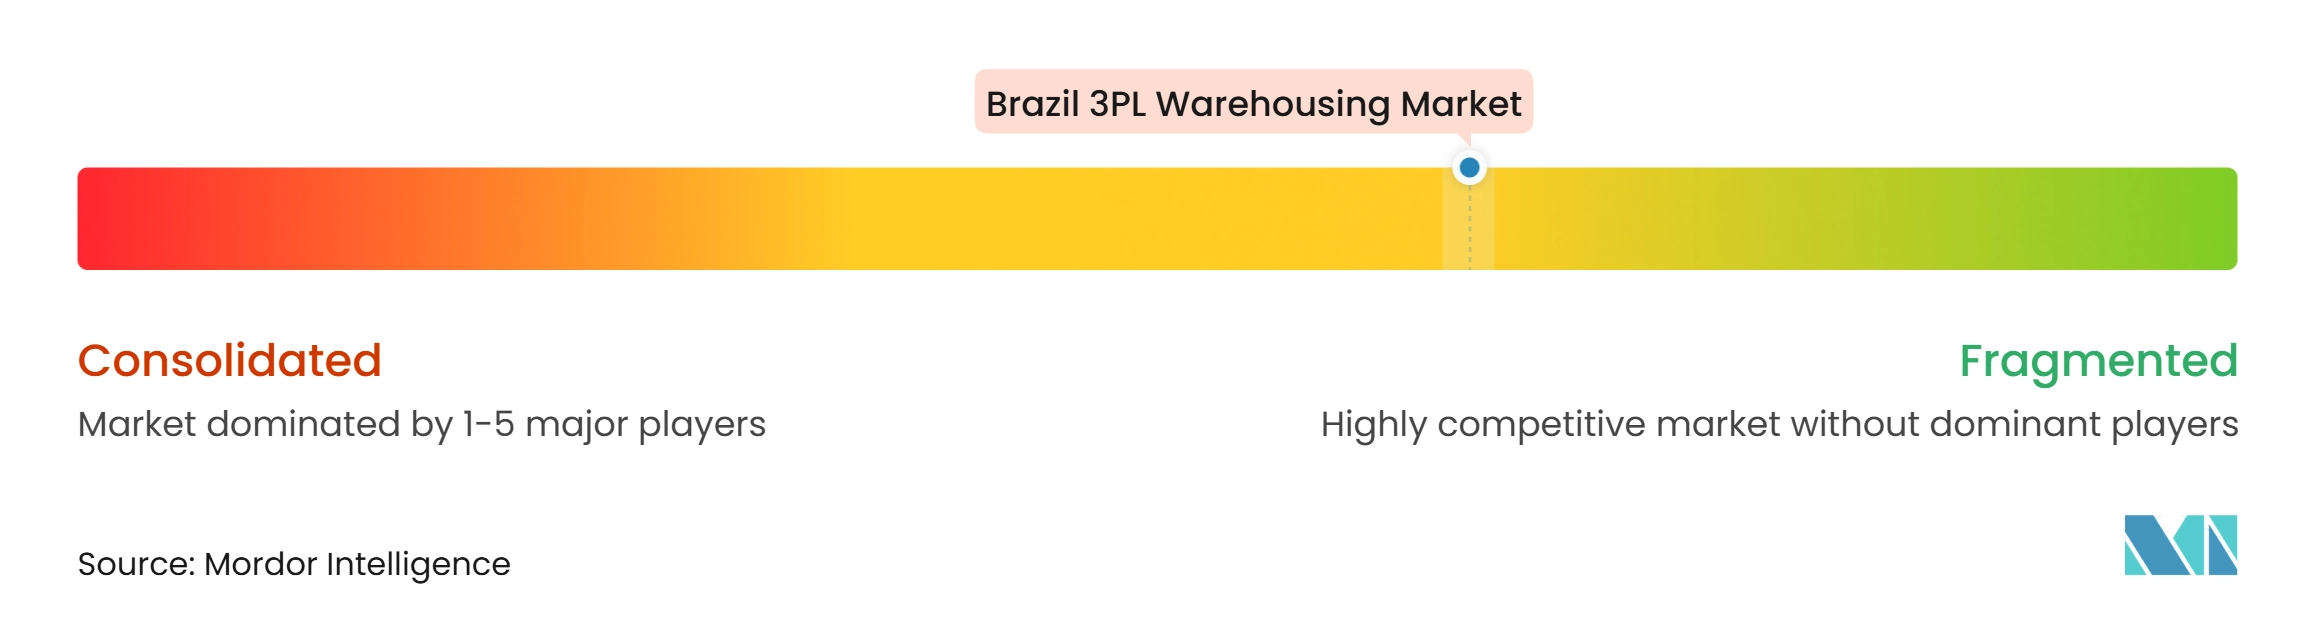
Le marché brésilien de l'entreposage 3PL est modérément fragmenté, aucun opérateur ne détenant une part nationale dominante. DHL Group, ID Logistics, CEVA Logistics, A.P. Moller-Maersk, Kuehne+Nagel, DSV et GEODIS sont en concurrence aux côtés de JSL/Intralog, BBM Logística, Multilog, Tegma et Sequoia Logística. Les prestataires mondiaux offrent des services connectés d'océan, d'intérieur des terres, d'entreposage et de dernier kilomètre dans le cadre d'un contrat unique. Les prestataires nationaux se distinguent par leur proximité régionale, leur connaissance sectorielle et leurs modèles opérationnels flexibles. Le marché brésilien de l'entreposage 3PL se caractérise par une concentration régionale et une spécialisation sectorielle plutôt que par un leader national unique.
CEVA Logistics a étendu son empreinte brésilienne de 150 000 m² en 12 mois pour atteindre près de 300 000 m² au niveau national. ID Logistics a doublé ses opérations brésiliennes à 72 sites en 3 ans en poursuivant des contrats d'exécution pour le commerce électronique susceptibles de s'étendre à une activité réseau plus large. JSL a créé INTRALOG en tant qu'unité d'entreposage et d'intralogistique indépendante en novembre 2025. La filiale a consolidé 65 centres de distribution, plus de 2 millions de m² de surface opérationnelle et environ 15 000 employés directs dans 14 États. Cette démarche illustre comment un prestataire national peut organiser des actifs d'entreposage spécialisés pour concurrencer les intégrateurs mondiaux.
Les systèmes de gestion d'entrepôt, les prévisions pilotées par l'IA et les tableaux de bord d'inventaire en temps réel sont des facteurs centraux dans le renouvellement des contrats. L'automatisation de la chaîne du froid et l'entreposage sous douane à l'intérieur des terres restent des domaines à capacité limitée, notamment là où les actifs adjacents aux ports sont saturés. Kuehne+Nagel a traité 45 220 EVP d'exportations conteneurisées de janvier à octobre 2025, illustrant comment l'activité de transit peut soutenir la vente croisée en logistique contractuelle.
Leaders du Secteur Brésilien de l'Entreposage 3PL
-
DHL Group
-
JSL SA
-
ID Logistics
-
Emergent Cold Latin America
-
Penske Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Brésilien de l'Entreposage 3PL Entreprises couvertes dans ce rapport
- DHL Group
- JSL SA
- ID Logistics
- Emergent Cold Latin America
- Penske Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- FedEx Corp.
- BBM Logística SA
- GEODIS
- Multilog SA
- Tegma Gestão Logística SA
- FM Logistic
- Nippon Express Co. Ltd
- Yusen Logistics Co. Ltd
- Sequoia Logística e Transporte SA
- Friozem Armazéns Frigoríficos
- Luft Logistics
- TPC Logística Inteligente
- Andreani Logística
Développements industriels récents dans Marché Brésilien de l'Entreposage 3PL
- Septembre 2026 : DHL Supply Chain et Amazon ont inauguré un centre de distribution de 31 000 m² à Cariacica, Espírito Santo, avec une capacité de traitement initiale dépassant 420 000 colis par semaine. Exploité par DHL Supply Chain, l'installation prend en charge le stockage des stocks, l'exécution des commandes et la livraison le jour même, renforçant l'infrastructure d'entreposage externalisé pour le commerce électronique au Brésil.
- Juillet 2026 : DP World et MRS Logística ont lancé un corridor multimodal d'exportation agricole du Centre-Ouest vers le Port de Santos. Chaque train de conteneurs remplace 40 camions et peut réduire les émissions de gaz à effet de serre jusqu'à 80% par rapport au transport routier.
- Avril 2026 : A.P. Moller-Maersk a ouvert de nouveaux dépôts à Rio Grande et Paranaguá, ajoutant de la capacité de cargaison sèche et réfrigérée le long des corridors d'exportation agricole du Sud. L'expansion renforce le réseau de l'opérateur dans le Rio Grande do Sul et le Paraná.
- Novembre 2025 : CEVA Logistics a signé un contrat avec Iveco Group pour exploiter un centre de distribution de 20 000 m² à Pouso Alegre, Minas Gerais. L'installation soutient la distribution de pièces détachées en Amérique latine et est soutenue par 93 millions BRL (16 millions USD) d'investissement d'Iveco.
Périmètre du Rapport sur le Marché Brésilien de l'Entreposage 3PL
Aperçu de la segmentation
| Stockage |
| Distribution et Gestion des Stocks |
| Services à Valeur Ajoutée et Autres (Kitting, Étiquetage) |
| Entreposage Partagé Général / Multi-clients |
| Entreposage sous Contrat Dédié |
| Entreposage sous Douane |
| Non Contrôlé en Température |
| Contrôlé en Température |
| Manuel |
| Semi-automatisé |
| Entièrement Automatisé |
| Fabrication |
| Biens de Consommation |
| Alimentation et Boissons |
| Commerce de Détail et Commerce Électronique |
| Santé et Pharmaceutique |
| Autres Secteurs d'Utilisateurs Finaux |
| Nord |
| Nord-Est |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par Type de Service | Stockage |
| Distribution et Gestion des Stocks | |
| Services à Valeur Ajoutée et Autres (Kitting, Étiquetage) | |
| Par Type d'Entrepôt | Entreposage Partagé Général / Multi-clients |
| Entreposage sous Contrat Dédié | |
| Entreposage sous Douane | |
| Par Contrôle de Température | Non Contrôlé en Température |
| Contrôlé en Température | |
| Par Adoption Technologique | Manuel |
| Semi-automatisé | |
| Entièrement Automatisé | |
| Par Secteur d'Utilisateur Final | Fabrication |
| Biens de Consommation | |
| Alimentation et Boissons | |
| Commerce de Détail et Commerce Électronique | |
| Santé et Pharmaceutique | |
| Autres Secteurs d'Utilisateurs Finaux | |
| Par Région | Nord |
| Nord-Est | |
| Centre-Ouest | |
| Sud-Est | |
| Sud |
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du secteur brésilien de l'entreposage 3PL d'ici 2032 ?
Le secteur brésilien de l'entreposage 3PL devrait atteindre 3,71 milliards USD d'ici 2032, avec un CAGR de 7,18% à partir de 2027. Les perspectives reflètent la demande de capacités externalisées, d'exécution pour le commerce électronique et de réseaux de distribution plus flexibles.
Quel service connaît la croissance la plus rapide dans le secteur brésilien de l'entreposage 3PL ?
Les services à valeur ajoutée et autres constituent la catégorie de services à la croissance la plus rapide, avec un CAGR de 8,19% prévu jusqu'en 2032. Le kitting, l'étiquetage et l'emballage aident les prestataires à construire des contrats plus intégrés avec les clients de stockage existants.
Pourquoi le commerce électronique est-il important pour l'entreposage externalisé au Brésil ?
Le commerce électronique nécessite une exécution plus rapide, un positionnement des stocks et un traitement fiable des commandes. Il a directement absorbé plus de 34% de la location d'entrepôts logistiques au premier trimestre 2026, augmentant la valeur des sites proches des centres de consommation.
Quel format d'entrepôt présente les meilleures perspectives de croissance au Brésil ?
L'entreposage sous douane présente les perspectives de croissance les plus élevées parmi les types d'entrepôts, avec un CAGR de 9,27% jusqu'en 2032. La croissance est liée à l'activité d'importation, à la modernisation douanière et à la nécessité de soulager les contraintes de capacité adjacentes aux ports.
Quel est le principal défi pour les opérateurs d'entrepôts frigorifiques au Brésil ?
La réfrigération peut représenter jusqu'à 70% des coûts d'exploitation du stockage frigorifique, faisant de la volatilité des prix de l'énergie une contrainte majeure sur les marges. Les réseaux plus importants peuvent avoir un avantage lorsqu'ils peuvent améliorer les achats d'énergie et répartir les coûts fixes de conformité.
Quelle région brésilienne présente les meilleures perspectives de croissance pour l'entreposage 3PL ?
Le Nord-Est présente les prévisions d'expansion régionale les plus solides, avec un CAGR de 8,14% jusqu'en 2032, soutenu par de nouvelles infrastructures d'entreposage et portuaires. La zone de Suape devient de plus en plus pertinente pour les services logistiques sous douane, frigorifiques et généraux.