
Tamaño y Participación del Mercado de Almacenamiento 3PL en Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
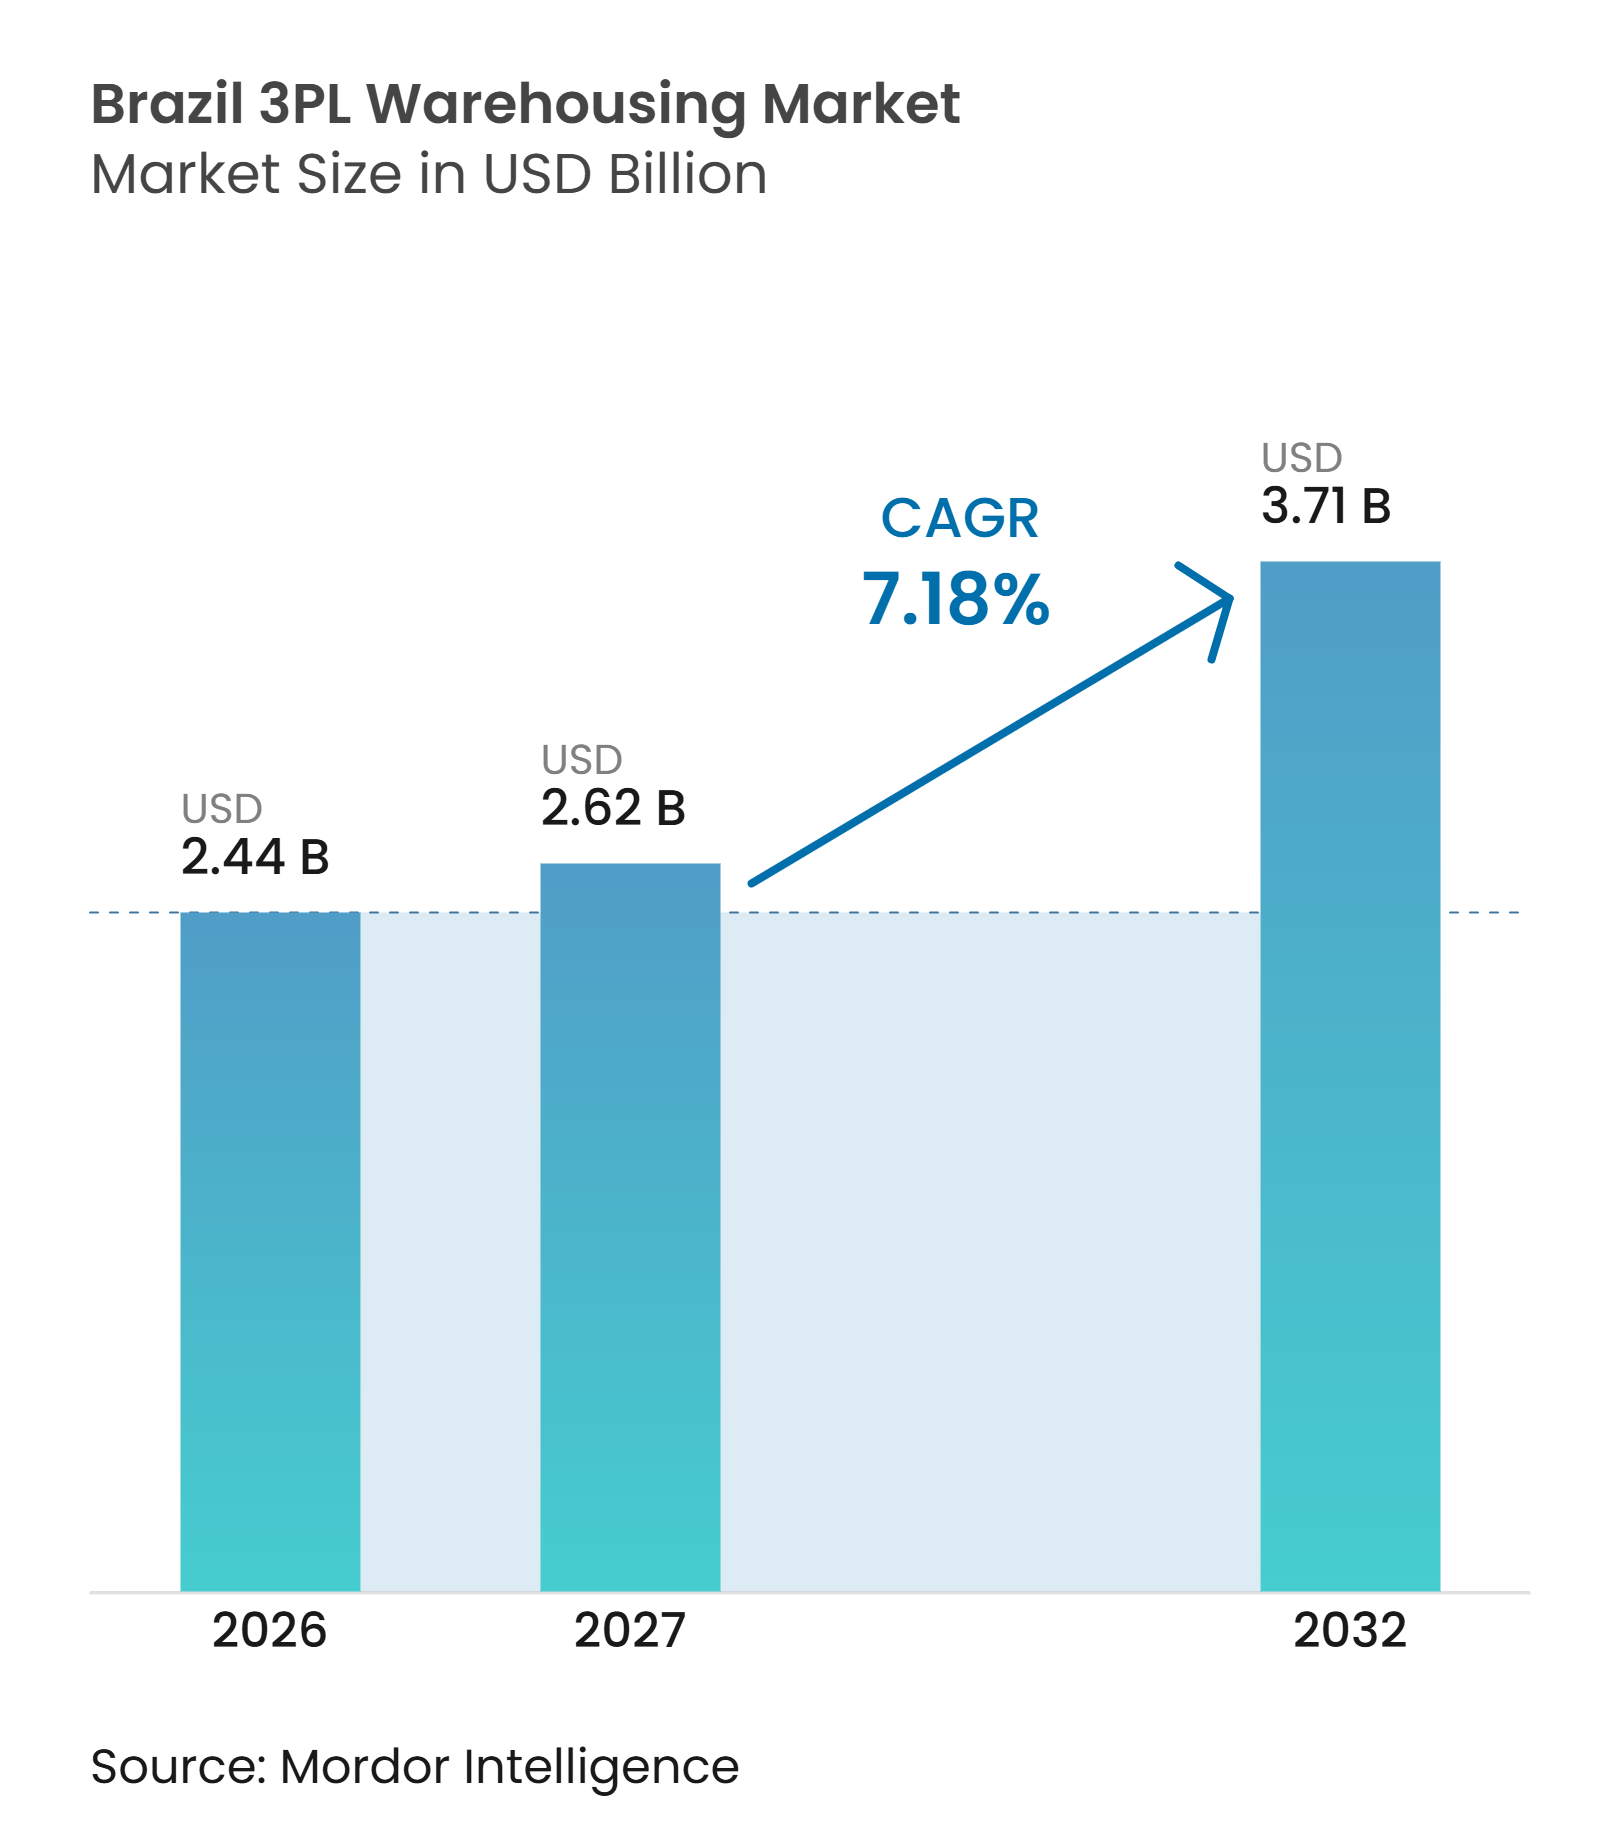
| Tamaño del mercado en el año base (2026) | 2.44 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento 3PL en Brasil por Mordor Intelligence
El tamaño del mercado de almacenamiento 3PL en Brasil se valúa en 2,44 mil millones de USD en 2026. Se estima que crecerá desde 2,62 mil millones de USD en 2027 hasta alcanzar los 3,71 mil millones de USD para 2032, a una CAGR del 7,18% durante el período de pronóstico (2027-2032).
Las plataformas de comercio electrónico como Mercado Libre, Shopee y Amazon están impulsando la demanda de espacio de almacenamiento en Brasil, tanto directamente como a través de sus socios de logística de terceros (3PL). El mercado de almacenamiento 3PL en Brasil también se beneficia de la demanda generada por operadores logísticos independientes que prestan servicios a empresas de los sectores minorista, manufacturero y otros, apoyando la necesidad de capacidad de almacenamiento y cumplimiento de pedidos externalizada más allá del comercio minorista en línea. La reforma fiscal está cambiando las decisiones de ubicación porque la transición del ICMS basado en el origen al IBS basado en el destino reduce el beneficio de situar los centros de distribución en estados con incentivos fiscales. El mercado de almacenamiento 3PL en Brasil favorece, por tanto, los contratos de servicio flexibles a medida que las empresas reconsideran las inversiones en almacenes privados de larga duración durante el período de transición.
Conclusiones Clave del Informe
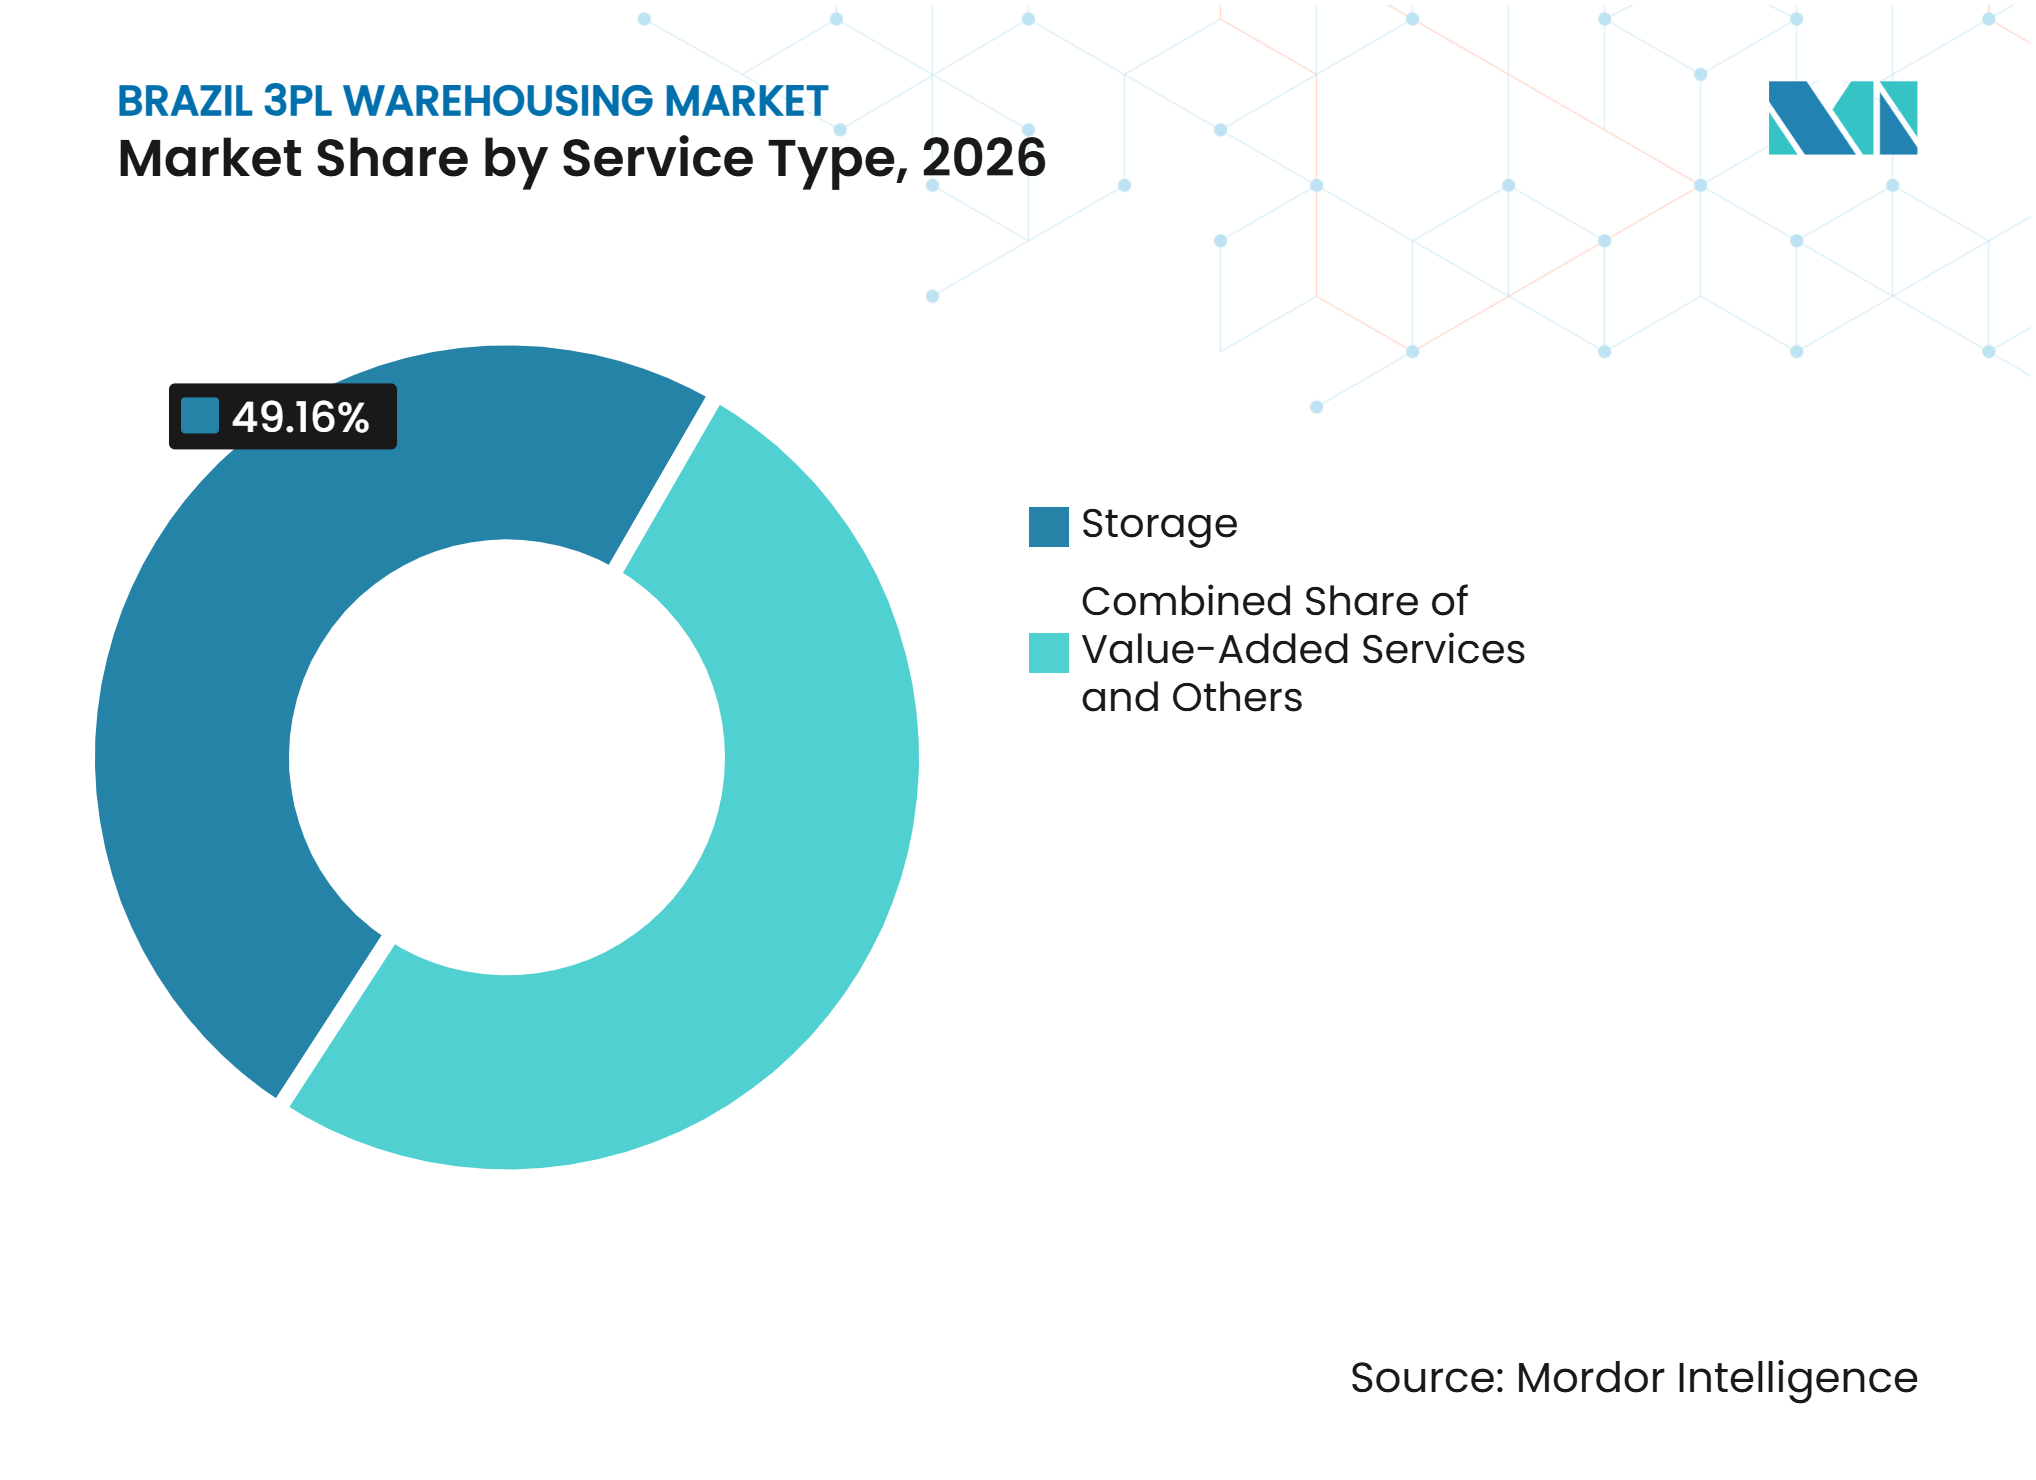
- Por tipo de servicio, el almacenamiento representa el 49,16% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que los servicios de valor agregado y otros se expandan a una CAGR del 8,19% hasta 2032.
- Por tipo de almacén, el almacenamiento general compartido/multicliente representa el 49,37% del tamaño del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que el almacenamiento en depósito aduanero se expanda a una CAGR del 9,27% hasta 2032.
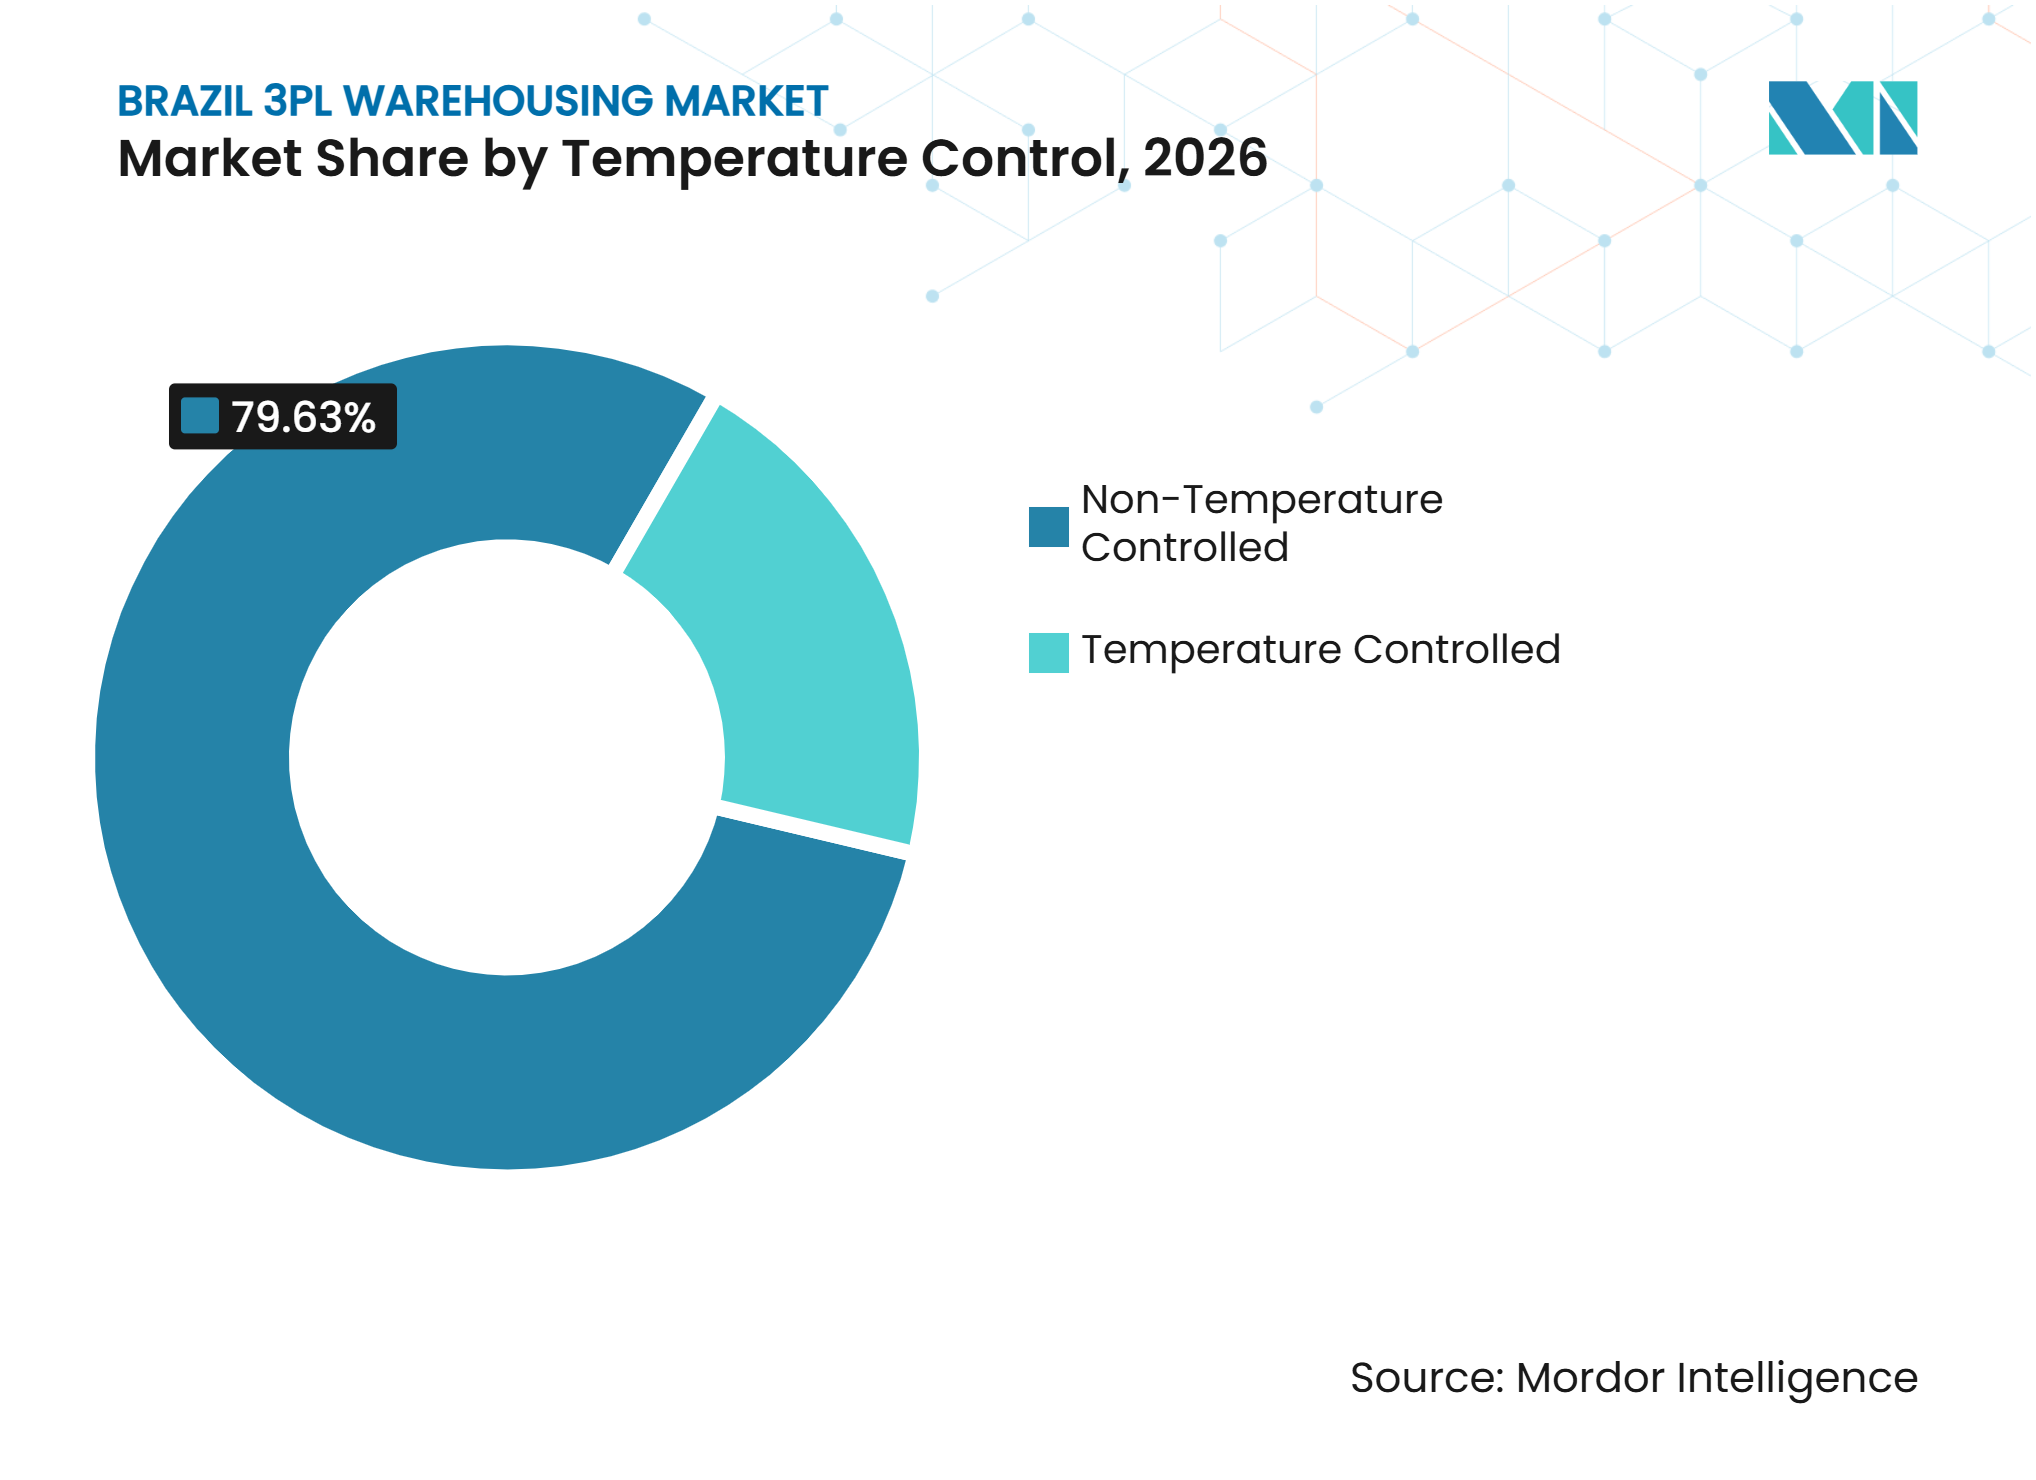
- Por control de temperatura, el almacenamiento sin control de temperatura representa el 79,63% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que el almacenamiento con control de temperatura se expanda a una CAGR del 8,37% hasta 2032.
- Por adopción tecnológica, las operaciones manuales representan el 62,18% del tamaño del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que las operaciones totalmente automatizadas se expandan a una CAGR del 8,02% hasta 2032.
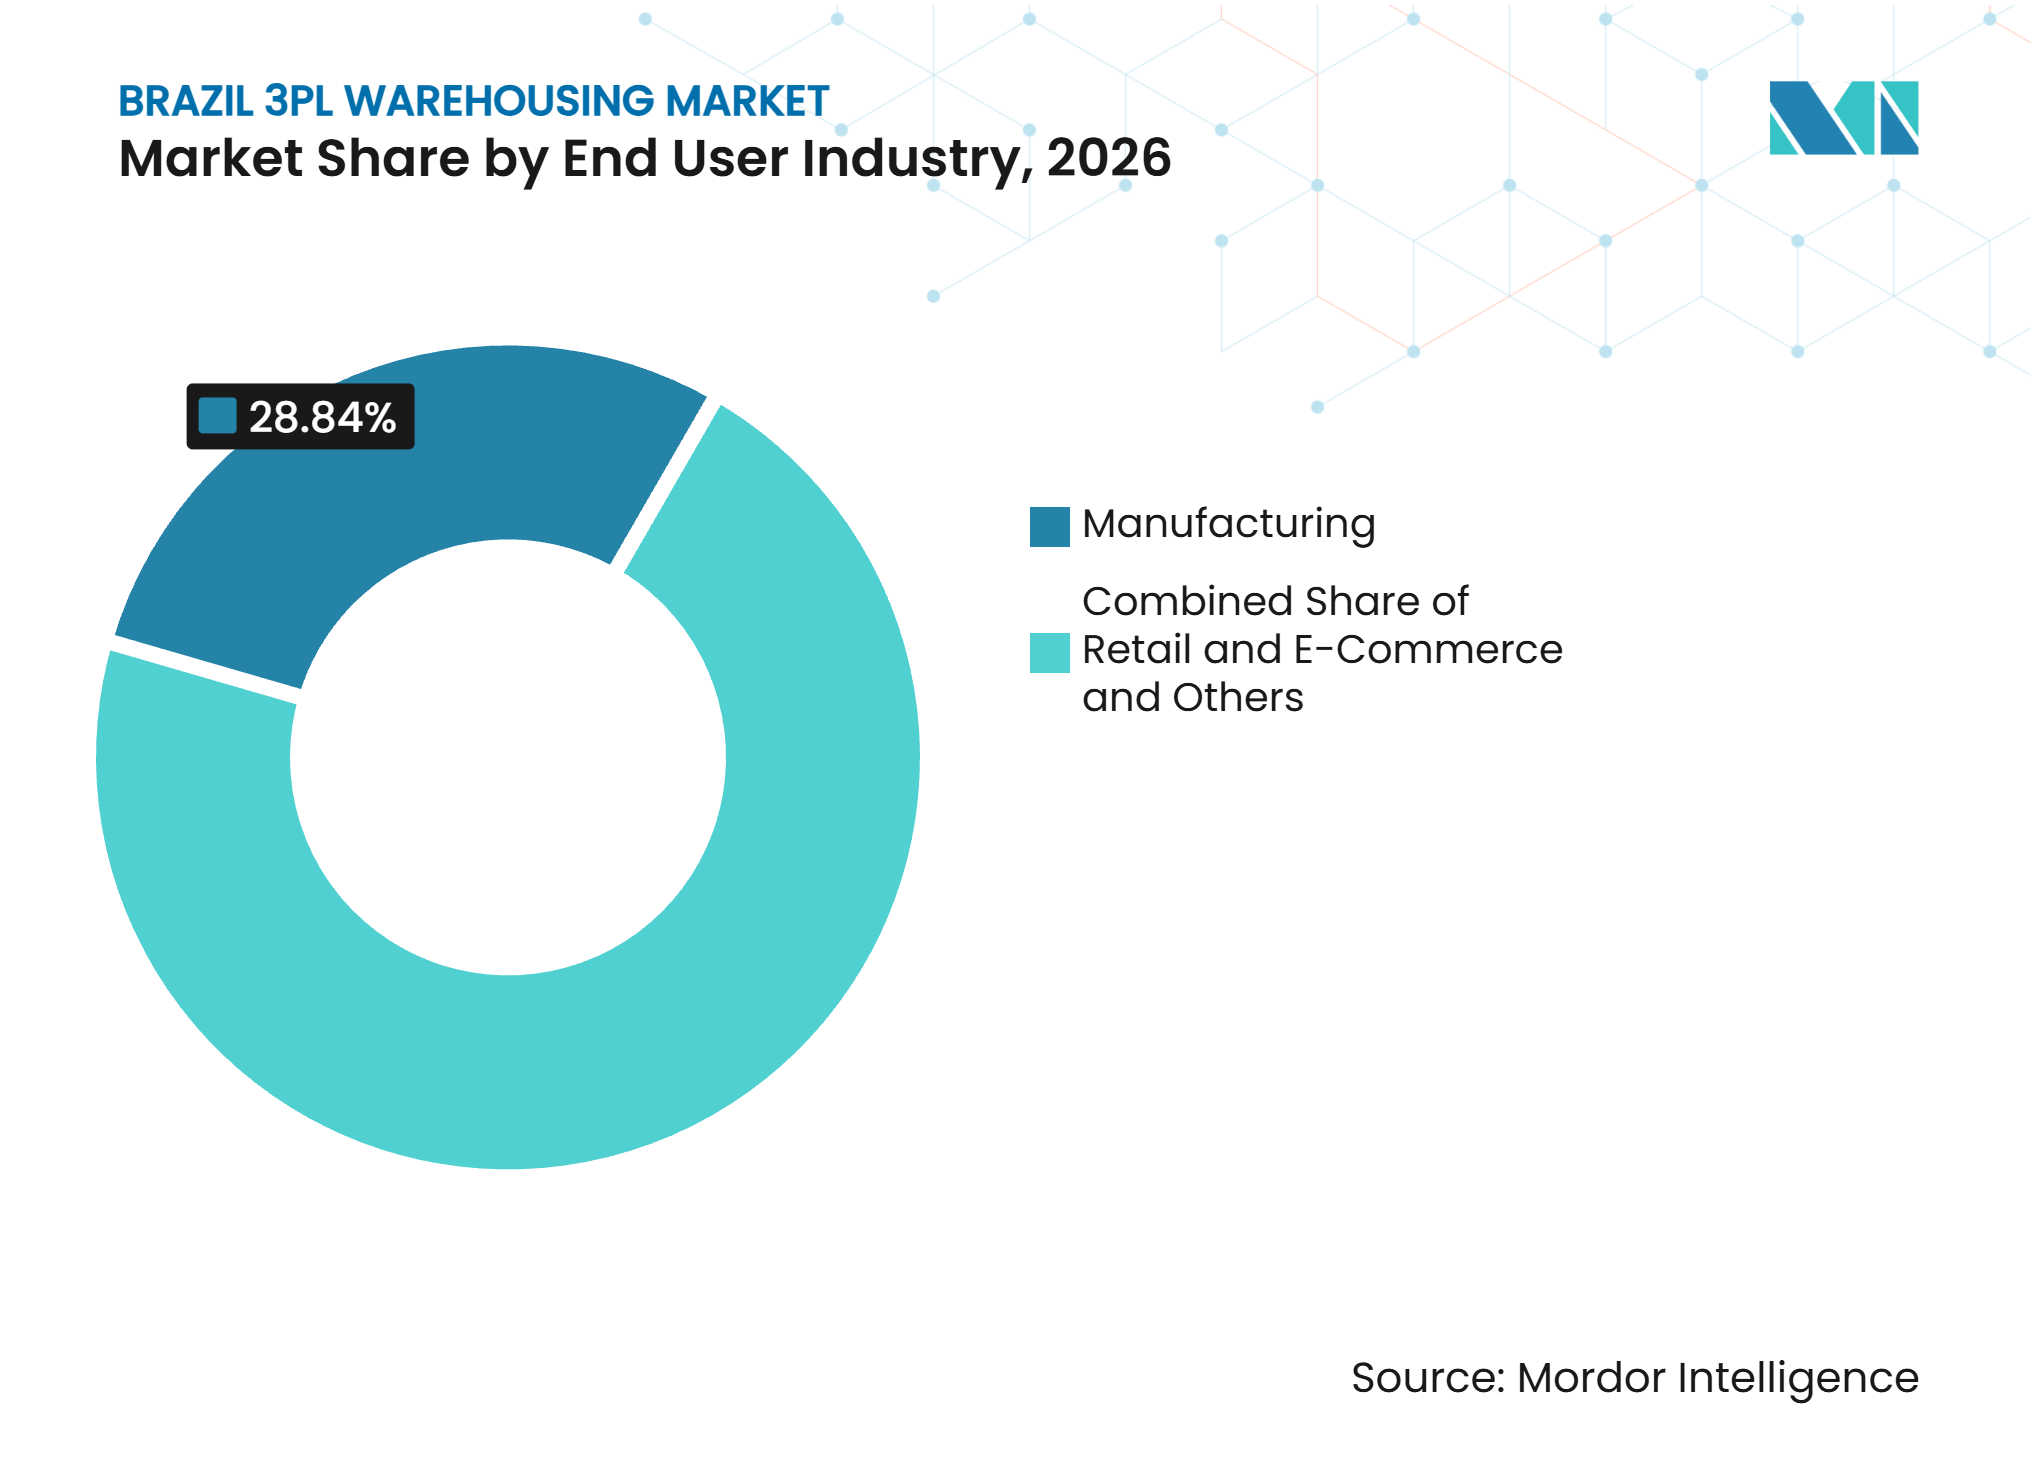
- Por industria de usuario final, la manufactura representa el 28,84% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que el comercio minorista y el comercio electrónico se expandan a una CAGR del 9,91% hasta 2032.
- Por región, el Sureste representa el 41,37% del tamaño del mercado de almacenamiento 3PL en Brasil en 2026, mientras que se prevé que el Noreste se expanda a una CAGR del 8,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Amplía la Demanda de Almacenamiento Externalizado | +2.1% | Nacional, con mayor concentración en el Sureste y el Noreste | Mediano plazo (2-4 años) |
| Externalización Logística que Incrementa los Requisitos de Distribución por Terceros | +1.3% | Nacional, con ganancias tempranas en São Paulo, Río de Janeiro y Minas Gerais | Corto plazo (≤ 2 años) |
| Expansión de Almacenes Clase A Cerca de los Principales Centros de Consumo | +0.9% | Principalmente el Sureste, con extensión al Noreste y el Centro-Oeste | Mediano plazo (2-4 años) |
| Crecimiento Farmacéutico que Incrementa la Demanda de Almacenamiento Especializado en Cadena de Frío | +0.8% | Sureste y Sur, con expansión al Noreste | Mediano plazo (2-4 años) |
| Crecimiento del Agronegocio que Fortalece los Requisitos de Distribución en el Interior | +0.5% | Centro-Oeste, Sur y Norte | Largo plazo (≥ 4 años) |
| Reforma Fiscal que Reposiciona los Almacenes Hacia los Centros de Demanda | +0.6% | Nacional, con ganancias tempranas en las principales ciudades de consumo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Amplía la Demanda de Almacenamiento Externalizado
La actividad de comercio minorista en línea de Brasil está convirtiendo mayores volúmenes de paquetes en demanda de operaciones de almacenamiento externalizadas. De enero a marzo de 2025, Loggi informó que se despachaba un nuevo paquete de comercio electrónico cada 7 segundos y el 55% llegaba al cliente en 3 días. Las empresas de comercio electrónico absorbieron directamente más del 34% del arrendamiento total de almacenes logísticos en el primer trimestre de 2026[1]. El mercado de almacenamiento 3PL en Brasil se beneficia cuando los minoristas necesitan inventario más cerca de los clientes y requieren un procesamiento de pedidos más rápido. Los contratos de arrendamiento a largo plazo firmados antes de los recientes aumentos de alquiler también pueden respaldar los márgenes de los operadores 3PL cuando estos proporcionan capacidad a los clientes bajo contratos integrados. Este patrón otorga al mercado de almacenamiento 3PL en Brasil un papel duradero en el cumplimiento de pedidos a medida que los niveles de servicio se convierten en un factor central en la selección de minoristas. Las mayores expectativas de entrega también alientan a los minoristas a utilizar redes multicliente en lugar de gestionar el inventario desde un único sitio distante.
Externalización Logística que Incrementa los Requisitos de Distribución por Terceros
Los operadores 3PL de Brasil facturaron 247 mil millones de BRL (42,6 mil millones de USD) en 2025. El sector contaba con un estimado de 1.500 operadores activos, lo que representó un 15% más que el recuento de la encuesta anterior. La externalización brinda a las empresas acceso a almacenamiento, distribución, gestión de inventario y servicios de valor agregado sin el compromiso de un almacén privado completo. Esto es particularmente relevante mientras las empresas revisan las redes de distribución bajo las cambiantes normas fiscales y la incertidumbre sobre la ubicación de las instalaciones. El mercado de almacenamiento 3PL en Brasil se beneficia cuando los clientes buscan flexibilidad operativa y evitan comprometer capital en instalaciones que pueden no permanecer en una ubicación óptima. El modelo también permite a los clientes ajustar la capacidad y el alcance del servicio a medida que cambian los requisitos de distribución.
Expansión de Almacenes Clase A Cerca de los Principales Centros de Consumo
Brasil entregó 3 millones de m² de nuevo inventario logístico Clase A durante 2025 en 19 estados. Las nuevas instalaciones pueden soportar la automatización porque incluyen cargas de piso más elevadas, alturas libres de 12 m e infraestructura eléctrica reforzada. LOG Commercial Properties asignó el 43% de su cartera de 2 millones de m² al Noreste. Había entregado 434.000 m² para el segundo trimestre de 2026, con el área entregada totalmente prearrendada. El mercado de almacenamiento 3PL en Brasil se beneficia porque los sitios modernos pueden atender los requisitos actuales de los clientes y preservar la opción de añadir robótica a medida que crece el volumen. El prearrendamiento en el Noreste también indica que los usuarios están buscando esta calidad de espacio antes de que se entregue toda la oferta planificada.
Crecimiento Farmacéutico que Incrementa la Demanda de Almacenamiento Especializado en Cadena de Frío
Las operaciones de almacenamiento farmacéutico están regidas por la RDC 430 y la RDC 653 de ANVISA, que exigen monitoreo continuo de temperatura, gestión calificada de instalaciones y trazabilidad por lotes. DHL Supply Chain trasladó las operaciones farmacéuticas de Bristol Myers Squibb a su campus multicliente en Extrema, Minas Gerais, donde las zonas con control de temperatura operan entre 2 °C y 25 °C. Se espera que la capacidad de logística de cadena de frío se expanda un 4,5% en 2026 hasta alcanzar los 25,8 millones de m³ en 408 unidades[2]. La refrigeración puede representar hasta el 70% de los costos operativos del almacenamiento en frío, por lo que los operadores más grandes tienen una razón clara para desarrollar sitios multitemperatura eficientes. El mercado de almacenamiento 3PL en Brasil puede capturar contratos de mayor valor donde el cumplimiento normativo y la integridad de la temperatura importan tanto como el espacio. Estos requisitos operativos favorecen a los proveedores que pueden mantener procedimientos documentados a lo largo del almacenamiento y la manipulación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la Infraestructura Vial que Incrementan las Ineficiencias de Distribución | -1.7% | Nacional, más grave en el Norte, el Centro-Oeste y el Noreste rural | Largo plazo (≥ 4 años) |
| Complejidad del Cumplimiento Fiscal que Incrementa la Carga Operativa Multiestatal | -0.9% | Nacional, con una carga desproporcionada sobre los operadores 3PL multiestatales | Mediano plazo (2-4 años) |
| Robo de Carga que Incrementa los Costos de Seguridad y Seguros | -0.6% | Concentrado en el Sureste, con la BR-101 y la BR-116 como corredores de mayor incidencia | Corto plazo (≤ 2 años) |
| Costos de Energía para Refrigeración que Presionan la Economía del Almacenamiento en Frío | -0.5% | Sureste y Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas en la Infraestructura Vial que Incrementan las Ineficiencias de Distribución
Las carreteras transportan el 63,4% del volumen de flete nacional en Brasil, pero solo el 12,6% de los 1,7 millones de km de carreteras del país estaban pavimentados en 2025. La encuesta de la CNT encontró que el 72,8% de las carreteras de gestión pública eran inadecuadas. Los costos logísticos totales alcanzaron el 15,5% del PIB en 2025, en comparación con un promedio de la OCDE del 8,4%, mientras que el flete por carretera por sí solo representó el 8,5% del PIB[3]. Las malas condiciones de las carreteras requirieron 1.200 millones de litros adicionales de diésel en 2025 y causaron pérdidas por 7.200 millones de BRL (1.230 millones de USD). Estas condiciones prolongan los tiempos de tránsito, debilitan el control de temperatura en la última milla y limitan la eficiencia operativa del mercado de almacenamiento 3PL en Brasil. La restricción es más grave donde el flete debe transitar por zonas rurales y rutas de largo recorrido hacia el interior.
Complejidad del Cumplimiento Fiscal que Incrementa la Carga Operativa Multiestatal
Las redes de almacenes multiestatales deben gestionar las estructuras fiscales heredadas a medida que avanza la transición al IBS. Las empresas con instalaciones en varios estados enfrentan una mayor carga administrativa mientras los incentivos permanecen vigentes y luego expiran. Esto puede hacer que la planificación de la red sea más lenta y puede retrasar las decisiones sobre nuevos centros de distribución. La transición fiscal respalda la flexibilidad a largo plazo, pero su complejidad transitoria puede restringir el mercado de almacenamiento 3PL en Brasil para los proveedores que gestionan redes de clientes multiestatales. Los proveedores deben continuar coordinando los flujos sensibles a los impuestos mientras los clientes evalúan dónde debe ubicarse la capacidad de distribución futura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Valor Agregado Ganan TerrenoEl almacenamiento representa el 49,16% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, manteniéndose como la base de los contratos de almacenamiento externalizado. La distribución y la gestión de inventario representan la siguiente área de servicio más grande, respaldada por clientes omnicanal que requieren visibilidad del stock y reabastecimiento en múltiples ubicaciones. Los servicios de valor agregado, incluidos el ensamblaje de kits, el etiquetado, el empaque y la manipulación de productos, complementan las operaciones de almacenamiento y ayudan a los proveedores a atender los requisitos de fabricación de marca propia, comercio electrónico transfronterizo y farmacéuticos.
Se prevé que los servicios de valor agregado y otros registren una CAGR del 8,19% hasta 2032. El crecimiento está respaldado por la creciente demanda de actividades especializadas de almacenamiento y las oportunidades de ampliar los servicios más allá del almacenamiento básico. JSL/Intralog firmó 2.800 millones de BRL (505,82 millones de USD) en nuevos contratos durante los 12 meses hasta principios de 2026, con la venta cruzada de servicios de valor agregado a clientes de almacenamiento existentes representando el 56% de la nueva contratación[4]. Esto pone de relieve la creciente importancia de la expansión de servicios para aumentar los ingresos por m². La integración digital también está ganando importancia en los contratos 3PL a medida que los clientes buscan capacidades conectadas de gestión y planificación de inventario, lo que otorga a los proveedores con sistemas de gestión de almacenes una ventaja para asegurar contratos integrados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Almacén:
Las Instalaciones de Depósito Aduanero se Reposicionan como Activos Estratégicos de ComercioEl almacenamiento general compartido/multicliente representa el 49,37% del tamaño del mercado de almacenamiento 3PL en Brasil en 2026. El formato se adapta a las empresas que desean capacidad sin comprometer capital en una instalación dedicada durante un período de tasas de interés elevadas y transición fiscal. El almacenamiento en contrato dedicado sirve a clientes de automoción, farmacéuticos y electrónica de consumo de alto valor que requieren infraestructura personalizada.
Se prevé que el almacenamiento en depósito aduanero registre una CAGR del 9,27% hasta 2032. El tamaño del mercado de almacenamiento 3PL en Brasil para las instalaciones de depósito aduanero está respaldado por la actividad de importación y la modernización aduanera digital asociada con la plataforma de declaración única de importación DUIMP. La capacidad de depósito aduanero sigue concentrada cerca de Santos, Paranaguá y Suape, lo que deja una brecha de oferta en el interior. CLIA Pouso Alegre se trasladó a un sitio de depósito aduanero de 49.800 m² en Minas Gerais en septiembre de 2025. Los sitios certificados en el interior pueden ayudar a los importadores a reducir la exposición a la congestión portuaria mientras mantienen el cumplimiento aduanero. Los requisitos de la Receita Federal crean barreras de entrada que pueden favorecer a los operadores establecidos con infraestructura de depósito aduanero aprobada.
Por Control de Temperatura:
La Cadena de Frío Escala Bajo la Demanda Farmacéutica y de ProteínasEl almacenamiento sin control de temperatura representa el 79,63% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, respaldado por la demanda de los sectores industrial y de bienes de consumo. Estos productos representan una parte sustancial de los volúmenes almacenados y dependen de instalaciones de almacenamiento convencionales. El almacenamiento con control de temperatura atiende requisitos más especializados, particularmente en productos farmacéuticos, procesamiento de alimentos y exportaciones de proteínas agrícolas. Se espera que la infraestructura de cadena de frío de Brasil alcance los 25,8 millones de m³ en 408 instalaciones en 2026, destacando la importancia del monitoreo de temperatura, la integridad del producto y la gestión calificada de instalaciones.
Se prevé que el almacenamiento con control de temperatura registre una CAGR del 8,37% hasta 2032. Los requisitos de cumplimiento farmacéutico y la creciente demanda de almacenamiento especializado para exportaciones de alimentos y productos agrícolas respaldan el crecimiento. En septiembre de 2025, Emergent Cold Latin America completó su adquisición de Comfrio, creando una red de 37 instalaciones en 12 estados brasileños, con 4 millones de m³ de capacidad y 610.000 posiciones de palés. La adquisición fortaleció su presencia en almacenamiento en frío y amplió su capacidad para atender a clientes que requieren instalaciones especializadas con control de temperatura. Las redes más grandes también permiten a los operadores distribuir los costos de energía, monitoreo y cumplimiento en una base de activos más amplia.

Por Adopción Tecnológica:
La Prima de la Automatización Amplía la Brecha CompetitivaLas operaciones manuales representan el 62,18% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, respaldadas por el uso continuo de modelos de almacenamiento intensivos en mano de obra entre los proveedores regionales más pequeños, particularmente aquellos que atienden a clientes de alimentos, bebidas y bienes de consumo de alta rotación. Las instalaciones semiautomatizadas combinan sistemas de cintas transportadoras, lectura de códigos de barras y sistemas de gestión de almacenes con procesos manuales para mejorar la eficiencia operativa. Las instalaciones totalmente automatizadas siguen siendo menos generalizadas, pero están ganando relevancia a medida que los requisitos del comercio electrónico y el cumplimiento de pedidos se vuelven más exigentes.
Se prevé que las operaciones totalmente automatizadas registren una CAGR del 8,02% hasta 2032. El crecimiento está respaldado por la creciente demanda de precisión en la preparación de pedidos, mayor rendimiento y cumplimiento de los acuerdos de nivel de servicio. Las plataformas de comercio electrónico como Amazon, Shopee y Mercado Libre están elevando los requisitos tecnológicos para los operadores de almacenes a través de sus solicitudes de propuestas. Esto está alentando a los proveedores a adoptar robótica de mercancía a persona y optimización de inventario impulsada por inteligencia artificial. Las nuevas instalaciones logísticas Clase A también están incorporando infraestructura preparada para la automatización, incluidos pisos de alta resistencia, mayores alturas libres y sistemas eléctricos reforzados, lo que permite a los operadores instalar sistemas automatizados a medida que evolucionan los requisitos. Estas capacidades son cada vez más importantes para asegurar contratos y retener clientes.
Por Industria de Usuario Final:
La Manufactura Ancla el Volumen, el Comercio Electrónico Impulsa el CrecimientoLa manufactura representa el 28,84% de la participación del mercado de almacenamiento 3PL en Brasil en 2026, manteniéndose como la categoría de usuario final más grande. La demanda está respaldada por empresas automotrices, químicas y de papel y celulosa que requieren servicios consistentes de almacenamiento y distribución. Los bienes de consumo y los alimentos y bebidas representan los siguientes segmentos de usuario final más grandes, a medida que las empresas amplían las redes de distribución hacia el interior de Brasil. Los clientes del sector sanitario y farmacéutico también requieren proveedores de almacenamiento especializados que puedan cumplir con los requisitos de ANVISA.
Se prevé que el comercio minorista y el comercio electrónico registren una CAGR del 9,91% hasta 2032, respaldados por la demanda de capacidad de cumplimiento de pedidos, automatización y redes de distribución más amplias. Los grandes mercados en línea priorizan las operaciones de alto rendimiento y la amplia cobertura de red, mientras que las empresas de venta directa al consumidor y de comercio social ponen mayor énfasis en el empaque personalizado y el procesamiento de devoluciones. En el primer trimestre de 2026, JSL/Intralog informó haber ganado un contrato con un fabricante de equipos originales automotriz chino, destacando las oportunidades para los proveedores 3PL de atender a nuevos participantes manufactureros que externalizan el almacenamiento en lugar de desarrollar sus propias redes. Esto crea oportunidades para que los proveedores establecidos amplíen su base de clientes industriales junto con los clientes de comercio minorista en línea.
Análisis Geográfico
La región Sureste representa el 41,37% de la participación del mercado de almacenamiento 3PL en Brasil en 2026. La región combina producción industrial, densidad de población y activos logísticos consolidados, lo que la convierte en el principal centro de demanda nacional. São Paulo generó el 32% del PIB nacional y se mantuvo como el núcleo de la base de propiedades logísticas más líquida de Brasil. DHL Supply Chain confirmó un campus de 137.000 m² en Jundiaí, mientras que ID Logistics gestionó más de 1 millón de m² en 72 sitios nacionales. La concentración de proveedores globales respalda redes multicliente más grandes y tiempos de entrega más cortos. El Sureste también enfrenta la mayor exposición al robo de carga, por lo que la planificación de seguridad sigue siendo un problema material de cumplimiento y costos para los contratos de almacenamiento.
Se prevé que la región Noreste registre una CAGR del 8,14% hasta 2032, la tasa regional más rápida en el mercado de almacenamiento 3PL en Brasil. La oferta moderna de almacenes, la mejora de la conectividad portuaria y el aumento del consumo intrarregional están apoyando una base logística institucional más amplia. LOG Commercial Properties asignó el 43% de su programa de expansión de 2 millones de m² a la región, incluida actividad en Fortaleza, Recife, Natal y Maceió. Maersk abrió un centro de distribución de 11.920 m² en Cabo de Santo Agostinho en julio de 2026, ubicado a 20 km del Puerto de Suape. La instalación cuenta con 11.297 posiciones de palés y 36 muelles de carga para logística integrada de océano a almacén. APM Terminals Suape inició operaciones comerciales en septiembre de 2026 con una inversión de 350 millones de USD y una capacidad inicial de 400.000 TEU.
El Sur está vinculado a las exportaciones de proteínas y los corredores de granos a través de Paranaguá, mientras que el Centro-Oeste necesita más capacidad de almacenamiento y distribución cerca de la producción agrícola. Maersk amplió su área de servicios de carga en Paranaguá a 6.000 m² en abril de 2026. El Centro-Oeste tiene un déficit de almacenamiento de 132 millones de toneladas, lo que orienta el interés 3PL hacia la distribución en el interior y el almacenamiento en depósito aduanero. DP World y MRS Logística lanzaron un corredor multimodal en julio de 2026 que conecta el Centro-Oeste con Santos por ferrocarril. El Norte sigue siendo más pequeño, pero está desarrollando una demanda 3PL incipiente a través de corredores del agronegocio.
Panorama Competitivo
Concentración del Mercado
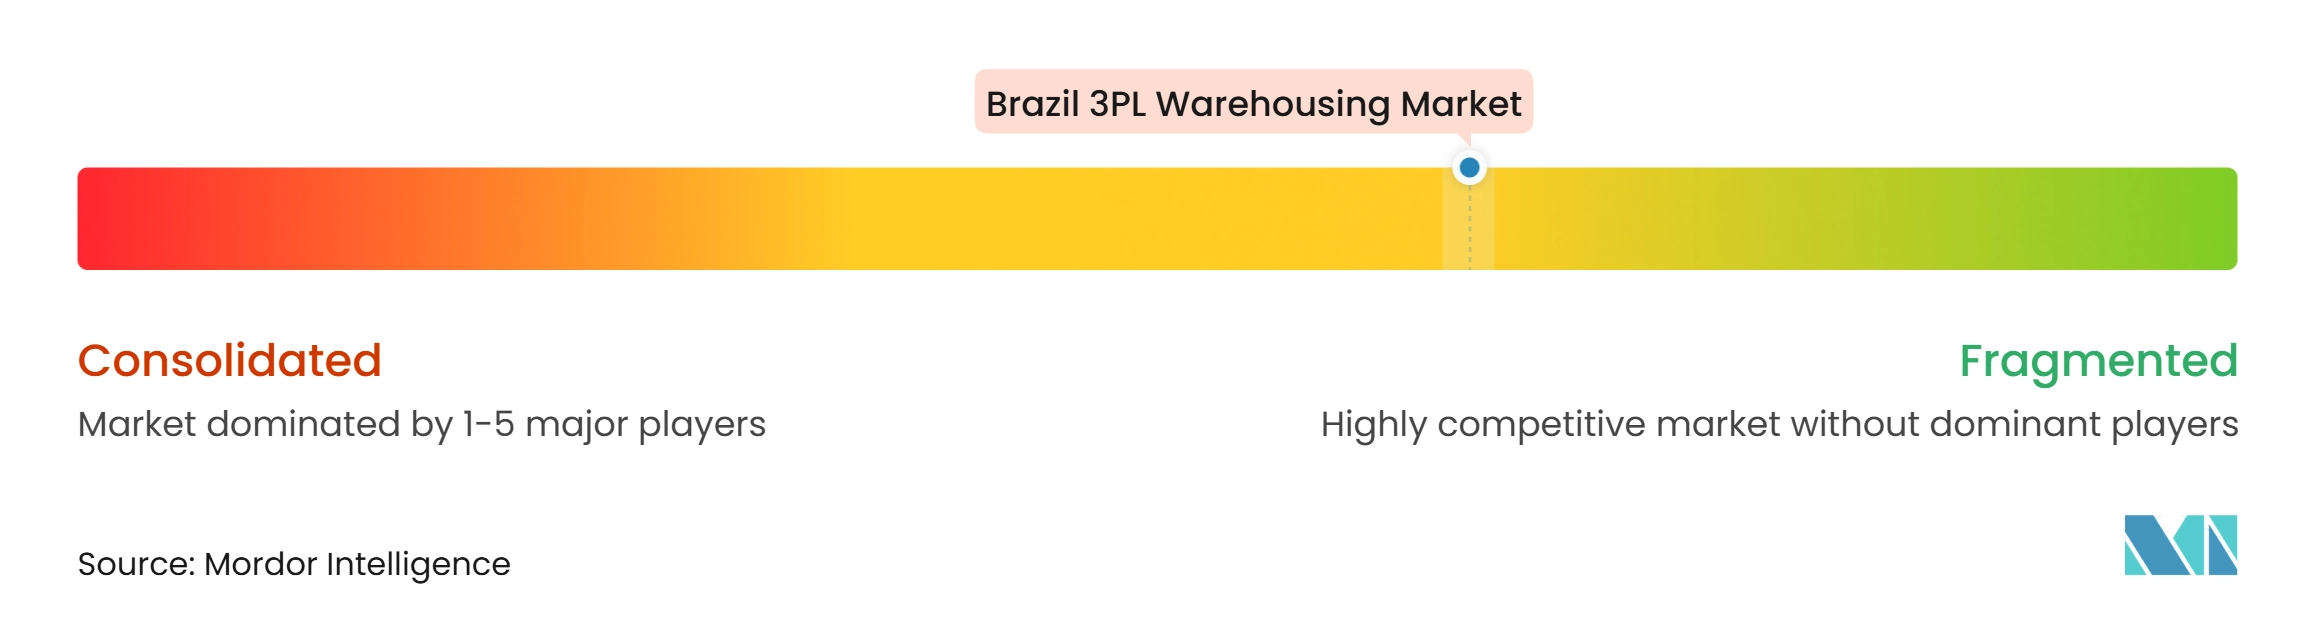
El mercado de almacenamiento 3PL en Brasil está moderadamente fragmentado, sin que ningún operador tenga una participación nacional dominante. DHL Group, ID Logistics, CEVA Logistics, A.P. Moller-Maersk, Kuehne+Nagel, DSV y GEODIS compiten junto a JSL/Intralog, BBM Logística, Multilog, Tegma y Sequoia Logística. Los proveedores globales ofrecen servicios conectados de transporte marítimo, interior, almacenamiento y última milla bajo un único contrato. Los proveedores nacionales compiten a través de la proximidad regional, el conocimiento sectorial y los modelos operativos flexibles. El mercado de almacenamiento 3PL en Brasil tiene concentración regional y especialización sectorial en lugar de un único líder nacional.
CEVA Logistics amplió su presencia en Brasil en 150.000 m² en 12 meses hasta casi 300.000 m² a nivel nacional. ID Logistics duplicó su operación brasileña a 72 sitios en 3 años al perseguir contratos de cumplimiento de pedidos de comercio electrónico que pueden extenderse a una actividad de red más amplia. JSL creó INTRALOG como una unidad independiente de almacenamiento e intralogística en noviembre de 2025. La subsidiaria consolidó 65 centros de distribución, más de 2 millones de m² de área operativa y alrededor de 15.000 empleados directos en 14 estados. El movimiento muestra cómo un proveedor nacional puede organizar activos especializados de almacenamiento para competir con los integradores globales.
Los sistemas de gestión de almacenes, la previsión impulsada por inteligencia artificial y los paneles de inventario en tiempo real son factores centrales en la renovación de contratos. La automatización de la cadena de frío y el almacenamiento en depósito aduanero en el interior siguen siendo áreas con capacidad limitada, particularmente donde los activos adyacentes a los puertos están llenos. Kuehne+Nagel gestionó 45.220 TEU de exportaciones en contenedores de enero a octubre de 2025, lo que ilustra cómo la actividad de transitario puede respaldar la venta cruzada de logística contractual.
Líderes de la Industria de Almacenamiento 3PL en Brasil
-
DHL Group
-
JSL SA
-
ID Logistics
-
Emergent Cold Latin America
-
Penske Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento 3PL en Brasil Empresas cubiertas en este informe
- DHL Group
- JSL SA
- ID Logistics
- Emergent Cold Latin America
- Penske Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- FedEx Corp.
- BBM Logística SA
- GEODIS
- Multilog SA
- Tegma Gestão Logística SA
- FM Logistic
- Nippon Express Co. Ltd
- Yusen Logistics Co. Ltd
- Sequoia Logística e Transporte SA
- Friozem Armazéns Frigoríficos
- Luft Logistics
- TPC Logística Inteligente
- Andreani Logística
Desarrollos recientes de la industria en Mercado de Almacenamiento 3PL en Brasil
- Septiembre de 2026: DHL Supply Chain y Amazon inauguraron un centro de distribución de 31.000 m² en Cariacica, Espírito Santo, con una capacidad de procesamiento inicial superior a 420.000 paquetes por semana. Operada por DHL Supply Chain, la instalación respalda el almacenamiento de inventario, el cumplimiento de pedidos y la entrega en el mismo día, fortaleciendo la infraestructura de almacenamiento de comercio electrónico externalizado en Brasil.
- Julio de 2026: DP World y MRS Logística lanzaron un corredor multimodal de exportación agrícola desde el Centro-Oeste hasta el Puerto de Santos. Cada tren de contenedores desplaza 40 camiones y puede reducir las emisiones de gases de efecto invernadero hasta en un 80% en comparación con el transporte por carretera.
- Abril de 2026: A.P. Moller-Maersk abrió nuevos depósitos en Rio Grande y Paranaguá, añadiendo capacidad de carga seca y refrigerada a lo largo de los corredores de exportación agrícola del Sur. La expansión fortalece la red del operador en Rio Grande do Sul y Paraná.
- Noviembre de 2025: CEVA Logistics firmó un contrato con Iveco Group para operar un centro de distribución de 20.000 m² en Pouso Alegre, Minas Gerais. La instalación respalda la distribución de repuestos en América Latina y cuenta con el respaldo de 93 millones de BRL (16 millones de USD) en inversión de Iveco.
Alcance del Informe del Mercado de Almacenamiento 3PL en Brasil
Resumen de la segmentación
| Almacenamiento |
| Distribución y Gestión de Inventario |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) |
| Almacenamiento General Compartido / Multicliente |
| Almacenamiento en Contrato Dedicado |
| Almacenamiento en Depósito Aduanero |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Manufactura |
| Bienes de Consumo |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Farmacéutica |
| Otras Industrias de Usuario Final |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Tipo de Servicio | Almacenamiento |
| Distribución y Gestión de Inventario | |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) | |
| Por Tipo de Almacén | Almacenamiento General Compartido / Multicliente |
| Almacenamiento en Contrato Dedicado | |
| Almacenamiento en Depósito Aduanero | |
| Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | |
| Por Adopción Tecnológica | Manual |
| Semiautomatizado | |
| Totalmente Automatizado | |
| Por Industria de Usuario Final | Manufactura |
| Bienes de Consumo | |
| Alimentos y Bebidas | |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Farmacéutica | |
| Otras Industrias de Usuario Final | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de almacenamiento 3PL de Brasil para 2032?
Se proyecta que el sector de almacenamiento 3PL de Brasil alcance los 3,71 mil millones de USD para 2032, creciendo a una CAGR del 7,18% desde 2027. Las perspectivas reflejan la demanda de capacidad externalizada, el cumplimiento de pedidos de comercio electrónico y redes de distribución más flexibles.
¿Qué servicio se está expandiendo más rápidamente en el sector de almacenamiento 3PL de Brasil?
Los servicios de valor agregado y otros es la categoría de servicio de más rápido crecimiento, con una CAGR del 8,19% proyectada hasta 2032. El ensamblaje de kits, el etiquetado y el empaque ayudan a los proveedores a construir contratos más integrados con los clientes de almacenamiento existentes.
¿Por qué es importante el comercio electrónico para el almacenamiento externalizado en Brasil?
El comercio electrónico requiere un cumplimiento de pedidos más rápido, posicionamiento de inventario y procesamiento confiable de pedidos. Absorbió directamente más del 34% del arrendamiento de almacenes logísticos en el primer trimestre de 2026, aumentando el valor de los sitios cercanos a los centros de consumo.
¿Qué formato de almacén tiene las mejores perspectivas de crecimiento en Brasil?
El almacenamiento en depósito aduanero tiene el mayor crecimiento proyectado entre los tipos de almacén, con una CAGR del 9,27% hasta 2032. El crecimiento está vinculado a la actividad de importación, la modernización aduanera y la necesidad de aliviar las restricciones de capacidad adyacentes a los puertos.
¿Cuál es el principal desafío para los operadores de almacenamiento en cadena de frío en Brasil?
La refrigeración puede representar hasta el 70% de los costos operativos del almacenamiento en frío, lo que convierte la volatilidad del precio de la energía en una importante restricción de márgenes. Las redes más grandes pueden tener una ventaja donde pueden mejorar la adquisición de energía y distribuir los costos fijos de cumplimiento.
¿Qué región de Brasil tiene las perspectivas de crecimiento más sólidas para el almacenamiento 3PL?
El Noreste tiene la expansión regional prevista más sólida, con una CAGR del 8,14% hasta 2032, respaldada por nueva infraestructura de almacenes y puertos. La zona de Suape se está volviendo más relevante para los servicios logísticos de depósito aduanero, cadena de frío y logística general.