
Größe und Marktanteil des brasilianischen 3PL-Lagermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
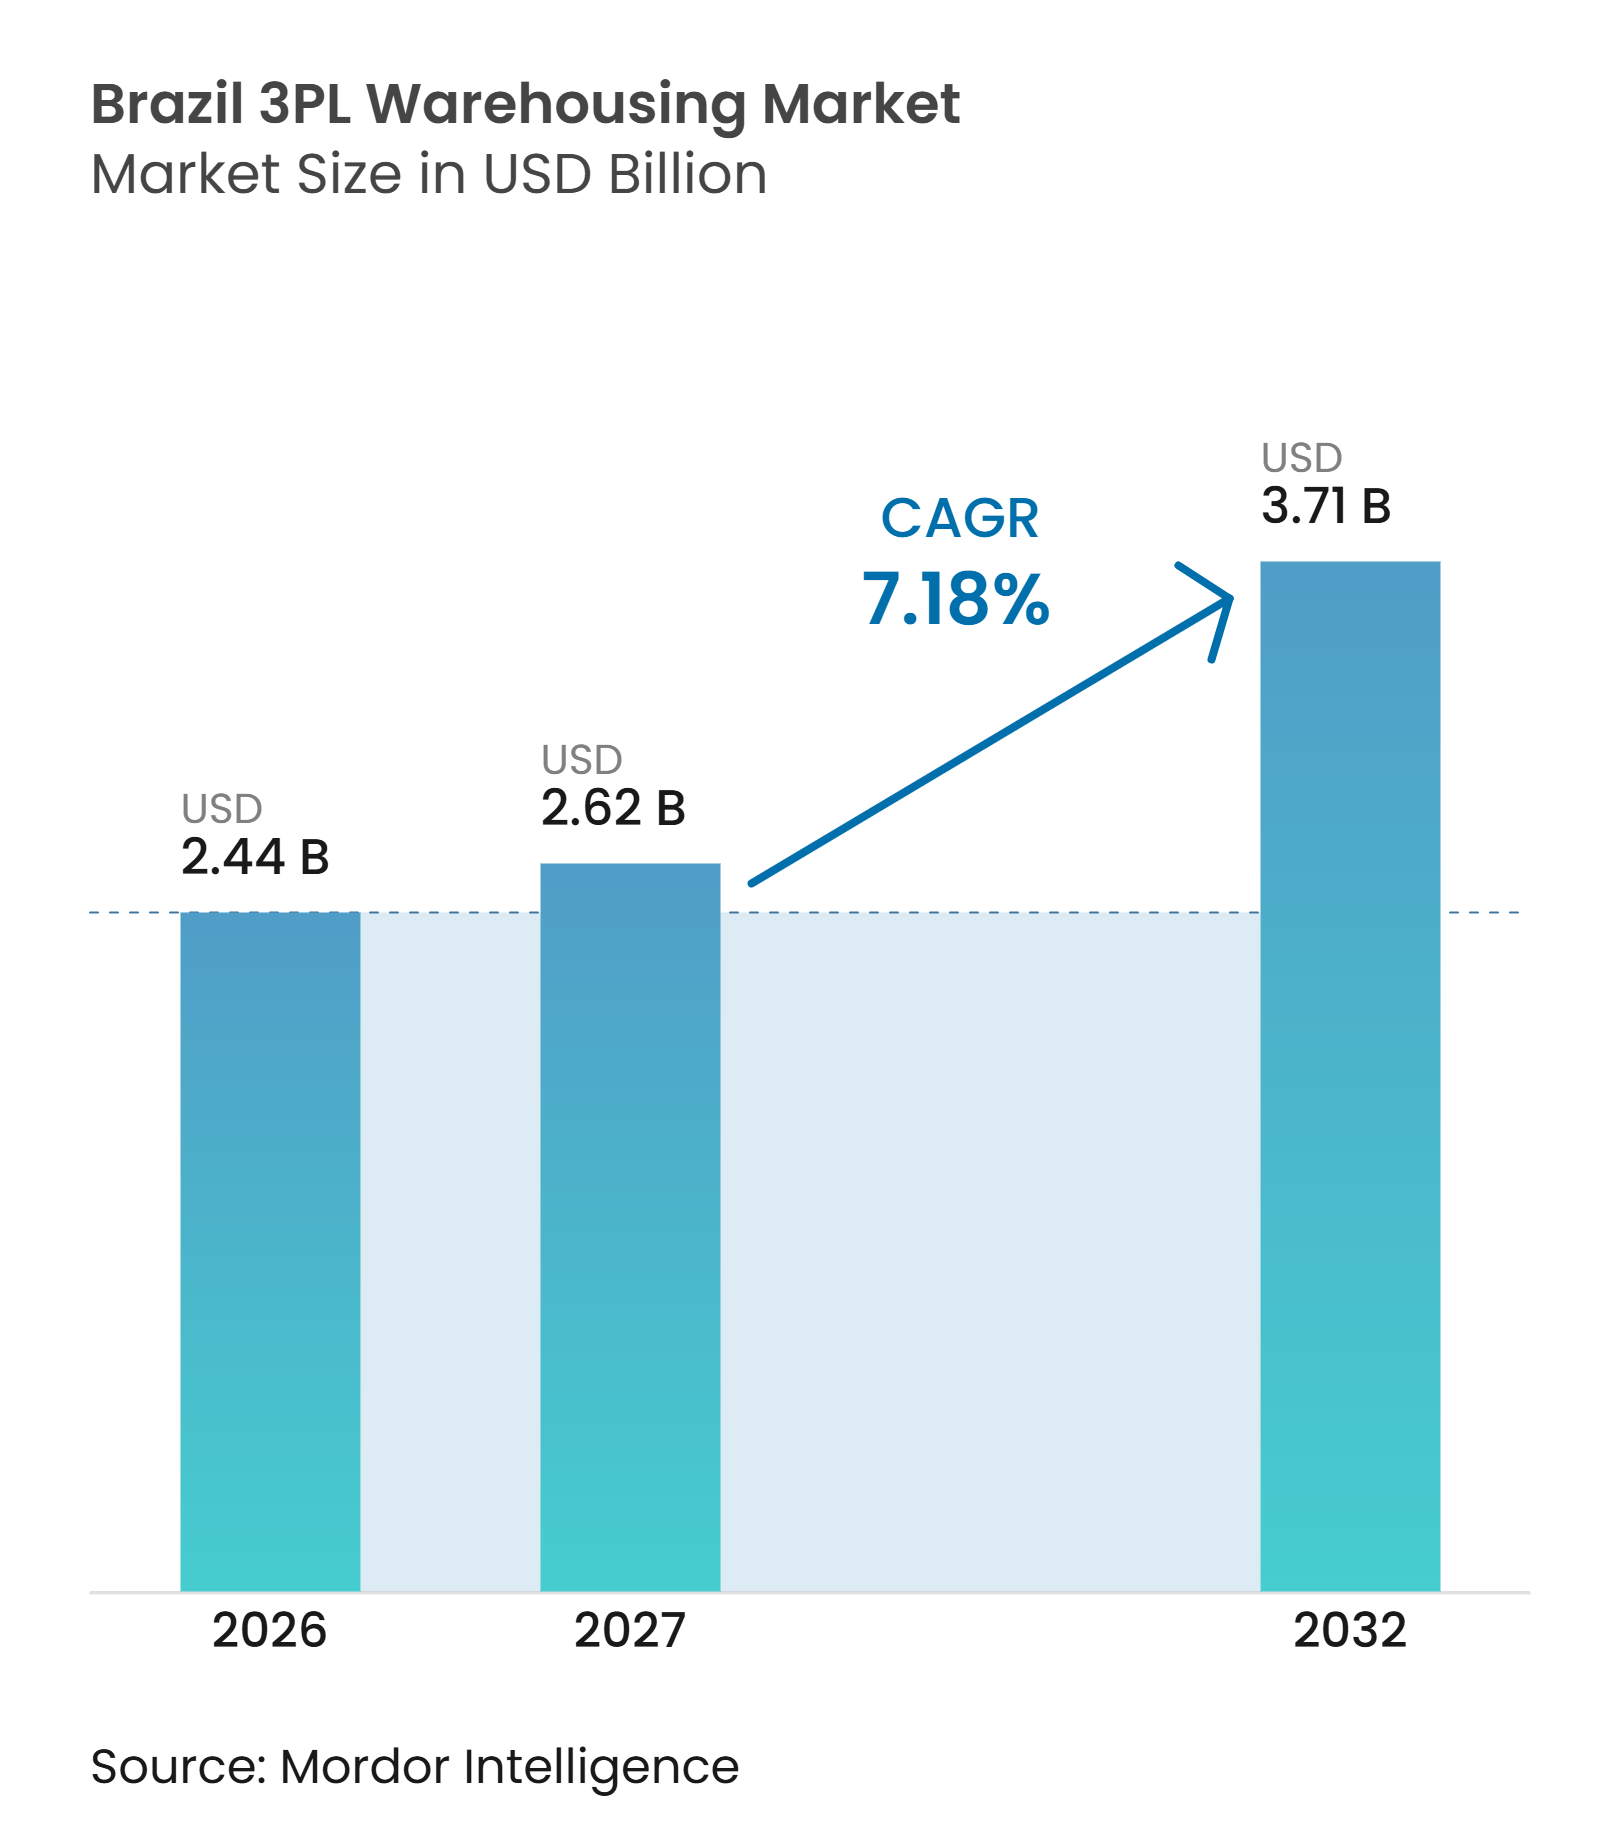
| Marktgröße im Basisjahr (2026) | 2.44 Milliarden US-Dollar |
| Marktgröße (2027) | 2.62 Milliarden US-Dollar |
| Marktgröße (2032) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen 3PL-Lagermarkts durch Mordor Intelligence
Die Größe des brasilianischen 3PL-Lagermarkts wird im Jahr 2026 auf 2,44 Milliarden USD geschätzt. Es wird erwartet, dass er von 2,62 Milliarden USD im Jahr 2027 auf 3,71 Milliarden USD bis 2032 wächst, bei einem CAGR von 7,18% während des Prognosezeitraums (2027–2032).
E-Commerce-Plattformen wie Mercado Libre, Shopee und Amazon treiben die Nachfrage nach Lagerflächen in Brasilien an, sowohl direkt als auch über ihre Drittlogistikpartner (3PL). Der brasilianische 3PL-Lagermarkt profitiert auch von der Nachfrage unabhängiger Logistikbetreiber, die Unternehmen aus dem Einzel- und Großhandel, der Fertigung und anderen Branchen bedienen und den Bedarf an ausgelagerter Lager- und Fulfillment-Kapazität jenseits des Online-Handels unterstützen. Die Steuerreform verändert Standortentscheidungen, da der Übergang vom herkunftsbasierten ICMS zum zielortbasierten IBS den Vorteil der Ansiedlung von Distributionszentren in steuerlich begünstigten Bundesstaaten verringert. Der brasilianische 3PL-Lagermarkt bevorzugt daher flexible Serviceverträge, da Unternehmen während der Übergangsphase langfristige private Lagerinvestitionen überdenken.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfallen im Jahr 2026 49,16% des Marktanteils des brasilianischen 3PL-Lagermarkts auf die Lagerung, während Mehrwertdienste und Sonstige bis 2032 voraussichtlich mit einem CAGR von 8,19% wachsen werden.
- Nach Lagertyp entfallen im Jahr 2026 49,37% der Marktgröße des brasilianischen 3PL-Lagermarkts auf allgemeine Gemeinschafts-/Multi-Client-Lager, während Zolllager bis 2032 voraussichtlich mit einem CAGR von 9,27% wachsen werden.
- Nach Temperaturkontrolle entfallen im Jahr 2026 79,63% des Marktanteils des brasilianischen 3PL-Lagermarkts auf nicht temperaturgeführte Lagerung, während temperaturgeführte Lagerung bis 2032 voraussichtlich mit einem CAGR von 8,37% wachsen wird.
- Nach Technologieübernahme entfallen im Jahr 2026 62,18% der Marktgröße des brasilianischen 3PL-Lagermarkts auf manuelle Abläufe, während vollautomatisierte Abläufe bis 2032 voraussichtlich mit einem CAGR von 8,02% wachsen werden.
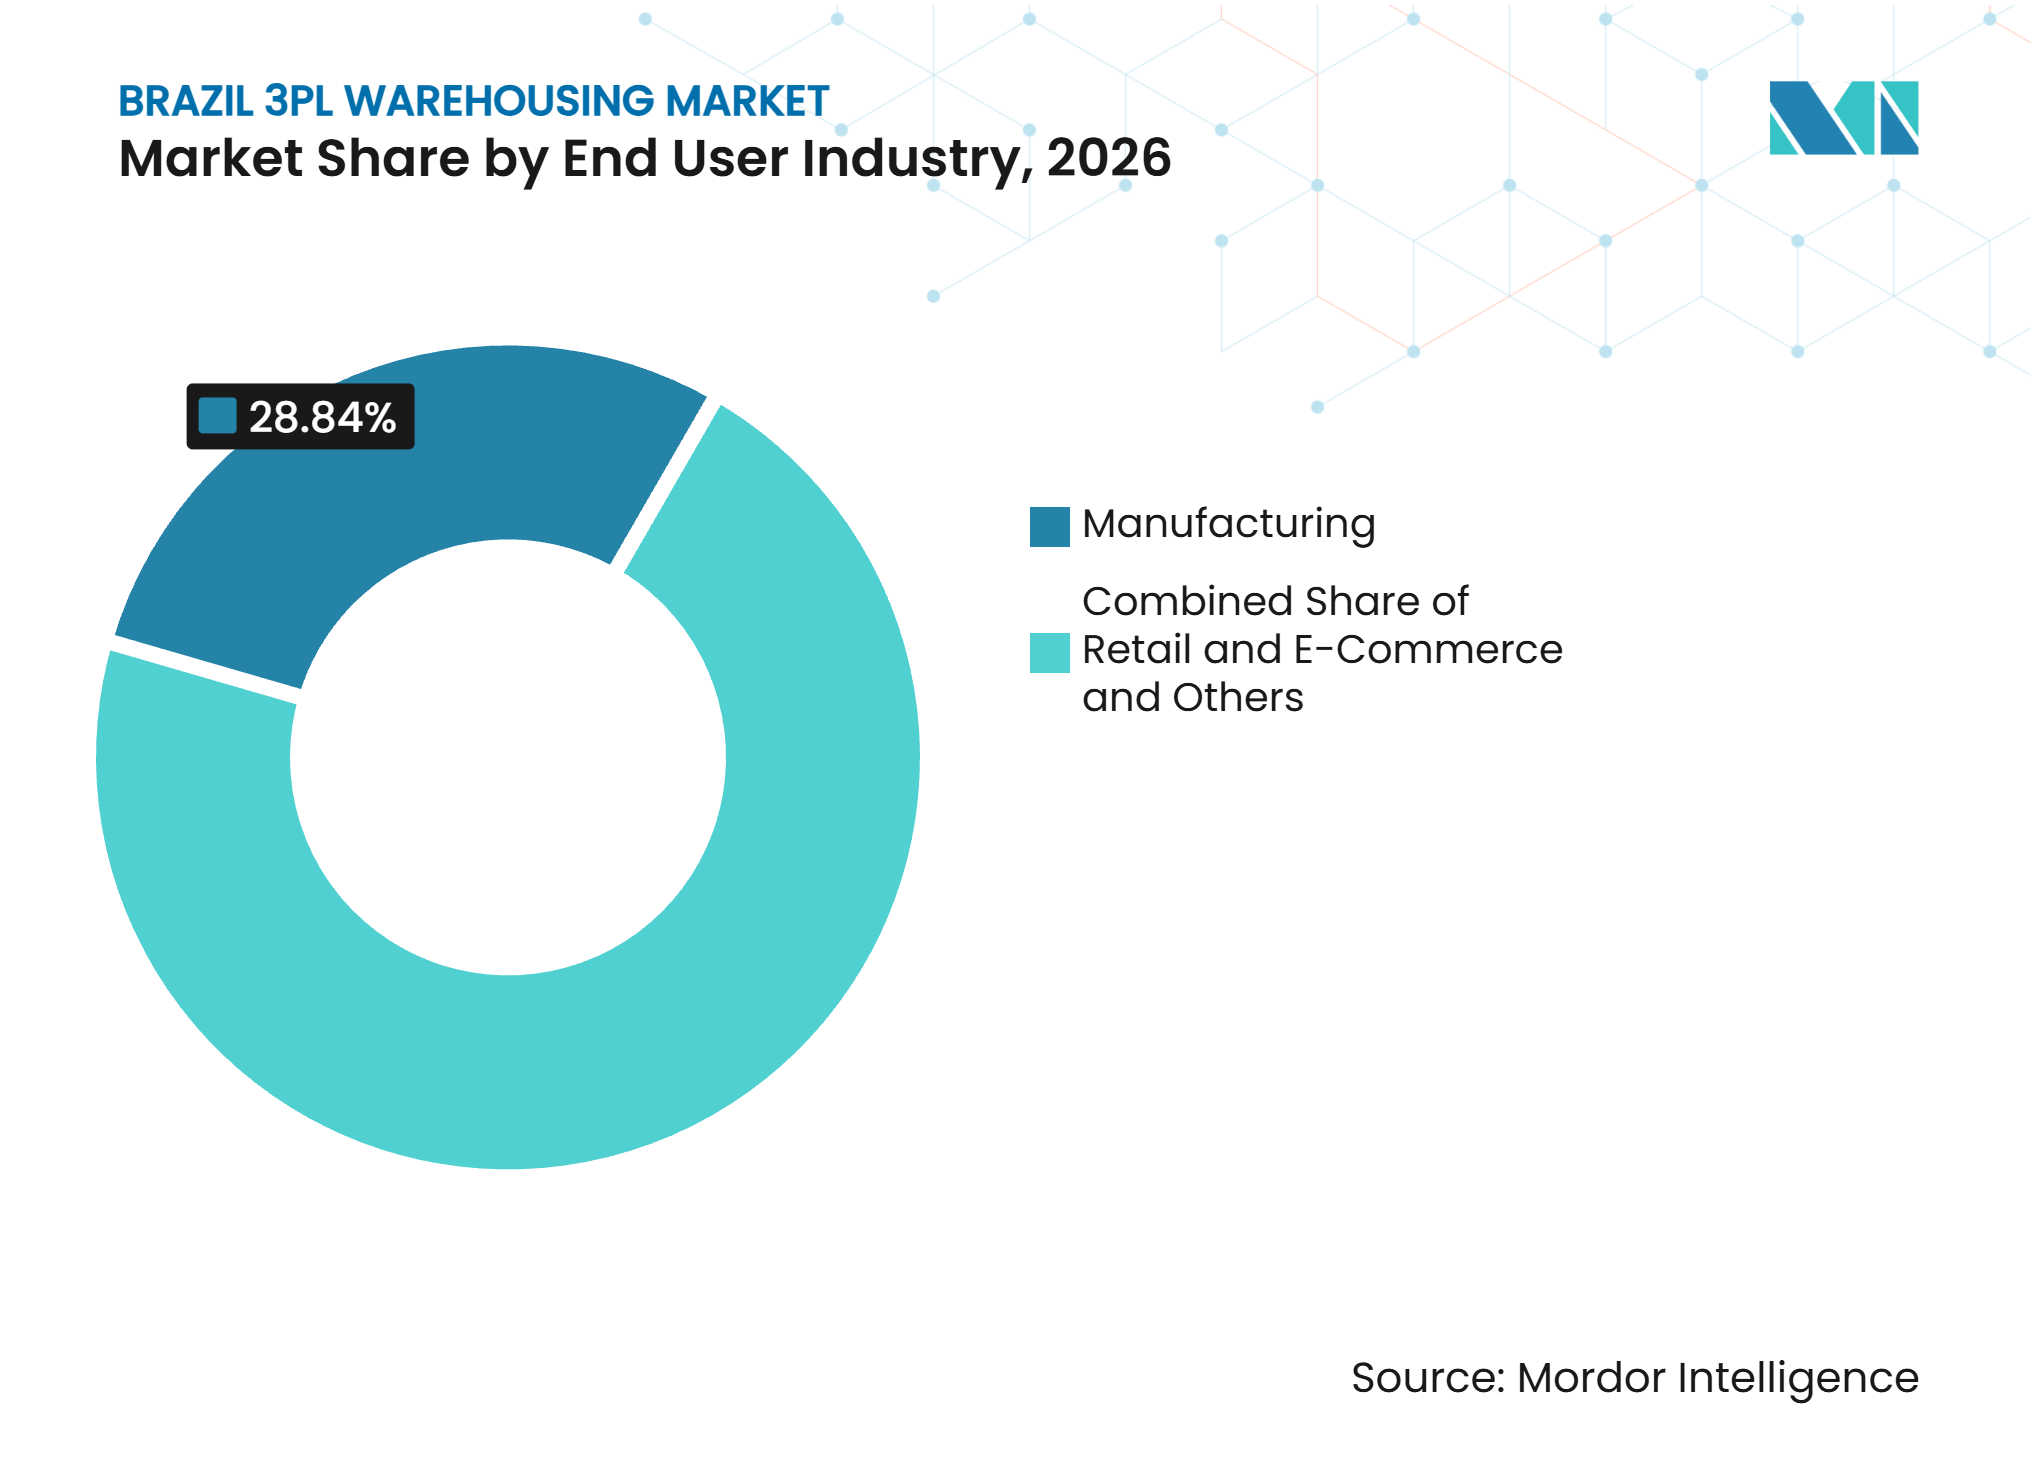
- Nach Endnutzerbranche entfallen im Jahr 2026 28,84% des Marktanteils des brasilianischen 3PL-Lagermarkts auf die Fertigung, während Einzel- und E-Commerce bis 2032 voraussichtlich mit einem CAGR von 9,91% wachsen werden.
- Nach Region entfallen im Jahr 2026 41,37% der Marktgröße des brasilianischen 3PL-Lagermarkts auf den Südosten, während der Nordosten bis 2032 voraussichtlich mit einem CAGR von 8,14% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum steigert die Nachfrage nach ausgelagerter Lagerhaltung | +2.1% | National, mit höchster Konzentration im Südosten und Nordosten | Mittelfristig (2–4 Jahre) |
| Logistikauslagerung erhöht den Bedarf an Drittanbieter-Distribution | +1.3% | National, mit frühen Gewinnen in São Paulo, Rio de Janeiro und Minas Gerais | Kurzfristig (≤ 2 Jahre) |
| Expansion von Klasse-A-Lagern in der Nähe wichtiger Verbrauchszentren | +0.9% | Vorwiegend Südosten, mit Ausstrahlungseffekten auf Nordosten und Mittelwesten | Mittelfristig (2–4 Jahre) |
| Pharmawachstum steigert die Nachfrage nach spezialisierter Kühlkettenlagerung | +0.8% | Südosten und Süden, Ausweitung auf den Nordosten | Mittelfristig (2–4 Jahre) |
| Agrarindustriewachstum stärkt den Distributionsbedarf im Hinterland | +0.5% | Mittelwesten, Süden und Norden | Langfristig (≥ 4 Jahre) |
| Steuerreform positioniert Lager in Richtung Nachfragezentren | +0.6% | National, mit frühen Gewinnen in großen Verbraucherstädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach ausgelagerter Lagerhaltung
Brasiliens Online-Einzelhandelsaktivität wandelt höhere Paketvolumina in Nachfrage nach ausgelagerten Lageroperationen um. Von Januar bis März 2025 meldete Loggi, dass alle 7 Sekunden ein neues E-Commerce-Paket versandt wurde und 55% den Kunden innerhalb von 3 Tagen erreichten. E-Commerce-Unternehmen absorbierten im ersten Quartal 2026 direkt mehr als 34% der gesamten Logistiklagervermietung[1]. Der brasilianische 3PL-Lagermarkt profitiert, wenn Einzelhändler Bestände näher am Kunden benötigen und eine schnellere Auftragsabwicklung verlangen. Langfristige Mietverträge, die vor den jüngsten Mietpreiserhöhungen abgeschlossen wurden, können auch die 3PL-Margen stützen, wenn Betreiber Kapazitäten für Kunden im Rahmen integrierter Verträge bereitstellen. Dieses Muster verleiht dem brasilianischen 3PL-Lagermarkt eine dauerhafte Rolle bei der Auftragserfüllung, da Serviceniveaus zum zentralen Auswahlkriterium für Einzelhändler werden. Höhere Liefererwartungen veranlassen Einzelhändler auch dazu, Multi-Client-Netzwerke zu nutzen, anstatt Bestände von einem einzigen entfernten Standort aus zu verwalten.
Logistikauslagerung erhöht den Bedarf an Drittanbieter-Distribution
Brasiliens 3PL-Betreiber stellten im Jahr 2025 247 Milliarden BRL (42,6 Milliarden USD) in Rechnung. Der Sektor hatte schätzungsweise 1.500 aktive Betreiber, was 15% über der vorherigen Erhebungszahl lag. Durch Auslagerung erhalten Unternehmen Zugang zu Lagerung, Distribution, Bestandsmanagement und Mehrwertdiensten, ohne eine vollständige private Lagerverpflichtung eingehen zu müssen. Dies ist besonders relevant, während Unternehmen ihre Distributionsnetzwerke unter sich ändernden Steuervorschriften und unsicheren Standortbedingungen überprüfen. Der brasilianische 3PL-Lagermarkt gewinnt, wenn Kunden operative Flexibilität suchen und es vermeiden, Kapital in Einrichtungen zu binden, die möglicherweise nicht optimal gelegen bleiben. Das Modell ermöglicht es Kunden auch, Kapazitäten und Leistungsumfang anzupassen, wenn sich die Distributionsanforderungen ändern.
Expansion von Klasse-A-Lagern in der Nähe wichtiger Verbrauchszentren
Brasilien lieferte im Jahr 2025 3 Millionen m² neuer Klasse-A-Logistikflächen in 19 Bundesstaaten. Neue Einrichtungen können Automatisierung unterstützen, da sie höhere Bodenlasten, 12 m lichte Höhen und verstärkte elektrische Infrastruktur umfassen. LOG Commercial Properties wies 43% seiner 2-Millionen-m²-Pipeline dem Nordosten zu. Bis zum zweiten Quartal 2026 wurden 434.000 m² fertiggestellt, wobei die fertiggestellte Fläche vollständig vorvermietet war. Der brasilianische 3PL-Lagermarkt profitiert, da moderne Standorte bestehende Kundenanforderungen erfüllen und die Option erhalten können, Robotik hinzuzufügen, wenn das Volumen wächst. Die Vorvermietung im Nordosten zeigt auch, dass Nutzer diese Qualität an Flächen suchen, bevor das gesamte geplante Angebot fertiggestellt ist.
Pharmawachstum steigert die Nachfrage nach spezialisierter Kühlkettenlagerung
Pharmazeutische Lageroperationen werden durch ANVISA RDC 430 und RDC 653 geregelt, die eine kontinuierliche Temperaturüberwachung, qualifiziertes Einrichtungsmanagement und Chargenrückverfolgbarkeit erfordern. DHL Supply Chain verlegte die pharmazeutischen Operationen von Bristol Myers Squibb auf seinen Multi-Client-Campus in Extrema, Minas Gerais, wo temperaturgeführte Zonen zwischen 2 °C und 25 °C betrieben werden. Die Kühlkettenlogistikkapazität wird voraussichtlich im Jahr 2026 um 4,5% auf 25,8 Millionen m³ in 408 Einheiten wachsen[2]. Kühlung kann bis zu 70% der Betriebskosten für Kühllager ausmachen, sodass größere Betreiber einen klaren Anreiz haben, effiziente Mehrtemperaturstandorte zu entwickeln. Der brasilianische 3PL-Lagermarkt kann höherwertige Verträge gewinnen, bei denen Compliance und Temperaturintegrität ebenso wichtig sind wie Fläche. Diese Betriebsanforderungen begünstigen Anbieter, die dokumentierte Verfahren während der gesamten Lagerung und Handhabung aufrechterhalten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken in der Straßeninfrastruktur erhöhen Distributionsineffizienzen | -1.7% | National, am stärksten im Norden, Mittelwesten und ländlichen Nordosten | Langfristig (≥ 4 Jahre) |
| Komplexität der Steuer-Compliance erhöht die Betriebsbelastung in mehreren Bundesstaaten | -0.9% | National, mit unverhältnismäßig hoher Belastung für 3PL-Betreiber in mehreren Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Frachtdiebstahl erhöht Sicherheits- und Versicherungskosten | -0.6% | Konzentriert im Südosten, mit BR-101 und BR-116 als Brennpunktstrecken | Kurzfristig (≤ 2 Jahre) |
| Kühlungsenergikosten belasten die Wirtschaftlichkeit der Kühllagerung | -0.5% | Südosten und Süden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Straßeninfrastruktur erhöhen Distributionsineffizienzen
Straßen tragen 63,4% des nationalen Frachtvolumens in Brasilien, aber nur 12,6% der 1,7 Millionen Straßenkilometer des Landes waren im Jahr 2025 asphaltiert. Die CNT-Erhebung ergab, dass 72,8% der öffentlich verwalteten Straßen unzureichend waren. Die gesamten Logistikkosten erreichten im Jahr 2025 15,5% des BIP, verglichen mit einem OECD-Durchschnitt von 8,4%, während der Straßengüterverkehr allein 8,5% des BIP ausmachte[3]. Schlechte Straßenzustände erforderten im Jahr 2025 1,2 Milliarden zusätzliche Liter Diesel und verursachten Verluste von 7,2 Milliarden BRL (1,23 Milliarden USD). Diese Bedingungen verlängern die Transitzeiten, schwächen die Temperaturkontrolle auf der letzten Meile und begrenzen die betriebliche Effizienz des brasilianischen 3PL-Lagermarkts. Das Hemmnis ist schwerwiegender, wo Fracht durch ländliche Gebiete und lange Inlandsstrecken transportiert werden muss.
Komplexität der Steuer-Compliance erhöht die Betriebsbelastung in mehreren Bundesstaaten
Lagernetzwerke in mehreren Bundesstaaten müssen bestehende Steuerstrukturen verwalten, während der Übergang zu IBS voranschreitet. Unternehmen mit Standorten in mehreren Bundesstaaten tragen eine größere Verwaltungsbelastung, solange Anreize bestehen und dann auslaufen. Dies kann die Netzwerkplanung verlangsamen und Entscheidungen über neue Distributionszentren verzögern. Der Steuerübergang unterstützt langfristige Flexibilität, aber seine vorübergehende Komplexität kann den brasilianischen 3PL-Lagermarkt für Anbieter einschränken, die Multi-State-Kundennetzwerke verwalten. Anbieter müssen weiterhin steuerlich sensible Warenströme koordinieren, während Kunden bewerten, wo künftige Distributionskapazitäten angesiedelt werden sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
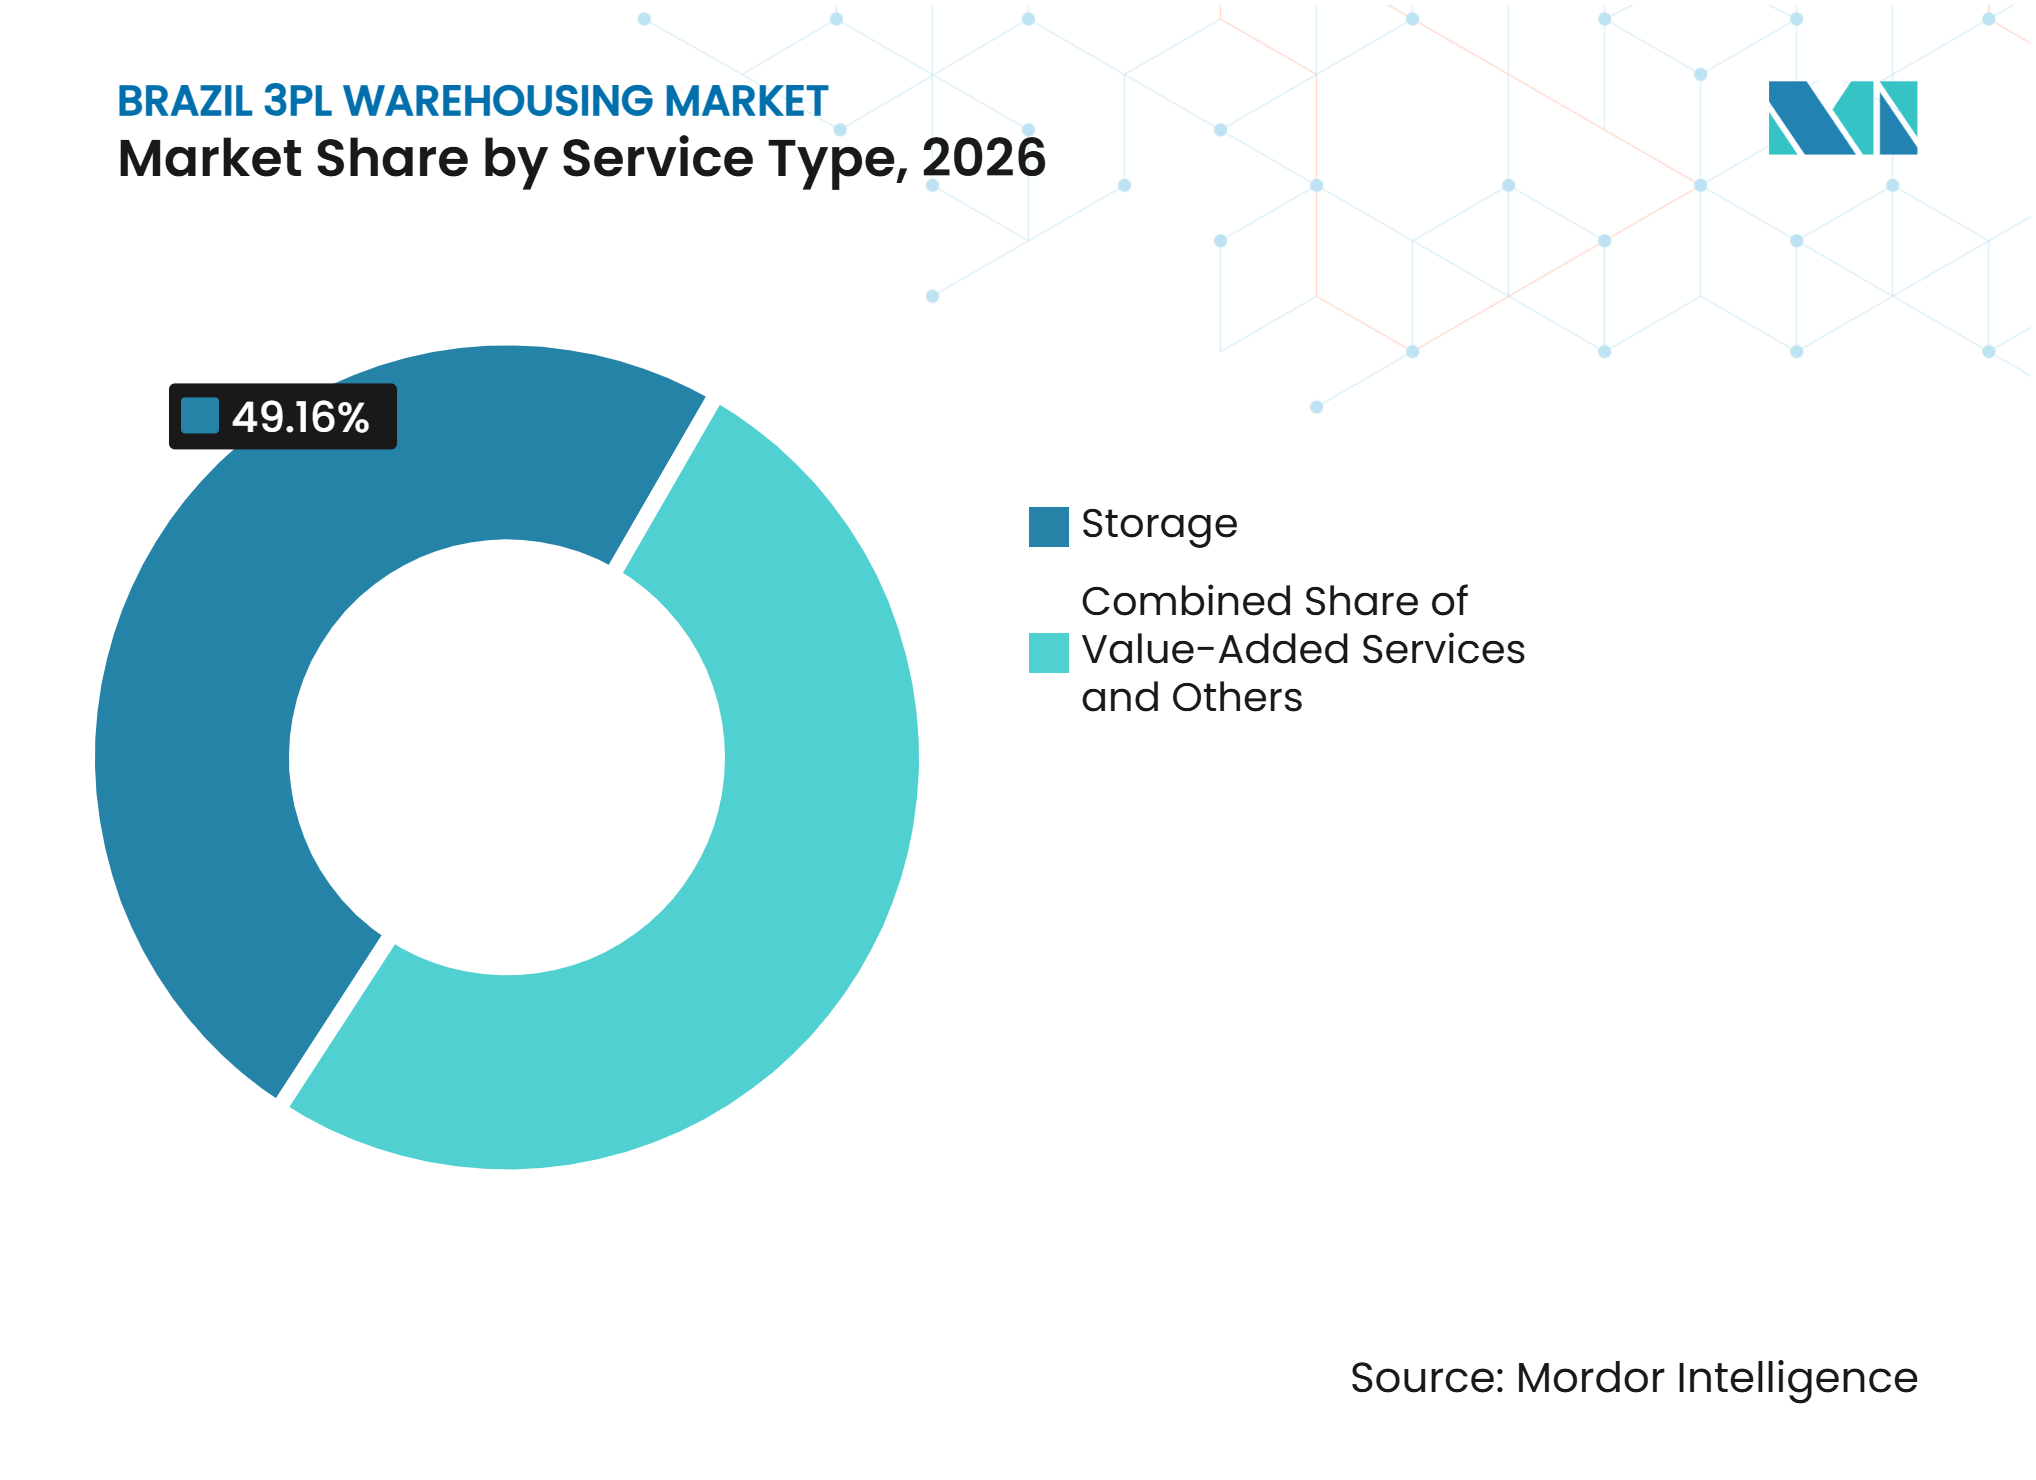
Mehrwertdienste gewinnen an BedeutungDie Lagerung macht im Jahr 2026 49,16% des Marktanteils des brasilianischen 3PL-Lagermarkts aus und bleibt die Grundlage ausgelagerter Lagerverträge. Distribution und Bestandsmanagement stellen den nächstgrößten Servicebereich dar, unterstützt durch Omnichannel-Kunden, die Bestandstransparenz und Nachschub an mehreren Standorten benötigen. Mehrwertdienste, einschließlich Kitting, Etikettierung, Verpackung und Produkthandhabung, ergänzen Lageroperationen und helfen Anbietern, Anforderungen aus der Eigenmarkenproduktion, dem grenzüberschreitenden E-Commerce und dem Pharmabereich zu erfüllen.
Mehrwertdienste und Sonstige werden bis 2032 voraussichtlich einen CAGR von 8,19% verzeichnen. Das Wachstum wird durch steigende Nachfrage nach spezialisierten Lageraktivitäten und Möglichkeiten zur Erweiterung von Dienstleistungen über die reine Lagerung hinaus unterstützt. JSL/Intralog unterzeichnete in den 12 Monaten bis Anfang 2026 neue Verträge im Wert von 2,8 Milliarden BRL (505,82 Millionen USD), wobei das Cross-Selling von Mehrwertdiensten an bestehende Lagerkunden 56% der neuen Vertragsabschlüsse ausmachte[4]. Dies unterstreicht die wachsende Bedeutung der Serviceerweiterung zur Steigerung des Umsatzes pro m². Die digitale Integration gewinnt auch in 3PL-Verträgen an Bedeutung, da Kunden vernetzte Bestandsmanagement- und Planungskapazitäten suchen, was Anbietern mit Lagerverwaltungssystemen einen Vorteil bei der Sicherung integrierter Verträge verschafft.



Nach Lagertyp:
Zolllager positionieren sich als strategische HandelsressourcenAllgemeine Gemeinschafts-/Multi-Client-Lager machen im Jahr 2026 49,37% der Marktgröße des brasilianischen 3PL-Lagermarkts aus. Das Format eignet sich für Unternehmen, die Kapazitäten benötigen, ohne in einer Phase hoher Zinsen und Steuerübergänge Kapital in eine dedizierte Einrichtung zu binden. Dedizierte Vertragslager bedienen Kunden aus der Automobil-, Pharma- und hochwertigen Unterhaltungselektronikbranche, die maßgeschneiderte Infrastruktur benötigen.
Zolllager werden bis 2032 voraussichtlich einen CAGR von 9,27% verzeichnen. Die Marktgröße des brasilianischen 3PL-Lagermarkts für Zolllager wird durch Importaktivitäten und die digitale Zollmodernisierung im Zusammenhang mit der DUIMP-Einzelimporterklärungsplattform unterstützt. Zollkapazitäten bleiben in der Nähe von Santos, Paranaguá und Suape konzentriert, was eine Versorgungslücke im Inland hinterlässt. CLIA Pouso Alegre verlegte im September 2025 seinen Standort auf ein 49.800 m² großes Zolllager in Minas Gerais. Inland zertifizierte Standorte können Importeuren helfen, das Risiko von Hafenstaus zu reduzieren und gleichzeitig die Zoll-Compliance aufrechtzuerhalten. Die Anforderungen der Receita Federal schaffen Markteintrittsbarrieren, die etablierte Betreiber mit genehmigter Zollinfrastruktur begünstigen können.
Nach Temperaturkontrolle:
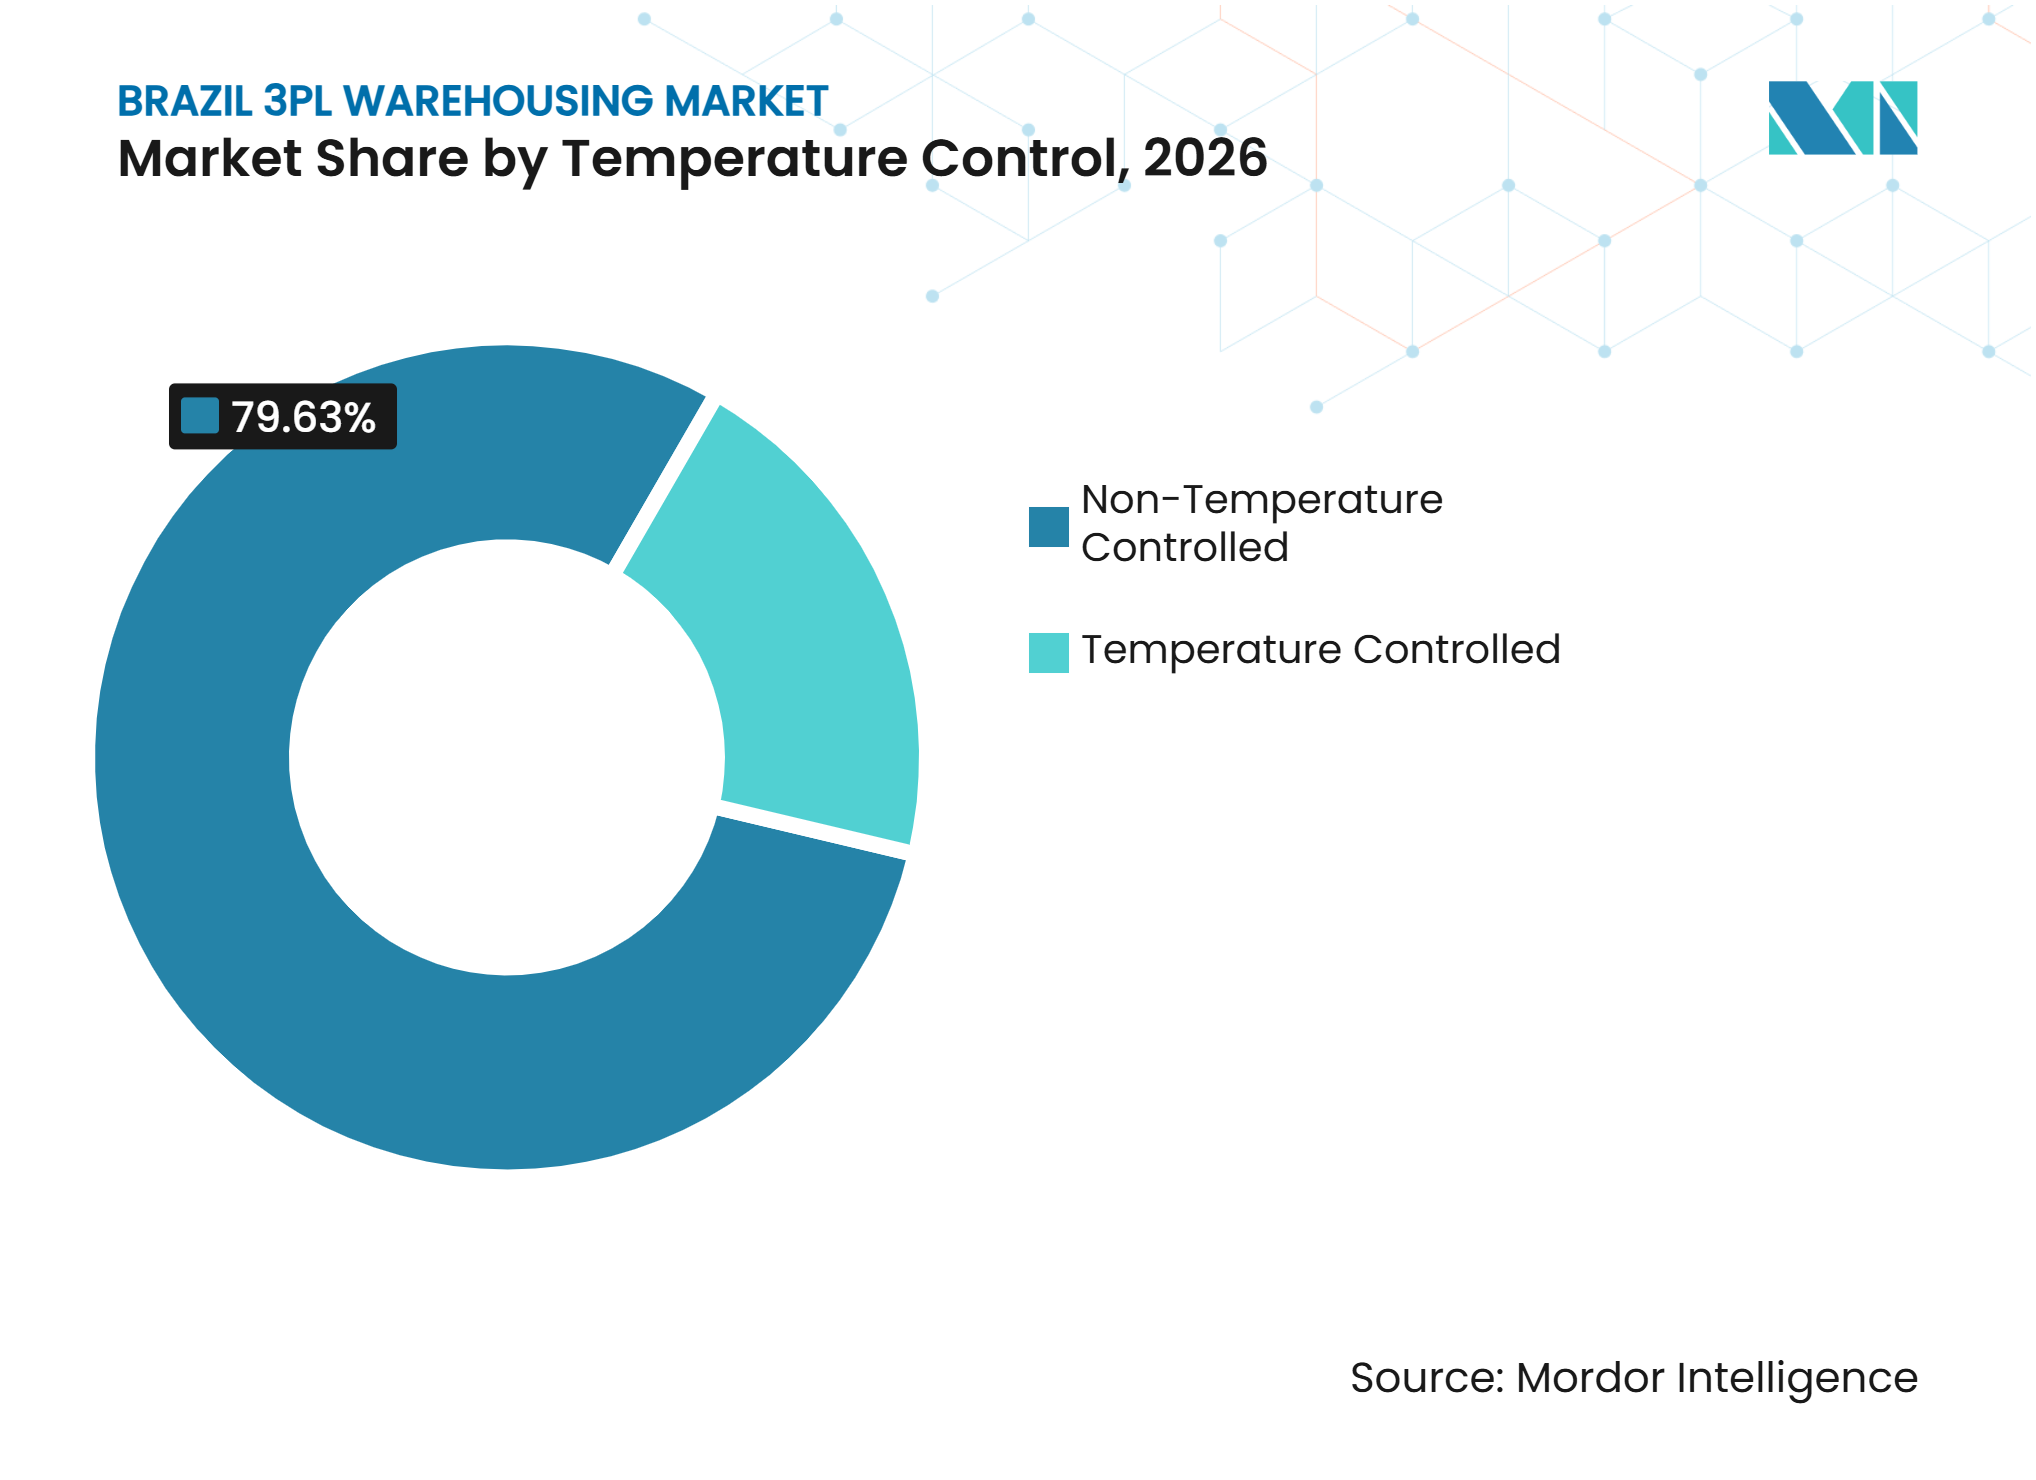
Kühlkette wächst unter Pharma- und ProteinnachfrageNicht temperaturgeführte Lagerung macht im Jahr 2026 79,63% des Marktanteils des brasilianischen 3PL-Lagermarkts aus, unterstützt durch die Nachfrage aus dem Industrie- und Konsumgütersektor. Diese Produkte stellen einen erheblichen Teil der gelagerten Volumina dar und sind auf konventionelle Lagereinrichtungen angewiesen. Temperaturgeführte Lagerung bedient speziellere Anforderungen, insbesondere in der Pharmaindustrie, der Lebensmittelverarbeitung und bei Agrarproteinexporten. Brasiliens Kühlketteninfrastruktur wird voraussichtlich im Jahr 2026 25,8 Millionen m³ in 408 Einrichtungen erreichen, was die Bedeutung von Temperaturüberwachung, Produktintegrität und qualifiziertem Einrichtungsmanagement unterstreicht.
Temperaturgeführte Lagerung wird bis 2032 voraussichtlich einen CAGR von 8,37% verzeichnen. Pharmazeutische Compliance-Anforderungen und steigende Nachfrage nach spezialisierter Lagerung für Lebensmittel- und Agrarexporte unterstützen das Wachstum. Im September 2025 schloss Emergent Cold Latin America die Übernahme von Comfrio ab und schuf ein Netzwerk von 37 Einrichtungen in 12 brasilianischen Bundesstaaten mit 4 Millionen m³ Kapazität und 610.000 Palettenstellplätzen. Die Übernahme stärkte seinen Kühllager-Fußabdruck und erweiterte seine Fähigkeit, Kunden zu bedienen, die spezialisierte temperaturgeführte Einrichtungen benötigen. Größere Netzwerke ermöglichen es Betreibern auch, Energie-, Überwachungs- und Compliance-Kosten auf eine breitere Anlagenbasis zu verteilen.

Nach Technologieübernahme:
Automatisierungsprämie vergrößert den WettbewerbsvorsprungManuelle Abläufe machen im Jahr 2026 62,18% des Marktanteils des brasilianischen 3PL-Lagermarkts aus, unterstützt durch den anhaltenden Einsatz arbeitsintensiver Lagermodelle bei kleineren regionalen Anbietern, insbesondere bei solchen, die Kunden aus den Bereichen Lebensmittel, Getränke und schnelldrehende Konsumgüter bedienen. Teilautomatisierte Einrichtungen kombinieren Fördersysteme, Barcode-Scanning und Lagerverwaltungssysteme mit manuellen Prozessen, um die betriebliche Effizienz zu verbessern. Vollautomatisierte Einrichtungen sind weniger verbreitet, gewinnen aber an Relevanz, da die Anforderungen an E-Commerce und Auftragserfüllung anspruchsvoller werden.
Vollautomatisierte Abläufe werden bis 2032 voraussichtlich einen CAGR von 8,02% verzeichnen. Das Wachstum wird durch steigende Nachfrage nach Kommissioniergenauigkeit, höherem Durchsatz und Einhaltung von Service-Level-Vereinbarungen unterstützt. E-Commerce-Plattformen wie Amazon, Shopee und Mercado Libre erhöhen die Technologieanforderungen für Lagerbetreiber durch ihre Ausschreibungen. Dies ermutigt Anbieter, Waren-zu-Person-Robotik und KI-gesteuerte Bestandsoptimierung einzusetzen. Neue Klasse-A-Logistikeinrichtungen integrieren auch automatisierungsgerechte Infrastruktur, einschließlich schwerlastfähiger Böden, größerer lichter Höhen und verstärkter Elektrosysteme, sodass Betreiber automatisierte Systeme installieren können, wenn sich die Anforderungen weiterentwickeln. Diese Fähigkeiten werden bei der Sicherung von Verträgen und der Kundenbindung zunehmend wichtiger.
Nach Endnutzerbranche:
Fertigung verankert das Volumen, E-Commerce treibt das WachstumDie Fertigung macht im Jahr 2026 28,84% des Marktanteils des brasilianischen 3PL-Lagermarkts aus und bleibt die größte Endnutzerkategorie. Die Nachfrage wird durch Automobil-, Chemie- und Papier- und Zellstoffunternehmen unterstützt, die konsistente Lager- und Distributionsdienstleistungen benötigen. Konsumgüter sowie Lebensmittel und Getränke stellen die nächstgrößten Endnutzersegmente dar, da Unternehmen ihre Distributionsnetzwerke in Brasiliens Inland ausweiten. Kunden aus dem Gesundheits- und Pharmabereich benötigen ebenfalls spezialisierte Lageranbieter, die ANVISA-Anforderungen erfüllen können.
Einzel- und E-Commerce wird bis 2032 voraussichtlich einen CAGR von 9,91% verzeichnen, unterstützt durch die Nachfrage nach Fulfillment-Kapazitäten, Automatisierung und breiteren Distributionsnetzwerken. Große Online-Marktplätze priorisieren Hochdurchsatzbetrieb und breite Netzwerkabdeckung, während Direktvertrieb an Verbraucher (D2C) und Social-Commerce-Unternehmen größeren Wert auf individuelle Verpackung und Retourenabwicklung legen. Im ersten Quartal 2026 meldete JSL/Intralog den Gewinn eines Vertrags mit einem chinesischen Automobilhersteller (OEM), was die Chancen für 3PL-Anbieter unterstreicht, neue Fertigungseinsteiger zu bedienen, die Lagerung auslagern, anstatt eigene Netzwerke aufzubauen. Dies schafft Möglichkeiten für etablierte Anbieter, ihre industrielle Kundenbasis neben Online-Einzelhandelskunden auszubauen.
Geografische Analyse
Die Südostregion macht im Jahr 2026 41,37% des Marktanteils des brasilianischen 3PL-Lagermarkts aus. Die Region vereint industrielle Produktion, Bevölkerungsdichte und etablierte Logistikanlagen, was sie zum primären nationalen Nachfragezentrum macht. São Paulo erwirtschaftete 32% des nationalen BIP und blieb zentral für Brasiliens liquideste Logistikimmobilienbasis. DHL Supply Chain bestätigte einen 137.000 m² großen Campus in Jundiaí, während ID Logistics mehr als 1 Million m² an 72 nationalen Standorten verwaltete. Die Konzentration globaler Anbieter unterstützt größere Multi-Client-Netzwerke und kürzere Lieferzeiten. Der Südosten ist auch dem höchsten Frachtdiebstahlrisiko ausgesetzt, sodass Sicherheitsplanung ein wesentliches Compliance- und Kostenthema für Lagerverträge bleibt.
Die Nordostregion wird bis 2032 voraussichtlich einen CAGR von 8,14% verzeichnen, die schnellste regionale Wachstumsrate im brasilianischen 3PL-Lagermarkt. Modernes Lagerangebot, verbesserte Hafenanbindung und steigende intraregionale Nachfrage unterstützen eine breitere institutionelle Logistikbasis. LOG Commercial Properties wies 43% seines 2-Millionen-m²-Erweiterungsprogramms der Region zu, einschließlich Aktivitäten in Fortaleza, Recife, Natal und Maceió. Maersk eröffnete im Juli 2026 ein 11.920 m² großes Distributionszentrum in Cabo de Santo Agostinho, 20 km vom Hafen Suape entfernt. Die Einrichtung bietet 11.297 Palettenstellplätze und 36 Laderampen für integrierte See-zu-Lager-Logistik. APM Terminals Suape nahm im September 2026 den kommerziellen Betrieb mit 350 Millionen USD Investition und einer Anfangskapazität von 400.000 TEU auf.
Der Süden ist über Paranaguá mit Proteinexporten und Getreidekorrektoren verbunden, während der Mittelwesten mehr Lager- und Distributionskapazität in der Nähe der landwirtschaftlichen Produktion benötigt. Maersk erweiterte im April 2026 seinen Frachtdienstleistungsbereich in Paranaguá auf 6.000 m². Der Mittelwesten hat ein Lagerdefizit von 132 Millionen Tonnen, was das 3PL-Interesse auf Inlandsverteilung und Zolllagerung lenkt. DP World und MRS Logística lancierten im Juli 2026 einen multimodalen Korridor, der den Mittelwesten per Schiene mit Santos verbindet. Der Norden bleibt kleiner, entwickelt aber durch Agrarindustriekorridore eine frühe 3PL-Nachfrage.
Wettbewerbslandschaft
Marktkonzentration
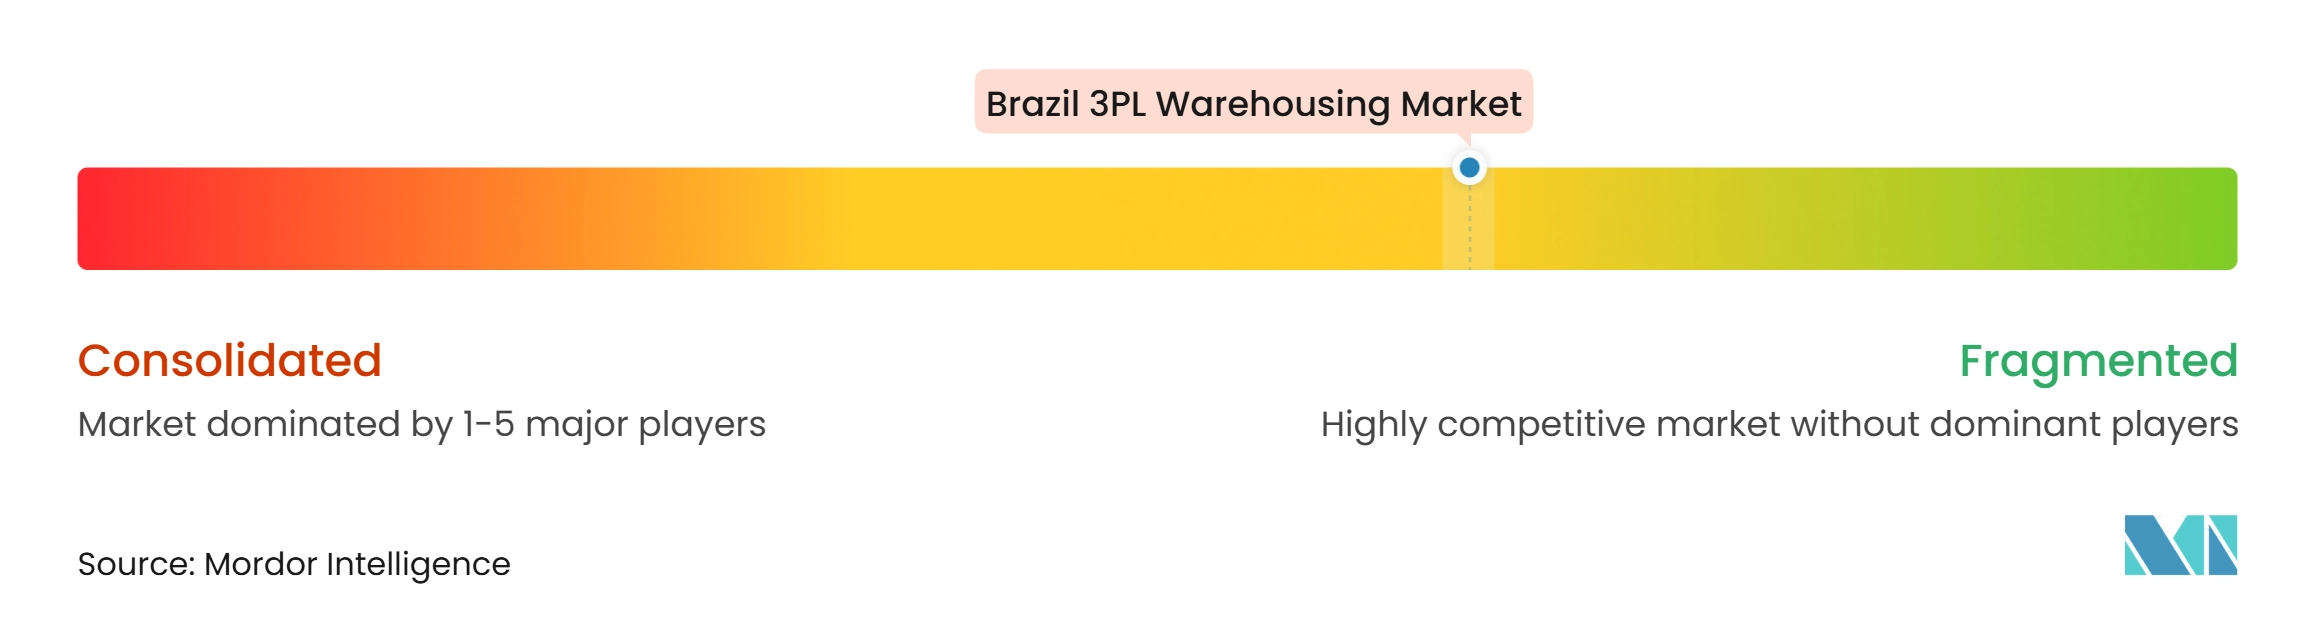
Der brasilianische 3PL-Lagermarkt ist mäßig fragmentiert, wobei kein Betreiber einen dominierenden nationalen Marktanteil hält. DHL Group, ID Logistics, CEVA Logistics, A.P. Moller-Maersk, Kuehne+Nagel, DSV und GEODIS konkurrieren neben JSL/Intralog, BBM Logística, Multilog, Tegma und Sequoia Logística. Globale Anbieter bieten vernetzte See-, Inland-, Lager- und Letzte-Meile-Dienste unter einem einzigen Vertrag an. Inländische Anbieter konkurrieren durch regionale Nähe, Branchenkenntnisse und flexible Betriebsmodelle. Der brasilianische 3PL-Lagermarkt weist regionale Konzentration und Branchenspezialisierung auf, anstatt einen einzigen nationalen Marktführer zu haben.
CEVA Logistics erweiterte seinen brasilianischen Fußabdruck in 12 Monaten um 150.000 m² auf nahezu 300.000 m² national. ID Logistics verdoppelte seinen brasilianischen Betrieb innerhalb von 3 Jahren auf 72 Standorte, indem es E-Commerce-Fulfillment-Verträge verfolgte, die sich auf breitere Netzwerkaktivitäten ausweiten können. JSL gründete INTRALOG im November 2025 als eigenständige Lager- und Intralogistikeinheit. Die Tochtergesellschaft konsolidierte 65 Distributionszentren, mehr als 2 Millionen m² Betriebsfläche und rund 15.000 direkte Mitarbeiter in 14 Bundesstaaten. Dieser Schritt zeigt, wie ein inländischer Anbieter spezialisierte Lageranlagen organisieren kann, um mit globalen Integratoren zu konkurrieren.
Lagerverwaltungssysteme, KI-gesteuerte Prognosen und Echtzeit-Bestandsdashboards sind zentrale Faktoren bei der Vertragsverlängerung. Kühlkettenautomatisierung und Inlands-Zolllagerung bleiben Bereiche mit begrenzter Kapazität, insbesondere wo hafennahe Anlagen ausgelastet sind. Kuehne+Nagel wickelte von Januar bis Oktober 2025 45.220 TEU containerisierter Exporte ab, was zeigt, wie Speditionsaktivitäten das Cross-Selling von Kontraktlogistik unterstützen können.
Marktführer in der brasilianischen 3PL-Lagerbranche
-
DHL Group
-
JSL SA
-
ID Logistics
-
Emergent Cold Latin America
-
Penske Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer 3PL-Lagermarkt Unternehmen in diesem Bericht
- DHL Group
- JSL SA
- ID Logistics
- Emergent Cold Latin America
- Penske Logistics
- CEVA Logistics
- DSV A/S
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- FedEx Corp.
- BBM Logística SA
- GEODIS
- Multilog SA
- Tegma Gestão Logística SA
- FM Logistic
- Nippon Express Co. Ltd
- Yusen Logistics Co. Ltd
- Sequoia Logística e Transporte SA
- Friozem Armazéns Frigoríficos
- Luft Logistics
- TPC Logística Inteligente
- Andreani Logística
Neueste Industrielle Entwicklungen in Brasilianischer 3PL-Lagermarkt
- September 2026: DHL Supply Chain und Amazon eröffneten ein 31.000 m² großes Distributionszentrum in Cariacica, Espírito Santo, mit einer anfänglichen Verarbeitungskapazität von mehr als 420.000 Paketen pro Woche. Die von DHL Supply Chain betriebene Einrichtung unterstützt Bestandslagerung, Auftragserfüllung und Same-Day-Delivery und stärkt Brasiliens ausgelagerte E-Commerce-Lagerinfrastruktur.
- Juli 2026: DP World und MRS Logística lancierten einen multimodalen Agrarexportkorridor vom Mittelwesten zum Hafen Santos. Jeder Containerzug ersetzt 40 LKW und kann die Treibhausgasemissionen im Vergleich zum Straßentransport um bis zu 80% reduzieren.
- April 2026: A.P. Moller-Maersk eröffnete neue Depots in Rio Grande und Paranaguá und fügte Trocken- und Kühlfrachtkapazitäten entlang der südlichen Agrarexportkorridore hinzu. Die Expansion stärkt das Netzwerk des Betreibers in Rio Grande do Sul und Paraná.
- November 2025: CEVA Logistics unterzeichnete einen Vertrag mit der Iveco Group zum Betrieb eines 20.000 m² großen Distributionszentrums in Pouso Alegre, Minas Gerais. Die Einrichtung unterstützt die lateinamerikanische Ersatzteilverteilung und wird durch 93 Millionen BRL (16 Millionen USD) an Iveco-Investitionen unterstützt.
Berichtsumfang des brasilianischen 3PL-Lagermarkts
Segmentierungsübersicht
| Lagerung |
| Distribution und Bestandsmanagement |
| Mehrwertdienste und Sonstige (Kitting, Etikettierung) |
| Allgemeines Gemeinschafts-/Multi-Client-Lager |
| Dediziertes Vertragslager |
| Zolllager |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Manuell |
| Teilautomatisiert |
| Vollautomatisiert |
| Fertigung |
| Konsumgüter |
| Lebensmittel und Getränke |
| Einzel- und E-Commerce |
| Gesundheitswesen und Pharma |
| Sonstige Endnutzerbranchen |
| Norden |
| Nordosten |
| Mittelwesten |
| Südosten |
| Süden |
| Nach Dienstleistungsart | Lagerung |
| Distribution und Bestandsmanagement | |
| Mehrwertdienste und Sonstige (Kitting, Etikettierung) | |
| Nach Lagertyp | Allgemeines Gemeinschafts-/Multi-Client-Lager |
| Dediziertes Vertragslager | |
| Zolllager | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach Technologieübernahme | Manuell |
| Teilautomatisiert | |
| Vollautomatisiert | |
| Nach Endnutzerbranche | Fertigung |
| Konsumgüter | |
| Lebensmittel und Getränke | |
| Einzel- und E-Commerce | |
| Gesundheitswesen und Pharma | |
| Sonstige Endnutzerbranchen | |
| Nach Region | Norden |
| Nordosten | |
| Mittelwesten | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird Brasiliens 3PL-Lagersektor bis 2032 voraussichtlich erreichen?
Brasiliens 3PL-Lagersektor wird bis 2032 voraussichtlich 3,71 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,18% wachsen. Der Ausblick spiegelt die Nachfrage nach ausgelagerter Kapazität, E-Commerce-Fulfillment und flexibleren Distributionsnetzwerken wider.
Welcher Dienst wächst im brasilianischen 3PL-Lagersektor am schnellsten?
Mehrwertdienste und Sonstige ist die am schnellsten wachsende Dienstleistungskategorie, mit einem bis 2032 prognostizierten CAGR von 8,19%. Kitting, Etikettierung und Verpackung helfen Anbietern, integrierte Verträge mit bestehenden Lagerkunden aufzubauen.
Warum ist E-Commerce für die ausgelagerte Lagerhaltung in Brasilien wichtig?
E-Commerce erfordert schnellere Auftragserfüllung, Bestandspositionierung und zuverlässige Auftragsabwicklung. Er absorbierte im ersten Quartal 2026 direkt mehr als 34% der Logistiklagervermietung und steigerte den Wert von Standorten in der Nähe von Verbrauchszentren.
Welches Lagerformat hat die höchsten Wachstumsaussichten in Brasilien?
Zolllager haben das höchste prognostizierte Wachstum unter den Lagertypen, mit einem CAGR von 9,27% bis 2032. Das Wachstum ist mit Importaktivitäten, Zollmodernisierung und dem Bedarf zur Entlastung hafennaher Kapazitätsengpässe verbunden.
Was ist die größte Herausforderung für Kühllager-Betreiber in Brasilien?
Kühlung kann bis zu 70% der Betriebskosten für Kühllager ausmachen, was die Energiepreisvolatilität zu einer wesentlichen Margeneinschränkung macht. Größere Netzwerke können einen Vorteil haben, wenn sie die Energiebeschaffung verbessern und feste Compliance-Kosten verteilen können.
Welche brasilianische Region hat die stärksten Wachstumsaussichten für 3PL-Lagerung?
Der Nordosten hat die stärkste prognostizierte regionale Expansion mit einem CAGR von 8,14% bis 2032, unterstützt durch neue Lager- und Hafeninfrastruktur. Das Suape-Gebiet wird für Zoll-, Kühlketten- und allgemeine Logistikdienstleistungen zunehmend relevanter.