
Tamanho e Participação do Mercado de Frete Aéreo no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
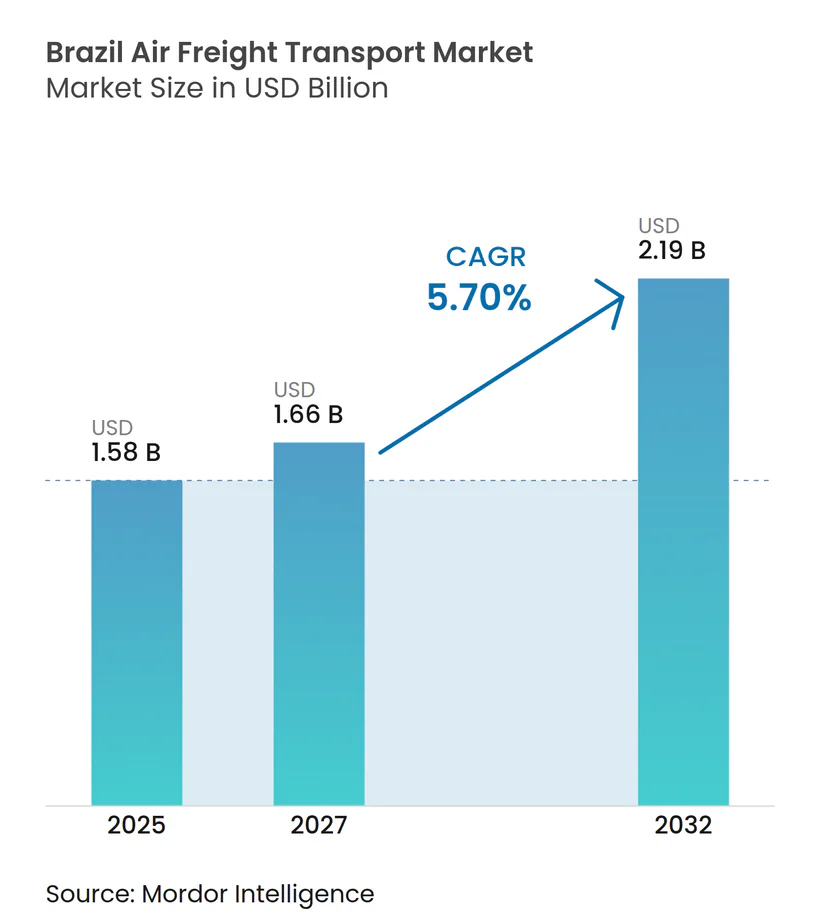
| Tamanho do mercado no ano base (2025) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.70 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete Aéreo no Brasil por Mordor Intelligence
O tamanho do mercado de frete aéreo no Brasil é avaliado em 1,58 bilhões de USD em 2026 e estima-se que cresça de 1,66 bilhões de USD em 2027 para atingir 2,19 bilhões de USD até 2032, a um CAGR de 5,70% durante o período de previsão (2027-2032).
O mercado de frete aéreo no Brasil está sendo moldado pelo e-commerce transfronteiriço, que está aumentando a demanda por movimentação confiável de remessas pequenas e urgentes. As frotas de aeronaves cargueiras dedicadas estão se tornando mais relevantes porque oferecem aos operadores controle sobre os horários que a capacidade de aeronaves de passageiros nem sempre consegue proporcionar. As importações farmacêuticas, as exportações de produtos frescos e a carga industrial de alto valor também estão deslocando a demanda para serviços com controle de temperatura, conformidade regulatória e monitoramento rigoroso. A concentração da atividade de carga no Sudeste favorece a eficiência da rede, mas também expõe os embarcadores a congestionamentos em Guarulhos e nos terminais próximos. A concorrência está se ampliando à medida que companhias aéreas domésticas, integradores globais e operadores internacionais de cargueiros investem em aeronaves, automação, processos aduaneiros e acesso a aeroportos regionais.
Principais Conclusões do Relatório
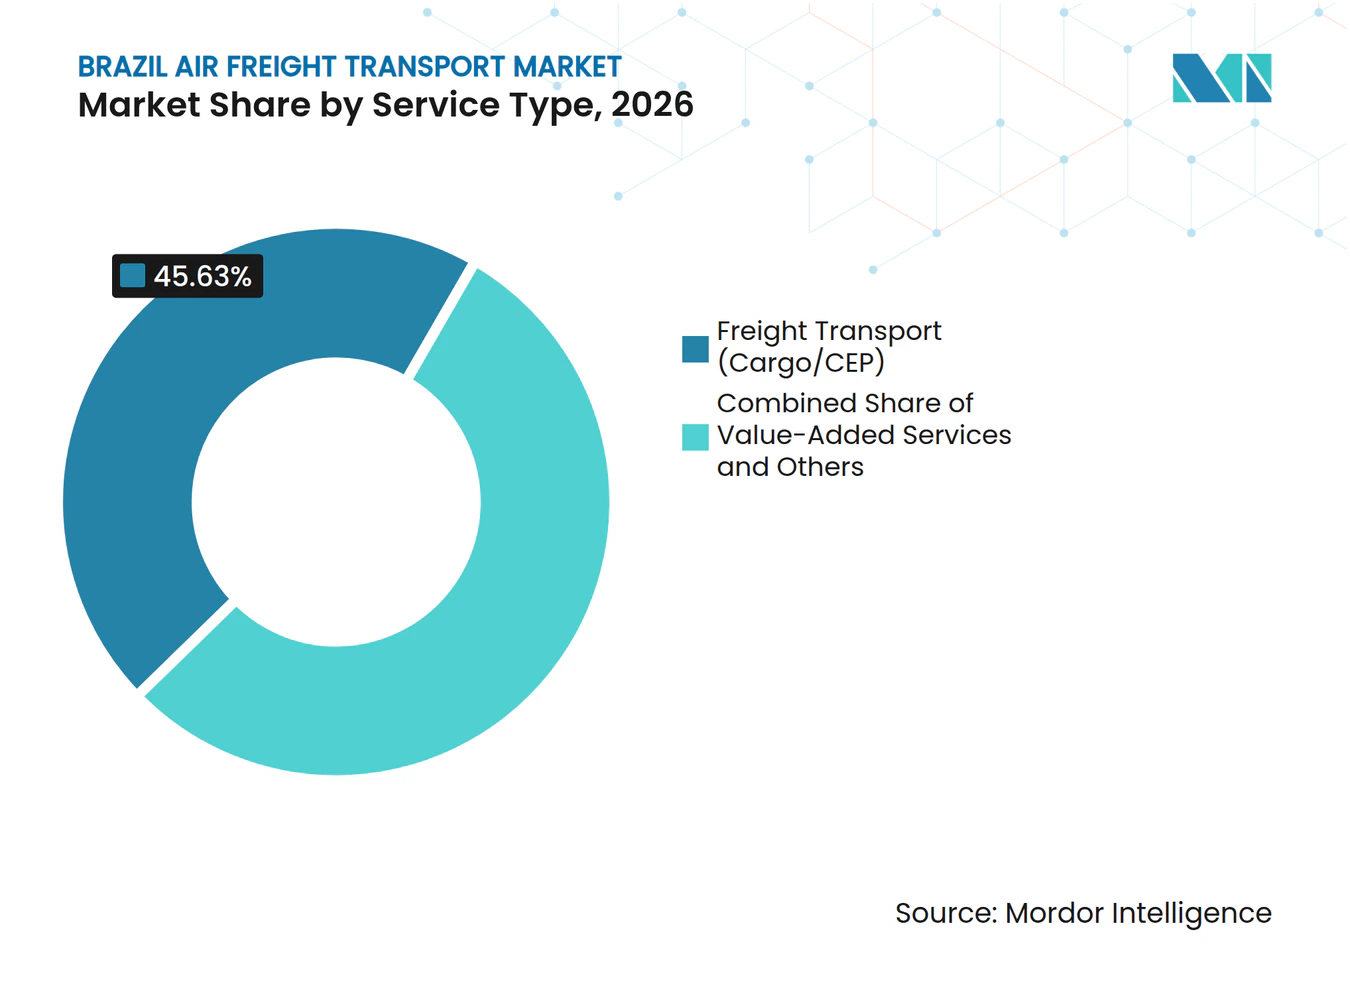
- Por serviço, o transporte de frete (carga/CEP) representa 45,63% do tamanho do mercado de frete aéreo no Brasil em 2026, enquanto outros serviços de valor agregado devem registrar um CAGR de 7,31% até 2032.
- Por destino, a carga internacional representa 72,19% da participação do mercado de frete aéreo no Brasil em 2026, enquanto as rotas domésticas devem se expandir a um CAGR de 7,21% até 2032.
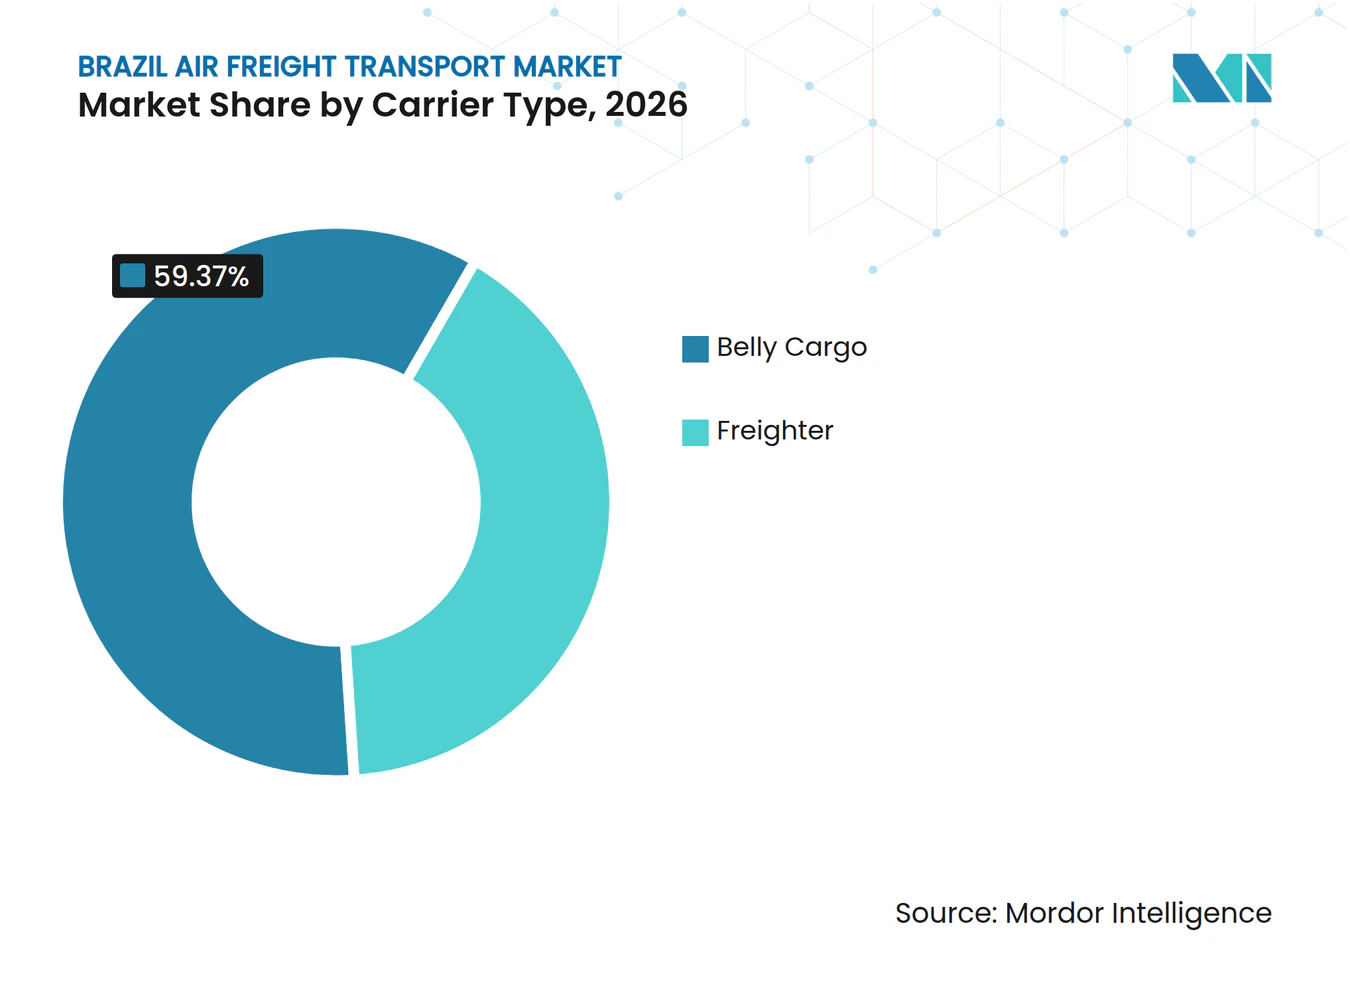
- Por tipo de transportador, a carga em porão representa 59,37% do tamanho do mercado de frete aéreo no Brasil em 2026, enquanto os serviços de cargueiro devem registrar um CAGR de 7,64% até 2032.
- Por tipo de carga, a carga geral representa 62,31% da participação do mercado de frete aéreo no Brasil em 2026, enquanto a carga especial deve se expandir a um CAGR de 6,92% até 2032.
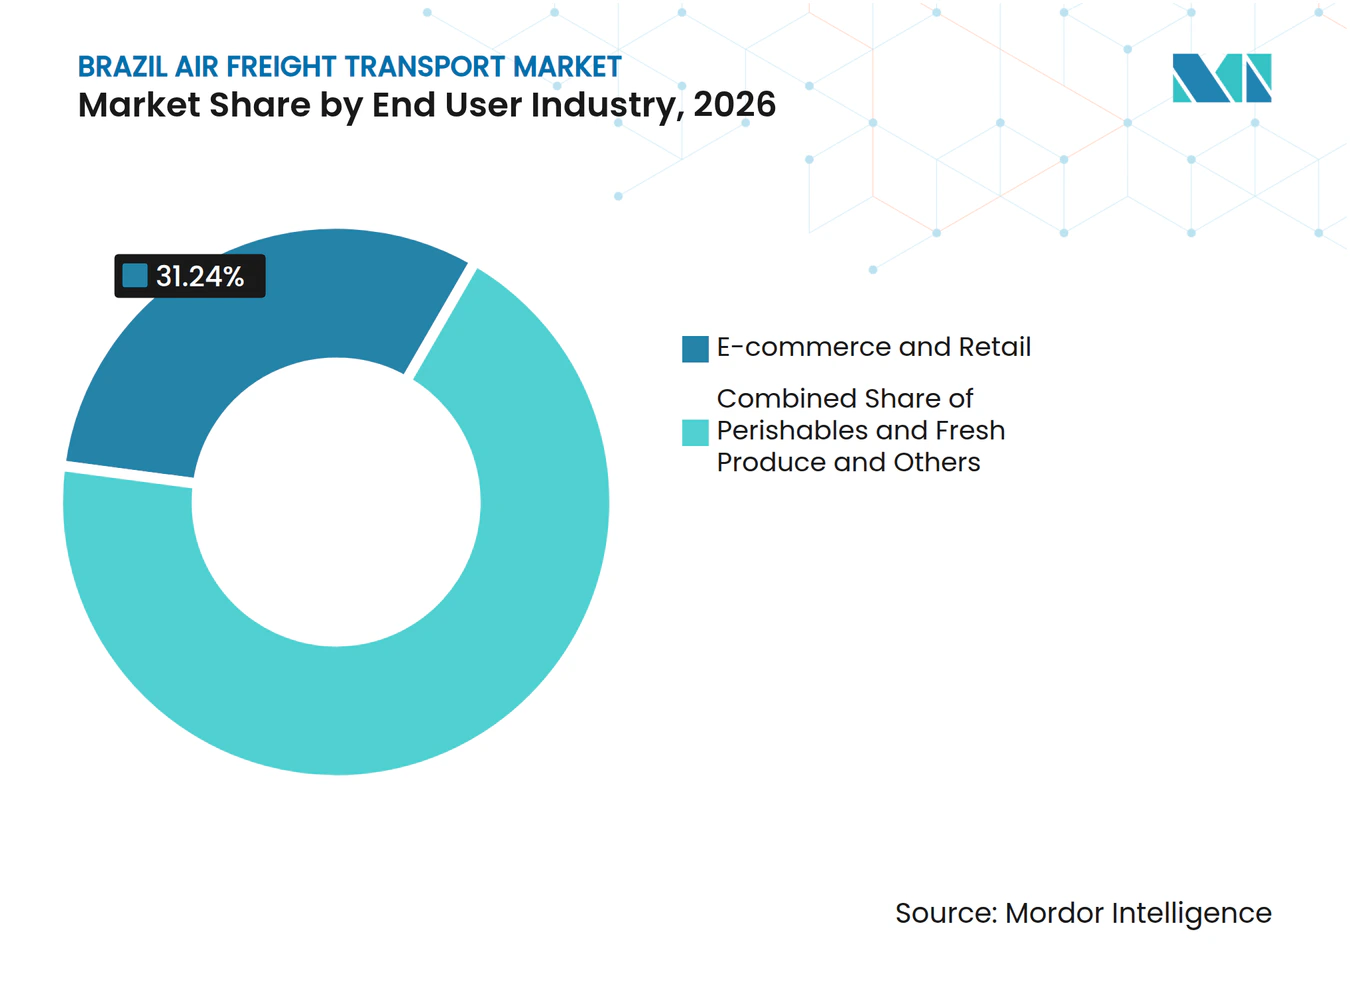
- Por setor de usuário final, o e-commerce e varejo representa 31,24% do tamanho do mercado de frete aéreo no Brasil em 2026, enquanto os produtos perecíveis e hortifrúti devem registrar um CAGR de 7,73% até 2032.
- Por região, o Sudeste representa 57,36% da participação do mercado de frete aéreo no Brasil em 2026, enquanto o Nordeste deve se expandir a um CAGR de 8,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| E-Commerce Transfronteiriço Aumentando a Demanda por Frete Aéreo Urgente | +1.4% | Nacional; mais acentuado nos terminais de São Paulo e Rio de Janeiro, com rápido crescimento nos corredores do Nordeste e Norte | Médio prazo (2–4 anos) |
| Expansão da Capacidade de Cargueiros Fortalecendo a Conectividade Doméstica de Carga | +0.9% | Ancorado no Sudeste (GRU, VCP); em expansão para Manaus, Recife e Belém | Curto prazo (≤ 2 anos) |
| Crescimento Farmacêutico Aumentando a Demanda por Carga Aérea com Controle de Temperatura | +0.8% | Sudeste (GRU, VCP em destaque); nós secundários de cadeia de frio em Recife e Curitiba | Médio prazo (2–4 anos) |
| Processos Digitais de Carga Melhorando a Eficiência Aduaneira e a Visibilidade das Remessas | +0.6% | Nacional via Portal Único de Comércio Exterior; ganhos de eficiência mais imediatos em GRU e VCP | Curto prazo (≤ 2 anos) |
| Investimento em Aeroportos Regionais Ampliando a Acessibilidade do Frete Aéreo | +0.7% | Nordeste (Recife, Fortaleza), Norte (Manaus, Belém), Centro-Oeste (Cuiabá) | Longo prazo (≥ 4 anos) |
| Setores de Alto Valor Aumentando os Volumes de Carga Aérea Especializada | +0.6% | São Paulo e Zona Franca de Manaus; demanda secundária do Rio de Janeiro e Curitiba | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
E-Commerce Transfronteiriço Elevando a Demanda Urgente
As compras online transfronteiriças estão aumentando o uso do frete aéreo para encomendas leves que exigem entrega rápida. Viracopos registrou forte crescimento nas remessas expressas internacionais no primeiro semestre de 2026. A Azul Logística movimentou 8,9 milhões de encomendas no primeiro semestre de 2025, com uma média de 50.000 pacotes por dia. As transportadoras estão cada vez mais alinhando os horários de voo aos picos dos marketplaces, em vez de tratar a carga como capacidade excedente de aeronaves de passageiros. Isso coloca o desempenho de entrega, a visibilidade aduaneira e o fluxo aeroportuário no centro da competição entre as companhias aéreas, uma vez que a promessa de serviço de um vendedor online depende não apenas do voo em si, mas também da aceitação previsível, do desembaraço, da triagem, da transferência e da entrega de um grande número de pequenas remessas.
Capacidade de Cargueiros e Investimento em Aeroportos Regionais
Os cargueiros dedicados estão fortalecendo a conectividade doméstica de carga porque podem operar em torno dos picos de encomendas e dos padrões de demanda regional. A Azul Logística implantou aeronaves Airbus A321P2F no Brasil e planeja novas adições à frota até 2027[1], enquanto a GOLLOG opera uma frota de Boeing 737-800BCF para os serviços do Mercado Livre. A LATAM Cargo Brasil também aumentou a atividade de cargueiros no corredor São Paulo-Manaus em 2026, adicionando capacidade em uma importante rota doméstica. O investimento em aeroportos regionais estende esse efeito além do Sudeste, incluindo instalações logísticas planejadas em Recife e capacidade regulatória em Cuiabá. Esses desenvolvimentos ajudam o mercado de frete aéreo no Brasil a atender localidades do interior, onde a entrega rodoviária pode levar vários dias. A rede resultante tende a favorecer as transportadoras que combinam capacidade de aeronaves com manuseio terrestre confiável e distribuição local, uma vez que um voo de cargueiro por si só não garante o desempenho de entrega quando a carga ainda precisa ser recebida, inspecionada, triada, transferida, desembaraçada e entregue aos clientes em um vasto território nacional.
Demanda por Carga Farmacêutica e de Alto Valor
As remessas farmacêuticas são atendidas por serviços especializados de carga aérea porque exigem temperaturas controladas, manuseio documentado e processos de liberação confiáveis. Os fluxos farmacêuticos da Europa para o Brasil são uma importante fonte de demanda especializada de entrada. Guarulhos, Curitiba e Viracopos são os principais pontos de recebimento dessas remessas, que frequentemente exigem procedimentos de Boas Práticas de Distribuição e os padrões IATA CEIV Pharma. O setor de frete aéreo no Brasil também atende eletrônicos de alto valor, componentes semicondutores, peças industriais e suprimentos automotivos urgentes. Manaus é particularmente relevante porque sua zona de manufatura depende de componentes de entrada e distribuição subsequente. O manuseio especializado pode sustentar ofertas de serviços de maior valor, mas requer investimento em armazenagem refrigerada, pessoal treinado, sistemas de conformidade, equipamentos de monitoramento e procedimentos operacionais claros que protejam as condições da remessa desde a aceitação no aeroporto até a liberação final.
Processos Digitais de Carga e Visibilidade das Remessas
Os processos digitais estão reduzindo as fricções no desembaraço aduaneiro e no manuseio de carga nos aeroportos brasileiros. O Portal Único de Comércio Exterior substituiu os fluxos de trabalho de importação legados por meio do CCT Importação, e a atualização Release Zambeze de outubro de 2025 melhorou o acesso a dados e a integração com os sistemas de trânsito. Os padrões Cargo-XML e as informações de remessa em tempo real podem reduzir erros de documentação e melhorar a coordenação entre transportadoras, despachantes aduaneiros e embarcadores. A LATAM Cargo instalou equipamentos de triagem automatizada em Guarulhos que processam 72.000 pacotes por dia, e a empresa reportou uma redução de 31% no tempo de entrega na última milha no primeiro semestre de 2026[2]. O benefício é maior quando a capacidade física e as operações aduaneiras melhoram juntamente com a qualidade dos dados, porque os registros digitais não conseguem eliminar um gargalo causado por espaço limitado de armazém, cobertura insuficiente de inspeção, coleta lenta por caminhão ou fraca coordenação entre o terminal aeroportuário e a rede de distribuição doméstica da transportadora durante os períodos de pico diário nos principais terminais de carga brasileiros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica |
|---|---|---|
| Restrições de Capacidade em Guarulhos Limitando a Eficiência do Manuseio de Carga | -0.7% | Região metropolitana de São Paulo (GRU, VCP); efeitos sistêmicos para embarcadores dependentes de fluxos de conexão via hub |
| Volatilidade do Combustível e da Moeda Aumentando os Custos de Frete | -0.9% | Nacional; mais acentuado para transportadoras domésticas menores sem hedge de combustível; rotas internacionais expostas às variações BRL/USD |
| Atrasos nas Inspeções de Carga Agrossanitária Suprimindo o Fluxo de Exportações de Perecíveis | -0.5% | Nordeste (Fortaleza, Recife); Sul (Curitiba, Florianópolis); exposição secundária em GRU para importações agrícolas de alto volume |
| Lacunas na Infraestrutura Regional de Cadeia de Frio Limitando a Carga Aérea de Perecíveis e Farmacêuticos | -0.4% | Nordeste, Norte (Manaus, Belém) e Centro-Oeste; mais acentuado em aeroportos secundários sem armazenagem refrigerada |
| Fonte: Mordor Intelligence | ||
Restrições de Capacidade em Guarulhos Limitando a Eficiência do Manuseio
Guarulhos processa 36% das importações de carga do Brasil e continua sendo um ponto crítico de exposição para o mercado de frete aéreo no Brasil. A elevada capacidade do terminal em meados de 2026 mostrou que a carga desembaraçada nem sempre saía do aeroporto no mesmo ritmo em que a carga de entrada chegava. O aeroporto está expandindo sua área de armazéns para 345.000 m², incluindo 3 novos armazéns que adicionam 120.000 m²[3]. O governo federal também comprometeu 1,4 bilhões de BRL (272 milhões de USD) para melhorias em tecnologia aeroportuária, pátio e pistas de taxiamento. As adições de capacidade terão efeito limitado a menos que o desempenho da inspeção aduaneira, da liberação de carga e do manuseio terrestre melhore ao mesmo tempo. Os requisitos da ANAC e da Receita Federal permanecem, portanto, importantes para a confiabilidade do maior terminal de carga do país.
Volatilidade do Combustível e da Moeda Elevando os Custos de Frete
O combustível de aviação representou entre 35% e 39% dos custos operacionais das companhias aéreas brasileiras em 2026. As companhias aéreas nem sempre conseguem repassar esses aumentos aos clientes de frete porque as rotas permanecem sensíveis ao preço e competitivas. Isso pode reduzir as margens dos operadores domésticos que têm menos acesso ao hedge de combustível ou a amplas redes internacionais. A restrição afeta fortemente o mercado de frete aéreo no Brasil, onde a confiabilidade dos horários e a velocidade já carregam um custo premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
O Transporte de Frete Detém a Maior Base de Receita Enquanto os Serviços Integrados CrescemO transporte de frete (carga/CEP) representa 45,63% da participação do mercado de frete aéreo no Brasil em 2026, tornando a movimentação física a maior categoria de serviço. Essa categoria captura a receita de companhias aéreas e operadores logísticos proveniente do transporte de carga, capacidade de linha principal, encomendas expressas, manuseio aeroportuário e serviços planejados de coleta ou entrega. Abrange a movimentação regular de aeroporto a aeroporto que permite aos embarcadores garantir tempos de trânsito definidos para pedidos de clientes, insumos industriais e itens de reposição urgentes. O agenciamento de frete continua importante para remessas internacionais porque coordena a movimentação multimodal, a documentação aduaneira, a reserva de carga e o planejamento de entrega entre várias partes.
Outros serviços de valor agregado devem registrar um CAGR de 7,31% até 2032. Esses serviços incluem despachante aduaneiro, seguro, suporte à conformidade, monitoramento de temperatura, coordenação de armazenagem e gestão de entrega final. Eles oferecem aos embarcadores um único provedor responsável quando a carga precisa passar por processos de companhia aérea, terminal, alfândega, transportadora rodoviária e recebimento pelo cliente. Os clientes de carga farmacêutica e agrícola precisam de mais documentação porque o licenciamento de importação da ANVISA, as regras fitossanitárias do MAPA e os requisitos de controle de temperatura se aplicam às suas remessas. Os provedores que combinam movimentação, monitoramento, suporte aduaneiro e entrega podem reduzir as transferências, simplificar o tratamento de reclamações e facilitar o acompanhamento do status das remessas pelos clientes, ao mesmo tempo em que oferecem aos embarcadores menores acesso a serviços que, de outra forma, exigiriam contratos separados com vários provedores logísticos especializados.



Por Destino:
Os Fluxos Internacionais Lideram Enquanto as Redes Domésticas se ExpandemA carga internacional representa 72,19% da participação do mercado de frete aéreo no Brasil em 2026. O Brasil importa eletrônicos, máquinas, medicamentos acabados e insumos de produção, enquanto as exportações incluem produtos de agronegócio de alto valor, bens manufaturados, materiais farmacêuticos e produtos frescos. Esses fluxos dependem de conexões com centros de produção asiáticos e europeus onde o trânsito marítimo não é adequado para remessas urgentes, de alto valor, sensíveis à temperatura ou de pequeno porte. Eles também dependem de procedimentos aduaneiros confiáveis porque atrasos no desembaraço podem anular o benefício da movimentação aérea mais rápida. Os volumes internacionais se beneficiam do uso contínuo da entrega expressa para encomendas de e-commerce importadas e da atividade de distribuição de apoio que se segue à sua chegada.
As rotas domésticas devem registrar um CAGR de 7,21% até 2032. A geografia do Brasil torna o transporte aéreo útil para movimentar remessas urgentes entre o Sudeste e cidades do Norte, como Manaus, onde o trânsito rodoviário pode ultrapassar 72 horas. Os voos de carga dedicados podem oferecer um nível de serviço mais consistente quando os horários de passageiros, a capacidade de porão disponível ou as conexões rodoviárias não correspondem às janelas de entrega dos marketplaces. O programa Remessa Conforme também melhorou o tratamento de encomendas internacionais de baixo valor nos principais terminais. A distribuição doméstica cresce à medida que as encomendas entram no país e precisam de entrega rápida a consumidores, empresas e pontos de coleta regionais, o que significa que o processamento aeroportuário, as conexões de transferência, a capacidade de triagem e a coordenação da última milha influenciam o nível de serviço que os clientes experimentam.
Por Tipo de Transportador:
A Carga em Porão Lidera Enquanto os Cargueiros Ganham TerrenoA carga em porão representa 59,37% da participação do mercado de frete aéreo no Brasil em 2026. As aeronaves de passageiros fornecem conexões densas entre São Paulo, Rio de Janeiro, capitais regionais e hubs internacionais na Europa, América do Norte e Oriente Médio. A receita de carga utiliza o espaço disponível nas aeronaves e pode complementar a economia dos voos de passageiros sem uma operação exclusivamente cargueira ou uma rota dedicada apenas à carga. Esse modelo continua útil para fluxos internacionais regulares onde os volumes são estáveis, os horários de voo são frequentes e a carga não precisa de uma resposta imediata de capacidade. É menos adequado para picos de remessas que exigem capacidade adicional com pouca antecedência ou horários de operação fora dos padrões de viagem de passageiros.
Os serviços de cargueiro devem registrar um CAGR de 7,64% até 2032. O e-commerce, as necessidades de cadeia de frio farmacêutica, as exportações de perecíveis e as remessas industriais urgentes exigem capacidade que possa ser programada em torno da demanda de carga, e não dos horários de passageiros. As aeronaves dedicadas também facilitam o planejamento de capacidade para cidades com forte demanda de carga, mas com menos voos de passageiros, especialmente em rotas domésticas e regionais. A frota A321P2F da Azul Logística e a operação Boeing 737-800BCF da GOLLOG ilustram duas abordagens domésticas, uma baseada na flexibilidade das aeronaves e a outra em redes densas de marketplace. Os operadores internacionais de cargueiros fornecem capacidade adicional nos terminais brasileiros e oferecem aos exportadores mais opções de serviços diretos ou de conexão, especialmente quando os horários regulares de passageiros estão lotados, quando o volume de remessas requer capacidade dedicada ou quando um exportador precisa de manuseio especializado para produtos sensíveis.

Por Tipo de Carga:
A Carga Geral Permanece a Maior Categoria Enquanto a Carga Especial Cresce Mais RapidamenteA carga geral representa 62,31% da participação do mercado de frete aéreo no Brasil em 2026. Inclui componentes industriais, bens de consumo embalados, remessas padrão de e-commerce e outras consignações rotineiras que transitam pelos principais aeroportos. A categoria permanece central para o volume geral porque atende a uma ampla gama de embarcadores nas atividades de consumo, manufatura, atacado e distribuição. Algumas remessas não urgentes podem migrar para o frete rodoviário quando os requisitos de prazo permitem, especialmente quando a confiabilidade da rota e os custos favorecem o transporte terrestre. Isso pressiona os provedores a reservar capacidade aérea para consignações em que a velocidade, a segurança, a continuidade do estoque ou o valor do produto criam um benefício comercial claro, ao mesmo tempo em que mantêm uma base de volume ampla e estável para remessas regulares que transitam pelos principais terminais de importação e distribuição do país.
A carga especial deve registrar um CAGR de 6,92% até 2032. Mercadorias perigosas, eletrônicos de alto valor, remessas farmacêuticas e equipamentos industriais de grande porte exigem procedimentos de manuseio, pessoal treinado, armazenagem segura e documentação que a carga padrão nem sempre necessita. A Zona Franca de Manaus contribui com demanda por componentes eletrônicos importados, insumos de manufatura e redistribuição regional para a região Norte. A carga refrigerada também está se expandindo à medida que frutas, frutos do mar e outros alimentos sensíveis à temperatura utilizam conexões aéreas para preservar a qualidade do produto e cumprir as janelas de entrega. A LATAM Cargo transportou 18,6 mil toneladas de frutas no primeiro semestre de 2026, um aumento de 42,3% em relação ao mesmo período do ano anterior, indicando a importância prática de uma coordenação confiável da cadeia de frio entre produtores, armazéns aeroportuários, operadores de aeronaves, funções aduaneiras e compradores no exterior.
Por Setor de Usuário Final:
O E-Commerce Lidera Enquanto os Perecíveis se Expandem Mais RapidamenteO e-commerce e varejo representa 31,24% da participação do mercado de frete aéreo no Brasil em 2026. A velocidade de entrega nos marketplaces tornou-se um diferencial comercial, aumentando a demanda por movimentação expressa de encomendas, rastreamento preciso de remessas e operações confiáveis de hub. A Azul Logística transportou mais de 60.000 toneladas e concluiu 8,9 milhões de entregas no primeiro semestre de 2025, enquanto a LATAM Cargo reportou maiores volumes de e-commerce no primeiro semestre de 2026. Essa escala exige que as transportadoras alinhem horários de aeronaves, sistemas de triagem, desembaraço aduaneiro, distribuição final e comunicação com o cliente em torno de compromissos de entrega curtos. Os clientes de manufatura, automotivo, saúde e eletrônicos formam o próximo grupo de usuários porque dependem de reposição urgente, manuseio seguro, desempenho da cadeia de frio ou proteção contra a obsolescência de produtos, e porque a produção ou o atendimento ao cliente pode ser afetado quando um componente crítico é atrasado.
Os produtos perecíveis e hortifrúti devem registrar um CAGR de 7,73% até 2032. Frutas tropicais, subprodutos de café especial e proteínas marinhas podem ter acesso a mercados de exportação quando a armazenagem, a inspeção, a capacidade das companhias aéreas e o manuseio no destino estão disponíveis. O valor dessas remessas depende da preservação da qualidade desde a coleta até o recebimento no aeroporto, a armazenagem refrigerada, o carregamento na aeronave, o trânsito internacional e a distribuição no mercado final. Os aeroportos secundários ainda enfrentam limitações em armazenagem refrigerada e disponibilidade de inspeção fitossanitária, restringindo os volumes de exportação e as opções de roteamento. A capacidade de inspeção certificada pelo MAPA é importante para a carga que deve atender aos requisitos de saúde vegetal do país de destino antes de ser exportada, porque uma janela de inspeção perdida ou documentação incompleta pode atrasar uma remessa perecível além do período em que o transporte aéreo preserva seu valor comercial.
Análise Geográfica
O Sudeste representa 57,36% da participação do mercado de frete aéreo no Brasil em 2026. Guarulhos e Viracopos concentram a maior parte da capacidade internacional, terminais de carga, serviços aduaneiros e conexões de distribuição a jusante. Guarulhos sozinho processou 36% das importações de carga do país, o que torna seu desempenho operacional relevante para as cadeias de suprimentos nacionais. A LATAM Cargo expandiu a área de e-commerce de Guarulhos em 47% em abril de 2026, reforçando o papel do aeroporto no processamento de encomendas.
O Nordeste deve registrar um CAGR de 8,13% até 2032. A região está ganhando atividade com as exportações do agronegócio, o investimento logístico e o papel de Recife como hub doméstico estruturado. Recife movimentou mais de 6.000 toneladas para mais de 40 destinos domésticos no primeiro semestre de 2025 por meio das operações da Azul Logística[4]. Fortaleza também registrou crescimento de 22% na carga de exportação no primeiro semestre de 2025, demonstrando maior demanda por capacidade de frete internacional regional. A região Norte está centrada em Manaus, onde a Zona Franca de Manaus sustenta fluxos constantes de entrada de componentes eletrônicos e bens de consumo. A LATAM Cargo expandiu o corredor de carga São Paulo-Manaus, e a rota permanece importante para conectar a zona industrial às redes de distribuição nacionais.
A atividade do Centro-Oeste está ligada à produção do agronegócio do Mato Grosso e à necessidade de movimentação oportuna de exportações de subprodutos de soja e algodão. O MAPA expandiu as operações de inspeção do Vigiagro no aeroporto de Cuiabá em 2025, fornecendo um caminho de conformidade para operações formais de carga internacional. Esse desenvolvimento pode reduzir a dependência de transferências terrestres para os terminais do Sudeste quando os exportadores precisam de acesso mais rápido aos mercados globais. A participação regional permanece abaixo do Sudeste, mas a demanda especializada amplia a rede além dos principais hubs do país. Para as transportadoras, a oportunidade está em conectar as zonas de produção locais com capacidade confiável de cadeia de frio, alfândega e cargueiros, e então oferecer aos embarcadores coleta previsível, documentação, conexões de voo e arranjos de entrega que permitam que os produtos regionais alcancem clientes no exterior sem manuseio excessivo ou tempo de trânsito prolongado.
Cenário Competitivo
Concentração do Mercado
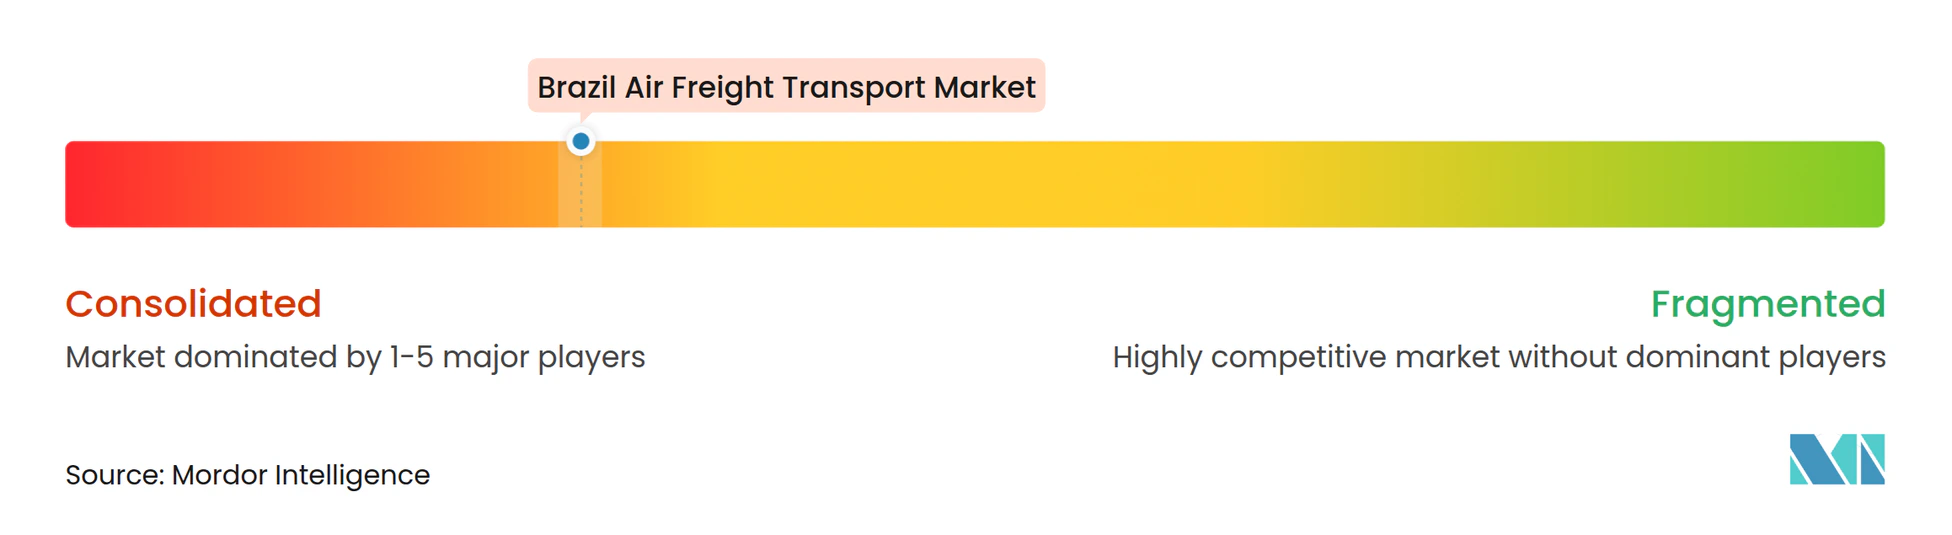
O mercado de frete aéreo no Brasil é consolidado. Integradores globais, transportadoras de longo curso do Oriente Médio e especialistas europeus em cargueiros competem nos corredores internacionais de importação e exportação. As companhias aéreas domésticas competem por meio de redes de cargueiros, parcerias com marketplaces e cobertura de distribuição. A concorrência depende cada vez mais da capacidade de carga, da infraestrutura aeroportuária, da eficiência aduaneira e da capacidade de fornecer visibilidade confiável de ponta a ponta das remessas.
A tecnologia e a confiabilidade do serviço são pontos-chave de competição. A FedEx anunciou 75 milhões de BRL (14,6 milhões de USD) para investimento em infraestrutura brasileira, incluindo novos centros de serviço e hubs logísticos maiores. A LATAM Cargo expandiu a capacidade de e-commerce em Guarulhos e aumentou a capacidade de cargueiros na rota São Paulo-Manaus. A Azul Logística está expandindo sua frota A321P2F e se posicionando como provedora multimodal nas operações aérea, rodoviária e marítima.
Os aeroportos secundários no Nordeste e no Norte oferecem espaço para diferenciação porque a capacidade de cadeia de frio permanece menos desenvolvida do que a demanda de farmacêuticos e perecíveis. Os requisitos de licenciamento da ANAC e os padrões digitais de carga da Receita Federal recompensam as empresas que conseguem executar processos confiáveis e documentados. A operação de cargueiros da GOLLOG para o Mercado Livre demonstra como uma parceria de longo prazo com um marketplace pode sustentar capacidade dedicada. Uma consolidação mais intensa dentro do Abra Group poderia aumentar a concentração doméstica de cargueiros nas rotas de alta densidade. A concorrência permanecerá ativa porque especialistas internacionais, integradores e transportadoras domésticas atendem a diferentes partes do mercado de Frete Aéreo no Brasil, servem a diferentes necessidades dos clientes, operam diferentes tipos de aeronaves e trazem pontos fortes distintos em suporte aduaneiro, alcance de rede, capacidade aeroportuária ou cobertura de entrega na última milha.
Líderes do Setor de Frete Aéreo no Brasil
-
LATAM Airlines Group SA (including LATAM Cargo Brasil)
-
Abra Group (including GOL Linhas Aéreas)
-
Azul SA (including Azul Cargo Express)
-
FedEx Corp.
-
Emirates SkyCargo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Frete Aéreo no Brasil Empresas cobertas neste relatório
- LATAM Airlines Group SA (including LATAM Cargo Brasil)
- Abra Group (including GOL Linhas Aéreas)
- Azul SA (including Azul Cargo Express)
- FedEx Corp.
- Emirates SkyCargo
- United Parcel Service, Inc.
- Qatar Airways Group (including Qatar Airways Cargo)
- Lufthansa Cargo AG
- Air France-KLM Group (including Martinair Cargo)
- Cargolux Airlines International SA
- Turkish Airlines (including Turkish Cargo)
- Atlas Air Worldwide
- Ethiopian Airlines Group (including Ethiopian Cargo)
- Braspress Air Cargo
- Modern Transporte Aéreo de Carga SA
- Sideral Linhas Aéreas
- Total Linhas Aéreas SA
- American Airlines Group Inc.
- United Airlines Holdings Inc.
- International Airlines Group (IAG)
- TAP Air Portugal
- Air Canada (including Air Canada Cargo)
Desenvolvimentos industriais recentes em Mercado de Frete Aéreo no Brasil
- Setembro de 2026: A FedEx anunciou 75 milhões de BRL (14,6 milhões de USD) em investimento em infraestrutura no Brasil, abrangendo 34 novos centros de serviço e a expansão dos hubs logísticos em Cajamar de 55.000 para 90.000 posições de palete e em Jaboatão dos Guararapes de 16.000 para 26.000 m², ampliando a cobertura de última milha e cadeia de suprimentos nos estados brasileiros.
- Setembro de 2026: A Atlas Air adicionou uma terceira frequência semanal com Boeing 747-400F para o Aeroporto Internacional do Rio de Janeiro Galeão (roteamento Miami–GIG–Lima) após a eliminação do imposto de importação em maio de 2026 para compras de e-commerce abaixo de 50 USD, o que elevou os volumes mensais de encomendas do Galeão para 5,6 milhões em junho–agosto de 2026.
- Abril de 2026: A LATAM Cargo Brasil expandiu seu TECA de Guarulhos em 47% na área de e-commerce e aumentou a frequência de cargueiros São Paulo-Manaus de 10 para 12 voos semanais, adicionando 110 toneladas de capacidade semanal no corredor doméstico de carga mais movimentado do Brasil.
- Novembro de 2025: A FedEx lançou um serviço formal de desembaraço de carga de importação em sua instalação de Viracopos, permitindo a liberação aduaneira dentro do armazém e reduzindo os prazos de declaração formal de importação para clientes de frete aéreo internacional.
Escopo do Relatório do Mercado de Frete Aéreo no Brasil
Visão geral da segmentação
| Transporte de Frete (Carga/CEP) |
| Agenciamento de Frete |
| Outros Serviços de Valor Agregado (Despachante Aduaneiro, Seguro, etc.) |
| Doméstico |
| Internacional |
| Carga em Porão |
| Cargueiro |
| Carga Geral |
| Carga Refrigerada |
| Carga Especial (Perigosa, Alto Valor, Superdimensionada, etc.) |
| E-commerce e Varejo |
| Manufatura e Automotivo |
| Saúde e Farmacêuticos |
| Perecíveis e Hortifrúti |
| Alta Tecnologia e Eletrônicos |
| Outros |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Serviço | Transporte de Frete (Carga/CEP) |
| Agenciamento de Frete | |
| Outros Serviços de Valor Agregado (Despachante Aduaneiro, Seguro, etc.) | |
| Por Destino | Doméstico |
| Internacional | |
| Por Tipo de Transportador | Carga em Porão |
| Cargueiro | |
| Por Tipo de Carga | Carga Geral |
| Carga Refrigerada | |
| Carga Especial (Perigosa, Alto Valor, Superdimensionada, etc.) | |
| Por Setor de Usuário Final | E-commerce e Varejo |
| Manufatura e Automotivo | |
| Saúde e Farmacêuticos | |
| Perecíveis e Hortifrúti | |
| Alta Tecnologia e Eletrônicos | |
| Outros | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do frete aéreo no Brasil até 2032?
O frete aéreo no Brasil deve atingir 2,19 bilhões de USD até 2032, expandindo-se a um CAGR de 5,70% a partir de 2027.
Qual categoria de serviço lidera o frete aéreo no Brasil?
O transporte de frete (carga/CEP) lidera com uma participação de 45,63% em 2026, enquanto os serviços de valor agregado devem registrar crescimento mais rápido a um CAGR de 7,31%.
Por que a carga internacional é importante para o frete aéreo no Brasil?
A carga internacional representa 72,19% da atividade porque o Brasil depende de conexões aéreas para eletrônicos, máquinas, medicamentos, exportações de alto valor e encomendas expressas.
Qual tipo de transportador está crescendo mais rapidamente no frete aéreo no Brasil?
Os serviços de cargueiro devem registrar um CAGR de 7,64% até 2032, à medida que o e-commerce, os farmacêuticos e os produtos frescos exigem maior controle de horários.
Qual região está se expandindo mais rapidamente nos serviços de carga aérea brasileiros?
O Nordeste deve registrar um CAGR de 8,13% até 2032, impulsionado pelo investimento logístico em Recife e pela maior atividade de exportação agrícola.
Quais são as principais restrições às operações de carga aérea brasileiras?
As restrições de capacidade em Guarulhos e a volatilidade do combustível e da moeda podem reduzir a confiabilidade e aumentar os custos das transportadoras. A construção aeroportuária, as operações aduaneiras, o manuseio terrestre, o controle de custos das companhias aéreas e a precisão dos dados de carga precisam melhorar em conjunto para proteger a qualidade do serviço.