
Tamaño y Participación del Mercado de Transporte Aéreo de Carga de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
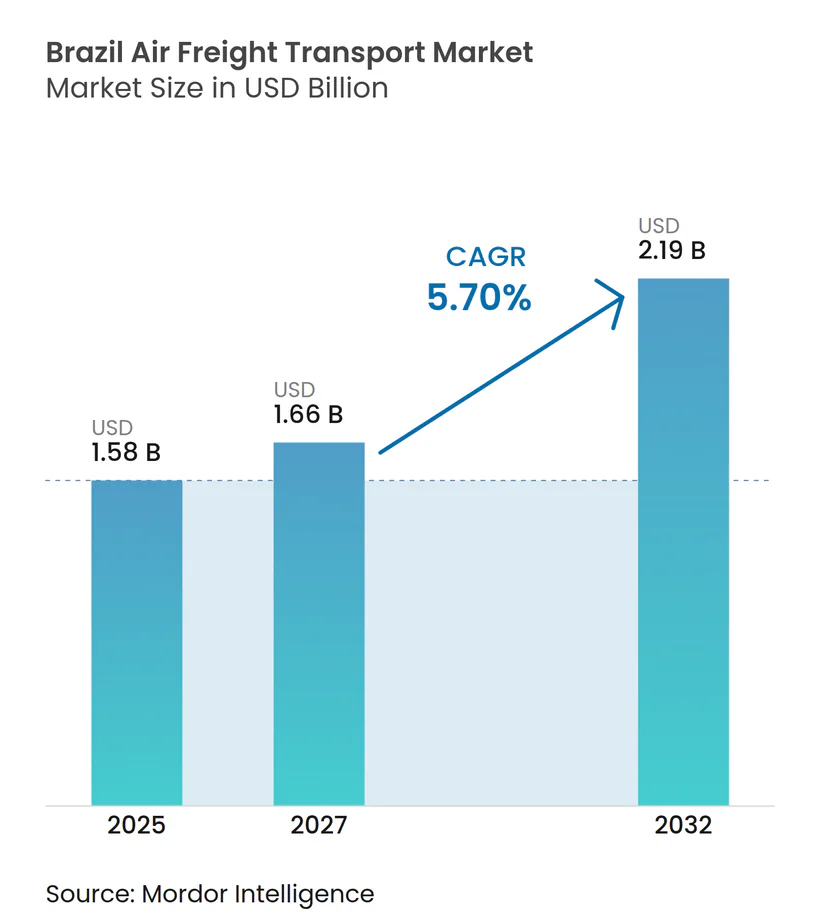
| Tamaño del mercado en el año base (2025) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.70 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Aéreo de Carga de Brasil por Mordor Intelligence
El tamaño del mercado de transporte aéreo de carga de Brasil se valora en 1,58 mil millones de USD en 2026 y se estima que crecerá desde 1,66 mil millones de USD en 2027 hasta alcanzar 2,19 mil millones de USD en 2032, a una CAGR del 5,70% durante el período de pronóstico (2027-2032).
El mercado de transporte aéreo de carga de Brasil está siendo moldeado por el comercio electrónico transfronterizo, que está incrementando la demanda de movimiento confiable de envíos pequeños y urgentes. Las flotas de cargueros dedicados son cada vez más relevantes porque otorgan a los operadores control sobre los horarios que la capacidad de las aeronaves de pasajeros no siempre puede proporcionar. Las importaciones farmacéuticas, las exportaciones de productos frescos y la carga industrial de alto valor también están desplazando la demanda hacia servicios con control de temperatura, conformes a la normativa y con seguimiento estrecho. La concentración de la actividad de carga en el Sureste favorece la eficiencia de la red, pero también expone a los expedidores a la congestión en Guarulhos y las terminales cercanas. La competencia se amplía a medida que las aerolíneas domésticas, los integradores globales y los operadores internacionales de cargueros invierten en aeronaves, automatización, procesos aduaneros y acceso a aeropuertos regionales.
Conclusiones Clave del Informe
- Por servicio, el transporte de flete (carga/CEP) representa el 45,63% del tamaño del mercado de transporte aéreo de carga de Brasil en 2026, mientras que otros servicios de valor agregado tienen proyectado registrar una CAGR del 7,31% hasta 2032.
- Por destino, la carga internacional representa el 72,19% de la participación del mercado de transporte aéreo de carga de Brasil en 2026, mientras que las rutas domésticas tienen previsto expandirse a una CAGR del 7,21% hasta 2032.
- Por tipo de transportista, la carga en bodega representa el 59,37% del tamaño del mercado de transporte aéreo de carga de Brasil en 2026, mientras que los servicios de carguero tienen previsto registrar una CAGR del 7,64% hasta 2032.
- Por tipo de carga, la carga general representa el 62,31% de la participación del mercado de transporte aéreo de carga de Brasil en 2026, mientras que la carga especial tiene proyectado expandirse a una CAGR del 6,92% hasta 2032.
- Por industria de usuario final, el comercio electrónico y minorista representa el 31,24% del tamaño del mercado de transporte aéreo de carga de Brasil en 2026, mientras que los productos perecederos y frescos tienen previsto registrar una CAGR del 7,73% hasta 2032.
- Por región, el Sureste representa el 57,36% de la participación del mercado de transporte aéreo de carga de Brasil en 2026, mientras que el Noreste tiene proyectado expandirse a una CAGR del 8,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Comercio Electrónico Transfronterizo Incrementa la Demanda de Flete Aéreo Urgente | +1.4% | Nacional; más agudo en las terminales de São Paulo y Río de Janeiro, con rápido crecimiento en los corredores del Noreste y Norte | Mediano plazo (2–4 años) |
| La Expansión de Capacidad de Cargueros Fortalece la Conectividad de Carga Doméstica | +0.9% | Anclado en el Sureste (GRU, VCP); en expansión hacia Manaos, Recife y Belém | Corto plazo (≤ 2 años) |
| El Crecimiento Farmacéutico Incrementa la Demanda de Carga Aérea con Control de Temperatura | +0.8% | Sureste (GRU, VCP lideran); nodos secundarios de cadena de frío en Recife y Curitiba | Mediano plazo (2–4 años) |
| Los Procesos Digitales de Carga Mejoran la Aduana y la Visibilidad de los Envíos | +0.6% | Nacional a través del Portal Único de Comércio Exterior; primeras ganancias de eficiencia en GRU y VCP | Corto plazo (≤ 2 años) |
| La Inversión en Aeropuertos Regionales Amplía la Accesibilidad del Flete Aéreo | +0.7% | Noreste (Recife, Fortaleza), Norte (Manaos, Belém), Centro-Oeste (Cuiabá) | Largo plazo (≥ 4 años) |
| Las Industrias de Alto Valor Incrementan los Volúmenes de Carga Aérea Especializada | +0.6% | São Paulo y la Zona Franca de Manaos; demanda secundaria de Río de Janeiro y Curitiba | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
El Comercio Electrónico Transfronterizo Eleva la Demanda Urgente
Las compras en línea transfronterizas están incrementando el uso del flete aéreo para paquetes ligeros que requieren entrega rápida. Viracopos registró un fuerte crecimiento en envíos expresos internacionales durante el primer semestre de 2026. Azul Logística movió 8,9 millones de paquetes en el primer semestre de 2025, con un promedio de 50.000 paquetes por día. Los transportistas alinean cada vez más los horarios de vuelo con los picos de los mercados en línea, en lugar de tratar la carga como capacidad sobrante de aeronaves de pasajeros. Esto sitúa el rendimiento de la entrega, la visibilidad aduanera y el rendimiento del aeropuerto en el centro de la competencia entre aerolíneas, ya que la promesa de servicio de un vendedor en línea depende no solo del vuelo en sí, sino también de la aceptación, el despacho, la clasificación, la transferencia y la entrega predecibles de un gran número de envíos pequeños.
Capacidad de Cargueros e Inversión en Aeropuertos Regionales
Los cargueros dedicados están fortaleciendo la conectividad de carga doméstica porque pueden operar en torno a los picos de paquetería y los patrones de demanda regional. Azul Logística desplegó aeronaves Airbus A321P2F en Brasil y planea nuevas incorporaciones a la flota para 2027[1], mientras que GOLLOG opera una flota de Boeing 737-800BCF para los servicios de Mercado Livre. LATAM Cargo Brasil también incrementó la actividad de cargueros en el corredor São Paulo-Manaos en 2026, añadiendo capacidad en una importante ruta doméstica. La inversión en aeropuertos regionales extiende este efecto más allá del Sureste, incluyendo instalaciones logísticas planificadas en Recife y capacidad regulatoria en Cuiabá. Estos desarrollos ayudan al mercado de transporte aéreo de carga de Brasil a atender ubicaciones del interior donde la entrega por carretera puede tardar varios días. La red resultante probablemente favorecerá a los transportistas que combinen capacidad de aeronaves con manejo terrestre confiable y distribución local, ya que un vuelo de carguero por sí solo no garantiza el rendimiento de la entrega cuando la carga aún debe ser recibida, inspeccionada, clasificada, transferida, despachada y trasladada a los clientes a través de un extenso territorio nacional.
Demanda de Carga Farmacéutica y de Alto Valor
Los envíos farmacéuticos están respaldados por servicios especializados de carga aérea porque requieren temperaturas controladas, manejo documentado y procesos de liberación confiables. Los flujos farmacéuticos de Europa a Brasil son una fuente importante de demanda especializada de entrada. Guarulhos, Curitiba y Viracopos son puntos clave de recepción para estos envíos, que a menudo requieren procedimientos de Buenas Prácticas de Distribución y estándares IATA CEIV Pharma. La industria de transporte aéreo de carga de Brasil también da soporte a electrónica de alto valor, componentes semiconductores, piezas industriales y suministros automotrices urgentes. Manaos es particularmente relevante porque su zona manufacturera depende de componentes entrantes y distribución posterior. El manejo especializado puede respaldar ofertas de servicios de mayor valor, pero requiere inversión en almacenamiento en frío, personal capacitado, sistemas de cumplimiento, equipos de monitoreo y procedimientos operativos claros que protejan la condición del envío desde la aceptación en el aeropuerto hasta la liberación final.
Procesos Digitales de Carga y Visibilidad de Envíos
Los procesos digitales están reduciendo la fricción en la aduana y el manejo de carga en los aeropuertos brasileños. El Portal Único de Comércio Exterior reemplazó los flujos de trabajo de importación heredados a través de CCT Importação, y la actualización Release Zambeze de octubre de 2025 mejoró el acceso a datos y la integración con los sistemas de tránsito. Los estándares Cargo-XML y la información de envíos en tiempo real pueden reducir errores de documentación y mejorar la coordinación entre transportistas, agentes de aduana y expedidores. LATAM Cargo instaló equipos de clasificación automatizados en Guarulhos que procesan 72.000 paquetes por día, y la empresa reportó una reducción del 31% en el tiempo de entrega de última milla en el primer semestre de 2026[2]. El beneficio es mayor cuando la capacidad física y las operaciones aduaneras mejoran junto con la calidad de los datos, porque los registros digitales no pueden eliminar un cuello de botella causado por espacio limitado en almacén, cobertura de inspección insuficiente, recolección lenta por camión o débil coordinación entre la terminal del aeropuerto y la red de distribución doméstica del transportista durante los períodos de máxima operación diaria en las principales terminales de carga de Brasil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica |
|---|---|---|
| Las Limitaciones de Capacidad de Guarulhos Restringen la Eficiencia del Manejo de Carga | -0.7% | Área metropolitana de São Paulo (GRU, VCP); efectos sistémicos para los expedidores dependientes de flujos de conexión por hub |
| La Volatilidad del Combustible y la Divisa Incrementa los Costos de Flete | -0.9% | Nacional; más agudo para los transportistas domésticos más pequeños sin cobertura de combustible; rutas internacionales expuestas a movimientos BRL/USD |
| Los Retrasos en la Inspección de Carga Agro-Sanitaria Reducen el Rendimiento de Exportación de Perecederos | -0.5% | Noreste (Fortaleza, Recife); Sur (Curitiba, Florianópolis); exposición secundaria en GRU para importaciones agrícolas de alto volumen |
| Las Brechas Regionales en Infraestructura de Cadena de Frío Limitan la Carga Aérea de Perecederos y Farmacéuticos | -0.4% | Noreste, Norte (Manaos, Belém) y Centro-Oeste; más agudo en aeropuertos secundarios sin almacenamiento refrigerado |
| Fuente: Mordor Intelligence | ||
Las Limitaciones de Capacidad de Guarulhos Restringen la Eficiencia del Manejo
Guarulhos maneja el 36% de las importaciones de carga de Brasil y sigue siendo un punto crítico de exposición para el mercado de transporte aéreo de carga de Brasil. La elevada capacidad terminal a mediados de 2026 mostró que la carga despachada no siempre salía del aeropuerto al mismo ritmo que llegaba la carga entrante. El aeropuerto está ampliando su superficie de almacenes a 345.000 m², incluyendo 3 nuevos almacenes que añaden 120.000 m²[3]. El gobierno federal también comprometió 1,4 mil millones de BRL (272 millones de USD) para tecnología aeroportuaria, plataforma y mejoras en calles de rodaje. Las ampliaciones de capacidad tendrán un efecto limitado a menos que la inspección aduanera, la liberación de carga y el rendimiento del manejo terrestre mejoren al mismo tiempo. Los requisitos de ANAC y la Receita Federal siguen siendo importantes para la confiabilidad de la principal terminal de carga del país.
La Volatilidad del Combustible y la Divisa Eleva los Costos de Flete
El combustible de aviación representó entre el 35% y el 39% de los costos operativos de las aerolíneas brasileñas en 2026. Las aerolíneas no siempre pueden trasladar estos incrementos a los clientes de flete porque las rutas siguen siendo sensibles al precio y competitivas. Esto puede reducir los márgenes de los operadores domésticos que tienen menos acceso a la cobertura de combustible o a amplias redes internacionales. La restricción afecta significativamente al mercado de transporte aéreo de carga de Brasil, donde la confiabilidad de los horarios y la velocidad ya conllevan un costo premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
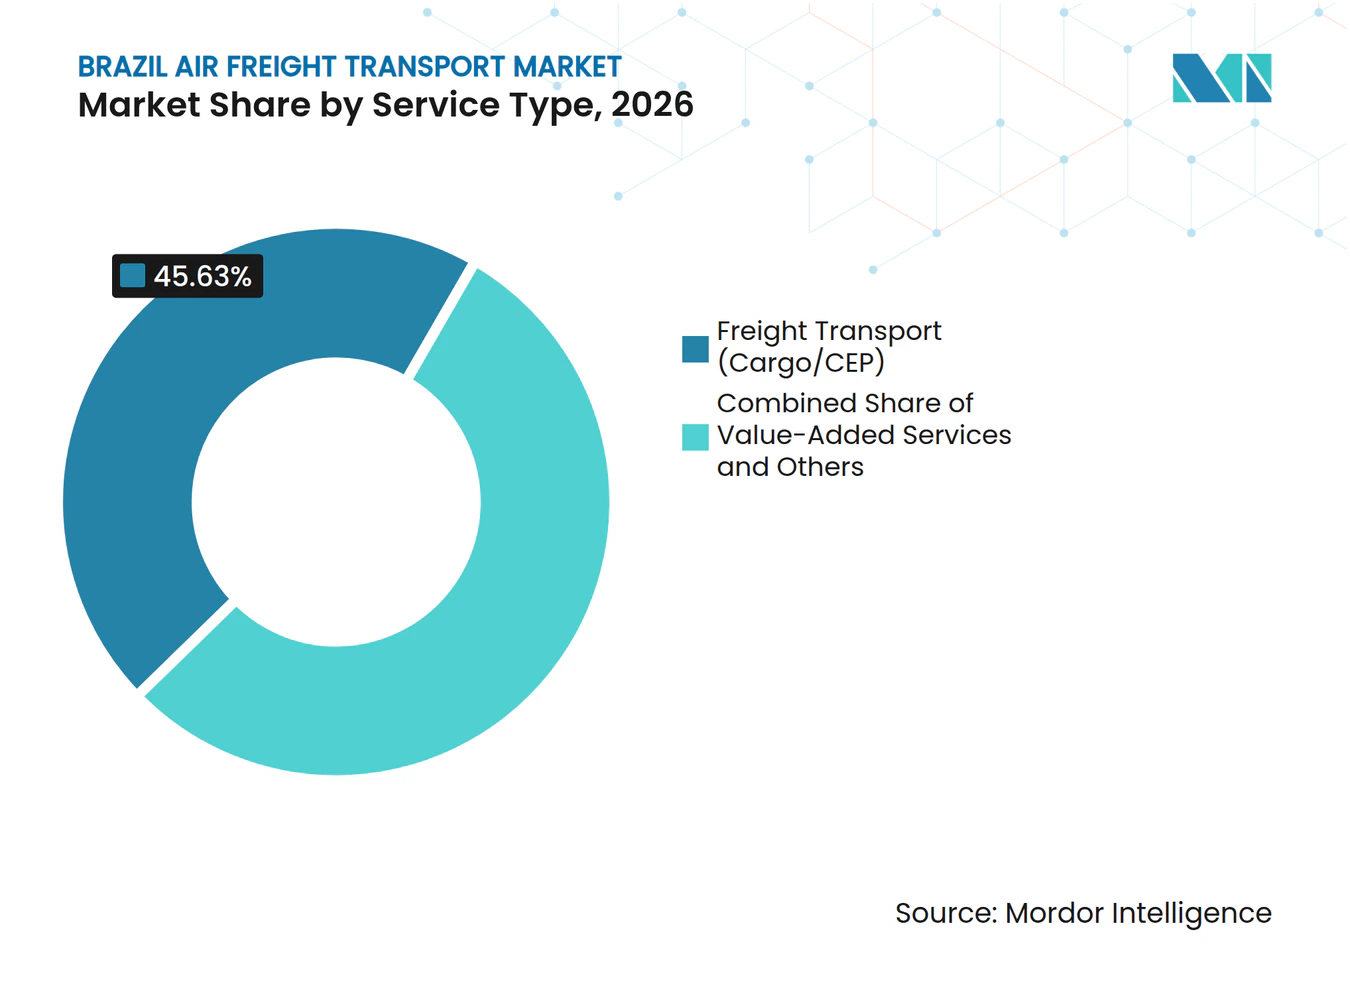
El Transporte de Flete Mantiene la Mayor Base de Ingresos Mientras los Servicios Integrados CrecenEl transporte de flete (carga/CEP) representa el 45,63% de la participación del mercado de transporte aéreo de carga de Brasil en 2026, lo que convierte al movimiento físico en la mayor categoría de servicio. Esta categoría captura los ingresos de aerolíneas y logística provenientes del transporte de carga, la capacidad de línea principal, los paquetes exprés, el manejo aeroportuario y los servicios planificados de recolección o entrega. Abarca el movimiento regular de aeropuerto a aeropuerto que permite a los expedidores asegurar tiempos de tránsito definidos para pedidos de clientes, insumos industriales y artículos de reemplazo urgentes. La agencia de carga sigue siendo importante para los envíos internacionales porque coordina el movimiento multimodal, la documentación aduanera, la reserva de carga y la planificación de la entrega entre varias partes.
Se prevé que otros servicios de valor agregado registren una CAGR del 7,31% hasta 2032. Estos servicios incluyen agencia aduanera, seguros, soporte de cumplimiento, monitoreo de temperatura, coordinación de almacenamiento y gestión de entrega final. Ofrecen a los expedidores un proveedor responsable único cuando la carga debe pasar por procesos de aerolínea, terminal, aduana, transportista terrestre y recepción del cliente. Los clientes de carga farmacéutica y agrícola necesitan más documentación porque se aplican a sus envíos las licencias de importación de ANVISA, las normas fitosanitarias de MAPA y los requisitos de control de temperatura. Los proveedores que combinan movimiento, monitoreo, soporte aduanero y entrega pueden reducir los traspasos, simplificar la gestión de reclamaciones y facilitar el seguimiento del estado del envío para los clientes, al tiempo que ofrecen a los expedidores más pequeños acceso a servicios que de otro modo requerirían contratos separados con varios proveedores logísticos especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino:
Los Flujos Internacionales Lideran Mientras las Redes Domésticas se ExpandenLa carga internacional representa el 72,19% de la participación del mercado de transporte aéreo de carga de Brasil en 2026. Brasil importa electrónica, maquinaria, medicamentos terminados e insumos de producción, mientras que las exportaciones incluyen productos agroindustriales de alto valor, bienes manufacturados, materiales farmacéuticos y productos frescos. Estos flujos dependen de los vínculos con los centros de producción asiáticos y europeos donde el tránsito marítimo no es adecuado para envíos urgentes, de alto valor, sensibles a la temperatura o de pequeño tamaño. También dependen de procedimientos aduaneros confiables porque los retrasos en el despacho pueden erosionar el beneficio del movimiento aéreo más rápido. Los volúmenes internacionales se benefician del uso continuo de la entrega exprés para paquetes de comercio electrónico importados y la actividad de distribución de apoyo que sigue a su llegada.
Se prevé que las rutas domésticas registren una CAGR del 7,21% hasta 2032. La geografía de Brasil hace que el transporte aéreo sea útil para mover envíos urgentes entre el Sureste y ciudades del norte como Manaos, donde el tránsito por carretera puede superar las 72 horas. Los vuelos de carga dedicados pueden ofrecer un nivel de servicio más consistente cuando los horarios de pasajeros, la capacidad de bodega disponible o las conexiones por carretera no coinciden con las ventanas de entrega de los mercados en línea. El programa Remessa Conforme también ha mejorado el manejo de paquetes internacionales de bajo valor en las principales terminales. La distribución doméstica se beneficia a medida que los paquetes ingresan al país y necesitan entrega rápida a consumidores, empresas y puntos de recolección regionales, lo que significa que el procesamiento aeroportuario, las conexiones de transferencia, la capacidad de clasificación y la coordinación de última milla influyen en el nivel de servicio que los clientes experimentan en última instancia.
Por Tipo de Transportista:
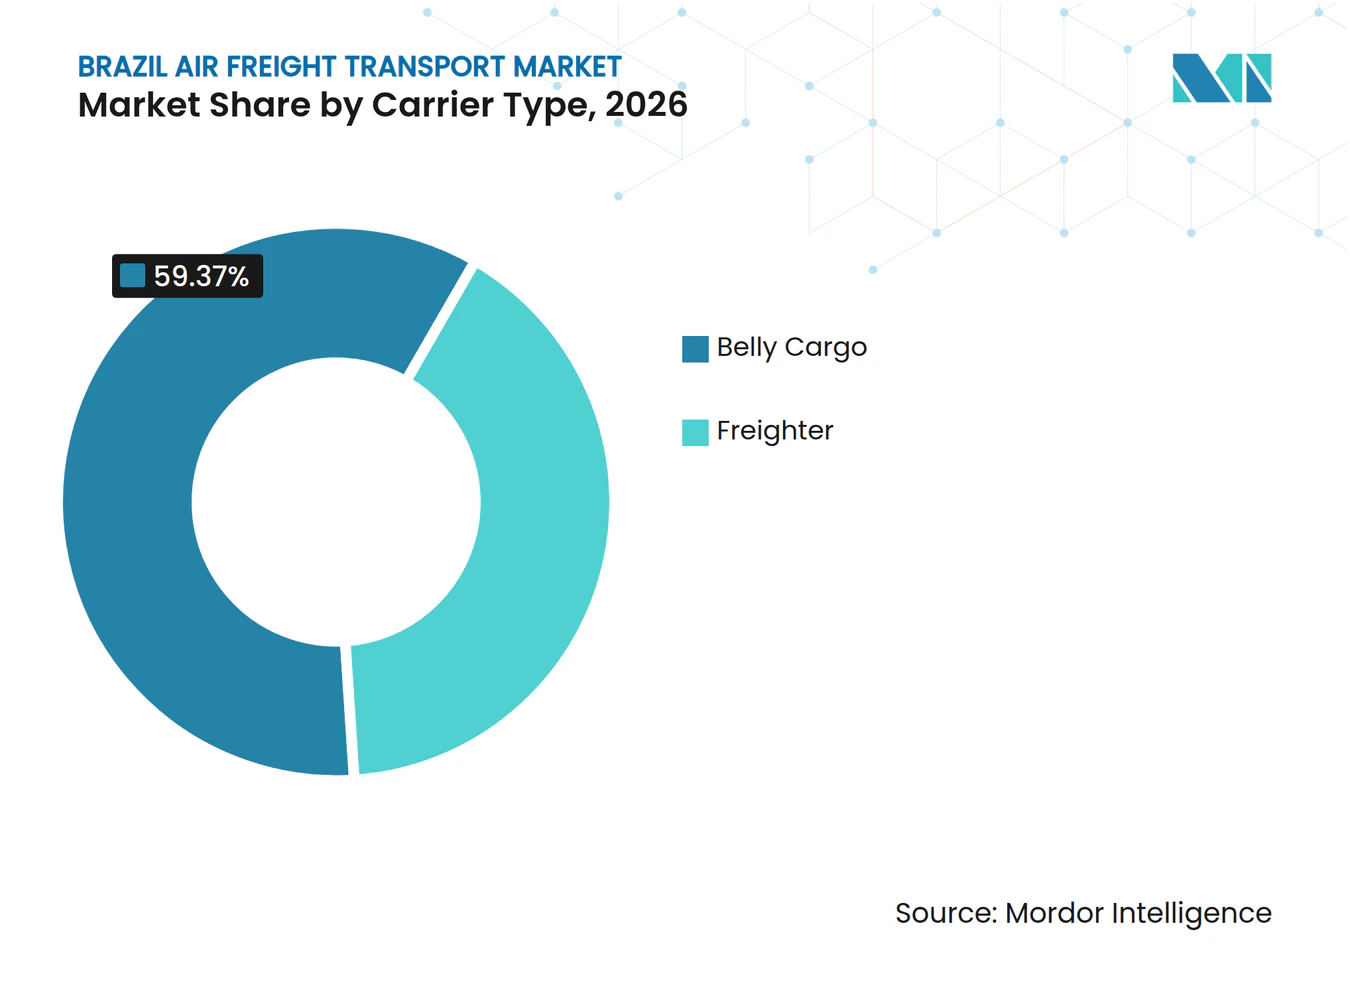
La Carga en Bodega Lidera Mientras los Cargueros Ganan TerrenoLa carga en bodega representa el 59,37% de la participación del mercado de transporte aéreo de carga de Brasil en 2026. Las aeronaves de pasajeros proporcionan enlaces densos entre São Paulo, Río de Janeiro, capitales regionales y centros internacionales en Europa, América del Norte y Oriente Medio. Los ingresos por carga utilizan el espacio disponible de la aeronave y pueden complementar la economía de los vuelos de pasajeros sin una operación exclusiva de carga o una ruta dedicada solo a carga. Este modelo sigue siendo útil para los flujos internacionales regulares donde los volúmenes son estables, los horarios de vuelo son frecuentes y la carga no necesita una respuesta de capacidad inmediata. Es menos adecuado para los picos de envíos que requieren capacidad adicional con poco tiempo de anticipación u horarios de operación fuera de los patrones de viaje de pasajeros.
Se prevé que los servicios de carguero registren una CAGR del 7,64% hasta 2032. El comercio electrónico, las necesidades de cadena de frío farmacéutica, las exportaciones de perecederos y los envíos industriales urgentes requieren capacidad que pueda programarse en torno a la demanda de carga en lugar de los horarios de pasajeros. Las aeronaves dedicadas también facilitan la planificación de la capacidad para ciudades con fuerte demanda de carga pero menos vuelos de pasajeros, especialmente en rutas domésticas y regionales. La flota A321P2F de Azul Logística y la operación Boeing 737-800BCF de GOLLOG ilustran dos enfoques domésticos, uno basado en la flexibilidad de la aeronave y el otro en redes densas de mercados en línea. Los operadores internacionales de cargueros proporcionan capacidad adicional en las terminales brasileñas y ofrecen a los exportadores más opciones para servicios directos o de conexión, particularmente cuando los horarios regulares de pasajeros están llenos, cuando el volumen de envíos requiere capacidad dedicada o cuando un exportador necesita manejo especializado para productos sensibles.

Por Tipo de Carga:
La Carga General Sigue Siendo la Mayor Categoría Mientras la Carga Especial Crece Más RápidoLa carga general representa el 62,31% de la participación del mercado de transporte aéreo de carga de Brasil en 2026. Incluye componentes industriales, bienes de consumo envasados, envíos estándar de comercio electrónico y otras consignaciones rutinarias que se mueven a través de los principales aeropuertos. La categoría sigue siendo central para el volumen general porque atiende a una amplia gama de expedidores en actividades de consumo, manufactura, mayoreo y distribución. Algunos envíos no urgentes pueden trasladarse al flete por carretera cuando los requisitos de tiempo lo permiten, particularmente cuando la confiabilidad de la ruta y los costos favorecen el transporte terrestre. Esto ejerce presión sobre los proveedores para reservar capacidad aérea para consignaciones donde la velocidad, la seguridad, la continuidad del inventario o el valor del producto crean un beneficio comercial claro, mientras se mantiene una base de volumen amplia y estable para los envíos regulares que se mueven a través de las principales terminales de importación y distribución del país.
Se prevé que la carga especial registre una CAGR del 6,92% hasta 2032. Las mercancías peligrosas, la electrónica de alto valor, los envíos farmacéuticos y el equipo industrial de gran tamaño requieren procedimientos de manejo, personal capacitado, almacenamiento seguro y documentación que la carga estándar no siempre necesita. La Zona Franca de Manaos contribuye con demanda de componentes electrónicos importados, insumos de manufactura y redistribución regional hacia la región Norte. La carga refrigerada también se está expandiendo a medida que frutas, mariscos y otros alimentos sensibles a la temperatura utilizan enlaces aéreos para preservar la calidad del producto y cumplir con las ventanas de entrega. LATAM Cargo transportó 18,6 mil toneladas de fruta en el primer semestre de 2026, un incremento del 42,3% respecto al período del año anterior, lo que indica la importancia práctica de una coordinación confiable de la cadena de frío entre productores, almacenes aeroportuarios, operadores de aeronaves, funciones aduaneras y compradores en el extranjero.
Por Industria de Usuario Final:
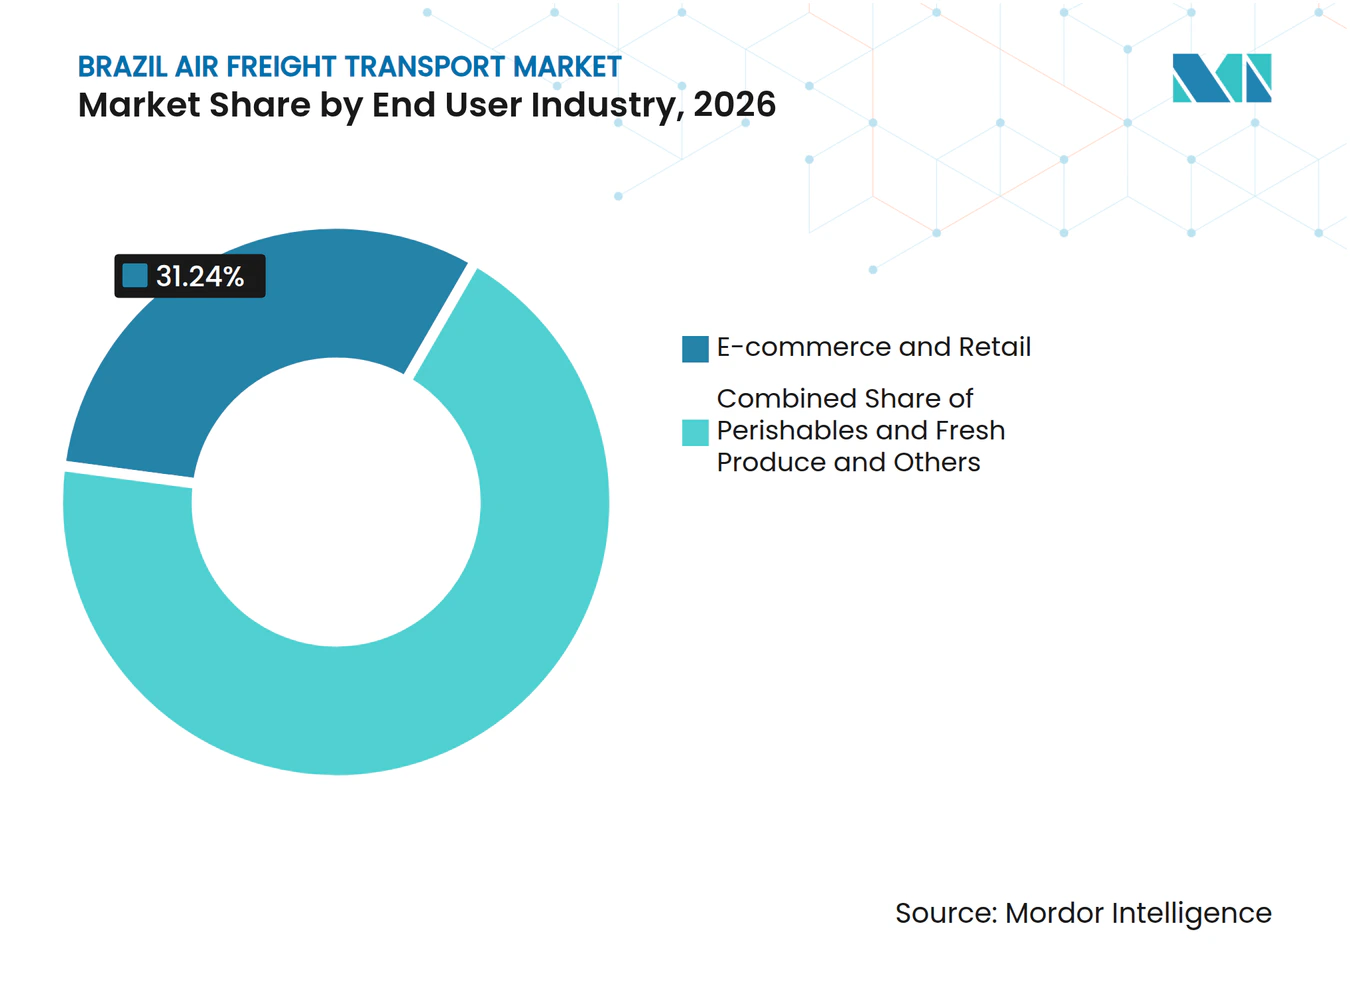
El Comercio Electrónico Lidera Mientras los Perecederos se Expanden Más RápidoEl comercio electrónico y minorista representa el 31,24% de la participación del mercado de transporte aéreo de carga de Brasil en 2026. La velocidad de entrega en los mercados en línea se ha convertido en un diferenciador comercial, incrementando la demanda de movimiento exprés de paquetes, seguimiento preciso de envíos y operaciones confiables de hub. Azul Logística transportó más de 60.000 toneladas y completó 8,9 millones de entregas en el primer semestre de 2025, mientras que LATAM Cargo reportó mayores volúmenes de comercio electrónico en el primer semestre de 2026. Esta escala requiere que los transportistas alineen los horarios de aeronaves, los sistemas de clasificación, el despacho aduanero, la distribución final y la comunicación con el cliente en torno a compromisos de entrega cortos. Los clientes de manufactura, automotriz, salud y electrónica forman el siguiente grupo de usuarios porque dependen del reabastecimiento urgente, el manejo seguro, el rendimiento de la cadena de frío o la protección contra la obsolescencia del producto, y porque la producción o el servicio al cliente pueden verse afectados cuando un componente crítico se retrasa.
Se prevé que los productos perecederos y frescos registren una CAGR del 7,73% hasta 2032. Las frutas tropicales, los subproductos del café de especialidad y las proteínas marinas pueden acceder a los mercados de exportación cuando el almacenamiento, la inspección, la capacidad aérea y el manejo en destino están disponibles. El valor de estos envíos depende de preservar la calidad desde la recolección hasta la recepción en el aeropuerto, el almacenamiento en frío, la carga en la aeronave, el tránsito internacional y la distribución en el mercado final. Los aeropuertos secundarios aún enfrentan limitaciones en almacenamiento refrigerado y disponibilidad de inspección fitosanitaria, lo que restringe los volúmenes de exportación y las opciones de enrutamiento. La capacidad de inspección certificada por MAPA es importante para la carga que debe cumplir los requisitos de sanidad vegetal del país de destino antes de poder ser exportada, porque una ventana de inspección perdida o documentación incompleta puede retrasar un envío perecedero más allá del período en que el transporte aéreo preserva su valor comercial.
Análisis Geográfico
El Sureste representa el 57,36% de la participación del mercado de transporte aéreo de carga de Brasil en 2026. Guarulhos y Viracopos proporcionan la mayor concentración de capacidad internacional, terminales de carga, servicios aduaneros y enlaces de distribución posteriores. Solo Guarulhos manejó el 36% de las importaciones de carga del país, lo que hace que su rendimiento operativo sea relevante para las cadenas de suministro nacionales. LATAM Cargo amplió el área de comercio electrónico de Guarulhos en un 47% en abril de 2026, reforzando el papel del aeropuerto en el procesamiento de paquetes.
Se prevé que el Noreste registre una CAGR del 8,13% hasta 2032. La región está ganando actividad gracias a las exportaciones agroindustriales, la inversión logística y el papel de Recife como hub doméstico estructurado. Recife movió más de 6.000 toneladas hacia más de 40 destinos domésticos en el primer semestre de 2025 a través de las operaciones de Azul Logística[4]. Fortaleza también registró un crecimiento del 22% en carga de exportación en el primer semestre de 2025, mostrando una mayor demanda de capacidad de flete internacional regional. La región Norte está centrada en Manaos, donde la Zona Franca de Manaos respalda flujos entrantes constantes de componentes electrónicos y bienes de consumo. LATAM Cargo amplió el corredor de carga São Paulo-Manaos, y la ruta sigue siendo importante para conectar la zona industrial con las redes de distribución nacionales.
La actividad del Centro-Oeste está vinculada a la producción agroindustrial de Mato Grosso y la necesidad de movimiento de exportación oportuno de subproductos de soja y algodón. MAPA amplió las operaciones de inspección de Vigiagro en el aeropuerto de Cuiabá en 2025, proporcionando una vía de cumplimiento para las operaciones formales de carga internacional. Este desarrollo puede reducir la dependencia de los traslados por tierra a las terminales del Sureste cuando los exportadores necesitan acceso más rápido a los mercados globales. La participación regional sigue siendo inferior a la del Sureste, pero la demanda especializada amplía la red más allá de los principales hubs del país. Para los transportistas, la oportunidad es vincular las zonas de producción locales con capacidad confiable de cadena de frío, aduana y cargueros, y luego proporcionar a los expedidores acuerdos predecibles de recolección, documentación, conexiones de vuelo y entrega que permitan a los productos regionales llegar a los clientes en el extranjero sin manejo excesivo ni tiempo de tránsito prolongado.
Panorama Competitivo
Concentración del Mercado
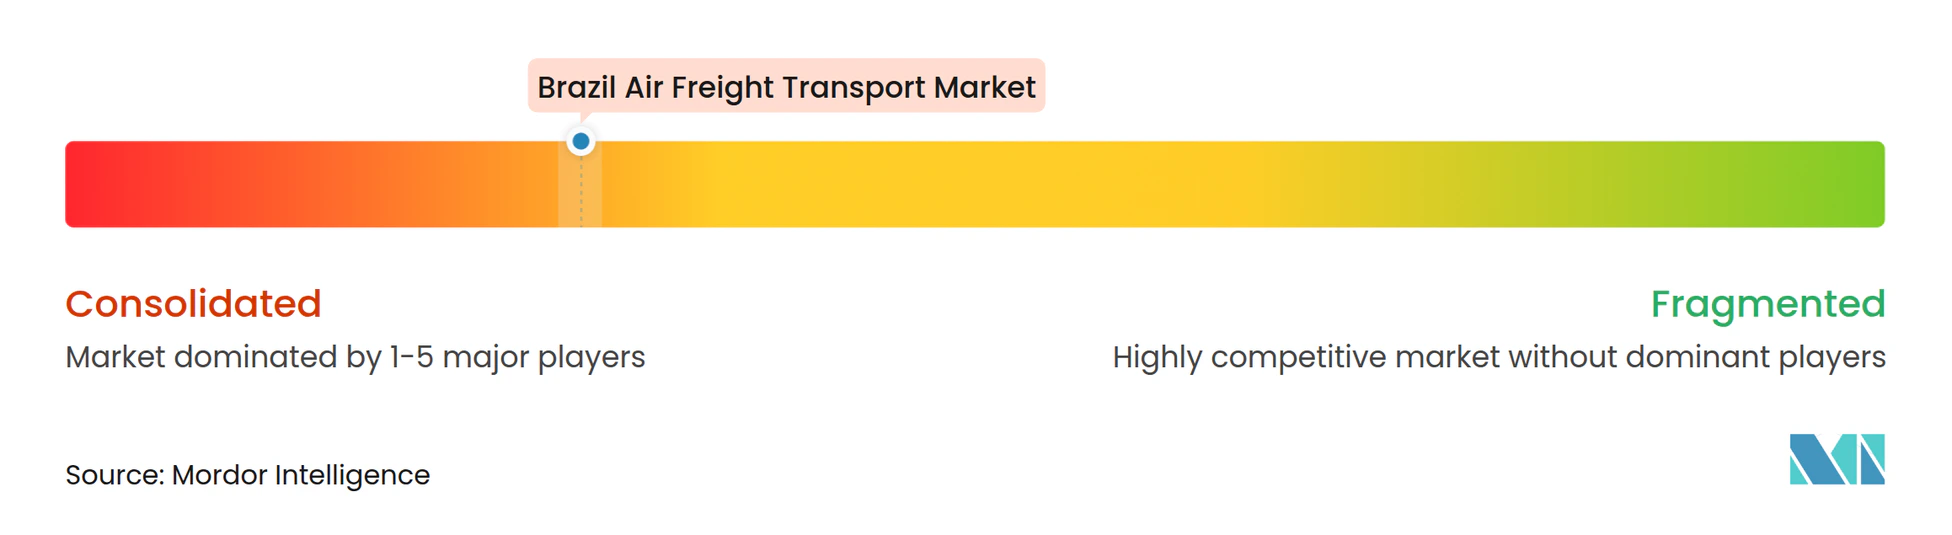
El mercado de transporte aéreo de carga de Brasil está consolidado. Los integradores globales, los transportistas de largo recorrido de Oriente Medio y los especialistas europeos en cargueros compiten en los corredores internacionales de importación y exportación. Las aerolíneas domésticas compiten a través de redes de cargueros, asociaciones con mercados en línea y cobertura de distribución. La competencia depende cada vez más de la capacidad de carga, la infraestructura aeroportuaria, la eficiencia aduanera y la capacidad de proporcionar visibilidad confiable de los envíos de extremo a extremo.
La tecnología y la confiabilidad del servicio son puntos clave de competencia. FedEx anunció 75 millones de BRL (14,6 millones de USD) para inversión en infraestructura brasileña que incluye nuevos centros de servicio y centros logísticos más grandes. LATAM Cargo amplió la capacidad de comercio electrónico en Guarulhos y aumentó la capacidad de cargueros en la ruta São Paulo-Manaos. Azul Logística está expandiendo su flota A321P2F y se posiciona como proveedor multimodal en operaciones aéreas, terrestres y marítimas.
Los aeropuertos secundarios en el Noreste y Norte ofrecen espacio para la diferenciación porque la capacidad de cadena de frío sigue siendo menos desarrollada que la demanda de farmacéuticos y perecederos. Los requisitos de licencia de ANAC y los estándares de carga digital de la Receita Federal recompensan a las empresas que pueden ejecutar procesos confiables y documentados. La operación de cargueros de GOLLOG para Mercado Livre demuestra cómo una asociación a largo plazo con un mercado en línea puede respaldar capacidad dedicada. Cualquier consolidación más fuerte dentro del Abra Group podría aumentar la concentración de cargueros domésticos en rutas de alta densidad. La competencia seguirá siendo activa porque los especialistas internacionales, los integradores y los transportistas domésticos abordan diferentes partes del mercado de Transporte Aéreo de Carga de Brasil, atienden diferentes necesidades de los clientes, operan diferentes tipos de aeronaves y aportan fortalezas distintas en soporte aduanero, alcance de red, capacidad aeroportuaria o cobertura de entrega de última milla.
Líderes de la Industria de Transporte Aéreo de Carga de Brasil
-
LATAM Airlines Group SA (including LATAM Cargo Brasil)
-
Abra Group (including GOL Linhas Aéreas)
-
Azul SA (including Azul Cargo Express)
-
FedEx Corp.
-
Emirates SkyCargo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Aéreo de Carga de Brasil Empresas cubiertas en este informe
- LATAM Airlines Group SA (including LATAM Cargo Brasil)
- Abra Group (including GOL Linhas Aéreas)
- Azul SA (including Azul Cargo Express)
- FedEx Corp.
- Emirates SkyCargo
- United Parcel Service, Inc.
- Qatar Airways Group (including Qatar Airways Cargo)
- Lufthansa Cargo AG
- Air France-KLM Group (including Martinair Cargo)
- Cargolux Airlines International SA
- Turkish Airlines (including Turkish Cargo)
- Atlas Air Worldwide
- Ethiopian Airlines Group (including Ethiopian Cargo)
- Braspress Air Cargo
- Modern Transporte Aéreo de Carga SA
- Sideral Linhas Aéreas
- Total Linhas Aéreas SA
- American Airlines Group Inc.
- United Airlines Holdings Inc.
- International Airlines Group (IAG)
- TAP Air Portugal
- Air Canada (including Air Canada Cargo)
Desarrollos recientes de la industria en Mercado de Transporte Aéreo de Carga de Brasil
- Septiembre de 2026: FedEx anunció 75 millones de BRL (14,6 millones de USD) en inversión en infraestructura en Brasil, que abarca 34 nuevos centros de servicio y la expansión de los centros logísticos en Cajamar de 55.000 a 90.000 posiciones de palés y en Jaboatão dos Guararapes de 16.000 a 26.000 m², ampliando la cobertura de última milla y cadena de suministro en los estados brasileños.
- Septiembre de 2026: Atlas Air añadió una tercera frecuencia semanal de Boeing 747-400F a Río de Janeiro Galeão (ruta Miami–GIG–Lima) tras la eliminación del impuesto de importación en mayo de 2026 para compras de comercio electrónico por debajo de 50 USD, lo que impulsó los volúmenes mensuales de paquetes de Galeão a 5,6 millones en junio–agosto de 2026.
- Abril de 2026: LATAM Cargo Brasil amplió su TECA de Guarulhos en un 47% en el área de comercio electrónico y aumentó la frecuencia de cargueros São Paulo-Manaos de 10 a 12 vuelos semanales, añadiendo 110 toneladas de capacidad semanal en el corredor de carga doméstica más activo de Brasil.
- Noviembre de 2025: FedEx lanzó un servicio formal de despacho de carga de importación en su instalación de Viracopos, permitiendo la liberación aduanera en almacén y reduciendo los plazos de declaración formal de importación para los clientes de flete aéreo internacional.
Alcance del Informe del Mercado de Transporte Aéreo de Carga de Brasil
Resumen de la segmentación
| Transporte de Flete (Carga/CEP) |
| Agencia de Carga |
| Otros Servicios de Valor Agregado (Agencia Aduanera, Seguros, etc.) |
| Doméstico |
| Internacional |
| Carga en Bodega |
| Carguero |
| Carga General |
| Carga Refrigerada |
| Carga Especial (Peligrosa, de Alto Valor, de Gran Tamaño, etc.) |
| Comercio Electrónico y Minorista |
| Manufactura y Automotriz |
| Salud y Farmacéuticos |
| Perecederos y Productos Frescos |
| Alta Tecnología y Electrónica |
| Otros |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Servicio | Transporte de Flete (Carga/CEP) |
| Agencia de Carga | |
| Otros Servicios de Valor Agregado (Agencia Aduanera, Seguros, etc.) | |
| Por Destino | Doméstico |
| Internacional | |
| Por Tipo de Transportista | Carga en Bodega |
| Carguero | |
| Por Tipo de Carga | Carga General |
| Carga Refrigerada | |
| Carga Especial (Peligrosa, de Alto Valor, de Gran Tamaño, etc.) | |
| Por Industria de Usuario Final | Comercio Electrónico y Minorista |
| Manufactura y Automotriz | |
| Salud y Farmacéuticos | |
| Perecederos y Productos Frescos | |
| Alta Tecnología y Electrónica | |
| Otros | |
| Por Región | Norte |
| Noreste | |
| Centro-Oeste | |
| Sureste | |
| Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del transporte aéreo de carga de Brasil para 2032?
Se proyecta que el transporte aéreo de carga de Brasil alcance 2,19 mil millones de USD en 2032, expandiéndose a una CAGR del 5,70% desde 2027.
¿Qué categoría de servicio lidera el transporte aéreo de carga de Brasil?
El transporte de flete (carga/CEP) lidera con una participación del 45,63% en 2026, mientras que se prevé que los servicios de valor agregado registren un crecimiento más rápido a una CAGR del 7,31%.
¿Por qué es importante la carga internacional para el transporte aéreo de carga de Brasil?
La carga internacional representa el 72,19% de la actividad porque Brasil depende de los enlaces aéreos para electrónica, maquinaria, medicamentos, exportaciones de alto valor y paquetes exprés.
¿Qué tipo de transportista crece más rápido en el transporte aéreo de carga de Brasil?
Se prevé que los servicios de carguero registren una CAGR del 7,64% hasta 2032, ya que el comercio electrónico, los farmacéuticos y los productos frescos requieren mayor control de horarios.
¿Qué región se expande más rápido en los servicios de carga aérea brasileños?
Se prevé que el Noreste registre una CAGR del 8,13% hasta 2032, respaldado por la inversión logística en Recife y una mayor actividad de exportación agrícola.
¿Cuáles son las principales restricciones en las operaciones de carga aérea brasileña?
Las limitaciones de capacidad de Guarulhos y la volatilidad del combustible y la divisa pueden reducir la confiabilidad y elevar los costos de los transportistas. La construcción aeroportuaria, las operaciones aduaneras, el manejo terrestre, el control de costos de las aerolíneas y los datos precisos de carga deben mejorar conjuntamente para proteger la calidad del servicio.