
Taille et part du marché du fret aérien au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
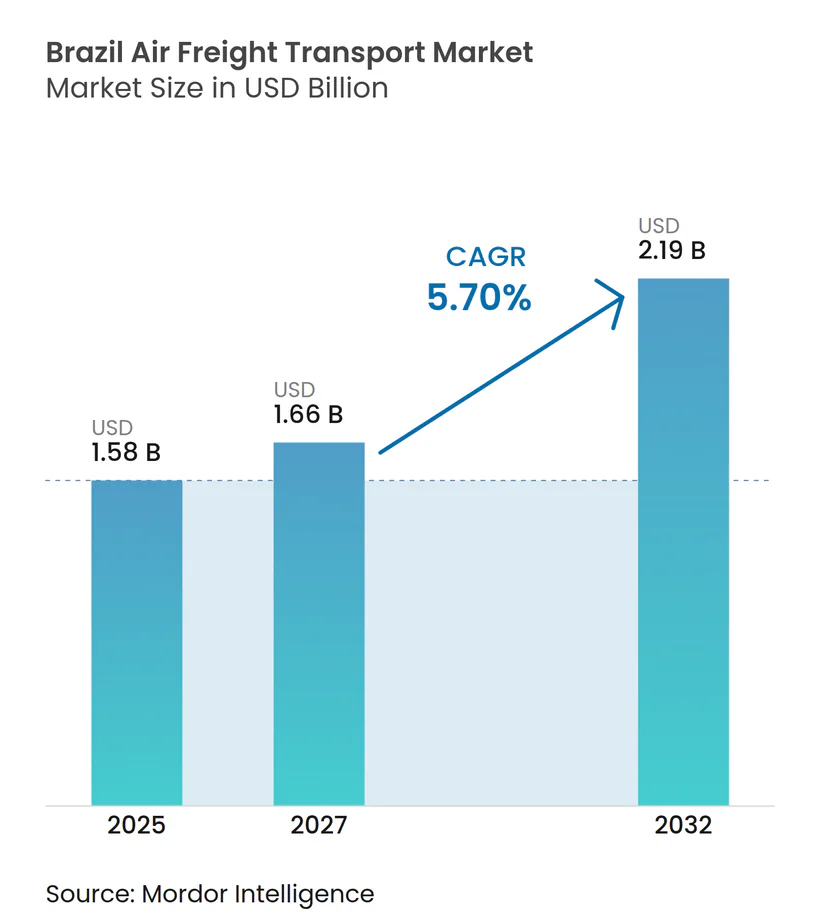
| Taille du marché de l'année de base (2025) | 1.58 Milliards de dollars |
| Taille du Marché (2027) | 1.66 Milliards de dollars |
| Taille du Marché (2032) | 2.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.70 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret aérien au Brésil par Mordor Intelligence
La taille du marché du fret aérien au Brésil est évaluée à 1,58 milliards USD en 2026 et devrait croître de 1,66 milliards USD en 2027 pour atteindre 2,19 milliards USD d'ici 2032, à un CAGR de 5,70 % durant la période de prévision (2027-2032).
Le marché du fret aérien au Brésil est façonné par le commerce électronique transfrontalier, qui accroît la demande de transport fiable de petits envois urgents. Les flottes d'avions cargo dédiés deviennent de plus en plus pertinentes car elles donnent aux opérateurs le contrôle des horaires que la capacité des avions de passagers ne peut pas toujours assurer. Les importations pharmaceutiques, les exportations de produits frais et les cargaisons industrielles à haute valeur ajoutée font également évoluer la demande vers des services à température contrôlée, conformes et étroitement surveillés. La concentration de l'activité cargo dans le Sud-Est favorise l'efficacité du réseau, mais elle expose également les expéditeurs à la congestion à Guarulhos et dans les aéroports voisins. La concurrence s'élargit à mesure que les compagnies aériennes nationales, les intégrateurs mondiaux et les oprateurs internationaux d'avions cargo investissent dans les aéronefs, l'automatisation, les procédures douanières et l'accès aux aéroports régionaux.
Principaux enseignements du rapport
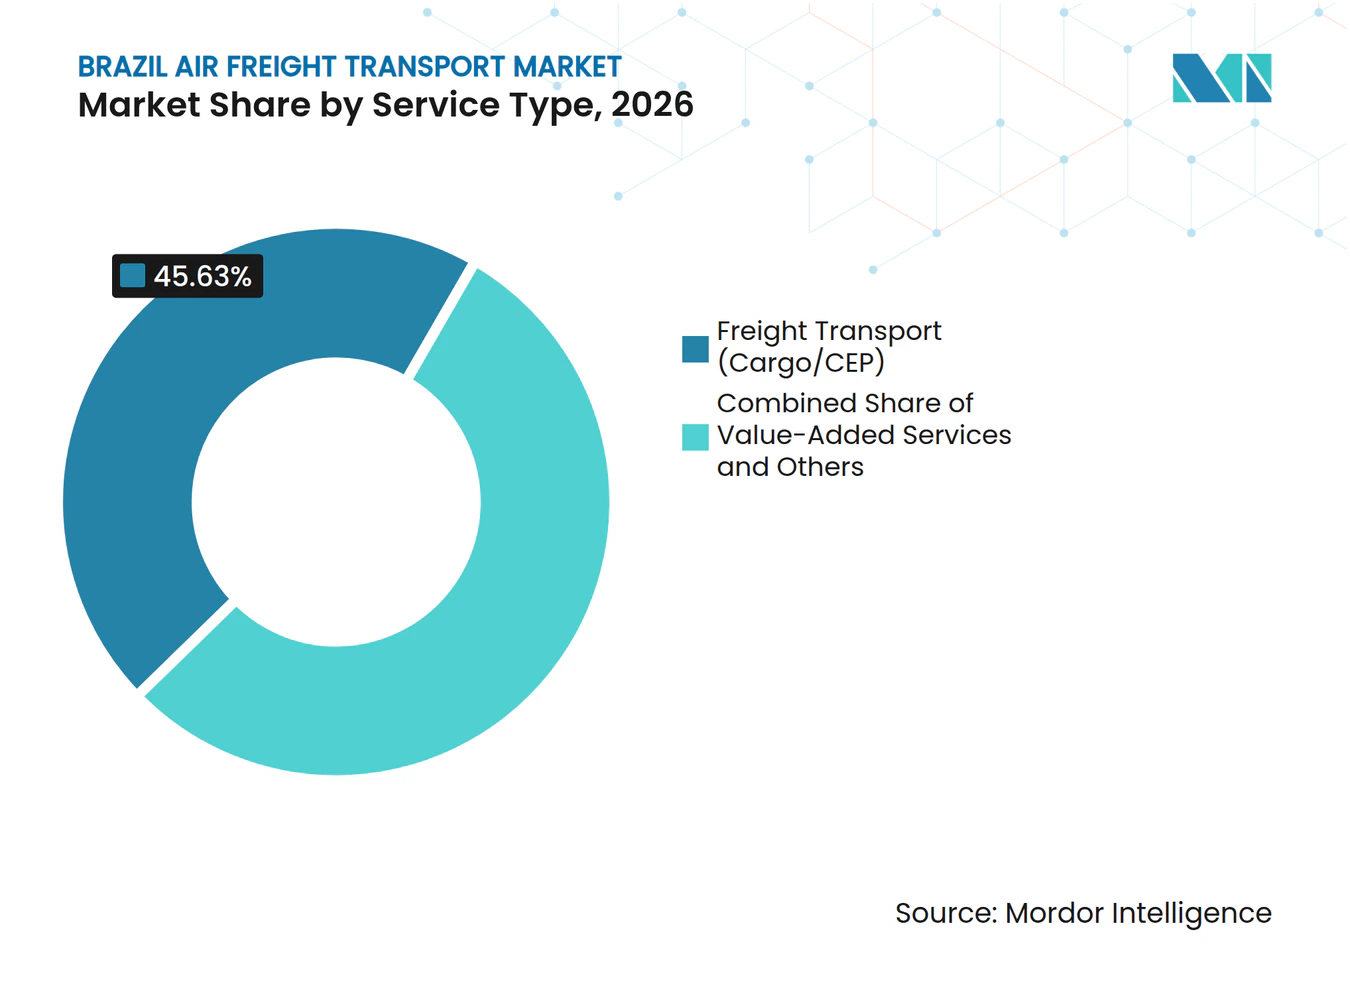
- Par service, le transport de fret (cargo/CEP) représente 45,63 % de la taille du marché du fret aérien au Brésil en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer un CAGR de 7,31 % jusqu'en 2032.
- Par destination, le cargo international représente 72,19 % de la part du marché du fret aérien au Brésil en 2026, tandis que les routes nationales devraient se développer à un CAGR de 7,21 % jusqu'en 2032.
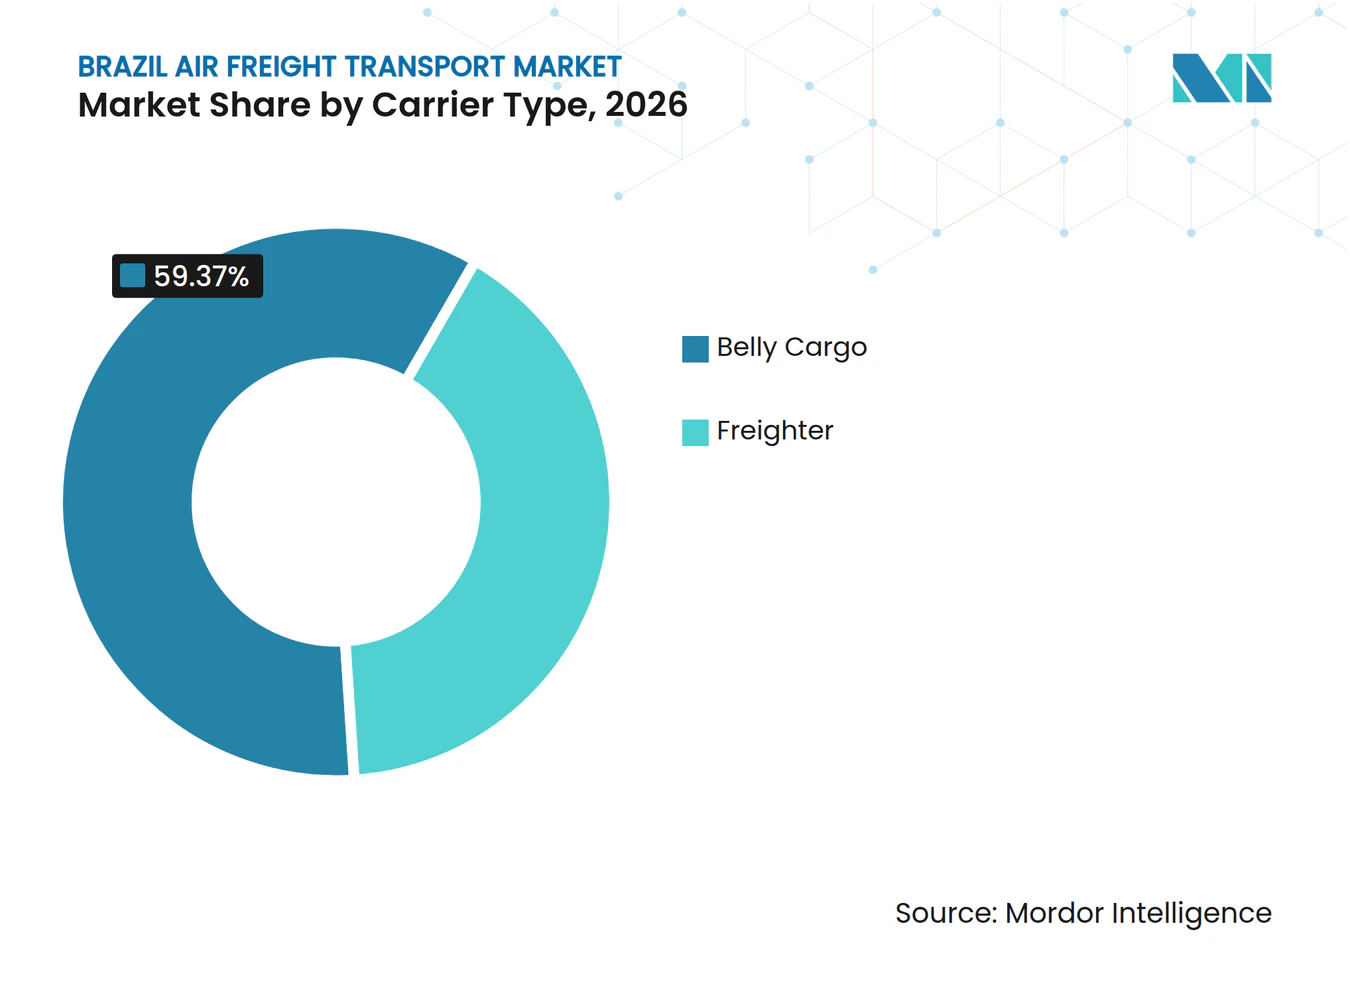
- Par type de transporteur, le fret en soute représente 59,37 % de la taille du marché du fret aérien au Brésil en 2026, tandis que les services d'avions cargo devraient enregistrer un CAGR de 7,64 % jusqu'en 2032.
- Par type de cargaison, le cargo général représente 62,31 % de la part du marché du fret aérien au Brésil en 2026, tandis que le cargo spécial devrait se développer à un CAGR de 6,92 % jusqu'en 2032.
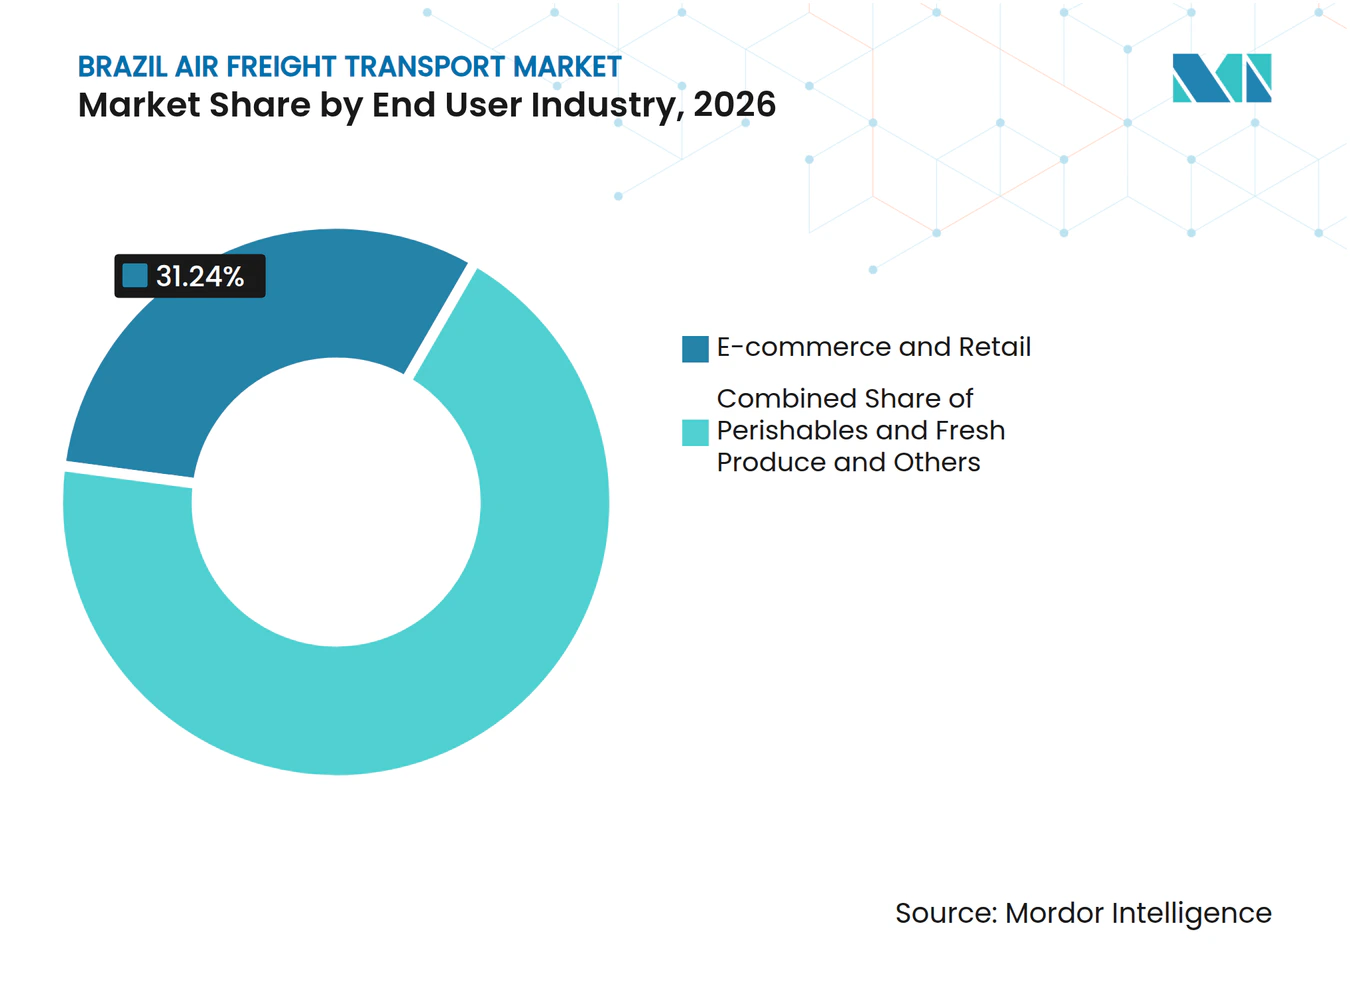
- Par secteur d'activité utilisateur final, le e-commerce et le commerce de détail représentent 31,24 % de la taille du marché du fret aérien au Brésil en 2026, tandis que les denrées périssables et les produits frais devraient enregistrer un CAGR de 7,73 % jusqu'en 2032.
- Par région, le Sud-Est représente 57,36 % de la part du marché du fret aérien au Brésil en 2026, tandis que le Nordeste devrait se développer à un CAGR de 8,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le commerce électronique transfrontalier accroît la demande de fret aérien urgent | +1.4% | National ; plus aigu aux aéroports de São Paulo et Rio de Janeiro, avec une montée rapide dans les corridors du Nordeste et du Nord | Moyen terme (2 à 4 ans) |
| L'expansion de la capacité des avions cargo renforce la connectivité cargo nationale | +0.9% | Ancré dans le Sud-Est (GRU, VCP) ; en expansion vers Manaus, Recife et Belém | Court terme (≤ 2 ans) |
| La croissance pharmaceutique accroît la demande de fret aérien à température contrôlée | +0.8% | Sud-Est (GRU, VCP en tête) ; nœuds secondaires de chaîne du froid à Recife et Curitiba | Moyen terme (2 à 4 ans) |
| Les processus cargo numériques améliorent la visibilité douanière et des envois | +0.6% | National via le Portal Único de Comércio Exterior ; premiers gains d'efficacité à GRU et VCP | Court terme (≤ 2 ans) |
| L'investissement dans les aéroports régionaux élargit l'accessibilité du fret aérien | +0.7% | Nordeste (Recife, Fortaleza), Nord (Manaus, Belém), Centre-Ouest (Cuiabá) | Long terme (≥ 4 ans) |
| Les industries à haute valeur ajoutée accroissent les volumes de fret aérien spécialisé | +0.6% | São Paulo et la Zone Franche de Manaus ; demande secondaire de Rio de Janeiro et Curitiba | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le commerce électronique transfrontalier accroît la demande urgente
Les achats en ligne transfrontaliers augmentent le recours au fret aérien pour les colis légers nécessitant une livraison rapide. Viracopos a enregistré une forte croissance des envois express internationaux au cours du premier semestre 2026. Azul Logística a traité 8,9 millions de colis au premier semestre 2025, avec une moyenne de 50 000 paquets par jour. Les transporteurs alignent de plus en plus leurs horaires de vol sur les pics des places de marché, plutôt que de traiter le cargo comme une capacité résiduelle des avions de passagers. Cela place la performance de livraison, la visibilité douanière et le débit aéroportuaire au cœur de la concurrence entre compagnies aériennes, car la promesse de service d'un vendeur en ligne dépend non seulement du vol lui-même, mais aussi de l'acceptation prévisible, du dédouanement, du tri, du transfert et de la livraison d'un grand nombre de petits envois.
Capacité des avions cargo et investissement dans les aéroports régionaux
Les avions cargo dédiés renforcent la connectivité cargo nationale car ils peuvent opérer autour des pics de colis et des schémas de demande régionaux. Azul Logística a déployé des aéronefs Airbus A321P2F au Brésil et prévoit de nouvelles additions à sa flotte d'ici 2027[1], tandis que GOLLOG exploite une flotte de Boeing 737-800BCF pour les services Mercado Livre. LATAM Cargo Brasil a également accru son activité d'avions cargo sur le corridor São Paulo-Manaus en 2026, ajoutant de la capacité sur une route nationale majeure. L'investissement dans les aéroports régionaux étend cet effet au-delà du Sud-Est, notamment avec des installations logistiques planifiées à Recife et une capacité réglementaire à Cuiabá. Ces développements aident le marché du fret aérien au Brésil à desservir les localités intérieures où la livraison routière peut prendre plusieurs jours. Le réseau qui en résulte favorisera probablement les transporteurs qui combinent capacité aéronautique et manutention au sol fiable ainsi que distribution locale, car un vol cargo seul ne garantit pas la performance de livraison lorsque la cargaison doit encore être réceptionnée, contrôlée, triée, transférée, dédouanée et acheminée vers les clients sur un vaste territoire national.
Demande de cargo pharmaceutique et à haute valeur ajoutée
Les envois pharmaceutiques sont pris en charge par des services de fret aérien spécialisés car ils nécessitent des températures contrôlées, une manutention documentée et des procédures de mise en circulation fiables. Les flux pharmaceutiques d'Europe vers le Brésil constituent une source importante de demande entrante spécialisée. Guarulhos, Curitiba et Viracopos sont des points de réception clés pour ces envois, qui nécessitent souvent des procédures de Bonnes Pratiques de Distribution et les normes IATA CEIV Pharma. Le secteur du fret aérien au Brésil prend également en charge l'électronique à haute valeur ajoutée, les composants semi-conducteurs, les pièces industrielles et les fournitures automobiles urgentes. Manaus est particulièrement pertinente car sa zone de fabrication dépend des composants entrants et de la distribution en aval. La manutention spécialisée peut soutenir des offres de services à plus haute valeur ajoutée, mais elle nécessite des investissements dans le stockage frigorifique, le personnel formé, les systèmes de conformité, les équipements de surveillance et des procédures opérationnelles claires qui protègent l'état des envois depuis l'acceptation à l'aéroport jusqu'à la mise en circulation finale.
Processus cargo numériques et visibilité des envois
Les processus numériques réduisent les frictions dans les procédures douanières et la manutention du cargo dans les aéroports brésiliens. Le Portal Único de Comércio Exterior a remplacé les anciens flux de travail d'importation via CCT Importação, et la mise à jour Release Zambeze d'octobre 2025 a amélioré l'accès aux données et l'intégration avec les systèmes de transit. Les normes Cargo-XML et les informations d'envoi en temps réel peuvent réduire les erreurs de documentation et améliorer la coordination entre les transporteurs, les commissionnaires en douane et les expéditeurs. LATAM Cargo a installé des équipements de tri automatisé à Guarulhos qui traitent 72 000 colis par jour, et la société a signalé une réduction de 31 % du délai de livraison du dernier kilomtre au premier semestre 2026[2]. Le bénéfice est le plus important lorsque la capacité physique et les opérations douanières s'améliorent parallèlement à la qualité des données, car les enregistrements numériques ne peuvent pas supprimer un goulot d'étranglement causé par un espace d'entrepôt limité, une couverture d'inspection insuffisante, une collecte lente par camion ou une coordination insuffisante entre le terminal aéroportuaire et le réseau de distribution nationale du transporteur durant les périodes de pointe quotidiennes aux principaux aéroports cargo brésiliens.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique |
|---|---|---|
| Les contraintes de capacité de Guarulhos limitent l'efficacité de la manutention du cargo | -0.7% | Zone métropolitaine de São Paulo (GRU, VCP) ; effets systémiques pour les expéditeurs dépendant des flux de correspondance via le hub |
| Volatilité du carburant et des devises augmentant les coûts du fret | -0.9% | National ; plus aigu pour les petits transporteurs nationaux sans couverture carburant ; routes internationales exposées aux mouvements BRL/USD |
| Les retards d'inspection pour le cargo agro-sanitaire freinent le débit des exportations périssables | -0.5% | Nordeste (Fortaleza, Recife) ; Sud (Curitiba, Florianópolis) ; exposition secondaire à GRU pour les importations agricoles à fort volume |
| Les lacunes régionales en infrastructure de chaîne du froid limitent le fret aérien périssable et pharmaceutique | -0.4% | Nordeste, Nord (Manaus, Belém) et Centre-Ouest ; plus aigu dans les aéroports secondaires dépourvus d'entrepôts réfrigérés |
| Source: Mordor Intelligence | ||
Les contraintes de capacité de Guarulhos limitent l'efficacité de la manutention
Guarulhos traite 36 % des importations cargo du Brésil et reste un point d'exposition critique pour le marché du fret aérien au Brésil. La capacité élevée du terminal à mi-2026 a montré que le fret dédouané ne quittait pas toujours l'aéroport au même rythme que le fret entrant arrivait. L'aéroport étend son empreinte d'entrepôts à 345 000 m², incluant 3 nouveaux entrepôts ajoutant 120 000 m²[3]. Le gouvernement fédéral a également engagé 1,4 milliards BRL (272 millions USD) pour la modernisation technologique des aéroports, des aires de stationnement et des voies de circulation. Les ajouts de capacité auront un effet limité si les performances en matière d'inspection douanière, de mise en circulation du cargo et de manutention au sol ne s'améliorent pas simultanément. Les exigences de l'ANAC et de la Receita Federal restent donc importantes pour la fiabilité du principal aéroport cargo du pays.
Volatilité du carburant et des devises augmentant les coûts du fret
Le carburéacteur représentait 35 à 39 % des coûts d'exploitation des compagnies aériennes brésiliennes en 2026. Les compagnies aériennes ne peuvent pas toujours répercuter ces hausses sur leurs clients fret car les routes restent sensibles aux prix et concurrentielles. Cela peut réduire les marges des opérateurs nationaux qui ont moins accès à la couverture carburant ou à de vastes réseaux internationaux. Cette contrainte affecte fortement le marché du fret aérien au Brésil, où la fiabilité des horaires et la rapidité impliquent déjà un coût premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
le transport de fret détient la plus grande base de revenus tandis que les services intégrés progressentLe transport de fret (cargo/CEP) représente 45,63 % de la part du marché du fret aérien au Brésil en 2026, faisant du mouvement physique la plus grande catégorie de services. Cette catégorie capture les revenus des compagnies aériennes et des prestataires logistiques provenant du transport de cargo, de la capacité de ligne principale, des colis express, de la manutention aéroportuaire et des services de collecte ou de livraison planifiés. Elle couvre le mouvement régulier d'aéroport à aéroport qui permet aux expéditeurs de sécuriser des délais de transit définis pour les commandes clients, les intrants industriels et les articles de remplacement urgents. Le transit de fret reste important pour les envois internationaux car il coordonne le mouvement multimodal, la documentation douanière, la réservation de cargo et la planification de la livraison entre plusieurs parties.
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 7,31 % jusqu'en 2032. Ces services comprennent le courtage en douane, l'assurance, le soutien à la conformité, la surveillance de la température, la coordination du stockage et la gestion de la livraison finale. Ils offrent aux expéditeurs un prestataire unique responsable lorsque la cargaison doit passer par des processus de réception impliquant compagnies aériennes, terminaux, douanes, transporteurs routiers et clients. Les clients du secteur pharmaceutique et agricole ont besoin de plus de documentation car les licences d'importation ANVISA, les règles phytosanitaires MAPA et les exigences de contrôle de la température s'appliquent à leurs envois. Les prestataires qui combinent mouvement, surveillance, soutien douanier et livraison peuvent réduire les transferts, simplifier la gestion des réclamations et faciliter le suivi du statut des envois pour les clients, tout en donnant aux petits expéditeurs accès à des services qui nécessiteraient autrement des contrats séparés avec plusieurs prestataires logistiques spécialisés.



Par destination :
les flux internationaux dominent tandis que les réseaux nationaux se développentLe cargo international représente 72,19 % de la part du marché du fret aérien au Brésil en 2026. Le Brésil importe de l'électronique, des machines, des médicaments finis et des intrants de production, tandis que ses exportations comprennent des produits agroalimentaires à haute valeur ajoutée, des biens manufacturés, des matières pharmaceutiques et des produits frais. Ces flux reposent sur des liaisons avec les centres de production asiatiques et européens où le transit maritime n'est pas adapté aux envois urgents, à haute valeur ajoutée, sensibles à la température ou de petite taille. Ils dépendent également de procédures douanières fiables car les retards de dédouanement peuvent annuler l'avantage du transport aérien plus rapide. Les volumes internationaux bénéficient de l'utilisation continue de la livraison express pour les colis e-commerce importés et de l'activité de distribution qui suit leur arrivée.
Les routes nationales devraient enregistrer un CAGR de 7,21 % jusqu'en 2032. La géographie du Brésil rend le transport aérien utile pour acheminer des envois urgents entre le Sud-Est et les villes du Nord comme Manaus, où le transit routier peut dépasser 72 heures. Les vols cargo dédiés peuvent offrir un niveau de service plus constant lorsque les horaires passagers, la capacité en soute disponible ou les liaisons routières ne correspondent pas aux fenêtres de livraison des places de marché. Le programme Remessa Conforme a également amélioré le traitement des colis internationaux de faible valeur aux principaux aéroports. La distribution nationale progresse à mesure que les colis entrent dans le pays et nécessitent une livraison rapide aux consommateurs, aux entreprises et aux points de collecte régionaux, ce qui signifie que le traitement aéroportuaire, les connexions de transfert, la capacité de tri et la coordination du dernier kilomètre influencent tous le niveau de service que les clients expérimentent en définitive.
Par type de transporteur :
le fret en soute domine tandis que les avions cargo gagnent du terrainLe fret en soute représente 59,37 % de la part du marché du fret aérien au Brésil en 2026. Les avions de passagers assurent des liaisons denses entre São Paulo, Rio de Janeiro, les capitales régionales et les hubs outre-mer en Europe, en Amérique du Nord et au Moyen-Orient. Les revenus cargo utilisent l'espace disponible des aéronefs et peuvent compléter l'économie des vols passagers sans opération tout-cargo séparée ni route dédiée uniquement au cargo. Ce modèle reste utile pour les flux internationaux réguliers où les volumes sont stables, les horaires de vol fréquents et le cargo ne nécessite pas de réponse immédiate en termes de capacité. Il est moins adapté aux pics d'envois qui nécessitent une capacité supplémentaire à court préavis ou des horaires d'exploitation en dehors des schémas de voyage des passagers.
Les services d'avions cargo devraient enregistrer un CAGR de 7,64 % jusqu'en 2032. Le e-commerce, les besoins de chaîne du froid pharmaceutique, les exportations périssables et les envois industriels urgents nécessitent une capacité pouvant être planifiée en fonction de la demande cargo plutôt que des horaires passagers. Les aéronefs dédiés facilitent également la planification du transport pour les villes à forte demande cargo mais avec moins de vols passagers, notamment sur les routes nationales et régionales. La flotte A321P2F d'Azul Logística et l'exploitation du Boeing 737-800BCF de GOLLOG illustrent deux approches nationales, l'une basée sur la flexibilité des aéronefs et l'autre sur des réseaux de places de marché denses. Les opérateurs internationaux d'avions cargo fournissent une capacité supplémentaire aux aéroports brésiliens et offrent aux exportateurs davantage d'options pour des services directs ou en correspondance, notamment lorsque les horaires passagers réguliers sont complets, lorsque le volume des envois nécessite un transport dédié, ou lorsqu'un exportateur a besoin d'une manutention spécialisée pour des produits sensibles.

Par type de cargaison :
le cargo général reste la plus grande catégorie tandis que le cargo spécial croît plus viteLe cargo général représente 62,31 % de la part du marché du fret aérien au Brésil en 2026. Il comprend les composants industriels, les biens de consommation emballés, les envois e-commerce standard et d'autres expéditions courantes qui transitent par les principaux aéroports. La catégorie reste centrale au volume global car elle sert un large éventail d'expéditeurs dans les activités de consommation, de fabrication, de commerce de gros et de distribution. Certains envois non urgents peuvent se reporter sur le fret routier lorsque les délais le permettent, notamment lorsque la fiabilité des routes et les coûts favorisent le transport terrestre. Cela exerce une pression sur les prestataires pour qu'ils réservent la capacité aérienne aux envois où la rapidité, la sécurité, la continuité des stocks ou la valeur du produit crée un avantage commercial clair, tout en maintenant une base de volume large et stable pour les envois réguliers transitant par les principaux aéroports d'importation et de distribution du pays.
Le cargo spécial devrait enregistrer un CAGR de 6,92 % jusqu'en 2032. Les marchandises dangereuses, l'électronique à haute valeur ajoutée, les envois pharmaceutiques et les équipements industriels surdimensionnés nécessitent des procédures de manutention, du personnel formé, un stockage sécurisé et une documentation que le cargo standard ne requiert pas toujours. La Zone Franche de Manaus contribue à la demande de composants électroniques importés, d'intrants de fabrication et de redistribution régionale vers la région Norte. Le cargo réfrigéré est également en expansion car les fruits, les fruits de mer et d'autres exportations alimentaires sensibles à la température utilisent les liaisons aériennes pour préserver la qualité des produits et respecter les fenêtres de livraison. LATAM Cargo a transporté 18,6 milliers de tonnes de fruits au premier semestre 2026, soit une augmentation de 42,3 % par rapport à la même période de l'année précédente, indiquant l'importance pratique d'une coordination fiable de la chaîne du froid entre les producteurs, les entrepôts aéroportuaires, les opérateurs d'aéronefs, les services douaniers et les acheteurs étrangers.
Par secteur d'activité utilisateur final :
le e-commerce domine tandis que les denrées périssables progressent le plus viteLe e-commerce et le commerce de détail représentent 31,24 % de la part du marché du fret aérien au Brésil en 2026. La rapidité de livraison sur les places de marché est devenue un facteur de différenciation commerciale, augmentant la demande de mouvement express de colis, de suivi précis des envois et d'opérations hub fiables. Azul Logística a transporté plus de 60 000 tonnes et effectué 8,9 millions de livraisons au premier semestre 2025, tandis que LATAM Cargo a signalé des volumes e-commerce plus élevés au premier semestre 2026. Cette échelle exige que les transporteurs alignent les horaires des aéronefs, les systèmes de tri, le dédouanement, la distribution finale et la communication client autour d'engagements de livraison courts. Les clients des secteurs de la fabrication, de l'automobile, de la santé et de l'électronique constituent le groupe suivant d'utilisateurs car ils dépendent du réapprovisionnement urgent, de la manutention sécurisée, de la performance de la chaîne du froid ou de la protection contre l'obsolescence des produits, et parce que la production ou le service client peut être affecté lorsqu'un composant critique est retardé.
Les denrées périssables et les produits frais devraient enregistrer un CAGR de 7,73 % jusqu'en 2032. Les fruits tropicaux, les sous-produits du café de spécialité et les protéines marines peuvent accéder aux marchés d'exportation lorsque le stockage, l'inspection, la capacité aérienne et la manutention à destination sont disponibles. La valeur de ces envois dépend de la préservation de la qualité depuis la collecte jusqu'à la réception à l'aéroport, le stockage frigorifique, le chargement des aéronefs, le transit international et la distribution sur le marché final. Les aéroports secondaires font encore face à des limites en matière d'entrepôts réfrigérés et de disponibilité des inspections phytosanitaires, ce qui contraint les volumes d'exportation et les choix de routage. La capacité d'inspection certifiée MAPA est importante pour le cargo qui doit satisfaire aux exigences phytosanitaires du pays de destination avant de pouvoir être exporté, car une fenêtre d'inspection manquée ou une documentation incomplète peut retarder un envoi périssable au-delà de la période pendant laquelle le transport aérien préserve sa valeur commerciale.
Analyse géographique
Le Sud-Est représente 57,36 % de la part du marché du fret aérien au Brésil en 2026. Guarulhos et Viracopos offrent la plus grande concentration de capacité internationale, de terminaux cargo, de services douaniers et de liaisons de distribution en aval. Guarulhos à lui seul a traité 36 % des importations cargo du pays, ce qui rend sa performance opérationnelle déterminante pour les chaînes d'approvisionnement nationales. LATAM Cargo a élargi la zone e-commerce de Guarulhos de 47 % en avril 2026, renforçant le rôle de l'aéroport dans le traitement des colis.
Le Nordeste devrait enregistrer un CAGR de 8,13 % jusqu'en 2032. La région gagne en activité grâce aux exportations agroalimentaires, aux investissements logistiques et au rôle de Recife en tant que hub national structuré. Recife a acheminé plus de 6 000 tonnes vers plus de 40 destinations nationales au premier semestre 2025 via les opérations d'Azul Logística[4]. Fortaleza a également enregistré une croissance de 22 % du cargo d'exportation au premier semestre 2025, témoignant d'une demande plus forte de capacité de fret international régional. La région Nord est centrée sur Manaus, où la Zona Franca de Manaus soutient des flux entrants stables de composants électroniques et de biens de consommation. LATAM Cargo a élargi le corridor cargo São Paulo-Manaus, et la route reste importante pour relier la zone industrielle aux réseaux de distribution nationaux.
L'activité du Centre-Ouest est liée à la production agroalimentaire du Mato Grosso et à la nécessité d'un mouvement d'exportation rapide des sous-produits du soja et du coton. Le MAPA a élargi les opérations d'inspection Vigiagro à l'aéroport de Cuiabá en 2025, offrant une voie de conformité pour les opérations cargo internationales formelles. Ce développement peut réduire la dépendance aux transferts terrestres vers les aéroports du Sud-Est lorsque les exportateurs ont besoin d'un accès plus rapide aux marchés mondiaux. La part régionale reste inférieure à celle du Sud-Est, mais la demande spécialisée élargit le réseau au-delà des principaux hubs du pays. Pour les transporteurs, l'opportunité est de relier les zones de production locales à une capacité fiable de chaîne du froid, de douane et d'avions cargo, puis de fournir aux expéditeurs des arrangements prévisibles de collecte, de documentation, de connexions de vol et de livraison qui permettent aux produits régionaux d'atteindre les clients étrangers sans manutention excessive ni temps de transit prolongé.
Paysage concurrentiel
Concentration du Marché
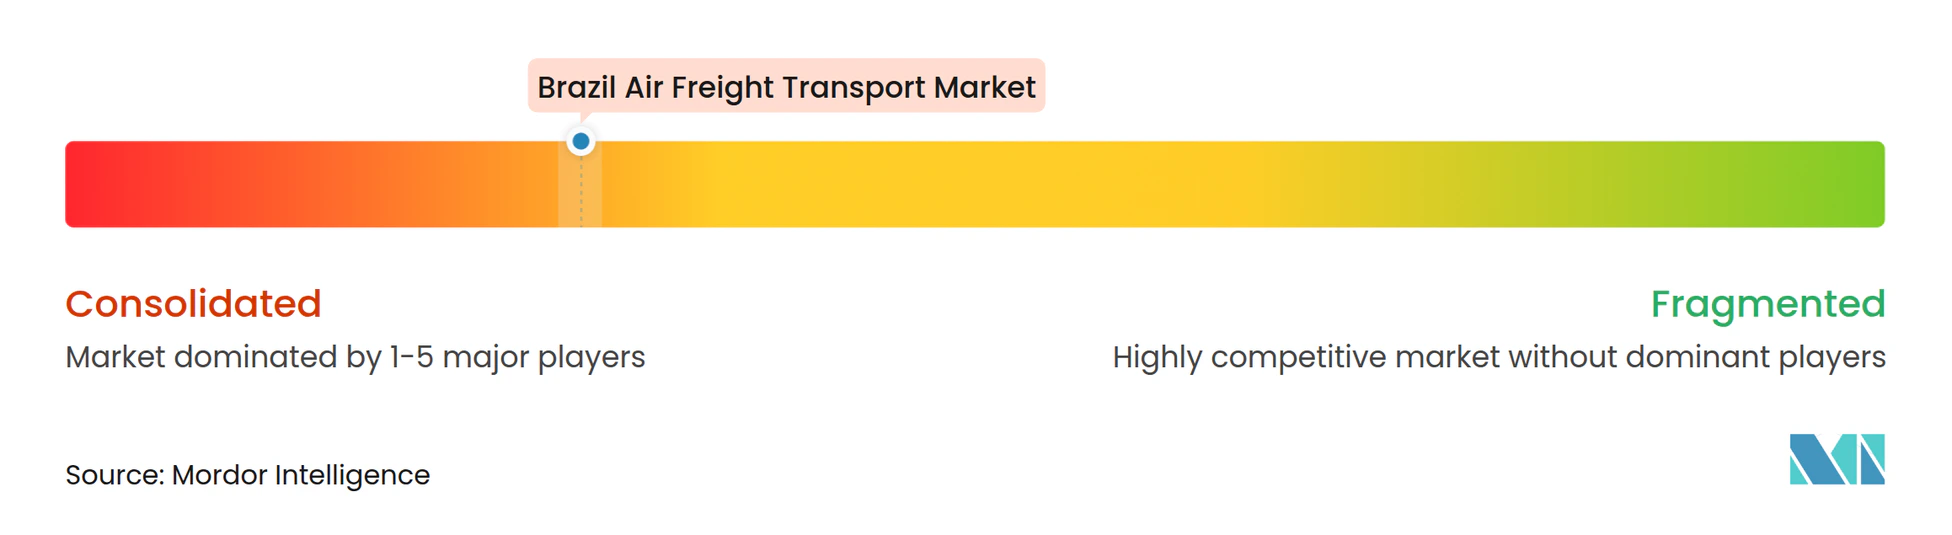
Le marché du fret aérien au Brésil est consolidé. Les intégrateurs mondiaux, les transporteurs long-courriers du Moyen-Orient et les spécialistes européens des avions cargo se font concurrence sur les corridors d'importation et d'exportation internationaux. Les compagnies aériennes nationales se font concurrence via des réseaux d'avions cargo, des partenariats avec des places de marché et une couverture de distribution. La concurrence dépend de plus en plus de la capacité cargo, des infrastructures aéroportuaires, de l'efficacité douanière et de la capacité à fournir une visibilité fiable des envois de bout en bout.
La technologie et la fiabilité des services sont des points clés de la concurrence. FedEx a annoncé 75 millions BRL (14,6 millions USD) pour des investissements dans les infrastructures brésiliennes, incluant de nouveaux centres de service et des hubs logistiques plus grands. LATAM Cargo a élargi sa capacité e-commerce à Guarulhos et augmenté la capacité des avions cargo sur la route São Paulo-Manaus. Azul Logística développe sa flotte A321P2F et se positionne comme prestataire multimodal couvrant les opérations aériennes, routières et maritimes.
Les aéroports secondaires du Nordeste et du Nord offrent des possibilités de différenciation car la capacité de chaîne du froid y est moins développée que la demande provenant des secteurs pharmaceutique et des denrées périssables. Les exigences de licence ANAC et les normes de cargo numérique de la Receita Federal récompensent les entreprises capables de gérer des processus fiables et documentés. L'opération de fret de GOLLOG pour Mercado Livre démontre comment un partenariat à long terme avec une place de marché peut soutenir une capacité dédiée. Toute consolidation plus poussée au sein d'Abra Group pourrait accroître la concentration des avions cargo nationaux sur les routes à forte densité. La concurrence restera active car les spécialistes internationaux, les intégrateurs et les transporteurs nationaux s'adressent chacun à des segments différents du marché du fret aérien au Brésil, servent des besoins clients différents, exploitent différents types d'aéronefs et apportent des atouts distincts en matière de soutien douanier, de portée du réseau, de capacité aéroportuaire ou de couverture de livraison du dernier kilomètre.
Leaders du secteur du fret aérien au Brésil
-
LATAM Airlines Group SA (including LATAM Cargo Brasil)
-
Abra Group (including GOL Linhas Aéreas)
-
Azul SA (including Azul Cargo Express)
-
FedEx Corp.
-
Emirates SkyCargo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du fret aérien au Brésil Entreprises couvertes dans ce rapport
- LATAM Airlines Group SA (including LATAM Cargo Brasil)
- Abra Group (including GOL Linhas Aéreas)
- Azul SA (including Azul Cargo Express)
- FedEx Corp.
- Emirates SkyCargo
- United Parcel Service, Inc.
- Qatar Airways Group (including Qatar Airways Cargo)
- Lufthansa Cargo AG
- Air France-KLM Group (including Martinair Cargo)
- Cargolux Airlines International SA
- Turkish Airlines (including Turkish Cargo)
- Atlas Air Worldwide
- Ethiopian Airlines Group (including Ethiopian Cargo)
- Braspress Air Cargo
- Modern Transporte Aéreo de Carga SA
- Sideral Linhas Aéreas
- Total Linhas Aéreas SA
- American Airlines Group Inc.
- United Airlines Holdings Inc.
- International Airlines Group (IAG)
- TAP Air Portugal
- Air Canada (including Air Canada Cargo)
Développements industriels récents dans Marché du fret aérien au Brésil
- Septembre 2026 : FedEx a annoncé 75 millions BRL (14,6 millions USD) d'investissement dans les infrastructures brésiliennes, comprenant 34 nouveaux centres de service et l'expansion des hubs logistiques à Cajamar de 55 000 à 90 000 positions de palettes et à Jaboatão dos Guararapes de 16 000 à 26 000 m², élargissant la couverture du dernier kilomètre et de la chaîne d'approvisionnement dans les États brésiliens.
- Septembre 2026 : Atlas Air a ajouté une troisième fréquence hebdomadaire en Boeing 747-400F vers Rio de Janeiro Galeão (routage Miami–GIG–Lima) à la suite de la suppression en mai 2026 de la taxe à l'importation sur les achats e-commerce inférieurs à 50 USD, ce qui a porté les volumes mensuels de colis de Galeão à 5,6 millions en juin–août 2026.
- Avril 2026 : LATAM Cargo Brasil a élargi son TECA de Guarulhos de 47 % dans la zone e-commerce et augmenté la fréquence des avions cargo São Paulo-Manaus de 10 à 12 vols hebdomadaires, ajoutant 110 tonnes de capacité hebdomadaire sur le corridor cargo national le plus fréquenté du Brésil.
- Novembre 2025 : FedEx a lancé un service formel de dédouanement des importations cargo dans ses installations de Viracopos, permettant la mise en circulation douanière en entrepôt et réduisant les délais de déclaration d'importation formelle pour les clients du fret aérien international.
Périmètre du rapport sur le marché du fret aérien au Brésil
Aperçu de la segmentation
| Transport de fret (Cargo/CEP) |
| Transit de fret |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) |
| National |
| International |
| Fret en soute |
| Avion cargo |
| Cargo général |
| Cargo réfrigéré |
| Cargo spécial (dangereux, haute valeur, surdimensionné, etc.) |
| E-commerce et commerce de détail |
| Fabrication et automobile |
| Santé et produits pharmaceutiques |
| Denrées périssables et produits frais |
| Haute technologie et électronique |
| Autres |
| Nord |
| Nordeste |
| Centre-Ouest |
| Sud-Est |
| Sud |
| Par service | Transport de fret (Cargo/CEP) |
| Transit de fret | |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) | |
| Par destination | National |
| International | |
| Par type de transporteur | Fret en soute |
| Avion cargo | |
| Par type de cargaison | Cargo général |
| Cargo réfrigéré | |
| Cargo spécial (dangereux, haute valeur, surdimensionné, etc.) | |
| Par secteur d'activité utilisateur final | E-commerce et commerce de détail |
| Fabrication et automobile | |
| Santé et produits pharmaceutiques | |
| Denrées périssables et produits frais | |
| Haute technologie et électronique | |
| Autres | |
| Par région | Nord |
| Nordeste | |
| Centre-Ouest | |
| Sud-Est | |
| Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du fret aérien au Brésil d'ici 2032 ?
Le fret aérien au Brésil devrait atteindre 2,19 milliards USD d'ici 2032, progressant à un CAGR de 5,70 % à partir de 2027.
Quelle catégorie de services domine le fret aérien au Brésil ?
Le transport de fret (cargo/CEP) domine avec une part de 45,63 % en 2026, tandis que les services à valeur ajoutée devraient progresser plus rapidement à un CAGR de 7,31 %.
Pourquoi le cargo international est-il important pour le fret aérien au Brésil ?
Le cargo international représente 72,19 % de l'activité car le Brésil dépend des liaisons aériennes pour l'électronique, les machines, les médicaments, les exportations à haute valeur ajoutée et les colis express.
Quel type de transporteur connaît la croissance la plus rapide dans le fret aérien au Brésil ?
Les services d'avions cargo devraient enregistrer un CAGR de 7,64 % jusqu'en 2032 car le e-commerce, les produits pharmaceutiques et les produits frais nécessitent davantage de contrôle des horaires.
Quelle région se développe le plus rapidement pour les services de fret aérien brésiliens ?
Le Nordeste devrait enregistrer un CAGR de 8,13 % jusqu'en 2032, soutenu par les investissements logistiques à Recife et une activité d'exportation agricole plus forte.
Quelles sont les principales contraintes pesant sur les opérations de fret aérien brésiliennes ?
Les contraintes de capacité de Guarulhos et la volatilité du carburant et des devises peuvent réduire la fiabilité et augmenter les coûts des transporteurs. La construction aéroportuaire, les opérations douanières, la manutention au sol, le contrôle des coûts des compagnies aériennes et la précision des données cargo doivent s'améliorer conjointement pour préserver la qualité de service.