
Marktgröße und Marktanteile im brasilianischen Luftfrachtverkehr
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
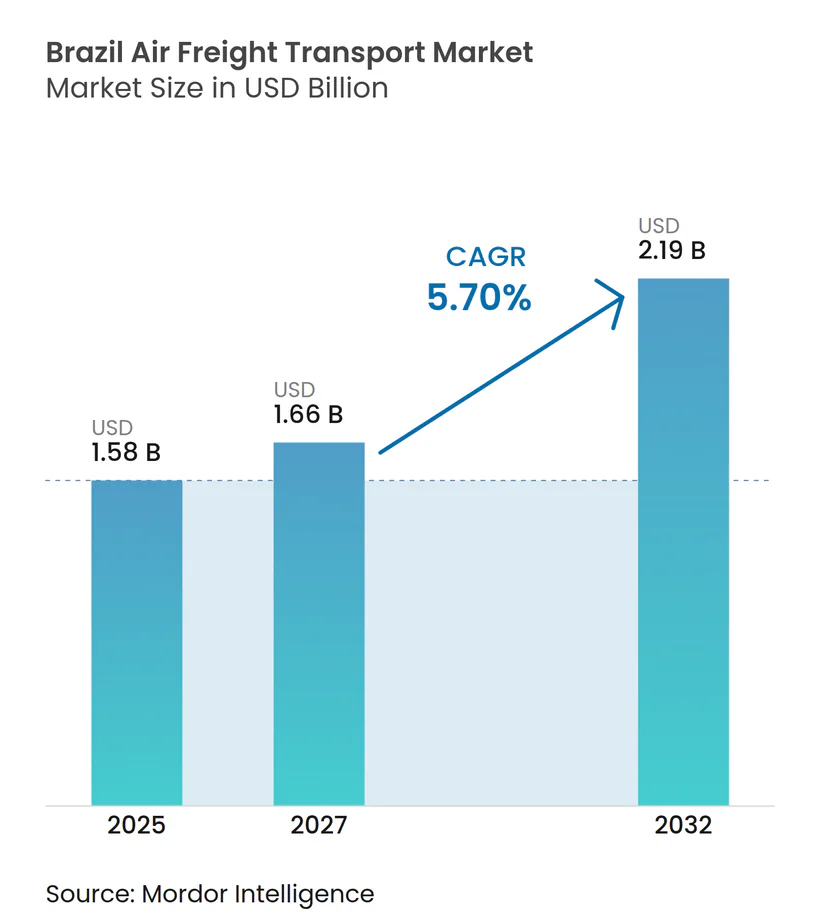
| Marktgröße im Basisjahr (2025) | 1.58 Milliarden US-Dollar |
| Marktgröße (2027) | 1.66 Milliarden US-Dollar |
| Marktgröße (2032) | 2.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.70 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des brasilianischen Luftfrachtverkehrs von Mordor Intelligence
Die Marktgröße des brasilianischen Luftfrachtverkehrs wird im Jahr 2026 auf 1,58 Milliarden USD geschätzt und soll von 1,66 Milliarden USD im Jahr 2027 auf 2,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,70 % während des Prognosezeitraums (2027–2032).
Der brasilianische Luftfrachtverkehrsmarkt wird durch den grenzüberschreitenden E-Commerce geprägt, der die Nachfrage nach zuverlässiger Beförderung kleiner, zeitkritischer Sendungen steigert. Dedizierte Frachtflugzeugflotten gewinnen an Bedeutung, da sie den Betreibern eine Kontrolle über Flugpläne ermöglichen, die Passagierflugzeugkapazitäten nicht immer bieten können. Pharmazeutische Importe, Exporte frischer Erzeugnisse und hochwertiger Industriefracht verlagern die Nachfrage ebenfalls hin zu temperaturkontrollierten, konformen und engmaschig überwachten Dienstleistungen. Die Konzentration der Frachtaktivitäten im Südosten unterstützt die Netzwerkeffizienz, setzt Verlader jedoch auch Staus in Guarulhos und benachbarten Gateways aus. Der Wettbewerb weitet sich aus, da inländische Fluggesellschaften, globale Integratoren und internationale Frachtflugzeugbetreiber in Flugzeuge, Automatisierung, Zollprozesse und den Zugang zu regionalen Flughäfen investieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung entfallen 45,63 % der Marktgröße des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf den Frachttransport (Fracht/KEP), während andere Mehrwertdienstleistungen bis 2032 voraussichtlich eine CAGR von 7,31 % verzeichnen werden.
- Nach Zielgebiet entfallen 72,19 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf internationale Fracht, während Inlandsrouten bis 2032 voraussichtlich mit einer CAGR von 7,21 % wachsen werden.
- Nach Carrier-Typ entfallen 59,37 % der Marktgröße des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf Belly-Fracht, während Frachtflugzeugdienste bis 2032 voraussichtlich eine CAGR von 7,64 % verzeichnen werden.
- Nach Frachttyp entfallen 62,31 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf allgemeine Fracht, während Sonderfracht bis 2032 voraussichtlich mit einer CAGR von 6,92 % wachsen wird.
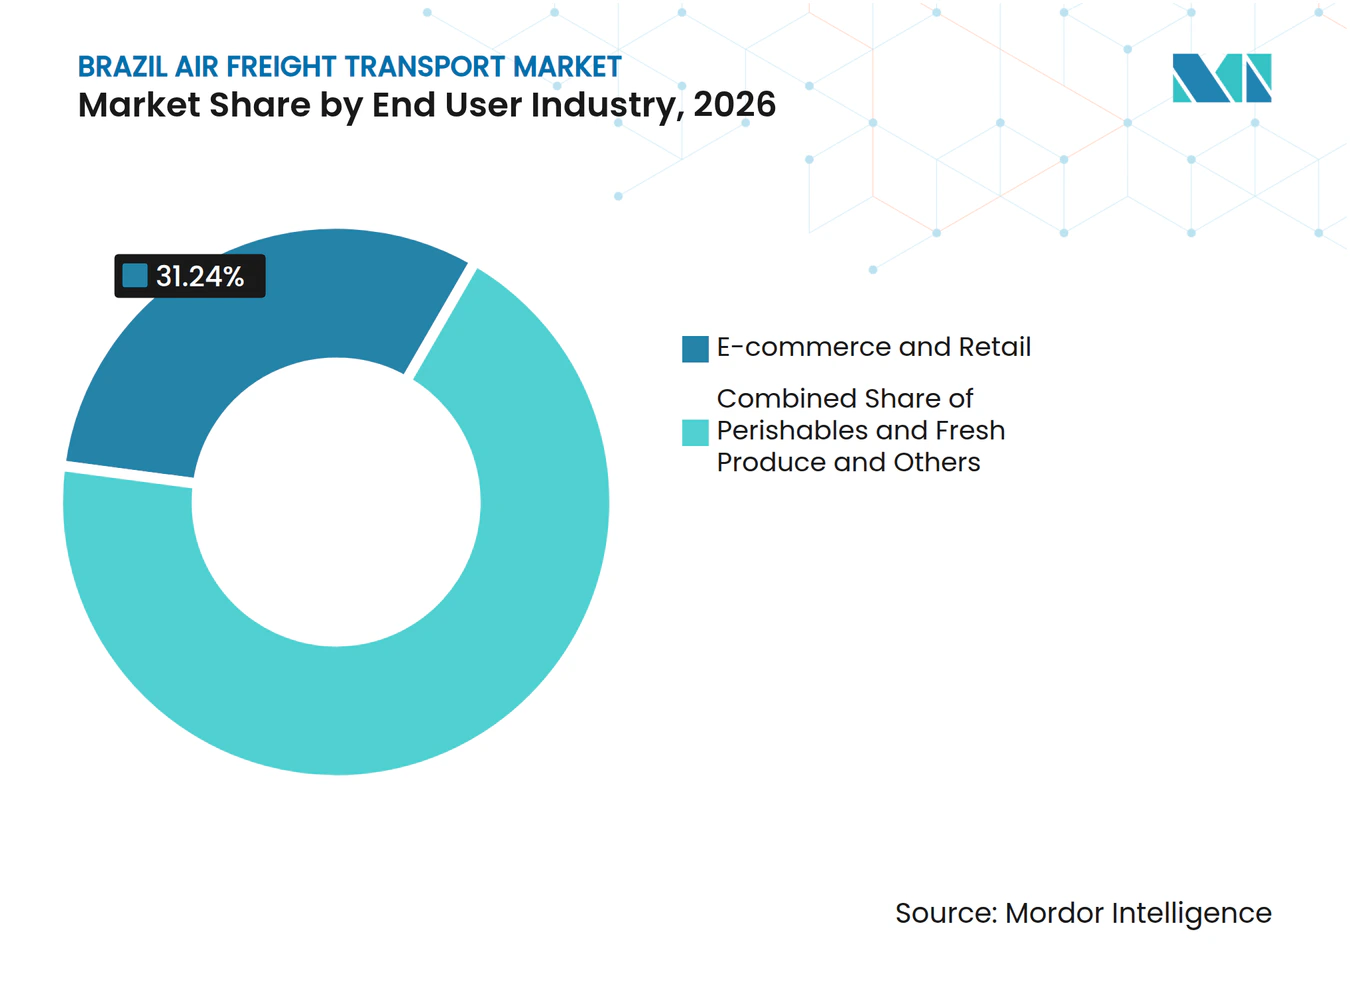
- Nach Endnutzerbranche entfallen 31,24 % der Marktgröße des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf E-Commerce und Einzelhandel, während Verderbliche Waren und Frischprodukte bis 2032 voraussichtlich eine CAGR von 7,73 % verzeichnen werden.
- Nach Region entfallen 57,36 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026 auf den Südosten, während der Nordosten bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender E-Commerce steigert die zeitkritische Luftfrachtnachfrage | +1.4% | National; am stärksten ausgeprägt an den Gateways São Paulo und Rio, mit rapidem Anstieg in den Korridoren Nordosten und Norden | Mittelfristig (2–4 Jahre) |
| Erweiterung der Frachtflugzeugkapazität stärkt die inländische Frachtanbindung | +0.9% | Im Südosten verankert (GRU, VCP); Ausweitung auf Manaus, Recife und Belém | Kurzfristig (≤ 2 Jahre) |
| Pharmawachstum steigert die Nachfrage nach temperaturkontrollierter Luftfracht | +0.8% | Südosten (GRU, VCP führend); sekundäre Kühlkettenknoten in Recife und Curitiba | Mittelfristig (2–4 Jahre) |
| Digitale Frachtprozesse verbessern Zoll und Sendungstransparenz | +0.6% | National über das Portal Único de Comércio Exterior; früheste Effizienzgewinne in GRU und VCP | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Regionalflughäfen erweitern die Zugänglichkeit der Luftfracht | +0.7% | Nordosten (Recife, Fortaleza), Norden (Manaus, Belém), Zentralwesten (Cuiabá) | Langfristig (≥ 4 Jahre) |
| Hochwertige Industrien steigern spezialisierte Luftfrachtvolumina | +0.6% | São Paulo und Freihandelszone Manaus; sekundäre Nachfrage aus Rio de Janeiro und Curitiba | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitender E-Commerce steigert zeitkritische Nachfrage
Der grenzüberschreitende Online-Handel steigert die Nutzung von Luftfracht für leichte Pakete, die eine schnelle Lieferung erfordern. Viracopos verzeichnete im ersten Halbjahr 2026 ein starkes Wachstum bei internationalen Expresssendungen. Azul Logística bewegte im ersten Halbjahr 2025 8,9 Millionen Pakete mit einem Tagesdurchschnitt von 50.000 Paketen. Carrier richten ihre Flugpläne zunehmend an Marktplatz-Spitzenzeiten aus, anstatt Fracht als überschüssige Passagierflugzeugkapazität zu behandeln. Dies rückt Lieferleistung, Zolltransparenz und Flughafendurchsatz in den Mittelpunkt des Airline-Wettbewerbs, da das Serviceversprechen eines Online-Händlers nicht nur vom Flug selbst abhängt, sondern auch von der vorhersehbaren Annahme, Abfertigung, Sortierung, Umladung und Zustellung einer großen Anzahl kleiner Sendungen.
Frachtflugzeugkapazität und Investitionen in Regionalflughäfen
Dedizierte Frachtflugzeuge stärken die inländische Frachtanbindung, da sie rund um Paketspitzen und regionale Nachfragemuster eingesetzt werden können. Azul Logística setzte Airbus A321P2F-Flugzeuge in Brasilien ein und plant bis 2027 weitere Flottenergänzungen[1], während GOLLOG eine Boeing 737-800BCF-Flotte für Mercado Livre-Dienste betreibt. LATAM Cargo Brasil steigerte im Jahr 2026 auch die Frachtflugzeugaktivität auf dem Korridor São Paulo–Manaus und erhöhte die Kapazität auf einer wichtigen Inlandsroute. Investitionen in Regionalflughäfen erweitern diesen Effekt über den Südosten hinaus, einschließlich geplanter Logistikanlagen in Recife und regulatorischer Kapazitäten in Cuiabá. Diese Entwicklungen helfen dem brasilianischen Luftfrachtverkehrsmarkt, Standorte im Landesinneren zu bedienen, wo der Straßentransport mehrere Tage dauern kann. Das daraus resultierende Netzwerk begünstigt voraussichtlich Carrier, die Flugzeugkapazität mit zuverlässiger Bodenabfertigung und lokaler Distribution verbinden, da ein Frachtflug allein keine Lieferleistung garantiert, wenn die Fracht noch empfangen, durchleuchtet, sortiert, umgeladen, abgefertigt und auf einem großen nationalen Territorium zu Kunden transportiert werden muss.
Nachfrage nach pharmazeutischer und hochwertiger Fracht
Pharmazeutische Sendungen werden durch spezialisierte Luftfrachtdienste unterstützt, da sie kontrollierte Temperaturen, dokumentierte Handhabung und zuverlässige Freigabeprozesse erfordern. Pharmazeutische Warenströme von Europa nach Brasilien sind eine wichtige Quelle für spezialisierte eingehende Nachfrage. Guarulhos, Curitiba und Viracopos sind wichtige Empfangspunkte für diese Sendungen, die häufig Verfahren gemäß Guter Vertriebspraxis und IATA CEIV Pharma-Standards erfordern. Die brasilianische Luftfrachtverkehrsbranche unterstützt auch hochwertige Elektronik, Halbleiterbauteile, Industrieteile und dringende Automobilzulieferungen. Manaus ist besonders relevant, da seine Fertigungszone von eingehenden Komponenten und der Weiterverteilung abhängt. Spezialisierte Handhabung kann höherwertige Dienstleistungsangebote unterstützen, erfordert jedoch Investitionen in Kühllagerung, geschultes Personal, Compliance-Systeme, Überwachungsgeräte und klare Betriebsverfahren, die den Sendungszustand von der Flughafenabnahme bis zur endgültigen Freigabe schützen.
Digitale Frachtprozesse und Sendungstransparenz
Digitale Prozesse reduzieren Reibungsverluste bei Zoll und Frachtabfertigung an brasilianischen Flughäfen. Das Portal Único de Comércio Exterior ersetzte veraltete Importabläufe über CCT Importação, und das Update Release Zambeze vom Oktober 2025 verbesserte den Datenzugang und die Integration mit Transitsystemen. Cargo-XML-Standards und Echtzeit-Sendungsinformationen können Dokumentationsfehler reduzieren und die Koordination zwischen Carriern, Zollmaklern und Verladern verbessern. LATAM Cargo installierte automatisierte Sortieranlagen in Guarulhos, die täglich 72.000 Pakete verarbeiten, und das Unternehmen meldete im ersten Halbjahr 2026 eine Reduzierung der Lieferzeit auf der letzten Meile um 31 %[2]. Der Nutzen ist am größten, wenn physische Kapazität und Zollbetrieb gleichzeitig mit der Datenqualität verbessert werden, da digitale Aufzeichnungen einen Engpass, der durch begrenzte Lagerfläche, unzureichende Inspektionsabdeckung, langsame LKW-Abholung oder schwache Koordination zwischen dem Flughafenterminal und dem inländischen Vertriebsnetz des Carriers während der täglichen Betriebsspitzenzeiten an den wichtigsten brasilianischen Frachtgateways verursacht wird, nicht beseitigen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Kapazitätsengpässe in Guarulhos begrenzen die Effizienz der Frachtabfertigung | -0.7% | Metropolregion São Paulo (GRU, VCP); systemische Auswirkungen für Verlader, die von Hub-Verbindungsströmen abhängig sind |
| Kraftstoff- und Währungsvolatilität erhöht Frachtkosten | -0.9% | National; am stärksten ausgeprägt bei kleineren inländischen Carriern ohne Kraftstoffabsicherung; internationale Routen sind BRL/USD-Bewegungen ausgesetzt |
| Inspektionsverzögerungen bei agrar-sanitären Frachten hemmen den Durchsatz verderblicher Exportwaren | -0.5% | Nordosten (Fortaleza, Recife); Süden (Curitiba, Florianópolis); sekundäre Exposition in GRU bei hohem Volumen landwirtschaftlicher Importe |
| Lücken in der regionalen Kühlketteninfrastruktur begrenzen die Luftfracht für verderbliche Waren und Pharmazeutika | -0.4% | Nordosten, Norden (Manaus, Belém) und Zentralwesten; am stärksten ausgeprägt an Sekundärflughäfen ohne Kühllagerhaltung |
| Quelle: Mordor Intelligence | ||
Kapazitätsengpässe in Guarulhos begrenzen die Abfertigungseffizienz
Guarulhos wickelt 36 % der brasilianischen Frachtimporte ab und bleibt ein kritischer Risikopunkt für den brasilianischen Luftfrachtverkehrsmarkt. Eine erhöhte Terminalkapazität Mitte 2026 zeigte, dass abgefertigte Fracht den Flughafen nicht immer im gleichen Tempo verließ, wie eingehende Fracht ankam. Der Flughafen erweitert seine Lagerfläche auf 345.000 m², einschließlich 3 neuer Lagerhallen, die 120.000 m² hinzufügen[3]. Die Bundesregierung verpflichtete sich außerdem zu 1,4 Milliarden BRL (272 Millionen USD) für Upgrades bei Flughaftechnologie, Vorfeld und Rollwegen. Kapazitätserweiterungen werden nur begrenzte Wirkung haben, wenn Zollinspektion, Frachtfreigabe und Bodenabfertigungsleistung nicht gleichzeitig verbessert werden. Die Anforderungen von ANAC und Receita Federal bleiben daher wichtig für die Zuverlässigkeit des größten Frachtgateways des Landes.
Kraftstoff- und Währungsvolatilität erhöht Frachtkosten
Kerosin machte 2026 35–39 % der Betriebskosten brasilianischer Fluggesellschaften aus. Fluggesellschaften können diese Kostensteigerungen nicht immer an Frachtkundschaft weitergeben, da die Routen preissensibel und wettbewerbsintensiv bleiben. Dies kann die Margen inländischer Betreiber schmälern, die weniger Zugang zu Kraftstoffabsicherung oder breiten internationalen Netzwerken haben. Das Hemmnis wirkt sich stark auf den brasilianischen Luftfrachtverkehrsmarkt aus, wo Fahrplanzuverlässigkeit und Geschwindigkeit bereits einen Aufpreis tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
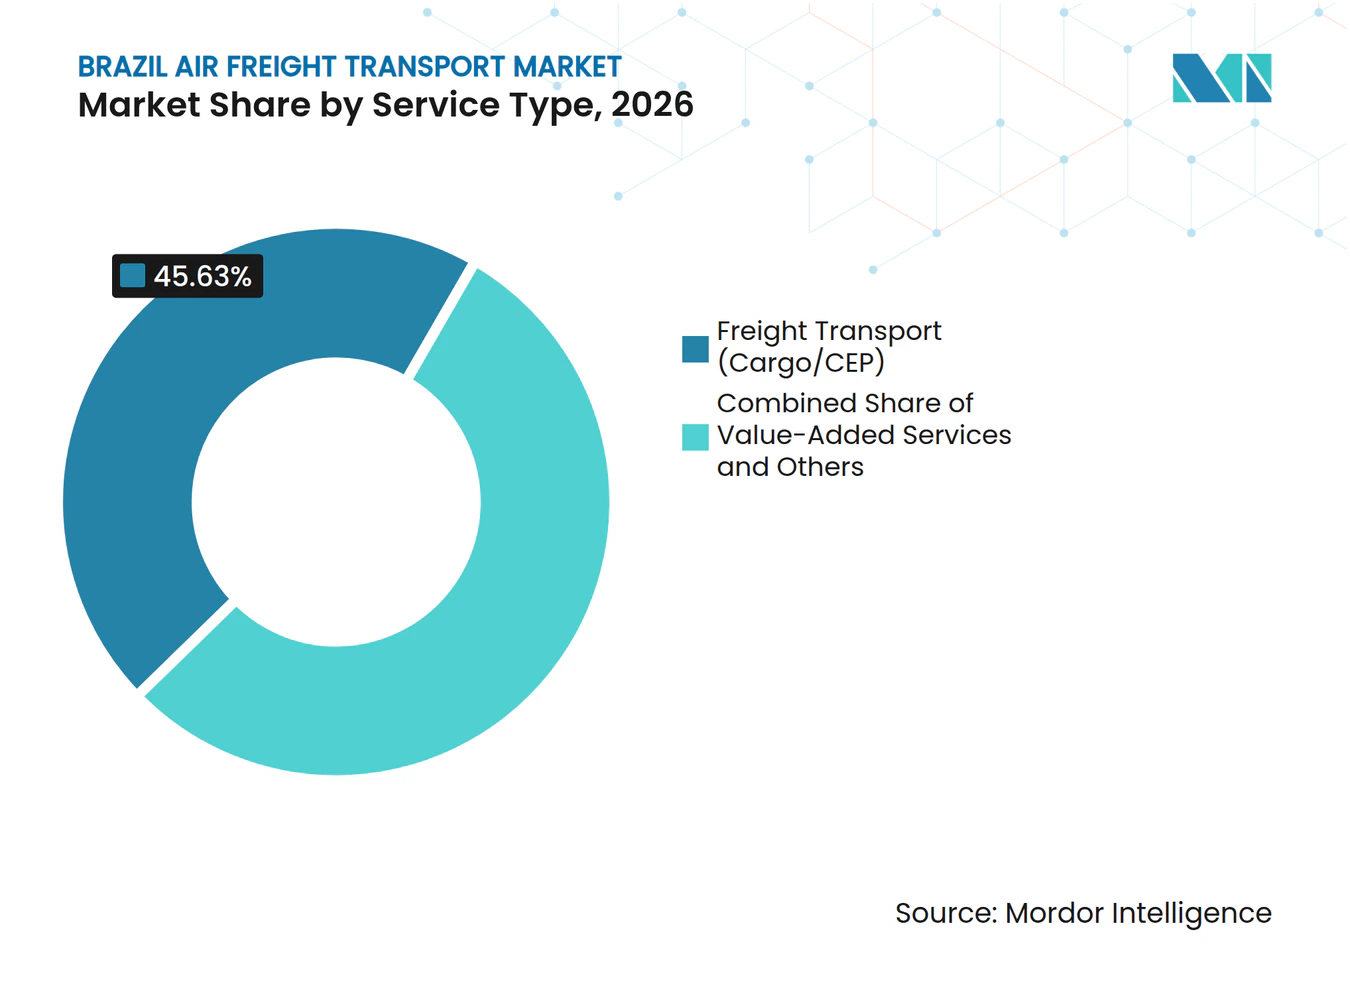
Frachttransport hält die größte Umsatzbasis, während integrierte Dienstleistungen wachsenDer Frachttransport (Fracht/KEP) entfällt auf 45,63 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026 und macht die physische Beförderung zur größten Dienstleistungskategorie. Diese Kategorie erfasst Airline- und Logistikerlöse aus Frachtbeförderung, Streckenkapazität, Expresspaketen, Flughafenabfertigung sowie geplanten Abholungs- oder Zustelldiensten. Sie umfasst die reguläre Flughafen-zu-Flughafen-Bewegung, die es Verladern ermöglicht, definierte Transitzeiten für Kundenbestellungen, Industrieinputs und dringende Ersatzteile zu sichern. Die Spedition bleibt für internationale Sendungen wichtig, da sie multimodale Bewegung, Zolldokumentation, Frachtbuchung und Lieferplanung zwischen mehreren Parteien koordiniert.
Andere Mehrwertdienstleistungen werden bis 2032 voraussichtlich eine CAGR von 7,31 % verzeichnen. Diese Dienstleistungen umfassen Zollmaklerschaft, Versicherung, Compliance-Unterstützung, Temperaturüberwachung, Lagerkoordination und Endlieferungsmanagement. Sie geben Verladern einen einzigen verantwortlichen Anbieter, wenn Fracht Airline-, Terminal-, Zoll-, Straßencarrier- und Kundenempfangsprozesse durchlaufen muss. Pharmazeutische und landwirtschaftliche Frachtkundschaft benötigt mehr Dokumentation, da ANVISA-Importlizenzen, MAPA-Pflanzenschutzvorschriften und Temperaturkontrollanforderungen für ihre Sendungen gelten. Anbieter, die Beförderung, Überwachung, Zollunterstützung und Zustellung kombinieren, können Übergaben reduzieren, die Schadensabwicklung vereinfachen und den Sendungsstatus für Kundschaft leichter nachvollziehbar machen, während sie kleineren Verladern Zugang zu Dienstleistungen ermöglichen, die sonst separate Verträge mit mehreren spezialisierten Logistikanbietern erfordern würden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielgebiet:
Internationale Ströme führen, während inländische Netzwerke expandierenInternationale Fracht entfällt auf 72,19 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026. Brasilien importiert Elektronik, Maschinen, fertige Arzneimittel und Produktionsinputs, während Exporte hochwertige Agrarprodukte, Industriegüter, pharmazeutische Materialien und Frischprodukte umfassen. Diese Warenströme sind auf Verbindungen zu asiatischen und europäischen Produktionszentren angewiesen, wo der Seetransport für dringende, hochwertige, temperaturempfindliche oder kleine Sendungen nicht geeignet ist. Sie hängen auch von zuverlässigen Zollverfahren ab, da Verzögerungen bei der Abfertigung den Vorteil schnellerer Luftbeförderung zunichte machen können. Internationale Volumina profitieren von der anhaltenden Nutzung von Expresslieferungen für importierte E-Commerce-Pakete und der damit verbundenen Verteilungsaktivität nach deren Ankunft.
Inlandsrouten werden bis 2032 voraussichtlich eine CAGR von 7,21 % verzeichnen. Die Geografie Brasiliens macht den Lufttransport nützlich für die Beförderung zeitkritischer Sendungen zwischen dem Südosten und nördlichen Städten wie Manaus, wo der Straßentransit 72 Stunden überschreiten kann. Dedizierte Frachtflüge können ein konsistenteres Serviceniveau bieten, wenn Passagierflugpläne, verfügbare Belly-Kapazität oder Straßenverbindungen nicht mit den Lieferfenstern des Marktplatzes übereinstimmen. Das Programm Remessa Conforme hat auch die Abwicklung von Niedrigwert-Internationalpaketen an wichtigen Gateways verbessert. Die inländische Distribution gewinnt, wenn Pakete ins Land einreisen und eine schnelle Zustellung an Verbraucher, Unternehmen und regionale Abholpunkte benötigen, was bedeutet, dass Flughafenabfertigung, Umsteigeverbindungen, Sortierkapazität und Koordination der letzten Meile allesamt das Serviceniveau beeinflussen, das Kundschaft letztendlich erfährt.
Nach Carrier-Typ:
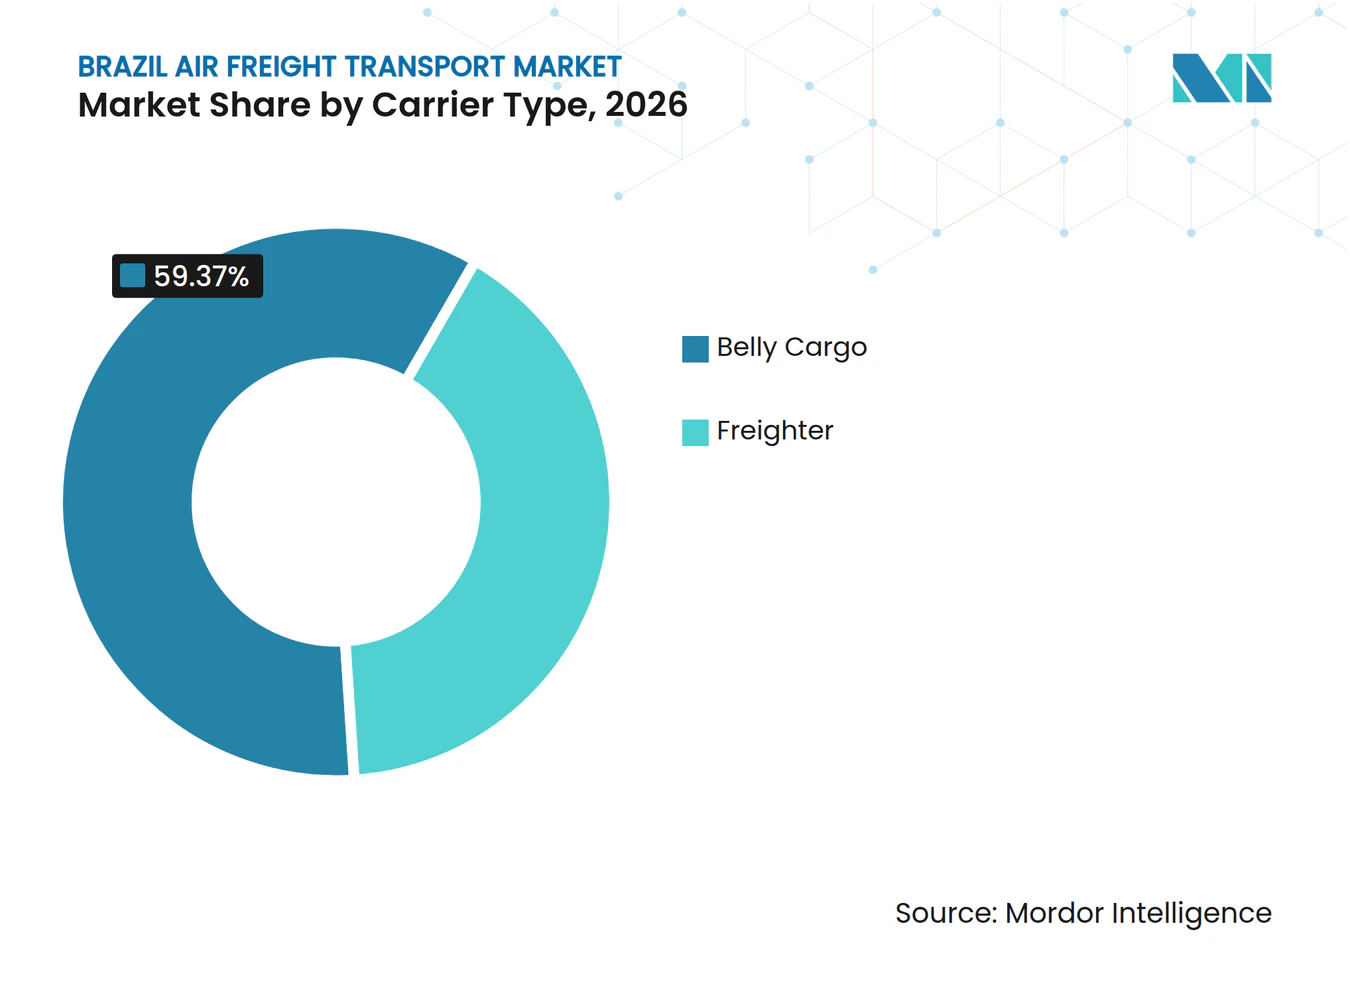
Belly-Fracht führt, während Frachtflugzeuge an Boden gewinnenBelly-Fracht entfällt auf 59,37 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026. Passagierflugzeuge bieten dichte Verbindungen zwischen São Paulo, Rio de Janeiro, regionalen Hauptstädten und Übersee-Hubs in Europa, Nordamerika und dem Nahen Osten. Frachterlöse nutzen verfügbaren Flugzeugplatz und können die Wirtschaftlichkeit von Passagierflügen ergänzen, ohne einen separaten Nur-Fracht-Betrieb oder eine dedizierte Nur-Fracht-Route zu erfordern. Dieses Modell bleibt nützlich für reguläre internationale Ströme, bei denen Volumina stabil sind, Flugpläne häufig sind und Fracht keine sofortige Kapazitätsreaktion benötigt. Es ist weniger geeignet für Sendungsspitzen, die kurzfristig zusätzliche Beförderungskapazität erfordern, oder für Betriebszeiten außerhalb der Passagierreisemuster.
Frachtflugzeugdienste werden bis 2032 voraussichtlich eine CAGR von 7,64 % verzeichnen. E-Commerce, pharmazeutische Kühlkettenbedürfnisse, verderbliche Exporte und dringende Industriesendungen erfordern Kapazitäten, die rund um die Frachtanforderung und nicht um Passagierflugpläne geplant werden können. Dedizierte Flugzeuge erleichtern auch die Planung von Beförderungskapazitäten für Städte mit starker Frachtanforderung, aber weniger Passagierflügen, insbesondere auf Inlands- und Regionalrouten. Die A321P2F-Flotte von Azul Logística und der Boeing 737-800BCF-Betrieb von GOLLOG veranschaulichen zwei inländische Ansätze, einen auf Basis von Flugzeugflexibilität und den anderen auf Basis dichter Marktplatznetzwerke. Internationale Frachtflugzeugbetreiber bieten zusätzliche Kapazitäten an brasilianischen Gateways und geben Exporteuren mehr Optionen für direkte oder Verbindungsdienste, insbesondere wenn reguläre Passagierflugpläne ausgebucht sind, wenn das Sendungsvolumen dedizierte Beförderungskapazität erfordert oder wenn ein Exporteur spezialisierte Handhabung für empfindliche Produkte benötigt.

Nach Frachttyp:
Allgemeine Fracht bleibt die größte Kategorie, während Sonderfracht schneller wächstAllgemeine Fracht entfällt auf 62,31 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026. Sie umfasst Industriekomponenten, verpackte Konsumgüter, Standard-E-Commerce-Sendungen und andere routinemäßige Sendungen, die über die wichtigsten Flughäfen abgewickelt werden. Die Kategorie bleibt zentral für das Gesamtvolumen, da sie eine breite Palette von Verladern aus Konsum-, Fertigungs-, Groß- und Verteilungsaktivitäten bedient. Einige nicht dringende Sendungen können auf Straßenfracht umsteigen, wenn die Zeitanforderungen dies erlauben, insbesondere wenn Routenzuverlässigkeit und Kosten den Bodentransport begünstigen. Dies setzt Anbieter unter Druck, Luftkapazitäten für Sendungen zu reservieren, bei denen Geschwindigkeit, Sicherheit, Lagerkontinuität oder Produktwert einen klaren kommerziellen Vorteil schaffen, während gleichzeitig eine breite und stabile Volumenbasis für reguläre Sendungen über die wichtigsten Import- und Verteilungsgateways des Landes aufrechterhalten wird.
Sonderfracht wird bis 2032 voraussichtlich eine CAGR von 6,92 % verzeichnen. Gefahrgut, hochwertige Elektronik, pharmazeutische Sendungen und übergroße Industrieanlagen erfordern Handhabungsverfahren, geschultes Personal, sichere Lagerung und Dokumentation, die Standardfracht nicht immer benötigt. Die Freihandelszone Manaus trägt Nachfrage nach importierten Elektronikkomponenten, Fertigungsinputs und regionaler Umverteilung in die Norte-Region bei. Kühlfracht expandiert ebenfalls, da Obst, Meeresfrüchte und andere temperaturempfindliche Lebensmittelexporte Luftverbindungen nutzen, um die Produktqualität zu erhalten und Lieferfenster einzuhalten. LATAM Cargo transportierte im ersten Halbjahr 2026 18,6 Tausend Tonnen Obst, ein Anstieg von 42,3 % gegenüber dem Vorjahreszeitraum, was die praktische Bedeutung einer zuverlässigen Kühlkettenkoordination zwischen Produzenten, Flughafenlagern, Flugzeugbetreibern, Zollfunktionen und Übersee-Käufern unterstreicht.
Nach Endnutzerbranche:
E-Commerce führt, während verderbliche Waren am schnellsten expandierenE-Commerce und Einzelhandel entfallen auf 31,24 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026. Die Liefergeschwindigkeit auf Marktplätzen ist zu einem kommerziellen Differenzierungsmerkmal geworden, das die Nachfrage nach Expresspaketbeförderung, genauer Sendungsverfolgung und zuverlässigem Hub-Betrieb steigert. Azul Logística transportierte im ersten Halbjahr 2025 mehr als 60.000 Tonnen und schloss 8,9 Millionen Lieferungen ab, während LATAM Cargo im ersten Halbjahr 2026 höhere E-Commerce-Volumina meldete. Dieser Umfang erfordert, dass Carrier Flugpläne, Sortiersysteme, Zollabfertigung, Endverteilung und Kundenkommunikation auf kurze Lieferverpflichtungen ausrichten. Fertigungs-, Automobil-, Gesundheits- und Elektronikkundschaft bildet die nächste Nutzergruppe, da sie auf dringende Nachlieferung, sichere Handhabung, Kühlkettenleistung oder Schutz vor Produktveralterung angewiesen ist und da Produktion oder Kundendienst beeinträchtigt werden können, wenn eine kritische Komponente verzögert wird.
Verderbliche Waren und Frischprodukte werden bis 2032 voraussichtlich eine CAGR von 7,73 % verzeichnen. Tropische Früchte, Spezialitätenkaffee-Nebenprodukte und marine Proteine können Zugang zu Exportmärkten gewinnen, wenn Lagerung, Inspektion, Airline-Kapazität und Zielortabfertigung verfügbar sind. Der Wert dieser Sendungen hängt davon ab, die Qualität von der Erfassung über den Flughafenempfang, die Kühllagerung, das Beladen des Flugzeugs, den internationalen Transit und die endgültige Marktverteilung zu erhalten. Sekundärflughäfen stoßen weiterhin an Grenzen bei Kühllagerhaltung und der Verfügbarkeit phytosanitärer Inspektion, was Exportvolumina und Routenoptionen einschränkt. MAPA-zertifizierte Inspektionskapazität ist wichtig für Fracht, die die Pflanzengesundheitsanforderungen des Ziellandes erfüllen muss, bevor sie exportiert werden kann, da ein verpasstes Inspektionsfenster oder unvollständige Dokumentation eine verderbliche Sendung über den Zeitraum hinaus verzögern kann, in dem der Lufttransport ihren kommerziellen Wert erhält.
Geografische Analyse
Der Südosten entfällt auf 57,36 % des Marktanteils des brasilianischen Luftfrachtverkehrs im Jahr 2026. Guarulhos und Viracopos bieten die größte Konzentration internationaler Kapazitäten, Frachtterminals, Zolldienste und nachgelagerte Verteilungsverbindungen. Guarulhos allein wickelte 36 % der Frachtimporte des Landes ab, was seine Betriebsleistung für nationale Lieferketten bedeutsam macht. LATAM Cargo erweiterte im April 2026 den E-Commerce-Bereich in Guarulhos um 47 % und stärkte damit die Rolle des Flughafens bei der Paketabwicklung.
Der Nordosten wird bis 2032 voraussichtlich eine CAGR von 8,13 % verzeichnen. Die Region gewinnt Aktivität durch Agrarexporte, Logistikinvestitionen und die Rolle von Recife als strukturierter inländischer Hub. Recife bewegte im ersten Halbjahr 2025 über 6.000 Tonnen zu mehr als 40 inländischen Zielen durch Azul Logística-Operationen[4]. Fortaleza verzeichnete im ersten Halbjahr 2025 ebenfalls ein Exportfrachtvolumenwachstum von 22 %, was eine stärkere Nachfrage nach regionaler internationaler Frachtkapazität zeigt. Die Nordregion konzentriert sich auf Manaus, wo die Zona Franca de Manaus stetige eingehende Ströme von Elektronikkomponenten und Konsumgütern unterstützt. LATAM Cargo erweiterte den Frachtkoridor São Paulo–Manaus, und die Route bleibt wichtig für die Verbindung der Industriezone mit nationalen Vertriebsnetzwerken.
Die Aktivität im Zentralwesten ist an die Agrarproduktion von Mato Grosso und den Bedarf an zeitnaher Exportbewegung von Soja- und Baumwollnebenprodukten gebunden. MAPA erweiterte 2025 die Vigiagro-Inspektionsoperationen am Flughafen Cuiabá und schuf damit einen Compliance-Weg für formelle internationale Frachtoperationen. Diese Entwicklung kann die Abhängigkeit von Überlandtransporten zu Südost-Gateways verringern, wenn Exporteure schnelleren Zugang zu globalen Märkten benötigen. Der regionale Anteil bleibt unter dem des Südostens, aber spezialisierte Nachfrage weitet das Netzwerk über die wichtigsten Hubs des Landes hinaus aus. Für Carrier besteht die Chance darin, lokale Produktionszonen mit zuverlässiger Kühlkette, Zoll- und Frachtflugzeugkapazität zu verbinden und Verladern dann vorhersehbare Abholung, Dokumentation, Flugverbindungen und Lieferarrangements zu bieten, die es regionalen Produkten ermöglichen, Übersee-Kundschaft ohne übermäßige Handhabung oder verlängerte Transitzeiten zu erreichen.
Wettbewerbslandschaft
Marktkonzentration
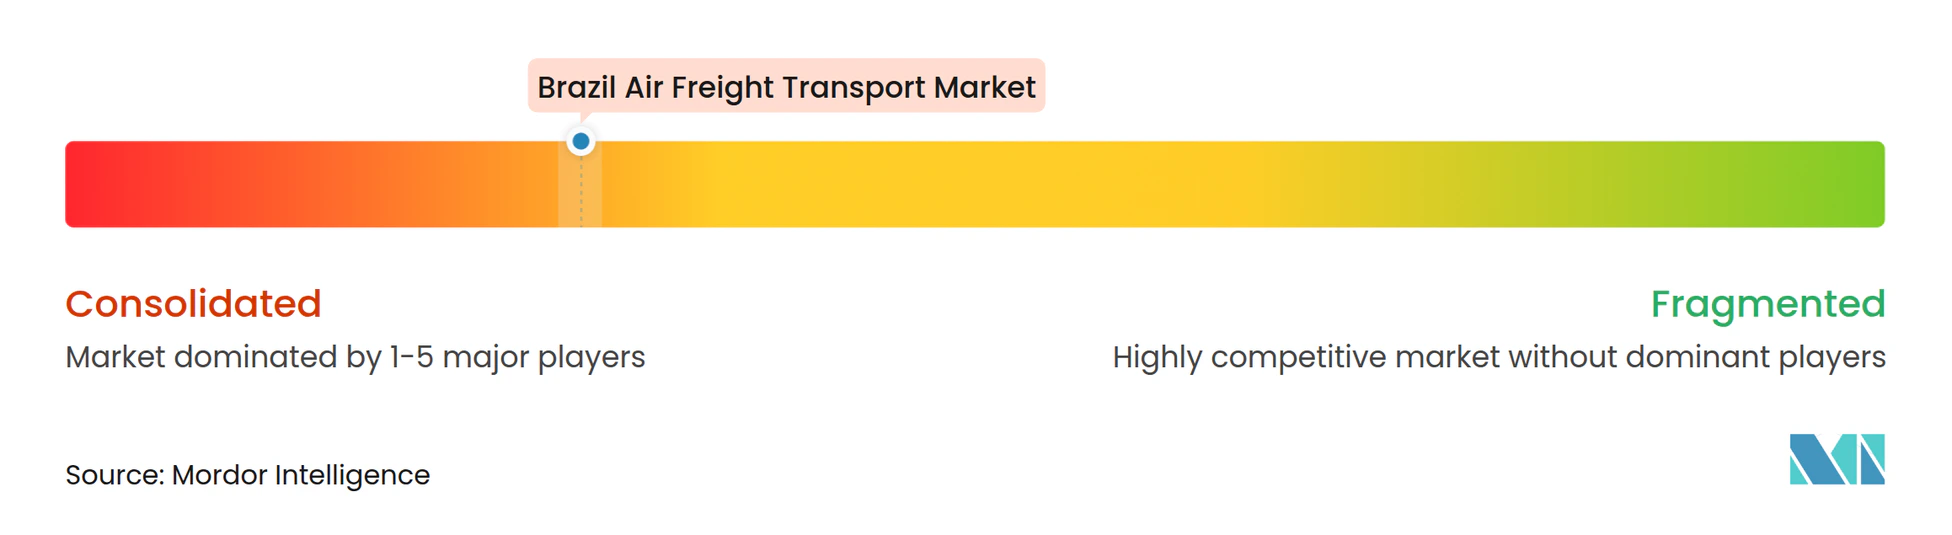
Der brasilianische Luftfrachtverkehrsmarkt ist konsolidiert. Globale Integratoren, nahöstliche Langstreckencarrier und europäische Frachtflugzeugspezialisten konkurrieren auf internationalen Import- und Exportkorridoren. Inländische Fluggesellschaften konkurrieren über Frachtflugzeugnetzwerke, Marktplatzpartnerschaften und Verteilungsabdeckung. Der Wettbewerb hängt zunehmend von Frachtkapazität, Flughafeninfrastruktur, Zolleffizienz und der Fähigkeit ab, zuverlässige End-to-End-Sendungstransparenz zu bieten.
Technologie und Dienstleistungszuverlässigkeit sind wichtige Wettbewerbspunkte. FedEx kündigte 75 Millionen BRL (14,6 Millionen USD) für Infrastrukturinvestitionen in Brasilien an, die neue Servicezentren und größere Logistikhubs umfassen. LATAM Cargo erweiterte die E-Commerce-Kapazität in Guarulhos und erhöhte die Frachtflugzeugkapazität auf der Route São Paulo–Manaus. Azul Logística erweitert seine A321P2F-Flotte und positioniert sich als multimodaler Anbieter für Luft-, Straßen- und Seeoperationen.
Sekundärflughäfen im Nordosten und Norden bieten Raum für Differenzierung, da die Kühlkettenkapazität weniger entwickelt ist als die Nachfrage aus Pharmazeutika und verderblichen Waren. ANAC-Lizenzierungsanforderungen und digitale Frachtstandards der Receita Federal belohnen Unternehmen, die zuverlässige und dokumentierte Prozesse betreiben können. Der Frachtflugzeugbetrieb von GOLLOG für Mercado Livre zeigt, wie eine langfristige Marktplatzpartnerschaft dedizierte Kapazitäten unterstützen kann. Eine stärkere Konsolidierung innerhalb der Abra Group könnte die inländische Frachtflugzeugkonzentration auf dichten Routen erhöhen. Der Wettbewerb wird aktiv bleiben, da internationale Spezialisten, Integratoren und inländische Carrier jeweils unterschiedliche Teile des brasilianischen Luftfrachtverkehrsmarkts ansprechen, unterschiedliche Kundenbedürfnisse bedienen, unterschiedliche Flugzeugtypen betreiben und unterschiedliche Stärken in Zollunterstützung, Netzwerkreichweite, Flughafenkapazität oder Lieferabdeckung auf der letzten Meile mitbringen.
Branchenführer im brasilianischen Luftfrachtverkehr
-
LATAM Airlines Group SA (including LATAM Cargo Brasil)
-
Abra Group (including GOL Linhas Aéreas)
-
Azul SA (including Azul Cargo Express)
-
FedEx Corp.
-
Emirates SkyCargo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Luftfrachtverkehrsmarkt Unternehmen in diesem Bericht
- LATAM Airlines Group SA (including LATAM Cargo Brasil)
- Abra Group (including GOL Linhas Aéreas)
- Azul SA (including Azul Cargo Express)
- FedEx Corp.
- Emirates SkyCargo
- United Parcel Service, Inc.
- Qatar Airways Group (including Qatar Airways Cargo)
- Lufthansa Cargo AG
- Air France-KLM Group (including Martinair Cargo)
- Cargolux Airlines International SA
- Turkish Airlines (including Turkish Cargo)
- Atlas Air Worldwide
- Ethiopian Airlines Group (including Ethiopian Cargo)
- Braspress Air Cargo
- Modern Transporte Aéreo de Carga SA
- Sideral Linhas Aéreas
- Total Linhas Aéreas SA
- American Airlines Group Inc.
- United Airlines Holdings Inc.
- International Airlines Group (IAG)
- TAP Air Portugal
- Air Canada (including Air Canada Cargo)
Neueste Industrielle Entwicklungen in Brasilianischer Luftfrachtverkehrsmarkt
- September 2026: FedEx kündigte 75 Millionen BRL (14,6 Millionen USD) für Infrastrukturinvestitionen in Brasilien an, umfassend 34 neue Servicezentren und die Erweiterung von Logistikhubs in Cajamar von 55.000 auf 90.000 Palettenplätze und in Jaboatão dos Guararapes von 16.000 auf 26.000 m², was die Abdeckung der letzten Meile und der Lieferkette in brasilianischen Bundesstaaten ausweitet.
- September 2026: Atlas Air fügte eine dritte wöchentliche Boeing 747-400F-Frequenz nach Rio de Janeiro Galeão (Routing Miami–GIG–Lima) hinzu, nachdem im Mai 2026 die Einfuhrsteuer für E-Commerce-Käufe unter 50 USD abgeschafft worden war, was die monatlichen Paketvolumina in Galeão im Juni–August 2026 auf 5,6 Millionen trieb.
- April 2026: LATAM Cargo Brasil erweiterte seinen Guarulhos TECA im E-Commerce-Bereich um 47 % und erhöhte die Frachtflugzeugfrequenz São Paulo–Manaus von 10 auf 12 wöchentliche Flüge, wodurch 110 Tonnen wöchentliche Kapazität auf Brasiliens belebtestem inländischen Frachtkoridor hinzugefügt wurden.
- November 2025: FedEx führte einen formellen Importfrachtabfertigungsdienst in seiner Viracopos-Einrichtung ein, der eine Zollfreigabe im Lager ermöglicht und die Fristen für formelle Importzollanmeldungen für internationale Luftfrachtkundschaft verkürzt.
Berichtsumfang des brasilianischen Luftfrachtverkehrsmarkts
Segmentierungsübersicht
| Frachttransport (Fracht/KEP) |
| Spedition |
| Sonstige Mehrwertdienstleistungen (Zollmaklerschaft, Versicherung usw.) |
| Inland |
| International |
| Belly-Fracht |
| Frachtflugzeug |
| Allgemeine Fracht |
| Kühlfracht |
| Sonderfracht (Gefahrgut, Hochwertig, Übergroß usw.) |
| E-Commerce und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Verderbliche Waren und Frischprodukte |
| Hochtechnologie und Elektronik |
| Sonstige |
| Norden |
| Nordosten |
| Zentralwesten |
| Südosten |
| Süden |
| Nach Dienstleistung | Frachttransport (Fracht/KEP) |
| Spedition | |
| Sonstige Mehrwertdienstleistungen (Zollmaklerschaft, Versicherung usw.) | |
| Nach Zielgebiet | Inland |
| International | |
| Nach Carrier-Typ | Belly-Fracht |
| Frachtflugzeug | |
| Nach Frachttyp | Allgemeine Fracht |
| Kühlfracht | |
| Sonderfracht (Gefahrgut, Hochwertig, Übergroß usw.) | |
| Nach Endnutzerbranche | E-Commerce und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Verderbliche Waren und Frischprodukte | |
| Hochtechnologie und Elektronik | |
| Sonstige | |
| Nach Region | Norden |
| Nordosten | |
| Zentralwesten | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der brasilianische Luftfrachtverkehr bis 2032 erreichen?
Der brasilianische Luftfrachtverkehr wird bis 2032 voraussichtlich 2,19 Milliarden USD erreichen und ab 2027 mit einer CAGR von 5,70 % wachsen.
Welche Dienstleistungskategorie führt im brasilianischen Luftfrachtverkehr?
Der Frachttransport (Fracht/KEP) führt mit einem Anteil von 45,63 % im Jahr 2026, während Mehrwertdienstleistungen voraussichtlich schneller mit einer CAGR von 7,31 % wachsen werden.
Warum ist internationale Fracht für den brasilianischen Luftfrachtverkehr wichtig?
Internationale Fracht entfällt auf 72,19 % der Aktivität, da Brasilien auf Luftverbindungen für Elektronik, Maschinen, Arzneimittel, hochwertige Exporte und Expresspakete angewiesen ist.
Welcher Carrier-Typ wächst am schnellsten im brasilianischen Luftfrachtverkehr?
Frachtflugzeugdienste werden bis 2032 voraussichtlich eine CAGR von 7,64 % verzeichnen, da E-Commerce, Pharmazeutika und Frischprodukte mehr Planungskontrolle erfordern.
Welche Region expandiert am schnellsten bei brasilianischen Luftfrachtdiensten?
Der Nordosten wird bis 2032 voraussichtlich eine CAGR von 8,13 % verzeichnen, unterstützt durch Logistikinvestitionen in Recife und stärkere Agrarexportaktivitäten.
Was sind die wichtigsten Einschränkungen für brasilianische Luftfrachtoperationen?
Kapazitätsengpässe in Guarulhos und Kraftstoff- und Währungsvolatilität können die Zuverlässigkeit verringern und die Carrier-Kosten erhöhen. Flughafenbau, Zollbetrieb, Bodenabfertigung, Kostenkontrolle der Fluggesellschaften und genaue Frachtdaten müssen gemeinsam verbessert werden, um die Servicequalität zu schützen.