
Tamanho e Participação do Mercado de Molas Automotivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.45 % |
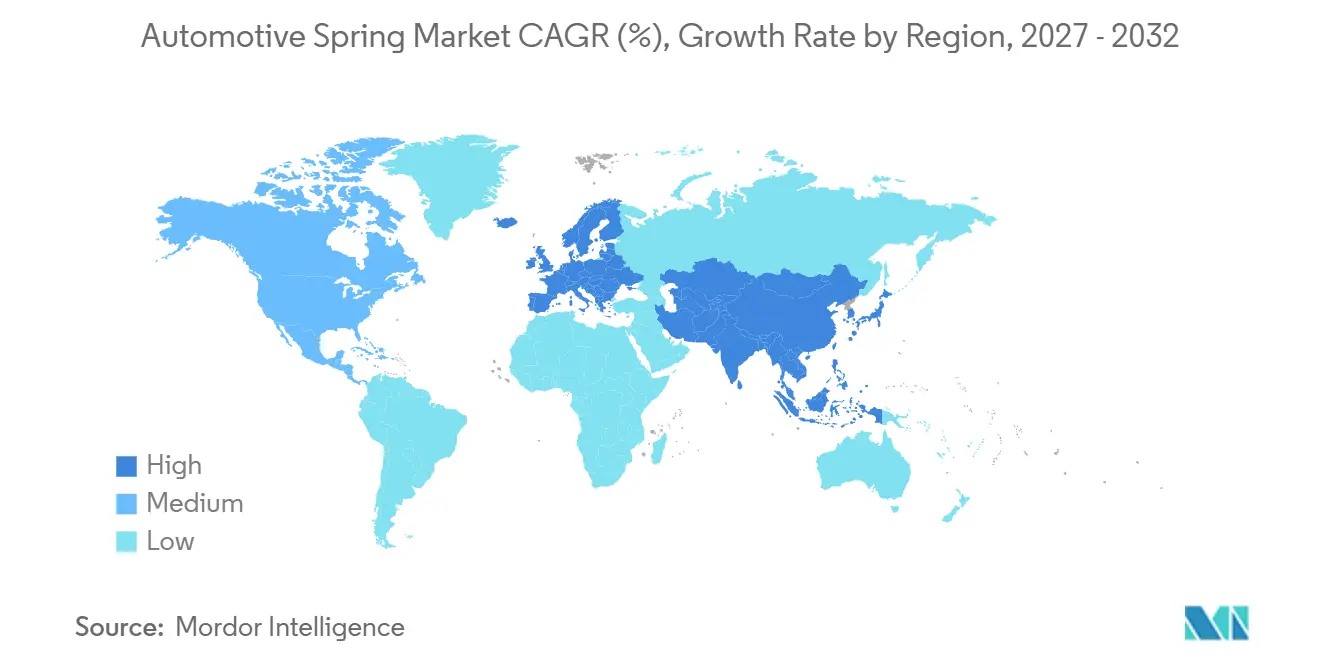
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
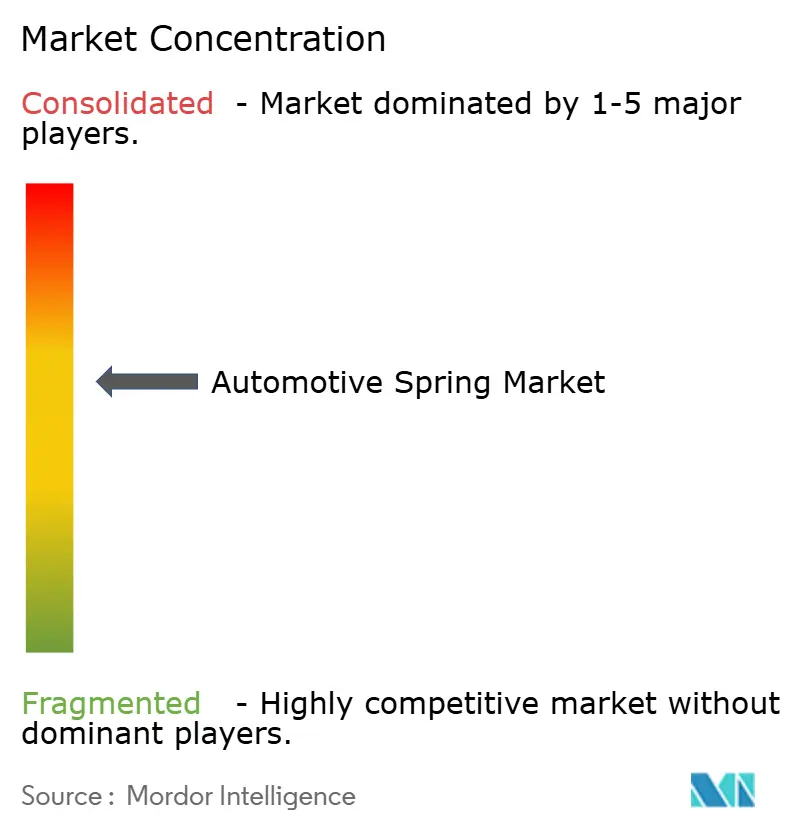
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Molas Automotivas por Mordor Intelligence
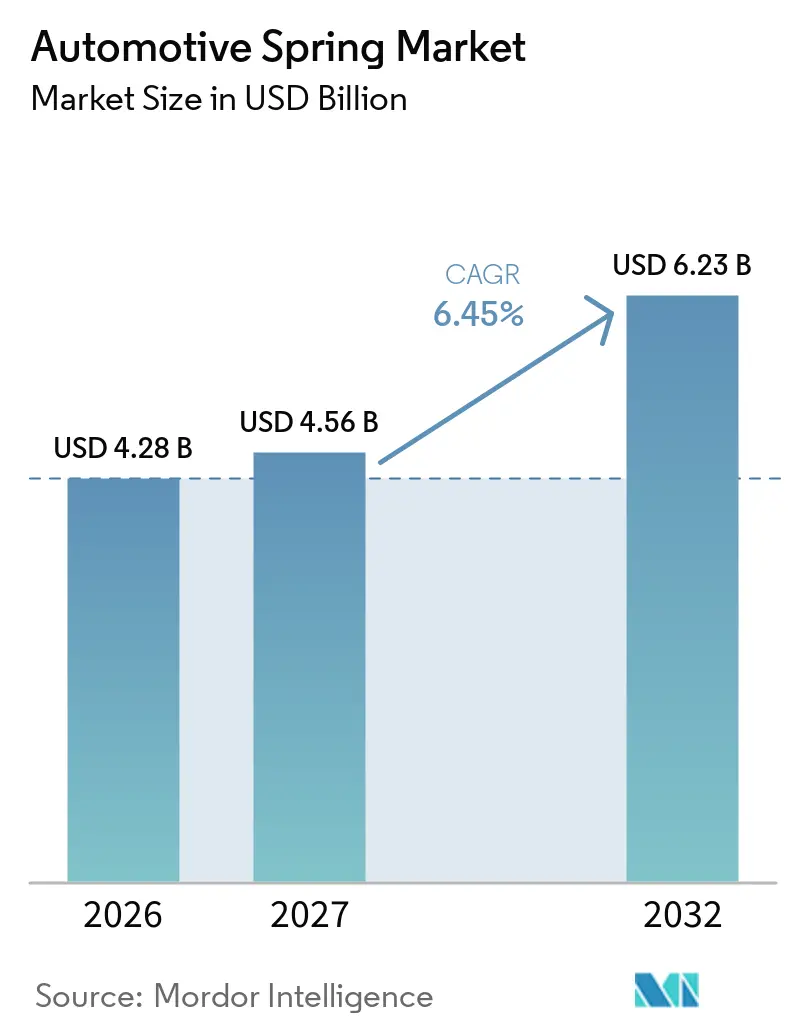
O tamanho do mercado de molas automotivas foi avaliado em 4,28 bilhões de USD em 2026, é estimado em 4,56 bilhões de USD em 2027 e deve atingir 6,23 bilhões de USD até 2032, registrando um CAGR de 6,45% entre 2027 e 2032. A demanda é moldada pela produção de veículos, necessidades de reposição e pelo redesenho dos sistemas de suspensão para veículos eletrificados mais pesados. Os pacotes de baterias alteram a massa e a distribuição de peso do veículo, o que aumenta a necessidade de molas que atendam a requisitos mais rigorosos de carga e durabilidade. As frotas comerciais também precisam de componentes capazes de tolerar carregamentos repetidos e longos ciclos operacionais. Os fornecedores estão respondendo com o avanço no desenvolvimento de materiais, investimentos em manufatura regional e uma colaboração mais estreita com os fabricantes de veículos. O mercado de molas automotivas também apresenta oportunidades em peças de reposição, onde frotas envelhecidas e o acesso a oficinas sustentam uma demanda recorrente.
Principais Conclusões do Relatório
- Por tipo de mola, as molas helicoidais detinham uma participação de 45,96% em 2026, enquanto as molas a gás têm previsão de crescer a um CAGR de 8,29% até 2032.
- Por material, as molas de aço detinham uma participação de 65,26% em 2026, enquanto as molas compostas têm previsão de crescer a um CAGR de 8,08% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 44,94% em 2026 e têm previsão de crescer a um CAGR de 7,26% até 2032.
- Por trem de força, os veículos com motor de combustão interna detinham uma participação de 69,45% em 2026, enquanto as plataformas elétricas e híbridas têm previsão de crescer a um CAGR de 10,34% até 2032.
- Por aplicação, os sistemas de suspensão detinham uma participação de 77,21% em 2026 e têm previsão de crescer a um CAGR de 7,62% até 2032.
- Por canal de vendas, os fabricantes de equipamentos originais detinham uma participação de 74,05% em 2026, enquanto o mercado de reposição tem previsão de crescer a um CAGR de 6,55% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 53,11% em 2026, enquanto a Europa tem previsão de crescer a um CAGR de 8,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Produção de Veículos Comerciais e na Atividade de Frete | +1.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Reposição no Mercado de Reposição por Envelhecimento de Frotas e Fadiga Induzida por Estradas | +1.4% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Massa da Bateria de Veículos Elétricos e Maiores Requisitos de Carga de Suspensão | +1.1% | Núcleo da APAC, com expansão para Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Adoção de Molas Compostas Leves | +0.8% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Retrofits de Molas Parabólicas e Mono-Lâmina para Frotas de Entrega Elétrica | +0.5% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Sensoriamento de Carga Integrado e Manutenção Preditiva | +0.3% | Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Produção de Veículos Comerciais e na Atividade de Frete
A produção de veículos comerciais e a atividade de frete sustentam a demanda por molas duráveis em caminhões, ônibus, reboques e veículos de entrega, pois esses ativos devem permanecer seguros, estáveis e operacionais enquanto transportam cargas variáveis em longas rotas de serviço. Esses veículos operam com cargas úteis mais elevadas e ciclos de carregamento mais frequentes do que muitos veículos de passeio. Seus componentes de suspensão enfrentam, portanto, condições de serviço mais exigentes e uma maior probabilidade de substituição. Os operadores de frotas também buscam peças que apoiem a vida útil dos eixos, a estabilidade do veículo e o controle confiável de carga. O mercado de molas automotivas se beneficia quando os operadores de frete renovam frotas ou ampliam a capacidade para rotas de entrega regional. Essa demanda é relevante na Ásia-Pacífico e na América do Norte, onde a atividade manufatureira e logística sustenta grandes frotas de veículos comerciais, e o mercado de molas automotivas atende tanto a novos programas de equipamentos quanto às necessidades contínuas de manutenção dos operadores.
Reposição no Mercado de Reposição por Envelhecimento de Frotas e Fadiga Induzida por Estradas
A demanda por reposição oferece aos fornecedores de molas um canal de vendas menos dependente da produção de novos veículos. As molas podem perder desempenho após carregamentos repetidos, exposição às condições das estradas e corrosão ao longo de longos períodos de serviço. Os veículos de passeio geralmente entram em ciclos de reposição à medida que envelhecem, enquanto os veículos comerciais de alta quilometragem podem necessitar de manutenção mais cedo. Oficinas e distribuidores estão melhorando a disponibilidade de peças por meio de distribuição organizada e canais de pedidos digitais. O mercado de molas automotivas se beneficia dessa mudança porque os compradores podem comparar produtos e adquirir peças de reposição com mais facilidade. Fornecedores com redes de distribuição estabelecidas podem usar o mercado de reposição para equilibrar a pressão de preços frequentemente encontrada nos contratos de equipamentos originais, enquanto o mercado de molas automotivas recompensa as empresas que conseguem fornecer dados de ajuste confiáveis, entrega e suporte de garantia.
Massa da Bateria de Veículos Elétricos e Maiores Requisitos de Carga de Suspensão
Os veículos elétricos requerem sistemas de suspensão que considerem a massa da bateria e a diferente distribuição de peso. Esses requisitos podem aumentar a necessidade de molas com deflexão controlada, resistência à fadiga e comportamento de marcha consistente. Os layouts de veículos eletrificados tornam o planejamento antecipado da suspensão importante, pois o desempenho das molas deve ser considerado em conjunto com o posicionamento da bateria, a altura de marcha e o ajuste do chassi. Os fabricantes de veículos devem validar o desempenho das molas para cada plataforma, em vez de depender apenas das especificações anteriores de motores de combustão interna, e o mercado de molas automotivas deve atender a essas necessidades de validação sem comprometer o conforto de marcha, a durabilidade ou a praticidade de fabricação. Isso cria trabalho de engenharia para os fornecedores antes do início da produção em volume. O mercado de molas automotivas, portanto, se beneficia tanto da demanda por componentes quanto do trabalho de desenvolvimento específico por plataforma, especialmente quando os fabricantes de veículos requerem suporte de testes antes de aprovar um novo projeto de chassi.
Adoção de Molas Compostas Leves
As molas compostas estão ganhando atenção à medida que os fabricantes de veículos buscam menor peso dos componentes e desempenho de carga durável. Os sistemas de polímero reforçado com fibra de vidro já estão sendo utilizados em programas de produção selecionados. A SGL Carbon recebeu o Prêmio Q1 da Ford Motor Company pelo fornecimento em série de molas de lâmina de polímero reforçado com fibra de vidro para o eixo traseiro do Ford TransitSGL Carbon recebe o prêmio Q1 da Ford Motor Company, SGL Carbon, www.sglcarbon.com">[1]. O reconhecimento demonstra que os programas de molas compostas podem atender aos requisitos de qualidade dos principais fabricantes de veículos. O uso mais amplo dependerá do controle de custos, da consistência de produção, das práticas de reparo e da validação ao longo de longos ciclos de serviço, deixando o mercado de molas automotivas dependente da comprovação de que as opções leves podem atender às demandas cotidianas dos operadores de frotas e dos motoristas. O mercado de molas automotivas pode agregar valor onde os projetos leves oferecem um benefício claro no nível do veículo, particularmente quando a menor massa apoia os objetivos mais amplos de eficiência e manuseio de um programa de veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Aço Mola e de Ligas | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Substituição por Sistemas de Suspensão a Ar, Multi-Link e Ativos | -1.1% | Segmento premium da Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão de Preços dos OEMs e Mandatos Anuais de Redução de Custos | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Lacunas na Validação de Fadiga de Compostos e na Capacidade de Reparo em Frotas Comerciais | -0.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Aço Mola e de Ligas
Os custos do aço e de ligas continuam sendo importantes para os fabricantes de molas, pois o material representa uma parcela significativa do custo do componente acabado. As variações de preço podem reduzir as margens quando os fornecedores não conseguem ajustar os preços contratuais rapidamente. O efeito é mais intenso em programas de grande volume com compromissos de preço anuais. Os fornecedores também precisam de acesso confiável a graus que atendam aos padrões de fadiga e durabilidade. As equipes de compras podem reduzir a exposição por meio de fornecimento local, contratos mais longos e gestão cuidadosa de estoques, enquanto o mercado de molas automotivas também depende de especificações claras de materiais que permitam alternativas qualificadas quando as condições de fornecimento mudam inesperadamente. O mercado de molas automotivas enfrenta pressão adicional quando tarifas ou regras comerciais alteram o custo e a disponibilidade de insumos de aço importado, pois os fabricantes de componentes devem proteger a qualidade ao mudar de fornecedores ou planos de compras.
Substituição por Sistemas de Suspensão a Ar, Multi-Link e Ativos
Alguns veículos premium e plataformas de serviço pesado utilizam sistemas de suspensão a ar, multi-link ou ativos em vez de arranjos convencionais de molas. Esses sistemas podem melhorar o controle de marcha, o nivelamento de carga e o monitoramento do veículo. Sua adoção pode reduzir a demanda por determinados projetos de molas helicoidais ou de lâmina em aplicações selecionadas. A ZF apresentou seu sensor de chassi inteligente de próxima geração com funções de detecção de movimento, monitoramento da saúde do chassi e detecção de força e cargaZF apresenta sensor de chassi inteligente de próxima geração, Autocar Professional Bureau, www.autocarpro.in ">[2]. Os fornecedores de molas mecânicas podem responder desenvolvendo produtos que funcionem em conjunto com sistemas de suspensão gerenciados eletronicamente, permitindo que o mercado de molas automotivas mantenha seu papel à medida que as funções do chassi se tornam mais integradas, monitoradas e suportadas por software. O impacto é mais pronunciado nos segmentos de veículos de alto valor do que nas plataformas de veículos básicos, onde os clientes estão mais dispostos a pagar por refinamento de marcha, funções adaptativas e recursos de chassi conectado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Mola:
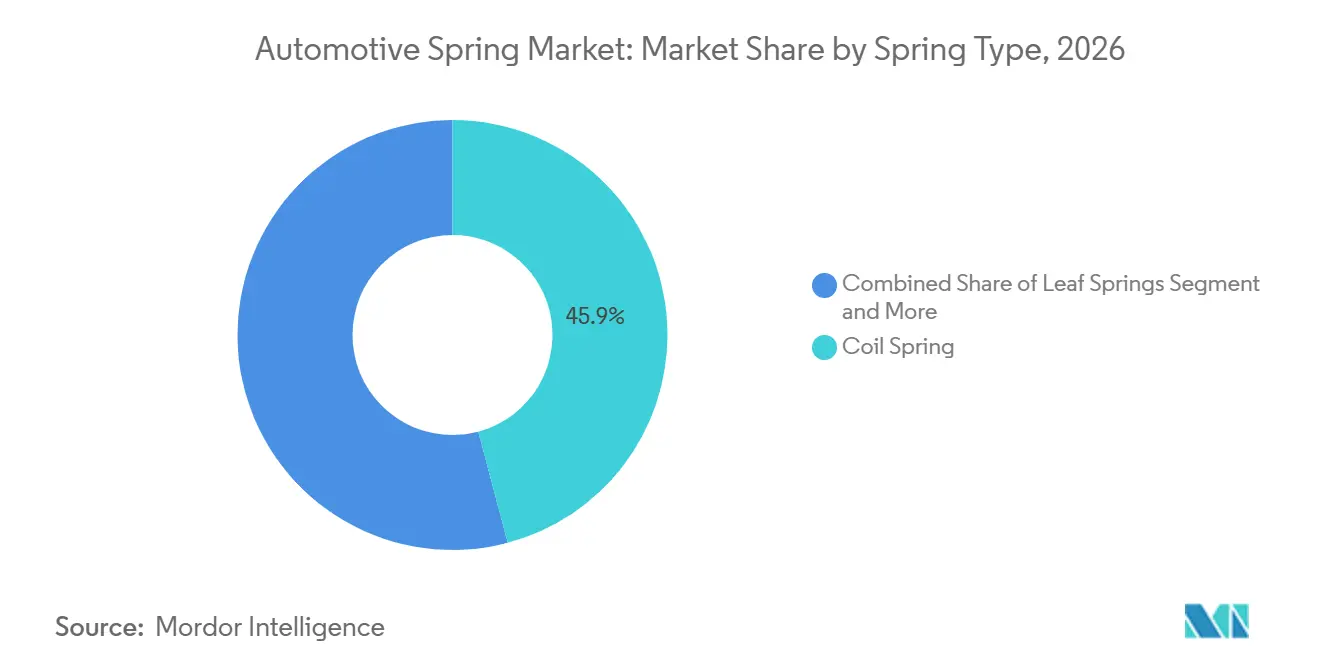
Molas Helicoidais Mantêm Amplo Uso em VeículosAs molas helicoidais detinham 45,96% da participação do mercado de molas automotivas em 2026, enquanto as molas a gás têm previsão de crescer a um CAGR de 8,29% até 2032. As molas helicoidais continuam amplamente utilizadas porque se adaptam aos layouts comuns de suspensão de veículos de passeio e podem ser produzidas por meio de processos estabelecidos. Os projetos de compressão, extensão e torção atendem a diferentes funções do veículo. As molas de compressão são centrais em muitos suportes de suspensão e conjuntos de suspensão. As molas de torção são utilizadas em sistemas mecânicos que necessitam de força rotacional. As molas de extensão são utilizadas em mecanismos de acesso e assentos de veículos, onde a força de abertura consistente e a instalação compacta são importantes para a experiência do usuário e o processo de montagem.
As molas a gás são utilizadas em portas traseiras motorizadas, assentos ajustáveis, sistemas de acesso e outros mecanismos que se beneficiam de movimento controlado. Sua taxa de crescimento mais elevada reflete o aumento do conteúdo de veículos em recursos de conveniência em vários estilos de carroceria. As molas de lâmina continuam sendo importantes em veículos comerciais e picapes porque fornecem suporte de carga e durabilidade robusta. Os projetos parabólicos e mono-lâmina podem ajudar a reduzir o peso do componente enquanto suportam ciclos de trabalho exigentes. As molas a ar podem complementar os projetos convencionais onde o nivelamento de carga é necessário. O setor de molas automotivas continua a utilizar vários formatos de molas porque a função do veículo, o espaço disponível e os requisitos de carga variam amplamente entre estilos de carroceria, expectativas dos clientes e condições operacionais.

Por Material:
O Aço Permanece como Base de Material EstabelecidaAs molas de aço detinham 65,26% da participação do mercado de molas automotivas em 2026, enquanto as molas compostas têm previsão de crescer a um CAGR de 8,08% até 2032. O aço continua amplamente utilizado porque as cadeias de fornecimento, os métodos de fabricação e os padrões de durabilidade estão bem estabelecidos, e seu uso contínuo oferece ao mercado de molas automotivas uma base de material familiar para aplicações onde o controle de custos e a vida útil comprovada continuam sendo decisivos. Diferentes graus de aço atendem a veículos de passeio, veículos comerciais e aplicações de alta carga. O aço liga é utilizado onde os fornecedores precisam de um equilíbrio entre resistência, resistência à fadiga e custo. Os graus de alto carbono são relevantes em aplicações de molas de lâmina que suportam carregamentos repetidos. O aço também permanece prático para programas de veículos de alto volume que requerem fornecimento consistente, comportamento de conformação previsível e processos de fabricação familiares tanto para fornecedores quanto para fabricantes de veículos.
Os materiais compostos incluem polímero reforçado com fibra de vidro e projetos à base de fibra de carbono. Eles podem oferecer menor peso e resistência à corrosão em aplicações adequadas. O reconhecimento da SGL Carbon pela Ford demonstra um exemplo de produção atual para molas de lâmina de polímero reforçado com fibra de vidro. A seleção de materiais depende dos requisitos do veículo, do custo de fabricação e da capacidade de validar o desempenho ao longo do tempo. O titânio e as ligas especiais continuam relevantes em usos selecionados de alto desempenho. Os componentes de plástico e borracha também suportam funções de baixa carga ou controle de ruído em sistemas de veículos, onde suas propriedades de material podem ajudar a gerenciar vibração, movimento ou tolerâncias de montagem.
Por Tipo de Veículo:
Automóveis de Passeio Combinam Escala com Novos RequisitosOs automóveis de passeio detinham uma participação de 44,94% em 2026 e têm previsão de crescer a um CAGR de 7,26% até 2032. Essa posição reflete a grande base de veículos e o uso generalizado de molas em sistemas de suspensão e conveniência de veículos de passeio. Os projetos de veículos de passeio requerem um equilíbrio entre conforto de marcha, manuseio, silêncio na cabine e durabilidade. Os veículos de passeio eletrificados acrescentam requisitos adicionais porque sua distribuição de peso difere da dos veículos convencionais. Os fornecedores devem ajustar as taxas de mola e os projetos de componentes para plataformas individuais. Essas mudanças podem aumentar a importância do suporte de engenharia durante o desenvolvimento do veículo, à medida que fornecedores e fabricantes de veículos avaliam o comportamento de marcha em diferentes condições de carga e superfícies de estrada.
Os veículos comerciais leves continuam relevantes porque as frotas de entrega precisam de sistemas de suspensão duráveis e suporte regular de manutenção. Os veículos comerciais pesados e os ônibus utilizam componentes projetados para cargas úteis mais elevadas e carregamentos repetidos. As motocicletas e os triciclos contribuem com altos volumes unitários em partes da Ásia-Pacífico, embora seus valores de componentes difiram dos de veículos maiores. O tipo de veículo influencia o projeto das molas, a escolha do material e os intervalos de reposição esperados. Os automóveis de passeio ainda representam uma grande parcela do perfil de demanda do mercado de molas automotivas. Os formatos comerciais fornecem uma rota separada para fornecedores especializados em aplicações de suporte de carga, incluindo produtos projetados para ciclos de serviço repetidos, cargas pesadas e substituição direta em oficinas de frotas.
Por Trem de Força:
Plataformas Eletrificadas Criam Trabalho de ProjetoOs veículos com motor de combustão interna detinham uma participação de 69,45% em 2026, enquanto as plataformas elétricas e híbridas têm previsão de crescer a um CAGR de 10,34% até 2032. Os veículos com motor de combustão interna continuam importantes porque representam uma base instalada substancial de veículos. Seus requisitos de mola são familiares aos fornecedores e são suportados por programas de fabricação de longa data. Os veículos elétricos e híbridos requerem mudanças no projeto de suspensão para acomodar o posicionamento da bateria e o peso do veículo. Essas plataformas podem exigir geometria de mola revisada e especificações de material. O desenvolvimento de componentes está, portanto, estreitamente ligado à arquitetura do veículo, com os fornecedores de molas precisando entender a localização da bateria, o carregamento dos eixos, os limites de espaço e os objetivos de marcha do fabricante do veículo.
Os veículos híbridos fornecem uma ponte entre os requisitos dos veículos convencionais e totalmente elétricos. Eles mantêm alguns sistemas de motor de combustão interna enquanto adicionam componentes de bateria e acionamento elétrico. Os veículos elétricos a bateria requerem abordagens distintas para altura de marcha, estabilidade e distribuição de carga. Os veículos elétricos a célula de combustível continuam relevantes para usos comerciais selecionados, onde as necessidades de autonomia e reabastecimento influenciam o projeto da plataforma. O setor de molas automotivas está se adaptando por meio de graus de maior resistência, materiais mais leves e coordenação mais estreita com os engenheiros de chassi. A mudança não elimina a demanda por produtos convencionais, mas altera o mix de especificações que os fornecedores devem suportar, exigindo investimento em testes, conhecimento de materiais e engenharia de aplicação.
Por Aplicação:
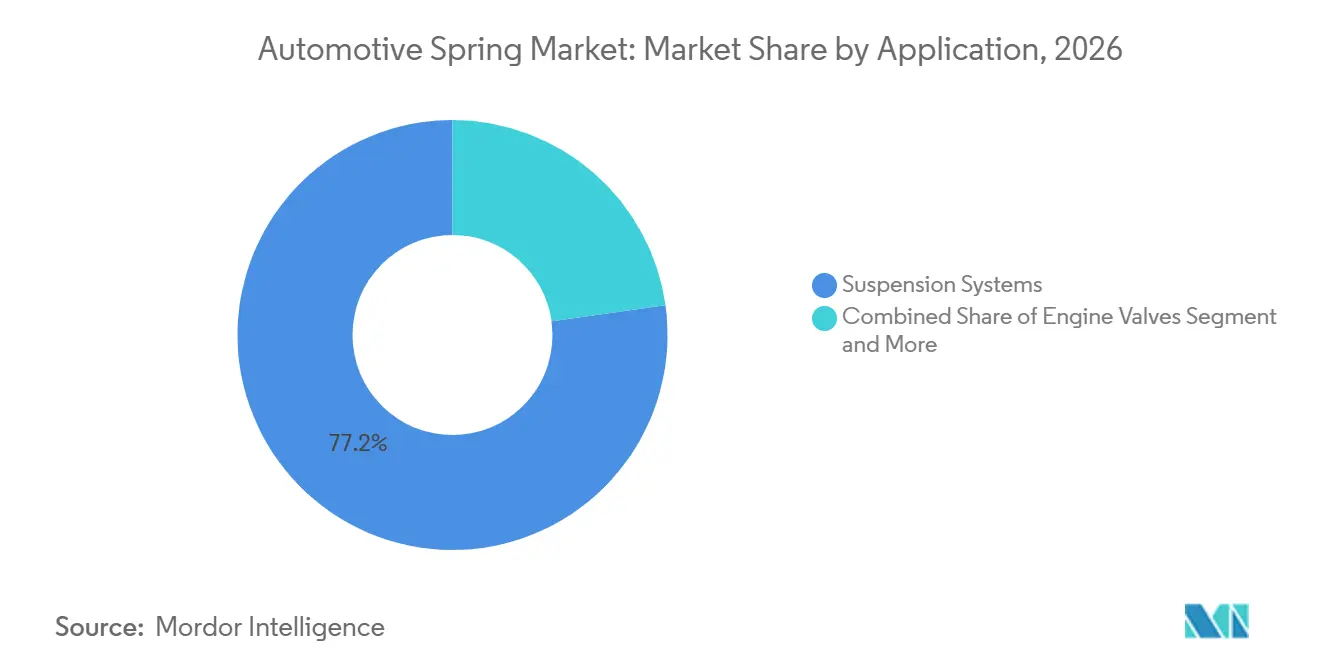
Sistemas de Suspensão Permanecem CentraisOs sistemas de suspensão detinham 77,21% da participação do mercado global em 2026 e têm previsão de crescer a um CAGR de 7,62% até 2032. A suspensão permanece a principal aplicação porque as molas gerenciam a carga do veículo, a resposta de marcha e o movimento das rodas. O componente deve operar de forma confiável em diferentes condições de estrada e cargas variáveis. Os fabricantes de veículos também utilizam o projeto de suspensão para atender às expectativas de conforto e manuseio. A eletrificação aumenta a importância de gerenciar a massa do veículo sem comprometer a qualidade de marcha. Esses fatores mantêm os sistemas de suspensão centrais no desenvolvimento de produtos e na demanda por reposição, porque os compradores não podem adiar as necessidades de desempenho, segurança e qualidade de marcha quando os veículos permanecem em serviço.
As molas de válvulas de motor continuam relevantes em trens de força de combustão interna e híbridos. As molas de embreagem e transmissão suportam funções mecânicas que permanecem presentes em várias configurações de veículos. Outras aplicações incluem sistemas de combustível, pré-tensionadores de cintos de segurança, assentos e mecanismos de acesso interno. Os requisitos de segurança criam necessidades de desempenho definidas para molas utilizadas em sistemas relacionados a restrições. Os veículos puramente elétricos a bateria não utilizam molas de válvulas de motor, o que altera a demanda dentro do mix de aplicações. O mercado de molas automotivas permanece amplo porque os veículos requerem múltiplas funções de mola além da suspensão, criando demanda em sistemas de trem de força, segurança, interior e acesso ao veículo ao longo do ciclo de vida do veículo.
Por Canal de Vendas:
Fabricantes de Equipamentos Originais Lideram Enquanto a Demanda por Reposição se AmpliaOs fabricantes de equipamentos originais detinham uma participação de 74,05% em 2026, enquanto o mercado de reposição tem previsão de crescer a um CAGR de 6,55% até 2032. O fornecimento para equipamentos originais permanece significativo porque as molas são instaladas durante a produção de novos veículos e são adquiridas por meio de programas de fornecedores aprovados. Esses arranjos requerem qualidade confiável, desempenho de entrega e suporte de engenharia específico por plataforma. Os fornecedores frequentemente trabalham com os fabricantes de veículos ao longo de longos ciclos de desenvolvimento de produtos. Os termos contratuais também podem criar pressão para melhorar a eficiência de fabricação ao longo da vida de um programa. O fornecimento para equipamentos originais, portanto, fornece volume, mas requer gestão disciplinada de custos e qualidade, incluindo rastreabilidade, controle de processo consistente e a capacidade de gerenciar mudanças de produção sem interrupções.
O mercado de reposição atende a veículos que precisam de peças de reposição após anos de operação. Frotas envelhecidas e uso exigente das estradas sustentam essa fonte de demanda. Distribuidores, oficinas e sistemas de pedidos digitais podem melhorar a disponibilidade para empresas de reparo independentes. Os fornecedores de marcas reconhecidas podem se diferenciar por meio de precisão de ajuste, durabilidade do produto e entrega confiável. Os canais de reposição podem oferecer aos fornecedores uma forma de reduzir a dependência de um número limitado de programas de produção de veículos. O mercado de molas automotivas se beneficia quando os fabricantes mantêm relacionamentos tanto com equipamentos originais quanto com o mercado de reposição, uma vez que os dois canais oferecem diferentes necessidades dos clientes, ciclos de vida dos produtos e horizontes de planejamento.
Análise Geográfica
A Ásia-Pacífico detinha 53,11% da participação do mercado global em 2026. A região possui uma ampla base de produção de veículos, fabricação de componentes e crescente propriedade de veículos. China, Índia e países do Sudeste Asiático sustentam a demanda em veículos de passeio, frotas comerciais e motocicletas. A região também inclui uma ampla gama de faixas de preço de veículos, o que suporta tanto molas de aço convencionais quanto projetos avançados selecionados. Os fornecedores podem usar a fabricação local para atender às expectativas de custo e encurtar as rotas de entrega. A NHK Spring anunciou um terceiro local de produção em Aurangabad, Maharashtra, para molas helicoidais e barras estabilizadoras, com produção planejada a partir de 2027.
A Europa tem previsão de crescer a um CAGR de 8,39% até 2032. A demanda regional é sustentada por programas de veículos que colocam forte ênfase na conformidade com emissões, desempenho do chassi e eletrificação. Os fabricantes de veículos europeus também são importantes adotantes de tecnologia de suspensão premium e componentes leves. O mercado de molas automotivas na região pode se beneficiar de projetos que requerem projetos de molas de maior valor para veículos eletrificados e premium. As condições de produção de veículos permanecem mistas, mas os fornecedores podem encontrar oportunidades no redesenho de plataformas, na demanda por reposição e em programas de materiais avançados. A Associação Europeia de Fabricantes de Automóveis relatou que os caminhões eletricamente carregáveis representaram 4,2% dos novos registros na União Europeia em 2025Relatório Econômico e de Mercado - Setor automotivo global e da UE, ACEA, www.acea.auto">[3].
A América do Norte tem demanda proveniente da reposição de frotas comerciais, produção de reboques e o mercado de reposição independente. Caminhões leves e veículos utilitários esportivos contribuem para a demanda por componentes de suspensão porque suas configurações de veículos podem exigir gestão robusta de carga. O fornecimento local e a resiliência da fabricação tornaram-se mais relevantes para os compradores que gerenciam o risco da cadeia de fornecimento. A América do Sul tem crescimento regional mais baixo, embora programas de renovação de frotas e montagem de veículos em nível de país possam suportar oportunidades localizadas. O Oriente Médio e a África também têm demanda seletiva ligada à localização de veículos e à atividade de infraestrutura. O mercado de molas automotivas permanece diverso nessas regiões porque as condições operacionais, as idades das frotas e os mixes de veículos diferem substancialmente, exigindo que os fornecedores adaptem as gamas de produtos e as abordagens de distribuição às necessidades locais.
Cenário Competitivo
O mercado de molas automotivas tem uma concentração moderada, o que reflete influência significativa dos principais fornecedores, mas deixa espaço para fabricantes regionais e produtores especializados. NHK Spring, Mubea, Sogefi, Rassini e thyssenkrupp estão entre os fornecedores reconhecidos que atendem a programas de veículos e suspensão. Suas posições são sustentadas por capacidades de engenharia, relacionamentos com clientes, escala de fabricação e redes de produção regionais. Os produtores regionais na Índia e na China continuam a competir em programas de alto volume e canais de reposição. Especialistas menores também podem atender a áreas específicas, como compostos, sensoriamento inteligente ou produtos para serviço pesado. Essa estrutura oferece aos fabricantes de veículos uma escolha de fornecedores, mantendo altos requisitos de qualificação, pois qualquer componente aprovado deve atender às expectativas de durabilidade, consistência e entrega do programa por um período prolongado.
Os fabricantes estão usando investimentos geográficos para se posicionar próximos aos crescentes centros de produção de veículos. A instalação planejada da NHK Spring em Aurangabad é um exemplo dessa abordagem, com produção planejada de molas helicoidais e barras estabilizadoras para a base de veículos indiana. Os fornecedores também estão fortalecendo sua relevância ao apoiar plataformas de veículos eletrificados e sistemas de suspensão mais leves. Esses movimentos são importantes porque combinam o fornecimento de componentes com trabalho de engenharia que pode ser difícil de substituir rapidamente. Eles também ajudam os fornecedores a lidar com a mudança na arquitetura dos veículos sem abandonar os programas de molas estabelecidos, o que permanece importante enquanto veículos convencionais e eletrificados operam lado a lado em muitas regiões.
A integração de sistemas está se tornando mais importante em partes da cadeia de fornecimento de chassi. O sensor de chassi inteligente de próxima geração da ZF é um exemplo de como a detecção de carga e o monitoramento do chassi podem ser incluídos em sistemas de veículos mais amplos. Isso cria uma necessidade competitiva para os fornecedores de molas trabalharem com parceiros de suspensão e eletrônica onde os clientes solicitam funções de chassi conectado. Ao mesmo tempo, os produtos básicos de molas continuarão a enfrentar concorrência em preço, entrega, consistência de qualidade e fabricação local. Os fornecedores com acesso ao mercado de reposição podem compensar parte da dependência dos volumes anuais de produção de veículos. O mercado de molas automotivas é, portanto, competitivo tanto em componentes padrão de alto volume quanto em produtos tecnicamente especializados, com o sucesso do fornecedor dependendo de capacidade de resposta, execução de qualidade, profundidade de engenharia e suporte local ao cliente.
Líderes do Setor de Molas Automotivas
-
NHK Spring Co., Ltd.
-
Muhr und Bender KG (Mubea)
-
Sogefi S.p.A.
-
Rassini S.A.B. de C.V.
-
thyssenkrupp AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Molas Automotivas Empresas cobertas neste relatório
- NHK Spring Co., Ltd.
- Muhr und Bender KG (Mubea)
- Sogefi S.p.A.
- Rassini S.A.B. de C.V.
- thyssenkrupp AG
- ZF Friedrichshafen AG
- Mitsubishi Steel Mfg. Co., Ltd.
- Hendrickson USA LLC
- Jamna Auto Industries Ltd.
- Continental AG
- Chuo Spring Co., Ltd.
- Beijer Components AB
- EATON Detroit Spring
- Dongfeng Motor Suspension Spring Co., Ltd.
- Fangda Special Steel Technology Co., Ltd.
- EMCO Industries
- Betts Spring Manufacturing
- IFC Composite GmbH
- Eibach Federn GmbH
Desenvolvimentos industriais recentes em Mercado de Molas Automotivas
- Outubro de 2026: A Nissan anunciou que seu próximo Navara Pro PHEV será oferecido com a opção de suspensão traseira com mola de lâmina ou mola helicoidal, potencialmente revivendo um recurso que diferenciou gerações anteriores do veículo utilitário da marca.
- Setembro de 2026: A KW expandiu sua oferta de suspensão V3 Safari Style. A empresa declarou que os amortecedores, os corpos dos amortecedores e as molas foram especificamente projetados para permitir aumentos ajustáveis de altura de marcha, com uso além de estradas pavimentadas como intenção principal.
- Fevereiro de 2026: A Stellantis patenteou um novo sistema de suspensão com mola de lâmina para automóveis. A patente visava reintroduzir uma configuração de eixo traseiro rígido com molas de lâmina traseiras, abordando as limitações que levaram ao abandono do projeto em automóveis de passeio.
Escopo do Relatório Global do Mercado de Molas Automotivas
O Mercado de Molas Automotivas é segmentado por Tipo de Mola, Material, Tipo de Veículo, Trem de Força, Aplicação, Canal de Vendas e Geografia. Por Tipo de Mola, o mercado é segmentado em Molas Helicoidais (Molas Helicoidais de Compressão, Molas Helicoidais de Extensão e Molas Helicoidais de Torção), Molas de Lâmina (Molas de Lâmina Semi-Elípticas, Molas de Lâmina Elípticas, Molas de Lâmina Parabólicas, Molas Mono-Lâmina e Molas Multi-Lâmina), Molas de Torção, Molas a Gás, Molas a Ar e Molas de Borracha e Auxiliares. Por Material, o mercado é segmentado em Aço de Alto Carbono, Aço Liga, Aço Inoxidável, Polímero Reforçado com Fibra de Vidro, Composto de Fibra de Carbono, Titânio e Ligas Especiais e Plásticos de Engenharia e Borracha. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Médios, Veículos Comerciais Pesados, Ônibus e Micro-Ônibus, Motocicletas e Triciclos e Veículos Especiais. Por Trem de Força, o mercado é segmentado em Veículos com Motor de Combustão Interna, Veículos Elétricos Híbridos, Veículos Elétricos a Bateria e Veículos Elétricos a Célula de Combustível. Por Aplicação, o mercado é segmentado em Sistemas de Suspensão, Válvulas de Motor, Conjuntos de Embreagem, Sistemas de Transmissão, Cintos de Segurança e Airbags, Sistemas de Injeção de Combustível e Sistemas de Interior e Acesso. Por Canal de Vendas, o mercado é segmentado em Fabricantes de Equipamentos Originais e Mercado de Reposição Independente. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Alemanha, França, Itália, Reino Unido, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Sudeste Asiático, Austrália e Nova Zelândia e Restante da Ásia-Pacífico) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, África do Sul, Egito, Nigéria e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Molas Helicoidais | Molas Helicoidais de Compressão |
| Molas Helicoidais de Extensão | |
| Molas Helicoidais de Torção | |
| Molas de Lâmina | Molas de Lâmina Semi-Elípticas |
| Molas de Lâmina Elípticas | |
| Molas de Lâmina Parabólicas | |
| Molas Mono-Lâmina | |
| Molas Multi-Lâmina | |
| Molas de Torção | |
| Molas a Gás | |
| Molas a Ar | |
| Molas de Borracha e Auxiliares |
| Aço de Alto Carbono |
| Aço Liga |
| Aço Inoxidável |
| Polímero Reforçado com Fibra de Vidro |
| Composto de Fibra de Carbono |
| Titânio e Ligas Especiais |
| Plásticos de Engenharia e Borracha |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios |
| Veículos Comerciais Pesados |
| Ônibus e Micro-Ônibus |
| Motocicletas |
| Triciclos e Veículos Especiais |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos a Bateria |
| Veículos Elétricos a Célula de Combustível |
| Sistemas de Suspensão |
| Válvulas de Motor |
| Conjuntos de Embreagem |
| Sistemas de Transmissão |
| Cintos de Segurança e Airbags |
| Sistemas de Injeção de Combustível |
| Sistemas de Interior e Acesso |
| Fabricantes de Equipamentos Originais |
| Mercado de Reposição Independente |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Mola | Molas Helicoidais | Molas Helicoidais de Compressão |
| Molas Helicoidais de Extensão | ||
| Molas Helicoidais de Torção | ||
| Molas de Lâmina | Molas de Lâmina Semi-Elípticas | |
| Molas de Lâmina Elípticas | ||
| Molas de Lâmina Parabólicas | ||
| Molas Mono-Lâmina | ||
| Molas Multi-Lâmina | ||
| Molas de Torção | ||
| Molas a Gás | ||
| Molas a Ar | ||
| Molas de Borracha e Auxiliares | ||
| Por Material | Aço de Alto Carbono | |
| Aço Liga | ||
| Aço Inoxidável | ||
| Polímero Reforçado com Fibra de Vidro | ||
| Composto de Fibra de Carbono | ||
| Titânio e Ligas Especiais | ||
| Plásticos de Engenharia e Borracha | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios | ||
| Veículos Comerciais Pesados | ||
| Ônibus e Micro-Ônibus | ||
| Motocicletas | ||
| Triciclos e Veículos Especiais | ||
| Por Trem de Força | Veículos com Motor de Combustão Interna | |
| Veículos Elétricos Híbridos | ||
| Veículos Elétricos a Bateria | ||
| Veículos Elétricos a Célula de Combustível | ||
| Por Aplicação | Sistemas de Suspensão | |
| Válvulas de Motor | ||
| Conjuntos de Embreagem | ||
| Sistemas de Transmissão | ||
| Cintos de Segurança e Airbags | ||
| Sistemas de Injeção de Combustível | ||
| Sistemas de Interior e Acesso | ||
| Por Canal de Vendas | Fabricantes de Equipamentos Originais | |
| Mercado de Reposição Independente | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por molas automotivas até 2032?
A produção de veículos, a reposição de frotas, a atividade de transporte comercial e as necessidades de projeto de veículos eletrificados sustentam a demanda até 2032, enquanto os fornecedores também respondem às mudanças nos requisitos de material, espaço e durabilidade.
Qual tipo de mola lidera as aplicações em veículos automotivos?
As molas helicoidais detinham a maior participação em 2026, com 45,96%, enquanto as molas a gás têm o crescimento projetado mais rápido até 2032.
Por que as molas compostas estão ganhando atenção?
As molas compostas podem reduzir o peso e entraram em programas de produção selecionados, incluindo molas de lâmina de polímero reforçado com fibra de vidro fornecidas para o eixo traseiro do Ford Transit.
Como os veículos elétricos afetam o projeto das molas?
O posicionamento da bateria e a distribuição de massa do veículo requerem especificações de suspensão revisadas, incluindo deflexão controlada e desempenho de fadiga, portanto os fornecedores de molas devem trabalhar em estreita colaboração com as equipes de chassi durante o desenvolvimento da plataforma.