
Taille et part du marché des ressorts automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.56 Milliards de dollars |
| Taille du Marché (2032) | 6.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.45 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ressorts automobiles par Mordor Intelligence
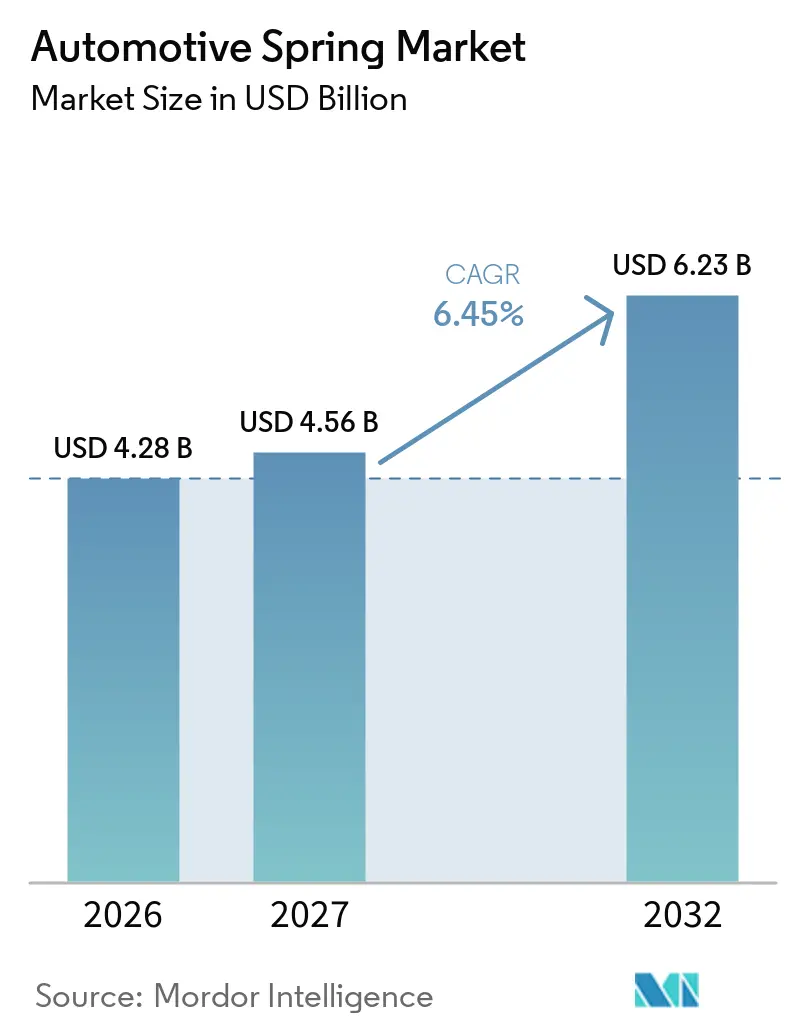
La taille du marché des ressorts automobiles était évaluée à 4,28 milliards USD en 2026, est estimée à 4,56 milliards USD en 2027 et devrait atteindre 6,23 milliards USD d'ici 2032, enregistrant un CAGR de 6,45 % entre 2027 et 2032. La demande est façonnée par la production de véhicules, les besoins de remplacement et la reconception des systèmes de suspension pour les véhicules électrifiés plus lourds. Les batteries modifient la masse et la répartition du poids des véhicules, ce qui accroît le besoin de ressorts répondant à des exigences plus strictes en matière de charge et de durabilité. Les flottes commerciales ont également besoin de composants capables de tolérer des chargements répétés et de longs cycles d'exploitation. Les fournisseurs répondent à ces besoins en faisant progresser le développement des matériaux, en investissant dans la fabrication régionale et en travaillant plus étroitement avec les constructeurs automobiles. Le marché des ressorts automobiles offre également des opportunités dans les pièces de rechange, où le vieillissement des flottes et l'accès aux ateliers soutiennent une demande récurrente.
Principaux enseignements du rapport
- Par type de ressort, les ressorts hélicoïdaux détenaient une part de 45,96 % en 2026, tandis que les ressorts à gaz devraient croître à un CAGR de 8,29 % jusqu'en 2032.
- Par matériau, les ressorts en acier détenaient une part de 65,26 % en 2026, tandis que les ressorts composites devraient croître à un CAGR de 8,08 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 44,94 % en 2026 et devraient croître à un CAGR de 7,26 % jusqu'en 2032.
- Par groupe motopropulseur, les véhicules à moteur à combustion interne détenaient une part de 69,45 % en 2026, tandis que les plateformes électriques et hybrides devraient croître à un CAGR de 10,34 % jusqu'en 2032.
- Par application, les systèmes de suspension détenaient une part de 77,21 % en 2026 et devraient croître à un CAGR de 7,62 % jusqu'en 2032.
- Par canal de vente, les équipementiers d'origine détenaient une part de 74,05 % en 2026, tandis que le marché de l'après-vente devrait croître à un CAGR de 6,55 % jusqu'en 2032.
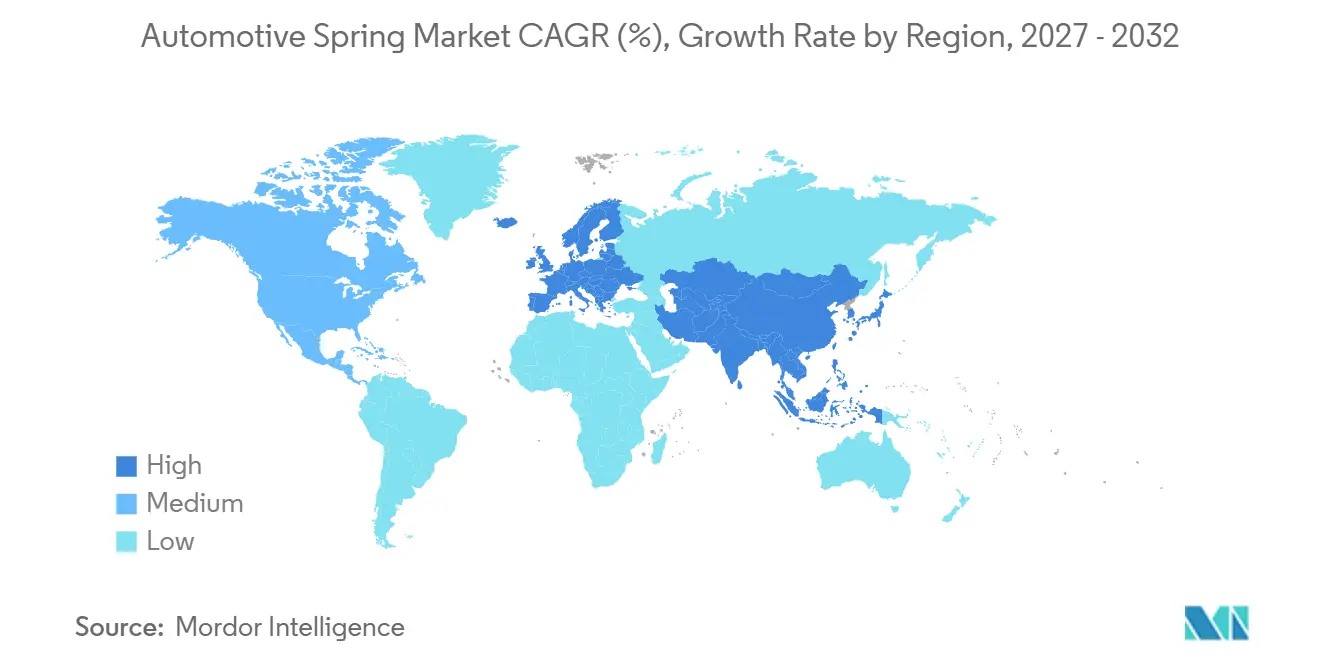
- Par géographie, l'Asie-Pacifique détenait une part de 53,11 % en 2026, tandis que l'Europe devrait croître à un CAGR de 8,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production de véhicules commerciaux et de l'activité de fret | +1.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Remplacement sur le marché de l'après-vente lié au vieillissement des flottes et à la fatigue induite par la route | +1.4% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Masse des batteries de véhicules électriques et exigences de charge de suspension plus élevées | +1.1% | Cœur APAC, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption de ressorts composites légers | +0.8% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Rétrofits paraboliques et mono-lame pour les flottes de livraison électriques | +0.5% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Détection de charge embarquée et maintenance prédictive | +0.3% | Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production de véhicules commerciaux et de l'activité de fret
La production de véhicules commerciaux et l'activité de fret soutiennent la demande de ressorts durables pour les camions, les bus, les remorques et les véhicules de livraison, car ces actifs doivent rester sûrs, stables et opérationnels tout en transportant des charges variables sur de longs itinéraires de service. Ces véhicules fonctionnent sous des charges utiles plus élevées et des cycles de chargement plus fréquents que de nombreux véhicules particuliers. Leurs composants de suspension sont donc soumis à des conditions de service plus exigeantes et à une probabilité de remplacement plus élevée. Les opérateurs de flottes recherchent également des pièces qui soutiennent la durée de vie des essieux, la stabilité du véhicule et un contrôle de charge fiable. Le marché des ressorts automobiles bénéficie lorsque les opérateurs de fret renouvellent leurs flottes ou augmentent leur capacité pour les itinéraires de livraison régionaux. Cette demande est pertinente en Asie-Pacifique et en Amérique du Nord, où les activités de fabrication et de logistique soutiennent de grandes flottes de véhicules commerciaux, et le marché des ressorts automobiles sert à la fois les nouveaux programmes d'équipement et les besoins de maintenance continue des opérateurs.
Remplacement sur le marché de l'après-vente lié au vieillissement des flottes et à la fatigue induite par la route
La demande de remplacement offre aux fournisseurs de ressorts un canal de vente moins dépendant de la production de nouveaux véhicules. Les ressorts peuvent perdre en performance après des chargements répétés, une exposition aux conditions routières et une corrosion sur de longues périodes de service. Les véhicules particuliers entrent généralement dans des cycles de remplacement à mesure qu'ils vieillissent, tandis que les véhicules commerciaux à kilométrage élevé peuvent nécessiter un entretien plus tôt. Les ateliers et les distributeurs améliorent la disponibilité des pièces grâce à une distribution organisée et à des canaux de commande numériques. Le marché des ressorts automobiles bénéficie de cette évolution car les acheteurs peuvent comparer les produits et se procurer des pièces de rechange plus facilement. Les fournisseurs disposant de réseaux de distribution établis peuvent utiliser le marché de l'après-vente pour équilibrer la pression sur les prix souvent observée dans les contrats d'équipement d'origine, tandis que le marché des ressorts automobiles récompense les entreprises capables de fournir des données d'adaptation fiables, une livraison et un support de garantie.
Masse des batteries de véhicules électriques et exigences de charge de suspension plus élevées
Les véhicules électriques nécessitent des systèmes de suspension qui tiennent compte de la masse des batteries et d'une répartition différente du poids. Ces exigences peuvent accroître le besoin de ressorts à déflexion contrôlée, à résistance à la fatigue et à comportement de conduite constant. Les configurations de véhicules électrifiés rendent la planification précoce de la suspension importante car les performances des ressorts doivent être prises en compte parallèlement à l'emballage des batteries, à la hauteur de caisse et au réglage du châssis. Les constructeurs automobiles doivent valider les performances des ressorts pour chaque plateforme plutôt que de s'appuyer uniquement sur les spécifications antérieures des moteurs à combustion interne, et le marché des ressorts automobiles doit répondre à ces besoins de validation sans compromettre le confort de conduite, la durabilité ou la praticabilité de fabrication. Cela crée un travail d'ingénierie pour les fournisseurs avant le début de la production en volume. Le marché des ressorts automobiles bénéficie donc à la fois de la demande de composants et du travail de développement spécifique à la plateforme, en particulier lorsque les constructeurs automobiles nécessitent un support de test avant d'approuver une nouvelle conception de châssis.
Adoption de ressorts composites légers
Les ressorts composites attirent l'attention alors que les constructeurs automobiles recherchent un poids de composant plus faible et des performances de charge durables. Les systèmes en polymère renforcé de fibres de verre sont déjà utilisés dans certains programmes de production. SGL Carbon a reçu le prix Q1 de Ford Motor Company pour la fourniture en série de ressorts à lames en polymère renforcé de fibres de verre pour l'essieu arrière du Ford TransitSGL Carbon reçoit le prix Q1 de Ford Motor Company, SGL Carbon, www.sglcarbon.com">[1]. Cette reconnaissance montre que les programmes de ressorts composites peuvent répondre aux exigences de qualité des grands constructeurs automobiles. Une utilisation plus large dépendra du contrôle des coûts, de la cohérence de la production, des pratiques de réparation et de la validation sur de longs cycles de service, laissant le marché des ressorts automobiles dépendant de la preuve que les options légères peuvent répondre aux exigences quotidiennes des opérateurs de flottes et des conducteurs. Le marché des ressorts automobiles peut gagner en valeur là où les conceptions légères offrent un avantage clair au niveau du véhicule, en particulier lorsqu'une masse plus faible soutient les objectifs d'efficacité et de maniabilité plus larges d'un programme de véhicule.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier à ressort et des alliages | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Substitution par des systèmes de suspension pneumatiques, multi-bras et actifs | -1.1% | Europe, Amérique du Nord, segment premium Asie-Pacifique | Long terme (≥ 4 ans) |
| Pression tarifaire des équipementiers et mandats annuels de réduction des coûts | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Lacunes dans la validation de la fatigue des composites et la réparabilité dans les flottes commerciales | -0.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier à ressort et des alliages
Les coûts de l'acier et des alliages restent importants pour les fabricants de ressorts car le matériau représente une part majeure du coût du composant fini. Les fluctuations de prix peuvent réduire les marges lorsque les fournisseurs ne sont pas en mesure d'ajuster rapidement les prix contractuels. L'effet est le plus fort dans les programmes à grand volume avec des engagements de prix annuels. Les fournisseurs ont également besoin d'un accès fiable aux nuances répondant aux normes de fatigue et de durabilité. Les équipes d'approvisionnement peuvent réduire l'exposition grâce à l'approvisionnement local, aux contrats à long terme et à une gestion rigoureuse des stocks, tandis que le marché des ressorts automobiles dépend également de spécifications de matériaux claires permettant des alternatives qualifiées lorsque les conditions d'approvisionnement changent de manière inattendue. Le marché des ressorts automobiles subit une pression supplémentaire lorsque les tarifs douaniers ou les règles commerciales modifient le coût et la disponibilité des intrants en acier importés, car les fabricants de composants doivent protéger la qualité tout en changeant de fournisseurs ou de plans d'approvisionnement.
Substitution par des systèmes de suspension pneumatiques, multi-bras et actifs
Certains véhicules haut de gamme et plateformes lourdes utilisent des systèmes de suspension pneumatiques, multi-bras ou actifs au lieu de configurations de ressorts conventionnels. Ces systèmes peuvent améliorer le contrôle de la conduite, le nivellement de charge et la surveillance du véhicule. Leur adoption peut réduire la demande pour certaines conceptions de ressorts hélicoïdaux ou à lames dans des applications sélectionnées. ZF a présenté son capteur de châssis intelligent de nouvelle génération avec des fonctions de détection de mouvement, de surveillance de l'état du châssis et de détection de force et de chargeZF dévoile le capteur de châssis intelligent de nouvelle génération, Autocar Professional Bureau, www.autocarpro.in ">[2]. Les fournisseurs de ressorts mécaniques peuvent répondre en développant des produits qui fonctionnent aux côtés des systèmes de suspension gérés électroniquement, permettant au marché des ressorts automobiles de conserver un rôle à mesure que les fonctions du châssis deviennent plus intégrées, surveillées et assistées par logiciel. L'impact est plus prononcé dans les segments de véhicules haut de gamme que dans les plateformes de véhicules de base, où les clients sont plus disposés à payer pour le raffinement de la conduite, les fonctions adaptatives et les caractéristiques de châssis connectées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de ressort :
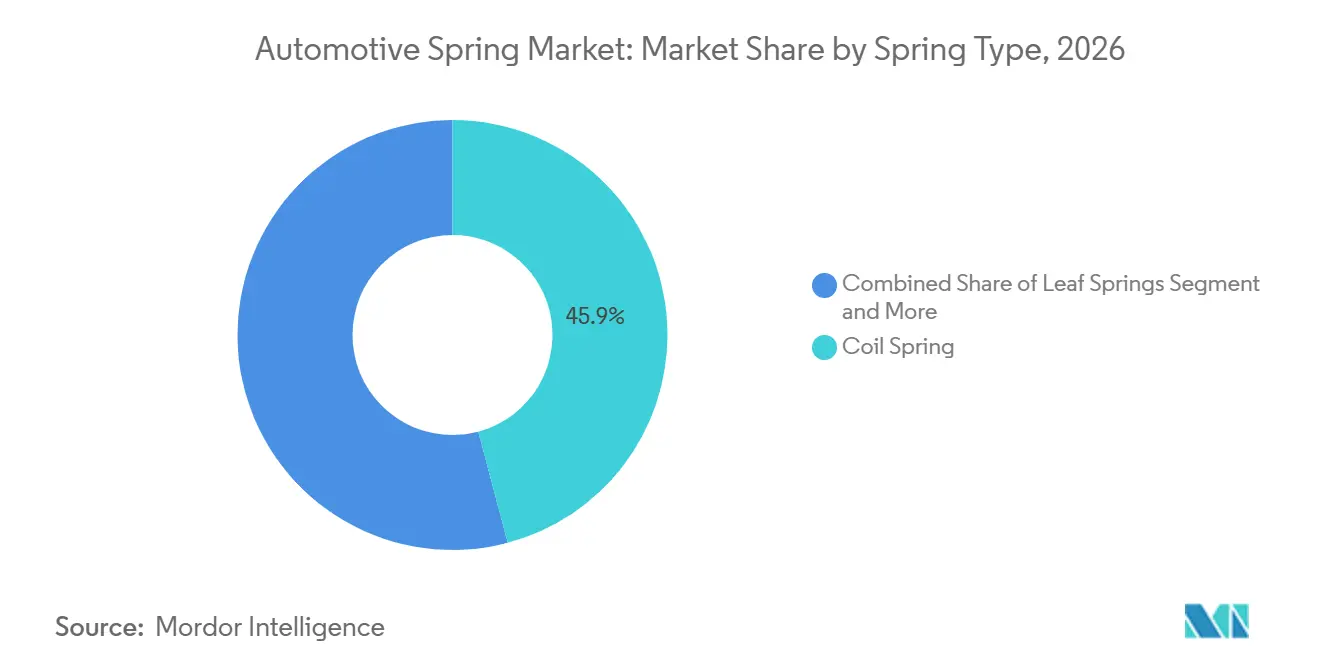
les ressorts hélicoïdaux conservent une utilisation large dans les véhiculesLes ressorts hélicoïdaux détenaient 45,96 % de la part du marché des ressorts automobiles en 2026, tandis que les ressorts à gaz devraient croître à un CAGR de 8,29 % jusqu'en 2032. Les ressorts hélicoïdaux restent largement utilisés car ils s'adaptent aux configurations de suspension courantes des véhicules particuliers et peuvent être produits par des procédés établis. Les conceptions à compression, à extension et à torsion servent différentes fonctions du véhicule. Les ressorts de compression sont au cœur de nombreux montants de suspension et ensembles de suspension. Les ressorts de torsion sont utilisés dans les systèmes mécaniques nécessitant une force de rotation. Les ressorts d'extension sont utilisés dans les mécanismes d'accès aux véhicules et d'assise, où une force d'ouverture constante et une installation compacte sont importantes pour l'expérience utilisateur et le processus d'assemblage.
Les ressorts à gaz sont utilisés dans les hayons motorisés, les sièges réglables, les systèmes d'accès et d'autres mécanismes qui bénéficient d'un mouvement contrôlé. Leur taux de croissance plus élevé reflète l'augmentation du contenu des véhicules en fonctionnalités de confort sur plusieurs carrosseries. Les ressorts à lames restent importants dans les véhicules commerciaux et les pick-ups car ils offrent un support de charge et une durabilité robuste. Les conceptions paraboliques et mono-lame peuvent contribuer à réduire le poids des composants tout en supportant des cycles d'utilisation exigeants. Les ressorts pneumatiques peuvent compléter les conceptions conventionnelles lorsqu'un nivellement de charge est requis. Le secteur des ressorts automobiles continue d'utiliser plusieurs formats de ressorts car les fonctions du véhicule, l'emballage et les exigences de charge varient considérablement selon les carrosseries, les attentes des clients et les conditions d'exploitation.

Par matériau :
l'acier reste la base matérielle établieLes ressorts en acier détenaient 65,26 % de la part du marché des ressorts automobiles en 2026, tandis que les ressorts composites devraient croître à un CAGR de 8,08 % jusqu'en 2032. L'acier reste largement utilisé car les chaînes d'approvisionnement, les méthodes de fabrication et les normes de durabilité sont bien établies, et son utilisation continue donne au marché des ressorts automobiles une base matérielle familière pour les applications où le contrôle des coûts et la durée de vie de service éprouvée restent déterminants. Différentes nuances d'acier soutiennent les véhicules particuliers, les véhicules commerciaux et les applications à forte charge. L'acier allié est utilisé lorsque les fournisseurs ont besoin d'un équilibre entre résistance, résistance à la fatigue et coût. Les nuances à haute teneur en carbone sont pertinentes dans les applications de ressorts à lames qui subissent des chargements répétés. L'acier reste également pratique pour les programmes de véhicules à grand volume qui nécessitent un approvisionnement constant, un comportement de formage prévisible et des procédés de fabrication familiers aux fournisseurs et aux constructeurs automobiles.
Les matériaux composites comprennent le polymère renforcé de fibres de verre et les conceptions à base de fibres de carbone. Ils peuvent offrir un poids plus faible et une résistance à la corrosion dans les applications appropriées. La reconnaissance de SGL Carbon par Ford démontre un exemple de production actuelle pour les ressorts à lames en polymère renforcé de fibres de verre. Le choix des matériaux dépend des exigences du véhicule, du coût de fabrication et de la capacité à valider les performances dans le temps. Le titane et les alliages spéciaux restent pertinents dans certaines utilisations haute performance sélectionnées. Les plastiques et les composants en caoutchouc soutiennent également les fonctions à faible charge ou de contrôle du bruit dans les systèmes de véhicules, où leurs propriétés matérielles peuvent aider à gérer les vibrations, les mouvements ou les tolérances d'assemblage.
Par type de véhicule :
les voitures particulières combinent volume et nouvelles exigencesLes voitures particulières détenaient une part de 44,94 % en 2026 et devraient croître à un CAGR de 7,26 % jusqu'en 2032. Cette position reflète le large parc de véhicules et l'utilisation généralisée des ressorts dans les systèmes de suspension et de confort des voitures particulières. Les conceptions de véhicules particuliers nécessitent un équilibre entre confort de conduite, maniabilité, silence de l'habitacle et durabilité. Les voitures particulières électrifiées ajoutent d'autres exigences car leur répartition du poids diffère de celle des véhicules conventionnels. Les fournisseurs doivent ajuster les taux de ressort et les conceptions de composants pour chaque plateforme. Ces changements peuvent accroître l'importance du support d'ingénierie lors du développement du véhicule, car les fournisseurs et les constructeurs automobiles évaluent le comportement de conduite dans différentes conditions de charge et sur différentes surfaces routières.
Les véhicules utilitaires légers restent pertinents car les flottes de livraison ont besoin de systèmes de suspension durables et d'un support de service régulier. Les véhicules commerciaux lourds et les bus utilisent des composants conçus pour des charges utiles plus élevées et des chargements répétés. Les deux-roues et les trois-roues contribuent à des volumes unitaires élevés dans certaines parties de l'Asie-Pacifique, bien que leurs valeurs de composants diffèrent de celles des véhicules plus grands. Le type de véhicule influence la conception des ressorts, le choix des matériaux et les intervalles de remplacement prévus. Les voitures particulières représentent toujours une grande part du profil de demande du marché des ressorts automobiles. Les formats commerciaux offrent une voie distincte pour les fournisseurs spécialisés dans les applications portantes, y compris les produits conçus pour des cycles de service répétés, des charges lourdes et un remplacement simple dans les ateliers de flottes.
Par groupe motopropulseur :
les plateformes électrifiées créent un travail de conceptionLes véhicules à moteur à combustion interne détenaient une part de 69,45 % en 2026, tandis que les plateformes électriques et hybrides devraient croître à un CAGR de 10,34 % jusqu'en 2032. Les véhicules à moteur à combustion interne restent importants car ils représentent un parc de véhicules installé substantiel. Leurs exigences en matière de ressorts sont familières aux fournisseurs et sont soutenues par des programmes de fabrication de longue date. Les véhicules électriques et hybrides nécessitent des modifications de la conception de la suspension pour accueillir le placement des batteries et le poids du véhicule. Ces plateformes peuvent nécessiter une géométrie de ressort révisée et des spécifications de matériaux. Le développement des composants est donc étroitement lié à l'architecture du véhicule, les fournisseurs de ressorts devant comprendre l'emplacement des batteries, la charge des essieux, les limites d'emballage et les objectifs de conduite du constructeur automobile.
Les véhicules hybrides constituent un pont entre les exigences des véhicules conventionnels et entièrement électriques. Ils conservent certains systèmes à moteur à combustion interne tout en ajoutant des composants de batterie et d'entraînement électrique. Les véhicules électriques à batterie nécessitent des approches distinctes en matière de hauteur de caisse, de stabilité et de répartition de la charge. Les véhicules électriques à pile à combustible restent pertinents pour certaines utilisations commerciales sélectionnées, où les besoins en autonomie et en ravitaillement influencent la conception de la plateforme. Le secteur des ressorts automobiles s'adapte grâce à des nuances à plus haute résistance, des matériaux plus légers et une coordination plus étroite avec les ingénieurs châssis. Cette évolution ne supprime pas la demande de produits conventionnels, mais elle modifie la gamme de spécifications que les fournisseurs doivent prendre en charge, nécessitant des investissements dans les essais, la connaissance des matériaux et l'ingénierie d'application.
Par application :
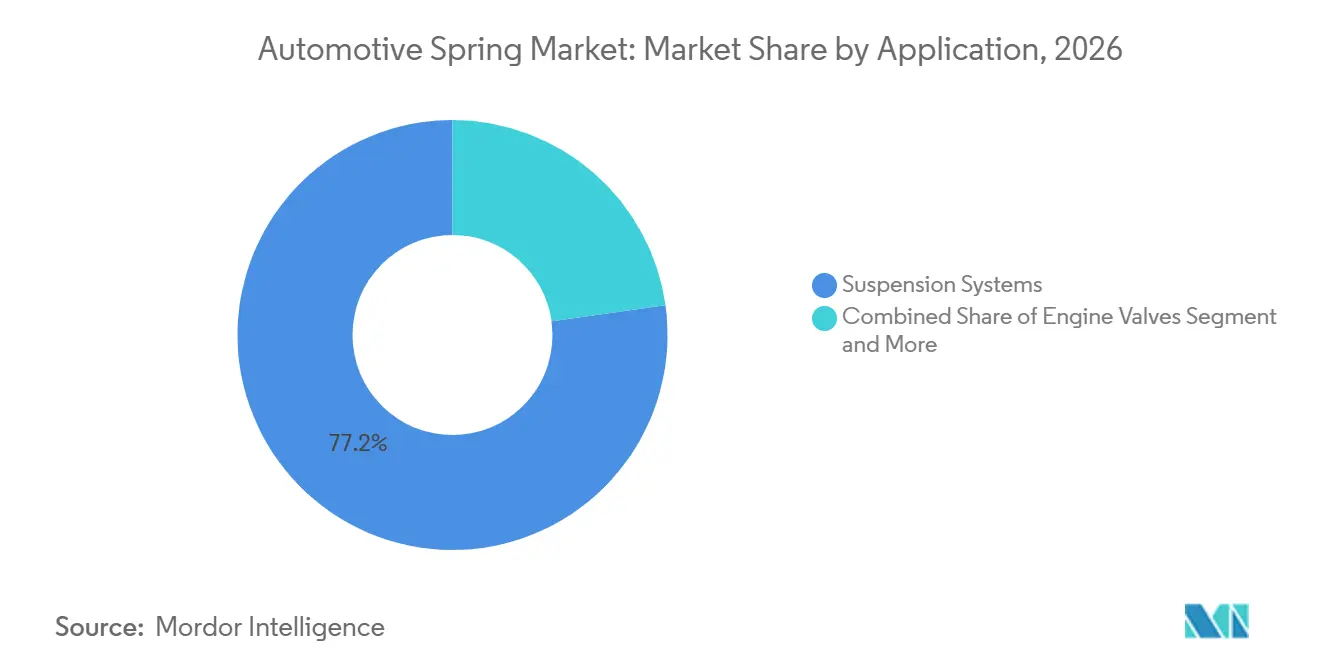
les systèmes de suspension restent centrauxLes systèmes de suspension détenaient 77,21 % de la part du marché mondial en 2026 et devraient croître à un CAGR de 7,62 % jusqu'en 2032. La suspension reste l'application principale car les ressorts gèrent la charge du véhicule, la réponse de conduite et le mouvement des roues. Le composant doit fonctionner de manière fiable dans différentes conditions routières et avec des charges utiles variables. Les constructeurs automobiles utilisent également la conception de la suspension pour répondre aux attentes en matière de confort et de maniabilité. L'électrification accroît l'importance de la gestion de la masse du véhicule sans compromettre la qualité de conduite. Ces facteurs maintiennent les systèmes de suspension au cœur du développement des produits et de la demande de remplacement, car les acheteurs ne peuvent pas différer les besoins de performance, de sécurité et de qualité de conduite lorsque les véhicules restent en service.
Les ressorts de soupapes de moteur restent pertinents dans les groupes motopropulseurs à combustion interne et hybrides. Les ressorts d'embrayage et de transmission soutiennent les fonctions mécaniques qui restent présentes dans plusieurs configurations de véhicules. Les autres applications comprennent les systèmes de carburant, les prétensionneurs de ceintures de sécurité, les sièges et les mécanismes d'accès intérieur. Les exigences de sécurité créent des besoins de performance définis pour les ressorts utilisés dans les systèmes liés aux dispositifs de retenue. Les véhicules électriques à batterie pure n'utilisent pas de ressorts de soupapes de moteur, ce qui modifie la demande au sein de la gamme d'applications. Le marché des ressorts automobiles reste large car les véhicules nécessitent plusieurs fonctions de ressorts au-delà de la suspension, créant une demande dans les systèmes de groupe motopropulseur, de sécurité, d'intérieur et d'accès au véhicule tout au long du cycle de vie du véhicule.
Par canal de vente :
les équipementiers d'origine dominent tandis que la demande de remplacement s'élargitLes équipementiers d'origine détenaient une part de 74,05 % en 2026, tandis que le marché de l'après-vente devrait croître à un CAGR de 6,55 % jusqu'en 2032. La fourniture en équipement d'origine reste significative car les ressorts sont installés lors de la production de nouveaux véhicules et sont approvisionnés via des programmes de fournisseurs agréés. Ces arrangements nécessitent une qualité fiable, des performances de livraison et un support d'ingénierie spécifique à la plateforme. Les fournisseurs travaillent souvent avec les constructeurs automobiles sur de longs cycles de développement de produits. Les termes contractuels peuvent également créer une pression pour améliorer l'efficacité de fabrication sur la durée de vie d'un programme. La fourniture en équipement d'origine offre donc du volume, mais elle nécessite une gestion rigoureuse des coûts et de la qualité, notamment la traçabilité, un contrôle de processus constant et la capacité à gérer les changements de production sans perturbation.
Le marché de l'après-vente sert les véhicules qui ont besoin de pièces de rechange après des années d'exploitation. Le vieillissement des flottes et l'utilisation exigeante des routes soutiennent cette source de demande. Les distributeurs, les ateliers et les systèmes de commande numériques peuvent améliorer la disponibilité pour les entreprises de réparation indépendantes. Les fournisseurs de marque peuvent se différencier par la précision d'adaptation, la durabilité des produits et une livraison fiable. Les canaux de remplacement peuvent offrir aux fournisseurs un moyen de réduire leur dépendance à un nombre limité de programmes de production de véhicules. Le marché des ressorts automobiles bénéficie lorsque les fabricants maintiennent à la fois des relations avec les équipementiers d'origine et le marché de l'après-vente, car les deux canaux offrent des besoins clients différents, des cycles de vie de produits et des horizons de planification distincts.
Analyse géographique
L'Asie-Pacifique détenait 53,11 % de la part du marché mondial en 2026. La région dispose d'une large base de production de véhicules, de fabrication de composants et d'une propriété de véhicules en croissance. La Chine, l'Inde et les pays d'Asie du Sud-Est soutiennent la demande dans les véhicules particuliers, les flottes commerciales et les deux-roues. La région comprend également une large gamme de prix de véhicules, ce qui soutient à la fois les ressorts en acier conventionnels et certaines conceptions avancées. Les fournisseurs peuvent utiliser la fabrication locale pour répondre aux attentes en matière de coûts et raccourcir les itinéraires de livraison. NHK Spring a annoncé un troisième site de production à Aurangabad, dans le Maharashtra, pour les ressorts hélicoïdaux et les barres stabilisatrices, avec une production prévue à partir de 2027.
L'Europe devrait croître à un CAGR de 8,39 % jusqu'en 2032. La demande régionale est soutenue par des programmes de véhicules qui accordent une grande importance à la conformité aux émissions, aux performances du châssis et à l'électrification. Les constructeurs automobiles européens sont également d'importants adopteurs de technologies de suspension premium et de composants légers. Le marché des ressorts automobiles dans la région peut bénéficier de projets nécessitant des conceptions de ressorts à plus haute valeur ajoutée pour les véhicules électrifiés et premium. Les conditions de production de véhicules restent mitigées, mais les fournisseurs peuvent trouver des opportunités dans la reconception de plateformes, la demande de remplacement et les programmes de matériaux avancés. L'Association des constructeurs européens d'automobiles a rapporté que les camions électriques rechargeables représentaient 4,2 % des nouvelles immatriculations dans l'Union européenne en 2025Rapport économique et de marché - Industrie automobile mondiale et européenne, ACEA, www.acea.auto">[3].
L'Amérique du Nord a une demande provenant du remplacement des flottes commerciales, de la production de remorques et du marché de l'après-vente indépendant. Les camionnettes légères et les véhicules utilitaires sport contribuent à la demande de composants de suspension car leurs configurations peuvent nécessiter une gestion robuste de la charge. L'approvisionnement local et la résilience de la fabrication sont devenus plus pertinents pour les acheteurs gérant les risques de la chaîne d'approvisionnement. L'Amérique du Sud affiche une croissance régionale plus faible, bien que le renouvellement des flottes au niveau national et les programmes d'assemblage de véhicules puissent soutenir des opportunités localisées. Le Moyen-Orient et l'Afrique ont également une demande sélective liée à la localisation des véhicules et à l'activité d'infrastructure. Le marché des ressorts automobiles reste diversifié dans ces régions car les conditions d'exploitation, l'âge des flottes et les compositions de véhicules diffèrent considérablement, obligeant les fournisseurs à adapter leurs gammes de produits et leurs approches de distribution aux exigences locales.
Paysage concurrentiel
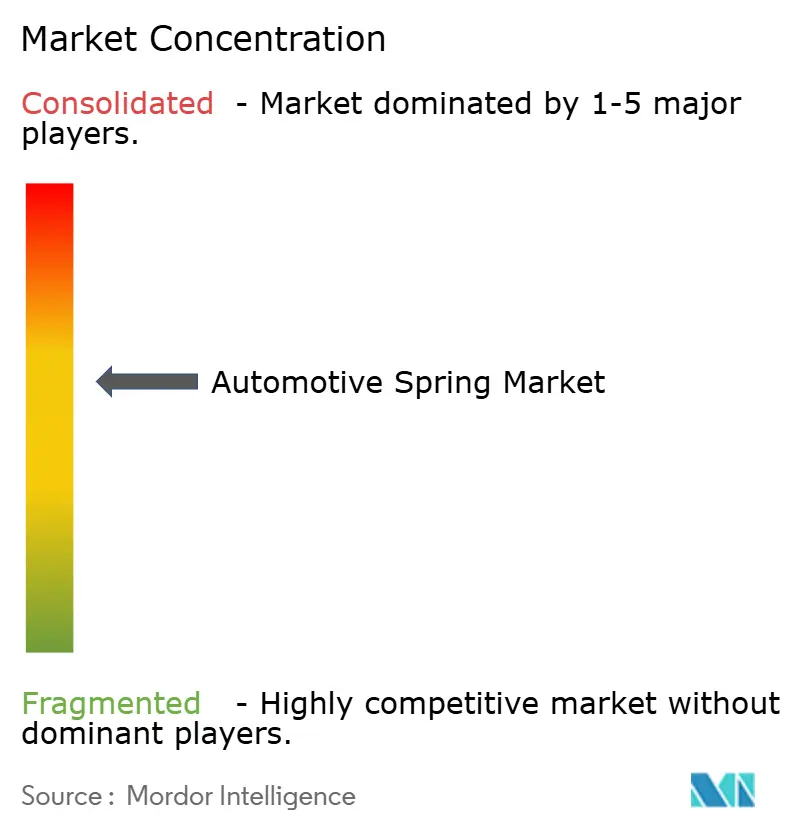
Le marché des ressorts automobiles présente une concentration modérée, ce qui reflète une influence significative des principaux fournisseurs tout en laissant de la place aux fabricants régionaux et aux producteurs spécialisés. NHK Spring, Mubea, Sogefi, Rassini et thyssenkrupp figurent parmi les fournisseurs reconnus au service des programmes de véhicules et de suspension. Leurs positions sont soutenues par des capacités d'ingénierie, des relations clients, une échelle de fabrication et des réseaux de production régionaux. Les producteurs régionaux en Inde et en Chine continuent de concurrencer dans les programmes à volume élevé et les canaux de remplacement. Des spécialistes plus petits peuvent également servir des domaines étroits tels que les composites, la détection intelligente ou les produits pour usage intensif. Cette structure offre aux constructeurs automobiles un choix de fournisseurs tout en maintenant des exigences de qualification élevées, car tout composant approuvé doit répondre aux attentes en matière de durabilité, de cohérence et de livraison de programme sur une période prolongée.
Les fabricants utilisent l'investissement géographique pour se positionner à proximité des centres de production de véhicules en croissance. L'installation prévue de NHK Spring à Aurangabad est un exemple de cette approche, avec une production prévue de ressorts hélicoïdaux et de barres stabilisatrices pour le parc de véhicules indien. Les fournisseurs renforcent également leur pertinence en soutenant les plateformes de véhicules électrifiés et les systèmes de suspension plus légers. Ces démarches sont importantes car elles combinent la fourniture de composants avec un travail d'ingénierie difficile à remplacer rapidement. Elles aident également les fournisseurs à s'adapter à l'évolution de l'architecture des véhicules sans abandonner les programmes de ressorts établis, ce qui reste important tant que les véhicules conventionnels et électrifiés coexistent dans de nombreuses régions.
L'intégration des systèmes devient de plus en plus importante dans certaines parties de la chaîne d'approvisionnement du châssis. Le capteur de châssis intelligent de nouvelle génération de ZF est un exemple de la façon dont la détection de charge et la surveillance du châssis peuvent être intégrées dans des systèmes de véhicules plus larges. Cela crée un besoin concurrentiel pour les fournisseurs de ressorts de travailler avec des partenaires de suspension et d'électronique lorsque les clients demandent des fonctions de châssis connectées. Dans le même temps, les produits de ressorts de base continueront de faire face à la concurrence sur le prix, la livraison, la cohérence de la qualité et la fabrication locale. Les fournisseurs ayant accès au marché de l'après-vente peuvent compenser une partie de la dépendance aux volumes annuels de production de véhicules. Le marché des ressorts automobiles est donc concurrentiel à la fois pour les composants standard à grand volume et les produits techniquement spécialisés, le succès des fournisseurs dépendant de la réactivité, de l'exécution qualité, de la profondeur d'ingénierie et du support client local.
Leaders du secteur des ressorts automobiles
-
NHK Spring Co., Ltd.
-
Muhr und Bender KG (Mubea)
-
Sogefi S.p.A.
-
Rassini S.A.B. de C.V.
-
thyssenkrupp AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ressorts automobiles Entreprises couvertes dans ce rapport
- NHK Spring Co., Ltd.
- Muhr und Bender KG (Mubea)
- Sogefi S.p.A.
- Rassini S.A.B. de C.V.
- thyssenkrupp AG
- ZF Friedrichshafen AG
- Mitsubishi Steel Mfg. Co., Ltd.
- Hendrickson USA LLC
- Jamna Auto Industries Ltd.
- Continental AG
- Chuo Spring Co., Ltd.
- Beijer Components AB
- EATON Detroit Spring
- Dongfeng Motor Suspension Spring Co., Ltd.
- Fangda Special Steel Technology Co., Ltd.
- EMCO Industries
- Betts Spring Manufacturing
- IFC Composite GmbH
- Eibach Federn GmbH
Développements industriels récents dans Marché des ressorts automobiles
- Octobre 2026 : Nissan a annoncé que son prochain Navara Pro PHEV sera proposé avec le choix d'une suspension arrière à ressorts à lames ou à ressorts hélicoïdaux, ravivant potentiellement une caractéristique qui différenciait les générations précédentes du véhicule utilitaire de la marque.
- Septembre 2026 : KW a élargi son offre de suspension V3 Safari Style. L'entreprise a déclaré que les jambes de force, les corps d'amortisseurs et les ressorts avaient été spécifiquement conçus pour permettre des augmentations de hauteur de caisse réglables, avec une utilisation au-delà des routes pavées comme intention principale.
- Février 2026 : Stellantis a breveté un nouveau système de suspension à ressorts à lames pour voitures. Le brevet visait à réintroduire une configuration d'essieu arrière rigide avec des ressorts à lames arrière tout en remédiant aux limitations qui avaient conduit à l'abandon de cette conception dans les voitures particulières.
Périmètre du rapport mondial sur le marché des ressorts automobiles
Le marché des ressorts automobiles est segmenté par type de ressort, matériau, type de véhicule, groupe motopropulseur, application, canal de vente et géographie. Par type de ressort, le marché est segmenté en ressorts hélicoïdaux (ressorts hélicoïdaux de compression, ressorts hélicoïdaux d'extension et ressorts hélicoïdaux de torsion), ressorts à lames (ressorts à lames semi-elliptiques, ressorts à lames elliptiques, ressorts à lames paraboliques, ressorts mono-lame et ressorts multi-lames), ressorts de torsion, ressorts à gaz, ressorts pneumatiques et ressorts en caoutchouc et auxiliaires. Par matériau, le marché est segmenté en acier à haute teneur en carbone, acier allié, acier inoxydable, polymère renforcé de fibres de verre, composite à fibres de carbone, titane et alliages spéciaux, et plastiques techniques et caoutchouc. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, véhicules commerciaux moyens, véhicules commerciaux lourds, bus et autocars, deux-roues et trois-roues et véhicules spéciaux. Par groupe motopropulseur, le marché est segmenté en véhicules à moteur à combustion interne, véhicules électriques hybrides, véhicules électriques à batterie et véhicules électriques à pile à combustible. Par application, le marché est segmenté en systèmes de suspension, soupapes de moteur, ensembles d'embrayage, systèmes de transmission, ceintures de sécurité et airbags, systèmes d'injection de carburant et systèmes intérieurs et d'accès. Par canal de vente, le marché est segmenté en équipementiers d'origine et marché de l'après-vente indépendant. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Allemagne, France, Italie, Royaume-Uni, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Asie du Sud-Est, Australie et Nouvelle-Zélande et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Ressorts hélicoïdaux | Ressorts hélicoïdaux de compression |
| Ressorts hélicoïdaux d'extension | |
| Ressorts hélicoïdaux de torsion | |
| Ressorts à lames | Ressorts à lames semi-elliptiques |
| Ressorts à lames elliptiques | |
| Ressorts à lames paraboliques | |
| Ressorts mono-lame | |
| Ressorts multi-lames | |
| Ressorts de torsion | |
| Ressorts à gaz | |
| Ressorts pneumatiques | |
| Ressorts en caoutchouc et auxiliaires |
| Acier à haute teneur en carbone |
| Acier allié |
| Acier inoxydable |
| Polymère renforcé de fibres de verre |
| Composite à fibres de carbone |
| Titane et alliages spéciaux |
| Plastiques techniques et caoutchouc |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules commerciaux moyens |
| Véhicules commerciaux lourds |
| Bus et autocars |
| Deux-roues |
| Trois-roues et véhicules spéciaux |
| Véhicules à moteur à combustion interne |
| Véhicules électriques hybrides |
| Véhicules électriques à batterie |
| Véhicules électriques à pile à combustible |
| Systèmes de suspension |
| Soupapes de moteur |
| Ensembles d'embrayage |
| Systèmes de transmission |
| Ceintures de sécurité et airbags |
| Systèmes d'injection de carburant |
| Systèmes intérieurs et d'accès |
| Équipementiers d'origine |
| Marché de l'après-vente indépendant |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de ressort | Ressorts hélicoïdaux | Ressorts hélicoïdaux de compression |
| Ressorts hélicoïdaux d'extension | ||
| Ressorts hélicoïdaux de torsion | ||
| Ressorts à lames | Ressorts à lames semi-elliptiques | |
| Ressorts à lames elliptiques | ||
| Ressorts à lames paraboliques | ||
| Ressorts mono-lame | ||
| Ressorts multi-lames | ||
| Ressorts de torsion | ||
| Ressorts à gaz | ||
| Ressorts pneumatiques | ||
| Ressorts en caoutchouc et auxiliaires | ||
| Par matériau | Acier à haute teneur en carbone | |
| Acier allié | ||
| Acier inoxydable | ||
| Polymère renforcé de fibres de verre | ||
| Composite à fibres de carbone | ||
| Titane et alliages spéciaux | ||
| Plastiques techniques et caoutchouc | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules commerciaux moyens | ||
| Véhicules commerciaux lourds | ||
| Bus et autocars | ||
| Deux-roues | ||
| Trois-roues et véhicules spéciaux | ||
| Par groupe motopropulseur | Véhicules à moteur à combustion interne | |
| Véhicules électriques hybrides | ||
| Véhicules électriques à batterie | ||
| Véhicules électriques à pile à combustible | ||
| Par application | Systèmes de suspension | |
| Soupapes de moteur | ||
| Ensembles d'embrayage | ||
| Systèmes de transmission | ||
| Ceintures de sécurité et airbags | ||
| Systèmes d'injection de carburant | ||
| Systèmes intérieurs et d'accès | ||
| Par canal de vente | Équipementiers d'origine | |
| Marché de l'après-vente indépendant | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de ressorts automobiles jusqu'en 2032 ?
La production de véhicules, le remplacement des flottes, l'activité de transport commercial et les besoins de conception des véhicules électrifiés soutiennent la demande jusqu'en 2032, tandis que les fournisseurs répondent également à l'évolution des exigences en matière de matériaux, d'emballage et de durabilité.
Quel type de ressort domine les applications des véhicules automobiles ?
Les ressorts hélicoïdaux détenaient la plus grande part en 2026 à 45,96 %, tandis que les ressorts à gaz affichent la croissance projetée la plus rapide jusqu'en 2032.
Pourquoi les ressorts composites attirent-ils l'attention ?
Les ressorts composites peuvent réduire le poids et ont été intégrés dans certains programmes de production, notamment des ressorts à lames en polymère renforcé de fibres de verre fournis pour l'essieu arrière du Ford Transit.
Comment les véhicules électriques affectent-ils la conception des ressorts ?
Le placement des batteries et la répartition de la masse du véhicule nécessitent des spécifications de suspension révisées, notamment une déflexion contrôlée et des performances à la fatigue, de sorte que les fournisseurs de ressorts doivent travailler en étroite collaboration avec les équipes châssis lors du développement de la plateforme.