
自動車用スプリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 4.56 十億米ドル |
| 市場規模 (2032) | 6.23 十億米ドル |
| 成長率 (2027 - 2032) | 6.45 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用スプリング市場分析
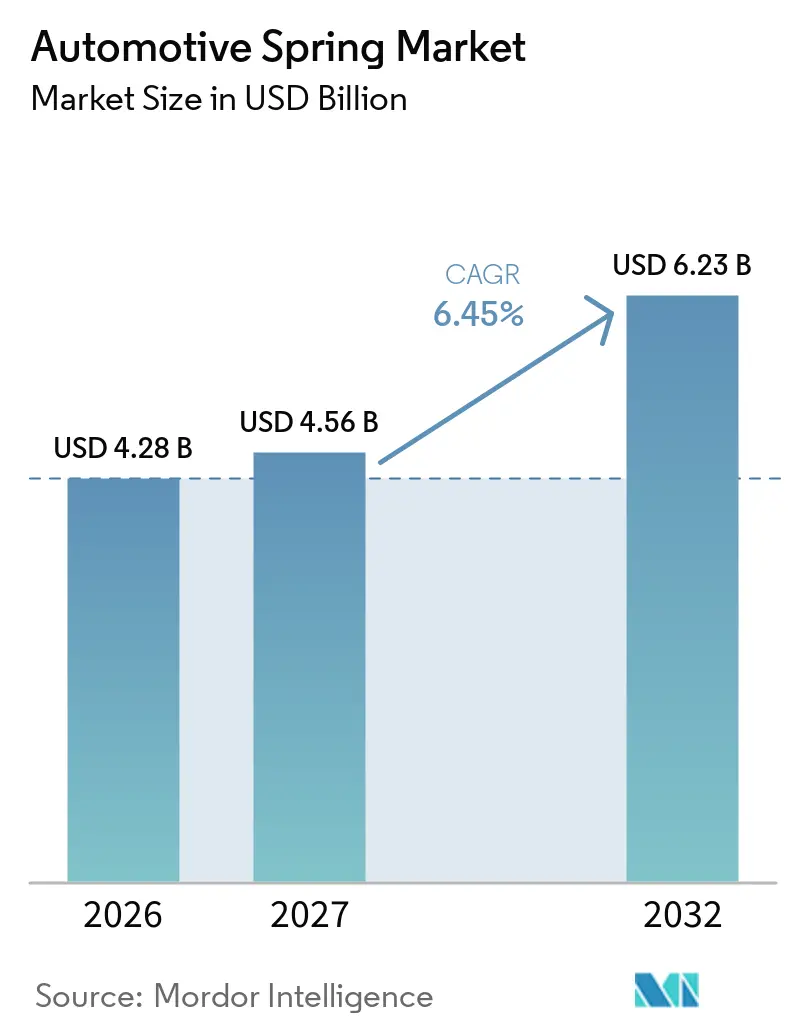
自動車用スプリング市場規模は2026年に4.28 ビリオン 米ドルと評価され、2027年には4.56 ビリオン 米ドルと推定され、2032年までに6.23 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 6.45%を記録する見込みです。需要は、車両生産、交換需要、および重量が増した電動車両向けサスペンションシステムの再設計によって形成されています。バッテリーパックは車両質量と重量配分を変化させ、より厳しい荷重および耐久性要件を満たすスプリングの必要性を高めています。商用フリートもまた、繰り返しの積載と長い運用サイクルに耐えられる部品を必要としています。サプライヤーは材料開発の進歩、地域製造への投資、および車両メーカーとのより緊密な連携によって対応しています。自動車用スプリング市場は、老朽化したフリートとワークショップへのアクセスが継続的な需要を支える交換部品においても機会を有しています。
主要レポートのポイント
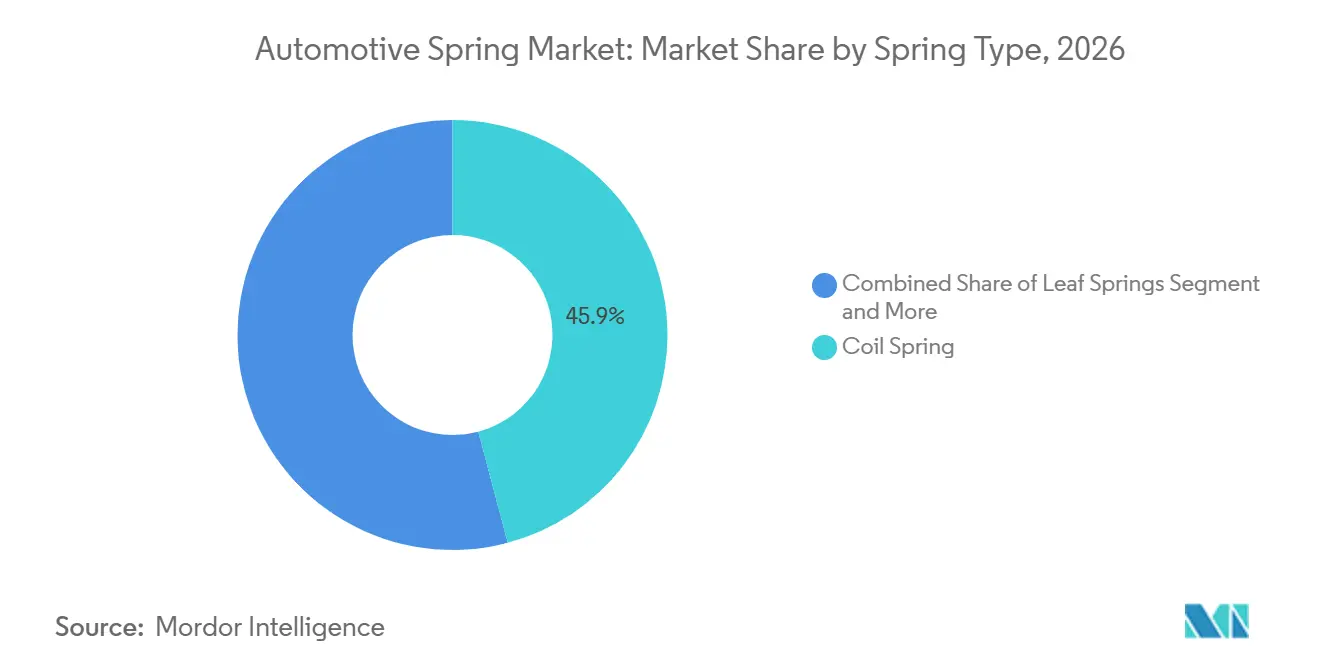
- スプリングタイプ別では、コイルスプリングが2026年に45.96%のシェアを持し、ガススプリングは2032年までにCAGR 8.29%で成長すると予測されています。
- 材料別では、スチールスプリングが2026年に65.26%のシェアを保持し、複合材スプリングは2032年までにCAGR 8.08%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年に44.94%のシェアを保持し、2032年までにCAGR 7.26%で成長すると予測されています。
- パワートレイン別では、内燃機関車両が2026年に69.45%のシェアを保持し、電気・ハイブリッドプラットフォームは2032年までにCAGR 10.34%で成長すると予測されています。
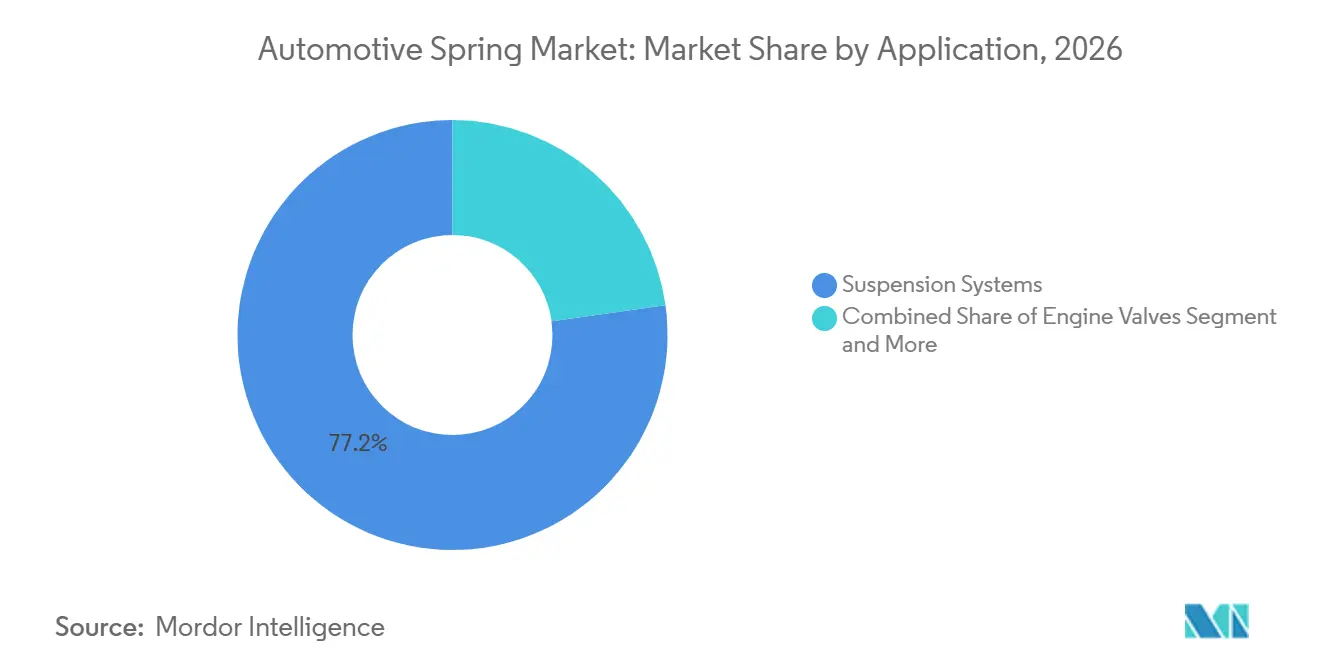
- 用途別では、サスペンションシステムが2026年に77.21%のシェアを保持し、2032年までにCAGR 7.62%で成長すると予測されています。
- 販売チャネル別では、純正部品メーカーが2026年に74.05%のシェアを保持し、アフターマーケットは2032年までにCAGR 6.55%で成長すると予測されています。
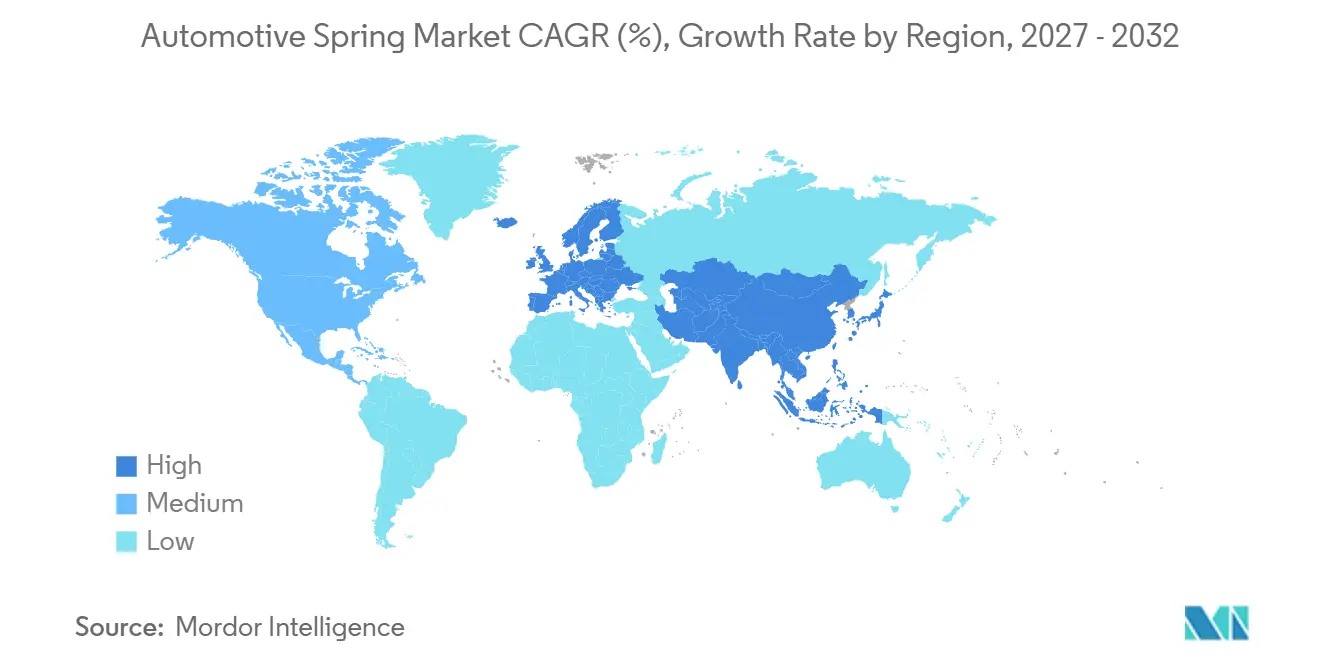
- 地域別では、アジア太平洋が2026年に53.11%のシェアを保持し、欧州は2032年までにCAGR 8.39%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商用車生産およびフレート活動の成長 | +1.8% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| フリートの老朽化と路面による疲労からのアフターマーケット交換 | +1.4% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| EVバッテリー質量とサスペンション荷重要件の増大 | +1.1% | アジア太平洋が中核、欧州および北米への波及 | 中期(2〜4年) |
| 軽量複合材スプリングの採用 | +0.8% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 電動配送フリート向けパラボリックおよびモノリーフの後付け | +0.5% | 欧州、北米 | 中期(2〜4年) |
| 組み込み荷重センシングと予知保全 | +0.3% | 欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商用車生産およびフレート活動の成長
商用車生産とフレート活動は、トラック、バス、トレーラー、配送車両における耐久性の高いスプリングへの需要を支えています。これらの資産は、長い運行ルートにわたってさまざまな荷重を積載しながら、安全で安定した稼働状態を維持しなければなりません。これらの車両は多くの乗用車よりも高いペイロードと頻繁な積載サイクルで運用されます。そのため、サスペンション部品はより過酷なサービス条件にさらされ、交換の可能性も高くなります。フリートオペレーターもまた、車軸寿命、車両安定性、および信頼性の高い荷重制御を支援する部品を求めています。自動車用スプリング市場は、フレートオペレーターがフリートを更新したり、地域配送ルートの能力を追加したりする際に恩恵を受けます。この需要は、製造および物流活動が大規模な商用車フリートを支えるアジア太平洋および北米において特に重要であり、自動車用スプリング市場は新規設備プログラムとオペレーターの継続的なメンテナンスニーズの両方に対応しています。
フリートの老朽化と路面による疲労からのアフターマーケット交換
交換需要は、スプリングサプライヤーに新車生産への依存度が低い販売チャネルを提供します。スプリングは繰り返しの積載、路面状況への暴露、および長いサービス期間にわたる腐食によって性能が低下することがあります。乗用は老朽化とともに交換サイクルに入ることが多く、高走行距離の商用車はより早期にサービスが必要になる場合があります。ワークショップとディストリビューターは、組織化された流通とデジタル注文チャネルを通じて部品の入手可能性を改善しています。自動車用スプリング市場はこの変化から恩恵を受けます。なぜなら、購買者がより容易に製品を比較し、交換部品を調達できるようになるからです。確立された流通ネットワークを持つサプライヤーは、アフターマーケットを活用して純正部品契約でしばしば見られる価格圧力を緩和することができ、自動車用スプリング市場は信頼性の高い適合データ、納品、および保証サポートを提供できる企業を評価します。
EVバッテリー質量とサスペンション荷重要件の増大
電気自動車はバッテリー質量と異なる重量配分を考慮したサスペンションシステムを必要とします。これらの要件により、制御された撓み、疲労耐性、および一貫した乗り心地特性を持つスプリングの必要性が高まる可能性があります。電動車両のレイアウトは、スプリング性能バッテリーパッケージング、車高、およびシャシーチューニングと並行して考慮されなければならないため、早期のサスペンション計画を重要にします。車両メーカーは、以前の内燃機関仕様のみに依存するのではなく、各プラットフォームのスプリング性能を検証しなければならず、自動車用スプリング市場は乗り心地の快適性、耐久性、または製造の実用性を損なうことなくそれらの検証ニーズを満たさなければなりません。これにより、量産開始前にサプライヤーにとってのエンジニアリング作業が生じます。自動車用スプリング市場は、特に車両メーカーが新しいシャシー設計を承認する前にテストサポートを必要とする場合、部品需要とプラットフォーム固有の開発作業の両方から恩恵を受けます。
軽量複合材スプリングの採用
複合材スプリングは、車両メーカーが部品重量の軽減と耐久性の高い荷重性能を求める中で注目を集めています。ガラス繊維強化ポリマーシステムはすでに一部の量産プログラムで使用されています。SGL Carbonは、フォード・トランジットのリアアクスル向けガラス繊維強化ポリマーリーフスプリングの量産供給に対してFord Motor CompanyのQ1アワードを受賞しましたSGL Carbon receives Q1 award from Ford Motor Company, SGL Carbon, www.sglcarbon.com">[1]。この認定は、複合材スプリングプログラムが主要な車両メーカーの品質要件を満たせることを示しています。より広範な使用は、コスト管理、生産の一貫性、修理慣行、および長いサービスサイクルにわたる検証に依存しており、自動車用スプリング市場は軽量オプションがフリートオペレーターとドライバーの日常的な需要を満たせるという証明に依存しています。自動車用スプリング市場は、軽量設計が明確な車両レベルの利点を提供する場合、特に低質量が車両プログラムのより広い効率性とハンドリング目標を支援する場合に価値を獲得できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スプリング用鋼および合金価の変動 | -1.5% | グローバル | 短期(2年以内) |
| エア、マルチリンク、およびアクティブサスペンションシステムへの代替 | -1.1% | 欧州、北米、アジア太平洋プレミアムセグメント | 長期(4年以上) |
| OEM価格圧力および年次コスト削減要求 | -0.8% | グローバル | 中期(2〜4年) |
| 商用フリートにおける複合材疲労検証と修理可能性のギャップ | -0.5% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スプリング用鋼および合金価格の変動
鋼および合金のコストは、材料が完成部品コストの主要部分を占めるため、スプリングメーカーにとって引き続き重要です。サプライヤーが契約価格を迅速に調整できない場合、価格変動によってマージンが低下する可能性があります。この影響は、年次価格コミットメントを伴う大量生産プログラムで最も強く現れます。サプライヤーはまた、疲労および耐久性基準を満たすグレードへの安定したアクセスを必要としています。調達チームは、地域調達、長期契約、および慎重な在庫管理を通じてリスクを軽減することができ、自動車用スプリング市場もまた、供給状況が予期せず変化した場合に格な代替品を可能にする明確な材料仕様に依存しています。自動車用スプリング市場は、関税や貿易規則が輸入鋼材のコストと入手可能性を変化させる場合に追加的な圧力に直面します。なぜなら、部品メーカーはサプライヤーや調達計画を変更しながら品質を守らなければならないからです。
エア、マルチリンク、およびアクティブサスペンションシステムへの代替
一部のプレミアム車両および大型プラットフォームは、従来のスプリング構成の代わりにエア、マルチリンク、またはアクティブサスペンションシステムを使用しています。これらのシステムは乗り心地制御、荷重平準化、および車両モニタリングを改善できます。それらの採用により、特定の用途における特定のコイルまたはリーフスプリング設計への需要が減少する可能性があります。ZFは、動作検知、シャシー健全性モニタリング、ならびに力および荷重検知機能を備えた次世代スマートシャシーセンサーを発表しましたZF unveils next-gen intelligent chassis sensor, Autocar Professional Bureau, www.autocarpro.in ">[2]。機械式スプリングのサプライヤーは、電子制御サスペンションシステムと連携して機能する製品を開発することで対応でき、シャシー機能がより統合され、モニタリングされ、ソフトウェアによってサポートされるようになっても、自動車用スプリング市場が役割を維持できるようにします。この影響は、顧客が乗り心地の洗練、アダプティブ機能、およびコネクテッドシャシー機能に対してより高い対価を支払う意欲がある高価値車両セグメントにおいて、基本的な車両プラットフォームよりも顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スプリングタイプ別:
コイルスプリングが幅広い車両用途を維持コイルスプリングは2026年の自動車用スプリング市場シェアの45.96%を保持し、ガススプリングは2032年までにCAGR 8.29%で成長すると予測されています。コイルスプリングは、一般的な乗用車のサスペンションレイアウトに適合し、確立されたプロセスを通じて生産できるため、引き続き広く使用されています。圧縮、引張、およびトーション設計は異なる車両機能に対応します。圧縮スプリングは多くのサスペンションストラットおよびサスペンションアセンブリの中心です。トーションスプリングは回転力を必要とする機械システムに使用されます。引張スプリングは、一貫した開放力とコンパクトな設置がユーザーエクスペリエンスと組み立てプロセスにとって重要な車両アクセスおよびシーティング機構に使用されます。
ガススプリングは、制御された動きから恩恵を受けるパワーテールゲート、調整可能なシーティング、アクセスシステム、およびその他の機構に使用されます。それらの高い成長率は、複数のボディスタイルにわたる利便性機能における車両コンテンツの増加を反映しています。リーフスプリングは、荷重支持と堅牢な耐久性を提供するため、商用車およびピックアップトラックにおいて引き続き重要です。パラボリックおよびモノリーフ設計は、過酷なデューティサイクルをサポートしながら部品重量の削減に貢献できます。エアスプリングは、荷重平準化が必要な場合に従来の設計を補完することがあります。自動車用スプリング産業は、車両機能、パッケージング、および荷重要件がボディスタイル、顧客の期待、および運用条件によって大きく異なるため、複数のスプリング形式を引き続き使用しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
材料別:
スチールが確立された材料基盤として維持スチールスプリングは2026年の自動車用スプリング市場シェアの65.26%を保持し、複合材スプリングは2032年までにCAGR 8.08%で成長すると予測されています。スチールは、サプライチェーン、造方法、および耐久性基準が確立されているため引き続き広く使用されており、その継続的な使用により、コスト管理と実証済みのサービス寿命が決定的な用途において、自動車用スプリング市場に馴染みのある材料基盤が提供されます。異なる鋼グレードが乗用車、商用車、および高荷重用途に対応します。合金鋼は、サプライヤーが強度、疲労耐性、およびコストのバランスを必要とする場合に使用されます。高炭素グレードは、繰り返しの積載に耐えるリーフスプリング用途に関連します。スチールはまた、一貫した調達、予測可能な成形挙動、およびサプライヤーと車両メーカーの両方に馴染みのある製造プロセスを必要とする大量生産車両プログラムにとっても実用的です。
複合材料にはガラス繊維強化ポリマーおよびカーボンファイバーベースの設計が含まれます。これらは適切な用途において低重量と耐腐食性を提供できます。SGL CarbonのFordによる認定は、ガラス繊維強化ポリマーリーフスプリングの現在の量産例を示しています。材料の選択は、車両要件、製造コスト、および時間をかけて性能を検証する能力に依存します。チタンおよび特殊合金は、選択された高性能用途において引き続き関連性があります。プラスチックおよびゴム部品もまた、車両システムにおける低荷重または騒音制御機能をサポートし、その材料特性が振動、動き、または組み立て公差の管理に役立ちます。
車両タイプ別:
乗用車がスケールと新たな要件を組み合わせる乗用車は2026年に44.94%のシェアを保持し、2032年までにCAGR 7.26%で成長すると予測されています。この位置は、大規模な車両基盤と乗用車のサスペンションおよび利便性システムにおけるスプリングの広範な使用を反映しています。乗用車の設計は、乗り心地の快適性、ハンドリング、車内静粛性、および耐久性のバランスを必要とします。電動乗用車は、重量配分が従来の車両と異なるため、さらなる要件を追加します。サプライヤーは個々のプラットフォームに合わせてスプリングレートと部品設計を調整しなければなりません。これらの変更は、サプライヤーと車両メーカーが異なる積載条件と路面にわたる乗り心地特性を評価するため、車開発中のエンジニアリングサポートの重要性を高める可能性があります。
小型商用車は、配送フリートが耐久性の高いサスペンションシステムと定期的なサービスサポートを必要とするため、引き続き関連性があります。大型商用車およびバスは、より高いペイロードと繰り返しの積載向けに設計された部品を使用します。二輪車および三輪車はアジア太平洋の一部で高いユニット数量を提供しますが、その部品価値は大型車両とは異なります。車両タイプはスプリング設計、材料の選択、および予想される交換間隔に影響します。乗用車は依然として自動車用スプリング市場の需要プロファイルの大きなシェアを占めています。商用フォーマットは、繰り返しのサービスサイクル、重い荷重、およびフリートワークショップでの簡単な交換向けに設計された製品を含む、荷重支持用途を専門とするサプライヤーに別の経路を提供します。
パワートレイン別:
電動プラットフォームが設計作業を生み出す内燃機関車両は2026年に69.45%のシェアを保持し、電気・ハイブリッドプラットフォームは2032までにCAGR 10.34%で成長すると予測されています。内燃機関車両は、相当数の設置済み車両基盤を占めるため引き続き重要です。それらのスプリング要件はサプライヤーに馴染みがあり、長年の製造プログラムによってサポートされています。電気・ハイブリッド車両は、バッテリーの配置と車両重量に対応するためにサスペンション設計の変更を必要とします。これらのプラットフォームは、改訂されたスプリングジオメトリと材料仕様を必要とする場合があります。部品開発は、スプリングサプライヤーがバッテリーの位置、車軸荷重、パッケージング制限、および車両メーカーの乗り心地目標を理解する必要があるため、車両アーキテクチャと密接に結びついています。
ハイブリッド車両は、従来の車両と完全電気自動車の要件の間の橋渡しを提供します。それらは一部の内燃機関システムを維持しながら、バッテリーと電気駆動部品を追加します。バッテリー電気自動車は、車高、安定性、および荷重配分に対して独自のアプローチを必要とします。燃料電池電気自動車は、航続距離と給油ニーズがラットフォーム設計に影響する特定の商用用途において引き続き関連性があります。自動車用スプリング産業は、より高強度のグレード、より軽い材料、およびシャシーエンジニアとのより緊密な連携を通じて適応しています。この変化は従来製品への需要を排除するものではありませんが、サプライヤーがサポートしなければならない仕様の組み合わせを変化させ、テスト、材料知識、および応用エンジニアングへの投資を必要とします。
用途別:
サスペンションシステムが中心的役割を維持サスペンションシステムは2026年の世界市場シェアの77.21%を保持し、2032年までにCAGR 7.62%で成長すると予測されています。スプリングが車両荷重、乗り心地応答、および車輪の動きを管理するため、サスペンションは主要な用途として維持されています。この部品は、異なる路面状況と変化するペイロードを通じて確実に機能しなければなりません。車両メーカーもまた、快適性とハンドリングへの期待を満たすためにサスペンション設計を使用します。電動化は、乗り心地品質を損なうことなく車両質量を管理することの重要性を高めます。これらの要因により、車両が引き続き使用される中で購買者が性能、安全性、および乗り心地品質のニーズを先送りできないため、サスペンションシステムは製品開発と交換需要の中心に留まります。
エンジンバルブスプリングは内燃機関およびハイブリッドパワートレインにおいて引き続き関連性があります。クラッチおよびトランスミッションスプリングは、数の車両構成に存在する機械的機能をサポートします。その他の用途には、燃料システム、シートベルトプリテンショナー、シーティング、および内装アクセス機構が含まれます。安全要件は、拘束関連システムに使用されるスプリングに対して定義された性能ニーズを生み出します。純粋なバッテリー電気自動車はエンジンバルブスプリングを使用しないため、用途の組み合わせ内での需要が変化します。自動車用スプリング市場は、車両がサスペンションを超えた複数のスプリング機能を必要とするため、車両ライフサイクル全体にわたってパワートレイン、安全、内装、および車両アクセスシステムにわたる需要を生み出し、引き続き幅広い範囲を維持しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
販売チャネル別:
純正部品メーカーが主導しながら交換需要が拡大純正部品メーカーは2026年に74.05%のシェアを保持し、アフターマーケットは2032年までにCAGR 6.55%で成長すると予測されています。純正部品供給は、スプリングが新車生産時に取り付けられ、承認されたサプライヤープログラムを通じて調達されるため、引き続き重要です。これらの取り決めは、信頼性の高い品質、納品性能、およびプラットフォーム固有のエンジニアリングサポートを必要とします。サプライヤーはしばしば長い製品開発サイクルを通じて車両メーカーと協力します。契約条件はまた、プログラムの存続期間にわたって製造効率を改善する圧力を生み出す可能性があります。純正部品供給はしたがって数量を提供しますが、トレーサビリティ、一貫したプロセス管理、および中断なく生産変更を管理する能力を含む、厳格なコストと品質管理を必要とします。
アフターマーケットは、長年の運後に交換部品を必要とする車両にサービスを提供します。老朽化したフリートと過酷な路面使用がこの需要源を支えています。ディストリビューター、ワークショップ、およびデジタル注文システムは、独立した修理業者の入手可能性を改善できます。ブランドサプライヤーは、適合精度、製品耐久性、および信頼性の高い納品によって差別化できます。交換チャネルは、サプライヤーが限られた数の車両生産プログラムへの依存を減らす方法を提供する可能性があります。自動車用スプリング市場は、メーカーが純正部品とアフターマーケットの両方の関係を維持する場合に恩恵を受けます。なぜなら、2つのチャネルは異なる顧客ニーズ、製品ライフサイクル、および計画の時間軸を提供するからです。
地域分析
アジア太平洋は2026年の世界市場シェアの53.11%を保持しています。この地域は、車両生産、部品製造、および成長する車両所有の幅広い基盤を持っています。中国、インド、および東南アジア諸国は、乗用車、商用フリート、および二輪車にわたる需要を支えています。この地域にはまた幅広い車両価格帯が含まれており、従来のスチールスプリングと選択された先進設計の両方をサポートしています。サプライヤーは地域製造を活用してコスト期待に対応し、納品ルートを短縮できます。NHK Spring Co., Ltd.は、2027年からの生産を計画して、コイルスプリングとスタビライザーバーのためにマハラシュトラ州アウランガバードに3番目の生産拠点を設立することを発表しました。
欧州は2032年までにCAGR 8.39%で成長すると予測されています。地域需要は、排出ガス規制遵守、シャシー性能、および電動化に強い焦点を置く車両プログラムによってサポートされています。欧州の車両メーカーはまた、プレミアムサスペンション技術と軽量部品の重要な採用者でもあります。この地域の自動車用スプリング市場は、電動化およびプレミアム車両向けのより高価値なスプリング設計を必要とするプロジェクトから恩恵を受けることができます。車両生産条件は依然として混在していますが、サプライヤーはプラットフォームの再設計、交換需要、および先進材料プログラムに機会を見出すことができます欧州自動車工業会は、2025年の欧州連合における新規登録の4.2%が電気充電可能なトラックであったと報告しましたEconomic and Market Report - Global and EU auto industry, ACEA, www.acea.auto">[3]。
北米は商用フリートの交換、トレーラー生産、および独立系アフターマーケットからの需要があります。小型トラックとスポーツユーティリティビークルは、その車両構成が堅牢な荷重管理を必要とする場合があるため、サスペンション部品需要に貢献しています。地域調達と製造の回復力は、サプライチェーンリスクを管理する購買者にとってより関連性が高まっています。南米は地域成長が低いものの、国レベルのフリート更新と車両組み立てプログラムが地域的な機会をサポートできます。中東およびアフリカもまた、車両の現地化とインフラ活動に関連した選択的な需要があります。自動車用スプリング市場は、運用条件、フリートの年齢、および車両の組み合わが大幅に異なるため、これらの地域にわたって多様であり続け、サプライヤーは製品範囲と流通アプローチを地域の要件に合わせる必要があります。
競合環境
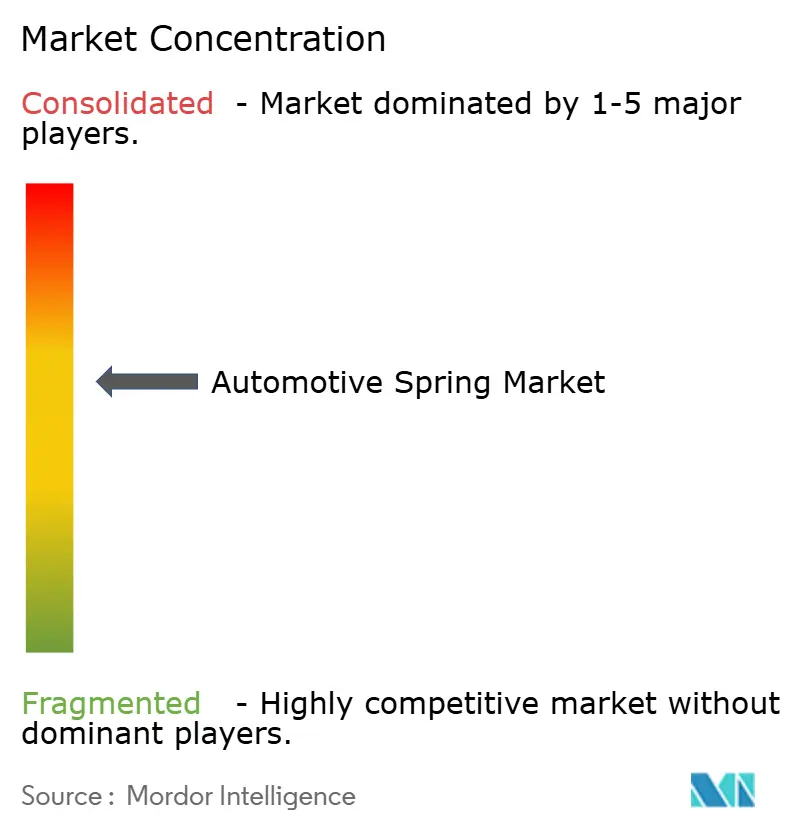
自動車用スプリング市場は中程度の集中度を持ち、主要サプライヤーからの意味のある影響力を反映しながらも、地域メーカーと専門生産者の余地を残しています。NHK Spring Co., Ltd.、Mubea、Sogefi S.p.A.、Rassini S.A.B. de C.V.、およびthyssenkrupp AGは、車両およびサスペンションプログラムにサービスを提供する認知されたサプライヤーの中に含まれます。それらの地位は、エンジニアリング能力、顧客関係、製造規模、および地域生産ネットワークによってサポートされています。インドと中国の地域生産者、数量主導のプログラムと交換チャネルで引き続き競争しています。より小規模な専門家もまた、複合材、スマートセンシング、または大型製品などの狭い分野にサービスを提供できます。この構造は、承認された部品が長期間にわたって耐久性、一貫性、およびプログラム納品の期待を満たさなければならないため、高い資格要件を維持しながら、車両メーカーにサプライヤーの選択肢を提供します。
メーカーは地理的投資を活用して、成長する車両生産センターの近くに自社を位置づけています。NHK Spring Co., Ltd.の計画されたアウランガバード施設は、インドの車両基盤向けのコイルスプリングとスタビライザーバーの生産計画を伴う、このアプローチの一例です。サプライヤーはまた、電動車両プラットフォームと軽量サスペンションシステムをサポートすることで関連性を強化しています。これらの動きは、部品供給と迅速に代替することが困難なエンジニアリング作業を組み合わせるため重要です。また、多くの地域で従来の車両と電動車両が並行して運用される間、確立されたスプリングプログラムを放棄することなく変化する車両アーキテクチャに対応するサプライヤーを支援します。
システム統合はシャシーサプライチェーンの一部においてより重要になっています。ZFの次世代スマートシャシーセンサーは、荷重検知とシャシーモニタリングがより広い車両システムに組み込まれる方法の例です。これにより、顧客がコネクテッドシャシー機能を要求する場合、スプリングサプライヤーはサスペンションおよびエレクトロニクスパートナーと協力する競争上の必要性が生まれます。同時に、基本的なスプリング製品は価格、納品、品質の一貫性、および地域製造において引き続き競争に直面します。アフターマーケットへのアクセスを持つサプライヤーは、年次車両生産量への依存の一部を相殺できます。自動車用スプリング市場は、したがって大量生産の標準部品と技術的に専門化された製品の両方にわたって競争的であり、サプライヤーの成功は応答性、品質実行、エンジニアリングの深さ、および地域顧客サポートに依存しています。
自動車用スプリング産業のリーダー
-
NHK Spring Co., Ltd.
-
Muhr und Bender KG (Mubea)
-
Sogefi S.p.A.
-
Rassini S.A.B. de C.V.
-
thyssenkrupp AG
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用スプリング市場 このレポートでカバーされる企業
- NHK Spring Co., Ltd.
- Muhr und Bender KG (Mubea)
- Sogefi S.p.A.
- Rassini S.A.B. de C.V.
- thyssenkrupp AG
- ZF Friedrichshafen AG
- Mitsubishi Steel Mfg. Co., Ltd.
- Hendrickson USA LLC
- Jamna Auto Industries Ltd.
- Continental AG
- Chuo Spring Co., Ltd.
- Beijer Components AB
- EATON Detroit Spring
- Dongfeng Motor Suspension Spring Co., Ltd.
- Fangda Special Steel Technology Co., Ltd.
- EMCO Industries
- Betts Spring Manufacturing
- IFC Composite GmbH
- Eibach Federn GmbH
最近の産業開発事情 自動車用スプリング市場
- 2026年10月:日産は、次期ナバラ プロPHEVがリーフスプリングまたはコイルスプリングのリアサスペンションを選択できるようになると発表し、ブランドのユーティリティビークルの以前の世代を差別化した機能を復活させる可能性があります。
- 2026年9月:KWはV3サファリスタイルサスペンションの提供を拡大しました。同社は、ストラット、ダンパーボディ、およびスプリングが調整可能な車高増加を可能にするために特別に設計されており、舗装路を超えた使用が主な意図であると述べました。
- 2026年2月:ステランティスは自動車向けの新しいリーフスプリングサスペンションシステムを特許取得しました。この特許は、乗用車からその設計が段階的廃止される原因となった制限に対処しながら、リアリーフスプリングを備えたソリッドリアアクスル構成を再導入することを目的としていました。
世界の自動車用スプリング市場レポートの範囲
自動車用スプリング市場は、スプリングタイプ、材料、車両タイプ、パワートレイン、用途、販売チャネル、および地域別にセグメント化されています。スプリングタイプ別では、市場はコイルスプリング(圧縮コイルスプリング、引張コイルスプリング、およびトーションコイルスプリング)、リーフスプリング(半楕円リーフスプリング、楕円リーフスプリング、パラボリックリーフスプリング、モノリーフスプリング、およびマルチリーフスプリング)、トーションスプリング、ガススプリング、エアスプリング、ならびにゴムおよび補助スプリングにセグメント化されています。材料別では、市場は高炭素鋼、合金鋼、ステンレス鋼、ガラス繊維強化ポリマー、カーボンファイバー複合材、チタンおよび特殊合金、ならびにエンジニアリングプラスチックおよびゴムにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、中型商用車、大型商用車、バスおよびコーチ、二輪車、ならびに三輪車および特殊車両にセグメント化されています。パワートレイン別では、市場は内燃機関車両、ハイブリッド電気自動車、バッテリー電気自動車、および燃料電池電気自動車にセグメント化されています。用途別では、市場はサスペンションシステム、エンジンバルブ、クラッチアセンブリ、トランスミッションシステム、シートベルトおよびエアバッグ、燃料噴射システム、ならびに内装およびアクセスシステムにセグメント化されています。販売チャネル別では、市場は純正部品メーカーと独立系アフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、およびその他の北米)、南米(ブラジル、アルゼンチン、およびその他の南米)、欧州(ドイツ、フランス、イタリア、英国、スペイン、ロシア、およびその他の欧州)、アジア太平洋(中国、インド、日本、韓国、東南アジア、オーストラリアおよびニュージーランド、およびその他のアジア太平洋)、ならびに中東およびアフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラル、南アフリカ、エジプト、ナイジェリア、およびその他の中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| コイルスプリング | 圧縮コイルスプリング |
| 引張コイルスプリング | |
| トーションコイルスプリング | |
| リーフスプリング | 半楕円リーフスプリング |
| 楕円リーフスプリング | |
| パラボリックリーフスプリング | |
| モノリーフスプリング | |
| マルチリーフスプリング | |
| トーションスプリング | |
| ガススプリング | |
| エアスプリング | |
| ゴムおよび補助スプリング |
| 高炭素鋼 |
| 合金鋼 |
| ステンレス鋼 |
| ガラス繊維強化ポリマー |
| カーボンファイバー複合材 |
| チタンおよび特殊合金 |
| エンジニアリングプラスチックおよびゴム |
| 乗用車 |
| 小型商用車 |
| 中型商用車 |
| 大型商用車 |
| バスおよびコーチ |
| 二輪車 |
| 三輪車および特殊車両 |
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| バッテリー電気自動車 |
| 燃料電池電気自動車 |
| サスペンションシステム |
| エンジンバルブ |
| クラッチアセンブリ |
| トランスミッションシステム |
| シートベルトおよびエアバッグ |
| 燃料噴射システム |
| 内装およびアクセスシステム |
| 純正部品メーカー |
| 独立系アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチ | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東およびアフリカ |
| スプリングタイプ別 | コイルスプリング | 圧縮コイルスプリング |
| 引張コイルスプリング | ||
| トーションコイルスプリング | ||
| リーフスプリング | 半楕円リーフスプリング | |
| 楕円リーフスプリング | ||
| パラボリックリーフスプリング | ||
| モノリーフスプリング | ||
| マルチリーフスプリング | ||
| トーションスプリング | ||
| ガススプリング | ||
| エアスプリング | ||
| ゴムおよび補助スプリング | ||
| 材料別 | 高炭素鋼 | |
| 合金鋼 | ||
| ステンレス鋼 | ||
| ガラス繊維強化ポリマー | ||
| カーボンファイバー複合材 | ||
| チタンおよび特殊合金 | ||
| エンジニアリングプラスチックおよびゴム | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型商用車 | ||
| 大型商用車 | ||
| バスおよびコーチ | ||
| 二輪車 | ||
| 三輪車および特殊車両 | ||
| パワートレイン別 | 内燃機関車両 | |
| ハイブリッド電気自動車 | ||
| バッテリー電気自動車 | ||
| 燃料電池電気自動車 | ||
| 用途別 | サスペンションシステム | |
| エンジンバルブ | ||
| クラッチアセンブリ | ||
| トランスミッションシステム | ||
| シートベルトおよびエアバッグ | ||
| 燃料噴射システム | ||
| 内装およびアクセスシステム | ||
| 販売チャネル別 | 純正部品メーカー | |
| 独立系アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2032年までの自動車用スプリングの需要を促進しているものは何ですか?
車両生産、フリートの交換、商用輸送活動、および電動車両の設計ニーズが2032年までの需要を支えており、サプライヤーもまた変化する材料、パッケージング、および耐久性要件に対応しています。
どのスプリングタイプが自動車用途をリードしていますか?
コイルスプリングは2026年に45.96%で最大のシェアを保持し、ガススプリングは2032年までに最も速い成長が予測されています。
なぜ複合材スプリングが注目を集めているのですか?
複合材スプリングは重量を削減できフォード・トランジットのリアアクスル向けに供給されたガラス繊維強化ポリマーリーフスプリングを含む、選択された量産プログラムに参入しています。
電気自動車はスプリング設計にどのような影響を与えますか?
バッテリーの配置と車両質量配分は、制御された撓みと疲労性能を含む改訂されたサスペンション仕様を必要とするため、スプリングサプライヤーはプラットフォーム開発中にシャシーチームと緊密に連携しなければなりません。