
Marktgröße und Marktanteil für Automobilfedern
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.56 Milliarden US-Dollar |
| Marktgröße (2032) | 6.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.45 % |
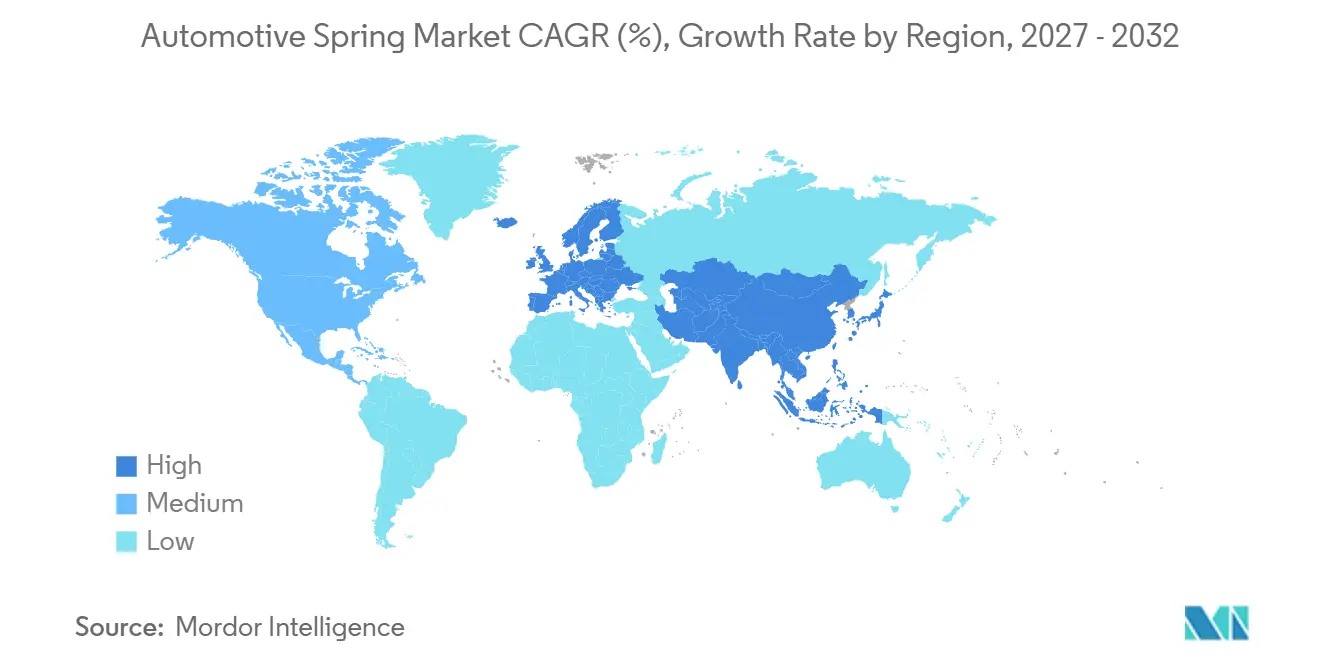
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
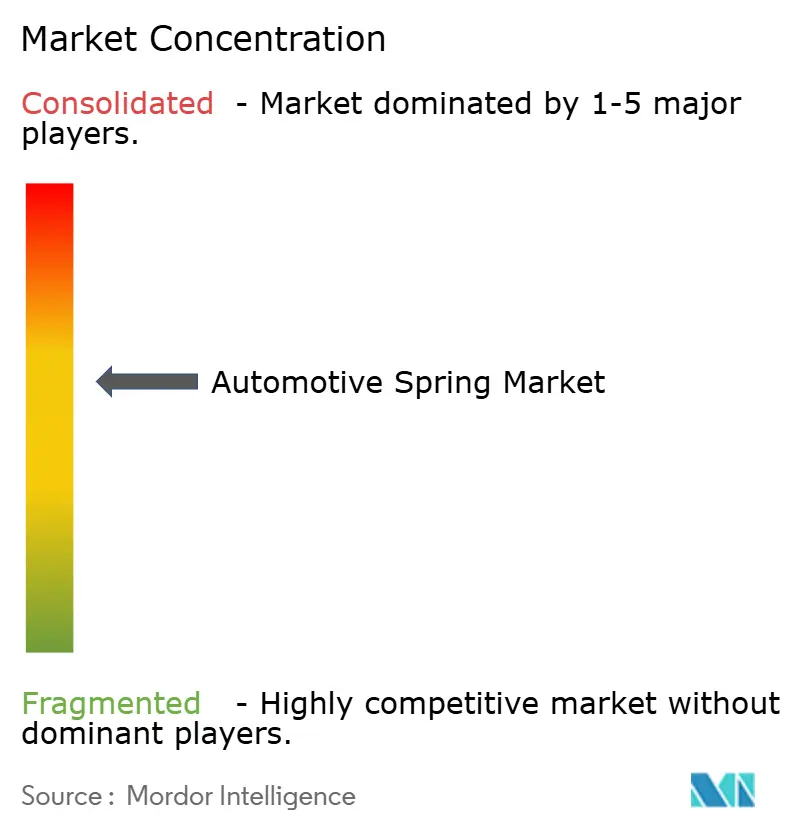
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilfedern von Mordor Intelligence
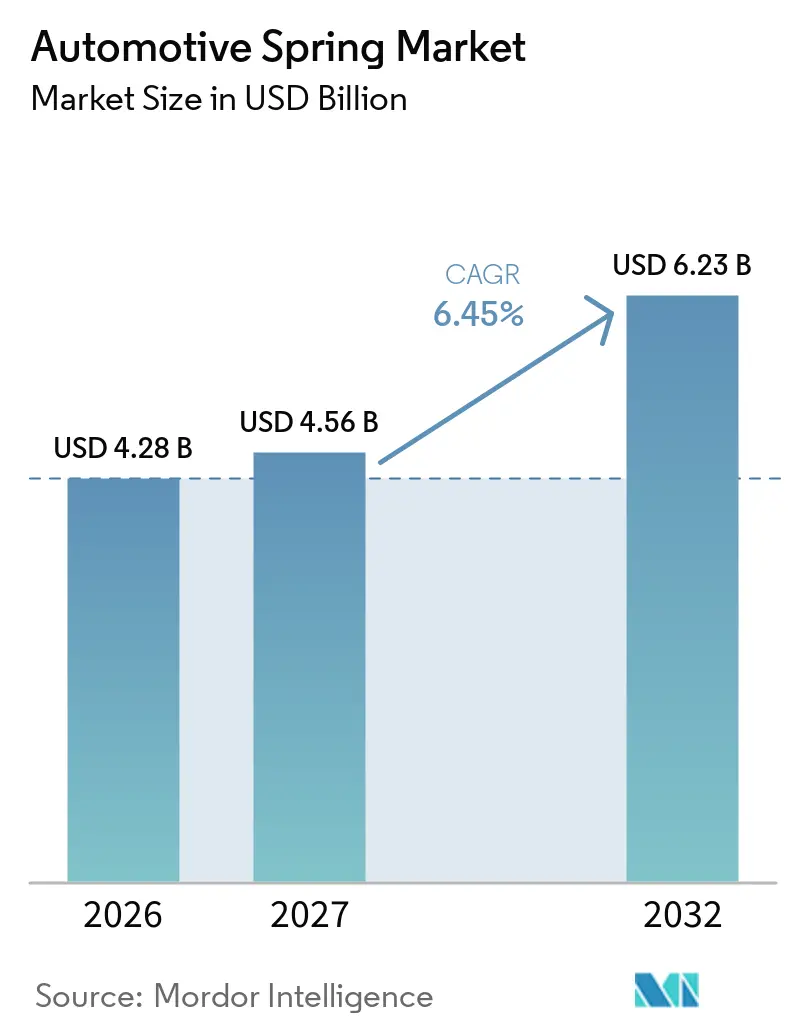
Die Marktgröße für Automobilfedern wurde im Jahr 2026 auf 4,28 Milliarden USD geschätzt, wird für 2027 auf 4,56 Milliarden USD veranschlagt und soll bis 2032 einen Wert von 6,23 Milliarden USD erreichen, was einem CAGR von 6,45 % zwischen 2027 und 2032 entspricht. Die Nachfrage wird durch die Fahrzeugproduktion, den Ersatzbedarf und die Neugestaltung von Federungssystemen für schwerere elektrifizierte Fahrzeuge geprägt. Batteriemodule verändern die Fahrzeugmasse und Gewichtsverteilung, was den Bedarf an Federn erhöht, die strengere Last- und Haltbarkeitsanforderungen erfüllen. Gewerbliche Flotten benötigen zudem Komponenten, die wiederholten Belastungen und langen Betriebszyklen standhalten. Zulieferer reagieren darauf durch die Weiterentwicklung von Materialien, Investitionen in die regionale Fertigung und eine engere Zusammenarbeit mit Fahrzeugherstellern. Der Markt für Automobilfedern bietet auch Chancen im Ersatzteilbereich, wo alternde Flotten und der Zugang zu Werkstätten eine wiederkehrende Nachfrage unterstützen.
Wichtigste Erkenntnisse des Berichts
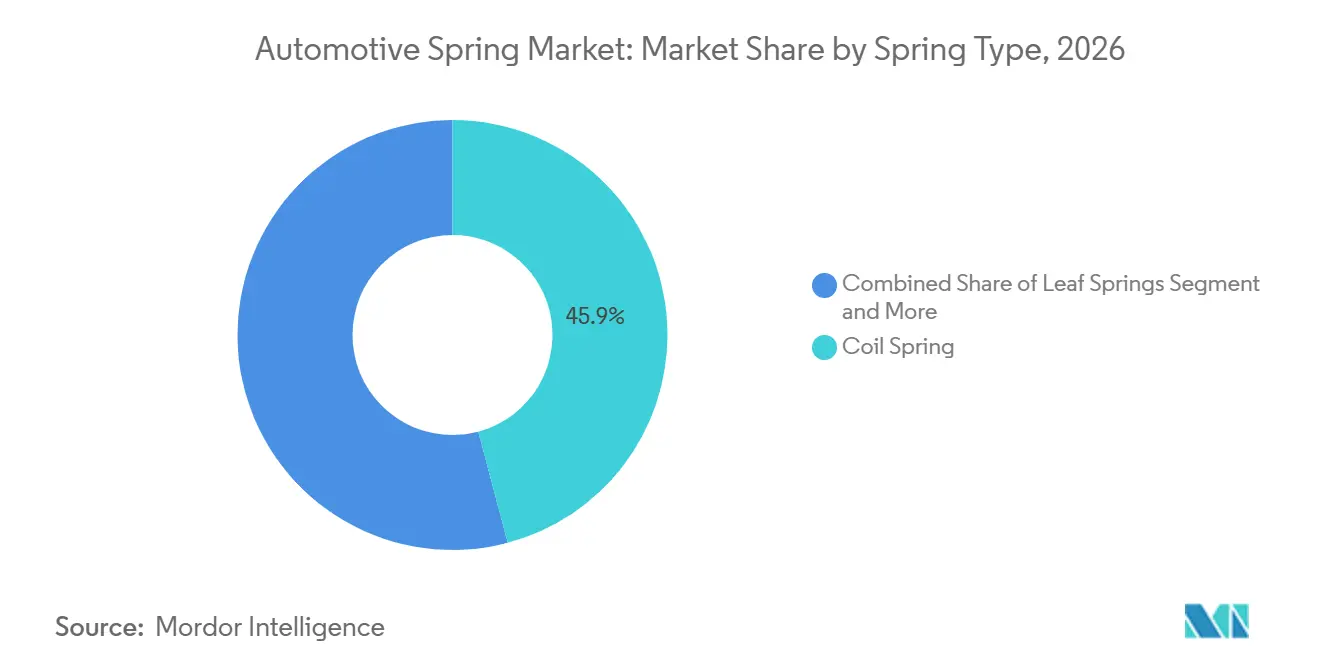
- Nach Federtyp hielten Schraubenfedern im Jahr 2026 einen Marktanteil von 45,96 %, während Gasfedern bis 2032 mit einem CAGR von 8,29 % wachsen sollen.
- Nach Material hielten Stahlfedern im Jahr 2026 einen Marktanteil von 65,26 %, während Verbundfedern bis 2032 mit einem CAGR von 8,08 % wachsen sollen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 44,94 % und sollen bis 2032 mit einem CAGR von 7,26 % wachsen.
- Nach Antriebsstrang hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 69,45 %, während Elektro- und Hybridplattformen bis 2032 mit einem CAGR von 10,34 % wachsen sollen.
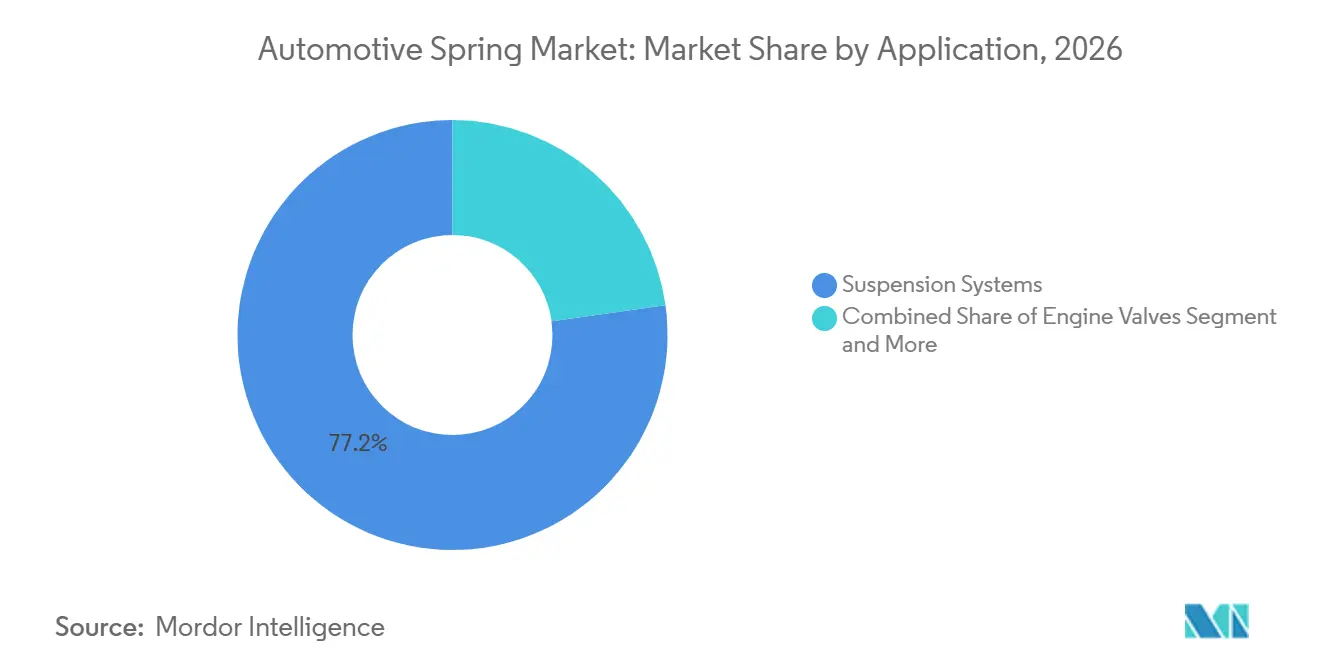
- Nach Anwendung hielten Federungssysteme im Jahr 2026 einen Marktanteil von 77,21 % und sollen bis 2032 mit einem CAGR von 7,62 % wachsen.
- Nach Vertriebskanal hielten Erstausrüster im Jahr 2026 einen Marktanteil von 74,05 %, während der Aftermarket bis 2032 mit einem CAGR von 6,55 % wachsen soll.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 53,11 %, während Europa bis 2032 mit einem CAGR von 8,39 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum der Nutzfahrzeugproduktion und der Frachtaktivität | +1.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Aftermarket-Ersatz durch Flottenalterung und straßeninduzierte Ermüdung | +1.4% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Batteriegewicht von Elektrofahrzeugen und höhere Anforderungen an die Federungsbelastung | +1.1% | Asien-Pazifik als Kern, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung leichter Verbundfedern | +0.8% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Parabolische und Mono-Blattfeder-Nachrüstungen für elektrische Lieferfahrzeuge | +0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Eingebettete Lasterfassung und vorausschauende Wartung | +0.3% | Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nutzfahrzeugproduktion und der Frachtaktivität
Die Nutzfahrzeugproduktion und die Frachtaktivität stützen die Nachfrage nach langlebigen Federn in Lastkraftwagen, Bussen, Anhängern und Lieferfahrzeugen, da diese Fahrzeuge bei wechselnden Lasten auf langen Servicerouten sicher, stabil und betriebsbereit bleiben müssen. Diese Fahrzeuge werden mit höheren Nutzlasten und häufigeren Belastungszyklen betrieben als viele Personenkraftwagen. Ihre Federungskomponenten sind daher anspruchsvolleren Betriebsbedingungen und einer höheren Wahrscheinlichkeit des Austauschs ausgesetzt. Flottenoperatoren suchen zudem nach Teilen, die die Achslebensdauer, die Fahrzeugstabilität und eine zuverlässige Lastkontrolle unterstützen. Der Markt für Automobilfedern profitiert, wenn Frachtbetreiber Flotten erneuern oder Kapazitäten für regionale Lieferrouten aufbauen. Diese Nachfrage ist im asiatisch-pazifischen Raum und in Nordamerika relevant, wo Fertigungs- und Logistikaktivitäten große Nutzfahrzeugflotten unterstützen, und der Markt für Automobilfedern bedient sowohl neue Ausrüstungsprogramme als auch den laufenden Wartungsbedarf der Betreiber.
Aftermarket-Ersatz durch Flottenalterung und straßeninduzierte Ermüdung
Die Ersatznachfrage bietet Federlieferanten einen Vertriebskanal, der weniger von der Neufahrzeugproduktion abhängig ist. Federn können nach wiederholter Belastung, Einwirkung von Straßenbedingungen und Korrosion über lange Betriebszeiträume an Leistung verlieren. Personenkraftwagen treten häufig mit zunehmendem Alter in Ersatzzyklen ein, während hochkilometerstarke Nutzfahrzeuge möglicherweise früher gewartet werden müssen. Werkstätten und Händler verbessern die Teilverfügbarkeit durch organisierte Distribution und digitale Bestellkanäle. Der Markt für Automobilfedern profitiert von diesem Wandel, da Käufer Produkte vergleichen und Ersatzteile leichter beschaffen können. Lieferanten mit etablierten Vertriebsnetzen können den Aftermarket nutzen, um den Preisdruck auszugleichen, der häufig bei Erstausrüsterverträgen besteht, während der Markt für Automobilfedern Unternehmen belohnt, die zuverlässige Einbaudaten, Lieferung und Garantieunterstützung bieten können.
Batteriegewicht von Elektrofahrzeugen und höhere Anforderungen an die Federungsbelastung
Elektrofahrzeuge benötigen Federungssysteme, die das Batteriegewicht und eine andere Gewichtsverteilung berücksichtigen. Diese Anforderungen können den Bedarf an Federn mit kontrollierter Durchbiegung, Ermüdungsbeständigkeit und gleichmäßigem Fahrverhalten erhöhen. Elektrifizierte Fahrzeuglayouts machen eine frühzeitige Federungsplanung wichtig, da die Federleistung neben der Batterieunterbringung, der Fahrhöhe und der Fahrwerksabstimmung berücksichtigt werden muss. Fahrzeughersteller müssen die Federleistung für jede Plattform validieren, anstatt sich nur auf frühere Verbrennungsmotorspezifikationen zu stützen, und der Markt für Automobilfedern muss diese Validierungsanforderungen erfüllen, ohne Fahrkomfort, Haltbarkeit oder Fertigungspraktikabilität zu beeinträchtigen. Dies schafft Entwicklungsarbeit für Lieferanten, bevor die Serienproduktion beginnt. Der Markt für Automobilfedern profitiert daher sowohl von der Komponentennachfrage als auch von plattformspezifischer Entwicklungsarbeit, insbesondere wenn Fahrzeughersteller Testunterstützung benötigen, bevor sie ein neues Fahrgestell freigeben.
Einführung leichter Verbundfedern
Verbundfedern gewinnen an Aufmerksamkeit, da Fahrzeughersteller nach geringerem Komponentengewicht und dauerhafter Lastleistung suchen. Glasfaserverstärkte Polymersysteme werden bereits in ausgewählten Produktionsprogrammen eingesetzt. SGL Carbon erhielt den Q1 Award von Ford Motor Company für die Serienlieferung von glasfaserverstärkten Polymer-Blattfedern für die Hinterachse des Ford TransitSGL Carbon receives Q1 award from Ford Motor Company, SGL Carbon, www.sglcarbon.com">[1]. Die Auszeichnung zeigt, dass Verbundfederprogramme die Qualitätsanforderungen großer Fahrzeughersteller erfüllen können. Eine breitere Nutzung wird von Kostenkontrolle, Produktionskonsistenz, Reparaturpraktiken und Validierung über lange Betriebszyklen abhängen, sodass der Markt für Automobilfedern davon abhängt, dass leichte Optionen die alltäglichen Anforderungen von Flottenoperatoren und Fahrern erfüllen können. Der Markt für Automobilfedern kann dort an Wert gewinnen, wo leichte Designs einen klaren Vorteil auf Fahrzeugebene bieten, insbesondere wenn eine geringere Masse die übergeordneten Effizienz- und Fahrdynamikziele eines Fahrzeugprogramms unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität bei Federstahl- und Legierungspreisen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Luft-, Mehrlenker- und aktive Federungssysteme | -1.1% | Europa, Nordamerika, Asien-Pazifik Premiumsegment | Langfristig (≥ 4 Jahre) |
| Preisdruck der Erstausrüster und jährliche Kostensenkungsvorgaben | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Lücken bei der Ermüdungsvalidierung und Reparierbarkeit von Verbundfedern in gewerblichen Flotten | -0.5% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Federstahl- und Legierungspreisen
Stahl- und Legierungskosten bleiben für Federhersteller bedeutsam, da das Material einen wesentlichen Teil der Kosten fertiger Komponenten ausmacht. Preisbewegungen können die Margen verringern, wenn Lieferanten die Vertragspreise nicht schnell anpassen können. Der Effekt ist am stärksten bei Großvolumenprogrammen mit jährlichen Preiszusagen. Lieferanten benötigen zudem einen zuverlässigen Zugang zu Güten, die Ermüdungs- und Haltbarkeitsstandards erfüllen. Beschaffungsteams können die Exposition durch lokale Beschaffung, längere Verträge und sorgfältiges Bestandsmanagement reduzieren, während der Markt für Automobilfedern auch auf klare Materialspezifikationen angewiesen ist, die qualifizierte Alternativen ermöglichen, wenn sich die Versorgungsbedingungen unerwartet ändern. Der Markt für Automobilfedern steht unter zusätzlichem Druck, wenn Zölle oder Handelsregeln die Kosten und Verfügbarkeit importierter Stahlvorprodukte verändern, da Komponentenhersteller die Qualität sichern müssen, während sie Lieferanten oder Beschaffungspläne wechseln.
Substitution durch Luft-, Mehrlenker- und aktive Federungssysteme
Einige Premiumfahrzeuge und Schwerlastplattformen verwenden Luft-, Mehrlenker- oder aktive Federungssysteme anstelle konventioneller Federanordnungen. Diese Systeme können die Fahrkontrolle, den Lastausgleich und die Fahrzeugüberwachung verbessern. Ihre Einführung kann die Nachfrage nach bestimmten Schrauben- oder Blattfederdesigns in ausgewählten Anwendungen verringern. ZF stellte seinen Fahrwerkssensor der nächsten Generation mit Funktionen zur Bewegungserkennung, Fahrwerksgesundheitsüberwachung sowie Kraft- und Lasterfassung vorZF unveils next-gen intelligent chassis sensor, Autocar Professional Bureau, www.autocarpro.in ">[2]. Lieferanten mechanischer Federn können reagieren, indem sie Produkte entwickeln, die neben elektronisch gesteuerten Federungssystemen funktionieren, sodass der Markt für Automobilfedern eine Rolle behalten kann, wenn Fahrwerksfunktionen stärker integriert, überwacht und softwaregestützt werden. Der Einfluss ist in hochwertigen Fahrzeugsegmenten ausgeprägter als bei einfachen Fahrzeugplattformen, wo Kunden eher bereit sind, für Fahrverfeinerung, adaptive Funktionen und vernetzte Fahrwerksfunktionen zu zahlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Federtyp:
Schraubenfedern behalten breite FahrzeuganwendungSchraubenfedern hielten im Jahr 2026 einen Marktanteil von 45,96 % am Markt für Automobilfedern, während Gasfedern bis 2032 mit einem CAGR von 8,29 % wachsen sollen. Schraubenfedern bleiben weit verbreitet, da sie in gängige Federungslayouts von Personenkraftwagen passen und über etablierte Prozesse hergestellt werden können. Druck-, Zug- und Torsionsdesigns dienen unterschiedlichen Fahrzeugfunktionen. Druckfedern sind zentral für viele Federungsbeine und Federungsbaugruppen. Torsionsfedern werden in mechanischen Systemen eingesetzt, die eine Rotationskraft benötigen. Zugfedern werden in Fahrzeugzugangs- und Sitzmechanismen verwendet, wo eine gleichmäßige Öffnungskraft und eine kompakte Installation für das Nutzererlebnis und den Montageprozess wichtig sind.
Gasfedern werden in angetriebenen Heckklappen, verstellbaren Sitzen, Zugangssystemen und anderen Mechanismen eingesetzt, die von einer kontrollierten Bewegung profitieren. Ihre höhere Wachstumsrate spiegelt den steigenden Fahrzeuginhalt bei Komfortfunktionen über mehrere Karosserievarianten hinweg wider. Blattfedern bleiben in Nutzfahrzeugen und Pickups wichtig, da sie Lastunterstützung und robuste Haltbarkeit bieten. Parabolische und Mono-Blattfederdesigns können dazu beitragen, das Komponentengewicht zu reduzieren und gleichzeitig anspruchsvolle Betriebszyklen zu unterstützen. Luftfedern können konventionelle Designs ergänzen, wo ein Lastausgleich erforderlich ist. Die Automobilfederbranche verwendet weiterhin mehrere Federformate, da Fahrzeugfunktion, Packaging und Lastanforderungen je nach Karosserievariante, Kundenerwartungen und Betriebsbedingungen stark variieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Stahl bleibt die etablierte MaterialbasisStahlfedern hielten im Jahr 2026 einen Marktanteil von 65,26 % am Markt für Automobilfedern, während Verbundfedern bis 2032 mit einem CAGR von 8,08 % wachsen sollen. Stahl bleibt weit verbreitet, da Lieferketten, Fertigungsmethoden und Haltbarkeitsstandards gut etabliert sind, und seine fortgesetzte Verwendung gibt dem Markt für Automobilfedern eine vertraute Materialbasis für Anwendungen, bei denen Kostenkontrolle und bewährte Lebensdauer entscheidend bleiben. Verschiedene Stahlgüten unterstützen Personenkraftwagen, Nutzfahrzeuge und Hochlastanwendungen. Legierungsstahl wird verwendet, wo Lieferanten eine Balance aus Festigkeit, Ermüdungsbeständigkeit und Kosten benötigen. Hochkohlenstoffgüten sind bei Blattfederanwendungen relevant, die wiederholten Belastungen ausgesetzt sind. Stahl bleibt auch für Großvolumenfahrzeugprogramme praktisch, die eine konsistente Beschaffung, vorhersehbares Umformverhalten und Fertigungsprozesse erfordern, die sowohl Lieferanten als auch Fahrzeugherstellern vertraut sind.
Verbundwerkstoffe umfassen glasfaserverstärkte Polymer- und kohlefaserbasierte Designs. Sie können in geeigneten Anwendungen ein geringeres Gewicht und Korrosionsbeständigkeit bieten. SGL Carbons Ford-Auszeichnung demonstriert ein aktuelles Produktionsbeispiel für glasfaserverstärkte Polymer-Blattfedern. Die Materialauswahl hängt von den Fahrzeuganforderungen, den Fertigungskosten und der Fähigkeit ab, die Leistung über die Zeit zu validieren. Titan und Speziallegierungen bleiben in ausgewählten Hochleistungsanwendungen relevant. Kunststoff- und Gummikomponenten unterstützen auch Niedriglast- oder Geräuschkontrollfunktionen in Fahrzeugsystemen, wo ihre Materialeigenschaften dazu beitragen können, Schwingungen, Bewegungen oder Montagetoleranzen zu beherrschen.
Nach Fahrzeugtyp:
Personenkraftwagen verbinden Skalierung mit neuen AnforderungenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 44,94 % und sollen bis 2032 mit einem CAGR von 7,26 % wachsen. Diese Position spiegelt die große Fahrzeugbasis und den weit verbreiteten Einsatz von Federn in Federungs- und Komfortsystemen von Personenkraftwagen wider. Personenkraftwagendesigns erfordern eine Balance zwischen Fahrkomfort, Fahrdynamik, Kabinenruhe und Haltbarkeit. Elektrifizierte Personenkraftwagen stellen weitere Anforderungen, da ihre Gewichtsverteilung von der konventioneller Fahrzeuge abweicht. Lieferanten müssen Federraten und Komponentendesigns für einzelne Plattformen anpassen. Diese Änderungen können die Bedeutung der Entwicklungsunterstützung während der Fahrzeugentwicklung erhöhen, da Lieferanten und Fahrzeughersteller das Fahrverhalten unter verschiedenen Beladungszuständen und Straßenoberflächen bewerten.
Leichte Nutzfahrzeuge bleiben relevant, da Lieferflotten langlebige Federungssysteme und regelmäßige Serviceunterstützung benötigen. Schwere Nutzfahrzeuge und Busse verwenden Komponenten, die für höhere Nutzlasten und wiederholte Belastungen ausgelegt sind. Zwei- und Dreiräder tragen in Teilen des asiatisch-pazifischen Raums zu hohen Stückzahlen bei, obwohl ihre Komponentenwerte von denen größerer Fahrzeuge abweichen. Der Fahrzeugtyp beeinflusst das Federdesign, die Materialauswahl und die erwarteten Ersatzintervalle. Personenkraftwagen machen weiterhin einen großen Anteil am Nachfrageprofil des Marktes für Automobilfedern aus. Nutzfahrzeugformate bieten einen separaten Weg für Lieferanten, die sich auf lasttragende Anwendungen spezialisieren, einschließlich Produkte, die für wiederholte Betriebszyklen, schwere Lasten und unkomplizierten Austausch in Flottenwerkstätten ausgelegt sind.
Nach Antriebsstrang:
Elektrifizierte Plattformen schaffen EntwicklungsarbeitFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 69,45 %, während Elektro- und Hybridplattformen bis 2032 mit einem CAGR von 10,34 % wachsen sollen. Fahrzeuge mit Verbrennungsmotor bleiben wichtig, da sie eine erhebliche installierte Fahrzeugbasis ausmachen. Ihre Federanforderungen sind Lieferanten vertraut und werden durch langjährige Fertigungsprogramme unterstützt. Elektro- und Hybridfahrzeuge erfordern Änderungen im Federungsdesign, um die Batterieunterbringung und das Fahrzeuggewicht zu berücksichtigen. Diese Plattformen können überarbeitete Federgeometrien und Materialspezifikationen erfordern. Die Komponentenentwicklung ist daher eng mit der Fahrzeugarchitektur verknüpft, wobei Federlieferanten den Batteriestandort, die Achsbelastung, die Packaging-Grenzen und die Fahrziele des Fahrzeugherstellers verstehen müssen.
Hybridfahrzeuge bilden eine Brücke zwischen den Anforderungen konventioneller und vollständig elektrischer Fahrzeuge. Sie behalten einige Verbrennungsmotorsysteme bei und fügen gleichzeitig Batterie- und Elektroantriebskomponenten hinzu. Batterieelektrische Fahrzeuge erfordern eigenständige Ansätze für Fahrhöhe, Stabilität und Lastverteilung. Brennstoffzellenelektrische Fahrzeuge bleiben für ausgewählte gewerbliche Anwendungen relevant, wo Reichweite und Betankungsbedarf das Plattformdesign beeinflussen. Die Automobilfederbranche passt sich durch höherfeste Güten, leichtere Materialien und eine engere Koordination mit Fahrwerksingenieuren an. Der Wandel beseitigt nicht die Nachfrage nach konventionellen Produkten, verändert aber den Mix der Spezifikationen, die Lieferanten unterstützen müssen, was Investitionen in Tests, Materialwissen und Anwendungstechnik erfordert.
Nach Anwendung:
Federungssysteme bleiben zentralFederungssysteme hielten im Jahr 2026 einen Marktanteil von 77,21 % am globalen Markt und sollen bis 2032 mit einem CAGR von 7,62 % wachsen. Die Federung bleibt die wichtigste Anwendung, da Federn die Fahrzeuglast, das Fahrverhalten und die Radbewegung steuern. Die Komponente muss unter verschiedenen Straßenbedingungen und wechselnden Nutzlasten zuverlässig funktionieren. Fahrzeughersteller nutzen das Federungsdesign auch, um Erwartungen an Komfort und Fahrdynamik zu erfüllen. Die Elektrifizierung erhöht die Bedeutung der Beherrschung der Fahrzeugmasse ohne Beeinträchtigung der Fahrqualität. Diese Faktoren halten Federungssysteme im Mittelpunkt der Produktentwicklung und der Ersatznachfrage, da Käufer Leistungs-, Sicherheits- und Fahrqualitätsbedürfnisse nicht aufschieben können, solange Fahrzeuge in Betrieb sind.
Motorventilfedern bleiben in Verbrennungsmotor- und Hybridantrieben relevant. Kupplungs- und Getriebefedern unterstützen mechanische Funktionen, die in mehreren Fahrzeugkonfigurationen vorhanden sind. Weitere Anwendungen umfassen Kraftstoffsysteme, Gurtstraffer, Sitze und Innenraumzugangsmechanismen. Sicherheitsanforderungen schaffen definierte Leistungsanforderungen für Federn, die in rückhaltebezogenen Systemen eingesetzt werden. Rein batterieelektrische Fahrzeuge verwenden keine Motorventilfedern, was die Nachfrage innerhalb des Anwendungsmix verändert. Der Markt für Automobilfedern bleibt breit, da Fahrzeuge mehrere Federfunktionen über die Federung hinaus benötigen, was eine Nachfrage über Antriebsstrang-, Sicherheits-, Innenraum- und Fahrzeugzugangssysteme während des gesamten Fahrzeuglebenszyklus schafft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Erstausrüster führen, während die Ersatznachfrage zunimmtErstausrüster hielten im Jahr 2026 einen Marktanteil von 74,05 %, während der Aftermarket bis 2032 mit einem CAGR von 6,55 % wachsen soll. Die Erstausrüsterversorgung bleibt bedeutsam, da Federn während der Neufahrzeugproduktion eingebaut und über zugelassene Lieferantenprogramme bezogen werden. Diese Vereinbarungen erfordern zuverlässige Qualität, Lieferleistung und plattformspezifische Entwicklungsunterstützung. Lieferanten arbeiten häufig mit Fahrzeugherstellern über lange Produktentwicklungszyklen zusammen. Vertragsbedingungen können auch Druck erzeugen, die Fertigungseffizienz über die Laufzeit eines Programms zu verbessern. Die Erstausrüsterversorgung bietet daher Volumen, erfordert aber eine disziplinierte Kosten- und Qualitätsverwaltung, einschließlich Rückverfolgbarkeit, konsistenter Prozesskontrolle und der Fähigkeit, Produktionsänderungen ohne Unterbrechung zu bewältigen.
Der Aftermarket bedient Fahrzeuge, die nach Jahren des Betriebs Ersatzteile benötigen. Alternde Flotten und anspruchsvolle Straßennutzung unterstützen diese Nachfragequelle. Händler, Werkstätten und digitale Bestellsysteme können die Verfügbarkeit für unabhängige Reparaturbetriebe verbessern. Markenlieferanten können sich durch Einbaugenauigkeit, Produkthaltbarkeit und zuverlässige Lieferung differenzieren. Ersatzkanäle können Lieferanten einen Weg bieten, die Abhängigkeit von einer begrenzten Anzahl von Fahrzeugproduktionsprogrammen zu reduzieren. Der Markt für Automobilfedern profitiert, wenn Hersteller sowohl Erstausrüster- als auch Aftermarket-Beziehungen pflegen, da die beiden Kanäle unterschiedliche Kundenbedürfnisse, Produktlebenszyklen und Planungshorizonte bieten.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 53,11 % am globalen Markt. Die Region verfügt über eine breite Basis an Fahrzeugproduktion, Komponentenfertigung und wachsendem Fahrzeugbesitz. China, Indien und südostasiatische Länder unterstützen die Nachfrage bei Personenkraftwagen, gewerblichen Flotten und Zweirädern. Die Region umfasst auch eine breite Palette von Fahrzeugpreispunkten, was sowohl konventionelle Stahlfedern als auch ausgewählte fortschrittliche Designs unterstützt. Lieferanten können lokale Fertigung nutzen, um Kostenerwartungen zu erfüllen und Lieferwege zu verkürzen. NHK Spring Co., Ltd. kündigte einen dritten Produktionsstandort in Aurangabad, Maharashtra, für Schraubenfedern und Stabilisatoren an, mit geplanter Produktion ab 2027.
Europa soll bis 2032 mit einem CAGR von 8,39 % wachsen. Die regionale Nachfrage wird durch Fahrzeugprogramme gestützt, die einen starken Fokus auf Emissionskonformität, Fahrwerksleistung und Elektrifizierung legen. Europäische Fahrzeughersteller sind auch wichtige Anwender von Premium-Federungstechnologie und Leichtbaukomponenten. Der Markt für Automobilfedern in der Region kann von Projekten profitieren, die höherwertige Federdesigns für elektrifizierte und Premiumfahrzeuge erfordern. Die Fahrzeugproduktionsbedingungen bleiben gemischt, aber Lieferanten können Chancen in der Plattformneugestaltung, der Ersatznachfrage und fortschrittlichen Materialprogrammen finden. Der Europäische Automobilherstellerverband berichtete, dass elektrisch aufladbare Lastkraftwagen im Jahr 2025 4,2 % der Neuzulassungen in der Europäischen Union ausmachtenEconomic and Market Report - Global and EU auto industry, ACEA, www.acea.auto">[3].
Nordamerika hat Nachfrage aus dem Ersatz gewerblicher Flotten, der Anhängerproduktion und dem unabhängigen Aftermarket. Leichte Lastkraftwagen und Sport Utility Vehicles tragen zur Nachfrage nach Federungskomponenten bei, da ihre Fahrzeugkonfigurationen ein robustes Lastmanagement erfordern können. Lokale Beschaffung und Fertigungsresilienz sind für Käufer, die Lieferkettenrisiken managen, relevanter geworden. Südamerika hat ein geringeres regionales Wachstum, obwohl Flottenneuerungen und Fahrzeugmontageprogramme auf Länderebene lokalisierte Chancen unterstützen können. Der Nahe Osten und Afrika haben ebenfalls eine selektive Nachfrage, die mit der Fahrzeuglokalisierung und Infrastrukturaktivitäten zusammenhängt. Der Markt für Automobilfedern bleibt in diesen Regionen vielfältig, da Betriebsbedingungen, Flottenalter und Fahrzeugmix erheblich variieren, was Lieferanten dazu zwingt, Produktpaletten und Vertriebsansätze an lokale Anforderungen anzupassen.
Wettbewerbslandschaft
Der Markt für Automobilfedern weist eine moderate Konzentration auf, was einen bedeutenden Einfluss führender Lieferanten widerspiegelt, aber Raum für regionale Hersteller und spezialisierte Produzenten lässt. NHK Spring Co., Ltd., Mubea, Sogefi S.p.A., Rassini S.A.B. de C.V. und thyssenkrupp AG gehören zu den anerkannten Lieferanten, die Fahrzeug- und Federungsprogramme bedienen. Ihre Positionen werden durch Entwicklungskompetenzen, Kundenbeziehungen, Fertigungskapazitäten und regionale Produktionsnetzwerke gestützt. Regionale Produzenten in Indien und China konkurrieren weiterhin in volumengeführten Programmen und Ersatzkanälen. Kleinere Spezialisten können auch enge Bereiche wie Verbundwerkstoffe, intelligente Sensorik oder Schwerlastprodukte bedienen. Diese Struktur gibt Fahrzeugherstellern eine Auswahl an Lieferanten, während hohe Qualifikationsanforderungen aufrechterhalten werden, da jede zugelassene Komponente über einen längeren Zeitraum Haltbarkeits-, Konsistenz- und Programmliefererwartungen erfüllen muss.
Hersteller nutzen geografische Investitionen, um sich in der Nähe wachsender Fahrzeugproduktionszentren zu positionieren. NHK Spring Co., Ltd.s geplante Anlage in Aurangabad ist ein Beispiel für diesen Ansatz, mit geplanter Produktion von Schraubenfedern und Stabilisatoren für die indische Fahrzeugbasis. Lieferanten stärken auch ihre Relevanz, indem sie elektrifizierte Fahrzeugplattformen und leichtere Federungssysteme unterstützen. Diese Schritte sind wichtig, da sie die Komponentenlieferung mit Entwicklungsarbeit verbinden, die schwer schnell zu ersetzen ist. Sie helfen Lieferanten auch dabei, sich verändernden Fahrzeugarchitekturen anzupassen, ohne etablierte Federprogramme aufzugeben, was wichtig bleibt, solange konventionelle und elektrifizierte Fahrzeuge in vielen Regionen nebeneinander betrieben werden.
Die Systemintegration wird in Teilen der Fahrwerkslieferkette immer wichtiger. ZF Friedrichshafen AGs Fahrwerkssensor der nächsten Generation ist ein Beispiel dafür, wie Lasterfassung und Fahrwerksüberwachung in breitere Fahrzeugsysteme integriert werden können. Dies schafft einen Wettbewerbsbedarf für Federlieferanten, mit Federungs- und Elektronikpartnern zusammenzuarbeiten, wenn Kunden vernetzte Fahrwerksfunktionen anfordern. Gleichzeitig werden grundlegende Federprodukte weiterhin Wettbewerb bei Preis, Lieferung, Qualitätskonsistenz und lokaler Fertigung ausgesetzt sein. Lieferanten mit Aftermarket-Zugang können eine gewisse Abhängigkeit von jährlichen Fahrzeugproduktionsvolumina ausgleichen. Der Markt für Automobilfedern ist daher sowohl bei hochvolumigen Standardkomponenten als auch bei technisch spezialisierten Produkten wettbewerbsintensiv, wobei der Lieferantenerfolg von Reaktionsfähigkeit, Qualitätsausführung, Entwicklungstiefe und lokalem Kundensupport abhängt.
Marktführer in der Automobilfederbranche
-
NHK Spring Co., Ltd.
-
Muhr und Bender KG (Mubea)
-
Sogefi S.p.A.
-
Rassini S.A.B. de C.V.
-
thyssenkrupp AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilfedern Unternehmen in diesem Bericht
- NHK Spring Co., Ltd.
- Muhr und Bender KG (Mubea)
- Sogefi S.p.A.
- Rassini S.A.B. de C.V.
- thyssenkrupp AG
- ZF Friedrichshafen AG
- Mitsubishi Steel Mfg. Co., Ltd.
- Hendrickson USA LLC
- Jamna Auto Industries Ltd.
- Continental AG
- Chuo Spring Co., Ltd.
- Beijer Components AB
- EATON Detroit Spring
- Dongfeng Motor Suspension Spring Co., Ltd.
- Fangda Special Steel Technology Co., Ltd.
- EMCO Industries
- Betts Spring Manufacturing
- IFC Composite GmbH
- Eibach Federn GmbH
Neueste Industrielle Entwicklungen in Markt für Automobilfedern
- Oktober 2026: Nissan gab bekannt, dass der kommende Navara Pro PHEV mit einer Wahl zwischen Blattfeder- oder Schraubenfeder-Hinterradaufhängung angeboten wird, was möglicherweise ein Merkmal wiederbelebt, das frühere Generationen des Nutzfahrzeugs der Marke unterschied.
- September 2026: KW erweiterte sein V3 Safari Style Federungsangebot. Das Unternehmen erklärte, dass die Federbeine, Dämpfergehäuse und Federn speziell für einstellbare Fahrhöhenerhöhungen ausgelegt wurden, wobei der Einsatz abseits befestigter Straßen als primäre Absicht gilt.
- Februar 2026: Stellantis patentierte ein neues Blattfeder-Federungssystem für Personenkraftwagen. Das Patent zielte darauf ab, eine Starrachsenkonfiguration mit hinteren Blattfedern wieder einzuführen und dabei die Einschränkungen zu beheben, die dazu geführt hatten, dass das Design aus Personenkraftwagen ausgemustert wurde.
Berichtsumfang des globalen Marktes für Automobilfedern
Der Markt für Automobilfedern ist segmentiert nach Federtyp, Material, Fahrzeugtyp, Antriebsstrang, Anwendung, Vertriebskanal und Geografie. Nach Federtyp ist der Markt segmentiert in Schraubenfedern (Druckschraubenfedern, Zugschraubenfedern und Torsionsschraubenfedern), Blattfedern (halbelliptische Blattfedern, elliptische Blattfedern, parabolische Blattfedern, Mono-Blattfedern und Mehrblattfedern), Torsionsfedern, Gasfedern, Luftfedern sowie Gummi- und Hilfsfedern. Nach Material ist der Markt segmentiert in hochkohlenstoffhaltigen Stahl, Legierungsstahl, Edelstahl, glasfaserverstärktes Polymer, Kohlefaserverbundwerkstoff, Titan und Speziallegierungen sowie technische Kunststoffe und Gummi. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere Nutzfahrzeuge, schwere Nutzfahrzeuge, Busse und Reisebusse, Zweiräder sowie Dreiräder und Spezialfahrzeuge. Nach Antriebsstrang ist der Markt segmentiert in Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge, batterieelektrische Fahrzeuge und brennstoffzellenelektrische Fahrzeuge. Nach Anwendung ist der Markt segmentiert in Federungssysteme, Motorventile, Kupplungsbaugruppen, Getriebesysteme, Sicherheitsgurte und Airbags, Kraftstoffeinspritzsysteme sowie Innenraum- und Zugangssysteme. Nach Vertriebskanal ist der Markt segmentiert in Erstausrüster und unabhängigen Aftermarket. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Deutschland, Frankreich, Italien, Vereinigtes Königreich, Spanien, Russland und übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Südostasien, Australien und Neuseeland sowie übriger asiatisch-pazifischer Raum) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten, Nigeria und übriger Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Schraubenfedern | Druckschraubenfedern |
| Zugschraubenfedern | |
| Torsionsschraubenfedern | |
| Blattfedern | Halbelliptische Blattfedern |
| Elliptische Blattfedern | |
| Parabolische Blattfedern | |
| Mono-Blattfedern | |
| Mehrblattfedern | |
| Torsionsfedern | |
| Gasfedern | |
| Luftfedern | |
| Gummi- und Hilfsfedern |
| Hochkohlenstoffhaltiger Stahl |
| Legierungsstahl |
| Edelstahl |
| Glasfaserverstärktes Polymer |
| Kohlefaserverbundwerkstoff |
| Titan und Speziallegierungen |
| Technische Kunststoffe und Gummi |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Busse und Reisebusse |
| Zweiräder |
| Dreiräder und Spezialfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Brennstoffzellenelektrische Fahrzeuge |
| Federungssysteme |
| Motorventile |
| Kupplungsbaugruppen |
| Getriebesysteme |
| Sicherheitsgurte und Airbags |
| Kraftstoffeinspritzsysteme |
| Innenraum- und Zugangssysteme |
| Erstausrüster |
| Unabhängiger Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Südostasien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Federtyp | Schraubenfedern | Druckschraubenfedern |
| Zugschraubenfedern | ||
| Torsionsschraubenfedern | ||
| Blattfedern | Halbelliptische Blattfedern | |
| Elliptische Blattfedern | ||
| Parabolische Blattfedern | ||
| Mono-Blattfedern | ||
| Mehrblattfedern | ||
| Torsionsfedern | ||
| Gasfedern | ||
| Luftfedern | ||
| Gummi- und Hilfsfedern | ||
| Nach Material | Hochkohlenstoffhaltiger Stahl | |
| Legierungsstahl | ||
| Edelstahl | ||
| Glasfaserverstärktes Polymer | ||
| Kohlefaserverbundwerkstoff | ||
| Titan und Speziallegierungen | ||
| Technische Kunststoffe und Gummi | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Zweiräder | ||
| Dreiräder und Spezialfahrzeuge | ||
| Nach Antriebsstrang | Fahrzeuge mit Verbrennungsmotor | |
| Hybridfahrzeuge | ||
| Batterieelektrische Fahrzeuge | ||
| Brennstoffzellenelektrische Fahrzeuge | ||
| Nach Anwendung | Federungssysteme | |
| Motorventile | ||
| Kupplungsbaugruppen | ||
| Getriebesysteme | ||
| Sicherheitsgurte und Airbags | ||
| Kraftstoffeinspritzsysteme | ||
| Innenraum- und Zugangssysteme | ||
| Nach Vertriebskanal | Erstausrüster | |
| Unabhängiger Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Südostasien | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Automobilfedern bis 2032?
Fahrzeugproduktion, Flottenersatz, gewerbliche Transportaktivitäten und der Designbedarf elektrifizierter Fahrzeuge stützen die Nachfrage bis 2032, während Lieferanten auch auf veränderte Material-, Packaging- und Haltbarkeitsanforderungen reagieren.
Welcher Federtyp führt bei Automobilanwendungen?
Schraubenfedern hielten im Jahr 2026 mit 45,96 % den größten Marktanteil, während Gasfedern bis 2032 das schnellste prognostizierte Wachstum aufweisen.
Warum gewinnen Verbundfedern an Aufmerksamkeit?
Verbundfedern können das Gewicht reduzieren und sind in ausgewählte Produktionsprogramme eingetreten, darunter glasfaserverstärkte Polymer-Blattfedern, die für die Hinterachse des Ford Transit geliefert werden.
Wie beeinflussen Elektrofahrzeuge das Federdesign?
Batterieunterbringung und Fahrzeugmassenverteilung erfordern überarbeitete Federungsspezifikationen, einschließlich kontrollierter Durchbiegung und Ermüdungsleistung, sodass Federlieferanten während der Plattformentwicklung eng mit Fahrwerksteams zusammenarbeiten müssen.