
Taille et part du marché des camions de pompiers en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
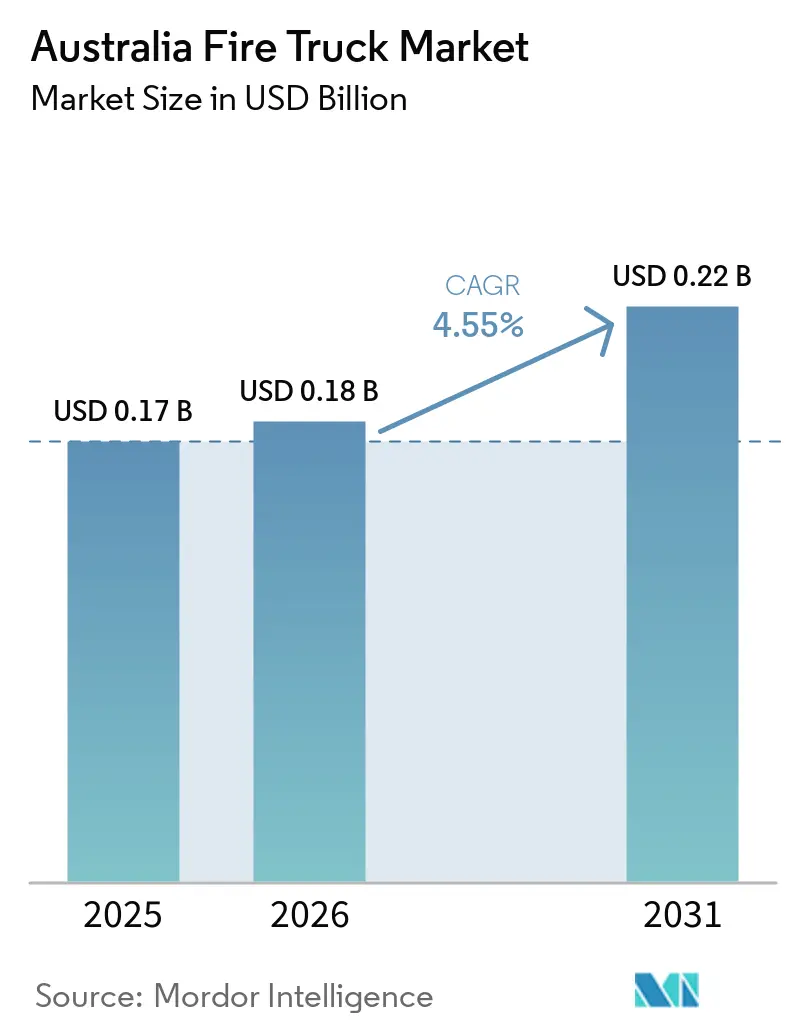
| Taille du marché de l'année de base (2025) | 0.17 Milliards de dollars |
| Taille du Marché (2026) | 0.18 Milliards de dollars |
| Taille du Marché (2031) | 0.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.55 % |
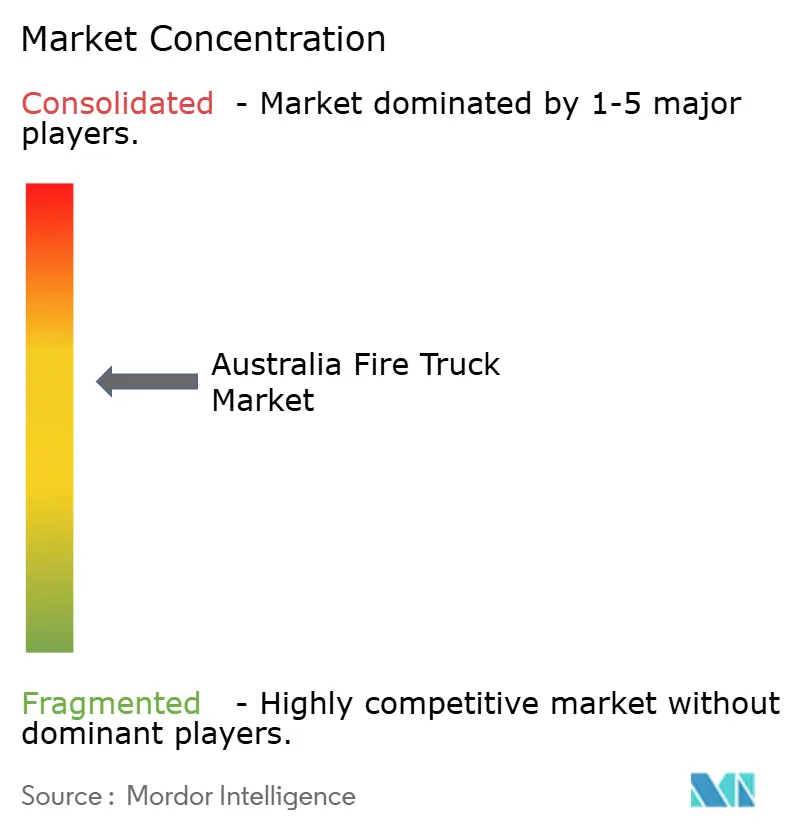
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des camions de pompiers en Australie par Mordor Intelligence
Le marché australien des camions de pompiers était évalué à 0,17 milliard USD en 2025 et devrait croître de 0,18 milliard USD en 2026 pour atteindre 0,22 milliard USD d'ici 2031, à un CAGR de 4,55 % durant la période de prévision (2026-2031). Les cycles de remplacement croissants en Nouvelle-Galles du Sud, dans le Queensland et en Australie-Occidentale, le cofinancement fédéral dans le cadre du Fonds de préparation aux catastrophes, ainsi que les normes obligatoires Euro 6 (ADR 80/04) pour les moteurs à partir de novembre 2025 reconfigurent les calendriers d'approvisionnement à long terme. Les camions-citernes dominent encore les flottes en raison de la géographie des feux de brousse, mais les services métropolitains accélèrent les mises à niveau des autopompes conformes aux nouvelles règles d'émissions tout en améliorant l'ergonomie des équipages. Des projets pilotes de véhicules électriques à batterie dans le Territoire de la Capitale Australienne, en Victoria et dans le Queensland testent la viabilité des émissions nulles pour les cycles de service urbains. Les projets d'expansion des capacités aéroportuaires, notamment l'ouverture de l'aéroport international de Sydney-Ouest en décembre 2026, élargissent la demande de véhicules de sauvetage et de lutte contre les incendies d'aéronefs (ARFF) à haute valeur ajoutée.
Principaux enseignements du rapport
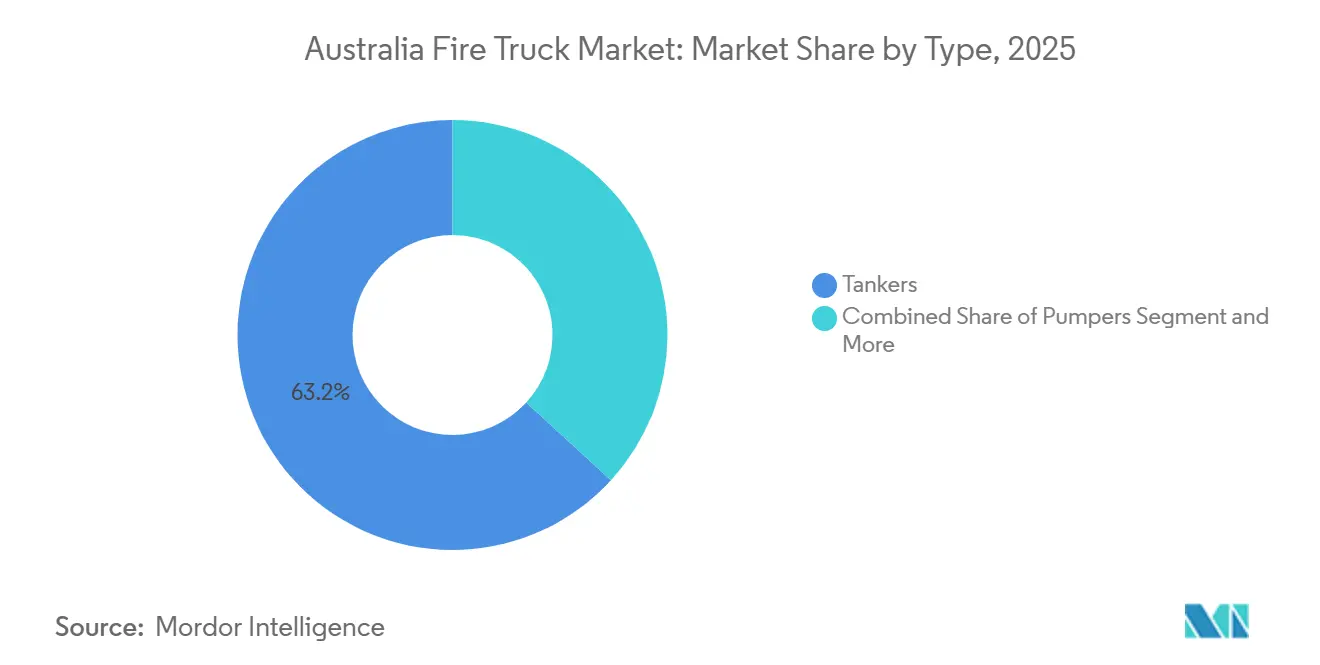
- Par type, les camions-citernes ont représenté 63,15 % de la part du marché australien des camions de pompiers en 2025, tandis que les autopompes devraient se développer à un CAGR de 11,24 % jusqu'en 2031.
- Par application, le résidentiel et commercial a représenté 72,33 % de la taille du marché australien des camions de pompiers en 2025, tandis que l'usage aéroportuaire devrait croître à un CAGR de 9,13 % jusqu'en 2031.
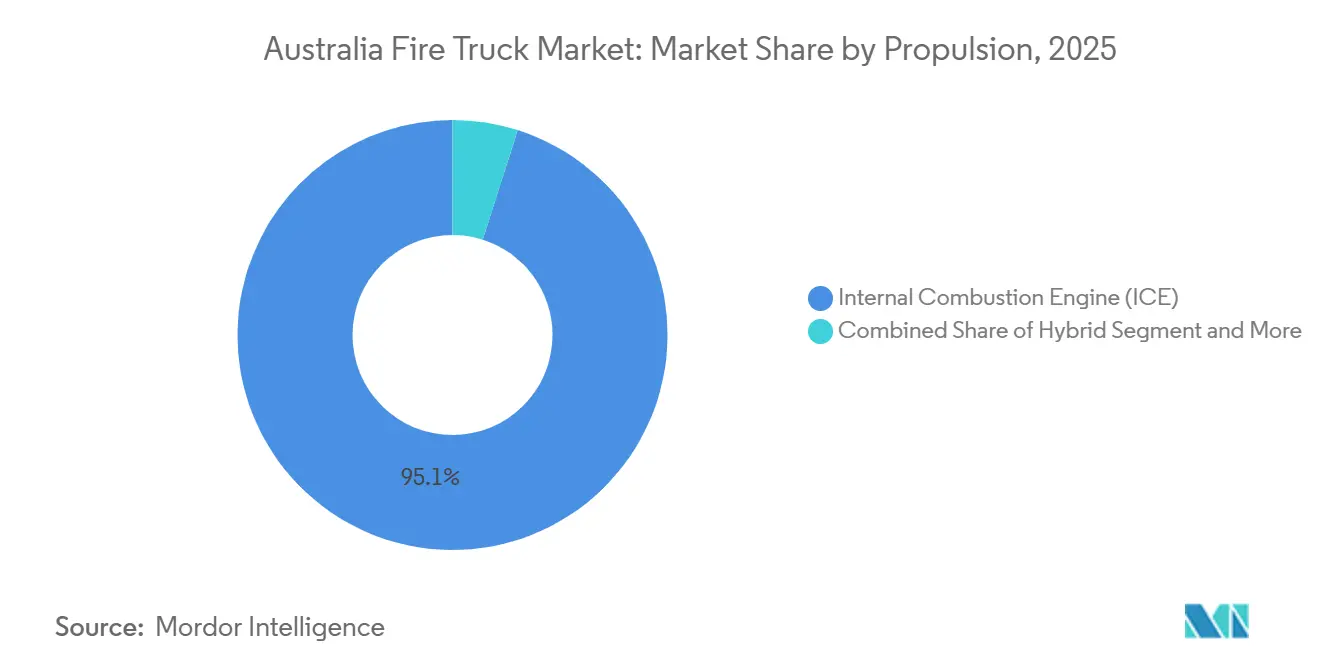
- Par propulsion, le moteur à combustion interne a représenté 95,14 % de la part en 2025, tandis que les véhicules électriques à batterie progressent à un CAGR de 22,15 % sur la période 2026-2031.
- Par utilisateur final, les services d'incendie municipaux ont représenté 69,25 % de la part en 2025, tandis que les autorités aéroportuaires enregistreront le CAGR le plus rapide à 9,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des camions de pompiers en Australie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des flottes de camions-citernes vieillissants | +1.2% | NSW, QLD, WA en priorité | Moyen terme (2-4 ans) |
| Le Fonds de préparation aux catastrophes accélère la modernisation des flottes | +0.9% | National | Moyen terme (2-4 ans) |
| Demande liée aux feux de forêt pour les engins 4×4 | +0.8% | NSW, QLD, VIC, SA, WA | Moyen terme (2-4 ans) |
| Conformité Euro 6 / ADR à partir de 2025 | +0.7% | National | Court terme (≤ 2 ans) |
| Projets pilotes d'électrification en progression | +0.6% | ACT, QLD, VIC | Long terme (≥ 4 ans) |
| Projets d'expansion des capacités aéroportuaires en hausse | +0.5% | SYD, MEL, BNE, PER | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Remplacement massif des flottes de camions-citernes vieillissants en NSW, QLD et WA
Le NSW Rural Fire Service (RFS) a livré 290 unités en 2025, dont six camions-citernes Tatra de très grande capacité destinés aux terrains de feux de brousse éloignés. Le Queensland a alloué un financement substantiel pour un grand nombre de véhicules dans son Rural Fire Service et a signé un accord de 80 millions AUD (~52 millions USD) avec Fraser Engineering pour 80 camions de type 2. L'Australie-Occidentale a investi 3,5 millions AUD (~2,27 millions USD) en novembre 2025 pour sept nouveaux engins optimisés pour la couverture des grands espaces. Ces nouvelles acquisitions remplacent des véhicules introduits lors de la vague d'achats post-catastrophe des années 2000. Bon nombre de ces anciens véhicules ont désormais dépassé une durée de service considérable, atteignant un point où les coûts de maintenance absorbent une part significative des budgets locaux. Cette transition d'achats réactifs post-catastrophe vers des renouvellements proactifs et progressifs permet non seulement de rationaliser les dépenses en capital, mais aussi de minimiser les temps d'arrêt pour les brigades de volontaires.
Le Fonds fédéral de préparation aux catastrophes accélère la modernisation des flottes au niveau des États
Le Fonds de préparation aux catastrophes prévoit jusqu'à 1 milliard AUD (~1 milliard USD) jusqu'en 2028 et a débloqué 200 millions AUD (~129 millions USD) en novembre 2025, permettant aux États de compléter les subventions fédérales et de verrouiller des remises sur volume auprès des fournisseurs de châssis [1]« Résultats du troisième cycle du Fonds de préparation aux catastrophes », Département des affaires intérieures, australia.gov.au. En 2025, l'Australie-Méridionale a alloué des fonds pour acquérir des autopompes urbaines lourdes et des véhicules d'intervention rapide. La Tasmanie, la même année, a investi dans des unités mobiles, apportant un soutien à l'entreprise locale Watson Engineering. D'ici 2026, le plan progressif de Victoria a livré avec succès des camions-citernes légers et lourds. Ces co-investissements prévisibles stabilisent non seulement la volatilité des appels d'offres, mais incitent également les carrossiers nationaux à accroître leurs capacités.
Demande liée aux feux de forêt pour les engins modulaires 4×4 de lutte contre les incendies de brousse
Au cours de la saison 2024-25, les feux de forêt ont ravagé de vastes zones, mettant en danger des millions de résidents en Nouvelle-Galles du Sud, dans le Queensland et en Victoria, tous vivant dans des zones à haut risque. Les agences se tournent désormais vers des plateformes modulaires 4×4 équipées de systèmes de déluge et de boucliers thermiques. Le Terra Firma Titan de Frontline Fire & Rescue offre une capacité en eau et une efficacité de pompage significatives, tout en garantissant la sécurité des équipages grâce à des couvertures de protection. Victoria a déployé 29 camions-citernes ultra-lourds en 2024 pour un total de 12,8 millions AUD (~9,15 millions USD) afin de pallier la pénurie d'eau sur les lignes éloignées. La Nouvelle-Galles du Sud a introduit des unités de très grande taille, aptes à naviguer sur des terrains escarpés. Cette évolution met en évidence une divergence dans les stratégies de flotte : les brigades urbaines se tournent vers des autopompes Euro 6 standardisées, tandis que leurs homologues ruraux optent pour des camions-citernes 4×4.
Conformité obligatoire Euro 6 / ADR pour les nouveaux véhicules lourds à partir de 2025
Les normes Euro 6 en vertu de l'ADR 80/04 sont devenues obligatoires pour tous les nouveaux véhicules lourds de plus de 3,5 t de PTAC à partir de novembre 2025 [2]« Fiche d'information sur les normes d'émissions des véhicules lourds », Département des infrastructures, infrastructure.gov.au . Les agences de lutte contre les incendies ne peuvent plus prolonger les flottes non conformes, ce qui comprime les délais de remplacement et stimule la demande de cabines d'équipage Scania série P et Volvo FM conformes à la norme Euro 6. Victoria a commandé 25 autopompes à base Scania en juin 2024, et l'ACT a accepté des cabines d'équipage Volvo FM plus tôt, reflétant une stratégie d'achat anticipé pour sécuriser les créneaux de production. La conformité a également augmenté les coûts d'ingénierie pour les petits carrossiers, accélérant la consolidation vers des entreprises disposant de conceptions certifiées et de capacités de test locales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonds budgétaires municipaux et retards dans les appels d'offres | -0.8% | VIC, NSW, QLD en priorité | Moyen terme (2-4 ans) |
| Préoccupations liées aux batteries après la panne dans l'ACT | -0.5% | ACT, QLD, VIC | Moyen terme (2-4 ans) |
| Pénurie de compétences pour la maintenance électrique/hybride | -0.4% | National | Long terme (≥ 4 ans) |
| Coûts stricts d'homologation de type RVSA | -0.3% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Plafonds budgétaires municipaux et longs délais dans les appels d'offres publics
La Country Fire Authority de Victoria a enregistré un déficit de 51,8 millions AUD (~33 millions USD) en 2024-25 et un manque cumulé de 145 millions AUD (~94 millions USD) sur quatre des cinq dernières années, forçant des remplacements critiques uniquement et retardant plusieurs camions-citernes en retard [3]« Rapport annuel 2025 de la Country Fire Authority », Gouvernement de Victoria, vic.gov.au. Les conseils de Nouvelle-Galles du Sud financent principalement la maintenance des camions, laissant une part plus faible à l'État, ce qui prolonge les cycles de remplacement. En mars 2026, le Queensland a fait face à de nombreuses plaintes concernant les longs délais et les spécifications contestées. Le processus d'appel d'offres public peut prendre un temps considérable pour l'évaluation et l'approbation du conseil. Pendant ce temps, les créneaux des équipementiers de châssis sont réservés bien à l'avance, obligeant les agences à faire face à de longues attentes. Cette approche de capital différé a entraîné une augmentation des temps d'arrêt, comme en témoigne le rapport de Fire Rescue Victoria sur les pannes fréquentes de sa flotte vieillissante sur une période donnée.
Pénurie de compétences pour la maintenance des groupes motopropulseurs électriques/hybrides avancés
Entre 2018 et 2022, seul un nombre limité de techniciens ont acquis des compétences en matière de batteries et de systèmes hybrides, bien en deçà des effectifs nécessaires pour soutenir la flotte à l'échelle de l'État. En raison d'une pénurie de formateurs qualifiés AS 5732 et d'équipements dans les zones régionales, les engins doivent être transportés vers des ateliers en capitale, entraînant une augmentation des temps d'arrêt. Une panne de batterie en juillet 2025 sur le camion hybride-électrique de l'ACT, qui a nécessité une intervention en usine, a mis en évidence les risques liés à la capacité de service. Les ateliers indépendants sont réticents à investir, car le retour sur investissement pour les chargeurs s'étend sur une longue période. Sans progrès en matière de diagnostics mobiles, de mises à jour à distance et d'un afflux régulier de techniciens formés, la tendance à l'électrification risque de rester confinée aux grandes villes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les camions-citernes ancrent la défense contre les feux de brousse, tandis que les autopompes se développent dans les villes
Les camions-citernes ont représenté 63,15 % de la part du marché australien des camions de pompiers en 2025, reflet d'un terrain où les réserves d'eau embarquées l'emportent sur l'accès aux bouches d'incendie. La taille du marché australien des camions de pompiers pour les camions-citernes restera résiliente à mesure que les brigades de volontaires remplaceront leurs flottes vieilles de 15 ans, comme l'illustre la commande de Victoria pour 29 unités ultra-lourdes. Les autopompes, bien que moins nombreuses, affichent le CAGR de segment le plus élevé à 11,24 % en raison de la transition Euro 6 et de la densification urbaine. L'accord du Queensland pour 80 unités de type 2 démontre l'appétit métropolitain pour des autopompes performantes et conformes.
Les autopompes gagnent encore en dynamisme grâce à des solutions de cabine-châssis standard qui réduisent les heures de formation et la diversité des pièces de rechange. Les plateformes de sauvetage et aériennes restent de niche mais stratégiques, avec Bronto Skylift livrant quatre unités S70XR de 70 m en février 2026 pour la couverture des immeubles de grande hauteur. Les véhicules ARFF, bien que peu nombreux, affichent les meilleures économies unitaires ; les 19 camions Panther 6×6 de la Royal Australian Air Force valident le leadership des équipementiers mondiaux. La bifurcation pointe vers des écosystèmes de fournisseurs diversifiés servant des profils de service distincts.


Par application : la réponse urbaine domine, les aéroports s'accélèrent
Les incidents résidentiels et commerciaux ont absorbé 72,33 % des dépenses en 2025, les brigades municipales protégeant des populations denses. La taille du marché australien des camions de pompiers pour ces applications se développe régulièrement avec la croissance urbaine et les exigences de conformité Euro 6. Les projets aéroportuaires, cependant, affichent un CAGR de 9,13 % à partir de 2026, car Sydney-Ouest International, la troisième piste de Melbourne et l'expansion de Brisbane font monter les exigences de catégorie OACI. Les coûts unitaires des Panthers ou des hybrides Striker Volterra amplifient les revenus malgré de faibles volumes.
Les sites miniers industriels continuent de commander des camions-citernes aux spécifications minières avec protection contre le retournement, tandis que les zones sauvages et forestières chevauchent les limites urbaines à mesure que le changement climatique alimente les méga-incendies. Le déploiement par Victoria de camions-citernes ultra-lourds dans les zones péri-urbaines brouille les lignes de segment. Les aéroports restent néanmoins la niche premium du marché australien des camions de pompiers, attirant l'intérêt de Rosenbauer, Oshkosh et des nouvelles alliances de NAFFCO.
Par propulsion : le diesel conserve la majorité, les véhicules électriques à batterie gagnent du terrain
Les moteurs à combustion interne ont couvert 95,14 % des livraisons en 2025, mais les véhicules électriques à batterie ont enregistré un CAGR de 22,15 % jusqu'en 2031. Lors d'essais menés dans l'ACT, en Victoria et dans le Queensland, le BEV CP31 de Scania, conçu spécifiquement pour les autopompes métropolitaines 4×2, a démontré des opérations silencieuses et une réduction significative des fumées sur les lieux d'intervention. Cependant, l'adoption des hybrides dans le secteur australien des camions de pompiers reste limitée, avec des taux de pénétration faibles. Cette faible adoption est principalement attribuée aux coûts élevés associés aux doubles groupes motopropulseurs, qui rendent les hybrides moins économiquement viables.
Par ailleurs, la technologie des piles à combustible reste au stade conceptuel, principalement en raison du manque d'infrastructure hydrogène adéquate, ce qui constitue un obstacle significatif à sa mise en œuvre. D'autre part, les pressions réglementaires découlant de l'ADR 80/04 accélèrent l'élimination progressive des véhicules diesel pré-Euro 6. Ce changement réglementaire crée des opportunités pour les alternatives à émissions nulles, notamment dans les capitales où l'infrastructure de recharge en dépôt est plus facilement disponible, soutenant la transition vers des technologies plus propres.
Par utilisateur final : les services municipaux orientent les volumes, les aéroports offrent les marges
Les brigades municipales représentaient 69,25 % de la demande de 2025 et continuent d'être le pivot pour les carrossiers nationaux qui livrent les camions-citernes et autopompes de base. La santé financière des municipalités joue un rôle central dans la détermination des volumes annuels du marché australien des camions de pompiers, qui reste fortement tributaire du financement des conseils et des subventions des États. La stabilité financière des municipalités a un impact direct sur l'acquisition et le déploiement des camions de pompiers à travers le pays.
Bien que les autorités aéroportuaires soient peu nombreuses, elles affichent le CAGR le plus élevé à 9,51 %, principalement en raison de nouveaux projets de pistes nécessitant des mises à niveau de catégorie. Ces mises à niveau nécessitent souvent l'ajout de flottes avancées, telles que des unités ARFF 6×6 ou 8×8, pour répondre à des normes de sécurité et opérationnelles strictes. Dans le secteur de la défense, des flottes spécialisées sont maintenues par le biais de contrats à long terme avec des acteurs clés comme Rosenbauer et NAFFCO, garantissant un approvisionnement constant et une disponibilité opérationnelle. De plus, les services contractuels privés jouent un rôle crucial dans la protection des opérations de ressources éloignées, fournissant des solutions de camions de pompiers sur mesure pour répondre aux défis uniques de ces zones.
Analyse géographique
En 2025, la Nouvelle-Galles du Sud a pris la tête, commandant de nouveaux camions et recevant des livraisons importantes. Parmi ceux-ci figuraient des camions-citernes de très grande taille, spécialement conçus pour les terrains accidentés. Le Queensland a suivi, allouant des ressources pour un nombre substantiel de véhicules, incluant un contrat majeur avec Fraser Engineering. Pendant ce temps, Victoria, avec un plan progressif, a mis à jour sa flotte début 2026, ajoutant des camions-citernes légers et des unités 4×4. Cependant, l'État est aux prises avec des déficits persistants de la CFA, entraînant une dépendance continue aux actifs hérités.
L'Australie-Occidentale et l'Australie-Méridionale, tout en opérant avec des budgets plus serrés, mettent l'accent sur des constructions modulaires adaptées aux vastes bassins versants. Fin 2025, l'Australie-Occidentale a investi dans plusieurs engins, suivis d'unités supplémentaires début 2026. L'Australie-Méridionale, quant à elle, a alloué des ressources pour des autopompes lourdes et des véhicules d'intervention rapide, s'assurant qu'ils répondent aux normes Euro 6. La Tasmanie, tirant parti des fonds fédéraux, s'est associée à une entreprise d'ingénierie locale pour acquérir des unités mobiles, mettant l'accent sur la valeur ajoutée locale.
Malgré sa flotte plus petite, l'ACT est à l'avant-garde des initiatives d'électrification et accueille une base ARFF dédiée à Sydney-Ouest International. Le Territoire du Nord, bien qu'il connaisse actuellement un renouvellement limité, est prêt à se conformer aux normes Euro 6 à l'avenir. Dans l'ensemble, les États bénéficient du co-investissement du Fonds de préparation aux catastrophes, qui garantit non seulement un capital prévisible, mais atténue également les pics d'approvisionnement post-catastrophe, stabilisant ainsi les carnets de commandes des fournisseurs.
Paysage concurrentiel
Les équipementiers mondiaux, notamment Rosenbauer, REV Group et Morita, ouvrent la voie dans les niches ARFF et aériennes. Pendant ce temps, Fraser Engineering, Frontline Fire & Rescue et SEM Fire & Rescue dominent les constructions de camions-citernes et d'autopompes, formant des alliances avec des acteurs majeurs comme Scania, Volvo et Isuzu. La commande de Fraser pour 80 autopompes de type 2 dans le Queensland souligne les avantages de l'assemblage local, réduisant les délais de livraison de deux ans. Le contrat de SEM pour 25 unités Scania en Victoria met en évidence les avantages économiques de la standardisation des marques dans la formation.
La livraison par Rosenbauer de 19 Panthers à la RAAF consolide sa position dans le lucratif segment aéroportuaire. Cependant, les partenariats de NAFFCO avec Scania et MAN pour 2025-26 laissent entrevoir une concurrence émergente. En tirant parti des cabines-châssis Euro 6 et de l'assemblage local à Wacol, Volvo Group Australia et Scania Australia sont bien positionnés pour dépasser les fournisseurs plus petits et non certifiés. L'accent croissant sur la conformité Euro 6 et les capacités de fabrication locale remodèle le paysage concurrentiel, favorisant les acteurs plus grands et certifiés.
La hausse des coûts de conformité et des exigences de test, notamment avec le RVSA et Euro 6, entraîne une consolidation dans le secteur, poussant les petites entreprises à soit s'associer, soit se retirer. De plus, il existe un potentiel inexploité dans des domaines tels que les autopompes électriques à batterie, les camions-citernes modulaires 4×4 et les mousses sans PFAS, où les premiers adoptants pourraient établir les normes. Les entreprises qui investissent dans ces technologies émergentes et s'alignent sur les réglementations en évolution sont susceptibles d'acquérir un avantage concurrentiel sur le marché.
Leaders du secteur des camions de pompiers en Australie
Rosenbauer International AG
Pierce Manufacturing, Inc.
Volvo Group Australia
REV Group
Magirus
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Décembre 2025 : La brigade rurale de lutte contre les incendies de Gerringong a commencé les essais sur le terrain de camions Tatra de très grande taille, marquant le premier déploiement de ces véhicules de nouvelle génération en Nouvelle-Galles du Sud.
- Novembre 2025 : L'aéroport international de Sydney-Ouest a reçu le premier des quatre camions Striker Volterra 6×6 hybrides rechargeables qui permettront un temps de réponse inférieur à trois minutes une fois la caserne de pompiers dédiée ouverte.
- Septembre 2025 : Volvo Group Australia et Fraser Engineering ont signé la plus grande commande individuelle de l'histoire du Queensland pour 80 nouvelles autopompes afin de renforcer les interventions régionales et métropolitaines.


Périmètre du rapport sur le marché des camions de pompiers en Australie
Le périmètre comprend la segmentation par type (autopompes, camions-citernes, camions de sauvetage, camions aériens/à plateforme, camions modulaires multifonctions, camions de lutte contre les incendies de forêt et véhicules d'intervention aéroportuaire), application (résidentiel et commercial, industriel et manufacturier, aéroports, militaire, zones sauvages et forestières), propulsion (moteur à combustion interne, hybride, électrique à batterie et électrique à pile à combustible) et utilisateur final (services d'incendie municipaux, brigades d'installations industrielles, autorités aéroportuaires, défense et militaire, services d'incendie contractuels et privés). La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
| Autopompes |
| Camions-citernes |
| Camions de sauvetage |
| Camions aériens / à plateforme |
| Camions modulaires multifonctions |
| Camions de lutte contre les incendies de forêt |
| Véhicule d'intervention aéroportuaire (ARFF) |
| Résidentiel et commercial |
| Industriel et manufacturier |
| Aéroports |
| Militaire |
| Zones sauvages et forestières |
| Moteur à combustion interne (MCI) |
| Hybride |
| Électrique à batterie |
| Électrique à pile à combustible |
| Services d'incendie municipaux |
| Brigades d'installations industrielles |
| Autorités aéroportuaires |
| Défense et militaire |
| Services d'incendie contractuels et privés |
| Par type | Autopompes |
| Camions-citernes | |
| Camions de sauvetage | |
| Camions aériens / à plateforme | |
| Camions modulaires multifonctions | |
| Camions de lutte contre les incendies de forêt | |
| Véhicule d'intervention aéroportuaire (ARFF) | |
| Par application | Résidentiel et commercial |
| Industriel et manufacturier | |
| Aéroports | |
| Militaire | |
| Zones sauvages et forestières | |
| Par propulsion | Moteur à combustion interne (MCI) |
| Hybride | |
| Électrique à batterie | |
| Électrique à pile à combustible | |
| Par utilisateur final | Services d'incendie municipaux |
| Brigades d'installations industrielles | |
| Autorités aéroportuaires | |
| Défense et militaire | |
| Services d'incendie contractuels et privés |


Questions clés auxquelles le rapport répond
Durée de vie des flottes de camions de pompiers en Australie ?
Les agences visent 15 ans de service en première ligne, après quoi une rénovation importante ou un remplacement est planifié dans le cadre de plans progressifs soutenus par le Fonds de préparation aux catastrophes.
Perspectives pour les autopompes électriques à batterie ?
Les autopompes à émissions nulles serviront probablement d'abord les casernes métropolitaines, représentant jusqu'à 15 % des nouveaux achats urbains d'ici 2031, à mesure que les essais dans l'ACT, en Victoria et dans le Queensland arrivent à maturité.
Quels États génèrent la plus forte demande de camions-citernes ?
La Nouvelle-Galles du Sud, le Queensland et Victoria dominent les commandes de camions-citernes en raison d'une forte exposition aux feux de brousse et de vastes réseaux de volontaires.
Principal obstacle à l'électrification des flottes rurales ?
Le manque de compétences techniques régionales et la rareté des infrastructures de recharge à haute capacité limitent le déploiement des unités électriques à batterie en dehors des capitales.
Dernière mise à jour de la page le:



