
Tamanho e Participação do Mercado de Monitoramento de Solo da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 270 Milhões de dólares |
| Tamanho do Mercado (2026) | 310 Milhões de dólares |
| Tamanho do Mercado (2031) | 530 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.32 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo da Ásia-Pacífico por Mordor Intelligence
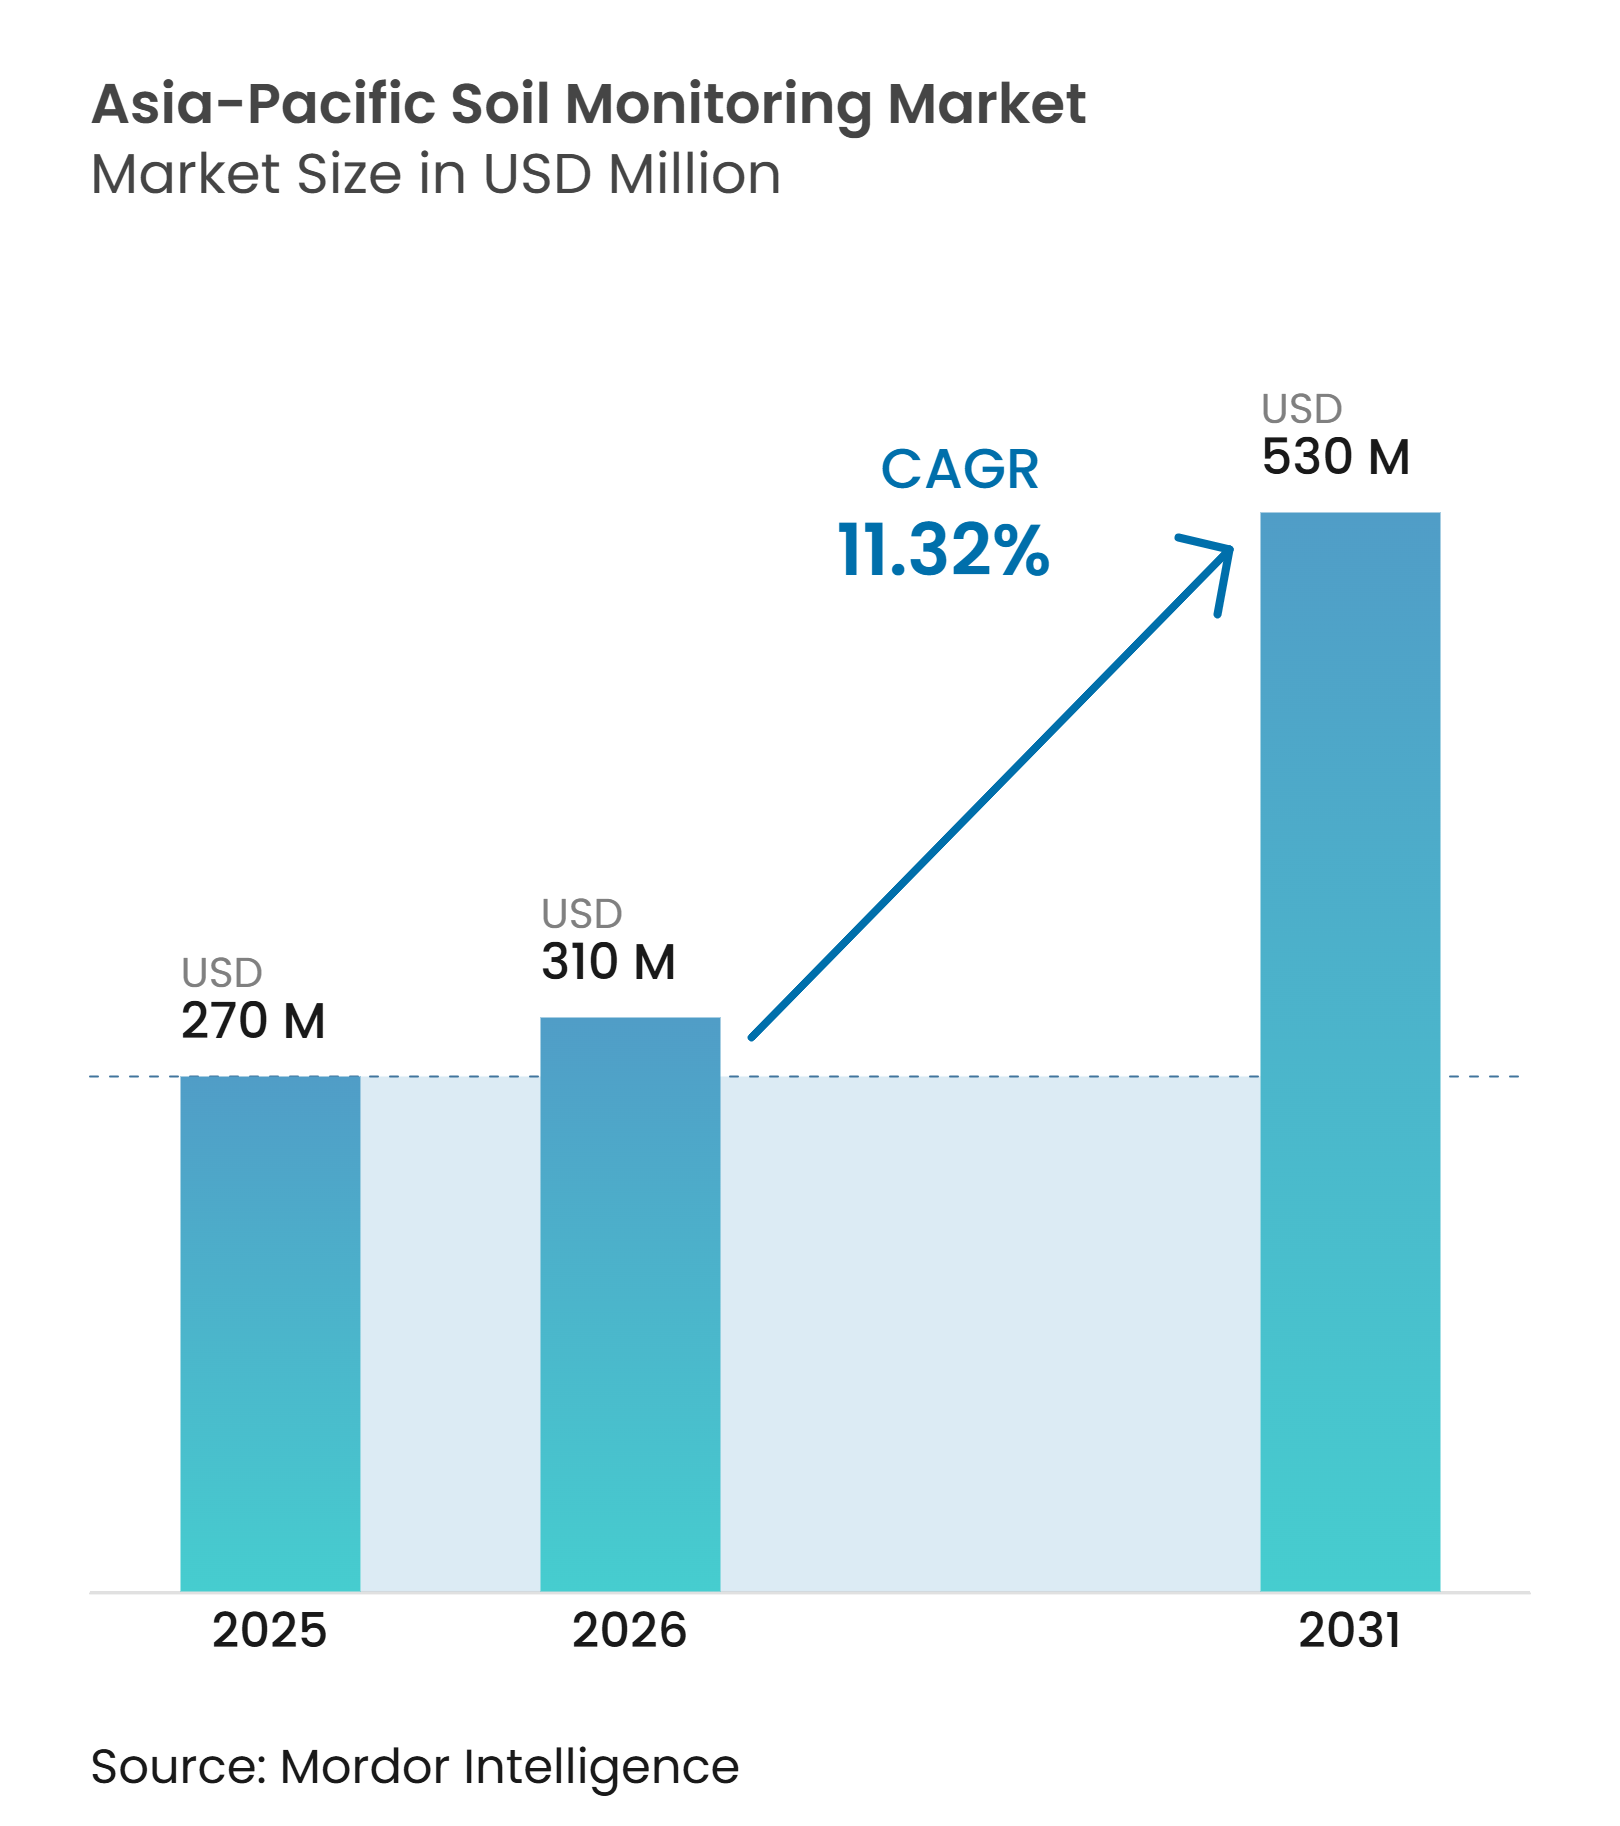
O mercado de monitoramento de solo da Ásia-Pacífico foi avaliado em 270,00 milhões de USD em 2025 e está previsto para crescer de 310,00 milhões de USD em 2026 para 530,00 milhões de USD até 2031, a um CAGR de 11,32% durante o período de previsão de 2026 a 2031. A demanda é impulsionada pela necessidade de gerenciar água, nutrientes e condições do solo em diversos sistemas agrícolas. Governos e agências agrícolas em toda a região estão investindo em programas de saúde do solo para melhorar os rendimentos das culturas e reduzir os custos de insumos. China e Índia estão desenvolvendo programas de agricultura digital que requerem uma coleta mais ampla de dados do solo. O aumento do estresse hídrico está elevando a importância das medições de umidade e salinidade do solo na agricultura irrigada, particularmente em zonas áridas e semiáridas onde o uso eficiente da água é crítico. Os fornecedores estão integrando sensores de campo com dados de satélite, registros meteorológicos e plataformas de gestão agrícola. Essa integração permite uma tomada de decisão mais precisa e em tempo real para agricultores e agrônomos. Essa mudança está criando oportunidades de serviços recorrentes ao lado das vendas de equipamentos no mercado de monitoramento de solo da Ásia-Pacífico.
Principais Conclusões do Relatório
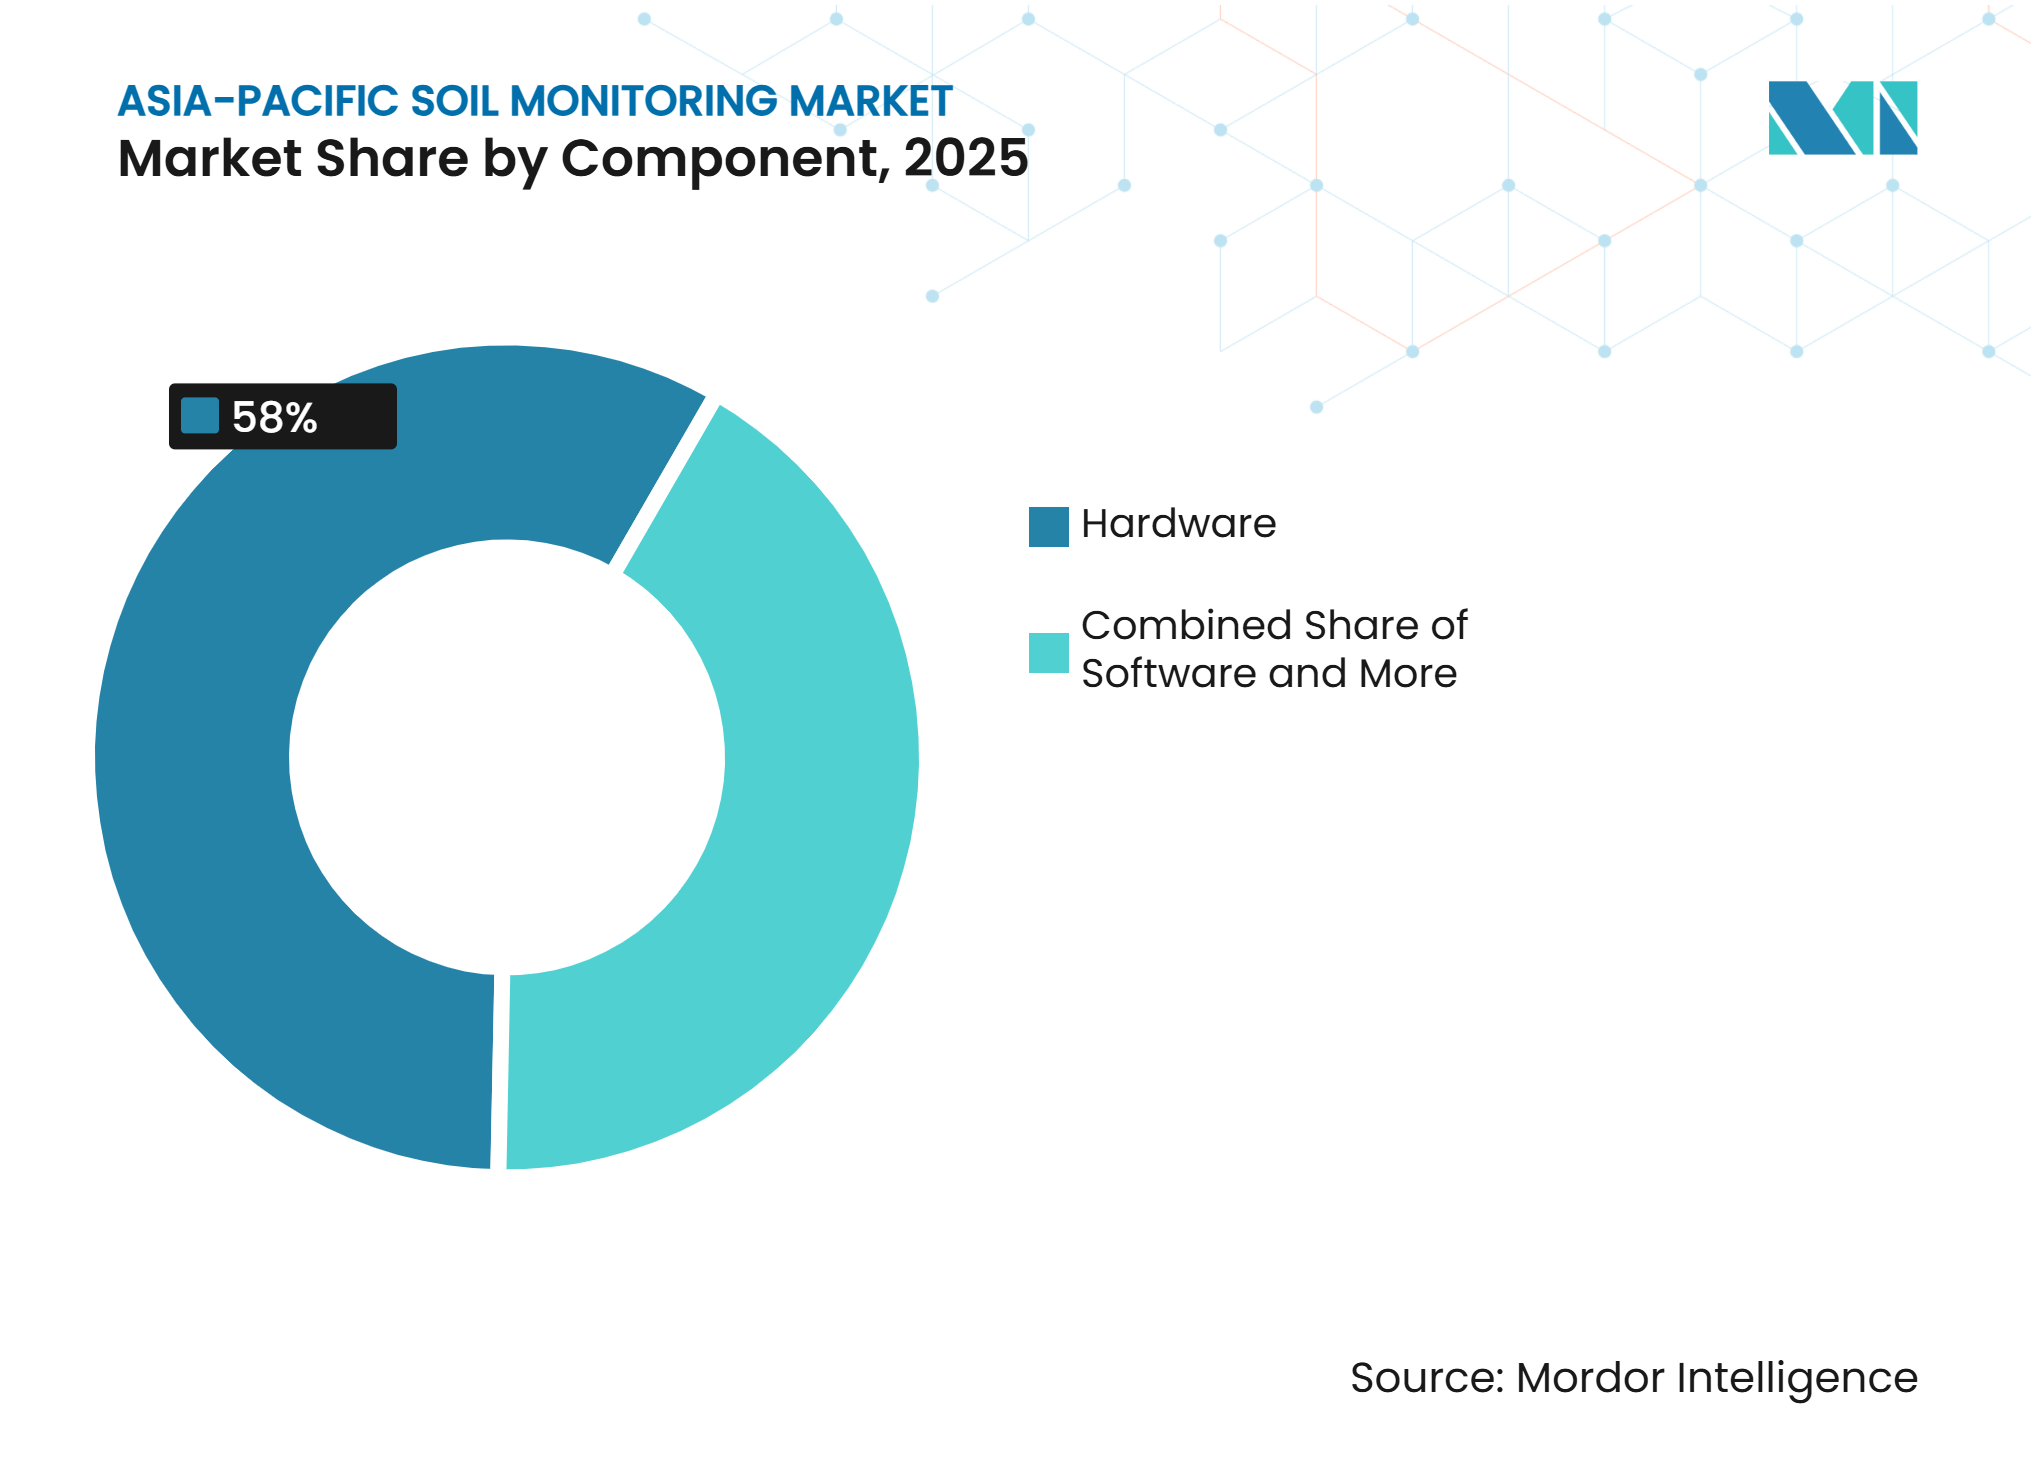
- Por componente, o hardware foi o maior segmento e deteve 58,0% da participação do mercado de monitoramento de solo da Ásia-Pacífico em 2025, enquanto os serviços são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 16,3% entre 2026 e 2031.
- Por tipo de produto, os sensores in situ foram o maior segmento e detiveram 46,0% do tamanho do mercado de monitoramento de solo da Ásia-Pacífico em 2025, enquanto as plataformas de sensoriamento remoto são o segmento de crescimento mais rápido e estão previstas para expandir a um CAGR de 18,1% entre 2026 e 2031.
- Por tecnologia de conectividade, o sem fio foi o maior segmento e deteve 70,0% da participação de mercado em 2025, enquanto o sem fio também é o segmento de crescimento mais rápido e está previsto para expandir a um CAGR de 19,8% entre 2026 e 2031.
- Por aplicação, o campo aberto foi o maior segmento e deteve 63,0% da participação de mercado em 2025, enquanto o cultivo protegido é o segmento de crescimento mais rápido e está previsto para expandir a um CAGR de 14,2% entre 2026 e 2031.
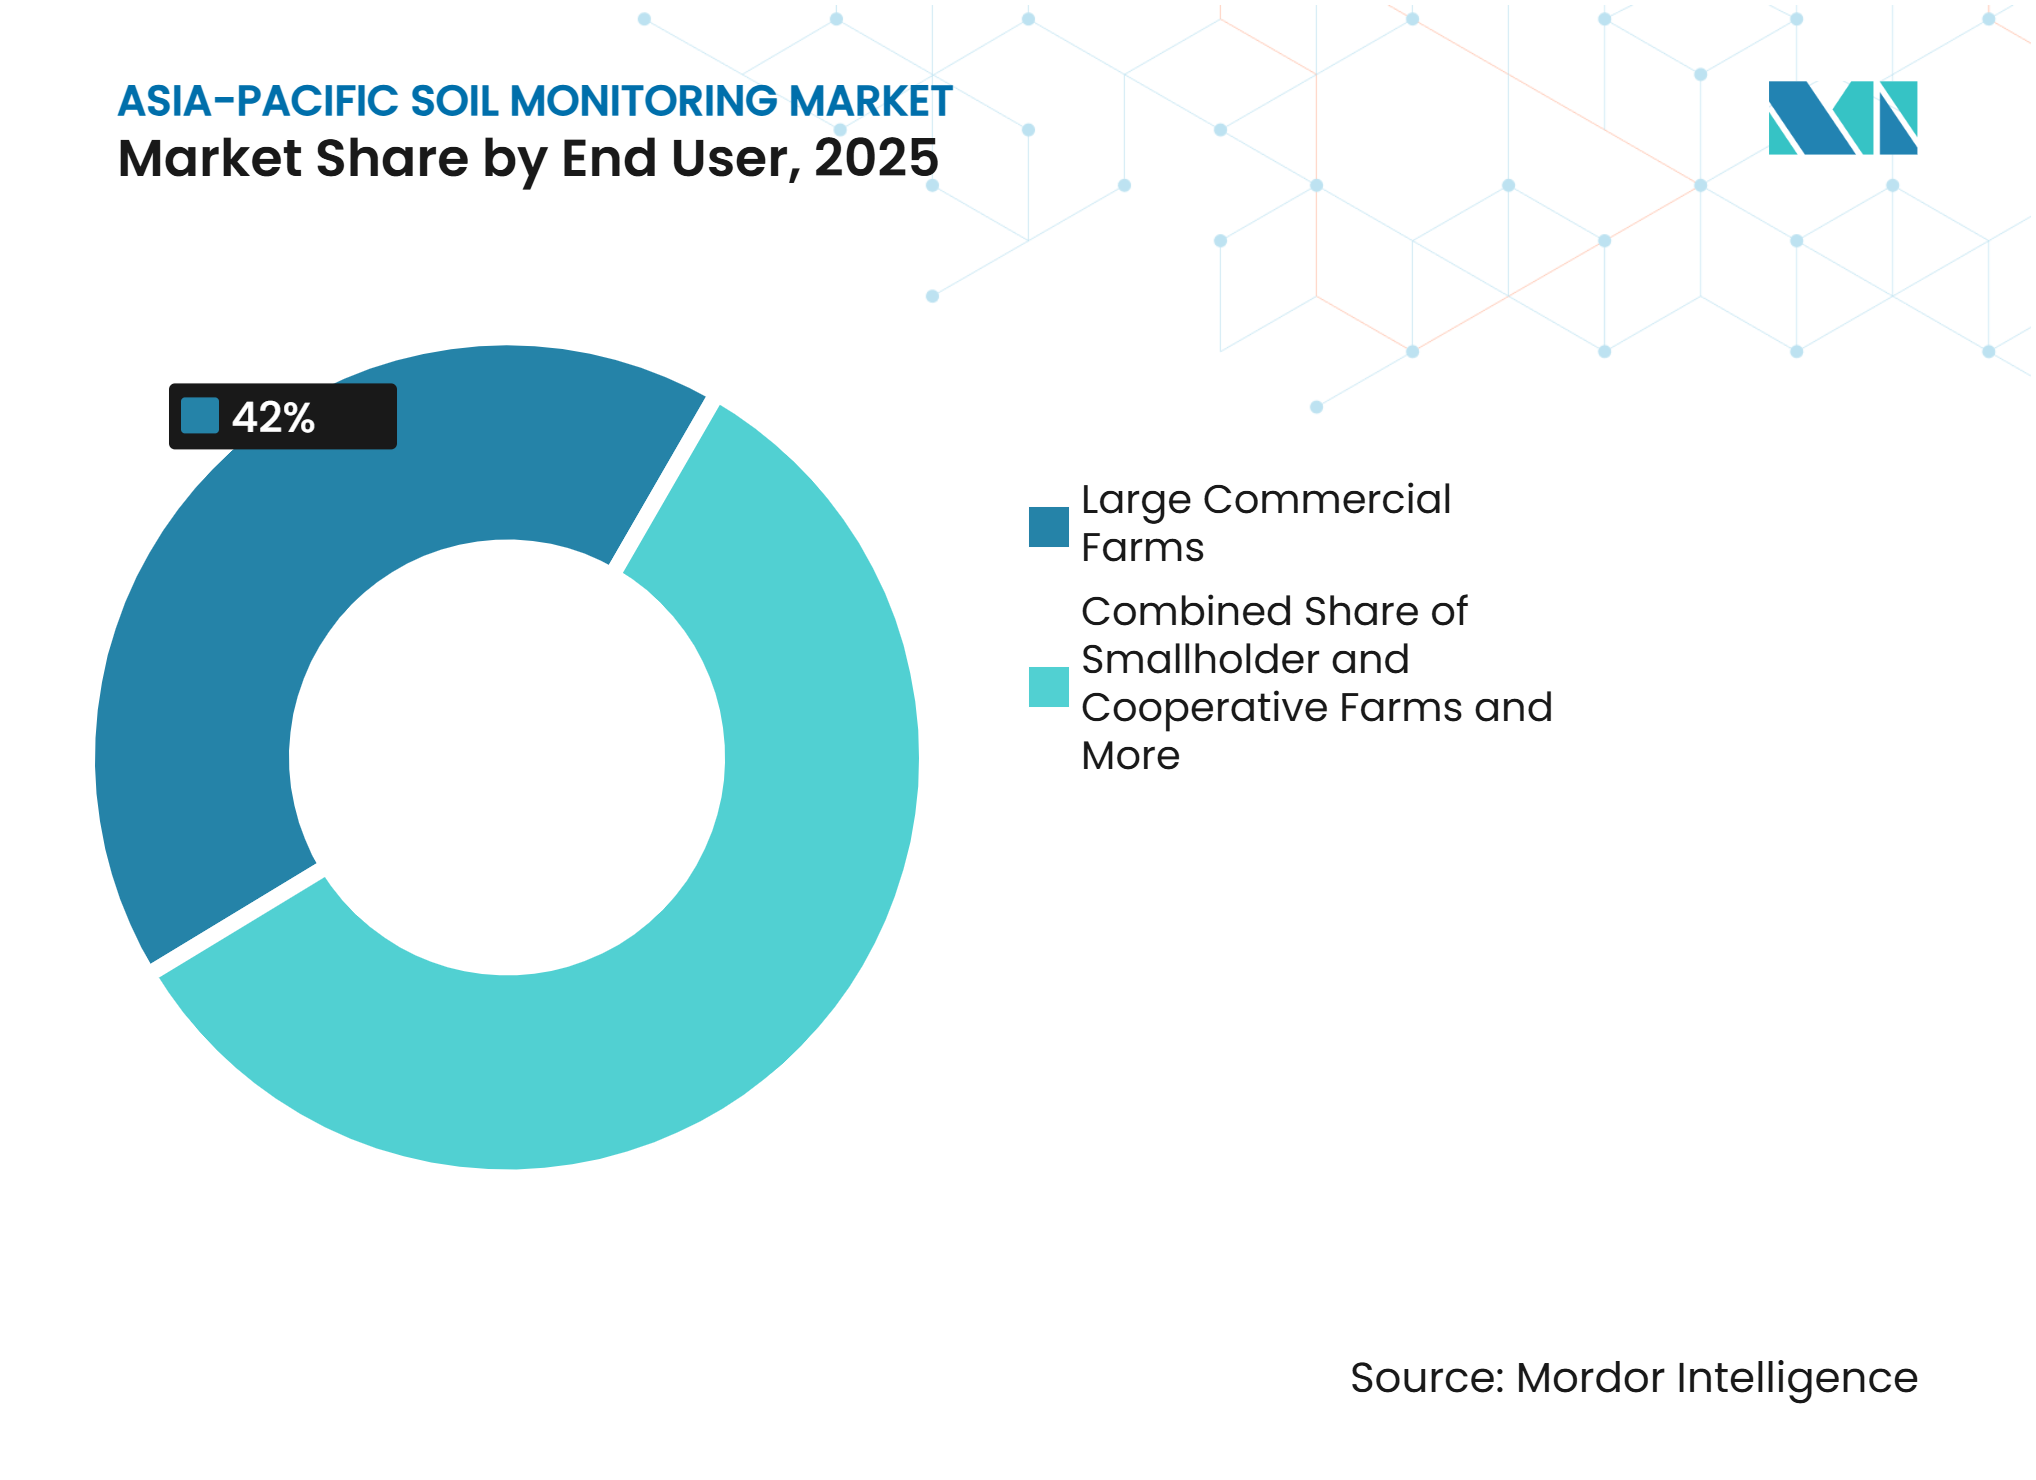
- Por usuário final, as grandes fazendas comerciais foram o maior segmento e detiveram 42,0% da participação de mercado em 2025, enquanto os institutos de pesquisa e universidades são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 14,6% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de agricultura de precisão e irrigação inteligente | +4.2% | China, Índia, Austrália e Japão | Médio prazo (2 a 4 anos) |
| Programas de agricultura digital da China e da Índia | +3% | China e Índia principalmente, com repercussão para a Associação de Nações do Sudeste Asiático (ASEAN) | Curto prazo (≤ 2 anos) |
| Escassez hídrica e requisitos de eficiência de irrigação | +2.5% | Ásia-Pacífico, com maior ênfase na Índia, China e Austrália | Curto prazo (≤ 2 anos) |
| Integração de dados do solo com plataformas de gestão agrcola | +1.8% | Global, com ênfase em fazendas comerciais na China, Austrália e Japão | Médio prazo (2 a 4 anos) |
| Calibração localizada para diversas texturas de solo asiático | +1% | Ásia-Pacífico, incluindo Índia, China, Japão e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Verificação baseada em sensores para qualidade de exportação e programas de carbono | +0.8% | Austrália, Sudeste Asiático e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Agricultura de Precisão e Irrigação Inteligente
A crescente adoção da agricultura de precisão e da irrigação inteligente está aumentando a demanda por tecnologias de monitoramento de solo em toda a região da Ásia-Pacífico. As fazendas comerciais estão cada vez mais integrando sensores de umidade do solo e outros dispositivos de monitoramento de campo com sistemas de irrigação automatizados e plataformas digitais de gestão agrícola para melhorar a eficiência no uso da água e otimizar a produção agrícola. Uma pesquisa publicada na revista Sustainability em 2025 sobre transformação digital na agricultura chinesa destaca o uso de tecnologias digitais, incluindo agricultura de precisão e irrigação inteligente, para apoiar uma gestão agrícola mais eficiente e sustentável. À medida que os dados do solo se integram ao controle de irrigação, ao software de gesto agrícola e às ferramentas de suporte à decisão, a demanda se estende além dos sensores isolados para plataformas de monitoramento conectadas, análises e serviços de dados. Esses sistemas integrados também podem aumentar os custos de mudança, pois substituir um fornecedor de monitoramento pode exigir novo hardware, integração de sistemas e migração de dados históricos, sustentando a demanda recorrente por soluções estabelecidas de monitoramento de solo.
Programas de Agricultura Digital da China e da Índia
China e Índia estão fortalecendo a integração de informações sobre o solo no planejamento agrícola nacional e nos programas de agricultura digital, criando demanda por tecnologias capazes de coletar, analisar e gerenciar dados do solo em escala. As diretrizes de tecnologia agrícola da China para 2024–2028 preveem o desenvolvimento de tecnologias de análise rápida do solo, um sistema digital de informações sobre o solo, uma rede multidimensional de monitoramento do solo e plataformas de avaliação e alerta precoce de terras agrícolas. Em fevereiro de 2025, o Ministério da Agricultura e Assuntos Rurais da China informou que uma avaliação nacional do solo havia coletado 3,11 milhões de amostras de 2,87 milhões de locais, demonstrando a escala de geração de dados do solo necessária para o planejamento agrícola e a gestão da qualidade das terras agrícolasTecnologia desempenhará papel crescente na agricultura, english.www.gov.cn">[1]. A Missão de Agricultura Digital da Índia, aprovada em setembro de 2024, inclui o Sistema de Suporte à Decisão Agrícola Krishi e um abrangente Mapa de Fertilidade e Perfil do Solo, aumentando ainda mais a ênfase em dados agrícolas estruturados e geoespaciais. Espera-se que essas iniciativas de grande escala apoiem a demanda por sensores de solo, equipamentos de análise rápida, sistemas de coleta de dados de campo, sensoriamento remoto, plataformas analíticas e serviços de gestão de dados no mercado de monitoramento de solo da Ásia-Pacífico.
Escassez Hídrica e Requisitos de Eficiência de Irrigação
O aumento da escassez hídrica e a pressão para melhorar a eficiência da irrigação estão impulsionando a demanda por tecnologias de monitoramento de umidade e salinidade do solo em terras agrícolas irrigadas na região da Ásia-Pacífico. A agricultura responde por aproximadamente 70% das retiradas de água doce na Ásia e no Pacífico, enquanto a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) estima que a demanda regional por água poderá superar a oferta disponível em 40% até 2030, impulsionada pelo crescimento populacional, pela expansão urbana e pela agricultura intensiva em águaGestão de Água da RAP, fao.org">[2]. O Panorama de Desenvolvimento Hídrico Asiático 2025 do Banco Asiático de Desenvolvimento também destaca os crescentes riscos climáticos e relacionados à água, incluindo a exposição à seca e a necessidade de maior investimento em infraestrutura hídrica e gestão mais eficiente da água em toda a região. O monitoramento contínuo do solo permite que os produtores programem a irrigação com base nas condições de umidade do solo no nível do campo, em vez de intervalos fixos, ajudando a otimizar a aplicação de água e reduzir a irrigação desnecessária. Programas governamentais de modernização da irrigação e de eficiência hídrica nas propriedades em mercados como Índia e Austrália podem apoiar ainda mais o investimento nessas tecnologias. À medida que a disponibilidade de água afeta cada vez mais a produtividade e a qualidade das culturas, particularmente na produção irrigada e orientada para exportação, espera-se que a demanda por sistemas conectados de monitoramento de umidade do solo, salinidade e multiparâmetros aumente no mercado de monitoramento de solo da Ásia-Pacífico.
Integração de Dados do Solo com Plataformas de Gestão Agrícola
A integração dos dados de monitoramento do solo com plataformas de gestão agrícola e de irrigação está aumentando o valor das soluções conectadas de monitoramento de solo na região da Ásia-Pacífico, particularmente em mercados agrícolas com avanço digital como China, Japão e Austrália. As fazendas nesses mercados estão adotando cada vez mais ferramentas digitais para gestão de culturas, irrigação e recursos, criando oportunidades para integrar medições do solo a fluxos de trabalho mais amplos de gestão agrícola. Em novembro de 2025, a CropX Technologies expandiu sua parceria com a Reinke Manufacturing ao integrar dados de umidade do solo, evapotranspiração e clima à interface de irrigação ReinCloud 3 da Reinke, permitindo que os produtores utilizem informações no nível do campo nos fluxos de trabalho de gestão de irrigação. Essa integração reduz o manuseio manual de dados e permite que as medições do solo apoiem diretamente as decisões de irrigação e gestão agrícola. Também amplia as oportunidades de receita além do hardware por meio de assinaturas de software, serviços de dados, integrações de Interface de Programação de Aplicações (API) e suporte técnico. À medida que as fazendas na China, Japão e Austrália conectam cada vez mais sensores de solo a sistemas agrícolas e de irrigação digitais, as integrações de plataformas estabelecidas e os dados de campo acumulados podem aumentar o esforço operacional envolvido na troca de fornecedores, apoiando a retenção de clientes e criando oportunidades para fornecedores integrados de monitoramento de solo no mercado da Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos iniciais e restrições de retorno do investimento para pequenos agricultores | -1.5% | Índia, China, Sudeste Asiático e Sul da Ásia em geral | Curto prazo (≤ 2 anos) |
| Lacunas de conectividade rural e habilidades técnicas | -1% | Cinturão rural da Índia, Sudeste Asiático e Austrália remota | Médio prazo (2 a 4 anos) |
| Variabilidade entre sensores de solo e carga de calibração | -0.7% | Ásia-Pacífico, com maior relevância na Índia, China e Sudeste Asitico | Longo prazo (≥ 4 anos) |
| Interoperabilidade de dados em sistemas agrícolas fragmentados | -0.5% | Ásia-Pacífico, incluindo canais de aquisição governamental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Iniciais e Restrições de Retorno do Investimento para Pequenos Agricultores
Os elevados custos iniciais de equipamentos de monitoramento de solo, instalação, assinaturas, calibração e manutenção podem restringir a adoção entre os pequenos agricultores na região da Ásia-Pacífico. As propriedades pequenas e fragmentadas dificultam a distribuição dos custos de monitoramento por uma grande área cultivada, particularmente para culturas básicas de menor valor onde o retorno financeiro das tecnologias de gestão de precisão pode ser limitado. Índia, Vietnã, Indonésia e Bangladesh possuem populações substanciais de pequenos agricultores, criando uma base de clientes potenciais grande, mas sensível ao preço, para soluções de monitoramento de solo. Embora a aquisição cooperativa, os programas de apoio governamental e os modelos de serviço por uso possam reduzir o ônus do investimento inicial, o acesso a tais arranjos de financiamento e serviços permanece desigual nos mercados rurais. Consequentemente, os fornecedores podem precisar oferecer soluções de monitoramento de baixo custo, portáteis, movidas a energia solar ou compartilhadas para melhorar a viabilidade econômica da adoção, enquanto o custo relativamente elevado de sistemas sofisticados multiparâmetros pode continuar a restringir a penetração de mercado nos segmentos sensíveis ao preço do mercado de monitoramento de solo da Ásia-Pacífico.
Lacunas de Conectividade Rural e Habilidades Técnicas
A conectividade rural limitada e as habilidades técnicas podem restringir a implantação e o uso eficaz de sistemas conectados de monitoramento de solo na região da Ásia-Pacífico. Os sensores de campo dependem de redes celulares, infraestrutura de rede de área ampla de baixa potência (LPWAN) ou gateways locais para transmitir medições a plataformas baseadas em nuvem, enquanto a cobertura e a confiabilidade da rede podem variar nas áreas agrícolas remotas de países como Índia, Mianmar, Indonésia e Austrália. Um estudo de conferência do Instituto de Engenheiros Eletricistas e Eletrônicos (IEEE) de 2025 demonstrou a viabilidade técnica de um sistema de monitoramento de solo baseado em NB-IoT e STM32, relatando perda de pacotes inferior a 1% em condições de rede onde a conectividade estava disponível. No entanto, a transmissão confiável de dados por si só não garante uma adoção eficaz, pois os agricultores também podem precisar de suporte técnico para instalar, calibrar, manter e interpretar os sistemas de sensores. As diferenças na infraestrutura de telecomunicações, nas regulamentações de espectro e nos requisitos nacionais de alocação de frequências podem complicar ainda mais a implantação de equipamentos de monitoramento conectados em múltiplos mercados. Consequentemente, os fornecedores precisam adaptar as tecnologias de conectividade, as configurações de hardware e o suporte de serviços às condições de rede locais, aumentando a complexidade de implantação e os custos operacionais no mercado de monitoramento de solo da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera as Implantações Iniciais, Serviços Constroem Receita RecorrenteO hardware deteve 58,0% da participação do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-o o maior componente. Sua posição de liderança reflete o investimento inicial necessário para estabelecer a infraestrutura de monitoramento de solo, incluindo sondas in situ, matrizes de sensores, nós de telemetria sem fio, registradores de dados e equipamentos de campo relacionados. As grandes fazendas comerciais e as empresas agrícolas geralmente requerem equipamentos duráveis capazes de coletar múltiplos parâmetros do solo em campos extensos e geograficamente dispersos. O hardware também permanece essencial para gerar as medições no nível do campo que suportam plataformas de software conectadas, análises e sistemas de suporte à decisão. À medida que a adoção se expande na agricultura comercial, espera-se que a demanda por equipamentos confiáveis de monitoramento multiparâmetros continue sendo um importante contribuinte para o mercado de monitoramento de solo da Ásia-Pacífico.
O segmento de serviços está previsto para expandir a um CAGR de 16,3% entre 2026 e 2031, tornando-o o componente de crescimento mais rápido. O crescimento é apoiado pela crescente demanda por instalação, calibração, manutenção, gestão de dados, análises e serviços de monitoramento baseados em assinatura que reduzem o ônus técnico sobre os operadores das fazendas. A conectividade em nuvem e o gerenciamento remoto de dados estão permitindo que os fornecedores de monitoramento de solo expandam além das vendas únicas de equipamentos para serviços recorrentes de software, dados e monitoramento. Ao conectar sensores de solo a plataformas baseadas em nuvem, os fornecedores podem fornecer acesso contínuo a medições de campo, alertas automatizados, visualização de dados e ferramentas de suporte à decisão, criando oportunidades para modelos de receita baseados em assinatura e orientados a serviços. O ZENTRA Cloud da METER Group, por exemplo, fornece gerenciamento e visualização baseados em nuvem de dados de sensores de solo e ambientais conectados, ilustrando a integração de hardware de monitoramento com serviços digitais de gestão de dados. À medida que os sistemas de monitoramento de solo se tornam cada vez mais conectados e intensivos em dados, espera-se que as ofertas de serviços recorrentes capturem uma parcela crescente dos gastos do mercado.



Por Tipo de Produto:
Sensores In Situ Lideram, Plataformas de Sensoriamento Remoto Avançam Mais RapidamenteOs sensores in situ detiveram 46,0% da participação do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-os o maior tipo de produto, pois fornecem medições diretas e contínuas das condições do solo no nível do campo. Fazendas comerciais, estações de pesquisa e projetos de irrigação de precisão utilizam sistemas in situ para monitorar parâmetros como umidade do solo, temperatura e condutividade elétrica em profundidades específicas. Produtos como as sondas Drill & Drop da Sentek Technologies e a série TEROS da METER Group suportam aplicações em horticultura, viticultura e agricultura extensiva. As sondas portáteis e os equipamentos de análise de campo também permanecem relevantes onde redes de sensores permanentes não são economicamente ou operacionalmente práticas, particularmente para serviços de extensão e agricultura de pequena escala. A necessidade contínua de medições localizadas em diversos sistemas agrícolas sustenta a posição de liderança dos sensores in situ no mercado de monitoramento de solo da Ásia-Pacífico.
As plataformas de sensoriamento remoto estão previstas para expandir a um CAGR de 18,1% entre 2026 e 2031, tornando-as o tipo de produto de crescimento mais rápido. O crescimento é apoiado pela crescente disponibilidade de dados de monitoramento de solo e terra baseados em satélite, imageamento por Veículo Aéreo Não Tripulado (VANT) e sistemas públicos de monitoramento agrícola que podem fornecer informações em áreas extensas e geograficamente dispersas. A missão de Radar de Abertura Sintética NASA-ISRO (NISAR), por exemplo, fornece produtos de umidade do solo com resolução espacial de 100 metros, com produtos validados nas Planícies Indo-Gangéticas da Índia no início de 2026. O sensoriamento remoto pode complementar os sensores terrestres, ampliando a cobertura espacial e identificando áreas que requerem investigação de campo mais detalhada, em vez de substituir as medições localizadas. À medida que os dados de satélite e aéreos se integram cada vez mais às plataformas de gestão agrícola e monitoramento de solo, espera-se que o sensoriamento remoto ganhe importância no mercado da Ásia-Pacífico.
Por Tecnologia de Conectividade:
Sem Fio Suporta Cobertura e Frequência de DadosA conectividade sem fio deteve 70,0% da receita do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-a a maior tecnologia de conectividade, e está prevista para expandir a um CAGR de 19,8% entre 2026 e 2031, tornando-a o segmento de crescimento mais rápido. Sua posição de liderança reflete a flexibilidade de implantar sensores de solo conectados em campos agrícolas sem cabeamento físico extenso. As tecnologias de rede de área ampla de baixa potência (LPWAN), incluindo a Rede de Área Ampla de Longo Alcance (LoRaWAN) e a Internet das Coisas de banda estreita (NB-IoT), são particularmente relevantes para sensores de campo alimentados por bateria porque suportam comunicação de longo alcance com consumo de energia relativamente baixo. Um estudo de 2025 sobre monitoramento agrícola baseado em LoRaWAN destacou o potencial da tecnologia para comunicação de baixa potência e longo alcance em aplicações de monitoramento remoto. O LoRaWAN pode suportar sensores de campo alimentados por bateria e transmissão de dados de longo alcance, tornando-o adequado para sistemas de monitoramento de solo conectados implantados em áreas agrícolas geograficamente dispersas. O NB-IoT oferece outra opção onde a infraestrutura celular está disponível, permitindo que as medições do solo sejam transmitidas a plataformas de monitoramento baseadas em nuvem. Essas tecnologias sem fio podem reduzir a complexidade de instalação e permitir que as redes de monitoramento sejam expandidas em campos geograficamente dispersos.
A conectividade com fio permanece relevante para instalações permanentes onde infraestrutura confiável de energia e cabeamento já está disponível, incluindo estações de pesquisa, estufas e ambientes agrícolas controlados. A conectividade via satélite também pode suportar o monitoramento em locais remotos onde a cobertura celular terrestre ou LPWAN é limitada, particularmente em áreas remotas da Austrália e partes do Sudeste Asiático. No entanto, os custos mais elevados de equipamentos e comunicação podem limitar seu uso a aplicações onde a conectividade terrestre é impraticável. À medida que os sistemas de monitoramento de solo dependem cada vez mais de transmissão contínua de dados, análises em nuvem e acesso remoto, a seleção de conectividade permanece um fator importante que influencia o custo de implantação, a cobertura, a escalabilidade e a economia operacional dos sistemas de monitoramento de solo no mercado da Ásia-Pacífico.
Por Aplicação:
Campo Aberto Detém a Base Mais Ampla, Cultivo Protegido Ganha RitmoO cultivo em campo aberto respondeu por 63,0% da receita do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-o o maior segmento de aplicação. Sua posição de liderança é sustentada pela extensa produção regional de grãos, algodão, arroz, cana-de-açúcar e culturas de plantação, particularmente na China, Índia e Austrália. Os sistemas de monitoramento de solo são utilizados nessas operações agrícolas de grande escala para apoiar o agendamento de irrigação, o gerenciamento de nutrientes e o monitoramento de salinidade. A extensa área cultivada e a crescente ênfase na eficiência de insumos criam uma ampla base de demanda por tecnologias de monitoramento de solo no nível do campo na produção em campo aberto.
O cultivo protegido está previsto para expandir a um CAGR de 14,2% entre 2026 e 2031, tornando-o o segmento de aplicação de crescimento mais rápido. Os clusters de estufas no Japão, a agricultura em ambiente controlado na China e a produção de hortaliças de alto valor e floricultura no Sudeste Asiático estão sustentando a demanda por monitoramento frequente do solo. O maior valor econômico das culturas de cultivo protegido pode proporcionar um caso de negócio mais sólido para investimentos em monitoramento, enquanto as condições de cultivo controladas permitem que os dados dos sensores sejam incorporados diretamente aos sistemas de irrigação e gestão de nutrientes. Aplicações emergentes, como a medição de carbono orgânico do solo para programas de crédito de carbono agrícola, oferecem oportunidades adicionais para tecnologias de monitoramento de campo na região.
Por Usuário Final:
Fazendas Comerciais Lideram os Gastos, Instituições de Pesquisa Ampliam a DemandaAs grandes fazendas comerciais responderam por 42,0% da receita do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-as o maior segmento de usuário final. Suas maiores áreas cultivadas melhoram o caso econômico para investimento em sensores de solo, redes de monitoramento conectadas e plataformas agronômicas baseadas em nuvem, distribuindo os custos de tecnologia por mais hectares. As fazendas extensivas na Austrália, as operações agrícolas de grande escala na China e as propriedades de plantação na Índia fornecem bases de demanda importantes para sistemas de monitoramento de solo multiparâmetros. Esses usuários integram cada vez mais os dados do solo com agricultura de precisão, gestão de irrigação e outras aplicações digitais de gestão agrícola, sustentando a demanda por tecnologias de monitoramento conectadas.
Os institutos de pesquisa e universidades estão previstos para expandir a um CAGR de 14,6% entre 2026 e 2031, tornando-os o segmento de usuário final de crescimento mais rápido. As organizações de pesquisa utilizam equipamentos de monitoramento de solo para conduzir ensaios de campo, validar o desempenho de sensores, desenvolver modelos de solo e gerar conjuntos de dados que podem apoiar uma adoção comercial mais ampla. A demanda também é sustentada pela pesquisa em carbono do solo, agricultura de precisão e validação de informações de solo derivadas de satélite em relação a medições terrestres. As pequenas propriedades e fazendas cooperativas permanecem mais sensíveis aos custos iniciais e, portanto, são mais propensas a depender de equipamentos compartilhados, subsídios ou modelos baseados em serviços. Agências governamentais e organizações não governamentais representam demanda adicional à medida que levantamentos e programas de monitoramento de solo em grande escala se expandem em mercados como China e Índia.

Análise Geográfica
A China deteve 46,0% da participação do mercado de monitoramento de solo da Ásia-Pacífico em 2025, tornando-a o maior mercado da região. Sua grande base agrícola e o investimento liderado pelo governo em monitoramento de terras agrícolas e agricultura digital sustentam a demanda por tecnologias de monitoramento de solo. As diretrizes de tecnologia agrícola da China para 2024–2028 preveem tecnologias de análise rápida do solo, um sistema digital de informações sobre o solo e uma rede multidimensional de monitoramento do solo. Em fevereiro de 2025, o Ministério da Agricultura e Assuntos Rurais da China informou que uma avaliação nacional do solo havia coletado 3,11 milhões de amostras de 2,87 milhões de locais, demonstrando a escala da coleta de dados do solo que apoia a gestão de terras agrícolas.
A Índia está prevista para expandir a um CAGR de 15,2% entre 2026 e 2031, tornando-a o país de crescimento mais rápido no mercado. A Missão de Agricultura Digital do país inclui o Sistema de Suporte à Decisão Agrícola Krishi e um abrangente Mapa de Fertilidade e Perfil do Solo, apoiando uma maior integração de informações sobre o solo em sistemas agrícolas digitais. Até junho de 2026, o Levantamento de Solo e Uso da Terra da Índia havia coberto 52,38 milhões de hectares utilizando dados de satélite e terrestresMISSÃO DE AGRICULTURA DIGITAL, sansad.in">[3]. Além disso, os produtos de umidade do solo derivados do NISAR fornecem informações com resolução de 100 metros, apoiando o monitoramento agrícola e aplicações relacionadas à irrigação em toda a Índia. Essas iniciativas estão expandindo a base de usuários potenciais para tecnologias de monitoramento de solo tanto terrestres quanto remotas.
Japão e Austrália representam mercados estabelecidos apoiados pela adoção de agricultura de precisão, agricultura comercial e infraestrutura digital de gestão agrícola. O Sudeste Asiático, particularmente Tailândia, Vietnã e Indonésia, oferece demanda adicional de grandes sistemas agrícolas e de produção orientada para exportação. Na Tailândia, uma pesquisa de 2026 demonstrou o mapeamento por satélite de propriedades do solo, incluindo matéria orgânica, nitrogênio, fósforo e potássio em campos de cana-de-açúcar, destacando a aplicação crescente do sensoriamento remoto para avaliação do solo agrícola. No geral, a adoção no mercado de monitoramento de solo da Ásia-Pacífico é sustentada pela produção agrícola em grande escala, pelos programas governamentais de monitoramento do solo e pela crescente integração de dados do solo com sistemas de agricultura digital.
Cenário Competitivo
Concentração do Mercado
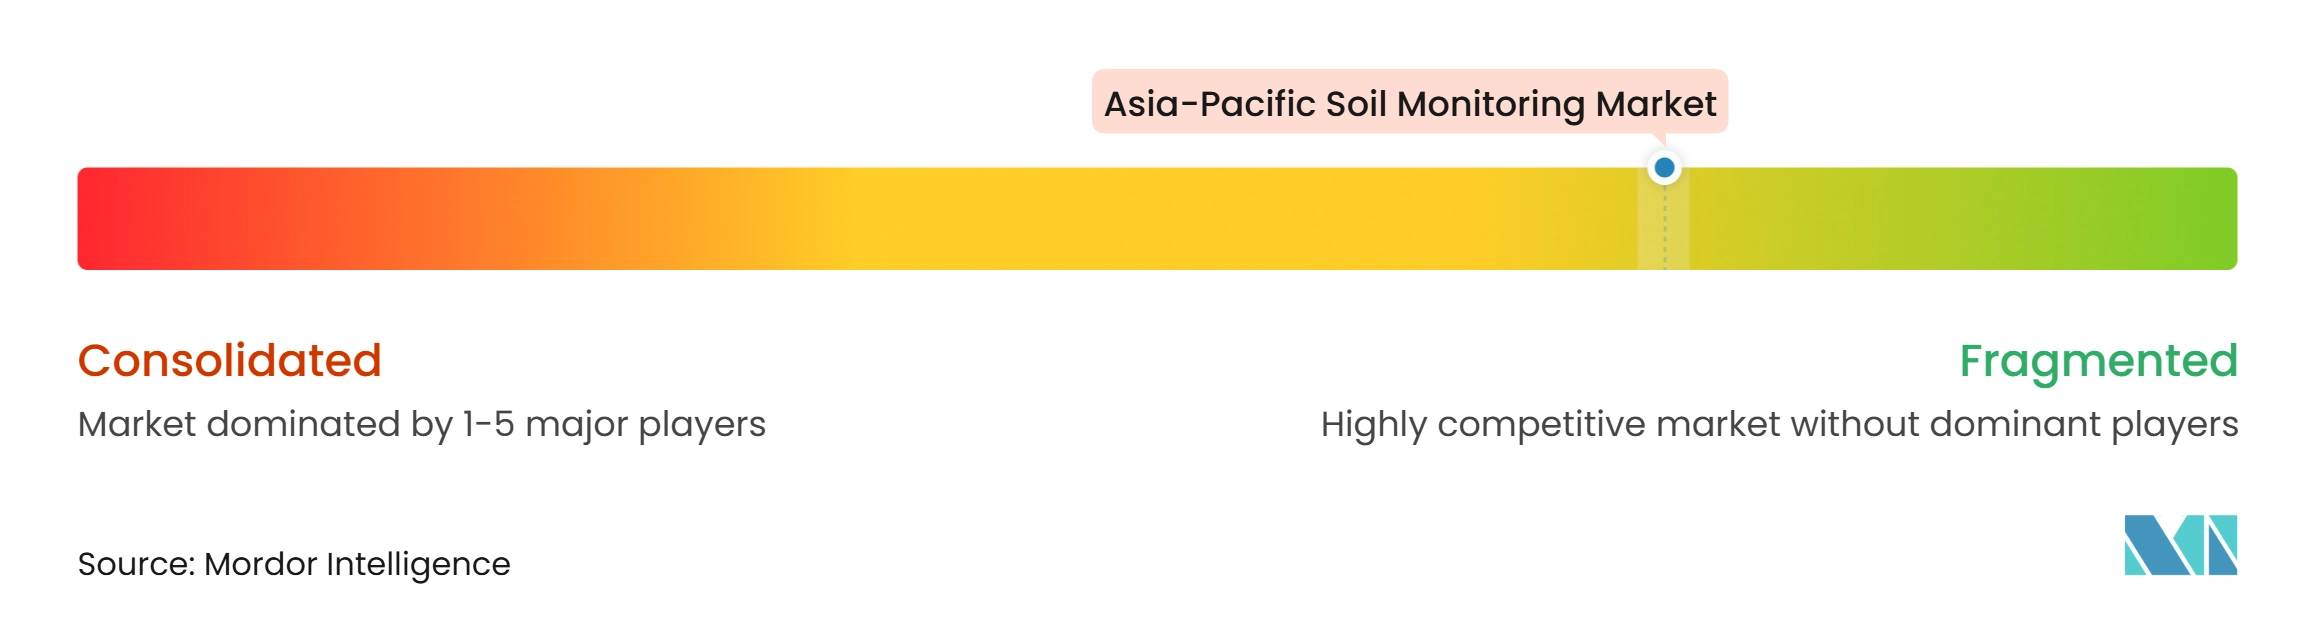
O mercado de monitoramento de solo da Ásia-Pacífico é fragmentado, com a concorrência distribuída entre fabricantes especializados de sensores, empresas de tecnologia agrícola, fornecedores de monitoramento ambiental e plataformas de agricultura digital. Os principais participantes incluem Sentek Technologies Pty Ltd, METER Group, Inc., CropX Technologies Ltd, Campbell Scientific, Inc. e Pessl Instruments GmbH. O posicionamento competitivo é sustentado por portfólios de sensores, redes de distribuição regionais, suporte técnico e a capacidade de integrar medições de campo com plataformas digitais. Os fornecedores estão cada vez mais combinando sensores terrestres com dados de satélite e meteorológicos, soluções de conectividade e análises agronômicas para fornecer capacidades mais abrangentes de monitoramento e suporte à decisão para usuários agrícolas.
A CropX Technologies Ltd expandiu seu portfólio de monitoramento de solo em abril de 2026 com o lançamento do Apex, um sensor de solo de múltiplas profundidades projetado para medir o conteúdo volumétrico de água, temperatura e salinidade e integrar-se à plataforma de agronomia digital CropX. O sensor está disponível em configurações de 12 polegadas, 24 polegadas e 36 polegadas, com pontos de medição em intervalos de 4 polegadas, e utiliza conectividade SDI-12. Em março de 2026, a CropX Technologies Ltd. também introduziu o CropX Vision, uma ferramenta baseada em inteligência artificial projetada para avaliar o estresse hídrico de vinhedos a partir de fotografias. O portfólio de monitoramento de solo e ambiental da METER Group, incluindo suas linhas de produtos TEROS e SOLYX, oferece concorrência adicional em aplicações que requerem medição e monitoramento contínuos do solo em condições de campo desafiadoras. Esses desenvolvimentos demonstram a crescente concorrência em torno da profundidade de medição, cobertura de parâmetros, integração de plataformas e análises específicas por cultura.
Outros participantes estão se diferenciando por meio de tecnologias de monitoramento especializadas e soluções específicas para aplicações. A Soil Scout Oy foca no monitoramento subterrâneo sem fio do solo, enquanto a Teralytic fornece sensoriamento de solo sem fio multiparâmetros para aplicações agrícolas. Essas soluções podem ser relevantes para cultivos de alto valor e protegidos, onde o monitoramento detalhado em múltiplos locais do solo pode fornecer valor econômico suficiente para justificar a implantação de sensores. Os participantes também competem em conectividade, interoperabilidade, suporte de calibração e capacidades de gestão de dados à medida que as redes de monitoramento agrícolas e do setor público se tornam mais conectadas. A crescente implantação de programas de monitoramento de solo liderados pelo governo na China e na Índia aumenta ainda mais a importância de formatos de dados padronizados, suporte técnico local e sistemas capazes de integrar medições de múltiplas fontes.
Líderes do Setor de Monitoramento de Solo da Ásia-Pacífico
-
Sentek Technologies Pty Ltd
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Campbell Scientific, Inc.
-
Pessl Instruments GmbH (Lindsay Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo da Ásia-Pacífico Empresas cobertas neste relatório
- METER Group, Inc.
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- Campbell Scientific, Inc.
- Pessl Instruments GmbH (Lindsay Corporation)
- Stevens Water Monitoring Systems, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd
- Soil Scout Oy
- Teralytic, Inc.
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo da Ásia-Pacífico
- Junho de 2026: O governo da Índia lançou o Khet Bachao Abhiyan, que inclui atividades de conscientização de agricultores focadas em análise do solo, uso equilibrado de fertilizantes, Cartões de Saúde do Solo e práticas agrícolas sustentáveis. A iniciativa apoia ainda mais o uso de dados de análise do solo nas decisões de gestão de nutrientes.
- Dezembro de 2025: A Academia Chinesa de Ciências Agrícolas (CAAS) lançou o Modelo Nonggeng 1.0, um grande modelo agrícola multimodal para monitoramento e supervisão de terras agrícolas de alto padrão, proteção de terras cultivadas e melhoria da qualidade. Incorpora dados agrícolas espaciais e temporais e modelos especializados para monitoramento de terras agrícolas e culturas.
- Novembro de 2025: A CropX e a Reinke expandiram sua parceria ao integrar dados de solo, clima e agronômicos da CropX diretamente ao ReinCloud 3, permitindo que as informações do solo sejam utilizadas em conjunto com os controles de irrigação por pivô central.
Escopo do Relatório do Mercado de Monitoramento de Solo da Ásia-Pacífico
O Mercado de Monitoramento de Solo refere-se ao segmento do mercado que se concentra no uso de tecnologia para monitorar as condições do solo, o que é crucial para a agricultura e a gestão ambiental. Abrange vários componentes e é impulsionado pela necessidade de dados em tempo real sobre parâmetros do solo, como umidade, temperatura e teor de nutrientes.
O Relatório do Mercado de Monitoramento de Solo da Ásia-Pacífico é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Análise), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura), por Usuário Final (Grandes Fazendas Comerciais, Pequenas Propriedades e Fazendas Cooperativas, Institutos de Pesquisa e Universidades, e Governo e ONGs) e por Geografia (Índia, China e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Análise |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| China |
| Índia |
| Japão |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Análise | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuário Final | Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e ONGs | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de solo da Ásia-Pacífico?
O mercado de monitoramento de solo da Ásia-Pacífico foi avaliado em 270,00 milhões de USD em 2025 e está previsto para atingir 530,00 milhões de USD até 2031, a um CAGR de 11,32% entre 2026 e 2031.
Qual país detém a maior participação no monitoramento de solo da Ásia-Pacífico?
A China deteve 46,0% da receita regional em 2025, apoiada pelo investimento em monitoramento de terras agrícolas e pelos programas nacionais de informações sobre o solo.
Por que a conectividade sem fio é importante para o monitoramento de solo?
A tecnologia sem fio deteve 70,0% da receita em 2025 e está prevista para expandir a um CAGR de 19,8% entre 2026 e 2031, pois suporta uma cobertura de campo mais ampla.
O que está limitando a adoção entre as pequenas propriedades?
Os custos iniciais de dispositivos, instalação, calibração e serviços podem dificultar o retorno do investimento para os pequenos agricultores.