
アジア太平洋土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 270 百万米ドル |
| 市場規模 (2026) | 310 百万米ドル |
| 市場規模 (2031) | 530 百万米ドル |
| 成長率 (2026 - 2031) | 11.32 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋土壌モニタリング市場分析
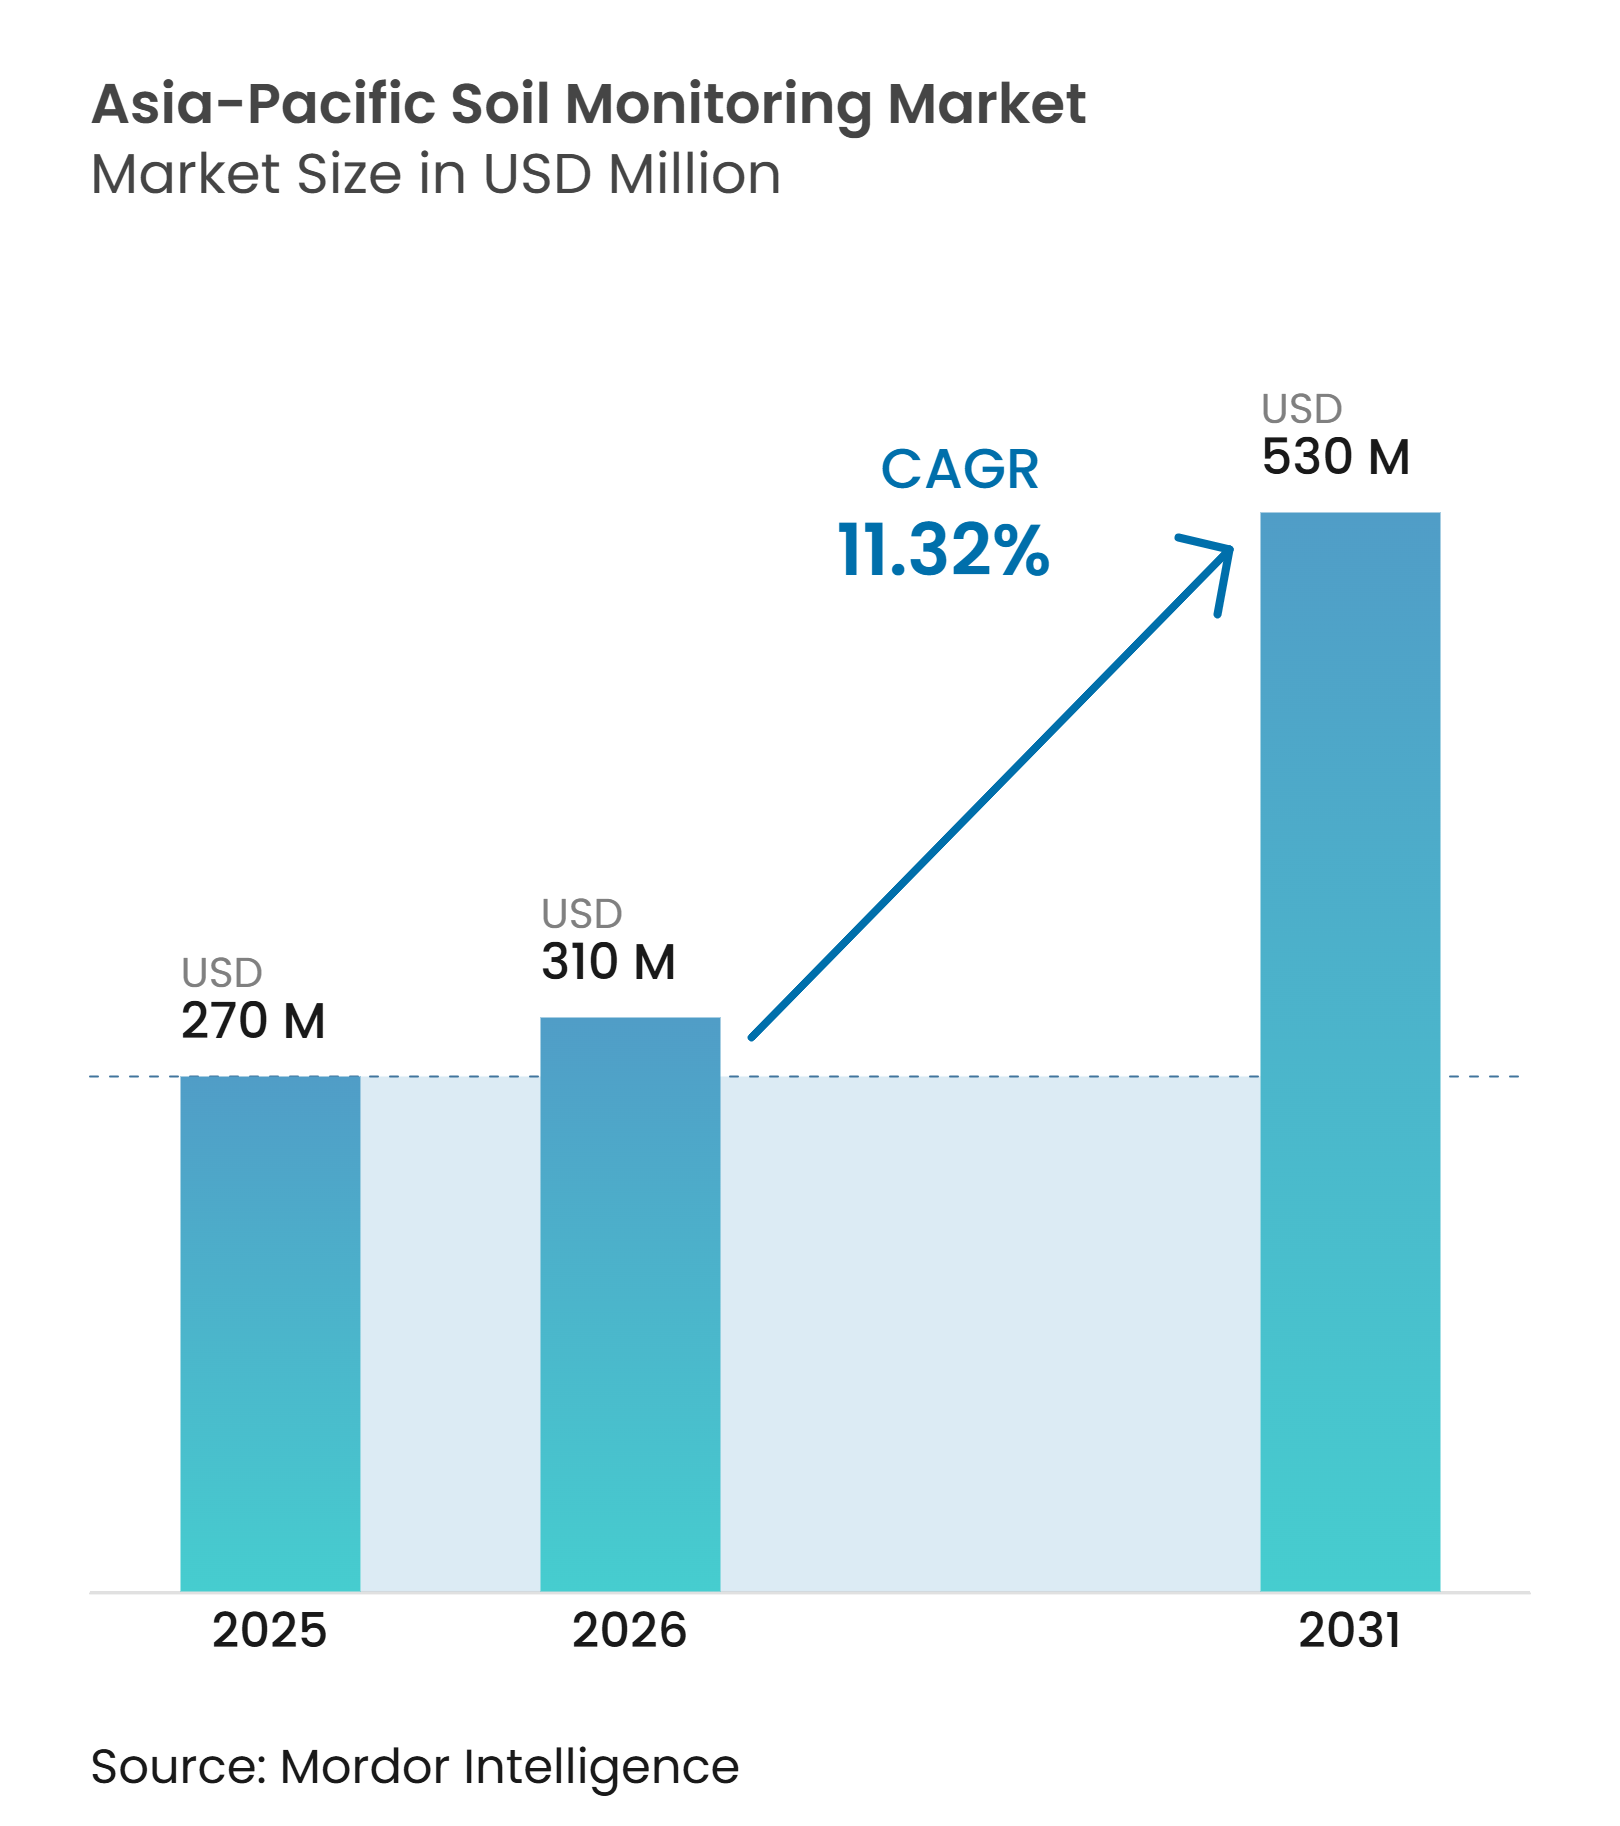
アジア太平洋土壌モニタリング市場は2025年に270.00 ミリオン 米ドルと評価され、2026年の310.00 ミリオン 米ドルから2031年には530.00 ミリオン 米ドルへと、予測期間2026年~2031年においてCAGR 11.32%で成長する見込みです。需要は、多様な農業システムにおける水・栄養素・土壌状態の管理ニーズによって牽引されています。域内の政府および農業機関は、作物収量の向上と投入コストの削減を目的とした土壌健全性プログラムへの投資を進めています。中国とインドは、より広範な土壌データ収集を必要とするデジタル農業プログラムを推進しています。水ストレスの増大により、特に効率的な水利用が不可欠な乾燥・半乾燥地帯の灌漑農業において、土壌水分および塩分測定の重要性が高まっています。サプライヤーは、フィールドセンサーを衛星データ、気象記録、農場管理プラットフォームと統合しています。この統合により、農業従事者や農学者はより精密かつリアルタイムの意思決定が可能となります。こうした変化は、アジア太平洋土壌モニタリング市場において、機器販売に加えて継続的なサービス機会を創出しています。
レポートの主要ポイント
- コンポーネント別では、ハードウェアが最大セグメントであり、2025年のアジア太平洋土壌モニタリング市場シェアの58.0%を占めました。一方、サービスは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 16.3%で拡大すると予測されています。
- 製品タイプ別では、現場設置型センサーが最大セグメントであり、2025年のアジア太平洋土壌モニタリング市場規模の46.0%を占めました。一方、リモートセンシングプラットフォームは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 18.1%で拡大すると予測されています。
- 接続技術別では、無線が最大セグメントであり、2025年の市場シェアの70.0%を占めました。また、無線は最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 19.8%で拡大すると予測されています。
- 用途別では、露地栽培が最大セグメントであり、2025年の市場シェアの63.0%を占めました。一方、施設栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 14.2%で拡大すると予測されています。
- エンドユーザー別では、大規模商業農場が最大セグメントであり、2025年の市場シェアの42.0%を占めました。一方、研究機関および大学は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 14.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業とスマート灌漑の普及 | +4.2% | 国、インド、オーストラリア、日本 | 中期(2〜4年) |
| 中国とインドのデジタル農業プログラム | +3% | 主に中国とインド、東南アジア諸国連合(ASEAN)への波及効果あり | 短期(2年以内) |
| 水不足と灌漑効率化の要件 | +2.5% | アジア太平洋地域全体、特にインド、中国、オーストラリアで重要度が高い | 短期(2年以内) |
| 農場管理プラットフォームへの土壌データ統合 | +1.8% | グローバル、特に中国、オーストラリア、日本の商業農場に重点 | 中期(2〜4年) |
| 多様なアジアの土壌テクスチャーに対応したローカライズキャリブレーション | +1% | アジア太平洋地域全体(インド、中国、日本、東南アジアを含む) | 長期(4年以上) |
| 輸出品質および炭素プログラムのためのセンサーベース検証 | +0.8% | オーストラリア、東南アジア、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業とスマート灌漑の普及
精密農業とスマート灌漑の普及拡大により、アジア太平洋地域全体で土壌モニタリング技術への需要が高まっています。商業農場では、水利用効率の向上と作物生産の最適化を目的として、土壌水分センサーやその他のフィールドモニタリング機器を自動灌漑システムおよびデジタル農場管理プラットフォームと統合する動きが加速しています。2025年に「Sustainability」誌に掲載された中国農業のデジタルトランスフォーメーションに関する研究では、より効率的かつ持続可能な農場管理を支援するために、精密農業やスマート灌漑を含むデジタル技術の活用が強調されています。土壌データが灌漑制御、農場管理ソフトウェア、意思決定支援ツールと統合されるにつれ、需要はスタンドアロンセンサーを超えて、接続型モニタリングプラットフォーム、アナリティクス、データサービスへと拡大しています。こうした統合システムは、モニタリングプロバイダーの切り替えに際して新たなハードウェア、システム統合、過去データの移行が必要となる場合があるため、スイッチングコストを高め、既存の土壌モニタリングソリューションへの継続的な需要を支える効果もあります。
中国とインドのデジタル農業プログラム
中国とインドは、国家農業計画およびデジタル農業プログラムへの土壌情報の統合を強化しており、大規模な土壌データの収集・分析・管理が可能な技術への需要を創出しています。中国の2024年〜2028年農業技術ガイドラインは、迅速な土壌検査技術、デジタル土壌情報システム、多次元土壌モニタリングネットワーク、農地評価・早期警戒プラットフォームの開発を求めています。2025年2月、中国農業農村部は、全国土壌調査において287万か所から311万サンプルを収集したと報告しており、農業計画および農地品質管理に必要な土壌データ生成の規模を示しています[1]。2024年9月に承認されたインドのデジタル農業ミッションには、クリシ意思決定支援システムおよび包括的な土壌肥沃度・プロファイルマップが含まれており、構造化された地理空間農業データへの重点がさらに強化されています。これらの大規模な取り組みは、アジア太平洋土壌モニタリング市場全体において、土壌センサー、迅速検査機器、フィールドデータ収集システム、リモートセンシング、分析プラットフォーム、データ管理サービスへの需要を支えると予測されています。
水不足と灌漑効率化の要件
水不足の深刻化と灌漑効率改善への圧力が、アジア太平洋地域の灌漑農地全体で土壌水分・塩分モニタリング技術への需要を牽引しています。アジア太平洋地域では農業が淡水取水量の約70%を占めており、国連食糧農業機関(FAO)は、人口増加、都市拡大、水集約型農業を背景に、2030年までに域内の水需要が利用可能な供給量を40%上回る可能性があると推計しています[2]。アジア開発銀行の「アジア水開発アウトルック2025」も、干ばつリスクの上昇や水インフラへの投資拡大の必要性、域内全体でのより効率的な水管理の必要性など、気候・水関連リスクの増大を指摘しています。継続的な土壌モニタリングにより、農業従事者は固定間隔ではなくフィールドレベルの土壌水分状態に基づいて灌漑スケジュールを組むことができ、水の適用量の最適化と不要な灌漑の削減に役立ちます。インドやオーストラリアなどの市場における政府支援の灌漑近代化および農場レベルの水効率化プログラムは、これらの技術への投資をさらに後押しする可能性があります。水の利用可能性が作物の生産性と品質に与える影響が増大するにつれ、特に灌漑・輸出志向型生産において、接続型土壌水分・塩分・多パラメータモニタリングシステムへの需要はアジア太平洋土壌モニタリング市場全体で拡大すると予測されています。
農場管理プラットフォームへの土壌データ統合
土壌モニタリングデータと農場管理・灌漑プラットフォームとの統合が、アジア太平洋地域全体、特に中国、日本、オーストラリアなどデジタル化が進む農業市場において、接続型土壌モニタリングソリューションの価値を高めています。これらの市場の農場では、作物・灌漑・資源管理のためのデジタルツールの導入が進んでおり、土壌測定値をより広範な農場管理ワークフローに統合する機会が生まれています。2025年11月、CropX Technologiesは、土壌水分、蒸発散量、気象データをReinke ManufacturingのReinCloud 3灌漑インターフェースに統合することでReinkeとのパートナーシップを拡大し、農業従事者が灌漑管理ワークフロー内でフィールドレベルの情報を活用できるようにしました。このような統合により、手動によるデータ処理が削減され、土壌測定値が灌漑・農場管理の意思決定に直接活用できるようになります。また、ソフトウェアサブスクリプション、データサービス、アプリケーション・プログラミング・インターフェース(API)統合、技術サポートを通じて、ハードウェア以外の収益機会も拡大します。中国、日本、オーストラリアの農場が土壌センサーをデジタル農業・灌漑システムと接続する動きが加速するにつれ、確立されたプラットフォーム統合と蓄積されたフィールドデータがサプライヤー切り替えに伴う運用上の負担を増大させ、顧客維持を支援するとともに、アジア太平洋市場における統合型土壌モニタリングプロバイダーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模農家における初期費用と回収期間の制約 | -1.5% | インド、中国、東南アジア、南アジア全般 | 短期(2年以内) |
| 農村部の接続環境と技術スキルのギャップ | -1% | インドの農村地帯、東南アジア、オーストラリアの遠隔地 | 中期(2〜4年) |
| 土壌センサーの変動性とキャリブレーションの負担 | -0.7% | アジア太平洋地域全体(インド、中国、東南アジアで特に関連性が高い) | 長期(4年以上) |
| 断片化した農場システム間のデータ相互運用性 | -0.5% | アジア太平洋地域全体(政府調達チャネルを含む) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小規模農家における初期費用と回収期間の制約
土壌モニタリング機器、設置、サブスクリプション、キャリブレーション、メンテナンスにかかる高い初期費用は、アジア太平洋地域全体の小規模農家における普及を制約する可能性があります。小規模かつ分散した農地では、特に精密管理技術からの財務的リターンが限られる可能性がある低付加価値の主食作物において、農業従事者がモニタリングコストを広い耕作面積に分散させることが難しくなります。インド、ベトナム、インドネシア、バングラデシュには相当数の小規模農家が存在しており、土壌モニタリングソリューションにとって規模は大きいものの価格感応度の高い潜在顧客基盤を形成しています。協同組合による調達、政府支援プログラム、従量課金制サービスモデルは初期投資の負担を軽減できますが、農村市場全体でこうした資金調達やサービス手配へのアクセスは依然として不均一です。その結果、サプライヤーは普及の経済的実行可能性を高めるために低コスト・ポータブル・ソーラー駆動・共有型モニタリングソリューションを提供する必要が生じる可能性があり、一方で高度な多パラメータシステムの比較的高いコストは、アジア太平洋土壌モニタリング市場の価格感応度の高いセグメントにおける市場浸透を引き続き制約する可能性があります。
農村部の接続環境と技術スキルのギャップ
農村部における接続環境の限界と技術スキルの不足は、アジア太平洋地域全体での接続型土壌モニタリングシステムの展開と効果的な活用を制約する可能性があります。フィールドセンサーは、測定値をクラウドベースのプラットフォームに送信するために、セルラーネットワーク、低消費電力広域ネットワーク(LPWAN)インフラ、またはローカルゲートウェイに依存していますが、インド、ミャンマー、インドネシア、オーストラリアなどの国々の遠隔農業地域では、カバレッジとネットワークの信頼性が異なる場合があります。2025年の電気電子学会(IEEE)カンファレンス研究では、NB-IoTおよびSTM32ベースの土壌モニタリングシステムの技術的実現可能性が実証され、接続が利用可能なネットワーク条件下でパケットロスが1%未満であることが報告されました。しかし、信頼性の高いデータ送信だけでは効果的な普及が保証されるわけではなく、農業従事者はセンサーシステムの設置、キャリブレーション、メンテナンス、解釈のための技術サポートも必要とする場合があります。通信インフラ、スペクトル規制、各国の周波数割り当て要件の違いは、複数の市場にわたる接続型モニタリング機器の展開をさらに複雑にする可能性があります。その結果、サプライヤーはローカルのネットワーク条件に合わせて接続技術、ハードウェア構成、サービスサポートを適応させる必要があり、アジア太平洋土壌モニタリング市場における展開の複雑さと運用コストが増大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
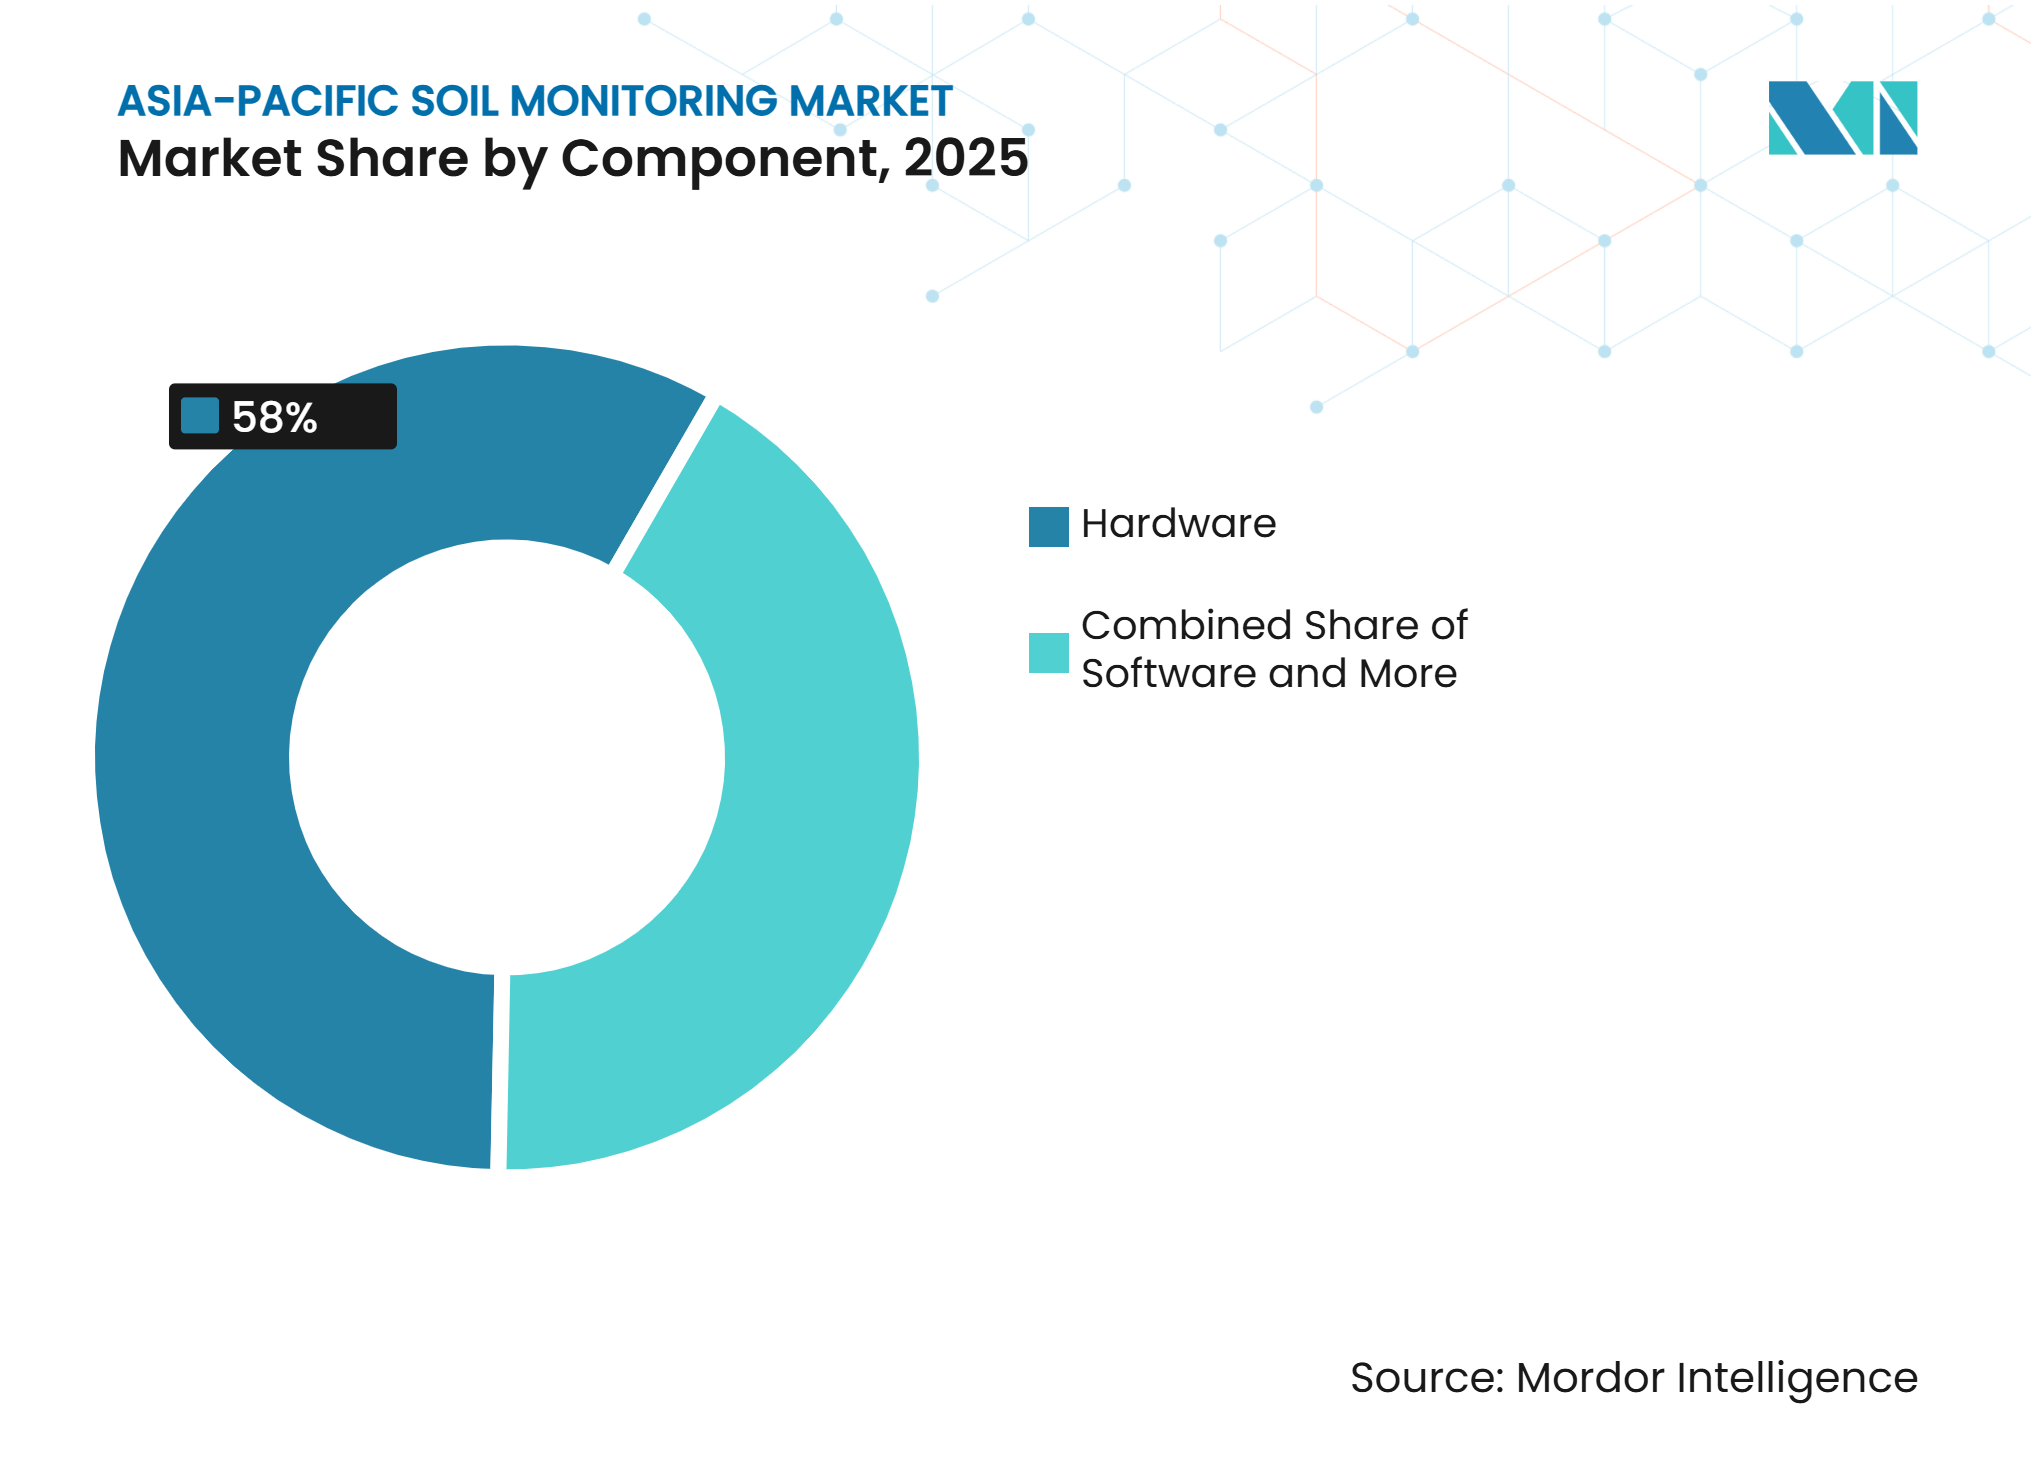
ハードウェアが初期展開をリード、サービスが継続収益を構築ハードウェアは2025年のアジア太平洋土壌モニタリング市場シェアの58.0%を占め、最大のコンポーネントとなりました。その主導的地位は、現場設置型プローブ、センサーアレイ、無線テレメトリノード、データロガー、関連フィールド機器を含む土壌モニタリングインフラの構築に必要な初期投資を反映しています。大規模商業農場および農業企業は一般に、広大かつ地理的に分散したフィールド全体で複数の土壌パラメータを収集できる耐久性のある機器を必要とします。ハードウェアはまた、接続型ソフトウェアプラットフォーム、アナリティクス、意思決定支援システムを支えるフィールドレベルの測定値を生成するためにも不可欠です。商業農業全体での普及が拡大するにつれ、信頼性の高い多パラメータモニタリング機器への需要は、アジア太平洋土壌モニタリング市場の主要な貢献要因であり続けると予測されています。
サービスセグメントは2026年から2031年にかけてCAGR 16.3%で拡大すると予測されており、最も成長が速いコンポーネントとなっています。成長は、農場オペレーターの技術的負担を軽減する設置、キャリブレーション、メンテナンス、データ管理、アナリティクス、サブスクリプションベースのモニタリングサービスへの需要増加によって支えられています。クラウド接続とリモートデータ管理により、土壌モニタリングサプライヤーは一回限りの機器販売を超えて、継続的なソフトウェア・データ・モニタリングサービスへと事業を拡大できるようになっています。土壌センサーをクラウドベースのプラットフォームと接続することで、サプライヤーはフィールド測定値への継続的なアクセス、自動アラート、データ可視化、意思決定支援ツールを提供でき、サブスクリプションベースおよびサービス指向の収益モデルの機会を創出しています。例えば、METER GroupのZENTRA Cloudは、接続された土壌・環境センサーからのデータのクラウドベース管理と可視化を提供しており、モニタリングハードウェアとデジタルデータ管理サービスの統合を示しています。土壌モニタリングシステムがますます接続型かつデータ集約型になるにつれ、継続的なサービス提供が市場支出のより大きなシェアを獲得すると予測されています。



製品タイプ別:
現場設置型センサーがリード、リモートセンシングプラットフォームが最速で成長現場設置型センサーは2025年のアジア太平洋土壌モニタリング市場シェアの46.0%を占め、フィールドレベルの土壌状態を直接かつ継続的に測定できることから最大の製品タイプとなりました。商業農場、研究ステーション、精密灌漑プロジェクトでは、特定の深度における土壌水分、温度、電気伝導度などのパラメータを監視するために現場設置型ステムが使用されています。Sentek TechnologiesのDrill & Dropプローブや METER GroupのTEROSシリーズなどの製品は、園芸、ビティカルチャー、広域農業にわたる用途を支援しています。ポータブルプローブおよびフィールド検査機器も、特に普及サービスや小規模農業において、恒久的なセンサーネットワークが経済的・運用的に実用的でない場合に引き続き重要です。多様な農業システム全体でのローカライズされた測定への継続的なニーズが、アジア太平洋土壌モニタリング市場における現場設置型センサーの主導的地位を支えています。
リモートセンシングプラットフォームは2026年から2031年にかけてCAGR 18.1%で拡大すると予測されており、最も成長が速い製品タイプとなっています。成長は、衛星ベースの土壌・土地モニタリングデータ、無人航空機(UAV)ベースのイメージング、広大かつ地理的に分散した地域にわたる情報を提供できる公共農業モニタリングシステムの利用可能性の向上によって支えられています。例えば、NASA-ISRO合成開口レーダー(NISAR)ミッションは100メートルの空間分解能で土壌水分プロダクトを提供しており、2026年初頭にインドのインド・ガンジス平原で検証されました。リモートセンシングは、ローカライズされた測定値を置き換えるのではなく、空間的カバレッジを拡大し、より詳細なフィールド調査が必要な地域を特定することで地上ベースのセンサーを補完することができます。衛星・航空データが農場管理・土壌モニタリングプラットフォームとますます統合されるにつれ、リモートセンシングはアジア太平洋市場全体でその重要性を高めると予測されています。
接続技術別:
無線がカバレッジとデータ頻度を支援無線接続は2025年のアジア太平洋土壌モニタリング市場収益の70.0%を占め、最大の接続技術となっており、2026年から2031年にかけてCAGR 19.8%で拡大すると予測されており、最も成長が速いセグメントでもあります。その主導的地位は、広範な物理的ケーブル配線なしに農業フィールド全体に接続型土壌センサーを展開できる柔軟性を反映しています。長距離広域ネットワーク(LoRaWAN)および狭帯域モノのインターネット(NB-IoT)を含む低消費電力広域ネットワーク(LPWAN)技術は、比較的低消費電力で長距離通信をサポートするため、バッテリー駆動のフィールドセンサーに特に適しています。2025年のLoRaWANベースの農業モニタリングに関する研究では、遠隔モニタリング用途における低消費電力・長距離通信の可能性が強調されました。LoRaWANはバッテリー駆動のフィールドセンサーと長距離データ送信をサポートでき、地理的に分散した農業地域に展開される接続型土壌モニタリングシステムに適しています。NB-IoTは、セルラーインフラが利用可能な場所で別の選択肢を提供し、土壌測定値をクラウドベースのモニタリングプラットフォームに送信できます。これらの無線技術は設置の複雑さを軽減し、地理的に分散したフィールド全体にモニタリングネットワークを拡張できます。
有線接続は、研究ステーション、温室、管理された農業環境など、信頼性の高い電源とケーブルインフラがすでに利用可能な恒久的な設置において引き続き重要です。衛星接続も、地上セルラーまたはLPWANカバレッジが限られる遠隔地でのモニタリングをサポートできますが、特にオーストラリアの遠隔地や東南アジアの一部地域で有効です。ただし、機器と通信のコストが高いため、地上接続が実用的でない用途に限定される可能性があります。土壌モニタリングシステムが継続的なデータ送信、クラウドアナリティクス、リモートアクセスにますます依存するようになるにつれ、接続技術の選択は、アジア太平洋市場全体の土壌モニタリングシステムの展開コスト、カバレッジ、スケーラビリティ、運用経済性に影響を与える重要な要素であり続けます。
用途別:
露地栽培が最も広い基盤を持ち、施設栽培が加速露地栽培は2025年のアジア太平洋土壌モニタリング市場収益の63.0%を占め、最大の用途セグメントとなりました。その主導的地位は、特に中国、インド、オーストラリアにおける穀物、綿花、米、サトウキビ、プランテーション作物の広範な生産によって支えられています。土壌モニタリングシステムは、これらの大規模農業経営において灌漑スケジューリング、栄養素管理、塩分モニタリングを支援するために使用されています。広大な耕作面積と投入効率への重点の高まりが、露地生産全体でフィールドレベルの土壌モニタリング技術への幅広い需要基盤を生み出しています。
施設栽培は2026年から2031年にかけてCAGR 14.2%で拡大すると予測されており、最も成長が速い用途セグメントとなっています。日本の温室クラスター、中国の環境制御型農業、東南アジアの高付加価値野菜・花卉生産が、頻繁な土壌モニタリングへの需要を支えています。施設栽培作物の高い経済的価値はモニタリング投資のより強いビジネスケースを提供でき、一方で管理された栽培条件によりセンサーデータを灌漑・栄養素管理システムに直接組み込むことができます。農業炭素クレジットプログラムのための土壌有機炭素測定などの新興用途は、域内全体のフィールドモニタリング技術に追加的な機会を提供します。
エンドユーザー別:
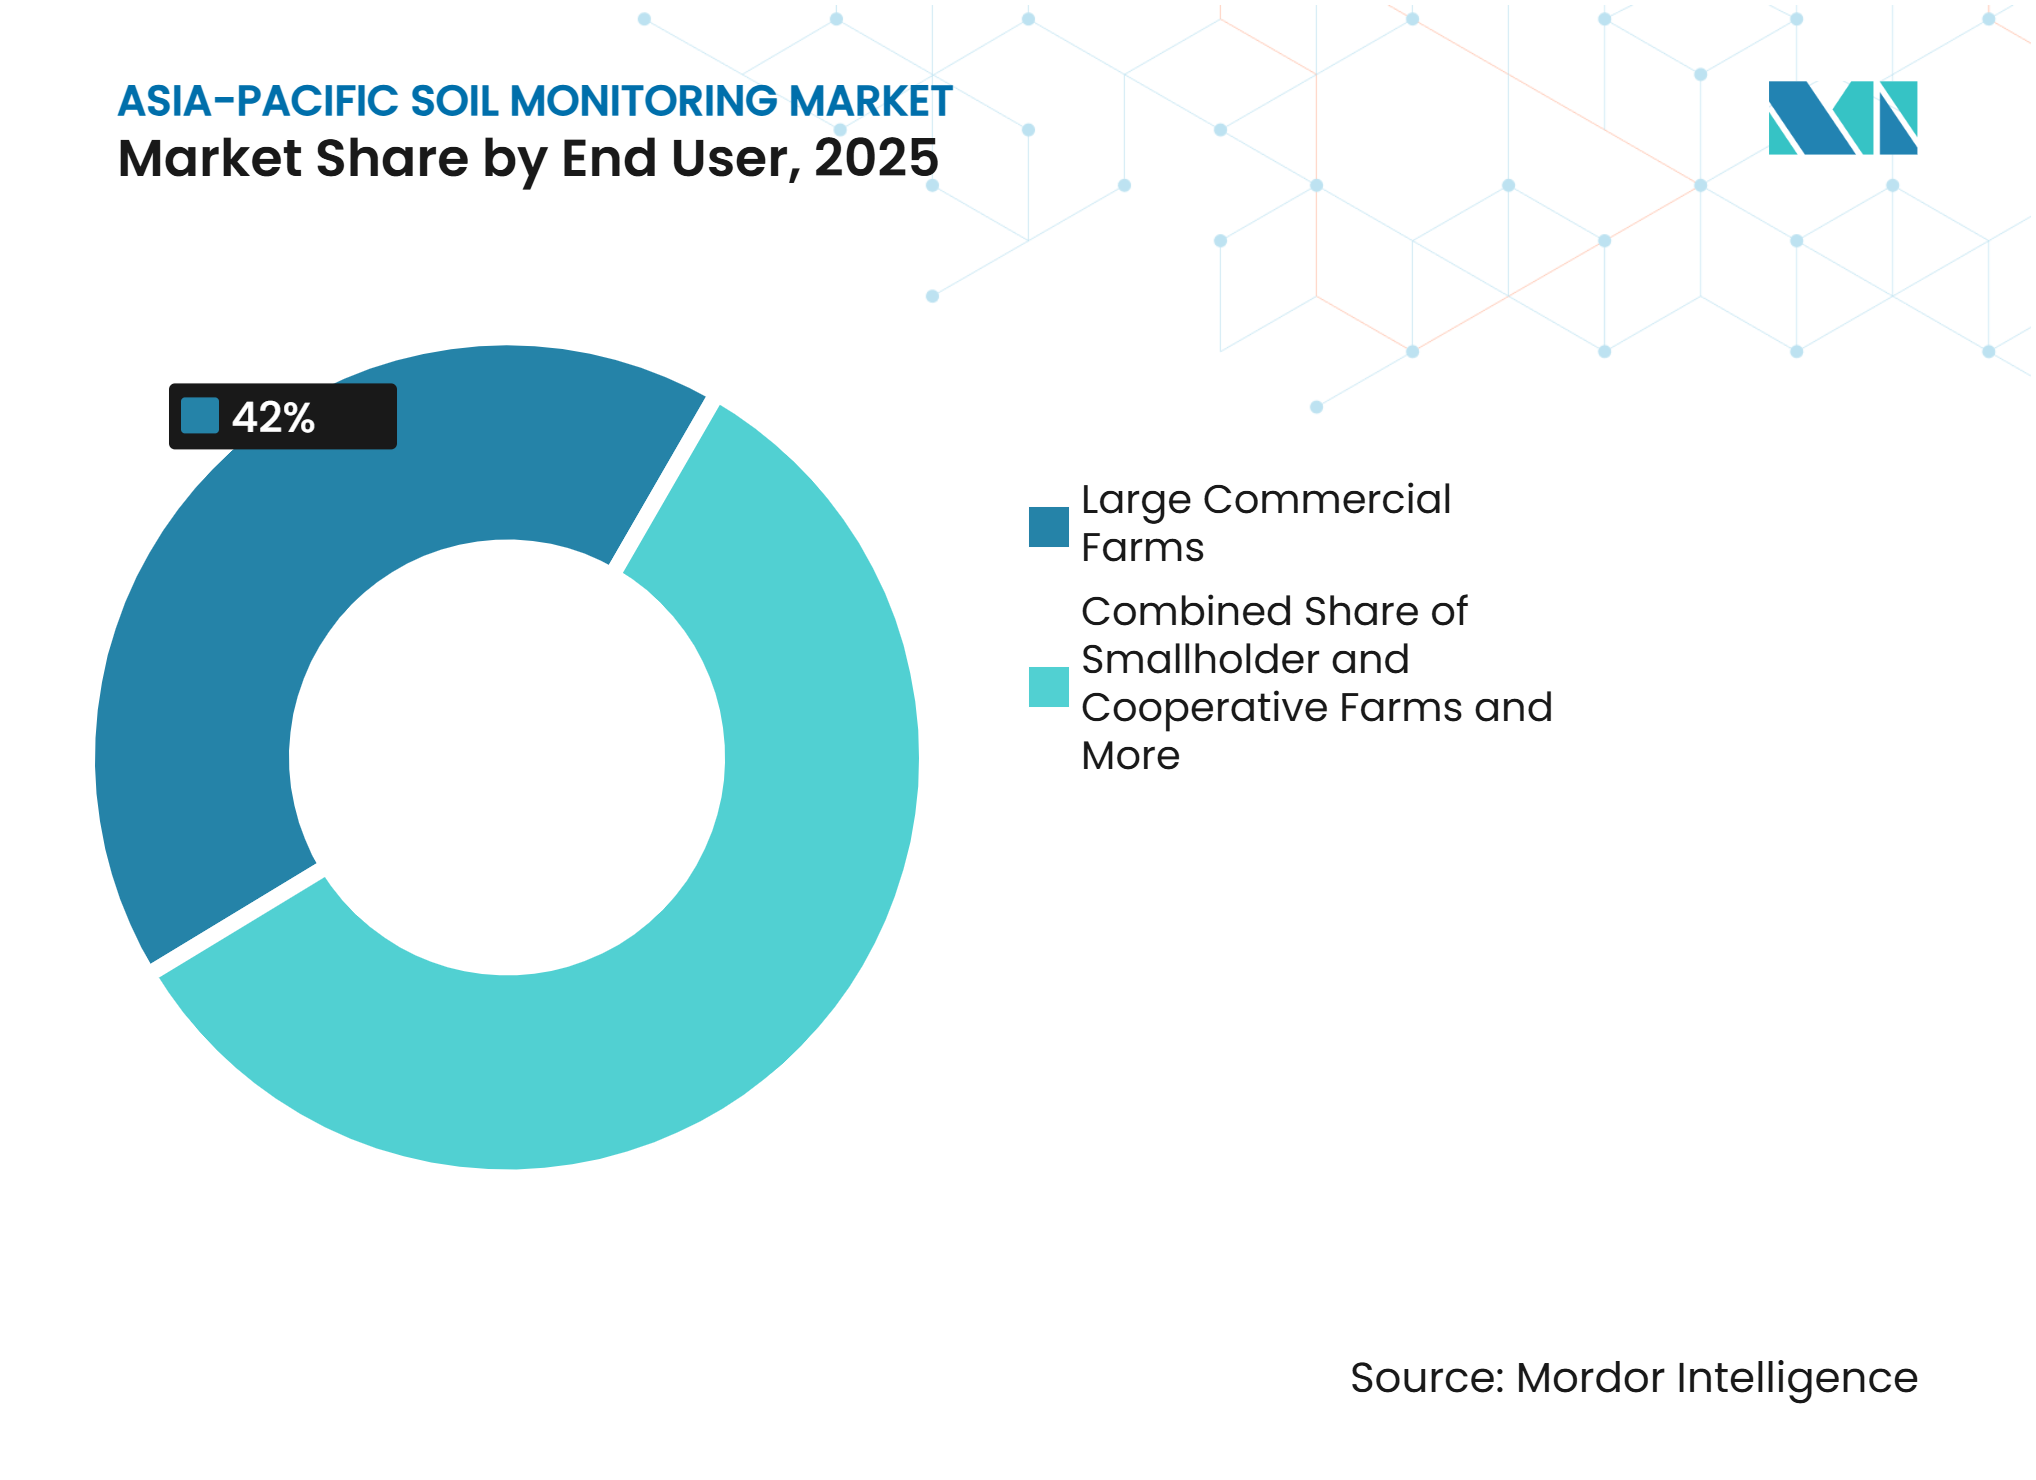
商業農場が支出をリード、研究機関が需要を拡大大規模商業農場は2025年のアジア太平洋土壌モニタリング市場収益の42.0%を占め、最大のエンドユーザーセグメントとなりました。より広い耕作面積により、技術コストをより多くのヘクタールに分散させることで、土壌センサー、接続型モニタリングネットワーク、クラウドベースの農学プラットフォームへの投資の経済的根拠が向上します。オーストラリアの広域農場、中国の大規模農業経営、インドのプランテーション保有地は、多パラメータ土壌モニタリングシステムの重要な需要基盤を提供しています。これらのユーザーは土壌データを精密農業、灌漑管理、その他のデジタル農場管理アプリケーションとますます統合しており、接続型モニタリング技術への需要を支えています。
研究機関および大学は2026年から2031年にかけてCAGR 14.6%で拡大すると予測されており、最も成長が速いエンドユーザーセグメントとなっています。研究機関は土壌モニタリング機器を使用してフィールド試験を実施し、センサー性能を検証し、土壌モデルを開発し、より広範な商業普及を支援できるデータセットを生成しています。需要はまた、土壌炭素、精密農業、衛星由来の土壌情報の地上測定値との検証に関する研究によっても支えられています。小規模農家および協同組合農場は初期費用に対してより敏感であり、そのため共有機器、補助金、またはサービスベースのモデルに依存する可能性が高くなります。政府機関および非政府組織は、中国やインドなどの市場で大規模な土壌調査・モタリングプログラムが拡大するにつれ、追加的な需要を代表しています。

地域分析
中国は2025年のアジア太平洋土壌モニタリング市場シェアの46.0%を占め、域内最大の市場となりました。大規模な農業基盤と農地モニタリング・デジタル農業への政府主導の投資が、土壌モニタリング技術への需要を支えています。中国の2024年〜2028年農業技術ガイドラインは、迅速な土壌検査技術、デジタル土壌情報システム、多次元土壌モニタリングネットワークを求めています。2025年2月、中国農業農村部は、全国土壌調査において287万か所から311万サンプルを収集したと報告しており、農地管理を支える土壌データ収集の規模を示しています。
インドは2026年から2031年にかけてCAGR 15.2%で拡大すると予測されており、市場において最も成長が速い国となっています。同国のデジタル農業ミッションには、クリシ意思決定支援システムおよび包括的な土壌肥沃度・プロファイルマップが含まれており、デジタル農業システムへの土壌情報の統合をより一層支援しています。2026年6月までに、インドの土壌・土地利用調査は衛星および地上データを使用して5,238万ヘクタールをカバーしました[3]。さらに、NISAR由来の土壌水分プロダクトは100メートル分解能の情報を提供し、インド全土の農業モニタリングおよび灌漑関連用途を支援しています。これらの取り組みは、地上ベースおよびリモート土壌モニタリング技術の潜在的なユーザー基盤を拡大しています。
日本とオーストラリアは、精密農業の普及、商業農業、デジタル農場管理インフラに支えられた確立された市場を代表しています。東南アジア、特にタイ、ベトナム、インドネシアは、大規模農業・輸出志向型生産システムからの追加的な需要を提供しています。タイでは、2026年の研究においてサトウキビ畑における有機物、窒素、リン、カリウムを含む土壌特性の衛星ベースマッピングが実証され、農業土壌評価へのリモートセンシングの用途拡大が示されました。全体として、アジア太平洋土壌モニタリング市場全体での普及は、大規模農業生産、政府の土壌モニタリングプログラム、デジタル農業システムへの土壌データ統合の進展によって支えられています。
競合環境
市場集中度
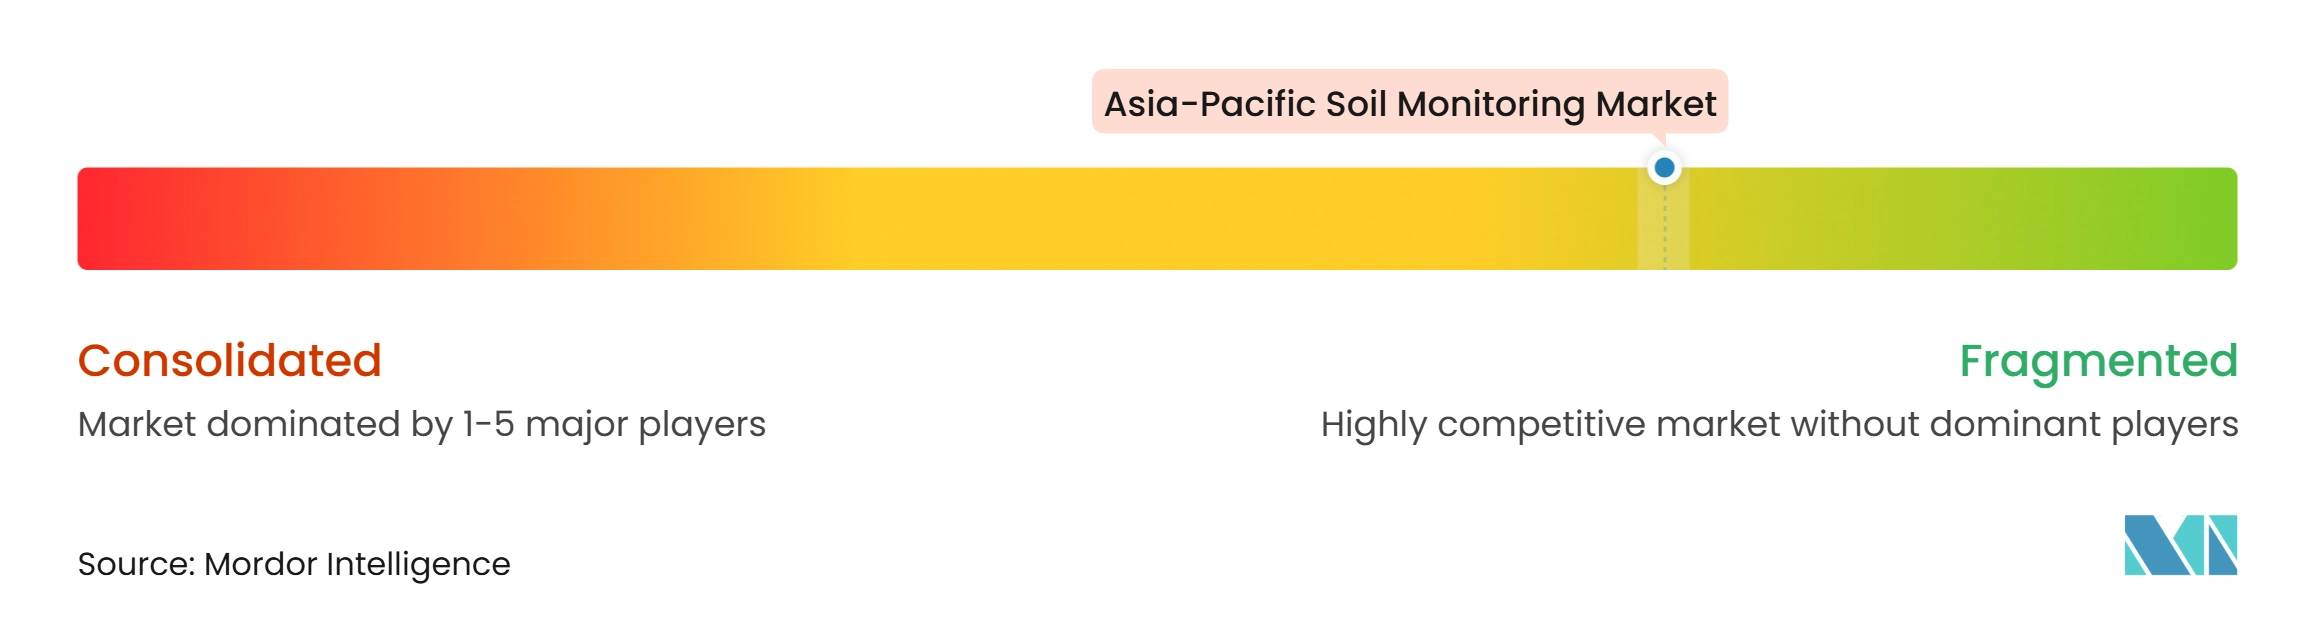
アジア太平洋土壌モニタリング市場は断片化しており、専門センサーメーカー、農業テック企業、環境モニタリングプロバイダー、デジタル農業プラットフォームにわたって競争が分散しています。主要プレーヤーには、Sentek Technologies Pty Ltd、METER Group, Inc.、CropX Technologies Ltd、Campbell Scientific, Inc.、Pessl Instruments GmbHが含まれます。競争上のポジショニングは、センサーポートフォリオ、地域流通ネットワーク、技術サポート、フィールド測定値をデジタルプラットフォームと統合する能力によって支えられています。サプライヤーは、農業ユーザーにより包括的なモニタリングと意思決定支援機能を提供するために、地上ベースのセンサーを衛星・気象データ、接続ソリューション、農学アナリティクスとますます組み合わせています。
CropX Technologies Ltdは2026年4月、体積含水量、温度、塩分を測定しCropXデジタル農学プラットフォームと統合するよう設計された多深度土壌センサーApexの発売により土壌モニタリングポートフォリオを拡大しました。このセンサーは12インチ、24インチ、36インチの構成で利用可能で、4インチ間隔のセンシングポイントを持ち、SDI-12接続を使用しています。2026年3月、CropX Technologies Ltd.はまた、写真からブドウ園の水ストレスを評価するよう設計されたAI搭載ツールCropX Visionを発表しました。METER Groupの土壌・環境モニタリングポートフォリオ(TEROSおよびSOLYX製品ラインを含む)は、過酷なフィールド条件下での継続的な土壌測定・モニタリングを必要とする用途において追加的な競争をもたらしています。これらの開発は、測定深度、パラメータカバレッジ、プラットフォーム統合、作物特化型アナリティクスをめぐる競争の激化を示しています。
その他のプレーヤーは、専門的なモニタリング技術と用途特化型ソリューションによって差別化を図っています。Soil Scout Oyは無線地中土壌モニタリングに特化しており、Teralyticは農業用途向けの多パラメータ無線土壌センシングを提供しています。このようなソリューションは、複数の土壌箇所にわたる詳細なモニタリングがセンサー展開を正当化するのに十分な経済的価値を提供できる高付加価値・施設栽培において関連性を持つ可能性があります。農業・公共セクターのモニタリングネットワークがより接続されるにつれ、プレーヤーは接続性、相互運用性、キャリブレーションサポート、データ管理能力においても競争しています。中国とインド全体での政府主導の土壌モニタリングプログラムの展開拡大は、標準化されたデータフォーマット、地域技術サポート、複数のソースからの測定値を統合できるシステムの重要性をさらに高めています。
アジア太平洋土壌モニタリング産業リーダー
-
Sentek Technologies Pty Ltd
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Campbell Scientific, Inc.
-
Pessl Instruments GmbH (Lindsay Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋土壌モニタリング市場 このレポートでカバーされる企業
- METER Group, Inc.
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- Campbell Scientific, Inc.
- Pessl Instruments GmbH (Lindsay Corporation)
- Stevens Water Monitoring Systems, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd
- Soil Scout Oy
- Teralytic, Inc.
最近の産業開発事情 アジア太平洋土壌モニタリング市場
- 2026年6月:インド政府は、土壌検査、バランスの取れた肥料使用、土壌健全性カード、持続可能な農業慣行に焦点を当てた農業従事者啓発活動を含むKhet Bachao Abhiyanを開始しました。この取り組みは、栄養素管理の意思決定における土壌検査データの活用をさらに支援します。
- 2025年12月:中国農業科学院(CAAS)は、高標準農地のモニタリング・監督、耕作地保護、品質向上のためのマルチモーダル農業大規模モデルNonggeng Model 1.0を発表しました。農業の時空間データと農地・作物モニタリングのための専門モデルを組み込んでいます。
- 2025年11月:CropXとReinkeは、CropXの土壌・気象・農学データをReinCloud 3に直接統合することでパートナーシップを拡大し、センターピボット灌漑制御と並行して土壌情報を活用できるようにしました。
アジア太平洋土壌モニタリング市場レポートの調査範囲
土壌モニタリング市場とは、農業および環境管理に不可欠な土壌状態の監視にテクノロジーを活用することに特化した市場セグメントを指します。様々なコンポーネントを包含し、土壌水分、温度、栄養素含有量などの土壌パラメータに関するリアルタイムデータへのニーズによって牽引されています。
アジア太平洋土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェアおよびサービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、ポータブルプローブおよびテストキット)、接続技術別(有線および無線)、用途別(露地栽培、施設栽培、林業)、エンドユーザー別(大規模商業農場、小規模農家・協同組合農場、研究機関・大学、政府および非政府組織)、地域別(インド、中国、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・協同組合農場 |
| 研究機関および大学 |
| 政府および非政府組織 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| アジア太平洋その他地域 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・協同組合農場 | |
| 研究機関および大学 | |
| 政府および非政府組織 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他地域 |
レポートで回答される主要な質問
アジア太平洋土壌モニタリング市場の規模はどのくらいですか?
アジア太平洋土壌モニタリング市場は2025年に270.00 ミリオン 米ドルと評価され、2026年から2031年にかけてCAGR 11.32%で2031年までに530.00 ミリオン 米ドルに達すると予測されています。
アジア太平洋土壌モニタリングで最大のシェアを持つ国はどこですか?
中国は2025年に域内収益の46.0%を占め、農地モニタリング投資と国家土壌情報プログラムによって支えられています。
土壌モニタリングにおいて無線接続が重要な理由は何ですか?
無線技術は2025年に収益の70.0%を占め、より広いフィールドカバレッジを支援することから、2026年から2031年にかけてCAGR 19.8%で拡大すると予測されています。
小規模農場での普及を制限している要因は何ですか?
機器、設置、キャリブレーション、サービスの初期費用が、小規模農家にとって回収を困難にする可能性があります。