
Marktgröße und Marktanteil des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 270 Millionen US-Dollar |
| Marktgröße (2026) | 310 Millionen US-Dollar |
| Marktgröße (2031) | 530 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.32 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
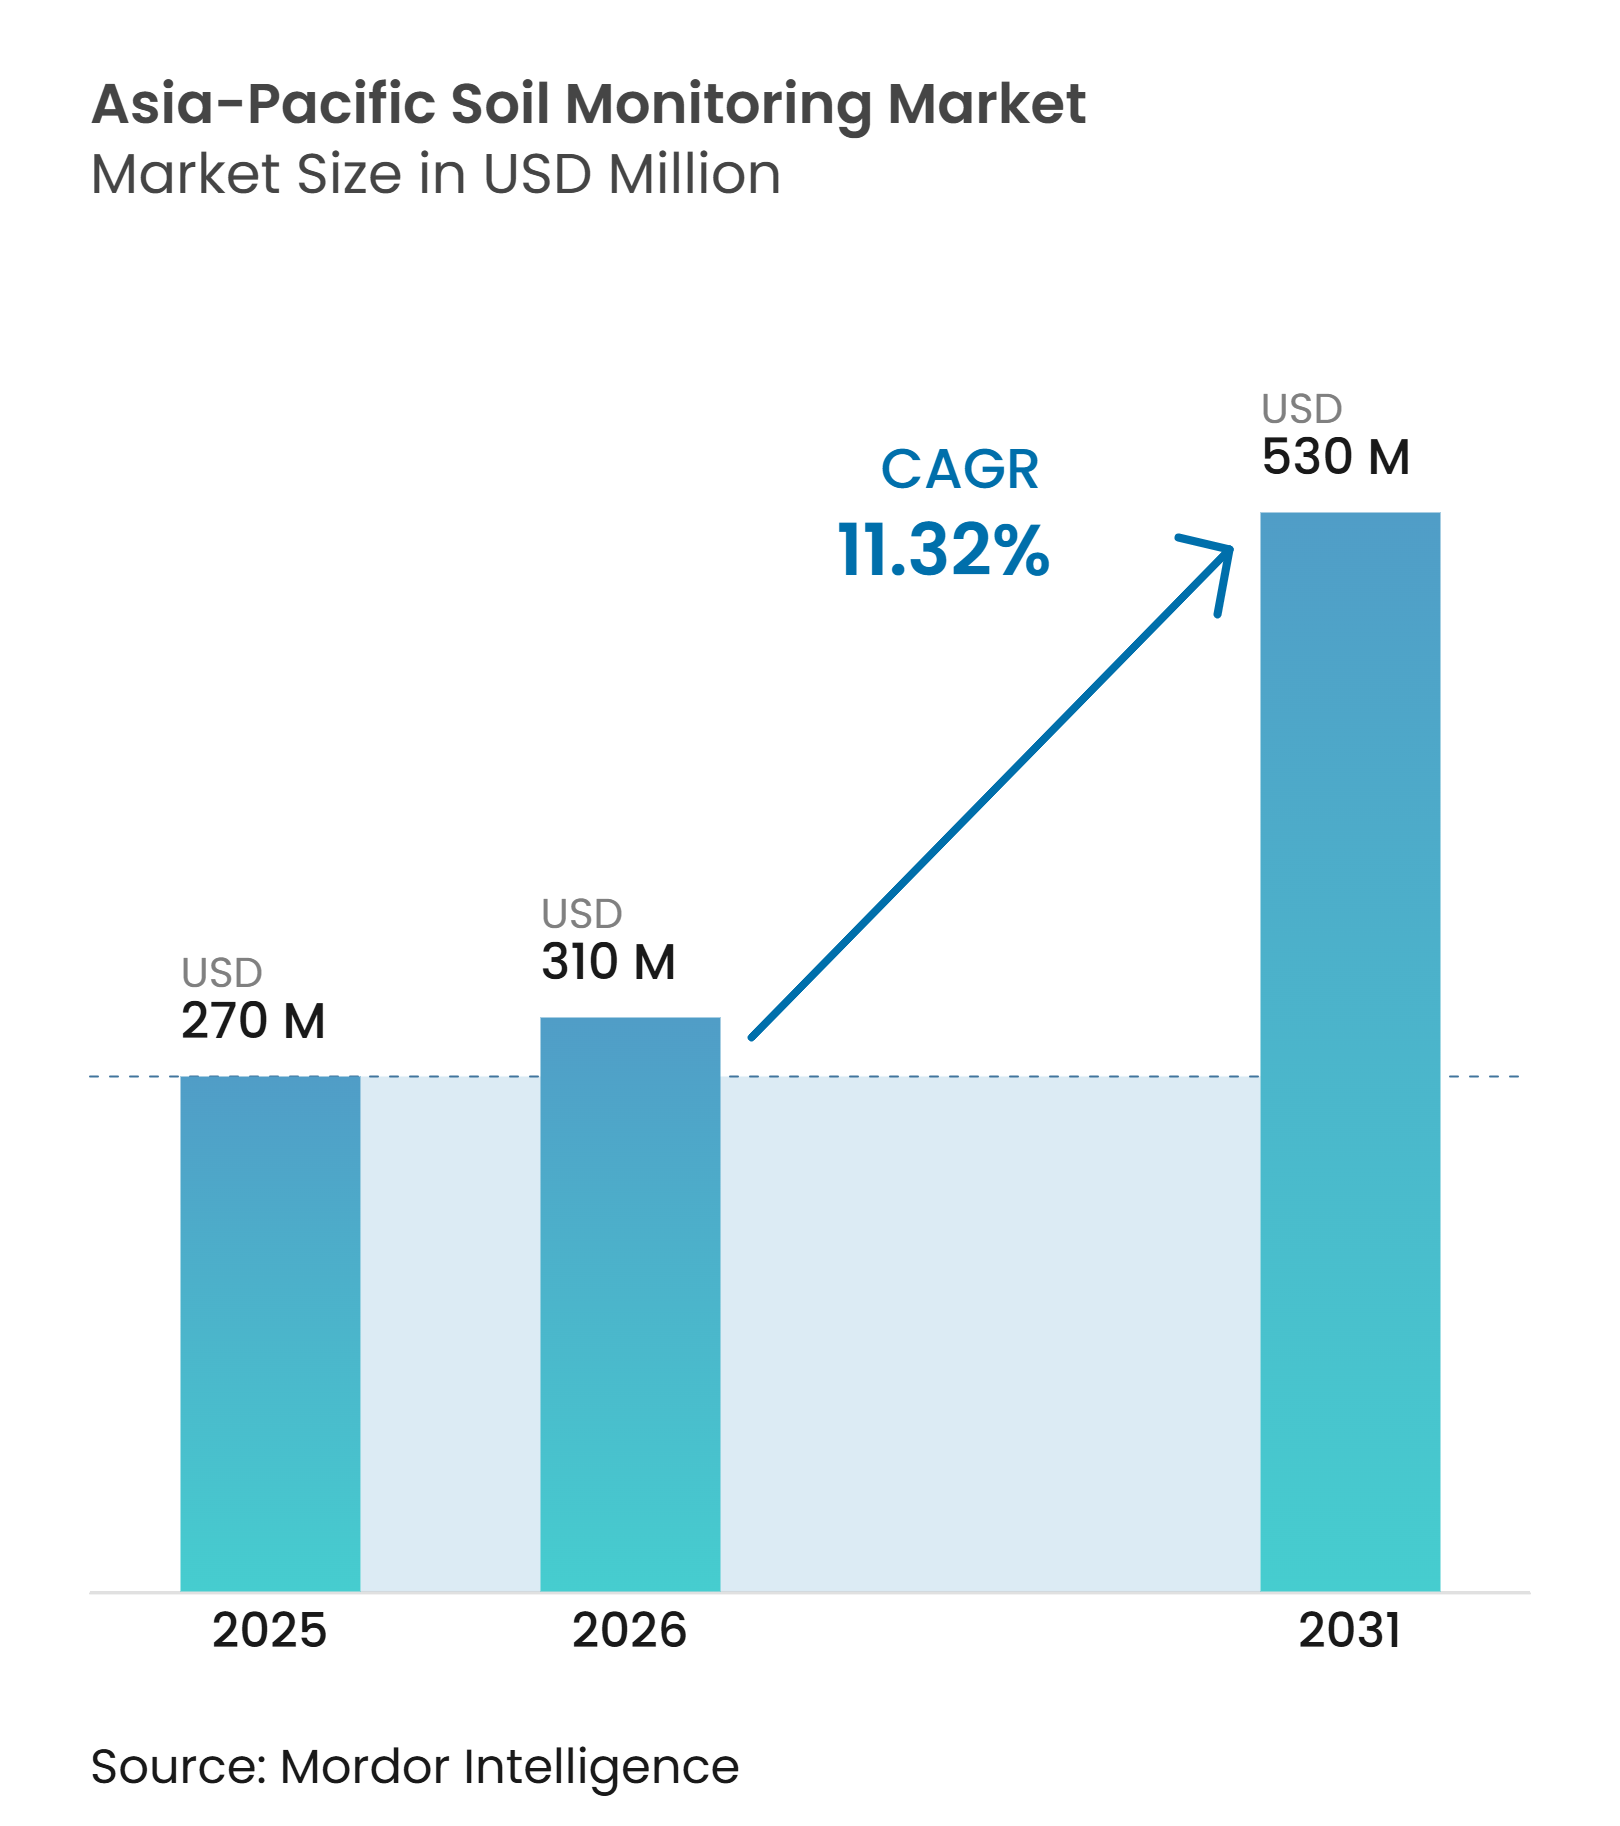
Der Bodenüberwachungsmarkt im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 270,00 Millionen USD geschätzt und soll von 310,00 Millionen USD im Jahr 2026 auf 530,00 Millionen USD bis 2031 wachsen, bei einer CAGR von 11,32 % während des Prognosezeitraums 2026–2031. Die Nachfrage wird durch den Bedarf an der Bewirtschaftung von Wasser, Nährstoffen und Bodenbedingungen in verschiedenen landwirtschaftlichen Systemen angetrieben. Regierungen und Agrarbehörden in der gesamten Region investieren in Programme zur Bodengesundheit, um Ernteerträge zu verbessern und Betriebsmittelkosten zu senken. China und Indien entwickeln Programme für die digitale Landwirtschaft, die eine breitere Erfassung von Bodendaten erfordern. Zunehmende Wasserknappheit erhöht die Bedeutung von Bodenfeuchte- und Salinitätsmessungen in der Bewässerungslandwirtschaft, insbesondere in ariden und semiariden Zonen, in denen eine effiziente Wassernutzung entscheidend ist. Anbieter integrieren Feldsensoren mit Satellitendaten, Wetterdaten und landwirtschaftlichen Managementplattformen. Diese Integration ermöglicht eine präzisere Entscheidungsfindung in Echtzeit für Landwirte und Agronomen. Dieser Wandel schafft wiederkehrende Servicemöglichkeiten neben dem Geräteverkauf im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums.
Wichtigste Erkenntnisse des Berichts
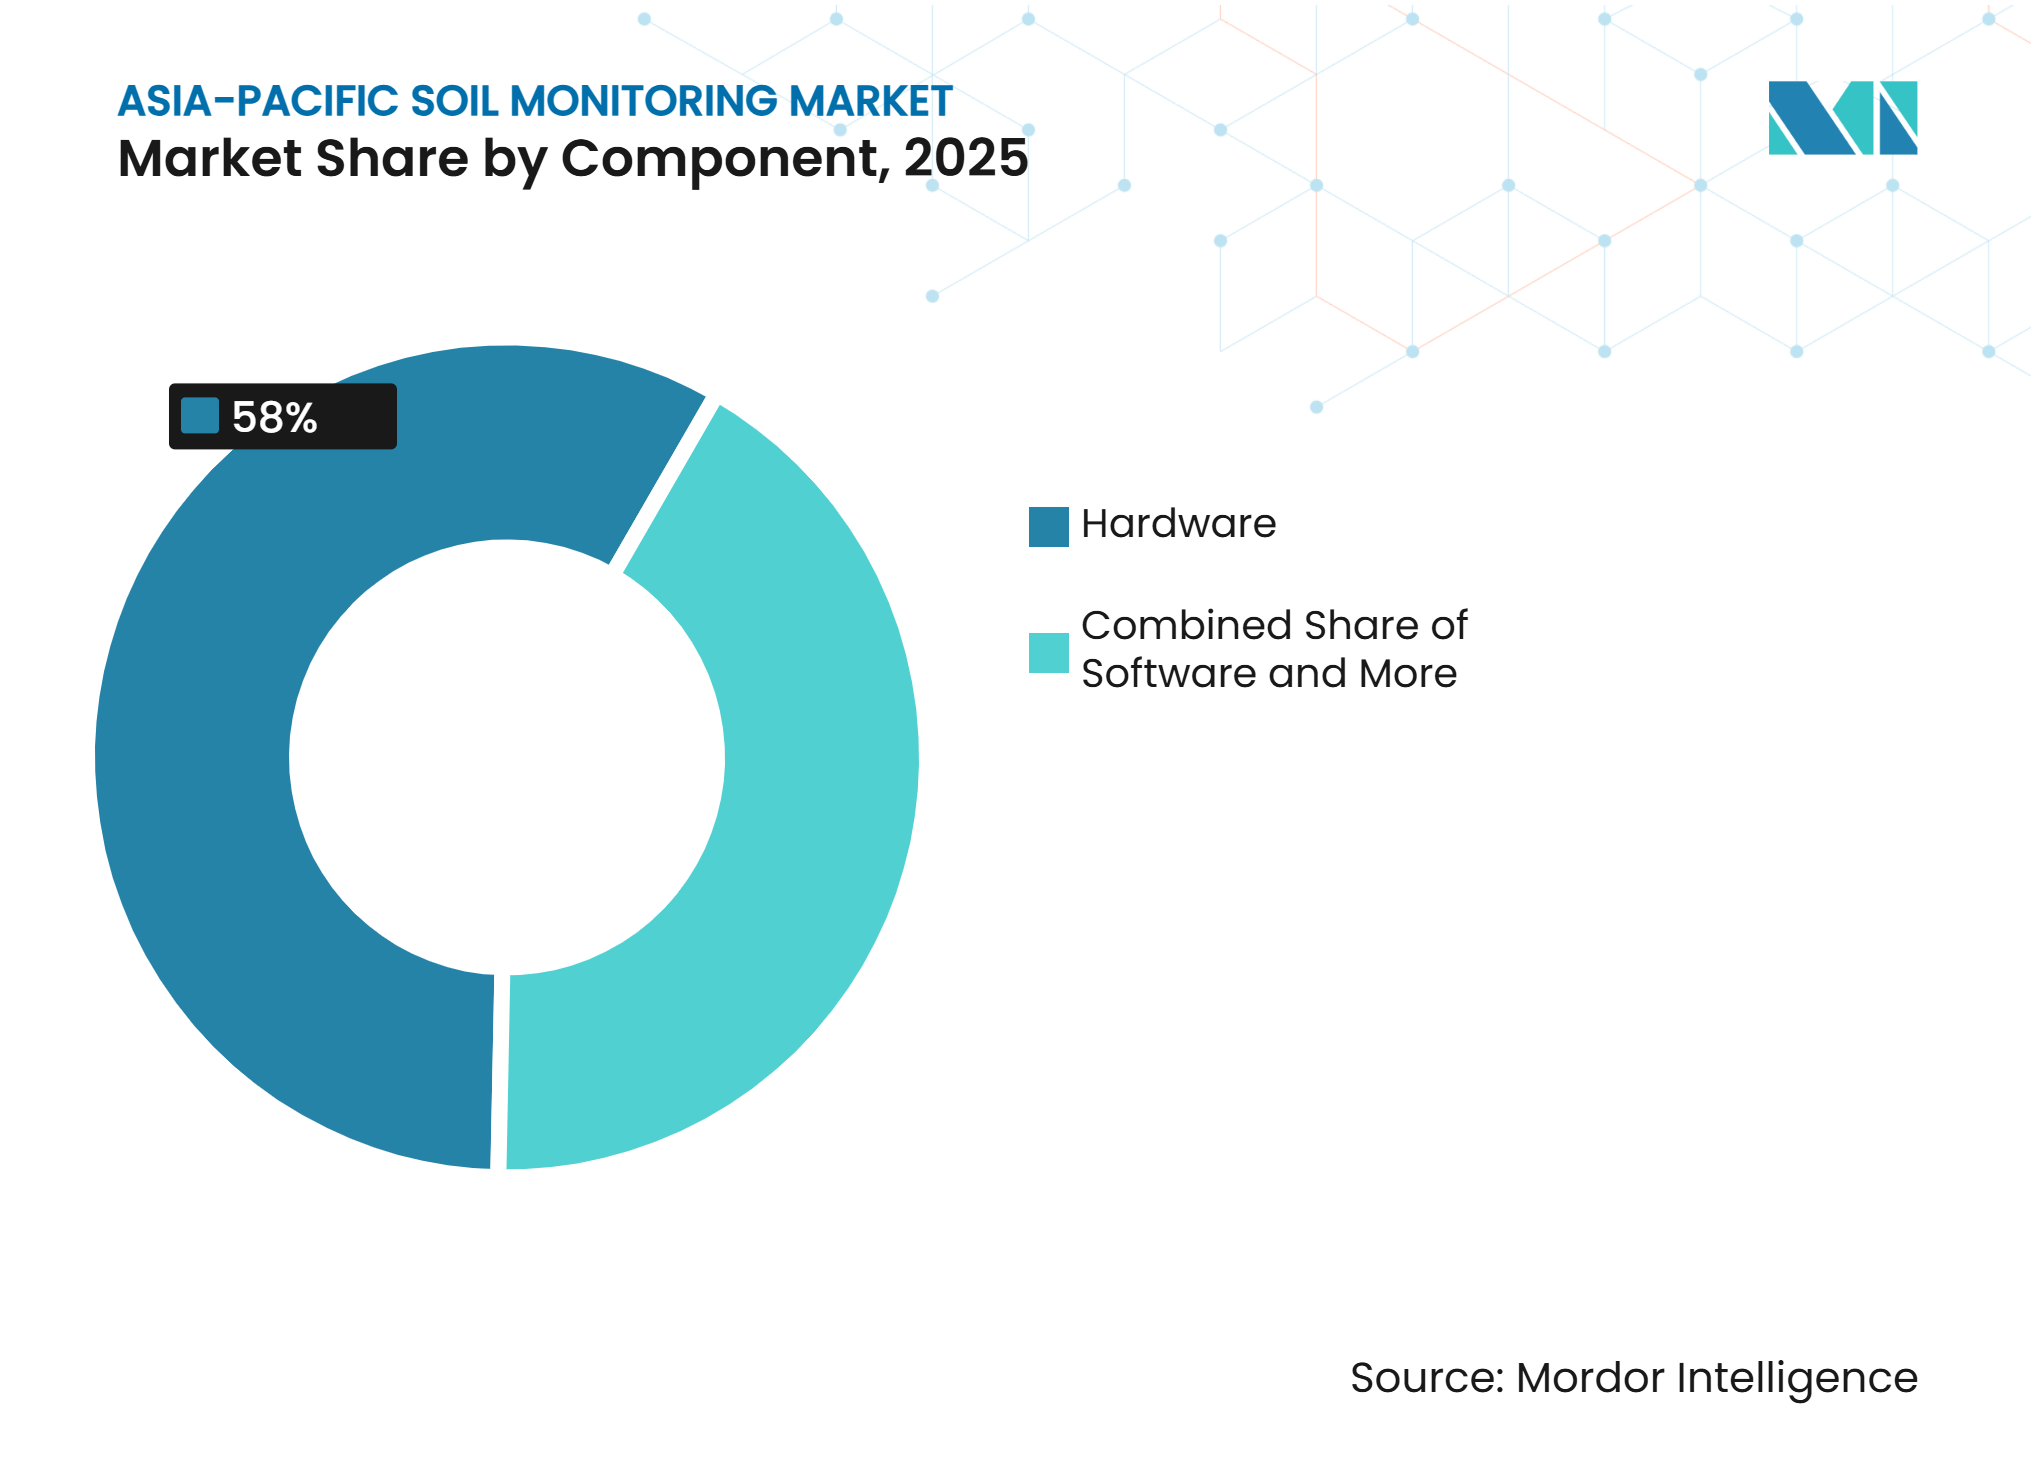
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2025 einen Anteil von 58,0 % am Bodenüberwachungsmarkt im asiatisch-pazifischen Raum, während Dienstleistungen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,3 % expandieren werden.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment und hielten im Jahr 2025 einen Anteil von 46,0 % an der Marktgröße des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 18,1 % expandieren werden.
- Nach Konnektivitätstechnologie war Kabellos das größte Segment und hielt im Jahr 2025 einen Anteil von 70,0 % am Marktanteil, während Kabellos auch das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 19,8 % expandieren wird.
- Nach Anwendung war Freilandanbau das größte Segment und hielt im Jahr 2025 einen Anteil von 63,0 % am Marktanteil, während geschützter Anbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,2 % expandieren wird.
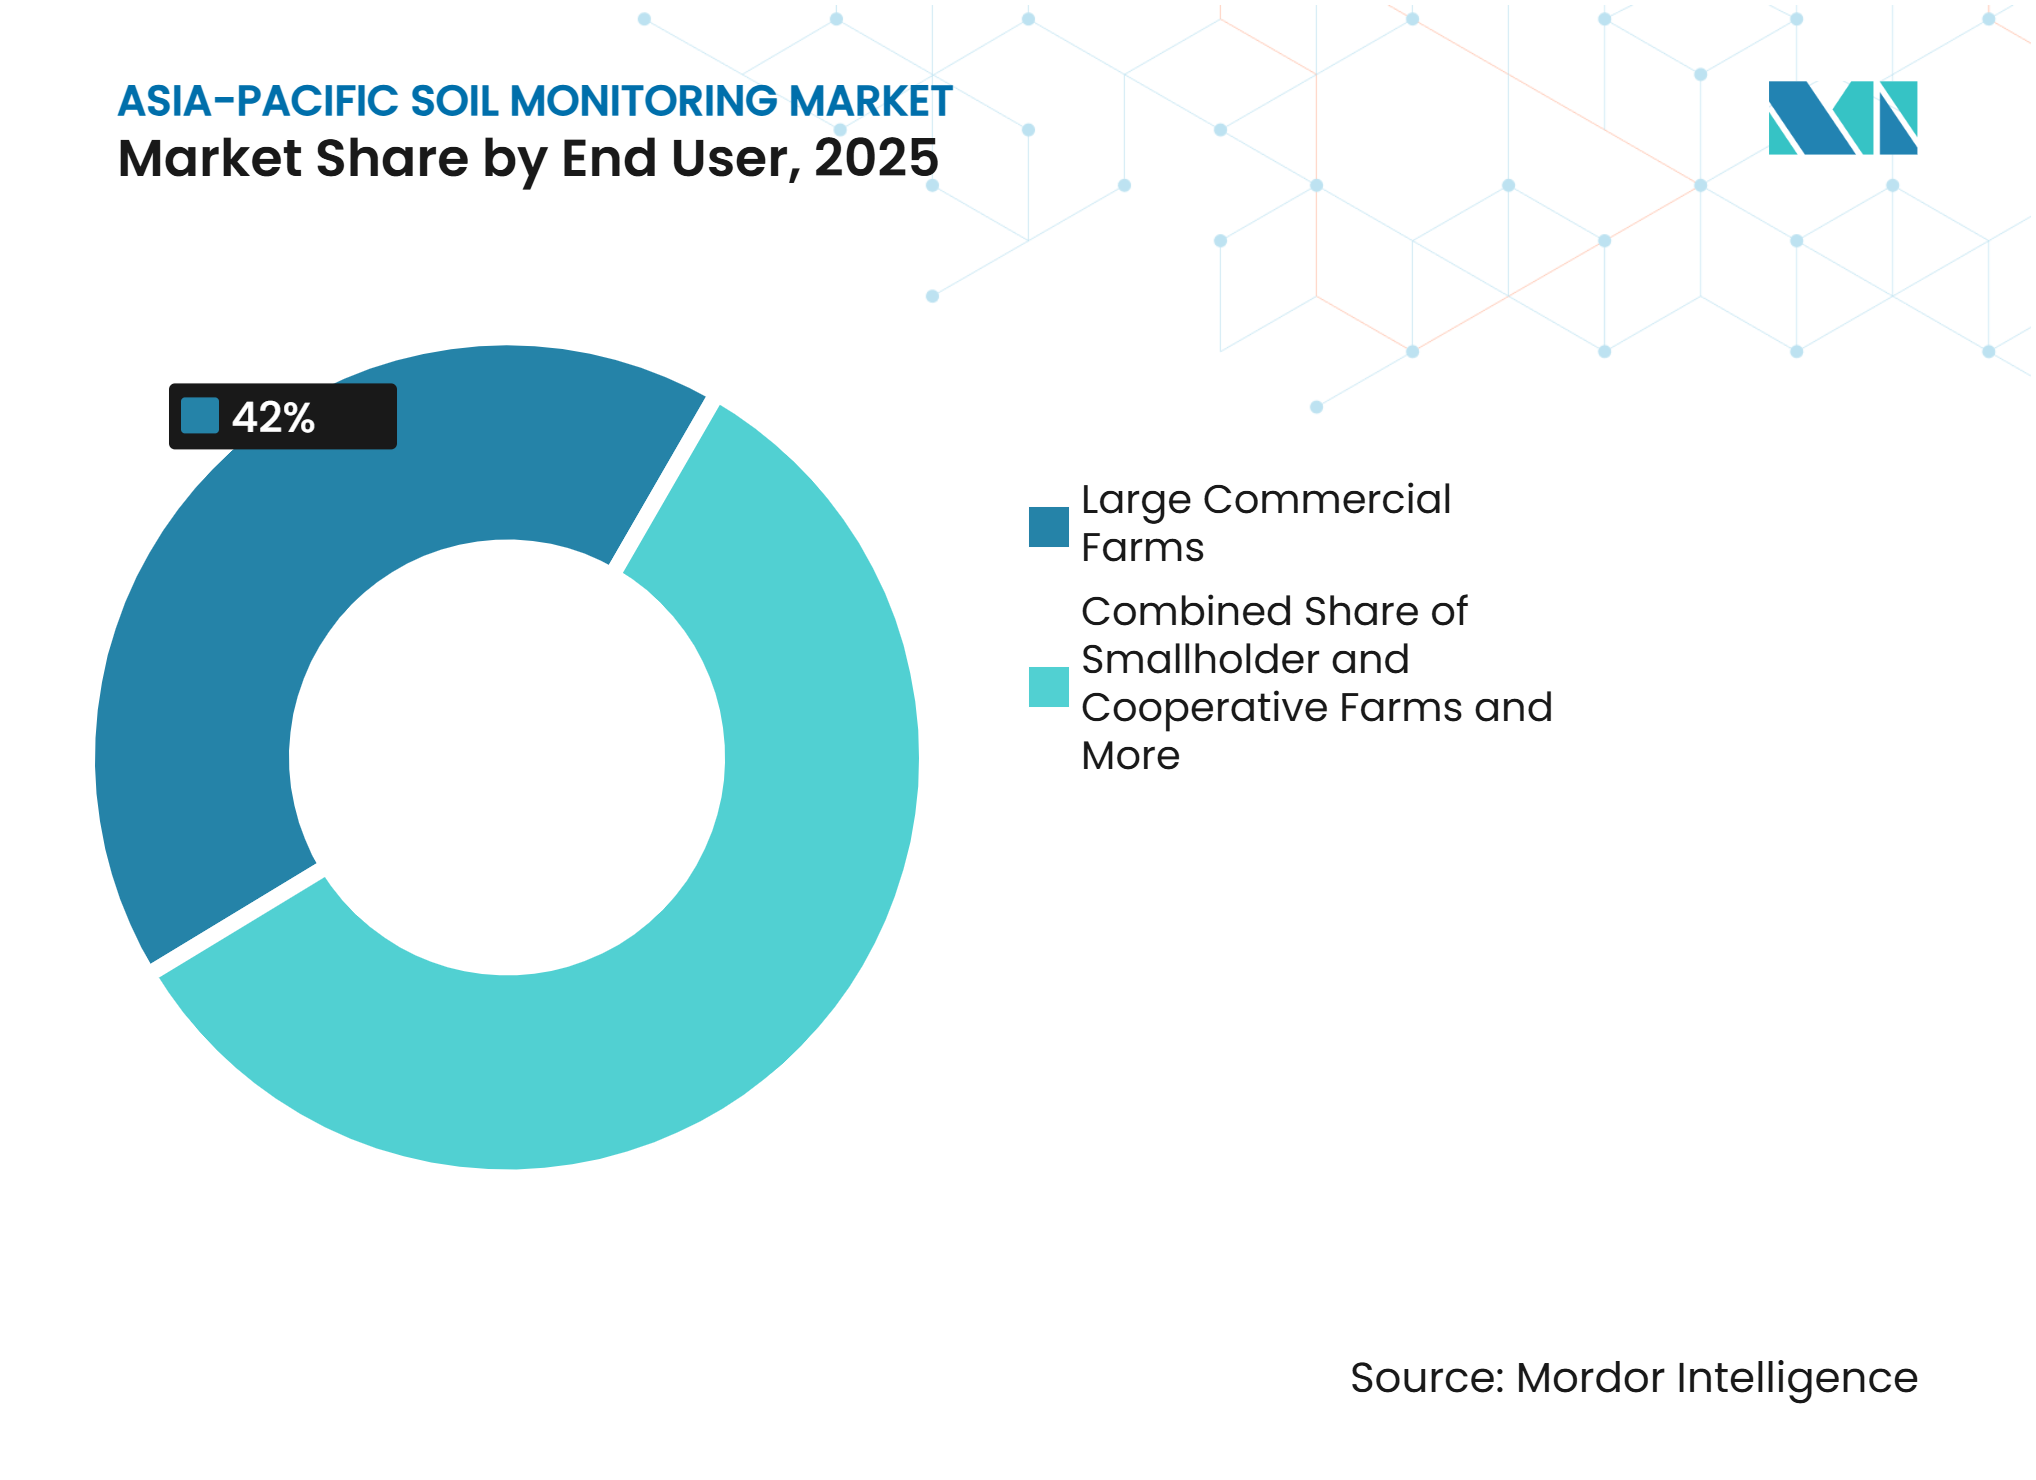
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment und hielten im Jahr 2025 einen Anteil von 42,0 % am Marktanteil, während Forschungsinstitute und Universitäten das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,6 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionslandwirtschaft und Einführung intelligenter Bewässerung | +4.2% | China, Indien, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Programme für die digitale Landwirtschaft in China und Indien | +3% | Primär China und Indien, mit Ausstrahlungseffekten auf den Verband Südostasiatischer Nationen (ASEAN) | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und Anforderungen an die Bewässerungseffizienz | +2.5% | Asiatisch-pazifischer Raum, mit stärkstem Schwerpunkt in Indien, China und Australien | Kurzfristig (≤ 2 Jahre) |
| Integration von Bodendaten in landwirtschaftliche Managementplattformen | +1.8% | Global, mit Schwerpunkt auf kommerziellen Betrieben in China, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Lokalisierte Kalibrierung für diverse asiatische Bodentexturen | +1% | Asiatisch-pazifischer Raum, einschließlich Indien, China, Japan und Südostasien | Langfristig (≥ 4 Jahre) |
| Sensorbasierte Verifizierung für Exportqualität und Kohlenstoffprogramme | +0.8% | Australien, Südostasien und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionslandwirtschaft und Einführung intelligenter Bewässerung
Die zunehmende Einführung von Präzisionslandwirtschaft und intelligenter Bewässerung steigert die Nachfrage nach Bodenüberwachungstechnologien im gesamten asiatisch-pazifischen Raum. Kommerzielle Betriebe integrieren zunehmend Bodenfeuchtigkeitssensoren und andere Feldüberwachungsgeräte mit automatisierten Bewässerungssystemen und digitalen landwirtschaftlichen Managementplattformen, um die Wassernutzungseffizienz zu verbessern und die Pflanzenproduktion zu optimieren. Eine 2025 in Sustainability veröffentlichte Studie zur digitalen Transformation in der chinesischen Landwirtschaft hebt den Einsatz digitaler Technologien hervor, einschließlich Präzisionslandwirtschaft und intelligenter Bewässerung, zur Unterstützung eines effizienteren und nachhaltigeren Betriebsmanagements. Da Bodendaten zunehmend in Bewässerungssteuerung, landwirtschaftliche Managementsoftware und Entscheidungsunterstützungstools integriert werden, erstreckt sich die Nachfrage über eigenständige Sensoren hinaus auf vernetzte Überwachungsplattformen, Analysen und Datendienste. Diese integrierten Systeme können auch die Wechselkosten erhöhen, da der Austausch eines Überwachungsanbieters neue Hardware, Systemintegration und die Migration historischer Daten erfordern kann, was die wiederkehrende Nachfrage nach etablierten Bodenüberwachungslösungen unterstützt.
Programme für die digitale Landwirtschaft in China und Indien
China und Indien stärken die Integration von Bodeninformationen in die nationale Agrarplanung und Programme für die digitale Landwirtschaft, was eine Nachfrage nach Technologien schafft, die Bodendaten im großen Maßstab erfassen, analysieren und verwalten können. Chinas Leitlinien für Agrartechnologie 2024–2028 fordern die Entwicklung schneller Bodentestverfahren, eines digitalen Bodeninformationssystems, eines mehrdimensionalen Bodenüberwachungsnetzes sowie Plattformen zur Bewertung und Frühwarnung von Ackerland. Im Februar 2025 berichtete Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten, dass eine landesweite Bodenbewertung 3,11 Millionen Proben von 2,87 Millionen Standorten gesammelt hatte, was den Umfang der für die Agrarplanung und das Qualitätsmanagement von Ackerland erforderlichen Bodendatengenerierung verdeutlichtTechnologie soll in der Landwirtschaft eine wachsende Rolle spielen, english.www.gov.cn">[1]. Indiens im September 2024 genehmigte Mission für digitale Landwirtschaft umfasst das Krishi-Entscheidungsunterstützungssystem und eine umfassende Bodenfruchtbarkeits- und Profilkarte, was den Schwerpunkt auf strukturierte und geospatiale Agrardaten weiter verstärkt. Es wird erwartet, dass diese groß angelegten Initiativen die Nachfrage nach Bodensensoren, schnellen Testgeräten, Felddatenerfassungssystemen, Fernerkundung, Analyseplattformen und Datenverwaltungsdiensten im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums unterstützen werden.
Wasserknappheit und Anforderungen an die Bewässerungseffizienz
Zunehmende Wasserknappheit und der Druck zur Verbesserung der Bewässerungseffizienz treiben die Nachfrage nach Bodenfeuchte- und Salinitätsüberwachungstechnologien auf bewässertem Ackerland im asiatisch-pazifischen Raum an. Die Landwirtschaft macht in Asien und im Pazifik etwa 70 % der Süßwasserentnahmen aus, während die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) schätzt, dass die regionale Wassernachfrage das verfügbare Angebot bis 2030 um 40 % übersteigen könnte, angetrieben durch Bevölkerungswachstum, städtische Expansion und wasserintensive LandwirtschaftRAP-Wassermanagement, fao.org">[2]. Der Asian Water Development Outlook 2025 der Asiatischen Entwicklungsbank hebt ebenfalls steigende klima- und wasserbezogene Risiken hervor, einschließlich Dürreexposition und den Bedarf an erhöhten Investitionen in die Wasserinfrastruktur sowie ein effizienteres Wassermanagement in der gesamten Region. Kontinuierliche Bodenüberwachung ermöglicht es Landwirten, die Bewässerung auf der Grundlage von Bodenfeuchtigkeitsbedingungen auf Feldebene statt in festen Intervallen zu planen, was die Wasseranwendung optimiert und unnötige Bewässerung reduziert. Staatlich geförderte Programme zur Modernisierung der Bewässerung und zur Verbesserung der Wassereffizienz auf dem Betrieb in Märkten wie Indien und Australien können Investitionen in diese Technologien weiter unterstützen. Da die Wasserverfügbarkeit zunehmend die Pflanzenproduktivität und -qualität beeinflusst, insbesondere in der bewässerten und exportorientierten Produktion, wird erwartet, dass die Nachfrage nach vernetzten Bodenfeuchte-, Salinitäts- und Mehrparameter-Überwachungssystemen im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums zunehmen wird.
Integration von Bodendaten in landwirtschaftliche Managementplattformen
Die Integration von Bodenüberwachungsdaten in landwirtschaftliche Management- und Bewässerungsplattformen steigert den Wert vernetzter Bodenüberwachungslösungen im gesamten asiatisch-pazifischen Raum, insbesondere in digital fortschrittlichen Agrarmärkten wie China, Japan und Australien. Betriebe in diesen Märkten setzen zunehmend digitale Werkzeuge für das Pflanzen-, Bewässerungs- und Ressourcenmanagement ein, was Möglichkeiten zur Integration von Bodenmessungen in umfassendere landwirtschaftliche Managementabläufe schafft. Im November 2025 erweiterte CropX Technologies seine Partnerschaft mit Reinke Manufacturing durch die Integration von Bodenfeuchte-, Evapotranspirations- und Wetterdaten in Reinkes ReinCloud-3-Bewässerungsschnittstelle, wodurch Landwirte Informationen auf Feldebene in Bewässerungsmanagement-Workflows nutzen können. Eine solche Integration reduziert den manuellen Datenaufwand und ermöglicht es, Bodenmessungen direkt in Bewässerungs- und landwirtschaftliche Managemententscheidungen einfließen zu lassen. Sie erweitert auch die Umsatzmöglichkeiten über Hardware hinaus durch Softwareabonnements, Datendienste, Programmierschnittstellen (API) und technischen Support. Da Betriebe in China, Japan und Australien Bodensensoren zunehmend mit digitalen Agrar- und Bewässerungssystemen verbinden, können etablierte Plattformintegrationen und angesammelte Felddaten den operativen Aufwand für einen Anbieterwechsel erhöhen, was die Kundenbindung unterstützt und Möglichkeiten für integrierte Bodenüberwachungsanbieter im asiatisch-pazifischen Markt schafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und Amortisationsbeschränkungen für Kleinbauernbetriebe | -1.5% | Indien, China, Südostasien und Südasien allgemein | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der ländlichen Konnektivität und technischen Fähigkeiten | -1% | Ländlicher Gürtel Indiens, Südostasien und abgelegenes Australien | Mittelfristig (2–4 Jahre) |
| Sensorvariabilität zwischen verschiedenen Böden und Kalibrierungsaufwand | -0.7% | Asiatisch-pazifischer Raum, mit höchster Relevanz in Indien, China und Südostasien | Langfristig (≥ 4 Jahre) |
| Dateninteroperabilität in fragmentierten Betriebssystemen | -0.5% | Asiatisch-pazifischer Raum, einschließlich staatlicher Beschaffungskanäle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und Amortisationsbeschränkungen für Kleinbauernbetriebe
Hohe Anfangskosten für Bodenüberwachungsgeräte, Installation, Abonnements, Kalibrierung und Wartung können die Einführung bei Kleinbauern im gesamten asiatisch-pazifischen Raum einschränken. Kleine und fragmentierte Landbesitze erschweren es Landwirten, die Überwachungskosten auf eine große Anbaufläche zu verteilen, insbesondere bei Grundnahrungsmitteln mit geringerem Wert, bei denen die finanzielle Rendite aus Präzisionsmanagementtechnologien begrenzt sein kann. Indien, Vietnam, Indonesien und Bangladesch verfügen über erhebliche Kleinbauernbevölkerungen, was eine große, aber preissensible potenzielle Kundenbasis für Bodenüberwachungslösungen schafft. Obwohl genossenschaftliche Beschaffung, staatliche Förderprogramme und nutzungsbasierte Servicemodelle die anfängliche Investitionsbelastung reduzieren können, ist der Zugang zu solchen Finanzierungs- und Servicevereinbarungen in ländlichen Märkten ungleichmäßig verteilt. Folglich müssen Anbieter möglicherweise kostengünstige, tragbare, solarbetriebene oder gemeinsam genutzte Überwachungslösungen anbieten, um die wirtschaftliche Rentabilität der Einführung zu verbessern, während die relativ hohen Kosten für anspruchsvolle Mehrparametersysteme die Marktdurchdringung in preissensiblen Segmenten des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum weiterhin einschränken können.
Lücken bei der ländlichen Konnektivität und technischen Fähigkeiten
Begrenzte ländliche Konnektivität und technische Fähigkeiten können den Einsatz und die effektive Nutzung vernetzter Bodenüberwachungssysteme im gesamten asiatisch-pazifischen Raum einschränken. Feldsensoren sind auf Mobilfunknetze, Infrastruktur für Weitverkehrsnetze mit geringem Energieverbrauch (LPWAN) oder lokale Gateways angewiesen, um Messungen an cloudbasierte Plattformen zu übertragen, während Abdeckung und Netzzuverlässigkeit in abgelegenen landwirtschaftlichen Gebieten in Ländern wie Indien, Myanmar, Indonesien und Australien variieren können. Eine Konferenzstudie des Instituts für Elektro- und Elektronikingenieure (IEEE) aus dem Jahr 2025 demonstrierte die technische Machbarkeit eines NB-IoT- und STM32-basierten Bodenüberwachungssystems und berichtete von einem Paketverlust von weniger als 1 % unter Netzwerkbedingungen, bei denen Konnektivität verfügbar war. Zuverlässige Datenübertragung allein gewährleistet jedoch keine effektive Einführung, da Landwirte möglicherweise auch technische Unterstützung bei der Installation, Kalibrierung, Wartung und Interpretation von Sensorsystemen benötigen. Unterschiede in der Telekommunikationsinfrastruktur, den Spektrumvorschriften und den nationalen Frequenzzuteilungsanforderungen können den Einsatz vernetzter Überwachungsgeräte in mehreren Märkten weiter erschweren. Folglich müssen Anbieter Konnektivitätstechnologien, Hardwarekonfigurationen und Servicesupport an lokale Netzwerkbedingungen anpassen, was die Einsatzkomplexität und Betriebskosten im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt bei Erstinstallationen, Dienstleistungen generieren wiederkehrende UmsätzeHardware hielt im Jahr 2025 einen Anteil von 58,0 % am Bodenüberwachungsmarkt im asiatisch-pazifischen Raum und war damit die größte Komponente. Ihre führende Position spiegelt die Anfangsinvestition wider, die für den Aufbau einer Bodenüberwachungsinfrastruktur erforderlich ist, einschließlich In-situ-Sonden, Sensorarrays, drahtloser Telemetrieknoten, Datenlogger und zugehöriger Feldgeräte. Große kommerzielle Betriebe und Agrarunternehmen benötigen in der Regel langlebige Geräte, die mehrere Bodenparameter über ausgedehnte und geografisch verteilte Felder erfassen können. Hardware bleibt auch wesentlich für die Generierung von Messungen auf Feldebene, die vernetzte Softwareplattformen, Analysen und Entscheidungsunterstützungssysteme unterstützen. Da die Einführung in der kommerziellen Landwirtschaft zunimmt, wird erwartet, dass die Nachfrage nach zuverlässigen Mehrparameter-Überwachungsgeräten ein wesentlicher Beitrag zum Bodenüberwachungsmarkt im asiatisch-pazifischen Raum bleibt.
Das Dienstleistungssegment soll zwischen 2026 und 2031 mit einer CAGR von 16,3 % expandieren und ist damit die am schnellsten wachsende Komponente. Das Wachstum wird durch die steigende Nachfrage nach Installation, Kalibrierung, Wartung, Datenverwaltung, Analysen und abonnementbasierten Überwachungsdiensten unterstützt, die den technischen Aufwand für Betriebsleiter reduzieren. Cloud-Konnektivität und Remote-Datenverwaltung ermöglichen es Bodenüberwachungsanbietern, über einmalige Geräteverkäufe hinaus auf wiederkehrende Software-, Daten- und Überwachungsdienste zu expandieren. Durch die Verbindung von Bodensensoren mit cloudbasierten Plattformen können Anbieter kontinuierlichen Zugang zu Feldmessungen, automatisierten Warnmeldungen, Datenvisualisierung und Entscheidungsunterstützungstools bieten, was Möglichkeiten für abonnementbasierte und serviceorientierte Umsatzmodelle schafft. METER Groups ZENTRA Cloud bietet beispielsweise cloudbasiertes Management und Visualisierung von Daten aus vernetzten Boden- und Umweltsensoren und veranschaulicht die Integration von Überwachungshardware mit digitalen Datenverwaltungsdiensten. Da Bodenüberwachungssysteme zunehmend vernetzt und datenintensiv werden, wird erwartet, dass wiederkehrende Serviceangebote einen wachsenden Anteil der Marktausgaben auf sich vereinen.



Nach Produkttyp:
In-situ-Sensoren führen, Fernerkundungsplattformen wachsen am schnellstenIn-situ-Sensoren hielten im Jahr 2025 einen Anteil von 46,0 % am Bodenüberwachungsmarkt im asiatisch-pazifischen Raum und waren damit der größte Produkttyp, da sie direkte und kontinuierliche Messungen der Bodenbedingungen auf Feldebene liefern. Kommerzielle Betriebe, Forschungsstationen und Präzisionsbewässerungsprojekte nutzen In-situ-Systeme zur Überwachung von Parametern wie Bodenfeuchte, Temperatur und elektrischer Leitfähigkeit in bestimmten Tiefen. Produkte wie Sentek Technologies' Drill & Drop-Sonden und METER Groups TEROS-Serie unterstützen Anwendungen in der Gartenbau-, Weinbau- und Ackerbaulandwirtschaft. Tragbare Sonden und Feldtestgeräte bleiben auch dort relevant, wo permanente Sensornetzwerke wirtschaftlich oder betrieblich nicht praktikabel sind, insbesondere für Beratungsdienste und Kleinbauern. Der anhaltende Bedarf an lokalisierten Messungen in verschiedenen landwirtschaftlichen Systemen unterstützt die führende Position von In-situ-Sensoren im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums.
Fernerkundungsplattformen sollen zwischen 2026 und 2031 mit einer CAGR von 18,1 % expandieren und sind damit der am schnellsten wachsende Produkttyp. Das Wachstum wird durch die zunehmende Verfügbarkeit satellitenbasierter Boden- und Landüberwachungsdaten, bildgebender Verfahren mittels unbemannter Luftfahrzeuge (UAV) und öffentlicher Agrarüberwachungssysteme unterstützt, die Informationen über große und geografisch verteilte Gebiete liefern können. Die NASA-ISRO-Synthetic-Aperture-Radar-Mission (NISAR) liefert beispielsweise Bodenfeuchteprodukte mit einer räumlichen Auflösung von 100 Metern, wobei die Produkte Anfang 2026 über Indiens Indo-Gangetischer Ebene validiert wurden. Fernerkundung kann bodengestützte Sensoren ergänzen, indem sie die räumliche Abdeckung erweitert und Bereiche identifiziert, die eine detailliertere Felduntersuchung erfordern, anstatt lokalisierte Messungen zu ersetzen. Da Satelliten- und Luftdaten zunehmend in landwirtschaftliche Management- und Bodenüberwachungsplattformen integriert werden, wird erwartet, dass die Fernerkundung im asiatisch-pazifischen Markt an Bedeutung gewinnt.
Nach Konnektivitätstechnologie:
Kabellos unterstützt Abdeckung und DatenfrequenzKabellose Konnektivität hielt im Jahr 2025 einen Anteil von 70,0 % am Umsatz des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum und war damit die größte Konnektivitätstechnologie; sie soll zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren und ist damit das am schnellsten wachsende Segment. Ihre führende Position spiegelt die Flexibilität beim Einsatz vernetzter Bodensensoren auf landwirtschaftlichen Feldern ohne umfangreiche physische Verkabelung wider. Weitverkehrsnetztechnologien mit geringem Energieverbrauch (LPWAN), einschließlich Long Range Wide Area Network (LoRaWAN) und Narrowband Internet of Things (NB-IoT), sind besonders relevant für batteriebetriebene Feldsensoren, da sie Langstreckenkommunikation mit relativ geringem Energieverbrauch unterstützen. Eine Studie aus dem Jahr 2025 über LoRaWAN-basierte Agrarüberwachung hob das Potenzial der Technologie für energiesparende Langstreckenkommunikation in Fernüberwachungsanwendungen hervor. LoRaWAN kann batteriebetriebene Feldsensoren und Langstrecken-Datenübertragung unterstützen, was es für vernetzte Bodenüberwachungssysteme geeignet macht, die über geografisch verteilte landwirtschaftliche Flächen eingesetzt werden. NB-IoT bietet eine weitere Option, wo Mobilfunkinfrastruktur verfügbar ist, und ermöglicht die Übertragung von Bodenmessungen an cloudbasierte Überwachungsplattformen. Diese drahtlosen Technologien können die Installationskomplexität reduzieren und die Erweiterung von Überwachungsnetzen über geografisch verteilte Felder ermöglichen.
Kabelgebundene Konnektivität bleibt für Dauerinstallationen relevant, bei denen zuverlässige Strom- und Kabelinfrastruktur bereits vorhanden ist, einschließlich Forschungsstationen, Gewächshäuser und kontrollierte landwirtschaftliche Umgebungen. Satellitenkonnektivität kann auch die Überwachung an abgelegenen Standorten unterstützen, an denen terrestrische Mobilfunk- oder LPWAN-Abdeckung begrenzt ist, insbesondere in abgelegenen Gebieten Australiens und Teilen Südostasiens. Höhere Geräte- und Kommunikationskosten können jedoch ihre Nutzung auf Anwendungen beschränken, bei denen terrestrische Konnektivität unpraktisch ist. Da Bodenüberwachungssysteme zunehmend auf kontinuierliche Datenübertragung, Cloud-Analysen und Fernzugriff angewiesen sind, bleibt die Auswahl der Konnektivität ein wichtiger Faktor, der die Einsatzkosten, Abdeckung, Skalierbarkeit und Betriebswirtschaftlichkeit von Bodenüberwachungssystemen im asiatisch-pazifischen Markt beeinflusst.
Nach Anwendung:
Freilandanbau hat die breiteste Basis, geschützter Anbau gewinnt an DynamikFreilandanbau machte im Jahr 2025 63,0 % des Umsatzes des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum aus und war damit das größte Anwendungssegment. Seine führende Position wird durch die umfangreiche Produktion von Getreide, Baumwolle, Reis, Zuckerrohr und Plantagenkulturen in der Region unterstützt, insbesondere in China, Indien und Australien. Bodenüberwachungssysteme werden in diesen großflächigen landwirtschaftlichen Betrieben zur Unterstützung der Bewässerungsplanung, des Nährstoffmanagements und der Salinitätsüberwachung eingesetzt. Die ausgedehnte Anbaufläche und der zunehmende Schwerpunkt auf Betriebsmitteleffizienz schaffen eine breite Nachfragebasis für Bodenüberwachungstechnologien auf Feldebene in der Freilandproduktion.
Geschützter Anbau soll zwischen 2026 und 2031 mit einer CAGR von 14,2 % expandieren und ist damit das am schnellsten wachsende Anwendungssegment. Gewächshausclusters in Japan, kontrollierte Umgebungslandwirtschaft in China und hochwertige Gemüse- und Blumenzuchtproduktion in Südostasien unterstützen die Nachfrage nach häufiger Bodenüberwachung. Der höhere wirtschaftliche Wert von Kulturen aus dem geschützten Anbau kann einen stärkeren wirtschaftlichen Grund für Überwachungsinvestitionen liefern, während kontrollierte Wachstumsbedingungen es ermöglichen, Sensordaten direkt in Bewässerungs- und Nährstoffmanagementsysteme einzubeziehen. Aufkommende Anwendungen wie die Messung des organischen Bodenkohlenstoffs für landwirtschaftliche Kohlenstoffgutschriftprogramme bieten zusätzliche Möglichkeiten für Feldüberwachungstechnologien in der gesamten Region.
Nach Endnutzer:
Kommerzielle Betriebe führen bei den Ausgaben, Forschungseinrichtungen erweitern die NachfrageGroße kommerzielle Betriebe machten im Jahr 2025 42,0 % des Umsatzes des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum aus und waren damit das größte Endnutzersegment. Ihre größeren Anbauflächen verbessern die wirtschaftliche Begründung für Investitionen in Bodensensoren, vernetzte Überwachungsnetze und cloudbasierte Agronomie-Plattformen, indem die Technologiekosten auf mehr Hektar verteilt werden. Ackerbaubetriebe in Australien, großflächige landwirtschaftliche Betriebe in China und Plantagenbetriebe in Indien bilden wichtige Nachfragebasen für Mehrparameter-Bodenüberwachungssysteme. Diese Nutzer integrieren Bodendaten zunehmend in Präzisionslandwirtschaft, Bewässerungsmanagement und andere digitale landwirtschaftliche Managementanwendungen, was die Nachfrage nach vernetzten Überwachungstechnologien unterstützt.
Forschungsinstitute und Universitäten sollen zwischen 2026 und 2031 mit einer CAGR von 14,6 % expandieren und sind damit das am schnellsten wachsende Endnutzersegment. Forschungsorganisationen nutzen Bodenüberwachungsgeräte zur Durchführung von Feldversuchen, zur Validierung der Sensorleistung, zur Entwicklung von Bodenmodellen und zur Generierung von Datensätzen, die eine breitere kommerzielle Einführung unterstützen können. Die Nachfrage wird auch durch Forschungen zu Bodenkohlenstoff, Präzisionslandwirtschaft und der Validierung satellitengestützter Bodeninformationen anhand von Bodenmessungen unterstützt. Kleinbauern und Genossenschaften sind empfindlicher gegenüber Anfangskosten und verlassen sich daher eher auf gemeinsam genutzte Geräte, Subventionen oder servicebasierte Modelle. Regierungsbehörden und Nichtregierungsorganisationen stellen eine zusätzliche Nachfrage dar, da groß angelegte Bodenerhebungen und Überwachungsprogramme in Märkten wie China und Indien ausgeweitet werden.

Geografische Analyse
China hielt im Jahr 2025 einen Anteil von 46,0 % am Bodenüberwachungsmarkt im asiatisch-pazifischen Raum und war damit der größte Markt in der Region. Seine große landwirtschaftliche Basis und staatlich geführte Investitionen in die Ackerland- und Digitallandwirtschaftsüberwachung unterstützen die Nachfrage nach Bodenüberwachungstechnologien. Chinas Leitlinien für Agrartechnologie 2024–2028 fordern schnelle Bodentestverfahren, ein digitales Bodeninformationssystem und ein mehrdimensionales Bodenüberwachungsnetz. Im Februar 2025 berichtete Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten, dass eine landesweite Bodenbewertung 3,11 Millionen Proben von 2,87 Millionen Standorten gesammelt hatte, was den Umfang der Bodendatenerfassung zur Unterstützung des Ackerland-Managements verdeutlicht.
Indien soll zwischen 2026 und 2031 mit einer CAGR von 15,2 % expandieren und ist damit das am schnellsten wachsende Land im Markt. Die Mission für digitale Landwirtschaft des Landes umfasst das Krishi-Entscheidungsunterstützungssystem und eine umfassende Bodenfruchtbarkeits- und Profilkarte, die eine stärkere Integration von Bodeninformationen in digitale Agrarsysteme unterstützt. Bis Juni 2026 hatte Indiens Boden- und Landnutzungserhebung 52,38 Millionen Hektar mit Satelliten- und bodengestützten Daten erfasstMISSION FÜR DIGITALE LANDWIRTSCHAFT, sansad.in">[3]. Darüber hinaus liefern NISAR-abgeleitete Bodenfeuchteprodukte Informationen mit 100-Meter-Auflösung, die landwirtschaftliche Überwachungs- und bewässerungsbezogene Anwendungen in Indien unterstützen. Diese Initiativen erweitern die potenzielle Nutzerbasis für sowohl bodengestützte als auch Fernbodenüberwachungstechnologien.
Japan und Australien stellen etablierte Märkte dar, die durch die Einführung von Präzisionslandwirtschaft, kommerzielle Landwirtschaft und digitale landwirtschaftliche Managementinfrastruktur unterstützt werden. Südostasien, insbesondere Thailand, Vietnam und Indonesien, bietet zusätzliche Nachfrage aus großen landwirtschaftlichen und exportorientierten Produktionssystemen. In Thailand demonstrierte eine Studie aus dem Jahr 2026 die satellitengestützte Kartierung von Bodeneigenschaften einschließlich organischer Substanz, Stickstoff, Phosphor und Kalium in Zuckerrohrfeldern, was die wachsende Anwendung der Fernerkundung für die landwirtschaftliche Bodenbewertung hervorhebt. Insgesamt wird die Einführung im Bodenüberwachungsmarkt des asiatisch-pazifischen Raums durch groflächige landwirtschaftliche Produktion, staatliche Bodenüberwachungsprogramme und die zunehmende Integration von Bodendaten in digitale Agrarsysteme unterstützt.
Wettbewerbslandschaft
Marktkonzentration
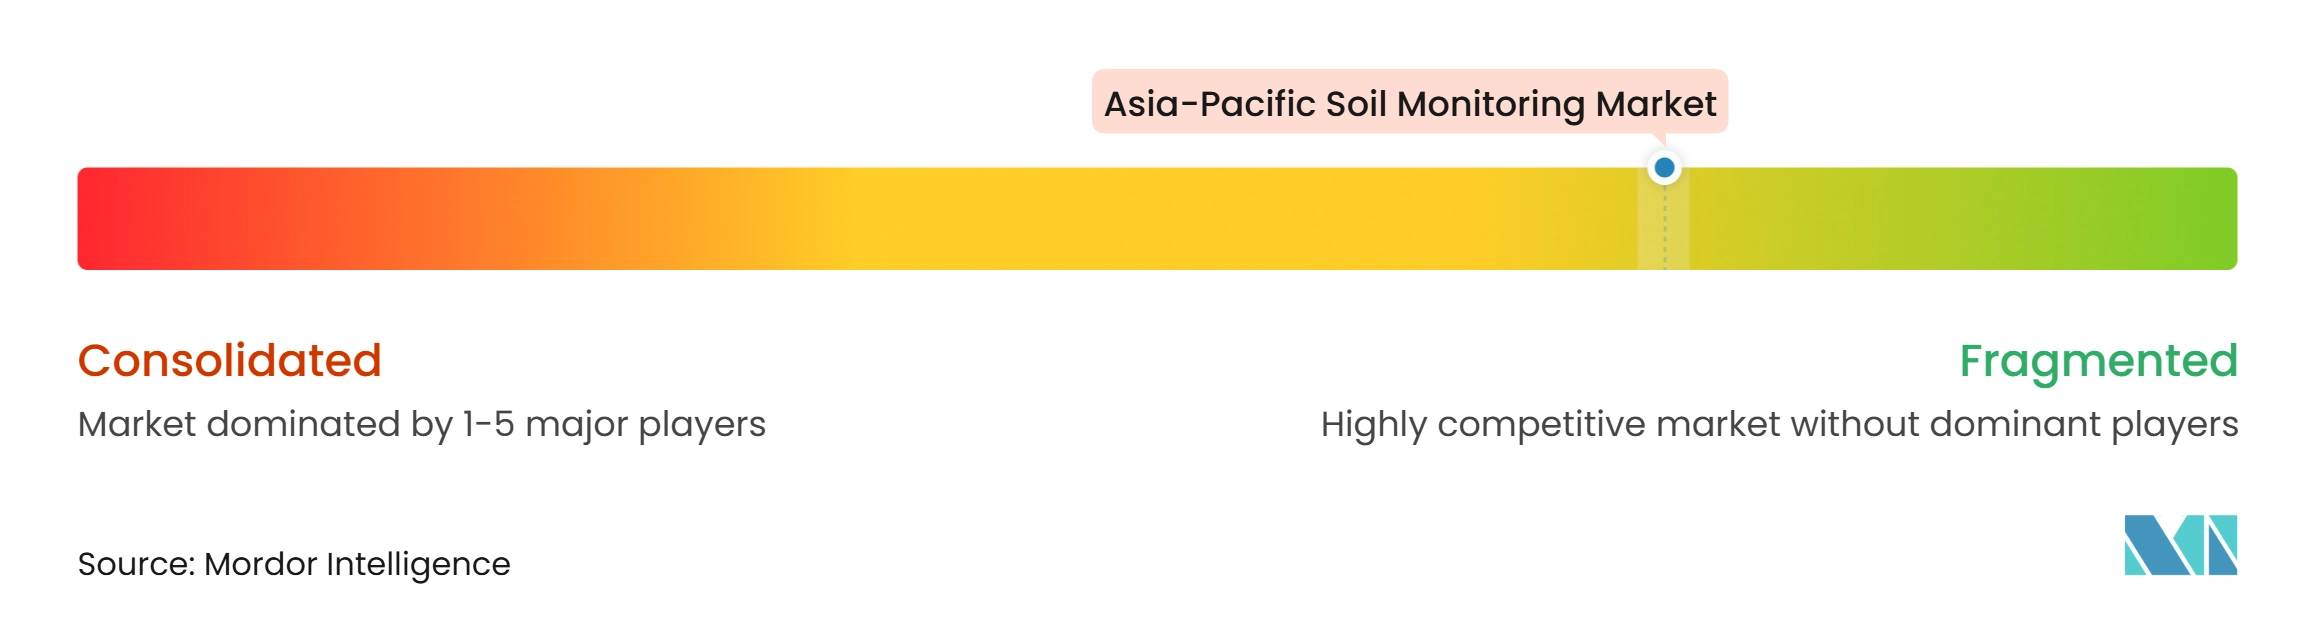
Der Bodenüberwachungsmarkt im asiatisch-pazifischen Raum ist fragmentiert, wobei der Wettbewerb auf spezialisierte Sensorhersteller, Agrartechnologieunternehmen, Anbieter von Umweltüberwachung und Plattformen für digitale Landwirtschaft verteilt ist. Zu den wichtigsten Akteuren gehören Sentek Technologies Pty Ltd, METER Group, Inc., CropX Technologies Ltd, Campbell Scientific, Inc. und Pessl Instruments GmbH. Die Wettbewerbspositionierung wird durch Sensorportfolios, regionale Vertriebsnetze, technischen Support und die Fähigkeit zur Integration von Feldmessungen mit digitalen Plattformen unterstützt. Anbieter kombinieren zunehmend bodengestützte Sensoren mit Satelliten- und Wetterdaten, Konnektivitätslösungen und agronomischen Analysen, um umfassendere Überwachungs- und Entscheidungsunterstützungsfähigkeiten für landwirtschaftliche Nutzer bereitzustellen.
CropX Technologies Ltd erweiterte im April 2026 sein Bodenüberwachungsportfolio mit der Einführung von Apex, einem Mehrtiefensensor zur Messung des volumetrischen Wassergehalts, der Temperatur und der Salinität sowie zur Integration mit der digitalen Agronomie-Plattform von CropX. Der Sensor ist in 12-Zoll-, 24-Zoll- und 36-Zoll-Konfigurationen mit Messpunkten in 4-Zoll-Abständen erhältlich und verwendet SDI-12-Konnektivität. Im März 2026 stellte CropX Technologies Ltd. auch CropX Vision vor, ein KI-gestütztes Werkzeug zur Beurteilung von Wasserstress in Weinbergen anhand von Fotografien. Das Boden- und Umweltüberwachungsportfolio von METER Group, einschließlich seiner TEROS- und SOLYX-Produktlinien, bietet zusätzlichen Wettbewerb in Anwendungen, die kontinuierliche Bodenmessung und -überwachung unter schwierigen Feldbedingungen erfordern. Diese Entwicklungen zeigen zunehmenden Wettbewerb in Bezug auf Messtiefe, Parameterabdeckung, Plattformintegration und kulturspezifische Analysen.
Andere Akteure differenzieren sich durch spezialisierte Überwachungstechnologien und anwendungsspezifische Lösungen. Soil Scout Oy konzentriert sich auf drahtlose unterirdische Bodenüberwachung, während Teralytic drahtlose Mehrparameter-Bodenerfassung für landwirtschaftliche Anwendungen anbietet. Solche Lösungen können für hochwertigen und geschützten Anbau relevant sein, bei dem eine detaillierte Überwachung an mehreren Bodenstandorten ausreichend wirtschaftlichen Wert bieten kann, um den Sensoreinsatz zu rechtfertigen. Akteure konkurrieren auch bei Konnektivität, Interoperabilität, Kalibrierungsunterstützung und Datenverwaltungsfähigkeiten, da landwirtschaftliche und öffentliche Sektorüberwachungsnetze stärker vernetzt werden. Der wachsende Einsatz staatlich geführter Bodenüberwachungsprogramme in China und Indien erhöht weiter die Bedeutung standardisierter Datenformate, lokalen technischen Supports und Systemen, die Messungen aus mehreren Quellen integrieren können.
Marktführer der Bodenüberwachungsbranche im asiatisch-pazifischen Raum
-
Sentek Technologies Pty Ltd
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Campbell Scientific, Inc.
-
Pessl Instruments GmbH (Lindsay Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bodenüberwachungsmarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- METER Group, Inc.
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- Campbell Scientific, Inc.
- Pessl Instruments GmbH (Lindsay Corporation)
- Stevens Water Monitoring Systems, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd
- Soil Scout Oy
- Teralytic, Inc.
Neueste Industrielle Entwicklungen in Bodenüberwachungsmarkt im asiatisch-pazifischen Raum
- Juni 2026: Die indische Regierung startete die Khet-Bachao-Abhiyan-Initiative, die Aufklärungsaktivitäten für Landwirte umfasst, die sich auf Bodentests, ausgewogenen Düngereinsatz, Bodengesundheitskarten und nachhaltige Landwirtschaftspraktiken konzentrieren. Die Initiative unterstützt weiterhin den Einsatz von Bodentestdaten bei Nährstoffmanagement-Entscheidungen.
- Dezember 2025: Die Chinesische Akademie der Agrarwissenschaften (CAAS) startete das Nonggeng-Modell 1.0, ein multimodales landwirtschaftliches Großmodell für die Überwachung und Aufsicht von Ackerland mit hohem Standard, den Schutz von Kulturland und die Qualitätsverbesserung. Es integriert landwirtschaftliche raum-zeitliche Daten und spezialisierte Modelle für die Ackerland- und Pflanzenüberwachung.
- November 2025: CropX und Reinke erweiterten ihre Partnerschaft durch die direkte Integration von CropX-Boden-, Wetter- und Agronomiedaten in ReinCloud 3, wodurch Bodeninformationen zusammen mit Kreiselpivot-Bewässerungssteuerungen genutzt werden können.
Berichtsumfang des Bodenüberwachungsmarkts im asiatisch-pazifischen Raum
Der Bodenüberwachungsmarkt bezieht sich auf das Marktsegment, das sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für die Landwirtschaft und das Umweltmanagement entscheidend ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeitdaten zu Bodenparametern wie Feuchtigkeit, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht über den Bodenüberwachungsmarkt im asiatisch-pazifischen Raum ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft), nach Endnutzer (große kommerzielle Betriebe, Kleinbauern- und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierungen und Nichtregierungsorganisationen) sowie nach Geografie (Indien, China und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierungen und Nichtregierungsorganisationen |
| China |
| Indien |
| Japan |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierungen und Nichtregierungsorganisationen | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bodenüberwachungsmarkt im asiatisch-pazifischen Raum?
Der Bodenüberwachungsmarkt im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 270,00 Millionen USD geschätzt und soll bis 2031 530,00 Millionen USD erreichen, bei einer CAGR von 11,32 % zwischen 2026 und 2031.
Welches Land hat den größten Anteil an der Bodenüberwachung im asiatisch-pazifischen Raum?
China hielt im Jahr 2025 einen Anteil von 46,0 % am regionalen Umsatz, unterstützt durch Investitionen in die Ackerland-Überwachung und nationale Bodeninformationsprogramme.
Warum ist kabellose Konnektivität für die Bodenüberwachung wichtig?
Kabellose Technologie hielt im Jahr 2025 einen Anteil von 70,0 % am Umsatz und soll zwischen 2026 und 2031 mit einer CAGR von 19,8 % expandieren, da sie eine breitere Feldabdeckung unterstützt.
Was schränkt die Einführung bei kleineren Betrieben ein?
Anfangskosten für Geräte, Installation, Kalibrierung und Dienstleistungen können die Amortisation für Kleinbauernbetriebe erschweren.