
Taille et part du marché de la surveillance des sols en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 270 Millions de dollars américains |
| Taille du Marché (2026) | 310 Millions de dollars américains |
| Taille du Marché (2031) | 530 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.32 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols en Asie-Pacifique par Mordor Intelligence
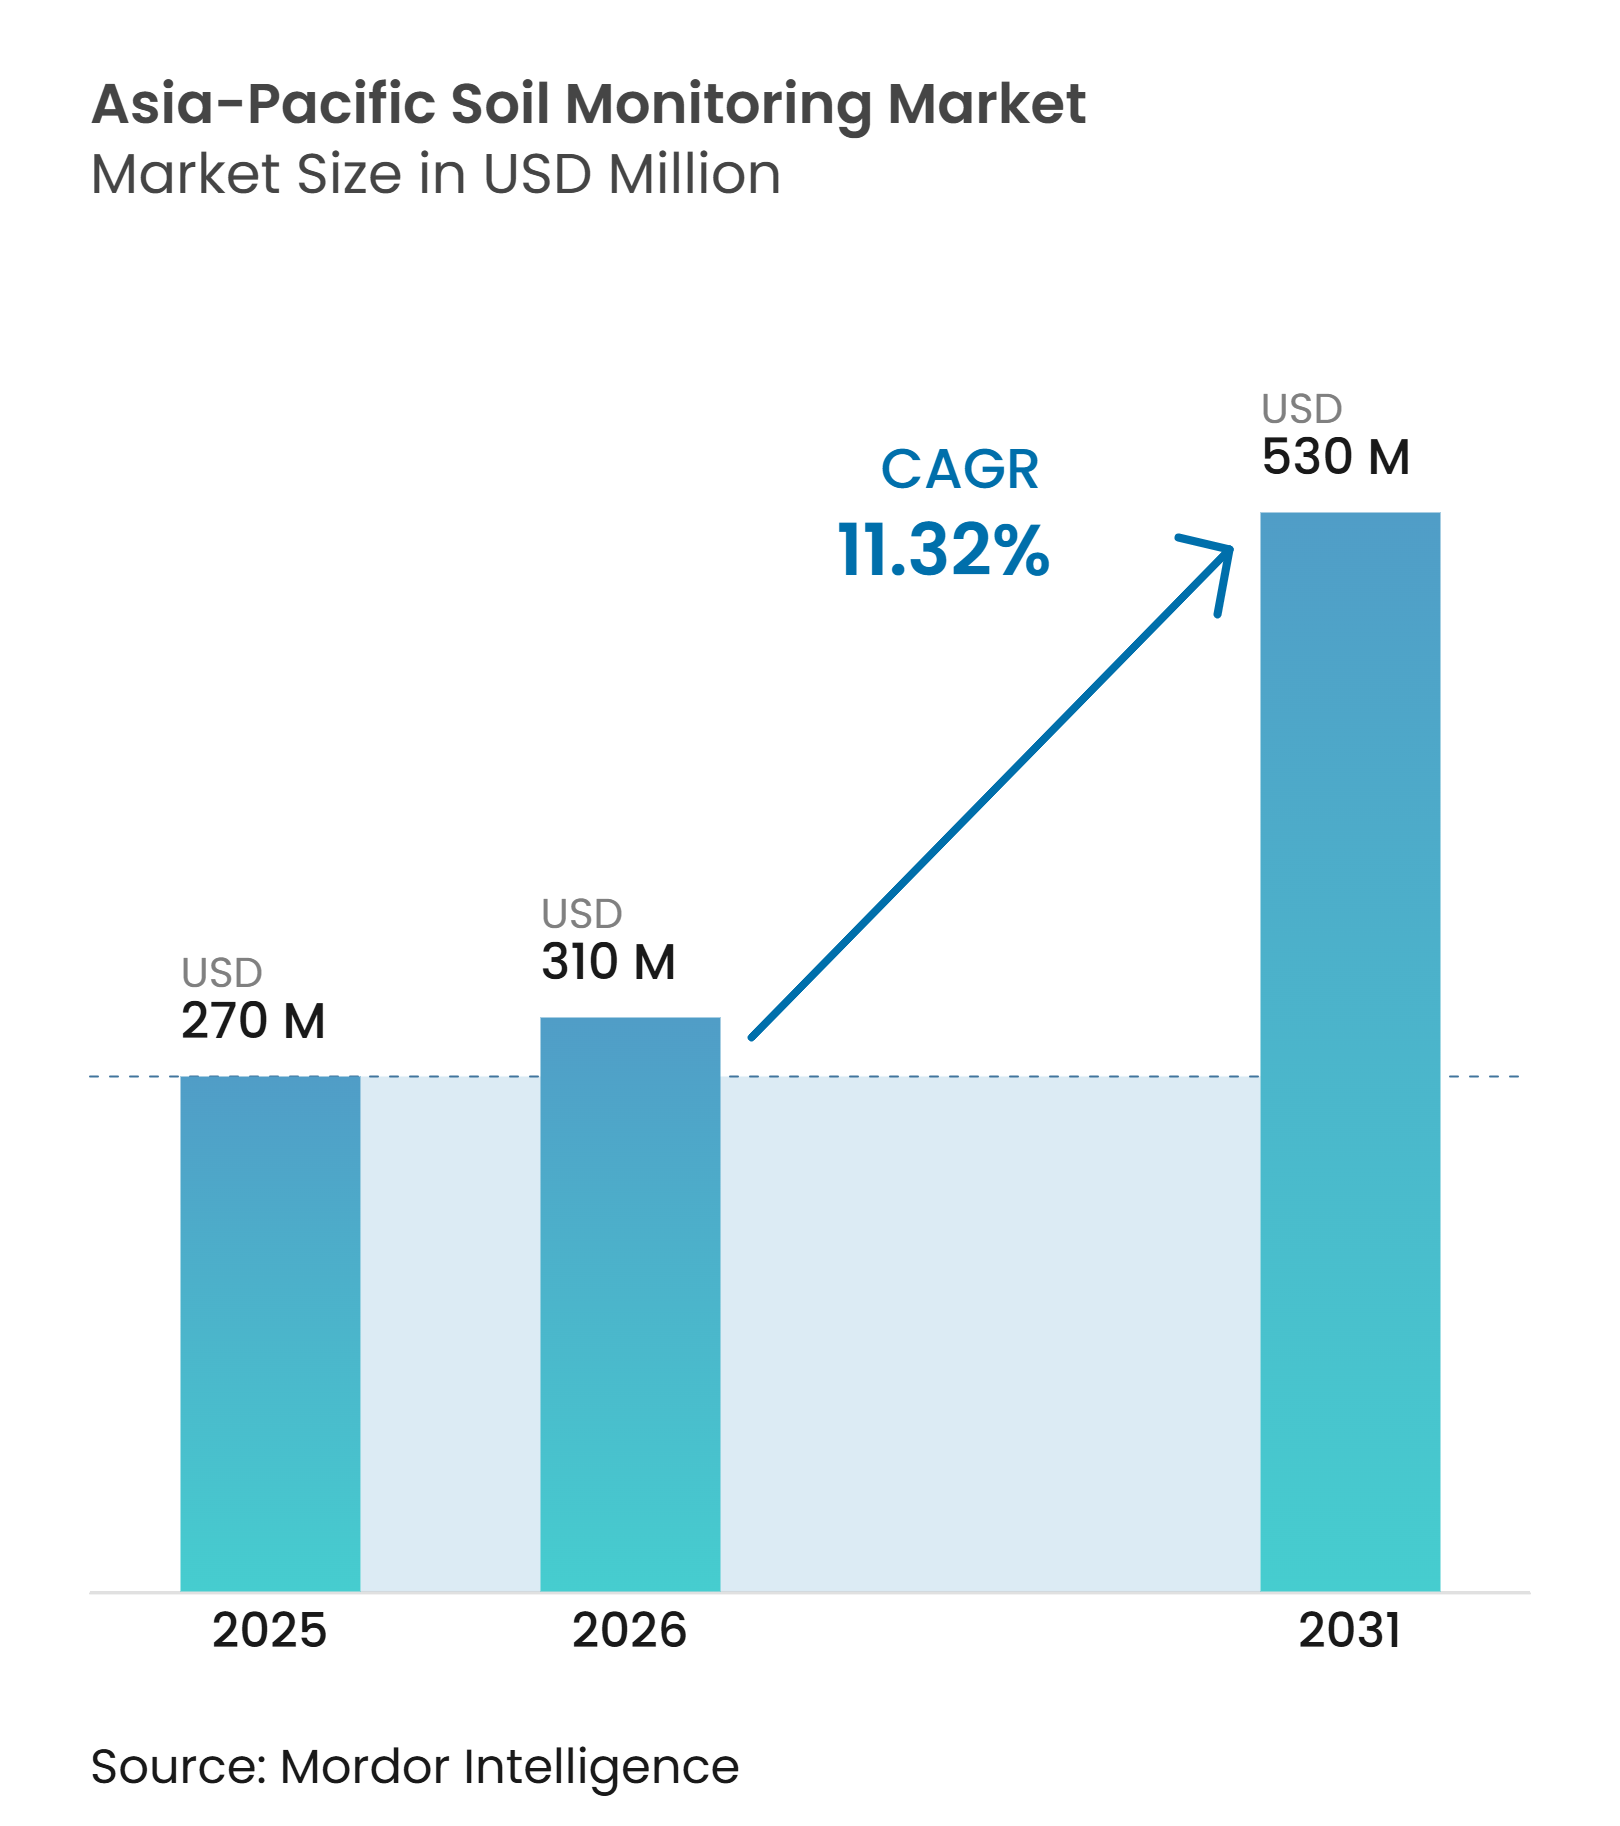
Le marché de la surveillance des sols en Asie-Pacifique était évalué à 270,00 millions USD en 2025 et devrait croître de 310,00 millions USD en 2026 à 530,00 millions USD d'ici 2031, à un CAGR de 11,32 % durant la période de prévision 2026–2031. La demande est portée par la nécessité de gérer l'eau, les nutriments et les conditions du sol dans des systèmes agricoles diversifiés. Les gouvernements et les agences agricoles de la région investissent dans des programmes de santé des sols pour améliorer les rendements des cultures et réduire les coûts des intrants. La Chine et l'Inde développent des programmes d'agriculture numérique qui nécessitent une collecte plus large de données sur les sols. L'augmentation du stress hydrique accroît l'importance des mesures d'humidité et de salinité des sols dans l'agriculture irriguée, en particulier dans les zones arides et semi-arides où une utilisation efficace de l'eau est essentielle. Les fournisseurs intègrent des capteurs de terrain avec des données satellitaires, des relevés météorologiques et des plateformes de gestion agricole. Cette intégration permet une prise de décision plus précise et en temps réel pour les agriculteurs et les agronomes. Cette évolution crée des opportunités de services récurrents parallèlement aux ventes d'équipements sur le marché de la surveillance des sols en Asie-Pacifique.
Principaux enseignements du rapport
- Par composant, le matériel était le segment le plus important et détenait 58,0 % de la part du marché de la surveillance des sols en Asie-Pacifique en 2025, tandis que les services sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,3 % entre 2026 et 2031.
- Par type de produit, les capteurs in situ étaient le segment le plus important et détenaient 46,0 % de la taille du marché de la surveillance des sols en Asie-Pacifique en 2025, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 18,1 % entre 2026 et 2031.
- Par technologie de connectivité, le sans-fil était le segment le plus important et détenait 70,0 % de la part de marché en 2025, tandis que le sans-fil est également le segment à la croissance la plus rapide et devrait se développer à un CAGR de 19,8 % entre 2026 et 2031.
- Par application, le plein champ était le segment le plus important et détenait 63,0 % de la part de marché en 2025, tandis que la culture protégée est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 14,2 % entre 2026 et 2031.
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important et détenaient 42,0 % de la part de marché en 2025, tandis que les instituts de recherche et les universités sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 14,6 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision et de l'irrigation intelligente | +4.2% | Chine, Inde, Australie et Japon | Moyen terme (2 à 4 ans) |
| Programmes d'agriculture numérique en Chine et en Inde | +3% | Chine et Inde principalement, avec des retombées vers l'Association des nations de l'Asie du Sud-Est (ASEAN) | Court terme (≤ 2 ans) |
| Exigences en matière de pénurie d'eau et d'efficacité de l'irrigation | +2.5% | Asie-Pacifique, avec la plus forte emphase en Inde, en Chine et en Australie | Court terme (≤ 2 ans) |
| Intégration des données sur les sols avec les plateformes de gestion agricole | +1.8% | Mondial, avec emphase sur les exploitations commerciales en Chine, en Australie et au Japon | Moyen terme (2 à 4 ans) |
| Étalonnage localisé pour les textures de sols asiatiques diversifiées | +1% | Asie-Pacifique, incluant l'Inde, la Chine, le Japon et l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Vérification par capteurs pour la qualité des exportations et les programmes carbone | +0.8% | Australie, Asie du Sud-Est et Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision et de l'irrigation intelligente
L'adoption croissante de l'agriculture de précision et de l'irrigation intelligente accroît la demande de technologies de surveillance des sols dans toute la région Asie-Pacifique. Les exploitations commerciales intègrent de plus en plus des capteurs d'humidité du sol et d'autres dispositifs de surveillance de terrain avec des systèmes d'irrigation automatisés et des plateformes numériques de gestion agricole afin d'améliorer l'efficacité de l'utilisation de l'eau et d'optimiser la production agricole. Une recherche publiée dans Sustainability en 2025 sur la transformation numérique dans l'agriculture chinoise met en évidence l'utilisation de technologies numériques, notamment l'agriculture de précision et l'irrigation intelligente, pour soutenir une gestion agricole plus efficace et durable. À mesure que les données sur les sols s'intègrent avec le contrôle de l'irrigation, les logiciels de gestion agricole et les outils d'aide à la décision, la demande s'étend au-delà des capteurs autonomes vers des plateformes de surveillance connectées, des analyses et des services de données. Ces systèmes intégrés peuvent également augmenter les coûts de changement de fournisseur, car le remplacement d'un prestataire de surveillance peut nécessiter du nouveau matériel, une intégration système et la migration de données historiques, soutenant ainsi la demande récurrente pour des solutions de surveillance des sols établies.
Programmes d'agriculture numérique en Chine et en Inde
La Chine et l'Inde renforcent l'intégration des informations sur les sols dans la planification agricole nationale et les programmes d'agriculture numérique, créant une demande pour des technologies capables de collecter, d'analyser et de gérer les données sur les sols à grande échelle. Les directives technologiques agricoles de la Chine pour 2024–2028 prévoient le développement de technologies de test rapide des sols, d'un système d'information numérique sur les sols, d'un réseau de surveillance multidimensionnelle des sols et de plateformes d'évaluation des terres agricoles et d'alerte précoce. En février 2025, le ministère de l'Agriculture et des Affaires rurales de Chine a rapporté qu'une évaluation nationale des sols avait collecté 3,11 millions d'échantillons provenant de 2,87 millions de sites, démontrant l'ampleur de la génération de données sur les sols requise pour la planification agricole et la gestion de la qualité des terres agricolesLa technologie joue un rôle croissant dans l'agriculture, english.www.gov.cn">[1]. La Mission pour l'agriculture numérique de l'Inde, approuvée en septembre 2024, comprend le Système d'aide à la décision Krishi et une carte complète de la fertilité et du profil des sols, renforçant davantage l'accent mis sur les données agricoles structurées et géospatiales. Ces initiatives à grande échelle devraient soutenir la demande de capteurs de sols, d'équipements de test rapide, de systèmes de collecte de données de terrain, de télédétection, de plateformes analytiques et de services de gestion des données sur le marché de la surveillance des sols en Asie-Pacifique.
Exigences en matière de pénurie d'eau et d'efficacité de l'irrigation
L'augmentation de la pénurie d'eau et la pression pour améliorer l'efficacité de l'irrigation stimulent la demande de technologies de surveillance de l'humidité et de la salinité des sols dans les terres agricoles irriguées de la région Asie-Pacifique. L'agriculture représente environ 70 % des prélèvements d'eau douce en Asie et dans le Pacifique, tandis que l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) estime que la demande régionale en eau pourrait dépasser l'offre disponible de 40 % d'ici 2030, sous l'effet de la croissance démographique, de l'expansion urbaine et d'une agriculture à forte consommation d'eauGestion de l'eau RAP, fao.org">[2]. Les Perspectives de développement de l'eau en Asie 2025 de la Banque asiatique de développement soulignent également les risques climatiques et liés à l'eau croissants, notamment l'exposition à la sécheresse et la nécessité d'accroître les investissements dans les infrastructures hydrauliques et une gestion plus efficace de l'eau dans toute la région. La surveillance continue des sols permet aux agriculteurs de planifier l'irrigation en fonction des conditions d'humidité du sol au niveau du terrain plutôt que selon des intervalles fixes, contribuant à optimiser l'application de l'eau et à réduire l'irrigation inutile. Les programmes de modernisation de l'irrigation soutenus par les gouvernements et les programmes d'efficacité hydrique à la ferme dans des marchés tels que l'Inde et l'Australie peuvent également soutenir l'investissement dans ces technologies. À mesure que la disponibilité de l'eau affecte de plus en plus la productivité et la qualité des cultures, en particulier dans la production irriguée et orientée vers l'exportation, la demande de systèmes de surveillance connectés de l'humidité du sol, de la salinité et de paramètres multiples devrait augmenter sur le marché de la surveillance des sols en Asie-Pacifique.
Intégration des données sur les sols avec les plateformes de gestion agricole
L'intégration des données de surveillance des sols avec les plateformes de gestion agricole et d'irrigation accroît la valeur des solutions de surveillance des sols connectées dans toute la région Asie-Pacifique, en particulier dans les marchés agricoles en avancement numérique tels que la Chine, le Japon et l'Australie. Les exploitations de ces marchés adoptent de plus en plus des outils numériques pour la gestion des cultures, de l'irrigation et des ressources, créant des opportunités d'intégrer les mesures du sol dans des flux de travail de gestion agricole plus larges. En novembre 2025, CropX Technologies a élargi son partenariat avec Reinke Manufacturing en intégrant les données d'humidité du sol, d'évapotranspiration et météorologiques dans l'interface d'irrigation ReinCloud 3 de Reinke, permettant aux agriculteurs d'utiliser des informations au niveau du terrain dans les flux de travail de gestion de l'irrigation. Cette intégration réduit la manipulation manuelle des données et permet aux mesures du sol de soutenir directement les décisions d'irrigation et de gestion agricole. Elle élargit également les opportunités de revenus au-delà du matériel grâce aux abonnements logiciels, aux services de données, aux intégrations d'Interface de Programmation d'Application (API) et au support technique. À mesure que les exploitations en Chine, au Japon et en Australie connectent de plus en plus les capteurs de sol avec les systèmes agricoles et d'irrigation numériques, les intégrations de plateformes établies et les données de terrain accumulées peuvent augmenter l'effort opérationnel impliqué dans le changement de fournisseur, soutenant la fidélisation des clients et créant des opportunités pour les fournisseurs de surveillance des sols intégrée sur le marché Asie-Pacifique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux et contraintes de retour sur investissement pour les petites exploitations | -1.5% | Inde, Chine, Asie du Sud-Est et Asie du Sud de manière générale | Court terme (≤ 2 ans) |
| Lacunes en matière de connectivité rurale et de compétences techniques | -1% | Ceinture rurale de l'Inde, Asie du Sud-Est et Australie éloignée | Moyen terme (2 à 4 ans) |
| Variabilité des capteurs entre types de sols et charge d'étalonnage | -0.7% | Asie-Pacifique, avec la plus grande pertinence en Inde, en Chine et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Interopérabilité des données entre des systèmes agricoles fragmentés | -0.5% | Asie-Pacifique, incluant les canaux d'approvisionnement gouvernementaux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux et contraintes de retour sur investissement pour les petites exploitations
Les coûts initiaux élevés des équipements de surveillance des sols, de l'installation, des abonnements, de l'étalonnage et de la maintenance peuvent freiner l'adoption parmi les petits agriculteurs de la région Asie-Pacifique. Les petites exploitations fragmentées rendent plus difficile pour les agriculteurs de répartir les coûts de surveillance sur une grande superficie cultivée, en particulier pour les cultures vivrières de moindre valeur où le retour financier des technologies de gestion de précision peut être limité. L'Inde, le Vietnam, l'Indonésie et le Bangladesh comptent d'importantes populations d'agriculteurs de petite exploitation, constituant une base de clients potentiels large mais sensible aux prix pour les solutions de surveillance des sols. Bien que l'approvisionnement coopératif, les programmes de soutien gouvernementaux et les modèles de service à l'utilisation puissent réduire la charge d'investissement initial, l'accès à ces financements et arrangements de service reste inégal dans les marchés ruraux. Par conséquent, les fournisseurs peuvent avoir besoin de proposer des solutions de surveillance à faible coût, portables, alimentées par l'énergie solaire ou partagées pour améliorer la viabilité économique de l'adoption, tandis que le coût relativement élevé des systèmes sophistiqués à paramètres multiples peut continuer à freiner la pénétration du marché dans les segments sensibles aux prix du marché de la surveillance des sols en Asie-Pacifique.
Lacunes en matière de connectivité rurale et de compétences techniques
La connectivité rurale limitée et les compétences techniques insuffisantes peuvent freiner le déploiement et l'utilisation efficace des systèmes de surveillance des sols connectés dans toute la région Asie-Pacifique. Les capteurs de terrain dépendent des réseaux cellulaires, de l'infrastructure de réseau étendu à faible consommation (LPWAN) ou de passerelles locales pour transmettre les mesures vers des plateformes en nuage, tandis que la couverture et la fiabilité du réseau peuvent varier dans les zones agricoles éloignées de pays tels que l'Inde, le Myanmar, l'Indonésie et l'Australie. Une étude de conférence de l'Institut des ingénieurs en électricité et en électronique (IEEE) de 2025 a démontré la faisabilité technique d'un système de surveillance des sols basé sur NB-IoT et STM32, signalant une perte de paquets inférieure à 1 % dans des conditions réseau où la connectivité était disponible. Cependant, la seule transmission fiable des données ne garantit pas une adoption efficace, car les agriculteurs peuvent également avoir besoin d'un support technique pour installer, étalonner, entretenir et interpréter les systèmes de capteurs. Les différences dans les infrastructures de télécommunications, les réglementations sur le spectre et les exigences nationales d'allocation des fréquences peuvent compliquer davantage le déploiement d'équipements de surveillance connectés sur plusieurs marchés. Par conséquent, les fournisseurs doivent adapter les technologies de connectivité, les configurations matérielles et le support de service aux conditions réseau locales, augmentant la complexité du déploiement et les coûts d'exploitation sur le marché de la surveillance des sols en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
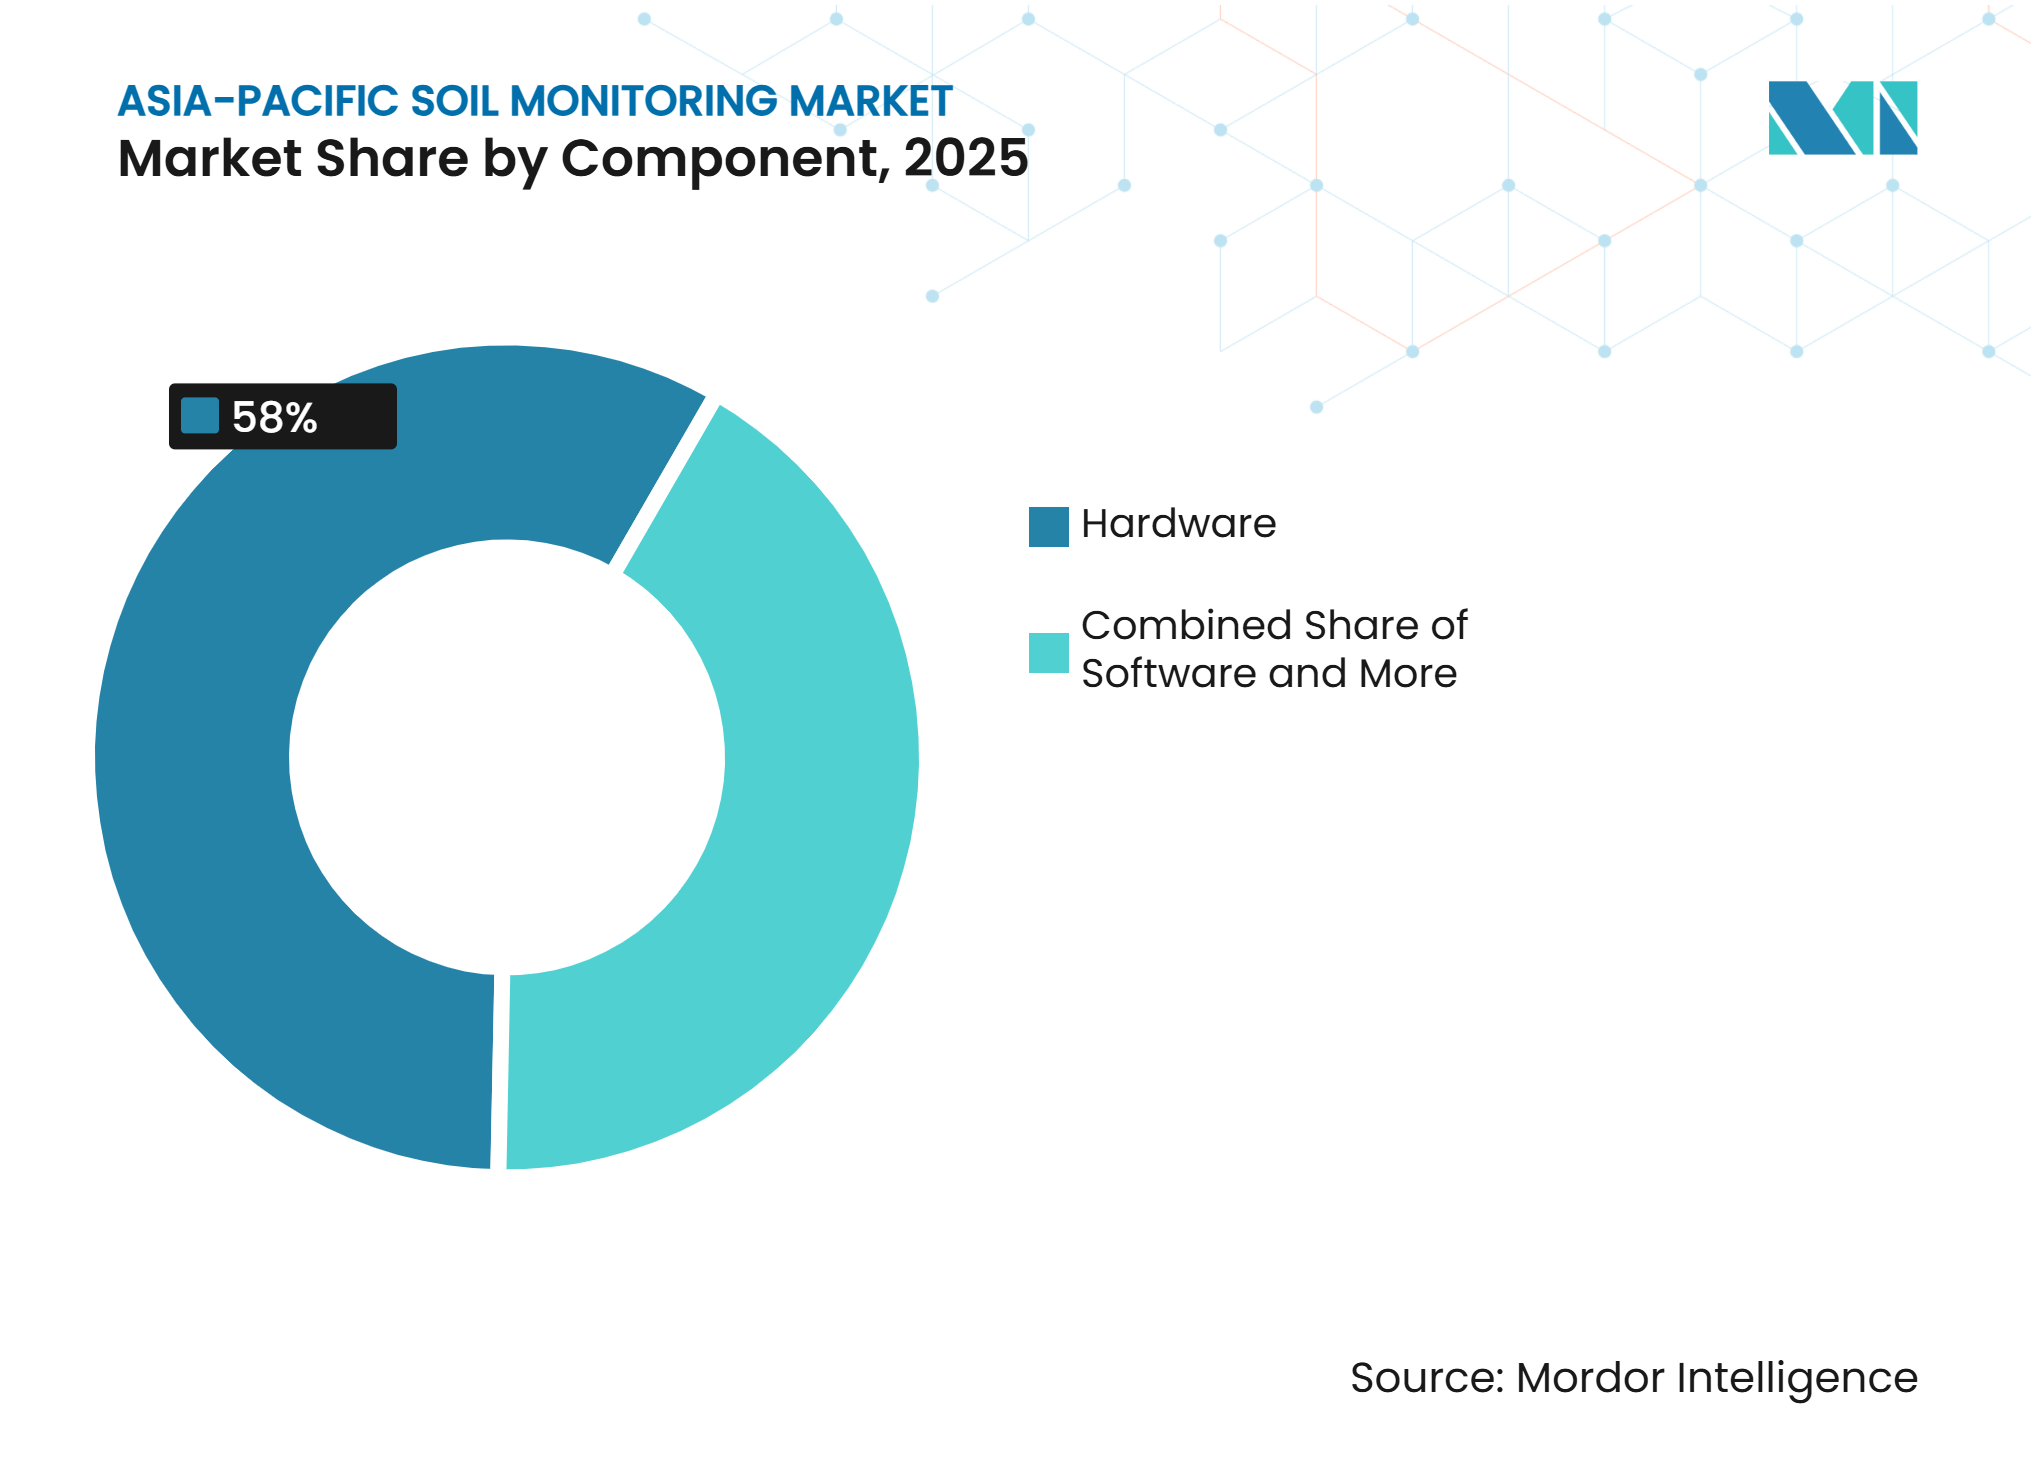
le matériel mène les déploiements initiaux, les services génèrent des revenus récurrentsLe matériel détenait 58,0 % de la part du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait le composant le plus important. Sa position dominante reflète l'investissement initial requis pour établir une infrastructure de surveillance des sols, notamment les sondes in situ, les réseaux de capteurs, les nœuds de télémétrie sans fil, les enregistreurs de données et les équipements de terrain associés. Les grandes exploitations commerciales et les entreprises agricoles nécessitent généralement des équipements durables capables de collecter plusieurs paramètres du sol sur des champs étendus et géographiquement dispersés. Le matériel reste également essentiel pour générer les mesures au niveau du terrain qui soutiennent les plateformes logicielles connectées, les analyses et les systèmes d'aide à la décision. À mesure que l'adoption s'étend à l'agriculture commerciale, la demande d'équipements de surveillance fiables à paramètres multiples devrait rester un contributeur majeur au marché de la surveillance des sols en Asie-Pacifique.
Le segment des services devrait se développer à un CAGR de 16,3 % entre 2026 et 2031, ce qui en fait le composant à la croissance la plus rapide. La croissance est soutenue par une demande croissante d'installation, d'étalonnage, de maintenance, de gestion des données, d'analyses et de services de surveillance par abonnement qui réduisent la charge technique sur les exploitants agricoles. La connectivité en nuage et la gestion des données à distance permettent aux fournisseurs de surveillance des sols d'aller au-delà des ventes ponctuelles d'équipements vers des services récurrents de logiciels, de données et de surveillance. En connectant les capteurs de sol avec des plateformes en nuage, les fournisseurs peuvent offrir un accès continu aux mesures de terrain, des alertes automatisées, une visualisation des données et des outils d'aide à la décision, créant des opportunités pour des modèles de revenus basés sur l'abonnement et orientés services. ZENTRA Cloud de METER Group, par exemple, fournit une gestion et une visualisation en nuage des données provenant de capteurs de sol et environnementaux connectés, illustrant l'intégration du matériel de surveillance avec des services numériques de gestion des données. À mesure que les systèmes de surveillance des sols deviennent de plus en plus connectés et gourmands en données, les offres de services récurrents devraient capter une part croissante des dépenses du marché.



Par type de produit :
les capteurs in situ en tête, les plateformes de télédétection progressent le plus rapidementLes capteurs in situ détenaient 46,0 % de la part du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait le type de produit le plus important car ils fournissent des mesures directes et continues des conditions du sol au niveau du terrain. Les exploitations commerciales, les stations de recherche et les projets d'irrigation de précision utilisent des systèmes in situ pour surveiller des paramètres tels que l'humidité du sol, la température et la conductivité électrique à des profondeurs spécifiques. Des produits tels que les sondes Drill & Drop de Sentek Technologies et la série TEROS de METER Group soutiennent des applications dans l'horticulture, la viticulture et l'agriculture extensive. Les sondes portables et les équipements de test de terrain restent également pertinents là où les réseaux de capteurs permanents ne sont pas économiquement ou opérationnellement pratiques, en particulier pour les services de vulgarisation et l'agriculture de petite exploitation. Le besoin continu de mesures localisées dans des systèmes agricoles diversifiés soutient la position dominante des capteurs in situ sur le marché de la surveillance des sols en Asie-Pacifique.
Les plateformes de télédétection devraient se développer à un CAGR de 18,1 % entre 2026 et 2031, ce qui en fait le type de produit à la croissance la plus rapide. La croissance est soutenue par la disponibilité croissante de données satellitaires de surveillance des sols et des terres, l'imagerie par Véhicule Aérien Non Habité (VANH) et les systèmes publics de surveillance agricole qui peuvent fournir des informations sur de vastes zones géographiquement dispersées. La mission Radar à Synthèse d'Ouverture NASA-ISRO (NISAR), par exemple, fournit des produits d'humidité du sol à une résolution spatiale de 100 mètres, avec des produits validés sur les plaines indo-gangétiques de l'Inde début 2026. La télédétection peut compléter les capteurs au sol en étendant la couverture spatiale et en identifiant les zones nécessitant une investigation de terrain plus détaillée, plutôt que de remplacer les mesures localisées. À mesure que les données satellitaires et aériennes s'intègrent de plus en plus avec les plateformes de gestion agricole et de surveillance des sols, la télédétection devrait gagner en importance sur le marché Asie-Pacifique.
Par technologie de connectivité :
le sans-fil soutient la couverture et la fréquence des donnéesLa connectivité sans fil détenait 70,0 % des revenus du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait la technologie de connectivité la plus importante, et devrait se développer à un CAGR de 19,8 % entre 2026 et 2031, ce qui en fait le segment à la croissance la plus rapide. Sa position dominante reflète la flexibilité du déploiement de capteurs de sol connectés dans les champs agricoles sans câblage physique étendu. Les technologies de réseau étendu à faible consommation (LPWAN), notamment le Réseau Étendu à Longue Portée (LoRaWAN) et l'Internet des Objets à bande étroite (NB-IoT), sont particulièrement pertinentes pour les capteurs de terrain alimentés par batterie car elles prennent en charge la communication longue portée avec une consommation d'énergie relativement faible. Une étude de 2025 sur la surveillance agricole basée sur LoRaWAN a mis en évidence le potentiel de cette technologie pour une communication à faible consommation et longue portée dans les applications de surveillance à distance. LoRaWAN peut prendre en charge des capteurs de terrain alimentés par batterie et la transmission de données longue portée, ce qui le rend adapté aux systèmes de surveillance des sols connectés déployés dans des zones agricoles géographiquement dispersées. NB-IoT offre une autre option là où l'infrastructure cellulaire est disponible, permettant la transmission des mesures du sol vers des plateformes de surveillance en nuage. Ces technologies sans fil peuvent réduire la complexité de l'installation et permettre l'expansion des réseaux de surveillance dans des champs géographiquement dispersés.
La connectivité filaire reste pertinente pour les installations permanentes où une alimentation électrique fiable et une infrastructure de câblage sont déjà disponibles, notamment dans les stations de recherche, les serres et les environnements agricoles contrôlés. La connectivité satellitaire peut également soutenir la surveillance dans des endroits éloignés où la couverture cellulaire terrestre ou LPWAN est limitée, en particulier dans les zones éloignées d'Australie et de certaines parties de l'Asie du Sud-Est. Cependant, des coûts d'équipement et de communication plus élevés peuvent limiter son utilisation aux applications où la connectivité terrestre est impraticable. À mesure que les systèmes de surveillance des sols s'appuient de plus en plus sur la transmission continue de données, les analyses en nuage et l'accès à distance, le choix de la connectivité reste un facteur important influençant le coût de déploiement, la couverture, l'évolutivité et l'économie d'exploitation des systèmes de surveillance des sols sur le marché Asie-Pacifique.
Par application :
le plein champ détient la base la plus large, la culture protégée gagne du terrainLa culture en plein champ représentait 63,0 % des revenus du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait le segment d'application le plus important. Sa position dominante est soutenue par la vaste production régionale de céréales, de coton, de riz, de canne à sucre et de cultures de plantation, en particulier en Chine, en Inde et en Australie. Les systèmes de surveillance des sols sont utilisés dans ces opérations agricoles à grande échelle pour soutenir la planification de l'irrigation, la gestion des nutriments et la surveillance de la salinité. La vaste superficie cultivée et l'accent croissant sur l'efficacité des intrants créent une large base de demande pour les technologies de surveillance des sols au niveau du terrain dans la production en plein champ.
La culture protégée devrait se développer à un CAGR de 14,2 % entre 2026 et 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Les clusters de serres au Japon, l'agriculture en environnement contrôlé en Chine et la production de légumes de haute valeur et de floriculture en Asie du Sud-Est soutiennent la demande de surveillance fréquente des sols. La valeur économique plus élevée des cultures en culture protégée peut fournir un argument commercial plus solide pour les investissements en surveillance, tandis que les conditions de culture contrôlées permettent d'intégrer directement les données des capteurs dans les systèmes de gestion de l'irrigation et des nutriments. Les applications émergentes telles que la mesure du carbone organique du sol pour les programmes de crédits carbone agricoles offrent des opportunités supplémentaires pour les technologies de surveillance de terrain dans la région.
Par utilisateur final :
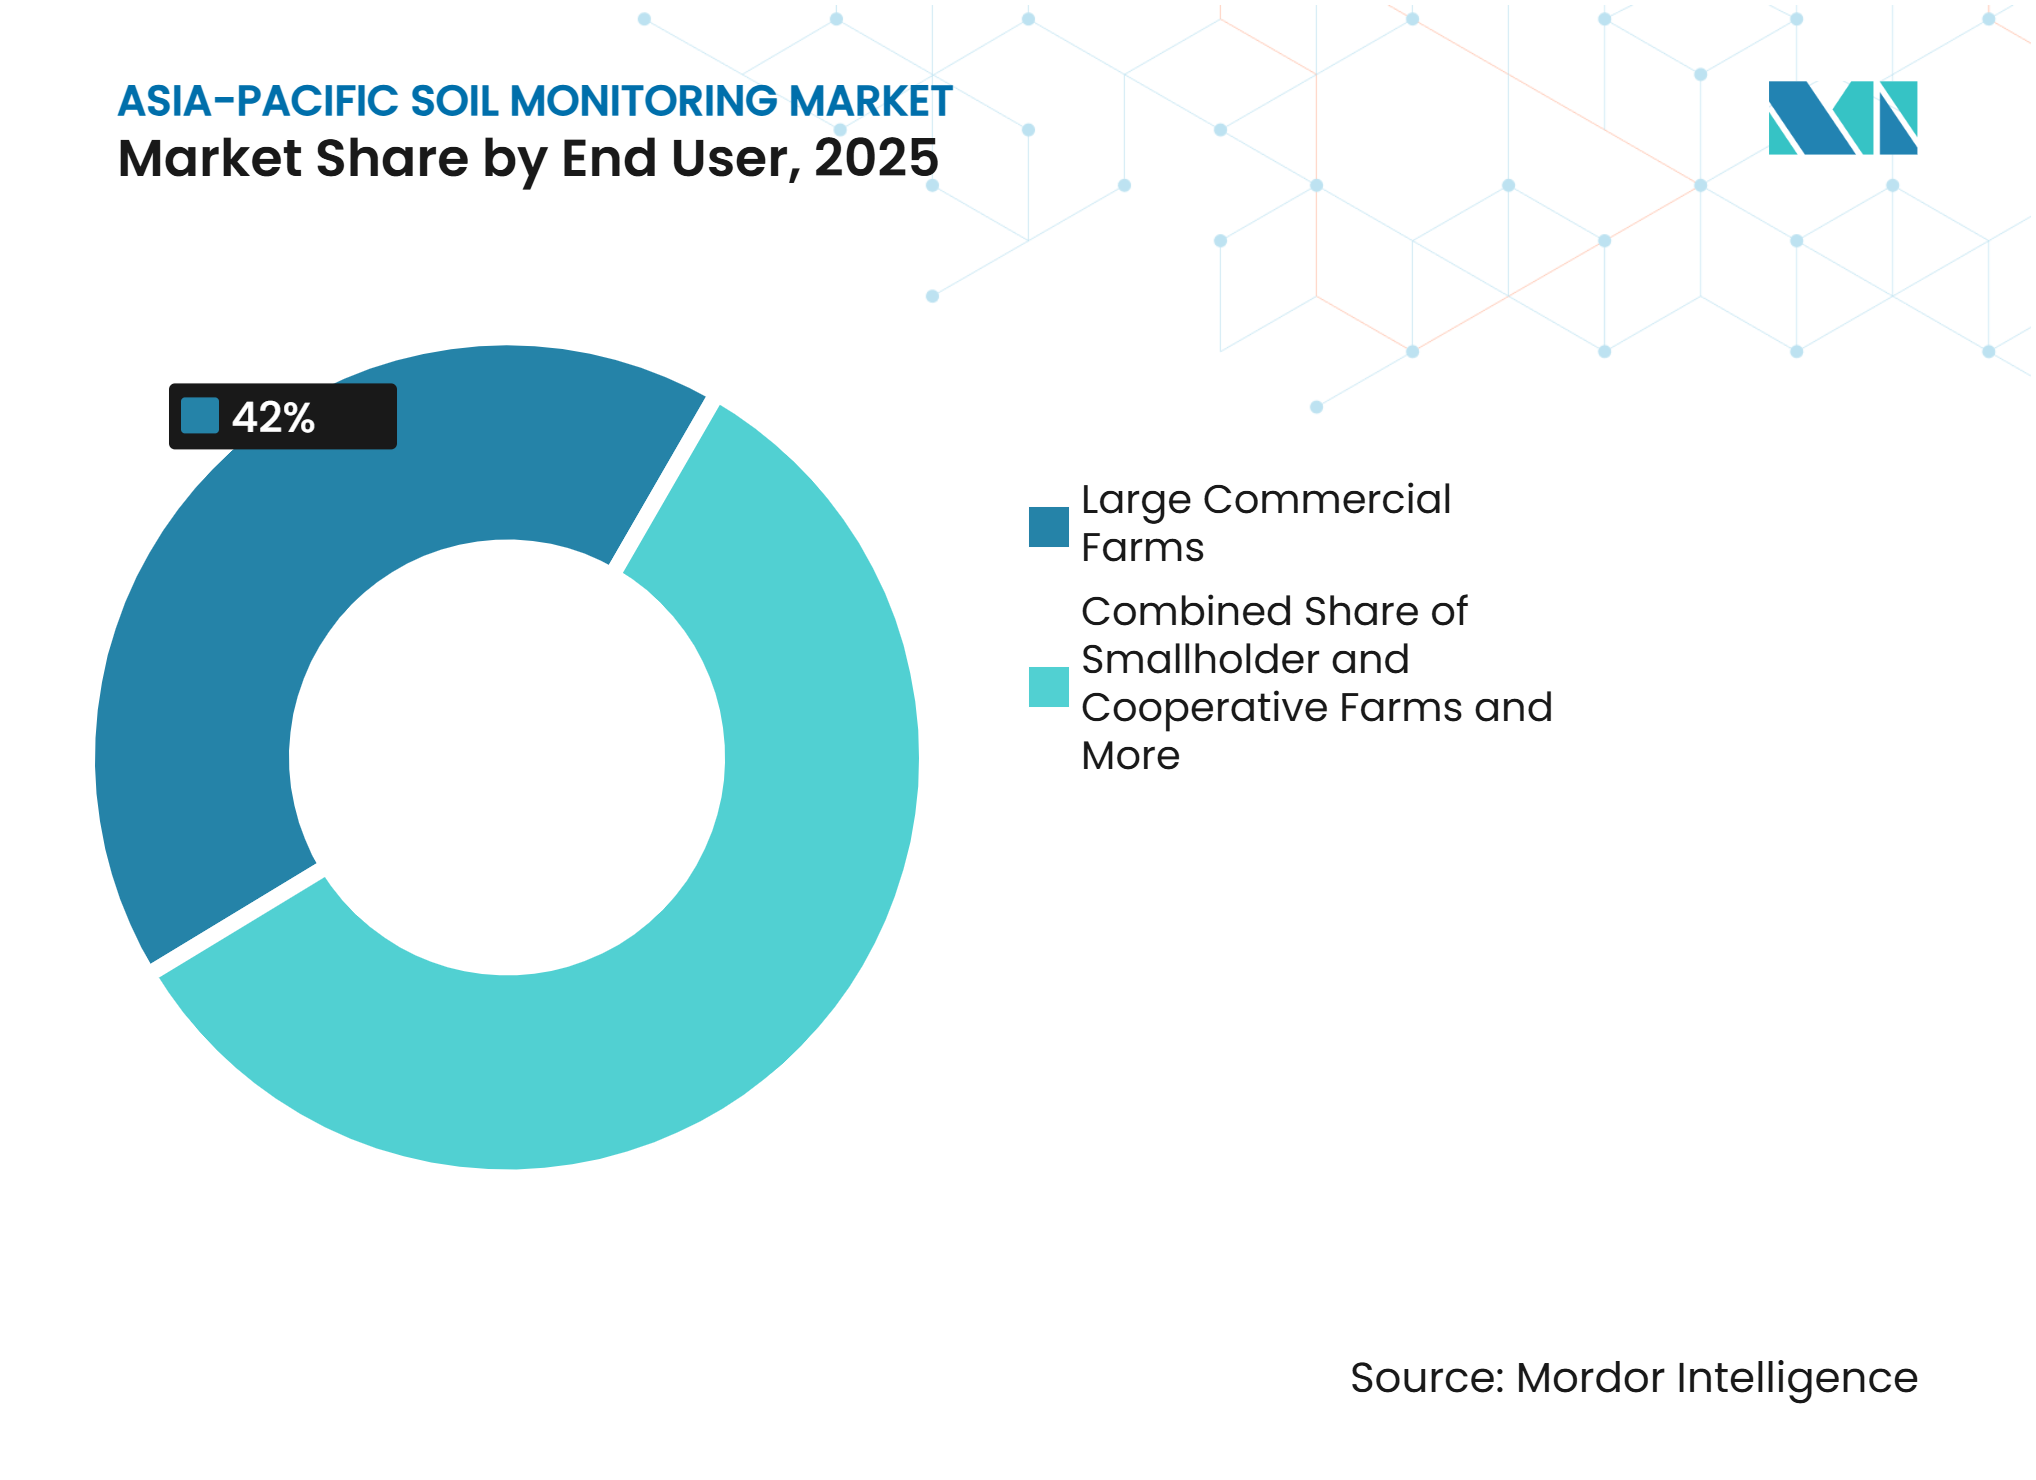
les exploitations commerciales mènent les dépenses, les institutions de recherche élargissent la demandeLes grandes exploitations commerciales représentaient 42,0 % des revenus du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait le segment d'utilisateurs finaux le plus important. Leurs superficies cultivées plus importantes améliorent l'argument économique pour l'investissement dans des capteurs de sol, des réseaux de surveillance connectés et des plateformes agronomiques en nuage en répartissant les coûts technologiques sur davantage d'hectares. Les exploitations extensives en Australie, les opérations agricoles à grande échelle en Chine et les plantations en Inde constituent d'importantes bases de demande pour les systèmes de surveillance des sols à paramètres multiples. Ces utilisateurs intègrent de plus en plus les données du sol avec l'agriculture de précision, la gestion de l'irrigation et d'autres applications numériques de gestion agricole, soutenant la demande de technologies de surveillance connectées.
Les instituts de recherche et les universités devraient se développer à un CAGR de 14,6 % entre 2026 et 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Les organisations de recherche utilisent des équipements de surveillance des sols pour mener des essais sur le terrain, valider les performances des capteurs, développer des modèles de sol et générer des ensembles de données pouvant soutenir une adoption commerciale plus large. La demande est également soutenue par la recherche sur le carbone du sol, l'agriculture de précision et la validation des informations sur les sols dérivées de satellites par rapport aux mesures au sol. Les petites exploitations et les coopératives restent plus sensibles aux coûts initiaux et sont donc plus susceptibles de s'appuyer sur des équipements partagés, des subventions ou des modèles basés sur les services. Les agences gouvernementales et les organisations non gouvernementales représentent une demande supplémentaire à mesure que les enquêtes et programmes de surveillance des sols à grande échelle s'étendent sur des marchés tels que la Chine et l'Inde.

Analyse géographique
La Chine détenait 46,0 % de la part du marché de la surveillance des sols en Asie-Pacifique en 2025, ce qui en fait le plus grand marché de la région. Sa vaste base agricole et les investissements gouvernementaux dans la surveillance des terres agricoles et l'agriculture numérique soutiennent la demande de technologies de surveillance des sols. Les directives technologiques agricoles de la Chine pour 2024–2028 prévoient des technologies de test rapide des sols, un système d'information numérique sur les sols et un réseau de surveillance multidimensionnelle des sols. En février 2025, le ministère de l'Agriculture et des Affaires rurales de Chine a rapporté qu'une évaluation nationale des sols avait collecté 3,11 millions d'échantillons provenant de 2,87 millions de sites, démontrant l'ampleur de la collecte de données sur les sols soutenant la gestion des terres agricoles.
L'Inde devrait se développer à un CAGR de 15,2 % entre 2026 et 2031, ce qui en fait le pays à la croissance la plus rapide sur le marché. La Mission pour l'agriculture numérique du pays comprend le Système d'aide à la décision Krishi et une carte complète de la fertilité et du profil des sols, soutenant une plus grande intégration des informations sur les sols dans les systèmes agricoles numériques. En juin 2026, l'Enquête sur les sols et l'utilisation des terres de l'Inde avait couvert 52,38 millions d'hectares à l'aide de données satellitaires et au solMISSION POUR L'AGRICULTURE NUMÉRIQUE, sansad.in">[3]. De plus, les produits d'humidité du sol dérivés de NISAR fournissent des informations à une résolution de 100 mètres, soutenant la surveillance agricole et les applications liées à l'irrigation en Inde. Ces initiatives élargissent la base d'utilisateurs potentiels pour les technologies de surveillance des sols au sol et à distance.
Le Japon et l'Australie représentent des marchés établis soutenus par l'adoption de l'agriculture de précision, l'agriculture commerciale et l'infrastructure numérique de gestion agricole. L'Asie du Sud-Est, en particulier la Thaïlande, le Vietnam et l'Indonésie, offre une demande supplémentaire provenant de grands systèmes de production agricole et orientés vers l'exportation. En Thaïlande, une recherche de 2026 a démontré la cartographie par satellite des propriétés du sol, notamment la matière organique, l'azote, le phosphore et le potassium dans les champs de canne à sucre, mettant en évidence l'application croissante de la télédétection pour l'évaluation des sols agricoles. Dans l'ensemble, l'adoption sur le marché de la surveillance des sols en Asie-Pacifique est soutenue par la production agricole à grande échelle, les programmes gouvernementaux de surveillance des sols et l'intégration croissante des données sur les sols avec les systèmes d'agriculture numérique.
Paysage concurrentiel
Concentration du Marché
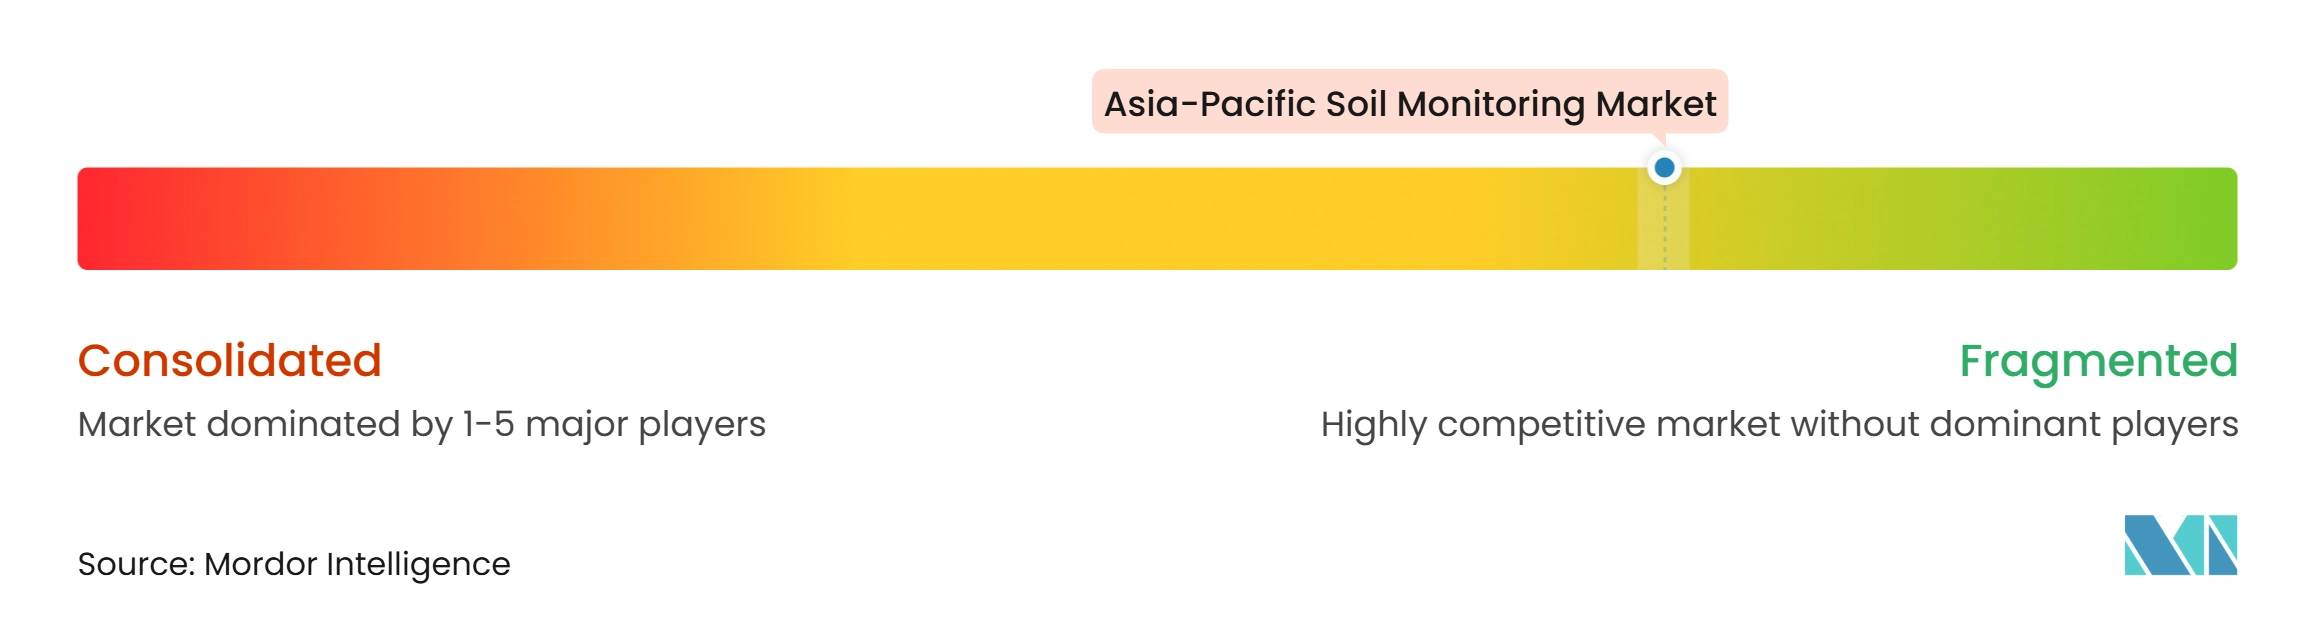
Le marché de la surveillance des sols en Asie-Pacifique est fragmenté, avec une concurrence répartie entre des fabricants de capteurs spécialisés, des entreprises de technologie agricole, des fournisseurs de surveillance environnementale et des plateformes d'agriculture numérique. Les principaux acteurs comprennent Sentek Technologies Pty Ltd, METER Group, Inc., CropX Technologies Ltd, Campbell Scientific, Inc. et Pessl Instruments GmbH. Le positionnement concurrentiel est soutenu par les portefeuilles de capteurs, les réseaux de distribution régionaux, le support technique et la capacité à intégrer les mesures de terrain avec des plateformes numériques. Les fournisseurs combinent de plus en plus les capteurs au sol avec des données satellitaires et météorologiques, des solutions de connectivité et des analyses agronomiques pour offrir des capacités de surveillance et d'aide à la décision plus complètes aux utilisateurs agricoles.
CropX Technologies Ltd a élargi son portefeuille de surveillance des sols en avril 2026 avec le lancement d'Apex, un capteur de sol multi-profondeur conçu pour mesurer la teneur volumétrique en eau, la température et la salinité et s'intégrer avec la plateforme d'agronomie numérique CropX. Le capteur est disponible en configurations de 12 pouces, 24 pouces et 36 pouces, avec des points de détection à des intervalles de 4 pouces, et utilise la connectivité SDI-12. En mars 2026, CropX Technologies Ltd. a également introduit CropX Vision, un outil alimenté par intelligence artificielle conçu pour évaluer le stress hydrique des vignobles à partir de photographies. Le portefeuille de surveillance des sols et de l'environnement de METER Group, notamment ses gammes de produits TEROS et SOLYX, offre une concurrence supplémentaire dans les applications nécessitant une mesure et une surveillance continues des sols dans des conditions de terrain difficiles. Ces développements démontrent une concurrence croissante autour de la profondeur de mesure, de la couverture des paramètres, de l'intégration des plateformes et des analyses spécifiques aux cultures.
D'autres acteurs se différencient par des technologies de surveillance spécialisées et des solutions spécifiques aux applications. Soil Scout Oy se concentre sur la surveillance souterraine sans fil des sols, tandis que Teralytic fournit une détection sans fil des sols à paramètres multiples pour les applications agricoles. De telles solutions peuvent être pertinentes pour la culture de haute valeur et protégée où une surveillance détaillée sur plusieurs emplacements du sol peut fournir une valeur économique suffisante pour justifier le déploiement de capteurs. Les acteurs se font également concurrence sur la connectivité, l'interopérabilité, le support d'étalonnage et les capacités de gestion des données à mesure que les réseaux de surveillance agricoles et du secteur public deviennent plus connectés. Le déploiement croissant de programmes de surveillance des sols dirigés par les gouvernements en Chine et en Inde renforce davantage l'importance des formats de données standardisés, du support technique local et des systèmes capables d'intégrer des mesures provenant de sources multiples.
Leaders du secteur de la surveillance des sols en Asie-Pacifique
-
Sentek Technologies Pty Ltd
-
METER Group, Inc.
-
CropX Technologies Ltd.
-
Campbell Scientific, Inc.
-
Pessl Instruments GmbH (Lindsay Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols en Asie-Pacifique Entreprises couvertes dans ce rapport
- METER Group, Inc.
- Sentek Technologies Pty Ltd
- CropX Technologies Ltd.
- Campbell Scientific, Inc.
- Pessl Instruments GmbH (Lindsay Corporation)
- Stevens Water Monitoring Systems, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Acclima, Inc.
- Delta-T Devices Ltd
- Soil Scout Oy
- Teralytic, Inc.
Développements industriels récents dans Marché de la surveillance des sols en Asie-Pacifique
- Juin 2026 : le gouvernement indien a lancé le Khet Bachao Abhiyan, qui comprend des activités de sensibilisation des agriculteurs axées sur les tests de sol, l'utilisation équilibrée des engrais, les Cartes de santé des sols et les pratiques agricoles durables. L'initiative soutient davantage l'utilisation des données de test des sols dans les décisions de gestion des nutriments.
- Décembre 2025 : l'Académie chinoise des sciences agricoles (CAAS) a lancé le Modèle Nonggeng 1.0, un grand modèle agricole multimodal pour la surveillance et la supervision des terres agricoles de haute qualité, la protection des terres cultivées et l'amélioration de la qualité. Il intègre des données agricoles spatiales et temporelles ainsi que des modèles spécialisés pour la surveillance des terres agricoles et des cultures.
- Novembre 2025 : CropX et Reinke ont élargi leur partenariat en intégrant les données de sol, météorologiques et agronomiques de CropX directement dans ReinCloud 3, permettant l'utilisation des informations sur les sols aux côtés des commandes d'irrigation par pivot central.
Périmètre du rapport sur le marché de la surveillance des sols en Asie-Pacifique
Le marché de la surveillance des sols désigne le segment du marché axé sur l'utilisation de la technologie pour surveiller les conditions du sol, ce qui est essentiel pour l'agriculture et la gestion environnementale. Il englobe divers composants et est porté par le besoin de données en temps réel sur les paramètres du sol tels que l'humidité, la température et la teneur en nutriments.
Le rapport sur le marché de la surveillance des sols en Asie-Pacifique est segmenté par composant (matériel, logiciels et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et foresterie), par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives, instituts de recherche et universités, et gouvernement et ONG), et par géographie (Inde, Chine, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Chine |
| Inde |
| Japon |
| Australie |
| Reste de l'Asie-Pacifique |
| Par composant | Matériel |
| Logiciels | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la surveillance des sols en Asie-Pacifique ?
Le marché de la surveillance des sols en Asie-Pacifique était évalué à 270,00 millions USD en 2025 et devrait atteindre 530,00 millions USD d'ici 2031, à un CAGR de 11,32 % entre 2026 et 2031.
Quel pays détient la plus grande part dans la surveillance des sols en Asie-Pacifique ?
La Chine détenait 46,0 % des revenus régionaux en 2025, soutenue par les investissements dans la surveillance des terres agricoles et les programmes nationaux d'information sur les sols.
Pourquoi la connectivité sans fil est-elle importante pour la surveillance des sols ?
La technologie sans fil détenait 70,0 % des revenus en 2025 et devrait se développer à un CAGR de 19,8 % entre 2026 et 2031 car elle soutient une couverture de terrain plus large.
Qu'est-ce qui limite l'adoption parmi les petites exploitations ?
Les coûts initiaux des appareils, de l'installation, de l'étalonnage et des services peuvent rendre le retour sur investissement difficile pour les petits agriculteurs.