
Tamanho e Participação do Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
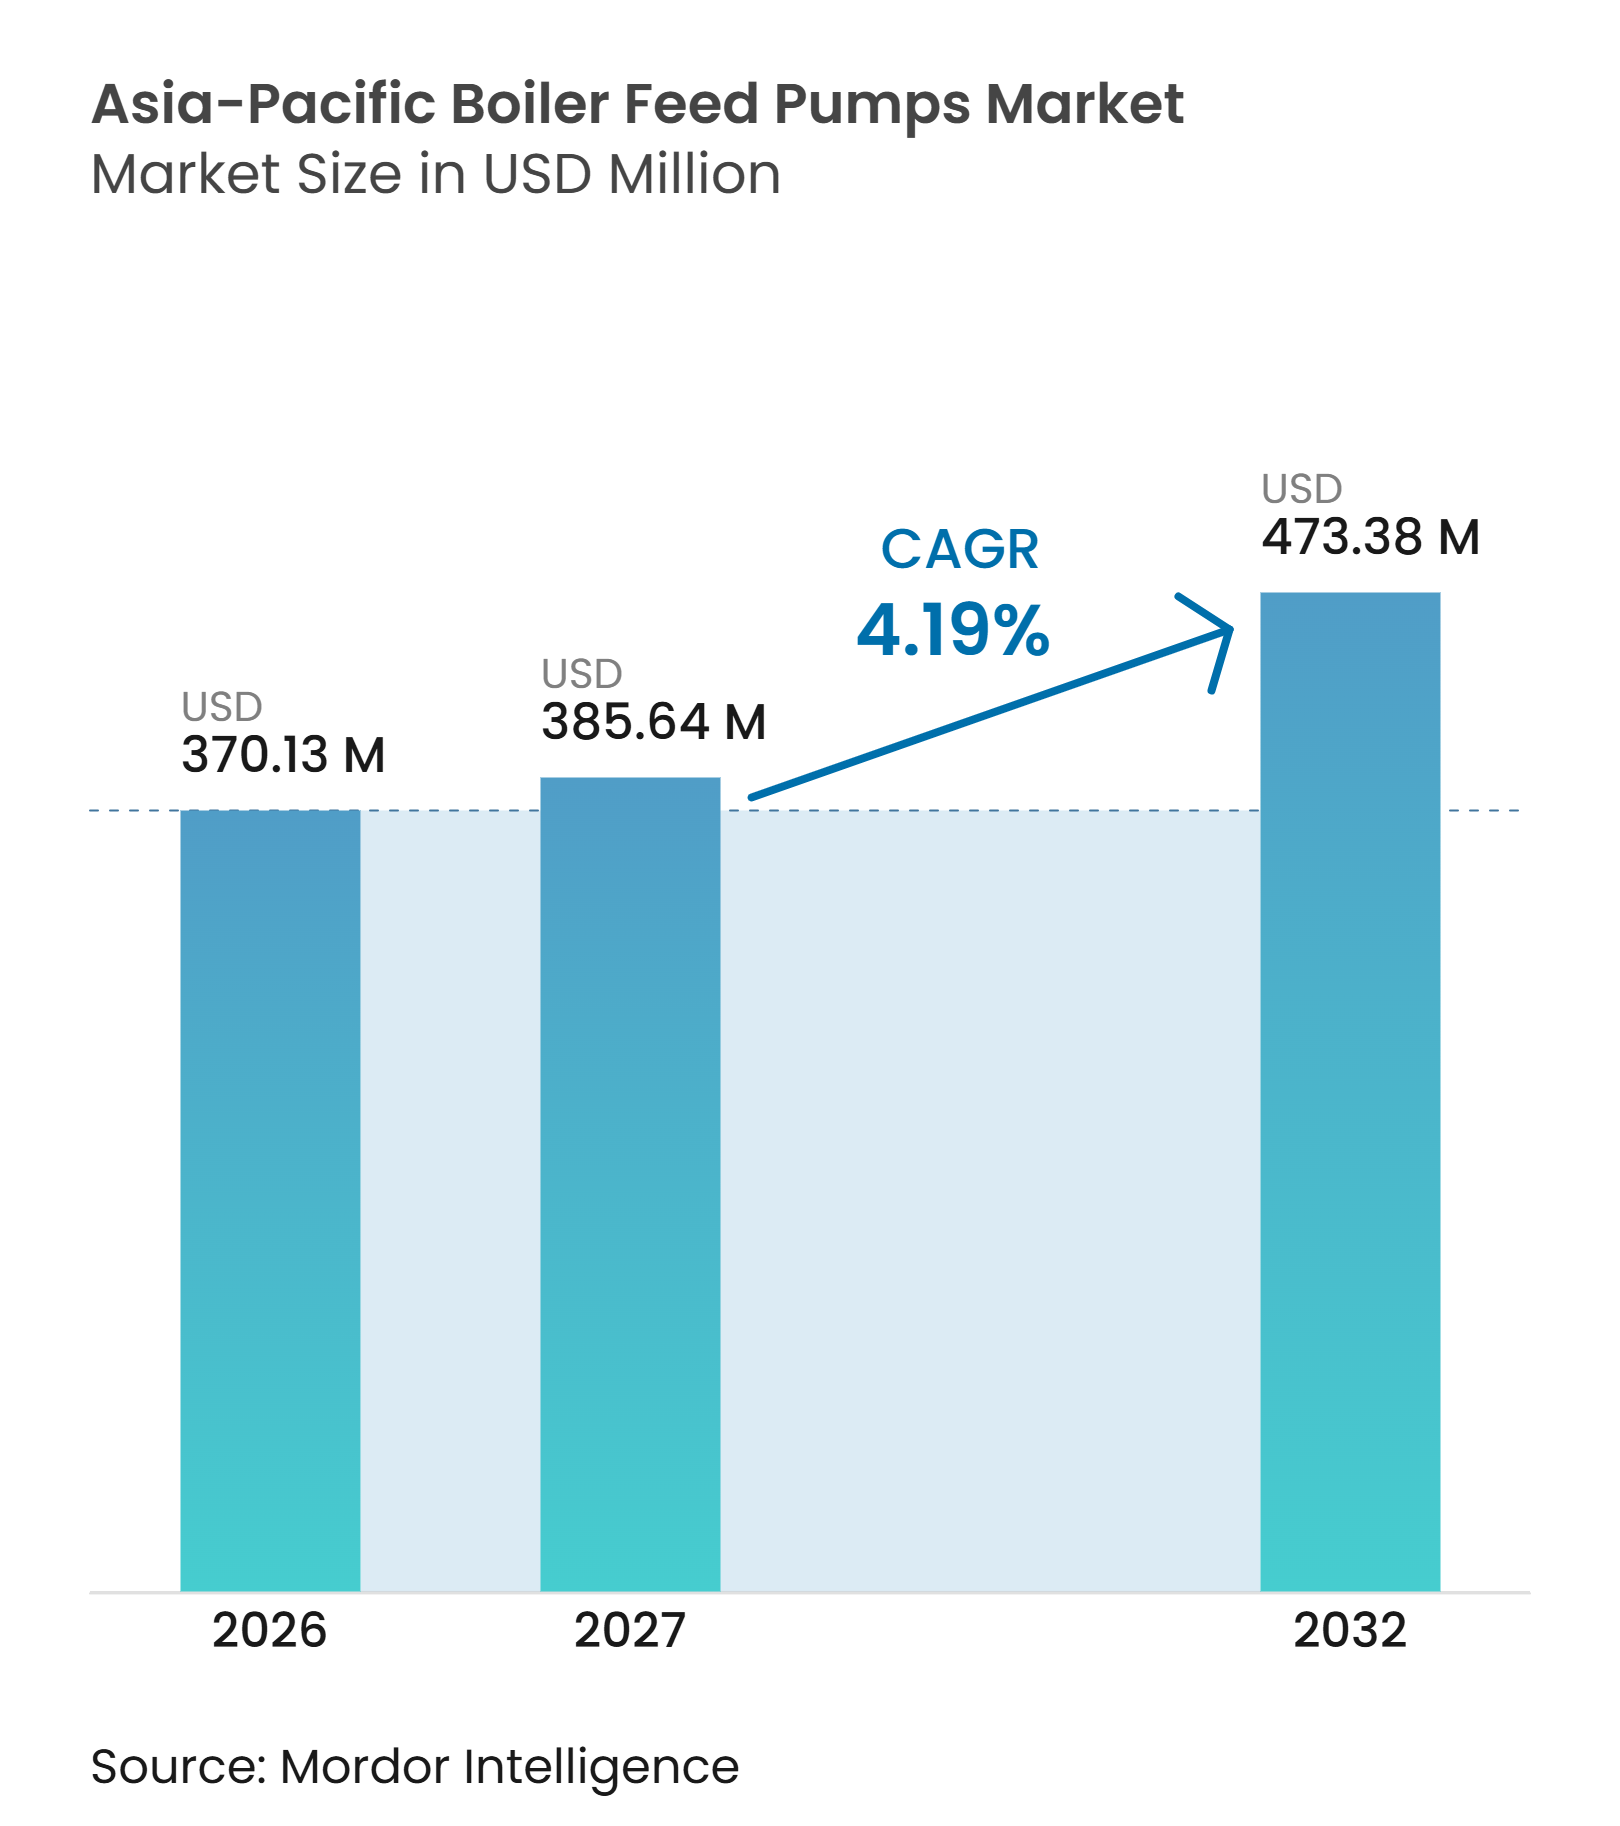
| Tamanho do mercado no ano base (2026) | 370.13 Milhões de dólares |
| Tamanho do Mercado (2027) | 385.64 Milhões de dólares |
| Tamanho do Mercado (2032) | 473.38 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.19 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico aumente de 370,13 milhões de USD em 2026 para 385,64 milhões de USD em 2027 e atinja 473,38 milhões de USD até 2032, crescendo a um CAGR de 4,19% no período de 2027 a 2032. As adições de capacidade térmica e de ciclo combinado permanecem a principal fonte de demanda por novos equipamentos, pois cada planta necessita de um conjunto dedicado de bombas de água de alimentação. A grande frota de caldeiras em operação na região também sustenta trabalhos de substituição, à medida que os operadores buscam operação confiável em diferentes níveis de carga. A China possui a maior base de demanda, enquanto a Índia apresenta a taxa de expansão projetada mais elevada entre as geografias cobertas. Os fornecedores competem cada vez mais por meio de cobertura de serviços, capacidade de reparo e monitoramento digital de condições, e não apenas pelo hardware das bombas. O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico, portanto, mantém oportunidades em aplicações de alta pressão, mesmo com a geração renovável limitando novos projetos térmicos em alguns países mais maduros.
Principais Conclusões do Relatório
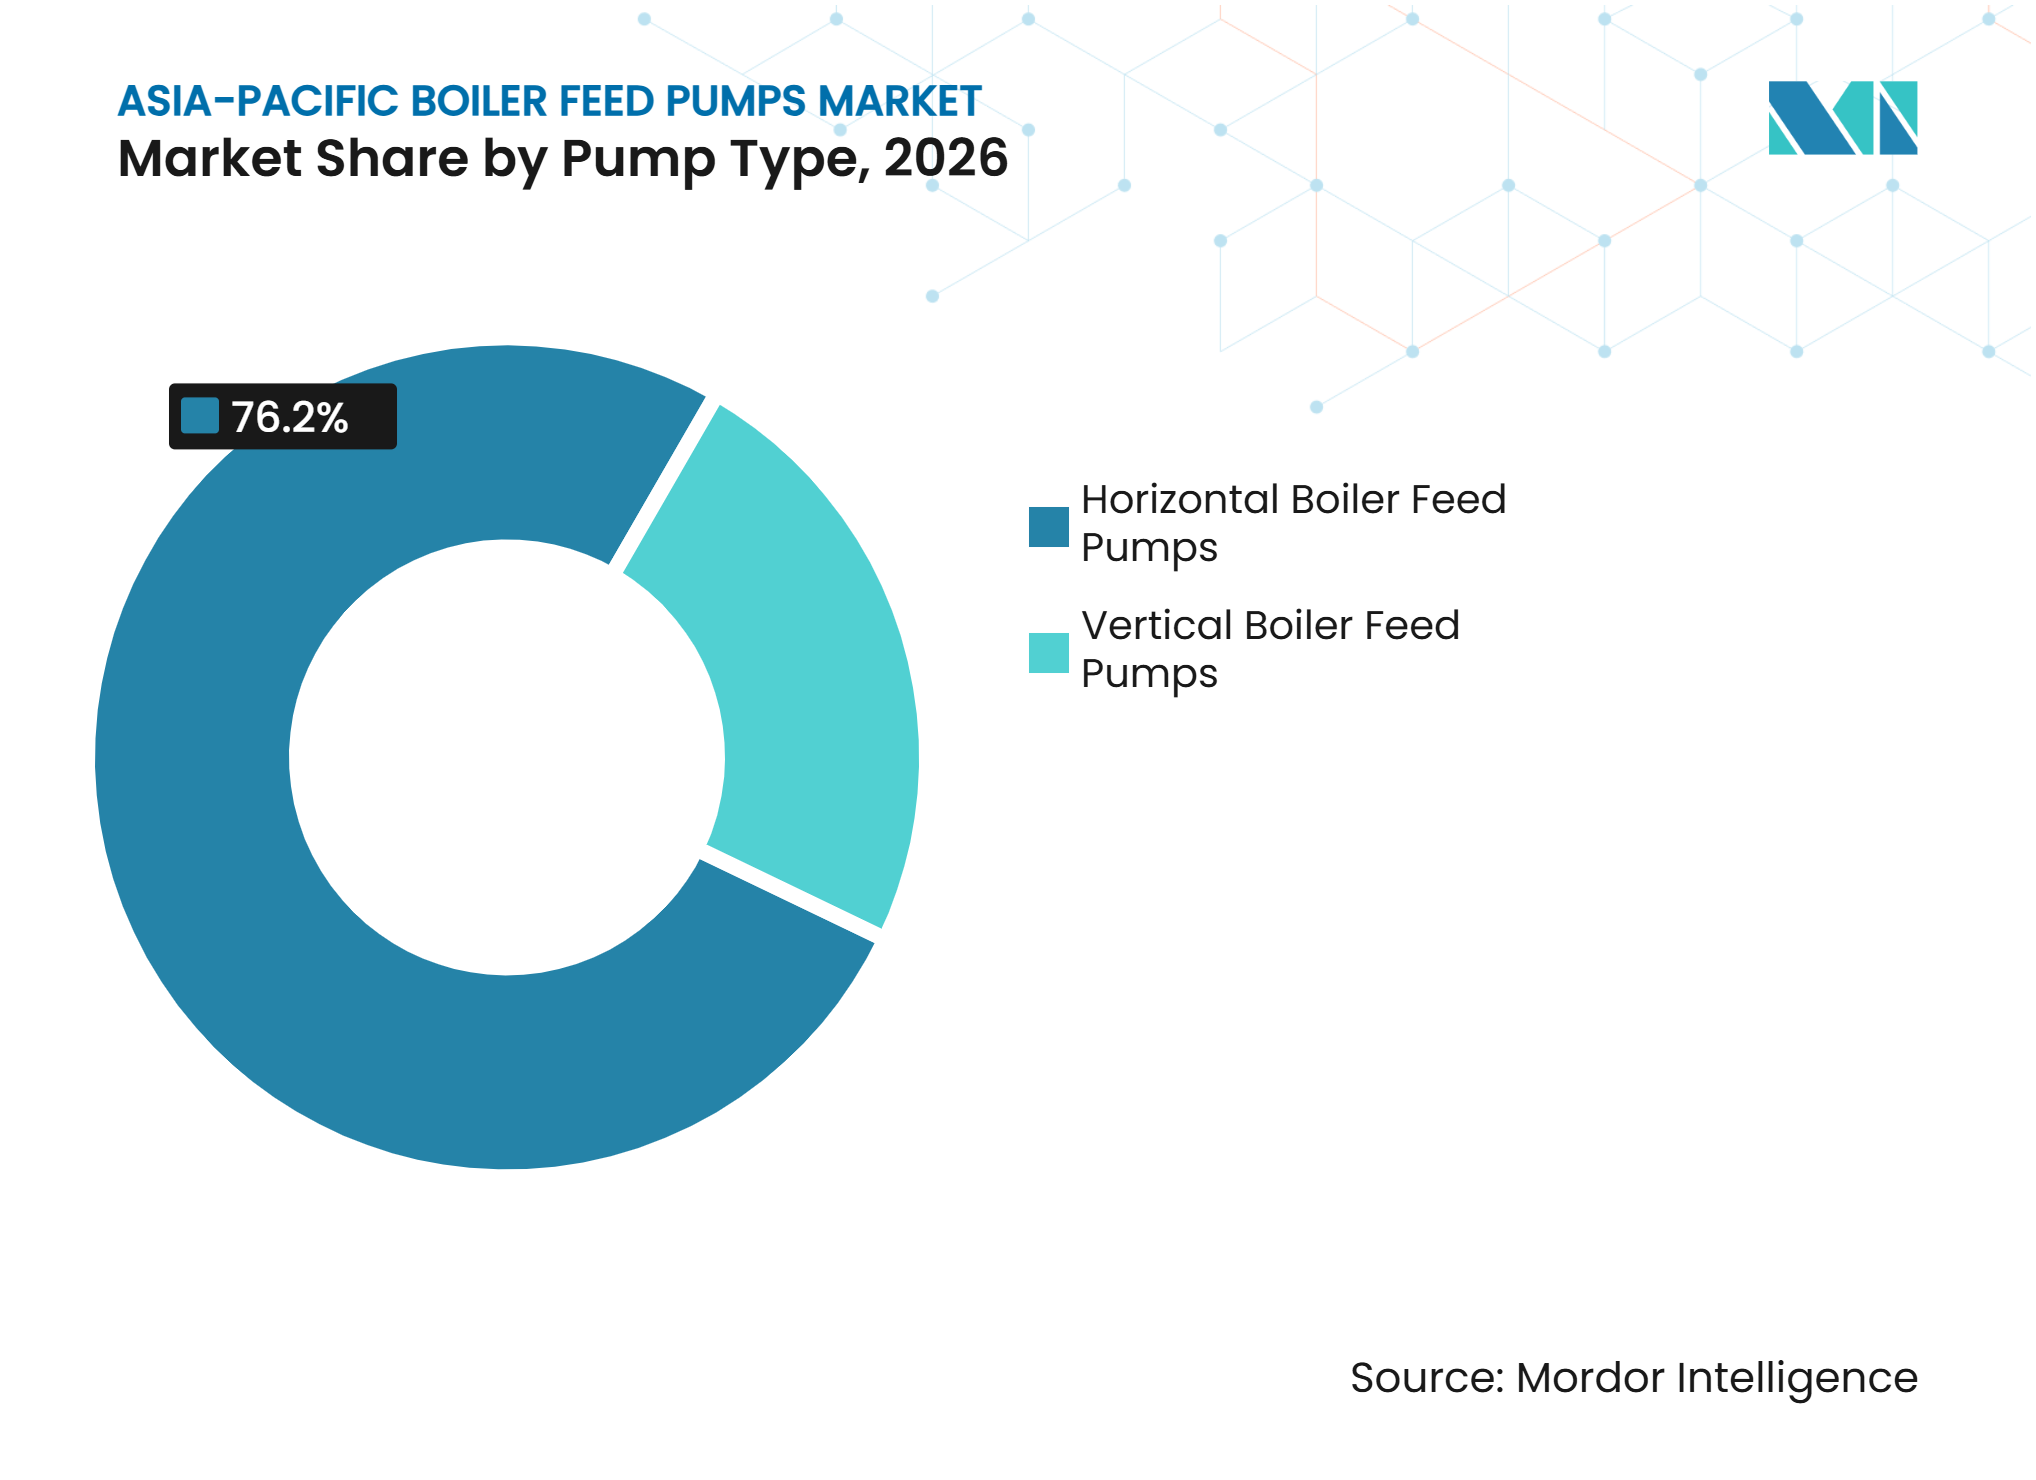
- Por tipo de bomba, as bombas horizontais detinham 76,2% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026, enquanto as bombas verticais têm previsão de crescer a um CAGR de 4,5% até 2032.
- Por design de bomba, as bombas centrífugas multiestágio detinham 87,4% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026, enquanto as bombas do tipo barril têm previsão de crescer a um CAGR de 4,3% até 2032.
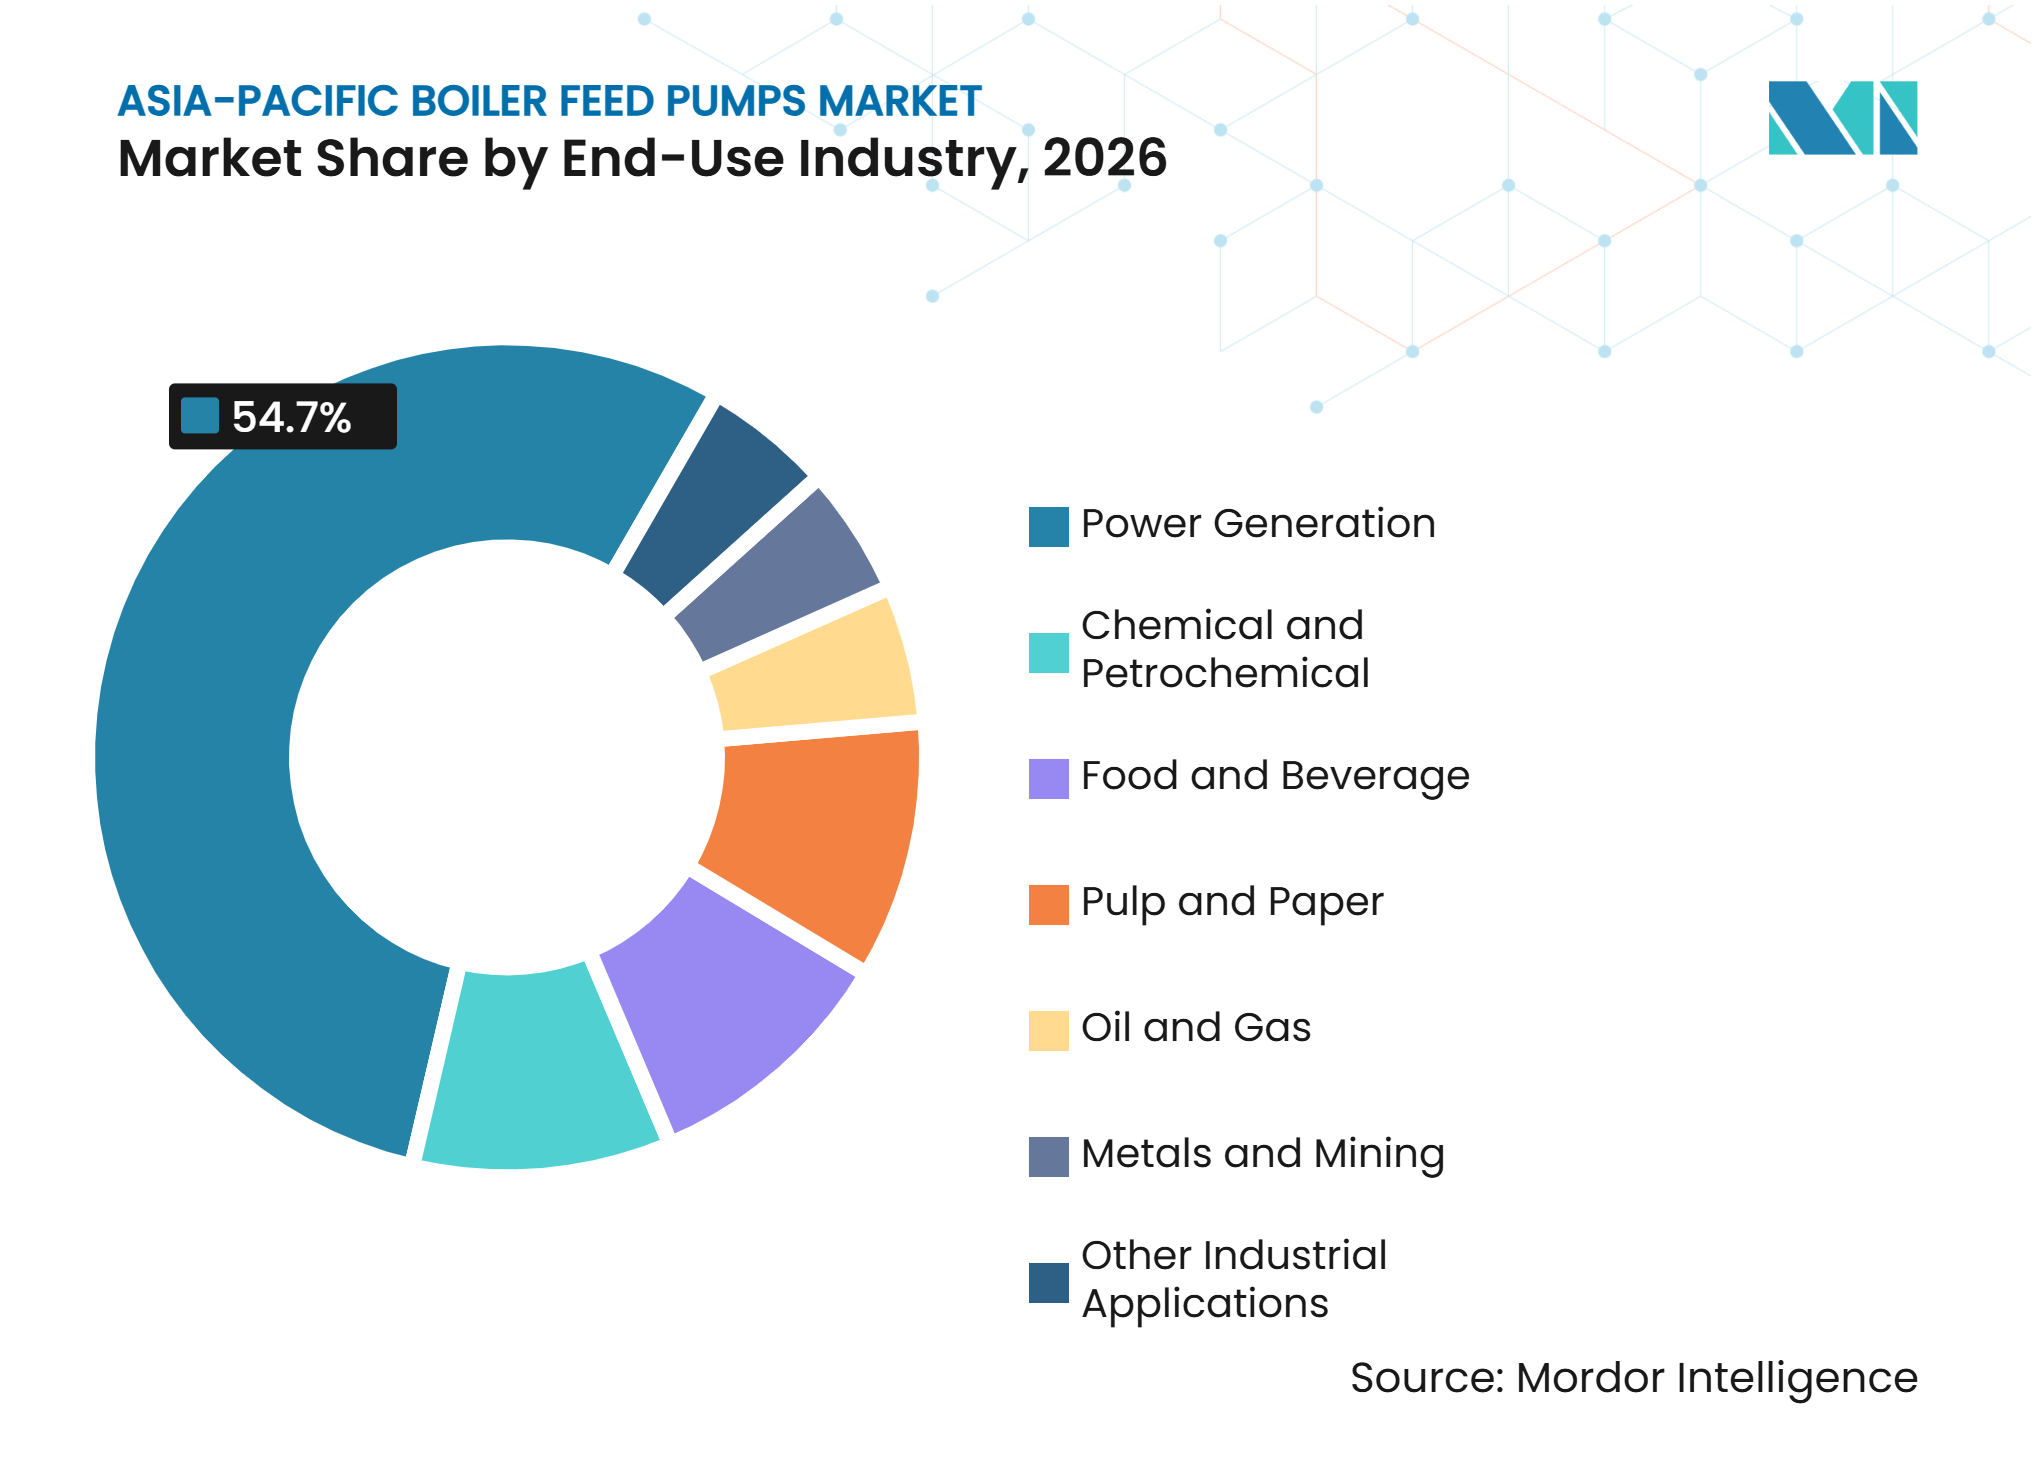
- Por indústria de uso final, a geração de energia detinha 54,7% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026, enquanto as aplicações químicas e petroquímicas têm previsão de crescer a um CAGR de 4,7% até 2032.
- Por geografia, a China detinha 37,1% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026, enquanto a Índia tem previsão de crescer a um CAGR de 5,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adições de Capacidade Térmica e de Ciclo Combinado | +1.5% | China, Índia, Indonésia, Vietnã, ampla Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda Industrial por Vapor na China e na Índia | +1.0% | China, Índia, expansão para o Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Modernização e Ciclos de Substituição da Frota de Caldeiras | +0.8% | China, Índia, Japão, Coreia do Sul | Médio prazo (2 a 4 anos) |
| Operação em Carga Variável Criando Demanda por Retrofits | +0.5% | China, Índia, Austrália | Curto prazo (≤ 2 anos) |
| Atualizações de Bombas e Motores de Alta Eficiência | +0.6% | Global, com ganhos iniciais no Japão e na Coreia do Sul | Médio prazo (2 a 4 anos) |
| Adoção de Monitoramento Digital de Condições | +0.4% | Japão, Coreia do Sul, Austrália, expansão para a China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adições de Capacidade Térmica e de Ciclo Combinado Impulsionam a Demanda por Novos Equipamentos
A nova capacidade térmica continua sendo um impulsionador direto para o mercado de bombas de alimentação de caldeiras da Ásia-Pacífico, pois cada caldeira necessita de equipamentos principais, de reforço e auxiliares de água de alimentação. O trabalho envolve mais do que a compra de uma única bomba, pois o conjunto deve atender às condições de projeto da caldeira e suportar a disponibilidade exigida pela planta, enquanto a Reuters relatou que as usinas a carvão representavam 24% dos projetos de energia em construção em 10 grandes economias asiáticas, equivalente a quase 250 GW de construção ativa em 2025.[1] Grandes plantas supercríticas necessitam de conjuntos de bombas de alta pressão projetados para suas condições operacionais especificadas, incluindo pressão, vazão e arranjo de reserva planejados. Uma pesquisa sobre uma planta de vapor ultrassupercrítica de 900 MW constatou que parâmetros de vapor mais elevados exigem mudanças correspondentes na configuração do acionamento da bomba de alimentação da caldeira e nos requisitos de potência.[2] A Índia adicionou 5,09 GW de capacidade térmica no primeiro semestre do ano fiscal de 2025-26, e 37,62 GW estavam em construção em setembro de 2025. Esses projetos sustentam pedidos de sistemas projetados com longos ciclos de qualificação e entrega, nos quais o engajamento antecipado pode influenciar a seleção do projeto e o planejamento de serviços.
A Demanda Industrial por Vapor na China e na Índia Abre um Canal de Receita Fora do Setor de Energia
Os sistemas industriais de vapor criam demanda fora da geração de energia de concessionárias para o mercado de bombas de alimentação de caldeiras da Ásia-Pacífico. Instalações químicas, petroquímicas, de refino e de processos necessitam de fornecimento confiável de água de alimentação onde o vapor é utilizado para aquecimento ou produção. Seus sistemas de caldeiras frequentemente operam de forma contínua, de modo que uma falha de equipamento pode interromper um processo de produção importante e criar uma necessidade imediata de manutenção. Esses clientes frequentemente necessitam de materiais resistentes à corrosão e projetos capazes de operar sob condições exigentes de temperatura e pressão, enquanto suas decisões de aquisição dão peso ao desempenho ao longo do ciclo de vida, ao acesso para manutenção, à disponibilidade de peças de reposição e à capacidade de programar trabalhos durante paradas planejadas. Isso oferece aos fornecedores a oportunidade de atender projetos que não seguem o ciclo de investimento do setor de concessionárias. Também amplia o papel da indústria de bombas de alimentação de caldeiras da Ásia-Pacífico além das usinas de energia da região.
Atualizações de Bombas e Motores de Alta Eficiência Sustentam a Demanda por Substituição
As atualizações de eficiência sustentam a atividade de substituição onde as unidades existentes não atendem mais às necessidades operacionais de um sistema de caldeira. Pressões de vapor mais elevadas aumentam a importância do projeto hidráulico da bomba e do desempenho do motor, pois uma perda modesta de eficiência pode elevar o consumo de energia ao longo de um período operacional prolongado. Um estudo de 2025 sobre bombas de água de alimentação de caldeiras de 1.000 MW constatou que um ângulo de envolvimento da pá de 120° a 130° proporcionou um forte equilíbrio entre o desempenho de cavitação e a eficiência energética.[3] Esse tipo de melhoria de projeto é relevante quando os operadores avaliam equipamentos para serviços exigentes de água de alimentação e comparam o custo de uma substituição com os benefícios operacionais esperados. O Japão e a Coreia do Sul são mercados iniciais relevantes porque suas bases instaladas maduras enfatizam mais a qualidade da substituição do que a nova construção térmica. O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico pode se beneficiar onde as atualizações melhoram a estabilidade operacional, reduzem os encargos de manutenção e apoiam os objetivos de uso de energia.
A Adoção de Monitoramento Digital de Condições Redefine a Economia de Manutenção
O monitoramento digital de condições está deslocando as decisões de manutenção de cronogramas fixos para a avaliação das condições dos equipamentos. Em vez de aguardar um intervalo de inspeção de rotina, os operadores podem revisar sinais que indicam uma falha em desenvolvimento e priorizar os trabalhos mais urgentes; um estudo utilizando dados de uma usina de carvão indonésia constatou que um autoencoder de Memória de Longo e Curto Prazo (LSTM) poderia identificar sinais precoces de curvamento de eixo e deterioração do anel de desgaste do rotor antes da falha. Uma pesquisa separada de 2025 relatou um R² de 0,9838 para um modelo utilizado para prever o consumo de energia da bomba de alimentação da caldeira e classificar anomalias em níveis de alerta.[4] As ferramentas podem ajudar os operadores a planejar reparos antes que uma falha afete a disponibilidade da planta e podem fornecer às equipes de serviço evidências mais claras ao recomendar uma intervenção. Para os fabricantes de equipamentos, os sistemas de monitoramento podem fortalecer os contratos de serviço e criar trabalho recorrente no mercado de pós-venda. Japão, Coreia do Sul, Austrália e China são mercados de adoção relevantes porque as concessionárias e os sites industriais valorizam o tempo de atividade e a manutenção preditiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Geração Renovável Deslocando a Nova Capacidade Térmica | -1.1% | Japão, Coreia do Sul, Austrália, mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Alto Custo de Capital e ao Longo do Ciclo de Vida de Sistemas de Alta Pressão | -0.6% | Toda a Ásia-Pacífico, com maior intensidade no Sudeste Asiático emergente | Médio prazo (2 a 4 anos) |
| Volatilidade do Custo de Materiais de Aço Inoxidável, Níquel e Duplex | -0.5% | Cadeia de suprimentos global, impacto de aquisição na China e na Índia | Curto prazo (≤ 2 anos) |
| Risco de Cavitação em Baixa Carga e Fadiga na Operação Flexível | -0.3% | China, Índia, Indonésia, mercados de alta intensidade de ciclagem | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento das Renováveis Pressiona o Pipeline de Capacidade Térmica de Longo Prazo
O aumento da geração renovável pode reduzir o número de novos projetos térmicos nas economias maduras da Ásia-Pacífico. Essa mudança é mais relevante no Japão, na Coreia do Sul e na Austrália, onde o pipeline está se deslocando para capacidade renovável e baseada em gás. Embora menos plantas térmicas greenfield possam limitar a demanda por novas instalações de bombas de alimentação de caldeiras, as usinas a carvão existentes ainda podem necessitar de bombas de substituição e atualizações quando operam de forma mais flexível ou permanecem em operação por mais tempo do que o planejado. Os requisitos de flexibilidade da Autoridade Central de Eletricidade na Índia também concentraram atenção nas usinas a carvão operando em cargas mínimas mais baixas e taxas de rampa definidas. Essas condições operacionais podem aumentar a atenção à confiabilidade das bombas, ao comportamento de vibração e à resposta de serviço durante os trabalhos de manutenção. O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico é, portanto, sustentado pela atividade de pós-venda mesmo onde a demanda por novas construções é menos certa.
A Volatilidade do Custo de Materiais de Aço Inoxidável, Níquel e Duplex Comprime os Orçamentos de Aquisição
As bombas de alimentação de caldeiras de alta pressão podem exigir aço inoxidável, graus duplex e ligas com níquel em componentes molhados. Esses materiais são utilizados onde a aplicação exige resistência, resistência à corrosão ou operação estável sob condições de serviço exigentes, e a Damstahl relatou preços de níquel de 14.500 a 15.500 USD por tonelada ao longo do terceiro trimestre de 2025, após os preços terem subido no início do ano. A variação de preços pode dificultar o orçamento para fornecedores e compradores de projetos, especialmente quando uma cotação deve permanecer válida durante um longo período de engenharia e entrega. A questão é particularmente importante para contratos de preço fixo, onde os custos de materiais podem mudar durante o ciclo de aquisição e fabricação. Os compradores podem estender as revisões técnicas e comerciais antes de adjudicar pacotes de equipamentos de alto valor e podem examinar as especificações de materiais detalhadamente antes da aprovação final. Isso pode atrasar pedidos no mercado de bombas de alimentação de caldeiras da Ásia-Pacífico, especialmente para bombas que atendem caldeiras supercríticas ou ultrassupercríticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Configurações Horizontais Atendem aos Requisitos de Grandes PlantasAs bombas horizontais detinham 76,2% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026. Sua posição reflete o uso de grandes configurações horizontais multiestágio em usinas a carvão e a gás em escala de concessionária. Os arranjos entre mancais proporcionam acesso para manutenção, o que é importante onde os sites têm metas exigentes de disponibilidade e devem concluir os trabalhos de serviço planejados sem interromper a unidade geradora mais ampla. A KSB recebeu um pedido em julho de 2025 para 15 conjuntos de bombas principais de alimentação de caldeiras, bombas de reforço, motores e acessórios para os projetos supercríticos Gadarwara Etapa II e Nabinagar Etapa II da National Thermal Power Corporation (NTPC). Esses projetos ilustram a necessidade de bombas robustas capazes de suportar serviço de alta pressão de descarga, integrar-se a equipamentos de suporte e operar dentro de uma especificação de engenharia de planta definida. As unidades horizontais também são adequadas para aplicações onde os operadores necessitam de um formato comprovado para serviços de alimentação de caldeiras de alta capacidade.
As bombas verticais têm previsão de expandir a um CAGR de 4,5% até 2032. Sua pegada compacta pode suportar instalações onde o espaço disponível no piso ou o layout limita o uso de um conjunto horizontal, especialmente quando a planta deve encaixar novos equipamentos em uma área operacional existente. Isso é relevante em plantas industriais e instalações químicas que utilizam arranjos de equipamentos modulares e buscam opções práticas para uma substituição sem grandes alterações nos sistemas adjacentes. Os sistemas verticais também podem se adequar a projetos de substituição onde manter o arranjo civil existente reduz a complexidade da parada. O segmento é relevante para instalações de caldeiras menores e sistemas de vapor de processo em todo o Sudeste Asiático. Esses casos de uso conferem aos produtos verticais um papel focado dentro do mercado mais amplo de bombas de alimentação de caldeiras da Ásia-Pacífico.



Por Design de Bomba:
Bombas Centrífugas Multiestágio Lideram o Serviço de Alta PressãoAs bombas centrífugas multiestágio representaram 87,4% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026. A geração moderna de vapor de alta pressão necessita de vários rotores para gerar a altura manométrica necessária, com cada estágio contribuindo para o aumento da pressão total necessária para fornecer água de alimentação à caldeira. O projeto é particularmente importante para unidades supercríticas e ultrassupercríticas, onde as bombas de estágio único não conseguem atender à faixa de pressão necessária. O estudo de 2025 da AIP Advances sobre bombas de água de alimentação de 1.000 MW também mostra como a geometria do rotor afeta o desempenho de cavitação e a eficiência. Os fabricantes de bombas continuam a aperfeiçoar os componentes hidráulicos porque a disponibilidade e o desempenho energético influenciam as decisões de compra, especialmente onde os clientes comparam os custos operacionais e os requisitos de manutenção ao longo de um longo período de serviço. Isso mantém os equipamentos centrífugos multiestágio como centrais para a indústria de bombas de alimentação de caldeiras da Ásia-Pacífico.
As bombas do tipo barril têm previsão de crescer a um CAGR de 4,3% até 2032. Sua construção de carcaça dupla e arranjo de cartucho removível suportam as aplicações de serviço de maior pressão, onde o confinamento, o acesso para inspeção e a operação confiável são partes importantes do requisito do equipamento. Esses projetos são relevantes para plantas térmicas avançadas e outros sistemas com requisitos rigorosos de confiabilidade, incluindo instalações que não podem aceitar interrupções prolongadas na geração de vapor. A PowerChina SPEM relatou contratos de fornecimento de bombas de alimentação de caldeiras em 2026 para os projetos de cogeração Huaneng Shanyin e Huaneng Yantai. Os contratos mostram que os fornecedores domésticos estão participando de projetos exigentes de alta capacidade. Os projetos de estágio único e de seção anelar permanecem relevantes para serviços auxiliares e caldeiras industriais menores onde o serviço de alta pressão não é necessário.
Por Indústria de Uso Final:
Geração de Energia Lidera Enquanto as Aplicações Químicas e Petroquímicas AceleramA geração de energia comandou 54,7% do tamanho do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026. Ela requer os maiores conjuntos de bombas porque uma estação geradora pode necessitar de bombas principais, bombas de reforço e conjuntos de reserva que protegem as operações quando uma unidade individual necessita de inspeção ou reparo. Os projetos de energia térmica utilizam equipamentos projetados para requisitos rigorosos de pressão, vazão e disponibilidade. A Reuters relatou que grandes pipelines de projetos a carvão e a gás permaneciam em construção nas principais economias asiáticas em 2025. Esses projetos normalmente envolvem testes detalhados, revisão de engenharia e um plano de serviço porque as bombas são críticas para a disponibilidade da caldeira e são selecionadas como parte de um sistema de água de alimentação maior.
As aplicações químicas e petroquímicas têm previsão de expandir a um CAGR de 4,7% até 2032. As instalações de processo utilizam vapor para aquecimento e produção e podem necessitar de bombas com materiais especializados quando as condições do fluido e os ambientes operacionais impõem demandas adicionais às partes molhadas. Os compradores podem priorizar a resistência à corrosão, a operação confiável e o suporte de manutenção juntamente com o desempenho hidráulico. Isso expande a demanda além do ciclo de geração de energia e oferece aos fornecedores uma combinação mais ampla de oportunidades em plantas de processo contínuo. O segmento também ajuda os fornecedores a diversificar sua base de clientes dentro do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico.

Análise Geográfica
China
A China detinha 37,1% da participação do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 2026. Sua escala reflete uma grande base de geração térmica e uma população substancial de caldeiras industriais. A KSB expandiu seu Centro de Serviços de Guangzhou em junho de 2025 para 3.500 metros quadrados e relatou um aumento de dez vezes no volume de negócios para 10,50 milhões de USD (CNY 70 milhões). A instalação atende Guangdong, Guangxi, Hunan, Hainan e Fujian, destacando a importância do suporte rápido de pós-venda local. Os fornecedores domésticos também participam de projetos de alta capacidade, como indicam os contratos de cogeração da PowerChina SPEM em 2026.
Índia
A Índia tem previsão de crescer a um CAGR de 5,1% até 2032, a maior taxa entre as geografias cobertas. O tamanho do mercado de bombas de alimentação de caldeiras da Ásia-Pacífico na Índia é sustentado por um pipeline de construção térmica de 37,62 GW em setembro de 2025. As novas plantas requerem sistemas de água de alimentação de alta pressão que correspondam aos seus parâmetros operacionais. O pedido da KSB em 2025 para projetos supercríticos da National Thermal Power Corporation (NTPC) demonstra a demanda contínua por conjuntos de bombas principais de alimentação de caldeiras e de reforço. A produção local, a capacidade de serviço, a conformidade com as especificações do projeto e o acesso confiável a suporte técnico experiente permanecerão fatores competitivos relevantes para os compradores indianos.
Sudeste Asiático e Outros Mercados da Ásia-Pacífico
Indonésia, Vietnã, Tailândia, Japão, Coreia do Sul, Austrália e o Restante da Ásia-Pacífico têm perfis de demanda diferentes. O Plano de Negócios de Fornecimento de Eletricidade (RUPTL) da Indonésia para 2025-2034 identifica 16,6 GW de nova capacidade não renovável em seus primeiros 5 anos, o que pode sustentar a demanda por projetos a carvão e a gás. A Torishima recebeu um pedido em dezembro de 2025 para bombas de poço quente para o projeto geotérmico Muara Laboh Unidade 2 de 80 MW em Sumatra Ocidental. O Japão e a Coreia do Sul estão mais focados em trabalhos de substituição de alta especificação, manutenção e atualizações digitais, enquanto a Austrália está se deslocando ao longo do tempo para configurações de gás e renováveis.
Cenário Competitivo
Concentração do Mercado
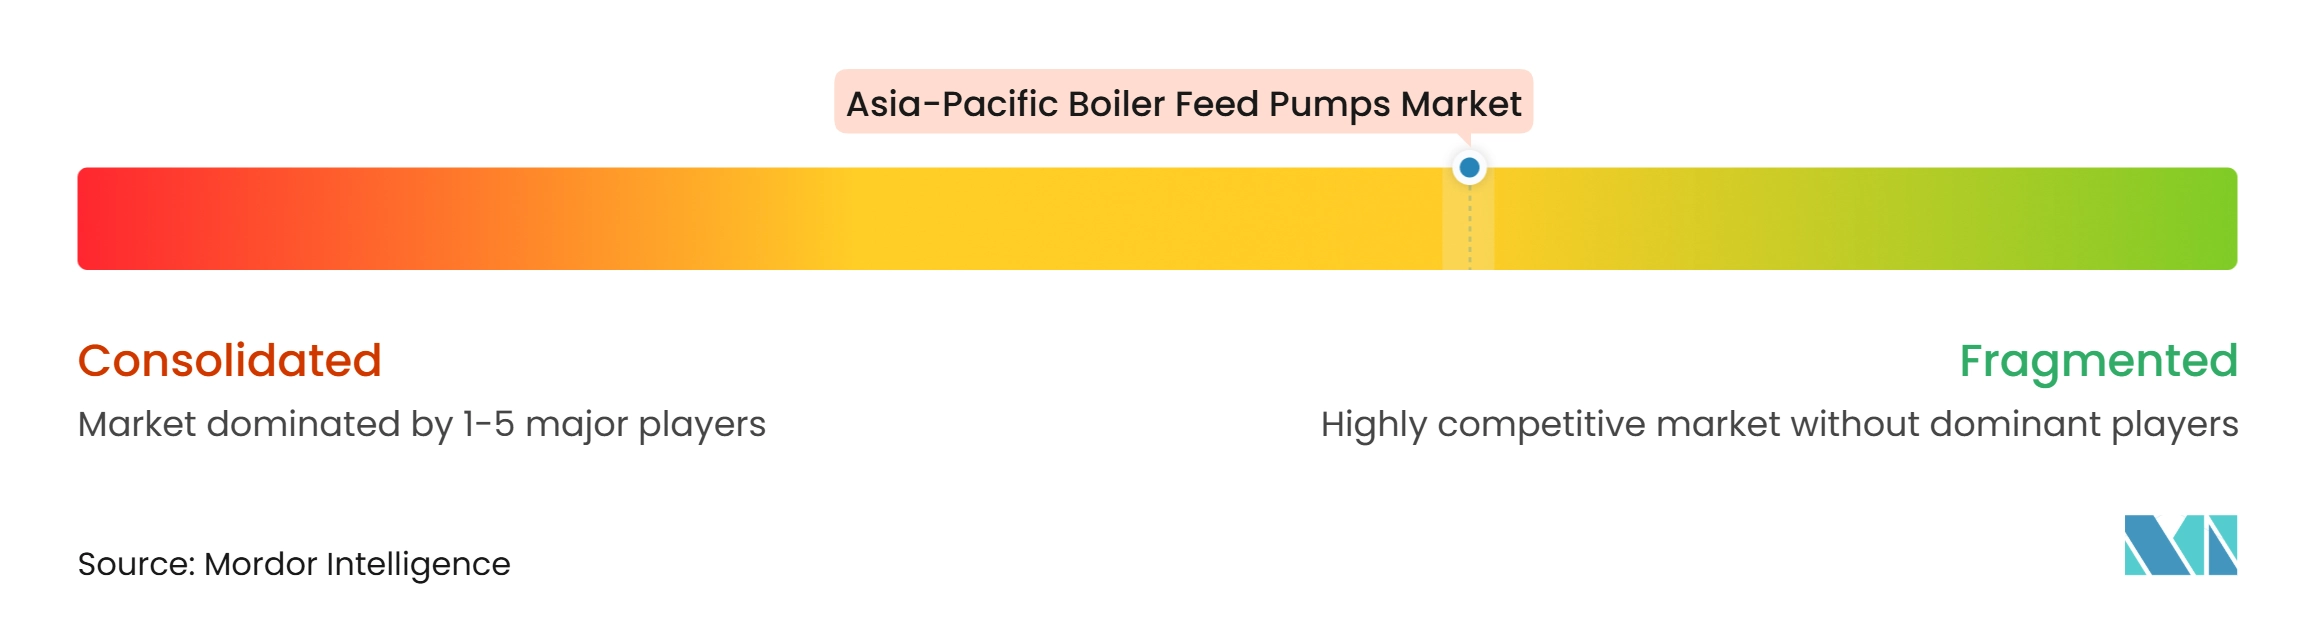
O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico é moderadamente consolidado. KSB, Sulzer, Flowserve, EBARA, Grundfos e Torishima atendem projetos de engenharia de alto valor, enquanto fornecedores regionais competem por pedidos industriais e de especificação padrão. Os principais diferenciadores técnicos incluem desempenho hidráulico, confiabilidade, suporte de engenharia e capacidade de pós-venda. A API 610 é uma especificação-chave para serviços exigentes de bombas centrífugas, enquanto os proprietários de projetos também podem exigir arranjos elétricos e de testes em conformidade com a IEC. O investimento da KSB em Guangzhou mostra como os fabricantes de equipamentos originais estão fortalecendo a capacidade local de reparo e resposta na China.
Os serviços de pós-venda são uma parte importante do posicionamento competitivo no mercado de bombas de alimentação de caldeiras da Ásia-Pacífico. A Sulzer abriu um centro de serviços em Bintulu, Sarawak, em janeiro de 2025 e declarou que o site aumentou a capacidade de atendimento regional em 80%. A instalação suporta trabalhos de reparo, revisão e retrofit para equipamentos rotativos no leste da Malásia, Sabah e Brunei, onde os clientes valorizam o acesso mais rápido a suporte especializado em campo e em oficina. O centro expandido da KSB em Guangzhou é um segundo exemplo de uma estratégia regional orientada a serviços. O monitoramento digital também pode vincular o hardware das bombas a programas de manutenção preditiva, sustentado por pesquisas sobre detecção precoce de anomalias em bombas de alimentação de caldeiras.
Os fornecedores domésticos estão ganhando visibilidade em grandes projetos chineses. Os contratos de fornecimento da PowerChina SPEM em 2026 para Huaneng Shanyin e Huaneng Yantai mostram que os fabricantes locais podem competir por grandes aplicações de cogeração de alta eficiência. Os fornecedores globais mantêm vantagens onde os projetos exigem longas referências operacionais, projetos hidráulicos especializados ou extensas redes de serviço. O pedido geotérmico indonésio da Torishima mostra que os fabricantes de bombas podem ampliar sua presença regional em projetos de transição energética.
Líderes da Indústria de Bombas de Alimentação de Caldeiras da Ásia-Pacífico
-
KSB SE and Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
EBARA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico Empresas cobertas neste relatório
- Bharat Heavy Electricals Limited (BHEL)
- CNP Pumps India Private Limited
- Dalian Deep Blue Pump Co., Ltd.
- Dongfang Turbine Co., Ltd.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- Hangzhou Steam Turbine Co., Ltd.
- Hunan Sanchang Pump Co., Ltd.
- Hunan XEMC Changsha Pump Works Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE and Co. KGaA
- LEO Group Co., Ltd.
- PowerChina SPEM Company Limited
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Shinko Ind. Ltd.
- Speck Pumpen
- Sulzer Ltd.
- Torishima Pump Manufacturing Co., Ltd.
- WPIL Limited
Desenvolvimentos industriais recentes em Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico
- Fevereiro de 2026: O fabricante chinês de bombas DaTongLongYuan anunciou que venceu a licitação para o projeto de bomba de alimentação de caldeira de alta pressão na usina Pulang Pisau da PLN Nusantara Power na Indonésia. O contrato abrange um conjunto completo de equipamentos de bomba de alimentação de caldeira de alta pressão, incluindo motores e acoplamentos hidráulicos, e inclui serviços de instalação e construção.
- Setembro de 2025: A Flowserve Corporation e a Core Energy Systems assinaram um acordo estratégico para fabricar localmente bombas de refrigerante primário para a frota de reatores de água pesada pressurizada da Índia na instalação da Flowserve em Coimbatore, autorizado sob o Departamento de Energia dos EUA (DOE) 10 CFR Parte 810. A Índia tem como meta 100 GW de capacidade nuclear até 2047, e a colaboração marca um marco significativo de transferência de tecnologia para a cadeia de suprimentos nuclear doméstica da Índia.
- Julho de 2025: A KSB Limited recebeu um pedido da Larsen & Toubro para 15 conjuntos de bombas principais de alimentação de caldeiras, bombas de reforço, motores e acessórios para os projetos de usinas supercríticas Gadarwara Super Thermal Power Project (STPP) Etapa II (2×800 MW) e Nabinagar STPP Etapa II (3×800 MW) da National Thermal Power Corporation (NTPC). Isso marca o primeiro pedido supercrítico da KSB proveniente da L&T para projetos térmicos de classe 800 MW, fortalecendo sua posição no setor de energia de alta capacidade da Índia, com entregas vinculadas a marcos até 2028.
- Junho de 2025: A KSB realocou e expandiu seu Centro de Serviços de Guangzhou para 3.500 metros quadrados, alcançando um aumento de dez vezes no volume de negócios para 10,50 milhões de USD (CNY 70 milhões). O centro atende as províncias de Guangdong, Guangxi, Hunan, Hainan e Fujian, reforçando a estratégia de pós-venda em primeiro lugar da KSB no sul industrial da China, com capacidades de reparo e testes de precisão em conformidade com a Comissão Eletrotécnica Internacional (IEC).
Escopo do Relatório do Mercado de Bombas de Alimentação de Caldeiras da Ásia-Pacífico
Uma bomba de alimentação de caldeira (BFP) é um dispositivo especializado de alta pressão que fornece água de alimentação a uma caldeira de vapor para manter os níveis necessários de geração de água e vapor.
O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico é segmentado por tipo de bomba, design de bomba, indústria de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de alimentação de caldeiras horizontais e bombas de alimentação de caldeiras verticais. Por design de bomba, o mercado é dividido em bombas centrífugas multiestágio, bombas centrífugas de estágio único, bombas de alimentação de caldeiras do tipo barril e bombas de alimentação de caldeiras de seção anelar. Por indústria de uso final, o mercado é dividido em geração de energia, petróleo e gás, química e petroquímica, alimentos e bebidas, celulose e papel, metais e mineração e outras aplicações industriais. O relatório também cobre o tamanho do mercado e as previsões para o mercado de bombas de alimentação de caldeiras da Ásia-Pacífico em 8 países-chave. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais |
| Bombas Centrífugas Multiestágio |
| Bombas Centrífugas de Estágio Único |
| Bombas de Alimentação de Caldeiras do Tipo Barril |
| Bombas de Alimentação de Caldeiras de Seção Anelar |
| Geração de Energia |
| Petróleo e Gás |
| Química e Petroquímica |
| Alimentos e Bebidas |
| Celulose e Papel |
| Metais e Mineração |
| Outras Aplicações Industriais |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Vietnã |
| Tailândia |
| Restante da Ásia-Pacífico |
| Por Tipo de Bomba | Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais | |
| Por Design de Bomba | Bombas Centrífugas Multiestágio |
| Bombas Centrífugas de Estágio Único | |
| Bombas de Alimentação de Caldeiras do Tipo Barril | |
| Bombas de Alimentação de Caldeiras de Seção Anelar | |
| Por Indústria de Uso Final | Geração de Energia |
| Petróleo e Gás | |
| Química e Petroquímica | |
| Alimentos e Bebidas | |
| Celulose e Papel | |
| Metais e Mineração | |
| Outras Aplicações Industriais | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para as bombas de alimentação de caldeiras da Ásia-Pacífico?
O mercado de bombas de alimentação de caldeiras da Ásia-Pacífico tem previsão de crescer a um CAGR de 4,19% de 2027 a 2032, aumentando de 370,13 milhões de USD em 2026 para 473,38 milhões de USD em 2032.
Qual tipo de bomba possui a maior participação regional?
As bombas horizontais detinham 76,2% de participação em 2026 porque são amplamente utilizadas em grandes aplicações de caldeiras em escala de concessionária. Sua acessibilidade para manutenção e adequação para arranjos de alta capacidade sustentam sua posição atual nas principais instalações de caldeiras a carvão e a gás em toda a região.
Qual design de bomba lidera as aplicações de caldeiras de alta pressão na Ásia-Pacífico?
As bombas centrífugas multiestágio detinham 87,4% de participação em 2026 porque os sistemas modernos de vapor de alta pressão requerem vários rotores para gerar a altura manométrica necessária. O projeto está estreitamente alinhado com os requisitos de serviço supercrítico e ultrassupercrítico, onde a geração confiável de pressão, a eficiência hidráulica, o controle de cavitação e o acesso prático para manutenção são importantes.
Qual aplicação de uso final está crescendo mais rapidamente?
As aplicações químicas e petroquímicas têm previsão de crescer a um CAGR de 4,7% até 2032, acima da taxa regional geral. As instalações de processo utilizam vapor para aquecimento e produção, o que cria demanda fora do ciclo de energia de concessionária e oferece aos fornecedores um caminho para projetos de plantas industriais.
Qual país deve crescer mais rapidamente na região?
A Índia tem previsão de crescer a um CAGR de 5,1% até 2032, sustentada por seu pipeline de construção de capacidade térmica. As necessidades de equipamentos de alta pressão em projetos supercríticos também sustentam a demanda por sistemas de alimentação de caldeiras projetados, incluindo conjuntos de bomba principal, bomba de reforço, motor e acessórios.
Como os fornecedores competem por projetos de bombas de alimentação de caldeiras?
Os fornecedores competem por meio de desempenho de bomba projetado, confiabilidade de alta pressão, cobertura de reparo local, capacidade de retrofit e serviços de monitoramento digital. O investimento em centros de serviço e o suporte de manutenção preditiva são cada vez mais importantes ao lado da venda inicial do equipamento, especialmente para operadores que necessitam de decisões rápidas de reparo e suporte de manutenção planejada.