
アジア太平洋地域ボイラー給水ポンプ市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 370.13 百万米ドル |
| 市場規模 (2027) | 385.64 百万米ドル |
| 市場規模 (2032) | 473.38 百万米ドル |
| 成長率 (2027 - 2032) | 4.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ボイラー給水ポンプ市場分析
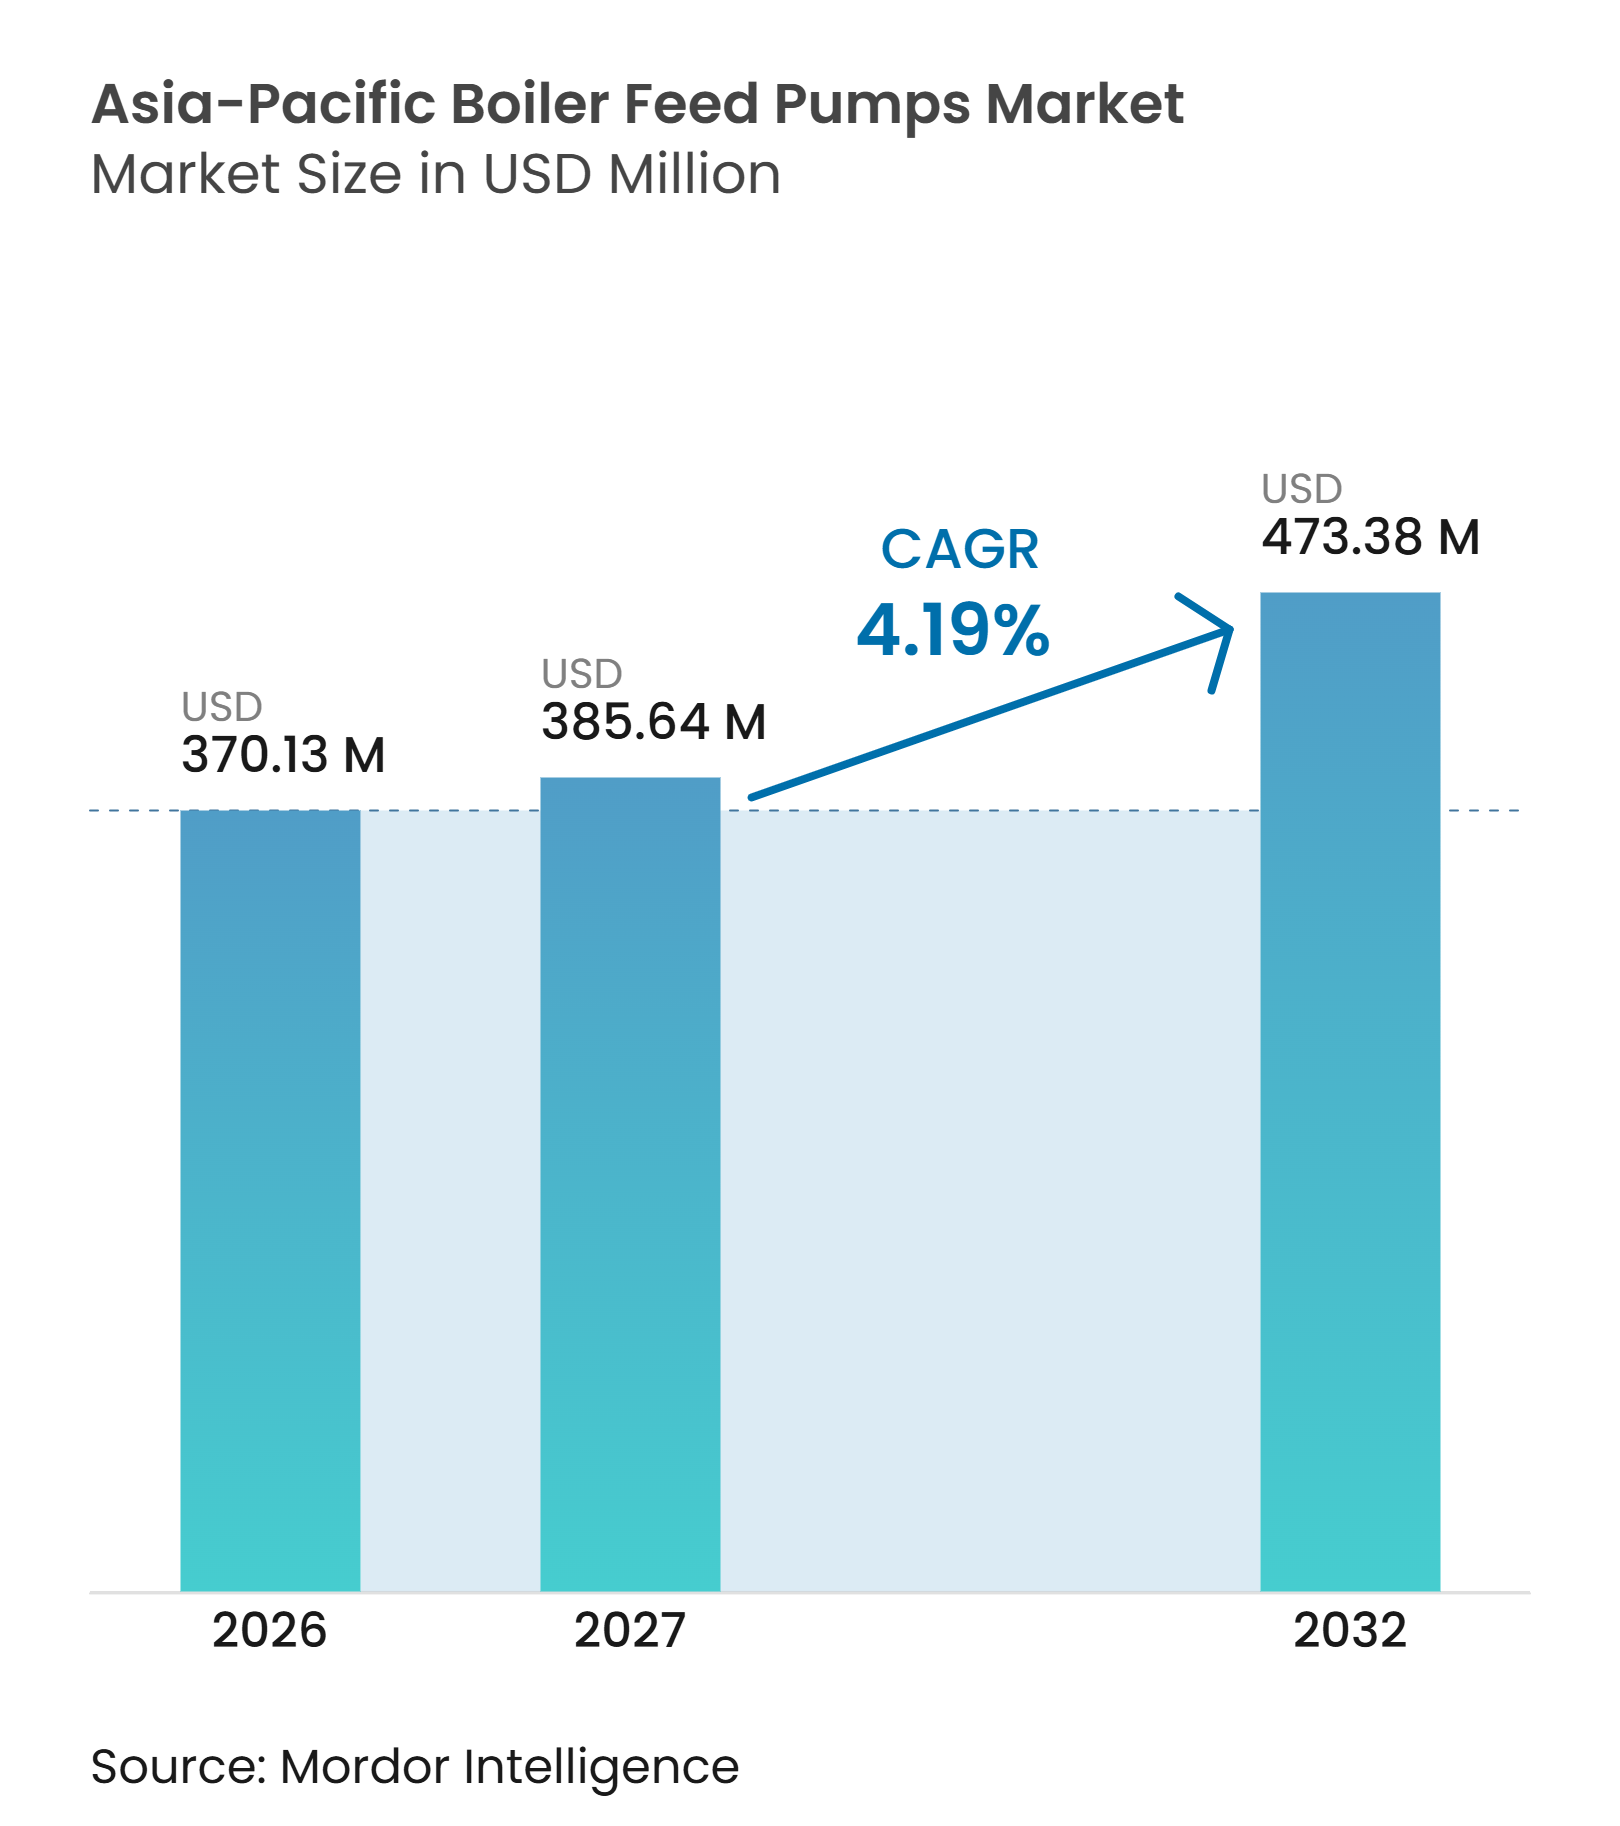
アジア太平洋地域ボイラー給水ポンプ市場規模は、2026年の370.13 ミリオン 米ドルから2027年には385.64 ミリオン 米ドルに拡大し、2032年までに473.38 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.19%で成長する見込みです。火力発電および複合サイクル発電の新規増設は、各プラントに専用の給水ポンプトレインが必要であることから、新規設備需要の中心的な源泉であり続けています。また、地域内の大規模な稼働中ボイラー群は、変動する負荷レベルでの安定運転を求めるオペレーターによる更新工事を支えています。中国が最大の需要基盤を有する一方、インドは対象地域の中で最も高い成長率が見込まれています。サプライヤーはポンプハードウェア単体ではなく、サービスカバレッジ、修理能力、デジタル状態監視を通じた競争を強めています。したがって、アジア太平洋地域ボイラー給水ポンプ市場は、一部の成熟国において再生可能エネルギーの普及が新規火力案件を制限する中でも、高圧用途における機会を維持しています。
主要レポートのポイント
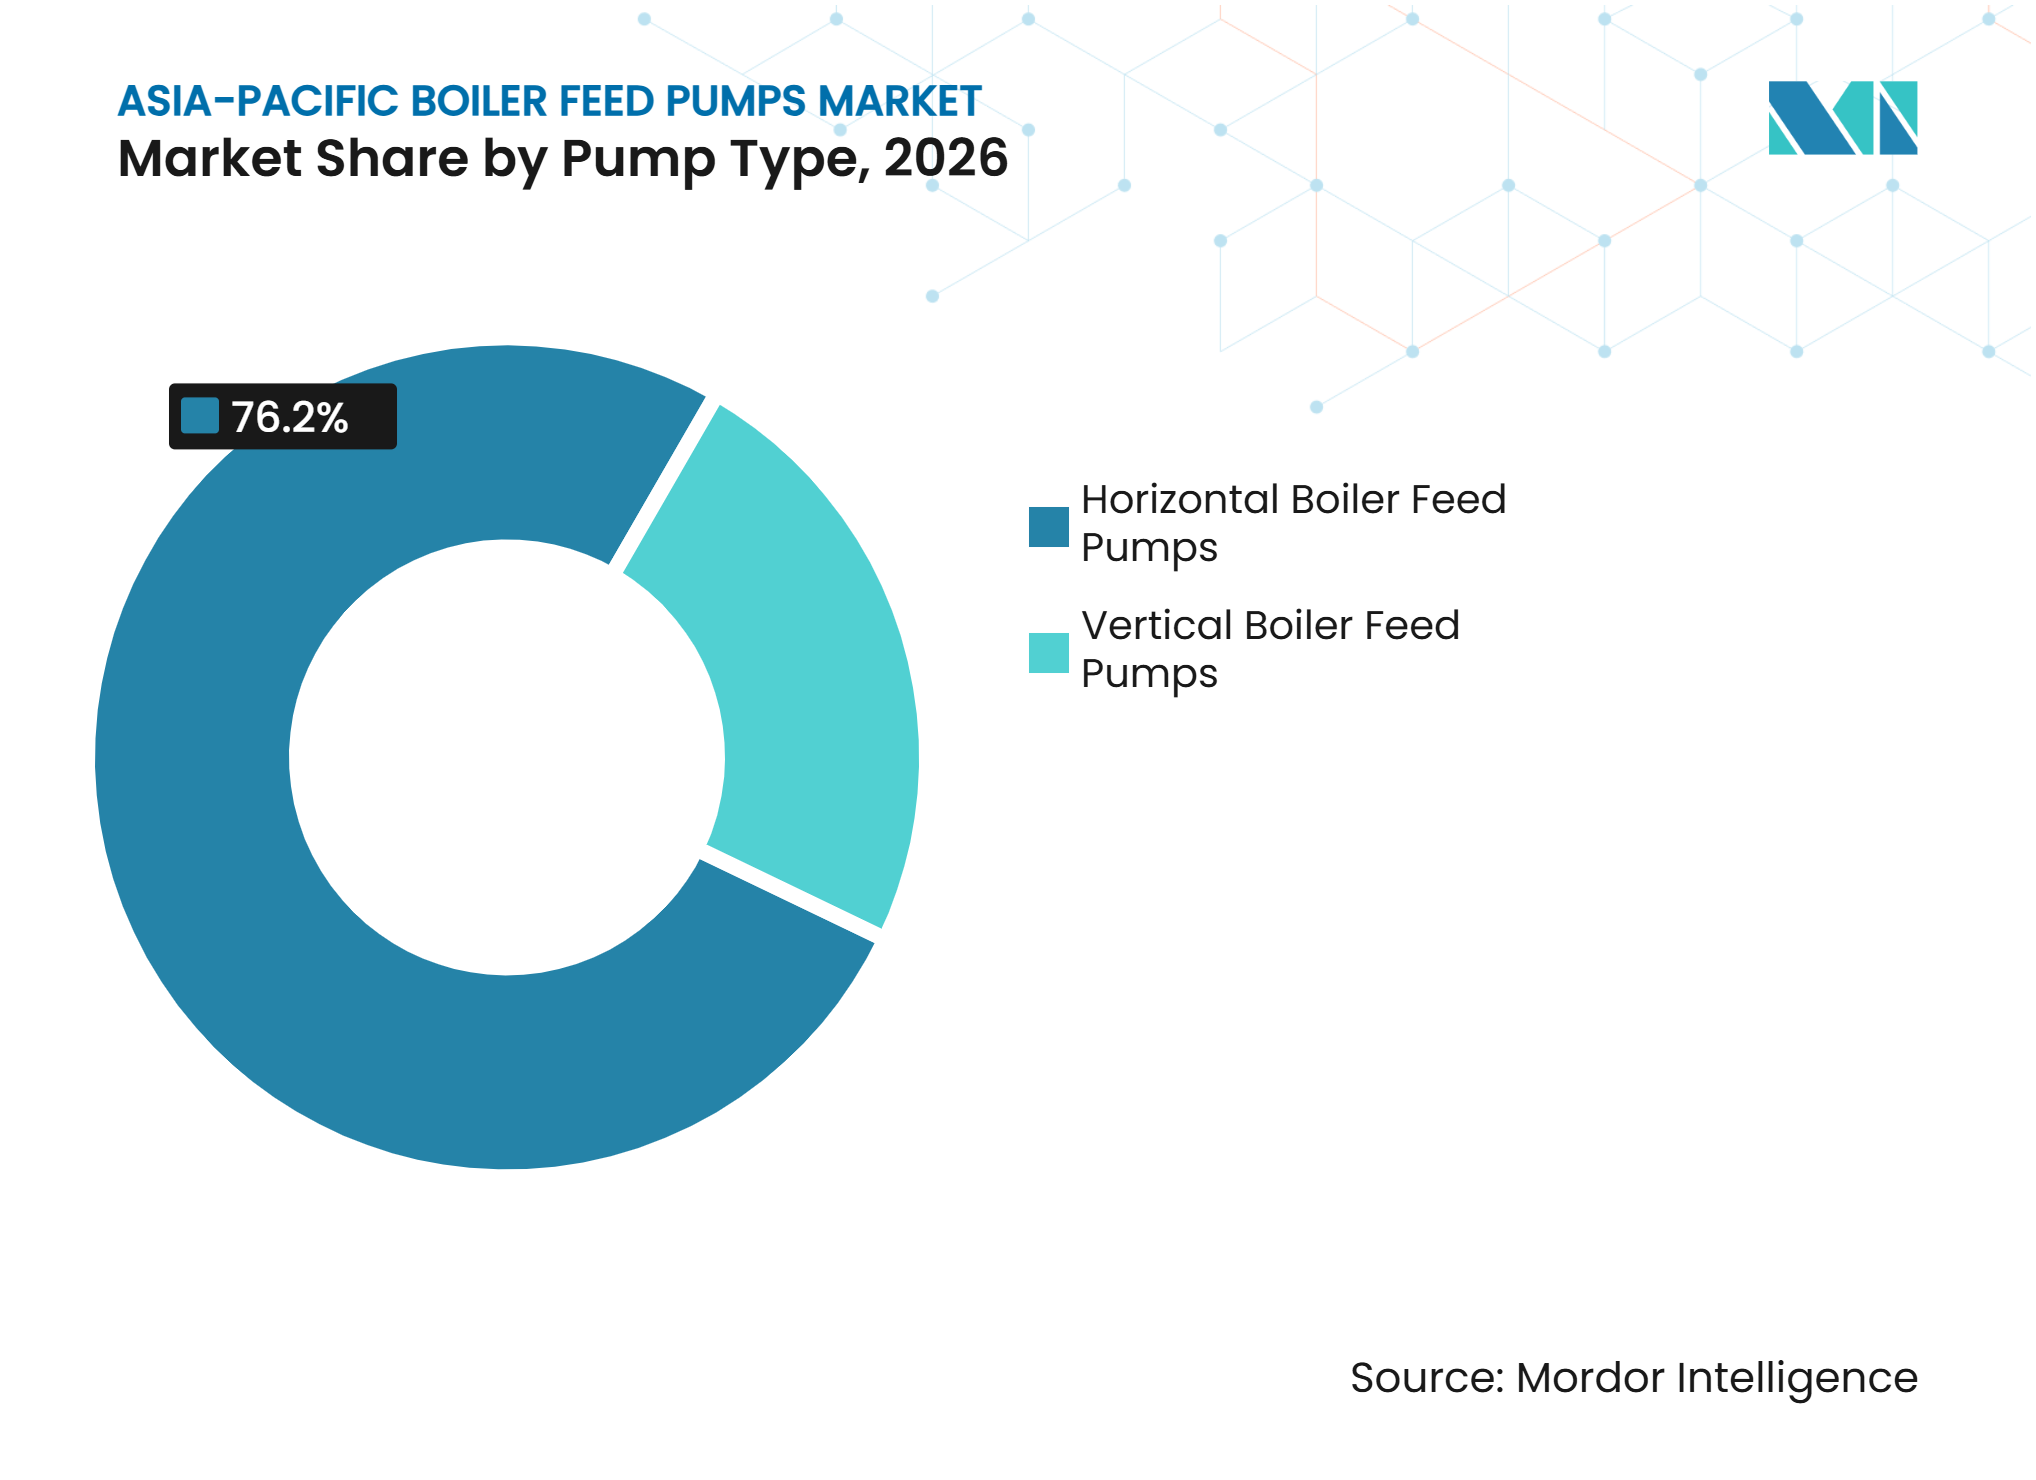
- ポンプタイプ別では、横型ポンプが2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの76.2%を占め、縦型ポンプは2032年にかけてCAGR 4.5%で成長すると予測されています。
- ポンプ設計別では、多段遠心ポンプが2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの87.4%を占め、バレル型ポンプは2032年にかけてCAGR 4.3%で成長すると予測されています。
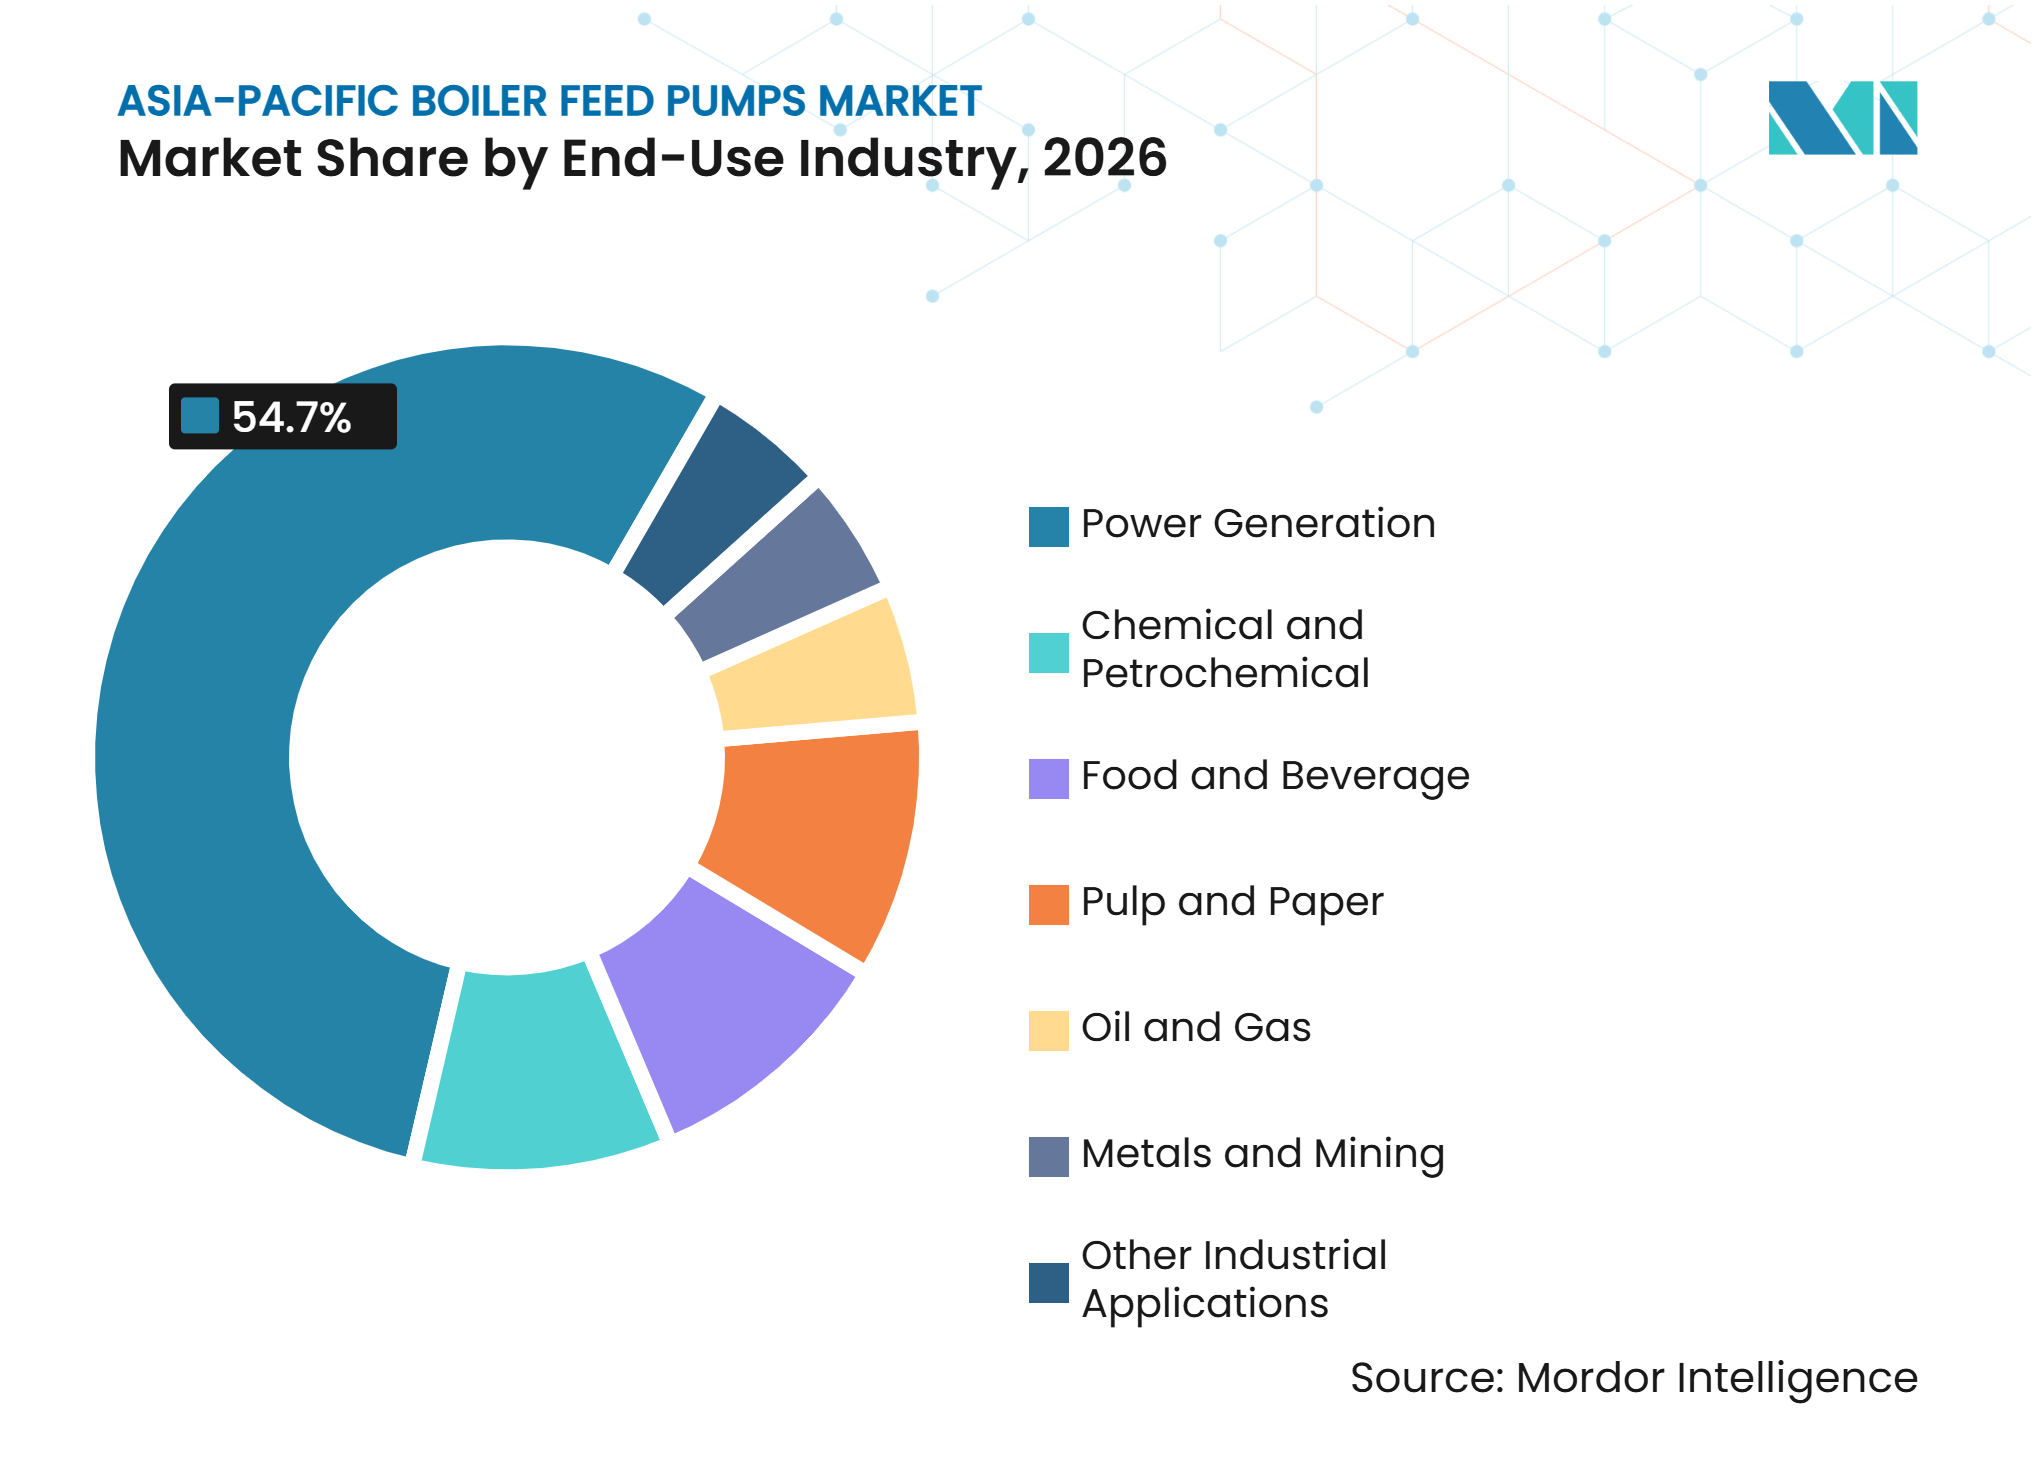
- 最終用途産業別では、発電が2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの54.7%を占め、化学・石油化学用途は2032年にかけてCAGR 4.7%で成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの37.1%を占め、インドは2032年にかけてCAGR 5.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 火力発電および複合サイクル発電容量の増設 | +1.5% | 中国、インド、インドネシア、ベトナム、アジア太平洋地域全般 | 長期(4年以上) |
| 中国およびインドにおける産用蒸気需要 | +1.0% | 中国、インド、東南アジアへの波及 | 中期(2~4年) |
| ボイラー群の近代化および更新サイクル | +0.8% | 中国、インド、日本、韓国 | 中期(2~4年) |
| 変動負荷運転によるレトロフィット需要の創出 | +0.5% | 中国、インド、オーストラリア | 短期(2年以内) |
| 高効率ポンプおよびモーターのアップグレード | +0.6% | グローバル、日本・韓国での早期普及 | 中期(2~4年) |
| デジタル状態監視の導入 | +0.4% | 日本、韓国、オーストラリア、中国への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
火力発電および複合サイクル発電容量の増設が新規設備需要を牽引
新規火力発電容量は、すべてのボイラーに主給水ポンプ、ブースターポンプ、補助給水設備が必要であることから、アジア太平洋地域ボイラー給水ポンプ市場の直接的な促進要因であり続けています。この作業は単一のポンプ購入にとどまらず、パッケージ全体がボイラーの設計条件を満たし、プラントに求められる稼働率を支える必要があります。一方、Reutersは、2025年にアジア主要10カ国で建設中の電力プロジェクトの24%を石炭火力発電所が占め、活発な建設工事は約250 GWに相当すると報告しています。[1] 大型超臨界プラントには、指定された運転条件(計画圧力、流量、待機配置を含む)に合わせて設計された高圧ポンプトレインが必要です。超超臨界900 MWの蒸気プラントに関する研究では、蒸気パラメーターが高くなるほど、ボイラー給水ポンプの駆動構成および動力要件に対応する変更が必要になることが明らかになっています。[2] インドは2025~26年度上半期に5.09 GWの火力発電容量を追加し、2025年9月時点で37.62 GWが建設中です。これらのプロジェクトは、長い認定・納期サイクルを伴うエンジニアリングシステムの受注を支えており、早期の関与が設計選定とサービス計画に影響を与える可能性があります。
中国およびインドにおける産業用蒸気需要が非電力分野の収益チャネルを開拓
産業用蒸気システムは、アジア太平洋地域ボイラー給水ポンプ市場において電力会社の発電以外の需要を生み出しています。化学、石油化学、精製、プロセス施設では、加熱や生産に蒸気を使用するため、信頼性の高い給水供給が必要です。これらのボイラーシステムは連続運転されることが多く、設備の故障が重要な生産プロセスを中断させ、即時のメンテナンスニーズを生じさせる可能性があります。これらの顧客は耐食性材料や過酷な温度・圧力条件下での運転に対応した設計を必要とすることが多く、調達の意思決定においてはライフサイクル性能、メンテナンスのしやすさ、スペアパーツの入手性、計画停止中の作業スケジュール調整能力を重視します。これにより、サプライヤーは電力セクターの投資サイクルに左右されないプジェクトへの参入機会を得ることができます。また、アジア太平洋地域ボイラー給水ポンプ産業の役割を地域の発電所にとどまらず広げることにもつながります。
高効率ポンプおよびモーターのアップグレードが更新需要を支援
効率アップグレードは、既存ユニットがボイラーシステムの運転ニーズを満たさなくなった場合の更新活動を支えています。蒸気圧力が高くなるほど、ポンプの水力設計とモーター性能の重要性が増します。わずかな効率低下でも長期間の運転にわたってエネルギー使用量を増加させる可能性があるためです。2025年に実施された1,000 MWボイラー給水ポンプに関する研究では、ブレードラップ角120°~130°がキャビテーション性能とエネルギー効率の間で優れたバランスを提供することが明らかになっています。[3] このような設計改善は、オペレーターが過酷な給水用途向けの設備を評価し、更新コストと期待される運転上のメリットを比較する際に重要です。日本と韓国は、成熟した既設設備基盤を持ち、新規火力建設よりも更新品質を重視するため、関連性の高い初期市場です。アジア太平洋地域ボイラー給水ポンプ市場は、アップグレードが運転安定性の向上、メンテナンス負担の軽減、エネルギー使用目標の達成に貢献する場面で恩恵を受けることができます。
デジタル状態監視の導入がメンテナンスの経済性を再定義
デジタル状態監視は、メンテナンスの意思決定を固定スケジュールから設備状態評価へと移行させています。定期点検の間隔を待つのではなく、オペレーターは発生しつつある故障を示すシグナルを確認し、最も緊急性の高い作業を優先することができます。インドネシアの石炭火力発電所のデータを使用した研究では、長短期記憶(LSTM)オートエンコーダーが故障前にシャフト曲がりおよびインペラーウェアリングの劣化の初期兆候を特定できることが明らかになっています。また、2025年の別の研究では、ボイラー給水ポンプのエネルギー消費量を予測し、異常を警告レベルに分類するモデルのR²が0.9838であったと報告されています。[4] これらのツールは、故障がプラントの稼働率に影響を与える前に修理を計画し、サービスチームが介入を推奨する際により明確な根拠を提供するのに役立ちます。設備メーカーにとっては、監視システムがサービス契約を強化し、継続的なアフターマーケット業務を生み出す可能性があります。日本、韓国、オーストラリア、中国は、電力会社や産業施設が稼働率と予知保全を重視するため、関連性の高い導入市場です。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの普及による新規火力発電容量の代替 | -1.1% | 日本、韓国、オーストラリア、アジア太平洋地域の先進市場 | 長期(4年以上) |
| 高圧システムの高い資本コストおよびライフサイクルコスト | -0.6% | アジア太平洋地域全般、特に東南アジア新興国 | 中期(2~4年) |
| ステンレス鋼、ニッケル、デュプレックス材料のコスト変動 | -0.5% | グローバルサプライチェーン、中国・インドでの調達への影響 | 短期(2年以内) |
| 柔軟運転における低負荷キャビテーションおよび疲労リスク | -0.3% | 中国、インド、インドネシア、高サイクリング強度市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの成長が長期的な火力発電容量パイプラインに圧力をかける
再生可能エネルギー発電の増加は、成熟したアジア太平洋経済圏における新規火力プロジェクト数を減少させる可能性があります。この変化は、パイプラインが再生可能エネルギーおよびガスベースの容量へとシフトしている日本、韓国、オーストラリアで最も顕著です。グリーンフィールドの火力発電所の減少は新規ボイラー給水ポンプ設置の需要を制限する可能性がありますが、既存の石炭火力発電所は、より柔軟な運転を行う場合や計画より長く稼働し続ける場合に、依然として更新ポンプやアップグレードを必要とします。インドの中央電力局による柔軟性要件も、石炭火力発電所が低い最小負荷と定義されたランプレートで運転することへの注目を集めています。これらの運転条件は、メンテナンス作業中のポンプ信頼性、振動挙動、サービス対応への関心を高める可能性があります。したがって、アジア太平洋地域ボイラー給水ポンプ市場は、新規建設需要が不確実な場合でもアフターマーケット活動によって支えられています。
ステンレス鋼、ニッケル、デュプレックス材料のコスト変動が調達予算を圧迫
高圧ボイラー給水ポンプは、湿潤部品にステンレス鋼、デュプレックスグレード、ニッケル含有合金を必要とする場合があります。これらの材料は、強度、耐食性、または過酷なサービス条件下での安定運転が求められる用途に使用されます。Damstahlは、2025年第3四半期を通じてニッケル価格が1トンあたり14,500 米ドルから15,500 米ドルであったと報告しており、年初に価格が上昇した後の水準です。価格変動は、特に見積もりが長期にわたるエンジニアリングおよび納期期間中も有効でなければならない場合、サプライヤーとプロジェクト購入者の予算策定を困難にする可能性があります。この問題は、調達・製造サイクル中に材料コストが変動する可能性がある固定価格契約において特に重要です。購入者は高額設備パッケージの発注前に技術・商業審査を延長し、最終承認前に材料仕様を詳細に検討する場合があります。これにより、特に超臨界または超超臨界ボイラー向けポンプについて、アジア太平洋地域ボイラー給水ポンプ市場における受注が遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
横型構成が大型プラントの要件に対応横型ポンプは2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの76.2%を占めました。この地位は、電力規模の石炭・ガス火力発電所における大型多段横型構成の採用を反映しています。軸受間レイアウトはメンテナンスのめのアクセスを提供しており、これは厳しい稼働率目標を持ち、発電ユニット全体を中断させることなく計画的なサービス作業を完了しなければならないサイトにとって重要です。KSBは2025年7月、国家火力発電公社(NTPC)のガダルワラ第2期および納比纳加ル第2期超臨界プロジェクト向けに、主ボイラー給水ポンプ、ブースターポンプ、モーター、付属品の15セットの受注を受けました。このようなプロジェクトは、高吐出圧力サービスに対応し、支援設備と統合し、定義されたプラントエンジニアリング仕様内で運転できる堅牢なポンプの必要性を示しています。横型ユニットは、高容量ボイラー給水用途に実績のある形式を必要とするオペレーターにも適しています。
縦型ポンプは2032年にかけてCAGR 4.5%で拡大すると予測されています。そのコンパクトなフットプリントは、特にプラントが既存の稼働エリアに新規設備を設置しなければならない場合に、利用可能な床面積やレイアウトが横型パッケージの使用を制限する設置環境を支援できます。これは、モジュール式設備配置を採用し、隣接システムへの大幅な変更なしに更新の実用的な選択肢を求める産業プラントや化学施設において重要です。縦型システムは、既存の土木配置を維持することで停止の複雑さを軽減する更新プロジェクトにも適合できます。このセグメントは、東南アジア全域の小型ボイラー設備およびプロセス蒸気システムに関連しています。これらのユースケースは、アジア太平洋地域ボイラー給水ポンプ市場全体の中で縦型製品に特化した役割を与えています。



ポンプ設計別:
多段遠心ポンプが高圧サービスをリード多段遠心ポンプは2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの87.4%を占めました。現代の高圧蒸気発生には、ボイラーへの給水供給に必要な全揚程を生成するために複数のインペラーが必要であり、各段が全体的な圧力上昇に寄与します。この設計は、単段ポンプが必要な圧力範囲を満たせない超臨界および超超臨界ユニットにとって特に重要です。1,000 MW給水ポンプに関する2025年のAIP Advances研究も、インペラー形状がキャビテーション性能と効率に与える影響を示しています。ポンプメーカーは水力部品の改良を続けています。これは、特に顧客が長期サービス期間にわたる運転コストとメンテナンス要件を比較する場合に、稼働率とエネルギー性能が購買決定に影響を与えるためです。これにより、多段遠心設備はアジア太平洋地域ボイラー給水ポンプ産業の中心であり続けています。
バレル型ポンプは2032年にかけてCAGR 4.3%で成長すると予測されています。その二重ケーシング構造とカートリッジ取り外し可能な配置は、封じ込め、点検アクセス、信頼性の高い運転が設備要件の重要な部分を占める最高力サービス用途を支援します。これらの設計は、蒸気発生の長期中断を許容できない施設を含む、高度な火力発電所およびその他の厳格な信頼性要件を持つシステムに関連しています。PowerChina SPEMは、2026年に華能山陰および華能煙台のコジェネレーション(CHP)プロジェクト向けボイラー給水ポンプ供給契約を報告しました。この受注は、国内サプライヤーが大型高効率CHP案件に参入していることを示しています。単段およびリングセクション設計は、高圧サービスが不要な補助用途および小型産業用ボイラーに引き続き関連しています。
最終用途産業別:
発電がリードし、化学・石油化学用途が加速発電は2026年のアジア太平洋地域ボイラー給水ポンプ市場規模の54.7%を占めました。発電所は個々のユニットが点検や修理を必要とする際に運転を保護するための主ポンプ、ブースターポンプ、待機トレインを必要とする場合があるため、最大のポンプパッケージを必要とします。火力発電プロジェクトは、厳格な圧力、流量、稼働率要件に合わせて設計された設備を使用します。Reutersは、2025年にアジア主要経済圏で大型石炭・ガスプロジェクトのパイプラインが建設中であり続けたと報告しています。これらのプロジェクトは通常、ポンプがボイラー稼働率にとって重要であり、より大きな給水システムの一部として選定されるため、詳細なテスト、エンジニアリングレビュー、サービス計画を伴います。
化学・石油化学用途は2032年にかけてCAGR 4.7%で拡大すると予測されています。プロセス施設は加熱や生産に蒸気を使用し、流体条件や運転環境が湿潤部品に追加の要求を課す場合には特殊材料を使用したポンプを必要とする場合があります。購入者は水力性能と並んで耐食性、信頼性の高い運転、メンテナンスサポートを優先する場合があります。これにより、発電サイクルを超えた需要が拡大し、サプライヤーに連続プロセスプラント全体でより幅広い機会の組み合わせが提供されます。このセグメントはまた、アジア太平洋地域ボイラー給水ポンプ市場内でサプライヤーが顧客基盤を多様化するのにも役立ちます。

地域分析
中国
中国は2026年のアジア太平洋地域ボイラー給水ポンプ市場シェアの37.1%を占めました。その規模は、大規模な火力発電基盤と相当数の産業用ボイラー群を反映しています。KSBは2025年6月に広州サービスセンターを3,500平方メートルに拡張し、事業量が10.50 ミリオン 米ドル(7,000万人民元)と10倍に増加したと報告しました。この施設は広東省、広西省、湖南省、海南省、福建省にサービスを提供しており、迅速なローカルアフターマーケットサポートの重要性を示しています。国内サプライヤーも大型プロジェクトに参入しており、PowerChina SPEMの2026年コジェネレーション(CHP)受注がそれを示しています。
インド
インドは2032年にかけてCAGR 5.1%で成長すると測されており、対象地域の中で最も高い成長率です。インドにおけるアジア太平洋地域ボイラー給水ポンプ市場規模は、2025年9月時点で37.62 GWの火力発電建設パイプラインによって支えられています。新規プラントは運転パラメーターに合致した高圧給水システムを必要とします。KSBの2025年の国家火力発電公社(NTPC)超臨界プロジェクト向け受注は、主ボイラー給水ポンプおよびブースターポンプパッケージへの継続的な需要を示しています。国内生産、サービス能力、プロジェクト仕様への準拠、経験豊富な技術サポートへの信頼性の高いアクセスは、インドの購入者にとって引き続き重要な競争要因となります。
東南アジアおよびその他のアジア太平洋市場
インドネシア、ベトナム、タイ、日本、韓国、オーストラリア、その他のアジア太平洋地域は異なる需要プロファイルを持っています。インドネシアの2025~2034年電力供給事業計画(RUPTL)は、最初の5年間で16.6 GWの新規非再生可能エネルギー容量を特定しており、石炭・ガスプロジェクト需要を支援できます。Torishimaは2025年12月、西スマトラのムアラ・ラボ第2ユニット80 MW地熱プロジェクト向けホットウェルポンプの受注を受けました。日本と韓国は高仕様の更新工事、メンテナンス、デジタルアップグレードに重点を置いており、オーストラリアは時間をかけてガスおよび再生可能エネルギー構成へとシフトしています。
競合環境
市場集中度
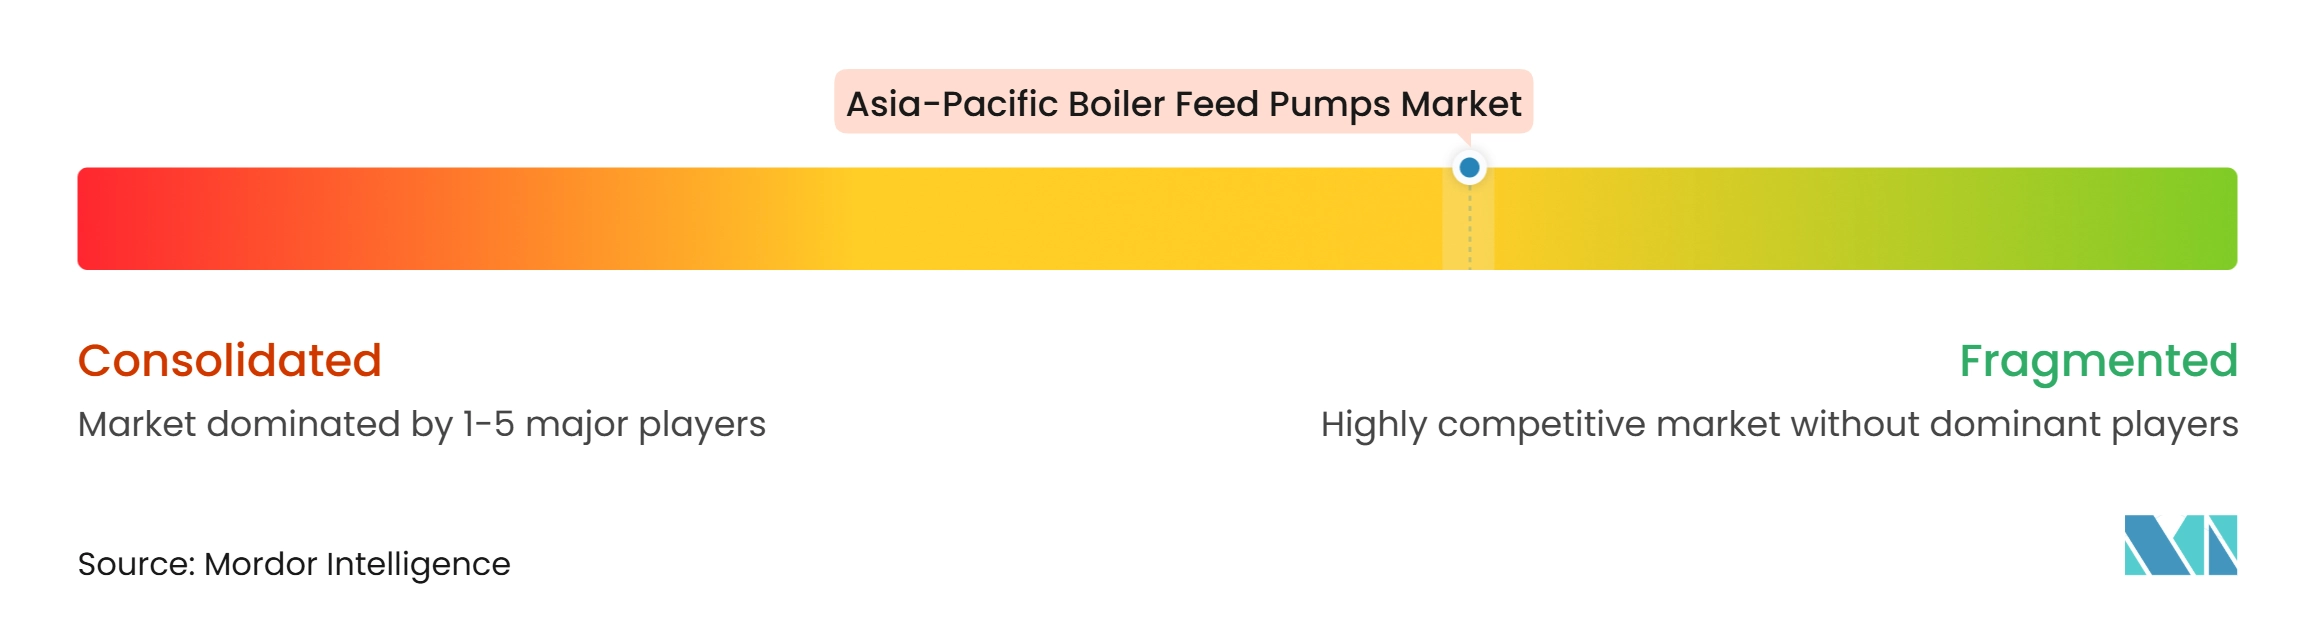
アジア太平洋地域ボイラー給水ポンプ市場は中程度に集約されています。KSB、Sulzer、Flowserve、EBARA、Grundfos、Torishimaが高付加価値エンジニアリングプロジェクトにサービスを提供し、地域サプライヤーが産業用および標準仕様の受注を競っています。主な技術的差別化要因には、水力性能、信頼性、エンジニアリングサポート、アフターセールス能力が含まれます。API 610は要求の厳しい遠心ポンプサービスの主要仕様であり、プロジェクトオーナーはIEC準拠の電気・試験配置を要求する場合もあります。KSBの広州への投資は、OEMが中国における地域修理・対応能力を強化している様子を示しています。
アフターマーケットサービスは、アジア太平洋地域ボイラー給水ポンプ市場における競争ポジショニングの主要部分です。Sulzerは2025年1月にサラワク州ビントゥルにサービスセンターを開設し、同サイトが地域サービス能力を80%増加させたと述べました。この施設は、迅速な専門フィールドおよびワークショップサポートへのアクセスを重視する顧客向けに、東マレーシア、サバ州、ブルネイの回転機器の修理、オーバーホール、レトロフィット作業を支援します。KSBの拡張された広州センターは、サービス主導の地域戦略の第2の例です。デジタル監視はまた、ボイラー給水ポンプの早期異常検知に関する研究に支えられた予知保全プログラムにポンプハードウェアを結びつけることができます。
国内サプライヤーは中国の主要プロジェクトでの存在感を高めています。PowerChina SPEMの2026年の華能山陰および華能煙台向け供給契約は、国内メーカーが大型高効率CHP用途を競争できることを示しています。グローバルサプライヤーは、プロジェクトが長期の運転実績、特殊な水力設計、または広範なサービスネットワークを要求する場合に優位性を維持しています。Torishimaのインドネシア地熱受注は、ポンプメーカーがエネルギー転換プロジェクトへと地域プレゼンスを拡大できることを示しています。
アジア太平洋地域ボイラー給水ポンプ産業リーダー
-
KSB SE and Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
EBARA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ボイラー給水ポンプ市場 このレポートでカバーされる企業
- Bharat Heavy Electricals Limited (BHEL)
- CNP Pumps India Private Limited
- Dalian Deep Blue Pump Co., Ltd.
- Dongfang Turbine Co., Ltd.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- Hangzhou Steam Turbine Co., Ltd.
- Hunan Sanchang Pump Co., Ltd.
- Hunan XEMC Changsha Pump Works Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE and Co. KGaA
- LEO Group Co., Ltd.
- PowerChina SPEM Company Limited
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Shinko Ind. Ltd.
- Speck Pumpen
- Sulzer Ltd.
- Torishima Pump Manufacturing Co., Ltd.
- WPIL Limited
最近の産業開発事情 アジア太平洋地域ボイラー給水ポンプ市場
- 2026年2月:中国のポンプメーカーDaTongLongYuanは、インドネシアのPLN Nusantara PowerのPulang Pisau発電所における高圧ボイラー給水ポンププロジェクトの入札を落札したと発表しました。この契約は、モーターおよび液体カップリングを含む高圧ボイラー給水ポンプ設備一式をカバーし、設置・建設サービスも含まれています。
- 2025年9月:Flowserve Corporationとコア・エナジー・システムズは、米国エネルギー省(DOE)10 CFR第810条の下で認可されたFlowserveのコインバトール施設において、インドの加圧重水炉フリートの一次冷却材ポンプを国内製造するための戦略的協定を締結しました。インドは2047年までに100 GWの原子力発電容量を目標としており、この協力はインドの国内原子力サプライチェーンにとって重要な技術移転のマイルストーンとなります。
- 2025年7月:KSB Limitedは、国家火力発電公社(NTPC)のガダルワラ超大型火力発電所(STPP)第2期(2×800 MW)および納比纳加ル STPP第2期(3×800 MW)超臨界発電所向けに、主ボイラー給水ポンプ、ブースターポンプ、モーター、付属品の15セットの受注をLarsen & Toubroから受けました。これはKSBがL&Tから受けた800 MWクラスの火力プロジェクト向け初の超臨界受注であり、インドの大容量電力セクターにおける地位を強化するもので、納品は2028年までのマイルストーンに連動しています。
- 2025年6月:KSBは広州サービスセンターを3,500平方メートルに移転・拡張し、事業量を10.50 ミリオン 米ドル(7,000万人民元)と10倍に増加させました。同センターは広東省、広西省、湖南省、海南省、福建省にサービスを提供し、国際電気標準会議(IEC)準拠の修理・精密試験能力を備え、中国南部の産業地帯におけるKSBのアフターマーケット優先戦略を強化しています。
アジア太平洋地域ボイラー給水ポンプ市場レポートの範囲
ボイラー給水ポンプ(BFP)は、必要な水および蒸気発生レベルを維持するために蒸気ボイラーに給水を供給する特殊な高圧装置です。
アジア太平洋地域ボイラー給水ポンプ市場は、ポンプタイプ、ポンプ設計、最終用途産業、地域によってセグメント化されています。ポンプタイプ別では、市場は横型ボイラー給水ポンプと縦型ボイラー給水ポンプにセグメント化されています。ポンプ設計別では、市場は多段遠心ポンプ、単段遠心ポンプ、バレル型ボイラー給水ポンプ、リングセクション型ボイラー給水ポンプに分類されています。最終用途産業別では、市場は発電、石油・ガス、化学・石油化学、食品・飲料、パルプ・紙、金属・鉱業、その他産業用途に分類されています。本レポートはまた、8つの主要国にわたるアジア太平洋地域ボイラー給水ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ |
| 多段遠心ポンプ |
| 単段遠心ポンプ |
| バレル型ボイラー給水ポンプ |
| リングセクション型ボイラー給水ポンプ |
| 発電 |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| パルプ・紙 |
| 金属・鉱業 |
| その他産業用途 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| ベトナム |
| タイ |
| その他アジア太平洋地域 |
| ポンプタイプ別 | 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ | |
| ポンプ設計別 | 多段遠心ポンプ |
| 単段遠心ポンプ | |
| バレル型ボイラー給水ポンプ | |
| リングセクション型ボイラー給水ポンプ | |
| 最終用途産業別 | 発電 |
| 石油・ガス | |
| 化学・石油化学 | |
| 食品・飲料 | |
| パルプ・紙 | |
| 金属・鉱業 | |
| その他産業用途 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域ボイラー給水ポンプの予測成長率は?
アジア太平洋地域ボイラー給水ポンプ市場は、2027年から2032年にかけてCAGR 4.19%で成長し、2026年の370.13 ミリオン 米ドルから2032年には473.38 ミリオン 米ドルに増加すると予測されています。
最大の地域シェアを持つポンプタイプは?
横型ポンプは2026年に76.2%のシェアを占めました。これは大型電力規模のボイラー用途で広く使用されているためです。そのメンテナンスのしやすさと大容量配置への適合性が、地域全体の主要な石炭・ガス焚きボイラー設備における現在の地位を支えています。
アジア太平洋地域の高圧ボイラー用途をリードするポンプ設計は?
多段遠心ポンプは2026年に87.4%のシェアを占めました。これは現代の高圧蒸気システムが必要な揚程を生成するために複数のインペラーを必要とするためです。この設計は超臨界および超超臨界サービス要件と密接に連携しており、信頼性の高い圧力生成、水力効率、キャビテーション制御、実用的なメンテナンスアクセスが重要です。
最も急速に成長している最終用途用途は?
化学・石油化学用途は2032年にかけてCAGR 4.7%で成長すると予測されており、地域全体の成長率を上回っています。プロセス施設は加熱や生産に蒸気を使用しており、これにより電力会社の電力サイクル以外の需要が生まれ、サプライヤーに産業プラントプロジェクトへの参入ルートが提供されます。
地域内で最も急速に成長すると予測される国は?
インドは2032年にかけてCAGR 5.1%で成長すると予測されており、火力発電容量の建設パイプラインによって支えられています。超臨界プロジェクトにおける高圧設備ニーズも、主ポンプ、ブースターポンプ、モーター、付属品パッケージを含むエンジニアリングされたボイラー給水システムへの需要を支えています。
サプライヤーはボイラー給水ポンププロジェクトをどのように競争しているか?
サプライヤーは、エンジニアリングされたポンプ性能、高圧信頼性、地域修理カバレッジ、レトロフィット能力、デジタル監視サービスを通じて競争しています。サービスセンターへの投資と予知保全サポートは、特に迅速な修理決定と計画的なメンテナンスサポートを必要とするオペレーターにとって、初期設備販売と並んでますます重要になっています。