
Tamaño y Participación del Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
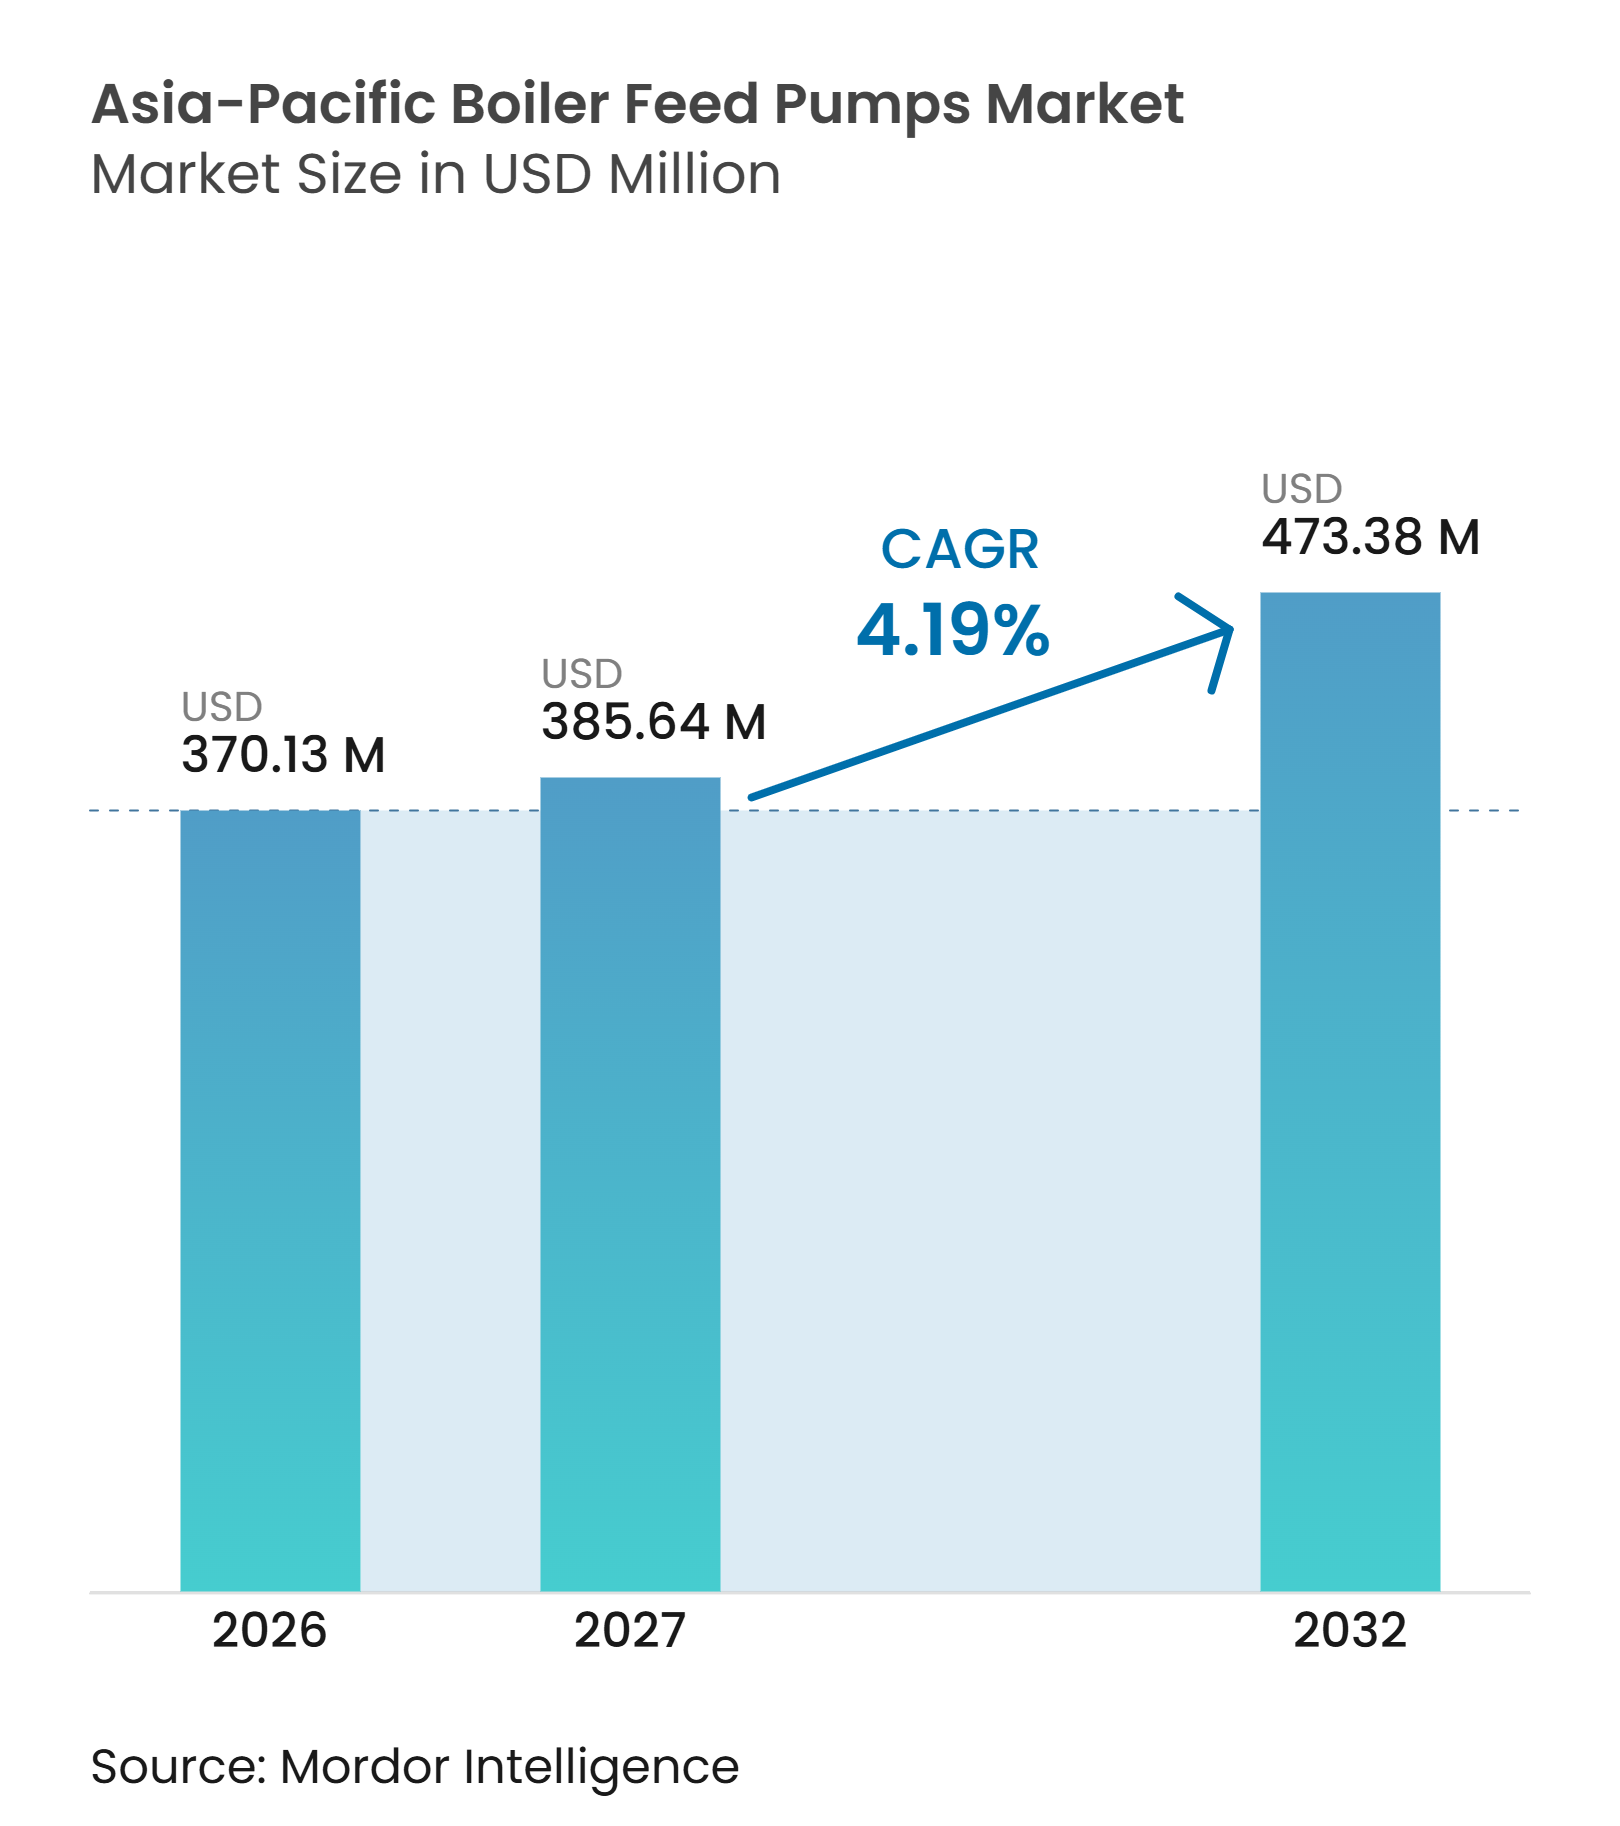
| Tamaño del mercado en el año base (2026) | 370.13 Millones de dólares |
| Tamaño del Mercado (2027) | 385.64 Millones de dólares |
| Tamaño del Mercado (2032) | 473.38 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.19 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico aumente de 370,13 millones de USD en 2026 a 385,64 millones de USD en 2027 y alcance los 473,38 millones de USD en 2032, creciendo a un CAGR del 4,19% durante 2027-2032. Las adiciones de capacidad térmica y de ciclo combinado siguen siendo la fuente central de nueva demanda de equipos, ya que cada planta necesita un tren de bombas de agua de alimentación dedicado. La gran flota de calderas en operación en la región también respalda los trabajos de reemplazo, ya que los operadores buscan una operación confiable a niveles de carga cambiantes. China tiene la mayor base de demanda, mientras que India tiene la tasa de expansión proyectada más sólida entre las geografías cubiertas. Los proveedores compiten cada vez más a través de la cobertura de servicios, la capacidad de reparación y el monitoreo digital de condiciones, más que solo por el hardware de las bombas. El mercado de bombas de alimentación de calderas en Asia-Pacífico, por lo tanto, conserva oportunidades en aplicaciones de alta presión, incluso cuando la generación renovable limita las nuevas adjudicaciones térmicas en algunos países maduros.
Conclusiones Clave del Informe
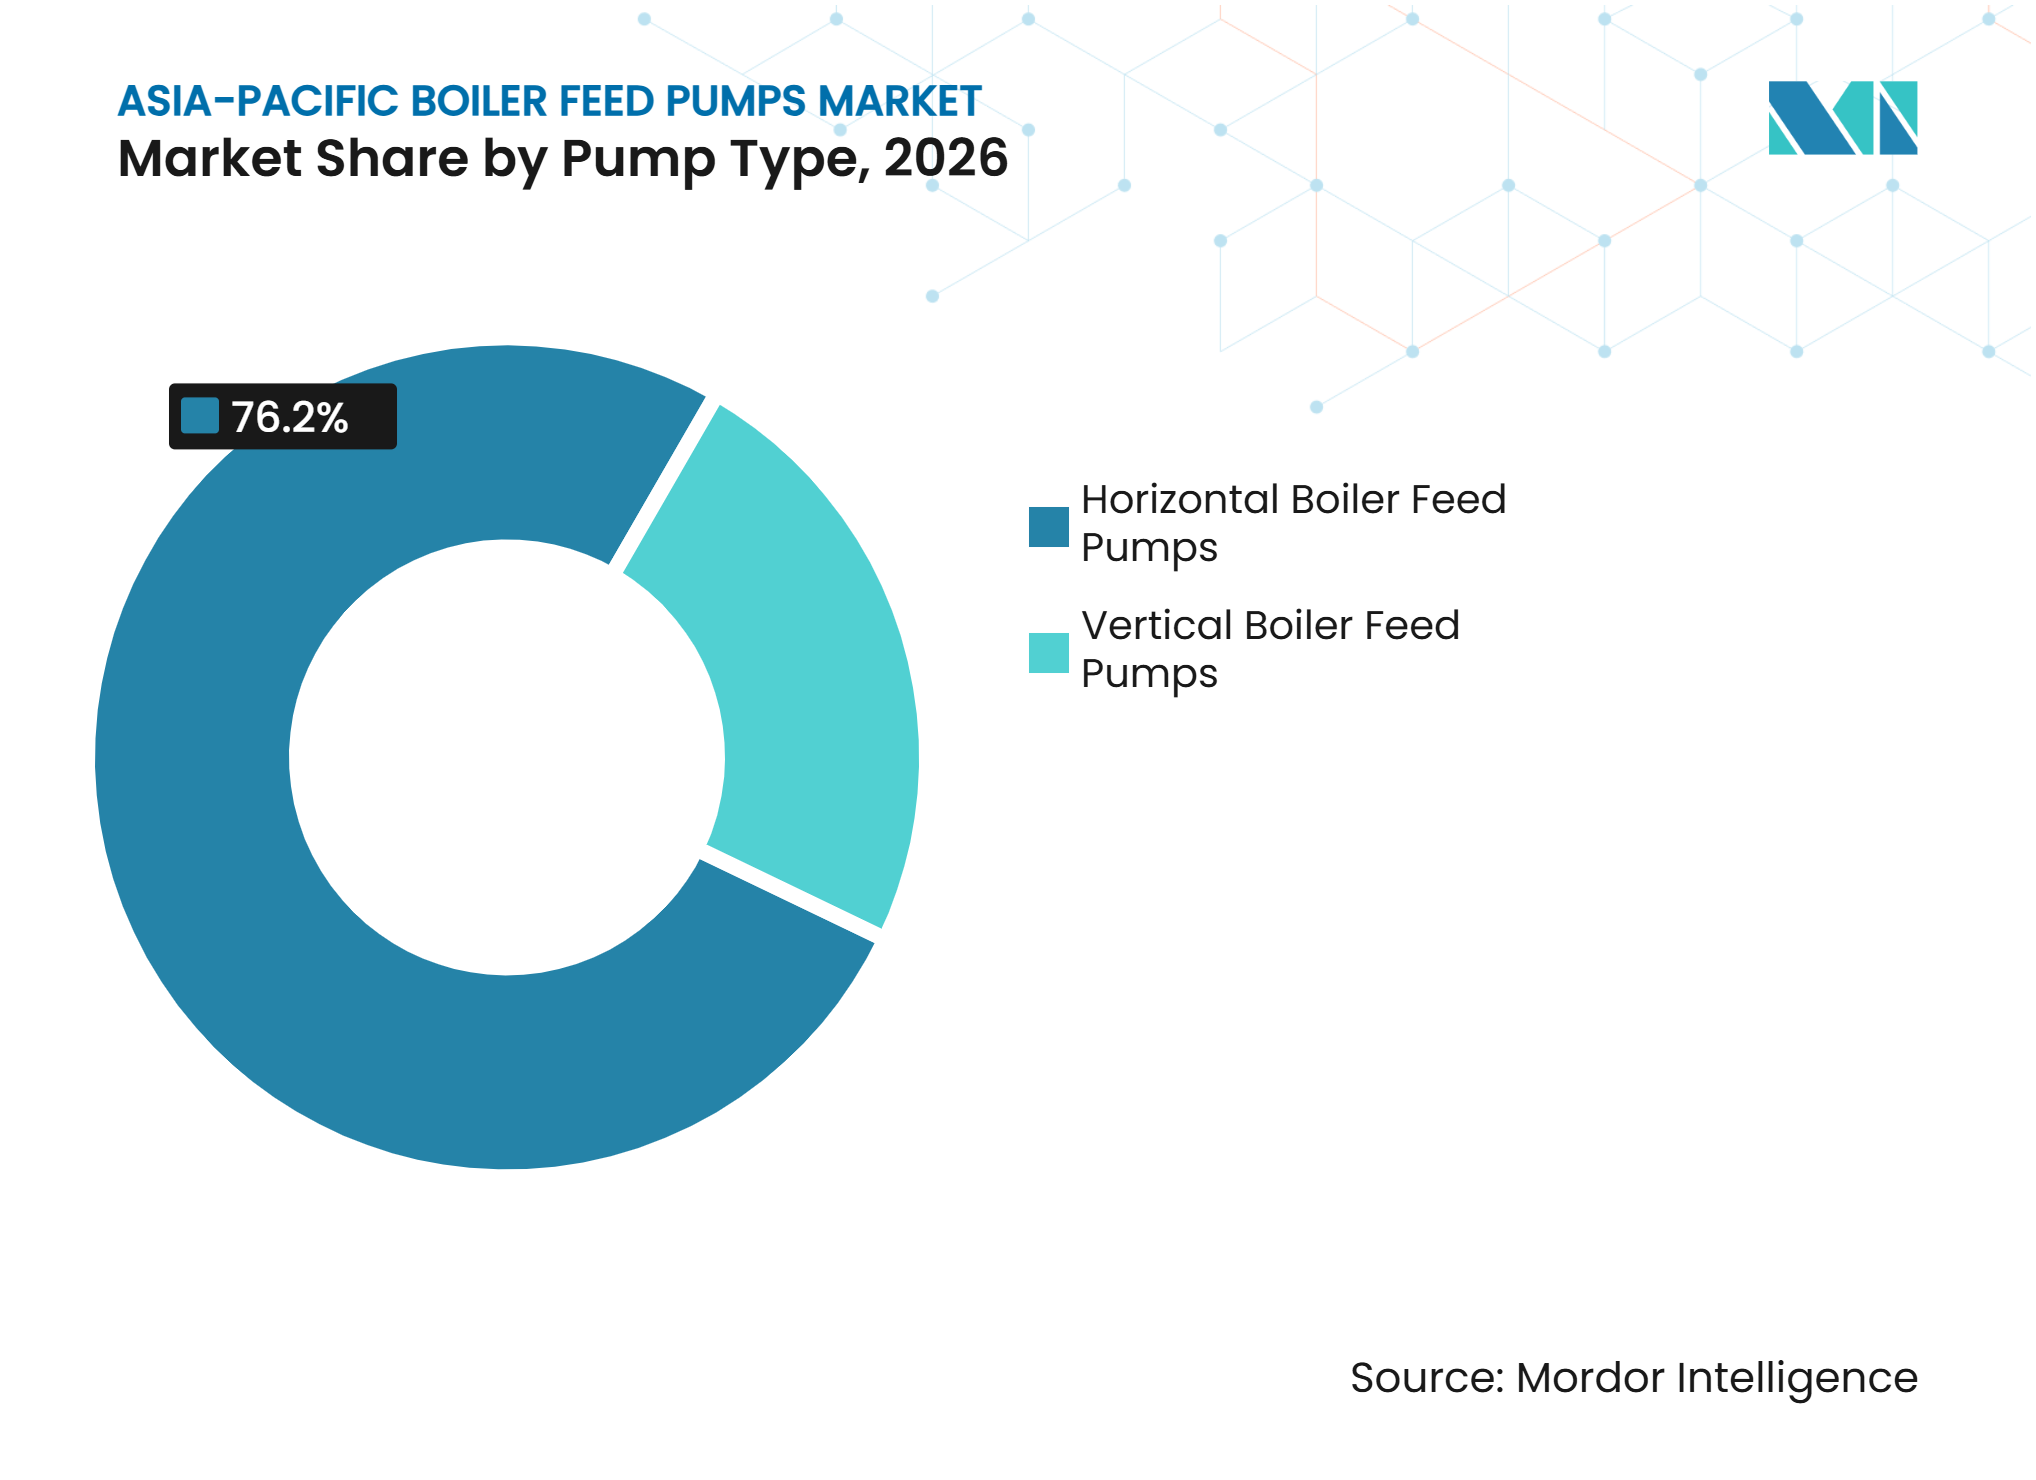
- Por tipo de bomba, las bombas horizontales representaron el 76,2% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026, mientras que se prevé que las bombas verticales crezcan a un CAGR del 4,5% hasta 2032.
- Por diseño de bomba, las bombas centrífugas multietapa representaron el 87,4% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026, mientras que se prevé que las bombas tipo barril crezcan a un CAGR del 4,3% hasta 2032.
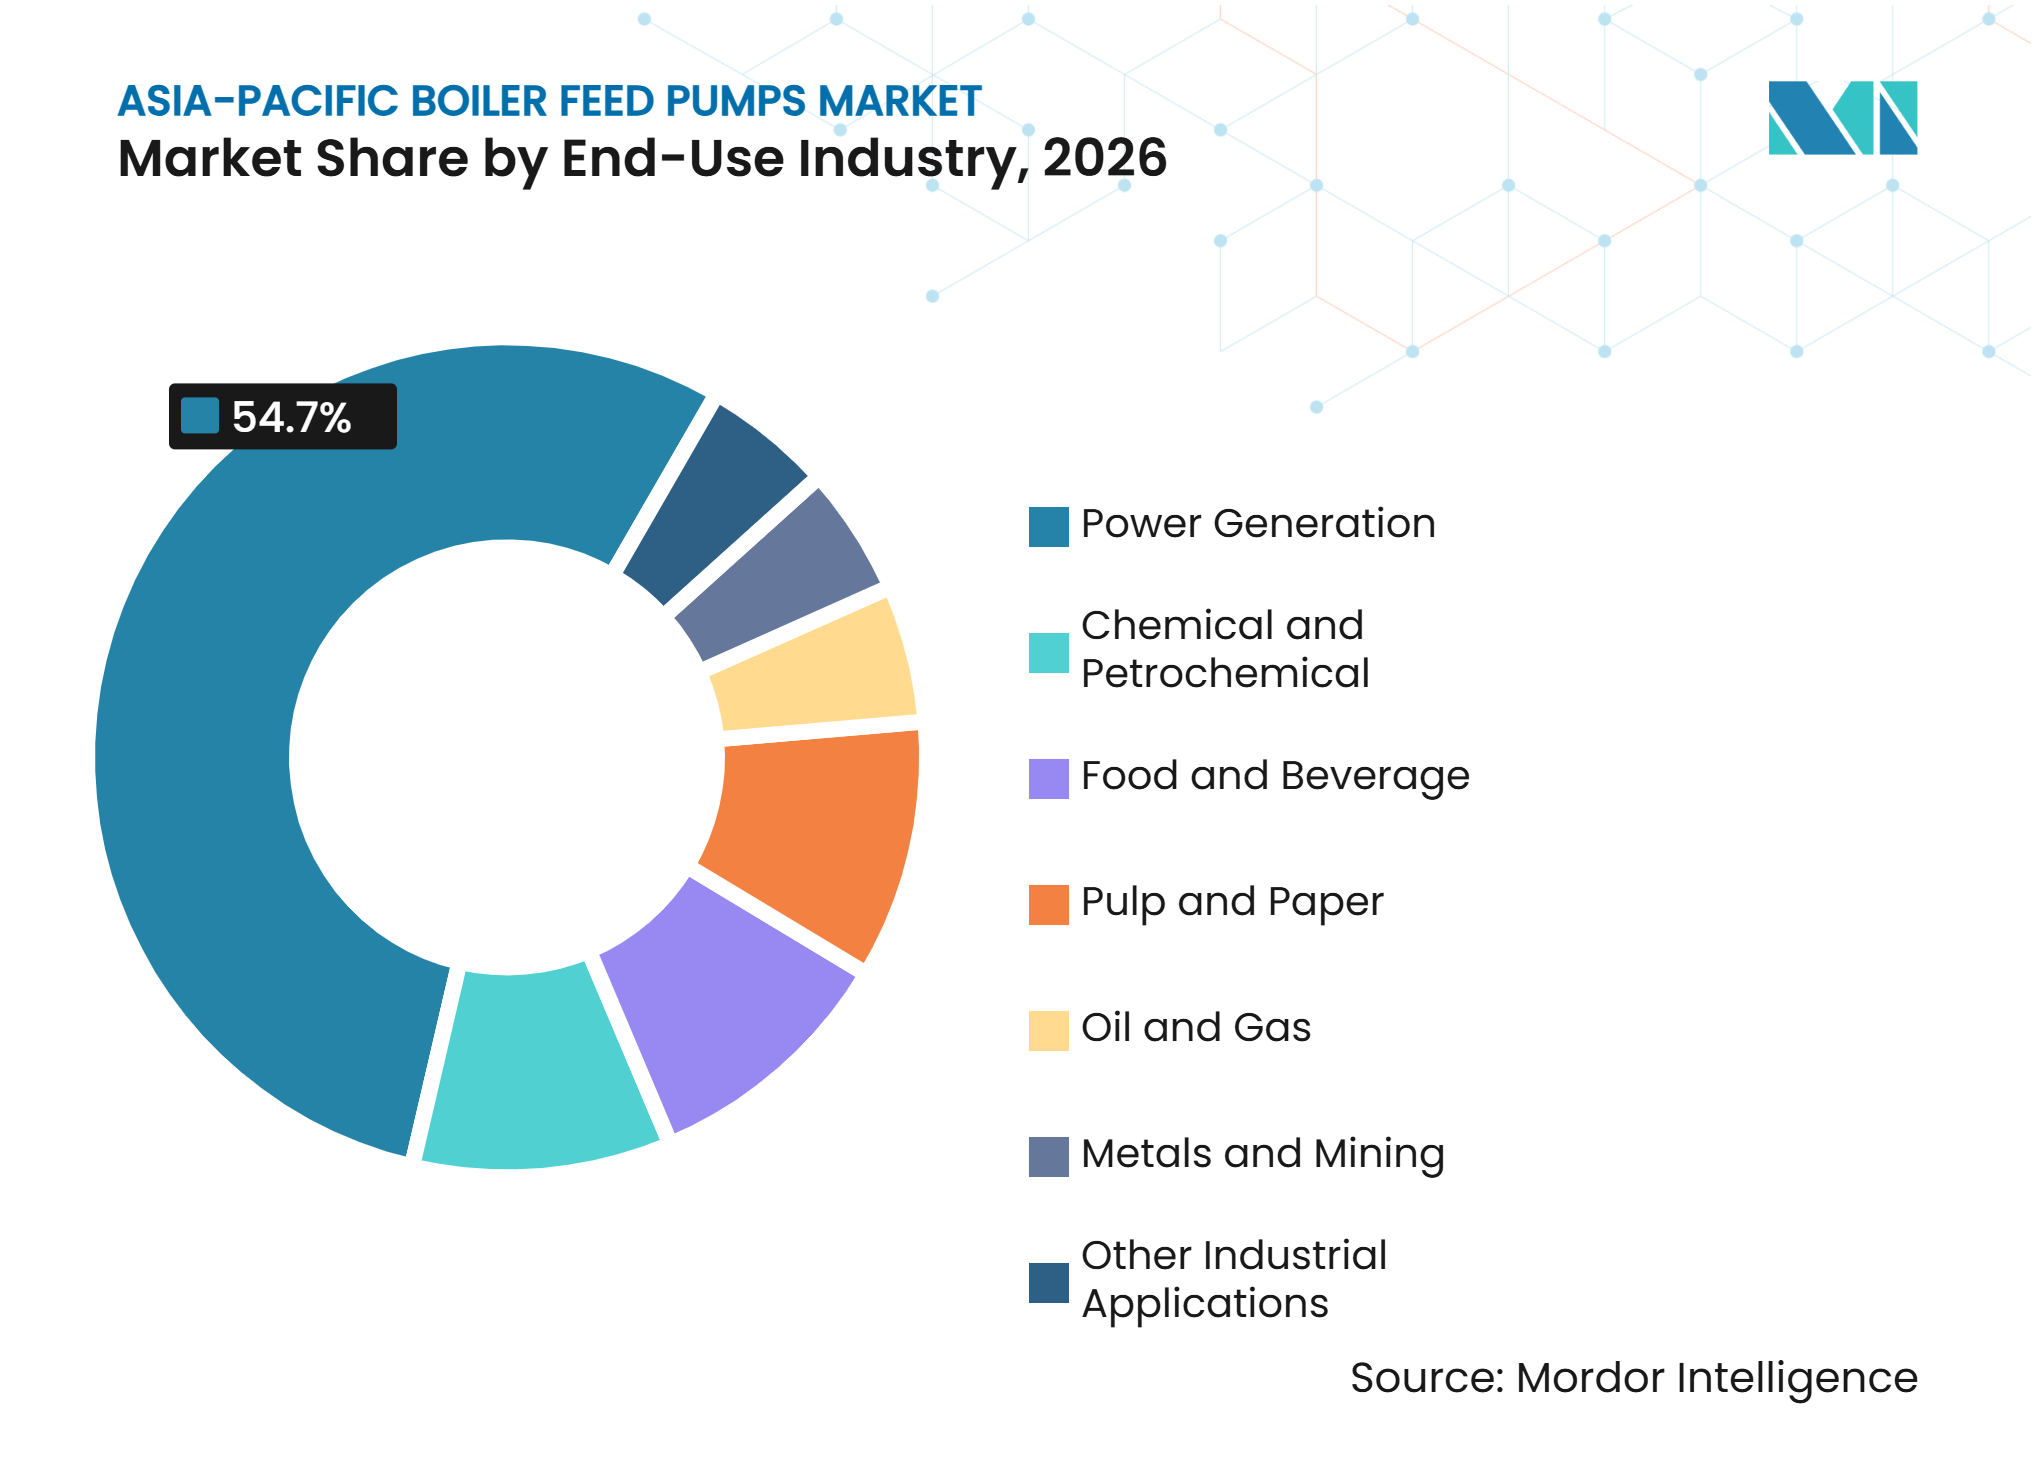
- Por industria de uso final, la generación de energía representó el 54,7% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026, mientras que se prevé que las aplicaciones químicas y petroquímicas crezcan a un CAGR del 4,7% hasta 2032.
- Por geografía, China representó el 37,1% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026, mientras que se prevé que India crezca a un CAGR del 5,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adiciones de Capacidad Térmica y de Ciclo Combinado | +1.5% | China, India, Indonesia, Vietnam, Asia-Pacífico en general | Largo plazo (≥ 4 años) |
| Demanda Industrial de Vapor en China e India | +1.0% | China, India, extensión al Sudeste Asiático | Mediano plazo (2-4 años) |
| Modernización y Ciclos de Reemplazo de la Flota de Calderas | +0.8% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Operación con Carga Variable que Genera Demanda de Modernización | +0.5% | China, India, Australia | Corto plazo (≤ 2 años) |
| Actualizaciones de Bombas y Motores de Alta Eficiencia | +0.6% | Global, con ganancias tempranas en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción del Monitoreo Digital de Condiciones | +0.4% | Japón, Corea del Sur, Australia, extensión a China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Adiciones de Capacidad Térmica y de Ciclo Combinado Impulsan la Demanda de Nuevos Equipos
La nueva capacidad térmica sigue siendo un impulsor directo para el mercado de bombas de alimentación de calderas en Asia-Pacífico, ya que cada caldera necesita equipos de agua de alimentación principal, de refuerzo y auxiliares. El trabajo implica más que una sola compra de bomba, ya que el paquete debe cumplir con las condiciones de diseño de la caldera y respaldar la disponibilidad requerida de la planta, mientras que Reuters informó que las plantas de carbón representaron el 24% de los proyectos de energía en construcción en 10 grandes economías asiáticas, equivalente a casi 250 GW de construcción activa en 2025.[1] Las grandes plantas supercríticas necesitan trenes de bombas de alta presión diseñados para sus condiciones de operación especificadas, incluida la presión planificada, el caudal y la disposición de reserva. Una investigación sobre una planta de vapor ultrasupercrítica de 900 MW encontró que los parámetros de vapor más elevados requieren cambios correspondientes en la configuración del accionamiento de la bomba de alimentación de la caldera y los requisitos de potencia.[2] India añadió 5,09 GW de capacidad térmica en el primer semestre del año fiscal 2025-26, y 37,62 GW estaban en construcción a septiembre de 2025. Estos proyectos respaldan pedidos de sistemas diseñados a medida con largos ciclos de calificación y entrega, donde el compromiso temprano puede influir en la selección del diseño y la planificación del servicio.
La Demanda Industrial de Vapor en China e India Abre un Canal de Ingresos Fuera del Sector Energético
Los sistemas industriales de vapor generan demanda fuera de la generación de energía de servicios públicos para el mercado de bombas de alimentación de calderas en Asia-Pacífico. Las instalaciones químicas, petroquímicas, de refinación y de procesos necesitan un suministro confiable de agua de alimentación donde el vapor se utiliza para calefacción o producción. Sus sistemas de calderas suelen operar de forma continua, por lo que una falla en el equipo puede interrumpir un proceso de producción importante y crear una necesidad de mantenimiento inmediata. Estos clientes a menudo necesitan materiales resistentes a la corrosión y diseños que puedan operar bajo condiciones exigentes de temperatura y presión, mientras que sus decisiones de adquisición dan peso al rendimiento durante el ciclo de vida, el acceso al mantenimiento, la disponibilidad de repuestos y la capacidad de programar el trabajo durante paradas planificadas. Esto brinda a los proveedores la oportunidad de atender proyectos que no siguen el ciclo de inversión del sector de servicios públicos. También amplía el papel de la industria de bombas de alimentación de calderas en Asia-Pacífico más allá de las centrales eléctricas de la región.
Las Actualizaciones de Bombas y Motores de Alta Eficiencia Respaldan la Demanda de Reemplazo
Las actualizaciones de eficiencia respaldan la actividad de reemplazo donde las unidades existentes ya no satisfacen las necesidades operativas de un sistema de calderas. Las presiones de vapor más elevadas aumentan la importancia del diseño hidráulico de la bomba y el rendimiento del motor, ya que una pérdida modesta de eficiencia puede incrementar el consumo de energía durante un período de operación prolongado. Un estudio de 2025 sobre bombas de agua de alimentación de calderas de 1.000 MW encontró que un ángulo de envolvente de álabe de 120° a 130° proporcionaba un sólido equilibrio entre el rendimiento de cavitación y la eficiencia energética.[3] Este tipo de mejora de diseño es importante cuando los operadores evalúan equipos para servicios de agua de alimentación exigentes y comparan el costo de un reemplazo con los beneficios operativos esperados. Japón y Corea del Sur son mercados tempranos relevantes porque sus bases instaladas maduras ponen más énfasis en la calidad del reemplazo que en la nueva construcción térmica. El mercado de bombas de alimentación de calderas en Asia-Pacífico puede beneficiarse donde las actualizaciones mejoran la estabilidad operativa, reducen las cargas de mantenimiento y respaldan los objetivos de uso de energía.
La Adopción del Monitoreo Digital de Condiciones Redefine la Economía del Mantenimiento
El monitoreo digital de condiciones está trasladando las decisiones de mantenimiento desde programas fijos hacia la evaluación del estado del equipo. En lugar de esperar un intervalo de inspección rutinaria, los operadores pueden revisar señales que indican una falla en desarrollo y priorizar el trabajo más urgente; un estudio que utilizó datos de una planta de carbón indonesia encontró que un autocodificador de Memoria a Largo y Corto Plazo (LSTM) podía identificar signos tempranos de flexión del eje y deterioro del anillo de desgaste del impulsor antes de la falla. Una investigación separada de 2025 reportó un R² de 0,9838 para un modelo utilizado para predecir el consumo de energía de la bomba de alimentación de la caldera y clasificar anomalías en niveles de advertencia.[4] Las herramientas pueden ayudar a los operadores a planificar reparaciones antes de que una falla afecte la disponibilidad de la planta y pueden proporcionar a los equipos de servicio evidencia más clara cuando recomiendan una intervención. Para los fabricantes de equipos, los sistemas de monitoreo pueden fortalecer los contratos de servicio y crear trabajo recurrente en el mercado posventa. Japón, Corea del Sur, Australia y China son mercados de adopción relevantes porque las empresas de servicios públicos y los sitios industriales valoran el tiempo de actividad y el mantenimiento predictivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Generación Renovable que Desplaza la Nueva Capacidad Térmica | -1.1% | Japón, Corea del Sur, Australia, mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alto Costo de Capital y Ciclo de Vida de los Sistemas de Alta Presión | -0.6% | Asia-Pacífico en general, con mayor intensidad en el Sudeste Asiático emergente | Mediano plazo (2-4 años) |
| Volatilidad del Costo de Materiales de Acero Inoxidable, Níquel y Dúplex | -0.5% | Cadena de suministro global, impacto en adquisiciones en China e India | Corto plazo (≤ 2 años) |
| Riesgo de Cavitación y Fatiga a Baja Carga en Operación Flexible | -0.3% | China, India, Indonesia, mercados de alta intensidad de ciclado | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento Renovable Presiona el Horizonte de Capacidad Térmica a Largo Plazo
El aumento de la generación renovable puede reducir el número de nuevos proyectos térmicos en las economías maduras de Asia-Pacífico. Este cambio es más significativo en Japón, Corea del Sur y Australia, donde el horizonte de proyectos se está desplazando hacia capacidad renovable y basada en gas. Si bien un menor número de plantas térmicas en nuevas construcciones puede limitar la demanda de nuevas instalaciones de bombas de alimentación de calderas, las plantas de carbón existentes aún pueden requerir bombas de reemplazo y actualizaciones cuando operan de manera más flexible o permanecen en línea más tiempo de lo planificado. Los requisitos de flexibilidad de la Autoridad Central de Electricidad en India también han centrado la atención en las plantas de carbón que operan con cargas mínimas más bajas y tasas de rampa definidas. Estas condiciones de operación pueden aumentar la atención a la confiabilidad de las bombas, el comportamiento de vibración y la respuesta del servicio durante los trabajos de mantenimiento. El mercado de bombas de alimentación de calderas en Asia-Pacífico, por lo tanto, está respaldado por la actividad posventa incluso donde la demanda de nuevas construcciones es menos segura.
La Volatilidad del Costo de Materiales de Acero Inoxidable, Níquel y Dúplex Comprime los Presupuestos de Adquisición
Las bombas de alimentación de calderas de alta presión pueden requerir acero inoxidable, grados dúplex y aleaciones con contenido de níquel en los componentes húmedos. Estos materiales se utilizan donde la aplicación requiere resistencia, resistencia a la corrosión u operación estable bajo condiciones de servicio exigentes, y Damstahl reportó precios del níquel de 14.500 a 15.500 USD por tonelada durante el tercer trimestre de 2025, tras el aumento de precios registrado a principios de año. Los movimientos de precios pueden dificultar la elaboración de presupuestos para proveedores y compradores de proyectos, especialmente cuando una cotización debe mantenerse válida durante un período prolongado de ingeniería y entrega. El problema es particularmente importante para los contratos de precio fijo, donde los costos de materiales pueden cambiar durante el ciclo de adquisición y fabricación. Los compradores pueden extender las revisiones técnicas y comerciales antes de adjudicar paquetes de equipos de alto valor y pueden examinar detenidamente las especificaciones de materiales antes de la aprobación final. Esto puede retrasar los pedidos dentro del mercado de bombas de alimentación de calderas en Asia-Pacífico, especialmente para bombas que sirven a calderas supercríticas o ultrasupercríticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Configuraciones Horizontales Atienden los Requisitos de Grandes PlantasLas bombas horizontales representaron el 76,2% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026. Su posición refleja el uso de grandes configuraciones horizontales multietapa en plantas de carbón y gas a escala de servicios públicos. Los diseños con cojinetes intermedios proporcionan acceso para el mantenimiento, lo cual es importante donde los sitios tienen exigentes objetivos de disponibilidad y deben completar los trabajos de servicio planificados sin interrumpir la unidad generadora en su conjunto. KSB recibió un pedido en julio de 2025 por 15 conjuntos de bombas de alimentación principal de calderas, bombas de refuerzo, motores y accesorios para los proyectos supercríticos Gadarwara Etapa II y Nabinagar Etapa II de la Corporación Nacional de Energía Térmica (NTPC). Tales proyectos ilustran la necesidad de bombas robustas que puedan soportar el servicio de alta presión de descarga, integrarse con los equipos de apoyo y operar dentro de una especificación de ingeniería de planta definida. Las unidades horizontales también son adecuadas para aplicaciones donde los operadores necesitan un formato probado para servicios de alimentación de calderas de alta capacidad.
Se prevé que las bombas verticales se expandan a un CAGR del 4,5% hasta 2032. Su huella compacta puede respaldar instalaciones donde el espacio disponible en el piso o la distribución limita el uso de un paquete horizontal, especialmente cuando la planta debe incorporar nuevos equipos en un área operativa existente. Esto es importante en plantas industriales e instalaciones químicas que utilizan disposiciones de equipos modulares y buscan opciones prácticas para un reemplazo sin cambios importantes en los sistemas adyacentes. Los sistemas verticales también pueden adaptarse a proyectos de reemplazo donde mantener la disposición civil existente reduce la complejidad de la parada. El segmento es relevante para instalaciones de calderas más pequeñas y sistemas de vapor de proceso en todo el Sudeste Asiático. Estos casos de uso otorgan a los productos verticales un papel enfocado dentro del mercado más amplio de bombas de alimentación de calderas en Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Diseño de Bomba:
Las Bombas Centrífugas Multietapa Lideran el Servicio de Alta PresiónLas bombas centrífugas multietapa representaron el 87,4% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026. La generación moderna de vapor de alta presión necesita varios impulsores para generar la altura manométrica requerida, con cada etapa contribuyendo al aumento de la presión total necesaria para suministrar agua de alimentación a la caldera. El diseño es particularmente importante para las unidades supercríticas y ultrasupercríticas, donde las bombas monofásicas no pueden cumplir con el rango de presión requerido. El estudio de 2025 de AIP Advances sobre bombas de agua de alimentación de 1.000 MW también muestra cómo la geometría del impulsor afecta el rendimiento de cavitación y la eficiencia. Los fabricantes de bombas continúan refinando los componentes hidráulicos porque la disponibilidad y el rendimiento energético influyen en las decisiones de compra, especialmente cuando los clientes comparan los costos operativos y los requisitos de mantenimiento durante un largo período de servicio. Esto mantiene a los equipos centrífugos multietapa como elemento central de la industria de bombas de alimentación de calderas en Asia-Pacífico.
Se prevé que las bombas tipo barril crezcan a un CAGR del 4,3% hasta 2032. Su construcción de doble carcasa y disposición de cartucho extraíble respaldan las aplicaciones de servicio de mayor presión, donde el confinamiento, el acceso para inspección y la operación confiable son partes importantes del requisito del equipo. Estos diseños son relevantes para plantas térmicas avanzadas y otros sistemas con requisitos estrictos de confiabilidad, incluidas las instalaciones que no pueden aceptar interrupciones prolongadas en la generación de vapor. PowerChina SPEM reportó contratos de suministro de bombas de alimentación de calderas en 2026 para los proyectos de calor y energía combinados de Huaneng Shanyin y Huaneng Yantai. Las adjudicaciones muestran que los proveedores nacionales participan en proyectos exigentes de alta capacidad. Los diseños monofásicos y de sección anular siguen siendo relevantes para servicios auxiliares y calderas industriales más pequeñas donde no se requiere servicio de alta presión.
Por Industria de Uso Final:
La Generación de Energía Lidera Mientras las Aplicaciones Químicas y Petroquímicas se AceleranLa generación de energía representó el 54,7% del tamaño del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026. Requiere los paquetes de bombas más grandes porque una central generadora puede necesitar bombas principales, bombas de refuerzo y trenes de reserva que protejan las operaciones cuando una unidad individual necesita inspección o reparación. Los proyectos de energía térmica utilizan equipos diseñados para requisitos estrictos de presión, caudal y disponibilidad. Reuters informó que grandes proyectos de carbón y gas permanecían en construcción en las principales economías asiáticas en 2025. Estos proyectos generalmente implican pruebas detalladas, revisión de ingeniería y un plan de servicio porque las bombas son fundamentales para la disponibilidad de la caldera y se seleccionan como parte de un sistema de agua de alimentación más amplio.
Se prevé que las aplicaciones químicas y petroquímicas se expandan a un CAGR del 4,7% hasta 2032. Las instalaciones de proceso utilizan vapor para calefacción y producción y pueden requerir bombas con materiales especializados cuando las condiciones del fluido y los entornos operativos imponen demandas adicionales sobre las partes en contacto con el fluido. Los compradores pueden priorizar la resistencia a la corrosión, la operación confiable y el soporte de mantenimiento junto con el rendimiento hidráulico. Esto amplía la demanda más allá del ciclo de generación de energía y brinda a los proveedores una combinación más amplia de oportunidades en plantas de proceso continuo. El segmento también ayuda a los proveedores a diversificar su base de clientes dentro del mercado de bombas de alimentación de calderas en Asia-Pacífico.

Análisis Geográfico
China
China representó el 37,1% de la participación del mercado de bombas de alimentación de calderas en Asia-Pacífico en 2026. Su escala refleja una gran base de generación térmica y una población sustancial de calderas industriales. KSB amplió su Centro de Servicio de Guangzhou en junio de 2025 a 3.500 metros cuadrados y reportó un aumento de diez veces en el volumen de negocios a 10,50 millones de USD (70 millones de CNY). La instalación atiende a Guangdong, Guangxi, Hunan, Hainan y Fujian, destacando la importancia del soporte posventa local rápido. Los proveedores nacionales también participan en proyectos de alta capacidad, como lo indican las adjudicaciones de Calor y Energía Combinados (CHP) de PowerChina SPEM en 2026.
India
Se prevé que India crezca a un CAGR del 5,1% hasta 2032, la tasa más alta entre las geografías cubiertas. El tamaño del mercado de bombas de alimentación de calderas en Asia-Pacífico en India está respaldado por un horizonte de construcción térmica de 37,62 GW a septiembre de 2025. Las nuevas plantas requieren sistemas de agua de alimentación de alta presión que coincidan con sus parámetros operativos. El pedido de KSB en 2025 para los proyectos supercríticos de la Corporación Nacional de Energía Térmica (NTPC) demuestra la demanda continua de paquetes de bombas de alimentación principal de calderas y bombas de refuerzo. La producción local, la capacidad de servicio, el cumplimiento de las especificaciones del proyecto y el acceso confiable a soporte técnico experimentado seguirán siendo factores competitivos relevantes para los compradores indios.
Sudeste Asiático y Otros Mercados de Asia-Pacífico
Indonesia, Vietnam, Tailandia, Japón, Corea del Sur, Australia y el Resto de Asia-Pacífico tienen diferentes perfiles de demanda. El Plan de Negocios de Suministro de Electricidad 2025-2034 de Indonesia (RUPTL) identifica 16,6 GW de nueva capacidad no renovable en sus primeros 5 años, lo que puede respaldar la demanda de proyectos de carbón y gas. Torishima recibió un pedido en diciembre de 2025 para bombas de pozo caliente para el proyecto geotérmico de 80 MW Muara Laboh Unidad 2 en Sumatra Occidental. Japón y Corea del Sur están más enfocados en trabajos de reemplazo de alta especificación, mantenimiento y actualizaciones digitales, mientras que Australia está cambiando con el tiempo hacia configuraciones de gas y renovables.
Panorama Competitivo
Concentración del Mercado
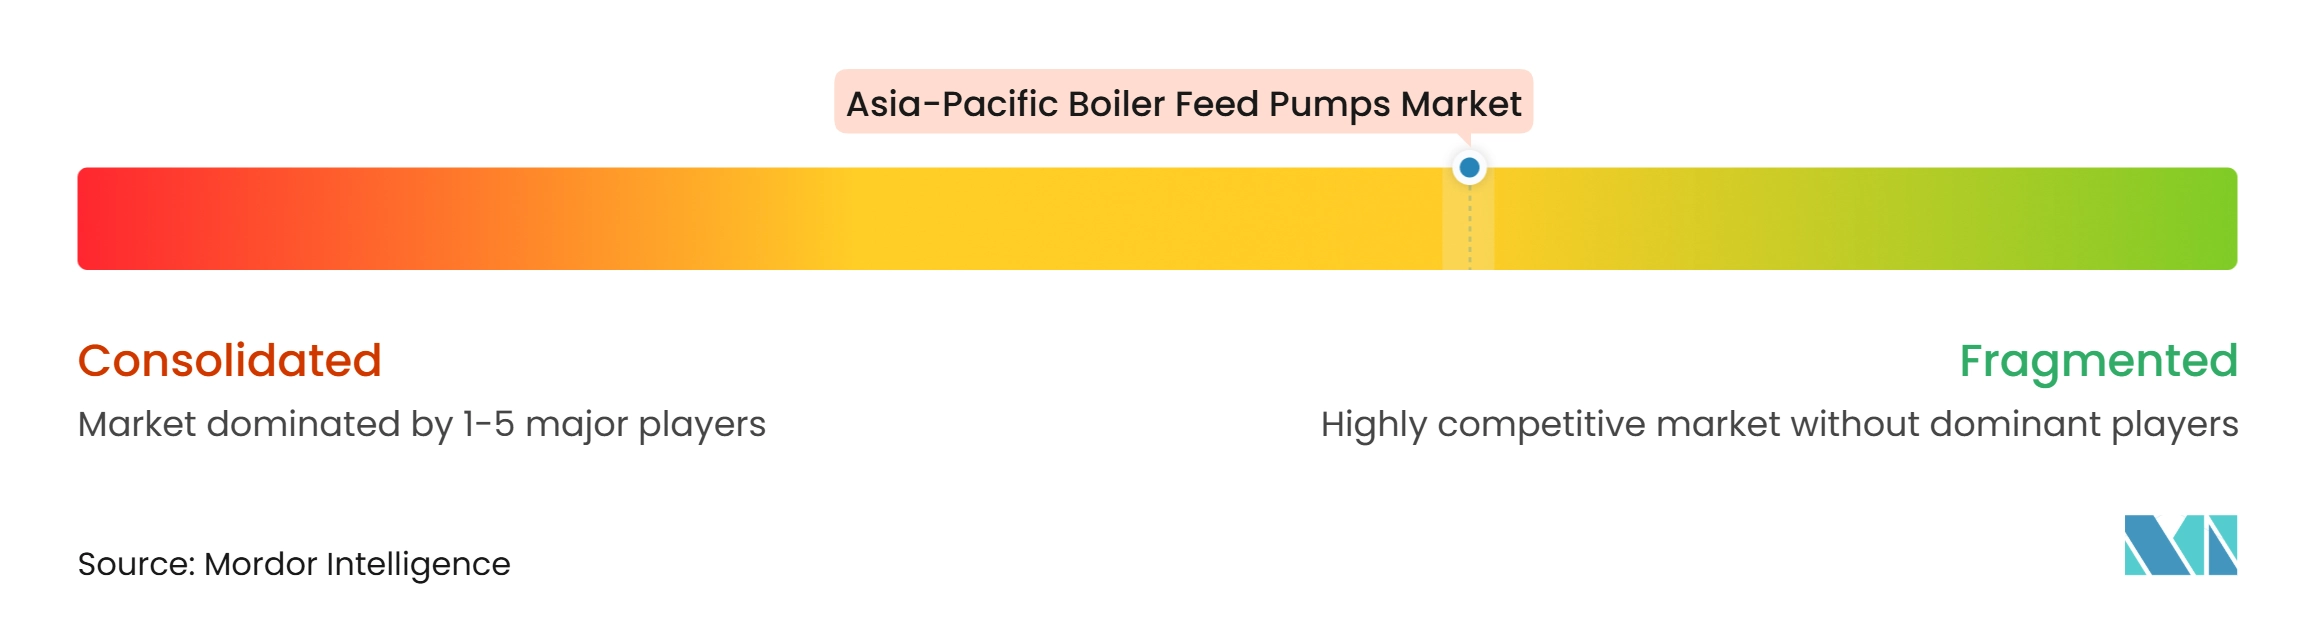
El mercado de bombas de alimentación de calderas en Asia-Pacífico está moderadamente consolidado. KSB, Sulzer, Flowserve, EBARA, Grundfos y Torishima atienden proyectos de ingeniería de alto valor, mientras que los proveedores regionales compiten por pedidos industriales y de especificación estándar. Los principales diferenciadores técnicos incluyen el rendimiento hidráulico, la confiabilidad, el soporte de ingeniería y la capacidad posventa. API 610 es una especificación clave para servicios de bombas centrífugas exigentes, mientras que los propietarios de proyectos también pueden requerir disposiciones eléctricas y de pruebas conformes con la Comisión Electrotécnica Internacional (IEC). La inversión de KSB en Guangzhou muestra cómo los fabricantes de equipos originales están fortaleciendo la capacidad local de reparación y respuesta en China.
Los servicios posventa son una parte importante del posicionamiento competitivo en el mercado de bombas de alimentación de calderas en Asia-Pacífico. Sulzer abrió un centro de servicio en Bintulu, Sarawak, en enero de 2025 y declaró que el sitio aumentó la capacidad de servicio regional en un 80%. La instalación respalda trabajos de reparación, revisión y modernización para equipos rotativos en el este de Malasia, Sabah y Brunéi, donde los clientes valoran un acceso más rápido a soporte especializado en campo y taller. El centro ampliado de KSB en Guangzhou es un segundo ejemplo de una estrategia regional orientada al servicio. El monitoreo digital también puede vincular el hardware de las bombas con programas de mantenimiento predictivo, respaldado por investigaciones sobre la detección temprana de anomalías en bombas de alimentación de calderas.
Los proveedores nacionales están ganando visibilidad en los principales proyectos chinos. Los contratos de suministro de PowerChina SPEM en 2026 para Huaneng Shanyin y Huaneng Yantai muestran que los fabricantes locales pueden competir por grandes aplicaciones de CHP de alta eficiencia. Los proveedores globales conservan ventajas donde los proyectos exigen largas referencias operativas, diseños hidráulicos especializados o amplias redes de servicio. El pedido geotérmico indonesio de Torishima muestra que los fabricantes de bombas pueden ampliar su presencia regional hacia proyectos de transición energética.
Líderes de la Industria de Bombas de Alimentación de Calderas en Asia-Pacífico
-
KSB SE and Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
EBARA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico Empresas cubiertas en este informe
- Bharat Heavy Electricals Limited (BHEL)
- CNP Pumps India Private Limited
- Dalian Deep Blue Pump Co., Ltd.
- Dongfang Turbine Co., Ltd.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- Hangzhou Steam Turbine Co., Ltd.
- Hunan Sanchang Pump Co., Ltd.
- Hunan XEMC Changsha Pump Works Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE and Co. KGaA
- LEO Group Co., Ltd.
- PowerChina SPEM Company Limited
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Shinko Ind. Ltd.
- Speck Pumpen
- Sulzer Ltd.
- Torishima Pump Manufacturing Co., Ltd.
- WPIL Limited
Desarrollos recientes de la industria en Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico
- Febrero de 2026: El fabricante chino de bombas DaTongLongYuan anunció que ganó la licitación para el proyecto de bombas de alimentación de calderas de alta presión en la planta de energía Pulang Pisau de PLN Nusantara Power en Indonesia. El contrato cubre un conjunto completo de equipos de bombas de alimentación de calderas de alta presión, incluidos motores y acoplamientos hidráulicos, e incluye servicios de instalación y construcción.
- Septiembre de 2025: Flowserve Corporation y Core Energy Systems firmaron un acuerdo estratégico para fabricar localmente bombas de refrigerante primario para la flota de reactores de agua pesada a presión de India en la instalación de Flowserve en Coimbatore, autorizado bajo el Departamento de Energía de los Estados Unidos (DOE) 10 CFR Parte 810. India tiene como objetivo 100 GW de capacidad nuclear para 2047, y la colaboración marca un hito significativo de transferencia de tecnología para la cadena de suministro nuclear doméstica de India.
- Julio de 2025: KSB Limited recibió un pedido de Larsen & Toubro por 15 conjuntos de bombas de alimentación principal de calderas, bombas de refuerzo, motores y accesorios para el Proyecto de Energía Térmica Supercrítica Gadarwara (STPP) Etapa II (2×800 MW) y el STPP Nabinagar Etapa II (3×800 MW) de la Corporación Nacional de Energía Térmica (NTPC). Esto marca el primer pedido supercrítico de KSB proveniente de L&T para proyectos térmicos de clase 800 MW, fortaleciendo su posición en el sector de energía de alta capacidad de India, con entregas vinculadas a hitos hasta 2028.
- Junio de 2025: KSB reubicó y amplió su Centro de Servicio de Guangzhou a 3.500 metros cuadrados, logrando un aumento de diez veces en el volumen de negocios a 10,50 millones de USD (70 millones de CNY). El centro atiende a las provincias de Guangdong, Guangxi, Hunan, Hainan y Fujian, reforzando la estrategia de prioridad posventa de KSB en el sur industrial de China, con capacidades de reparación y pruebas de precisión conformes con la Comisión Electrotécnica Internacional (IEC).
Alcance del Informe del Mercado de Bombas de Alimentación de Calderas en Asia-Pacífico
Una bomba de alimentación de caldera (BFP) es un dispositivo especializado de alta presión que suministra agua de alimentación a una caldera de vapor para mantener los niveles requeridos de generación de agua y vapor.
El mercado de bombas de alimentación de calderas en Asia-Pacífico está segmentado por tipo de bomba, diseño de bomba, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de alimentación de calderas horizontales y bombas de alimentación de calderas verticales. Por diseño de bomba, el mercado está dividido en bombas centrífugas multietapa, bombas centrífugas monofásicas, bombas de alimentación de calderas tipo barril y bombas de alimentación de calderas de sección anular. Por industria de uso final, el mercado está dividido en generación de energía, petróleo y gas, química y petroquímica, alimentos y bebidas, pulpa y papel, metales y minería, y otras aplicaciones industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de alimentación de calderas en Asia-Pacífico en 8 países clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales |
| Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas |
| Bombas de Alimentación de Calderas Tipo Barril |
| Bombas de Alimentación de Calderas de Sección Anular |
| Generación de Energía |
| Petróleo y Gas |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Metales y Minería |
| Otras Aplicaciones Industriales |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Vietnam |
| Tailandia |
| Resto de Asia-Pacífico |
| Por Tipo de Bomba | Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales | |
| Por Diseño de Bomba | Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas | |
| Bombas de Alimentación de Calderas Tipo Barril | |
| Bombas de Alimentación de Calderas de Sección Anular | |
| Por Industria de Uso Final | Generación de Energía |
| Petróleo y Gas | |
| Química y Petroquímica | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Metales y Minería | |
| Otras Aplicaciones Industriales | |
| Por Geografía | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las bombas de alimentación de calderas en Asia-Pacífico?
Se proyecta que el mercado de bombas de alimentación de calderas en Asia-Pacífico crezca a un CAGR del 4,19% de 2027 a 2032, aumentando de 370,13 millones de USD en 2026 a 473,38 millones de USD en 2032.
¿Qué tipo de bomba tiene la mayor participación regional?
Las bombas horizontales representaron el 76,2% de la participación en 2026 porque se utilizan ampliamente en grandes aplicaciones de calderas a escala de servicios públicos. Su accesibilidad para el mantenimiento y su idoneidad para disposiciones de alta capacidad respaldan su posición actual en las principales instalaciones de calderas de carbón y gas en toda la región.
¿Qué diseño de bomba lidera las aplicaciones de calderas de alta presión en Asia-Pacífico?
Las bombas centrífugas multietapa representaron el 87,4% de la participación en 2026 porque los sistemas modernos de vapor de alta presión requieren varios impulsores para generar la altura manométrica necesaria. El diseño está estrechamente alineado con los requisitos de servicio supercrítico y ultrasupercrítico, donde la generación confiable de presión, la eficiencia hidráulica, el control de cavitación y el acceso práctico al mantenimiento son importantes.
¿Qué aplicación de uso final está creciendo más rápido?
Se prevé que las aplicaciones químicas y petroquímicas crezcan a un CAGR del 4,7% hasta 2032, por encima de la tasa regional general. Las instalaciones de proceso utilizan vapor para calefacción y producción, lo que crea demanda fuera del ciclo de energía de servicios públicos y brinda a los proveedores una vía hacia proyectos de plantas industriales.
¿Qué país se espera que crezca más rápido en la región?
Se prevé que India crezca a un CAGR del 5,1% hasta 2032, respaldado por su horizonte de construcción de capacidad térmica. Las necesidades de equipos de alta presión en proyectos supercríticos también respaldan la demanda de sistemas de alimentación de calderas diseñados a medida, incluidos paquetes de bomba principal, bomba de refuerzo, motor y accesorios.
¿Cómo compiten los proveedores por los proyectos de bombas de alimentación de calderas?
Los proveedores compiten a través del rendimiento de bombas diseñadas a medida, la confiabilidad de alta presión, la cobertura de reparación local, la capacidad de modernización y los servicios de monitoreo digital. La inversión en centros de servicio y el soporte de mantenimiento predictivo son cada vez más importantes junto con la venta inicial del equipo, especialmente para los operadores que necesitan decisiones de reparación rápidas y soporte de mantenimiento planificado.