
Taille et part du marché des pompes d'alimentation de chaudières en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
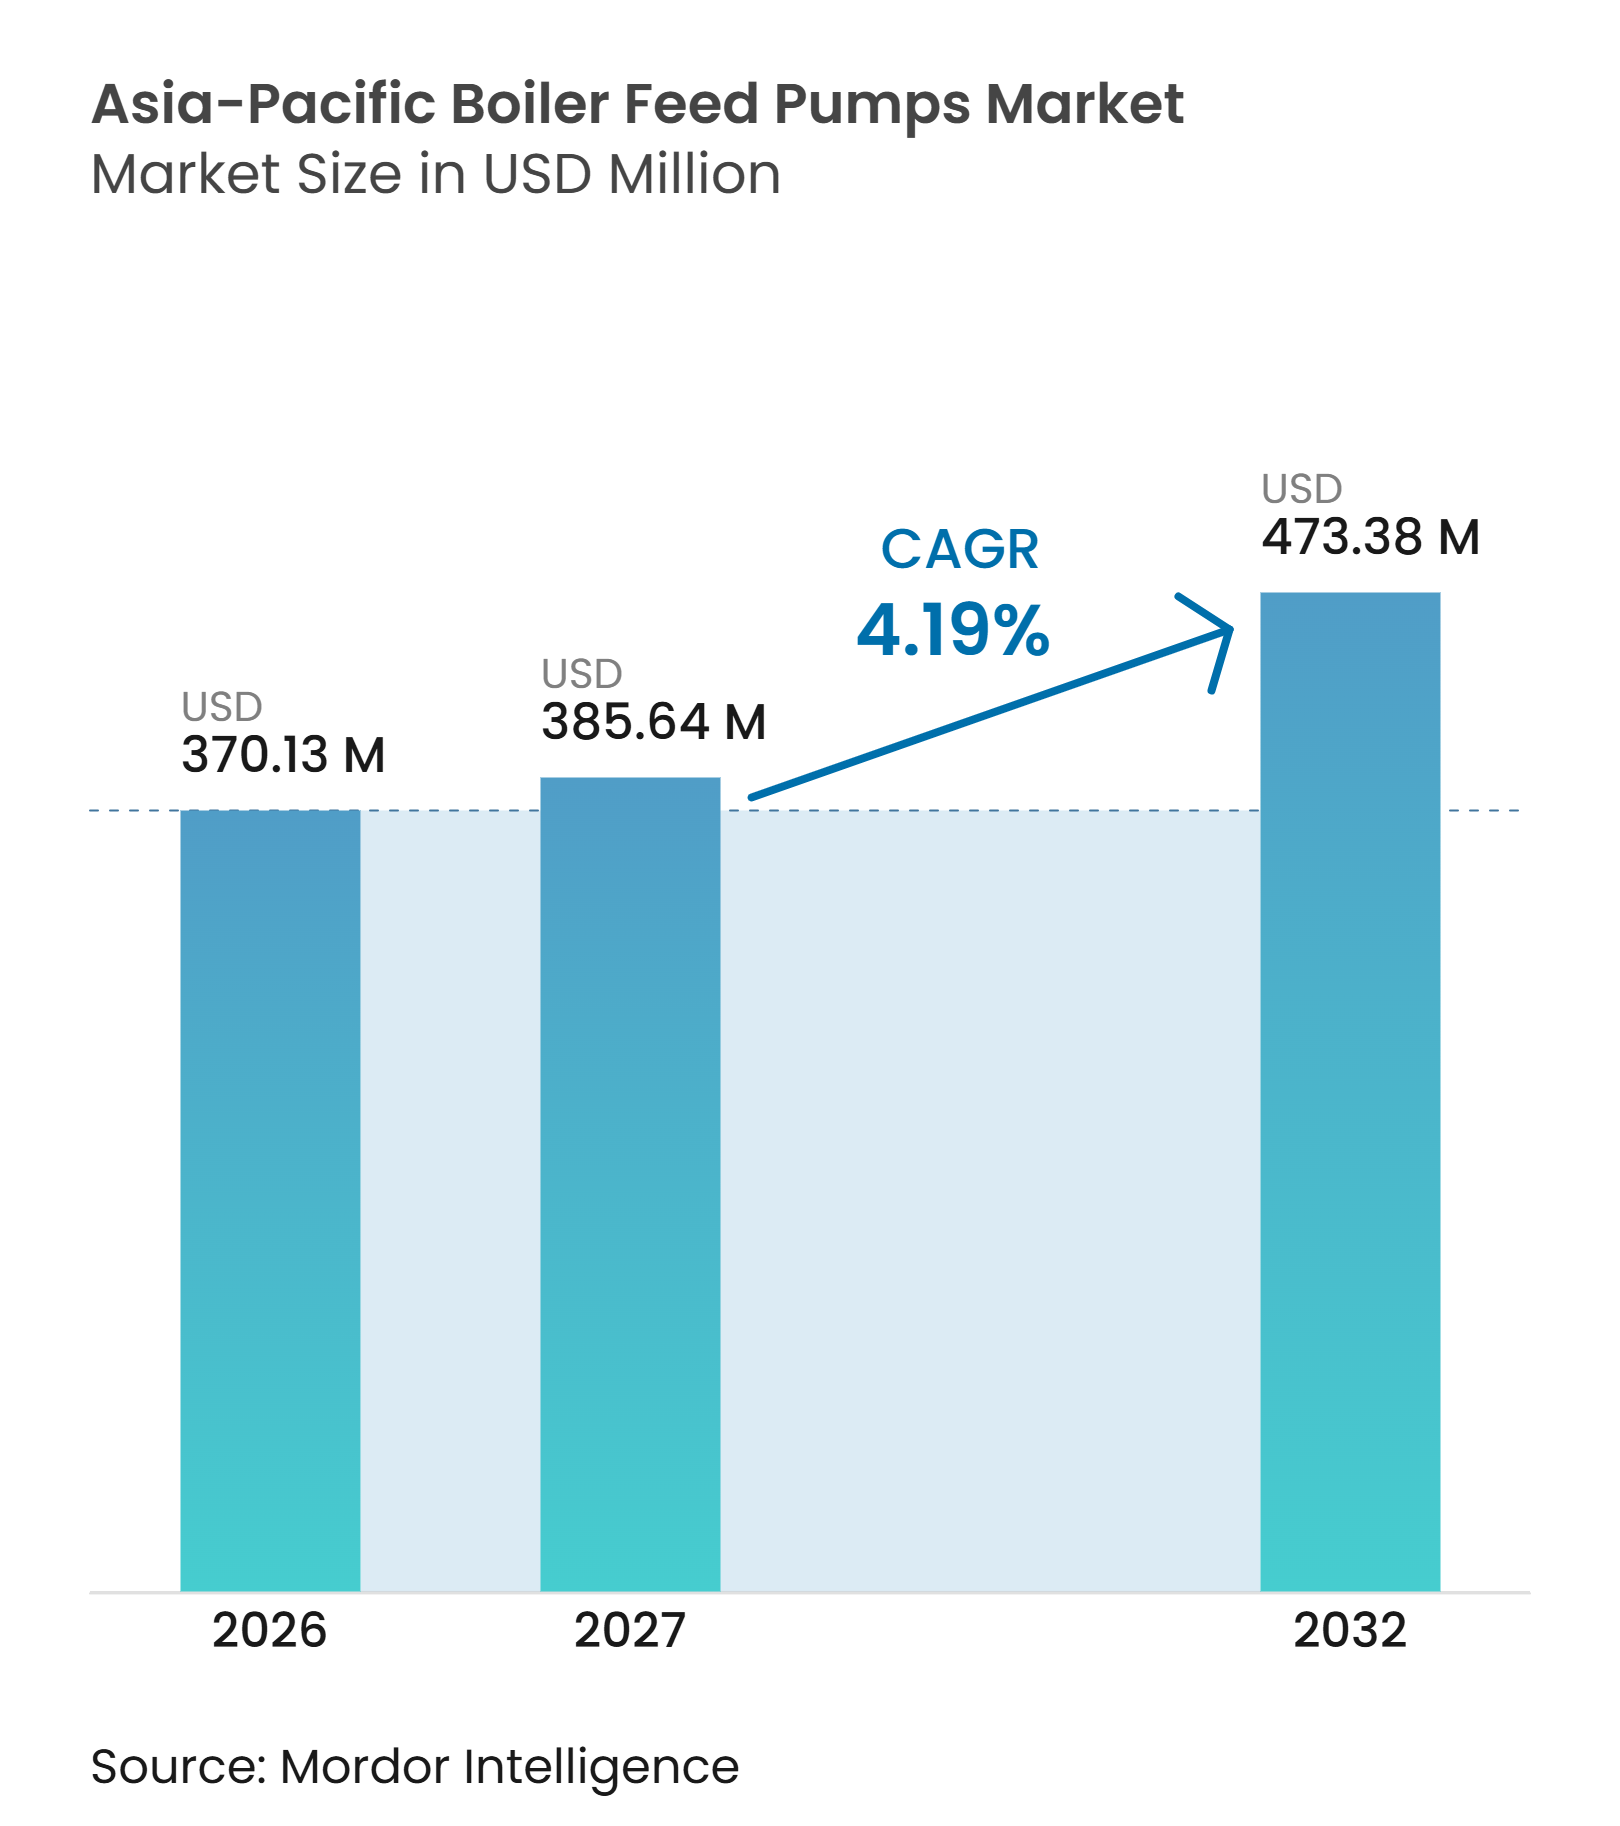
| Taille du marché de l'année de base (2026) | 370.13 Millions de dollars américains |
| Taille du Marché (2027) | 385.64 Millions de dollars américains |
| Taille du Marché (2032) | 473.38 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.19 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes d'alimentation de chaudières en Asie-Pacifique par Mordor Intelligence
La taille du marché des pompes d'alimentation de chaudières en Asie-Pacifique devrait augmenter de 370,13 millions USD en 2026 à 385,64 millions USD en 2027 et atteindre 473,38 millions USD d'ici 2032, avec un CAGR de 4,19 % sur la période 2027-2032. Les ajouts de capacités thermiques et à cycle combiné restent la principale source de demande en nouveaux équipements, car chaque centrale nécessite un groupe de pompes d'alimentation en eau dédié. Le vaste parc de chaudières en exploitation dans la région soutient également les travaux de remplacement, les exploitants recherchant un fonctionnement fiable à des niveaux de charge variables. La Chine dispose de la plus grande base de demande, tandis que l'Inde affiche le taux d'expansion projeté le plus élevé parmi les zones géographiques couvertes. Les fournisseurs se différencient de plus en plus par la couverture des services, les capacités de réparation et la surveillance numérique de l'état des équipements plutôt que par le seul matériel de pompage. Le marché des pompes d'alimentation de chaudières en Asie-Pacifique conserve donc des opportunités dans les applications haute pression, même si la production d'énergie renouvelable limite les nouvelles attributions thermiques dans certains pays matures.
Principaux enseignements du rapport
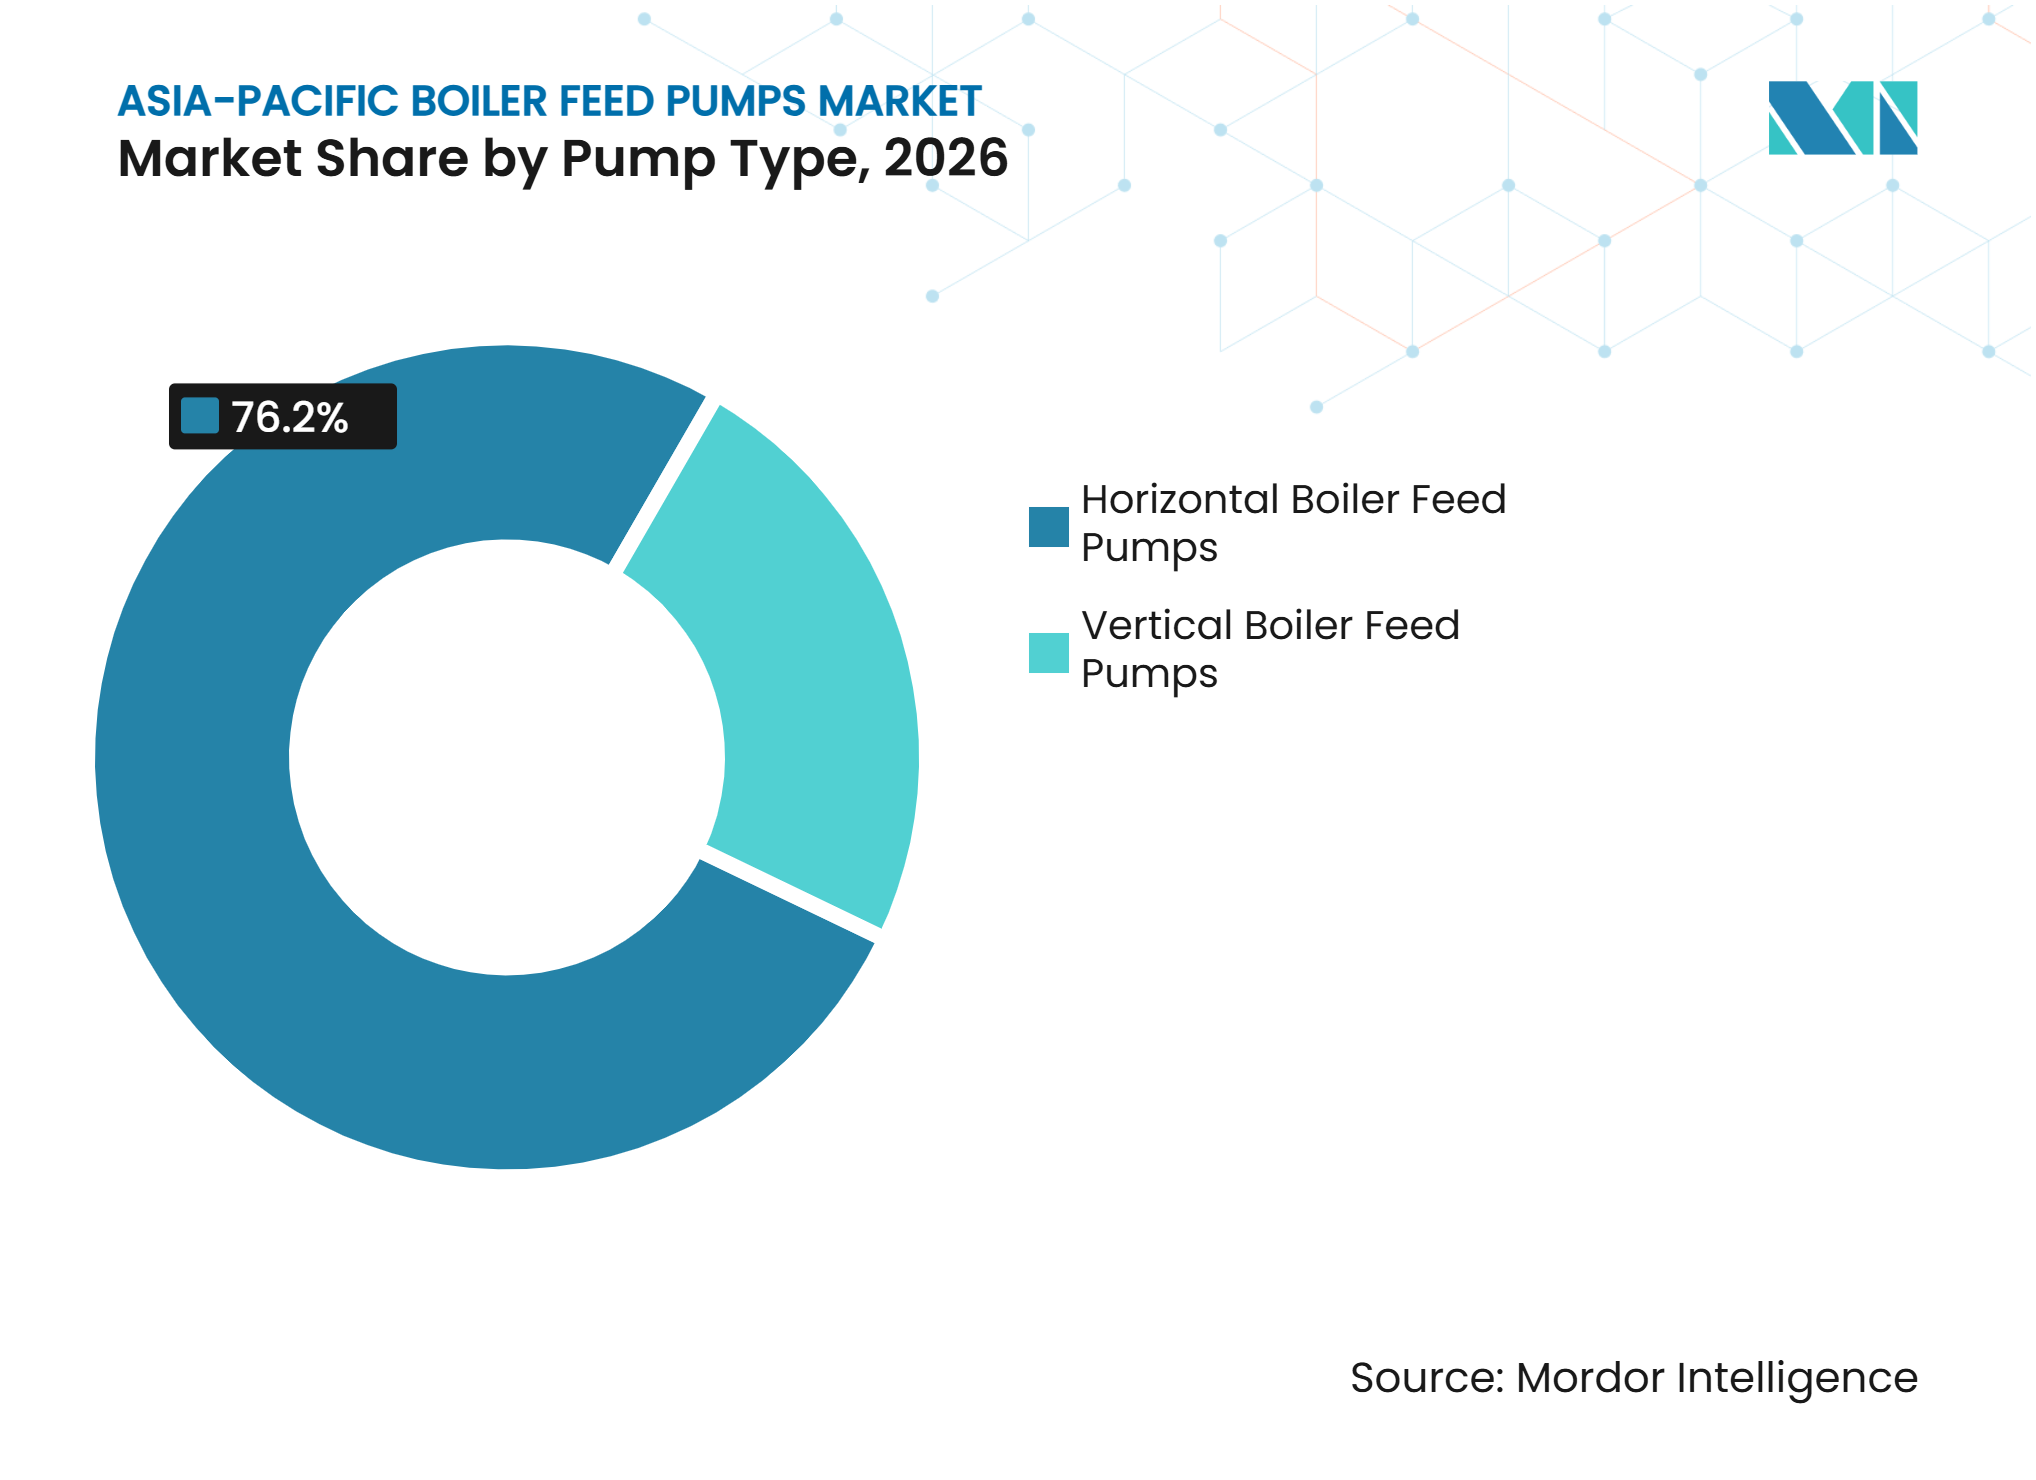
- Par type de pompe, les pompes horizontales détenaient 76,2 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026, tandis que les pompes verticales devraient croître à un CAGR de 4,5 % jusqu'en 2032.
- Par conception de pompe, les pompes centrifuges multiétagées détenaient 87,4 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026, tandis que les pompes à carter devraient croître à un CAGR de 4,3 % jusqu'en 2032.
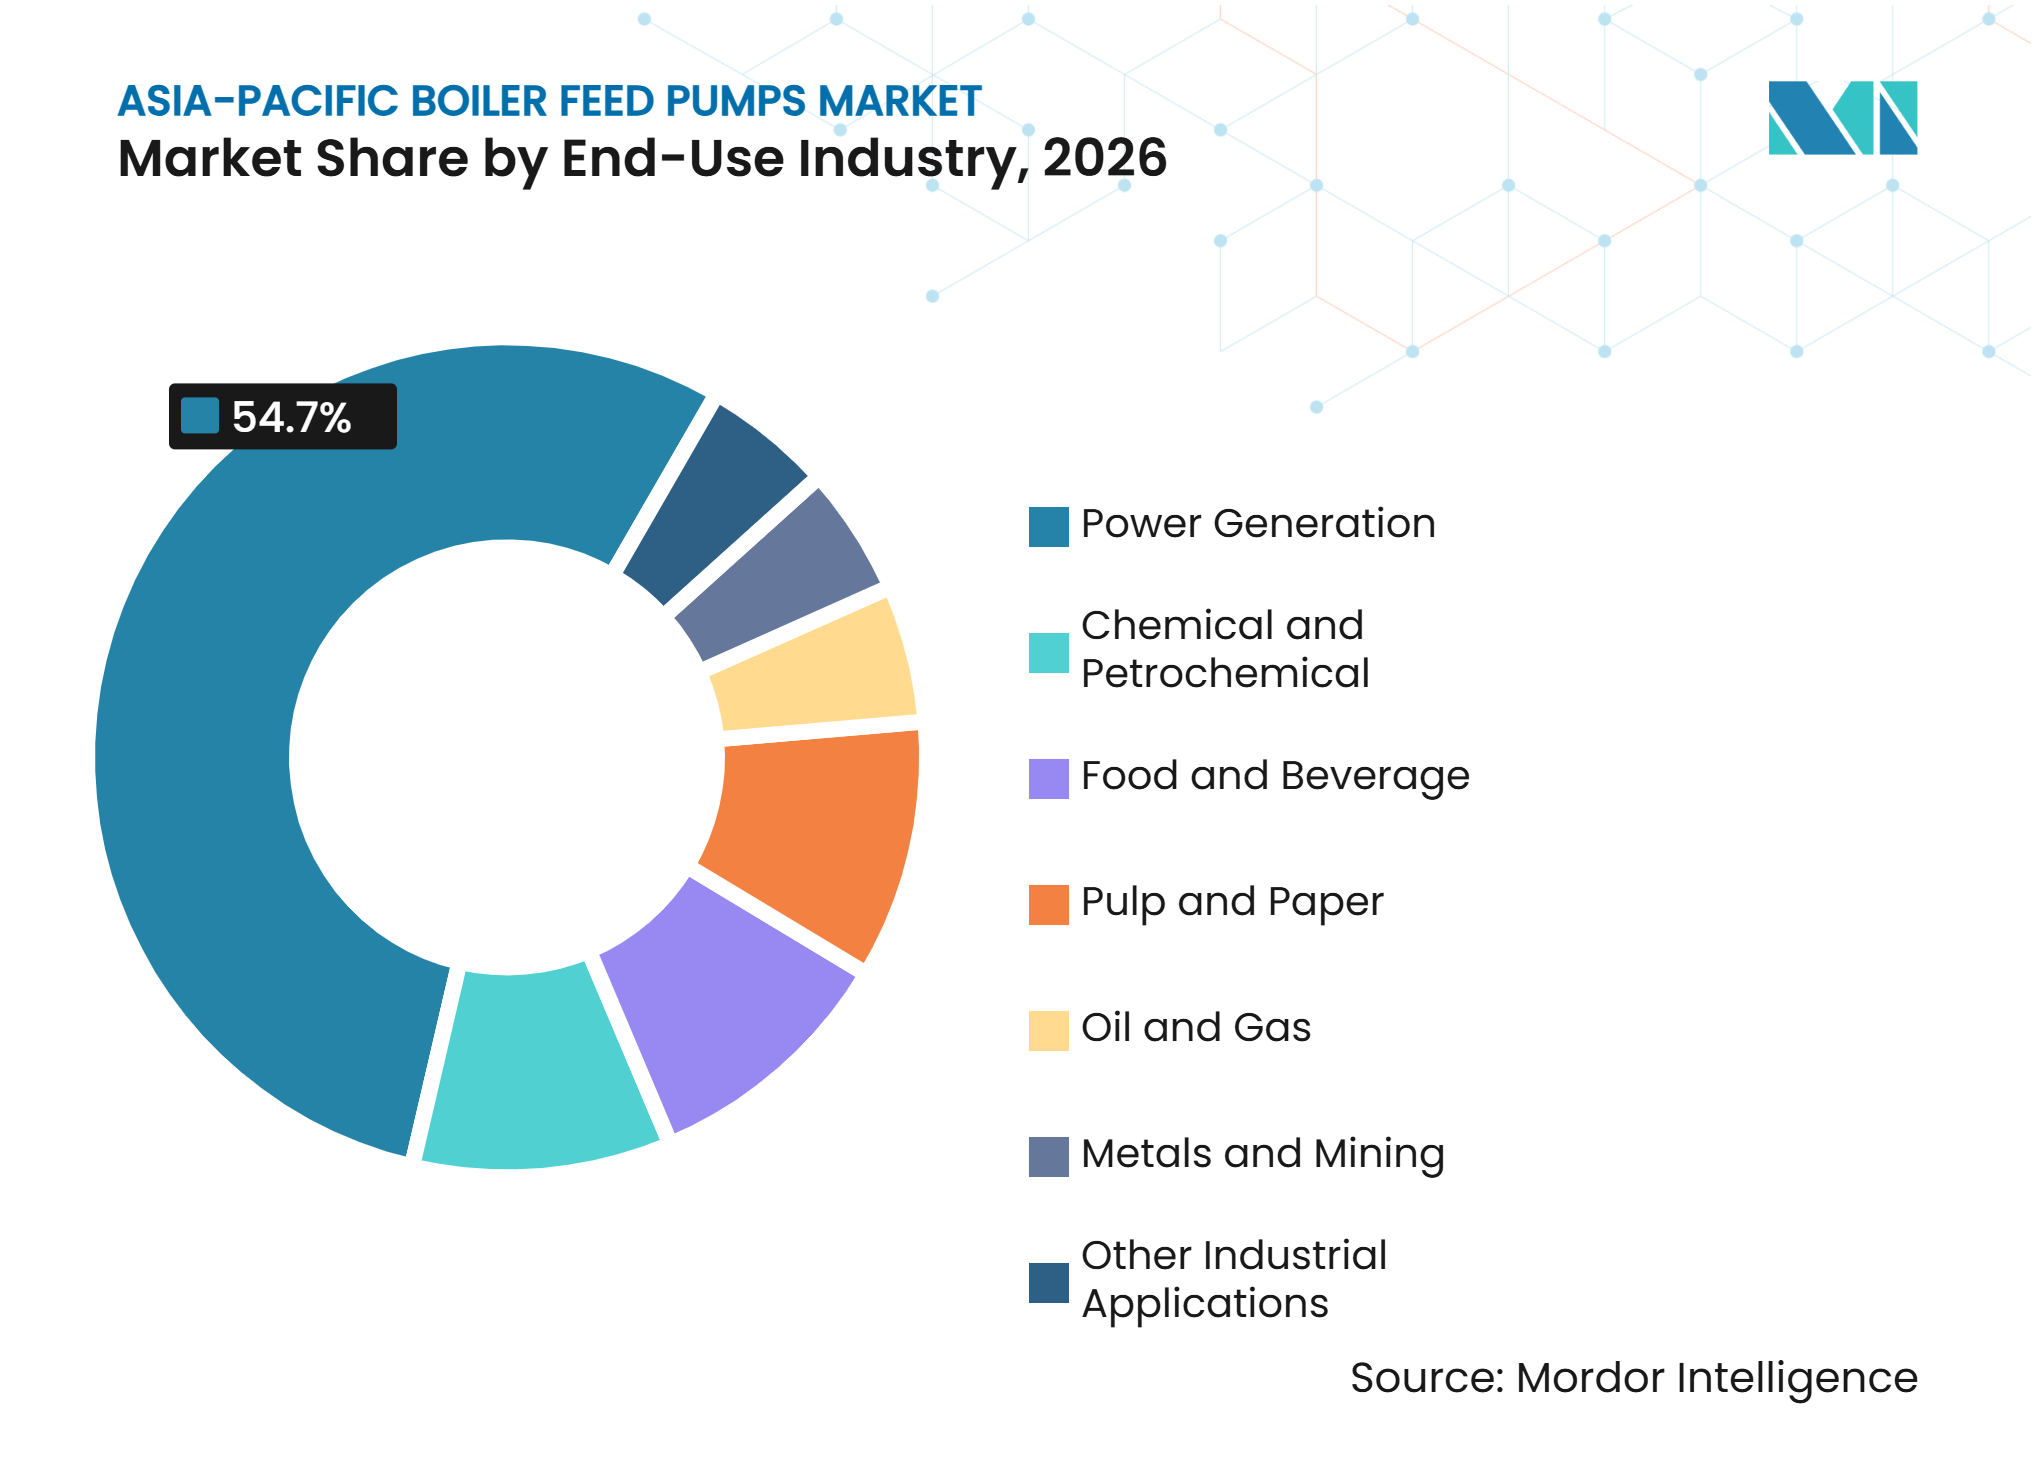
- Par secteur d'utilisation finale, la production d'énergie détenait 54,7 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026, tandis que les applications chimiques et pétrochimiques devraient croître à un CAGR de 4,7 % jusqu'en 2032.
- Par zone géographique, la Chine détenait 37,1 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026, tandis que l'Inde devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Ajouts de capacités thermiques et à cycle combiné | +1.5% | Chine, Inde, Indonésie, Vietnam, Asie-Pacifique au sens large | Long terme (≥ 4 ans) |
| Demande industrielle de vapeur en Chine et en Inde | +1.0% | Chine, Inde, répercussions sur l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Modernisation et cycles de remplacement du parc de chaudières | +0.8% | Chine, Inde, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Exploitation à charge variable créant une demande de modernisation | +0.5% | Chine, Inde, Australie | Court terme (≤ 2 ans) |
| Modernisation des pompes et moteurs à haute efficacité | +0.6% | Mondial, avec des gains précoces au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Adoption de la surveillance numérique de l'état des équipements | +0.4% | Japon, Corée du Sud, Australie, répercussions sur la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les ajouts de capacités thermiques et à cycle combiné stimulent la demande en nouveaux équipements
Les nouvelles capacités thermiques restent un moteur direct pour le marché des pompes d'alimentation de chaudières en Asie-Pacifique, car chaque chaudière nécessite des équipements d'alimentation en eau principaux, de surpression et auxiliaires. Les travaux impliquent plus qu'un simple achat de pompe, car l'ensemble doit répondre aux conditions de conception de la chaudière et soutenir la disponibilité requise de la centrale, tandis que Reuters a rapporté que les centrales au charbon représentaient 24 % des projets énergétiques en construction dans 10 grandes économies asiatiques, soit près de 250 GW de construction active en 2025.[1] Les grandes centrales supercritiques nécessitent des groupes de pompes haute pression conçus pour leurs conditions d'exploitation spécifiées, notamment la pression, le débit et la configuration de secours prévus. Une étude portant sur une centrale à vapeur ultra-supercritique de 900 MW a révélé que des paramètres de vapeur plus élevés nécessitent des modifications correspondantes dans la configuration d'entraînement des pompes d'alimentation de chaudières et dans les besoins en puissance.[2] L'Inde a ajouté 5,09 GW de capacité thermique au cours du premier semestre de l'exercice 2025-26, et 37,62 GW étaient en construction en septembre 2025. Ces projets soutiennent les commandes de systèmes conçus sur mesure avec de longs cycles de qualification et de livraison, où un engagement précoce peut influencer la sélection de la conception et la planification des services.
La demande industrielle de vapeur en Chine et en Inde ouvre un canal de revenus hors production d'énergie
Les systèmes industriels de vapeur créent une demande en dehors de la production d'énergie des services publics pour le marché des pompes d'alimentation de chaudières en Asie-Pacifique. Les installations chimiques, pétrochimiques, de raffinage et de traitement ont besoin d'une alimentation en eau fiable lorsque la vapeur est utilisée pour le chauffage ou la production. Leurs systèmes de chaudières fonctionnent souvent en continu, de sorte qu'une défaillance d'équipement peut interrompre un processus de production important et créer un besoin de maintenance immédiat. Ces clients ont souvent besoin de matériaux résistants à la corrosion et de conceptions capables de fonctionner dans des conditions de température et de pression exigeantes, tandis que leurs décisions d'achat accordent de l'importance aux performances sur le cycle de vie, à l'accessibilité pour la maintenance, à la disponibilité des pièces de rechange et à la capacité à planifier les travaux lors des arrêts programmés. Cela offre aux fournisseurs la possibilité de servir des projets qui ne suivent pas le cycle d'investissement du secteur des services publics. Cela élargit également le rôle du secteur des pompes d'alimentation de chaudières en Asie-Pacifique au-delà des centrales électriques de la région.
Les modernisations de pompes et de moteurs à haute efficacité soutiennent la demande de remplacement
Les modernisations pour améliorer l'efficacité soutiennent l'activité de remplacement lorsque les unités existantes ne répondent plus aux besoins d'exploitation d'un système de chaudière. Des pressions de vapeur plus élevées accroissent l'importance de la conception hydraulique des pompes et des performances des moteurs, car une légère perte d'efficacité peut augmenter la consommation d'énergie sur une longue période d'exploitation. Une étude de 2025 portant sur des pompes d'alimentation en eau de chaudières de 1 000 MW a révélé qu'un angle d'enroulement des aubes de 120° à 130° offrait un bon équilibre entre les performances de cavitation et l'efficacité énergétique.[3] Ce type d'amélioration de conception est important lorsque les exploitants évaluent des équipements pour des services d'alimentation en eau exigeants et comparent le coût d'un remplacement avec les avantages d'exploitation attendus. Le Japon et la Corée du Sud sont des marchés précoces pertinents, car leurs bases installées matures accordent plus d'importance à la qualité du remplacement qu'à la construction thermique neuve. Le marché des pompes d'alimentation de chaudières en Asie-Pacifique peut en bénéficier lorsque les modernisations améliorent la stabilité d'exploitation, réduisent les charges de maintenance et soutiennent les objectifs de consommation d'énergie.
L'adoption de la surveillance numérique de l'état des équipements redéfinit l'économie de la maintenance
La surveillance numérique de l'état des équipements fait évoluer les décisions de maintenance des calendriers fixes vers l'évaluation de l'état des équipements. Au lieu d'attendre un intervalle d'inspection de routine, les exploitants peuvent examiner des signaux indiquant une défaillance en développement et prioriser les travaux les plus urgents ; une étude utilisant des données d'une centrale au charbon indonésienne a révélé qu'un auto-encodeur à mémoire à long et court terme (LSTM) pouvait identifier les premiers signes de flexion d'arbre et de détérioration des bagues d'usure des roues avant la défaillance. Des recherches distinctes de 2025 ont rapporté un R² de 0,9838 pour un modèle utilisé pour prédire la consommation d'énergie des pompes d'alimentation de chaudières et classer les anomalies en niveaux d'alerte.[4] Ces outils peuvent aider les exploitants à planifier les réparations avant qu'une défaillance n'affecte la disponibilité de la centrale et peuvent fournir aux équipes de service des preuves plus claires lorsqu'ils recommandent une intervention. Pour les fabricants d'équipements, les systèmes de surveillance peuvent renforcer les contrats de service et créer des activités récurrentes de service après-vente. Le Japon, la Corée du Sud, l'Australie et la Chine sont des marchés d'adoption pertinents, car les services publics et les sites industriels accordent de la valeur à la disponibilité et à la maintenance prédictive.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La production d'énergie renouvelable déplace les nouvelles capacités thermiques | -1.1% | Japon, Corée du Sud, Australie, marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Coût en capital élevé et coût du cycle de vie des systèmes haute pression | -0.6% | Ensemble de l'Asie-Pacifique, avec une intensité accrue en Asie du Sud-Est émergente | Moyen terme (2-4 ans) |
| Volatilité des coûts des matériaux en acier inoxydable, nickel et duplex | -0.5% | Chaîne d'approvisionnement mondiale, impact sur les achats en Chine et en Inde | Court terme (≤ 2 ans) |
| Risque de cavitation à faible charge et de fatigue en exploitation flexible | -0.3% | Chine, Inde, Indonésie, marchés à forte intensité de cyclage | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La croissance des énergies renouvelables pèse sur le pipeline de capacités thermiques à long terme
La hausse de la production d'énergie renouvelable peut réduire le nombre de nouveaux projets thermiques dans les économies matures d'Asie-Pacifique. Ce changement est le plus significatif au Japon, en Corée du Sud et en Australie, où le pipeline se réoriente vers les capacités renouvelables et à base de gaz. Bien que moins de nouvelles centrales thermiques puissent limiter la demande en nouvelles installations de pompes d'alimentation de chaudières, les centrales au charbon existantes peuvent toujours nécessiter des pompes de remplacement et des modernisations lorsqu'elles fonctionnent de manière plus flexible ou restent en service plus longtemps que prévu. Les exigences de flexibilité de l'Autorité centrale de l'électricité en Inde ont également attiré l'attention sur les centrales au charbon fonctionnant à des charges minimales plus faibles et à des taux de rampe définis. Ces conditions d'exploitation peuvent accroître l'attention portée à la fiabilité des pompes, au comportement vibratoire et à la réactivité des services lors des travaux de maintenance. Le marché des pompes d'alimentation de chaudières en Asie-Pacifique est donc soutenu par l'activité de service après-vente, même là où la demande en nouvelles constructions est moins certaine.
La volatilité des coûts des matériaux en acier inoxydable, nickel et duplex comprime les budgets d'approvisionnement
Les pompes d'alimentation de chaudières haute pression peuvent nécessiter de l'acier inoxydable, des nuances duplex et des alliages contenant du nickel dans les composants en contact avec le fluide. Ces matériaux sont utilisés lorsque l'application exige de la résistance, une résistance à la corrosion ou un fonctionnement stable dans des conditions de service exigeantes, et Damstahl a rapporté des prix du nickel de 14 500 à 15 500 USD par tonne au cours du troisième trimestre 2025, après une hausse des prix plus tôt dans l'année. Les fluctuations de prix peuvent compliquer l'établissement des budgets pour les fournisseurs et les acheteurs de projets, en particulier lorsqu'une offre doit rester valable pendant une longue période d'ingénierie et de livraison. Le problème est particulièrement important pour les contrats à prix fixe, où les coûts des matériaux peuvent évoluer pendant le cycle d'approvisionnement et de fabrication. Les acheteurs peuvent prolonger les examens techniques et commerciaux avant d'attribuer des lots d'équipements de grande valeur et peuvent examiner attentivement les spécifications des matériaux avant l'approbation finale. Cela peut retarder les commandes sur le marché des pompes d'alimentation de chaudières en Asie-Pacifique, en particulier pour les pompes destinées aux chaudières supercritiques ou ultra-supercritiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les configurations horizontales répondent aux exigences des grandes centralesLes pompes horizontales détenaient 76,2 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026. Leur position reflète l'utilisation de grandes configurations horizontales multiétagées dans les centrales au charbon et au gaz à l'échelle des services publics. Les configurations à paliers intermédiaires offrent un accès pour la maintenance, ce qui est important lorsque les sites ont des objectifs de disponibilité exigeants et doivent effectuer des travaux de service planifiés sans perturber l'unité de production plus large. KSB a reçu une commande en juillet 2025 pour 15 ensembles de pompes d'alimentation principales de chaudières, de pompes de surpression, de moteurs et d'accessoires pour les projets supercritiques Gadarwara Phase II et Nabinagar Phase II de la National Thermal Power Corporation (NTPC). Ces projets illustrent la nécessité de pompes robustes capables de supporter un service à haute pression de refoulement, de s'intégrer aux équipements de soutien et de fonctionner dans le cadre d'une spécification d'ingénierie de centrale définie. Les unités horizontales conviennent également aux applications où les exploitants ont besoin d'un format éprouvé pour les services d'alimentation de chaudières à haute capacité.
Les pompes verticales devraient se développer à un CAGR de 4,5 % jusqu'en 2032. Leur faible encombrement peut faciliter les installations où l'espace au sol disponible ou la disposition limite l'utilisation d'un ensemble horizontal, en particulier lorsque la centrale doit intégrer de nouveaux équipements dans une zone d'exploitation existante. Cela est important dans les usines industrielles et les installations chimiques qui utilisent des agencements d'équipements modulaires et recherchent des options pratiques pour un remplacement sans modifications majeures des systèmes adjacents. Les systèmes verticaux peuvent également s'adapter aux projets de remplacement où le maintien de l'agencement civil existant réduit la complexité des arrêts. Le segment est pertinent pour les petites installations de chaudières et les systèmes de vapeur de process en Asie du Sud-Est. Ces cas d'utilisation confèrent aux produits verticaux un rôle ciblé au sein du marché plus large des pompes d'alimentation de chaudières en Asie-Pacifique.



Par conception de pompe :
les pompes centrifuges multiétagées dominent les services haute pressionLes pompes centrifuges multiétagées représentaient 87,4 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026. La production moderne de vapeur haute pression nécessite plusieurs roues pour générer la hauteur manométrique requise, chaque étage contribuant à l'élévation de la pression globale nécessaire pour acheminer l'eau d'alimentation vers la chaudière. La conception est particulièrement importante pour les unités supercritiques et ultra-supercritiques, où les pompes monoétagées ne peuvent pas atteindre la plage de pression requise. L'étude AIP Advances de 2025 sur les pompes d'alimentation en eau de 1 000 MW montre également comment la géométrie des roues affecte les performances de cavitation et l'efficacité. Les fabricants de pompes continuent d'affiner les composants hydrauliques, car la disponibilité et les performances énergétiques influencent les décisions d'achat, en particulier lorsque les clients comparent les coûts d'exploitation et les exigences de maintenance sur une longue période de service. Cela maintient les équipements centrifuges multiétagés au cœur du secteur des pompes d'alimentation de chaudières en Asie-Pacifique.
Les pompes à carter devraient croître à un CAGR de 4,3 % jusqu'en 2032. Leur construction à double enveloppe et leur agencement à cartouche extractible soutiennent les applications de service à très haute pression, où le confinement, l'accès pour l'inspection et le fonctionnement fiable sont des éléments importants des exigences en matière d'équipements. Ces conceptions sont pertinentes pour les centrales thermiques avancées et d'autres systèmes aux exigences de fiabilité strictes, notamment les installations qui ne peuvent pas accepter d'interruptions prolongées de la production de vapeur. PowerChina SPEM a rapporté des contrats de fourniture de pompes d'alimentation de chaudières en 2026 pour les projets de cogénération Huaneng Shanyin et Huaneng Yantai. Ces attributions montrent que les fournisseurs nationaux participent à des projets exigeants à haute capacité. Les conceptions monoétagées et à section annulaire restent pertinentes pour les services auxiliaires et les chaudières industrielles plus petites où un service haute pression n'est pas requis.
Par secteur d'utilisation finale :
la production d'énergie domine tandis que les applications chimiques et pétrochimiques s'accélèrentLa production d'énergie représentait 54,7 % de la taille du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026. Elle nécessite les plus grands ensembles de pompes, car une centrale de production peut avoir besoin de pompes principales, de pompes de surpression et de groupes de secours qui protègent les opérations lorsqu'une unité individuelle nécessite une inspection ou une réparation. Les projets de production d'énergie thermique utilisent des équipements conçus pour des exigences strictes en matière de pression, de débit et de disponibilité. Reuters a rapporté que de grands pipelines de projets au charbon et au gaz restaient en construction dans les principales économies asiatiques en 2025. Ces projets impliquent généralement des tests détaillés, un examen d'ingénierie et un plan de service, car les pompes sont essentielles à la disponibilité de la chaudière et sont sélectionnées dans le cadre d'un système d'alimentation en eau plus large.
Les applications chimiques et pétrochimiques devraient se développer à un CAGR de 4,7 % jusqu'en 2032. Les installations de traitement utilisent la vapeur pour le chauffage et la production et peuvent nécessiter des pompes avec des matériaux spécialisés lorsque les conditions du fluide et les environnements d'exploitation imposent des exigences supplémentaires sur les pièces en contact avec le fluide. Les acheteurs peuvent donner la priorité à la résistance à la corrosion, au fonctionnement fiable et au soutien à la maintenance en plus des performances hydrauliques. Cela élargit la demande au-delà du cycle de production d'énergie et offre aux fournisseurs un éventail plus large d'opportunités dans les usines à processus continu. Le segment aide également les fournisseurs à diversifier leur base de clients au sein du marché des pompes d'alimentation de chaudières en Asie-Pacifique.

Analyse géographique
Chine
La Chine détenait 37,1 % de la part du marché des pompes d'alimentation de chaudières en Asie-Pacifique en 2026. Son importance reflète une grande base de production thermique et un parc substantiel de chaudières industrielles. KSB a agrandi son centre de service de Guangzhou en juin 2025 à 3 500 mètres carrés et a rapporté une multiplication par dix du volume d'activité à 10,50 millions USD (70 millions CNY). L'installation dessert le Guangdong, le Guangxi, le Hunan, le Hainan et le Fujian, soulignant l'importance d'un soutien rapide au service après-vente local. Les fournisseurs nationaux participent également à des projets à haute capacité, comme l'indiquent les attributions de cogénération de PowerChina SPEM en 2026.
Inde
L'Inde devrait croître à un CAGR de 5,1 % jusqu'en 2032, le taux le plus élevé parmi les zones géographiques couvertes. La taille du marché des pompes d'alimentation de chaudières en Asie-Pacifique en Inde est soutenue par un pipeline de construction thermique de 37,62 GW en septembre 2025. Les nouvelles centrales nécessitent des systèmes d'alimentation en eau haute pression correspondant à leurs paramètres d'exploitation. La commande de KSB en 2025 pour les projets supercritiques de la National Thermal Power Corporation (NTPC) démontre la demande continue pour les ensembles de pompes d'alimentation principales de chaudières et de pompes de surpression. La production locale, la capacité de service, la conformité aux spécifications des projets et un accès fiable à un soutien technique expérimenté resteront des facteurs concurrentiels pertinents pour les acheteurs indiens.
Asie du Sud-Est et autres marchés d'Asie-Pacifique
L'Indonésie, le Vietnam, la Thaïlande, le Japon, la Corée du Sud, l'Australie et le reste de l'Asie-Pacifique ont des profils de demande différents. Le Plan d'approvisionnement en électricité (RUPTL) 2025-2034 de l'Indonésie identifie 16,6 GW de nouvelles capacités non renouvelables dans ses 5 premières années, ce qui peut soutenir la demande en projets au charbon et au gaz. Torishima a reçu une commande en décembre 2025 pour des pompes de puits chaud pour le projet géothermique de 80 MW Muara Laboh Unité 2 à Sumatra occidental. Le Japon et la Corée du Sud sont davantage axés sur les travaux de remplacement à haute spécification, la maintenance et les modernisations numériques, tandis que l'Australie évolue progressivement vers des configurations à base de gaz et d'énergies renouvelables.
Paysage concurrentiel
Concentration du Marché
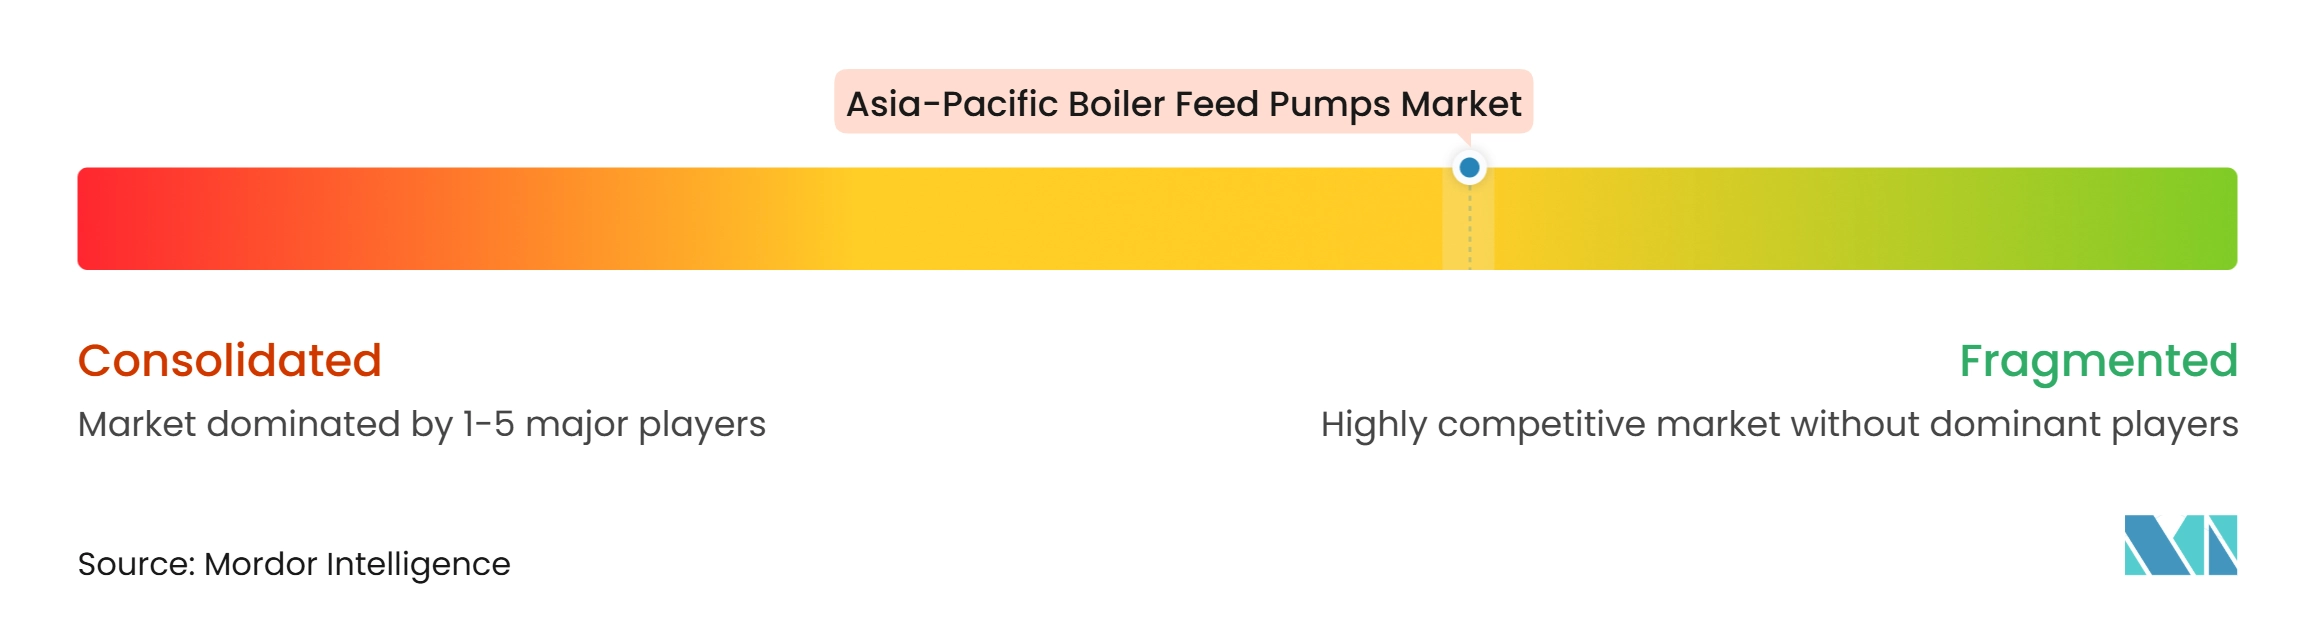
Le marché des pompes d'alimentation de chaudières en Asie-Pacifique est modérément consolidé. KSB, Sulzer, Flowserve, EBARA, Grundfos et Torishima servent des projets d'ingénierie à haute valeur ajoutée, tandis que les fournisseurs régionaux se disputent les commandes industrielles et à spécification standard. Les principaux différenciateurs techniques comprennent les performances hydrauliques, la fiabilité, le soutien à l'ingénierie et la capacité de service après-vente. L'API 610 est une spécification clé pour les services de pompes centrifuges exigeants, tandis que les maîtres d'ouvrage peuvent également exiger des dispositions électriques et d'essai conformes à la Commission électrotechnique internationale (CEI). L'investissement de KSB à Guangzhou montre comment les fabricants d'équipements d'origine renforcent leur capacité locale de réparation et d'intervention en Chine.
Les services après-vente constituent une part importante du positionnement concurrentiel sur le marché des pompes d'alimentation de chaudières en Asie-Pacifique. Sulzer a ouvert un centre de service à Bintulu, au Sarawak, en janvier 2025 et a déclaré que le site avait augmenté la capacité de service régionale de 80 %. L'installation soutient les travaux de réparation, de révision et de modernisation pour les équipements rotatifs en Malaisie orientale, au Sabah et au Brunei, où les clients apprécient un accès plus rapide à un soutien spécialisé sur le terrain et en atelier. Le centre de Guangzhou agrandi de KSB est un deuxième exemple de stratégie régionale axée sur les services. La surveillance numérique peut également relier le matériel de pompage aux programmes de maintenance prédictive, soutenue par des recherches sur la détection précoce des anomalies dans les pompes d'alimentation de chaudières.
Les fournisseurs nationaux gagnent en visibilité dans les grands projets chinois. Les contrats de fourniture de PowerChina SPEM en 2026 pour Huaneng Shanyin et Huaneng Yantai montrent que les fabricants locaux peuvent concourir pour de grandes applications de cogénération à haute efficacité. Les fournisseurs mondiaux conservent des avantages lorsque les projets exigent de longues références d'exploitation, des conceptions hydrauliques spécialisées ou des réseaux de service étendus. La commande géothermique indonésienne de Torishima montre que les fabricants de pompes peuvent étendre leur présence régionale dans les projets de transition énergétique.
Leaders du secteur des pompes d'alimentation de chaudières en Asie-Pacifique
-
KSB SE and Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
EBARA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes d'alimentation de chaudières en Asie-Pacifique Entreprises couvertes dans ce rapport
- Bharat Heavy Electricals Limited (BHEL)
- CNP Pumps India Private Limited
- Dalian Deep Blue Pump Co., Ltd.
- Dongfang Turbine Co., Ltd.
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- Hangzhou Steam Turbine Co., Ltd.
- Hunan Sanchang Pump Co., Ltd.
- Hunan XEMC Changsha Pump Works Co., Ltd.
- Kirloskar Brothers Limited
- KSB SE and Co. KGaA
- LEO Group Co., Ltd.
- PowerChina SPEM Company Limited
- Shanghai Kaiquan Pump (Group) Co., Ltd.
- Shinko Ind. Ltd.
- Speck Pumpen
- Sulzer Ltd.
- Torishima Pump Manufacturing Co., Ltd.
- WPIL Limited
Développements industriels récents dans Marché des pompes d'alimentation de chaudières en Asie-Pacifique
- Février 2026 : le fabricant chinois de pompes DaTongLongYuan a annoncé avoir remporté l'appel d'offres pour le projet de pompes d'alimentation de chaudières haute pression de la centrale électrique Pulang Pisau de PLN Nusantara Power en Indonésie. Le contrat couvre un ensemble complet d'équipements de pompes d'alimentation de chaudières haute pression, y compris les moteurs et les couplages hydrauliques, et comprend des services d'installation et de construction.
- Septembre 2025 : Flowserve Corporation et Core Energy Systems ont signé un accord stratégique pour fabriquer localement des pompes de caloporteur primaire pour le parc de réacteurs à eau lourde sous pression de l'Inde dans l'installation de Coimbatore de Flowserve, autorisé en vertu du Département américain de l'énergie (DOE) 10 CFR Partie 810. L'Inde vise 100 GW de capacité nucléaire d'ici 2047, et la collaboration marque une étape importante de transfert de technologie pour la chaîne d'approvisionnement nucléaire nationale de l'Inde.
- Juillet 2025 : KSB Limited a reçu une commande de Larsen & Toubro pour 15 ensembles de pompes d'alimentation principales de chaudières, de pompes de surpression, de moteurs et d'accessoires pour les centrales supercritiques du Projet de centrale thermique super Gadarwara Phase II (2×800 MW) et du Projet de centrale thermique super Nabinagar Phase II (3×800 MW) de la National Thermal Power Corporation (NTPC). Il s'agit de la première commande supercritique de KSB auprès de L&T pour des projets thermiques de classe 800 MW, renforçant sa position dans le secteur de l'énergie à haute capacité en Inde, avec des livraisons liées à des jalons jusqu'en 2028.
- Juin 2025 : KSB a délocalisé et agrandi son centre de service de Guangzhou à 3 500 mètres carrés, réalisant une multiplication par dix du volume d'activité à 10,50 millions USD (70 millions CNY). Le centre dessert les provinces du Guangdong, du Guangxi, du Hunan, du Hainan et du Fujian, renforçant la stratégie axée sur le service après-vente de KSB dans le sud industriel de la Chine, avec des capacités de réparation et de tests de précision conformes à la Commission électrotechnique internationale (CEI).
Périmètre du rapport sur le marché des pompes d'alimentation de chaudières en Asie-Pacifique
Une pompe d'alimentation de chaudière est un dispositif haute pression spécialisé qui alimente une chaudière à vapeur en eau d'alimentation afin de maintenir les niveaux requis de génération d'eau et de vapeur.
Le marché des pompes d'alimentation de chaudières en Asie-Pacifique est segmenté par type de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes d'alimentation de chaudières horizontales et pompes d'alimentation de chaudières verticales. Par conception de pompe, le marché est divisé en pompes centrifuges multiétagées, pompes centrifuges monoétagées, pompes d'alimentation de chaudières à carter et pompes d'alimentation de chaudières à section annulaire. Par secteur d'utilisation finale, le marché est divisé en production d'énergie, pétrole et gaz, chimie et pétrochimie, alimentation et boissons, pâte à papier et papier, métaux et mines, et autres applications industrielles. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes d'alimentation de chaudières en Asie-Pacifique dans 8 pays clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales |
| Pompes centrifuges multiétagées |
| Pompes centrifuges monoétagées |
| Pompes d'alimentation de chaudières à carter |
| Pompes d'alimentation de chaudières à section annulaire |
| Production d'énergie |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Pâte à papier et papier |
| Métaux et mines |
| Autres applications industrielles |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Vietnam |
| Thaïlande |
| Reste de l'Asie-Pacifique |
| Par type de pompe | Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales | |
| Par conception de pompe | Pompes centrifuges multiétagées |
| Pompes centrifuges monoétagées | |
| Pompes d'alimentation de chaudières à carter | |
| Pompes d'alimentation de chaudières à section annulaire | |
| Par secteur d'utilisation finale | Production d'énergie |
| Pétrole et gaz | |
| Chimie et pétrochimie | |
| Alimentation et boissons | |
| Pâte à papier et papier | |
| Métaux et mines | |
| Autres applications industrielles | |
| Par zone géographique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les pompes d'alimentation de chaudières en Asie-Pacifique ?
Le marché des pompes d'alimentation de chaudières en Asie-Pacifique devrait croître à un CAGR de 4,19 % de 2027 à 2032, passant de 370,13 millions USD en 2026 à 473,38 millions USD en 2032.
Quel type de pompe détient la plus grande part régionale ?
Les pompes horizontales détenaient une part de 76,2 % en 2026, car elles sont largement utilisées dans les grandes applications de chaudières à l'échelle des services publics. Leur accessibilité pour la maintenance et leur adéquation aux configurations à haute capacité soutiennent leur position actuelle dans les grandes installations de chaudières au charbon et au gaz de la région.
Quelle conception de pompe domine les applications de chaudières haute pression en Asie-Pacifique ?
Les pompes centrifuges multiétagées détenaient une part de 87,4 % en 2026, car les systèmes de vapeur haute pression modernes nécessitent plusieurs roues pour générer la hauteur manométrique requise. La conception est étroitement alignée sur les exigences de service supercritique et ultra-supercritique, où la génération de pression fiable, l'efficacité hydraulique, le contrôle de la cavitation et un accès pratique pour la maintenance sont importants.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Les applications chimiques et pétrochimiques devraient croître à un CAGR de 4,7 % jusqu'en 2032, au-dessus du taux régional global. Les installations de traitement utilisent la vapeur pour le chauffage et la production, ce qui crée une demande en dehors du cycle de production d'énergie des services publics et offre aux fournisseurs un accès aux projets d'usines industrielles.
Quel pays devrait connaître la croissance la plus rapide dans la région ?
L'Inde devrait croître à un CAGR de 5,1 % jusqu'en 2032, soutenue par son pipeline de construction de capacités thermiques. Les besoins en équipements haute pression dans les projets supercritiques soutiennent également la demande en systèmes d'alimentation de chaudières conçus sur mesure, y compris les ensembles de pompes principales, de pompes de surpression, de moteurs et d'accessoires.
Comment les fournisseurs se disputent-ils les projets de pompes d'alimentation de chaudières ?
Les fournisseurs se différencient par les performances des pompes conçues sur mesure, la fiabilité haute pression, la couverture locale des réparations, la capacité de modernisation et les services de surveillance numérique. L'investissement dans les centres de service et le soutien à la maintenance prédictive sont de plus en plus importants aux côtés de la vente initiale d'équipements, en particulier pour les exploitants qui ont besoin de décisions de réparation rapides et d'un soutien à la maintenance planifiée.